
Tamanho e Participação do Mercado de Dispositivos de Ablação Endometrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.30 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.54 % |
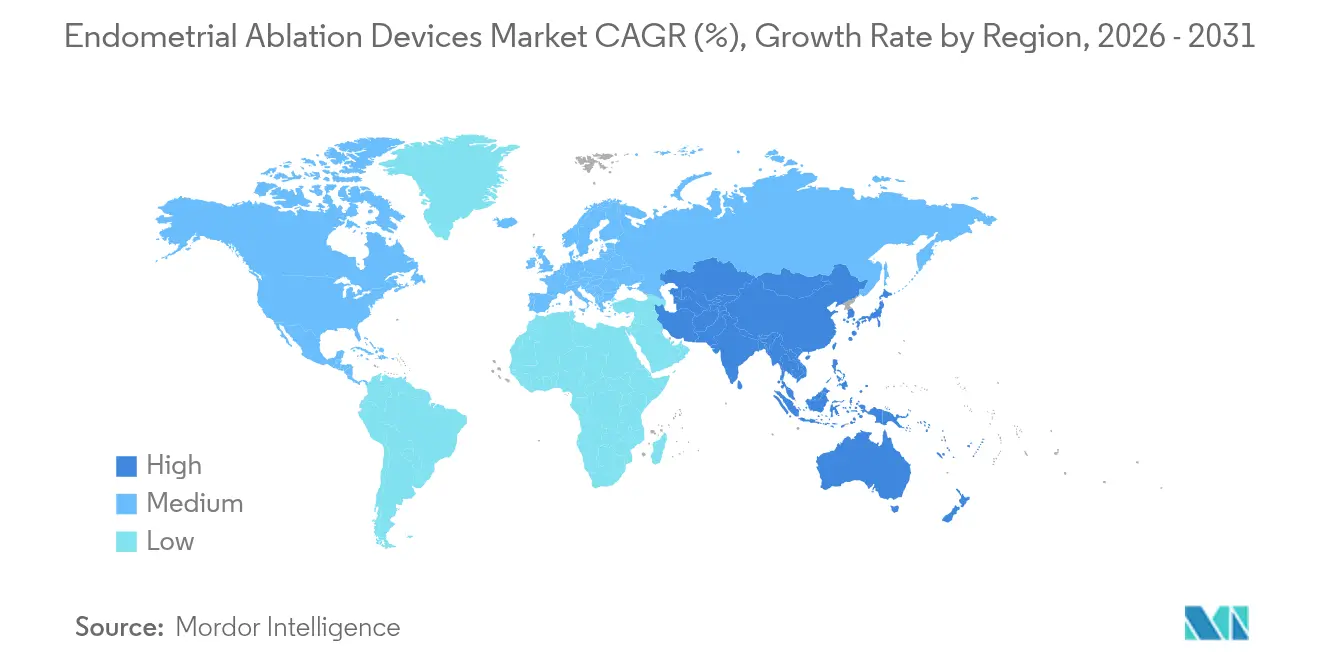
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
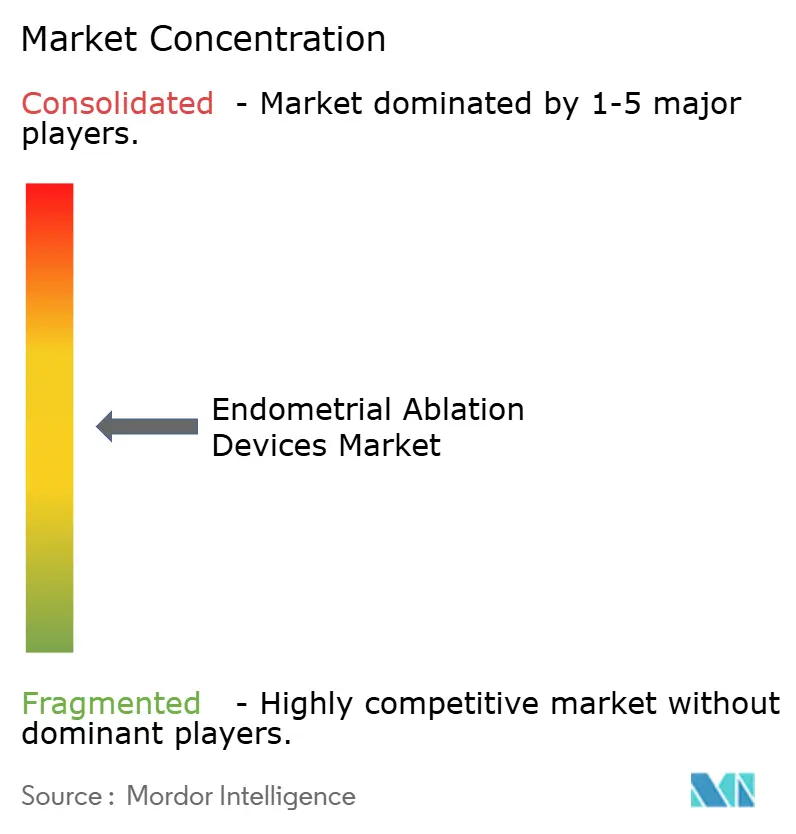
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Ablação Endometrial por Mordor Intelligence
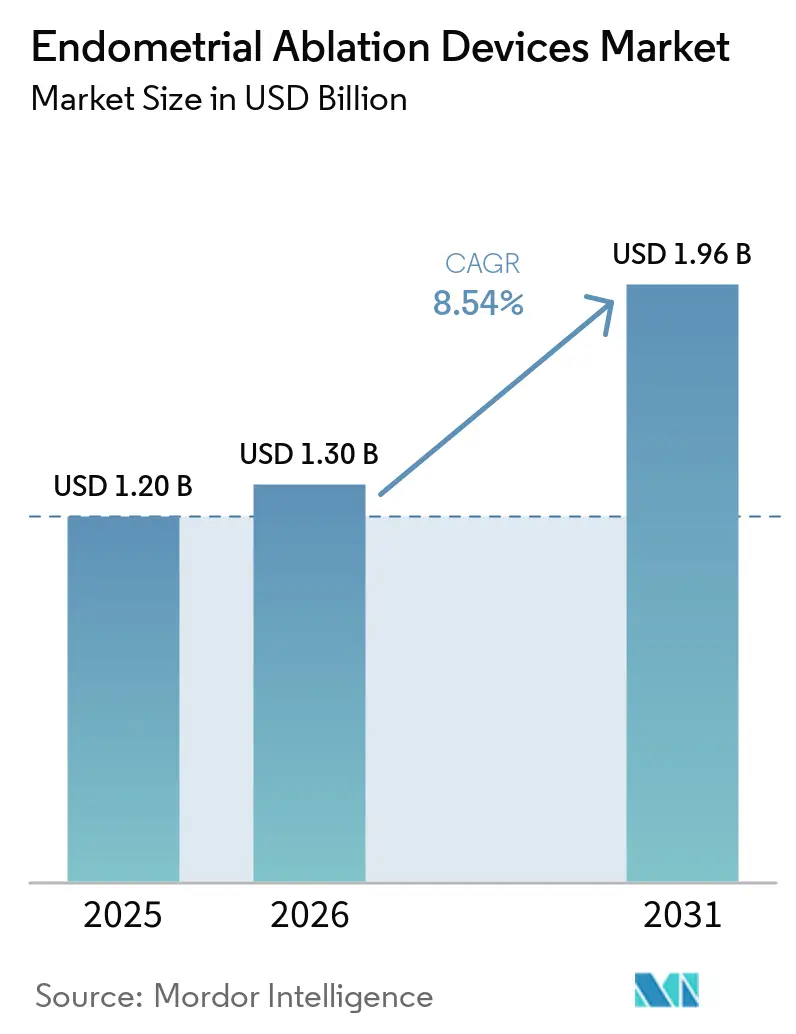
O tamanho do Mercado de Dispositivos de Ablação Endometrial está projetado em 1,20 bilhões de USD em 2025, 1,30 bilhões de USD em 2026, e deve atingir 1,96 bilhões de USD até 2031, crescendo a um CAGR de 8,54% de 2026 a 2031.
A demanda está crescendo à medida que os clínicos substituem a histerectomia por soluções menos invasivas para o sangramento uterino anormal (SUA). Os sistemas térmicos permanecem dominantes, mas as tecnologias não térmicas estão se expandindo rapidamente com base nos benefícios de precisão. A orientação regulatória que reforça a verificação de segurança, o reembolso mais amplo para cuidados em consultório e os investimentos em plataformas de uso único moldam coletivamente o crescimento de curto prazo. O foco competitivo está se deslocando para a orientação por inteligência artificial (IA), instrumentos histeroscópicos descartáveis e designs adequados ao ambiente ambulatorial que reduzem o custo total do procedimento.
Principais Conclusões do Relatório
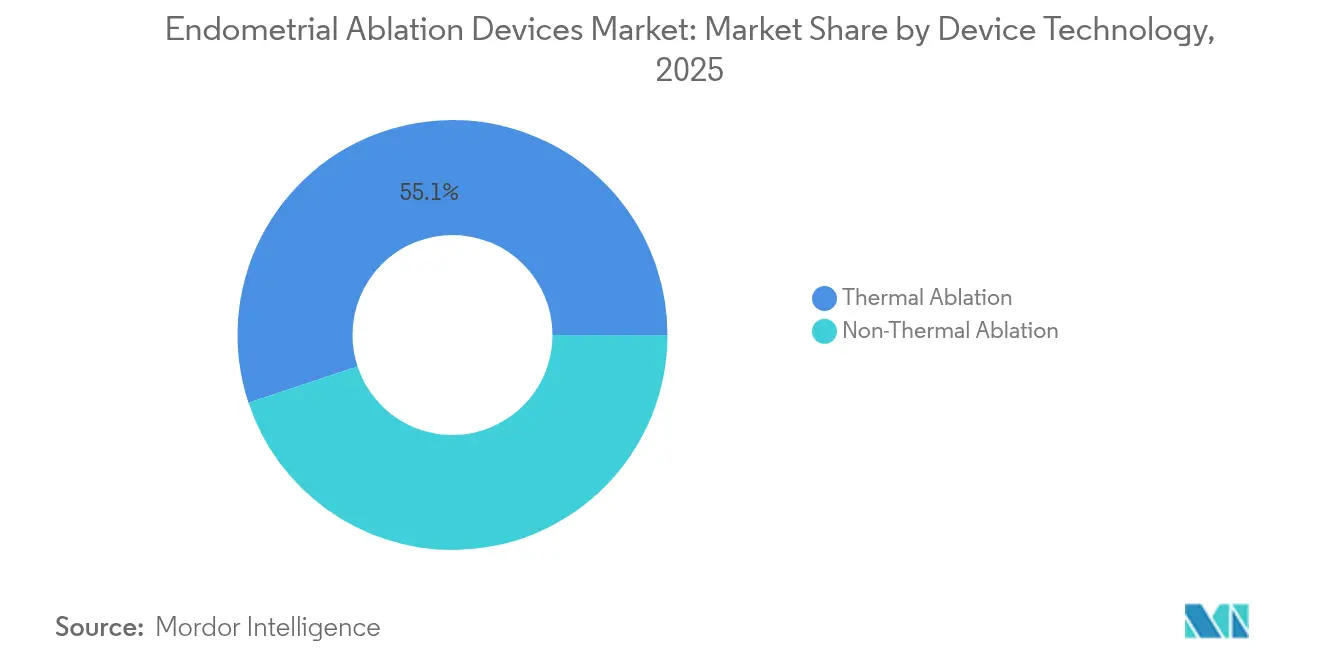
- Por tecnologia de dispositivo, as plataformas térmicas lideraram com 55,10% de participação na receita em 2025, enquanto as opções não térmicas avançam a um CAGR de 9,12% até 2031.
- Por tipo de dispositivo, os sistemas de radiofrequência responderam por 44,10% da participação no mercado de dispositivos de ablação endometrial em 2025; os abladores de balão têm previsão de expansão a um CAGR de 8,85% até 2031.
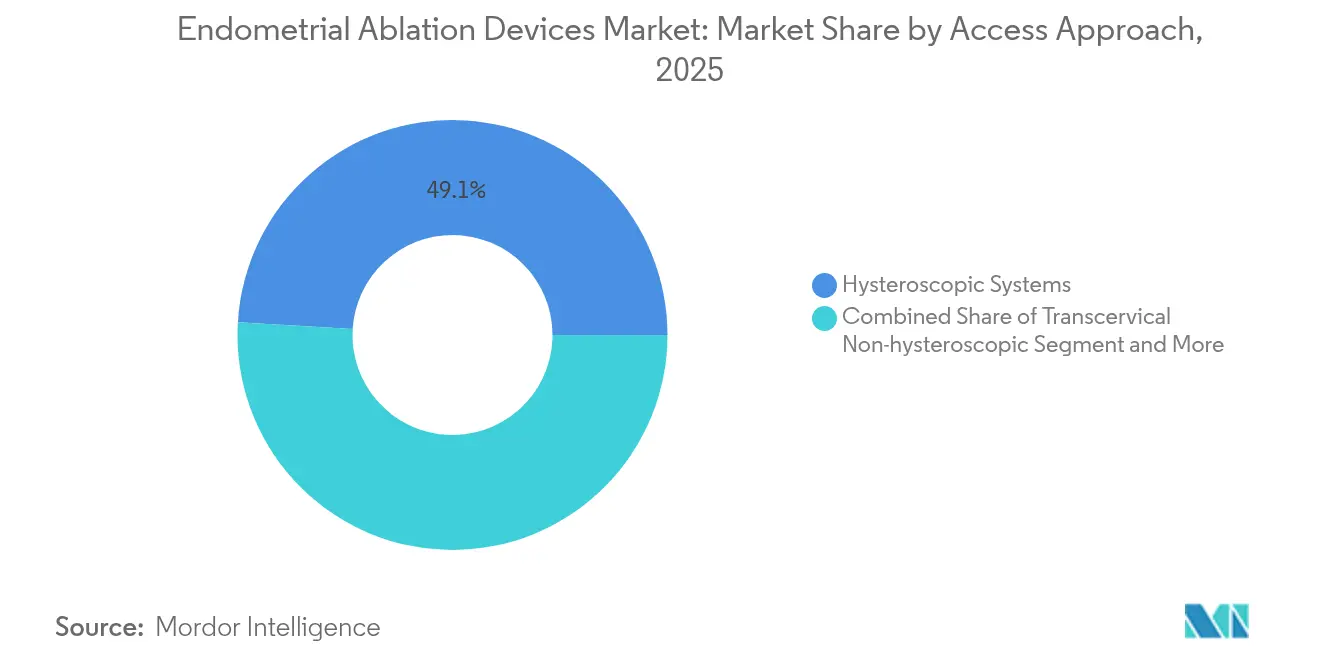
- Por abordagem de acesso, os sistemas histeroscópicos detinham 49,05% da receita de 2025, mas os procedimentos extra-uterinos guiados por imagem estão crescendo mais rapidamente, a um CAGR de 11,32%.
- Por usuário final, os hospitais capturaram 44,30% da receita em 2025, enquanto os centros cirúrgicos ambulatoriais (CCAs) estão crescendo a um CAGR de 10,05% até 2031.
- Por geografia, a América do Norte dominou com 41,35% das vendas de 2025; a Ásia-Pacífico deve crescer a um CAGR de 8,90% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência Crescente de Sangramento Uterino Anormal (SUA) | +1.2% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Procura Crescente de Procedimentos Ginecológicos Minimamente Invasivos | +0.8% | Global, acelerado nos mercados emergentes da APAC | Médio prazo (2-4 anos) |
| Migração Rápida para Procedimentos Ambulatoriais em Centros Cirúrgicos Ambulatoriais | +1.5% | Núcleo na América do Norte e UE, em expansão para APAC | Curto prazo (≤ 2 anos) |
| Cobertura de Reembolso Crescente para Ablação em Ambiente de Consultório | +0.9% | América do Norte como principal, mercados seletivos da UE | Médio prazo (2-4 anos) |
| Imagiologia Guiada por IA a Melhorar a Precisão dos Procedimentos | +1.1% | Adoção antecipada na América do Norte e UE, APAC a seguir | Longo prazo (≥ 4 anos) |
| Surgimento de Sistemas Histeroscópicos de Uso Único a Reduzir o Risco de Infeção | + 0.7% | Global, com foco inicial nos mercados premium | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Sangramento Uterino Anormal (SUA)
O SUA afeta 14–25% das mulheres em idade reprodutiva, e a incidência aumenta no grupo etário dos 40–50 anos. Descobertas recentes identificam o sangramento menstrual intenso como um fator de risco cardiovascular independente, levando os clínicos a adotar uma terapia definitiva mais cedo na trajetória de cuidados[1]. Uma maior consciencialização alarga a população tratável e sustenta a procura de ablação, ampliando o mercado de dispositivos de ablação endometrial.
Procura Crescente de Procedimentos Ginecológicos Minimamente Invasivos
A imagiologia avançada, como a fluorescência com verde de indocianina, reduz as taxas de complicações, enquanto novos métodos de manipulação encurtam o tempo operatório em 25%. A ablação em ambiente de consultório reduz os custos por paciente em USD 1.498, tornando os cuidados minimamente invasivos atrativos para pagadores e prestadores.
Migração Rápida para Procedimentos Ambulatoriais em CCA
A satisfação dos pacientes permanece elevada, com 96% a reportar redução sustentada do sangramento cinco anos após o tratamento com NovaSure[2]. Os pagadores favorecem os procedimentos em CCA que reduzem as taxas de instalação, e os fabricantes de dispositivos responderam com sistemas otimizados para ambientes de pequena dimensão.
Imagiologia Guiada por IA a Melhorar a Precisão dos Procedimentos
Os algoritmos de aprendizagem profunda detetam agora patologias uterinas em ecografias com 99% de precisão, oferecendo orientação intra-procedimento que padroniza os resultados e reduz a barreira de formação para novos operadores. A integração de IA diferencia as ofertas premium no mercado de dispositivos de ablação endometrial.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vias Regulatórias Desfavoráveis ou Heterogéneas | -0.6% | Global, com intensidade variável por região | Longo prazo (≥ 4 anos) |
| Elevado Custo de Capital das Plataformas Avançadas de RF e HIFU | -0.4% | Mercados emergentes como principal, mercados desenvolvidos seletivos | Médio prazo (2-4 anos) |
| Escassez de Histeroscopistas Qualificados nos Mercados Emergentes | -0.3% | Foco em APAC, MEA, América Latina | Longo prazo (≥ 4 anos) |
| Adoção Procedural Lenta Devido a Preocupações com a Preservação da Fertilidade | -0.2% | Global, com variações culturais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Vias Regulatórias Desfavoráveis ou Heterogéneas
Regras divergentes prolongam os prazos de aprovação e inflacionam os custos de conformidade. A orientação provisória da FDA sobre efeitos térmicos acrescenta encargos de dados pré-comercialização, e o quadro regulatório em evolução na Índia cria incerteza para os participantes estrangeiros.
Elevado Custo de Capital das Plataformas Avançadas de RF e HIFU
O investimento inicial para sistemas de Classe III pode exceder USD 5 milhões, sobrecarregando os orçamentos em regiões sensíveis ao custo e atrasando a adoção até que o volume reduza as despesas por procedimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Dispositivo:
A Dominância Térmica Enfrenta Disrupção Não TérmicaAs plataformas térmicas geraram 55,10% da receita de 2025, confirmando o seu papel como principal referência clínica do mercado de dispositivos de ablação endometrial. A segurança comprovada e a familiaridade dos cirurgiões sustentam esta liderança. Entretanto, as modalidades não térmicas estão previstas para crescer a uma CAGR de 9,12%. A crioablação está a ganhar quota através da adoção europeia alargada, e o ultrassom focalizado guiado por RM obteve cinco novas indicações terapêuticas em 2024.
A dinâmica competitiva centra-se agora em aplicações de especialidade onde surgem limitações térmicas — por exemplo, casos que requerem poupança de tecido de ultraprecisão. Essa mudança alarga a área de intervenção clínica das soluções não térmicas sem erodir imediatamente os fluxos de receita térmicos.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Tipo de Dispositivo:
Os Sistemas de RF Lideram Enquanto as Tecnologias de Balão Crescem RapidamenteOs sistemas de radiofrequência representaram 44,10% da receita em 2025, e sua ampla utilidade os mantém centrais nos volumes de procedimentos. Os abladores de balão, no entanto, estão projetados para um CAGR de 8,85% até 2031, à medida que modelos simplificados de uso único reduzem o risco de infecção e a curva de aprendizado. A tecnologia de profundidade inteligente da Hologic e a avaliação da integridade da cavidade continuam a sustentar a popularidade da radiofrequência, enquanto a malha de silicone da Minerva ilustra como a diferenciação de design impulsiona a adoção dos abladores de balão.
O tamanho do mercado de dispositivos de ablação endometrial para tecnologias de balão está projetado para expandir no ritmo mais acelerado dentro da hierarquia de tipos de dispositivos, enfatizando uma mudança em todo o setor em direção a ferramentas adequadas ao ambiente ambulatorial.
Por Abordagem de Acesso:
A Dominância Histeroscópica Desafiada pela Inovação Guiada por ImagemOs sistemas histeroscópicos forneceram 49,05% das vendas de 2025 e permanecem o padrão de referência de visualização. No entanto, a ablação extrauterina guiada por RM e por ultrassom, regulamentada como produtos de Classe III, está a ganhar impulso com uma CAGR de 11,32%. As ofertas guiadas por imagem prometem tratamento não invasivo mais direcionamento granular, apelando a pacientes que preferem não ter entrada cervical.
Os métodos transcervicais situam-se entre estes extremos, equilibrando uma elegibilidade mais ampla com necessidades de infraestrutura modestas. À medida que a medicina de precisão se expande, a orientação por imagem provavelmente retirará quota às plataformas legadas, mas a base instalada consolidada da histeroscopia preservará um volume significativo até 2031.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Utilizador Final:
A Dominância Hospitalar Desloca-se para Ambientes AmbulatoriaisOs hospitais mantiveram 44,30% da procura de 2025 devido aos serviços de apoio abrangentes para casos complexos. Os CCA, numa trajetória de CAGR de 10,05%, capturam crescimento ao combinar taxas de instalação mais baixas com recuperação rápida. As evidências mostram que a ablação em consultório iguala a segurança hospitalar enquanto poupa quase USD 1.500 por caso.
As clínicas especializadas alargam ainda mais o acesso, especialmente onde os endoscópios de uso único contornam os problemas de reprocessamento destacados nas orientações do ACOG. À medida que esses ambientes ambulatoriais constroem escala procedural, espera-se que o tamanho do mercado de dispositivos de ablação endometrial associado aos ambientes de consultório cresça de forma constante.
Análise Geográfica
Mercado de Dispositivos de Ablação Endometrial na América do Norte
A América do Norte deteve 41,35% da receita de 2025, sustentada por reembolso abrangente, redes densas de especialistas e conscientização dos pacientes. O tamanho do mercado de dispositivos de ablação endometrial na região avançará em taxas de dígito único médio à medida que a orientação por inteligência artificial e os escopos descartáveis aprofundam a penetração.
Mercado de Dispositivos de Ablação Endometrial na Europa
A Europa permanece um centro de inovação que valoriza a adoção baseada em evidências. A aquisição estruturada favorece tecnologias comprovadas, mas a migração para centros cirúrgicos ambulatoriais no Reino Unido, na França e na Alemanha deverá acelerar o crescimento.
Mercado de Dispositivos de Ablação Endometrial na Ásia-Pacífico
A Ásia-Pacífico, avançando a um CAGR de 8,90%, beneficia-se da ampliação da cobertura de seguros, da expansão da classe média urbana e de incentivos governamentais para a saúde da mulher. Parcerias de fabricação local na Índia e players chineses orientados à exportação ampliam a disponibilidade de dispositivos.
Mercado de Dispositivos de Ablação Endometrial no Oriente Médio, África e América do Sul
Os mercados emergentes na América do Sul, no Oriente Médio e na África apresentam demanda em estágio inicial. Investimentos em hospitais terciários e centros especializados desbloqueiam gradualmente a capacidade de realização de procedimentos, embora a volatilidade econômica modere o volume no curto prazo.
Panorama regulatório
A regulamentação continua sendo um fator determinante para os sistemas de ablação endometrial, pois muitas plataformas são invasivas e baseadas em energia, o que geralmente as coloca em categorias de maior risco e aumenta as exigências de evidências. Nos Estados Unidos, a FDA regula os produtos de ablação endometrial por meio de vias que incluem a autorização 510(k) e o PMA, dependendo da tecnologia e da rotulagem, e também mantém expectativas específicas para dispositivos nas submissões de ablação endometrial térmica por meio de sua orientação focada em IDE, reforçando os requisitos de testes pré-comercialização relacionados aos efeitos térmicos e à verificação de segurança.
Na Europa, o Regulamento (UE) 2017/745 (MDR) continua moldando o acesso ao mercado por meio dos requisitos de marcação CE, com exigências reforçadas de avaliação clínica, vigilância pós-comercialização e documentação técnica para dispositivos invasivos de Classe IIb baseados em energia. A Austrália está adicionando obrigações de rastreabilidade, com a Therapeutic Goods Administration (TGA) implementando requisitos de Identificação Única de Dispositivo (UDI) a partir de 1º de julho de 2026 para classes de maior risco (incluindo Classe IIb e III), aumentando o trabalho de conformidade para fabricantes que fornecem componentes descartáveis e kits de procedimento com múltiplas peças.
Panorama Competitivo
O mercado de dispositivos de ablação endometrial apresenta uma fragmentação moderada. Os líderes globais alavancam portfólios amplos, dados clínicos sólidos e serviço pós-venda para proteger a sua quota. A plataforma NovaSure da Hologic tratou mais de 3 milhões de pacientes com resultados duradouros. A Boston Scientific está a expandir os centros de crioablação por toda a França, evidenciando o impulso multinacional para nichos não térmicos.
Os temas estratégicos incluem sobreposições de IA que padronizam o tratamento, histeroscópios de uso único que reduzem os custos de reprocessamento e robótica de plataforma exemplificada pelo sistema OTTAVA da Johnson & Johnson com autorização IDE. Inovadores de menor dimensão, como a Meditrina, reúnem capital para comercializar sistemas de RF bipolar adaptados para fluxos de trabalho em consultório, sinalizando a confiança dos investidores nas tendências ambulatoriais.
Os participantes orientados para o valor provenientes da China planeiam competir com base no equilíbrio custo-desempenho, uma estratégia que poderá comprimir os preços nos mercados de rendimento médio ao longo do período de previsão.
Líderes do Setor de Dispositivos de Ablação Endometrial
-
Olympus Corporation
-
Boston Scientific Corporation
-
CooperSurgical, Inc.
-
Medtronic plc
-
Johnson & Johnson (Ethicon)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Ablação Endometrial Empresas cobertas neste relatório
- Hologic
- Boston Scientific
- Medtronic
- The Cooper Companies
- Johnson & Johnson
- Olympus
- Minerva Surgical
- AngioDynamics
- Richard Wolf
- AEGEA Medical, Inc.
- Veldana Medical
- LiNA Medical ApS
- Stryker
- Besmed Health Business
- Idoman Teoranta
- Shenzhen Huikang Medical
- Wallach Surgical Devices
- Karl Storz
- Jiomax Medical
Oportunidades de mercado e perspectivas futuras
A migração para o atendimento ambulatorial está criando espaço para sistemas simplificados e de pequeno porte, além de instrumentos histeroscópicos descartáveis ou de uso único que reduzem o esforço de reprocessamento e ajudam a padronizar os fluxos de trabalho em ASCs e consultórios de ginecologia. As evidências do relatório apoiam essa direção, incluindo o fato de que a ablação em consultório reduz o custo por paciente em cerca de 1.498 dólares americanos e que os ASCs são o canal de usuários finais que mais cresce, o que favorece plataformas construídas em torno de configuração rápida, ciclos curtos e trajetos de atendimento previsíveis.
A atividade regulatória também aponta para oportunidades de curto prazo em resiliência de fabricação e rastreabilidade de componentes, especialmente para sistemas controlados por PMA, nos quais mudanças na cadeia de suprimentos costumam exigir suplementos formais. A aprovação pela FDA, em fevereiro de 2026, de uma mudança de fornecedor para componentes moldados por injeção usados na peça de mão de ablação endometrial Minerva (suplemento PMA) ilustra como atualizações de fabricação incrementais e conformes podem apoiar a continuidade do fornecimento e a escalabilidade do consumo de uso único sem alterar a rotulagem clínica. Separadamente, o início dos requisitos de UDI da Austrália em 1º de julho de 2026 para classes de maior risco incentiva os fornecedores a fortalecer a identificação de dispositivos e a infraestrutura de dados pós-comercialização em toda a distribuição global, apoiando iniciativas de aquisição hospitalar e padronização multissite.
Desenvolvimentos industriais recentes em Mercado de Dispositivos de Ablação Endometrial
- Maio de 2026: a Boston Scientific anunciou a aprovação da FDA para o sistema Genesys HTA de última geração. A autorização fortalece a posição da Boston Scientific na ablação hidrotérmica ao renovar sua plataforma dentro do arcabouço regulatório dos EUA, apoiando a diferenciação competitiva em ambientes que valorizam o controle do tratamento da cavidade uterina.
- Março de 2026: a IWK Health relatou a realização dos primeiros procedimentos de terapia de criablação Cerene no Canadá após a aprovação da Health Canada. Isso marcou a adoção clínica inicial em um importante provedor de cuidados canadense, expandindo a utilização no mundo real de uma modalidade não térmica e apoiando uma maior conscientização de provedores fora dos Estados Unidos.
- Outubro de 2024: a Minerva Surgical firmou um acordo com o Blackmaple Group (BMG) e a WHAAPA para expandir o acesso e o suporte administrativo à sua oferta de ablação endometrial em consultório. A parceria tem como foco a viabilização da prática clínica e os fluxos de compra, reforçando a mudança do mercado em direção a ambientes de consultório e ambulatoriais, onde contratos e suporte simplificados podem acelerar a adoção do procedimento.
Mercado de Dispositivos de Ablação Endometrial Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange as receitas provenientes de dispositivos de ablação endometrial utilizados para destruir ou remover o revestimento uterino no tratamento do sangramento uterino anormal, em ambientes hospitalares, ambulatoriais e de consultório. Inclui sistemas de dispositivos e seus componentes habilitadores de procedimentos vendidos para ablação endometrial.
Exclusões do escopo: Excluímos ferramentas gerais de eletrocirurgia ginecológica ou geradores de energia que não sejam especificamente rotulados ou aprovados para ablação endometrial.
Visão Geral da Segmentação
- Por Tecnologia de Dispositivo
- Ablação Térmica
- Ablação Não Térmica
- Por Tipo de Dispositivo
- Dispositivos de Histeroscopia
- Abladores de Balão Térmico
- Dispositivos de Ablação Endometrial por Radiofrequência
- Abladores Hidrotérmicos
- Abladores Elétricos
- Sistemas de Crioablação
- Sondas de Ablação por Micro-ondas
- Por Abordagem de Acesso
- Sistemas Histeroscópicos
- Transcervical Não Histeroscópico (RF, Balões)
- Extrauterino Guiado por Imagem (HIFU Guiado por RM/Ultrassom)
- Por Utilizador Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Consultórios de Ginecologia Ambulatorial
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando os fatores de demanda e, em seguida, construindo a visão da oferta, com linguagem médica e regulatória consistente entre as geografias. Referenciamos fontes públicas como o CDC dos EUA e publicações do NIH para indicadores de saúde ginecológica, e a OMS para sinais mais amplos de carga de saúde feminina que sustentam a demanda por procedimentos.
Para manter o modelo vinculado aos padrões de adoção, também utilizamos bancos de dados de dispositivos da FDA dos EUA para status de aprovação e indicações de rotulagem de produtos, e estatísticas de saúde da OCDE para acompanhar mudanças no ambiente de procedimentos ao longo do tempo. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação foram revisados para inferir o foco em produtos e a exposição geográfica, e bancos de dados de patentes foram verificados para compreender a provável direção tecnológica. Para verificação cruzada da escala das empresas e desenvolvimentos recentes, os analistas também utilizaram assinaturas pagas focadas em finanças e inteligência corporativa, além de notícias e demonstrações financeiras. Esta lista não é exaustiva, e fontes públicas e pagas adicionais foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar o escopo prático e as premissas de precificação, especialmente em ambientes de cuidados em consultório, ambulatório hospitalar e centros cirúrgicos ambulatoriais. Conversamos com uma combinação de respondentes do lado dos dispositivos e da prestação de cuidados, e então validamos a curva de adoção nas Américas, EMEA e APAC para que os padrões de prática regionais não fossem nivelados pela média.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 14% | APAC: 44% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 33% | EMEA: 36% |
| Participantes menores: 14% | Gerentes: 53% | Américas: 20% |
Dimensionamento e Previsão do Mercado
A abordagem central de dimensionamento utiliza uma construção de cima para baixo que reconstrói o conjunto de demanda tratada a partir de sinais de prevalência de sangramento uterino anormal, comportamento de busca por cuidados e a parcela de pacientes elegíveis que migram para a ablação minimamente invasiva. Esses conjuntos de demanda são então convertidos em receitas de dispositivos utilizando médias de dispositivos por procedimento, premissas de ciclo de substituição e reutilização, e faixas de preço típicas por ambiente de cuidado.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como a consolidação de receitas de um conjunto amostrado de fornecedores, a verificação do feedback do canal sobre volumes unitários e a validação do movimento típico do preço médio de venda ao longo do tempo. Os insumos que tendem a mover mais o modelo incluem a penetração de procedimentos em consultório, as tendências de substituição da histerectomia, a estabilidade do reembolso e da codificação, o mix de dispositivos por plataforma de energia e o timing de adoção regional para novas indicações ou atualizações de rotulagem. Quando os detalhes em nível de empresa estão incompletos, as lacunas são tratadas usando proxies de pares dentro da mesma classe de dispositivo, e então verificadas novamente em relação aos sinais de demanda regional.
Para as previsões, utilizamos análise de cenários apoiada por uma visão de regressão multivariada simples, tratando o crescimento do conjunto de procedimentos e a mudança de ambiente como os principais fatores e aplicando a erosão de preços com cautela. As taxas de crescimento finais são então alinhadas ao que os respondentes primários indicam por meio de padrões de pedidos e planejamento de capacidade.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a múltiplos sinais independentes, incluindo tendências de ambiente de procedimentos, atividade de aprovação e volumes unitários implícitos após a aplicação das faixas de preço definidas. Se uma premissa cria um salto anormal em uma região ou classe de dispositivo, ela é sinalizada, reelaborada e revisada novamente antes da aprovação final.
Cada relatório passa por uma revisão analítica em múltiplas etapas para que a matemática, as unidades e as definições permaneçam consistentes entre os capítulos. O modelo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças significativas de rotulagem, alterações no reembolso ou uma mudança relevante no mix de ambientes de procedimentos. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Dispositivos de Ablação Endometrial da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para dispositivos de ablação endometrial nem sempre coincidem porque os itens de receita incluídos, a seleção do ano e a lógica de precificação diferem entre os publicadores. Na prática, grande parte da variação decorre de se os serviços relacionados ao procedimento estão incluídos, de como os componentes reutilizáveis são tratados e da rapidez com que as quedas de preço são aplicadas.
Algumas estimativas externas são amplas e podem misturar a receita de dispositivos com componentes de procedimento e instalação, ou podem assumir um único caminho de preço médio de venda global que não reflete a adoção em consultório. No dimensionamento da Mordor Intelligence, apenas os sistemas de dispositivos de ablação endometrial aprovados e os componentes habilitadores de procedimentos são contabilizados, e as ferramentas eletrocirúrgicas gerais que não são rotuladas para ablação endometrial são excluídas, de modo que o total permaneça vinculado ao verdadeiro conjunto de demanda de dispositivos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,20 bilhões de USD (2025) | |
| Publicador Global de Pesquisa A | 1,32 bilhões de USD (2025) | Utiliza um ano base diferente e aplica precificação de curto prazo mais elevada, e o escopo pode ser interpretado para incluir um conjunto mais amplo de ofertas relacionadas à ablação além dos sistemas de dispositivos e seus componentes diretos. |
| Publicador Global de Pesquisa B | 1,25 bilhões de USD (2024) | Reportado para um ano e janela de crescimento diferentes, e a taxonomia de produtos pode agrupar categorias de forma diferente, o que pode deslocar os totais quando o mix regional e a adoção em ambiente de consultório não são modelados separadamente. |
Em conjunto, a tabela mostra que o alinhamento de anos e o tratamento do escopo explicam a maior parte da variância, mais do que qualquer premissa de crescimento isolada. Ao manter os insumos rastreáveis aos sinais do conjunto de procedimentos e às faixas de preço realistas por ambiente de cuidado, produzimos um tamanho de mercado mais fácil de reproduzir e atualizar de forma consistente.
Principais Questões Respondidas no Relatório
O que está a impulsionar o crescimento atual do mercado de dispositivos de ablação endometrial?
A prevalência crescente de sangramento uterino anormal, o reembolso em expansão para procedimentos em ambiente de consultório e a imagiologia guiada por IA que melhora a precisão são os principais catalisadores de crescimento.
Qual é a tecnologia de dispositivo que cresce mais rapidamente até 2031?
Os sistemas não térmicos — como as plataformas de crioablação e laser — deverão expandir a uma CAGR de 9,12%, superando as modalidades térmicas.
Por que razão os centros cirúrgicos ambulatoriais são importantes para a adoção futura do mercado?
Os CCA oferecem poupanças de custos próximas de USD 1.500 por caso, tempos de recuperação mais curtos e elevada satisfação dos pacientes, tornando-os o segmento de utilizador final de crescimento mais rápido a uma CAGR de 10,05%.
Como estão os regulamentos a afetar os prazos de lançamento de produtos?
As regras globais divergentes e a nova orientação da FDA sobre efeitos térmicos aumentam os requisitos de dados, prolongando os prazos de aprovação e elevando os custos de conformidade, especialmente para plataformas inovadoras.
Qual região geográfica contribuirá mais para a receita adicional até 2031?
A Ásia-Pacífico, com previsão de crescimento a um CAGR de 8,90%, adicionará a maior parcela de receita incremental à medida que o acesso à saúde e a renda disponível aumentam.