
Earbuds Marktgröße und -Marktanteil
Earbuds Marktanalyse von Mordor Intelligence
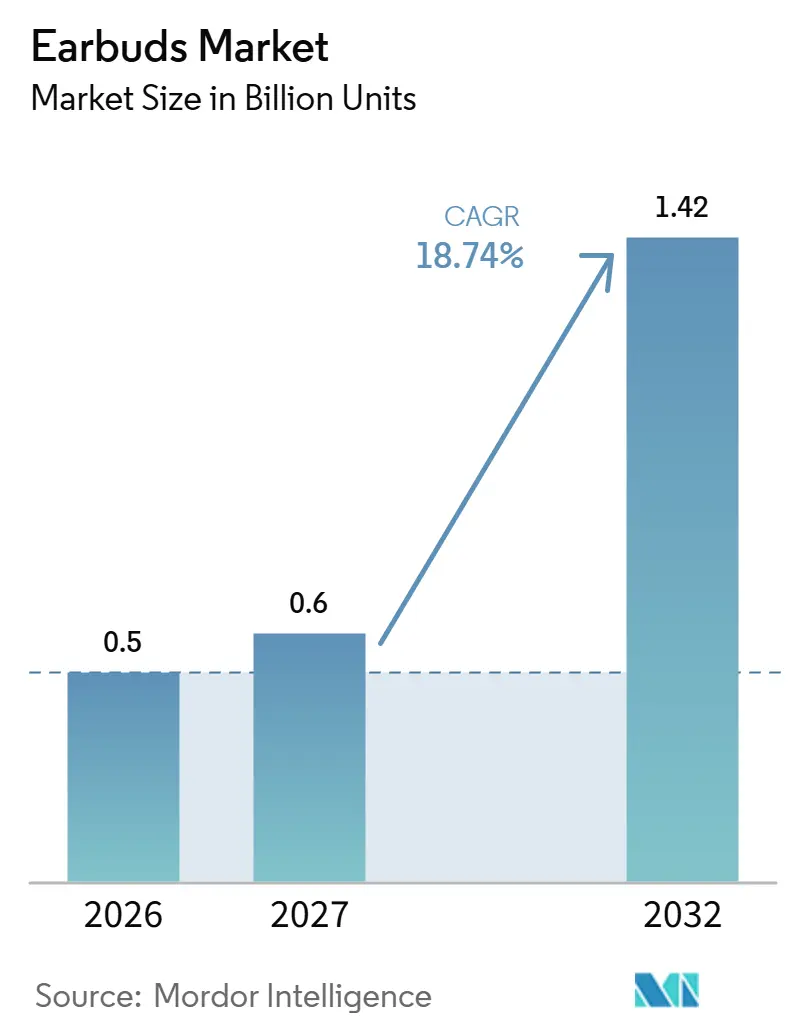
Die Earbuds-Marktgröße wird für 2026 auf 0,5 Milliarden Einheiten geschätzt und für 2027 auf 0,6 Milliarden Einheiten prognostiziert, mit einem Anstieg auf 1,42 Milliarden Einheiten bis 2032, was einem CAGR von 18,74 % von 2027 bis 2032 entspricht.
Ein wachsendes mobiles Internetpublikum und das Hören beim Sport schaffen persönliche Audioanwendungsfälle, während erschwingliche Geräuschunterdrückung verbesserte Funktionalität in Indien zugänglich macht. Anbieter reagieren mit kabellosen Produkten, die Hören und zusätzliche Funktionen durch unterstützte Hardware und Software kombinieren. Der kommerzielle Nutzen hängt von einem angenehmen Tragekomfort und einer nützlichen Anwendung ab, während Compliance-Anforderungen und länderspezifische Verkaufsabgaben zusätzliche Ausführungsanforderungen schaffen. Der Wettbewerb dreht sich daher darum, erschwingliche, nutzbare Leistung über die gesamte Hörsitzung hinweg und den Weg zu liefern, über den das Gerät seinen Käufer erreicht.
Wichtigste Erkenntnisse des Berichts
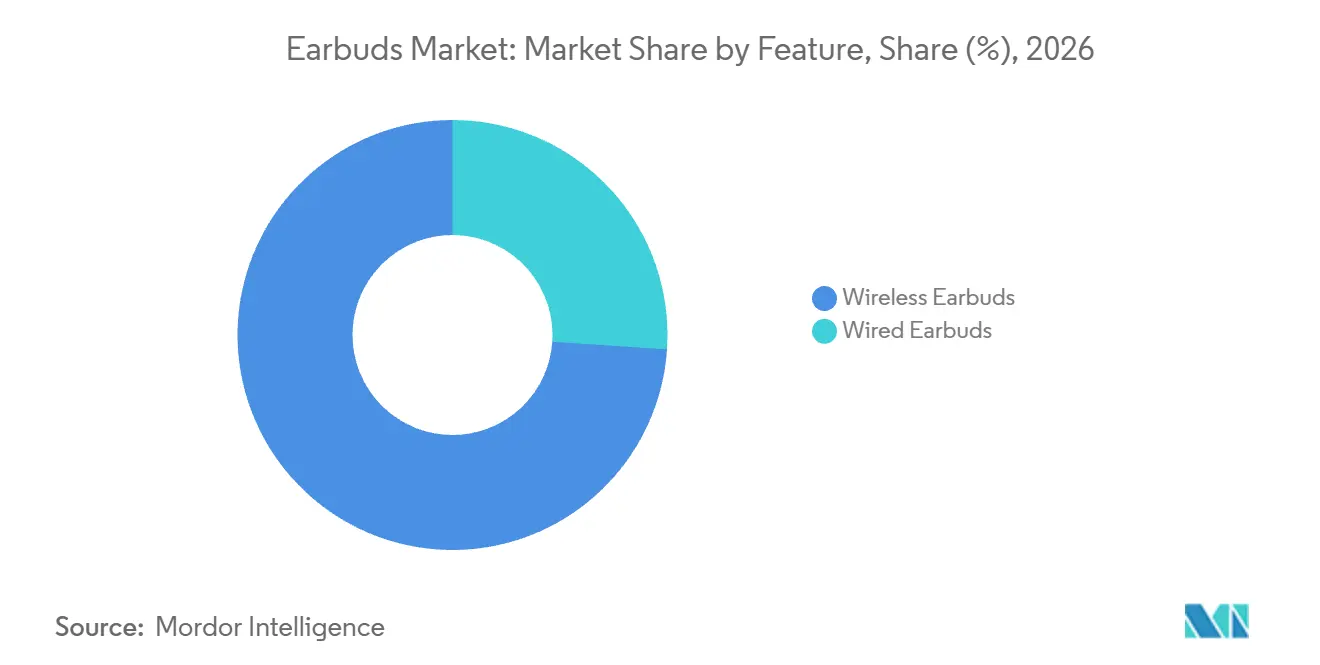
- Nach Funktion hielten kabellose Earbuds im Jahr 2026 einen Earbuds-Marktanteil von 73,93 % und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 19,35 % von 2027 bis 2032.
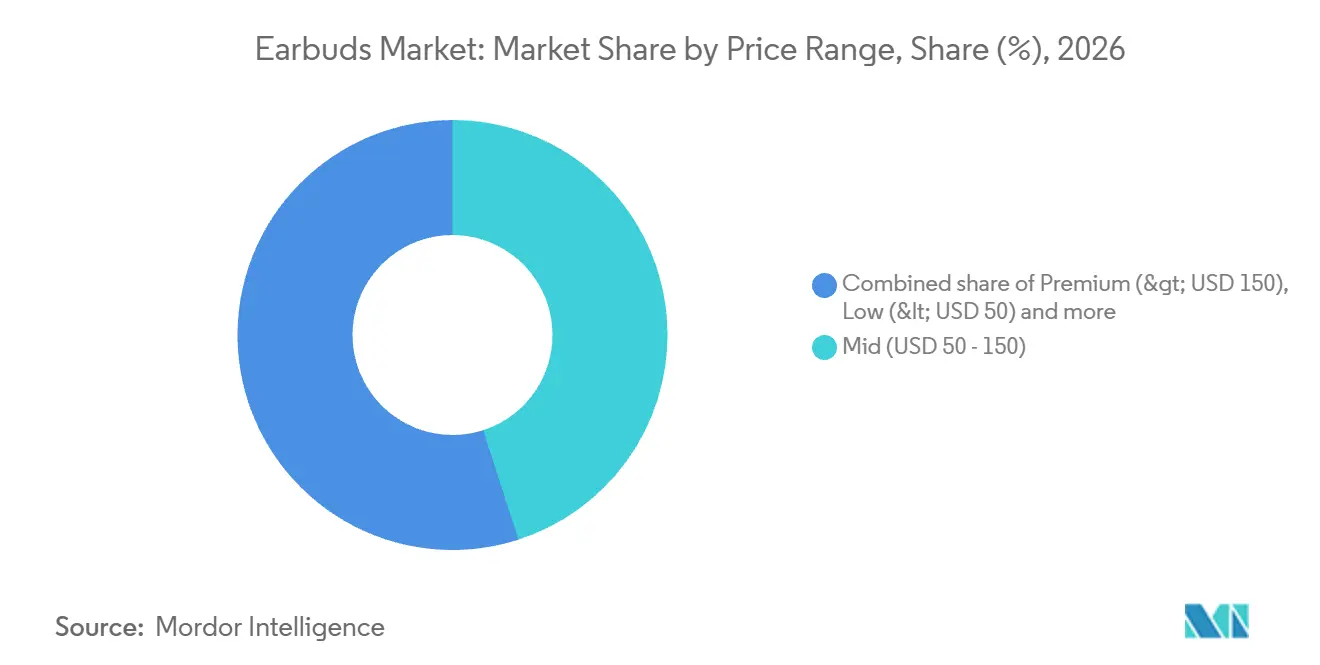
- Bei den Preisklassen führten mittelpreisige Earbuds mit einem Anteil von 45,04 % an der Earbuds-Marktgröße im Jahr 2026, während Earbuds unter 50 USD voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 20,75 % von 2027 bis 2032.
- Bei den Vertriebskanälen führte der Online-Kanal mit 59,05 % der Lieferungen im Jahr 2026, während der Offline-Kanal voraussichtlich das am schnellsten wachsende Segment sein wird, mit einem CAGR von 18,89 % von 2027 bis 2032.
- Die Anwendungsnachfrage wurde von Musik und allgemeiner Verbraucherunterhaltung mit 40,74 % der Lieferungen im Jahr 2026 angeführt, während das Fitness- und Sportsegment voraussichtlich am schnellsten wachsen wird, mit einem CAGR von 19 % von 2027 bis 2032.
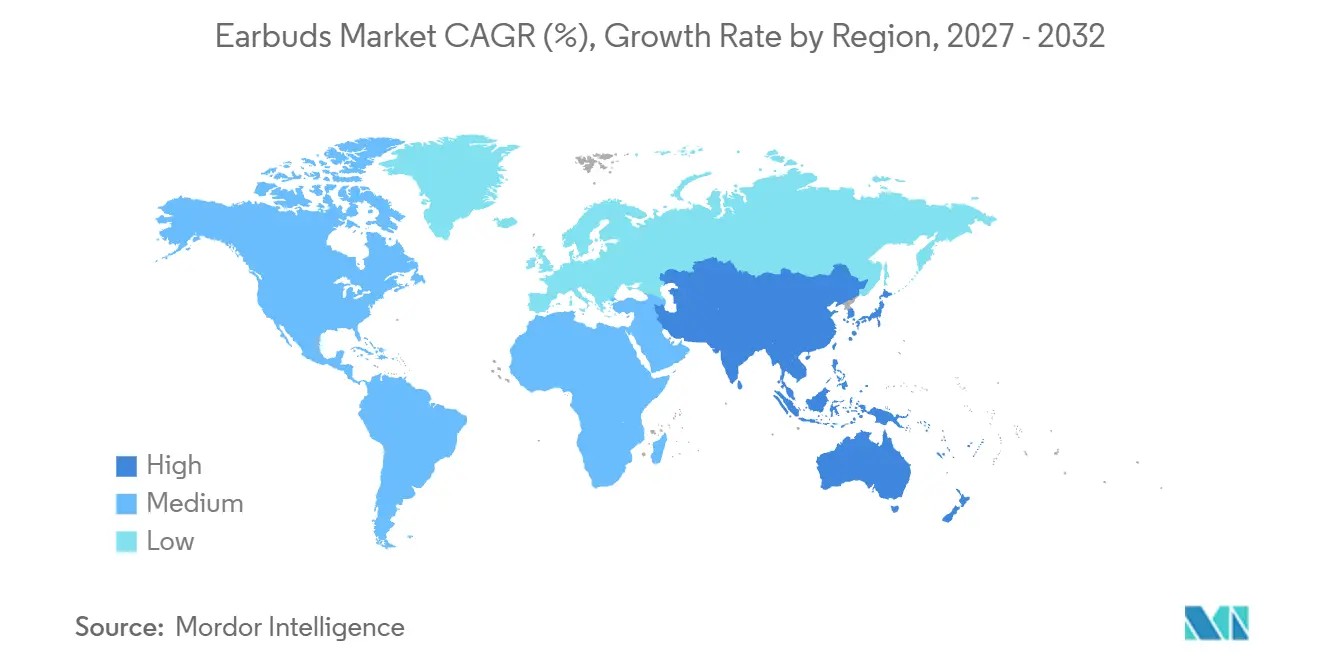
- Geografisch entfiel auf Asien-Pazifik ein Anteil von 36,95 % der Lieferungen im Jahr 2026, und die Region wird voraussichtlich am schnellsten wachsen, mit einem CAGR von 19,05 % von 2027 bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende fitnessorientierte Audiokonsumption | +6% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kürzere Austauschzyklen für kabelgebundene Ohrhörer | +4.5% | Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Smartphone- und 5G-Durchdringung | +5.5% | Vereinigtes Königreich, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Filterung von Premium-Funktionen in Einstiegspreissegmente | +6% | Indiens Verbrauchermärkte | Kurzfristig (≤ 2 Jahre) |
| Regionale Rückverlagerung von Batterie-Komponenten im asiatisch-pazifischen Raum | +1% | Industriegebiet Sohna in Indien | Mittelfristig (2–4 Jahre) |
| Unternehmensadoption für hybride Arbeitsaudio-Anwendungen | +0.5% | Benelux-Unternehmensstandorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender fitnessbezogener Audiokonsum
Sport schafft einen eigenständigen Höranlass, da ein Audioprodukt während körperlicher Aktivität nutzbar bleiben muss. Die Laufumfrage 2026 von Runner's World ergab, dass 52,5 % von mehr als 5.600 Läufern beim Laufen gelegentlich Audio hörten. Innerhalb dieses befragten Publikums schafft die Audionutzung einen Anlass, Earbuds im Zusammenhang mit einer etablierten Laufgewohnheit in Betracht zu ziehen. Die Aufgabe des Anbieters besteht darin, das Hörerlebnis während der Bewegung funktionsfähig zu machen und dem Produkt einen Zweck über eine stationäre Unterhaltungssitzung hinaus zu geben. Dies unterstützt ein anwendungsspezifisches Angebot, selbst wenn der Läufer bereits eine andere Möglichkeit zum Hören hat. Die 47,5 %, die ohne Audio liefen, begrenzen den unmittelbar adressierbaren Höranlass auf die befragten Läufer, die bereits Audio nutzen.
Kürzere Ersatzzyklen für kabelgebundene Ohrhörer
Ein kabelgebundenes Gerät, das seine Audioverbindung verliert, kann einen Ersatz erfordern, selbst wenn der Hörer keinen Bedarf an zusätzlichen Funktionen hat. Für diesen Käufer kabelgebundener Ohrhörer machen Kabel und Stecker die Kontinuität des Hörens zu einem physischen Verbindungsproblem. Der Ersatz des Geräts kann die Verbindung wiederherstellen, ohne einen Wechsel zu einem kabellosen Format oder dessen Laderoutine zu erfordern. Wenn diese Unterbrechung früher eintritt, rückt der nächste Kauf innerhalb einer bestehenden Hörgewohnheit vor und erhöht die Ersatznachfrage, anstatt eine neue Anwendung zu schaffen. Der Käufer steht dann vor einer früheren Geldausgabe, um denselben Hörnutzen wiederherzustellen, was die Verbindungszuverlässigkeit zu einem Teil der effektiven Kosten des Verbleibens bei kabelgebundenen Ohrhörern macht.
Smartphone- und 5G-Durchdringung als Wachstumstreiber
Die GSMA berichtete, dass Ende 2025 4,6 Milliarden Menschen, also 56 % der Weltbevölkerung, ihr eigenes Smartphone für den mobilen Internetzugang nutzten. Die Nutzerbasis wuchs im Jahr 2025 um etwa 200 Millionen, verglichen mit einem Anstieg von 250 Millionen im Jahr 2024. Die Internationale Fernmeldeunion (ITU) schätzte, dass die 5G-Abdeckung im Jahr 2025 55 % der Weltbevölkerung erreichte.[1] In der Ofcom-Umfrage 2026 hörten 41 % der britischen Erwachsenen ab 16 Jahren wöchentlich gespeicherte digitale Musik, wobei ein Smartphone als Beispiel genannt wurde. Das Smartphone-Publikum liefert die potenzielle Nutzerbasis, während die Nutzung gespeicherter Musik einen konkreten Höranlass bietet. Langsamere jährliche Zuwächse machen die Publikumserweiterung zu einem schwächeren Nachfragemechanismus und erhöhen die Relevanz von Hörprodukten, die sich an bereits verbundene Personen richten.
Premium-Funktionen filtern in niedrige Preissegmente
Ein niedriger Einstiegspreis kann die Nachfrage ausweiten, wenn er auch eine bedeutende Verbesserung der Hörfunktionalität bietet. realme brachte die Buds T500 Pro im April 2026 in Indien zu einem Preis von INR 2.799 (29,97 USD) auf den Markt. Digit beschrieb die adaptive aktive Geräuschunterdrückung (ANC) von 50 dB als stärker als viele Produkte in derselben Preisklasse. Die Earbuds boten außerdem Unterstützung für den LHDC-5.0-Audio-Codec, dessen potenzieller Detailnutzen vom unterstützten Gerät des Nutzers abhing. Diese Kombination gibt preissensiblen Käufern einen Grund, ein funktionales Upgrade in Betracht zu ziehen, ohne in eine höhere Preisklasse zu wechseln. Der gemeldete Einführungspreis setzt einen Benchmark von 29,97 USD für diese ANC-Spezifikation und verschärft den Vergleich mit teureren Angeboten zur Geräuschunterdrückung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Ergonomische Grenzen beim langen Tragen | -2% | Region Qassim in Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Verschärfung der Compliance-Anforderungen im Bereich Hörgesundheit | -1.5% | Frankreichs Verbraucheraudiomarkt | Mittelfristig (2–4 Jahre) |
| Zufluss gefälschter Billigprodukte | -1% | Vereinigtes Königreich und Indien | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Seltenerdmagnet-Versorgung | -0.5% | Kongara Kalan in Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ergonomische Grenzen beim langen Tragen
Lange Hörsitzungen machen die physische Verträglichkeit zu einem Teil der nutzbaren Leistung. Eine Studie, die von August 2023 bis Februar 2024 in Qassim, Saudi-Arabien, durchgeführt wurde, dokumentierte Ohrenschmerzen und Juckreiz, die die Teilnehmer auf den langfristigen Gebrauch von Ohrhörern zurückführten. Für einen Earbud-Anbieter ist diese Art von Tragebeschränkung relevant, da der Wert des Produkts davon abhängt, die beabsichtigte Hörsitzung abzuschließen. Ein Nutzer, der das Gerät nicht für eine vollständige Sitzung tragen kann, erhält weniger nutzbare Leistung, selbst wenn die akustischen Funktionen die beabsichtigte Anforderung erfüllen. Eine alleinige Verbesserung der Audiofähigkeit kann das kommerzielle Problem daher nicht lösen. Die effektive Kundenbasis des Designs hängt von der Hördauer ab, die es komfortabel bedienen kann.
Verschärfung der Compliance-Anforderungen im Bereich Hörgesundheit
Die französischen Vorschriften von 2013, wie sie vom Gesundheitsministerium im Jahr 2015 beschrieben wurden, legen eine Ausgangsbegrenzung von 100 dB(A) für tragbare Hörgeräte und separat verkaufte Ohrhörer fest. Die Nutzung über 85 dB(A) erfordert ein Signal und eine Bestätigung des Nutzers, und tragbare Geräte, die über diesem Pegel verwendet werden, erfordern eine Warnung. Für einen Earbud-Anbieter, der Frankreich bedient, schränken die Obergrenze und die Bestätigungsanforderung ein, wie Hörleistung angeboten werden kann. Dies platziert die Einschränkung in der Design-bis-Verkaufs-Phase, wo zusätzliche Compliance-Arbeit den Nutzen einer technischen Verbesserung verzögern kann. Wenn Lautstärkeregler oder Warninformationen überarbeitet werden müssen, muss der Anbieter diese Arbeit abschließen, bevor er die betroffene Konfiguration vermarktet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktion:
Kabellose Skalierung unterstützt zusätzliche FunktionenKabellose Earbuds waren das größte Segment mit 73,93 % der Lieferungen im Jahr 2026 und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 19,35 % von 2027 bis 2032. Xiaomi Corp. berichtete, dass seine True-Wireless-Stereo-Earbuds (TWS) laut Omdia im Jahr 2025 weltweit auf Platz 2 rangierten. Diese Position veranschaulicht, wie ein kabelloser Anbieter eine wettbewerbsfähige Lieferbasis innerhalb einer definierten Produktfamilie aufbauen kann. Für eine kabellose Marke macht die etablierte Lieferskala die Differenzierung innerhalb des Formats folgenreicher als die Erklärung des Formats selbst.
Das Wachstum innerhalb dieser etablierten Basis gibt Anbietern eine andere kommerzielle Aufgabe als die bloße Etablierung des Formats. Xiaomis globale TWS-Earbud-Lieferungen wuchsen laut Omdia, zitiert in seinen Jahresergebnissen, im Jahr 2025 um 32,3 % im Jahresvergleich. Apple machte AirPods Pro 3 am 19. September 2025 verfügbar, mit Herzfrequenzmessung und Tracking für mehr als 50 Trainingsarten über die Fitness-App auf dem iPhone. Dies erweitert die Funktionen, die ein kabelloses Gerät erfüllen kann, sodass ein potenzielles Upgrade Audio mit einer unterstützten Trainingsfunktion kombiniert. Ein Anbieter kann durch diese Kombination um zusätzliche Nutzung konkurrieren, während der Käufer den zusätzlichen Nutzen durch die unterstützte App-Gerät-Kopplung erhält.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Preisklasse:
Funktionskombinationen verankern das mittlere SegmentMittelpreisige Earbuds repräsentierten im Jahr 2026 einen Earbuds-Marktanteil von 45,04 %. Dieses größte Segment gibt Käufern Raum für eine konkrete Kombination von Audiofunktionen innerhalb des angegebenen Ausgabenrahmens. Am 27. Oktober 2025 kündigte EarFun Air Pro 4+ Earbuds zu einem Preis von 99,99 USD an und beschrieb sie als die ersten Hi-Res-zertifizierten Dual-Treiber-adaptiven Hybrid-ANC-Earbuds zu diesem Preispunkt. EarFun gab an, dass sie beim Start über seine Website und den offiziellen Amazon-Store erhältlich waren. Die kommerzielle Unterscheidung ist das kombinierte Funktionspaket innerhalb eines definierten Ausgabenrahmens, was einem Anbieter eine spezifische Grundlage für die Differenzierung über einen niedrigeren Preis hinaus bietet.
Earbuds unter 50 USD werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 20,75 % von 2027 bis 2032. Omdia berichtete, dass die globalen Lieferungen offener kabelloser Stereo-Produkte mit einem Preis unter 50 USD im zweiten Quartal 2026 um 323 % im Jahresvergleich wuchsen, wobei Sanag, Baseus und Dongguan Hele Electronics Co. Ltd. (QCY) zu den Anbietern gehörten. Dieser Anstieg zeigt, dass sich Liefervolumen am niedrigsten Preispunkt bildet, wo jedes Gerät seinen Kernhörwert für einen geringen Aufwand liefern muss. Für einen Erstkäufer kann der niedrigere Preis den Einstieg erleichtern, während ein Ersatzkäufer die Nutzung wiederherstellen kann, ohne zu einem teureren Gerät zu wechseln. Für Anbieter, die dieses Segment bedienen, macht die wachsende Teilmenge offener kabelloser Stereo-Produkte erschwingliche Komplettgeräte zu einem konkreten Weg zum Liefervolumen.

Nach Vertriebskanal:
Online-Reichweite koexistiert mit EinzelhandelsexpansionDer Online-Verkauf machte im Jahr 2026 einen Anteil von 59,05 % an der Earbuds-Marktgröße aus. Der kommerzielle Mechanismus des größten Segments kombiniert Drittanbieter-Marktplätze mit direkten Markenwebsites, wie am Beispiel des indischen Geschäfts von Imagine Marketing veranschaulicht. Im Geschäftsjahr 2025 generierten Online-Kanäle 70,55 % des Produktumsatzes des Unternehmens in den Bereichen Audio, Wearables und Ladegeräte. Ein Marktplatz-Weg ermöglicht es der Marke, einen Plattformkäufer zu bedienen, während die direkte Website einen separaten Marken-Verkaufspunkt bietet. Die Koordination beider Wege ermöglicht es einer Marke, die Marktplatznachfrage zu bedienen und gleichzeitig eine direkte Kundenbeziehung über den eigenen Online-Shop aufzubauen.
Der Offline-Kanal wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 18,89 % von 2027 bis 2032. Zum 30. Juni 2025 erreichte das breite Produktportfolio von Imagine Marketing über 12.000 Drittanbieter-Einzelhändler in 25 indischen Bundesstaaten und 5 Unionsterritorien über 112 Distributoren. Der Offline-Kanal trug im Geschäftsjahr 2025 auch 29,45 % des Unternehmensprodukterlöses bei, verglichen mit 27,69 % im Geschäftsjahr 2023. Ein Earbud-Anbieter kann diese Art von Distributor- und Einzelhandelsreichweite nutzen, um lokale Kunden über physische Verkaufspunkte zu bedienen, wobei die Netzabdeckung das kommerzielle Kapital darstellt und nicht das Eigentum an jedem Outlet.
Nach Anwendung:
Musikwiedergabe und Sport bedienen unterschiedliche BedürfnisseMusik und allgemeine Verbraucherunterhaltung war das größte Segment und machte 40,74 % der Earbud-Lieferungen im Jahr 2026 aus. Spotifys Co-CEO sagte im Mai 2026, dass der Dienst weltweit fast zwei Drittel der Premium-Musikstreams ausmachte. Der Höranlass wird von einem Inhaltsdienst geliefert, während ein Earbud das physische Wiedergabeerlebnis bietet. Für einen Anbieter bedeutet die Bedienung dieses Publikums, einen Hardware-Kauf mit Musik zu verbinden, die Käufer über einen separaten Dienst auswählen. Das legt den kommerziellen Schwerpunkt auf das Hörerlebnis am Ohr und gibt dem Gerät eine Rolle, die über den bloßen Zugang zu den Inhalten hinausgeht.
Die Fitness- und Sportanwendung wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 19 % von 2027 bis 2032. Apple Japan bot Beats' Powerbeats Pro 2 kabellose Earbuds ab dem 12. Februar 2025 zur Bestellung in Japan an, vor dem Verkaufsstart am 13. Februar, mit Herzfrequenzüberwachung beim Training. Herzfrequenzdaten waren über kompatible Apps verfügbar, wobei Nike Run Club, Slopes und YaoYao für Japan beim Verkaufsstart aufgeführt wurden. Dies macht die unterstützte App-Verbindung zu einem Teil des Trainingsangebots, da die Sensorfunktion einen Weg zum Nutzer benötigt. Während des Sports ist der zusätzliche Grund für die Wahl des Geräts die Herzfrequenzinformation innerhalb dieser unterstützten Trainingssitzung.
Geografische Analyse
Earbuds-Markt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 36,95 % an der Earbuds-Marktgröße und wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 19,05 % von 2027 bis 2032. Xiaomi berichtete, dass seine TWS-Earbud-Lieferungen laut Omdia im ersten Halbjahr 2026 auf dem chinesischen Festland auf Platz 2 rangierten. Omdia bezeichnete das chinesische Festland als den weltweit größten TWS-Markt, obwohl seine Lieferungen im zweiten Quartal 2026 um 9,5 % im Jahresvergleich zurückgingen, da der Elektronikstimuluseffekt nachließ und ein Teil der Ersatznachfrage in das Jahr 2025 verlagert wurde. In Indien tätigte Optiemus Electronics, die Fertigungstochter von Optiemus Infracom, am 28. Juli 2025 seine erste Lieferung von realme T200 Lite TWS Earbuds. Die lokale Fertigung bietet eine angebotsseitige Grundlage für den regionalen Wachstumsausblick, die sich von der jüngsten Schwäche der Ersatznachfrage in China unterscheidet.
Nordamerikas institutionelle Hörmöglichkeit umfasst die Kitchener Public Library in Kanada, die zu den frühen Partnern von Canadian Hearing Services gehörte, die in Auracast-Barrierefreiheitssysteme investierten. Dieses institutionelle Modell trennt die Investition des Veranstaltungsorts in das Übertragungssystem von dem Empfangsgerät des Besuchers, bei dem es sich um kompatible Earbuds, Hörgeräte oder ein Smartphone handeln kann. In Europa identifizierte die Bundesnetzagentur im Jahr 2025 1.266 Arten nicht konformer Geräte, die online angeboten wurden, und benachrichtigte Verkaufsplattformen, die die Angebote entfernten. Die Nutzung einer deutschen Plattform durch einen Earbud-Verkäufer hat daher eine kommerzielle Abhängigkeit davon, die geltenden Gerätevorschriften einzuhalten und ein konformes Angebot aufrechtzuerhalten.
Brasilianische E-Commerce-Anbieter müssen wirksame Widerrufsmethoden offenlegen und das Vertragsinstrument als Widerrufsweg ermöglichen. Saudische Verbraucher können Käufe widerrufen, die mehr als 15 Tage nach dem Vertrags- oder vereinbarten Datum verzögert sind, sofern keine Verlängerung vereinbart wurde oder höhere Gewalt vorliegt. Vorbehaltlich gesetzlicher Ausnahmen können südafrikanische Käufer elektronisch abgeschlossene Warentransaktionen innerhalb von 7 Tagen nach Erhalt ohne Angabe von Gründen oder Strafe stornieren, wobei nur die direkten Rücksendekosten zu tragen sind und Vorauszahlungen innerhalb von 30 Tagen nach der Stornierung erstattet werden. Omdia berichtete, dass TWS-Anbieter, darunter Xiaomi und Huawei, im ersten Quartal 2025 die Expansion in Lateinamerika, Mittel- und Osteuropa sowie Afrika durch Kosten-Leistungs-Angebote, lokalisierte Betriebe, stärkere Markenpräsenz, Kundendienst-Netzwerke und Kanalstrategien verfolgten. Lokale Liefer- und Rückgabepflichten machen diese Kanalstrategien kommerziell bedeutsam über die anfängliche Listung hinaus.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Herstellers kabelloser Earbuds, der konforme Produkte auf den Markt bringt. Der kommerzielle Kompromiss betrifft Produktdesignverpflichtungen, Vorabmarktzulassung und Verantwortung innerhalb des Vertriebskanals. In Brasilien machte Anatels Regelung von 2025 Online-Marktplätze und digitale Plattformen gemeinsam mit Verkäufern für den Verkauf von Telekommunikationsprodukten, die Offenlegung von Homologierungscodes und Regularitätsprüfungen verantwortlich, einschließlich Plattformen, die nur Werbung schalten.[3] Diese gemeinsame Pflicht macht die Kanalausführung zu einem Teil des Produktkonformitätsangebots.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Federal Communications Commission | Anatel | Bundesnetzagentur | Ministerium für Industrie und Informationstechnologie | Kommission für Kommunikation, Weltraum und Technologie | Independent Communications Authority of South Africa |
| Wesentliche Instrumente oder Ausrichtung | 47 CFR 15.201, vorbehaltlich Ausnahmen, und bedingtes Verbot von Komponenten der Covered List, wirksam ab 13. Oktober 2026 | Resolution 715/2019 in der durch Resolution 780/2025 geänderten Fassung | USB-C- und Ladegerät-Wahlregeln für kabelgebunden ladefähige Earbuds und deren Ladecases | MIIT-Modellgenehmigung für erfasste Funksender, vorbehaltlich bestimmter Ausnahmen | Gerätegenehmigungsanforderungen gemäß Telekommunikations- und IT-Verordnung | Typgenehmigung und Registrierungsleitfaden für Geräteanbieter, vorbehaltlich Ausnahmen |
| Kommerzielle Auswirkung | Zertifizierung vor der Vermarktung sowie ein Verbot von logikbehafteten Komponenten von Unternehmen der Covered List, wenn das fertige Gerät verboten wäre, wenn es von diesem Hersteller produziert würde | Anwendbare Bluetooth-Produkte erfordern vor dem Verkauf eine Homologierung | Qualifizierende Earbuds benötigen USB-C und eine Option zum Kauf ohne Ladegerät | Erfasste Bluetooth-Sender erfordern eine Modellgenehmigung; F/G-Niedrigleistungsausnahmen decken Bluetooth nicht automatisch ab | Genehmigung und CST-zugelassene Labortests auf Kosten des Antragstellers | Anbieterregistrierung und Typgenehmigungszertifikate sind auf in Südafrika registrierte Unternehmen beschränkt |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die Vorabmarktzulassung unterstützt die Bewertung Mittel für die Vereinigten Staaten, China und Saudi-Arabien, und die US-Komponentenbeschränkung, die am 13. Oktober 2026 wirksam wird, unterstützt die Bewertung Verschärfung. Chinas 2,4-GHz-Bluetooth-Sender folgen der Modellgenehmigung, sofern keine andere spezifizierte Ausnahme gilt, wobei der abgeschlossene Übergang vom 15. Oktober 2023 und Saudi-Arabiens antragstellerfinanzierte CST-zugelassene Tests die Bewertung Keine Änderung unterstützen. Deutschlands Bewertung Mittel spiegelt USB-C- und Ladegerät-Wahlpflichten wider, wobei der Bericht der Kommission vom 28. Dezember 2026 Änderungen erwägt, anstatt Kabelanforderungen aufzuerlegen, während Brasiliens Bewertung Mittel und Kontinuität seine abgeschlossene Rahmenüberprüfung von 2025 widerspiegeln. Südafrikas Bewertung Mittel spiegelt seine Anforderung an südafrikanische Antragsteller wider, und sein ausstehender Konformitätsbewertungsrahmen erfordert eine spätere Inkrafttretungsbekanntmachung, was die Kontinuität im operativen Typgenehmigungsweg unterstützt, während dieser Übergang erwogen wird.
Wertschöpfungskettenstufen
Der Vergleich trennt Komponentenversorgung, Geräteentwicklung und -fertigung sowie Markenvertrieb danach, wie jeder Teilnehmer Einnahmen erzielt. Goertek liefert Präzisionskomponenten und intelligente Hardware und bietet Forschungs- und Fertigungsdienstleistungen in Geschäftsbereichen an, die intelligentes Audio umfassen. Diese Rollen schaffen unterschiedliche Wertquellen, da die Lieferung einer Komponente und die Bereitstellung eines fertigen Geräts unterschiedliche Anforderungen an Technik und Fertigung stellen. Apples direkter Online-Verkauf und der separate autorisierte Wiederverkäuferkanal in Lateinamerika und der Karibik veranschaulichen den nachgelagerten Weg, vorbehaltlich lokaler Verfügbarkeit.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Komponentenentwicklung und -versorgung | Präzisionskomponentenlieferanten wie Goertek | Komponentenverkäufe und Ingenieurdienstleistungen | Abstimmung der Komponentenspezifikationen auf das Gerätedesign | Komponenten gegen die beabsichtigten Geräteanforderungen qualifizieren |
| Geräteentwicklung und -fertigung | Anbieter von intelligenter Audio-Hardware und Fertigungsdienstleistungen wie Goertek | Hardware-Verkäufe sowie Forschungs- und Fertigungsgebühren | Koordination des Gerätedesigns mit wiederholbarer Produktion | Ingenieurprüfungen mit der Fertigungsqualifizierung integrieren |
| Markenvertrieb | Direkte Online-Earbud-Verkäufer wie Apple | Fertigproduktverkäufe | Länderspezifische Produktverfügbarkeit | Das angebotene Sortiment mit der lokalen Verfügbarkeit abstimmen |
| Quelle: Mordor Intelligence | ||||
Apple gibt an, dass etablierte AirPods-5-Endmontagelieferantenstandorte, definiert als Lieferanten seit mehr als einem Jahr, von UL als Erfüllung des Zero-Waste-Standards verifiziert werden. Die UL-2799-Silber-Auszeichnung erfordert eine Umleitung von mindestens 90 % durch andere Methoden als Abfall-zu-Energie. Die Verifizierung dokumentiert daher eine Praxis an langjährigen Montagestandorten und keine einheitliche Betriebsbedingung im gesamten Lieferantennetzwerk.
Wettbewerbslandschaft
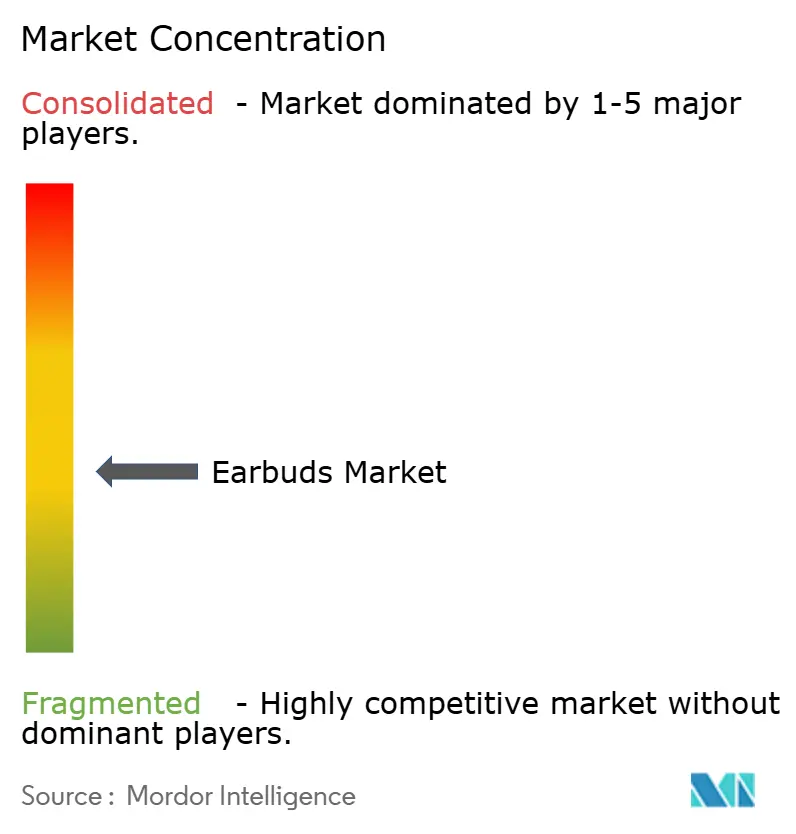
Das Wettbewerbsfeld ist mäßig fragmentiert über große Markenanbieter hinweg, mit nationalen Positionen neben globalen TWS-Wettbewerbern. Zu den wichtigsten Akteuren gehören Apple Inc., Xiaomi Corp., BBK Electronics Corp. Ltd., Samsung Electronics Co. Ltd. und Imagine Marketing Ltd. (boAt). Apple kündigte AirPods 5, ein Open-Ear-Modell mit aktiver Geräuschunterdrückung, am 9. September 2026 an und erklärte, dass die Verfügbarkeit in Geschäften ab dem 18. September in den Vereinigten Staaten und mehr als 65 anderen Ländern und Regionen beginnen würde. Die boAt-Marke von Imagine Marketing verkauft beispielsweise persönliche Audiogeräte in Indien. Apples Open-Ear-Geräuschunterdrückungsangebot und boAts indisches Persönlichkeits-Audio-Franchise veranschaulichen unterschiedliche Produkt- und geografische Wege in die Nachfrage nach Fertiggeräten.
Imagine Marketing berichtete, dass boAt im Geschäftsjahr 2025 unter Indiens Marken-Persönlichkeits-Audio-Unternehmen an erster Stelle rangierte, mit einem Wertanteil von 26 % und einem Volumenanteil von 34 %, unter Berufung auf Redseer. Diese Kategorie umfasste TWS, kabellose Ohrhörer und Kopfhörer sowie kabelgebundene Kopfhörer und Ohrhörer. Samsung Electronics stellte Galaxy Buds4 und Buds4 Pro am 26. Februar 2026 vor, und das Pro-Modell fügt einen breiteren Tieftöner, verbesserte ANC und einen verbesserten adaptiven Equalizer hinzu. Samsungs Pro-Upgrade konzentriert sich auf Akustik und Geräuschunterdrückung, eine produktbasierte Wettbewerbsgrundlage, die sich von der Liefermengenposition unterscheidet, die boAt in Indien meldet.
Die Wettbewerbsrichtung wird teilweise davon abhängen, ob zusätzliche Funktionen Käufer durch ein Angebot erreichen, dessen Gerät und Software die geltenden Anforderungen erfüllen. Am 5. November 2025 führte Apple die EU-Verzögerung der AirPods Live Translation auf zusätzliche Ingenieurarbeit zurück, die zur Erfüllung der Anforderungen des Digital Markets Act erforderlich war. Apple plante dann die EU-Verfügbarkeit für Dezember 2025. Herausforderer können damit konkurrieren, die Software- und regulatorische Bereitstellung einer nützlichen Funktion abzuschließen, wodurch der Zeitpunkt des betriebsfähigen Angebots zu einem Teil seines Wertes für den Käufer wird. Für einen Earbud mit Softwarefunktionen kann die Compliance-Technik die Wettbewerbsverfügbarkeit ebenso direkt bestimmen wie Design und Fertigung des physischen Geräts.
Marktführer der Earbuds-Branche
-
Apple Inc.
-
Xiaomi Corp.
-
BBK Electronics Corp. Ltd.
-
Samsung Electronics Co. Ltd.
-
Imagine Marketing Ltd. (boAt)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Earbuds-Markt Unternehmen in diesem Bericht
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Xiaomi Corp.
- Imagine Marketing Ltd. (boAt)
- Huawei Device Co. Ltd.
- Sony Corp.
- Bose Corp.
- Skullcandy Inc.
- Edifier International Ltd.
- Dongguan Hele Electronics Co. Ltd. (QCY)
- JLab Audio LLC
- BBK Electronics Corp. Ltd.
- GN Store Nord A/S
- Shokz Holding Ltd.
- Anker Innovations Ltd. (Soundcore)
- Logitech International S.A. (Jaybird)
- Plantronics Inc. (Poly)
- Bowers and Wilkins Group Ltd.
- Sonova Consumer Hearing GmbH (Sennheiser)
- Harman International Industries Inc.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die Nutzung kompatibler Earbuds für das stille Betrachten von Bildschirmen, Führungen und mehrsprachige Konferenzen. Canadian Hearing Services kündigte im Oktober 2025 den Start eines nationalen Auracast-Barrierefreiheits-Audiodienstes in Kanada an, wobei Veranstaltungsort-Zähler- und Lautsprecherübertragungen auf kompatiblen Earbuds, Hörgeräten und Smartphones empfangbar sind.[2] Samsungs Galaxy Buds3 Pro und Xiaomis Redmi Buds 6 unterstützen den Auracast-Empfang. Diese Kombination schafft eine Produktchance im persönlichen Empfang, wobei verschiedene Veranstaltungsortanwendungen die Nutzungsmöglichkeiten erweitern, die ein Käufer aus einem kompatiblen Gerät erhalten könnte.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Earbuds für stille Bildschirm-Audiowiedergabe | Übertragungsempfang ermöglicht persönliches Hören öffentlicher Bildschirme | Zuschauer in Flughäfen, Fitnessstudios und Wartezimmern | Übertragungsauswahl auf kompatiblen Verbraucher-Earbuds klar gestalten | Die ausgewählten Earbuds müssen die Veranstaltungsortübertragung empfangen können | Samsung Electronics Co. Ltd. und Xiaomi Corp. |
| Persönliche Earbuds für Führungen | Auracast unterstützt Führungsaudio auf den eigenen kompatiblen Earbuds der Besucher | Besucher von Museen und Touristenattraktionen | Kompatible Empfänger für den wiederholten Einsatz in verschiedenen Führungsumgebungen positionieren | Der Empfang muss mit dem Führungssystem funktionieren | Samsung Electronics Co. Ltd. und Xiaomi Corp. |
| Earbuds für mehrsprachige Konferenzen | Übertragungsaudio kann die gewünschte Sprache eines Teilnehmers übertragen | Konferenz- und Besprechungsteilnehmer | Auswahl des angebotenen Sprachstroms vereinfachen | Der Veranstaltungsort muss das relevante Sprachaudio bereitstellen | Samsung Electronics Co. Ltd. und Xiaomi Corp. |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist ein Earbud, der seiner gewöhnlichen Hörrolle nützlichen Empfang an öffentlichen Orten hinzufügt. Der Übertragungsempfang ermöglicht es den eigenen kompatiblen Earbuds eines Hörers, als persönlicher Empfänger für diese Veranstaltungsortanwendungen zu dienen. Anbieter können das Empfängerangebot auf Benutzerfreundlichkeit aufbauen, während der Veranstaltungsort den Bildschirm, die Führung oder das Sprachaudio bereitstellt, das diesen Empfang wertvoll macht.
Neueste Industrielle Entwicklungen in Earbuds-Markt
- Sep. 2026: Bose kündigte Ultra Open Earbuds (2. Generation) an, ein Open-Ear-Modell zum Preis von 299 USD, am 17. September, mit Verkauf über Bose.com und ausgewählte Einzelhändler ab dem 1. Oktober.
- Sep. 2026: Apple kündigte AirPods 5, Open-Ear-Earbuds mit aktiver Geräuschunterdrückung, am 9. September an, mit Verfügbarkeit in Geschäften ab dem 18. September in den Vereinigten Staaten und mehr als 65 anderen Ländern und Regionen.
Earbuds-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Earbuds-Markt misst die jährlichen Lieferungen von In-Ear-Audiogeräten, die für das Hören und Telefonieren an Verbraucher und institutionelle Käufer weltweit konzipiert sind. Er zählt jährlich gelieferte fertige Earbud-Geräte, klassifiziert nach Produktfunktion, Preisklasse, Vertriebskanal, Anwendung und Region.
Ausschlüsse aus dem Umfang: Over-Ear- und On-Ear-Kopfhörer, eigenständige Bluetooth-Lautsprecher, Hörgeräte oder klinische In-Ear-Geräte sowie separat verkaufte Ersatzteile oder Zubehör sind ausgeschlossen.
Segmentierungsübersicht
- Nach Merkmal
- Kabelgebundene Earbuds
- Kabellose Earbuds
- Truly Wireless
- Sonstige kabellose Earbuds
- Nach Preisklasse
- Premium (> USD 150)
- Mittelklasse (USD 50–150)
- Einstiegsklasse (< USD 50)
- Nach Vertriebskanal
- Offline
- Online
- Nach Anwendung
- Fitness und Sport
- Gaming und Esports
- Professioneller Einsatz und Büro
- Musik und allgemeine Unterhaltung für Verbraucher
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Forschung etabliert Produkt-, Technologie-, Konnektivitäts- und Nachfragekontext durch Quellen wie die Abdeckungsstatistiken der Internationalen Fernmeldeunion (ITU), die LE-Audio-Materialien der Bluetooth SIG, öffentliche Zolldatenbanken, nationale Kommunikationsregulatoren und begutachtete Studien zu Hören und Gerätenutzung. Diese Quellen helfen Analysten, Veränderungen bei vernetzten Bevölkerungen, technischen Standards, Handelsströmen, anwendbaren Produktvorschriften und Nutzerbedürfnissen zu verfolgen, die Earbud-Lieferungen beeinflussen können.
Jahresberichte von Unternehmen, Investorenpräsentationen, öffentliche Einreichungen und seriöse Presseberichte liefern Hinweise auf Liefermengen, Produkteinführungen, Kanaländerungen und finanziellen Kontext für Gegenprüfungen mit Marktschätzungen. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Earbud-Herstellern, Distributoren, Einzelhändlern und institutionellen Käufern können sekundäre Belege zu Lieferkanälen, Preisbändern, Anwendungsnachfrage und regionalen Unterschieden testen. Analysten nutzen die Erklärungen der Befragten, um die Bedeutung und wahrscheinliche Richtung von Marktindikatoren zu überprüfen, Lücken durch den Vergleich unabhängiger Aufzeichnungen zu schließen und Schätzungen zu triangulieren, wenn Quellen nicht übereinstimmen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittleres Segment: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Fertiggeräte-Lieferungen aus einem Top-down-Marktgesamtwert und verteilt das Volumen auf Funktion, Preis, Kanal, Anwendung und Region anhand von Belegen zu Produktmix, Einzelhandelspreisen, Kanalreichweite, Käufernutzung und regionalen Liefertrends. Smartphone-Zugang und mobile Internetreichweite zeigen das adressierbare vernetzte Publikum an, Fitnessbeteiligung und Arbeitsnachfrage zeigen Nutzungsanlässe an, Produkteinführungspreise und Preissegmentmix informieren Preisbänder, und gemeldete regionale oder unternehmensbezogene Liefertrends helfen, die Veränderungsrichtung zu testen. Analysten können multivariate Regression einsetzen, wenn konsistente historische Indikatoren die Lieferbewegung erklären, und dann Szenarioanalysen verwenden, um verschiedene Adoptions-, Ersatz- und Produktmixpfade bis 2032 abzubilden. Selektive Bottom-up-Prüfungen vergleichen Stichproben-Durchschnittsverkaufspreise mit Kanalvolumina oder aggregieren Lieferbelege von Anbietern und Distributoren. Lücken werden mit dem Top-down-Gesamtwert abgeglichen, wobei nicht zugeordnete Lieferungen oder überlappende Wiederverkäufe einmal gezählt werden. Primärexperten können prüfen, ob Prognosen auf Variablenebene tatsächliche Produkt- und Kanalbedingungen widerspiegeln, und helfen, Belege zu identifizieren, die zur Lösung von Inkonsistenzen erforderlich sind.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren den Marktgesamtwert und die Segmentanteile gegen unabhängige Handels-, Unternehmens-, Kanal- und Technologiesignale, untersuchen dann ungewöhnliche Veränderungen und Quellenabweichungen vor der Freigabe. Ein zweiter Analyst überprüft Quelldefinitionen, Arithmetik und Abstimmungen, und wesentliche Widersprüche lösen eine gezielte Rückkontaktaufnahme mit relevanten Befragten aus. Die Evidenzbasis wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn Einführungen, Regulierung, Versorgungsunterbrechungen oder Kanaländerungen die Liefermuster wesentlich beeinflussen, und in einer neuen Vorablieferungsprüfung erneut geprüft.
Mordor Intelligence's Earbuds-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Der globale Earbuds-Markt misst die jährlichen Lieferungen von In-Ear-Audiogeräten, die für das Hören und Telefonieren an Verbraucher und institutionelle Käufer weltweit konzipiert sind. Das Modell schätzt die globalen jährlichen Fertiggeräte-Lieferungen aus einem Top-down-Marktgesamtwert und verteilt das Volumen auf Funktion, Preis, Kanal, Anwendung und Region anhand von Belegen zu Produktmix, Einzelhandelspreisen, Kanalreichweite, Käufernutzung und regionalen Liefertrends.
Wesentliche Lückentreiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Gegenprüfungen in der gesamten Studie adressiert. Die Evidenzbasis wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn Einführungen, Regulierung, Versorgungsunterbrechungen oder Kanaländerungen die Liefermuster wesentlich beeinflussen, und in einer neuen Vorablieferungsprüfung erneut geprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,6 Milliarden Einheiten (2027) | |
| Globales Beratungsunternehmen A | 357,4 Millionen Einheiten (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 40,4 % unter dem Wert dieses Berichts für 2027 von 0,6 Milliarden Einheiten, 2 Jahre später. Die Schätzung umfasst TWS-Ohrhörer, eine Teilmenge des gesamten Earbuds-Markts. |
| Branchenjournal B | 92,6 Millionen Einheiten (3. Quartal 2025) | Diese Zahl umfasst die globalen TWS-Lieferungen für ein Quartal und nicht die jährlichen Gesamtearbud-Lieferungen. |
Mordor Intelligence knüpft die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Die Evidenzbasis wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn Einführungen, Regulierung, Versorgungsunterbrechungen oder Kanaländerungen die Liefermuster wesentlich beeinflussen, und in einer neuen Vorablieferungsprüfung erneut geprüft.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Earbuds-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2026 auf 0,5 Milliarden Einheiten geschätzt und für 2027 auf 0,6 Milliarden Einheiten prognostiziert, mit einem Anstieg auf 1,42 Milliarden Einheiten bis 2032. Der CAGR beträgt 18,74 % von 2027 bis 2032.
Welche Faktoren unterstützen die Nachfrage nach Earbuds?
Sportbezogenes Hören, die Nutzung von Smartphones für mobiles Internet und erschwingliche Funktionalität unterstützen die Nachfrage, veranschaulicht durch den Start von realmes Buds T500 Pro im April 2026 in Indien.
Welches Earbud-Format hat den größten Marktanteil?
Kabellose Earbuds hielten im Jahr 2026 73,93 % der Lieferungen und werden voraussichtlich mit einem CAGR von 19,35 % von 2027 bis 2032 wachsen.
Wer sind die wichtigsten Earbud-Anbieter?
Zu den wichtigsten Anbietern gehören Apple Inc., Xiaomi Corp., BBK Electronics Corp. Ltd., Samsung Electronics Co. Ltd. und Imagine Marketing Ltd. (boAt).
Was ist eine wesentliche kommerzielle Herausforderung für Earbud-Anbieter?
Komfort bei langen Hörsitzungen begrenzt die nutzbare Leistung. Eine Studie in Qassim, Saudi-Arabien, von August 2023 bis Februar 2024 dokumentierte Ohrenschmerzen und Juckreiz, die die Teilnehmer auf den langfristigen Gebrauch von Ohrhörern zurückführten.
Welche Region führt bei Earbud-Lieferungen und -Wachstum?
Asien-Pazifik hielt im Jahr 2026 36,95 % der Lieferungen und wird voraussichtlich mit einem CAGR von 19,05 % von 2027 bis 2032 wachsen.