
Marktgröße und -anteil digitaler Badges
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 278.07 Millionen US-Dollar |
| Marktgröße (2031) | 613.43 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
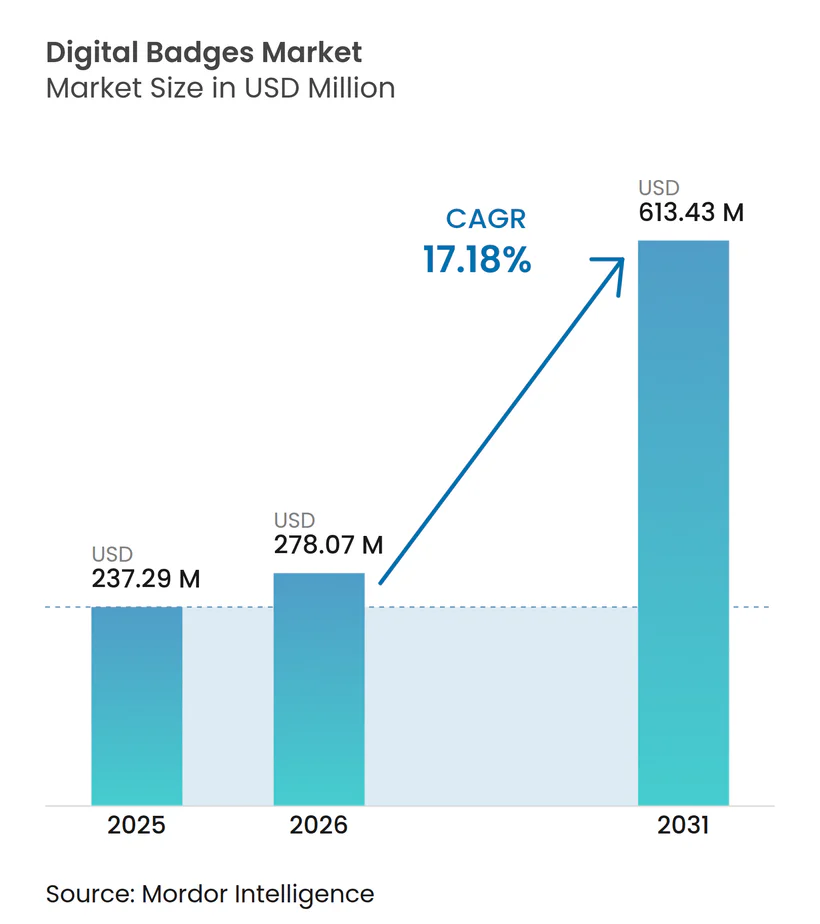
Analyse des Markts für digitale Badges durch Mordor Intelligence
Die Marktgröße für digitale Badges wird voraussichtlich von 237,29 Millionen USD im Jahr 2025 auf 278,07 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 17,18 % über den Zeitraum 2026–2031 einen Wert von 613,43 Millionen USD erreichen. Der Schwung ergibt sich aus der gestiegenen Nachfrage der Arbeitgeber nach nachweisbaren Kompetenznachweisen, der Hinwendung von Hochschuleinrichtungen zu Micro-Credentials sowie staatlich geförderten Qualifizierungsprogrammen, die die Programmkosten senken. Plattformanbieter integrieren nun Blockchain-Verifizierung, um Betrugsvorfälle zu halbieren und gleichzeitig strenge Datenschutzvorschriften wie die DSGVO und FERPA zu erfüllen.[1] Anbieter, die die Open-Badges-3.0-Spezifikation einhalten, profitieren von plattformübergreifender Anerkennung und beschleunigen so die Ökosystemexpansion.[2] Die Implementierungskomplexität hält in Einrichtungen an, die veraltete Lernmanagementsysteme betreiben, obwohl spezialisierte Integrationsdienstleistungen die Lücke zunehmend schließen. Insgesamt entwickelt sich der Markt für digitale Badges von frühen Experimentierphasen hin zu groß angelegten, kompetenzbasierten Zertifizierungsstrategien.
Wichtigste Erkenntnisse des Berichts
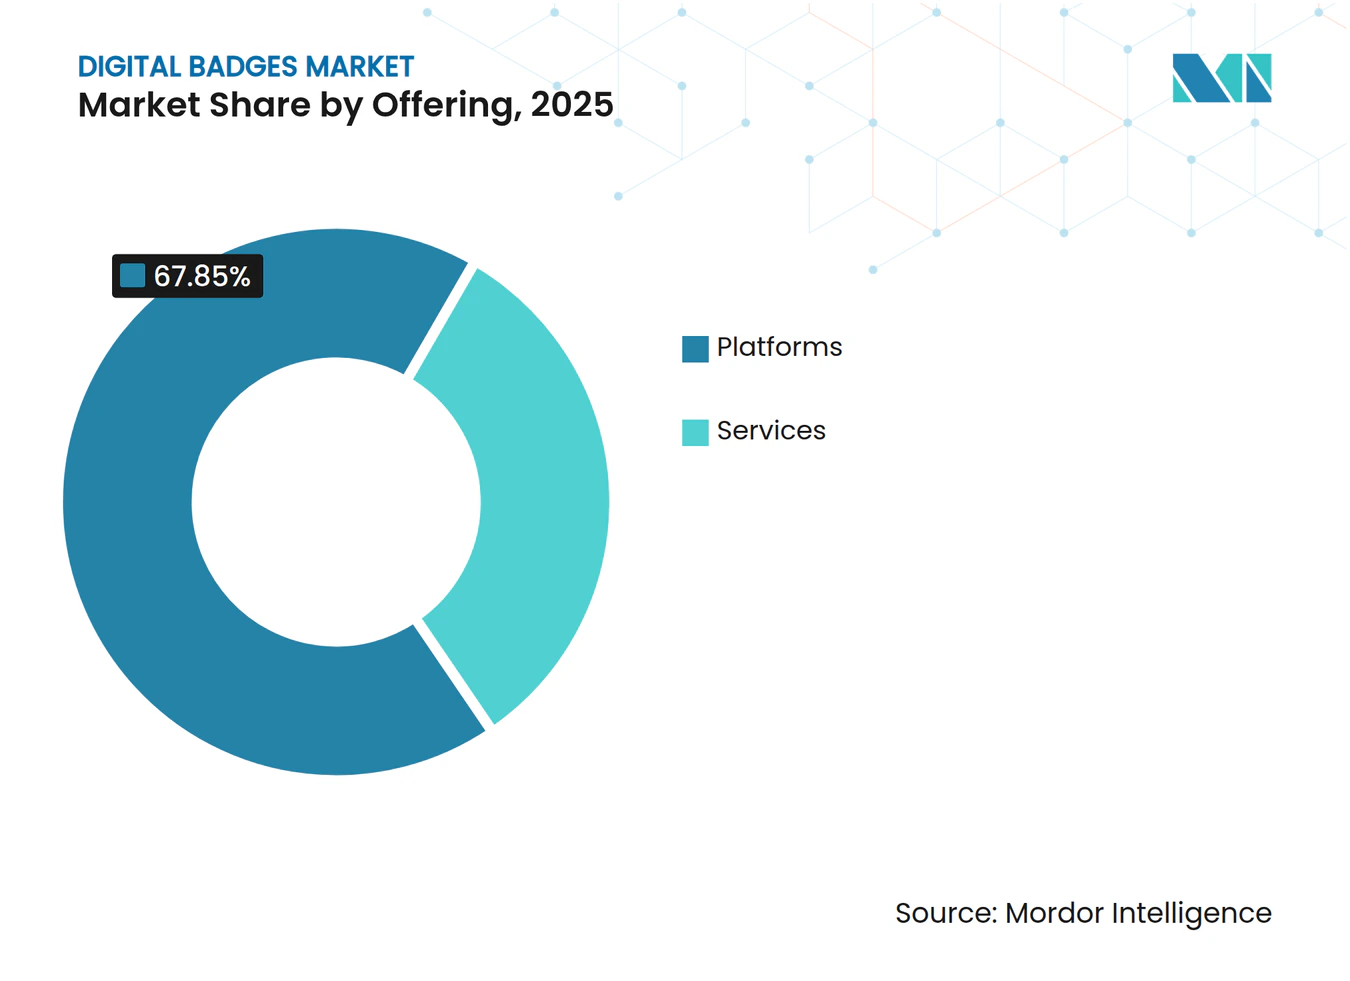
- Nach Angebot führten Plattformen im Jahr 2025 mit einem Marktanteil von 67,85 % am Markt für digitale Badges, während Dienstleistungen – allen voran Integration und Implementierung – bis 2031 mit einer CAGR von 21,26 % voranschreiten.
- Nach Anmeldeinformationstyp entfielen im Jahr 2025 42,15 % des Umsatzanteils auf Teilnahme-Badges, während Kompetenz-Badges bis 2031 eine CAGR von 22,6 % verzeichnen sollen.
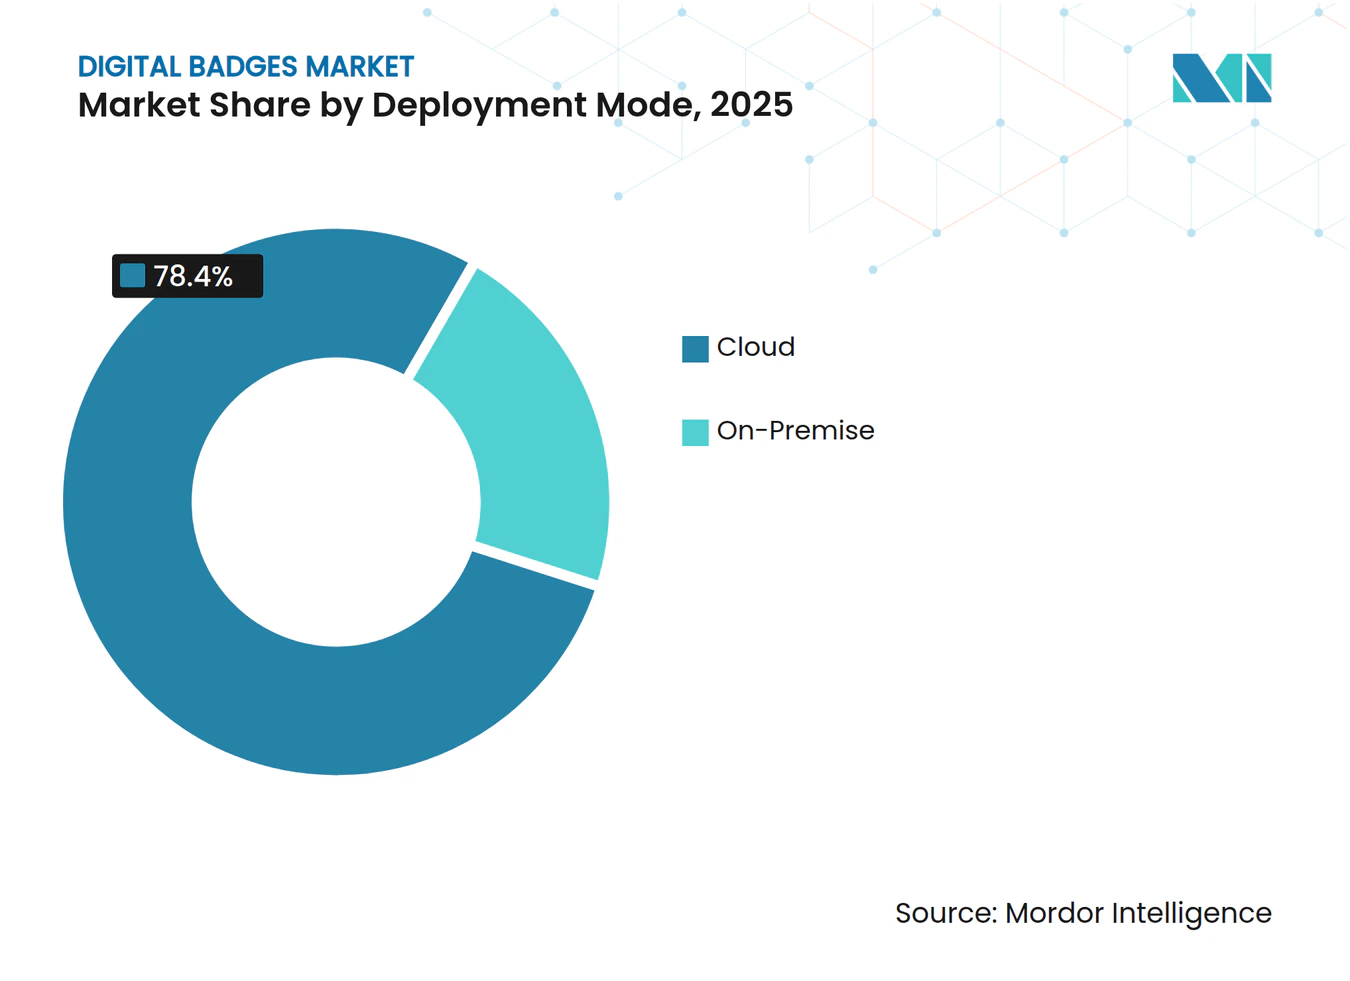
- Nach Bereitstellungsmodus entfielen im Jahr 2025 78,40 % der Marktgröße für digitale Badges auf Cloud-Lösungen; On-Premise-Bereitstellungen verzeichnen in regulierten Branchen eine CAGR von 11,9 %.
- Nach Endbenutzer entfielen im Jahr 2025 54,70 % der Marktgröße für digitale Badges auf akademische Einrichtungen; kleine und mittelständische Unternehmen (KMU) wachsen mit einer CAGR von 19,1 % am schnellsten.
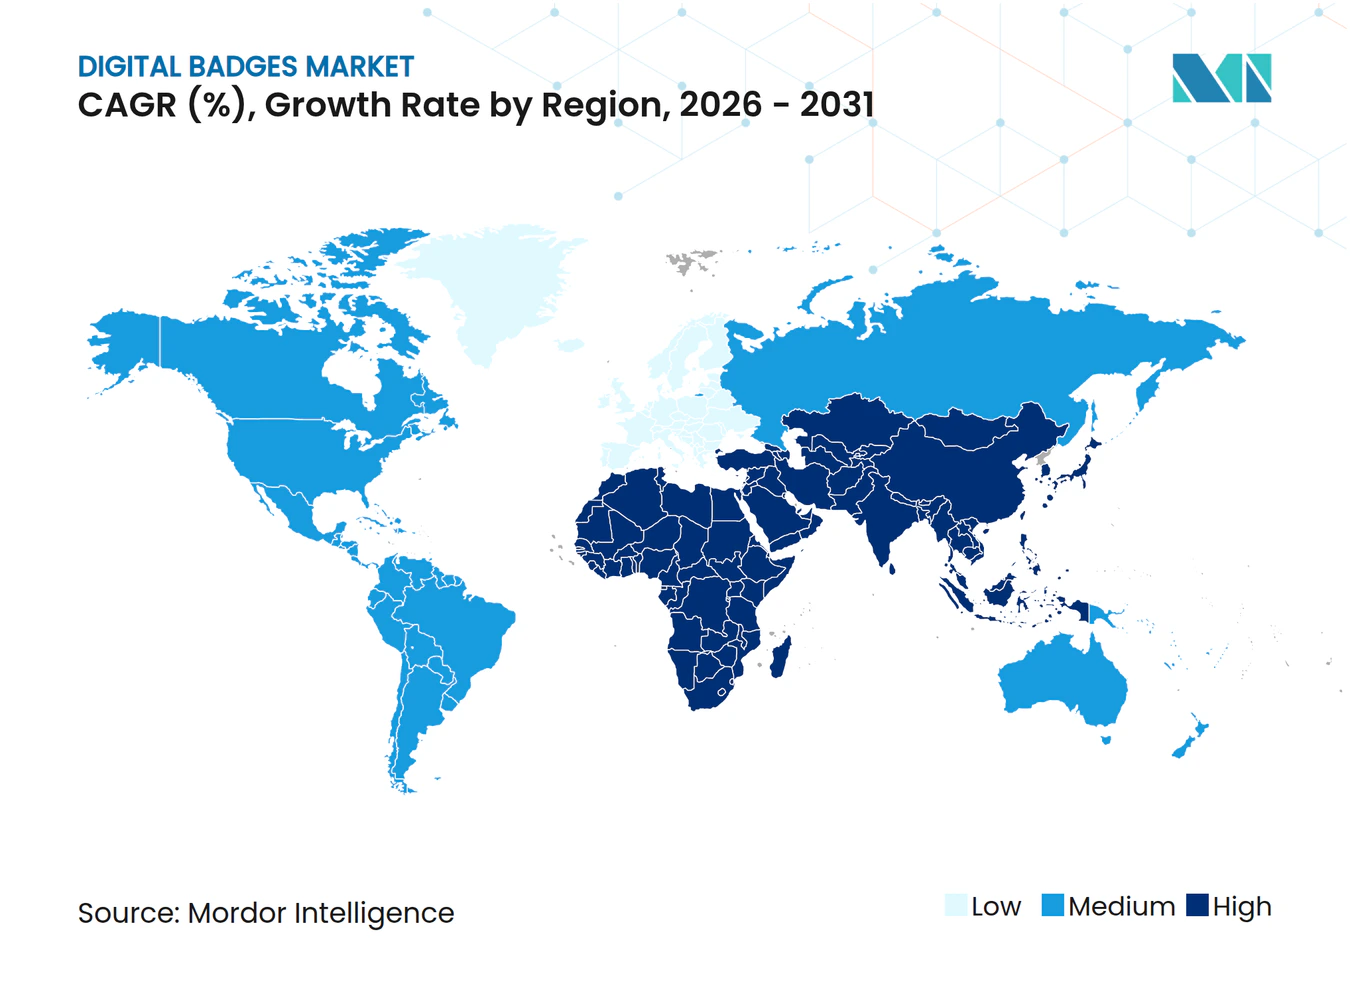
- Nach Region hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,75 %, während Asien-Pazifik zwischen 2026 und 2031 die höchste regionale CAGR von 20,9 % aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Rasante Verbreitung stapelbarer Micro-Credentials im US-amerikanischen Hochschulbereich | +4.2% | Nordamerika; Ausstrahlungseffekte auf Europa und Australien | Mittelfristig (2–4 Jahre) |
| Staatlich finanzierte Qualifizierungsprogramme in Europa | +3.8% | EU, Vereinigtes Königreich, Kanada | Mittelfristig (2–4 Jahre) |
| Pflichtnachweis der Weiterbildung in regulierten Berufen | +3.5% | Global; stärkste Ausprägung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wandel der betrieblichen Lern- und Entwicklungsstrategien hin zu kompetenzbasierter Einstellung in Asien | +2.9% | China, Indien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsstandards (Open Badges 3.0, W3C-VC) als Katalysatoren für das Anbieter-Ökosystem | +2.1% | Global; frühe Verbreitung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Gamifiziertes Engagement als Treiber der K-12-Verbreitung in Nordamerika | +1.8% | Nordamerika; aufkommend in Europa und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Verbreitung stapelbarer Micro-Credentials im US-amerikanischen Hochschulbereich
Acht von zehn US-amerikanischen Hochschuleinrichtungen planen, Micro-Credentials bis 2029 zu integrieren, und verweisen dabei auf bessere Vermittlungsergebnisse und eine verbesserte institutionelle Markenbildung. Umfragen zeigen, dass 97 % der akademischen Leitungspersonen Micro-Credentials mit positiven Karriereergebnissen für Absolventen in Verbindung bringen. Stapelbare Lernpfade ermöglichen es Lernenden, diskrete Kompetenzen anzuhäufen, die auf größere Qualifikationen angerechnet werden können und gleichzeitig für Arbeitgeber sichtbar bleiben. Die University of Arizona vergibt nun digitale Badges in den Bereichen Ingenieurwesen, Wirtschaft und öffentliche Gesundheit, sodass Absolventen ihre Kompetenzen direkt auf LinkedIn präsentieren können.[3] Die Nachfrage der Lernenden verstärkt das Signal: 90 % der Studierenden bewerten Micro-Credentials als äußerst wertvolle Ergänzungen ihres Lebenslaufs.
Anstieg staatlich finanzierter Qualifizierungsprogramme in Europa
Der Aktionsplan für digitale Bildung der EU stellt öffentliche Mittel bereit, um die Qualifikationslücke des Kontinents zu schließen, in der 37 % der Arbeitnehmer noch immer grundlegende digitale Fähigkeiten vermissen lassen. Frankreichs Mon Compte Formation und Deutschlands Qualifizierungsstrategie verteilen Micro-Credential-Gutscheine an einzelne Lernende und stimulieren so die Nachfrage nach verifizierten Badges. Erasmus+ hat 28 Partner in 13 EU-Staaten mobilisiert, um Nachhaltigkeitskompetenzen in digitale Badge-Kurse zu integrieren. Anbieter, die ihre Badges dem künftigen Europäischen Digitalen Kompetenznachweis zuordnen, erlangen grenzüberschreitende Anerkennung und verkürzen so die Zeit bis zur Einstellung von Absolventen in den Bereichen Grüntechnologie und KI.
Pflichtnachweis der Weiterbildung in regulierten Berufen
Regulierungsbehörden im Gesundheitswesen, im Rechnungswesen und im Rechtswesen verlangen nun nachprüfbare Belege für kontinuierliche Weiterbildung, was eine Massenmigration von Papierbescheinigungen zu sicheren Badges auslöst. Die Pflegeschule der Southern New Hampshire University senkte die Kosten für die Überprüfung von Anmeldeinformationen nach der Digitalisierung um 70–90 %.[4] Ein Krankenhausnetzwerk, das Badges für medizinische Fachauffrischungskurse einführte, reduzierte den Verwaltungsaufwand innerhalb eines Jahres um 76 %. Fachleute schätzen die Portabilität: Verifizierte Badges lassen sich in Lizenzierungsportale und soziale Profile integrieren und schaffen Echtzeit-Compliance-Dashboards für Regulierungsbehörden.
Wandel der betrieblichen Lern- und Entwicklungsstrategien hin zu kompetenzbasierter Einstellung in Asien
Asiatische Arbeitgeber setzen auf Badge-gestützte Einstellung, um dem Fachkräftemangel in den Bereichen Cloud-Computing, ESG-Berichterstattung und KI entgegenzuwirken. PwC vergab mehr als 7.000 Badges an Mitarbeitende in China, Indien und Südostasien und integrierte digitale Nachweise in die Beförderungskriterien. Lokale KMU spiegeln diese Strategie wider, um mit multinationalen Konzernen zu konkurrieren, und schätzen Badges, die präzise definierte Fähigkeiten nachweisen. Blockchain-verankerte Verifizierung gewinnt in Japan und Südkorea an Bedeutung, wo Banken und Versicherungen manipulationssichere Prüfpfade verlangen.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Fragmentierte IT-Systemintegration für veraltete Lernmanagementsysteme | -2.3% | Global; am stärksten ausgeprägt, wo die Infrastruktur veraltet ist | Mittelfristig (2–4 Jahre) |
| Badge-Betrug und überhöhte Verifizierungskosten | -1.9% | Global; ausgeprägt in schnell wachsenden Regionen | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkter Breitbandzugang in ländlichen Gebieten Afrikas und Südasiens | -1.6% | Afrika, Südasien; vereinzelt auch in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Belastung durch Datenschutz-Compliance (DSGVO, FERPA) | -1.4% | Europa, Nordamerika; global für multinationale Unternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte IT-Systemintegration für veraltete Lernmanagementsysteme
Rund 60 % der IT-Abteilungen im Hochschulbereich berichten von mittelschweren bis erheblichen Schwierigkeiten bei der Verbindung von Badge-APIs mit jahrzehntealten Lernmanagementsystem-Plattformen. In Mehrstandortsystemen werden Integrationsprojekte durch Studierendeninformationssysteme, Alumni-Datenbanken und externe Stellenbörsen zusätzlich erschwert. Diese Hürden verzögern die Einführung, erhöhen die Budgets und verlangsamen die Nutzerakzeptanz. Spezialisierte Integratoren begegnen diesem Problem durch Middleware und vorkonfigurierte Konnektoren, doch viele Einrichtungen schieben die vollständige Einführung auf, bis veraltete Lernmanagementsystem-Verträge auslaufen.
Badge-Betrug und überhöhte Verifizierungskosten
Ausgefeilte Fälschungsversuche zwingen Herausgeber, ihre Sicherheitsschichten zu stärken. Obwohl Blockchain-Pilotprojekte Betrugsvorfälle um 50 % reduziert haben, bleiben die anfänglichen Bereitstellungskosten für kleinere Hochschulen prohibitiv hoch. Große öffentliche Universitäten, die jährlich Hunderttausende von Anmeldeinformationen ausstellen, sehen sich steigenden Cloud-Verifizierungskosten und kontinuierlichen Sicherheitsprüfungen gegenüber. Die Belastung ist am stärksten bei hochriskanten Anmeldeinformationen – etwa in der Luftfahrt oder der Intensivpflege –, wo Verifizierungsversagen öffentliche Sicherheitsfolgen haben kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Integrationsdienstleistungen überholen das PlattformwachstumPlattformen hielten im Jahr 2025 einen Marktanteil von 67,85 % am Markt für digitale Badges und spiegeln damit ihren Vorteil als Erstanbieter bei der Ausgabe und Verwaltung von Badges wider. Dienstleistungen skalieren jedoch mit einer CAGR von 21,26 %, da Kunden maßgeschneiderte Einführungen suchen, die auf bestehende HR- und akademische Arbeitsabläufe abgestimmt sind. Beratungsspezialisten beraten zu Programmdesign, Metadatenstandards und Ergebnismessung, während Support- und Wartungsteams die langfristige Zuverlässigkeit sicherstellen. Diese dienstleistungsgetriebene Beschleunigung zeigt, wie Einrichtungen Badges zunehmend als Change-Management-Initiativen und nicht als eigenständige Softwarekäufe betrachten. Infolgedessen diversifiziert sich der Markt für digitale Badges weiter in Ökosystemrollen, die Fachwissen jenseits von Kernplattformen monetarisieren.
Die Wachstumslücke unterstreicht die Tatsache, dass eine erfolgreiche Badge-Einführung von der nahtlosen Integration mit Lernmanagementsystemen, CRM-Systemen und Enterprise-Identity-Tools abhängt. Hochschulkunden beauftragen Integratoren damit, Badges mit kreditierungsfähigen Kursen und Akkreditierungsanforderungen zu verknüpfen. Unternehmen hingegen fordern Single-Sign-On-Verknüpfungen zwischen Badge-Plattformen und Talent-Suiten, um Lernanalytik in Karrierepfad-Dashboards zu erfassen. Diese komplexen Anforderungen treiben die Premiumpreisgestaltung für Integrationsspezialisten voran und stärken den Umsatzpool, den Dienstleistungen innerhalb des breiteren Markts für digitale Badges generieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anmeldeinformationstyp:
Kompetenzverifizierung treibt die Marktentwicklung voranTeilnahme-Badges hielten im Jahr 2025 einen Umsatzanteil von 42,15 %, doch es wird prognostiziert, dass Kompetenz-Badges mit einer CAGR von 22,6 % ansteigen werden, da Arbeitgeber nachweisbare Kompetenzen gegenüber Anwesenheitsnachweisen bevorzugen. Leistungs-Badges liegen zwischen beiden und belohnen Meilensteinerreichungen auf längeren Lernwegen, während Beitrags-Badges in Open-Source- und Freiwilligengemeinschaften an Popularität gewinnen. Für Herausgeber bieten Kompetenz-Badges feinkörnige Metadaten, die sich direkt auf Berufsrahmen abbilden lassen, was sie zur Währung kompetenzbasierter Rekrutierungsstrategien macht. Folglich wird erwartet, dass die Marktgröße für digitale Badges im Bereich kompetenzorientierter Anmeldeinformationen symbolische Kategorien bis 2031 übertreffen wird.
Das Zertifizierungsprogramm von Red Hat veranschaulicht diesen Trend: Seine Badges für professionelle Zertifizierungen bestätigen technische Meisterschaft, die von Personalverantwortlichen weltweit anerkannt wird. 83 % der Arbeitgeber bevorzugen nun Badge-verifizierte Kompetenzen bei der Vorauswahl von Bewerbern. Dieser Arbeitgeber-Pull fördert Investitionen in bewertungsintensive Badges mit beaufsichtigten Prüfungen, Szenario-Labs oder Peer-Reviews. Da sich dieser Standard verbreitet, steigt die Nachfrage nach fortschrittlichen Authoring-Tools und Analysemodulen, was die Anbietereinnahmen in der Branche digitaler Badges steigert.
Nach Bereitstellungsmodus:
Cloud-Dominanz bleibt trotz Sicherheitsbedenken bestehenCloud-Systeme erfassten im Jahr 2025 78,40 % der Marktgröße für digitale Badges und profitierten dabei von geringem Infrastrukturaufwand, schneller Skalierung und automatischen Standardaktualisierungen. On-Premise-Bereitstellungen sind heute zwar nur ein kleiner Anteil, expandieren jedoch mit einer CAGR von 11,9 % in Sektoren wie Verteidigung, öffentliche Verwaltung und Bankwesen, die auf volle Datensouveränität bestehen. Bildungseinrichtungen in Jurisdiktionen mit strengen Datenschutzanforderungen implementieren hybride Modelle: Die Badge-Ausstellungslogik verbleibt auf campuseigenen Servern, während die öffentlich zugängliche Verifizierung in vom Anbieter gehosteten Clouds erfolgt. Diese gemischte Architektur balanciert Kontrolle mit der Portabilität von Anmeldeinformationen und hält sowohl Compliance-Teams als auch Lernende gleichermaßen zufrieden.
Datensicherheitsbedenken entfachen nach wie vor lebhafte Debatten. Administratoren bevorzugen On-Premise-Bereitstellungen wegen ihrer Kapazität, Lernendendaten am Verlassen nationaler Grenzen zu hindern. Herausgeber erkennen jedoch an, dass eine universelle Verifizierung externe Endpunkte erfordert, die für Arbeitgeber weltweit auffindbar bleiben müssen. Anbieter veröffentlichen nun modulare Architekturen – containerisierte Badge-Ausstellungs-Engines gekoppelt mit SaaS-Verifizierungsknoten –, um beide Anforderungen in Einklang zu bringen. Diese technische Entwicklung untermauert das anhaltende Wachstum des Markts für digitale Badges.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endbenutzer:
Akademische Führungsposition trifft auf UnternehmenswachstumAkademische Einrichtungen besaßen im Jahr 2025 54,70 % der Marktgröße für digitale Badges, dank Hochschulpionieren, die Badges in Abschlusspfade und außercurriculare Aktivitäten integriert haben. Innerhalb der Hochschulwelt vergeben bereits 51 % der Universitäten Micro-Credentials, und 82 % planen eine Ausweitung in den nächsten fünf Jahren. Derweil sind KMU die schnellsten Akteure und fügen Badges hinzu, um die Agilität der Belegschaft zu präsentieren und um Talente zu konkurrieren, was bis 2031 eine CAGR von 19,1 % antreibt. Große Unternehmen wie IBM berichten von dreistelligen Anstiegen bei Kursbelegungen, sobald Badge-Anreize an Lernmodule geknüpft werden.
Behörden und gemeinnützige Organisationen nutzen Badges, um Freiwilligentraining und öffentliche Dienstkompetenzen nachzuweisen. Die American Association of Advertising Agencies führte KI-fokussierte Badges für Mitgliedsagenturen ein, steigerte die Kursabschlussquoten und signalisierte die Kompetenz gegenüber Markenkunden. Diese vielfältigen Anwendungsfälle bestärken die Expansion des Markts für digitale Badges über formale Bildung, betriebliche Qualifizierung und bürgerliches Lernen hinweg.
Geografische Analyse
Markt für digitale Abzeichen in Nordamerika
Nordamerika blieb im Jahr 2025 das Epizentrum des Marktes für digitale Abzeichen und sicherte sich 39,75 % des globalen Umsatzes, begünstigt durch die frühe Einführung an Hochschulen und den Druck auf Unternehmen, ihre Talentpipelines zu stärken. Jede fünfte US-amerikanische Hochschule stellt bereits Abzeichen aus, und 60 % der Arbeitgeber werden diese bis 2025 voraussichtlich als gültige Qualifikationsnachweise anerkennen. Die kanadischen Provinzregierungen subventionieren Mikro-Qualifikationsprogramme für Arbeitnehmer in Umbruchsituationen und fördern so die Nachfrage bei Community Colleges. Mexiko befindet sich in einer Anfangsphase, in der multinationale Unternehmen und Eliteuniversitäten vereinzelte, aber einflussreiche Pilotprojekte vorantreiben, die die grenzüberschreitende Portabilität von Qualifikationsnachweisen in den Vordergrund stellen.
Markt für digitale Abzeichen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum sticht als die am schnellsten wachsende Region hervor und verzeichnet von 2026 bis 2031 eine CAGR von 20,9 %. China leitet staatliche Fördermittel in die digitale Weiterqualifizierung im Rahmen seines Fünfjahresplans und ermutigt Unternehmen, abzeichenbasierte Belegschaftskennzahlen einzuführen. Japan und Südkorea integrieren Blockchain in nationale Qualifikationsnetzwerke und erweitern so die Gültigkeit von Abzeichen branchenübergreifend. Indische IT-Dienstleistungsunternehmen setzen Abzeichen ein, um Cloud-, Sicherheits- und GenAI-Kompetenzen für 5 Millionen Technologiefachkräfte zu zertifizieren. Trotz dieser Fortschritte bestehen in ländlichen Gebieten weiterhin Breitbanddefizite: Weniger als 40 % der Bevölkerung in einigen Volkswirtschaften des asiatisch-pazifischen Raums verfügen über zuverlässige Verbindungen, was die Ausstellung von Abzeichen außerhalb städtischer Zentren einschränkt.
Markt für digitale Abzeichen in EMEA
Europa belegt den zweiten Platz beim Marktanteil, getragen von Deutschland, dem Vereinigten Königreich und Frankreich. Das Reifegradmodell der EU für Mikro-Qualifikationen bietet Universitäten einen Fahrplan für einheitliche Abzeichenstandards. Die DSGVO-Konformität prägt die Wettbewerbspositionierung und begünstigt Anbieter, die differenzierte Kontrollen über Lernerdaten bereitstellen. Im Nahen Osten verzeichnen die Staaten des Golfkooperationsrats eine starke Akzeptanz, da nationale Visionen das lebenslange Lernen in den Mittelpunkt stellen. Im subsaharischen Afrika kämpft man mit geringer Konnektivität – nur 25 % der ländlichen Bevölkerung verfügen über ausgebaute Netzwerke –, doch von Gebern finanzierte Pilotprojekte deuten auf einen aufgestauten Bedarf an nachweisbaren Qualifikationsnachweisen hin.
Regulatorisches Umfeld
Die Regulierung im Bereich Identitätssicherung, Datenschutz und grenzüberschreitender Anerkennung wird strenger, da digitale Badges mit verifizierbaren digitalen Nachweisen und Wallet-Ökosystemen konvergieren. In der Europäischen Union verpflichtet die Verordnung (EU) 2024/1183 die Mitgliedstaaten, Bürgern und Unternehmen bis Ende 2026 European Digital Identity (EUDI) Wallets zur Verfügung zu stellen. Durchführungsrechtsakte, darunter die Durchführungsverordnung (EU) 2025/848, regeln die Registrierung von wallet-relying parties, und die Durchführungsverordnung (EU) 2026/798 legt Standards für das Remote-Onboarding zu EUDI-Wallets fest. Diese Maßnahmen erhöhen die Compliance-Anforderungen für Badge-Plattformen, die als Wallet-Aussteller oder Relying Parties auftreten oder mit diesen integriert sind, mit besonderem Augenmerk auf Onboarding, Authentifizierung und Prüfbarkeit.
Auch außerhalb der EU werden staatliche Identitäts- und Nachweisstandards zunehmend präskriptiv. Neuseeland hat seinen Credential Service Standard aktualisiert (in Kraft ab Mai 2026), was eine strengere Governance für Nachweisdienste im öffentlichen und privaten Sektor signalisiert. Australien hat die Interoperabilität digitaler Identitäten über die Australian Digital ID (AGDIS) Data Standards 2024 formalisiert, einschließlich vorgeschriebener Federation-Protokollprofile (OpenID Connect) für staatliche Anwendungsfälle digitaler Identität. Dieser Vorstoß ermutigt Anbieter von Badges und Nachweisen, standardkonforme Architekturen zu übernehmen, wenn sie regulierte Aussteller, Bildungseinrichtungen und Workforce-Programme bedienen.
Wettbewerbslandschaft
Marktkonzentration
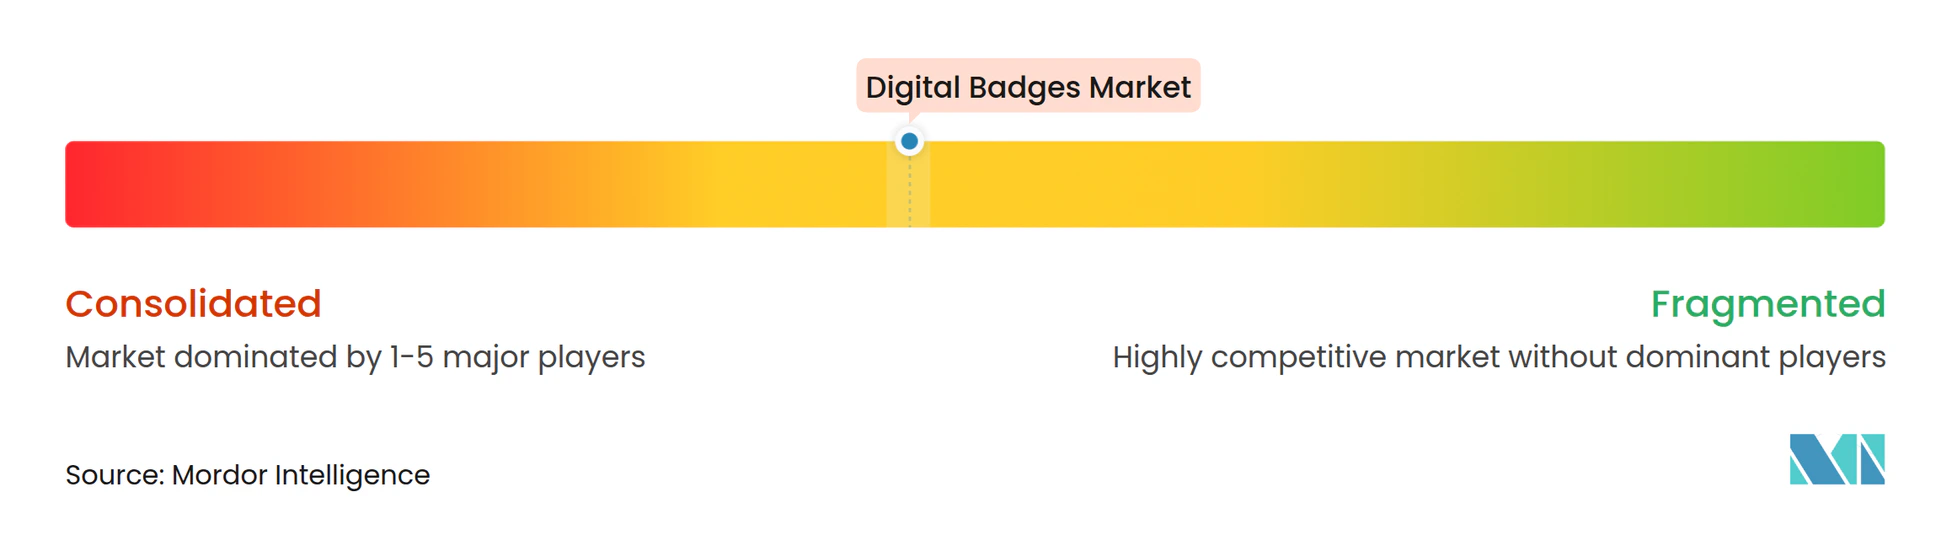
Der Markt für digitale Badges weist eine moderate Fragmentierung auf. Kernplattformspezialisten – Credly, Accredible, Badgr (jetzt Teil von Instructure) – sehen sich hartem Wettbewerb von HR-Suite-Anbietern ausgesetzt, die natives Badging in Talentverwaltungssysteme integrieren. Interoperabilität dominiert die Strategie: Open Badges 3.0, im Mai 2024 eingeführt, veranlasste Anbieter, APIs und kryptografische Signierungsmethoden zu aktualisieren. Solche Schritte ebnen den Weg für plattformübergreifendes Badge-Stapeln und lernerkontrollierte Wallets.
Die Konsolidierung beschleunigt sich, da größere Unternehmen Nischenanbieter für Analytik und Verifizierung akquirieren, um ihren Funktionsumfang zu erweitern. VerifyEds Blockchain-Engine, im März 2025 eingeführt, wurde innerhalb weniger Wochen nach der Reduzierung von Betrugsvorfällen bei Pilotkunden um 50 % zum Gegenstand von Übernahmeruchturen. Dienstleistungsintegratoren differenzieren sich durch vertikales Fachwissen – Gesundheitswesen, Finanzwesen, öffentlicher Sektor – und erzielen dabei Spitzenverrechnungssätze. Marktlücken bestehen weiterhin in regulierten Märkten, wo Compliance-Berichterstattung zu hohen Wechselkosten führt.
Unternehmenstechnologie-Stacks rahmen Badges nun als wesentliche Knoten in Kompetenzgraphen ein. Anbieter investieren in KI-Engines, die Badge-Metadaten analysieren, um Talentmarktplätze und interne Gig-Plattformen automatisch zu befüllen. Partnerschaften zwischen Badge-Plattformen und MOOC-Anbietern erschließen Distributionskanäle zu Dutzenden von Millionen Lernenden und erweitern die gesamte adressierbare Nachfrage. Vor diesem Hintergrund belohnt der Markt für digitale Badges Anbieter, die airtight-Sicherheit mit reibungslosen Lernerfahrungen in Einklang bringen.
Branchenführer im Bereich digitale Badges
-
Credly Inc
-
Concentric Sky Inc
-
International Institute of Business Analysis
-
Skillsoft Corporation
-
Accredible
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Abzeichen Unternehmen in diesem Bericht
- Accredible
- Credly, Inc.
- Concentric Sky, Inc.
- Badgr
- Skillsoft Corporation
- Digitalbadges.io
- Forall Systems Inc.
- Sertifier
- Badgecraft
- Portfolium Inc. (Instructure)
- Badgecraft
- IBM Corporation
- Microsoft Corporation
- Salesforce.com Inc.
- SAP SE
- Oracle Corporation
- Coursera Inc.
- Udacity Inc.
- Adobe Inc.
- Pearson PLC
Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt in der Migration von Ausstellerökosystemen von veralteten Badge-Formaten zu verifizierbaren, wallet-kompatiblen Nachweisen, unterstützt durch die Konvergenz von Standards. Open Badges 3.0 richtet digitale Badges an den W3C Verifiable Credential-Konventionen aus, und die Standardarbeit geht weiter, einschließlich eines W3C-Arbeitsentwurfs vom Juli 2026 für die Digital Credentials API, der standardisiert, wie User Agents die Ausstellung und Präsentation von Nachweisen vermitteln. Plattformen und Dienstleister können Upgrade- und Interoperabilitätsarbeiten im Bildungsbereich und im betrieblichen L&D monetarisieren, insbesondere dort, wo Institutionen komplexe Legacy-LMS- und HR-Integrationen verwalten und Integrations- und Implementierungsdienstleistungen benötigen.
Wallet- und grenzüberschreitende Anerkennungs-Frameworks schaffen zudem Freiraum für die Automatisierung der Nachweisverifizierung und compliance-taugliche Workflows. Das EU-Ökosystem baut über die Ausstellung hinaus aus, etwa durch Initiativen wie das DC4EU Sectorial Rulebook für Bildung und berufliche Qualifikationen, das die Anerkennung von Nachweisen unter Verwendung von W3C Verifiable Credentials und der European Digital Identity Wallet gestaltet. Parallel dazu betont die Inji-Stack-Roadmap 2026 universelle Nachweisformate, OpenID4VCI-Unterstützung und Multi-Issuer-Architekturen, was auf eine anhaltende Nachfrage nach skalierbaren Ausstellungs-, Verifizierungs- und Konformitätswerkzeugen hinweist, die Badge-Datensätze mit HR-Systemen von Arbeitgebern und nationalen oder branchenspezifischen Skills-Wallet-Infrastrukturen verbinden.
Neueste Industrielle Entwicklungen in Markt für digitale Abzeichen
- Mai 2026: Validar und Accredible gaben eine Integration bekannt, um die Zustellung verifizierbarer Zertifikate für kontinuierliche Weiterbildung an Veranstaltungsteilnehmer zu automatisieren, erstmals umgesetzt für das ABVP-Symposium im April 2026. Das Update erweitert die Ausstellung digitaler Nachweise auf Workflows für Veranstaltungen und kontinuierliche Weiterbildung, bei denen Geschwindigkeit und Prüfbarkeit wichtig sind, und reduziert den manuellen Zertifikataufwand für Veranstalter und Aussteller.
- Dezember 2025: Accredible führte SMS Engagement für die Zustellung von Nachweisen ein und hob den Umfang der im Jahr 2025 ausgestellten Nachweise hervor. Die Einführung einer mobil-first-Zustellung verbessert die Reichweite und Einlösequoten von Nachweisen, was die breitere Akzeptanz in Unternehmens- und Bildungsprogrammen unterstützt, die eine verlässliche Lernerbindung über E-Mail hinaus benötigen.
- Januar 2025: Credly (Pearson) gab bekannt, über die Plattform 100 Millionen eindeutige digitale Nachweise ausgestellt zu haben. Dieser Meilenstein unterstreicht den Umfang digitaler Nachweisvergabe in Unternehmens- und Bildungsökosystemen und erhöht den Druck auf Interoperabilitäts- und Verifizierungsfunktionen, da Nachweise über immer mehr Arbeitgeber, Schulen und Berufsnetzwerke zirkulieren.
Markt für digitale Abzeichen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den Markt für digitale Badges als die Umsätze, die mit Software und zugehörigen Dienstleistungen erzielt werden, die zur Erstellung, Ausstellung, Verwaltung und Verifizierung digitaler Badges für Lernen, Fähigkeiten und Leistungen in Bildung, bei Arbeitgebern und in öffentlichen Programmen verwendet werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Papierzertifikate und ausschließlich offline verfügbare Nachweise aus, ebenso allgemeine Verkäufe von Lerninhalten, sofern diese nicht als Teil einer Plattform für digitale Badges oder eines Dienstleistungsvertrags gebündelt sind.
Übersicht der Segmentierung
- Nach Angebot
- Plattformen
- Dienstleistungen
- Beratung
- Integration und Implementierung
- Support und Wartung
- Nach Anmeldeinformationstyp
- Teilnahme-Badges
- Kompetenz-Badges
- Leistungs-Badges
- Beitrags-Badges
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Nach Endbenutzer
- Akademisch
- K-12
- Hochschulbildung
- Unternehmen
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Behörden und Nonprofitorganisationen
- Akademisch
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Rest von Asien-Pazifik
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Die Deskarbeit begann mit der Klärung, was als digitales Badge zählt, einschließlich der Ausrichtung an Open-Badges-artiger Nachweisvergabe, sowie der Kartierung, wo dies in Bildung und Workforce-Programmen eingeführt wird. Dafür bezogen wir uns auf öffentliche und offizielle Quellen wie die Bildungs- und Arbeitsmarktindikatoren der Weltbank, OECD-Bildungsstatistiken, UNESCO-Bildungsdatensätze und Ressourcen des U.S. Department of Education, die den Nachfragehintergrund verankerten.
Anschließend nutzten wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichterstattung sowie Veröffentlichungen von Verbänden oder Standardisierungsgremien, um gängige Umsatzströme abzubilden, einschließlich Plattform-Abonnements, Implementierung, Integrationen und Programmdienstleistungen. Um das Modell nicht ausschließlich auf Annahmen aufzubauen, nutzten wir zudem kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken, um die Entwicklung von Funktionen zur Nachweisverifizierung und Betrugsbekämpfung nachzuverfolgen. Diese Desk-Research-Quellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden zur Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Badge-Programme bei akademischen und Unternehmenskäufern preislich gestaltet und vertraglich vereinbart werden, sowie darauf, was typischerweise Verlängerung und Ausweitung antreibt. Wir sprachen mit Teilnehmern auf Plattform- und Dienstleisterseite, Implementierungspartnern und kundenseitigen Nutzern, einschließlich Schulungs-, HR- und Lernteams, in den wichtigsten Regionen. Dies half, Lücken aus den Desk-Research-Ergebnissen zu schließen und Annahmen zu überprüfen, bevor die Gesamtzahlen finalisiert wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 13% | APAC: 46% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 28% | EMEA: 36% |
| Kleinere Akteure: 16% | Manager: 59% | Amerika: 18% |
Marktbemessung & Prognose
Die Bemessung erfolgt zunächst durch die Rekonstruktion der adressierbaren Ausgaben anhand von Adoptions- und Rollout-Signalen über Programme für digitale Nachweise, um dann diesen Nachfragepool über Preisgestaltungs- und Vertragsstrukturprüfungen in Jahresumsätze zu übersetzen. Der Top-down-Ansatz kombiniert Indikatoren zur Digitalisierung von Bildung und Workforce mit Adoptionsraten digitaler Nachweise und skaliert dann die Ausgaben anhand der typischen Mischung aus Plattform und Dienstleistungen, die wir in Interviews validiert haben.
Um die Gesamtzahlen realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, etwa mit gemittelten Vertragswerten aus Stichproben, multipliziert mit geschätzten Zahlen aktiver Programme, sowie mit Umsatzaggregationen von Anbietern, wo Offenlegungen verfügbar waren. Zu den im Modell verwendeten Eingaben zählen die Anzahl aktiver Badge-Aussteller-Programme, Nutzerplatzbandbreiten, Preisbänder für Plattform-Abonnements, die Intensität von Implementierung und Integration, der Mix zwischen Cloud- und On-Premise-Bereitstellung sowie das Verlängerungsverhalten im akademischen und unternehmerischen Umfeld.
Für die Prognose nutzten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regression zu Nachfragetreibern wie der Ausrichtung von Schulungsbudgets, dem Momentum der Micro-Credential-Politik und regionalen Adoptionskurven für Unternehmen. Wo Bottom-up-Daten für kleinere Anbieter fehlten, wurden Lücken durch konservative Marktanteilsproxys geschlossen, die an beobachtete Preisbänder und Programmgröße gekoppelt waren, und anschließend mit Interview-Feedback erneut überprüft, bevor die endgültigen Zahlen festgelegt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt über mehrere Prüfrunden, in denen die Ergebnisse mit unabhängigen Signalen verglichen werden, wie dem Tempo neuer Nachweisprogramme, regionalen Indikatoren zur Bildungsdigitalisierung und der beobachteten Streuung der Vertragswerte über Käufertypen hinweg. Wird ein Ausreißer festgestellt, werden die zugrunde liegenden Annahmen überprüft, und Folgegespräche werden ausgelöst, wenn die Abweichung nicht durch Unterschiede im Geltungsbereich oder der Preisgestaltung erklärt werden kann.
Vor der Freigabe überprüft ein weiterer Analyst die Modellrechnung, die enthaltenen Geltungsbereichsregeln und die wichtigsten Annahmen, damit vermeidbare Fehler frühzeitig erkannt werden. Berichte werden jährlich aktualisiert, und wir führen zudem Zwischenaktualisierungen durch, wenn wesentliche Ereignisse eintreten, die Adoption oder Preisgestaltung verändern können. Unmittelbar vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktbemessung für digitale Badges von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Gesamtzahlen für digitale Badges stimmen nicht immer überein, da die Abgrenzung dessen, was erfasst wird, über die Quellen hinweg nicht einheitlich ist, und der Zeitpunkt des Referenzjahres die Zahl in einem schnell wachsenden Markt verschieben kann. Unterschiede ergeben sich auch daraus, wie Studien Plattform- versus Dienstleistungsumsätze behandeln und ob angrenzende digitale Nachweisprodukte in denselben Pool einbezogen werden.
Durch die Verfolgung von Preisbändern auf Vertragsebene und des Aktualisierungszeitpunkts hält Mordor Intelligence die Gesamtsumme für digitale Badges auf Plattform- und zugehörige Dienstleistungsumsätze beschränkt, anstatt breitere Ausgaben für Lerntechnologie einzumischen, die den Markt in manchen Veröffentlichungen aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 237,29 Mio. USD (2025) | |
| Branchenverlag A | 300,00 Mio. USD (2024) | Der Geltungsbereich scheint digitale Badges mit umfassenderen Kategorien der digitalen Nachweisvergabe und Micro-Credentials zu vermischen, und die Dienstleistungsebene ist erweitert, um breitere professionelle Dienstleistungen über die Bereitstellung von Badge-Programmen hinaus einzuschließen. |
| Markt-Blog B | 650,00 Mio. USD (2024) | Die Schätzung verwendet eine breitere Endnutzer- und Anwendungsperspektive und zählt wahrscheinlich angrenzende Identitäts- und Nachweislösungen mit, und die Wachstumskurve basiert auf aggressiven Adoptionsannahmen, die nicht immer auf typische Vertragswerte zurückgeführt werden. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, wie eng die Umsatzgrenze gezogen ist und wie Preisannahmen über Plattform, Integration und Dienstleistungen hinweg behandelt werden. Unser Ansatz bleibt nachvollziehbar an einen definierten Nachfragepool für digitale Badges mit reproduzierbaren Eingaben gebunden, was es Käufern erleichtert, die Zahl mit realen Programm-Rollouts und Vertragsstrukturen abzugleichen.
Im Bericht beantwortete Schlüsselfragen
Was treibt das rasche Wachstum des Markts für digitale Badges bis 2031?
Das Wachstum resultiert aus der Präferenz der Arbeitgeber für nachweisbare Kompetenzen, staatlich finanzierte Qualifizierungsprogramme und akademische Einrichtungen, die stapelbare Micro-Credentials in Abschlusspfade integrieren, was zu einer prognostizierten CAGR von 17,18 % führt.
Welche Region wird die schnellste Verbreitung digitaler Badges verzeichnen?
Unternehmen und Behörden investieren in groß angelegte digitale Qualifizierungsprogramme.
Wie wichtig sind Interoperabilitätsstandards wie Open Badges 3.0?
Entscheidend. Die Veröffentlichung vom Mai 2024 standardisiert Sicherheit und Metadaten, ermöglicht plattformübergreifende Verifizierung und beschleunigt die Expansion des Anbieter-Ökosystems.
Warum übertreffen Integrationsdienstleistungen das Umsatzwachstum von Plattformen?
Organisationen erkennen, dass der Badge-Erfolg von der nahtlosen Verknüpfung mit Lernmanagementsystemen, HR-Suiten und Compliance-Systemen abhängt, was die Nachfrage nach spezialisierten Integrations- und Implementierungsdienstleistungen mit einer CAGR von 21,26 % fördert.
Wie bekämpfen digitale Badges den Anmeldeinformationsbetrug?
Blockchain-Verifizierungs-Engines, wie VerifyEds Veröffentlichung aus dem Jahr 2025, reduzieren Betrugsvorfälle um 50 % und automatisieren Echtheitsprüfungen, obwohl kleinere Herausgeber die Sicherheitsvorteile gegen höhere Betriebskosten abwägen müssen.
Welches Endnutzersegment verbreitet digitale Badges am schnellsten?
KMU führen mit einer CAGR von 19,1 %, da sie Badges nutzen, um im Wettbewerb um Talente zu konkurrieren, während der akademische Bereich das größte Segment bleibt und im Jahr 2025 54,70 % des Markts hält.