
Dänemark Zahlungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
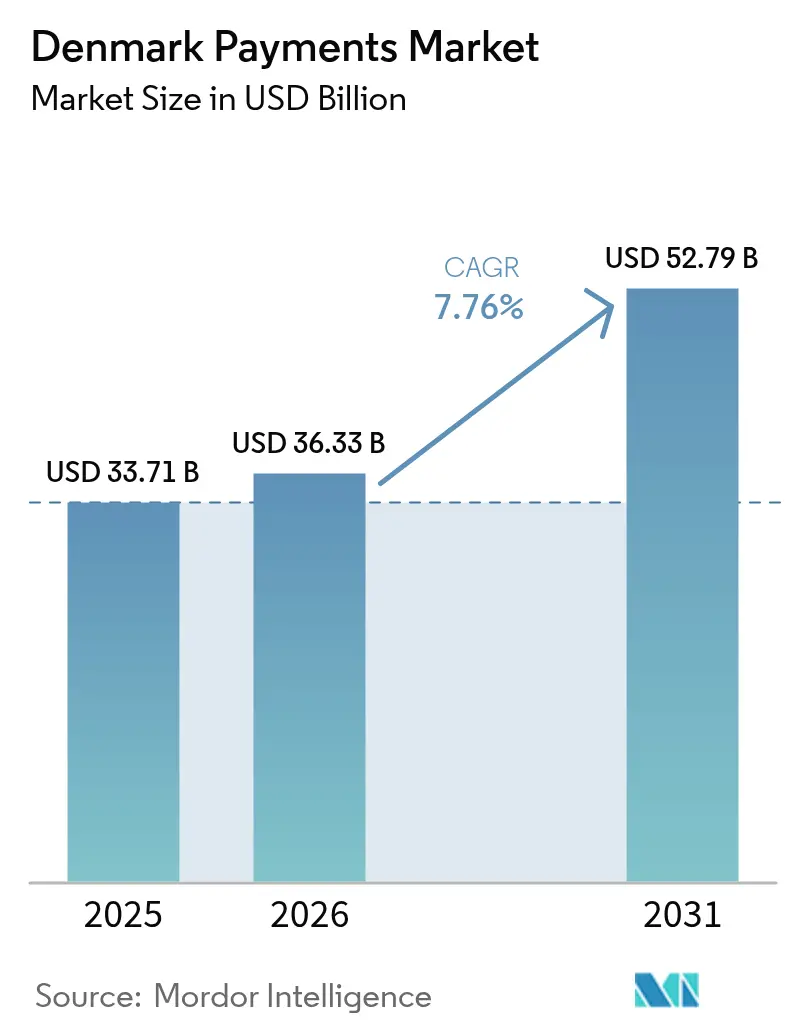
| Marktgröße im Basisjahr (2025) | 33.71 Milliarden US-Dollar |
| Marktgröße (2026) | 36.33 Milliarden US-Dollar |
| Marktgröße (2031) | 52.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.76 % |
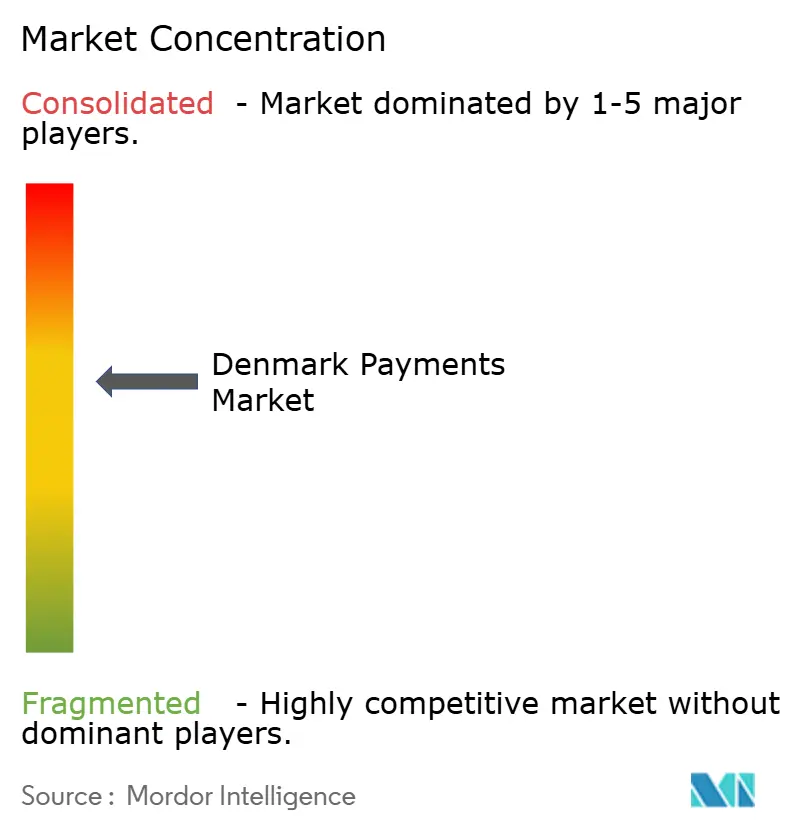
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dänemark Zahlungsmarkt Analyse von Mordor Intelligence
Die Größe des Dänemark Zahlungsmarktes wird voraussichtlich von USD 33,71 Milliarden im Jahr 2025 auf USD 36,33 Milliarden im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 7,76 % über den Zeitraum 2026–2031 USD 52,79 Milliarden erreichen. Das hohe Verbrauchervertrauen in digitale Kanäle, eine nahezu flächendeckende Breitbandversorgung und kontinuierliche Upgrades der nationalen Clearinginfrastruktur stützen diesen Wachstumspfad. Sofortige Konto-zu-Konto-Dienste ziehen sowohl Händler als auch Verbraucher an, die niedrigere Gebühren und sofortige Verfügbarkeit von Geldmitteln suchen, während die Integration der nationalen eID MitID die Authentifizierung verschärft hat, ohne zusätzliche Reibungsverluste beim Bezahlvorgang zu verursachen. Multinationale System-Wallets wie Apple Pay und Google Pay stehen nun neben inländischen Marktführern wie Vipps MobilePay und verschärfen den Wettbewerb bei Nutzererfahrung, Gebührentransparenz und grenzüberschreitenden Möglichkeiten. Verschärfte Nachhaltigkeitsvorschriften gestalten auch die Lieferketten der Kartenherstellung um und treiben Emittenten hin zu umweltfreundlichen Materialien und CO₂-neutralen Ausgabeprogrammen.[1]Verifone Systems, "Beliebte alternative Zahlungsmethoden in den nordischen Ländern," verifone.com
Wesentliche Erkenntnisse des Berichts
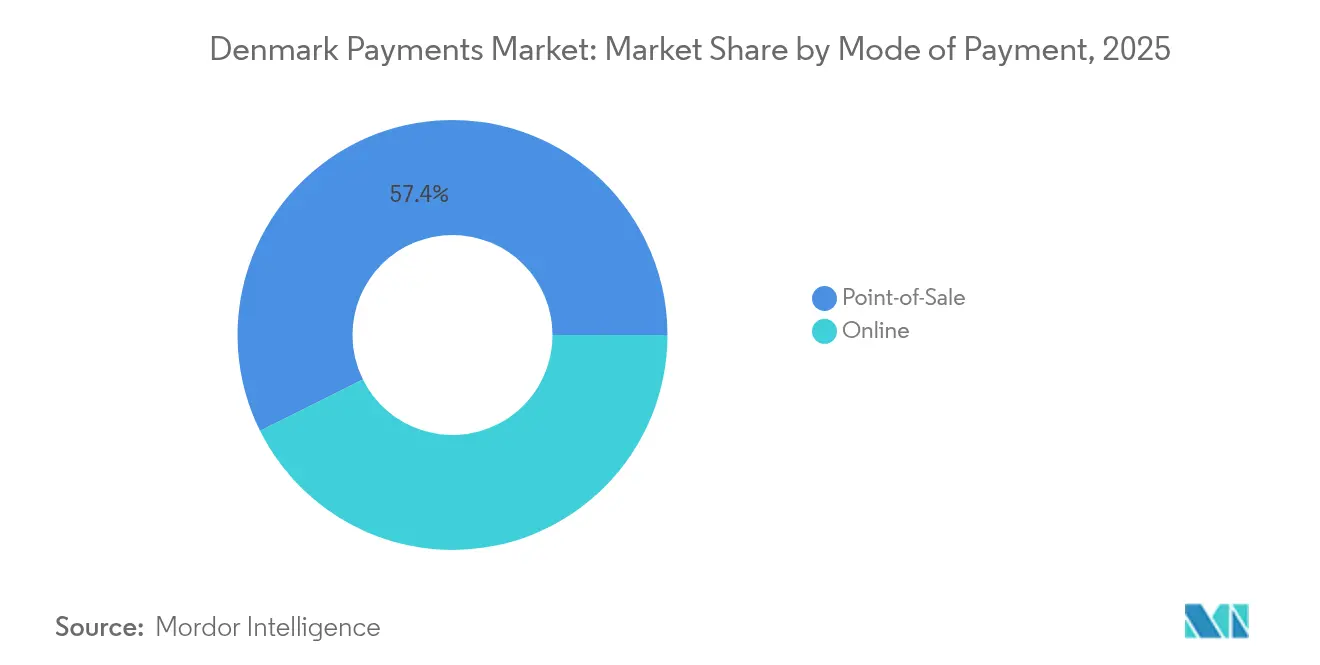
- Nach Zahlungsart führten Point-of-Sale-Kartenzahlungen im Jahr 2025 mit einem Marktanteil von 67,20 % am Dänemark Zahlungsmarkt; digitale Online-Wallets und Konto-zu-Konto-Überweisungen wachsen bis 2031 mit einer CAGR von 9,05 %. Insgesamt führte Point-of-Sale mit einem Umsatzanteil von 57,35 %.
- Nach Interaktionskanal hielt der physische Point-of-Sale im Jahr 2025 einen Umsatzanteil von 71,10 %, während E-Commerce/M-Commerce bis 2031 voraussichtlich mit einer CAGR von 10,25 % wachsen wird.
- Nach Transaktionstyp entfielen 51,40 % der Größe des Dänemark Zahlungsmarktes im Jahr 2025 auf Verbraucher-zu-Unternehmen-Transaktionen, und Überweisungen & grenzüberschreitende Zahlungen sollen zwischen 2026 und 2031 mit einer CAGR von 12,55 % wachsen.
- Nach Endnutzerbranche hielt der Einzelhandel im Jahr 2025 einen Anteil von 34,60 % an der Größe des Dänemark Zahlungsmarktes, während das Gesundheitswesen bis 2031 mit einer CAGR von 9,95 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Dänemark Zahlungsmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufstieg Dankort-verknüpfter mobiler Wallets bei Kleinhändlern | +1.2% | National, mit höherer Akzeptanz in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderter Sofortzahlungskanal (Straksclearing) treibt Echtzeit-Akzeptanz voran | +2.3% | National | Mittelfristig (2–4 Jahre) |
| Optimierung des E-Commerce-Bezahlvorgangs durch PSD2 SCA-Ausnahmen | +1.5% | National, mit grenzüberschreitenden Implikationen | Mittelfristig (2–4 Jahre) |
| Wachstum grenzüberschreitender Abonnementdienste nach Dänemark | +1.1% | National, mit internationaler Konnektivität | Mittelfristig (2–4 Jahre) |
| Zunehmende Händlerakzeptanz von Apple Pay & Google Pay im öffentlichen Nahverkehr | +0.8% | Städtische Zentren, insbesondere Kopenhagen | Kurzfristig (≤ 2 Jahre) |
| Integration der nationalen eID (MitID) mit Zahlungsauthentifizierung | +0.9% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufstieg Dankort-verknüpfter mobiler Wallets bei Kleinhändlern
Die direkte Verknüpfung von Dankort mit Smartphone-Wallets ermöglicht es Kleinstunternehmern, internationale Systemgebühren zu umgehen und gleichzeitig kontaktlosen Komfort zu bieten. Inländische Acquirer führen vereinfachte Onboarding-Prozesse und Pauschalgebührenpakete ein und senken damit den Break-even-Punkt für Einzelunternehmer. Die Akzeptanz von Visa und Mastercard bleibt für Touristenausgaben unverzichtbar, weshalb Terminals eine Dual-Routing-Logik betreiben müssen, die automatisch das günstigste Netzwerk auswählt. Dänische Regulierungsbehörden prüfen Gebührenobergrenzen, um Dankort konkurrenzfähig zu halten, während Apple Pay und Google Pay ihre Loyalitätsintegrationen ausbauen und den Margendruk auf lokale Emittenten verstärken.
Staatlich geförderter Sofortzahlungskanal (Straksclearing) treibt Echtzeit-Akzeptanz voran
Straksclearing wickelt Retail-Überweisungen in Sekunden ab und verarbeitete im Jahr 2024 täglich Beträge in Höhe von 25 % des BIP.[2]Danmarks Nationalbank, "Der digitale Retail-Zahlungsmarkt verändert sich," nationalbanken.dk Banken nutzen den Kanal, um sofortige Gehaltszahlungen und Just-in-time-Lieferantenzahlungen einzuführen und damit Working-Capital-Vorteile für Unternehmen freizusetzen. Die geplante Migration der dänischen Kronenabrechnungen zu TARGET Services im Jahr 2025 wird eine direkte Verbindung zum paneuropäischen TIPS schaffen und nordischen Nutzern ermöglichen, Gelder ohne Korrespondenzbanken an Euro-Wallets zu senden. Anbieter entwickeln Overlay-Dienste wie Request-to-Pay und Massenzahlungs-APIs, um den Infrastrukturwandel zu monetarisieren.
Optimierung des E-Commerce-Bezahlvorgangs durch PSD2 SCA-Ausnahmen
Ausnahmen für risikoarme Transaktionen und vertrauenswürdige Begünstigte reduzieren Authentifizierungsschritte bei Wiederholungskäufen und verbessern die Konversionsrate dänischer Online-Shops. Händler setzen datengesteuerte Risikomodelle ein, um die Ausnahmeberechtigungen zu maximieren und gleichzeitig Betrug unterhalb der Regulierungsschwellen zu halten. Die DFSA (Dänische Finanzaufsichtsbehörde) befürwortet ein prinzipienbasiertes PSD3, das die vorschriftlichen Regeln weiter lockern und den Anwendungsbereich für maschinelle Lernrisikomodelle erweitern würde.[3]Europäische Kommission, "Überarbeitete Regeln für Zahlungsdienste in der EU," europa.eu Zahlungsgateways konkurrieren anhand von Dashboards zur Ausnahmequote und adaptiven Authentifizierungsabläufen, die Sicherheitsabfragen gegen Echtzeit-Risikobewertungen eintauschen.
Wachstum grenzüberschreitender Abonnementdienste nach Dänemark
Anbieter von Streaming, Software-as-a-Service und kuratierten Abonnementboxen lokalisieren Abrechnungsabläufe und integrieren Tokenisierung, um wiederkehrende Ablehnungsquoten zu senken. Zahlungsverarbeiter leiten Transaktionen über lokale Acquiring-Bins, verbessern die Autorisierungsrate und senken Währungsumrechnungskosten für Händler, die in DKK abrechnen. IWF-Studien deuten darauf hin, dass CBDCs die Gebührenstrukturen für grenzüberschreitende Zahlungen um 60 % senken könnten – eine Aussicht, die bereits Sandbox-Pilotprojekte zwischen der Danmarks Nationalbank und nordischen Partnern anspornt. Emittenten analysieren wiederkehrende Datensätze, um eingebettete Kredit- und Mikro-Insights-Pakete an Abonnementplattformen zu verkaufen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Druck durch Intergebührenobergrenzen der Kartensysteme auf Emittentenerlöse | -0.7% | National, mit EU-regulatorischer Angleichung | Mittelfristig (2–4 Jahre) |
| Hohe Sättigung der Bankkontodurchdringung begrenzt Neukunden | -0.5% | National | Langfristig (≥ 4 Jahre) |
| Sicherheitsbedenken rund um Open-Banking-APIs | -0.6% | National, mit grenzüberschreitenden Implikationen | Kurzfristig (≤ 2 Jahre) |
| Veraltete POS-Hardware bei KMUs im ländlichen Jütland | -0.4% | Ländliche Regionen, insbesondere Jütland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Druck durch Intergebührenobergrenzen der Kartensysteme auf Emittentenerlöse
Europäische Gesetzgebung begrenzt die Intergebühr auf 0,2 % bei Debitkarten und 0,3 % bei Kreditkarten und komprimiert damit das Kerneinkommen dänischer Emittenten. Banken reagieren, indem sie Lifestyle-Vorteile, Versicherungen und CO₂-Tracking-Dashboards in bezahlte Kontotarife bündeln. Händlerfinanzierte Cashback-Marktplätze entstehen als Ausgleichsmodell, das Belohnungskosten auf Einzelhändler verlagert, die auf Wiederholungsbesuche setzen. Die Konsolidierung unter mittelgroßen Emittenten beschleunigt sich, da Compliance- und Technologietransformationsbudgets schneller steigen als die Gebühreneinnahmen.
Hohe Sättigung der Bankkontodurchdringung begrenzt Neukunden
Da die Kontodurchdringung bei Erwachsenen über 99 % liegt, verlagert sich das Wachstum von der Neukundengewinnung hin zu Kämpfen um den Anteil am Geldbeutel. Challenger-Banken differenzieren sich durch hyperpersonalisierte Erkenntnisse, automatisierte Budgetierungshinweise und integrierten Kryptohandel. Etablierte Institute migrieren Legacy-Kernsysteme, um die Geschwindigkeit von Feature-Releases zu erhöhen und den Status der Primärbeziehung zu verteidigen. Nicht-bankfremde Marken im Einzel- und Telekommunikationsbereich betten Finanzdienstleistungen ein, fragmentieren die Wertschöpfungskette und veranlassen Allianzen zwischen Banken und Branchenspezialisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart: Digitale Wallets fordern die Kartendominanz heraus
Point-of-Sale-Kartenzahlungen generierten im Jahr 2025 einen Umsatz von 67,20 %, gestützt durch zuverlässige Terminalabdeckung und Vertrautheitseffekte bei Verbrauchern. Insgesamt führte Point-of-Sale mit einem Umsatzanteil von 57,35 %. Die Größe des Dänemark Zahlungsmarktes für digitale Online-Wallets und Konto-zu-Konto-Zahlungen soll mit einer CAGR von 9,05 % wachsen, angetrieben durch Ein-Klick-Bezahlvorgänge und bankgesponserte Pay-by-Link-Dienste. Emittenten stellen co-gebrandete tokenisierte Credentials aus, um Wallet-Marktanteile zu sichern, während Verarbeiter eine Netzwerktoken-Orchestrierung hinzufügen, um Karteninfrastrukturen innerhalb von Wallet-Transaktionen zu erhalten.
Obwohl Bargeld bei Peer-Geschenken kulturelle Relevanz behält, sank der Anteil an Ladenzahlungen im Jahr 2023 auf 10 %. Jüngere Kohorten wechseln zu BNPL-Angeboten; 30 % haben Ratenzahlungsprodukte ausprobiert, wobei Mode und Elektronik die führenden Kategorien sind. Tragbare NFC-Formfaktoren, Nischengutscheinkarten und QR-Akzeptanz gewinnen bei Veranstaltungen und Campusstandorten an Sichtbarkeit und deuten auf Monetarisierungsmöglichkeiten im Long-Tail-Bereich hin.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Interaktionskanal: Mobile Commerce beschleunigt sich
Der physische Point-of-Sale hielt 71,10 % des Wertes im Jahr 2025, doch Mobile Commerce eilt mit einer CAGR von 10,25 % voran, da Einzelhändler in Progressive Web Apps und In-App-Loyalitätswallets investieren. Der Marktanteil des Dänemark Zahlungsmarktes für E-Commerce wird sich ausweiten, da Omnichannel-Einkaufswege Click-and-Collect- und Scan-to-Buy-Erlebnisse miteinander verbinden. Banken integrieren MitID-basierte Gesichtserkennung in ihre SDKs, beseitigen Passwortreibung und erhöhen die Abschlussquoten bei mobilen Einkaufskörben.
Unified Commerce treibt die Nachfrage nach Middleware an, die Online- und Filialtransaktionen in einem einzigen Ledger zusammenführt. Gastgewerbeketten setzen Pay-at-Table-QR ein, um die Tischumschlagzeiten zu verkürzen, während Lebensmittelführer intelligente Trolley-Kassiersysteme testen, die beim Verlassen automatisch abrechnen. Acquirer bündeln Token-Vaults, Risikobewertung und Mikro-Rückerstattungs-APIs, um diese gemischten Reisen zu unterstützen.
Nach Transaktionstyp: Grenzüberschreitende Zahlungen übertreffen inländische
Verbraucher-zu-Unternehmen-Zahlungsströme hielten im Jahr 2025 einen Anteil von 51,40 %, doch grenzüberschreitende Aktivitäten überflügeln inländische Wachstumsraten. Die Größe des Dänemark Zahlungsmarktes für Überweisungen und grenzüberschreitende Zahlungen verzeichnet eine CAGR von 12,55 %, da KMUs Exportvolumina steigern und im Ausland lebende Dänen Gelder in andere nordische Staaten überweisen. Die telefonnummernbasierten Überweisungen von Vipps MobilePay kannibalisieren traditionelle SWIFT-Korridore, und Gebührentransparenz ist zu einem Kaufentscheidungsfaktor geworden.
Person-zu-Person-Volumina steigen jedes Jahr im Dezember, wenn die gemeinsame Abrechnung von Geschenken ihren Höhepunkt erreicht. Die Digitalisierung von Unternehmens-zu-Unternehmens-Zahlungen bleibt ein unerschlossenes Potenzial; Unternehmen wechseln von Batch-Giro-Dateien zu API-gesteuerten Treasury-Zahlungen und erschließen damit Vorteile einer durchgängigen Abstimmung. Der Boom bei Pharmaexporten, angeheizt durch die Nachfrage nach Medikamenten zur Gewichtsreduktion, treibt hochvolumige grenzüberschreitende Abrechnungen in die Höhe und zieht Nischen-Devisenspezialistinnen und -spezialisten an.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: Digitalisierung des Gesundheitswesens treibt Wachstum
Der Einzelhandel beanspruchte im Jahr 2025 34,60 % des Wertes, da Supermärkte und Modeketten Self-Checkout und interaktive Anproberäume einführen. Dänemarks landesweites E-Health-Portal sundhed.dk katalysiert die stärkste Expansion; die Größe des Dänemark Zahlungsmarktes für Gesundheitstransaktionen soll mit einer CAGR von 9,95 % wachsen, da Kliniken Karte-auf-Datei-Einwilligungen in Patientenportale integrieren. Versicherer kooperieren mit Zahlungsgateways, um eine Echtzeit-Eigenbeteiligungsabrechnung bei der Entlassung zu ermöglichen und den Cashflow zu verbessern.
Unterhaltung & digitale Inhalte profitieren vom Abonnement-Bündeln, bei dem Telekommunikationsunternehmen Streaming in 12-Monats-Pläne einbinden, die über Direct-Carrier-Billing oder tokenisierte Karten abgerechnet werden. Der Reisesektor erholt sich dank kontaktlosem Türzugang und Ride-to-Gate-Integrationen. Versorgungsunternehmen digitalisieren die Rechnungsbereitstellung; MitID verifiziert die Identität, und Request-to-Pay senkt die Lastschriftfehlerrate. Der Einzelhandel für altersbeschränkte Produkte erprobt die elektronische Altersverifikation, die tokenisierte Ausweisdokumente mit Zahlungsinformationen verknüpft und die Compliance vereinfacht.
Geografische Analyse
Der Dänemark Zahlungsmarkt operiert innerhalb eines reifen nordischen Ökosystems, das für kooperatives Politikdesign und hohe digitale Kompetenz bekannt ist. Das nationale BIP soll 2025 um 3,6 % wachsen, selbst während die Inflation auf 1,6 % sinkt, was das diskretionäre Ausgabeverhalten stützt, das in digitale Kanäle fließt. Kopenhagen dient als Testlabor für Tap-to-Transit-Pilotprojekte und Walk-out-Store-Modelle; Erfolgsmetriken hier genehmigen oft landesweite Rollouts.
Vorstädtische Gemeinden folgen dicht dahinter, unterstützt durch kommunale Förderprogramme, die Smart-Terminal-Upgrades für Kleinunternehmen subventionieren. Das ländliche Jütland beherbergt noch Legacy-Hardware und lückenhafte Konnektivität; öffentlich-private Glasfaserausbauprojekte und Terminal-Tauschprogramme adressieren die digitale Lücke. Der Marktanteil des Dänemark Zahlungsmarktes für kontaktlose Zahlungen in ländlichen Cafés stieg im Jahr 2024 um 8 Prozentpunkte, nachdem Kartenacquirer Mobilfunk-Fallback-Modems in Mietverträge einbundeln.
Die TARGET-Services-Migration 2025 harmonisiert die Abrechnung mit den Euro-Märkten und gibt dänischen Zahlungsdienstleistern Echtzeit-Euro-Liquidität ohne Nostro-Konten. Grenzüberschreitende TIPS-Rails ermöglichen nordischen Käufern, in Echtzeit an südeuropäische Händler zu zahlen und fördern den Tourismusverkehr in beide Richtungen. Die Danmarks Nationalbank testet unterdessen Offline-Fallback-Szenarien für kritische Infrastrukturen und stellt die Zahlungsresilienz bei Cyber- oder Stromvorfällen sicher. Dieser mehrschichtige Resilienzansatz erhält das öffentliche Vertrauen und unterstützt eine nahtlose Akzeptanz in allen Regionen.
Regulatorisches Umfeld
Zahlungsdienste und E-Geld-Aktivitäten in Dänemark unterliegen dem Zahlungsdienstegesetz (Lov om betalinger), das die PSD2 umsetzt und von der dänischen Finanzaufsichtsbehörde (Finanstilsynet) überwacht wird. Dies umfasst Lizenzierung, Verhaltensanforderungen und Regeln für Drittanbieter, die Zahlungsauslösungs- und Kontoinformationsdienste anbieten. Danmarks Nationalbank überwacht auch kritische Zahlungs- und Abwicklungsinfrastrukturen, wobei ihre Aufsichtspolitik auf Sicherheit, Effizienz und operative Resilienz der zentralen Systeme abzielt, die von dänischen PSPs genutzt werden.
Regeln, die sich auch auf Zahlungen im digitalen Handel auswirken, umfassen das Gesetz über bestimmte rechtliche Aspekte von Diensten der Informationsgesellschaft (E-handelsloven) sowie die Durchsetzung durch den dänischen Verbraucherombudsmann für E-Commerce-Praktiken. Dänemark hat das EU-Gesetz über digitale Dienste (Digital Services Act) durch das Gesetz Nr. 1765 vom 28. Dezember 2023 umgesetzt, das seit dem 17. Februar 2024 in Kraft ist und zusätzliche Compliance-Pflichten für Online-Plattformen einführt, die Checkout, Betrugsprävention und Streitfallbearbeitung beeinflussen können. Im B2B- und B2G-Bereich verstärken standardisierte E-Rechnungen über OIOUBL/NemHandel in Übereinstimmung mit EN 16931 sowie die stufenweisen Anforderungen des Buchführungsgesetzes von 2022 (einschließlich einer Compliance-Frist zum 1. Januar 2026 für Unternehmen der Klasse A, mit einer Verlängerung bis zum 1. Juli 2026 für interne Systeme) die strukturierten Datenflüsse, die Rechnungsstellung, Pay-by-Link und Abgleichdienste verbinden.
Wertschöpfungskettenanalyse
Dänemarks Zahlungswertschöpfungskette beginnt mit Verbrauchern und Händlern, die Karten (einschließlich Dankort und internationaler Kartensysteme), digitale Wallets und Konto-zu-Konto-Überweisungen (A2A) nutzen. Kartenausgebende Banken stellen Konten und Karten bereit, während Acquirer und PSPs die Akzeptanz sowohl am physischen Point-of-Sale als auch im E-Commerce ermöglichen. Gateways, Risiko-Engines, Tokenisierung und Streitfallmanagement bilden die Orchestrierungsebene. MitID, entwickelt im Rahmen einer öffentlich-privaten Partnerschaft mit der Agentur für Digitalisierung und Finance Denmark, dient als gemeinsame Authentifizierungsebene im Banken- und digitalen Handelsbereich und beeinflusst Konversionsraten und Betrugsergebnisse.
Clearing und Abwicklung basieren auf nationalen und paneuropäischen Systemen, die von Danmarks Nationalbank überwacht und von Infrastrukturorganisationen der Branche unterstützt werden, darunter Sumclearing, Intradagclearing, Straksclearing und TARGET DKK. Auf der Ebene des Infrastrukturzugangs vollzieht sich ein struktureller Wandel: Danmarks Nationalbank ermöglicht Zahlungsinstituten und E-Geld-Instituten seit April 2025, sich für eine direkte Teilnahme an zentralen Zahlungssystemen (einschließlich TARGET DKK) zu bewerben, und hat die Migration der Abwicklung dänischer Kronen von Kronos2 zu TARGET Services abgeschlossen. Nets (Nexi Group) bleibt zentral für die Dankort-Verarbeitung, während die Governance von Zugang und Preisgestaltung für Dankort sowie steigende Resilienzanforderungen, etwa Cyber-Testansätze in Anlehnung an Rahmenwerke wie TIBER-EU, die Teilnehmer zu standardisierter Konnektivität, Überwachung und Notfallregelungen bewegen.
Wettbewerbslandschaft
Der Wettbewerb vereint etablierte Institute, Big-Tech-Wallets und Fintech-Spezialisten. Vipps MobilePay kontrolliert 70 % der inländischen mobilen Transaktionsanzahl, doch Apple Pay und Google Pay gewinnen stetig wohlhabende Karteninhaber, die durch länderübergreifende Akzeptanz und Geräteintegration angezogen werden. Nets A/S behauptet seine Dominanz bei der Dankort-Verarbeitung, investiert jedoch in Cloud-natives Acquiring, um Stripe- und Adyen-Eintritte abzuwehren. Danske Bank, Nordea und Jyske rüsten ihre Open-Banking-APIs auf und drängen darauf, Dienste in Händler-ERP-Systemen zu verankern.
Der Fintech-Integrator BEC Financial Technologies bündelt Compliance und Kernbanking für mittelgroße Institute und erschließt Skaleneffekte. Subaio bringt Abonnementverwaltung in Bank-Apps und erhöht die Kundenbindung, während LSEG-Datenfeeds Risikomodelle anreichern. Internationale Zahlungsdienstleister werben um exportorientierte KMUs mit Mehrwährungs-Wallets und automatisierter Steuerberichterstattung, unter dem Druck der europäischen Mehrwertsteuer-One-Stop-Shop-Anforderungen.
Strategische Partnerschaften prägen weiterhin die Marktgrenzen. Terminalanbieter Verifone kooperiert mit Franchise-Einzelhändlern, um Android-basierte Smart-POS-Systeme einzuführen, die Gängebezahlung und Bestandsprüfungen ermöglichen. Cloud-Prozessor Clearhaus vertieft die BNPL-Unterstützung für Shopify-Händler, während Inpay seine EMI-Lizenz nutzt, um Marktplatzauszahlungen anzuwerben. Nachhaltigkeitsdifferenzierungen entstehen; Thales' PLA-Kartenportfolio überzeugt klimabewusste Emittenten, die ESG-Scorecards erfüllen möchten.
Branchenführer im Dänemark Zahlungsmarkt
MobilePay A/S
Visa Inc.
American Express Company
Mastercard Inc.
PayPal Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Mit dem Ausbau der Echtzeitinfrastruktur und dem Anstieg wallet-basierter Kartenzahlungen haben PSPs und Banken mehr Spielraum, Orchestrierung, Betrugskontrollen und händlerorientierte APIs zu monetarisieren. Danmarks Nationalbank berichtete, dass digitale Wallets im vierten Quartal 2025 31,6 % aller Kartentransaktionen ausmachten, gegenüber 28,0 % im Jahr 2024, was die Nachfrage nach Netzwerk-Token-Management, Wallet-Routing und einheitlicher Berichterstattung über Apple Pay, Google Pay und heimische Wallet-Flüsse verstärkt. Gleichzeitig schafft die Integration der dänischen Krone in die Instant-Payment-Infrastruktur des Eurosystems Raum für Overlay-Dienste wie Request-to-Pay, Massenauszahlungen und ERP-integrierte Treasury-Zahlungen, die KMU und Unternehmen helfen, von Batch-Dateien zu API-gestützten Auszahlungen und Abgleichprozessen zu wechseln.
Die kommerziellen Modelle werden auch durch wettbewerbsfähigen Zugang und Kostengovernance für inländische Systeme unterstützt. Konkurrence- og Forbrugerstyrelsen legte eine maximale Gebührengrenze für die Nets-Dankort-Einlösung in physischen Geschäften für 2024 und 2025 (315,2 Mio. DKK) fest, und gesetzgeberische Arbeiten im Jahr 2024 klärten die Zugangsanforderungen für Zahlungssysteme für PSPs wie Acquirer. Zusammen unterstützen diese Maßnahmen Multi-Acquirer-Setups, Least-Cost-Routing und Händlerpakete, die Dankort mit der Akzeptanz internationaler Kartensysteme kombinieren. Der Compliance-Druck rund um strukturierte E-Rechnungen (OIOUBL/NemHandel in Übereinstimmung mit EN 16931) und zertifizierte Anforderungen an die digitale Buchführung im Rahmen des Buchführungsgesetzes von 2022 treiben zudem die Nachfrage nach Invoice-to-Pay-Lösungen an, die E-Rechnungen, Zahlungsauslösung und automatisierten Abgleich in Buchhaltungs- und ERP-Systemen verbinden.
Aktuelle Branchenentwicklungen
- Juni 2026: EBA Clearing erklärte, dass die dänische Bankengemeinschaft die STEP2-Plattform für die Verarbeitung von Massenzahlungen im Privatkundengeschäft in dänischen Kronen ausgewählt hat, wobei der Go-Live für November 2026 geplant ist. Dieser Schritt verlagert die Batch-Verarbeitung im Privatkundengeschäft auf eine paneuropäische Plattform und standardisiert die Konnektivität für Banken und PSPs, die Massenauszahlungs- und Einzugsdienste aufbauen.
- Mai 2026: Vipps MobilePay meldete für 2025 eine starke finanzielle Wende, einschließlich Profitabilität im vierten Quartal 2025 und höherer Transaktionserlöse. Die verbesserte Wirtschaftslage stärkt die Fähigkeit, in wertschöpfende Funktionen wie Loyalty-Programme, Händlerwerkzeuge und grenzüberschreitende Merkmale zu investieren, in einem Markt, in dem Apple Pay und Google Pay Wallet-Marktanteile gewinnen.
- Februar 2024: Dänemark setzt das EU-Gesetz über digitale Dienste durch das Gesetz Nr. 1765 vom 28. Dezember 2023 um, das seit dem 17. Februar 2024 in Kraft ist und zusätzliche Compliance-Pflichten für Online-Plattformen einführt, die Checkout, Betrugsprävention und Streitfallbearbeitung beeinflussen können. Die Maßnahme erweitert die Rechenschaftspflicht von Plattformen und die Anforderungen an die Datenverarbeitung im digitalen Handel und Zahlungsverkehr.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir definieren den dänischen Zahlungsmarkt als den Wert der Verbraucher- und Händlerzahlungstransaktionen, die in Dänemark über physische und Online-Kanäle abgeschlossen werden, unter Verwendung von Kartenzahlungen, digitalen Wallets und Bargeld, soweit es im Handel noch verwendet wird.
Ausschlüsse aus dem Anwendungsbereich: Der Anwendungsbereich schließt Online-Käufe von Kraftfahrzeugen, Immobilien, Nebenkostenabrechnungen, Hypothekenzahlungen, Kredite, Kreditkartenrechnungszahlungen sowie den Kauf von Aktien oder Anleihen aus.
Übersicht der Segmentierung
- Segmentierung nach Zahlungsart
- Point-of-Sale
- Karte (Debit, Kredit, Prepaid)
- Digitale Wallets (Apple Pay, Google Pay, Interac Flash)
- Bargeld
- Sonstige POS-Zahlungen (Geschenkkarten, QR, Wearables)
- Online
- Karte (Karte-nicht-präsent)
- Digitale Wallet und Konto-zu-Konto (Interac e-Transfer, PayPal)
- Sonstige Online-Zahlungen (Nachnahme, BNPL, Banküberweisung)
- Point-of-Sale
- Segmentierung nach Interaktionskanal
- Point-of-Sale
- E-Commerce/M-Commerce
- Segmentierung nach Transaktionstyp
- Person-zu-Person (P2P)
- Verbraucher-zu-Unternehmen (C2B)
- Unternehmen-zu-Unternehmen (B2B)
- Überweisungen und grenzüberschreitende Zahlungen
- Segmentierung nach Endnutzerbranche
- Einzelhandel
- Unterhaltung und digitale Inhalte
- Gesundheitswesen
- Gastronomie und Reisen
- Staat und Versorgungsunternehmen
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Zahlungsstatistiken und Definitionen, damit das Modell an einen klar definierten Transaktionspool gebunden bleibt. Wir stützten uns auf Quellen wie die Zahlungsstatistiken und Publikationen von Danmarks Nationalbank, Zeitreihen von Statistics Denmark, Zahlungsindikatoren der Europäischen Zentralbank sowie Notizen zu Zahlungen und Betrug von relevanten EU-Institutionen, gefolgt von unterstützendem Material aus Jahresberichten und Investorenpräsentationen lokaler Banken und Zahlungsunternehmen.
Um die Grenzen zwischen E-Commerce- und Ladenaktivitäten festzulegen, verwendeten wir zudem angesehene Branchen- und Verbandspublikationen (Einzelhandels- und E-Commerce-Organisationen) sowie vertrauenswürdige Presseberichte, um Adoptionstrends wie kontaktlose Nutzung und Wallet-Durchdringung abzugleichen. Bei Bedarf wurden eine kostenpflichtige Datenbank für Unternehmensfinanzdaten sowie ein kostenpflichtiges Nachrichten- und Finanzarchiv genutzt, um Zeitpläne, Produktpositionierungen und größere Vertragsabschlüsse zu bestätigen, die Transaktionsvolumina verändern könnten. Diese Liste ist nicht erschöpfend, und während der Datenerhebung, Validierung und Forschungsklärung wurden viele weitere Quellen verwendet.
Primärinterviews und Umfragen
Interviews und Umfragen mit Zahlungsdienstleistern, Banken, Händlern, Technologiespezialisten und Regulierungsfachleuten in Dänemark werden verwendet, um Lücken in der Kanalabdeckung zu klären und Annahmen zur digitalen Adoption, Transaktionswerten, Preisgestaltung und Prognoserichtung zu testen. Befragte helfen auch dabei, Kartenaktivität von Kontoüberweisungen zu unterscheiden und zu bewerten, wie sich dänisches Zahlungsverhalten auf das Modell auswirkt.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 26 % | CXOs: 15 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Anbieter: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde mittels eines Top-Down-Ansatzes bemessen, der den dänischen Zahlungswert aus Kanalaktivität und Zahlungsmethodenmix rekonstruiert und anschließend mit einigen Bottom-Up-Kontrollen abgestimmt wird, damit die Gesamtwerte realistisch bleiben. In der Praxis gehen wir von bekannten Zahlungsaktivitätssignalen aus und verteilen den Wert über POS und Online, gefolgt von einer Aufteilung nach Methoden zwischen Karten, digitalen Wallets und Bargeld, basierend auf der tatsächlichen Nutzung an der Kasse.
Zu den wichtigsten Eingabefaktoren, die das Modell prägen, gehören die von der Zentralbank gemeldeten Kartenumsatztrends, der Online-Anteil am Kartenumsatz, die Richtung der Zahlungsfrequenz der Verbraucher, das erwartete Tempo der Wallet-Nutzung im E-Commerce und im Ladengeschäft sowie Akzeptanzmuster der Händler, die beeinflussen, wie schnell die Bargeldnutzung zurückgeht. Auf der Validierungsseite wurden Gespräche mit ausgewählten Händlern und PSPs genutzt, um durchschnittliche Bonhöhen nach Kanal sowie den praktischen Anteil der über Karten gegenüber Wallets abgewickelten Zahlungen in Dänemark plausibilitätszuprüfen.
Die Prognosen wurden mittels Szenarioanalyse entwickelt, die das Wachstum mit einer kleinen Anzahl von Treibern verknüpft, zu denen die Befragten mit Zuversicht Stellung nehmen konnten, wie E-Commerce-Wachstum, Substitution von Bargeld und die fortschreitende Digitalisierung von Reise- und Einzelhandelszahlungen. Wo Bottom-Up-Angaben für kleinere Händlergruppen unvollständig waren, schlossen wir Lücken mithilfe von Proxy-Händlerzahlen und in Interviews vereinbarten Bonhöhen und passten diese erst an, nachdem die Gesamtsumme mit dem Top-Down-Nachfragepool übereinstimmte.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert und anschließend auf ungewöhnliche Sprünge nach Kanal, Zahlungsart und Jahr-über-Jahr-Wachstum überprüft. Wenn das Modell eine Veränderung zeigt, die nicht mit den beobachteten Zahlungsstatistiken oder dem Feedback der Händler übereinstimmt, werden die Annahmen erneut geprüft und die relevanten Befragten erneut kontaktiert, um zu bestätigen, was sich geändert hat.
Vor der Freigabe prüft eine interne Analystenprüfung, ob Währungsumrechnungen, Kalenderabstimmungen und Kanaldefinitionen mit dem festgelegten Anwendungsbereich übereinstimmen. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Vorlieferungsprüfung wird durchgeführt, damit Kunden zum Zeitpunkt des Kaufs die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße des dänischen Zahlungsmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den dänischen Zahlungsmarkt variieren häufig, da die zugrunde liegenden Definitionen nicht immer identisch sind und weil einige Studien den Transaktionswert mit Anbietereinnahmen mischen oder zahlungsbezogene Dienstleistungen einbeziehen, die nicht Teil der Checkout-Aktivität sind. Unterschiede zeigen sich auch, wenn ein Verlag grenzüberschreitende Flüsse unterschiedlich zählt oder ein anderes Kalenderjahr für die Währungsumrechnung verwendet.
Die Kartenumsatzstatistiken der Zentralbank und die beobachtete Aufteilung zwischen Laden- und Online-Zahlungsaktivität sind die Kontrollen, die die Schätzung von Mordor Intelligence an einen definierten dänischen Transaktionspool binden, mit expliziten Ausschlüssen für Nicht-Handelskategorien wie Immobilien und Kreditrückzahlungen. In anderen Publikationen stammt die Differenz typischerweise daraus, dass ein breiteres Set von Zahlungsinstrumenten einbezogen wird, Rechnungszahlungen und Überweisungen eingerechnet werden oder eine aggressive Wallet-Substitution prognostiziert wird, ohne die tatsächliche Händlerakzeptanz in Dänemark zu validieren.
Vergleich mit Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,71 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 115,00 Mrd. USD (2025) | Verwendet eine breitere Definition, die dem gesamten Kartenumsatz oder dem gesamten Zahlungswert zu entsprechen scheint, was grenzüberschreitende Ausgaben und zusätzliche Zahlungsinstrumente über POS und E-Commerce-Checkout hinaus einschließen kann. |
| Regionale Beratungsgesellschaft B | 234,80 Mrd. USD (2026) | Vermischt mehrere Ebenen wie Überweisungen und Zahlungsdienste zu einer Gesamtsumme, und das Basisjahr ist unterschiedlich, was den Gesamtwert im Vergleich zu einem enger auf Checkout fokussierten Umfang aufblähen kann. |
Der Vergleich zeigt, dass die Spanne größtenteils dadurch erklärt wird, was als Zahlung gezählt wird und ob die Zahl die Checkout-Aktivität oder eine breitere Sicht auf Finanzflüsse darstellt. Indem die Einbeziehungen an beobachtbare Handelszahlungssignale gebunden bleiben und Ausschlüsse von vornherein klar dargelegt werden, bleibt die resultierende Zahl leichter nachvollziehbar und für die Planung nutzbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Dänemark Zahlungsmarkt derzeit?
Der Markt hat im Jahr 2026 einen Wert von USD 36,33 Milliarden und ist auf dem Weg zu USD 52,79 Milliarden bis 2031.
Welche Zahlungsart wächst in Dänemark am schnellsten?
Digitale Online-Wallets und Konto-zu-Konto-Überweisungen wachsen bis 2031 mit einer CAGR von 9,05 % und fordern die Kartendominanz rasch heraus.
Wie wichtig sind Sofortzahlungen in Dänemark?
Straksclearing wickelt Transaktionen in Sekunden ab und unterstützt bereits tägliche Beträge in Höhe von 25 % des BIP und bildet damit die Grundlage für eine weitverbreitete Echtzeit-Akzeptanz.
Warum ist das Gesundheitswesen das am schnellsten wachsende Endnutzersegment?
Nationale E-Health-Portale wie sundhed.dk integrieren Zahlungen am Point of Care und treiben den Wert von Gesundheitstransaktionen in Richtung einer CAGR von 9,95 %.
Welche regulatorischen Veränderungen sollten Zahlungsdienstleister beobachten?
Der Digital Operational Resilience Act und das bevorstehende PSD3 werden die Cybersicherheit verschärfen, den Open-Banking-Umfang ausweiten und Ertragsmodelle, die auf Intergebühren basieren, neu gestalten.
Wie wettbewerbsintensiv ist der Mobile-Wallet-Bereich?
Vipps MobilePay führt mit einer Nutzungsrate von 70 %, doch Apple Pay und Google Pay gewinnen Marktanteile und intensivieren die Innovation bei Loyalitätsprogrammen, grenzüberschreitenden Möglichkeiten und Gebührenstrukturen.
Seite zuletzt aktualisiert am:



