
Marktgröße und -anteil für dezentrale Identität
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
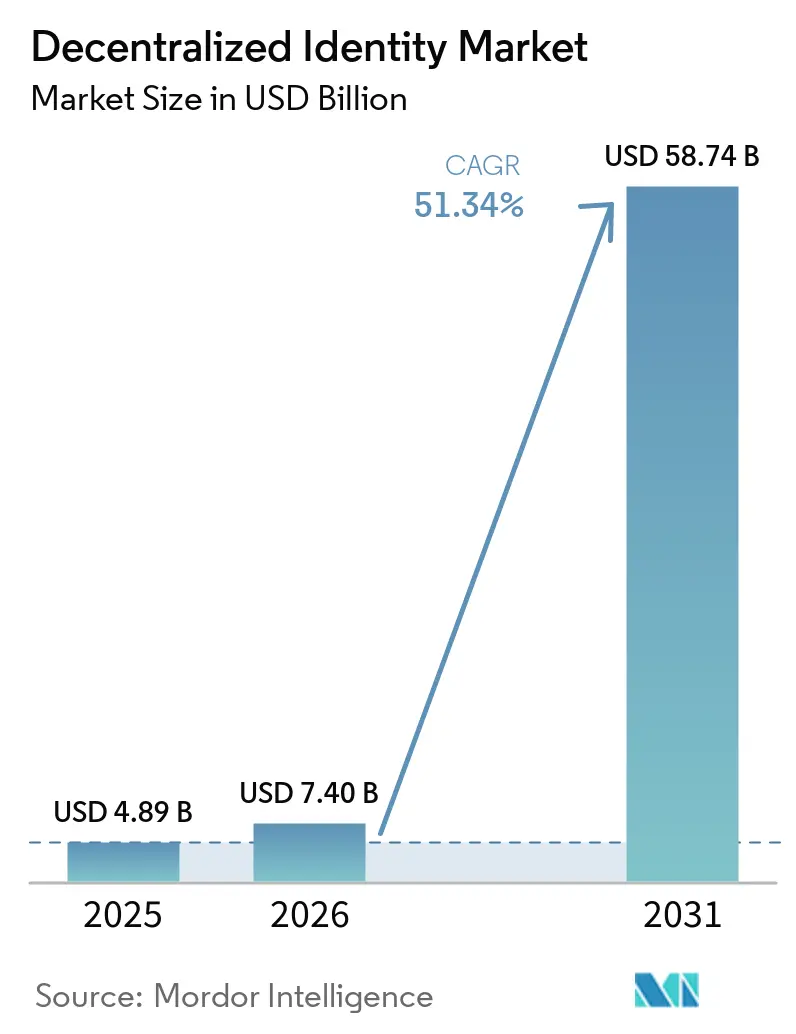
| Marktgröße (2026) | 7.40 Milliarden US-Dollar |
| Marktgröße (2031) | 58.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 51.34 % |
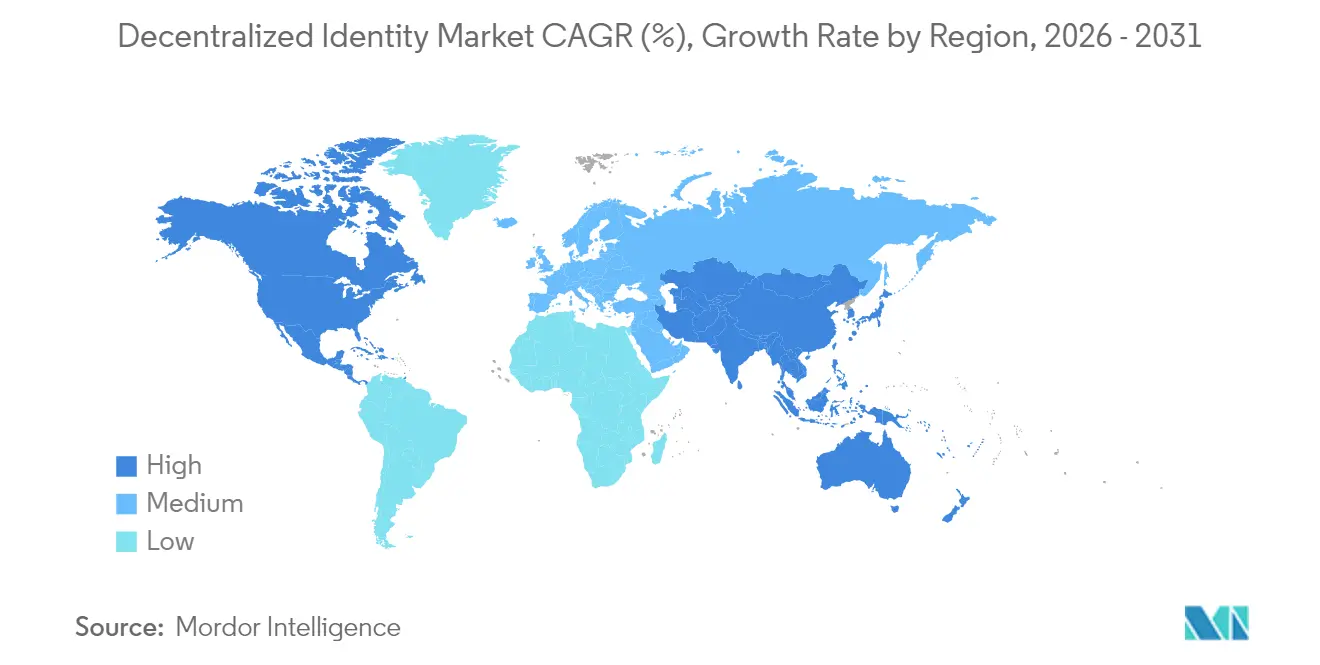
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
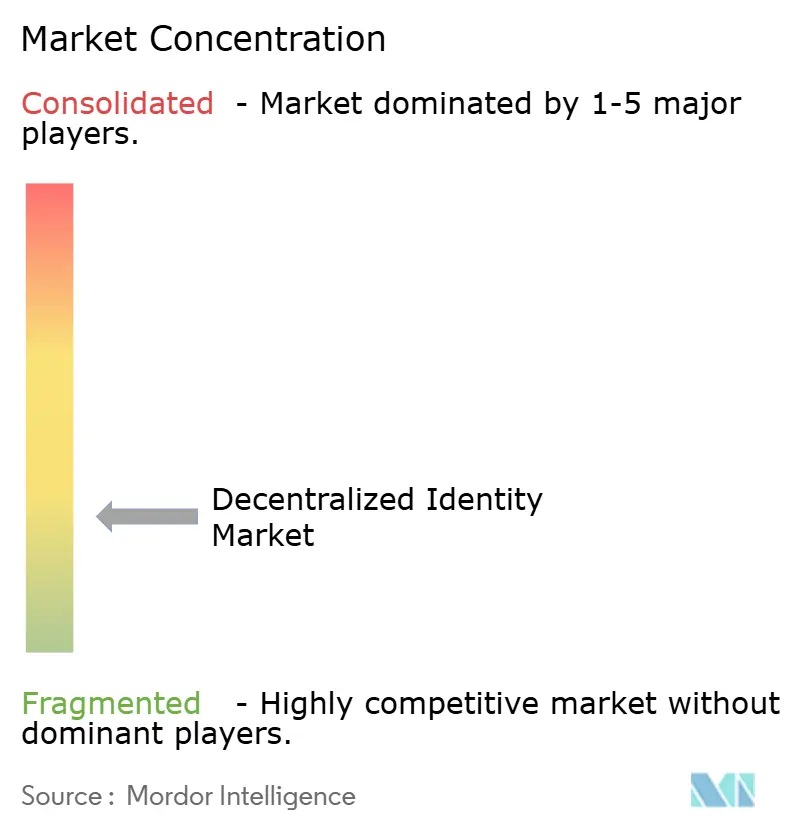
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für dezentrale Identität von Mordor Intelligence
Die Marktgröße für dezentrale Identität wird im Jahr 2026 auf 7,40 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 4,89 Milliarden USD, mit Projektionen für 2031 von 58,74 Milliarden USD, was einem Wachstum von 51,34 % CAGR über den Zeitraum 2026–2031 entspricht. Angetrieben durch weitreichende regulatorische Vorgaben, beschleunigte digitale Transformation in Unternehmen und anhaltende Durchbrüche bei Blockchain-Werkzeugen definiert der Markt neu, wie Organisationen und Einzelpersonen Anmeldeinformationen online verifizieren. Schnelle Wallet-Einführungen im Rahmen des eIDAS-2.0-Rahmens der Europäischen Union, die zunehmende Abhängigkeit von biometrischer Authentifizierung und wachsende Risikokapitalfinanzierungen für datenschutzwahrende Protokolle setzen neue Adoptionsmaßstäbe. Unternehmen schwenken auf Cloud-native Bereitstellungen um, um elastische Skalierbarkeit zu gewinnen, während branchenspezifische Anwendungsfälle – von grenzüberschreitenden Zahlungen bis hin zur Souveränität von Patientenakten – sich weiter vervielfältigen. Zusammengenommen verkürzen diese Kräfte die Implementierungszeiträume und erweitern die gesamte adressierbare Nutzerbasis für Plattformen für dezentrale Identität weltweit.
Wichtigste Erkenntnisse des Berichts
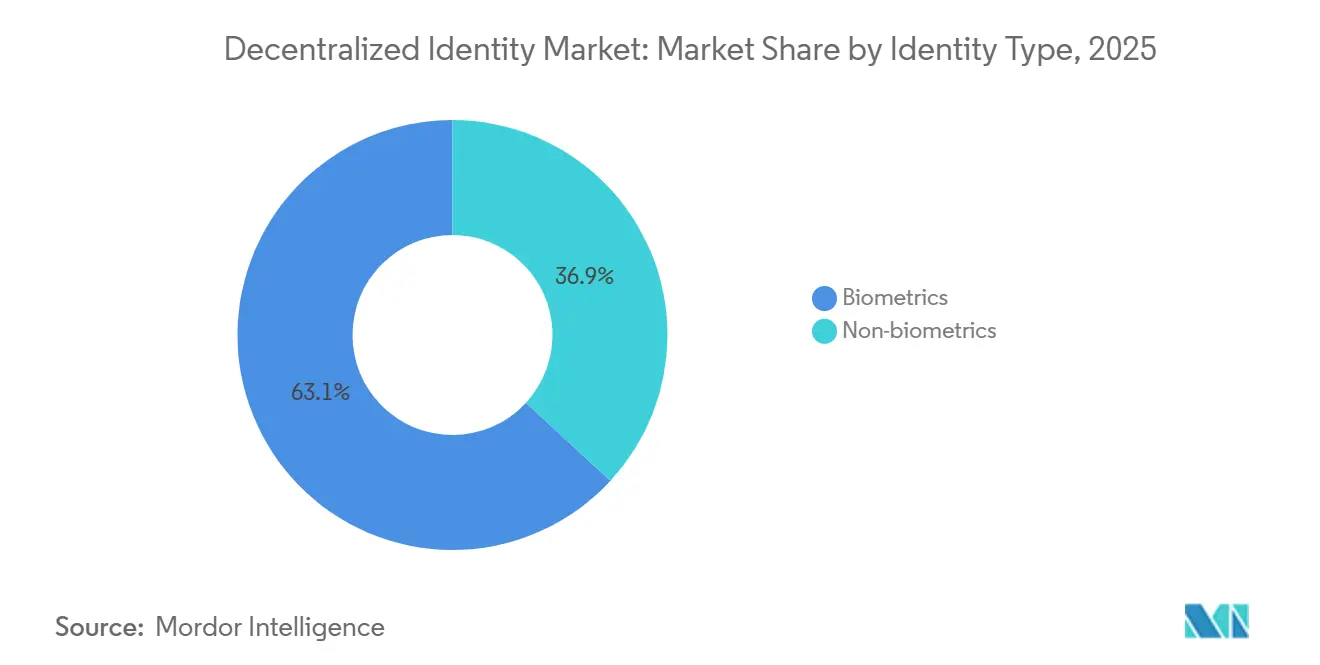
- Nach Identitätstyp führten biometrische Verfahren mit einem Marktanteil von 63,15 % im Markt für dezentrale Identität im Jahr 2025, während nicht-biometrische Beglaubigung bis 2031 mit einer CAGR von 51,85 % wachsen soll.
- Nach Bereitstellungsmodell erfassten Cloud-Architekturen 59,05 % der Implementierungen im Jahr 2025; Hybrid-Cloud ist mit der schnellsten CAGR von 51,75 % bis 2031 positioniert.
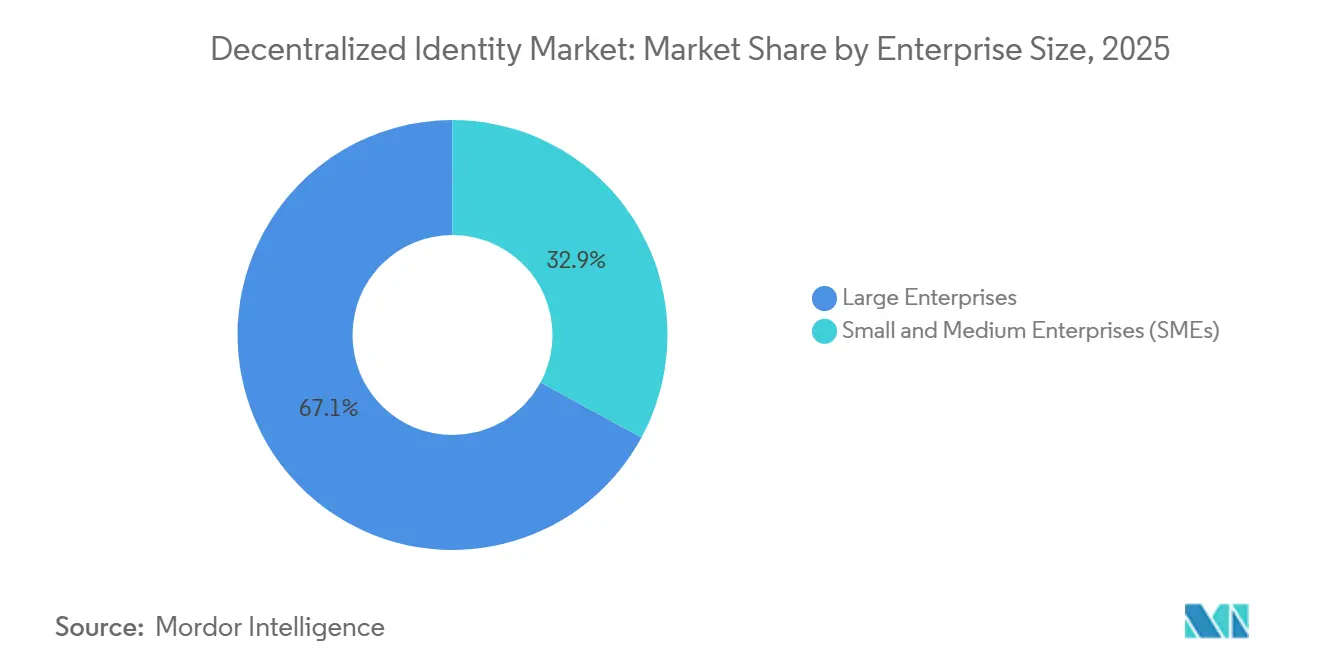
- Nach Unternehmensgröße kontrollierten große Unternehmen 67,10 % der Marktgröße für dezentrale Identität im Jahr 2025, während KMU voraussichtlich eine CAGR von 51,90 % erzielen und alle anderen Kohorten übertreffen werden.
- Nach Endnutzerbranche dominierte BFSI mit einem Umsatzanteil von 32,15 % im Jahr 2025, während das Gesundheitswesen voraussichtlich die höchste CAGR von 51,40 % bis 2031 aufweisen wird.
- Nach Geografie hielt Nordamerika einen Anteil von 37,95 % an der Marktgröße für dezentrale Identität im Jahr 2025; Asien-Pazifik wird voraussichtlich die schnellste CAGR von 51,92 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- vorschriften (DSGVO, eIDAS 2.0) | +12.5% | Europa; Ausstrahlungseffekte auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Beschleunigte Blockchain-Akzeptanz in BFSI und Behörden | +11.2% | Weltweit | Mittelfristig (2–4 Jahre) |
| Anstieg der digitalen Kundengewinnung und des Remote-KYC | +9.8% | Weltweit | Kurzfristig (≤ 2 Jahre) |
| Mobile-First- Identitätsanwendungen in Schwellenmärkten | +8.4% | Asien-Pazifik als Kern; Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Explosion nicht-menschlicher Identitäten (APIs, Bots) | +7.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Metaverse- und Gaming- Wallets fordern wiederverwendbare IDs | +4.2% | Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutzvorschriften treiben die Akzeptanz souveräner Identität voran
Verpflichtende Europäische Digitale Identitäts-Wallets gemäß eIDAS 2.0 legen gemeinsame kryptografische Regeln fest, die es Bürgern ermöglichen, Anmeldeinformationen grenzüberschreitend und sektorübergreifend wiederzuverwenden[1]. Unternehmen betten nun selektive Offenlegung und Zero-Knowledge-Beweise ein, um die Haftung zu reduzieren und Datenschutzprüfungen zu bestehen, wodurch die Onboarding-Reibung in von der FCA beaufsichtigten SSI-Pilotprojekten um bis zu 40 % gesenkt wird. Open-Source-Wallet-Referenz-Stacks dämpfen die Abhängigkeit von einzelnen Anbietern und fördern ein lebendiges Ökosystem spezialisierter Middleware-Anbieter. Banken, Telekommunikationsunternehmen und öffentliche Behörden erkennen gleichermaßen greifbare Kosteneinsparungen durch harmonisierte KYC-Prozesse. Da benachbarte Jurisdiktionen gegenseitige Vereinbarungen anstreben, beeinflussen europäische Standards globale Arbeitsgruppen, die die nächste Generation von Profilen für verifizierbare Anmeldeinformationen gestalten.
Beschleunigte Blockchain-Akzeptanz im Finanzdienstleistungssektor
Globale Banken behandeln dezentrale Identifikatoren zunehmend als erste Verteidigungslinie gegen Credential-Stuffing- und Kontoübernahmeangriffe, die 2024 86 % der Finanzinstitute betrafen. Hochkarätige Pilotprojekte, wie PASS – ein von Eric Schmidt unterstütztes Blockchain-Kreditbüro – beweisen, dass pseudonymes Kreditwesen über On-Chain-Attestierungen AML-Regeln einhalten kann. Regierungen verstärken den Druck: Indiens Modell der Digitalen Öffentlichen Infrastruktur als Dienstleistung bietet kleineren Nationen schlüsselfertige Stacks, die auf verifizierbaren Anmeldeinformationen basieren. Interoperabilitätsbemühungen konzentrieren sich auf W3C-DID- und Verifiable-Credential-Spezifikationen und geben dem Markt für dezentrale Identität ein offenes Standardfundament, auf dem der Mainstream-Finanzverkehr sicher aufbauen kann.
Anstieg der digitalen Kundengewinnung und des Remote-KYC
Unternehmen stellen nun wiederverwendbare KYC-Anmeldeinformationen aus, die wiederkehrende Verifizierungskosten um bis zu 60 % senken und gleichzeitig personenbezogene Daten durch Zero-Knowledge-Proof-Verfahren schützen. Die Kombination von Lebenderkennung mit kryptografischen Attestierungen verhindert synthetische Identitäten, ohne Biometrie in zentralisierten Datenspeichern preiszugeben. Für stark regulierte Branchen – Kapitalmärkte, Online-Gaming, Telemedizin – vereinfachen verifizierbare Anmeldeinformationen Prüfungen, da jeder regulatorische Kontrollpunkt unveränderlich im Ledger gespeichert ist. Indem dieselbe verifizierte Identität in mehrere Dienste eingebunden wird, erleben Nutzer eine Einzel-Tap-Registrierung, und Organisationen reduzieren Reibungsverluste, die zuvor die Kundengewinnung behinderten. Der Markt für dezentrale Identität profitiert von diesem doppelten Mandat aus Compliance und Komfort.
Mobile-First-Identitätsanwendungen transformieren den Zugang in Schwellenmärkten
Mehr als eine Milliarde Menschen haben noch immer keine formelle Identifikation, doch die Smartphone-Durchdringung übersteigt in vielen Schwellenländern 80 %. Mobile Wallets wie FlexID, finanziert von der Algorand Foundation, bündeln Zahlungen, Anmeldeinformationen und Einwilligungs-Dashboards in einer einzigen Benutzeroberfläche. Malaysias MyDigital-ID-Superapp erweitert das Muster auf nationaler Ebene und nutzt Blockchain für manipulationssichere Ausstellung, während Bürger rechtsgültige Dokumente online unterzeichnen können. Da Fintech-Unternehmen im Asien-Pazifik-Raum darum wetteifern, unterversorgte Bevölkerungsgruppen zu gewinnen, wächst die Nachfrage nach leichtgewichtigen SDKs für dezentrale Identität. Da Wallet-Apps offline betrieben werden und synchronisieren können, wenn die Konnektivität zurückkehrt, schließen sie reale Zugangslücken in Archipelen und ländlichen Regionen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an globalen Interoperabilitäts- standards | -8.9% | Weltweit | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit in verschiedenen Jurisdiktionen | -7.3% | Weltweit | Kurzfristig (≤ 2 Jahre) |
| Schlechte Benutzererfahrung und Schlüsselverwahrungshürden für Massennutzer | -6.4% | Weltweit | Mittelfristig (2–4 Jahre) |
| Skalierungsgrenzen der Layer-1- Blockchain für DID-Netzwerke mit hohem TPS | -5.1% | Weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierung der Interoperabilitätsstandards begrenzt die plattformübergreifende Akzeptanz
Obwohl W3C-DIDs das Kerndatenmodell definieren, behindern Abweichungen bei DID-Methoden, Anmeldeinformationsschemata und Widerrufslisten eine nahtlose kettenübergreifende Validierung. Unternehmen müssen mehrere Resolver-Bibliotheken integrieren, um Partner zu bedienen, die auf verschiedenen Ledgern verankert sind, was die Bereitstellungszeiträume verlängert. Das Fehlen einheitlicher Vertrauensrahmen erschwert die Haftungszuweisung, wenn Anmeldeinformationen Grenzen überschreiten. Gesundheits- und Finanzregulatoren verschieben die Genehmigung von Pilotprojekten häufig, bis Klarheit darüber besteht, wer die Verantwortung für Verstöße trägt. Die Fragmentierung dämpft daher die rasante Expansion, die ansonsten für den Markt für dezentrale Identität erwartet wird.
Barrieren bei der Benutzererfahrung behindern die Akzeptanz im Massenmarkt
Umfragen zeigen, dass 68 % der potenziellen Nutzer die Wallet-Einrichtung abbrechen, sobald sie mit der Verwaltung von Seed-Phrasen konfrontiert werden. Verwahrungsangst bleibt bestehen, selbst wenn Hardware-Schlüssel oder Kontakte zur sozialen Wiederherstellung vorgeschlagen werden. Aufkommende Lösungen – Passkeys, Account-Abstraktion, verschlüsselte Cloud-Backups – verbessern die Onboarding-Abschlussrate, sind jedoch uneinheitlich über Wallet-Anbieter hinweg eingesetzt. Solange Plattformen mit bekannten Namen keine intuitiven UX-Metaphern integrieren, wird dezentrale Identität eher ein Phänomen für frühe Anwender bleiben als ein allgegenwärtiges Verbraucherwerkzeug.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Identitätstyp:
Biometrie untermauert den Schwung bei datenschutzzentrierter VerifizierungBiometrische Modalitäten machten 63,15 % des Marktanteils für dezentrale Identität im Jahr 2025 aus, was den Appetit auf reibungslose, aber nicht übertragbare Authentifizierung im großen Maßstab unterstreicht. Marktführer integrieren Lebenderkennung und Anti-Spoofing-Algorithmen, die Deepfake-Versuchen und synthetischem Betrug widerstehen. Die Handflächenscan-Lösung von Humanity Protocol, die nach aufeinanderfolgenden Finanzierungsrunden nun mit 1,1 Milliarden USD bewertet wird, ist ein typisches Beispiel für das Investorenvertrauen in datenschutzwahrende Biometrie. Ergänzende Innovationen verwenden Iriscodes und Stimmabdrücke, die an dezentrale Identifikatoren gebunden sind, und ermöglichen so widerrufliche Nachweise ohne zentrale Repositories. Das Ergebnis ist eine mehrschichtige Risikoposition, die Regulatoren zufriedenstellt und gleichzeitig den Nutzerkomfort verbessert.
Nicht-biometrische Verfahren stützen sich auf kryptografische Sicherheiten anstelle physischer Merkmale und bieten wichtige Alternativen dort, wo biometrische Erfassung kulturelle oder rechtliche Einwände auslöst. Verifizierbare Anmeldeinformationen, Verhaltensanalysen und Gerätefingerabdrücke bieten Betreibern Flexibilität, insbesondere in hochkonformen Unternehmenskorridoren, in denen Datenverantwortliche eine minimale Datenerhebung nachweisen müssen. Hybride Bereitstellungen, die beide Ansätze kombinieren, gewinnen an Beliebtheit, da sie Endnutzern ermöglichen, den Verifizierungsweg zu wählen, der Datenschutz und Sicherheit am besten ausbalanciert. Diese Konfigurierbarkeit hält den Markt für dezentrale Identität reaktionsfähig gegenüber jurisdiktionellen Nuancen und erhält robuste Wachstumstrajektorien bis 2031.

Nach Bereitstellungsmodell:
Cloud-Infrastruktur erschließt elastische Verifizierungs-WorkloadsCloud-gehostete Lösungen dominierten 59,05 % der Bereitstellungen im Jahr 2025, was die Kosten- und Zeitvorteile des Betriebs von Identitätsverifizierungslogik auf Hyperscale-Plattformen widerspiegelt, die automatisch Rechenkapazität für ressourcenintensive Zero-Knowledge-Proof-Berechnungen bereitstellen. Microsofts Entra Verified ID-Suite zeigt, wie Identität-als-Dienst-Plug-ins in bestehende SSO-Konsolen integriert werden können, sodass Unternehmen W3C-konforme verifizierbare Anmeldeinformationen für Mitarbeiter-, Partner- und Verbraucherpopulationen in Tagen statt Quartalen erweitern können. Verwaltete Dienste übernehmen auch Patch-Management, Betriebszeit und Prüfverpflichtungen und entlasten Compliance-Teams, damit sie sich auf Governance-Richtlinien konzentrieren können.
On-Premises- und Hybrid-Modelle bleiben in Szenarien mit Datensouveränität unverzichtbar, wie etwa bei der Verteidigung, Pilotprojekten für digitale Zentralbankwährungen und bestimmten öffentlichen Gesundheitsregistern. Hier verbleiben sensible zugrunde liegende Register innerhalb der Firewall einer Organisation, während die Auflösung öffentlicher Schlüssel oder das Schema-Hosting in der Cloud liegt, um globale Reichweite zu erhalten. Hybride Muster erweitern daher das Beste-aus-beiden-Welten-Design und werden voraussichtlich eine CAGR von 51,75 % erzielen, die schnellste innerhalb dieser Segmentierung. Elastische Architekturen ermutigen Dienstanbieter wiederum, neue Anmeldeinformationstypen einzuführen – Mitarbeiterausweise in einem Quartal, Produktauthentizitätszertifikate im nächsten – ohne Infrastruktur-Neugestaltung, was die zentrale Rolle der Cloud im Markt für dezentrale Identität festigt.
Nach Unternehmensgröße:
KMU treiben die Akzeptanz durch Low-Code-SaaS-Angebote voranKMU verzeichneten eine CAGR von 51,90 % und sind damit die schnellsten Anwender zwischen 2026 und 2031. Low-Code-APIs und Wallet-SDKs ermöglichen es Unternehmen, verifizierbare Anmeldeinformations-Flows in E-Commerce- oder HR-Portale einzubetten, ohne dedizierte Sicherheitsteams aufzubauen. Die Weltbank verzeichnet einen Rückgang der Onboarding-Kosten um 30–50 % für KMU, die umständliche Dokumentenscans zugunsten kryptografisch signierter Attribute aufgeben. Diese Einsparung gleicht das Spielfeld mit größeren Konkurrenten an und wandelt Compliance-Budgets von Kostenstellen in Katalysatoren für neue grenzüberschreitende Dienste um.
Große Unternehmen erfassten im Jahr 2025 immer noch 67,10 % des Umsatzes, da ihre weitläufigen Ökosysteme – Mitarbeiter, Auftragnehmer, Lieferanten – eine einheitliche Anmeldeinformations-Governance erfordern. Diese Organisationen weben dezentrale Identifikatoren in bestehende IAM-Stacks ein und überlagern effektiv eine verifizierbare Anmeldeinformationsschiene neben konventionellen OAuth- oder SAML-Flows. Die Koexistenzstrategie vermeidet vollständige Systemumstellungen und positioniert Unternehmen gleichzeitig, um zentrale Anmeldeinformationsspeicher schrittweise abzuschaffen, sobald politische Entscheidungsträger vollständig dezentrale Architekturen befürworten. Folglich stärken beide Kohorten den Schwung des Marktes für dezentrale Identität: KMU erweitern die Breite, Großunternehmen vertiefen die Ticketgröße.
Nach Endnutzerbranche:
Gesundheitswesen führt bei Patientensouveränität, BFSI beim VolumenDas Gesundheitswesen verzeichnete die schnellste CAGR von 51,40 % bis 2031, da Krankenhäuser von isolierten EHR-Umgebungen zu patientengeführten Wallets übergehen, die verifizierbare Laborbefunde, Rezepte und Versicherungsattestierungen enthalten. Frühe Pilotprojekte im National Health Service des Vereinigten Königreichs zeigen Reduzierungen bei der manuellen Beglaubigung für reisende Kliniker, was den Verwaltungsaufwand verringert und die Notfallumverteilung von Personal beschleunigt. Die Kombination dezentraler Identität mit föderalen Lernrahmen wahrt die Vertraulichkeit und ermöglicht gleichzeitig das Algorithmtraining auf aggregierten Daten – ein Modell, das bereits vom Decentralized Intelligence Health Network vorgestellt wurde.
Unterdessen hielt BFSI den größten Anteil von 32,15 % an der Marktgröße für dezentrale Identität im Jahr 2025, da Banken, Versicherer und Kapitalmarktteilnehmer strenge KYC-Regime in gemeinsam nutzbare Anmeldeinformationen kodifizieren. Ein einziges digitales Zertifikat, das Herkunftsprüfungen von Geldern bestätigt, wird nun über mehrere Dienstleistungslinien hinweg akzeptiert – vom Brokerage-Onboarding bis zur Hypothekenorigination – und erzielt operative Einsparungen. Angrenzende Branchen wie IT und Telekommunikation setzen DID-verankerte Geräteidentitäten ein, um 5G-Kernnetze zu schützen, während Einzelhandelsplattformen auf verifizierbare Anmeldeinformationen setzen, um Kontoübernahmebetrug zu bekämpfen. Jede Branche unterstreicht eine eigene, aber sich gegenseitig verstärkende Logik für die Adoption: Compliance, Kostenkontrolle und Kundenerfahrung.
Geografische Analyse
Markt für dezentrale Identität in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 37,95 % am Markt für dezentrale Identität und wurde durch frühe Unternehmenspilotprojekte im Finanzdienstleistungssektor sowie durch von großen Technologieunternehmen unterstützte Protokollentwicklungen angetrieben. Das Risikokapital-Ökosystem der Region bot Innovatoren wie dem Handflächenscan-Wallet von Humanity Protocol eine Startbahn, das in seiner Seed- und Series-A-Finanzierungsrunde insgesamt 50 Millionen USD sicherte. Die Zusammenarbeit zwischen öffentlichen Behörden und privaten Konsortien hält die rechtlichen Rahmenbedingungen anpassungsfähig und ermöglicht Sandbox-Tests, die die Zeit vom Proof-of-Concept bis zur Produktion verkürzen. Normierungsgremien wie die Decentralized Identity Foundation, mit Beiträgen von Block und Microsoft, festigen die Vereinigten Staaten weiter als technischen Vordenker.
Markt für dezentrale Identität im asiatisch-pazifischen Raum
Asien-Pazifik entwickelt sich mit einer CAGR von 51,92 % bis 2031 zum am schnellsten wachsenden Gebiet. Staatlich geführte Initiativen in Japan, Singapur, Malaysia und Indien stellen mobile Wallets in den Mittelpunkt digitaler öffentlicher Infrastrukturstrategien. Japans Entscheidung, My-Number-Anmeldeinformationen in Apple Wallet zu integrieren, verbindet verbraucherorientierte UX mit staatlich gestützter Sicherheit und erweitert die Akzeptanz in Krankenhäusern, Banken und Gemeindeämtern. Malaysia hat seine MyDigital-ID-Superapp auf Blockchain-Basis eingeführt – eine Vorlage, die wahrscheinlich in ASEAN-Märkten nachgeahmt wird, wo grenzüberschreitende Arbeitsmigration interoperable Ausweise erfordert. Regionale Allianzen wie das Asia Pacific Digital Identity Consortium signalisieren das Engagement der Branche für gemeinsame Governance-Regeln trotz kultureller und sprachlicher Vielfalt.
Markt für dezentrale Identität in EMEA und Südamerika
Europa gibt dank eIDAS 2.0 weiterhin die regulatorische Richtung vor. Verpflichtende europäische digitale Identitäts-Wallets vereinen mehr als 440 Millionen Einwohner unter standardisierter Kryptografie und Zertifizierungsdiensten und verbessern so grenzüberschreitende Geschäftstätigkeiten, den Tourismus und die Erbringung öffentlicher Dienstleistungen. Unternehmensprojekte – von der Infrastruktur für überprüfbare Zugangsdaten von PwC Italy bis zum OID4-VC-Wallet von Dentsu – zeigen, wie professionelle Dienstleistungsunternehmen die eIDAS-Konformität bereits vor der Frist 2026 in Produkte umsetzen. Parallel dazu übernehmen kleinere Märkte in Südamerika, dem Nahen Osten und Afrika bewährte Konzepte zur Förderung der finanziellen Inklusion und überspringen dabei häufig veraltete Personalausweisprogramme durch mobile Strategien. Diese Ausstrahlungseffekte erweitern den Markt für dezentrale Identität über frühe Anwender hinaus auf wirklich globales Terrain.
Wettbewerbslandschaft
Der Markt für dezentrale Identität bleibt fragmentiert, wobei kein einzelner Anbieter einen zweistelligen Anteil am globalen Umsatz überschreitet. Traditionelle IAM-Unternehmen – Microsoft, Okta, Ping Identity – betten Toolkits für verifizierbare Anmeldeinformationen in bestehende Richtlinien-Engines ein und setzen auf Integrationstiefe als ihren Wettbewerbsvorteil. Parallel dazu spezialisieren sich blockchain-native Newcomer wie Privado ID (aus Polygon hervorgegangen) auf Zero-Knowledge-Workflows, die es Ausstellern ermöglichen, Aussagen – Alter, Akkreditierung, Kontostand – zu beweisen, ohne Rohdaten preiszugeben[2]. Dieses Spezialisierungsmodell – Protokollschicht, Wallet-Schicht, Orchestrierungsschicht – ermöglicht Best-of-Breed-Allianzen anstelle einer Konsolidierung nach dem Gewinner-nimmt-alles-Prinzip.
Strategische Schritte veranschaulichen ein Rennen hin zu hochsicheren, aber datenschutzorientierten Rahmenwerken. Microsofts ION-Protokoll verankert dezentrale Identifikatoren über Sidetree im Bitcoin-Netzwerk und bietet prüfungstaugliche Unveränderlichkeit, ohne den Layer-1-Durchsatz zu belasten. Gleichzeitig bestätigen Finanzierungsvolumina den Marktappetit: Risikokapitalgeber unter der Führung von Animoca Brands und Delphi Capital beteiligten sich an den überzeichneten Runden von Humanity Protocol, während PASS die Unterstützung der ehemaligen Google-Führung erhielt, um On-Chain-Kreditbüros aufzubauen, denen staatliche Regulatoren vertrauen können. Interoperabilitätsallianzen – DIF Labs, Trust Over IP Foundation, OpenWallet Foundation – beschleunigen die Konvergenz, die notwendig ist, um verifizierbare Anmeldeinformationen in jedes Verbraucher-Smartphone zu bringen.
Da die Branchenrollen die Ausarbeitung von Standards, Wallet-Benutzererfahrung, Schlüsselverwaltung, verifizierbare Datenregister und Analysen umfassen, begünstigt das Scoreboard Zusammenarbeit gegenüber Nullsummen-Rivalität. Die Wechselbarrieren bleiben jedoch aufgrund offener Datenmodelle niedrig, was darauf hindeutet, dass Servicequalität, Zertifizierungsabdeckung und Benutzerunterstützung dauerhafte Führungspositionen definieren werden. Die nächste Wettbewerbswelle wird wahrscheinlich schlüsselfertige Toolchains umfassen, die es mittelständischen Unternehmen ermöglichen, Anmeldeinformationen ohne interne Kryptografieexpertise auszustellen und zu verifizieren, was die Umsatzpools erweitert und gleichzeitig den Preiswettbewerb verstärkt.
Marktführer für dezentrale Identität
-
Microsoft Corporation
-
Ping Identity Holding Corp.
-
International Business Machines Corporation (IBM)
-
Okta Inc.
-
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für dezentrale Identität Unternehmen in diesem Bericht
- Microsoft Corporation
- International Business Machines Corporation (IBM)
- Accenture plc
- Wipro Limited
- Ping Identity Holding Corp.
- Thales Group
- Okta Inc.
- SecureKey Technologies Inc.
- Avast Software s.r.o.
- Civic Technologies Inc.
- 1Kosmos Pte. Ltd.
- Serto Inc.
- Persistent Systems Limited
- Finema Co., Ltd.
- Entrust Corporation
- KILT Protocol GmbH
- Evernym Inc.
- IDEMIA Group (SAS)
- Digital Identity Laboratory of Canada (DigiLab)
- Auth0 Inc. (a unit of Okta)
- Thales e-Security Ltd.
Neueste Industrielle Entwicklungen in Markt für dezentrale Identität
- April 2025: Die Polygon Foundation stellte das Agglayer Breakout Program vor und wählte Privado ID und Miden für Token-Anreize aus, die Identitätsdienste in das breitere Polygon-Ökosystem einbinden.
- März 2025: PwC Italy kooperierte mit SKChain Advisors, um blockchain-konforme EU-Digitalidentitätsprodukte auf Coinbases Base-Layer-2 aufzubauen.
- Januar 2025: Malaysia startete die MyDigital-ID-Superapp über MYEG und MyDigital ID Solutions und etablierte ein landesweites Blockchain-Identitätsökosystem.
- Januar 2025: Humanity Protocol schloss eine Series-A-Finanzierungsrunde über USD 20 Millionen ab, womit sich die Gesamtfinanzierung auf USD 50 Millionen und eine Bewertung von USD 1,1 Milliarden für die auf Handflächenscan basierende dezentrale Verifizierungstechnologie erhöhte.
Markt für dezentrale Identität Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wichtige Abdeckung
Unsere Studie definiert den Markt für dezentrale Identität als alle Softwareplattformen, verwalteten Dienste und Entwicklerwerkzeuge, die es Einzelpersonen oder Unternehmen ermöglichen, verifizierbare Anmeldeinformationen mithilfe dezentraler Identifikatoren zu erstellen, zu halten und selektiv offenzulegen, die auf verteilten Ledger- oder gleichwertigen Vertrauensrahmen verankert sind.
Identitäts-Wallets, Dienste zur Ausstellung von Anmeldeinformationen, Resolver-Knoten und unterstützende Governance-Schichten sind eingeschlossen, während generische Single-Sign-On-Suiten, zentralisierte KYC-Dienstprogramme und reine Hardware-Authentifizierungstoken ausgeschlossen sind.
Segmentierungsübersicht
- Nach Identitätstyp
- Biometrie
- Nicht-Biometrie
- Nach Bereitstellungsmodell
- Cloud-basiert
- On-Premises
- Hybrid
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Endnutzerbranche
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- IT und Telekommunikation
- Einzelhandel und E-Commerce
- Gesundheitswesen
- Medien und Unterhaltung
- Regierung und öffentlicher Sektor
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Wallet-Anbieter, Anmeldeinformationsaussteller, regulatorische Architekten und Käufer auf CISO-Ebene in Nordamerika, Europa und Asien-Pazifik. Diese Gespräche verfeinerten Adoptionskurven, durchschnittliche Verkaufspreise und regulatorische Zeitpläne und lieferten reale Leitplanken gegen optimistische Anbieterangaben.
Schreibtischforschung
Wir begannen damit, offene Standardisierungsgremien wie W3C, DIF und ISO auf maßgebliche Definitionen und Adoptionsmetriken zu prüfen, und schichteten dann Regierungsportale (NIST, EU eIDAS, UK DCMS, BIS), Zollanmeldungen für HSMs und Cyberkriminalitätsstatistiken von ENISA und FBI IC3 ein. Jahresberichte und 10-K-Berichte führender Anbieter digitaler Identität, Patentfamilien aus Questel und Nachrichtenarchive auf Dow Jones Factiva stärkten die Trendkartierung. Umsatzaufteilungen auf Unternehmensebene wurden auf D&B Hoovers validiert, während Blockchain-Knoten-Telemetrie und veröffentlichte Zählungen verifizierbarer Anmeldeinformationen aus öffentlichen Ledgern Nutzungssignale lieferten. Die zitierten Quellen veranschaulichen unseren Ansatz; viele weitere öffentlich zugängliche und abonnementbasierte Materialien unterstützten die Datenerhebung und -klärung.
Marktgrößenbestimmung und Prognose
Eine Top-down-Rekonstruktion begann mit aktiven digitalen Identitätsnutzerpools nach Sektor, angepasst für die Anmeldeinformationsdurchdringung und gewichtete durchschnittliche Verkaufspreise. Selektive Bottom-up-Zusammenfassungen von Anbieterumsätzen und Stichproben von Unternehmensvertragsgrößen kreuzprüften die Gesamtsummen. Schlüsselvariablen wie monatliche DID-Wallet-Downloads, Anzahl verifizierbarer Anmeldeinformationen pro Nutzer, regionale regulatorische Inbetriebnahmepläne, Anzahl von Unternehmens-Blockchain-Projekten und gemeldete Identitätsbetrugsschäden speisen ein multivariates Regressionsmodell, das den Umsatz bis 2030 projiziert. Prognosefehlermargen verengen sich, sobald interviewbasierte Szenariogewichtungen angewendet werden, und etwaige Datenlücken bei den Anbieterprüfungen werden durch konservative Imputation überbrückt, die an den Wachstumsmedianwerten des Vorjahres verankert ist.
Datenvalidierung und Aktualisierungszyklus
Triangulierte Ergebnisse durchlaufen eine Anomalieerkennung und Peer-Review vor der Freigabe. Unser Team aktualisiert das Modell jährlich und löst Zwischenaktualisierungen aus, wenn wesentliche Ereignisse – wie etwa eine wichtige Jurisdiktion, die eIDAS-2.0-Wallets vorschreibt – die Basisannahmen verschieben.
Warum Mordors Basislinie für dezentrale Identität Verlässlichkeit gebietet
Veröffentlichte Zahlen unterscheiden sich erheblich, da Unternehmen unterschiedliche Geltungsbereiche, Basisjahre und Wallet- versus Plattformaufteilungen wählen.
Wir kennzeichnen diese strukturellen Entscheidungen im Voraus, damit Entscheidungsträger sehen, wie Bereichshygiene, Aktualisierungsrhythmus und transparente Annahmen die Bewertungen prägen.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primäre Lückentreiber |
|---|---|---|
| 4,89 Milliarden USD (2025) | Mordor Intelligence | |
| 1,13 Milliarden USD (2023) | Globale Unternehmensberatung A | Enger, nur auf Software ausgerichteter Geltungsbereich und früheres Basisjahr lassen aufkommende Wallet-Dienste außer Acht |
| 1,52 Milliarden USD (2024) | Branchenverband B | Schließt Ausgaben für die Ausstellung von Unternehmensanmeldeinformationen aus; stützt sich auf Pressemitteilungen von Anbietern ohne Ledger-Kreuzprüfungen |
Der Vergleich zeigt, dass kleinere Schätzungen auf engere Geltungsbereiche oder nicht verifizierte Eingaben zurückzuführen sind, während unsere disziplinierte Mischung aus Ledger-Analysen, regulatorischem Tracking und einem dualen Modellierungsansatz eine ausgewogene, handlungsorientierte Basislinie liefert, der Kunden vertrauen können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für dezentrale Identität?
Die Marktgröße für dezentrale Identität beträgt im Jahr 2026 USD 7,4 Milliarden, mit Projektionen, die bis 2031 USD 58,74 Milliarden bei einer CAGR von 51,34 % anzeigen.
Welcher Sektor wächst am schnellsten bei der Akzeptanz dezentraler Identität?
Das Gesundheitswesen führt das Wachstum an und wird voraussichtlich eine CAGR von 51,40 % erzielen, da patientenkontrollierte Aufzeichnungen und verifizierbare klinische Anmeldeinformationen an Bedeutung gewinnen.
Warum gilt Asien-Pazifik als die am schnellsten wachsende Region?
Staatlich unterstützte mobile Wallets, nationale Blockchain-ID-Programme und eine hohe Smartphone-Durchdringung treiben eine prognostizierte CAGR von 51,92 % bis 2031 an.
Wie reduzieren Lösungen für dezentrale Identität die Onboarding-Kosten?
Wiederverwendbare verifizierbare Anmeldeinformationen ermöglichen es Unternehmen, Kenne-deinen-Kunden-Prüfungen einmalig durchzuführen und die Ergebnisse dienstübergreifend zu teilen, wodurch die wiederkehrenden Verifizierungskosten um bis zu 60 % gesenkt werden.
Was sind die Hauptbarrieren für die Akzeptanz im Massenverbrauchermarkt?
Fragmentierte Interoperabilitätsstandards und komplizierte Schlüsselverwahrungsprozesse erzeugen Reibung; vereinfachte Benutzererfahrung und globale Vertrauensrahmen sind erforderlich, um diese Hürden zu überwinden.
Welches Bereitstellungsmodell dominiert und warum?
Cloud-basierte Bereitstellungen halten einen Anteil von 59,05 %, da Hyperscale-Infrastruktur die Elastizität liefert, die für rechenintensive Zero-Knowledge-Beweise und schnelle globale Einführung erforderlich ist.