
DC-Leistungsschalter-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.72 Milliarden US-Dollar |
| Marktgröße (2031) | 8.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DC-Leistungsschalter-Marktanalyse von Mordor Intelligence
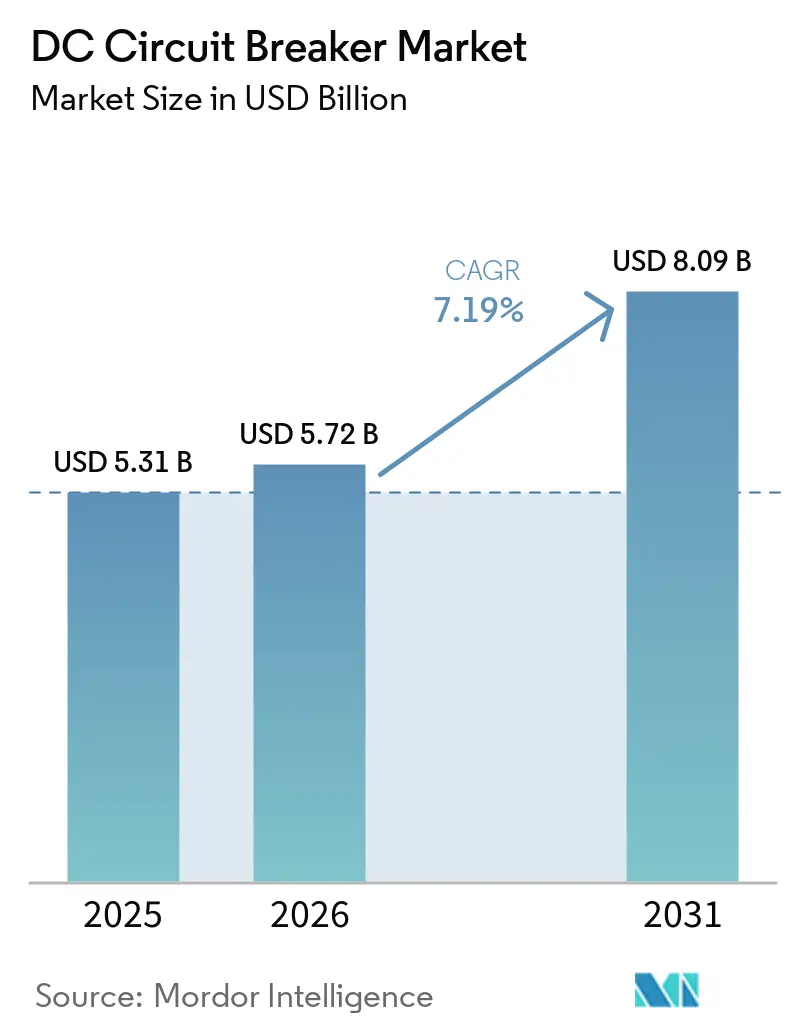
Die DC-Leistungsschalter-Marktgröße wird für 2025 auf 5,31 Milliarden USD, für 2026 auf 5,72 Milliarden USD geschätzt und soll bis 2031 8,09 Milliarden USD erreichen, mit einer CAGR von 7,19 % von 2026 bis 2031.
Das Wachstum wird durch Hochspannungsgleichstrom (HVDC)-Übertragungskorridore, eine rasche Elektrifizierung des Schienenverkehrs und die Verlagerung von Rechenzentren hin zu 800-VDC-Sammelschienen vorangetrieben, die jeweils Fehlerunterbrechungsgeschwindigkeiten erfordern, die mit herkömmlichen Wechselstromgeräten nicht erreichbar sind.[1] Das stufenweise Verbot der Europäischen Union für Schwefelhexafluorid (SF₆)-Isolierung, das ab Januar 2026 für Geräte bis 24 kV gilt, beschleunigt den Übergang zu Vakuum- und Festkörpertechnologien.[2] Der asiatisch-pazifische Raum führt die Einführung an, da China, Indien und Vietnam neue HVDC-Verbindungen und U-Bahn-Linien in Betrieb nehmen, während Nordamerika und Europa eine Nachrüstungsnachfrage verzeichnen, da Versorgungsunternehmen ölgefüllte Schaltanlagen ersetzen. Wettbewerbsstrategien konzentrieren sich nun auf die Sicherung der Siliziumkarbid-Wafer-Versorgung, die Einbettung proprietärer Leistungsschaltermodule in Umrichterstationen und die Erlangung der IEC-62271-100-Zertifizierung für SF₆-freie Gase.[3]
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Festkörpereinheiten im Jahr 2025 einen Umsatzanteil von 76,3 %, während Hybriddesigns bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
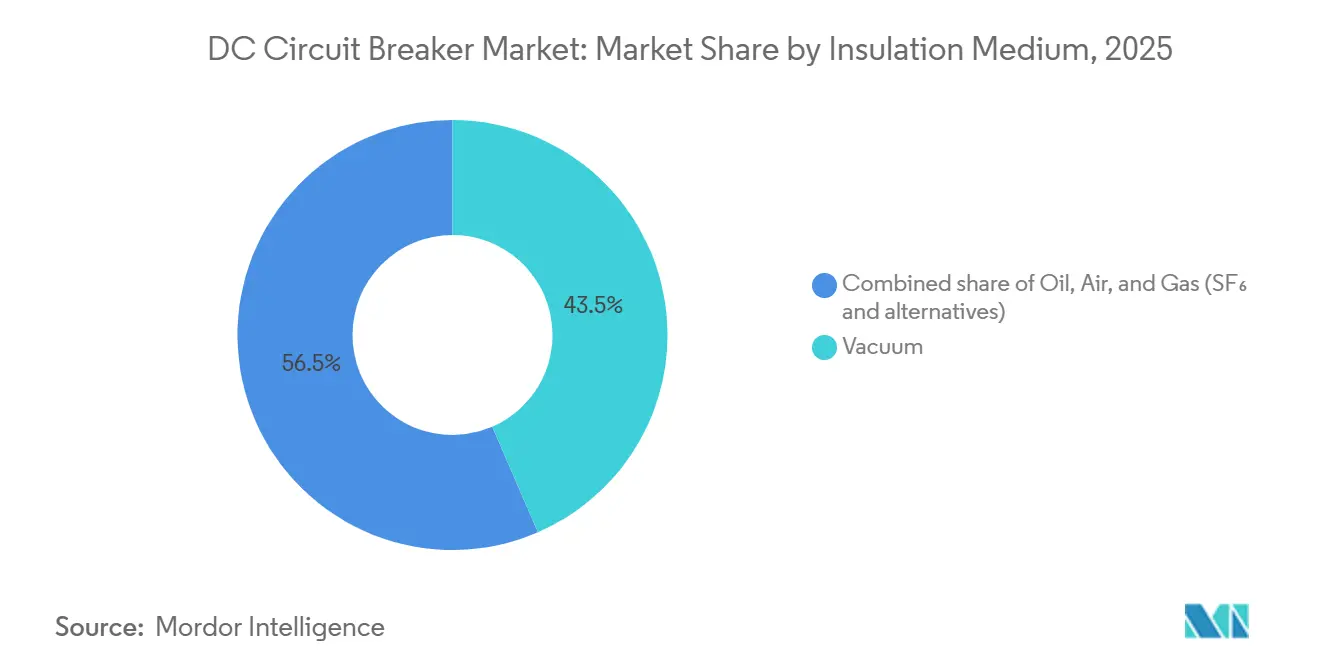
- Nach Isoliermedium erfassten Vakuumleistungsschalter im Jahr 2025 einen Marktanteil von 43,5 % am DC-Leistungsschalter-Markt und werden bis 2031 mit einer CAGR von 7,7 % wachsen.
- Nach Spannungsnennwert führten Mittelspannungsprodukte mit einem Anteil von 48,1 % an der DC-Leistungsschalter-Marktgröße im Jahr 2025, während das Hochspannungssegment bis 2031 mit einer CAGR von 10,5 % voranschreitet.
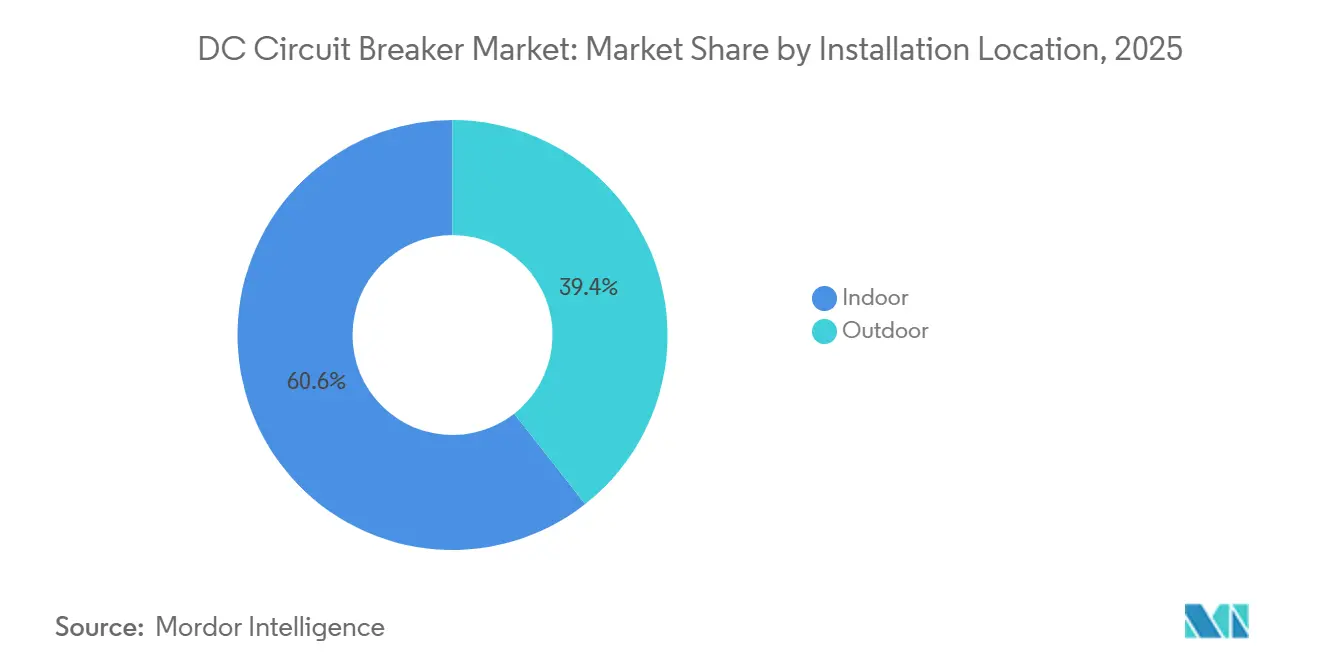
- Nach Installationsort dominierten Inneneinheiten mit einem Anteil von 60,6 % im Jahr 2025; Außenmodelle werden voraussichtlich mit einer CAGR von 9,2 % am schnellsten wachsen.
- Nach Betätigungsmechanismus kontrollierten mechanische Designs im Jahr 2025 einen Anteil von 44,9 %, während festkörperbetätigte Leistungsschalter bis 2031 eine CAGR von 11,6 % verzeichnen werden.
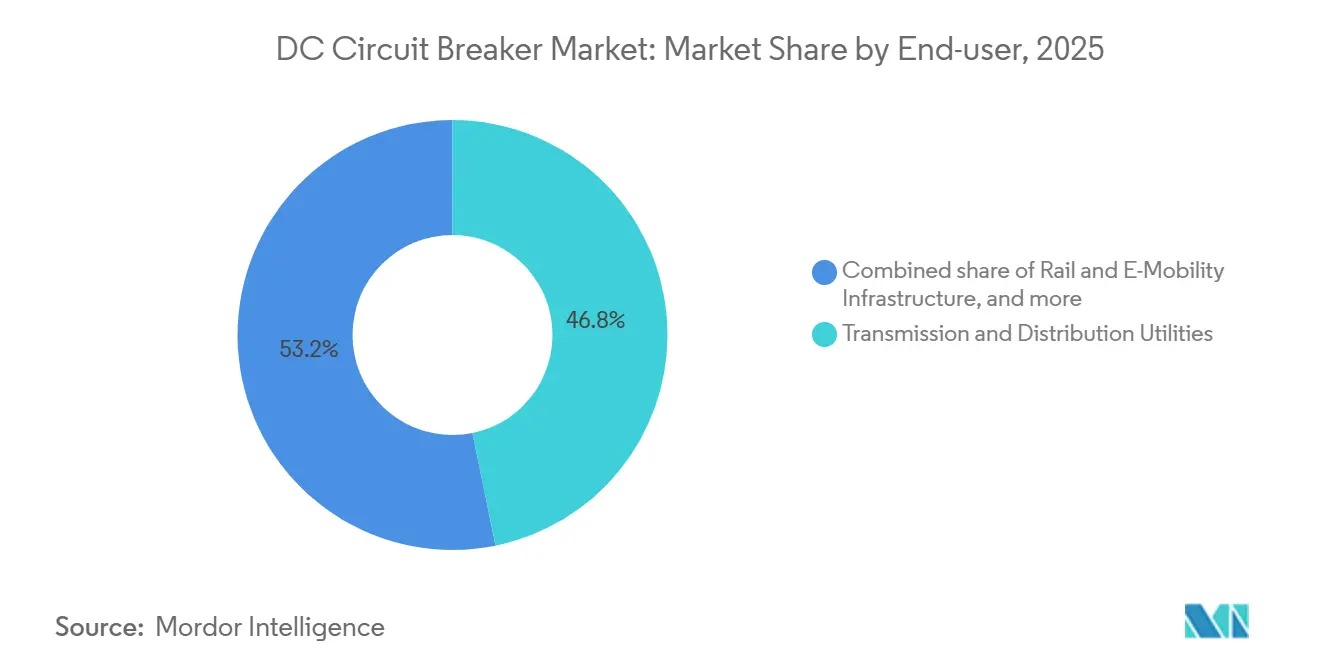
- Nach Endverbraucher entfielen auf Übertragungs- und Verteilungsversorgungsunternehmen 46,8 % des Umsatzes im Jahr 2025, doch Schienen- und E-Mobilitätssegmente sind mit einer CAGR von 11,1 % die am schnellsten wachsenden Segmente.
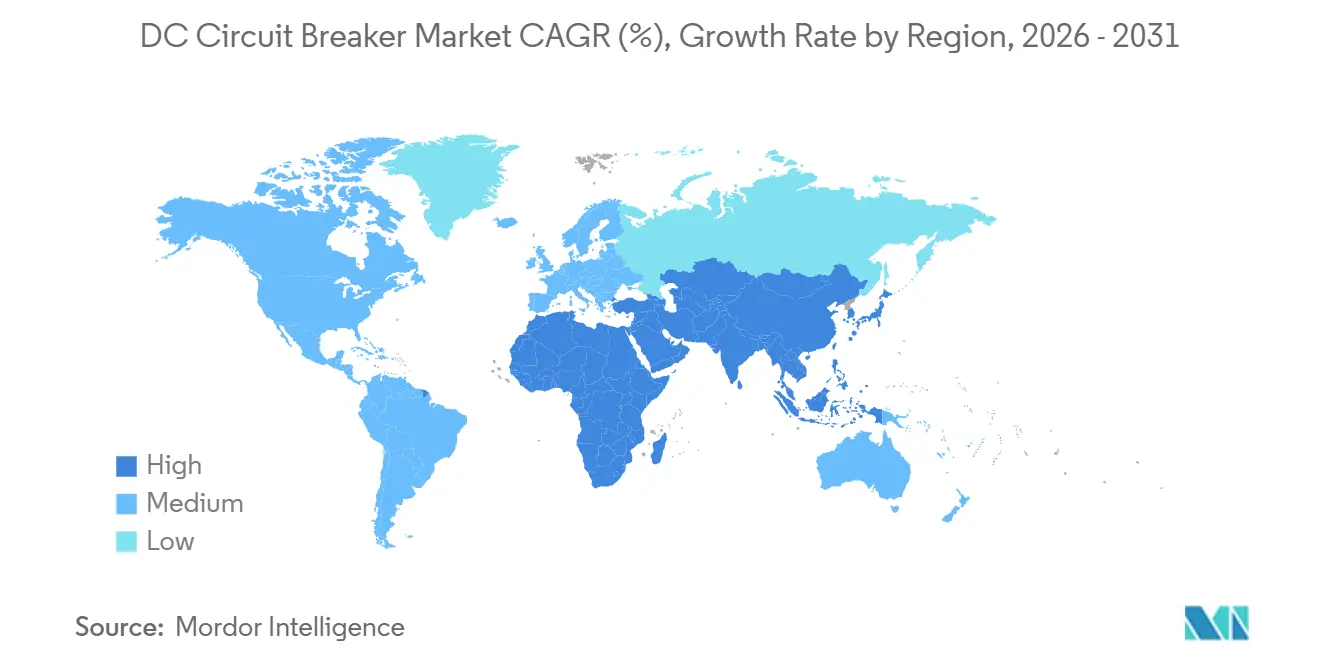
- Nach Geografie befehligte der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 39,7 % und wird bis 2031 die höchste regionale CAGR von 9,4 % aufrechterhalten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg erneuerbarer DC-Netze | 1.40% | China, Indien, EU-Offshore-Wind | Mittelfristig (2–4 Jahre) |
| Rascher Ausbau von HVDC-Übertragungskorridoren | 1.60% | Asien-Pazifik, Europa, Brasilien | Langfristig (≥ 4 Jahre) |
| Netzmodernisierungsprogramme in alternden Übertragungs- und Verteilungsnetzen | 1.10% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Schienen- und Metro-DC-Elektrifizierungspipelines | 0.80% | Vietnam, Indien, China, Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung von Rechenzentren hin zu lokalen LVDC-Sammelschienen | 0.70% | Vereinigte Staaten, Europa, Singapur | Kurzfristig (≤ 2 Jahre) |
| Politische Verbote von SF₆-Isolierung | 0.90% | EU-27, Vereinigtes Königreich, Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg erneuerbarer DC-Netze
Solarparks im Versorgungsmaßstab und Offshore-Windparks exportieren Strom zunehmend über DC-Sammelnetze und erzeugen Fehlerströme, die die Kapazität von Wechselstromschaltanlagen übersteigen. China meldete, dass 68 % der im Jahr 2025 in Betrieb genommenen Solarparks 1.500-VDC-Stringwechselrichter mit integrierten Leistungsschaltern verwendeten, was die Systemkosten um 12 % senkte.[4] Indien schrieb 15 GW DC-gekoppelten Speichers aus und benötigt 3-kV-Vakuumleistungsschalter zur Sicherung von Lithium-Ionen-Arrays. Nordsee-Entwickler spezifizieren nun 320-kV-Sammelplattformen mit Hybridleistungsschaltern, die 40 kA Unterbrechung in 2 Millisekunden leisten können, um Kaskadenausfälle zu verhindern. Die im Dezember 2025 vorgeschlagene IEC-Entwurfsänderung wird nach der Ratifizierung die Zertifizierungszyklen verkürzen und eine breitere Einführung fördern. Insgesamt stärken diese Investitionen die Nachfrageaussichten für den DC-Leistungsschalter-Markt.
Rascher Ausbau von HVDC-Übertragungskorridoren
HVDC-Leitungen verdrängen Langstrecken-Wechselstromkorridore dank geringerer ohmscher Verluste. Die Hami-Chongqing-±800-kV-Verbindung, die 2024 in Betrieb genommen wurde, verwendet 12 Hybridleistungsschalter an jedem Terminal, um Fehler innerhalb von 3 Millisekunden zu isolieren. Hitachi Energy liefert Leistungsschaltermodule, die einen mechanischen Trennschalter mit Siliziumkarbid-Thyristoren für 25-kA-Anwendungen kombinieren. Europas Celtic Interconnector begann im März 2025 mit dem Bau und spezifiziert Vakuumleistungsschalter an beiden Enden, um die Schwarzstartfähigkeit zu ermöglichen. Brasiliens Madeira-Projekt wird ±600-kV-Festkörperleistungsschalter einsetzen, um einen 2.400 km langen Korridor zu schützen, der 4 GW Wasserkraft exportiert. Solche Megaprojekte stützen die Hochspannungsumsatzströme innerhalb des DC-Leistungsschalter-Marktes.
Netzmodernisierungsprogramme in alternden Übertragungs- und Verteilungsnetzen
Nordamerikanische und europäische Versorgungsunternehmen ersetzen schrittweise ölgefüllte Schaltanlagen, die in den 1970er Jahren installiert wurden. Das US-Energieministerium stellte 2024–2025 3,5 Milliarden USD für Verteilungsaufrüstungen bereit und reservierte 22 % für DC-Mikronetze. Deutschland verbietet nun SF₆-Geräte über 10 kV in neuen Umspannwerken, was den Austausch von 18.000 Altleistungsschaltern bis 2028 beschleunigt. ABBs SafeRing, das im April 2025 eingeführt wurde, verwendet eine Fluoronitril-CO₂-Mischung und erfasste innerhalb von neun Monaten 14 % der europäischen Nachrüstungsaufträge. Insgesamt erneuern diese Programme die Nachfrage nach Mittelspannungslösungen und stärken das langfristige Wachstum im DC-Leistungsschalter-Markt.
Schienen- und Metro-DC-Elektrifizierungspipelines
Städtische Verkehrsbehörden standardisieren auf 750-VDC- und 1.500-VDC-Systeme, die Leistungsschalter benötigen, die induktive Lasten ohne Lichtbogenwiederentzündung unterbrechen können. Vietnam genehmigte 61 Milliarden USD für die Metro-Erweiterung bis 2035 und spezifiziert Vakuumleistungsschalter in Traktionsumspannwerken. Die Elektrifizierung des indischen Schienennetzes schreibt 3-kV-Leistungsschalter vor, wobei im August 2024 ein Vertrag über 180 Millionen USD vergeben wurde. Die East Japan Railway rüstete 2025 320 Umspannwerke mit Festkörperleistungsschaltern nach und gewann 9 % Energie durch Rekuperationsbremsung zurück. Straßenbahnen mit Bordspeicher wie Alstoms Citadis X05 erzeugen 15-kA-Spitzen, die nur Hybriddesigns unterbrechen können. Diese Projekte unterstützen ein zweistelliges Wachstum bei Schienananwendungen innerhalb des DC-Leistungsschalter-Marktes.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalaufschlag für Festkörper- und Hybriddesigns | -0.5% | Global, mit akuter Empfindlichkeit in preissensitiven Märkten (Indien, Südostasien, Afrika, Lateinamerika) | Kurzfristig (≤ 2 Jahre) |
| Komplexe Fehlerunterbrechung in mehrteiligen DC-Netzen | -0.3% | Europa (Nordsee-Windknotenpunkte), China (provinzielle HVDC-Maschen), Nordamerika (geplante Offshore-Wind-Verbindungen) | Mittelfristig (2–4 Jahre) |
| Fehlen universeller DC-Schutzstandards | -0.4% | Global, mit ausgeprägten Auswirkungen bei Multi-Anbieter-HVDC-Projekten und grenzüberschreitenden Verbindungen, die Interoperabilität erfordern | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei Breitbandlücken-Halbleitern | -0.3% | Global, mit Versorgungskonzentration in den USA (Wolfspeed), Japan (Rohm, Mitsubishi) und Europa (Infineon, STMicroelectronics) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalaufschlag für Festkörper- und Hybriddesigns
Festkörper- und Hybridleistungsschalter haben einen 3- bis 5-fachen Kostenmultiplikator gegenüber mechanischen Vakuumeinheiten. Ein 52-kV-Hybridpol kann bis zu 580.000 USD kosten, was die Amortisationszeiten für regulierte Versorgungsunternehmen auf über 12 Jahre verlängert. Indien verschob 2025 den Einsatz von Festkörpergeräten bei drei HVDC-Projekten aufgrund von Kapitalbeschränkungen. Siliziumkarbid-Wafer-Engpässe trieben die Lieferzeiten 2025 auf 52 Wochen und die Spotpreise 35 % über das Vertragsniveau. Chinesische Anbieter vermarkten nun mechanisch-vakuum-hybride Geräte zu 180.000–240.000 USD, tauschen Geschwindigkeit gegen Erschwinglichkeit und gewannen 2025 22 % der asiatischen Mittelspannungsaufträge.
Komplexe Fehlerunterbrechung in mehrteiligen DC-Netzen
Maschen verfügen über keine natürliche Fehlisolierung, sodass der Schutz innerhalb von 2 Millisekunden reagieren muss. Der North Sea Wind Power Hub erlebte eine 14-monatige Verzögerung, da Integratoren Algorithmen für die Fünf-Terminal-Koordination verfeinerten. IEC-Standards decken noch immer nur Punkt-zu-Punkt-Verbindungen ab, was die Ingenieurkosten um bis zu 40 % erhöht. Chinas Zhangbei-Vier-Terminal-Netz erlitt 2025 drei Ausfälle aufgrund von Fehlkoordination und erforderte Firmware-Nachrüstungen im Wert von 38 Millionen USD. CIGRE-Simulationen zeigen, dass die Stabilität eine Unterbrechungszeit von unter 1,5 Millisekunden erfordert, die nur mit Polen zu Kosten von 1,2–1,8 Millionen USD erreichbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Hybriddesigns gewinnen trotz Festkörperdominanz an BedeutungFestkörper-Leitungsschutzschalter hielten im Jahr 2025 einen Marktanteil von 76,3 % am DC-Leitungsschutzschalter-Markt, da Submikrosekunden-Kommutierungspfade die strengen Anforderungen von HVDC-Netzen erfüllen. Der kontinuierliche Leitverlust des Segments von 0,3–0,5 % entspricht jedoch einem jährlichen Energieverlust von 180.000–280.000 USD bei einer 25-kA-Einheit, was Versorgungsunternehmen dazu veranlasst, Alternativen zu prüfen. Hybridprodukte leiten den Dauerstrom über einen widerstandslosen Vakuumkontakt und aktivieren den Halbleiterpfad nur bei Fehlern, wodurch die Verluste auf 0,08 % reduziert werden. Die Installation von ABB entlang der Hami-Chongqing-Verbindung im Jahr 2024 bestätigte eine Unterbrechungszeit von 3 Millisekunden und demonstrierte eine Lebenserwartung von 15 Jahren.
Hybriddesigns werden mit einem CAGR von 8,8 % wachsen, 1,6 Prozentpunkte über dem Gesamtmarkt für DC-Leitungsschutzschalter, da feldaufrüstbare Module die Einstiegskosten senken. Das Patronenkonzept von Hitachi Energy, das im März 2025 eingeführt wurde, ermöglicht es Betreibern, Siliziumkarbid-Stapel später hinzuzufügen und so bis zu 450.000 USD an Kapital aufzuschieben. Eatons Waferliefervertrag mit Wolfspeed verspricht bis 2027 Kostensenkungen von 22 %. Rein mechanische Schutzschalter bleiben im Niederspannungs-Bahntraktionsbereich relevant, wo eine Abschaltzeit von 10 Millisekunden ausreicht und die Preise Hybridlösungen um 60 % unterbieten.
Nach Isoliermedium:
Vakuum führt inmitten des SF₆-AusstiegsVakuumeinheiten kontrollierten 43,5 % des Umsatzes im Jahr 2025 und werden mit einer CAGR von 7,7 % wachsen, da Regulierungsbehörden SF₆ in Neuinstallationen verbieten. Die DC-Leistungsschalter-Marktgröße, die mit Vakuumprodukten verbunden ist, wird voraussichtlich stark ansteigen, sobald die EU-Beschränkung 2026 in Kraft tritt. Versorgungsunternehmen schätzen das wartungsfreie Design und die schnelle dielektrische Erholung des Vakuums. ABBs SafeRing erhielt innerhalb von fünf Monaten nach seiner Einführung im April 2025 1.800 Aufträge.
Gasinsulierte Leistungsschalter, 24,5 % des Mixes im Jahr 2025, halten an Hochspannungs-Außennischen fest, aber Fluoronitril-und-Keton-Mischungen konkurrieren nun mit der SF₆-Leistung. Siemens Energys blue GIS sicherte sich 2025 12 Umrichterstation-Verträge. Ölgefüllte Designs sanken auf einen Anteil von 18 % aufgrund des Brandrisikos, und luftisolierte Einheiten verloren gegenüber Vakuumeinheiten bei Rechenzentrum-Nachrüstungen an Boden. Mitsubishi Electrics 84-kV-Vakuumunterbrecher, der bei Tokyo Electric erprobt wird, signalisiert die aufwärts gerichtete Spannungsmigration des Vakuums.

Nach Spannungsnennwert:
Hochspannungssegment beschleunigt sich durch HVDC-NachfrageMittelspannungsgeräte bis 52 kV erfassten 2025 einen Anteil von 48,1 %, doch Hochspannungseinheiten über 52 kV werden mit einer CAGR von 10,5 % wachsen, angetrieben durch ±800-kV-Korridore in China und Offshore-Verbindungen in Europa. Die DC-Leistungsschalter-Marktgröße für mehrteilige Netze wird voraussichtlich am schnellsten steigen, da die Fehlerenergie mit der Spannung skaliert. Die Unterbrechung von 25 kA bei ±800 kV dissipiert 40 GJ in 3 Millisekunden, eine Leistung, die Hybriddesigns nun erreichen.
Niederspannungsgeräte bis 1 kV genießen eine stetige CAGR von 6,8 % durch die LVDC-Einführung in Rechenzentren. Schneider Electrics Premset-Schaltanlage verzeichnete 2025 4.200 Einheitenverkäufe, davon 62 % DC-bewertet, was die Mittelspannungsresilienz demonstriert. Hochspannungsinstallationen wie das Zhangbei-Netz verwenden Module, die jeweils 1,4 Millionen USD kosten, was das Premiumpotentzial dieser Stufe unterstreicht.
Nach Installationsort:
Außenleistungsschalter steigen durch Integration erneuerbarer EnergienInnenmodelle dominierten 2025 mit einem Anteil von 60,6 %, was die Nutzung in Rechenzentren, Umspannwerken und Schieneneinrichtungen widerspiegelt. Außeninstallationen werden jedoch mit einer CAGR von 9,2 % wachsen, da Windparks und Wüstenkorridore expandieren. Die Qinghai-Henan-±800-kV-Route verwendet Außenhybride mit Keramik-Verbundstoffisolatoren, um Hochaltitudenwüsten standzuhalten. Offshore-Windplattformen erfordern wetterfeste Gehäuse mit unter Druck stehendem Stickstoff, was die Kosten um 30 % erhöht, aber für die Salznebelbeständigkeit unverzichtbar ist.
Die Innenannahme bleibt stark, wo Klimakontrolle die Wartung reduziert. Microsofts 180 Innenleistungsschalter bei 800 VDC zeigen kompakte Abmessungen und hohe Leistungsdichte. Die Nachrüstung der East Japan Railway verkleinerte Geräteräume um 40 % und gab städtische Immobilien frei. Containerisierte Außensysteme wie ABBs PCS100 ESS, die in 72 Stunden einsatzbereit sind, werden adressierbare Märkte auch an abgelegenen Standorten erweitern.
Nach Betätigungsmechanismus:
Festkörperbetätigte Leistungsschalter übertreffen mechanische DesignsMechanische Aktuatoren behielten 2025 einen Umsatzanteil von 44,9 % dank federgespannter Zuverlässigkeit und niedrigen Anschaffungspreisen. Doch das festkörperbetätigte Teilsegment wird mit einer CAGR von 11,6 % steigen, da HVDC-Netze Submillisekunden-Unterbrechung vorschreiben. ABBs Hybrid-HVDC-Leistungsschalter bei Hami-Chongqing verwendet Siliziumkarbid-Geräte, die innerhalb von 500 Mikrosekunden auslösen. Eatons 800-VDC-Rack-Leistungsschalter unterbricht 20 kA in 300 Mikrosekunden und schützt Lithium-Ionen-USV-Bänke.
Hybrid-elektromechanische Mechanismen beanspruchen einen Anteil von 33 % und bieten eine Balance zwischen Verlust und Geschwindigkeit. Hitachi Energy lieferte 2025 1.200 Einheiten in HVDC- und Schienenbereichen und bewies Skalierbarkeit. Mechanische Zeitrahmen von 8–12 Millisekunden sind für aufkommende mehrteilige Maschen unpraktisch, sodass die Migration hin zu halbleiterunterstützter Betätigung unvermeidlich ist.
Nach Endverbraucher:
Schienen- und E-Mobilitätsinfrastruktur führt das Wachstum anÜbertragungs- und Verteilungsversorgungsunternehmen dominierten 46,8 % des Umsatzes im Jahr 2025 und stützen den DC-Leistungsschalter-Markt mit netzmaßstäblichen Aufträgen. Schienen- und E-Mobilitätsinfrastruktur wird jedoch mit einer CAGR von 11,1 % am schnellsten wachsen, angetrieben durch 61 Milliarden USD in vietnamesischen Metro-Bauprojekten und Indiens 45.000-km-Elektrifizierungsziel. ChargePoint installierte 2.400 US-amerikanische Schnellladestandorte mit integrierten 1.000-VDC-Festkörperleistungsschaltern, was auf eine steigende Nachfrage über den Schienenbereich hinaus hinweist.
Erneuerbare Energien und Speicheranlagen hielten 2025 einen Anteil von 22 %, da DC-gekoppelte Batterien an Bedeutung gewannen. Gewerbliche und industrielle Einrichtungen erfassten einen Anteil von 18 % mit einer CAGR von 7,9 % durch den Einsatz von LVDC-Mikronetzen zur Energieeinsparung. Marine und Telekommunikation bleiben mit einem Anteil von 7 % eine Nische, schätzen jedoch versiegelte, wartungsfreie Designs für raue Umgebungen.
Geografische Analyse
APAC DC-Leistungsschalter-Markt
Asien-Pazifik führte den DC-Leistungsschalter-Markt mit einem Anteil von 39,7 % im Jahr 2025 und wird voraussichtlich bis 2031 eine CAGR von 9,4 % verzeichnen. China hat 2024 drei ±800-kV-Korridore in Betrieb genommen, von denen jeder 25-kA-Hybridschalter erforderte, mit einem kumulierten Geräteaufwand von über 180 Millionen USD. Indiens Ziel von 500 GW erneuerbarer Energie treibt die Nachfrage nach 3-kV-Vakuumschaltern an Solar-Speicher-Knoten an, während Vietnams U-Bahn-Ausbau einen 1.500-VDC-Schutz in zwei Großstädten vorschreibt. Japans Nachrüstung von 320 Umspannwerken sparte 9 % Traktionsenergie und verschob 240 Millionen USD an Modernisierungskosten.
Europa DC-Leistungsschalter-Markt
Europa sicherte sich 2025 einen Anteil von 28 % und wird unter SF₆-Verboten und Offshore-Wind-Verbindungsleitungen mit einer CAGR von 7,8 % wachsen. Die Verordnung 2024/573 steigert Vakuumbestellungen um 34 %, und die deutsche Umspannwerksregelung beschleunigt den Austausch von 18.000 Altgeräten. Der Celtic Interconnector mit einem Wert von 930 Millionen EUR schreibt Vakuumschalter für die Schwarzstartfähigkeit vor. Nordische HGÜ-Verbindungen wie die Hansa PowerBridge setzen ±525-kV-Hybridschalter ein, um die kontinentalen Energieflüsse zu stabilisieren.
Amerika und MEA DC-Leistungsschalter-Markt
Nordamerika hielt 2025 einen Anteil von 19 % und wird voraussichtlich eine CAGR von 6,9 % verzeichnen. Die US-amerikanische Grid Resilience Partnership stellte 770 Millionen USD für DC-Mikronetze bereit, während Kaliforniens SF₆-Beschränkungen Vakuumnachrüstungen vorziehen. Hyperscale-Rechenzentrumscluster in Virginia und Oregon standardisieren nun 800-VDC-Racks, was die Niederspannungsnachfrage steigert. Südamerika, der Nahe Osten und Afrika zusammen machten einen Anteil von 13,3 % aus und werden mit einer CAGR von 8,1 % wachsen, unterstützt durch Brasiliens Madeira-HGÜ-Projekt und Saudi-Arabiens erneuerbaren Energiehub NEOM.
Regulatorisches Umfeld
Standardisierung und Umweltpolitik schränken die technischen und materiellen Auswahlmöglichkeiten für DC-Leistungsschalter über alle Spannungsebenen hinweg zunehmend ein. Für Hochspannungsanwendungen veröffentlichte die International Electrotechnical Commission (IEC) die IEC TS 62271-313:2025 (veröffentlicht im März 2025), die Anforderungen für HGÜ-Leistungsschalter für Gleichspannungen von 100 kV und darüber festlegt und Versorgungsunternehmen sowie EPC-Unternehmen eine klarere Grundlage für Beschaffung und Qualifizierung im Bereich des Schutzes von HGÜ-Umrichterstationen bietet.
Auf der Niederspannungsseite aktualisiert die IEC 60947-2:2024 (sechste Ausgabe, veröffentlicht im September 2024) die Anforderungen für Leistungsschalter, die in Systemen bis 1.500 V DC eingesetzt werden, und unterstützt damit die breitere LVDC-Verteilung in Einrichtungen wie Rechenzentren und Batteriespeichern. Getrennt davon beschleunigt die schrittweise Reduzierung von SF6 in der EU im Rahmen der Verordnung (EU) 2024/573, die ab Januar 2026 für Anlagen bis 24 kV gilt, die Entwicklung SF6-freier Gasalternativen und Vakuumisolationslösungen in den Mittelspannungs-Schaltanlagenportfolios etablierter Anbieter.
Wettbewerbslandschaft
Innovation und Anpassungsfähigkeit treiben den Markterfolg voran
Die fünf größten Anbieter, ABB, Siemens Energy, Hitachi Energy, Schneider Electric und Eaton, kontrollierten 2025 rund 58 % des DC-Leistungsschalter-Umsatzes. Ihre integrierten Portfolios umfassen Leistungshalbleiter, Vakuumunterbrecher-Fertigung und HVDC-Engineering und ermöglichen schlüsselfertige Verträge, die Leistungsschalter mit Umrichterstationen bündeln. ABBs Übernahme von GE Industrial Solutions im Jahr 2024 fügte 1.200 Hybridpatente hinzu und steigerte die Kapazität um 18 %, was zur Sicherung von Chinas ±800-kV-Projekten beitrug. Siemens Energy nutzt seine installierte GIS-Basis, um fluoroketonisolierte Leistungsschalter zu verkaufen, die den EU-Vorschriften entsprechen.
Der Kostendruck nimmt zu, da Breitbandlücken-Wafer knapp bleiben. Eatons Fünfjahresvertrag mit Wolfspeed sichert die 150-mm-Versorgung und verspricht 22 % Kostensenkungen sowie 1.200 Hybrideinheiten jährlich bis 2027. Chinesische Herausforderer Chint und GEYA unterbieten Niederspannungsangebote um bis zu 40 %, was Marktführer dazu veranlasst, sich auf hochmargige Außen- und Festkörpersegmente zu konzentrieren. Spezialanbieter besetzen Nischen: Powell verkauft robuste Leistungsschalter für Offshore-Ölplattformen mit einer 25-jährigen wartungsfreien Lebensdauer. Technologieführerschaft bleibt der entscheidende Hebel, da Anbieter um die Zertifizierung SF₆-freier Gase und Sub-2-Millisekunden-Hybride unter ausstehenden IEC-Änderungen wetteifern.
Weißraum-Chancen umfassen den Schutz mehrteiliger Netze und 350-kW-Schnellladestation, die eine 300-Mikrosekunden-Isolierung benötigen. Frühe Akteure betten proprietäre Kommunikationsverbindungen ein, die Kunden an jahrzehntelange Servicevereinbarungen binden und die Wechselkosten erhöhen. Marktteilnehmer müssen das Fehlen harmonisierter Standards bewältigen, aber erfolgreiche Pilotprojekte könnten die Anteilsverteilung innerhalb des DC-Leistungsschalter-Marktes neu gestalten.
Branchenführer im DC-Leistungsschalter-Markt
-
ABB Ltd
-
Mitsubishi Electric Corporation
-
Fuji Electric Co Ltd
-
Siemens AG
-
Eaton Corporation PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
DC-Leitungsschutzschalter-Markt Unternehmen in diesem Bericht
- ABB
- Siemens Energy
- Eaton
- Mitsubishi Electric
- Schneider Electric
- Hitachi Energy
- Toshiba Energy Systems
- Rockwell Automation
- Larsen & Toubro
- LS Electric
- Fuji Electric
- Hyundai Electric
- Powell Industries
- Nader Electric
- Entec Electric & Electronic
- GEYA Electrical
- Chint Group
- Hughes Power System
- ABB (Gerapid) Rail Solutions
- Siemens (DCB series)
Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken entstehen an der Schnittstelle zwischen DC-Verteilung und Anforderungen an ultraschnellen Schutz in Anlagen und OEM-gebauten Stromversorgungssystemen. Das Open Compute Project verabschiedete im Oktober 2025 ORv3, wodurch die Leistungserwartungen an die DC-Schutzreaktion in 800-VDC-Rack-Architekturen verschärft wurden und die Nachfrage nach halbleiterbasierten Schutzgeräten und Schaltermodulen für Rechenzentren und Batteriespeicher weiter zunimmt. Siemens Smart Infrastructure nutzte die Hannover Messe 2026 (April 2026), um seinen Halbleiter-Leistungsschalter Sentron 3QD2 und das Festkörper-Schaltgerät Sitius 3RF5 für Hochleistungs-DC-Anwendungen vorzustellen, was den anhaltenden Fokus auf Unterbrechungszeiten im Mikrosekundenbereich und integrierte Überwachung verdeutlicht.
Im Bereich der Hochspannungsübertragung bietet die IEC TS 62271-313:2025 einen klareren Weg zu interoperablen Spezifikationen für Projekte über 100 kV, was die breitere Beschaffung von mehreren Anbietern unterstützt und die Abhängigkeit von individuellen Konstruktionen bei HGÜ-Schalterpaketen verringert. Der Schutz von Mehrpunkt- und vermaschten HGÜ-Netzen bleibt ein ungedeckter Bedarf, da die Fehlerkoordination innerhalb von Millisekunden erfolgen muss und der Engineering-Aufwand hoch ist. Dies lässt Raum für modulare Hybridkonstruktionen, die Unterbrechungsgeschwindigkeit mit geringeren Dauerverlusten in Einklang bringen, sowie für Komplettanbieter, die Leistungsschalter mit Engineering für Umrichterstationen und digitalen Schutzkonzepten bündeln.
Neueste Industrielle Entwicklungen in DC-Leitungsschutzschalter-Markt
- Juli 2026: Siemens brachte das elektronische Schutzgerät SENTRON ECPD im Vereinigten Königreich auf den Markt, das halbleiterbasierte Technologie einsetzt, um die bei Kurzschlüssen freigesetzte Energie zu begrenzen. Dies erweitert die Reichweite von Siemens im Bereich DC-Schutz über herkömmliche Leistungsschalter hinaus auf integrierten, digital gestützten Schutz für DC-Schaltschränke, die in Rechenzentren und industriellen DC-Lasten eingesetzt werden.
- Oktober 2025: Das Open Compute Project verabschiedete ORv3 und verschärfte damit die Anforderungen an die DC-Schutzleistung in 800-VDC-Rack-Architekturen. Dies verschiebt die Beschaffung hin zu schneller reagierenden DC-Schutzkomponenten und ermutigt Anbieter, ihre LVDC-Leistungsschalter- und Schutzgerätekonstruktionen an den Spezifikationen von Hyperscale-Rechenzentren auszurichten.
- August 2024: Mitsubishi Electric unterzeichnete einen Vertrag mit der Siemens Energy Global GmbH & Co. KG zur gemeinsamen Entwicklung von DC-Schaltstationen und zur Definition von Anforderungsspezifikationen für DC-Leistungsschalter für Mehrpunkt-HGÜ-Systeme. Diese Zusammenarbeit zielt auf ein Adoptionshindernis für HGÜ ab, nämlich einheitliche Anforderungen an Schutzausrüstung, die über mehrknotige DC-Netze hinweg entwickelt und qualifiziert werden kann.
DC-Leitungsschutzschalter-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als Umsatz definiert, der mit DC-Leitungsschutzschaltern erzielt wird, die zur Unterbrechung, zum Schutz und zur Isolierung von Gleichstromkreisen in Netz-, Industrie-, Transport- und kommerziellen Gleichstromsystemen eingesetzt werden, einschließlich Neuinstallationen und Ersatzinstallationen.
Ausschlüsse aus dem Umfang: Wir schließen DC-Sicherungen und Trennschalter aus, die keine Schutzschalterfunktion ausführen, sowie rein AC-bewertete Schutzschalter, auch wenn diese in gemischten AC-DC-Schaltfeldern eingesetzt werden.
Segmentierungsübersicht
- Nach Typ
- Festkörper
- Hybrid
- Nach Isoliermedium
- Öl
- Luft
- Vakuum
- Gas (SF₆ und Alternativen)
- Nach Spannungsnennwert
- Niederspannung (bis 1 kV)
- Mittelspannung (1 bis 52 kV)
- Hochspannung (über 52 kV)
- Nach Installationsort
- Innen
- Außen
- Nach Betätigungsmechanismus
- Mechanisch
- Festkörperbetätigt
- Hybrid-elektromechanisch
- Nach Endverbraucher
- Übertragungs- und Verteilungsversorgungsunternehmen
- Erneuerbare Energien und Energiespeicheranlagen
- Schienen- und E-Mobilitätsinfrastruktur
- Gewerbliche und industrielle Einrichtungen
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde zunächst eingesetzt, um den Nachfragepool für DC-Schutzgeräte zu kartieren und realistische Grenzen für das festzulegen, was als DC-Leitungsschutzschalter gezählt wird. Wir haben öffentliche Quellen herangezogen, darunter die Internationale Energieagentur für den Ausbau von Strom und erneuerbaren Energien, die US-amerikanische Energieinformationsbehörde für Erzeugungs- und Netzindikatoren sowie die Internationale Agentur für Erneuerbare Energien für den Kontext der Speicher- und Solarenergiebereitstellung.
Um die elektrische und sicherheitstechnische Seite zu fundieren, haben wir Normen und Leitlinien von Gremien wie IEC und IEEE sowie Veröffentlichungen nationaler Stromregulatoren und Übertragungsnetzbetreiber geprüft, soweit verfügbar. Handelsströme und Fertigungssignale wurden mithilfe von Zollstatistikquellen wie UN Comtrade gegengeprüft, und Patentdatenbanken wurden genutzt, um die Technologiebewegung zwischen mechanischen, hybriden und Festkörperansätzen zu verstehen. Wir haben außerdem Unternehmensberichte, Investorenprsentationen und seriöse Branchenpresse auf Hinweise zu Produktmix, Kapazitätserweiterungen und Preisentwicklungen ausgewertet, unterstützt durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und handelsanalytische Daten auf Sendungsebene. Diese Quellen sind illustrativ; viele weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wo DC-Schutzschalter in der Praxis spezifiziert werden und wie sich die Preise nach Spannungsklasse, Unterbrechungstechnologie und Anwendungsfall unterscheiden. Wir haben mit einer Mischung aus Herstellern, Distributoren, EPC-Unternehmen, Versorgungsunternehmen, Integratoren und großen Endnutzern in den wichtigsten Verbrauchsregionen gesprochen. Ihre Beiträge wurden dann genutzt, um Einführungszeitpläne, Ersatzzyklen und realistische Durchschnittsverkaufspreisbereiche zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 14 % | APAC: 38 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 27 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 59 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der die Nachfrage aus Elektrifizierungsindikatoren rekonstruiert und diese dann anhand von Endnutzungs-Adoptionsmustern auf den spezifischen DC-Schutzbedarf eingrenzt. In der Praxis haben wir das Modell an messbare Aktivitäten geknüpft, wie den Ausbau erneuerbarer Energien und Speicherkapazitäten, HVDC- und MVDC-Projektpipelines, den Rollout von Bahnelektrifizierung und Ladeinfrastruktur sowie das Tempo der DC-Nachrüstungen in kommerziellen und industriellen Stromversorgungssystemen.
Die Gesamtwerte wurden anschließend mit selektiven Bottom-up-Näherungen überprüft, unter Verwendung von Stichproben zu Preisbändern und Liefermengen aus Interviews sowie Kanalprüfungen zum typischen Stücklisteninhalt in DC-Schaltanlagenaufstellungen. Wo die Datenlage dünn war, wurden Lücken durch konservative Durchdringungsannahmen und Proxy-Beziehungen geschlossen (beispielsweise Schutzschalteranzahl pro Projekttyp und Spannungsebene), die später vor der Finalisierung mit Experten erneut geprüft wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse, gestützt auf eine kleine Anzahl führender Eingangsgrößen, über die sich die meisten Befragten einig waren, darunter das Tempo der Speicherbereitstellung, der Zeitplan für das Wachstum von HVDC-Verbindungen und die erwartete Entwicklung der Durchschnittsverkaufspreise bei zunehmender Skalierung von Hybrid- und Festkörperdesigns. Jedes Szenario wurde gegen regionale Ausbauraten und realistische Ersatzzyklen einem Stresstest unterzogen, damit das Wachstum nicht von einer einzigen Annahme abhängt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die endgültige Zahl mit realen Nachfragesignalen konsistent bleibt. Analysten verglichen die Ergebnisse mit unabhängigen Indikatoren wie angekündigten DC-Infrastrukturprojekten, Netzinvestitionsthemen und technologischen Adoptionsraten nach Endnutzung und prüften dann größere Abweichungen vor der Freigabe.
Wenn das Modell einen Ausreißer in einer Region oder einem Technologietyp produzierte, wurden Einheitsannahmen, Währungszeitpunkte und Durchschnittsverkaufspreisleitern erneut geprüft und Quellen erneut kontaktiert, wenn eine Abweichung nicht durch öffentlich sichtbare Aktivitäten erklärt werden konnte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der DC-Leitungsschutzschalter-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für DC-Leitungsschutzschalter können abweichen, weil die Abgrenzungslinie nicht immer gleich gezogen wird und die für die Adoption verwendeten Eingangsdaten inkonsistent sein können. Unterschiede treten auch auf, wenn einige Studien stärker auf optimistische Projektpipelines setzen oder wenn angenommen wird, dass die Preise schneller fallen als aktuelle Angebote und der Produktmix nahelegen.
Signale auf Projektebene wie HVDC-Verbindungen, Speicherinbetriebnahmepläne sowie das Rollout-Tempo bei Bahn und Ladeinfrastruktur sind die Prüfgrößen, die die Schätzung von Mordor Intelligence daran knüpfen, wo DC-Unterbrechung tatsächlich spezifiziert wird, anstatt angrenzende DC-Schaltanlagenkategorien mitzuzählen. Andere Schätzungen weiten die Definition häufig auf breitere DC-Verteilungshardware aus, verwenden ältere Währungszeitpunkte oder validieren Durchschnittsverkaufspreisbereiche nach Spannungsklasse und Betriebsmechanismus nicht erneut kurz vor dem Veröffentlichungsdatum.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,31 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 4,42 Mrd. USD (2022) | Verwendet ein früheres Basisjahr und vermischt häufig DC-Schutzschalter mit angrenzenden DC-Schutz- und Verteilungsgeräten, was den erfassten Umsatzpool und den Zeitpunkt der Währungsumrechnung verschieben kann. |
| Branchenpublikation B | 4,71 Mrd. USD (2025) | Wendet einen engeren Nachfragepool an, der Hochspannungs- und projektgetriebene Anwendungsfälle untererfasst, und stützt sich auf verallgemeinerte CAGR-Annahmen mit begrenzten Gegenprüfungen der Preisbänder nach Technologietyp. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus Abgrenzungsentscheidungen und der Genauigkeit, mit der Annahmen gegen kurzfristige Bereitstellungsaktivitäten geprüft werden. Indem der erfasste Produktumfang spezifisch auf DC-Leitungsschutzschalter beschränkt und Adoptions- sowie Durchschnittsverkaufspreiseingaben durch Interviews erneut getestet werden, lässt sich die endgültige Marktgröße leichter auf klare Variablen und wiederholbare Schritte zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der DC-Leistungsschalter-Markt im Jahr 2026?
Die DC-Leistungsschalter-Marktgröße wird für 2026 auf etwa 5,72 Milliarden USD geschätzt.
Welche Region führt die Nachfrage nach DC-Leistungsschaltern an?
Der asiatisch-pazifische Raum hat mit 39,7 % den größten Anteil dank umfangreicher HVDC- und Schienveninvestitionen in China, Indien und Vietnam.
Was treibt den Wechsel zur Vakuumisolierung an?
EU- und staatliche Verbote von SF₆ veranlassen Versorgungsunternehmen, Vakuum- und Fluoronitrilgas-Alternativen einzuführen, die die gleiche Leistung ohne Treibhausgasauswirkungen erfüllen.
Warum gewinnen Hybridleistungsschalter an Popularität?
Hybriddesigns reduzieren kontinuierliche Verluste gegenüber vollständigen Festkörpereinheiten und unterbrechen Fehler dennoch in etwa 3 Millisekunden, was Leistung und Lebenszykluskosten ausbalanciert.
Wie schnell können Festkörper-DC-Leistungsschalter Fehler unterbrechen?
Rechenzentrum- und HVDC-Einheiten mit Siliziumkarbid- oder Galliumnitrid-Geräten erreichen eine Isolierung in unter 500 Mikrosekunden und verhindern Geräteschäden und Ausfälle.
Was ist die wichtigste Herausforderung in mehrteiligen DC-Netzen?
Die Koordination des Schutzes über mehrere Knoten in weniger als 2 Millisekunden bleibt aufgrund des Fehlens einheitlicher IEC-Standards schwierig und treibt die Ingenieurkosten in die Höhe.