
Kulturmedien-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.77 Milliarden US-Dollar |
| Marktgröße (2031) | 15.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kulturmedien-Markt Analyse von Mordor Intelligence
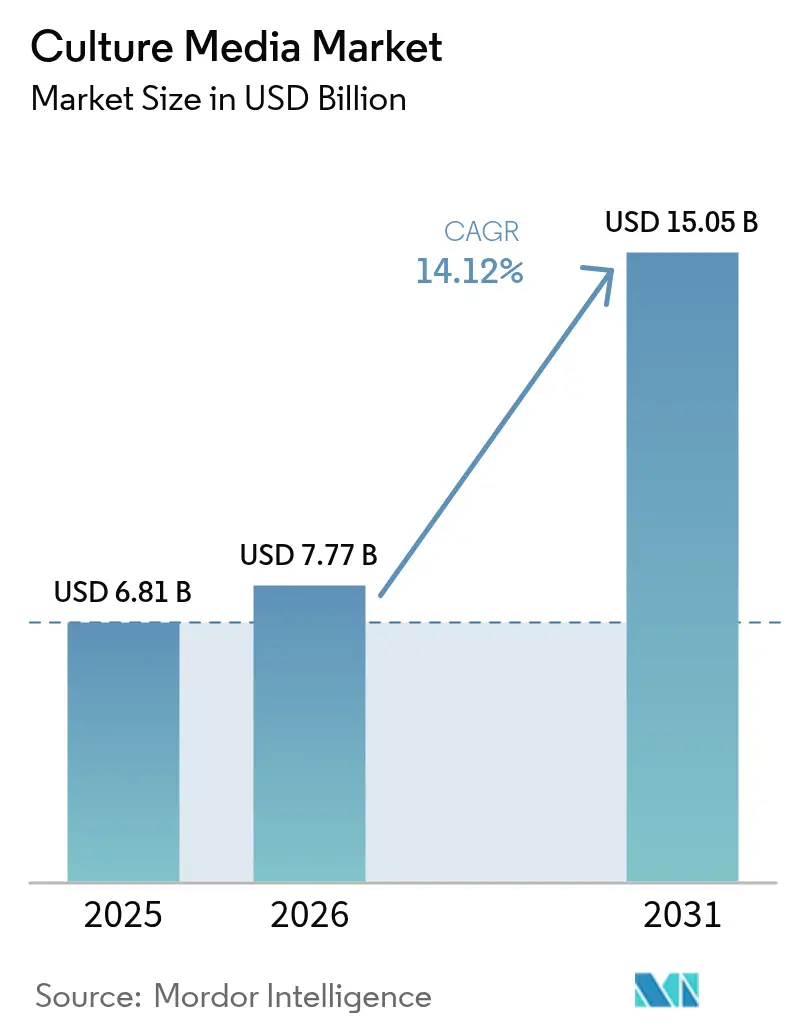
Die Größe des Kulturmedien-Markts wird voraussichtlich von 6,81 Milliarden USD im Jahr 2025 auf 7,77 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 15,05 Milliarden USD erreichen, mit einer CAGR von 14,12 % über den Zeitraum 2026–2031.
Diese starke Entwicklung spiegelt den branchenweiten Wandel hin zu tierkomponentenfreien Formulierungen, die Umwidmung der pandemiebedingten mRNA- und Viralvektor-Impfstoffkapazitäten sowie die sich beschleunigende Biosimilar-Pipeline wider, die auf Inhaltsstoffe in Pharmaqualität in großen Mengen angewiesen ist. Regulierungsbehörden bevorzugen heute chemisch definierte Medien und drängen Lieferanten zu vollständig rückverfolgbaren Rohstoffen, was Investitionen in automatisierte Vorbereitungssysteme ankurbelt, die das Kontaminationsrisiko und den Personalaufwand reduzieren. Nordamerika verfügt über einen dominanten Fertigungsstandort, doch die Expansion im asiatisch-pazifischen Raum – gestützt durch chinesische Selbstversorgungsmandate und das Wachstum indischer Auftragsforschungs- und Auftragsfertigungsorganisationen – wird den Abstand verringern, da regionale Lieferanten die lokale Nachfrage abdecken. Enge Rohstofflieferketten, insbesondere für Aminosäuren und rekombinante Proteine, gefährden die kurzfristigen Margen, doch vertikale Integration und Multi-Standort-Beschaffungsstrategien sind bei den führenden Herstellern bereits im Gange.
Wichtigste Erkenntnisse des Berichts
- Nach Medientyp führten dehydrierte Kulturmedien mit einem Anteil von 51,55 % am Kulturmedien-Markt im Jahr 2025, während vorbereitete gebrauchsfertige Formate bis 2031 mit einer CAGR von 15,25 % wachsen sollen.
- Nach Formulierung entfielen serumfreie Produkte auf einen Anteil von 47,53 % am Kulturmedien-Markt im Jahr 2025, und chemisch definierte Medien sollen bis 2031 mit einer CAGR von 15,75 % wachsen.
- Nach Aggregatzustand dominierten flüssige Zubereitungen mit einem Anteil von 65,15 % im Jahr 2025, während halbfeste und Gel-Medien mit einer CAGR von 15,82 % bis 2031 voranschreiten.
- Nach Endnutzer hielten Pharma- und Biotechnologieunternehmen im Jahr 2025 einen Umsatzanteil von 36,65 %, doch Auftragsforschungs- und Auftragsfertigungsorganisationen verzeichnen mit einer CAGR von 15,32 % bis 2031 das schnellste Wachstum.
- Nach Automatisierung erfassten geschlossene Systeme im Jahr 2025 einen Anteil von 55,23 % am Kulturmedien-Markt und wachsen mit einer CAGR von 16,42 % bis 2031.
- Nach Bioprozessanwendung führten monoklonale Antikörper mit einem Anteil von 42,23 % am Kulturmedien-Markt im Jahr 2025, während Zell- und Gentherapie mit einer CAGR von 17,82 % bis 2031 expandiert.
- Nach Geografie befehligte Nordamerika im Jahr 2025 einen Anteil von 38,23 %; der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 15,42 % bis 2031 das schnellste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel von serumbasierten zu tierkomponentenfreien Medien | +2.8% | Global, mit früher Einführung in Nordamerika und der EU, Beschleunigung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schnelle, großangelegte Kapazitätserweiterungen für mRNA- und Viralvektor-Impfstoffe | +2.5% | Nordamerika, Europa, asiatisch-pazifischer Raum (Australien, China, Indien), Ausstrahlungseffekte auf Südamerika | Kurzfristig (≤2 Jahre) |
| Boom in der Biosimilar-Herstellung schafft Nachfrage nach Medien in großen Mengen | +2.2% | Global, konzentriert in Indien, Südkorea, China, mit Expansion in den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung vollautomatischer Medienvorbereitung in Auftragsforschungs- und Auftragsfertigungsorganisationen und großen Pharmaunternehmen | +1.9% | Nordamerika und EU als Kernmärkte, Ausstrahlungseffekte auf Fertigungszentren im asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Intensivierte Perfusionsbioreaktoren treiben Innovation bei nährstoffreichen Medien voran | +1.6% | Nordamerika, Westeuropa, frühe Einführung in Singapur und Südkorea | Mittelfristig (2–4 Jahre) |
| Regionsspezifische Halal-/Koscher-Zertifizierung erschließt neue Marktnischen | +0.8% | Naher Osten (Golfkooperationsrat), Südostasien (Malaysia, Indonesien), Nordafrika, Nischennachfrage in der EU und Nordamerika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel von serumbasierten zu tierkomponentenfreien Medien verändert die Lieferantenlandschaft
Regulierungsbehörden empfehlen heute chemisch definierte Formulierungen zur Minderung des Risikos adventiver Agenzien, was Unternehmen dazu veranlasst, bestehende Prozesse neu zu validieren, obwohl die Kosten pro Linie 2 Millionen USD übersteigen können. Die Volatilität von Serum und strenge Leitlinien haben die Einführung beschleunigt, wobei serumfreie oder chemisch definierte Zubereitungen mehr als 60 % der neuen Zelllinieanpassungen in Anlagen für monoklonale Antikörper und Impfstoffe unterstützen. Über die Compliance hinaus verbessert die engere Komponentenkontrolle die Glykosylierungskonsistenz und reduziert die Aggregatbildung, was die therapeutische Wirksamkeit direkt steigert. Lieferanten mit schlüsselfertigen Plattformen – Thermo Fishers Gibco OpTmizer und Mercks Cellvento – haben erhebliche Marktanteile gewonnen, während Nischenanbieter wie CellGenix GMP-konforme Mischungen für CAR-T- und iPSC-Workflows maßschneidern.
Schnelle mRNA- und Viralvektor-Impfstoffkapazitätserweiterungen stützen die Mediannachfrage
Die Post-Pandemie-Infrastruktur wird für Onkologie- und Infektionskrankheits-Pipelines umgewidmet und hält den erhöhten Verbrauch von Hochdichte-Suspensionsmedien aufrecht. Modernas Standort in Melbourne im Wert von 1,8 Milliarden USD veranschaulicht den Fertigungsausbau, der mehrjährige Lieferverträge für nährstoffreiche Formulierungen sichert. Viralvektor-Gentherapieanlagen erfordern erhöhte Glukose-, Lipid- und Glutaminprofile und schaffen spezialisierte Nischen für Lieferanten mit proprietären Fütterungsstrategien. Perfusionssysteme, die oberhalb von 100 Millionen Zellen pro Milliliter betrieben werden, erfordern Langzeitmedien, die Osmolaritätsspitzen minimieren – eine technische Herausforderung, die nun durch metabolisch ausgewogene Rezepturen angegangen wird, die im Rahmen des Programms für aufkommende Technologien der US-amerikanischen Arzneimittelbehörde validiert wurden.
Boom in der Biosimilar-Herstellung erzeugt Nachfrage nach Medien in großen Mengen in Schwellenmärkten
Mehr als 150 Biosimilar-Moleküle befinden sich in klinischen Studien, und indische Hersteller steigern ihre Kapazitäten jährlich um 30 %, um kostensensible Regionen zu bedienen, wobei dehydrierte Formulierungen in großen Mengen verpackt werden, um Frachtkosten zu senken. Südkoreanische Auftragsforschungs- und Auftragsfertigungsorganisationen bestehen ebenfalls auf logistischer Effizienz und redundanter Beschaffung als geopolitische Risikoabsicherung und vergeben langfristige Verträge an Anbieter mit regionalen Produktionsstandorten. Die Leitlinien der Weltgesundheitsorganisation haben die Zulassungszyklen in Schwellenmärkten verkürzt, was den Pipeline-Schwung direkt in den Abruf von Kulturmedien übersetzt.
Einführung vollautomatischer Medienvorbereitung reduziert Kontamination und Arbeitskosten
Geschlossene Robotersysteme bereiten heute mehr als die Hälfte der kommerziellen Chargen vor, reduzieren die Technikerzeit um 75 % und liefern rückverfolgbare elektronische Chargenprotokolle, die GMP-Inspektionen mit minimalem Nachbesserungsaufwand bestehen. Die Investitionskosten amortisieren sich innerhalb von zwei Jahren, wenn hochwertige Therapien beteiligt sind. Anbieter haben mit modularen Skids reagiert, die von 50 bis 2.000 Litern skalieren und es Auftragsforschungs- und Auftragsfertigungsorganisationen ermöglichen, Versorgungseinrichtungen und Validierungsskripte über Multi-Suite-Standorte hinweg zu standardisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflation bei Rohstoffen in Pharmaqualität und Fragilität der Lieferkette | -1.5% | Global, akut im asiatisch-pazifischen Raum aufgrund der Abhängigkeit von chinesischen Bezugsquellen, sekundäre Auswirkungen in Nordamerika und der EU | Kurzfristig (≤2 Jahre) |
| Chargen-zu-Chargen-Variabilität behindert behördliche Zulassungen für komplexe Medien | -1.0% | Global, am stärksten in Schwellenmärkten (Indien, China, Brasilien) mit begrenzter analytischer Infrastruktur | Mittelfristig (2–4 Jahre) |
| Globaler Mangel an qualifizierten Wissenschaftlern für die Medienoptimierung | -0.8% | Nordamerika, Europa, asiatisch-pazifischer Raum (Japan, Südkorea), besonders akut im Bereich Zell- und Gentherapie | Langfristig (≥4 Jahre) |
| Zurückhaltung der Endnutzer bei der Validierung von Medien für kontinuierliche GMP-Prozesse | -0.6% | Nordamerika und EU (frühe Anwender der kontinuierlichen Herstellung), aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation bei Rohstoffen in Pharmaqualität drückt Margen und verzögert Kapazitätserweiterungen
Die Aminosäurepreise stiegen von 2023 bis 2025 um bis zu 40 %, da Einschränkungen in chinesischen Chemieanlagen und eine europäische Kontaminationsabschaltung das Angebot trafen und Anbieter zwangen, Verträge neu zu verhandeln und Kosten weiterzugeben. Rekombinante Wachstumsfaktoren bleiben ein Oligopol unter der Führung von Merck, Thermo Fisher und Sino Biological, was das Inputpreisrisiko für kleinere Lieferanten verstärkt. Vertikale Integration – exemplarisch durch Ajinomotos Fermentationserweiterung in Thailand – zielt darauf ab, den Zugang zu stabilisieren, wird jedoch Zeit benötigen, um die Preisgestaltung zu beeinflussen.
Chargen-zu-Chargen-Variabilität bei komplexen Medien verzögert behördliche Einreichungen
Formulierungen mit 60 Komponenten sind anfällig für Messdrift bei Spurenmetallen und Lipidoxidation, was die Validierung um bis zu ein Jahr verlängert, während Entwickler Vergleichbarkeitsstudien gemäß der ICH-Q11-Leitlinie erneut durchführen[1]Internationaler Rat für Harmonisierung, "ICH Q11: Entwicklung und Herstellung von Arzneistoffen," ich.org . Erstklassige Lieferanten setzen Massenspektrometrie und Metabolomik ein, um Spezifikationsfenster zu verengen, doch kleinere regionale Hersteller haben Schwierigkeiten, gleichwertige Analytik zu finanzieren, was Qualitätsdisparitäten vergrößert und Exportmöglichkeiten einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Medientyp:
Gebrauchsfertige Formate gewinnen bei GMP-Herstellern an BedeutungDehydrierte Pulver hielten im Jahr 2025 einen Anteil von 51,55 % am Kulturmedien-Markt, gestützt durch 24-monatige Haltbarkeiten und 30–40 % niedrigere Gesamtkosten für Forschungslabore und Diagnostikeinrichtungen. Vorbereitete Flüssigkeiten verzeichnen jedoch bis 2031 eine CAGR von 15,25 %, da Auftragsforschungs- und Auftragsfertigungsorganisationen und große Pharmaunternehmen das Kontaminationsrisiko auf null reduzieren und Direktanschluss-Beutelsysteme mit automatischen Mischern integrieren. Gebrauchsfertige Beutel verkürzen die Chargenvorbereitungszeit um acht Stunden und reduzieren mikrobielle Abweichungen um schätzungsweise 60 %, was Regulierungsbehörden zufriedenstellt und gleichzeitig Personal für höherwertige Aufgaben freisetzt.
Die Nachfrage nach chromogenen Platten in der klinischen Mikrobiologie belebt halbfeste Varianten, doch dehydrierte Produkte behalten ihre Relevanz in Schwellenmärkten, wo Unsicherheiten in der Kühlkette die Rekonstitution vor Ort begünstigen. Hybridkonzentrate – dickflüssige Flüssigkeiten, die auf Endstärke verdünnt werden – überbrücken die Kosten- und Komfortkluft und ermöglichen es mittelgroßen Auftragsforschungs- und Auftragsfertigungsorganisationen, Sterilfiltereinschränkungen zu umgehen, ohne volle Gebrauchsfertig-Aufschläge zu zahlen. Mit der Verbreitung der kontinuierlichen Herstellung werden vorhersehbare Just-in-time-Flüssigzuführungen den Aufstieg vorbereiteter Produkte verstärken und die Beschaffungszyklen im gesamten Kulturmedien-Markt neu gestalten.


Nach Formulierung:
Chemisch definierte Zubereitungen sichern regulatorische PräferenzSerumfreie Mischungen erfassten im Jahr 2025 einen Anteil von 47,53 %, wobei die meisten Suiten für monoklonale Antikörper und Impfstoffe von tierischen Zusatzstoffen weggeführt wurden. Chemisch definierte Rezepturen expandieren jedoch mit einer CAGR von 15,75 % – mehr als das Dreifache des serumbasierten Wachstums –, da Behörden vollständige Rückverfolgbarkeit und xenofreien Status für fortschrittliche Therapien fordern. Verbesserungen im Aminosäuregleichgewicht und bei Lipidträgern ermöglichen es chemisch definierten Medien nun, serumergänzte Titer zu erreichen oder zu übertreffen, was die Leistungszurückhaltung bei Prozessingenieuren verringert[2]Europäische Arzneimittel-Agentur, "Übersicht über Arzneimittel für neuartige Therapien," europa.eu.
Stammzell- und Organoidforschung bietet eine hochmargige Nische, in der GMP-konforme Kleinserienbestellungen vorherrschen; Anbieter wie FUJIFILM Irvine Scientific nutzen hier Premiumpreise für Formulierungen, die für mehrere pluripotente Linien zertifiziert sind. Bei Commodity-Biologika bestehen serumbasierte Altlinien fort, doch jede Anlagenabschaltung für Kapazitätserweiterungen oder Technologietransfers führt zunehmend zu einem chemisch definierten Prozess, der den Kulturmedien-Markt dauerhaft in Richtung rückverfolgbarer Komponenten kippt.
Nach Aggregatzustand:
Halbfeste Gel-Medien profitieren von Ausgaben für diagnostische InfrastrukturFlüssige Medien hielten im Jahr 2025 einen Anteil von 65,15 %, was mit Perfusions- und Fed-Batch-Bioreaktoren übereinstimmt, die die biologische Produktion dominieren. Dennoch eilen halbfeste und Gel-Formate mit einer CAGR von 15,82 % voraus, da Krankenhäuser Infektionskrankheitslabore vergrößern und Lebensmittelsicherheitsbehörden die Überwachung mit chromogenen Platten modernisieren, die Ergebnisse innerhalb eines Tages liefern. Pulvermischungen behalten ihre Relevanz bei Feldtests und in ressourcenarmen Regionen, doch steigende Arbeitskosten selbst im asiatisch-pazifischen Raum verlagern die Beschaffung hin zu gießfertigen Agarschalen, die Vorbereitungsengpässe beseitigen.
Perfusionstrends verstärken die Flüssigkeitsnachfrage: Automatisierte Skids dosieren Bioreaktoren nun kontinuierlich und verbrauchen wöchentlich Hunderte von Litern pro Linie. Lieferanten, die Flüssigkeitsbeutel mit geschlossenen Verbindungsstücken bündeln, sichern sich mehrjährige Volumenverpflichtungen und fördern eine Anbieterbindung, die Umsatzzyklen im gesamten Kulturmedien-Markt stabilisiert.
Nach Endnutzer:
Outsourcing-Welle erhebt Auftragsforschungs- und Auftragsfertigungsorganisationen zur am schnellsten wachsenden KundenbasisPharma- und Biotechinnovatoren machten im Jahr 2025 36,65 % des Verbrauchs aus, doch Kapitalerhaltungsdruck veranlasst Frühphasenunternehmen zur ausgelagerten Produktion, was Auftragsforschungs- und Auftragsfertigungsorganisationen mit einer CAGR von 15,32 % bis 2031 antreibt. Die konsolidierte Einkaufsmacht von Auftragsforschungs- und Auftragsfertigungsorganisationen drückt den Preis pro Liter, garantiert aber Volumen und zwingt Lieferanten, technische Servicebereiche auszubauen, die Kundenprozesse intern optimieren.
Akademische Institute und öffentliche Gesundheitslabore, die etwa ein Fünftel des Marktes ausmachen, bleiben preissensibel und tendieren zu dehydrierten Pulvern. Diagnostikzentren, angetrieben durch Programme zur Bekämpfung antimikrobieller Resistenzen, weiten die Verwendung von Agar- und chromogenen Medien aus und stützen die Nachfrage im mittleren Margensegment. Der Kulturmedien-Markt teilt sich damit in zwei Bereiche auf: hochwertige GMP-Flüssigkeiten für kommerzielle Therapeutika und kostenfokussierte Pulver für Forschung und Tests.

Nach Vorbereitungsautomatisierung:
Geschlossene Systeme dominieren GMP-SuitenAutomatisierte Medienlinien kontrollierten im Jahr 2025 55,23 % des Umsatzes und wachsen mit einer CAGR von 16,42 % auf dem Rücken von Gen- und Zelltherapieanlagen, wo ein einziges Kontaminationsereignis Produkte im Wert von 50 Millionen USD vernichten kann. Inline-Sensoren überprüfen pH-Wert und Osmolalität, während elektronische Chargenprotokolle Audits beschleunigen. Manuelle Vorbereitung besteht in der Wissenschaft und in Biosimilar-Werkstätten der unteren Klasse fort, doch steigende Arbeitskosten und regulatorische Kontrolle werden die Migration beschleunigen und automatisierte Skids bis zum Ende des Jahrzehnts tiefer in den Kulturmedien-Markt vordringen lassen.
Nach Bioprozessanwendung:
Zell- und Gentherapie treibt hochgradig wachsende Nachfrage voranMonoklonale Antikörper generieren noch immer 42,23 % des Volumens, doch Zell- und Gentherapie steigt mit einer CAGR von 17,82 %, da CAR-T-Zulassungen zunehmen und allogene Plattformen skalierbare Expansionsmedien suchen. Diese autologen Prozesse erfordern xenofreie Zytokine und Enzyme, die den Phänotyp erhalten und gleichzeitig klinische Sterilität gewährleisten, was Premiumpreisgestaltungsspielraum gewährt.
Impfstoffentwickler nutzen weiterhin pandemiebezogene Anlagen; onkologiefokussierte mRNA-Kandidaten erfordern Hochdichte-HEK293-Medien, was einen vorhersehbaren Basisverbrauch sichert. Hersteller rekombinanter Enzyme fügen stetige, wenn auch langsamere Volumina hinzu, die die Kapazitätsauslastungszyklen der Lieferanten im gesamten Kulturmedien-Markt glätten.
Geografische Analyse
Kulturmedien-Markt Nordamerika
Nordamerika führte den Kulturmedien-Markt im Jahr 2025 mit einem Anteil von 38,23 % an, da dort großangelegte Biologika-Produktionsanlagen konzentriert sind und die Einführung kontinuierlicher Bioprozessierungsverfahren vorangetrieben wird. Die US-amerikanischen Bundesinitiativen für fortschrittliche Therapien sowie ein robustes Risikokapital-Ökosystem sichern die Nachfrage zusätzlich ab und verankern mehrjährige Lieferverträge, die etablierten Anbietern zugutekommen. Kanada trägt eine Nischennachfrage durch Zentren für regenerative Medizin in Ontario und British Columbia bei, wo Provinzförderprogramme frühe Stammzellprogramme unterstützen.
Kulturmedien-Markt Europa
Europa verzeichnet ein reifes, aber stetiges Wachstum, gestützt auf strenge EMA-Qualitätsstandards und einen dichten CDMO-Korridor, der sich von Irland über Deutschland bis in die Schweiz erstreckt. Das regionale Bestreben nach grüner Bioproduktion fördert zudem das Interesse an Medienformulierungen mit reduziertem CO₂-Fußabdruck und eröffnet Beschaffungspilotprojekte für pflanzenbasierte Hydrolysat-Alternativen. Staatliche Anreize zur Pandemievorsorge halten die mRNA-Impfstoffkapazitäten aufrecht und stützen den Grundbedarf an flüssigen Kulturmedien.
Kulturmedien-Markt APAC, Ozeanien, MEA und LATAM
Der asiatisch-pazifische Raum wächst mit einer CAGR von 15,42 % – dem weltweit höchsten Tempo – angetrieben durch Chinas Selbstversorgungspolitik, die eine inländische Beschaffung vorschreibt, sowie durch Indiens kostenkonkurrenten CDMO-Sektor, der westliche Auftragsgewinne erzielt. Südkoreanische Großunternehmen, Samsung Biologics und Celltrion, erweitern ihre Perfusionsanlagen und erhöhen damit den Bedarf an nährstoffreichen Kulturmedien. Südostasiatische Hersteller, die durch Halal-Zertifizierungsmöglichkeiten begünstigt werden, gewinnen an Bedeutung, während das Moderna-Werk in Australien die Relevanz Ozeaniens festigt. Der Nahe Osten und Afrika verzeichnen eine schrittweise Einführung, die mit Diversifizierungsprogrammen im Golfkooperationsrat und wachsenden Pathogen-Testkapazitäten in Nordafrika verbunden ist. Lateinamerika, angeführt von Brasilien, baut Biosimilar-Kapazitäten aus, sieht sich jedoch mit Währungsvolatilität konfrontiert, die die Beschaffungszyklen dämpft.


Regulatorisches Umfeld
Regulatorische Anforderungen für Biologika und fortschrittliche Therapien treiben Kulturmedien hin zu größerer Rückverfolgbarkeit und strengerer Kontrolle von tierischen und menschlichen Ausgangsmaterialien. Im April 2024 veröffentlichte die US-amerikanische FDA CGT-fokussierte CMC-Entwurfsempfehlungen zur Verwendung und Qualifizierung von aus Mensch und Tier stammenden Materialien in Einreichungen, die die Erwartungen hinsichtlich Beschaffungstransparenz und Risikokontrolle verstärken und sich auf Anbieter von Medien und Hilfsstoffen auswirken.
In Europa aktualisierte die EMA im Oktober 2024 die Q&A-Leitlinien zu Informationen über die mikrobielle Kontrolle von Zellkulturreagenzien im Rahmen der GMP und stellte damit die Dokumentationsanforderungen klar, während die grundlegende Anforderung an eine geeignete mikrobielle Reinheit unverändert blieb. ISO 20399:2022 für Hilfsstoffe in der Zell- und Gentherapie bietet einen strukturierten Risikomanagement-Rahmen, der die Qualitätssysteme der Lieferanten prägt, einschließlich Vereinbarungen zur Änderungsmitteilung und der Offenlegung der qualitativen Zusammensetzung, die Zulassungsinhaber zur Aufrechterhaltung aktueller Zulassungsdossiers benötigen.
Wettbewerbslandschaft
Der Kulturmedien-Markt weist eine moderate Fragmentierung auf: Thermo Fisher Scientific, Merck KGaA, Sartorius, Lonza und Danahers Cytiva beherrschen gemeinsam einen bedeutenden, aber nicht überwältigenden Anteil, was regionalen Akteuren erheblichen Spielraum lässt. Etablierte Unternehmen festigen ihre Positionen durch vertikale Rohstoffintegration – Mercks Aminosäurenakquisition in Südkorea im Jahr 2025 verbessert die Versorgungssicherheit – und durch die Einbettung von Prozessentwicklungsteams in Kundenstandorte, um Wechselkosten zu schaffen.
Regionale Herausforderer wie HiMedia Laboratories, KOHJIN Bio und PAN-Biotech unterbieten bei Preis und Liefergeschwindigkeit, insbesondere dort, wo lokalisierte Zertifizierungen – Halal, Koscher, ISO 13485 – unmittelbare Ausschreibungsvorteile bieten. Gleichzeitig kooperieren KI-gesteuerte Formulierungs-Start-ups mit Auftragsforschungs- und Auftragsfertigungsorganisationen, um Medienoptimierungszyklen von einem Jahr auf ein Quartal zu verkürzen und damit etablierte Forschungs- und Entwicklungszeitpläne zu gefährden. Die Patentaktivität bleibt lebhaft: Thermo Fisher überschreitet 150 aktive Einreichungen im Zusammenhang mit chemisch definierten Komponenten, während Sartorius' Ambr-Upgrades digitale Zwillinge sichern, die Nährstoffzuführungen in Perfusionsreaktoren feinabstimmen[3]US-amerikanisches Patent- und Markenamt, "Patentdatenbanksuche," uspto.gov.
Automatisierungsfähigkeiten verankern nun Wettbewerbsangebote. Anbieter, die Einwegmischer, Inline-Analytik und validierte Software bündeln, verkaufen ganzheitliche GMP-Lösungen statt Commodity-Pulver, was Preisaufschläge und Multi-Standort-Bindungen ermöglicht, die langfristige Umsätze kristallisieren. Nischenaussichten – Organoid-, Halal- und kontinuierliche Perfusionsmedien – bieten Greenfield-Expansionszonen für agile Neueinsteiger und sichern anhaltende Fluktuation und dynamische Preisgestaltung im globalen Kulturmedien-Markt.
Marktführer im Kulturmedien-Bereich
Merck KGaA (MilliporeSigma)
Sartorius AG
Thermo Fisher Scientific Inc.
Danaher Corp. (Cytiva)
Lonza Group Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Kulturmedien-Markt
- Ajinomoto Co. Inc.
- Avantor Inc.
- Beckton Dickinson
- Bio-Rad Laboratories
- Caisson Laboratories
- CellGenix
- Corning
- Danaher Corp. (Cytiva)
- Eppendorf
- FUJIFILM Holdings (Irvine Scientific)
- GE Healthcare
- HiMedia Laboratories Pvt. Ltd.
- KOHJIN Bio Co. Ltd.
- Lonza Group Ltd.
- Merck KGaA (MilliporeSigma)
- MP Biomedicals LLC
- PAN-Biotech GmbH
- PeproTech
- PromoCell
- Sartorius
- Takara Bio
- Thermo Fisher Scientific

Marktchancen und Zukunftsaussichten
Eine Chance besteht im Aufbau stärker regionalisierter GMP-gerechter Vorprodukte und Vertriebsnetze, die die Abhängigkeit von Einschränkungen bei pharmazeutischen Aminosäuren und rekombinanten Komponenten verringern. In Europa unterzeichneten Brenntag Pharma und Evonik REXIM eine strategische Vertriebspartnerschaft für REXIM-Aminosäuren in GMP-Qualität mit Wirkung zum 1. Juli 2026, die die Verfügbarkeit von Rohstoffen für chemisch definierte Medien unterstützt und Medienherstellern sowie Biopharma-Käufern hilft, die Qualifizierung wichtiger Vorprodukte zu vereinfachen.
Kapazitätserweiterungen und höherwertige Dienstleistungen im Bereich Formulierung bewegen sich zudem über Standardpulver hinaus in Richtung flüssiger, gebrauchsfertiger Formate und Entwicklungsunterstützung für regulierte Herstellungsprozesse. Cytiva schloss im Juni 2026 eine Erweiterung an seinem Standort in Logan, Utah, ab, die die Produktionskapazität für flüssige Medien verdoppelte, während Sartorius Stedim Biotech im Mai 2026 in Freiburg, Deutschland, ein Kompetenzzentrum im Wert von 140 Millionen Euro für qualitätskritische Zell- und Gentherapie-Komponenten wie Zytokine und Wachstumsfaktoren eröffnete.
Recent Industry Developments in Kulturmedien-Markt
- Juni 2026: Cytiva schloss eine Erweiterung seiner Anlage in Logan, Utah, ab, wodurch die Fläche auf mehr als 240.000 Quadratfuß vergrößert und die Produktionskapazität für flüssige Zellkulturmedien verdoppelt wurde. Das von BARDA unterstützte Projekt stärkt die Widerstandsfähigkeit der inländischen Versorgung mit hochvolumigen GMP-Flüssigmedien und unterstützt Kunden bei der Skalierung der Biologika- und Impfstoffherstellung.
- Dezember 2025: Thermo Fisher Scientific erweiterte sein Gibco Bacto-Portfolio um chemisch definierte Medien der nächsten Generation zur Verbesserung der Produktivität bei der biotechnologischen Herstellung mit E. coli. Die Einführung unterstützt die Prozesskonsistenz und die Dokumentationsanforderungen für die regulierte Produktion, indem sie die mit komplexen oder tierischen Ausgangsmaterialien verbundene Variabilität reduziert.
- Juli 2024: Merck kündigte eine Expansionsmaßnahme in China im Zusammenhang mit Zellkulturmedien und der damit verbundenen Bioprocessing-Versorgung an, die die lokale Fertigungs- und Servicepräsenz für Biopharma-Kunden stärkt. Die verbesserte regionale Verfügbarkeit unterstützt kürzere Lieferzeiten und Qualifizierungszyklen für GMP-Medien und Rohstoffe, da die Anforderungen an die inländische Beschaffung in Teilen des asiatisch-pazifischen Raums zunehmen.


Kulturmedien-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Kulturmedien gebrauchsfertige oder zubereitete Medien und zugehörige Formulierungen, die zur Kultivierung, Erhaltung und Untersuchung von Mikroorganismen und Zellen in Labor-, klinischen und industriellen Umgebungen verwendet werden, gemessen in Wertgrößen (USD).
Umfangsausschlüsse: Wir schließen Laborgeräte, Inkubatoren und allgemeine Laborverbrauchsmaterialien aus, die nicht Bestandteil des Kulturmedienprodukts selbst sind.
Übersicht der Segmentierung
- Nach Medientyp
- Chromogene Kulturmedien
- Dehydrierte Kulturmedien
- Vorbereitete/gebrauchsfertige Kulturmedien
- Nach Formulierung
- Serumbasierte Medien
- Serumfreie Medien
- Chemisch definierte Medien
- Stammzell-Kulturmedien
- Spezial-/Individualmedien
- Nach Aggregatzustand
- Flüssige Medien
- Pulverförmige Medien
- Halbfeste/Gel-Medien
- Nach Endnutzer
- Pharma- und Biotechnologieunternehmen
- Auftragsforschungs- und Auftragsfertigungsorganisationen
- Akademische und Forschungseinrichtungen
- Klinische und Diagnostiklabore
- Sonstige Endnutzer
- Nach Vorbereitungsautomatisierung
- Manuelle Medienvorbereitung
- Automatisierte Medienvorbereitungssysteme
- Nach Bioprozessanwendung
- Monoklonale Antikörper
- Impfstoffe (mRNA, Viralvektor, Untereinheit)
- Zell- und Gentherapie
- Rekombinante Proteine und Enzyme
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit öffentlichen Datensätzen, die helfen, die äußeren Grenzen von Angebot und Nachfrage festzulegen. Wir nutzen typischerweise Quellenarten wie die Weltgesundheitsorganisation (WHO), die US-amerikanische CDC und die US-amerikanische FDA für Kontext zu Tests und klinischer Anwendung, und wir überprüfen Handels- und Produktionssignale kreuzweise anhand von UN Comtrade und nationalen Statistikportalen.
Um das Modell praxistauglich zu machen, sichten wir zudem fachbegutachtete Zeitschriften auf Veränderungen in Zellkulturpraktiken und Medienformulierungen, und wir nutzen Unternehmensmeldungen und Investorenpräsentationen, um die Umsatzexposition nach Laborverbrauchsmaterialien der Life-Science-Branche zu verstehen. Patentdatenbanken und eine Import-Export-Datenbank auf Sendungsebene werden selektiv genutzt, um Aktivitäten in spezialisierten Medienkategorien zu bestätigen und länderspezifische Bewegungen bei wichtigen Vorprodukten zu validieren. Diese Quellen sind nicht erschöpfend, und wir beziehen während der Datenerhebungs-, Validierungs- und Klärungsphasen auch weitere öffentliche und kostenpflichtige Referenzen ein.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, zu überprüfen, was in der Biopharma-Produktion, in klinischen und diagnostischen Labors sowie in der akademischen Forschung tatsächlich gekauft und verwendet wird, und dies dann mit den öffentlich zugänglichen Daten abzustimmen. Wir sprechen mit Herstellern, Vertriebspartnern und Endnutzern in den wichtigsten Regionen, damit Annahmen wie Preisgestaltung, Verschiebungen im Produktmix und die Einführung von serumfreien oder chemisch definierten Medien getestet und angepasst werden können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 14% | APAC: 46% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 36% | EMEA: 34% |
| Kleinere Akteure: 14% | Manager: 50% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung erfolgt mittels eines Top-down- und Bottom-up-Ansatzes. Der Top-down-Ansatz rekonstruiert die Nachfrage, indem die Intensität der Labortests und die Bioprozessaktivität mit dem Verbrauch von Kulturmedien verknüpft werden, und ordnet diese Ausgaben dann anhand beobachteter Preisbänder und des Produktmixes zu. Sobald der Nachfragepool feststeht, verwenden wir gezielte Bottom-up-Prüfungen, wie das Aufsummieren der Umsätze ausgewählter Lieferanten, die Aufteilung der Vertriebskanäle und die Multiplikation von ASP mit Volumen für wichtige Medienformate.
Zu den wichtigsten Eingaben im Modell zählen der Produktionshochlauf von Biologika und Impfstoffen, das Expansionstempo von Zell- und Gentherapie-Pipelines, die Durchdringung von serumfreien und chemisch definierten Formulierungen sowie die Verschiebung des Anteils in Richtung zubereiteter oder gebrauchsfertiger Medien gegenüber dehydrierten Formaten. Wir verfolgen zudem das relative Gewicht der Endnutzer wie Pharma- und Biotechunternehmen, CDMOs und diagnostische Labore, da sich deren Nutzungsmuster und Nachbestellzyklen unterscheiden. Für die Prognose führen wir Szenarioanalysen durch und verankern diese anschließend im Expertenkonsens zu Kapazitätserweiterungen, Testvolumina und Preisentwicklung, was hilft, die Wachstumsannahmen realistisch zu halten, wenn länderspezifische Datenpunkte spärlich sind. Wo Bottom-up-Prüfungen unvollständig sind, werden die fehlenden Teile durch konservative Interpolation behandelt und anschließend mit Interview-Rückmeldungen erneut getestet, bevor die endgültigen Summen festgelegt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Kreuzprüfungen, damit die endgültige Marktzahl nicht von einem einzigen Datensatz oder einer einzigen Interviewreihe abhängt. Analysten vergleichen die Ergebnisse mit unabhängigen Signalen wie Handelsbewegungen, öffentlichen Ankündigungen von Fertigungserweiterungen und gemeldeten Segmentumsätzen und untersuchen dann größere Abweichungen, bevor diese freigegeben werden.
Ein zweiter Prüfschritt testet die Berechnungslogik, die Einheitenkonsistenz und die Währungsbehandlung länderübergreifend, gefolgt von einer gezielten erneuten Kontaktaufnahme, wenn ein Parameter außerhalb des erwarteten Bereichs liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, die Preisgestaltung, Versorgungsverfügbarkeit oder Nachfragemuster verändern können. Vor der Auslieferung wird das Modell mit den neuesten verfügbaren Eingaben erneut ausgeführt, damit Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktgröße für Kulturmedien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kulturmedien stimmen häufig nicht überein, da die Abgrenzungen unterschiedlich gezogen werden und die zeitlichen Rahmenbedingungen nicht immer gleich sind. Die größten Einflussfaktoren sind in der Regel, was als Kulturmedium gegenüber angrenzenden Laborverbrauchsmaterialien gezählt wird, welche Endnutzer einbezogen werden und ob das angegebene Jahr ein Basisjahr, ein Schätzjahr oder der Beginn einer Prognose ist.
Durch die Verfolgung von Preisbändern und Verschiebungen im Endnutzermix sowie die anschließende Überprüfung durch erneute Interview-Kontaktaufnahmen hält Mordor Intelligence die Schätzung für Kulturmedien an definierten Medienformaten (zubereitet, dehydriert und Spezialformulierungen) fest, anstatt sie auf breitere Laborreagenzien-Sortimente auszuweiten oder auf reine Zelldefinitionen einzuengen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,77 Mrd. USD (2026) | |
| Branchenverlag A | 5,01 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen langsameren Wachstumsverlauf, und die Umfangsbeschreibung wirkt in den Segmentierungsbezeichnungen breiter, jedoch weniger validiert in Bezug auf die Preisentwicklung und den Mix aus zubereiteten und dehydrierten Medien, was die Marktgröße nach unten drücken kann, wenn die Volumina steigen. |
| Globaler Verlag B | 9,60 Mrd. USD (2025) | Umfasst wahrscheinlich einen breiteren Satz an Laborkulturen (mikrobiell plus breitere Zell- und Gewebenutzung) und wendet einen anderen Ausgangspunkt sowie eine andere Preislogik über Anwendungen hinweg an, was die Schätzung erhöhen kann, wenn angrenzende Reagenzien und hochwertige definierte Medien zusammengefasst werden. |
Die Streuung in der Tabelle ergibt sich größtenteils aus der Jahreswahl und den Umfangsgrenzen, insbesondere wie zubereitete Medien, Spezialformulierungen und klinische Anwendung behandelt werden. Unser Ansatz bleibt nachvollziehbar, da jeder wichtige Schritt an einen messbaren Treiber wie Bioprozessumfang, Intensität der Labortests und realistische ASP-Entwicklung gekoppelt ist und vor der endgültigen Freigabe des Werts erneut überprüft wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird die globale Nachfrage nach Kulturmedien bis 2031 werden?
Die Größe des Kulturmedien-Markts wird voraussichtlich bis 2031 einen Wert von 15,05 Milliarden USD erreichen, mit einer CAGR von 14,12 % für den Zeitraum 2026–2031.
Welche Region wächst am schnellsten beim Verbrauch von Kulturmedien?
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 15,42 % die schnellste Einführung, angetrieben durch Chinas Selbstversorgungspolitik und Indiens Ausbau der Auftragsforschungs- und Auftragsfertigungsorganisationen.
Welcher Formulierungstrend wird von Regulierungsbehörden am meisten bevorzugt?
Chemisch definierte, tierkomponentenfreie Medien werden bevorzugt, da sie vollständige Rückverfolgbarkeit bieten und das Risiko adventiver Agenzien reduzieren.
Warum gewinnen automatisierte Vorbereitungssysteme Marktanteile?
Geschlossene Systemautomatisierung reduziert Kontamination, senkt Technikerstunden und liefert elektronische Chargenprotokolle, die GMP-Audits erfüllen.
Welches Anwendungssegment wird den stärksten Anstieg im Medienverbrauch verzeichnen?
Zell- und Gentherapie weist eine CAGR von 17,82 % auf, da CAR-T- und allogene Pipelines weltweit expandieren.
Welches Rohstoffproblem begrenzt das kurzfristige Wachstum?
Preisanstiege und Engpässe bei Aminosäuren und rekombinanten Proteinen in Pharmaqualität drücken die Lieferantenmargen und verzögern Erweiterungen.
Seite zuletzt aktualisiert am:



