
Marktgröße und Marktanteil für diagnostische Radiopharmazeutika und Kontrastmittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
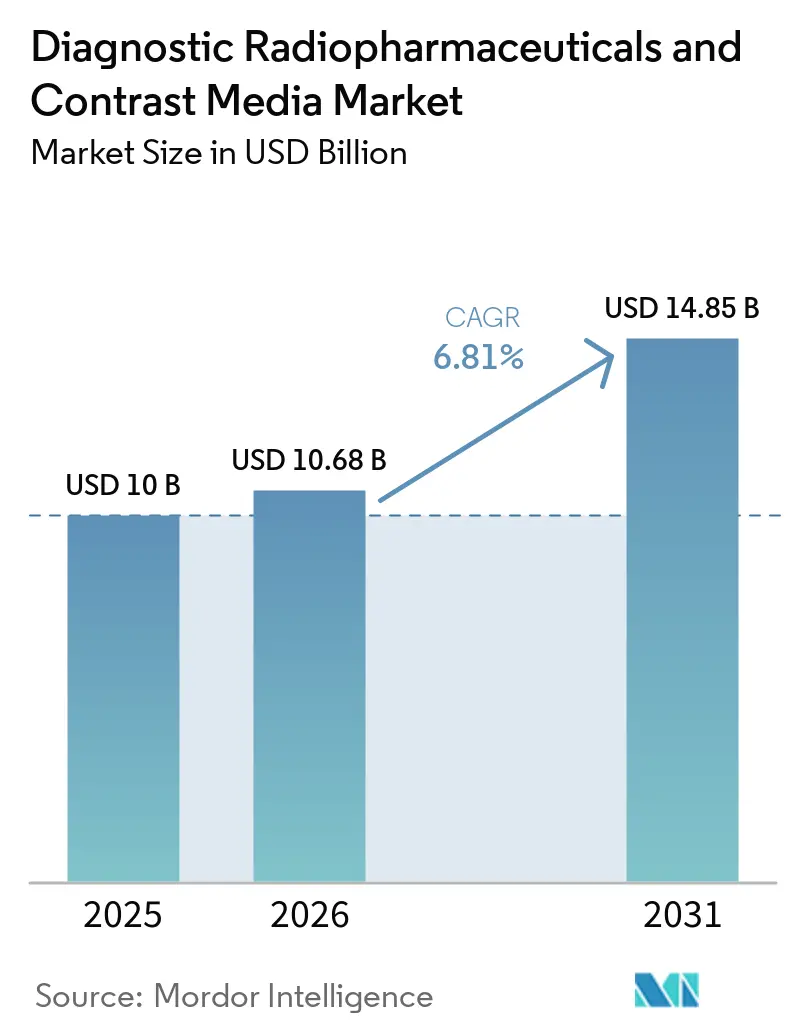
| Marktgröße (2026) | 10.68 Milliarden US-Dollar |
| Marktgröße (2031) | 14.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.81 % |
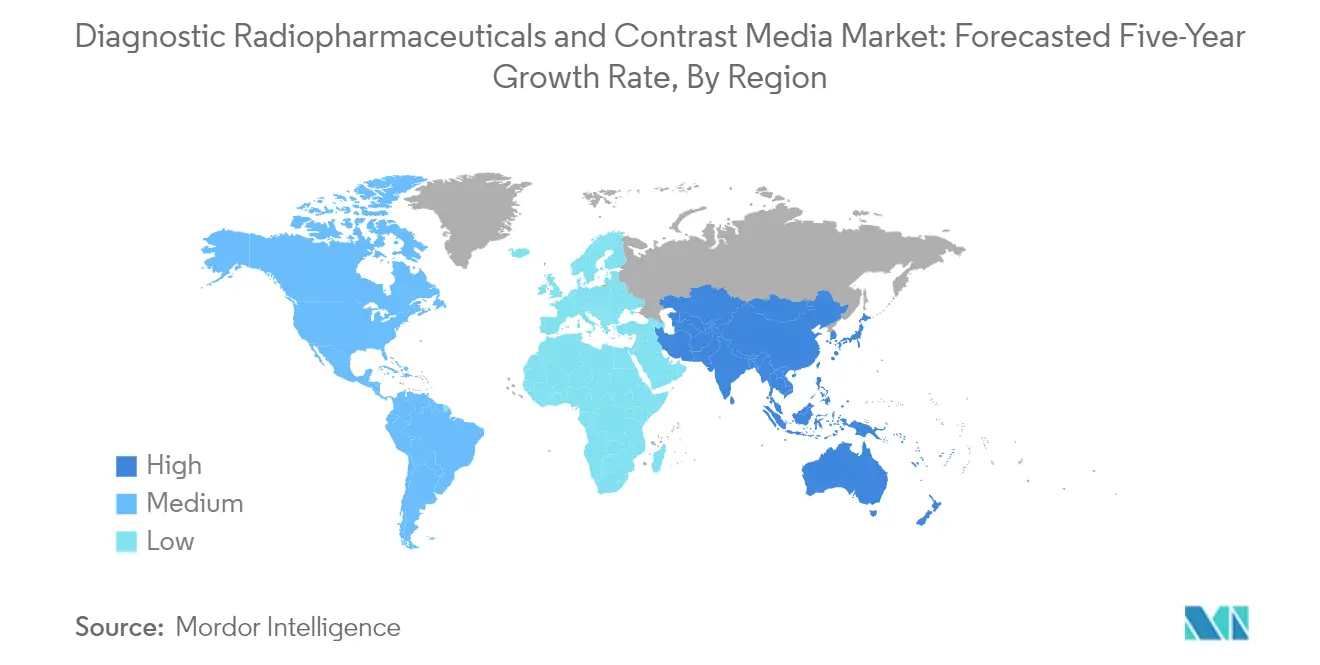
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für diagnostische Radiopharmazeutika und Kontrastmittel von Mordor Intelligence
Die Marktgröße für diagnostische Radiopharmazeutika und Kontrastmittel wird voraussichtlich von 10 Milliarden USD im Jahr 2025 und 10,68 Milliarden USD im Jahr 2026 auf 14,85 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,81 % zwischen 2026 und 2031.
Die diagnostische Bildgebungsbranche entwickelt sich weiterhin rasant, angetrieben durch steigende Gesundheitsausgaben und die zunehmende Einführung fortschrittlicher medizinischer Bildgebungstechnologien in Gesundheitseinrichtungen weltweit. Die Integration von Funktionen der künstlichen Intelligenz und des maschinellen Lernens in Bildgebungssysteme revolutioniert die diagnostische Genauigkeit und die Effizienz der Arbeitsabläufe. Diese Transformation ist besonders deutlich bei der Entwicklung KI-gestützter automatisierter Radiologieplattformen, die grundlegend verändern, wie interventionelle Radiologieverfahren durchgeführt werden. Die Konvergenz dieser Technologien mit traditionellen Bildgebungsmodalitäten schafft neue Möglichkeiten für verbesserte diagnostische Präzision und bessere Patientenergebnisse.
Die Branche erlebt eine bedeutende Verschiebung hin zur Präzisionsmedizin und personalisierten Diagnostik, mit zunehmendem Fokus auf die Entwicklung gezielter Bildgebungsmittel und Kontrastmittel. Gemäß Prognosen der Internationalen Agentur für Krebsforschung (IARC) wird die globale Krebslast bis 2040 voraussichtlich 27,5 Millionen Neuerkrankungen erreichen, was den kritischen Bedarf an fortschrittlichen Diagnoselösungen unterstreicht. Diese wachsende Krankheitslast hat Forschungs- und Entwicklungsbemühungen bei neuartigen Radiopharmazeutika und Kontrastmitteln, insbesondere solchen mit verbesserter Spezifität und reduzierten Nebenwirkungen, katalysiert. Der Markt verzeichnet verstärkte Investitionen in die Forschung und Entwicklung neuer Radioisotope und medizinischer Bildgebungsmittel, die detailliertere und genauere diagnostische Informationen liefern können.
Die regulatorische Landschaft entwickelt sich weiter, um innovative Technologien zu berücksichtigen und gleichzeitig die Patientensicherheit zu gewährleisten, wobei die Behörden zunehmend auf die Rationalisierung der Zulassungsverfahren für neuartige Diagnostika fokussieren. Zu den bemerkenswerten regulatorischen Meilensteinen gehört die FDA-Zulassung, die Vect-Horus und RadioMedix im Juli 2021 für die Bewertung von 68Ga-RMX-VH bei der Erkennung von Glioblastoma multiforme erteilt wurde. Diese regulatorische Entwicklung geht einher mit zunehmender Zusammenarbeit zwischen Branchenakteuren, Forschungseinrichtungen und Regulierungsbehörden zur Etablierung standardisierter Protokolle für neue Bildgebungstechnologien und Kontrastmittel. Die Branche erlebt auch einen Anstieg strategischer Partnerschaften zur Entwicklung diagnostischer Lösungen der nächsten Generation.
Der Markt erlebt einen bemerkenswerten Trend zur Entwicklung hybrider Bildgebungssysteme und multimodaler molekularer Bildgebungsmittel, die komplementäre diagnostische Informationen liefern können. Hersteller konzentrieren sich zunehmend auf die Entwicklung von Systemen, die eine verbesserte Auflösung, eine reduzierte Strahlenbelastung und verbesserte diagnostische Fähigkeiten bieten. Dieser Trend wird durch bedeutende Produkteinführungen verdeutlicht, wie beispielsweise die Einführung des StarGuide SPECT/CT-Systems durch GE Healthcare, das darauf ausgelegt ist, Präzisionsmedizin und Theranostik voranzutreiben. Die Branche erlebt auch wachsendes Interesse an der Entwicklung von Kontrastmitteln, die mit mehreren Bildgebungsmodalitäten kompatibel sind und so eine größere Flexibilität und diagnostische Genauigkeit bieten, während möglicherweise der Bedarf an mehreren diagnostischen Verfahren reduziert wird.
Markttrends und Einblicke
Technologische Fortschritte in der medizinischen Bildgebung
Die technologische Landschaft der medizinischen Bildgebung hat sich durch die Weiterentwicklung der Nuklearmedizintechnologien und diagnostischen Fähigkeiten erheblich gewandelt. Laut der Weltkernenergiegesellschaft hat die Nuklearmedizin diagnostische Verfahren revolutioniert, insbesondere durch die Einzelphotonen-Emissionscomputertomografie (SPECT) und die Positronen-Emissions-Tomografie (PET), die präzise und anspruchsvolle diagnostische Fähigkeiten bieten. Diese Technologien haben es Gesundheitsdienstleistern ermöglicht, detaillierte diagnostische Informationen über spezifische Organfunktionen zu erhalten, und sind sowohl in der Diagnose als auch in der Therapie verschiedener medizinischer Zustände unverzichtbar geworden. Die Integration von künstlicher Intelligenz in die Entwicklung fortschrittlicher Bildgebungssysteme hat die Fähigkeiten der diagnostischen Bildgebung weiter verbessert, wobei Studien beeindruckende Genauigkeit und Sensitivität bei der Identifizierung von Bildgebungsauffälligkeiten zeigen.
Die kontinuierliche Innovation bei Kontrastmitteln und Bildgebungsmodalitäten hat zu erheblichen Verbesserungen der diagnostischen Genauigkeit geführt. So erzielten beispielsweise im Jahr 2023 Forscher der Rice University Durchbrüche bei Gadolinium-basierten medizinischen Bildgebungs-Kontrastmitteln, dem Goldstandard in der Magnetresonanztomografie (MRT), und verbesserten deren Wirksamkeit und Sicherheitsprofil. Darüber hinaus hat die Entstehung automatisierter, KI-gesteuerter Algorithmen die Bildakquisition in der Radiologie revolutioniert, wie durch Kooperationen zwischen Unternehmen wie Subtle Medical und Bayer belegt wird, die Möglichkeiten zur Nutzung künstlicher Intelligenz zur Verbesserung der Bildqualität und Erweiterung der Kontrastmittelanwendungen erkunden. Diese technologischen Fortschritte haben nicht nur die diagnostische Genauigkeit verbessert, sondern auch die Strahlenbelastung reduziert und den Patientenkomfort während der Bildgebungsverfahren erhöht.
Wachsende Nachfrage nach bildgeführten Verfahren und Diagnostik
Die zunehmende Prävalenz komplexer medizinischer Erkrankungen hat die Nachfrage nach bildgeführten Verfahren und Diagnostik katalysiert, insbesondere in der Neurochirurgie, der orthopädischen Chirurgie und der Urologie. Die bildgeführte Chirurgie (IGS) hat sich als entscheidender Fortschritt erwiesen, der es Chirurgen ermöglicht, verfolgte chirurgische Instrumente in Verbindung mit prä- oder intraoperativen Bildern für eine präzise Verfahrensführung zu nutzen. Laut der Internationalen Gesellschaft für Nephrologie (ISN) sind weltweit etwa 850 Millionen Menschen von Nierenerkrankungen betroffen, wobei jeder zehnte Mensch an chronischer Nierenerkrankung (CKD) leidet. Diese bedeutende Patientenpopulation hat die Nachfrage nach fortschrittlichen Bildgebungstechniken für eine genaue Diagnose und Behandlungsplanung vorangetrieben.
Das Fachgebiet hat bemerkenswerte Fortschritte in der funktionellen molekularen Bildgebung erlebt, insbesondere in nephro-urologischen Anwendungen. Die PET-basierte molekulare Bildgebung der Nieren, obwohl noch in einem frühen Stadium, hat vielversprechende Ergebnisse bei der präzisen und umfassenden Bewertung der renalen Radiotracer-Urodynamik gezeigt. Jüngste Entwicklungen bei Radiopharmazeutika und Bildgebungsmitteln haben die Fähigkeiten bildgeführter Verfahren weiter verbessert. So haben Studien gezeigt, dass PVA-modifizierte Gd2O3:Eu-Nanopartikel in Kombination mit 18F-FDG die intraoperative Tumordetektion mit hohem Bildgebungskontrast erheblich verbessert haben, was einen bedeutenden Fortschritt in der bildgeführten Chirurgie darstellt.
Hohe Prävalenz von Krebs- und Herzerkrankungen
Die globale Gesundheitslandschaft wird weiterhin erheblich durch die steigende Prävalenz von Krebs und Herz-Kreislauf-Erkrankungen beeinflusst, was eine erhöhte Nachfrage nach fortschrittlichen diagnostischen Bildgebungslösungen erzeugt. Laut der Weltgesundheitsorganisation bleiben Herz-Kreislauf-Erkrankungen die weltweit führende Todesursache, wobei schätzungsweise 17,9 Millionen Menschen jährlich an Herz-Kreislauf-Erkrankungen sterben, was 32 % aller weltweiten Todesfälle entspricht. Die Statistiken der British Heart Foundation zeigen, dass etwa 7,4 Millionen Menschen im Vereinigten Königreich mit Herz- und Kreislauferkrankungen leben, was die erhebliche Belastung durch Herzerkrankungen in entwickelten Ländern verdeutlicht.
Die Krebslast wächst weltweit weiter, wobei aktuelle Statistiken von GLOBOCAN Brustkrebs als die weltweit führende Ursache krebsbedingter Todesfälle ausweisen. Die Entwicklung der rezeptorgesteuerten bildgeführten Radionuklidtherapie (TRT) hat sich als vielversprechender Ansatz zur Krebsbehandlung herausgestellt, insbesondere im Bereich der Alphateilchentherapie. Jüngste präklinische und klinische Studien haben bedeutende Fortschritte bei radiopharmazeutischen theranostischen Therapien bei Krebs gezeigt, wobei das theranostische Paar 203Pb/212Pb besondere Aussichten für zukünftige Anwendungen bietet. Diese Entwicklungen in der diagnostischen Nuklearmedizin und den therapeutischen Möglichkeiten waren entscheidend für die Bewältigung der wachsenden Belastung durch Krebs und Herz-Kreislauf-Erkrankungen, da sie eine frühzeitigere Erkennung und eine effektivere Behandlungsplanung ermöglichen.
Segmentanalyse
SPECT-Segment im globalen Markt für diagnostische Radiopharmazeutika
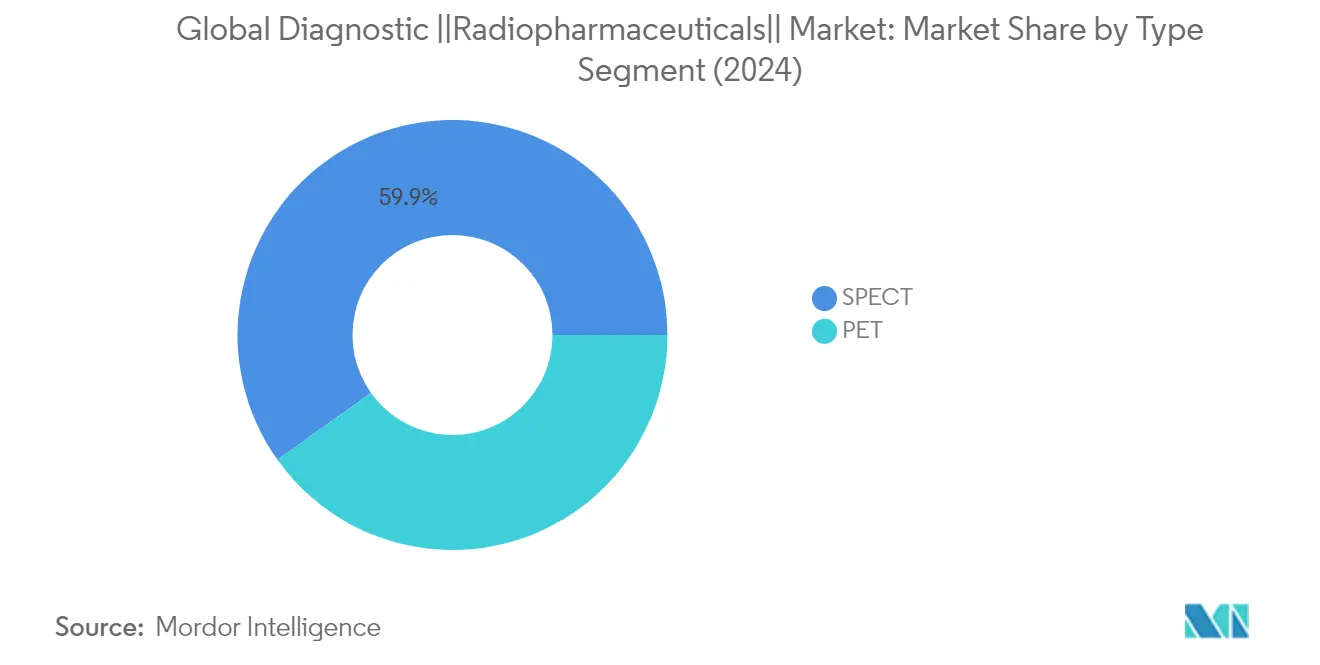
Die Einzelphotonen-Emissionscomputertomographie (SPECT) dominiert den globalen Markt für diagnostische Radiopharmazeutika und hält im Jahr 2025 einen Marktanteil von etwa 60 %. Diese bedeutende Marktposition wird in erster Linie durch die weit verbreitete Einführung der SPECT-Bildgebung in verschiedenen medizinischen Anwendungen, insbesondere in der Kardiologie, Neurologie und Schilddrüsenbildgebung, angetrieben. Die Dominanz des Segments wird durch den umfangreichen Einsatz wichtiger Radioisotope wie Technetium-99m (Tc-99m) gestärkt, das weltweit den Großteil der SPECT-Verfahren ausmacht. Die Vielseitigkeit der SPECT-Bildgebung bei der Bereitstellung detaillierter funktioneller Informationen über Organe und Gewebe, kombiniert mit ihrer Kosteneffizienz im Vergleich zu anderen Bildgebungsmodalitäten, treibt ihre weit verbreitete Einführung in Gesundheitseinrichtungen weltweit weiter voran. Die robuste Leistung des Segments wird durch die steigende Prävalenz von Herz-Kreislauf-Erkrankungen und neurologischen Störungen weiter unterstützt, die eine regelmäßige diagnostische Bildgebung für ein effektives Patientenmanagement erfordern.


PET-Segment im globalen Markt für diagnostische Radiopharmazeutika
Das Segment der Positronenemissionstomographie (PET) entwickelt sich zum am schnellsten wachsenden Segment im Markt für diagnostische Radiopharmazeutika und wird voraussichtlich von 2026 bis 2031 mit einer CAGR von etwa 5 % wachsen. Dieses beschleunigte Wachstum ist in erster Linie auf technologische Fortschritte bei PET-Bildgebungssystemen und die zunehmende Einführung hybrider Bildgebungstechnologien wie PET/CT und PET/MRT zurückzuführen. Das Wachstum des Segments wird durch die steigende Nachfrage nach präzisen Diagnosewerkzeugen in der Onkologie weiter angetrieben, wo die PET-Bildgebung eine entscheidende Rolle bei der Krebsstadienbestimmung und der Therapieüberwachung spielt. Die Entwicklung neuartiger PET-Radiopharmazeutika und ihre wachsenden Anwendungen in der Neurologie und Kardiologie tragen ebenfalls zum raschen Wachstum dieses Segments bei. Darüber hinaus treiben die zunehmenden Investitionen in die Gesundheitsinfrastruktur und das wachsende Bewusstsein für die Vorteile der Früherkennung von Krankheiten mittels PET-Bildgebung die Expansion des Segments sowohl in entwickelten als auch in aufstrebenden Märkten voran.
Segmentanalyse: Kontrastmittel
Segment für iodhaltige Kontrastmittel im Markt für diagnostische Radiopharmazeutika und Kontrastmittel
Iodhaltige Kontrastmittel dominieren den Kontrastmittelmarkt und halten im Jahr 2025 einen Marktanteil von etwa 45 %. Die Führungsposition dieses Segments ist auf seinen weit verbreiteten Einsatz zur Verbesserung der Sichtbarkeit von Gefäßstrukturen und Organen bei radiographischen Verfahren zurückzuführen. Das Wachstum des Segments wird durch seine wesentliche Rolle bei CT-Bildgebungs- und Angiographieverfahren angetrieben, insbesondere bei der Diagnose von Herz-Kreislauf-Erkrankungen und Krebs. Moderne iodhaltige medizinische Kontrastmittel werden durch chemische Modifikationen des 2,4,6-triiodsubstituierten Benzolrings entwickelt und bieten verbesserte Sicherheitsprofile und Bildgebungseigenschaften. Die robuste Leistung des Segments wird durch die zunehmende Einführung in der Notfallmedizin, der interventionellen Radiologie und bei routinemäßigen diagnostischen Bildgebungsverfahren in Gesundheitseinrichtungen weltweit weiter unterstützt.
Verbleibende Segmente im Kontrastmittelmarkt
Der Kontrastmittelmarkt umfasst mehrere weitere bedeutende Segmente, darunter Gadolinium-basierte, Mikroblasen- und Barium-basierte Kontrastmittel. Gadolinium-basierte radiologische Kontrastmittel spielen eine entscheidende Rolle in der Magnetresonanztomografie (MRT) und bieten eine verbesserte Visualisierung von Blutgefäßen, Tumoren, Entzündungen und der Blutversorgung in bestimmten Organen. Mikroblasen-Diagnostikkontrastmittel haben sich eine Nische in der Ultraschallbildgebung erarbeitet, insbesondere in der Echokardiografie und vaskulären Bildgebungsanwendungen. Barium-basierte radiologische Kontrastmittel sind weiterhin die bevorzugte Wahl für die Bildgebung des Magen-Darm-Trakts und bieten im Vergleich zu anderen Kontrastmitteln überlegene Schleimhautdetails und Verdünnungsresistenz. Jedes dieser Segmente bedient spezifische Bildgebungsmodalitäten und klinische Anwendungen und trägt zur allgemeinen Vielfalt und Wirksamkeit diagnostischer Bildgebungsverfahren bei.
Geografische Analyse
Markt für diagnostische Radiopharmazeutika und Kontrastmittel in Nordamerika
Nordamerika stellt eine dominierende Kraft im globalen Markt für Radiopharmazeutika und Kontrastmittel dar, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur, eine hohe Einführungsrate medizinischer Bildgebungstechnologien und erhebliche Investitionen in Forschung und Entwicklung. Die Region profitiert von gut etablierten Erstattungsregelungen, einer zunehmenden Prävalenz chronischer Krankheiten und einer wachsenden geriatrischen Bevölkerung in den Vereinigten Staaten, Kanada und Mexiko. Die Präsenz wichtiger Marktakteure, kombiniert mit kontinuierlichen technologischen Fortschritten in den Bildgebungsmodalitäten, stärkt Nordamerikas Marktposition in der globalen Landschaft weiter.
Die Vereinigten Staaten behaupten ihre Position als größter Markt in Nordamerika und halten im Jahr 2025 einen Marktanteil von etwa 85 % in der Region. Die Marktführerschaft des Landes ist auf sein robustes Gesundheitssystem, ein umfangreiches Netzwerk von Diagnosezentren und erhebliche Investitionen in nuklearmedizinische Einrichtungen zurückzuführen. Die hohe Prävalenz von Herz-Kreislauf-Erkrankungen und Krebserkrankungen, kombiniert mit der zunehmenden Einführung fortschrittlicher Bildgebungstechnologien, treibt das Marktwachstum an. Die Präsenz führender Forschungseinrichtungen und kontinuierliche technologische Innovationen im Markt für diagnostische Bildgebung stärken die dominante Position der Vereinigten Staaten im Markt weiter.
Kanada entwickelt sich zum am schnellsten wachsenden Markt in Nordamerika mit einer prognostizierten Wachstumsrate von etwa 6 % im Zeitraum 2026–2031. Das Marktwachstum des Landes wird durch zunehmende staatliche Initiativen zur Entwicklung der Gesundheitsinfrastruktur und steigende Investitionen in nuklearmedizinische Einrichtungen angetrieben. Kanadas Fokus auf Forschung und Entwicklung im Markt für Radiopharmazeutika, verbunden mit einem wachsenden Bewusstsein für die Früherkennung von Krankheiten, trägt zur Marktexpansion bei. Die Betonung der Präventivversorgung und der diagnostischen Bildgebungsdienste im Gesundheitssystem des Landes unterstützt das Marktwachstum weiter.
Markt für diagnostische Radiopharmazeutika und Kontrastmittel in Europa
Europa stellt einen bedeutenden Markt für die diagnostische Bildgebungsbranche dar, der durch fortschrittliche Gesundheitssysteme und starke Forschungskapazitäten in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien gekennzeichnet ist. Die Region profitiert von gut etablierten regulatorischen Rahmenbedingungen, zunehmenden Investitionen in die Gesundheitsinfrastruktur und wachsender Einführung fortschrittlicher Bildgebungstechnologien. Die Präsenz großer Pharmaunternehmen und Forschungsinstitutionen, kombiniert mit steigendem Bewusstsein für die Früherkennung von Krankheiten, treibt das Marktwachstum in europäischen Ländern weiter voran.
Deutschland führt den europäischen Markt an und hält etwa 20 % des regionalen Marktanteils. Die dominante Position des Landes wird durch seine fortschrittliche Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und eine starke Präsenz von Herstellern medizinischer Bildgebungsgeräte unterstützt. Deutschlands Fokus auf technologische Innovation, kombiniert mit einer zunehmenden Prävalenz chronischer Krankheiten und einer wachsenden älteren Bevölkerung, treibt das Marktwachstum voran. Die robusten Forschungs- und Entwicklungsaktivitäten des Landes im Nuklearmedizinmarkt stärken seine Marktführerschaft weiter.
Wachstum des Marktes für diagnostische Radiopharmazeutika und Kontrastmittel in Deutschland
Deutschland weist ebenfalls das höchste Wachstumspotenzial in Europa auf, mit einer erwarteten Wachstumsrate von etwa 6 % im Zeitraum 2026–2031. Die Marktexpansion des Landes wird durch zunehmende Investitionen in nuklearmedizinische Einrichtungen und die wachsende Einführung hybrider Bildgebungstechnologien angetrieben. Deutschlands starker Fokus auf Forschung und Entwicklung im Markt für Radiopharmazeutika, kombiniert mit der steigenden Nachfrage nach präziser diagnostischer Bildgebung, unterstützt das Marktwachstum. Das Engagement des Landes für Gesundheitsinnovationen und die zunehmenden Anwendungen der Nuklearmedizin treiben die Marktexpansion weiter voran.
Markt für diagnostische Radiopharmazeutika und Kontrastmittel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum weist ein erhebliches Wachstumspotenzial im Kontrastmittelmarkt auf und umfasst vielfältige Gesundheitsmärkte in China, Japan, Indien, Südkorea und Australien. Die Region profitiert von einer rasanten Entwicklung der Gesundheitsinfrastruktur, steigenden Gesundheitsausgaben und wachsendem Bewusstsein für die Früherkennung von Krankheiten. Die zunehmende Prävalenz chronischer Krankheiten, kombiniert mit verbessertem Zugang zu fortschrittlichen medizinischen Bildgebungstechnologien, treibt das Marktwachstum in asiatischen Ländern voran.
China entwickelt sich als der größte Markt im asiatisch-pazifischen Raum, angetrieben durch seine umfangreichen Gesundheitsreformen und erhebliche Investitionen in die medizinische Bildgebungsinfrastruktur. Die große Patientenpopulation des Landes, kombiniert mit steigenden Gesundheitsausgaben und wachsender Einführung fortschrittlicher Diagnosetechnologien, stärkt seine Marktposition. Chinas Fokus auf die Ausweitung des Zugangs zu Nuklearmedizineinrichtungen und wachsendes Bewusstsein für die Früherkennung von Krankheiten treibt das Marktwachstum weiter voran.
Japan weist das höchste Wachstumspotenzial im asiatisch-pazifischen Raum auf, unterstützt durch sein fortschrittliches Gesundheitssystem und einen starken Fokus auf technologische Innovation. Die alternde Bevölkerung des Landes, kombiniert mit hohen Einführungsraten fortschrittlicher medizinischer Bildgebungstechnologien, treibt die Marktexpansion voran. Japans robuste Forschungs- und Entwicklungsaktivitäten bei Radiopharmazeutika, kombiniert mit zunehmenden Anwendungen in der Onkologie und Kardiologie, tragen zum Marktwachstum bei.
Markt für diagnostische Radiopharmazeutika und Kontrastmittel im Nahen Osten und Afrika
Die Region Naher Osten und Afrika bietet wachsende Chancen im Markt für diagnostische Radiopharmazeutika und Kontrastmittel, mit bedeutenden Beiträgen aus den GCC-Ländern und Südafrika. Die Region erlebt zunehmende Investitionen in die Gesundheitsinfrastruktur, wachsendes Bewusstsein für die Früherkennung von Krankheiten und eine zunehmende Einführung fortschrittlicher medizinischer Bildgebungstechnologien. Unter den Ländern entwickeln sich die GCC-Staaten als der größte Markt, während Südafrika das schnellste Wachstumspotenzial zeigt, angetrieben durch verbesserte Gesundheitseinrichtungen und zunehmendem Fokus auf Nuklearmedizin-Anwendungen.
Markt für diagnostische Radiopharmazeutika und Kontrastmittel in Südamerika
Südamerika verzeichnet ein stetiges Wachstum im Markt für diagnostische Radiopharmazeutika und Kontrastmittel, wobei Brasilien und Argentinien die wichtigsten Beitragsländer sind. Der Markt der Region ist durch steigende Gesundheitsausgaben, wachsendes Bewusstsein für die Früherkennung von Krankheiten und zunehmende Investitionen in die medizinische Bildgebungsinfrastruktur gekennzeichnet. Brasilien entwickelt sich sowohl als der größte als auch als der am schnellsten wachsende Markt in der Region, unterstützt durch sein ausgedehntes Gesundheitsnetz und die zunehmende Einführung fortschrittlicher Diagnosetechnologien.
Wettbewerbslandschaft
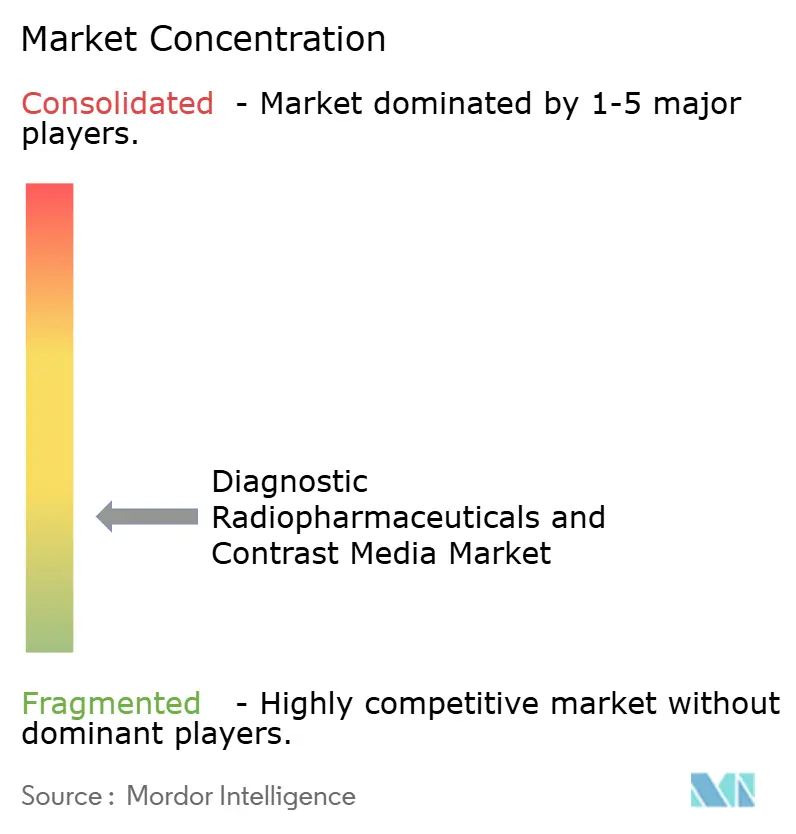
Marktkonzentration
Führende Unternehmen im Markt für diagnostische Radiopharmazeutika und Kontrastmittel
Die führenden Unternehmen in diesem Markt zeigen ein starkes Engagement für Innovation durch erhebliche Investitionen in Forschung und Entwicklung sowie kontinuierliche Produktentwicklungsinitiativen. Diese Organisationen konzentrieren sich zunehmend auf strategische Kooperationen und Partnerschaften, um ihre Produktportfolios zu stärken und ihre geografische Reichweite auszubauen. Viele Unternehmen verfolgen vertikale Integrationsstrategien, insbesondere bei der Herstellung und den Vertriebsnetzen von Radiopharmazeutika. Die Branchenführer betonen auch technologische Fortschritte bei diagnostischen Bildgebungslösungen, mit wachsenden Investitionen in KI-gestützte Plattformen und automatisierte Radiologie-Workflows. Unternehmen erweitern aktiv ihre Nuklearapotheken-Netzwerke und Produktionsanlagen und stärken gleichzeitig ihre Lieferkettenkapazitäten, um eine zuverlässige Produktverfügbarkeit zu gewährleisten. Darüber hinaus gibt es einen bemerkenswerten Trend zur Entwicklung spezialisierter Kontrastmittel und Radiopharmazeutika für spezifische diagnostische Anwendungen, insbesondere in der Onkologie und kardiovaskulären Bildgebung.
Konsolidierter Markt, der von globalen Akteuren geführt wird
Der Markt für diagnostische Radiopharmazeutika und Kontrastmittel weist eine moderat konsolidierte Struktur auf, die von großen multinationalen Gesundheitskonglomeraten mit vielfältigen Produktportfolios dominiert wird. Diese etablierten Akteure nutzen ihre umfangreichen Forschungskapazitäten, globalen Vertriebsnetze und starken Finanzpositionen, um ihre Marktführerschaft aufrechtzuerhalten. Der Markt zeichnet sich durch eine Mischung aus Pharmariesen und spezialisierten Nuklearmedizinunternehmen aus, wobei erstere aufgrund ihrer integrierten Betriebe und breiten Produktangebote einen erheblichen Marktanteil halten. Regionale Akteure behalten eine Präsenz in bestimmten geografischen Gebieten durch spezialisierte Produktlinien und lokale Produktionsanlagen.
Die Branche hat eine erhebliche Fusions- und Übernahmeaktivität erlebt, insbesondere bei kleineren innovativen Unternehmen, die von größeren Konzernen übernommen werden, die ihre technologischen Fähigkeiten und Marktpräsenz ausbauen möchten. Unternehmen verfolgen zunehmend strategische Partnerschaften mit Forschungseinrichtungen und Gesundheitsdienstleistern, um ihre Marktposition zu stärken. Die Wettbewerbslandschaft ist durch hohe Markteintrittsbarrieren aufgrund erheblicher Kapitalanforderungen, komplexer regulatorischer Rahmenbedingungen und der Notwendigkeit spezialisierter Fachkenntnisse in der Nuklearmedizinherstellung und -handhabung gekennzeichnet.
Innovation und Integration treiben den Markterfolg voran
Erfolg in diesem Markt hängt zunehmend von der Fähigkeit der Unternehmen ab, innovative Produkte zu entwickeln und gleichzeitig effiziente Produktions- und Vertriebsnetze aufrechtzuerhalten. Marktführer stärken ihre Positionen durch vertikale Integration, von der Isotopenproduktion bis zum Betrieb von Radioapotheken, und investieren gleichzeitig in Bildgebungstechnologien der nächsten Generation und Formulierungen medizinischer Bildgebungsmittel. Unternehmen konzentrieren sich auf die Entwicklung personalisierter diagnostischer Lösungen und die Erweiterung ihrer Produktportfolios, um spezifische medizinische Erkrankungen anzusprechen, insbesondere in der Onkologie und kardiovaskulären Anwendungen. Die Fähigkeit, starke Beziehungen zu Gesundheitsdienstleistern aufrechtzuerhalten und zuverlässige Lieferketten zu gewährleisten, ist entscheidend für die Aufrechterhaltung des Marktanteils geworden.
Für neue Marktteilnehmer und kleinere Akteure liegt der Erfolg darin, spezialisierte Marktnischen zu identifizieren und innovative Lösungen für spezifische diagnostische Anwendungen zu entwickeln. Unternehmen müssen komplexe regulatorische Anforderungen erfüllen und gleichzeitig robuste Vertriebsnetze aufbauen und strategische Partnerschaften mit größeren Branchenakteuren eingehen. Die Zukunft des Marktes wird durch technologische Fortschritte in den Bildgebungsmodalitäten, wachsende Nachfrage nach personalisierter Medizin und zunehmendem Fokus auf Früherkennung von Krankheiten geprägt sein. Regulatorische Compliance und Qualitätssicherung bleiben kritische Faktoren, insbesondere angesichts der sensiblen Natur der Radiopharmazeutika-Produkte und ihrer Anwendungen in der diagnostischen Bildgebung.
Marktführer im Bereich diagnostische Radiopharmazeutika und Kontrastmittel
-
Cardinal Health Inc.
-
Siemens Healthineers
-
Bracco Imaging SpA
-
GE Company (GE Healthcare)
-
Guerbet Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für diagnostische Radiopharmazeutika und Kontrastmittel Unternehmen in diesem Bericht
- Bayer
- Bracco
- Cardinal Health
- Curium Pharma
- Eckert & Ziegler AG
- GE Healthcare
- Guerbet Group
- Jubilant Radiopharma
- Koninklijke Philips
- Lantheus
- Nano Therapeutics
- NorthStar Medical Radioisotopes
- NTP Radioisotopes
- Otsuka
- Siemens Healthineers
- SOFIE Biosciences
- Spago Nanomedical
- Telix Pharmaceuticals
- Triad Isotopes
- Trivitron Healthcare
Neueste Industrielle Entwicklungen in Markt für diagnostische Radiopharmazeutika und Kontrastmittel
- Januar 2021: QSAM Biosciences Inc. gab günstige Sicherheitsergebnisse aus der Studie zur Bewertung der radioaktiven Verunreinigungsgrade in seinem Leitkandidaten-Medikament Samarium-153-DOTMP (auch bekannt als CycloSam) bekannt.
- Mai 2020: Die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) genehmigte das Radiopharmazeutikum Flortaucipir F18 von Avid Radiopharmaceuticals, das zur Unterstützung der Bildgebung eines charakteristischen Merkmals der Alzheimer-Krankheit indiziert ist.
Berichtsumfang des globalen Marktes für diagnostische Radiopharmazeutika und Kontrastmittel
Radiopharmazeutika sind eine Gruppe von pharmazeutischen Arzneimitteln, die Radioaktivität aufweisen und als diagnostische und therapeutische Mittel eingesetzt werden können. Kontrastmittel sind Substanzen, die zur Verbesserung des Kontrasts eines Bildes verwendet werden und dieses dadurch detaillierter und deutlicher machen. Kontrastmittel werden zunehmend in verschiedenen medizinischen Bildgebungsverfahren wie MRT und CT eingesetzt. Dieser Bericht analysiert und erörtert den globalen Markt für Radiopharmazeutika und Kontrastmittel. Der Markt für diagnostische Radiopharmazeutika und Kontrastmittel ist segmentiert nach Radiopharmazeutika (nach Radiopharmazeutika (nach Art der Bildgebungsmodalität (SPECT (Tc-99, Tl-201, Ga-67, I-123 und andere SPECTs), PET (F-18, Rb-82 und andere PETs) und Anwendung (diagnostische Anwendung (SPECT-Anwendungen (Kardiologie, Neurologie, Schilddrüse und andere SPECT-Anwendungen) und PET-Anwendung (Onkologie, Kardiologie, Neurologie und andere PET-Anwendungen)), therapeutische Anwendung (Schilddrüse, Lymphom, endokrine Tumoren und andere therapeutische Anwendungen)), Kontrastmittel (Typ (iodhaltige Kontrastmittel, gadoliniumbasierte Kontrastmittel, Mikroblasen-Kontrastmittel und bariumbasierte Kontrastmittel), Verfahren (Röntgen/Computertomographie (CT), Magnetresonanztomographie (MRT) und Ultraschall) und Anwendungen (Herz-Kreislauf-Erkrankungen, Onkologie, gastrointestinale Störungen, neurologische Störungen und andere Indikationen)) sowie Geographie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika). Der Bericht bietet den Wert (in Millionen USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Nach Art der Bildgebungsmodalität | SPECT | Tc-99 | |
| Tl-201 | |||
| Ga-67 | |||
| I-123 | |||
| Andere SPECTs | |||
| PET | F-18 | ||
| Rb-82 | |||
| Andere PETs | |||
| Nach Anwendung | Diagnostische Anwendung | SPECT-Anwendungen | Kardiologie |
| Neurologie | |||
| Schilddrüse | |||
| Andere SPECT-Anwendungen | |||
| PET-Anwendung | Onkologie | ||
| Kardiologie | |||
| Neurologie | |||
| Andere PET-Anwendungen | |||
| Therapeutische Anwendung | Schilddrüse | ||
| Lymphom | |||
| Endokrine Tumoren | |||
| Andere therapeutische Anwendungen | |||
| Nach Typ | Iodhaltige Kontrastmittel |
| Gadolinium-basierte Kontrastmittel | |
| Mikroblasen-Kontrastmittel | |
| Barium-basierte Kontrastmittel | |
| Nach Verfahren | Röntgen/Computertomografie (CT) |
| Magnetresonanztomografie (MRT) | |
| Ultraschall | |
| Nach Anwendung | Herz-Kreislauf-Erkrankungen |
| Onkologie | |
| Magen-Darm-Erkrankungen | |
| Neurologische Störungen | |
| Andere Indikationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten & Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Radiopharmazeutika | Nach Art der Bildgebungsmodalität | SPECT | Tc-99 | |
| Tl-201 | ||||
| Ga-67 | ||||
| I-123 | ||||
| Andere SPECTs | ||||
| PET | F-18 | |||
| Rb-82 | ||||
| Andere PETs | ||||
| Nach Anwendung | Diagnostische Anwendung | SPECT-Anwendungen | Kardiologie | |
| Neurologie | ||||
| Schilddrüse | ||||
| Andere SPECT-Anwendungen | ||||
| PET-Anwendung | Onkologie | |||
| Kardiologie | ||||
| Neurologie | ||||
| Andere PET-Anwendungen | ||||
| Therapeutische Anwendung | Schilddrüse | |||
| Lymphom | ||||
| Endokrine Tumoren | ||||
| Andere therapeutische Anwendungen | ||||
| Nach Kontrastmittel | Nach Typ | Iodhaltige Kontrastmittel | ||
| Gadolinium-basierte Kontrastmittel | ||||
| Mikroblasen-Kontrastmittel | ||||
| Barium-basierte Kontrastmittel | ||||
| Nach Verfahren | Röntgen/Computertomografie (CT) | |||
| Magnetresonanztomografie (MRT) | ||||
| Ultraschall | ||||
| Nach Anwendung | Herz-Kreislauf-Erkrankungen | |||
| Onkologie | ||||
| Magen-Darm-Erkrankungen | ||||
| Neurologische Störungen | ||||
| Andere Indikationen | ||||
| Geografie | Nordamerika | Vereinigte Staaten | ||
| Kanada | ||||
| Mexiko | ||||
| Europa | Deutschland | |||
| Vereinigtes Königreich | ||||
| Frankreich | ||||
| Italien | ||||
| Spanien | ||||
| Übriges Europa | ||||
| Asiatisch-pazifischer Raum | China | |||
| Japan | ||||
| Indien | ||||
| Australien | ||||
| Südkorea | ||||
| Übriger asiatisch-pazifischer Raum | ||||
| Naher Osten & Afrika | GCC | |||
| Südafrika | ||||
| Übriger Naher Osten & Afrika | ||||
| Südamerika | Brasilien | |||
| Argentinien | ||||
| Übriges Südamerika | ||||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der globale Wert des Marktes für diagnostische Radiopharmazeutika und Kontrastmittel im Jahr 2025?
Der Markt wird im Jahr 2025 auf 10,00 Milliarden USD geschätzt.
Welche CAGR wird für diagnostische radiopharmazeutische Verfahren zwischen 2026 und 2031 prognostiziert?
Der Markt wird voraussichtlich bis 2031 mit einer CAGR von 6,81 % wachsen.
Welche Radiopharmazeutika-Modalität hält derzeit den größten Marktanteil?
SPECT-Tracer machten im Jahr 2025 einen Marktanteil von 60,32 % aus.
Welche Region verzeichnet die schnellste Ausweitung der Nachfrage nach Bildgebungsmitteln?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,43 % wachsen.
Welches Kontrastmittelsegment weist die stärksten Wachstumsaussichten auf?
Mikroblasen-Ultraschallmittel werden bis 2031 voraussichtlich mit einer CAGR von 8,12 % steigen.
Wie konzentriert ist die Lieferantenmacht in diesem Bereich?
Die fünf größten Anbieter kontrollieren etwa 45 % des Umsatzes, was auf eine moderate Konzentration hinweist.