
Größe und Marktanteil des kanadischen Zahlungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
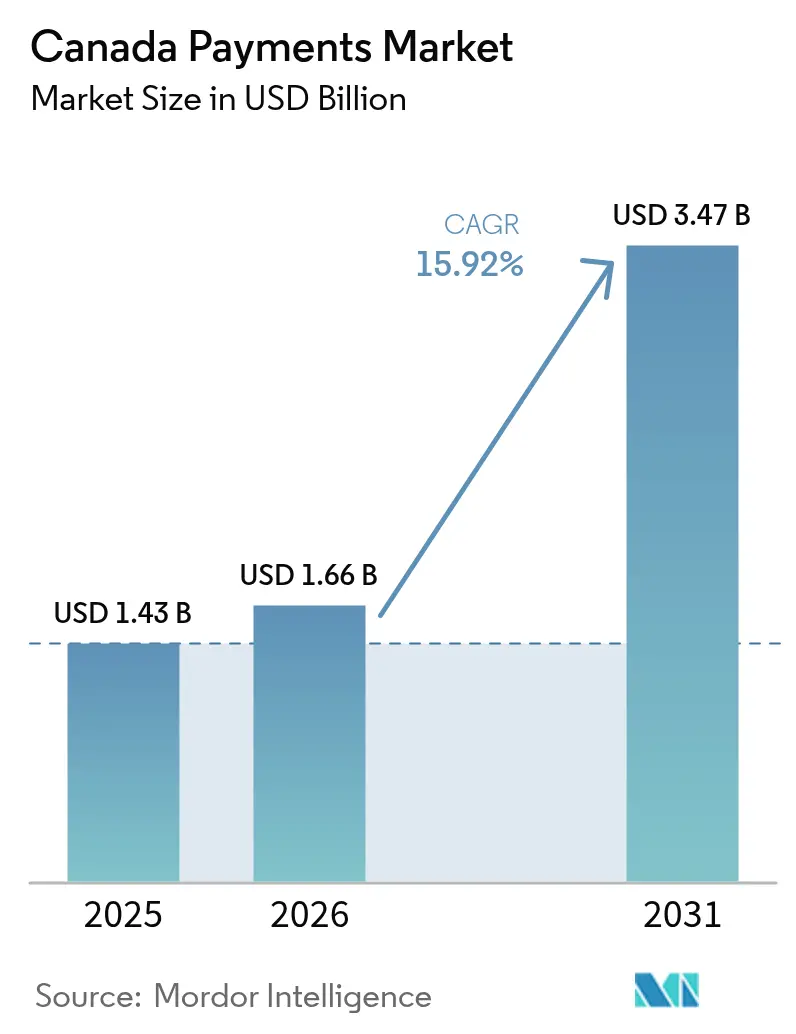
| Marktgröße im Basisjahr (2025) | 1.43 Milliarden US-Dollar |
| Marktgröße (2026) | 1.66 Milliarden US-Dollar |
| Marktgröße (2031) | 3.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.92 % |
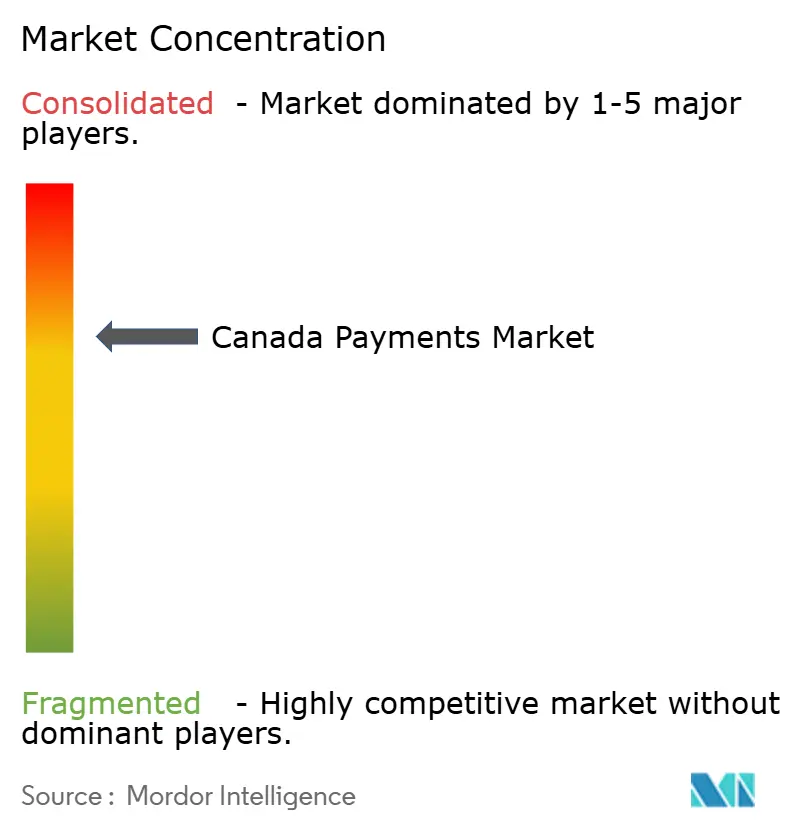
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Zahlungsmarkts von Mordor Intelligence
Die Größe des kanadischen Zahlungsmarkts wird voraussichtlich von USD 1,43 Milliarden im Jahr 2025 auf USD 1,66 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 15,92 % über den Zeitraum 2026–2031 USD 3,47 Milliarden erreichen. Die rasche regulatorische Modernisierung im Rahmen des Retail Payment Activities Act (RPAA), die zunehmende Akzeptanz kontaktloser Zahlungen und der Aufschwung des E-Commerce verstärken allesamt einen landesweiten Wandel hin zu digitalen Zahlungsinfrastrukturen. Die obligatorische Registrierung jedes Zahlungsdienstleisters bei der Bank of Canada im November 2024 stärkt das systemische Vertrauen und legt einheitliche Risikomanagement-Grundlagen fest, was wiederum das Vertrauen von Händlern und Verbrauchern fördert. Gleichzeitig verbessert die Bundesvereinbarung, die den Interbankenentgelt bei Kleinkreditkartentransaktionen auf 0,95 % senkt, die Wirtschaftlichkeit für Händler und lenkt Ausgaben in Richtung Innovation. Die wachsende Ausgabe von Dual-Netzwerk-Kontaktloskarten in Verbindung mit Apples Tap-to-Pay-Einführung signalisiert eine entschiedene Abkehr von Magnetstreifen- und Chip-und-PIN-Architekturen und definiert die Wettbewerbslandschaft für Emittenten, Netzwerke und Fintechs neu. Ungenutztes Potenzial verbleibt in grenzüberschreitenden Korridoren zwischen den USA und Kanada, wo harmonisierte Regelwerke und Echtzeit-Abwicklungsinfrastrukturen bedeutende Gebühreneinsparungen und schnellere Liquiditätszyklen für Exporteure versprechen.
Wichtigste Erkenntnisse des Berichts
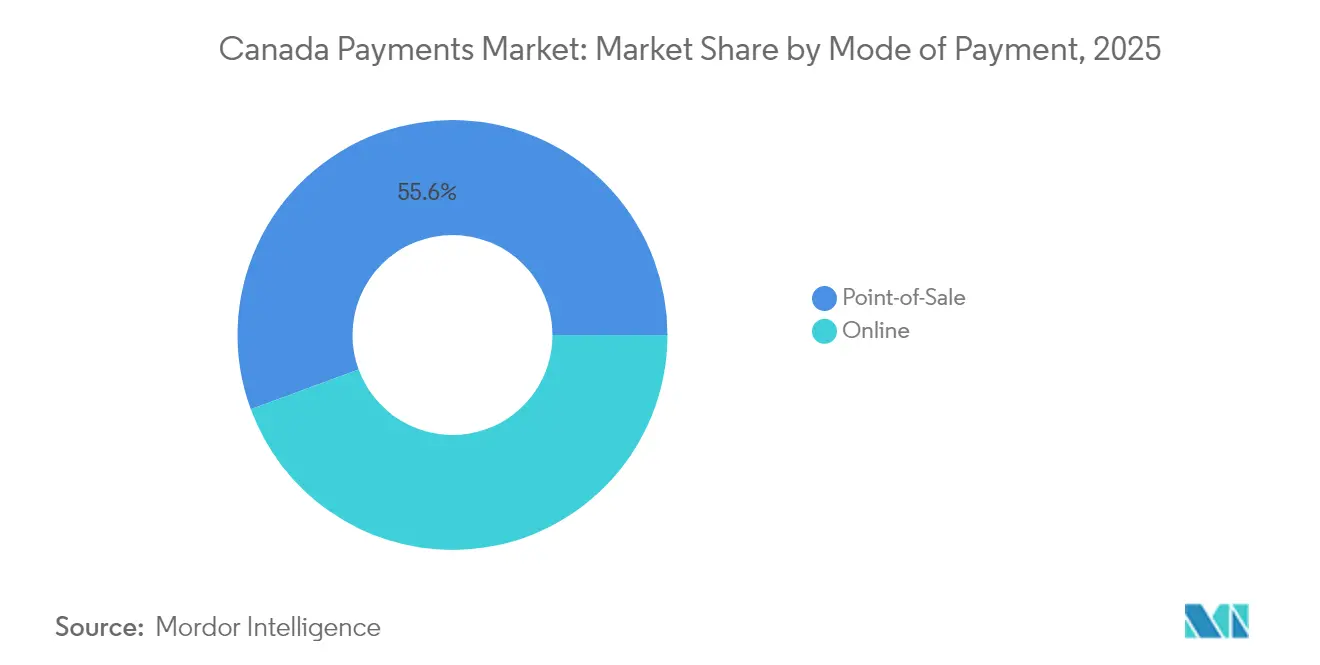
- Nach Zahlungsart führten Kartentransaktionen im Jahr 2025 mit einem Umsatzanteil von 44,60 %, während digitale Geldbörsen bis 2031 voraussichtlich mit einer CAGR von 17,82 % wachsen werden. Insgesamt führte der Point-of-Sale mit einem Umsatzanteil von 55,62 %.
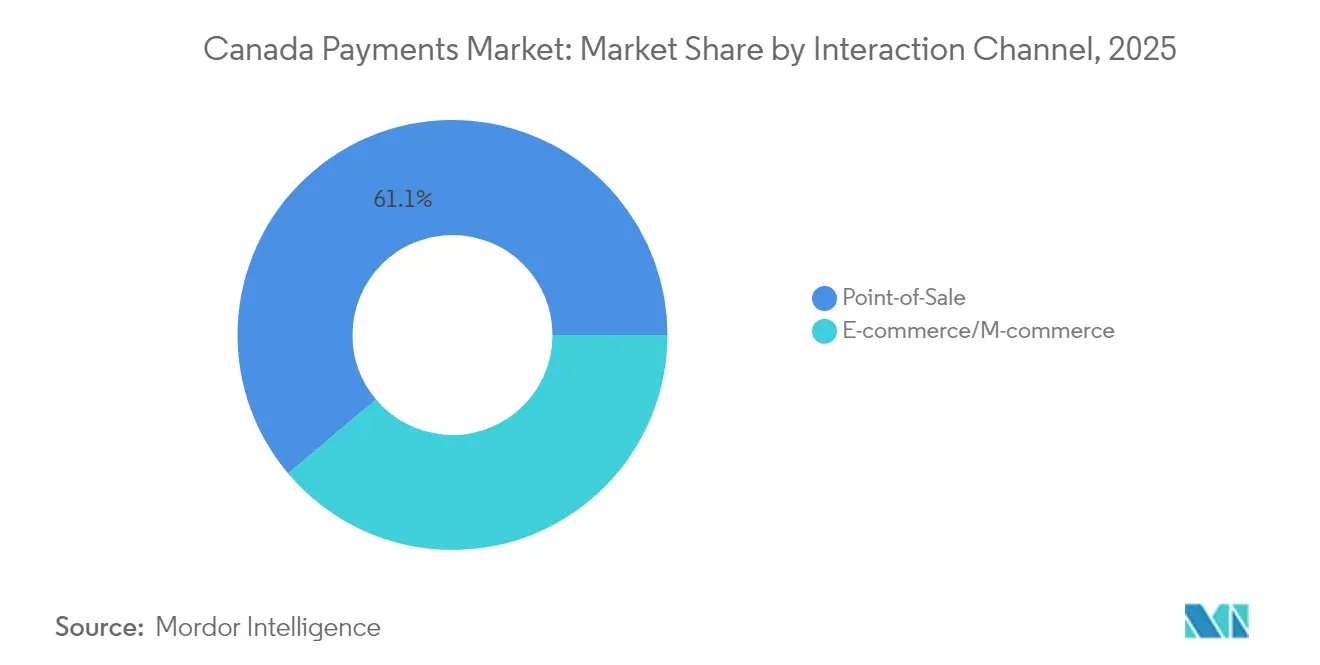
- Nach Interaktionskanal erfasste der Point-of-Sale im Jahr 2025 61,15 % des Marktanteils am kanadischen Zahlungsmarkt, während E-Commerce- und Mobilkanäle bis 2031 mit einer CAGR von 17,84 % wachsen sollen.
- Nach Transaktionstyp entfielen im Jahr 2025 31,65 % der Größe des kanadischen Zahlungsmarkts auf Business-to-Business-Transaktionen; Person-to-Person-Überweisungen werden über denselben Zeitraum mit einer CAGR von 16,74 % zunehmen.
- Nach Endnutzerbranche hielt der Einzelhandel im Jahr 2025 einen Umsatzanteil von 54,62 %, wobei das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 19,36 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im kanadischen Zahlungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Rasche Migration von Interac-Debitkarten zu Dual-Netzwerk-Kontaktloskarten | +3.2% | National, mit höherer Akzeptanz in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Regulierungsarmes BNPL-Regime fördert Kreditvergabe durch Nicht-Banken | +2.8% | National, mit Ausnahme von Quebec aufgrund von Verbraucherschutzgesetzen | Kurzfristig (≤ 2 Jahre) |
| Regeländerung zur Händleraufschlagsgebühr beschleunigt die Akzeptanz alternativer Zahlungsinfrastrukturen | +2.1% | National mit Ausnahme von Quebec, konzentriert in Einzelhandelssektoren | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Identitätsnachweise auf Provinzebene vereinfacht die Kundenidentifizierung | +1.9% | British Columbia und Ontario führend, schrittweise Ausweitung auf weitere Provinzen | Langfristig (≥ 4 Jahre) |
| Ausbau der grenzüberschreitenden E-Commerce-Korridore zwischen den USA und Kanada | +1.7% | Grenzprovinzen, wichtige städtische Zentren mit grenzüberschreitendem Handel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Migration von Interac-Debitkarten zu Dual-Netzwerk-Kontaktloskarten
Kanadische Emittenten schwenken auf Dual-Netzwerk-Debitdaten um, die Interac mit Visa- oder Mastercard-Infrastrukturen kombinieren und Verbrauchern die Flexibilität geben, beim Bezahlen zwischen inländischer kostengünstiger Abwicklung und weltweit akzeptierten Netzwerken zu wechseln.[1]Reserve Bank of Australia, „Reformen bei Dual-Netzwerk-Debitkarten”, rba.gov.au Frühe Anwender wie große Banken berichten von spürbaren Einsparungen bei der Zahlungsweiterleitung, da Software in Echtzeit den kostengünstigsten Weg ermittelt. Die Händleraktivierung bleibt der entscheidende Engpassfaktor; die erwartete Einführung der Echtzeit-Zahlungsinfrastruktur (RTR) im Jahr 2026 sollte jedoch das Abwicklungsrisiko verringern und die Liquidität für Händler verbessern, die Dual-Netzwerk-Token akzeptieren. Der Immobiliendienstleister FCT integriert bereits Interac Verified IDs in Immobilienabschlüsse und unterstreicht damit, wie kontaktlose Zugangsdaten weit über den allgemeinen Einzelhandel hinausgehen.[2]Financial Post, „FCT und Interac bieten Verified ID im Immobilienbereich an”, financialpost.com
Regulierungsarmes BNPL-Regime fördert Kreditvergabe durch Nicht-Banken
Im Gegensatz zu Australien oder der Europäischen Union hat Kanada einen prinzipienbasierten BNPL-Rahmen im Rahmen bestehender Verbraucherkreditgesetze gewählt, anstatt neue Lizenzierungspflichten einzuführen. Fintechs entwickeln Produkte daher schnell weiter und gewinnen jüngere Bevölkerungsgruppen, die zinslosen Ratenzahlungen beim Bezahlen bevorzugen. Große Banken kontern, indem sie Ratenzahlungen in bestehende Kreditkarten integrieren und die Cross-Selling-Wirtschaftlichkeit verteidigen. Das Segment wird voraussichtlich von USD 6,69 Milliarden im Jahr 2024 auf USD 11,32 Milliarden bis 2030 steigen, was einem zweistelligen Wachstumstempo entspricht, das das Wachstum des revolvierenden Kredits übertrifft. Die politischen Entscheidungsträger signalisieren eine fortlaufende Überwachung zum Schutz vor einer übermäßigen Verschuldung der Verbraucher, doch eine umfangreiche Compliance-Auflage bleibt kurzfristig unwahrscheinlich.
Regeländerung zur Händleraufschlagsgebühr beschleunigt die Akzeptanz alternativer Zahlungsinfrastrukturen**
Ab Oktober 2022 können Einzelhändler bis zu 2,4 % des Interbankenentgelts direkt an Käufer weitergeben – eine politische Änderung, die bereits von etwa einem Fünftel der Kleinunternehmen angenommen wird oder aktiv in Betracht gezogen wird. Preissensible Verbraucher umgehen Aufschlagszeilen zunehmend, indem sie mit Debitkarte, Interac e-Transfer oder Konto-zu-Konto-Geldbörsen bezahlen, was die von alternativen Zahlungsinfrastrukturen verzeichnete CAGR von 19,3 % beschleunigt. Der rechtliche Sonderweg Quebecs erschwert nationale Einführungspläne, doch anekdotische Daten zeigen, dass der Wettbewerbsdruck Mehrprovinzketten zwingt, in den meisten Filialen doppelte Preisgestaltung anzuwenden. Netzwerke reagieren, indem sie günstigere Kleinkartenprogramme fördern, um die Kreditkartennutzung aufrechtzuerhalten.
Einführung digitaler Identitätsnachweise auf Provinzebene vereinfacht die Kundenidentifizierung
Die Services Card von British Columbia und die Verified.Me-Pilotprojekte in Ontario ebnen den Weg für ein föderiertes digitales Identitäts-Grundgerüst, das die Onboarding-Zeiten in den Bereichen Bankwesen, Versicherungen und Einzelhandelsplattformen drastisch verkürzt.[3]GBBC, „Digitale Identität in British Columbia”, gbbcouncil.org Der Beglaubigungsdienst von Interac ist bereits in Pilot-Immobilienabschlüssen aktiv und eliminiert papierbasierte Identitätsprüfungen. Nach der Skalierung verspricht das Framework Kostensenkungen für Banken, die Millionen für manuelle Kundenidentifizierungsprüfungen ausgeben, und verbessert gleichzeitig die Wirksamkeit der Betrugserkennung. Langfristige Netzwerkeffekte sollten sich in schnellerer Kreditentscheidung und Echtzeit-Kontoeröffnung niederschlagen und die Durchdringung digitaler Zahlungen stärken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Interbankenentgeltobergrenzen schränken die Einnahmenquellen der Emittenten ein | -2.4% | National, mit konzentrierter Auswirkung auf Kleinunternehmenssegmente | Mittelfristig (2–4 Jahre) |
| Anhaltend hohe Bargeldpräferenz in ländlichen Prärieprovinzen und Atlantikkanada | -1.8% | Ländliche Prärieprovinzen, Atlantikkanada, abgelegene Gemeinden | Langfristig (≥ 4 Jahre) |
| Datenlokalisierungsklausel in Quebecs Gesetz 64 erhöht Compliance-Kosten | -1.3% | Quebec-spezifisch, mit Ausstrahlungseffekten auf nationale Anbieter | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Interbankenentgeltobergrenzen schränken die Einnahmenquellen der Emittenten ein
Ab Oktober 2024 darf das Verbraucherkreditinterbankenentgelt bei qualifizierten Kleinunternehmenstransaktionen 0,95 % nicht überschreiten – ein Rückgang von 27 %, der den Emittenten über fünf Jahre rund USD 1 Milliarde an Einnahmen entzieht. Kartenprogramme werden neu kalibriert, indem Prämiensätze gesenkt oder abonnementähnliche Pauschalgebühren erhoben werden. Langfristig wird erwartet, dass Emittenten Investitionen in proprietäre BNPL-Angebote, wertschöpfende Daten-APIs und eingebettete Finanzprodukte lenken, um die Rendite wiederherzustellen.
Anhaltend hohe Bargeldpräferenz in ländlichen Prärieprovinzen und Atlantikkanada
Die Händlerbefragung der Bank of Canada aus dem Jahr 2023 bestätigt, dass 96 % der kleinen und mittleren Unternehmen weiterhin Bargeld akzeptieren, wobei 92 % nicht planen, bargeldlos zu werden. Lückenhaftes Hochgeschwindigkeitsinternet und eine alternde Bevölkerung unterstützen eine langsamere digitale Akzeptanz. Der universelle Breitbandfonds der Bundesregierung subventioniert weiterhin den Glasfaserausbau, doch logistische Herausforderungen in dünn besiedelten Gebieten bedeuten, dass eine vollständige Abdeckung noch mehrere Jahre entfernt sein könnte. Anbieter unterhalten daher hybride Akzeptanzstapel, die sowohl Bargeld als auch QR-basierte mobile Zahlungen unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart – Point of Sale: Karten führen die digitale Transformation an
Karten behielten im Jahr 2025 einen Anteil von 44,60 % am stationären Umsatz und hatten damit den größten Einzelanteil an der Größe des kanadischen Zahlungsmarkts an der physischen Kasse. Insgesamt führte der Point-of-Sale mit einem Umsatzanteil von 55,62 %. Dual-Netzwerk-Kontaktloszugangsdaten treiben die Tap-Rate-Durchdringung nun über 81 %, was Verbraucher vom Chip-Einführen wegdrängt. Digitale Geldbörsen, obwohl im stationären Handel noch eine Nische, verzeichnen eine CAGR von 17,82 %, gestützt durch Apples Tap-to-Pay-Einstieg, der Tischgeräte für Kleinsthändler überflüssig macht. Bargeld erscheint noch bei 1 von 5 ländlichen Einkäufen, was bestätigt, dass Omnichannel-Hardware-Strategien unverzichtbar bleiben, bis eine flächendeckende Hochgeschwindigkeitsversorgung universell wird. Zukunftsorientierte Einzelhändler investieren in softwaregesteuerte Terminals, die Transaktionen dynamisch weiterleiten können, und streben nach Optimierung des Interbankenentgelts und Loyalitätsintegration.
Regulierungsbehörden betonen Risikokontrollen im Rahmen des RPAA und schreiben vor, dass jeder Geldbörsenanbieter Sicherheitsvorkehrungen für Finanzmittel, Cybersicherheit und den Betrieb dokumentiert. Fintechs nutzen diese Klarheit, um mittelständische Exporteure zu gewinnen und ihre Auszahlungsströme in Echtzeit-Bankübertragungen umzustrukturieren, die traditionelle Acquirer umgehen. Betrugsrisiken bei Kartentransaktionen ohne physische Karte (CNP) beschleunigen die Migration zu tokenisierten Geldbörsen-Lösungen, insbesondere in Segmenten mit hohem Durchschnittsbon wie Reisen und Luxusgüter. Eingebettetes BNPL in Geldbörsen erweitert Einnahmequellen, ohne Kunden auf Drittanbieterseiten umzuleiten, und stärkt die Plattformbindung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Transaktionstyp – B2B-Dominanz trifft auf P2P-Innovation
Kommerzielle Zahlungen machten im Jahr 2025 31,65 % des aggregierten Transaktionswerts aus und unterstreichen die Vorrangstellung von B2B-Transaktionen im kanadischen Zahlungsmarkt. Unternehmen fordern umfangreichere Überweisungsdaten und integrierte Abstimmung; folglich gewinnen API-basierte EFT-Aggregatoren und ERP-Plug-ins an Akzeptanz. Auf der Verbraucherseite wachsen Person-to-Person-Überweisungen mit einer CAGR von 16,74 %, angetrieben durch die Allgegenwart von Interac e-Transfer, das innerhalb von Minuten abwickelt und nun eine Zahlungsanforderungsfunktion bietet. Echtzeit-Auszahlungsanwendungsfälle – Versicherungsauszahlungen und Lohnzahlungen für Gig-Worker – überbrücken die Lücke zwischen B2B-Funktionalität und P2P-Nutzererfahrungserwartungen.
Die Risikoaufsicht bleibt von größter Bedeutung: Die Bank of Canada hat Lynx als systemisch wichtiges Grundgerüst eingestuft und verlangt verbesserte Notfallverfahren. Für kleine Unternehmen reduzieren Fintech-Portale, die Rechnungsstellung, Devisensicherung und Zahlungsinitiierung verbinden, manuelle Prozesse erheblich. Parallele Dynamik bei Überweisungen verstärkt sich, da Korridore nach Südasien und Lateinamerika Einzelhandelsgeldbörsen einsetzen und damit teure Überweisungsdienste umgehen. Solche Entwicklungen verbreitern die Ökosystembindung und stärken die Datenmonetarisierungsaussichten für Netzwerke.
Nach Interaktionskanal – POS-Stabilität kontrastiert mit Online-Beschleunigung
Der stationäre Handel treibt weiterhin 61,15 % des nationalen Zahlungsvolumens an und bestätigt die Widerstandsfähigkeit traditioneller Kassenerlebnisse, auch wenn die Smartphone-Durchdringung 91 % übersteigt. Der Marktanteil des kanadischen Zahlungsmarkts für E-Commerce-Kanäle steigt, gestützt durch eine CAGR von 17,84 % bis 2031. Daten vom Weihnachtsgeschäft 2024 zeigten einen Anstieg der Zahlungsvorgänge am Black Friday um 22 % im Jahresvergleich und bestätigten den Bedarf an elastischer Omnichannel-Kapazität. Die Tourismusausgaben erreichten im vierten Quartal 2023 CAD 23,3 Milliarden (USD 17,2 Milliarden), mit einem starken Schwerpunkt auf der Nutzung mobiler Geldbörsen durch ausländische Besucher.
Die Akzeptanz von mobilen QR-Codes wächst am schnellsten im Gastronomie- und Körperpflegebereich, wo warteschlangenreduzierende Maßnahmen und Trinkgeldaufforderungen den Durchschnittsbon erhöhen. Für Autohändler und andere Händler mit hohem Warenwert ermöglichen hybride Kassenprozesse, dass Kunden einen Ausstellungsraum-QR-Code scannen, über BNPL finanzieren und auf ihrem Telefon elektronisch unterschreiben, was Verkaufszyklen verkürzt. Zahlungsvermittlermodelle verbreiten sich und bieten Kleinstverkäufern ein Onboarding in weniger als 24 Stunden und ein konsolidiertes Rückbuchungsmanagement. Zusammenfassend erfordert die Kanalkonvergenz Orchestrierungsschichten, die über POS-, Web- und In-App-Sitzungen unter einer einzigen Zugangsberechtigung weiterleiten können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche – Einzelhandelsführerschaft trifft auf Gesundheitsinnovation
Der Einzelhandel dominierte mit 54,62 % der Zuflüsse im Jahr 2025 und festigte seine Rolle als Vorreiter bei kontaktlosen und loyalitätsverknüpften Zahlungen. Hohe Besucherfrequenz und knappe Margen machen die Optimierung der Zahlungskosten zu einem KPI auf Vorstandsebene. Das Gesundheitswesen, das voraussichtlich mit einer CAGR von 19,36 % wachsen wird, beschleunigt die Einführung digitaler Rechnungen und Zuzahlungen, da Kliniken auf vorausgehende Preistransparenz setzen. Beschaffungsabteilungen von Krankenhäusern schichten dynamische Rabatte auf EFT-Infrastrukturen, um Frühzahlungsrabatte zu erzielen und den Betriebskapitalbedarf zu reduzieren. OECD-Analysen zu Störungen in der medizinischen Lieferkette unterstreichen den Bedarf an widerstandsfähigen Abwicklungsmechanismen, die Mittel umleiten können, wenn Lieferanten ihren Standort wechseln.
Medien und Unterhaltung leiten wiederkehrende Mikrozahlungen über Abonnementgeldbörsen, was vorhersehbare durchschnittliche Einnahmen pro Nutzer ergibt. Gastgewerbeunternehmen rüsten PMS-Schnittstellen nach, um Mehrwährungstrinkgelder und sofortige Rückerstattungen zu verarbeiten – wesentliche Funktionen, da Reisen nun 1,58 % des BIP beitragen und 682.500 Arbeitsplätze landesweit erhalten. Öffentliche Rechnungssteller integrieren digitale Identitätsnachweise, damit Bürger Steuern zahlen oder Lizenzen erneuern können, ohne Kartendaten erneut eingeben zu müssen, was Reibungsverluste und Verwaltungsaufwand verringert.
Geografische Analyse
Ontario und British Columbia verankern den kanadischen Zahlungsmarkt aufgrund dichter Bevölkerungen, lebhafter Technologie-Ökosysteme und fortschrittlicher regulatorischer Pilotprojekte. Diese Provinzen verfügen über nahezu universelle Breitbandverfügbarkeit, was eine weitverbreitete Geldbörsen- und BNPL-Akzeptanz im städtischen Einzelhandel und Dienstleistungssektor ermöglicht. Quebec hingegen erlegt mit Gesetz 64 Datenlokalisierungspflichten auf, die für nationale Zahlungsdienstleister doppelte Compliance-Spuren schaffen, Markteintrittsbarrieren erhöhen und Betriebskosten steigern. Die Gesetzgebung veranlasst Anbieter, provinzspezifische Datenpods aufzubauen oder lizenzierte lokale Verarbeiter zu beauftragen, was kleinere Marktteilnehmer einschränkt.
Die Prärieprovinzen kombinieren hohe B2B-Agrarhandelsströme mit geringerer digitaler Verbraucherakzeptanz und schaffen eine zweigeteilte Chancenlandschaft. Energie- und Rohstoffunternehmen leiten hochwertige Überweisungen über Lynx, während ländliche Allgemeingeschäfte weiterhin Bargeld bevorzugen und auf lückenhaftes LTE-Netz verweisen. Atlantikkanada spiegelt dieses Profil wider, tendiert jedoch stärker zum Tourismus, was den Nutzen der Interbankenentgelterleichterung für Händler mit einem jährlichen Visa-Volumen unter CAD 300.000 (USD 221.000) verstärkt. Saisonale Schwankungen bei Besucherströmen erfordern flexible Acquirer-Gebühren und Mehrwährungsabwicklung zur Unterstützung von Kreuzfahrthafen-Terminals und Gastgewerbeunternehmen. Grenzüberschreitende Korridore entlang der Handelsrouten Ontario-Michigan und British Columbia-Washington weisen eine überdurchschnittliche Transaktionsgeschwindigkeit auf. Exporteure nutzen Zahlungsplattformen, die Logistikverfolgung und automatischen Devisenumtausch bündeln und Kosteneinsparungen von bis zu 120 Basispunkten gegenüber herkömmlichen Banküberweisungen erzielen. Die bevorstehende Echtzeit-Zahlungsinfrastruktur wird voraussichtlich mit US-amerikanischen Sofortzahlungsinfrastrukturen integriert, was Abstimmungen vereinfacht und Tagesüberziehungen überflüssig macht. Marktteilnehmer, die sich frühzeitig Teilnahmerechte sichern, sind gut positioniert, um überproportionale Transaktionsströme zu erfassen, sobald die Infrastruktur 2026 produktionsbereit wird.
Regulatorisches Umfeld
Kanada bewegt sich auf ein formelleres, resilienzorientiertes Zahlungsverkehrssystem zu, das durch den Retail Payment Activities Act (RPAA) und die Retail Payment Activities Regulations (SOR/2023-229) verankert ist, wobei die Bank of Canada die Zahlungsdienstleister (PSPs) im Hinblick auf das Management operationeller Risiken und die Sicherung der Endnutzergelder überwacht. Nach dem RPAA-Zeitplan müssen PSPs ab dem 8. September 2025 über Risikomanagement- und Sicherungsrahmenwerke verfügen. Das Regime führt zudem eine verpflichtende jährliche Berichterstattung ein, wobei der erste Jahresbericht bis zum 31. März 2026 vorzulegen ist.
Daneben passt Payments Canada die Systemregeln weiterhin an die gesetzliche Modernisierung an, einschließlich Aktualisierungen der Regeln des Automated Clearing Settlement System (ACSS), die ab dem 9. Februar 2026 gelten. Im Dezember 2025 veröffentlichte die Bank of Canada eine aufsichtsrechtliche Leitlinie für Online-Marktplätze, die klarstellt, dass Plattform- und Marktplatz-Zahlungsmodelle prüfen müssen, ob ihre Struktur sie in den Anwendungsbereich der PSP-Regulierung bringt. Nach dem RPAA behält der Finanzminister die Befugnis, Risiken im Zusammenhang mit der nationalen Sicherheit zu adressieren, einschließlich der Verweigerung oder des Widerrufs einer Registrierung.
Wertschöpfungskettenanalyse
Kanadas Wertschöpfungskette im Zahlungsverkehr verläuft von den Endnutzern (Verbrauchern, Händlern, Unternehmen und Behörden) über die Front-End-Akzeptanz und -Orchestrierung (POS-Software, E-Commerce-Checkout, Zahlungsvermittler, Wallets und Gateways) bis hin zur Verarbeitung und Abwicklung über nationale und globale Netzwerke. Interac unterstützt die zentralen inländischen Debit- und Konto-zu-Konto-Anwendungsfälle, während globale Netzwerke und Acquirer Kartenautorisierung, Clearing und Mehrwertschichten wie Tokenisierung und Betrugsbekämpfungstools bereitstellen. Kanadische Banken und Zahlungsabwickler unterstützen zudem das Händler-Acquiring, Treasury-Dienstleistungen und die Bearbeitung von Streitfällen.
Payments Canada betreibt grundlegende Clearing- und Abwicklungssysteme, und die Modernisierung verändert die Teilnahmemöglichkeiten und die Bereiche, in denen Innovationen kommerzialisiert werden können. Änderungen des Canadian Payments Act (20. Juni 2024) erweiterten die Mitgliedschaftsberechtigung von Payments Canada auf beaufsichtigte PSPs, lokale Kreditgenossenschaften und Betreiber von designierten Clearing- und Abwicklungssystemen und weiteten damit den Zugang zu nationalen Zahlungsnetzwerken aus. Der Aufbau der Real-Time Rail (RTR) wurde im dritten Quartal 2025 abgeschlossen, während das Hochwertsystem Lynx mit hoher Verfügbarkeit betrieben wird und auf ISO 20022 umgestellt hat, was eine datenreiche Interoperabilitätsbasis schafft. Die RPAA-Aufsicht fügt eine Compliance-Ebene für PSPs hinzu, wobei dokumentierte Risiko- und Gelder-Sicherungskontrollen als Voraussetzung für den Betrieb in großem Maßstab positioniert werden.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. Interac, Visa, Mastercard und Shopify haben zusammen etwas mehr als 70 % des digitalen Transaktionsvolumens im Jahr 2024 verarbeitet, doch ein langer Schwanz von Fintechs sorgt für Wettbewerbsdynamik in Nischenvertikalen. Die Interbankenentgeltobergrenze zwingt Netzwerke und Emittenten, sich auf wertschöpfende Dienste zu konzentrieren – Risikobewertung, Loyalitäts-Engines und Kleinunternehmensanalysen – und ihre Datenspeicher zu nutzen, um relevant zu bleiben. Visas Roadmap für 2025 skizziert die Expansion in Konto-zu-Konto-Transaktionen und nahezu-Echtzeit-Treasury-Lösungen, was eine strategische Absicherung gegen die Kannibalisierung von Kartenzahlungen widerspiegelt.
Shopifys Händler-of-Record-Modell verwischt die Grenze zwischen E-Commerce-Plattform und Zahlungsabwickler und ermöglicht es, Einnahmen zu internalisieren, die Acquirer traditionell erzielt haben. Der Umsatz von USD 8,9 Milliarden im Jahr 2024 belegt das vorhandene Ausmaß und motiviert Wettbewerber wie Lightspeed, die Zahlungsanbindungsraten zu vertiefen. Interac konzentriert sich auf Sicherheit; seine Tokenisierungs- und Verified-ID-Infrastrukturen verankern nicht nur Peer-to-Peer-Transaktionen, sondern auch bevorstehende Zahlungsanforderungs- und Lohnauszahlungsfunktionen und positionieren das Netzwerk als unverzichtbare Middleware für den Echtzeit-Einzelhandel.
Fintech-Neugründungen – Neo Financial, KOHO und Wealthsimple – zielen auf spezifische Schmerzpunkte ab: gebührenfreie Prepaid-Karten, hochverzinsliche Geldkonten bzw. provisionsfreies Brokerage. Ihr geringer Overhead ermöglicht aggressive Preisgestaltung, die Generation Z und Einwanderersegmente anspricht. Gleichzeitig stärken globale Verarbeiter wie Stripe und Adyen ihre kanadischen Entwicklungszentren, um lokale Händler mit internationalen Käufern zu verbinden. Die bevorstehende Echtzeit-Zahlungsinfrastruktur wird die Wettbewerbsgrenzen neu setzen; Akteure, die am schnellsten Verbindungen zertifizieren und kommerzialisieren, werden Marktanteile bei zeitkritischen B2B-Auszahlungen gewinnen.
Marktführer der kanadischen Zahlungsbranche
Mastercard Inc.
Visa Inc.
Interac Corp.
PayPal Holdings Inc.
Apple Inc. (Apple Pay)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der klarste Freiraum für die Kommerzialisierung liegt bei Echtzeit-, datenreichen Zahlungen, ermöglicht durch die neuen Teilnahmewege, die durch die Modernisierung von Payments Canada geschaffen wurden. Im Juni 2026 wurde das RTR-Statut in der Canada Gazette, Part II veröffentlicht, wodurch der rechtliche Rahmen für ein nationales Echtzeit-Zahlungssystem geschaffen wurde. Der Onboarding-Ansatz erfolgt gestaffelt, beginnend mit direkten Austausch-Teilnehmern vor späteren Migrationsphasen. Diese Struktur schafft Raum für PSPs und Banken, sich durch Overlays wie Request-to-Pay, automatisierte Abstimmung für KMU und sofortige Auszahlungen zu differenzieren, die moderne Nachrichtenübermittlung mit einem strengeren Liquiditätsmanagement kombinieren.
Regulatorische Entwicklungen und Entwicklungen im Bereich des Datenaustauschs erweitern zudem die adressierbare Produktpalette für Anbieter im digitalen Handel. Ab 2026 überwacht die Bank of Canada PSPs im Rahmen des RPAA, wodurch die grundlegenden Anforderungen an operationelle Resilienz und Sicherung steigen. Im März 2026 erhielt der Consumer-Driven Banking Act die königliche Zustimmung, um einen Rahmen für den sicheren Austausch von Finanzdaten unter Aufsicht der Bank of Canada zu schaffen. Mit der erweiterten Mitgliedschaftsberechtigung von Payments Canada im Rahmen des geänderten Canadian Payments Act unterstützen diese Änderungen Konto-zu-Konto- und Embedded-Finance-Angebote, die Onboarding, einvernehmlichen Datenzugriff und Zahlungsauslösung innerhalb eines klareren föderalen Aufsichtsrahmens verbinden.
Aktuelle Branchenentwicklungen
- Mai 2026: Visa Canada und Wealthsimple gaben ein Pilotprojekt für die Abwicklung von Stablecoins in Kanada mittels USD Coin (USDC) bekannt. Die Initiative testet einen alternativen Abwicklungsworkflow für ausgewählte Zahlungsströme und bietet eine neue Option für schnellere Treasury-Bewegungen und grenzüberschreitende Anwendungsfälle innerhalb eines regulierten Marktumfelds.
- Mai 2025: Payments Canada startete eine Konsultation zur Erweiterung des Systemzugangs mit dem Ziel, Fintechs, die unter dem RPAA registriert sind, einen Weg zur direkten Abwicklung in Zentralbankgeldern zu ermöglichen. Die Konsultation unterstützte den Wettbewerbszugang durch nicht traditionelle Anbieter und stärkte die Verbindung zwischen Aufsichtsstatus und Infrastrukturbeteiligung.
- November 2024: Die Financial Consumer Agency of Canada setzte einen überarbeiteten Verhaltenskodex durch, der die Offenlegungspflichten für Netzwerkbetreiber erweiterte. Die Aktualisierung erhöhte die Transparenzanforderungen innerhalb der Akzeptanzkette und beeinflusste, wie Gebühren, Aufschläge und Kundenkommunikation von Emittenten, Acquirern und Netzwerken verwaltet werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der kanadische Zahlungsverkehrsmarkt den Wert, der durch die Ermöglichung und Verarbeitung von Zahlungen für Verbraucherkäufe am Point of Sale und über den Online-Checkout in Kanada entsteht, über gängige Zahlungsarten wie Karten, digitale Wallets und, wo zutreffend, Bargeld.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen Online-Käufe von Kraftfahrzeugen und Immobilien, wiederkehrende Rechnungszahlungen (Versorgungsleistungen), Hypotheken- und Kreditrückzahlungen, Kreditkartenrechnungszahlungen sowie Käufe von Aktien und Anleihen aus.
Übersicht der Segmentierung
- Nach Zahlungsart
- Point-of-Sale
- Karte (Debit, Kredit, Prepaid)
- Digitale Geldbörsen (Apple Pay, Google Pay, Interac Flash)
- Bargeld
- Sonstige POS-Zahlungen (Geschenkkarten, QR, Wearables)
- Online
- Karte (Kartentransaktion ohne physische Karte)
- Digitale Geldbörse und Konto-zu-Konto (Interac e-Transfer, PayPal)
- Sonstige Online-Zahlungen (Nachnahme, BNPL, Banküberweisung)
- Point-of-Sale
- Nach Interaktionskanal
- Point-of-Sale
- E-Commerce/M-Commerce
- Nach Transaktionstyp
- Person-to-Person (P2P)
- Verbraucher-zu-Unternehmen (C2B)
- Unternehmen-zu-Unternehmen (B2B)
- Überweisungen und grenzüberschreitend
- Nach Endnutzerbranche
- Einzelhandel
- Unterhaltung und digitale Inhalte
- Gesundheitswesen
- Gastgewerbe und Reisen
- Öffentliche Hand und Versorgungsunternehmen
- Sonstige Endnutzerbranchen
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research begann mit öffentlichen Fakten zu Zahlungssystemen, damit das Modell auf Kanada-spezifischen Nutzungsmustern basiert und nicht auf allgemeinen Annahmen zum digitalen Handel. Wir stützten uns auf Quellen wie Payments-Canada-Forschung zu Zahlungsvolumen und -werten, Veröffentlichungen der Bank of Canada zu Zahlungs- und Finanzsystemthemen, Statistics-Canada-Reihen zum Einzelhandel und E-Commerce sowie Publikationen der kanadischen Regierung zu Verbraucher- und Zahlungsbetrug.
Anschließend nutzten wir umfangreicheres Validierungsmaterial, einschließlich Unternehmensberichten und Investorenpräsentationen von in Kanada tätigen Zahlungsdienstleistern, seriöser Presseberichterstattung über neue Zahlungsnetzwerke und Regulierung sowie Verbandswebseiten, die das Akzeptanzverhalten von Händlern und das Checkout-Verhalten zusammenfassen. Bei Bedarf nutzten wir kostenpflichtige Abonnements, um Unternehmensfinanzdaten zu überprüfen, wichtige Nachrichtenereignisse zu verfolgen und die Patentaktivität im Zusammenhang mit Zahlungsauthentifizierung und Tokenisierung zu untersuchen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um das zu überprüfen, was Desk-Quellen nicht vollständig erklären können, insbesondere dort, wo sich Zahlungsmix, Preislogik und Händlerakzeptanz je nach Kanal und Branche unterscheiden. Wir sprachen mit Interessenvertretern aus den Bereichen Emittenten, Acquirer, Zahlungsdienstleister, Gateways, Händler und ermöglichende Technologiefunktionen und glichen die Erkenntnisse dann mit landesweiten Signalen zu Checkout-Volumen, Online-Verkaufsintensität und kontaktloser Nutzung ab. Für einen Markt auf Landesebene priorisierten wir eine branchenübergreifende Abdeckung und führten wiederholte Nachfassaktionen durch, wenn frühe Annahmen eine große Streuung aufwiesen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 15 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Akteure: 16 % | Manager: 43 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mittels eines Top-down-Ansatzes erstellt, bei dem Signale zu Einzelhandelsausgaben und E-Commerce-Nachfrage in einen adressierbaren Checkout-Pool rekonstruiert werden, der anschließend nach Point of Sale versus Online sowie nach Zahlungsart-Anteilen aufgeteilt wird, die durch Interviews validiert wurden. Um die Gesamtsummen realistisch zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, wie beispielsweise stichprobenartige Preisspannen für Verarbeitungs- und Akzeptanzdienstleistungen, Prüfungen des Händlermix nach Endnutzerbranche und Zusammenfassungen der Anbieterumsätze, wo die Angaben klar waren. Verbleibende Lücken wurden durch konservative Näherungsbereiche geschlossen.
Wesentliche Inputs, die das Modell geprägt haben, umfassten Trends bei der Nutzung von Karten und kontaktlosen Zahlungen, die Akzeptanz digitaler Wallets an der Kasse, die Intensität von Online-Käufen von Waren und Dienstleistungen (einschließlich Reise- und Unterkunftsbuchungen), das branchenspezifische Zahlungsverhalten bei Einzelhandels- und Hospitality-intensiven Händlern sowie das erwartete Tempo der Bereitschaft für Echtzeit-Zahlungssysteme und der Händleraktivierung. Für die Prognose nutzten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Betrachtung. Variablen wie E-Commerce-Wachstum, Terminal- und Wallet-Durchdringung sowie durchschnittliche Preisentwicklung wurden entsprechend dem von den Befragten als wahrscheinlichstem Pfad beschriebenen Verlauf angepasst und anschließend mittels Sensitivitätsfällen, die entweder aggressiver oder konservativer ausfielen, stresstestet.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit nicht eine einzelne Datenreihe das Gesamtergebnis bestimmt. Wir verglichen die Modellsummen mit unabhängigen Signalen, wie nationalen Trends bei Zahlungswerten und -volumina, dem Wachstum von Einzelhandels- und Online-Verkäufen sowie beobachteten Verschiebungen im Zahlungsmethodenmix, und überprüften die zugrunde liegenden Annahmen erneut, wenn wir große Sprünge feststellten. Vor der endgültigen Freigabe wird die Arbeit schrittweise überprüft, wobei ein zweiter Analyst Formeln, Einheitenkonsistenz und Jahr-zu-Jahr-Kontinuität kontrolliert, und wir kontaktierten Experten erneut, wenn sich ein Schlüsselinput außerhalb des erwarteten Bereichs bewegte.
Die Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Änderungen, neue Meilensteine bei Zahlungsnetzwerken oder sprunghafte Veränderungen im Akzeptanzverhalten der Händler. Vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße des kanadischen Zahlungsverkehrsmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den kanadischen Zahlungsverkehr können weit voneinander abweichen, da der Begriff Zahlungsverkehr lose verwendet wird und jeder Herausgeber eine andere Bedeutung dafür wählt, was gezählt und bepreist wird. In unserer Arbeit bleibt die Zahl an die Checkout-Aktivität nach Kanal gebunden, gefolgt von klaren Zahlungsarten, die dann mit realistischen Preis- und Akzeptanzinputs abgeglichen werden.
Die wichtigsten Ursachen für Abweichungen liegen üblicherweise darin, was als Zahlung eingeschlossen wird, welche Jahre als Basisfall behandelt werden und wie der Transaktionswert mithilfe von Annahmen zur Take Rate oder zu Gebühren in Marktwert umgerechnet wird. Online-Käufe im Zusammenhang mit Zahlungen von Versorgungsrechnungen und Kreditkartenrechnungen liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, wodurch die Wahrscheinlichkeit verringert wird, den Markt durch die Vermischung von Handels-Checkout mit Finanzkonto-Serviceflüssen aufzublähen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,43 Mrd. USD (2025) | |
| Branchenverband A | 12,20 Bio. USD (2024) | Wird oft als Gesamtwert der Zahlungstransaktionen über alle Methoden hinweg ausgewiesen, was mit einer Marktwertmessung nicht vergleichbar ist, da keine Preisschicht angewendet wird und dies auch großvolumige Wertübertragungssysteme jenseits des Checkouts einschließen kann. |
| Fachzeitschrift B | 0,91 Bio. USD (2024) | In der Regel beschränkt auf den Transaktionswert von Kartenzahlungen und eine Einjahresprognose, wodurch Nicht-Karten-Zahlungsarten übersprungen werden und der verarbeitete Wert nicht mithilfe konsistenter Gebühren- und Mix-Annahmen in eine umsatzbasierte Marktgröße übersetzt wird. |
Die Tabelle zeigt, dass viele öffentliche Zahlen tatsächlich Gesamttransaktionswerte darstellen, entweder über alle Zahlungsmethoden hinweg oder nur innerhalb von Karten, sodass sie um ein Vielfaches größer sein können als eine gebührenbasierte Marktdimensionierung. Indem wir den Anwendungsbereich auf Verbraucher-Checkout-Flüsse fokussieren und eine wiederholbare Preis- und Akzeptanzlogik anwenden, erstellen wir eine praktische Größenschätzung, die verfolgt und aktualisiert werden kann, sobald sich die zugrunde liegende Nutzung verändert.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des kanadischen Zahlungsmarkts?
Der Markt beläuft sich im Jahr 2026 auf USD 1,66 Milliarden und wird voraussichtlich bis 2031 auf USD 3,47 Milliarden ansteigen.
Wie schnell wächst die Akzeptanz digitaler Geldbörsen an kanadischen Kassen?
Digitale Geldbörsen am Point-of-Sale wachsen mit einer CAGR von 17,82 % und sind damit die am schnellsten wachsende Zahlungsmethode im stationären Handel.
Welcher Transaktionstyp wächst am stärksten?
Person-to-Person-Überweisungen werden voraussichtlich jährlich mit 16,74 % wachsen, da Verbraucher sofortige, kostengünstige Geldtransfers annehmen.
Wie wird die Interbankenentgeltobergrenze die Emittenten beeinflussen?
Niedrigere Interbankenentgelte reduzieren die Einnahmenquellen der Emittenten über fünf Jahre um bis zu USD 1 Milliarde und drängen Banken in Richtung gebührenbasierter und datengesteuerter Dienstleistungen.
Welchen strategischen Vorteil wird die bevorstehende Echtzeit-Zahlungsinfrastruktur bieten?
Die Echtzeit-Zahlungsinfrastruktur wird eine nahezu sofortige Abwicklung für Einzelhandels- und kommerzielle Anwendungsfälle ermöglichen, die Liquidität verbessern und das Gegenparteirisiko verringern, insbesondere für grenzüberschreitende Händler.
Warum gilt das Gesundheitswesen als wachstumsstarkes Segment?
Krankenhäuser und Kliniken digitalisieren Abrechnungs- und Beschaffungsprozesse, was einen CAGR-Ausblick von 19,36 % für Zahlungsvolumina im Gesundheitsbereich antreibt.
Seite zuletzt aktualisiert am:



