
Marktgröße und Marktanteil für Wellpappenverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 205.74 Milliarden US-Dollar |
| Marktgröße (2031) | 247.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.73 % |
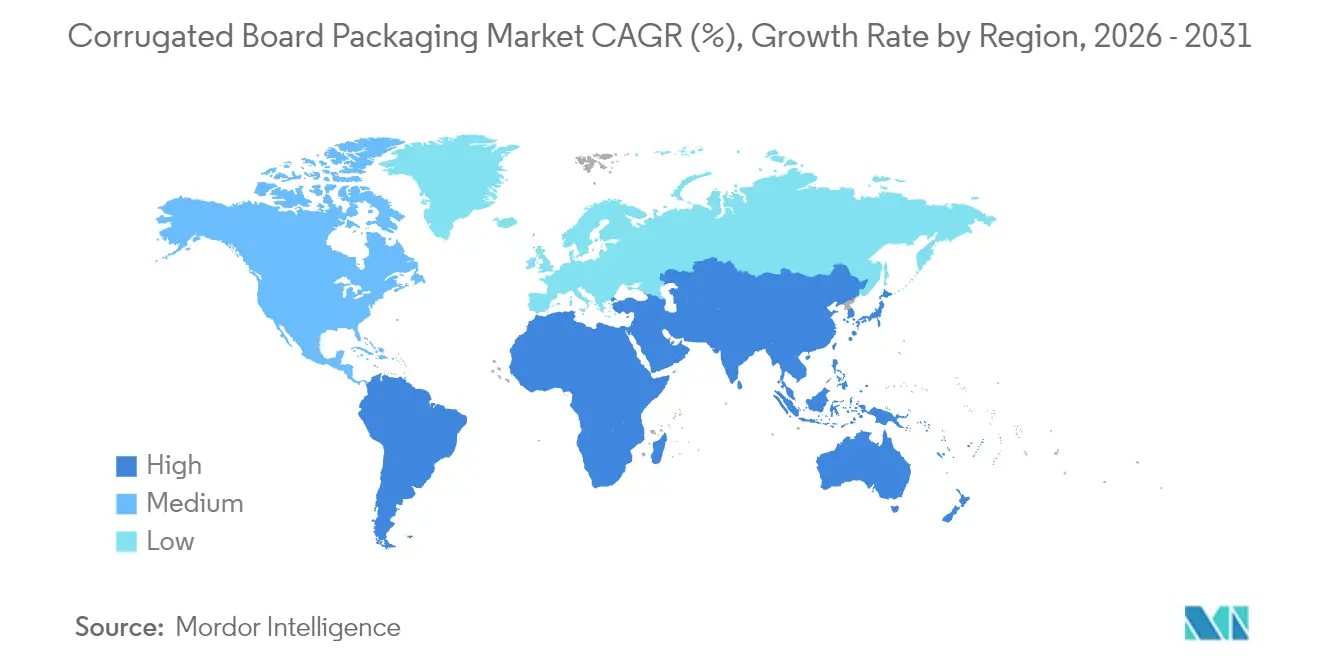
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
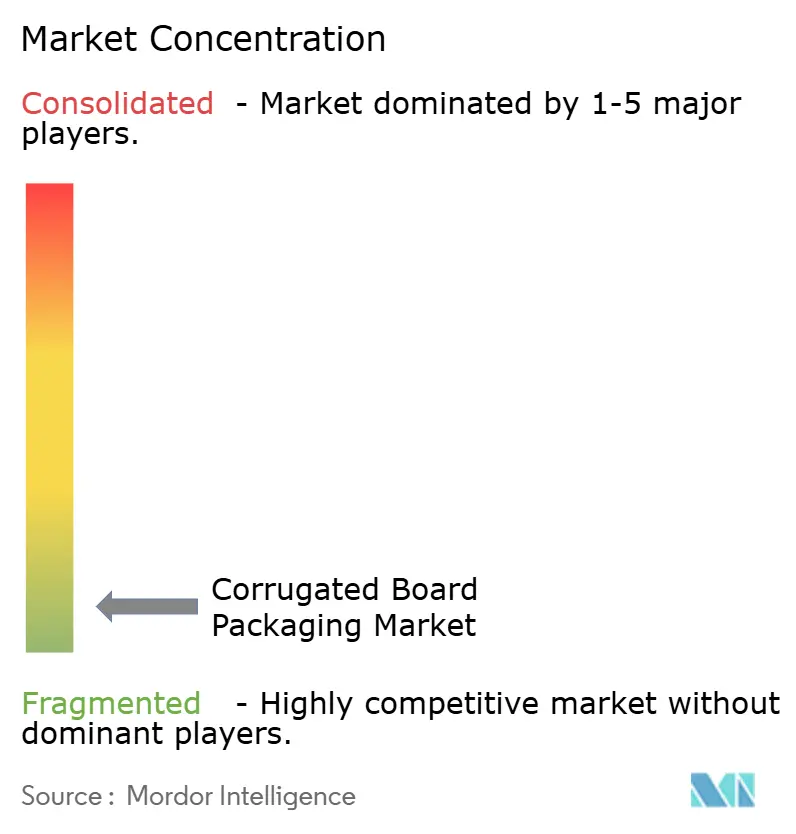
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wellpappenverpackungen von Mordor Intelligence
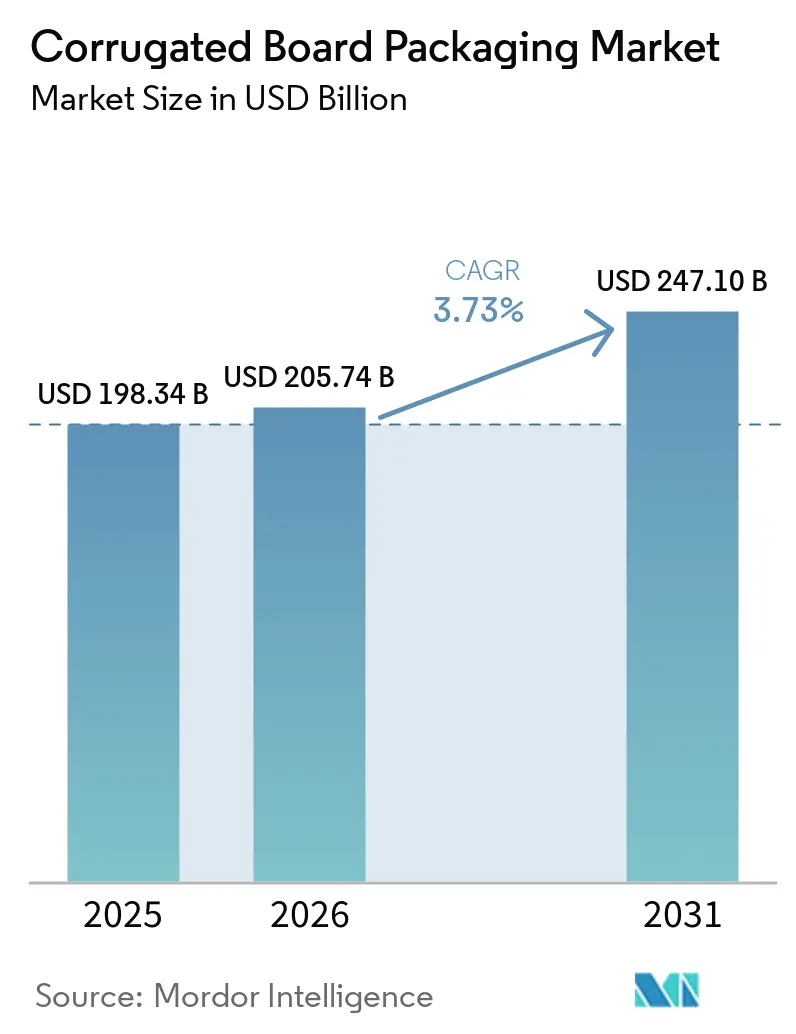
Die Marktgröße für Wellpappenverpackungen wird im Jahr 2026 auf 205,74 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 198,34 Milliarden USD, mit Prognosen für 2031 von 247,1 Milliarden USD, was einer CAGR von 3,73 % über den Zeitraum 2026–2031 entspricht.
Das gemessene Wachstum spiegelt die politisch getriebene Substitution von Kunststoffen, stark wachsende E-Commerce-Volumina sowie die rasche Einführung digitaler und KI-gestützter Fertigungswerkzeuge wider. Der Regulierungsdruck, angeführt durch die Verpackungs- und Verpackungsabfallverordnung der Europäischen Union sowie fünf US-amerikanische Gesetze zur erweiterten Herstellerverantwortung auf Staatsebene, beschleunigt die Fasernachfrage, da Markeninhaber auf leicht recycelbare Formate umsteigen. Angebotsseitige Engpässe – verursacht durch volatile Altpapierpreise (OCC) und Energiekosten – stützen die Preisdisziplin, während nachgelagerte Technologien wie hybride Digital-Flexo-Druckmaschinen Möglichkeiten zur Massenanpassung erschließen. Der Wettbewerbsvorteil verlagert sich hin zu vertikal integrierten Produzenten, die in der Lage sind, Rohfasern zu sichern, in energieeffiziente Werke zu investieren und KI-gestützte Boxdesign-Optimierung einzusetzen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp entfiel auf Recycling-Containerboard im Jahr 2025 ein Marktanteil von 55,05 % am Markt für Wellpappenverpackungen; Fasersorten aus landwirtschaftlichen Abfällen werden bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen.
- Nach Boxstil hielten traditionelle Steckkartons im Jahr 2025 einen Anteil von 32,05 %, während Faltkartons angesichts der Weiterentwicklung von E-Commerce-Spezifikationen eine CAGR von 5,48 % verzeichnen dürften.
- Nach Endverbraucherbranche dominierten Lebensmittelanwendungen mit einem Anteil von 30,92 % an der Marktgröße für Wellpappenverpackungen im Jahr 2025, während die E-Commerce-Abwicklung bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen wird.
- Nach Plattentyp entfielen auf einwellige Formate im Jahr 2025 65,05 % des Marktanteils; doppelwellige Platten werden bis 2031 voraussichtlich eine CAGR von 5,93 % erzielen.
- Nach Drucktechnologie hielt der Flexodruck im Jahr 2025 einen Anteil von 58,10 %, doch Digitaldruckmaschinen verzeichnen aufgrund der Nachfrage nach Kurzauflagen-Individualisierung eine CAGR von 5,12 %.
- Nach Geografie führte Asien-Pazifik mit einem Umsatzanteil von 39,85 % am Markt für Wellpappenverpackungen im Jahr 2025, während Südamerika bis 2031 die höchste CAGR von 7,05 % verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mandate für umweltfreundliche Materialien | +1.2% | Global, mit EU und Nordamerika als Vorreiter | Mittelfristig (2–4 Jahre) |
| Explosion der E-Commerce-Paketsendungen | +1.8% | Global, mit Asien-Pazifik und Nordamerika als Kernregionen | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei digitalen und Flexo-Hybriddruckmaschinen | +0.8% | Nordamerika und EU, Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit von Leichtgewicht-Containerboard | +0.6% | Globale Fertigungsregionen | Langfristig (≥ 4 Jahre) |
| KI-gestützte Boxdesign-Optimierung | +0.4% | Asien-Pazifik als Kernregion, Ausbreitung nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Zellstoffgewinnung aus landwirtschaftlichen Abfällen | +0.5% | Global, mit frühen Gewinnen in Europa und Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mandate für umweltfreundliche Materialien treiben die Fasersubstitution voran
Neue Recyclingvorschriften verlagern die Materialwahl bei Verpackungen hin zu Fasern. Die EU-Anforderung, dass alle Verpackungen bis 2030 recycelbar sein müssen, zusammen mit Mindestquoten für Recyclingmaterial bei Kunststoffen, hat Wellpappe zur risikoarmen Compliance-Option gemacht. [1] Fünf US-amerikanische Bundesstaaten erheben Gebührenstaffeln, die recycelbare Substrate begünstigen und Kostenvorteile von bis zu 15 % gegenüber Kunststoffformaten schaffen. [2] Marken beschleunigen Spezifikationsänderungen, weil die Vorlaufzeiten für den Aufbau von Kunststoffrecycling-Infrastrukturen die Frist 2030 überschreiten. Die Rückgewinnungsquote von Wellpappe von 71–76 % vereinfacht Prüfpfade, unterstützt unternehmerische ESG-Verpflichtungen und begrenzt das Bußgeldrisiko. Werksbetreiber berichten, dass sich die Auftragsvorlaufzeiten für faserbasierte Lagereinheiten um zwei Wochen verkürzen, da Verarbeiter ihre Linien umrüsten, um die Anforderungen der Einzelhändler-Scorecards zu erfüllen.
Die Explosion der E-Commerce-Paketsendungen verändert Verpackungsspezifikationen
Die globalen E-Commerce-Versandvolumina wuchsen von 220 Milliarden Paketen im Jahr 2024 auf prognostizierte 340 Milliarden bis 2029 und erhöhen funktionale Prioritäten wie Falltest-Beständigkeit und Effizienz beim Raumgewicht. Doppelwellige und Mikrowellen-Platten machen nun mehr als ein Viertel der über große Integratoren versendeten Pakete aus. Gerätehersteller reagieren mit On-Demand-Boxherstellungssystemen, die den Arbeitsaufwand um 40 % reduzieren und gleichzeitig den Bedarf an Füllmaterial senken, wodurch die Materialkosten pro Bestellung um 15 % sinken. Betreiber von Abonnement-Commerce spezifizieren bedruckbare Innenseiten für das Marken-Storytelling, was die Auslastung digital gedruckter Grafiken im Inneren des Versandbehälters weiter steigert. Diese Verschiebungen festigen die Rolle von Wellpappe als Transport- und Marketingfläche zugleich.
Fortschritte bei digitalen und Flexo-Hybriddruckmaschinen ermöglichen Massenanpassung
Hybridlinien, die CMYK-Digitaldruckwerke mit Hochgeschwindigkeits-Flexostationen kombinieren, reduzieren Rüstzeiten auf unter fünf Minuten und ermöglichen Auflagen von 100 Kartons ohne Kostennachteile. Tintenhersteller haben wasserbasierte Formulierungen eingeführt, die den Lebensmittelkontaktvorschriften entsprechen und einen direkten Druck von der Platte auf die Box für Lebensmitteleinzelhandelskunden ermöglichen. Verarbeiter gewinnen die Flexibilität, Werbekampagnen und saisonale Lagereinheiten ohne Lagerbestand vorbedruckter Bögen zu bedienen. Eine breitere Einführung wird erwartet, da die Investitionskosten pro Hybridlinie unter 4 Millionen USD fallen, was 30 % niedriger ist als im Jahr 2023. Die Integration von KI-Farbmanagementsystemen hält Delta-E-Toleranzen unter 2,0 und gewährleistet grafische Konsistenz über alle Werke hinweg.
KI-gestützte Boxdesign-Optimierung reduziert den Materialverbrauch
Algorithmen des maschinellen Lernens simulieren die Druckleistung über verschiedene Wellenmuster und Stapelhöhen hinweg und ermöglichen es Verarbeitern, das Plattengewicht um 8–10 % zu reduzieren, ohne die Kantenstauchwiderstandsfestigkeit zu beeinträchtigen. Bildverarbeitungssysteme erkennen Rillenfehler bei Geschwindigkeiten von 250 m/min und senken die Ausschussquoten. Predictive-Maintenance-Module reduzieren ungeplante Ausfallzeiten um 12 % und verlängern die Lebensdauer von Wellpappenmaschinenwalzen. Frühe Anwender berichten von jährlichen Einsparungen von über 3 Millionen USD bei mittelgroßen Produktionsstandorten, während gleichzeitig die Recyclingkompatibilität durch reduzierte Verbundmateriallaminierungen verbessert wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Mehrwegkunststoffen und wiederverwendbaren Transportbehältern | -0.8% | Nordamerika und EU, mit Fokus auf den Einzelhandelssektor | Kurzfristig (≤ 2 Jahre) |
| Volatile OCC- und Energiepreise | -1.1% | Globale Fertigungsregionen | Kurzfristig (≤ 2 Jahre) |
| Obergrenzen für den Stromverbrauch von Wellpappenmaschinen | -0.3% | EU und regulierte Märkte | Mittelfristig (2–4 Jahre) |
| Beschränkungen der industriellen Wasserentnahme in Werken | -0.4% | Wassergestresste Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Einführung von Mehrwegkunststoffen und wiederverwendbaren Transportbehältern stellt die Einwegnachfrage vor Herausforderungen
Einzelhändler erweitern Pools wiederverwendbarer Kunststoffbehälter für Obst und Fleisch, da diese Schwund reduzieren und den Arbeitsaufwand im Ladenbereich verringern. Frankreich, Deutschland und Südkorea haben Wiederverwendungsquoten oder Pfandsysteme eingeführt, die langlebige Kisten gegenüber Einweg-Wellpappe begünstigen. Automatisierte Rückwasch-Netzwerke senken die Kosten pro Umlauf für wiederverwendbare Transportbehälter auf unter 0,25 USD, wenn die Umlaufzahl 25 überschreitet, und unterbieten damit Einwegeinheiten für vorhersehbare Frischkost-Lieferketten. Wellpappenverarbeiter verteidigen ihren Marktanteil durch hochbarrierige feuchtigkeitsbeständige Beschichtungen und manipulationssichere Verschlusslaschen, sehen sich jedoch in umsatzstarken Kanälen einem Margendruck ausgesetzt.
Volatile OCC- und Energiepreise komprimieren die Fertigungsmargen
Die OCC-Preise stiegen im Januar 2025 um 7,10 USD pro Tonne im Jahresvergleich, bedingt durch ein sich verschärfendes Altpapierangebot infolge von Logistikengpässen und konkurrierender Nachfrage aus asiatischen Werken. [3] Die Spotpreise für Strom in Europa überstiegen im Winter 2024–25 150 EUR/MWh und erhöhten die Betriebskosten von Wellpappenmaschinen um bis zu 28 USD pro Kurzton. Werke, die Zuschläge nicht weitergeben können, berichten von einer EBITDA-Margenkontraktion von 180 Basispunkten. Größere integrierte Konzerne begegnen der Volatilität durch eigene Stromprojekte und Absicherungen bei der Faserbeschaffung, was den Kostenvorteil gegenüber eigenständigen Bogenlieferanten vergrößert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
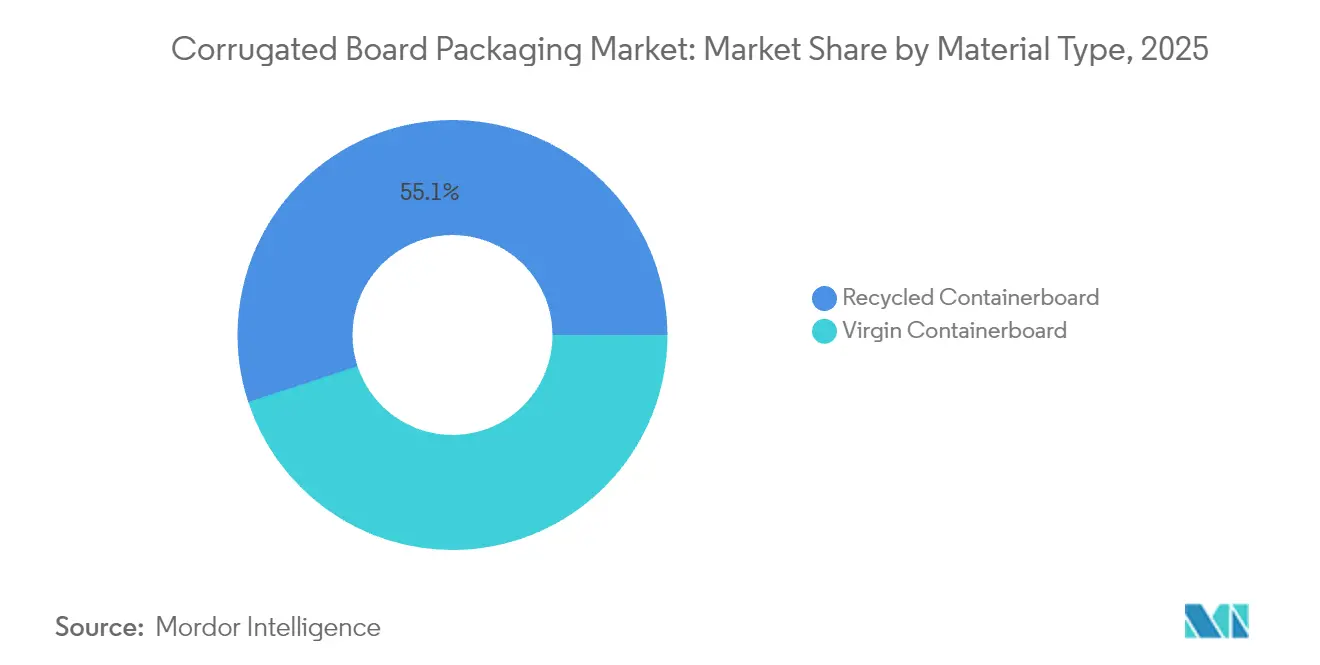
Recyclingfaser behält die Führung, aber Versuche mit landwirtschaftlichen Abfällen nehmen zuRecyclingqualitäten machten im Jahr 2025 55,05 % des Marktanteils für Wellpappenverpackungen aus, gestützt durch ausgereifte Sammelnetze und günstige EPR-Gebührenstrukturen. Für das Segment wird eine CAGR von 4,56 % prognostiziert, da Markeninhaber die Schwellenwerte für Post-Consumer-Inhalte anheben. Frischfaser-Kraftliner behält seine Relevanz für schwere Exportkartons, aber sein Volumenanteil erodiert weiter. Weizenstroh-, Reisschalen- und Tomatenstängel-Zellstoffe treten in kommerzielle Pilotprojekte ein; Laborarbeiten zeigen Zugfestigkeitsgewinne von bis zu 25 % gegenüber herkömmlichem Recyclingzellstoff. Investitionen in regionale dezentralisierte Zellstoffeinheiten sind entscheidend, um die Feuchtigkeit der Rohstoffe und die Logistikkosten zu kontrollieren. Eine erfolgreiche Skalierung würde OCC-Preiszyklen dämpfen und die Faserbeschaffung diversifizieren, was die Widerstandsfähigkeit der Lieferkette stärkt.
Zellstoffe aus landwirtschaftlichen Abfällen liefern auch Umweltvorteile und reduzieren die Kohlenstoffintensität um 20–25 % gegenüber Frischholzfasern, da Forsteinschlagsschritte entfallen. Frühe Anwender in Italien und Indien integrieren landwirtschaftliche Abfälle in Mischungsverhältnissen von 15–20 %, ohne die Einstellungen der Wellpappenmaschinen zu ändern. Obwohl Zertifizierungsrahmen für die Lebensmittelkontaktkonformität noch in den Anfängen stecken, erwarten die Hersteller eine regulatorische Angleichung bis 2027. Diese Innovationen signalisieren, dass sich der Markt für Wellpappenverpackungen von einer binären Frischfaser-versus-Recycling-Erzählung hin zu einem breiteren Multi-Faser-Portfolio verlagern wird, was seine Anpassungsfähigkeit an regionale Ressourcenbeschränkungen stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Boxstil/Konstruktion:
Faltkartons übertreffen Steckkarton-StandardsTraditionelle reguläre Steckkartons hielten im Jahr 2025 einen Anteil von 32,05 %, aber Faltkarton-Formate werden bis 2031 voraussichtlich mit einer CAGR von 5,48 % wachsen, angetrieben von E-Commerce-Markeninhabern, die schnell aufzubauende Designs suchen, die das Auspackerlebnis verbessern. Automatisierte Aufrichtanlagen verarbeiten Faltstile mit 35 Kartons pro Minute, was 40 % schneller ist als manuelle Steckkarton-Linien, und spart Fulfillment-Centern erhebliche Arbeitskosten. Im Kontext der Marktgröße für Wellpappenverpackungen entspricht diese Verschiebung einem inkrementellen Umsatz von 8,9 Milliarden USD zwischen 2026 und 2031.
Steckkartons behalten Kostenvorteile dort, wo Raumeffizienz und Palettierung vorrangig sind, wie etwa bei der Verteilung industrieller Ersatzteile. Teleskop- und Starrkartons besetzen Premium-Nischen, darunter Luxuselektronik, wo visuelle Ästhetik und Druckschutz die Materialkosten überwiegen. Druckfertige Faltkonstruktionen integrieren zunehmend Aufreißstreifen und wiederverwendbare Verschlüsse und passen sich so an Omnichannel-Logistikabläufe an. Die sich entwickelnde Konstruktionslandschaft veranschaulicht, wie Leistungskriterien, Automatisierungsfähigkeit und Kundenbindung gemeinsam die Spezifikationstrends im Markt für Wellpappenverpackungen beeinflussen.
Nach Endverbraucherbranche:
E-Commerce verringert den Abstand zur Führungsposition von LebensmittelnLebensmittelverpackungen machten im Jahr 2025 30,92 % der Marktgröße für Wellpappenverpackungen aus, gestützt durch feuchtigkeitsbeständige Beschichtungen, die FDA-Kontaktnormen erfüllen und die Frische von Produkten erhalten, während die Nachfrage nach Wellpappe-Getränketrägerkarton mit der Ausweitung von Mehrpack-Getränkeformaten steigt. Das Wachstum stabilisiert sich bei einer CAGR von 3,12 %, da reife Lebensmitteleinzelhandelskanäle stagnieren. Umgekehrt wird für E-Commerce- und Fulfillment-Anwendungen eine CAGR von 8,12 % prognostiziert, was bis 2031 einen inkrementellen Wert von 13,4 Milliarden USD hinzufügt. Abonnement-Kits, Direct-to-Consumer-Mode und Same-Day-Elektroniklieferungen erfordern alle maßgeschneiderte, schützende und markenfähige Kartons.
Gesundheitslieferungen erfordern Serialisierungsfenster und manipulationssichere Klebebänder, wobei strenge Validierungen Premium-Preispunkte antreiben. Industrielle Nutzer wechseln von Holzkisten zu dreiwelligen Wellpappenalternativen, angezogen von 30 % Gewichtseinsparungen, die die Frachtkosten senken. Diese Dynamiken bestätigen, dass die Diversifizierung der Endnutzung strukturelle Wachstumschancen für den Markt für Wellpappenverpackungen stärkt.
Nach Plattentyp:
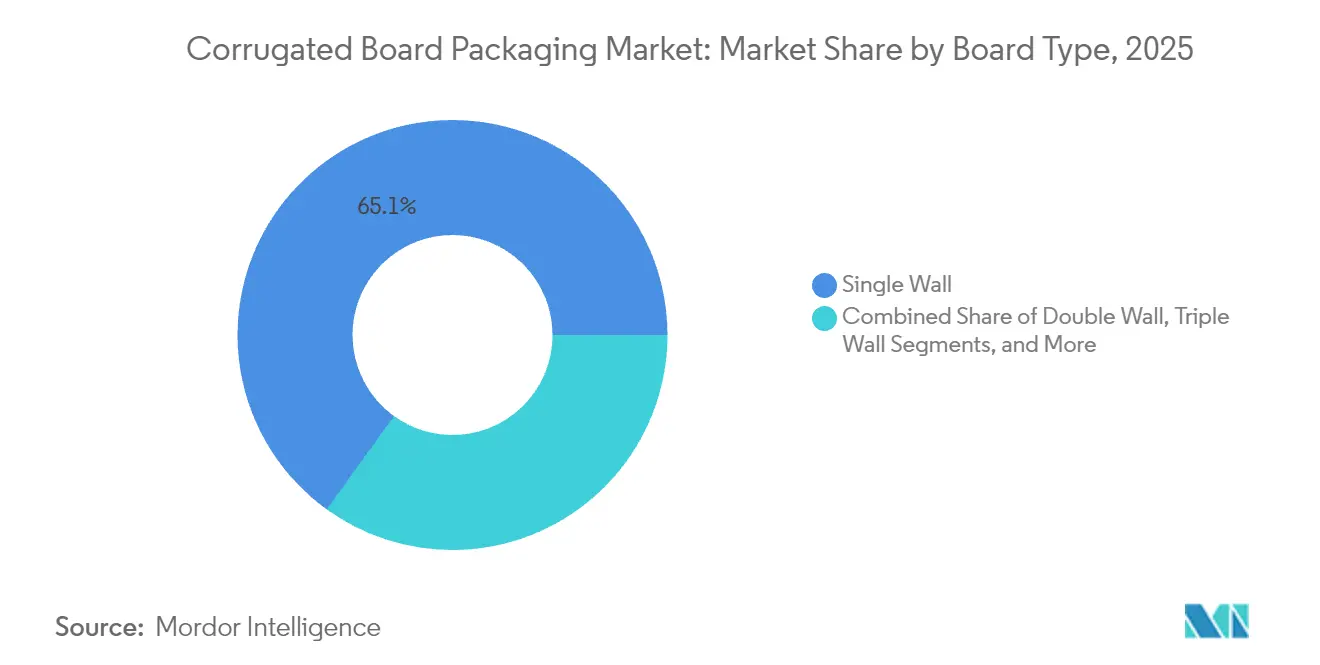
Doppelwellige Platten gewinnen Marktanteile durch LeistungsökonomieEinwellige Bögen blieben im Jahr 2025 mit einem Anteil von 65,05 % dominant, doch doppelwellige Optionen werden voraussichtlich mit einer CAGR von 5,93 % wachsen, da Paketdienste die Fallteststandards verschärfen. Die Einbeziehung von BC- oder EB-Wellenkombinationen steigert die Kantenstauchwiderstandsfestigkeit um bis zu 45 %, während bedruckbare Oberflächen erhalten bleiben. Die Marktgröße für Wellpappenverpackungen bei doppelwelligen Konstruktionen wird bis 2031 voraussichtlich 79,6 Milliarden USD übersteigen.
Dreiwellige Qualitäten konkurrieren mit Sperrholz für schwere Industriemotoren und Batterien. Gleichzeitig dringen Mikrowellen-Varianten in das Gebiet von Faltschachteln vor und bieten überlegene Steifigkeit und E-Commerce-freundliche Grafiken. Hersteller, die in schnell wechselnde Wellpappenmaschinen investieren, können in unter 10 Minuten von B- auf E-Welle umschalten, Plattenprofile an den Auftragsmix anpassen und den Umlaufbestand minimieren. Diese Flexibilität festigt die Rolle von Wellpappe als multifunktionales Substrat.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Drucktechnologie:
Digitaldruck beschleunigt sich bei anhaltender Flexo-DominanzDer Flexodruck hielt im Jahr 2025 einen Anteil von 58,10 %, da er bei langen Auflagen einen unübertroffenen Durchsatz bietet. Dennoch sind Digitaldruckmaschinen bis 2031 für eine CAGR von 5,12 % vorgesehen, was ihren Umsatzbeitrag auf 15,10 % des Marktes für Wellpappenverpackungen erhöht. Geringere Tintendeckungskosten, Artwork-Änderungen im laufenden Betrieb und reduzierte Druckplattenbestände untermauern diese Verschiebung.
Hybriddruckmaschinen-Installationen wuchsen im Jahr 2024 um 22 % und verbinden Flexo-Grundfarben mit digitalen variablen Daten für personalisierte Marketingkampagnen. Lebensmittelkontaktkonforme Digitaltinten überwinden regulatorische Hürden und eröffnen neues Wachstum in Tiefkühl- und Kühlsegmenten. Sieb- und Offsetdruck bleiben Nischen für metallische Veredelungen bzw. ultrahochauflösende Fotoarbeiten. Zusammen spiegeln diese Technologieentscheidungen eine Branche wider, die von der Massenproduktion zur Massenanpassung im großen Maßstab migriert.
Geografische Analyse
Markt für Wellpappenverpackungen in Asien-Pazifik
Asien-Pazifik machte im Jahr 2025 39,85 % des globalen Umsatzes im Markt für Wellpappenverpackungen aus und nutzt weiterhin die Fertigungsintegration und kostengünstige Faserbeschaffung. Nine Dragons Paper erweiterte die Jahreskapazität auf 25,37 Millionen Tonnen und untermauert damit die Angebotsführerschaft der Region. Chinas Konjunkturmaßnahmen stimulieren den Inlandskonsum, während exportorientierte Werke in Vietnam und Malaysia nun Handelskorridore der Neuen Seidenstraße bedienen. Investitionen in Altpapier-Importquoten fördern auch lokale Pilotprojekte zur Zellstoffgewinnung aus landwirtschaftlichen Abfällen und verringern die OCC-Abhängigkeit.
Markt für Wellpappenverpackungen in Südamerika
Südamerika stellt den am schnellsten wachsenden Korridor dar, mit einer bis 2031 prognostizierten CAGR von 7,05 %. Brasiliens Containerboard-Lieferungen stiegen trotz makroökonomischer Gegenwinds, da Hersteller ihre Werke auf Exportmärkte ausrichteten. Klabins neue Anlage in Paraná ist ein Beispiel für vorausschauende Kapazitätswetten, während chilenische und kolumbianische Verarbeiter in Faltklebe-Automatisierung investieren, um E-Commerce-Boxstile zu bedienen. Die Faserselbstversorgung, verankert in reichlich vorhandener Zuckerrohr-Bagasse und Eukalyptusplantagen, positioniert die Region als künftigen Versorgungsknotenpunkt für landwirtschaftliche Abfälle.
Markt für Wellpappenverpackungen in Nordamerika und Europa
Nordamerika und Europa verzeichnen ein stetiges mittleres einstelliges Wachstum, das auf regulatorischer Compliance und wertschöpfenden Innovationen basiert. Das EU-Recyclingmandat, das 2025 in Kraft trat, hat bereits 6 % des Kunststoff-Transitverpackungsvolumens in Wellpappe verlagert. International Papers Übernahme von DS Smith für 7,2 Milliarden USD erweitert seinen Fußabdruck für nachhaltige Verpackungen auf beiden Kontinenten und soll bis 2027 Synergien von 600–700 Millionen USD freisetzen. Europäische Werkserneuerungen priorisieren Energieeinsparung, wobei Stora Ensos Oulu-Linie eine um 20 % geringere Treibhausgasintensität als ältere Papiermaschinen beansprucht. In den Vereinigten Staaten übersteigt die Penetration von Digitaldruckmaschinen 18 % der installierten Wellpappe-Druckkapazität und beschleunigt die Massenanpassung bei verpackten Konsumgütern.
Regulatorisches Umfeld
Die Regulierung beschleunigt die Einführung faserbasierter Verpackungen und verschärft gleichzeitig die Leistungs- und Berichtspflichten für Wellpappenverpackungen. In der Europäischen Union tritt die Verpackungs- und Verpackungsabfallverordnung (PPWR), Verordnung (EU) 2025/40, am 12. August 2026 in Anwendung und ersetzt die Richtlinie 94/62/EG. Sie führt Maßnahmen ein, die die Spezifikationsentscheidungen für Wellpappe beeinflussen, einschließlich Recyclingfähigkeitsbewertung und ökomodulierter Gebühren für die erweiterte Herstellerverantwortung (EPR). Die PPWR enthält auch eine Leerraumeinschränkung (einen maximalen Leerraumschwellenwert), der Markeninhaber und Fulfillment-Netzwerke zu maßgeschneiderten Wellpappendesigns und Verpackungsoptimierungswerkzeugen drängt.
Die Lebensmittelkontaktkonformität prägt weiterhin die Liner- und Additivauswahl für Wellpappe, die in Lebensmittel- und Frischprodukte-Lieferketten eingesetzt wird. In den Vereinigten Staaten unterliegen Papier und Karton für Lebensmittelverpackungen den FDA-Lebensmittelkontaktbestimmungen in 21 CFR Teile 174–186, einschließlich 21 CFR 176.180 für Komponenten, die mit Trockenprodukten in Kontakt kommen. Neben den EU-Maßnahmen weiten sich EPR-Rahmenwerke weiterhin auf subnationaler Ebene in Nordamerika aus, was den Compliance-Aufwand rund um Herstellerdefinitionen, Kennzeichnung und Gebührenberichterstattung erhöht, die je nach Zuständigkeitsbereich variieren und beeinflussen, wie Verarbeiter und Markeninhaber Verträge und Verpackungsdokumentation strukturieren.
Wettbewerbslandschaft
Der Markt für Wellpappenverpackungen ist durch Fragmentierung gekennzeichnet. Die Übernahme von DS Smith durch International Paper und die Gründung von Smurfit WestRock haben die kombinierte Kapazität erhöht, doch regionale Champions wie Nine Dragons und Lee & Man sichern ihren Anteil durch eigene Faserschleifen und niedrigere Lieferkosten. Die vertikale Integration über Zellstoff-, Papier- und Verarbeitungslinien schützt große Akteure vor OCC-Volatilität und positioniert sie zur Einhaltung verschärfter Emissionsvorschriften zu geringeren Grenzkosten.
Die Technologieeinführung ist zu einem stärkeren Differenzierungsmerkmal geworden als die bloße Größe. Smurfit WestRocks 100 % recycelbare Papierpaletten-Umwicklung ersetzt Polyethylen-Stretchfolie und reduziert die Scope-3-Emissionen der Kunden, was zeigt, wie Produktinnovation Premium-Preissegmente bedient. Midland Paper Packaging nutzt KI-gestützte optische Inspektion zur Reduzierung von Verschnittabfällen, was Wettbewerbsgewinne für mittelgroße Verarbeiter illustriert, die agil genug sind, neue Werkzeuge zu erproben. Die Verarbeitung von Zellstoff aus landwirtschaftlichen Abfällen begünstigt noch immer agile regionale Werke, obwohl internationale Konzerne strategische Joint Ventures zur Sicherung der Versorgung begonnen haben.
Der Preiswettbewerb bleibt rational, da Energie- und Faserknappheit wertschöpfende Verträge mit Weitergabeklauseln begünstigen. Markeninhaber vergeben zunehmend mehrjährige Vereinbarungen auf Basis von Recyclingfähigkeitsmetriken und CO₂-Fußabdruck-Dashboards, was die Anforderungen an Teilnehmer ohne interne Lebenszyklusanalyse-Fähigkeiten erhöht. Fusionen und Übernahmen werden voraussichtlich anhalten, da Hersteller geografische Diversifizierung und Technologieportfolios anstreben, die Compliance-Risiken mindern.
Branchenführer im Markt für Wellpappenverpackungen
-
International Paper Company
-
Mondi Group
-
Smurfit WestRock
-
Sealed Air Corporation
-
Nine Dragons Paper (Holdings) Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wellpappenverpackungen Unternehmen in diesem Bericht
- International Paper Company
- Smurfit WestRock
- Mondi Group
- Nine Dragons Paper (Holdings) Limited
- Georgia-Pacific LLC
- Oji Holdings Corporation
- Stora Enso Oyj
- Sealed Air Corporation
- Pratt Industries
- Rengo Co., Ltd.
- Packaging Corporation of America
- Lee & Man Paper Manufacturing
- Klabin S.A.
- Cascades Inc.
- SCG Packaging
- Saica Group
- Orora Limited
- Visy Industries
- Grupo Gondi
- Astron Paper & Board Mill
- APP (Sinar Mas)
- Napco National
Marktchancen und Zukunftsausblick
Compliance-getriebene Neugestaltung und Automatisierungsaufrüstungen schaffen Ausgaben rund um Maßanfertigung, leistungsstärkere Plattenprofile und digital verwaltete Werksbetriebe. Mit dem Inkrafttreten der EU-PPWR-Leerraumanforderung am 12. August 2026 stärkt sich der Fall für On-Demand-Dimensionierung, Boxdesign-Optimierung und Mikrowellen-Fähigkeit für E-Commerce und Omnichannel-Distribution, wo Dimensionseffizienz und Schadensreduzierung Kaufkriterien sind. Dies lenkt Chancen auf Verarbeiter und Gerätehersteller, die automatisierte Endbearbeitung, schnelle Rüstwechsel und datengesteuerte Qualitätskontrolle kombinieren können, während sie Markeninhaber bei der Dokumentation von Recyclingfähigkeit und Materialkonformität über multinationale Lieferketten hinweg unterstützen.
Die Aktivitäten im Jahr 2026 zeigen auch, wo sich Kapazitäts- und Fähigkeitsinvestitionen konzentrieren. International Paper kündigte eine nachhaltige Verpackungsanlage mit 225 Millionen USD und 43.478 Quadratmetern in Brandon, Mississippi an, mit geplantem Betriebsbeginn im vierten Quartal 2027, um einen modernen Fußabdruck zu schaffen, der auf die Nachfrage nach Wellpappenverpackungen und Netzwerkoptimierung ausgerichtet ist. Auf der Verarbeitungsseite gab DS Smith eine Investition von bis zu 100 Millionen dänischen Kronen bekannt, um eine neue Rotationsstanzlinie in seinem Werk in Grenaa, Dänemark, zu installieren, die voraussichtlich etwa 15 Millionen Quadratmeter Jahreskapazität hinzufügen und höherdurchsatzfähige, wertschöpfende Boxformate unterstützen wird. Automatisierung und integrierte Faltklebe-Linien, einschließlich Bobst Expertfold 165, unterstreichen auch Wachstumspotenzial in arbeitsintensiven Märkten, wo Verarbeiter daran arbeiten, die Qualität bei Materialvariabilität zu stabilisieren und Vorlaufzeiten für maßgeschneiderte und einzelhandelsfertige Wellpappenverpackungen zu verkürzen.
Neueste Industrielle Entwicklungen in Markt für Wellpappenverpackungen
- Juni 2026: International Paper schloss die Übernahme der North Pacific Paper Company (NORPAC) für 360 Millionen USD ab. Die Transaktion stärkt die Systemflexibilität und fügt Fähigkeiten hinzu, die mit leichten, leistungsstarken Papiersorten verbunden sind, die die Nachfrage nach Wellpappenverpackungen bedienen, insbesondere für Kunden an der Westküste. Sie unterstützt auch Strategien zur vertikalen Integration, die darauf abzielen, die Anfälligkeit gegenüber Faser- und Energievolatilität zu reduzieren.
- Mai 2026: International Paper legte den Grundstein für eine neue 43.478 Quadratmeter große nachhaltige Verpackungsanlage im Rankin County, Mississippi, mit einer Investition von 225 Millionen USD und einem geplanten Betriebsbeginn im vierten Quartal 2027. Der Standort erweitert die moderne Wellpappenverpackungskapazität und unterstützt die Netzwerkoptimierung, da Markeninhaber die Substitution weg von weniger recycelbaren Formaten beschleunigen. Ein neueres Werklayout ermöglicht auch mehr Automatisierung und durchsatzeffizienteren Betrieb im Vergleich zu älteren Verarbeitungsstandorten.
- März 2025: International Paper schloss den Kauf von DS Smith für 7,2 Milliarden USD ab und erweiterte damit seine Plattform für nachhaltige Verpackungen über eine breite internationale Betriebsbasis. Die Kombination erhöht die Größe bei Containerboard und Wellpappenverarbeitung und verbessert gleichzeitig den Zugang zu europäischen Kunden, die mit verschärften Verpackungs-Compliance-Anforderungen konfrontiert sind. Sie erhöht auch den Wettbewerbsdruck auf regionale Verarbeiter, da große Konzerne integrierte Versorgung und multinationale Kundenverträge nutzen.
Markt für Wellpappenverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Wellpappenverpackungsprodukten, die zum Schutz, Versand und zur Lagerung von Waren verkauft werden, wobei die Verpackungsstruktur gewelltes Papier zwischen Decklagen verwendet und in nutzbare Formate verarbeitet wird.
Ausschlüsse aus dem Umfang: Wir schließen Formfasern, Vollkartonschachteln, flexible Papierverpackungen und wiederverwendbare Kunststoff-Transportverpackungen aus, die keine Wellpappenkonstruktion verwenden.
Segmentierungsübersicht
- Nach Materialtyp
- Frischfaser-Containerboard
- Recycling-Containerboard
- Nach Boxstil / Konstruktion
- Steckkartons
- Teleskopkartons
- Starrkartons
- Faltkartons
- Nach Endverbraucherbranche
- Lebensmittel
- Verarbeitete Lebensmittel
- Frische Lebensmittel und Produkte
- Getränke
- Körper- und Haushaltspflege
- E-Commerce und Fulfillment
- Gesundheitswesen und Pharmazeutika
- Elektro und Elektronik
- Industrie
- Sonstige Endverbraucherbranchen
- Lebensmittel
- Nach Plattentyp
- Einwellig
- Doppelwellig
- Dreiwellig
- Mikrowelle
- Nach Drucktechnologie
- Flexodruck
- Digitaldruck
- Offsetdruck
- Siebdruck
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Singapur
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Kartierung der Lieferkette von der Containerboard-Produktion über die Verarbeitung, den Druck und den Vertrieb, damit das Modell an das tatsächlich Verkaufte gebunden bleibt. Wir nutzten öffentliche Quellen wie UN-Comtrade-Handelsstatistiken, Makroindikatoren der Weltbank, OECD-Industrie- und Preisreihen, EPA-Veröffentlichungen zu Verpackungen und Recycling sowie FAO-Datensätze zu Forstwirtschaft, Zellstoff und Papier, um Nachfragesignale und Faserverfügbarkeit zu verankern.
Um diese Eingaben in Marktberechnungen zu übersetzen, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen und Veröffentlichungen von Verpackungsverbänden geprüft, um Mixverschiebungen und die gängigsten Konvertierungsformate zu verstehen. Wir nutzten ergänzende Prüfungen aus Patentdatenbanken, um Aktivitäten bei Beschichtungen, Druck und Gewichtsreduzierung zu verfolgen, sowie aus einem kostenpflichtigen Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten zur Überprüfung von Umsätzen und Kapazitätsankündigungen. Diese Beispiele sind nicht erschöpfend, und viele andere öffentliche und interne Referenzquellen wurden für die Datenerhebung, Querprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welcher Anteil des Containerboards in Wellpappenverpackungen fließt und wie sich die Preisgestaltung durch Verarbeitung und Druck bewegt. Wir sprachen mit Verarbeitern, Papierproduzenten, Distributoren und großen Verpackungskäufern in Asien-Pazifik, EMEA und Amerika, damit Annahmen zu Plattenqualitäten, Boxmix und Endverbrauchernachfrage korrigiert werden konnten, wo Sekundärdaten zu allgemein blieben.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | Führungskräfte (CXOs): 14 % | Asien-Pazifik: 49 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 36 % | EMEA: 30 % |
| Kleinere Akteure: 16 % | Manager: 50 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung verwendete einen Top-down-Ansatz, bei dem Containerboard-Produktions- und Handelsdaten genutzt wurden, um den Nachfragepool für Wellpappenverpackungen nach Region zu rekonstruieren und dann anhand von Konvertierungsintensität und Endmarktaktivität aufzuteilen. Um die Gesamtwerte realistisch zu halten, führten wir auch selektive Bottom-up-Prüfungen durch, die auf Stichproben von Verarbeiterumsatzbereichen, typischen Preisbewegungen pro Tonne und Volumenproxys für stark genutzte Anwendungen wie E-Commerce-Fulfillment und verarbeitete Lebensmittellieferungen basieren.
Wichtige Eingaben, die das Modell prägten, umfassten Containerboard-Produktion und Altpapierverfügbarkeit, Recycling- versus Frischfaser-Mix, durchschnittliche Konvertierungsausbeuten und Verschnittverluste, Preisunterschiede zwischen Liner und Medium sowie Makroindikatoren, die mit Bewegungen verpackter Güter verknüpft sind (Industrieproduktion und Einzelhandel). Prognosen wurden mittels Szenarioanalyse entwickelt, bei der das Basisfall-Wachstum anhand von Expertenmeinungen zu Gewichtsreduzierung, Recyclingzielen und regionalen Fertigungsverschiebungen angepasst wurde. Wenn Bottom-up-Signale für kleinere Märkte fehlten, wurden Lücken durch Proxy-Verhältnisse aus vergleichbaren Volkswirtschaften geschlossen und dann durch Folgegespräche erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich modellierter Umsätze mit unabhängigen Signalen wie Tonnagetrends, Preisindizes und gemeldeten Auslastungsänderungen, gefolgt von der Prüfung, ob die Verschiebungen über Regionen hinweg konsistent waren. Ausreißer wurden markiert, Annahmen wurden überprüft und die Logik wurde in mehr als einem Analysedurchgang vor der Freigabe geprüft.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätserweiterungen, Faserschockpreise oder politische Änderungen, die den Recyclinginhalt betreffen. Vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit die neuesten Makroveröffentlichungen und Unternehmensaktualisierungen in den Zahlen widergespiegelt werden, die die Kunden sehen.
Schätzung des Marktes für Wellpappenverpackungen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Wellpappenverpackungen können weit auseinanderliegen, weil die Kategorie nahe an Containerboard, Kartonschachteln und breiteren Verpackungsgesamtwerten liegt und diese Grenzen nicht von jedem Herausgeber gleich gezogen werden. Unterschiede zeigen sich auch, wenn eine Studie Umsätze auf Herstellerebene ausweist, während eine andere Großhandelswerte verwendet, oder wenn Basisjahr und Währungszeitpunkt nicht übereinstimmen.
Die Hauptlücke ergibt sich daraus, ob Wellpappenmaterialverkäufe als Verpackungsumsatz gezählt werden, wobei Mordor Intelligence Wellpappenverpackungen nur dann zählt, wenn sie in Verpackungsformate verarbeitet werden, anstatt den gesamten Containerboard-Umsatz als Teil des Marktes zu behandeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 205,74 Milliarden USD (2026) | |
| Branchenforschungsherausgeber A | 265,70 Milliarden USD (2024) | Verwendet einen breiteren Umfang für Wellpappenverpackungen und vermischt Jahre und Zahlen auf derselben Seite, was darauf hindeutet, dass angrenzende Kategorien und unterschiedliche Wertpunkte in einem Gesamtwert zusammengeführt werden könnten. |
| Materialausblick B | 180,50 Milliarden USD (2025) | Deckt Wellpappe als Materialmarkt ab, was den Verpackungskonversionswert und den Druck unterschätzen kann, und folgt möglicherweise tonnagegebundenen Preisen anstatt konvertierter Verpackungsumsätze. |
Betrachtet man die drei Zahlen, erklärt sich die Spanne hauptsächlich durch die Wahl des Umfangs und die Frage, welche Stufe der Wertschöpfungskette bepreist wird, nicht durch eine Meinungsverschiedenheit über die Nachfragerichtung. Indem wir den Gesamtwert an den Containerboard-Fluss, die Konvertierungsintensität und realistische Preisfortschrittsprüfungen knüpfen, halten wir die Schätzung an Eingaben nachvollziehbar, die von Jahr zu Jahr erneut getestet werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wellpappenverpackungen im Jahr 2026?
Er wird auf 205,74 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 3,73 % 247,1 Milliarden USD erreichen.
Welche Region führt beim globalen Umsatz mit Wellpappenverpackungen?
Asien-Pazifik hält mit 39,85 % den größten Anteil, gestützt durch erhebliche Containerboard-Kapazitäten und das Wachstum der E-Commerce-Logistik.
Was treibt die Einführung doppelwelliger Platten voran?
Steigende Anforderungen an die Falltest-Beständigkeit von Paketen und der Bedarf an automatisierter Lagerhandhabung steigern die Nachfrage nach doppelwelligen Platten, die voraussichtlich mit einer CAGR von 5,93 % wachsen werden.
Wie beeinflussen Vorschriften die Materialwahl?
EU- und US-amerikanische Recyclingvorschriften erhöhen die Compliance-Kosten für Kunststoffe und veranlassen Markeninhaber, auf faserbasierte Wellpappenformate umzusteigen.
Welche Drucktechnologie wächst am schnellsten?
Digital- und Hybriddruckmaschinen wachsen mit einer CAGR von 5,12 %, da sie kosteneffektive Kurzauflagen und Massenanpassung für den Online-Einzelhandel ermöglichen.