
Tamaño y Participación del Mercado de Agentes de Unión para Concreto
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 5.79 Millones de toneladas |
| Volumen del Mercado (2031) | 7.61 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.62 % |
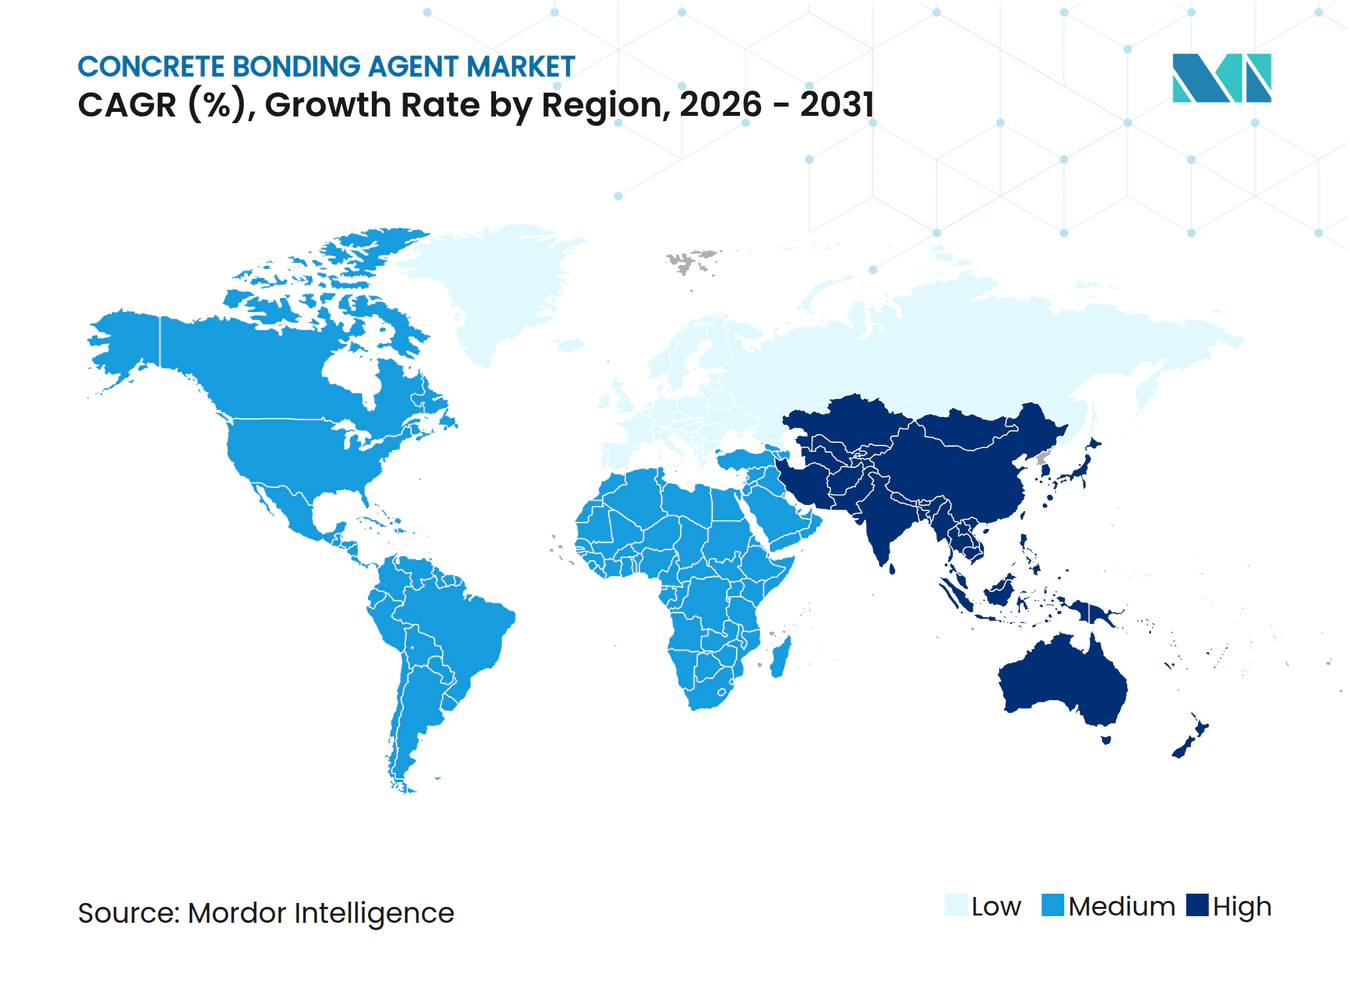
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agentes de Unión para Concreto por Mordor Intelligence
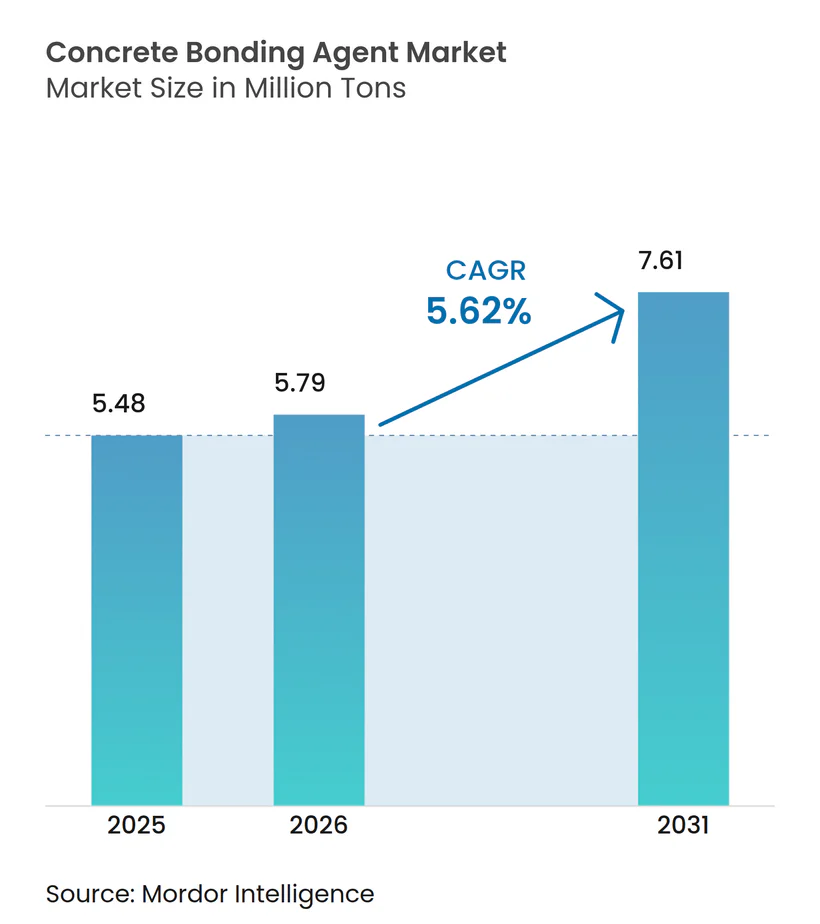
Se espera que el tamaño del Mercado de Agentes de Unión para Concreto crezca de 5,48 millones de toneladas en 2025 a 5,79 millones de toneladas en 2026, y se prevé que alcance 7,61 millones de toneladas en 2031 a una CAGR del 5,62% durante el período 2026-2031. La sólida demanda proviene de gobiernos y propietarios privados que ahora prefieren la rehabilitación frente a la demolición, dado que los estudios de ciclo de vida muestran una ventaja de costos del 15–20% cuando se mejoran estructuras en buen estado en lugar de reemplazarlas. El impulso adicional proviene de normas más estrictas sobre Compuestos Orgánicos Volátiles (COV) bajos, avances en investigación de nano-sílice que aumentan la adhesión a flexión en un 16,7%, y una creciente oferta de morteros de reparación de dos componentes capaces de alcanzar resistencia estructural en menos de una hora. La participación del 46,91% en volumen de Asia-Pacífico en 2024 destaca cómo las construcciones masivas de 1980–2000 están entrando ahora en fase de reparación, respaldadas por la asignación de infraestructura de India de 134.000 millones de USD para 2024/25 y el giro de China hacia la renovación urbana sostenible. La ola de consolidación liderada por Saint-Gobain y Sika AG demuestra que la escala es esencial para financiar la investigación y el desarrollo (I+D), cumplir con regulaciones multijurisdiccionales y asegurar materias primas como el látex de estireno-butadieno, cuyo precio alcanzó 1.654 USD por tonelada en 2024.
Conclusiones Clave del Informe
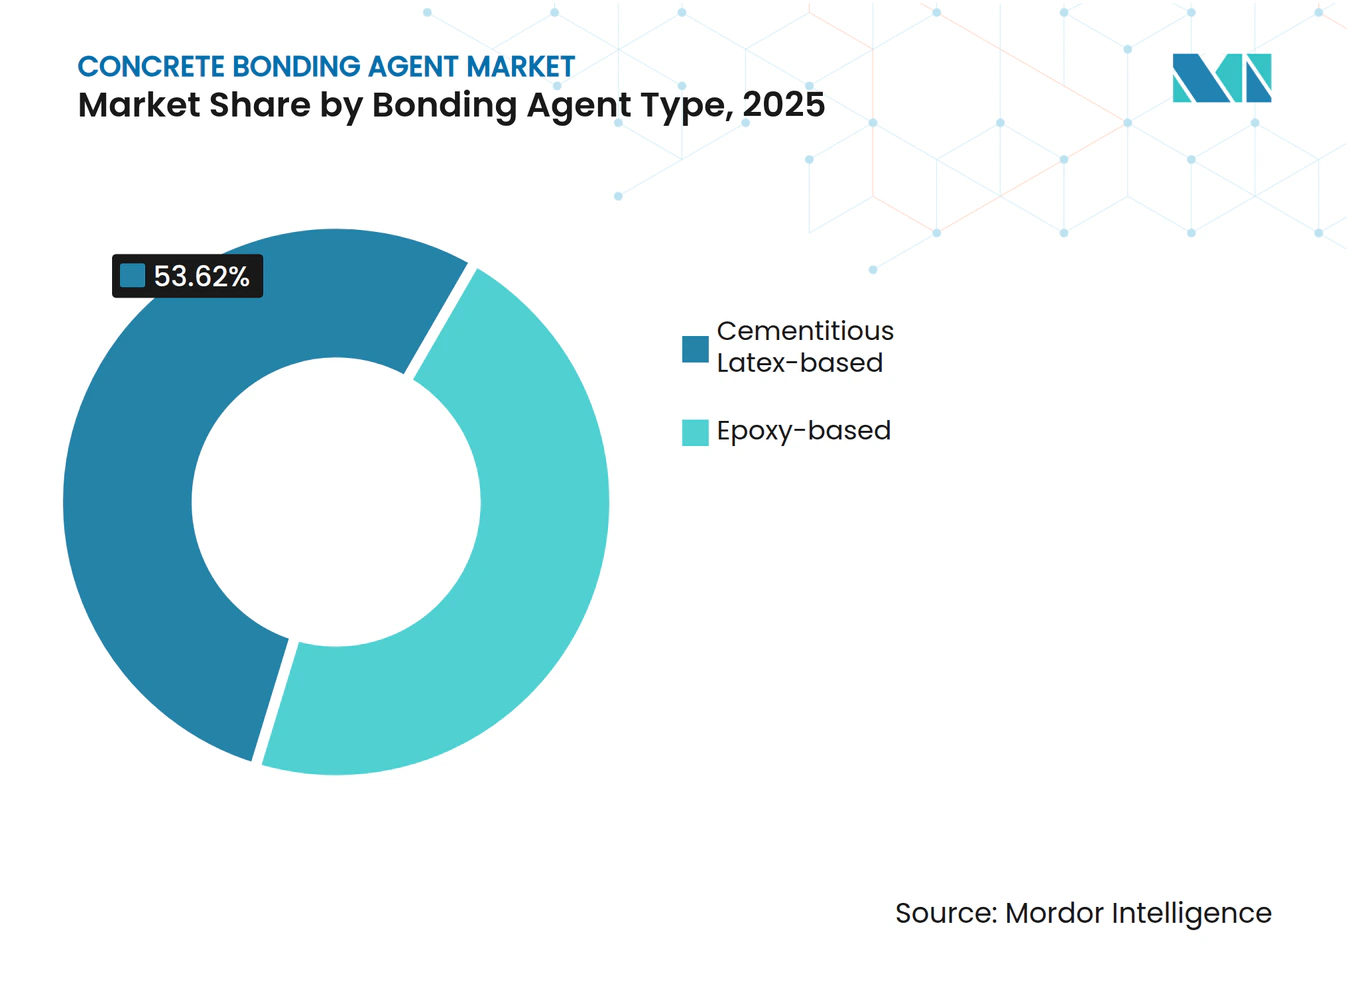
- Por tipo de agente de unión, las soluciones de látex cementicio representaron el 53,62% de la participación del mercado de Agentes de Unión para Concreto en 2025, mientras que el mismo segmento tiene previsto expandirse a una CAGR del 6,39% hasta 2031.
- Por tecnología, los sistemas de un componente captaron el 64,05% del tamaño del mercado de Agentes de Unión para Concreto en 2025, mientras que los sistemas de dos componentes se proyecta que crezcan a una CAGR del 6,18% entre 2026 y 2031.
- Por aplicación, la reparación de infraestructuras representó el 37,02% del volumen de 2025; la impermeabilización y otros usos especializados avanzan a una CAGR del 6,27% hasta 2031.
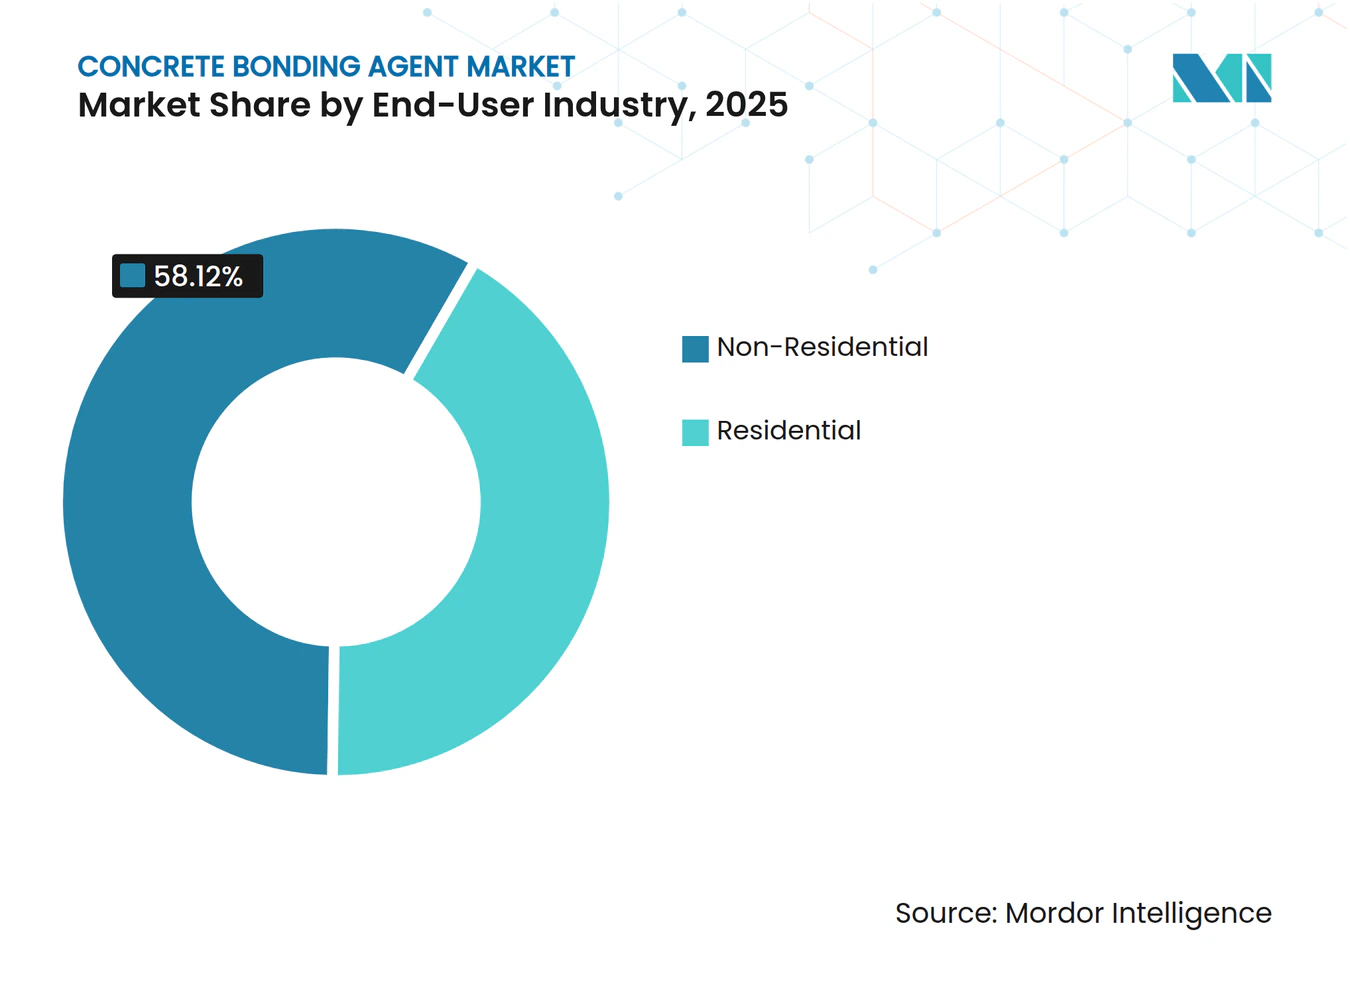
- Por industria de usuario final, la construcción no residencial lideró con una participación del 58,12% en 2025; se espera que el mismo segmento registre una CAGR del 5,97% durante el período de pronóstico.
- Por geografía, Asia-Pacífico dominó con una participación en volumen del 46,55% en 2025, y la región está en camino de alcanzar una CAGR del 6,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en Proyectos de Reparación y Rehabilitación de Concreto | +1.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos de Actualización Rápida de Infraestructura Urbana | +1.2% | Núcleo de Asia-Pacífico, extensión hacia Medio Oriente y África | Largo plazo (≥ 4 años) |
| Compatibilidad con Cementos Portland y Mezclados | +0.9% | Global | Corto plazo (≤ 2 años) |
| Proliferación de Morteros de Reparación de Mezcla Lista | +0.7% | América del Norte y Unión Europea, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda Creciente de Químicas de Unión Mejoradas con Nano-sílice | +0.6% | Núcleo de Asia-Pacífico, adopción temprana en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en Proyectos de Reparación y Rehabilitación de Concreto
Las agencias municipales que construyeron carreteras, puentes y presas de control de inundaciones en las décadas de 1960 y 1970 se enfrentan ahora al deterioro al final de su vida útil, por lo que priorizan la rehabilitación que puede extender la vida útil del servicio entre 20 y 30 años [1]. El caso del Puente Third Avenue en Nueva York demostró que los recubrimientos específicos con concreto modificado con látex pueden añadir cinco décadas de durabilidad a una quinta parte del costo de reemplazo. Las agencias adoptan protocolos de gestión de activos que cuantifican el costo durante toda la vida útil, y esos modelos clasifican sistemáticamente a los agentes de unión avanzados por encima de los morteros de parcheo básicos, porque el fallo de adhesión conduce a retrabajos. Los aseguradores también intervienen; muchos exigen ahora pruebas documentadas de interfaz antes de aprobar la cobertura de puentes y túneles con uso intensivo de capital. A medida que los propietarios incorporan dichas especificaciones, el mercado de agentes de unión para concreto continúa ampliando su base de mercado potencial tanto en carteras públicas como privadas.
Mandatos de Actualización Rápida de Infraestructura Urbana
Las ciudades desde Bombay hasta Manila están modernizando los corredores de transporte para mejorar los índices de resiliencia y reducir la congestión, un esfuerzo financiado a través de asociaciones público-privadas que estipulan estrictas métricas de tiempo de actividad. Dado que las obras de rehabilitación se realizan en zonas de tráfico activo, los contratistas prefieren agentes de unión que fragüen rápidamente, adhieran a sustratos húmedos y sean compatibles con el cemento Portland para que los equipos estándar puedan gestionar la instalación. Los documentos de política de China para 2025 se alejan de la construcción de nuevas autopistas y se orientan hacia el refuerzo de las estructuras existentes frente a riesgos sísmicos e inundaciones. Este patrón de demanda reformulado favorece las formulaciones ricas en polímeros que aumentan la resistencia a la flexión sin alterar el perfil de expansión térmica del concreto. Los proveedores reportan un crecimiento de ventas de dos dígitos en acrílicos aplicados por pulverización diseñados para ventanas de mantenimiento nocturno en subterráneos y viaductos de ferrocarril elevado.
Compatibilidad con Cementos Portland y Mezclados
Los ingenieros de campo siguen optando por el cemento Tipo I/II, por lo que cualquier agente de unión que exija dosificaciones exóticas rara vez se especifica. Las pruebas de laboratorio en morteros reforzados con epóxido mostraron una adhesión a la flexión un 16,7% mayor y una resistencia al corte en la interfaz un 29,8% mejor utilizando mezclas cementosas estándar. Las adiciones de ceniza volante y escoria complican la cinética de hidratación, aunque las mezclas actuales de látex y epóxido están diseñadas para tolerar esos materiales cementosos suplementarios. Los proveedores de mezcla lista comercializan, por tanto, imprimaciones de unión de uso general que se adaptan tanto a las mezclas tradicionales como a las optimizadas ecológicamente. Dado que estos productos se utilizan con los mismos camiones y pulverizadores empleados en trabajos convencionales, los equipos de obra pueden adoptarlos sin inversión de capital adicional, acelerando la penetración en el mercado.
Proliferación de Morteros de Reparación de Mezcla Lista
Aunque las entregas genéricas de concreto de mezcla lista en Gran Bretaña cayeron un 17,4% en 2024, los morteros de reparación mezclados en fábrica de forma especializada ganaron participación porque los propietarios desean diseños de mezcla certificados que minimicen la variabilidad en obra. MAPEI S.p.A. invirtió en plantas en Denver, Houston y Chicago para localizar la logística y entregar al día siguiente envíos de morteros clasificados que integran polímeros de unión. El control de dosificación en planta garantiza la relación polímero-cemento objetivo, que es fundamental para lograr una adhesión a la tracción superior a 2 MPa en sustratos preparados con diamante. Los contratistas valoran esta consistencia, especialmente cuando las garantías dependen de pruebas de adherencia por tracción. La propuesta de valor supera la prima de precio del 8–10% frente a las mezclas preparadas en obra, lo que sostiene un sólido canal de crecimiento para el mercado de agentes de unión para concreto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios de Materias Primas de Epóxido y Látex | -1.4% | Global, aguda en mercados emergentes sensibles al costo | Corto plazo (≤ 2 años) |
| Escasa Conciencia de los Contratistas en Mercados Emergentes | -0.8% | Mercados emergentes de Asia-Pacífico, Medio Oriente y África, América Latina | Mediano plazo (2-4 años) |
| Escrutinio de la Huella de Carbono de las Dispersiones de Polímeros | -0.6% | Unión Europea, América del Norte, en expansión hacia los mercados desarrollados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de Materias Primas de Epóxido y Látex
El caucho de estireno-butadieno y el epóxido a base de bisfenol A dependen de derivados del petróleo cuyos precios fluctúan con las paradas de refinerías y las disrupciones geopolíticas. Durante 2024, el látex de alto rendimiento alcanzó 1.654 USD por tonelada, erosionando los márgenes de los contratistas en entornos de licitación a precio más bajo. Los mercados emergentes suelen retrasar los recubrimientos de tableros de puentes cuando los picos de materias primas superan los techos presupuestarios de adquisición. Para cubrir el riesgo, los formuladores exploran epóxidos de base biológica derivados del líquido de la cáscara de anacardo, aunque la escala sigue siendo incipiente y los costos varían con los rendimientos de los cultivos. Los contratos de compra anticipada ofrecen un alivio parcial, pero requieren balances sólidos de los que carecen los distribuidores más pequeños. La volatilidad frena, por tanto, el crecimiento del volumen a corto plazo en los segmentos sensibles al precio del mercado de agentes de unión para concreto.
Escasa Conciencia de los Contratistas en Mercados Emergentes
En partes del Sudeste Asiático y el África Subsahariana, muchos contratistas aún equiparan los agentes de unión con el simple pegamento de acetato de polivinilo, pasando por alto los matices de rendimiento que determinan la adhesión a largo plazo. Magna Prime en Filipinas celebra talleres mensuales para cerrar esa brecha de conocimiento, aunque la asistencia sigue estando sesgada hacia los constructores de primer nivel [2]. La escasa concienciación se traduce en una baja participación en licitaciones de agentes de alta calidad incluso cuando los propietarios los especifican, porque los licitadores asumen que los mayores costos de materiales los harán poco competitivos. Los distribuidores regionales a menudo carecen de personal técnico para demostrar pruebas de adherencia por tracción, por lo que recurren a lechadas cementosas de uso general. A menos que la formación se amplíe, las tasas de adopción de sistemas avanzados se quedarán rezagadas, limitando el potencial de crecimiento especialmente para los epóxidos de dos componentes de gama alta dentro del mercado de agentes de unión para concreto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Agente de Unión:
Las Formulaciones de Látex Impulsan la Evolución del MercadoLos agentes compatibles con cemento modificados con látex representaron el 53,62% del volumen de 2025, la mayor porción dentro de la participación del mercado de Agentes de Unión para Concreto. El mismo grupo está en una trayectoria de CAGR del 6,39%, lo que lo convierte tanto en la clase dominante como en la de mayor crecimiento. Este doble posicionamiento poco común refleja la química del látex que combina trabajabilidad con mejora mecánica: la microscopía electrónica de barrido revela películas de polímero tridimensionales que rellenan vacíos y amortiguan la propagación de microfisuras. Los datos de campo del Departamento de Transporte de Virginia muestran vidas útiles de servicio de 22 a 26 años para los recubrimientos de látex frente a 15 a 19 años para los sistemas no modificados. Los productos a base de epóxido mantienen una presencia firme en entornos químicamente agresivos o estructuralmente críticos, como las cabeceras de plantas de tratamiento de aguas residuales y las plataformas marinas.
Las consideraciones de rendimiento orientan la adquisición. Los agentes de látex ofrecen mayor elongación, aliviando las concentraciones de tensión causadas por los ciclos térmicos en tableros de gran anchura, mientras que los epóxidos destacan en zonas de compresión que exigen una transferencia de cortante extrema. Las tendencias regulatorias sobre COV favorecen el látex a base de agua, aunque los epóxidos de nueva generación de bajo olor buscan reequilibrar la ecuación. Los proveedores agrupan cada vez más ambas químicas en sistemas modulares, permitiendo a los contratistas combinar una imprimación de látex con una capa superior de epóxido para optimizar la adhesión y la resistencia química. Este enfoque híbrido amplía el mercado de agentes de unión para concreto porque los propietarios obtienen flexibilidad de especificación sin añadir complejidad en las unidades de mantenimiento de existencias.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
Los Sistemas de Un Componente Dominan por su SimplicidadLos productos de un componente representaron el 64,05% de los envíos de 2025 y siguen siendo el pilar para el parcheo cotidiano y el nivelado de suelos. Estos líquidos o polvos premezclados solo requieren agua o agitación mecánica, limitando los errores en obra. Los kits de dos componentes, aunque solo representan el 35,95% en volumen, muestran una CAGR vigorosa del 6,18% porque permiten alcanzar resistencias de unión superiores a 3 MPa y resisten las cargas cíclicas en viaductos de gran tráfico. La diferencia refleja la segmentación de usuarios: los contratistas más pequeños se inclinan por la comodidad de un solo envase, mientras que los especialistas en infraestructuras presupuestan tiempo de mano de obra adicional para la precisión en la mezcla.
La innovación está reduciendo la brecha de complejidad. Los cartuchos de papel de aluminio mantienen ahora la resina y el endurecedor separados hasta la extrusión en obra en mezcladores estáticos, reduciendo el tiempo de preparación en un 30% y minimizando los residuos. Los epóxidos de dos componentes de curado rápido pueden alcanzar la resistencia apta para el tráfico en una hora, una ventaja para las reparaciones nocturnas de losas de pistas en aeropuertos concurridos. Mientras tanto, los envases con sensores que cambian de color cuando la mezcla está incompleta podrían migrar pronto de los segmentos de gama alta a los de gama media. A medida que estas características se difunden, la adopción de dos componentes podría acelerarse, ampliando aún más el tamaño del mercado de agentes de unión para concreto en términos de valor, incluso si los volúmenes unitarios se mantienen moderados.
Por Aplicación:
La Reparación de Infraestructuras Impulsa los Fundamentos del MercadoLas aplicaciones de reparación representaron el 37,02% de la demanda de 2025 porque los gobiernos canalizan recursos fiscales hacia la preservación de activos. La mejora del Puente Commodore Barry utilizó concreto de ultra alto rendimiento recubierto con capas de unión ricas en polímeros para reducir el mantenimiento futuro en un 40%. Ese caso ilustra cómo los agentes de unión pasan de ser un complemento auxiliar a un elemento de misión crítica en la planificación de capital. Los pisos siguen siendo un nicho maduro pero resiliente, sostenido por plantas farmacéuticas y líneas de procesamiento de alimentos que necesitan revestimientos resistentes a productos químicos cada 7 a 10 años. Los recubrimientos decorativos representan un tonelaje menor pero márgenes más altos, lo que impulsa a los proveedores a desarrollar polímeros estables al color que resistan la radiación ultravioleta (UV) en parques temáticos y cubiertas de podio comerciales.
Las categorías emergentes, en particular el control de la emisión de vapor de humedad bajo suelos resilientes, crecen más rápido a una CAGR del 6,27% porque los códigos de construcción exigen ahora la mitigación del agua bajo la losa. Combinado con los ajustados calendarios de los proyectos, esa evolución normativa obliga a adoptar imprimaciones de gelificación rápida que controlan la humedad residual en cuatro horas. La educación del mercado sigue destacando que el incumplimiento del uso de imprimaciones de unión en losas húmedas puede anular las garantías de los revestimientos de suelos, cuyo costo es un múltiplo del precio de la imprimación. Esa economía sustenta la expansión a largo plazo del mercado de agentes de unión para concreto.
Por Industria de Usuario Final:
El Sector No Residencial Lidera por su ComplejidadLa industria de usuario final no residencial tuvo una participación en volumen de mercado del 58,12% en 2025 y se espera que crezca con una CAGR del 5,97% hasta 2031, impulsada por centros de datos, hospitales y centros de transporte que no pueden permitirse tiempos de inactividad. Los promotores de edificios en altura especifican morteros de reparación modificados con polímeros para los podios de los anexos porque los andamios de acceso a fachadas son costosos de volver a montar si aparecen desprendimientos tempranos. Saint-Gobain aprovechó esta oportunidad adquiriendo Fosroc, citando el auge de los parques industriales de India y los megaproyectos de Medio Oriente como vectores de crecimiento. La adopción residencial se mantiene más estable a medida que la concienciación de los propietarios se difunde, aunque la simplicidad del producto es la norma: los agentes de unión acrílicos de un componente dominan los estantes de venta al por menor para el bricolaje.
Los programas de construcción sostenible como el Liderazgo en Energía y Diseño Ambiental (LEED) v5 impulsan el cambio en ambos segmentos. Los créditos por transparencia de materiales elevan el látex de bajo contenido en COV mientras penalizan los epóxidos ricos en disolventes en espacios cerrados. Los fabricantes ajustan así las formulaciones, sustituyendo los aceleradores no iluro por alcohol bencílico y añadiendo antiespumantes de base biológica. Dado que estos ajustes no alteran los protocolos de instalación, los contratistas los aceptan fácilmente, manteniendo el impulso de ventas en toda la industria de agentes de unión para concreto.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Agentes de Unión para Concreto en APAC
Asia-Pacífico concentró el 46,55% de la cuota de volumen del mercado global en 2025 y avanza hacia una CAGR del 6,12% hasta 2031, ampliando la presencia del mercado de Agentes de Unión para Concreto en China, India, Indonesia y Filipinas. Los desembolsos en infraestructura de China, aunque moderándose, ahora hacen hincapié en la rehabilitación sísmica y la reducción de carbono, lo que requiere agentes de unión de alto rendimiento para integrar agregados reciclados sin comprometer la adhesión. La asignación de 134 mil millones de USD de India para 2024/25 acelera los proyectos en el corredor Gati Shakti, lo que obliga a los contratistas a adoptar imprimaciones de curado rápido que permitan reabrir los carriles al tráfico durante la noche.
Mercado de Agentes de Unión para Concreto en California y el Medio Oeste Superior
América del Norte sigue siendo un banco de pruebas tecnológico, impulsado por la Ley de Inversión en Infraestructura y Empleo de 1,2 billones de USD que canaliza fondos hacia la rehabilitación de puentes, la ampliación de aliviaderos de presas y el refuerzo de muelles portuarios. La Junta de Recursos del Aire de California endureció los límites de COV a 30 g/L para adhesivos arquitectónicos en 2024, impulsando a los proveedores hacia dispersiones en base acuosa y mezclas epóxicas de mayor contenido de sólidos. Progressive Epoxy Polymers introdujo un recubrimiento de cubierta sin disolventes que cura a 5 °C, orientado a las ventanas de mantenimiento invernal en el Medio Oeste Superior.
Mercado de Agentes de Unión para Concreto en EMEA y América del Sur
Europa cuenta con una base de usuarios sofisticada que exige perfiles de emisiones estrictos y un rendimiento estructural comprobado. La caída del 17,4% en las entregas de hormigón premezclado genérico en Gran Bretaña encubre un cambio hacia morteros de reparación a medida con proporciones de polímero aglutinante certificadas en fábrica. Saint-Gobain-Fosroc controla ahora nodos de producción en el Reino Unido y los Emiratos Árabes Unidos, lo que le permite canalizar el conocimiento europeo hacia las renovaciones petroquímicas del Golfo que requieren imprimaciones epóxicas ignífugas. Los programas de rehabilitación sísmica del sur de Europa demandan agentes tixotrópicos viscosos que se adhieren a columnas verticales sin escurrirse, un ámbito en el que los laboratorios italianos lideran los avances en formulación. América del Sur y Oriente Medio y África se sitúan por detrás en volumen agregado, pero registran bolsas de crecimiento de dos dígitos. Las mejoras en las concesiones portuarias de Brasil emplean lechadas ricas en polímeros bajo los rieles de las grúas. Estas necesidades técnicas específicas de cada región amplían los corredores de adopción del mercado de Agentes de Unión para Concreto.
Análisis de la cadena de valor
Los agentes adherentes para concreto se ubican dentro del ecosistema de productos químicos para la construcción, pasando de insumos petroquímicos y minerales río arriba hacia productos formulados utilizados en reparación, revestimientos, sistemas de pisos y conjuntos de impermeabilización. Las materias primas clave incluyen dispersiones y resinas poliméricas (por ejemplo, química de PVA y látex y sistemas epoxi), rellenos y aditivos funcionales, y componentes cementosos y materiales cementosos suplementarios. Las decisiones de suministro están determinadas por la disponibilidad regional y la volatilidad de precios (incluidas las oscilaciones de costos del látex estireno-butadieno observadas para 2024).
Los formuladores y fabricantes de productos químicos para la construcción (incluidos Sika, MAPEI y CHRYSO dentro de Saint-Gobain) convierten estos insumos en agentes adherentes de uno y dos componentes y morteros de reparación modificados con polímeros, respaldados por control de calidad interno y pruebas de rendimiento alineadas con las especificaciones del proyecto. La creación de valor intermedio también depende de la documentación de cumplimiento y el soporte de campo, ya que los propietarios y contratistas exigen cada vez más un rendimiento de adherencia probado para activos críticos. Organismos del sector como la Federación Europea de Asociaciones de Aditivos para Hormigón (EFCA) y la Cement Admixtures Association (CAA) influyen en las orientaciones técnicas y las expectativas de estandarización, mientras que el cumplimiento de marcos normativos (por ejemplo, BS EN 934 en Europa) y sistemas de gestión (ISO 9001/ISO 14001) afecta la calificación de proveedores para licitaciones de infraestructura y no residenciales de mayor envergadura. Río abajo, los productos fluyen a través de ventas directas a grandes contratistas y canales de mortero premezclado/reparación, así como a través de distribuidores de materiales de construcción que abastecen carteras de productos químicos para la construcción. Los equipos de servicio técnico luego brindan apoyo en la preparación de sustratos, pruebas de adherencia por tracción y resolución de problemas, lo que reduce el riesgo de retrabajo y ayuda a los proveedores a defender precios premium.
Panorama Competitivo
Concentración del Mercado
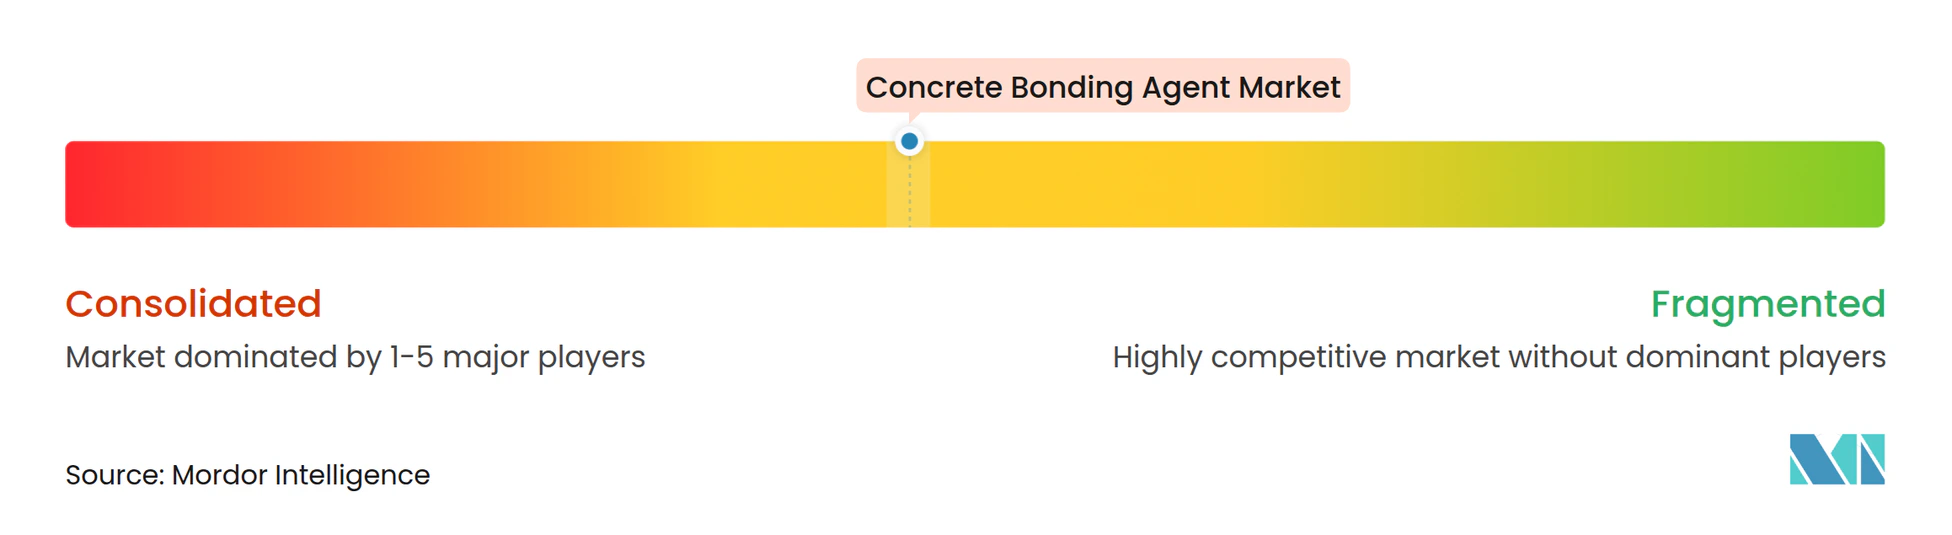
El mercado de Agentes de Unión para Concreto está moderadamente consolidado con la presencia de los principales actores, incluidos Sika AG, Henkel AG & Co. KGaA, MAPEI S.p.A., Saint-Gobain y RPM International Inc. Estas empresas despliegan fusiones y adquisiciones para asegurar materias primas, profundidad en I+D y cumplimiento regulatorio multirregional. La adquisición de Fosroc por parte de Saint-Gobain en febrero de 2025 fusionó líneas de productos complementarias, elevando la cartera combinada a aproximadamente 6.800 millones de USD en ingresos por productos químicos para la construcción. Sika AG, por su parte, profundizó su especialización en infraestructuras adquiriendo Kwik Bond Polymers, heredando recubrimientos de epóxido aprobados por la mayoría de los estados de los Estados Unidos. Los manuales competitivos enfatizan la integración vertical, el soporte digital en obra y el etiquetado de sostenibilidad.
Líderes de la Industria de Agentes de Unión para Concreto
-
Sika AG
-
RPM International Inc.
-
Henkel AG & Co. KGaA
-
MAPEI S.p.A.
-
Saint-Gobain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agentes de Unión para Concreto Empresas cubiertas en este informe
- Ardex Group
- ChemCo Systems Inc.
- Garon Products Inc.
- Henkel AG & Co. KGaA
- MAPEI S.p.A.
- Meridian Adhesives Group
- Pidilite Industries Limited
- RPM International Inc.
- Saint-Gobain
- Sika AG
- The Euclid Chemical Company
- W. R. Grace & Co
Lea el análisis de las empresas de agente de unión para concreto
Oportunidades de mercado y perspectivas futuras
Las oportunidades se están construyendo en torno a químicas de curado más rápido y tolerantes a la humedad que reducen las ventanas de cierre en la reparación de infraestructura y pisos no residenciales, donde la falla de adherencia genera costos de retrabajo y exposición a garantías. El desarrollo de agentes de curado epoxi se centra en concreto húmedo y frío mientras se mantiene un rendimiento de barrera frente a la humedad, respaldando casos de uso de alta disponibilidad como reparaciones nocturnas de losas y plataformas y gestión del vapor de humedad bajo sistemas de pisos resilientes. El giro hacia morteros de reparación mezclados en fábrica con proporciones certificadas de polímero-cemento también crea espacio para que los proveedores de agentes adherentes agrupen imprimadores, morteros y protocolos de prueba en una única oferta de sistema, especialmente a medida que los propietarios incorporan pruebas de interfaz en las especificaciones de gestión de activos.
La sostenibilidad y los requisitos de bajo contenido de COV siguen influyendo en las decisiones de formulación y adquisición, impulsando la demanda hacia dispersiones a base de agua, epoxis de bajo olor y divulgaciones medibles de carbono para edificios cerrados y ocupados. Las normas técnicas más estrictas ofrecen otra vía de comercialización para los proveedores que puedan validar el rendimiento según los métodos de prueba actualizados; por ejemplo, la norma ASTM C1059/C1059M-24 renovó la especificación de agentes adherentes de látex al alejarse de métodos más antiguos hacia las pruebas de corte oblicuo (C882/C882M), elevando el estándar de los paquetes de validación utilizados en aprobaciones y especificaciones. La adquisición orientada a la rehabilitación antes que a la demolición, respaldada por asignaciones de infraestructura pública y mandatos de renovación urbana en los principales centros de demanda, sigue ampliando la combinación abordable para revestimientos, parcheo, impermeabilización y restitución de pisos, donde los agentes adherentes funcionan como una capa de interfaz en lugar de un complemento opcional.
Desarrollos recientes de la industria en Mercado de Agentes de Unión para Concreto
- Junio de 2026: Henkel inauguró una nueva ampliación de almacén de gran altura en su planta de Dusseldorf tras una inversión de 45 millones de EUR. La mejora respalda la logística regional y los niveles de servicio para las cadenas de suministro de adhesivos y productos relacionados con la construcción de Henkel, mejorando la disponibilidad y la confiabilidad del cumplimiento para la demanda impulsada por proyectos.
- Febrero de 2025: Saint-Gobain completó la adquisición de Fosroc, ampliando su presencia en productos químicos para la construcción en India, Oriente Medio y Asia-Pacífico. La incorporación de Fosroc a Saint-Gobain profundizó la gama combinada de soluciones de reparación y adhesión de concreto y aumentó el potencial de venta cruzada en carteras de proyectos orientados a la rehabilitación.
- Junio de 2024: White Cap Supply Holdings anunció la adquisición de Dayton Superior Corporation, sumando un fabricante de productos químicos y accesorios para concreto a su plataforma orientada a la distribución. El acuerdo amplió la capacidad de White Cap para abastecer ecosistemas de reparación de concreto mediante un modelo de ventanilla única, respaldando una adquisición más rápida en obra para trabajos de reparación y renovación.
Mercado de Agentes de Unión para Concreto Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los materiales utilizados para mejorar la adhesión entre una superficie de concreto existente y una nueva capa de concreto o mortero, empleados típicamente en trabajos de reparación y revestimiento en construcciones residenciales y no residenciales.
Exclusiones del alcance: Se excluyen los adhesivos y selladores de construcción general que no están destinados a la unión concreto-concreto o concreto-mortero.
Descripción General de la Segmentación
- Por Tipo de Agente de Unión
- Látex Cementicio
- Base Epóxica
- Por Tecnología
- Un Componente
- Sistemas de Dos Componentes
- Por Aplicación
- Reparación
- Pisos
- Decorativo
- Otras Aplicaciones (Impermeabilización y Protección contra la Humedad, etc.)
- Por Industria de Usuario Final
- Residencial
- No Residencial
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Sudáfrica
- Resto de Medio Oriente y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer un límite claro sobre qué debe considerarse un agente de unión para concreto, y luego para construir el contexto de demanda antes de finalizar el modelo. Se examinaron fuentes públicas para comprender la intensidad de las reparaciones en construcción y el uso de materiales, tales como el gasto en construcción del Censo de EE. UU., la producción de construcción de Eurostat, los flujos comerciales de UN Comtrade para categorías químicas relevantes, y las normas y notas técnicas de organismos como ASTM y ACI (cuando estaban disponibles sin acceso de pago).
Se revisaron los informes financieros de empresas y presentaciones para inversores con el fin de comprender el posicionamiento de productos y la exposición regional, y se consultaron sitios web de asociaciones y publicaciones especializadas en construcción de reconocido prestigio para obtener información sobre ciclos de reparación, programas de rehabilitación de infraestructura y cambios impulsados por regulaciones, como los ajustes de formulación relacionados con COV. Algunas bases de datos de pago se utilizaron exclusivamente para datos financieros de empresas y verificaciones de tendencias de patentes, con el fin de respaldar los supuestos sobre la combinación de productos y la dirección de la innovación. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias para la recopilación de datos, validación y aclaración de la investigación.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas breves con fabricantes, distribuidores, contratistas y aplicadores técnicos para reflejar cómo se especifican y consumen los agentes de unión en proyectos cotidianos. Los aportes de los encuestados fueron validados en las principales regiones de construcción, con especial atención en aquellas donde el trabajo de reparación y rehabilitación es más activo, y donde el uso de sistemas de dos componentes y las prácticas en obra pueden modificar los volúmenes y la combinación de productos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 12% | APAC: 42% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 30% | EMEA: 36% |
| Actores menores: 17% | Gerentes: 58% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento, el modelo central se construye utilizando un enfoque de arriba hacia abajo, en el que la actividad regional de reparación y revestimiento de concreto se traduce en un conjunto de demanda para agentes de unión, que luego se filtra utilizando las tasas de uso típicas observadas en campo. Los totales también se verificaron con aproximaciones selectivas de abajo hacia arriba, como comprobaciones de rangos de precios muestreados frente a tamaños de envase conocidos y patrones de compra de contratistas, de modo que los resultados no dependan de un único supuesto.
Los insumos rastreados incluyeron la participación de los trabajos de reparación y rehabilitación dentro de la actividad constructiva, los programas de mantenimiento de infraestructura, la adopción de sistemas de dos componentes en reparaciones estructurales, las tasas de consumo típicas por metro cuadrado en revestimientos y parches, y la dirección de precios de resinas y polímeros que puede modificar la economía de formulación. Los pronósticos se elaboraron mediante análisis de escenarios, en los que las perspectivas de construcción regional y la intensidad de la rehabilitación se ajustaron conjuntamente y se revisaron frente a las expectativas de expertos recopiladas en entrevistas. Cuando faltaban divisiones locales o tasas de uso, se aplicaron primero analogías de países adyacentes y luego se corrigieron utilizando la retroalimentación de distribuidores y verificaciones del lado de los contratistas.
Ciclo de Validación de Datos y Actualización
Los resultados se verificaron en múltiples etapas para evitar que el sesgo de una sola fuente influya en los totales finales. Los resultados regionales se compararon con señales independientes, incluida la actividad de reparación en construcción, la dirección del movimiento comercial para clases de materiales estrechamente relacionadas y la combinación tecnológica esperada, y luego se investigaron las variaciones antes de la aprobación final.
Las anomalías, como saltos repentinos en el volumen, participaciones regionales poco realistas o precios que contradicen las tendencias de la combinación de productos, fueron señaladas y revisadas en una segunda revisión analítica, seguida de nuevos contactos específicos cuando los supuestos no coincidían con la retroalimentación de campo. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como variaciones bruscas en los precios de materias primas o cambios regulatorios que afectan la formulación y la adopción. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Agentes de Unión para Concreto de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para agentes de unión para concreto frecuentemente no coinciden porque algunos editores se basan en ingresos mientras que otros utilizan volumen, y también varían en lo que consideran un agente de unión frente a un conjunto más amplio de químicos para reparación. Las diferencias también pueden surgir cuando el mismo año se convierte a USD utilizando diferentes tasas de cambio promedio, o cuando los precios se proyectan hacia adelante usando inflación química generalizada en lugar del movimiento de precios específico del sector de reparación.
En este mercado, una brecha derivada de actualizaciones es común porque los precios vinculados a epoxi y polímeros pueden moverse rápidamente, y el resultado en valor cambia cuando la combinación epoxi-cementicio es asumida de manera diferente según la aplicación. El momento de la tasa de cambio, las divisiones de la combinación de productos y la conversión de toneladas a valor se verifican nuevamente durante la actualización anual, lo que mantiene la estimación más cercana a las señales de demanda observables. Esta disciplina de actualización es el mismo enfoque utilizado en el ciclo de revisión de estimaciones de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,79 M toneladas (2026) | |
| Editor del Sector A | 4,62 mil millones de USD (2024) | Utiliza una definición basada en valor con un año base de 2024, y la lista de aplicaciones parece más amplia, lo que puede incorporar químicos de reparación adyacentes y elevar los totales de ingresos en comparación con un alcance exclusivo de agentes de unión. La brecha también puede reflejar un momento diferente en la tasa de cambio y una progresión de precios simplificada entre regiones. |
| Editor Global B | 4,27 mil millones de USD (2024) | Parte de un valor de mercado en USD de 2024 y proyecta hacia adelante, lo que puede divergir si los precios se extrapolan a partir de tendencias generales de químicos para construcción en lugar de utilizar los cambios en la combinación de agentes de unión y los movimientos vinculados a resinas. La limitada claridad sobre cómo se validaron la conversión de volumen a valor y la combinación regional puede ampliar las diferencias frente a una construcción anclada en toneladas. |
La comparación muestra principalmente que el límite del alcance, la selección del año base y la frecuencia con que se actualizan los supuestos de precio y combinación de productos pueden cambiar materialmente el número publicado. Al mantener el modelo vinculado primero a la actividad de reparación y las tasas de uso, y luego verificando con la lógica de precios, el resultado permanece trazable a unos pocos insumos repetibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Agentes de Unión para Concreto?
El tamaño del Mercado de Agentes de Unión para Concreto es de 5,79 millones de toneladas en 2026 y se proyecta que alcance 7,61 millones de toneladas en 2031, reflejando una CAGR del 5,62%.
¿Qué región lidera la demanda de agentes de unión para concreto?
Asia-Pacífico concentra el 46,55% del volumen global en 2025 y es también la región de mayor crecimiento con una CAGR del 6,12% hasta 2031.
¿Cómo impacta la volatilidad de precios de las materias primas en el mercado?
Las fluctuaciones en los precios del epóxido y el látex, como el látex a 1.654 USD por tonelada en 2024, comprimen los márgenes de los contratistas y pueden retrasar proyectos, restando un estimado de 1,4 puntos porcentuales a la CAGR prevista.
¿Qué papel desempeña la regulación en el desarrollo de productos?
Los límites de COV, especialmente en California, impulsan a los proveedores hacia el látex a base de agua y los epóxidos de bajo contenido en disolventes, acelerando la inversión en I+D en químicas más sostenibles que aún cumplen con los exigentes criterios de adhesión.
¿Qué tan consolidado está el panorama de proveedores?
Tras las recientes adquisiciones de Saint-Gobain y Sika AG, las cinco principales empresas controlan algo menos del 60% de los envíos, lo que indica una consolidación moderada pero deja espacio para que los especialistas regionales prosperen.