
Nordamerika Transportbetonmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
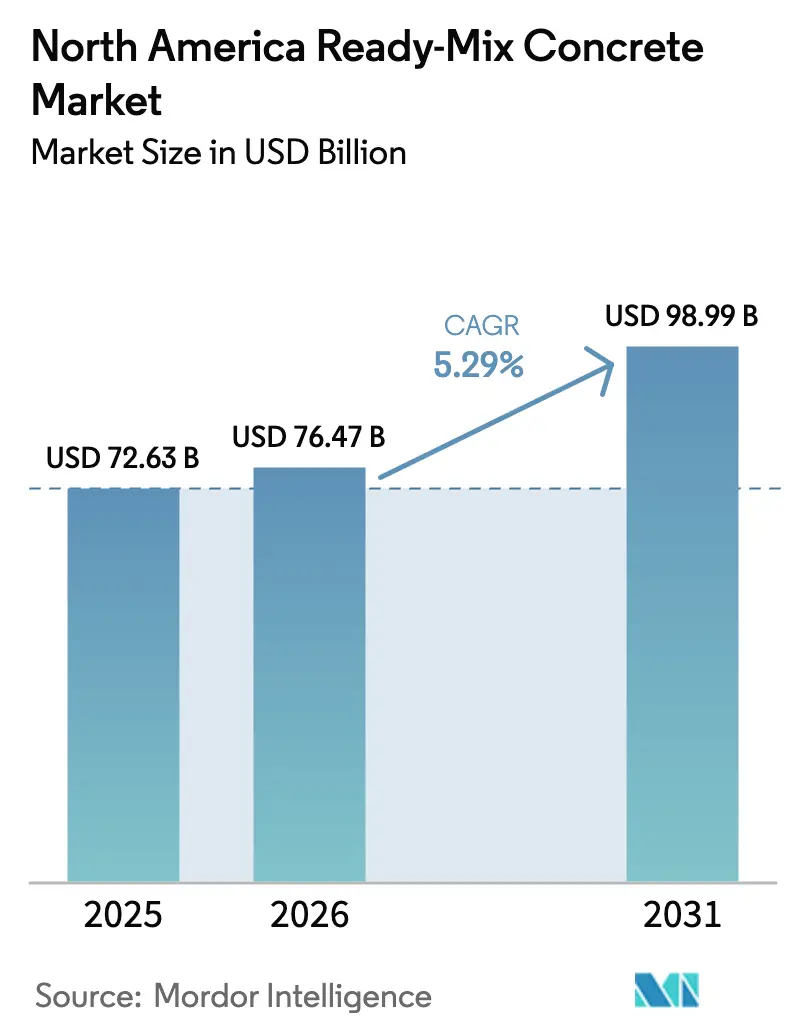
| Marktgröße im Basisjahr (2025) | 72.63 Milliarden US-Dollar |
| Marktgröße (2026) | 76.47 Milliarden US-Dollar |
| Marktgröße (2031) | 98.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.29 % |
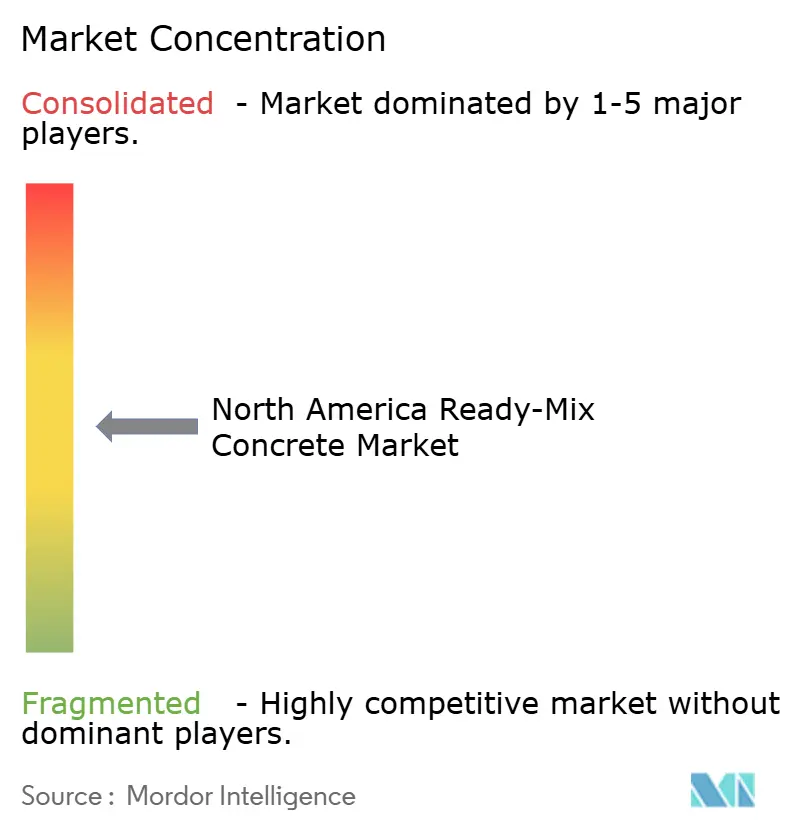
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Transportbetonmarkt Analyse von Mordor Intelligence
Die Größe des Nordamerika Transportbetonmarktes wurde im Jahr 2025 auf 72,63 Milliarden USD bewertet und wird voraussichtlich von 76,47 Milliarden USD im Jahr 2026 auf 98,99 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,29 % während des Prognosezeitraums (2026–2031). Die Entwicklung unterstreicht die Widerstandsfähigkeit des Sektors, da föderale Infrastrukturausgaben, eine breit angelegte Erholung des Wohnungsbaus und eine rasche Digitalisierung von Disposition und Mischvorgängen zusammenkommen, um die Nachfrage zu steigern. Im Rahmen des Infrastructure Investment and Jobs Act (IIJA) bereitgestellte Mittel haben den Betonverbrauch entlang vorrangiger Autobahn- und Brückenkorridore bereits beschleunigt, während staatliche Dekarbonisierungsauflagen Hersteller dazu veranlassen, kohlenstoffarme Mischungsdesigns einzusetzen, die Aufpreise erzielen und dennoch Leistungsspezifikationen erfüllen. Gleichzeitig reduzieren KI-gestützte Qualitätskontrollsysteme Materialabfall und verkürzen Lieferzykluszeiten, was frühen Anwendern einen wettbewerbsfähigen Kostenvorteil verschafft. Die Konsolidierung schreitet ungebrochen voran, wobei führende vertikal integrierte Anbieter ihre geografischen Präsenzen ausbauen und Synergien durch die Kontrolle von Zement-, Zuschlagsstoff- und nachgelagerten Mischanlagen erschließen. Insgesamt deuten diese Kräfte darauf hin, dass der Nordamerika Transportbetonmarkt bis zum Ende des Jahrzehnts ein solides mittleres einstelliges Wachstum aufrechterhalten wird.
Wichtigste Erkenntnisse des Berichts
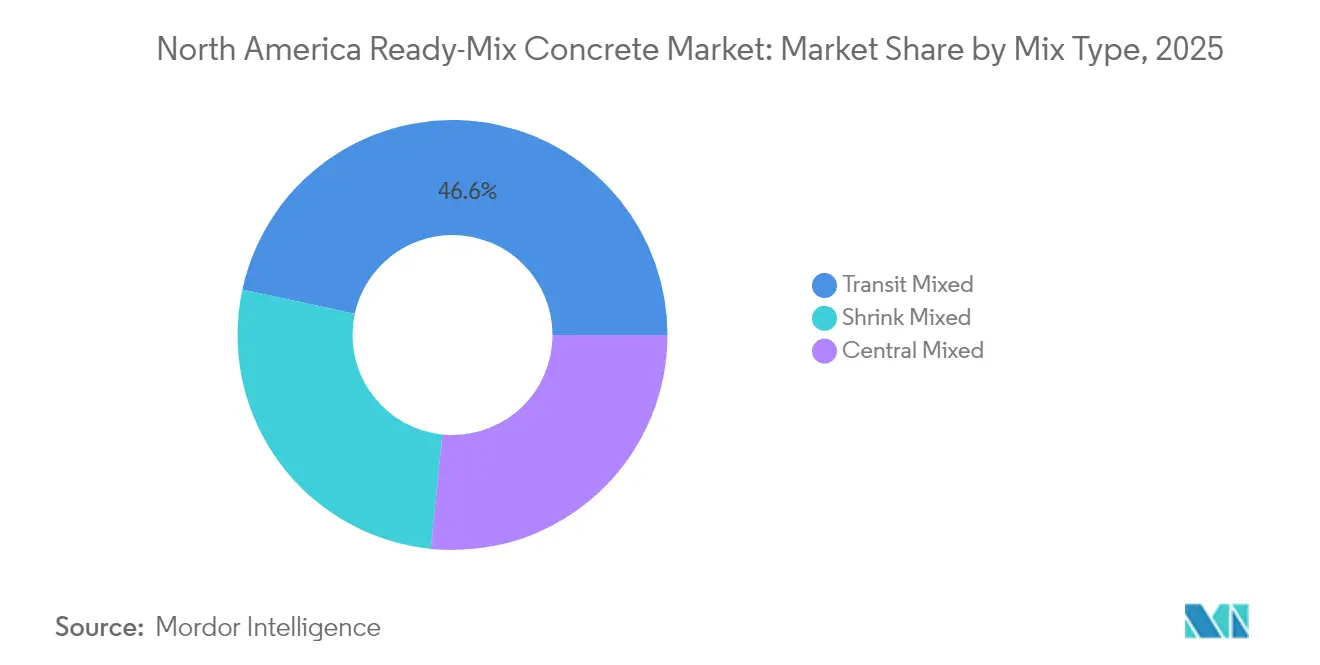
- Nach Mischungstyp führte Fahrmischerbeton mit einem Anteil von 46,60 % am Umsatz von 2025 und bleibt der größte Wachstumsbeitrag. Schrumpfmischerbeton verzeichnet mit einer CAGR von 5,59 % bis 2031 die höchste Wachstumsrate unter allen Mischungstypen.
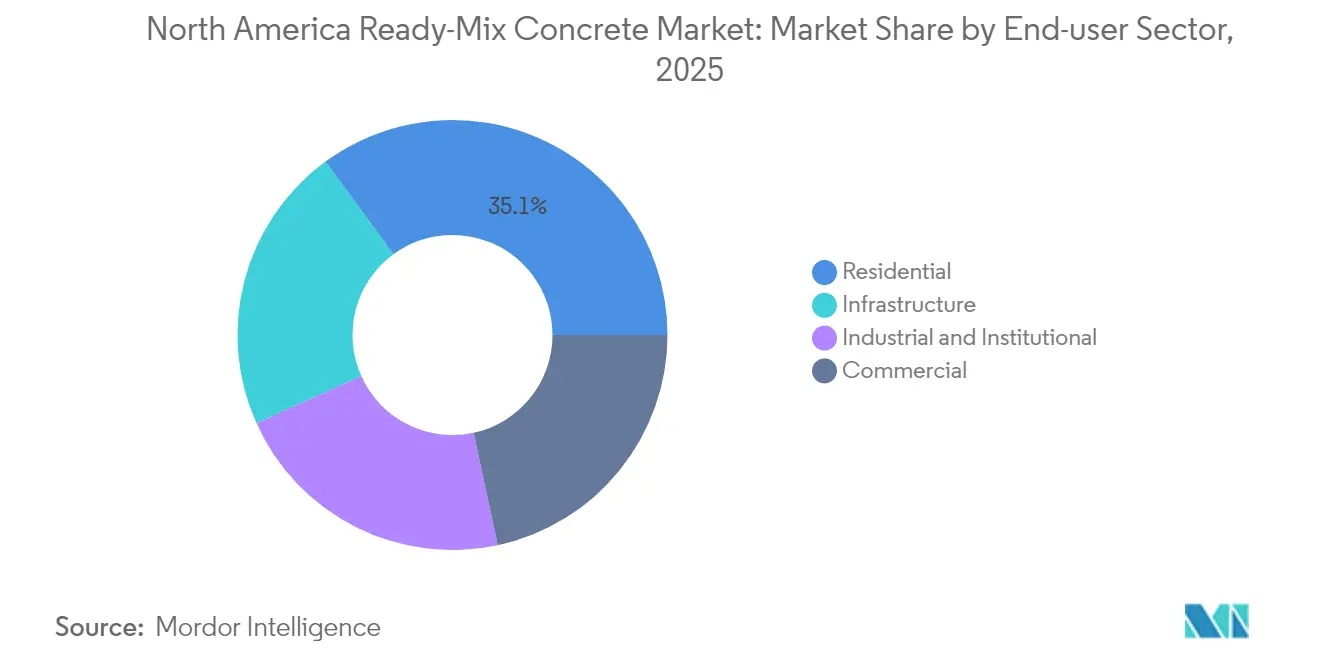
- Nach Endnutzersektor entfiel auf das Wohngebäudesegment ein Anteil von 35,07 % am Umsatz von 2025 und expandiert mit einer führenden CAGR von 5,91 %.
- Nach Geografie dominierten die Vereinigten Staaten mit 84,17 % des Wertes von 2025 und verzeichneten zugleich die höchste CAGR von 5,45 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Infrastrukturkonjunkturpakete auf Bundesebene | +1.8% | Höchste Konzentration in Kalifornien, Texas, New York, Florida, Pennsylvania | Mittelfristig (2–4 Jahre) |
| Erholung der Wohnungsbaubeginne und Wohngebäudesanierungen | +1.5% | Städtische Ballungsräume der USA | Kurzfristig (≤ 2 Jahre) |
| Überlegene Konsistenz und Geschwindigkeit gegenüber vor Ort gemischtem Beton | +0.9% | Städtische Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Staatliche Dekarbonisierungsauflagen | +1.1% | Frühe Einführung in Kalifornien und New York, schrittweise Ausbreitung auf nationaler Ebene | Mittelfristig (2–4 Jahre) |
| KI-optimierte Dispositions- und Mischplattformen | +0.6% | Technologieorientierte Hersteller, insbesondere in dicht besiedelten Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Föderale Infrastrukturkonjunkturprogramme treiben nachhaltige Betonnachfrage an
Jährliche IIJA-Mittelzuweisungen von 62 Milliarden USD für Autobahnen und Brücken schaffen eine verlässliche Auftragspipeline für Hersteller im gesamten Nordamerika Transportbetonmarkt[1]Federal Highway Administration, „Haushaltsschätzungen Geschäftsjahr 2025”, fhwa.dot.gov. Auftragnehmer beim Wiederaufbau der I-69 in Michigan errichteten beispielsweise temporäre Mischwerke, um beschleunigte Lieferpläne zu erfüllen und die Mischungsleistung zu optimieren[2]Michigan Concrete Association, „I-69 Wiederaufbau”, miconcrete.org. Da die Mittelauszahlungen bis 2030 festgelegt sind, verfügen Hersteller nun über eine beispiellose Nachfrageplanbarkeit, was Kapitalinvestitionen in neue Werke und Fuhrparks entrisikiert.
Erholung des Wohnungsmarktes beschleunigt den Betonverbrauch im Wohngebäudesektor
Das Wohngebäudesegment verzeichnete mit 5,98 % die höchste CAGR, da aufgestaute Nachfrage, günstige Hypothekenunterstützung und Zuzug in Sun-Belt-Ballungsräume die Wohnungsbaubeginne ankurbelten. Bevölkerungszuflüsse nach Texas, Florida und in die Carolinas erfordern schnelle Fundament- und Plattenarbeiten – Anwendungen, bei denen die Geschwindigkeit und Festigkeitskonsistenz von Transportbeton vor Ort gemischten Alternativen überlegen ist. Parallele Sanierungsaktivitäten in etablierten Städten wie Chicago und Philadelphia steigern die Nachfrage nach speziellen dekorativen und faserverstärkten Mischungen.
Technologieintegration transformiert die betriebliche Effizienz
Hersteller, die cloudbasierte Dispositionsplattformen einsetzen, berichten von bis zu 15 % verbesserter Fahrzeugauslastung und 20 % geringerem Materialabfall durch Echtzeit-Konsistenzüberwachung und prädiktive Mischungsalgorithmen. Heidelberg Materials nutzt KI-gestützte In-Trommel-Sonden, die kontinuierlich Temperatur- und Verarbeitbarkeitsdaten übertragen, was Ausschussquoten senkt und gleichzeitig die CO₂-Intensität verringert. Das SlumpGuard-Bildanalysesystem ergänzt dies durch automatische Konsistenzvorhersage und hat den manuellen Prüfaufwand in Pilotanlagen um die Hälfte reduziert.
Staatliche Dekarbonisierungsauflagen gestalten Produktspezifikationen neu
Kaliforniens CALGreen-Code begrenzt das Treibhauspotenzial von Beton auf 260–433 kg CO₂e/m³ je nach Festigkeitsklasse, was Lieferanten dazu zwingt, höhere Flugaschen- und Schlackenanteile oder alternative Bindemittel zu integrieren. New Yorks Buy-Clean-Gesetz verpflichtet Projekte über 1 Million USD zur Vorlage von Umweltproduktdeklarationen und begünstigt Hersteller, die kohlenstoffarme Mischungen zertifizieren können. Diese Auflagen beschleunigen die Skalierung von Technologien wie dem ReCarb-Verfahren von Fortera, das einen um 70 % geringeren Verbaukohlenstoff gegenüber gewöhnlichem Portlandzement beansprucht.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zement- und Zuschlagsstoffpreisvolatilität | –1.2% | Von Importen abhängige Regionen in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Fertigteil- und Modulbausysteme | –0.8% | Gewerbe- und Industriesegmente | Langfristig (≥ 4 Jahre) |
| Lkw-Fahrermangel und Lenk- und Ruhezeitbeschränkungen | –0.7% | Ländliche Märkte und Langstreckentransporte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zement- und Zuschlagsstoffpreisvolatilität belastet Margen
Energiebedingte Zementpreisanstiege in den Jahren 2024 und 2025 belasteten die Herstellermargen, da Zölle auf importierten Klinker die Angebotsknappheit verstärkten. Auch die Transportkosten für Zuschlagstoffe stiegen infolge der Dieselpreisvolatilität, wobei westkanadische Steinbrüche die Frachtkosten mit 40 % der Lieferkosten angaben. Vertragsstrukturen verzögern häufig die Weitergabe der Kosten, sodass Hersteller Inputkosten absichern oder Margendruck in Phasen hoher Volatilität absorbieren müssen.
Fertigteil- und Modulbausysteme gewinnen Marktanteile
Bei Parkhäusern und Lagerhallen können Fertigteiltafeln den Zeitplan um Wochen verkürzen und stellen damit eine Herausforderung für Transportbetonvolumina dar. Fertigteilhersteller nutzen Automatisierung und digitale Zwillinge, um die Maßgenauigkeit zu verbessern, während 3D-gedruckte Betonelemente eine Nischennachfrage für maßgeschneiderte Architekturkomponenten erschließen. Transportbetonlieferanten begegnen dem mit fahrbaren Volumendosierfahrzeugen und Schnellbindemischungen, die den Zeitvorteil bis zur Fertigstellung verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mischungstyp:
Dominanz des Fahrmischers bei gleichzeitiger Innovation beim SchrumpfmischerFahrmischerbeton hatte einen Marktanteil von 46,60 % am Nordamerika Transportbetonmarkt. Da mobile Trommeln kurzfristige Wasseranpassungen ermöglichen, schätzen Auftragnehmer die Flexibilität, die Konsistenz bei Ankunft feinjustieren zu können, was das Format für Brückendecks und mittelhohe Rahmenbauten unverzichtbar macht. Während des Prognosehorizonts nutzt das Segment weiterhin etablierte Logistiknetzwerke und Fahrzeugtelematik zur Optimierung von Motorleerlaufzeiten und der Erfüllung der in Washington vorgeschriebenen Emissionsziele. Zentralmischerbeton hält den zweitgrößten Anteil am Nordamerika Transportbetonmarkt und wird bei Großvolumengüssen wie Staudammfundamenten bevorzugt, wo zentrale Dosierung homogene Qualität gewährleistet. Schrumpfmischerbeton ist derzeit zwar kleiner, wird jedoch mit einer CAGR von 5,59 % – der höchsten unter allen Mischungstypen – expandieren, begünstigt durch Betonzusatzmittelfortschritte, die die Verarbeitbarkeit für kleine Stadtlieferungen verlängern und dabei Standortüberfüllung und Lagerflächenbedarf reduzieren.
Die Nachfrage nach Schrumpfmischerprodukten wird auch dadurch angetrieben, dass Städte Lärm- und Staubschutzvorschriften verschärfen und Auftragnehmer dazu veranlassen, auf Standortmischer zu verzichten. Hersteller reagieren mit Miniflotten von Rührfahrzeugen mit hydraulischen Antriebssystemen und Kohlenstofffasertrommeln, die das Eigengewicht senken und die Nutzlast erhöhen. Zentralmischerbetreiber rüsten ihre Anlagen unterdessen mit Hochschertwin-Wellen-Mischern nach, die ultrahochleistungsfähigen Beton (UHPC) für Fertigbinderträger bei Hochgeschwindigkeitsbahnprojekten produzieren können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzersektor:
Führung des Wohngebäudesektors treibt Markterweiterung voranDer Wohngebäudesektor hielt einen Anteil von 35,07 % am Nordamerika Transportbetonmarkt. Einfamilienhausstarts in Texas, Florida und Arizona stiegen durch inländische Zuwanderung, während Mehrfamilienhochhäuser in Dallas, Miami und Toronto die Nachfrage nach hochfesten pumpfähigen Mischungen ankurbelten. Die CAGR des Segments von 5,91 % wird durch öffentlich-private Partnerschaften zur Beseitigung von Rückständen im sozialen Wohnungsbau und durch kommunale Anreize für kohlenstoffarme Baumaterialien gestützt. Gewerblicher Bau belegt den zweiten Rang und umfasst Einkaufszentren, Rechenzentren und gemischt genutzte innerstädtische Revitalisierungsprojekte, die auf Transportbeton für beschleunigte Rohbaufertigstellungen angewiesen sind. Industrie- und Institutionsprojekte liefern eine stabile Basisnachfrage, wobei Halbleiterfabriken und Schulmodernisierungsprogramme schwindkompensierte Mischungen für schwingungsempfindliche Bodenbeläge spezifizieren.
Infrastruktur bleibt volumenstark, obwohl umsatzmäßig kleiner, erzielt jedoch Aufpreismargen durch hochleistungsfähige Formulierungen für Brückendecks und Wasseraufbereitungsanlagen. Sektorenübergreifend verlangen Bauträger zunehmend Umweltproduktdeklarationen und drängen Hersteller zur Dokumentation von Einbaukohlenstoffreduktionen. Der Wohngebäudebereich reagiert besonders sensibel auf Grünes-Bauen-Zertifizierungen: Mischungen mit 30 % Flugaschezusatz und Warmbetonzusatzmitteln helfen Bauherren, LEED-Punkte zu erhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Vereinigte Staaten Transportbeton-Markt
Die Vereinigten Staaten dominierten mit einem Anteil von 84,17 % am nordamerikanischen Transportbeton-Markt. Die jährlichen IIJA-Mittel in Höhe von 62 Milliarden USD sichern eine mehrjährige Projektpipeline, wobei Kalifornien, Texas und New York die größten Zuweisungen erhalten. Der CALGreen Code Kaliforniens und die Exekutivanordnungen des New Yorker Office of General Services verpflichten zur Einführung von CO₂-armem Beton und setzen damit Vorreiterstandards, die bald auf benachbarte Bundesstaaten ausstrahlen werden. US-amerikanische Hersteller profitieren zudem von dichten zwischenstaatlichen Autobahnnetzen, die Rückfuhrmöglichkeiten für Zuschlagstoffflotten optimieren und so die Logistikkosten senken.
Kanada Transportbeton-Markt
Kanada trägt einen moderaten Anteil am regionalen Umsatz bei, der in den Bevölkerungszentren Ontario und Québec verankert ist. Bundes- und Provinzinfrastrukturbudgets priorisieren die Sanierung alternder Überführungen und den Ausbau des öffentlichen Nahverkehrs, während harte Winterzyklen die Bauzeiträume auf etwa acht Monate begrenzen und damit die Attraktivität von Mischungen mit früher Hochfestigkeit steigern.
Mexiko Transportbeton-Markt
Mexiko wird durch industrielle Nearshoring-Cluster entlang des Bajío-Korridors und der nördlichen Maquiladora-Zonen angetrieben. Die 38 integrierten Zementwerke des Landes liefern eine inländische Klinkerkapazität von 60,5 Millionen Tonnen, was den Transportbeton-Tochtergesellschaften von Cemex, GCC und Holcim-Apasco ermöglicht, auf werkseigenen Zement und Zuschlagstoffe zurückzugreifen und bei Nachfragespitzen Überschüsse in US-amerikanische Grenzprojekte zu exportieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Transportbeton in Nordamerika beginnt mit der vorgelagerten Gewinnung und Verarbeitung von Zuschlagstoffen und zementhaltigen Materialien (Zement, ergänzende zementhaltige Materialien wie Flugasche und Schlacke), gefolgt von der Zusatzmittelversorgung sowie dem Chargieren und Mischen in stationären Anlagen. Lieferungen hängen von Fuhrparks mit Fahrmischern und einer disziplinierten Terminplanung ab, um den Anforderungen der Baustellen zu entsprechen. Vertikal integrierte Akteure verringern ihre Exposition gegenüber Preisschwankungen bei Zement und Zuschlagstoffen, indem sie Steinbrüche, Terminals und Zementlieferungen kontrollieren, während unabhängige Transportbetonhersteller stärker von der regionalen Verfügbarkeit von Zuschlagstoffen und der eingehenden Zementlogistik abhängen, wodurch Fracht- und Energiekosten für die Lieferkosten von zentraler Bedeutung sind.
Die vorgelagerten Betriebsabläufe konzentrieren sich zunehmend neben dem Durchsatz auch auf Qualität und CO2-Dokumentation, wobei Umweltproduktdeklarationen (EPDs) und Produktkategorieregeln bei der Beschaffung für öffentliche und große private Projekte an Bedeutung gewinnen. Auf der nachgelagerten Seite konsolidieren Bauunternehmer und Bauträger ihre Lieferantenbasis, um Termintreue zu sichern, was die Bedeutung der Dispositionsoptimierung und Flottenauslastung erhöht. Dies steht im Zusammenhang mit den Kapazitätsengpässen zu Beginn des Jahres 2026 und begünstigt eine frühere Beschaffung, diversifizierte Bezugsquellen und stärker lokalisierte Lager- und Terminalstrategien für kritische Einsatzstoffe.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert. Technologieführerschaft entwickelt sich zu einem entscheidenden Differenzierungsmerkmal. Hersteller, die KI-optimierte Fahrzeugwarteschlangen und automatisierte Dosierung einsetzen, haben pünktliche Lieferungen auf über 96 % gesteigert und übertreffen damit Wettbewerber, die noch auf manuelle Dispositionstabellen angewiesen sind. Nachhaltigkeitsnachweise prägen darüber hinaus die Wettbewerbsfähigkeit bei Ausschreibungen: CEMEXs Produktlinie Vertua, die mit 20–70 % geringerem Einbaukohlenstoff vermarktet wird, sicherte sich hochkarätige Güsse für US-Bundesgerichtsgebäude, nachdem sie die Buy-Clean-Schwellenwerte übertroffen hatte. Die Marktzutrittsschranken bleiben hoch, da allein eine Trockenchargenanlage 2–3 Millionen USD kostet, ohne Zuschlagsstoffreserven und Fuhrparkinvestitionen.
Marktführer der Nordamerika-Transportbetonindustrie
CEMEX SAB de CV
CRH
Holcim
Heidelberg Materials
Vulcan Materials Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Transportbeton-Markt
- Argos USA LLC
- Buzzi SpA
- CEMEX SAB de CV
- Colas
- CRH
- GCC
- Heidelberg Materials
- HOLCIM
- Martin Marietta Materials
- R.W. Sidley Inc.
- Sika AG
- SRM Concrete
- Thomas Concrete Group
- Titan Cement
- Vicat SA
- Vulcan Materials Company

Marktchancen und Zukunftsaussichten
Kohlenstoffarmer, durch EPDs abgesicherter Beton schafft einen klareren Freiraum für Hersteller, um Mischungsdesigns zu differenzieren und sich zugleich an die sich weiterentwickelnden Beschaffungsanforderungen von Projekten anzupassen. Holcims ECOPact, das 31 % der Nettoumsätze im Transportbetonbereich erreichte, veranschaulicht, wie die messbare Produktakzeptanz Spezifikationsentscheidungen beeinflusst, und die von Bundesstaaten und Projekten vorangetriebene Berichterstattung über verkörperten Kohlenstoff drängt Hersteller dazu, den Einsatz von SCM-Substitution, alternativen Brennstoffen und zirkulären Bau-Hubs, die Bau- und Abbruchmaterialien einbeziehen, zu skalieren.
Die am ehesten umsetzbaren Chancen bündeln sich auch in großen, programmatischen Nachfragebereichen, in denen die Zuverlässigkeit der Transportbetonversorgung und dokumentierte Leistungsfähigkeit wichtig sind. Dazu zählen IIJA-finanzierte Autobahnen und Brücken mit mehrjährigen Mittelzuweisungen bis 2030, Bauprojekte für fortschrittliche Fertigung sowie der Bau von Rechenzentren, wie in Marktkommentaren zum Baugeschehen für 2026 erwähnt. Hersteller mit dichten Werksnetzen, Zugang zu Zuschlagstoffen und digitalen Dispositionssystemen können durch schnellere Zykluszeiten, straffere Setzmaßkontrolle und konformitätsbereite Dokumentation punkten, während kleinere Betreiber durch Spezialisierung auf Hochleistungs-, Schnellabbinde- oder kohlenstoffarme Mischungen im Zusammenhang mit lokalen EPD-Initiativen und Rahmenwerken für die Beschaffung von grünem Bauen wettbewerbsfähig bleiben können.
Recent Industry Developments in Nordamerika Transportbeton-Markt
- Juni 2026: CRH Plc schließt eine endgültige Vereinbarung zum Erwerb von Arcosa Inc. in einer reinen Bartransaktion im Wert von 8,5 Milliarden USD, deren Abschluss Anfang 2027 erwartet wird. Der Deal erweitert CRHs Zugang zu Vermögenswerten, die Transportbetonhersteller bedienen, einschließlich Steinbrüchen und Terminals, und stärkt die nachgelagerte Konsolidierung. Die Akquisition stärkt CRHs Präsenz im nordamerikanischen Infrastrukturmaterialgeschäft und die Kontrolle über Lieferketten für Transportbetonkunden.
- Juni 2026: CRH Plc hat eine endgültige Vereinbarung zum Erwerb von Arcosa Inc. in einer reinen Bartransaktion im Wert von 8,5 Milliarden USD geschlossen, deren Abschluss Anfang 2027 erwartet wird. Der Deal umfasst Vermögenswerte, die Transportbetonhersteller bedienen, wie Steinbrüche und Terminals, sowie Arcosas Spezialprodukte. Die Transaktion erweitert CRHs Netzwerk und stärkt die Materialkapazität für nachhaltige Marktwettbewerbsfähigkeit.
- April 2026: Suncrete, Inc. schließt die Übernahme von Hope Concrete, LLC ab und fügt 10 Transportbetonwerke und 88 Fahrmischer in Nordtexas und Südlouisiana hinzu. Die Erweiterung stärkt die regionale Abdeckung und Flottenkapazität, um mehr gewerbliche und öffentliche Betoneinbringungen zu unterstützen. Suncrete erweitert damit auch seine geografische Präsenz und operative Größenordnung im südlichen Korridor.


Nordamerika Transportbeton-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus der Lieferung von Transportbeton in Nordamerika, bei dem Beton in einem Werk chargiert und zur sofortigen Verarbeitung an Baustellen geliefert wird, über typische Bau- und Infrastrukturanwendungen hinweg.
Geltungsbereichsausschlüsse: Ausgeschlossen sind auf der Baustelle gemischter Beton, Betonfertigteile, Zement und Zuschlagstoffe, die als eigenständige Materialien verkauft werden, sowie Geräteverleih oder separat abgerechnete Verlegedienstleistungen.
Übersicht der Segmentierung
- Nach Mischungstyp
- Fahrmischer
- Zentralmischer
- Schrumpfmischer
- Nach Endnutzersektor
- Wohngebäude
- Gewerbe
- Industrie und institutionelle Einrichtungen
- Infrastruktur
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit dem Aufbau einer gemeinsamen Faktenbasis rund um die Bautätigkeit und den Betonverbrauch, damit spätere Interviewergebnisse einen stabilen Bezugspunkt hatten. Wir nutzten hauptsächlich öffentliche Datenreihen wie die Bauausgaben und Baugenehmigungen des US Census, Bauindikatoren von Statistics Canada, Baustatistiken des mexikanischen INEGI sowie Daten der USGS zu Mineralien und Zementmaterialien. Für die Prüfung der Handelsexposition nutzten wir zudem Handelsinformationen von USITC und UN Comtrade.
Um die Bautätigkeit in einen realistischen Nachfragepool für Transportbeton umzuwandeln, prüften wir Verbrauchsmuster von Betonmischungen anhand von Quellen wie NRMCA-Veröffentlichungen (zum Beispiel gemeldete Umsatzbenchmarks und Liefervolumina der US-Transportbetonindustrie), Offenlegungen von DOT und Infrastrukturprogrammen sowie technischen Papieren, die Betonmischungsdesigns und Festigkeitsanforderungen beschreiben. Unternehmensberichte, Investorenpräsentationen und vertrauenswürdige Fachpresse wurden ebenfalls auf Hinweise zur Werksstruktur und Preiskommentare hin überprüft, während kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten, Nachrichten und lieferungsbezogene Import- und Exportprüfungen genutzt wurden. Diese Liste an Schreibtischquellen ist beispielhaft und nicht erschöpfend, und wir stützten uns auf weitere öffentliche und kostenpflichtige Referenzen, um spezifische Datenpunkte zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was den Markt im Basisjahr tatsächlich bewegte, insbesondere das Preisverhalten, die Flotten- und Werksauslastung sowie die Aufteilung zwischen privater Bauwirtschaft und öffentlicher Nachfrage. Wir sprachen mit Transportbetonherstellern, Materialdistributoren, Bauunternehmern und Projektspezifizierern in den Vereinigten Staaten, Kanada und Mexiko, damit Annahmen aus der Schreibtischrecherche angepasst werden konnten, wenn lokale Dispositionsreichweiten, Auftragsmix oder Beschaffungsroutinen abwichen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39 % | CXOs: 14 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 14 % | Manager: 47 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem Bautätigkeit und Infrastrukturausgaben in Betonverbrauch übersetzt und dann auf den Anteil gefiltert wurden, der typischerweise als Transportbeton in Nordamerika geliefert wird. Für jedes Land wurde die Nachfrage anhand eines begrenzten Satzes von Inputs rekonstruiert, die erklärt und jährlich aktualisiert werden können, und die Gesamtwerte wurden anhand ausgewählter Bottom-up-Näherungen aus Umsatzangaben von Lieferanten und stichprobenartiger Preis-mal-Volumen-Logik überprüft.
Zu den wichtigsten Inputs gehörten Bauausgaben nach Segment, Baubeginne und Signale zur Nichtwohnfläche, öffentliche Infrastrukturvergaben und DOT-Programme, gemeldete Indikatoren für geliefertes Transportbetonvolumen (Kubikyards), beobachtete Bewegungen der durchschnittlichen Verkaufspreise nach Metropolregion sowie Werks- und Flottenauslastungsbeschränkungen, die das Angebot in der Hochsaison einschränken können. Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch einfache Trendanpassung, wobei die Szenarien vom Tempo der Infrastrukturvergaben, der Zinssensitivität im privaten Bausektor und der Weitergabe von Zement- und Zuschlagstoffkosten bestimmt wurden. Wo lokale Datenlücken auftraten, verwendeten wir zunächst nahegelegene Marktproxys und korrigierten diese anschließend durch interviewbasierte Realitätschecks zu Dispositionsradius, Auftragsmix und typischen Bestellgrößen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden durch mehrere Prüfungen validiert, um den Einfluss eines einzelnen fehlerhaften Inputs auf den endgültigen Marktwert zu verringern. Wir verglichen die implizierten Transportbetonvolumina und -umsätze mit unabhängigen Signalen wie Liefervolumen-Benchmarks, Gesamtbauausgaben und der Handelsexposition bei zementhaltigen Materialien und überarbeiteten die Annahmen, wenn die Abweichungen ungewöhnlich groß erschienen.
Bestand eine Abweichung weiterhin, überprüften wir die Annahmen erneut und kontaktierten die Befragten bei Bedarf erneut, um Preisgestaltung, Auslastung oder Endverbrauchsaufteilungen zu bestätigen. Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, darunter größere Konjunkturprogramme, starke Zementpreisbewegungen oder Nachfrageschocks. Vor der Auslieferung wird der letzte Datenveröffentlichungsdurchlauf abgeschlossen, damit die Kunden eine aktualisierte Sicht und keine veraltete Momentaufnahme erhalten.
Vergleich der Marktgröße für Transportbeton in Nordamerika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Transportbeton können sich unterscheiden, da Herausgeber unterschiedliche geografische Abdeckungen verwenden, unterschiedliche Umsatzlinien zählen und die Preisinflation gegenüber dem Basisjahr unterschiedlich anwenden. Auch das Timing variiert, da sich Baukonjunkturzyklen schnell verändern können, und einige Studien aktualisieren ihre Basisjahresannahmen nicht immer, nachdem neue Bau- und Preisdaten verfügbar werden.
Die Hauptlücke ergibt sich daraus, ob die Schätzung Dienstleistungen zur Betonverlegung und Umsätze aus dem Mischen auf der Baustelle einschließt. In unserem Ansatz sind diese ausgeschlossen, sodass die Gesamtsumme nur werksseitig chargierte Transportbetonverkäufe umfasst, die an Baustellen geliefert werden, was der gleichen Abgrenzung entspricht, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 72,63 Milliarden USD (2025) | |
| Branchenverband A | 64,00 Milliarden USD (2023) | Verwendet eine reine Umsatzangabe für die Vereinigten Staaten, was die nordamerikanischen Gesamtwerte unterschätzen kann und eher die Mitglieder- und Umfrageperspektive als eine vollständige länderübergreifende Aggregation widerspiegeln könnte. |
| Regionale Beratungsgesellschaft B | 181,53 Milliarden USD (2022) | Wendet wahrscheinlich einen breiteren Anwendungsbereich für Baumaterialien an oder zählt angrenzende Betontätigkeiten hinzu, und das frühere Basisjahr in Kombination mit unterschiedlichen Preissteigerungsannahmen kann den angegebenen Wert erhöhen. |
Insgesamt erklärt sich die Streuung in der Tabelle eher durch Umfang und Zeitpunkt als durch Rechenmethodik. Indem der Wertaufbau eng an klare Nachfragesignale (Bautätigkeit, Liefervolumen und erzielbare Preisgestaltung) gekoppelt und diese Annahmen durch Interviews stresstestet werden, bleibt die endgültige Zahl nachvollziehbar und bei einer Aktualisierung des Modells reproduzierbar.


Wichtige im Bericht beantwortete Fragen
Wie hoch ist der Wert des Nordamerika Transportbetonmarktes im Jahr 2026?
Er belief sich im Jahr 2026 auf insgesamt 76,47 Milliarden USD.
Wie schnell wird die Nachfrage bis 2031 voraussichtlich wachsen?
Der Umsatz wird voraussichtlich mit einer CAGR von 5,29 % auf 98,99 Milliarden USD wachsen.
Welcher Mischungstyp hat derzeit den größten Umsatzanteil?
Fahrmischerbeton führt mit 46,60 % des Umsatzes von 2025.
Welcher Endnutzersektor wächst am schnellsten?
Wohngebäudeanwendungen expandieren mit einer CAGR von 5,91 % aufgrund anhaltender Wohnungsbaubeginne.
Welchen Anteil behaupten die Vereinigten Staaten?
Die USA entfallen auf 84,17 % des regionalen Umsatzes und verzeichnen die höchste CAGR von 5,45 %.
Wie prägen staatliche Vorschriften die Produktspezifikationen?
CALGreen und New Yorks Buy-Clean-Gesetz treiben die Einführung kohlenstoffarmer Mischungen voran und verlangen Umweltproduktdeklarationen.
Seite zuletzt aktualisiert am:



