
Tamanho e Participação do Mercado de Agentes de Colagem de Concreto
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 5.79 Milhões de toneladas |
| Volume do Mercado (2031) | 7.61 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 5.62 % |
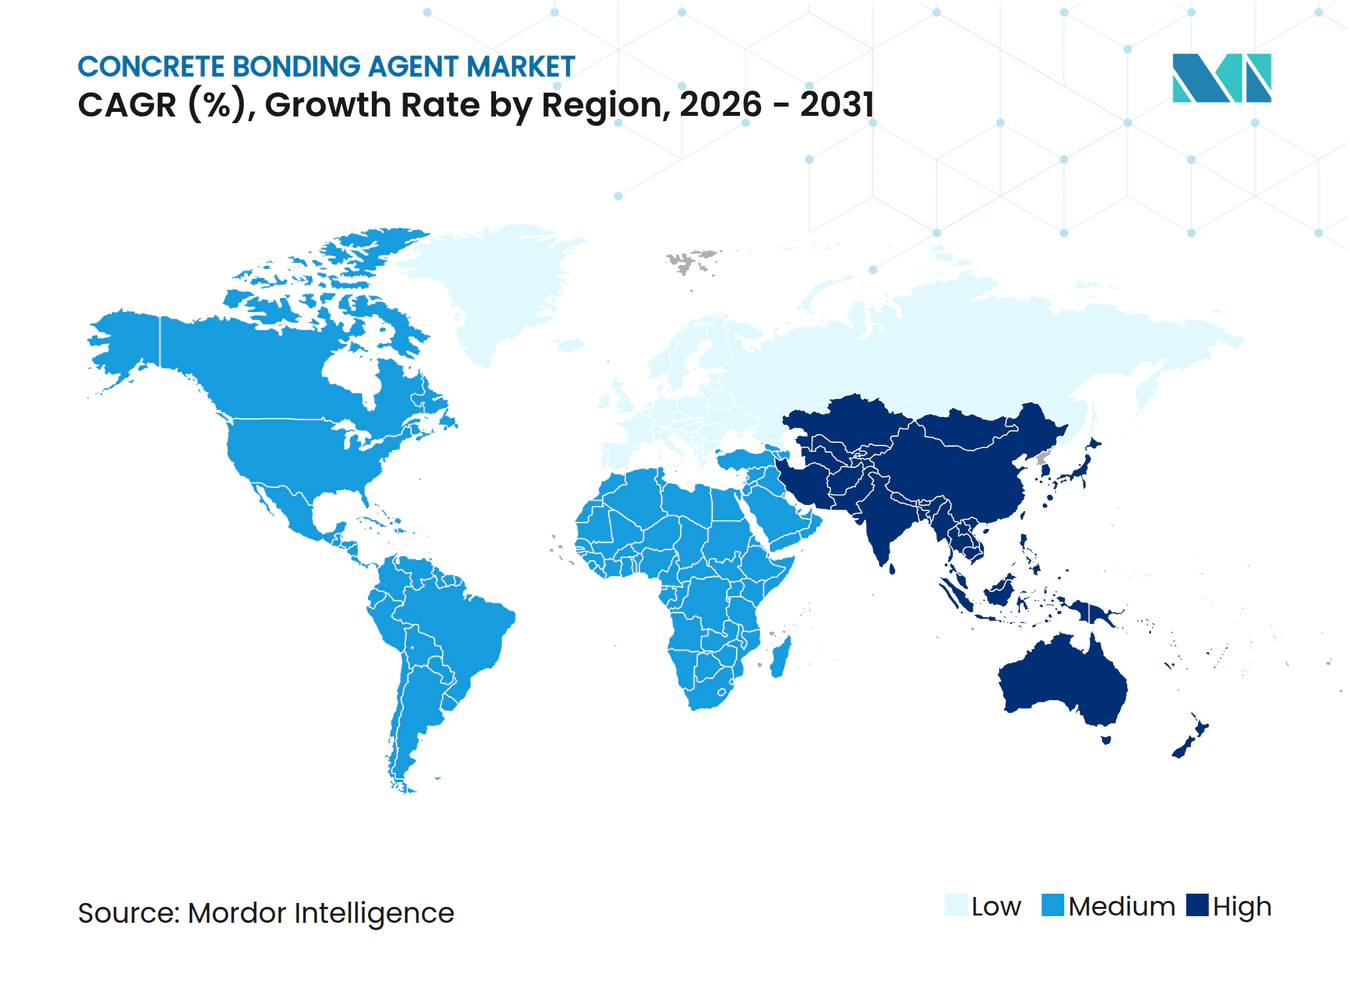
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agentes de Colagem de Concreto por Mordor Intelligence
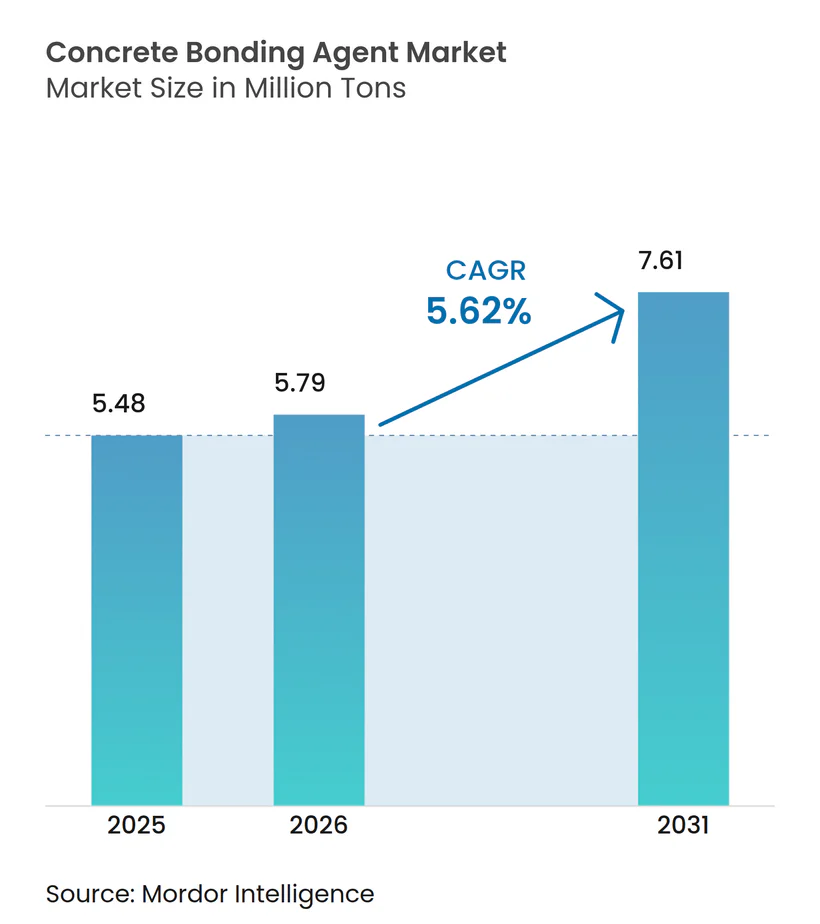
Espera-se que o tamanho do Mercado de Agentes de Colagem de Concreto cresça de 5,48 milhões de toneladas em 2025 para 5,79 milhões de toneladas em 2026, com previsão de atingir 7,61 milhões de toneladas até 2031, a um CAGR de 5,62% no período 2026-2031. A demanda robusta provém de governos e proprietários privados que agora preferem a reabilitação à demolição, pois estudos de ciclo de vida demonstram uma vantagem de custo de 15 a 20% quando estruturas em boas condições são modernizadas em vez de substituídas. O impulso adicional decorre de normas mais rígidas de baixo Composto Orgânico Volátil (COV), avanços em pesquisas com nano-sílica que aumentam a adesão à flexão em 16,7%, e uma crescente oferta de argamassas de reparo de dois componentes capazes de atingir resistência estrutural em menos de uma hora. A participação de 46,91% no volume de 2024 da Ásia-Pacífico destaca como as construções aceleradas entre 1980 e 2000 estão agora entrando em modo de reparo, apoiadas pela alocação de USD 134 bilhões da Índia para infraestrutura em 2024/25 e pela orientação da China em direção à renovação urbana sustentável. A onda de consolidação liderada por Saint-Gobain e Sika AG demonstra que a escala é essencial para financiar pesquisa e desenvolvimento (P&D), cumprir regulamentações multijurisdicionais e garantir matérias-primas como o látex de estireno-butadieno, cujo preço atingiu USD 1.654 por tonelada em 2024.
Principais Conclusões do Relatório
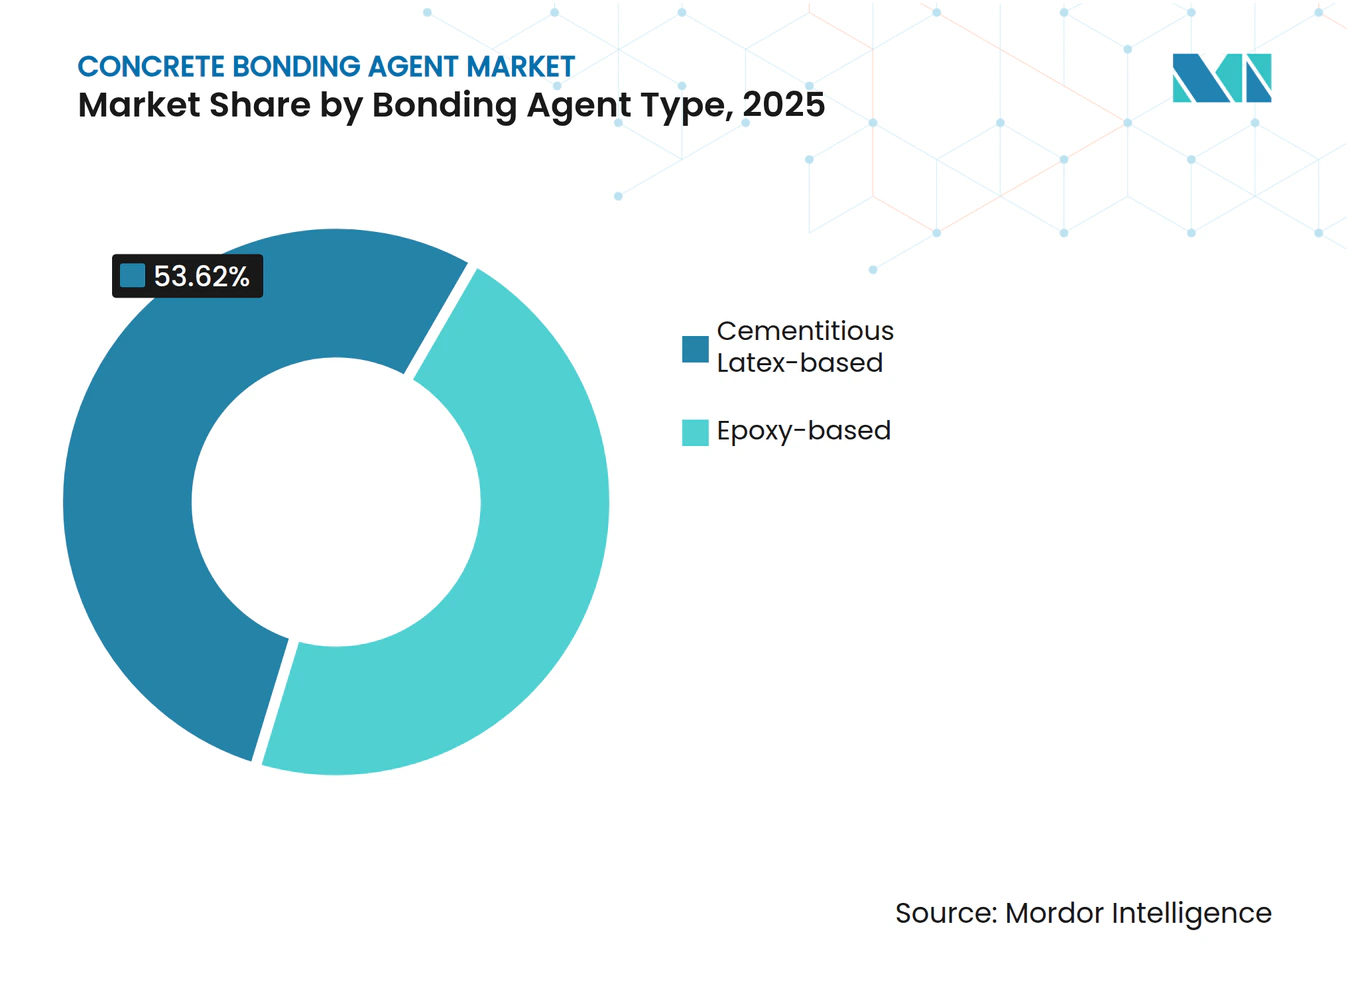
- Por tipo de agente de colagem, as soluções de látex cimentício detinham 53,62% da participação do mercado de Agentes de Colagem de Concreto em 2025, enquanto o mesmo segmento tem previsão de expansão a um CAGR de 6,39% até 2031.
- Por tecnologia, os sistemas de um componente capturaram 64,05% do tamanho do mercado de Agentes de Colagem de Concreto em 2025, enquanto os sistemas de dois componentes têm projeção de crescimento a um CAGR de 6,18% entre 2026 e 2031.
- Por aplicação, o reparo de infraestrutura respondeu por 37,02% do volume de 2025; impermeabilização e outros usos de nicho avançam a um CAGR de 6,27% até 2031.
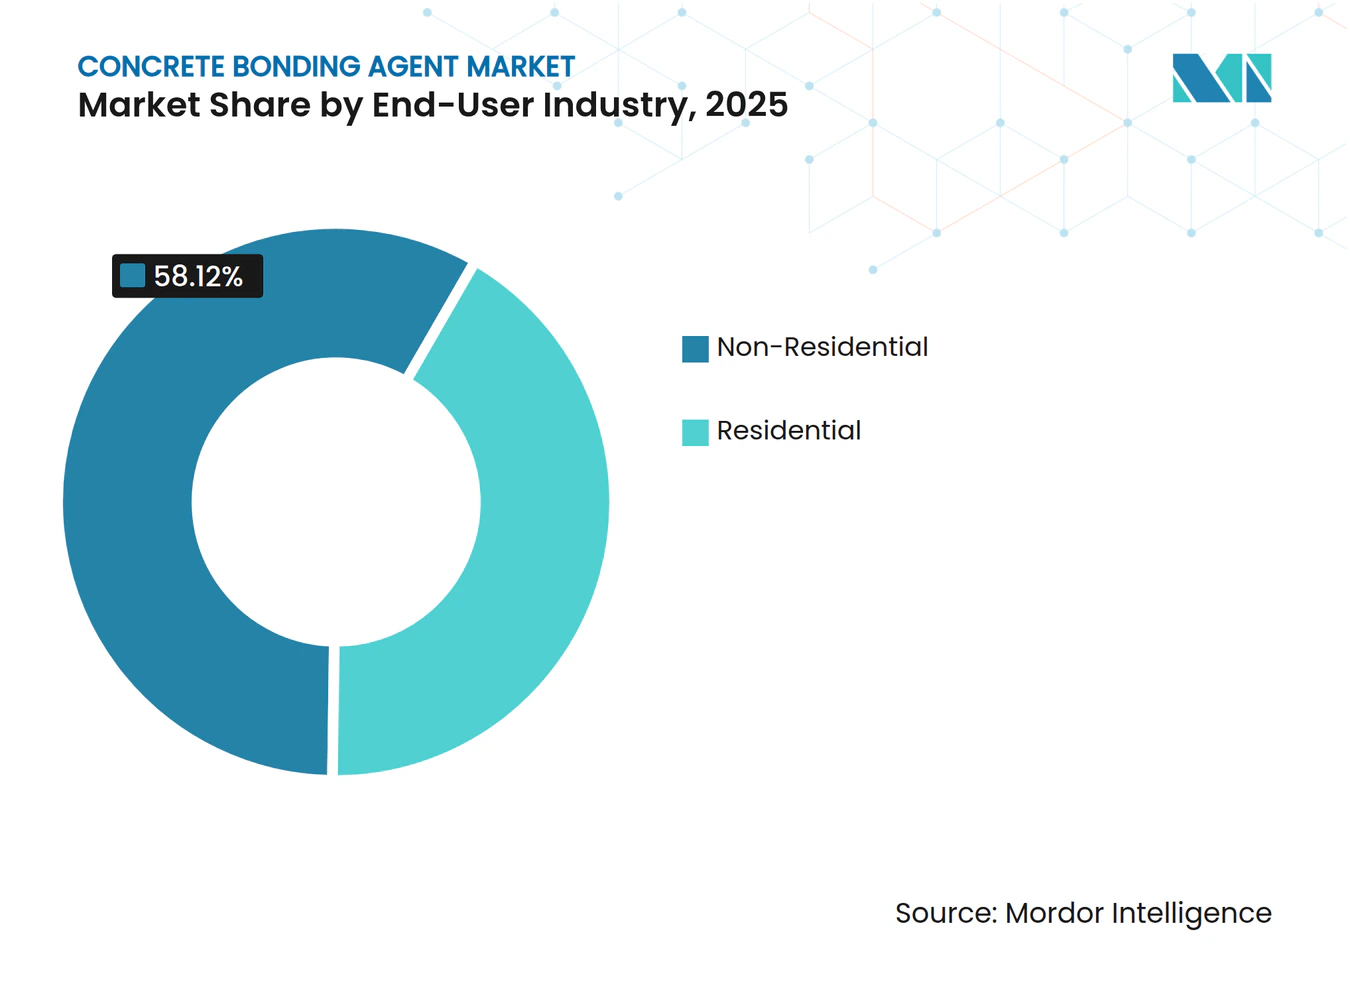
- Por setor de usuário final, a construção não residencial liderou com uma participação de 58,12% em 2025; o mesmo segmento deve registrar um CAGR de 5,97% ao longo do período de previsão.
- Por geografia, a Ásia-Pacífico dominou com uma participação de volume de 46,55% em 2025, e a região está no caminho de um CAGR de 6,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento em Projetos de Reparo e Reabilitação de Concreto | +1.8% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Mandatos de Modernização Acelerada de Infraestrutura Urbana | +1.2% | Núcleo da Ásia-Pacífico, expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Compatibilidade com Cimentos Portland e Misturados | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Proliferação de Argamassas de Reparo Pré-misturadas | +0.7% | América do Norte e União Europeia, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Crescente por Químicas de Colagem Aprimoradas com Nano-sílica | +0.6% | Núcleo da Ásia-Pacífico, adoção inicial na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento em Projetos de Reparo e Reabilitação de Concreto
Agências municipais que construíram estradas, pontes e barragens de controle de inundações nas décadas de 1960 e 1970 enfrentam agora deterioração ao fim da vida útil, priorizando a reabilitação capaz de estender a vida útil em 20 a 30 anos [1]. O caso da Ponte Third Avenue em Nova York comprovou que revestimentos direcionados com concreto modificado com látex podem adicionar cinco décadas de durabilidade a um quinto do custo de substituição. As agências adotam protocolos de gestão de ativos que quantificam o custo ao longo de toda a vida útil, e esses modelos classificam consistentemente os agentes de colagem avançados à frente das argamassas de remendo básicas, pois a falha de adesão leva a retrabalhos. As seguradoras também intervêm; muitas agora exigem testes documentados de interface antes de aprovar cobertura para pontes e túneis de alto valor de capital. À medida que os proprietários incorporam tais especificações, o mercado de agentes de colagem de concreto continua ampliando sua base endereçável tanto em carteiras públicas quanto privadas.
Mandatos de Modernização Acelerada de Infraestrutura Urbana
Cidades de Mumbai a Manila estão modernizando corredores de transporte para elevar índices de resiliência e reduzir congestionamentos, um esforço financiado por parcerias público-privadas que estipulam métricas rígidas de tempo de atividade. Como os trabalhos de reabilitação ocorrem em zonas de tráfego ativo, os empreiteiros preferem agentes de colagem que curam rapidamente, aderem a substratos úmidos e permanecem compatíveis com o cimento Portland, para que equipes padrão possam realizar a instalação. Os documentos de política da China para 2025 afastam-se da adição de rodovias em áreas verdes em direção ao reforço das estruturas existentes contra riscos sísmicos e de inundações. Esse padrão de demanda reformulado favorece formulações ricas em polímeros que aumentam a resistência à flexão sem alterar o perfil de expansão térmica do concreto. Os fornecedores relatam crescimento de vendas de dois dígitos em acrílicos aplicados por pulverização, projetados para janelas de manutenção noturna em metrôs e viadutos ferroviários elevados.
Compatibilidade com Cimentos Portland e Misturados
Os engenheiros de campo ainda recorrem ao cimento Tipo I/II, portanto qualquer agente de colagem que exija dosagem exótica raramente é especificado. Testes laboratoriais em argamassas reforçadas com epóxi mostraram 16,7% maior adesão à flexão e 28,9% melhor cisalhamento de interface ao utilizar misturas cimentícias padrão. As adições de cinza volante e escória complicam a cinética de hidratação, mas as misturas atuais de látex e epóxi são projetadas para tolerar esses materiais cimentícios suplementares. Os fornecedores de concreto pré-misturado comercializam, portanto, primers de colagem de uso geral adequados tanto para misturas tradicionais quanto para misturas eco-otimizadas. Como esses produtos passam pelos mesmos caminhões e pulverizadores usados em trabalhos convencionais, as equipes de obra podem adotá-los sem gastos adicionais de capital, acelerando a penetração no mercado.
Proliferação de Argamassas de Reparo Pré-misturadas
Embora as entregas genéricas de concreto pré-misturado na Grã-Bretanha tenham caído 17,4% em 2024, as argamassas de reparo misturadas em fábrica ganharam participação porque os proprietários desejam projetos de mistura certificados que minimizem a variabilidade no local. A MAPEI S.p.A. investiu em plantas em Denver, Houston e Chicago para localizar a logística e entregar no dia seguinte remessas de argamassas classificadas que integram polímeros de colagem. O controle de dosagem em planta garante a relação polímero-cimento alvo, que é fundamental para atingir adesão à tração acima de 2 MPa em substratos preparados com diamante. Os empreiteiros valorizam essa consistência, especialmente quando as garantias dependem de testes de arrancamento de adesão. A proposta de valor supera o prêmio de preço de 8 a 10% em relação às misturas preparadas no local, sustentando um canal de crescimento robusto para o mercado de agentes de colagem de concreto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade de Preços de Matérias-Primas de Epóxi e Látex | -1.4% | Global, aguda em mercados emergentes sensíveis a custos | Curto prazo (≤ 2 anos) |
| Baixa Conscientização dos Empreiteiros em Mercados Emergentes | -0.8% | Mercados emergentes da Ásia-Pacífico, Oriente Médio e África, América Latina | Médio prazo (2-4 anos) |
| Escrutínio da Pegada de Carbono das Dispersões de Polímeros | -0.6% | União Europeia, América do Norte, expandindo para mercados desenvolvidos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços de Matérias-Primas de Epóxi e Látex
A borracha de estireno-butadieno e o epóxi à base de bisfenol-A dependem de derivados de petróleo cujos preços oscilam com paradas de refinaria e perturbações geopolíticas. Em 2024, o látex de alto desempenho atingiu USD 1.654 por tonelada, corroendo as margens dos empreiteiros em ambientes de licitação de menor preço. Os mercados emergentes frequentemente adiam revestimentos de tabuleiros de pontes quando os picos de matérias-primas ultrapassam os tetos orçamentários de aquisição. Para mitigar o risco, os formuladores exploram epóxis de base biológica derivados do líquido da casca de castanha de caju, mas a escala ainda é incipiente e os custos variam com as safras. Os contratos de compra antecipada oferecem alívio parcial, mas exigem balanços saudáveis que os distribuidores menores não possuem. A volatilidade, portanto, limita o crescimento de volume no curto prazo nos segmentos sensíveis a preços do mercado de agentes de colagem de concreto.
Baixa Conscientização dos Empreiteiros em Mercados Emergentes
Em partes do Sudeste Asiático e da África Subsaariana, muitos empreiteiros ainda equiparam agentes de colagem a simples cola PVA, ignorando nuances de desempenho que determinam a adesão a longo prazo. A Magna Prime nas Filipinas realiza workshops mensais para fechar essa lacuna de conhecimento, mas a participação ainda é concentrada em construtoras de primeiro nível [2]. A baixa conscientização se traduz em pouca adesão a licitações para agentes de alto desempenho, mesmo quando os proprietários os especificam, porque os licitantes presumem que custos mais elevados de material os tornarão não competitivos. Os distribuidores regionais frequentemente carecem de pessoal técnico para demonstrar testes de arrancamento, revertendo para grouts cimentícios de commodities. A menos que o treinamento se expanda, as taxas de adoção de sistemas avançados ficarão aquém, limitando o potencial de crescimento especialmente para epóxis de dois componentes premium no mercado de agentes de colagem de concreto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Agente de Colagem:
Formulações de Látex Impulsionam a Evolução do MercadoOs agentes compatíveis com cimento modificados com látex responderam por 53,62% do volume de 2025, a maior fatia dentro da participação do mercado de Agentes de Colagem de Concreto. O mesmo grupo está em uma trajetória de CAGR de 6,39%, tornando-o tanto a classe dominante quanto a de crescimento mais rápido. Esse raro posicionamento duplo reflete a química do látex que une trabalhabilidade com ganho mecânico: a microscopia eletrônica de varredura revela filmes poliméricos tridimensionais que preenchem vazios e atenuam a propagação de microfissuras. Dados de campo do Departamento de Transportes da Virgínia mostram vidas úteis de 22 a 26 anos para revestimentos de látex versus 15 a 19 anos para sistemas não modificados. Os produtos à base de epóxi mantêm presença firme em ambientes quimicamente agressivos ou estruturalmente críticos, como estações de tratamento de águas residuais e plataformas offshore.
As considerações de desempenho orientam as aquisições. Os agentes de látex proporcionam maior alongamento, aliviando concentrações de tensão causadas por ciclos térmicos em placas de tabuleiro largas, enquanto os epóxis se destacam em zonas de compressão que exigem transferência extrema de cisalhamento. As tendências regulatórias de COV favorecem o látex à base de água, mas os epóxis de baixo odor de nova geração visam reequilibrar a equação. Os fornecedores cada vez mais agrupam ambas as químicas em sistemas modulares, permitindo que os empreiteiros combinem um primer de látex com uma camada de acabamento de epóxi para otimizar a adesão e a resistência química. Essa abordagem híbrida expande o mercado de agentes de colagem de concreto porque os proprietários obtêm flexibilidade de especificação sem aumentar a complexidade de unidades de manutenção de estoque (SKU).



Por Tecnologia:
Sistemas de Um Componente Dominam pela SimplicidadeOs produtos de um componente detinham 64,05% das remessas de 2025 e permanecem o pilar para remendos cotidianos e nivelamento de pisos. Esses líquidos ou pós pré-misturados precisam apenas de água ou agitação mecânica, limitando erros no canteiro de obras. Os kits de dois componentes, embora representem apenas 35,95% por volume, mostram um CAGR vigoroso de 6,18% porque desbloqueiam resistências de colagem superiores a 3 MPa e resistem a cargas cíclicas em viadutos de tráfego intenso. A diferença reflete a segmentação de usuários: empreiteiros menores gravitam em torno da conveniência de um único saco, enquanto especialistas em infraestrutura orçam tempo extra de mão de obra para precisão na mistura.
A inovação está reduzindo a lacuna de dificuldade. Cartuchos em folha de alumínio agora mantêm resina e endurecedor separados até a extrusão no local em misturadores estáticos, reduzindo o tempo de configuração em 30% e diminuindo o desperdício. Os epóxis de dois componentes de cura rápida podem atingir resistência para tráfego em uma hora, uma vantagem para reparos noturnos de lajes de pistas em aeroportos movimentados. Enquanto isso, embalagens com sensores que mudam de cor quando a mistura está incompleta podem em breve migrar de faixas de preço premium para intermediárias. À medida que tais recursos se difundem, a adoção de dois componentes pode se acelerar, expandindo ainda mais o tamanho do mercado de agentes de colagem de concreto em termos de valor, mesmo que os volumes unitários permaneçam modestos.
Por Aplicação:
O Reparo de Infraestrutura Impulsiona os Fundamentos do MercadoAs aplicações de reparo comandaram 37,02% da demanda de 2025 porque os governos canalizam recursos fiscais para a preservação de ativos. A modernização da Ponte Commodore Barry utilizou concreto de ultra-alto desempenho revestido com camadas de colagem ricas em polímeros para reduzir a manutenção futura em 40%. Esse caso ilustra como os agentes de colagem transitam de complemento acessório para elemento de missão crítica no planejamento de capital. O setor de pisos permanece um nicho maduro, mas resiliente, sustentado por plantas farmacêuticas e linhas de processamento de alimentos que precisam de revestimentos resistentes a produtos químicos a cada 7 a 10 anos. Os revestimentos decorativos representam menor tonelagem, mas margens mais altas, levando os fornecedores a desenvolver polímeros estáveis em cor que resistem à radiação ultravioleta (UV) em parques temáticos e decks de varejo.
Categorias emergentes, notadamente o controle de emissão de vapor de umidade sob pisos resilientes, crescem mais rapidamente a um CAGR de 6,27% porque os códigos de construção agora exigem mitigação de água abaixo da laje. Combinado com cronogramas de projeto apertados, essa evolução normativa força a adoção de primers de gel rápido que bloqueiam a umidade residual em quatro horas. A educação do mercado continua a enfatizar que a falha em usar primers de colagem em lajes úmidas pode anular garantias de revestimento de piso que custam múltiplos do preço do primer. Essa economia sustenta a expansão de longo prazo do mercado de agentes de colagem de concreto.
Por Setor de Usuário Final:
O Setor Não Residencial Lidera pela ComplexidadeO setor de usuário final não residencial detinha uma participação de volume de mercado de 58,12% em 2025 e deve crescer a um CAGR de 5,97% até 2031, impulsionado por data centers, hospitais e terminais de transporte que não podem se dar ao luxo de paralisações. Incorporadores de arranha-céus especificam argamassas de reparo modificadas com polímeros para podiums de anexos porque os andaimes de acesso à fachada são caros de remontar caso apareçam descascamentos precoces. A Saint-Gobain visou essa oportunidade ao adquirir a Fosroc, citando o aumento de parques industriais na Índia e os megaprojetos do Oriente Médio como vetores de crescimento. A adoção residencial permanece mais estável à medida que a conscientização dos proprietários se difunde, mas a simplicidade do produto prevalece: os agentes de colagem acrílicos de um componente dominam as prateleiras de varejo para o consumidor final.
Programas de construção sustentável como o Leadership in Energy and Environmental Design (LEED) v5 impulsionam mudanças em ambos os segmentos. Os créditos por transparência de materiais elevam o látex de baixo COV enquanto penalizam os epóxis ricos em solventes em áreas fechadas. Os fabricantes, portanto, ajustam as formulações, substituindo aceleradores não ilídeos por álcool benzílico e adicionando antiespumantes de base biológica. Como esses ajustes não alteram os protocolos de instalação, os empreiteiros os aceitam prontamente, mantendo o impulso de vendas em todo o setor de agentes de colagem de concreto.

Análise Geográfica
Mercado de Agentes de Ligação para Concreto na APAC
A Ásia-Pacífico deteve 46,55% do volume do mercado global em 2025 e avança em direção a um CAGR de 6,12% até 2031, ampliando a presença do mercado de Agentes de Ligação para Concreto na China, Índia, Indonésia e Filipinas. Os investimentos em infraestrutura da China, embora em moderação, agora enfatizam retrofits sísmicos e redução de carbono, que exigem agentes de ligação de alto desempenho para integrar agregados reciclados sem comprometer a adesão. A alocação de 134 bilhões de USD da Índia em 2024/25 acelera projetos no âmbito do corredor Gati Shakti, levando os empreiteiros a adotar primers de cura rápida capazes de devolver as faixas ao tráfego durante a noite.
Mercado de Agentes de Ligação para Concreto na Califórnia e no Centro-Norte dos Estados Unidos
A América do Norte permanece um laboratório tecnológico, impulsionada pela Lei de Investimento em Infraestrutura e Empregos de 1,2 trilhão de USD, que canaliza recursos para a reabilitação de pontes, ampliação de vertedouros de barragens e reforço de berços portuários. O Conselho de Recursos do Ar da Califórnia reduziu os limites de compostos orgânicos voláteis para 30 g/L em adesivos arquitetônicos em 2024, impulsionando os fornecedores em direção a dispersões à base de água e misturas epóxi de maior teor de sólidos. A Progressive Epoxy Polymers introduziu um revestimento de deck sem solvente que cura a 5°C, voltado para janelas de manutenção de inverno no Centro-Norte dos Estados Unidos.
Mercado de Agentes de Ligação para Concreto na EMEA e na América do Sul
A Europa conta com uma base de usuários sofisticada que exige perfis de emissão rigorosos e desempenho estrutural comprovado. A queda de 17,4% nas entregas genéricas de concreto usinado na Grã-Bretanha mascara uma transição para argamassas de reparo sob medida com proporções de ligante-polímero certificadas em fábrica. A Saint-Gobain-Fosroc agora controla nós de produção no Reino Unido e nos Emirados Árabes Unidos, permitindo-lhe canalizar o conhecimento europeu para reformas petroquímicas no Golfo que exigem primers epóxi retardantes de chama. Os programas de retrofit sísmico do sul da Europa demandam agentes tixotrópicos viscosos que aderem a colunas verticais sem escorrer, uma área em que os laboratórios italianos lideram os avanços de formulação. A América do Sul e o Oriente Médio e África ficam atrás em volume agregado, mas registram bolsões de crescimento de dois dígitos. As atualizações de concessões portuárias do Brasil utilizam grouts ricos em polímero sob trilhos de guindastes. Essas necessidades técnicas específicas por região ampliam os corredores de adoção do mercado de Agentes de Ligação para Concreto.
Análise da cadeia de valor
Os agentes de aderência para concreto situam-se no ecossistema de produtos químicos para construção, partindo de insumos petroquímicos e minerais upstream até produtos formulados usados em reparos, sistemas de revestimento sobreposto, pisos e sistemas de impermeabilização. As principais matérias-primas incluem dispersões e resinas poliméricas (por exemplo, químicas de PVA e látex e sistemas epóxi), cargas e aditivos funcionais, e componentes cimentícios e materiais cimentícios suplementares. As decisões de fornecimento são moldadas pela disponibilidade regional e pela volatilidade de preços (incluindo as oscilações de custo do látex de estireno-butadieno observadas em 2024).
Formuladores e fabricantes de produtos químicos para construção (incluindo Sika, MAPEI e CHRYSO dentro do grupo Saint-Gobain) convertem esses insumos em agentes de aderência de um e dois componentes e argamassas de reparo modificadas com polímero, com apoio de controle de qualidade interno e testes de desempenho alinhados às especificações do projeto. A criação de valor intermediária também depende de documentação de conformidade e suporte em campo, já que proprietários e contratantes exigem cada vez mais desempenho de aderência comprovado por testes para ativos críticos. Entidades setoriais como a European Federation of Concrete Admixtures Associations (EFCA) e a Cement Admixtures Association (CAA) influenciam as diretrizes técnicas e as expectativas de padronização, enquanto a conformidade com estruturas normativas (por exemplo, a BS EN 934 na Europa) e sistemas de gestão (ISO 9001/ISO 14001) afeta a qualificação de fornecedores para licitações maiores de infraestrutura e não residenciais. No downstream, os produtos fluem por meio de vendas diretas a grandes contratantes e canais de concreto pré-misturado/argamassa de reparo, além de distribuidores de materiais de construção que fornecem portfólios de produtos químicos para construção. As equipes de assistência técnica então apoiam a preparação do substrato, testes de arrancamento e resolução de problemas, o que reduz o risco de retrabalho e ajuda os fornecedores a defender preços premium.
Cenário Competitivo
Concentração do Mercado
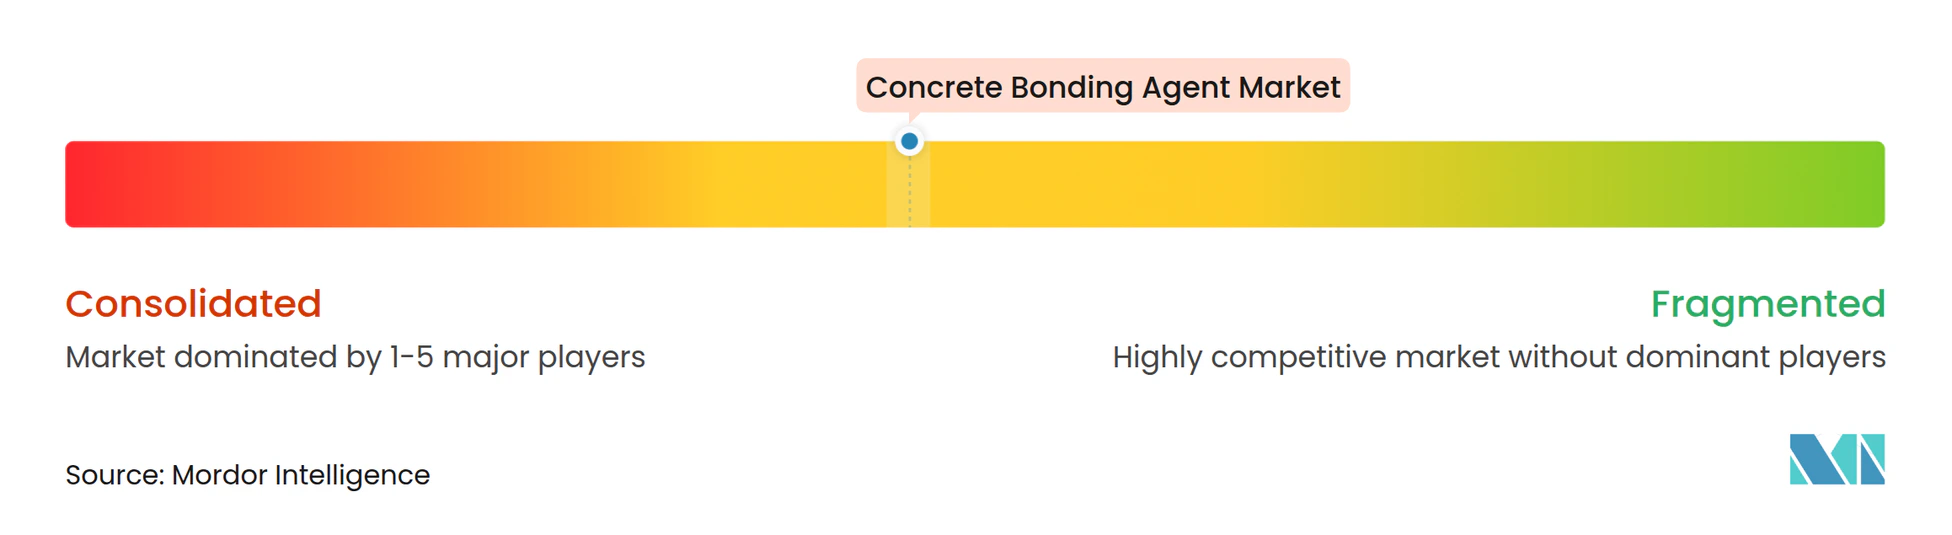
O mercado de Agentes de Colagem de Concreto é moderadamente consolidado com a presença dos principais players, incluindo Sika AG, Henkel AG & Co. KGaA, MAPEI S.p.A., Saint-Gobain e RPM International Inc. Essas empresas empregam fusões e aquisições (F&A) para garantir matérias-primas, profundidade em P&D e conformidade regulatória multirregional. A aquisição da Fosroc pela Saint-Gobain em fevereiro de 2025 fundiu linhas de produtos complementares, elevando o portfólio combinado para cerca de USD 6,8 bilhões em receita de produtos químicos para construção. A Sika AG, por sua vez, aprofundou sua especialidade em infraestrutura ao adquirir a Kwik Bond Polymers, herdando revestimentos de epóxi aprovados pela maioria dos estados dos Estados Unidos. Os manuais competitivos enfatizam integração vertical, suporte digital ao canteiro de obras e rotulagem de sustentabilidade.
Líderes do Setor de Agentes de Colagem de Concreto
-
Sika AG
-
RPM International Inc.
-
Henkel AG & Co. KGaA
-
MAPEI S.p.A.
-
Saint-Gobain
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agente de Colagem de Concreto Empresas cobertas neste relatório
- Ardex Group
- ChemCo Systems Inc.
- Garon Products Inc.
- Henkel AG & Co. KGaA
- MAPEI S.p.A.
- Meridian Adhesives Group
- Pidilite Industries Limited
- RPM International Inc.
- Saint-Gobain
- Sika AG
- The Euclid Chemical Company
- W. R. Grace & Co
Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades em torno de químicas de cura mais rápida e toleráveis à umidade que reduzem as janelas de paralisação em reparos de infraestrutura e pisos não residenciais, onde a falha de aderência gera custos de retrabalho e exposição a garantias. O desenvolvimento de agentes de cura epóxi está focado em concreto úmido e frio, mantendo um desempenho de barreira contra umidade, apoiando casos de uso de alta disponibilidade, como reparos noturnos de lajes e pisos e gerenciamento de vapor de umidade em sistemas de piso resiliente. A mudança em direção a argamassas de reparo pré-misturadas em fábrica com proporções polímero-cimento certificadas também abre espaço para que fornecedores de agentes de aderência agrupem primers, argamassas e protocolos de teste em uma única oferta de sistema, especialmente à medida que os proprietários incorporam testes de interface em especificações de gestão de ativos.
Os requisitos de sustentabilidade e baixo teor de VOC continuam a influenciar as escolhas de formulação e aquisição, direcionando a demanda para dispersões à base de água, epóxis de baixo odor e divulgações mensuráveis de carbono para edifícios fechados e ocupados. Padrões técnicos mais rigorosos oferecem outra via de comercialização para fornecedores que conseguem validar o desempenho de acordo com métodos de teste atualizados; por exemplo, a ASTM C1059/C1059M-24 atualizou a especificação de agentes de aderência à base de látex, substituindo métodos antigos pelo teste de cisalhamento oblíquo (C882/C882M), elevando o padrão dos pacotes de validação usados em aprovações e especificações. As aquisições voltadas para reabilitação em vez de demolição, apoiadas por alocações de infraestrutura pública e mandatos de renovação urbana nos principais centros de demanda, continuam a expandir o mix endereçável para revestimentos sobrepostos, remendos, impermeabilização e recomposição de pisos, onde os agentes de aderência funcionam como uma camada de interface, e não como um complemento opcional.
Desenvolvimentos industriais recentes em Mercado de Agente de Colagem de Concreto
- Junho de 2026: a Henkel inaugurou uma nova expansão de armazém de grande altura em sua unidade de Dusseldorf, após um investimento de 45 milhões de euros. A modernização apoia a logística regional e os níveis de serviço das cadeias de suprimentos de adesivos e produtos relacionados à construção da Henkel, melhorando a disponibilidade e a confiabilidade no atendimento à demanda impulsionada por projetos.
- Fevereiro de 2025: a Saint-Gobain concluiu a aquisição da Fosroc, expandindo sua presença em produtos químicos para construção na Índia, no Oriente Médio e na Ásia-Pacífico. A integração da Fosroc à Saint-Gobain aprofundou o portfólio combinado de soluções de reparo e aderência de concreto e aumentou o potencial de venda cruzada em pipelines de projetos voltados para reabilitação.
- Junho de 2024: a White Cap Supply Holdings anunciou a aquisição da Dayton Superior Corporation, adicionando um fabricante de produtos químicos e acessórios para concreto à sua plataforma voltada para distribuição. O negócio ampliou a capacidade da White Cap de fornecer ecossistemas de reparo de concreto por meio de um modelo de balcão único, apoiando aquisições mais rápidas no canteiro de obras para trabalhos de reparo e retrofit.
Mercado de Agente de Colagem de Concreto Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange materiais utilizados para melhorar a adesão entre uma superfície de concreto existente e uma nova camada de concreto ou argamassa, tipicamente empregados em trabalhos de reparo e revestimento em construções residenciais e não residenciais.
Exclusões de escopo: Exclui adesivos e selantes de construção em geral que não se destinam à colagem concreto a concreto ou concreto a argamassa.
Visão Geral da Segmentação
- Por Tipo de Agente de Colagem
- Látex Cimentício
- Base de Epóxi
- Por Tecnologia
- Um Componente
- Sistemas de Dois Componentes
- Por Aplicação
- Reparo
- Pisos
- Decorativo
- Outras Aplicações (Impermeabilização e Proteção contra Umidade, etc.)
- Por Setor de Usuário Final
- Residencial
- Não Residencial
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer um limite claro sobre o que deve ser contabilizado como agente de colagem de concreto e, em seguida, para construir o contexto de demanda antes da finalização do modelo. Fontes públicas foram analisadas para compreender a intensidade de reparos em construção e o uso de materiais, como os dados de gastos em construção do US Census, a produção de construção do Eurostat, os fluxos comerciais do UN Comtrade para categorias químicas relevantes, além de normas e notas técnicas de organismos como ASTM e ACI (quando disponíveis sem barreiras de pagamento).
Registros de empresas e apresentações a investidores foram revisados para compreender o posicionamento de produtos e a exposição regional, e sites de associações e publicações especializadas em construção de boa reputação foram consultados para verificar ciclos de reparo, programas de reabilitação de infraestrutura e mudanças induzidas por regulamentação, como alterações de formulação relacionadas a COV. Bases de dados pagas selecionadas foram utilizadas apenas para dados financeiros de empresas e verificações de tendências de patentes, a fim de embasar premissas sobre mix de produtos e direção de inovação. As fontes aqui listadas são ilustrativas, e muitas outras referências também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas Primárias e Pesquisas de Campo
Entrevistas primárias e pesquisas de campo breves foram realizadas com fabricantes, distribuidores, empreiteiros e aplicadores técnicos para refletir como os agentes de colagem são especificados e consumidos em projetos do dia a dia. As respostas dos participantes foram validadas nas principais regiões de construção, com atenção especial às áreas onde os trabalhos de reparo e reabilitação são mais ativos e onde o uso de sistemas de dois componentes e as práticas em canteiro de obras podem alterar volumes e mix.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 12% | APAC: 42% |
| Nível médio: 55% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Empresas menores: 17% | Gerentes: 58% | Américas: 22% |
Dimensionamento de Mercado e Previsão
Para o dimensionamento, o modelo central é construído com base em uma abordagem de cima para baixo, na qual a atividade regional de reparo e revestimento de concreto é traduzida em um conjunto de demanda por agentes de colagem, que é então filtrado com base nas taxas de uso típicas observadas em campo. Os totais também foram verificados com base em aproximações seletivas de baixo para cima, como verificações de faixas de preços amostradas em relação a tamanhos de embalagem conhecidos e padrões de compra de empreiteiros, de modo que os resultados não sejam determinados por uma única premissa.
Os insumos monitorados incluíram a participação dos trabalhos de reparo e reabilitação na atividade de construção, pipelines de manutenção de infraestrutura, adoção de sistemas de dois componentes em reparos estruturais, taxas de consumo típicas por metro quadrado para revestimentos e remendos, e a direção dos preços de resinas e polímeros, que pode alterar a economia de formulação. As previsões foram elaboradas com base em análise de cenários, nos quais as perspectivas regionais de construção e a intensidade de reabilitação foram ajustadas em conjunto e revisadas em relação às expectativas de especialistas coletadas em entrevistas. Onde divisões locais ou taxas de uso estavam ausentes, foram aplicados primeiramente análogos de países adjacentes, corrigidos posteriormente com base no feedback de distribuidores e verificações do lado dos empreiteiros.
Ciclo de Validação de Dados e Atualização
Os resultados foram verificados em múltiplas etapas para que o viés de fonte única não determine os totais finais. Os resultados regionais foram comparados com sinais independentes, incluindo atividade de reparo em construção, direção dos fluxos comerciais para classes de materiais estreitamente relacionadas e o mix tecnológico esperado, e as variações foram investigadas antes da aprovação final.
Anomalias como saltos repentinos de volume, participações regionais irrealistas ou precificação que conflita com tendências de mix foram sinalizadas e revisadas em uma segunda análise por analista, seguida de novos contatos direcionados quando as premissas não correspondiam ao feedback de campo. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como oscilações acentuadas nos preços de matérias-primas ou mudanças regulatórias que afetam a formulação e a adoão. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Agente de Colagem de Concreto da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para agentes de colagem de concreto frequentemente não se alinham porque alguns publicadores baseiam-se em receita enquanto outros utilizam volume, e também divergem quanto ao que consideram como agente de colagem em comparação com um conjunto mais amplo de produtos químicos para reparo. Diferenças também podem surgir quando o mesmo ano é convertido para USD utilizando taxas de câmbio médias distintas, ou quando os preços são projetados para o futuro com base em inflação química generalizada em vez de movimentos de preços específicos para reparo.
Neste mercado, uma lacuna decorrente de atualizações é comum porque os preços vinculados a epóxi e polímeros podem se mover rapidamente, e o resultado em valor muda quando o mix epóxi-cimentício é assumido de forma diferente por aplicação. O timing da taxa de câmbio, as divisões de mix e a conversão de toneladas para valor são verificados novamente durante a atualização anual, o que mantém a estimativa mais próxima dos sinais de demanda observáveis. Essa disciplina de atualização é a mesma abordagem utilizada no ciclo de revisão de estimativas da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,79 M toneladas (2026) | |
| Publicador do Setor A | 4,62 bilhões de USD (2024) | Utiliza uma definição baseada em valor com ano-base de 2024, e a lista de aplicações parece mais ampla, o que pode incorporar produtos químicos de reparo adjacentes e elevar os totais de receita em comparação com um escopo restrito a agentes de colagem. A lacuna também pode refletir um timing diferente da taxa de câmbio e uma progressão de preços simplificada entre regiões. |
| Publicador Global B | 4,27 bilhões de USD (2024) | Parte de um valor de mercado em USD de 2024 e projeta para o futuro, o que pode divergir se os preços forem extrapolados a partir de tendências amplas de produtos químicos para construção em vez de utilizar mudanças no mix de agentes de colagem e movimentos vinculados a resinas. A clareza limitada sobre como a conversão de volume para valor e o mix regional foram validados pode ampliar as diferenças em relação a uma construção ancorada em toneladas. |
A comparação mostra principalmente que o limite de escopo, a seleção do ano-base e a frequência com que as premissas de preço e mix são atualizadas podem alterar materialmente o número publicado. Ao manter o modelo vinculado primeiramente à atividade de reparo e às taxas de uso, e depois verificando com a lógica de precificação, o resultado permanece rastreável a alguns insumos repetíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Agentes de Colagem de Concreto?
O tamanho do Mercado de Agentes de Colagem de Concreto é de 5,79 milhões de toneladas em 2026 e tem projeção de atingir 7,61 milhões de toneladas até 2031, refletindo um CAGR de 5,62%.
Qual região lidera a demanda por agentes de colagem de concreto?
A Ásia-Pacífico detém 46,55% do volume global em 2025 e também é a região de crescimento mais rápido, com um CAGR de 6,12% até 2031.
Como a volatilidade dos preços das matérias-primas impacta o mercado?
As oscilações de preços de epóxi e látex, como o látex a USD 1.654 por tonelada em 2024, comprimem as margens dos empreiteiros e podem atrasar projetos, subtraindo uma estimativa de 1,4 ponto percentual do CAGR previsto.
Qual papel a regulamentação desempenha no desenvolvimento de produtos?
Os limites de COV, especialmente na Califórnia, impulsionam os fornecedores em direção ao látex à base de água e epóxis de baixo teor de solvente, acelerando o investimento em P&D em químicas mais sustentáveis que ainda atendem a critérios exigentes de adesão.
Quão consolidado é o cenário de fornecedores?
Após as recentes aquisições da Saint-Gobain e da Sika AG, as cinco principais empresas controlam pouco menos de 60% das remessas, indicando consolidação moderada, mas deixando espaço para especialistas regionais prosperarem.