
Marktgröße und Marktanteil für Entsalzung und Pufferwechsel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.49 Milliarden US-Dollar |
| Marktgröße (2031) | 2.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
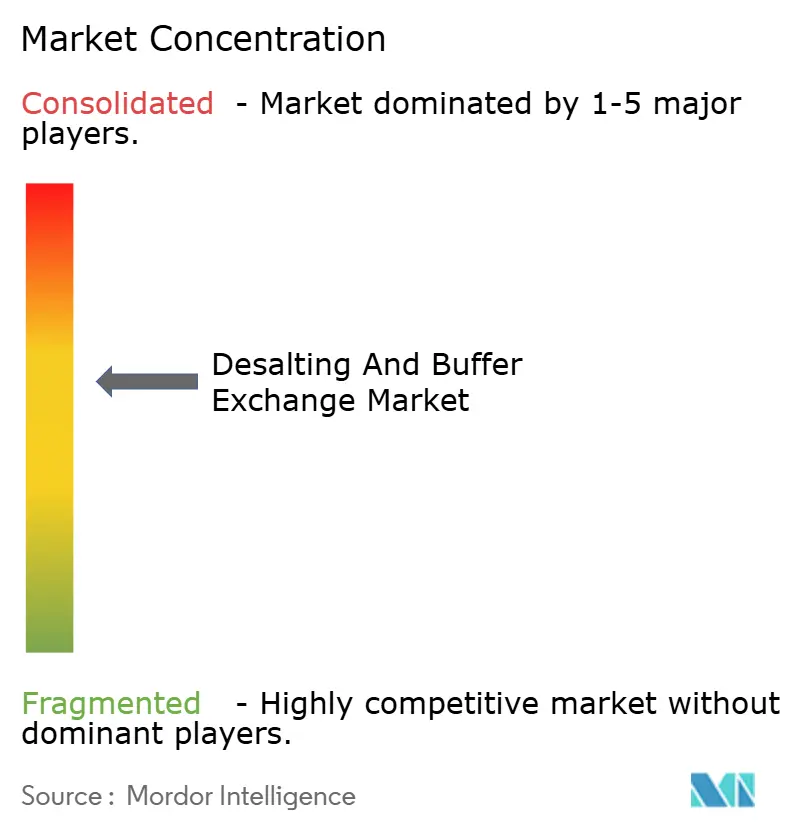
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Entsalzung und Pufferwechsel von Mordor Intelligence
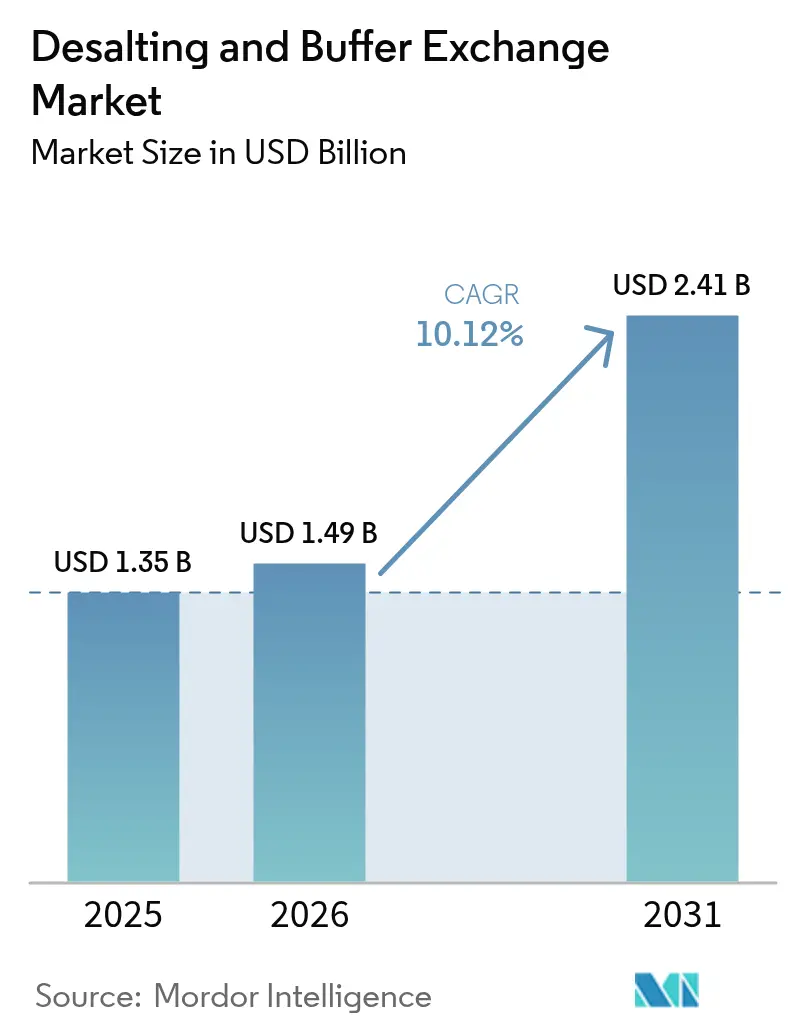
Die Marktgröße für Entsalzung und Pufferwechsel wurde 2025 auf 1,35 Milliarden USD geschätzt und soll von 1,49 Milliarden USD im Jahr 2026 auf 2,41 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,12 % während des Prognosezeitraums (2026–2031). Die Nachfragedynamik wird durch den raschen Ausbau der globalen Biologika-Produktion, eine erhöhte Impfstoffherstellungskapazität und verschärfte regulatorische Anforderungen an die Reinheit nachgelagerter Prozesse geprägt. Auftragsentwicklungs- und Auftragsfertigungsorganisationen (CDMOs) lenken erhebliches Kapital in großskalige Anlagen, was die installierte Basis für Aufreinigungsgeräte erweitert und den Umsatz mit wiederkehrenden Verbrauchsmaterialien steigert. Spin-Säulen bleiben das Arbeitspferd der Forschungslabors, doch Zentrifugalfiltergeräte und Einwegmembranen verzeichnen eine zunehmende Akzeptanz, da Einrichtungen einen höheren Durchsatz und eine geringere Validierungsbelastung anstreben. Geografisch behauptet Nordamerika eine technologische Führungsposition, doch die anhaltende Greenfield-Expansion und politische Unterstützung im Asien-Pazifik-Raum geben dieser Region das stärkste Wachstumspotenzial. Die Wettbewerbsdynamik begünstigt Anbieter, die Hardware, Verbrauchsmaterialien und Analytik in integrierte Plattformen bündeln können, die die Technologietransferzeiten verkürzen und die regulatorische Compliance verbessern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten Spin-Säulen 2025 einen Marktanteil von 37,62 % am Markt für Entsalzung und Pufferwechsel, während Zentrifugalfiltergeräte bis 2031 voraussichtlich eine CAGR von 12,18 % erzielen werden.
- Nach Technik erfasste die Chromatographie 2025 einen Umsatzanteil von 43,75 %; Filtrationsmethoden expandieren bis 2031 mit einer CAGR von 12,41 %.
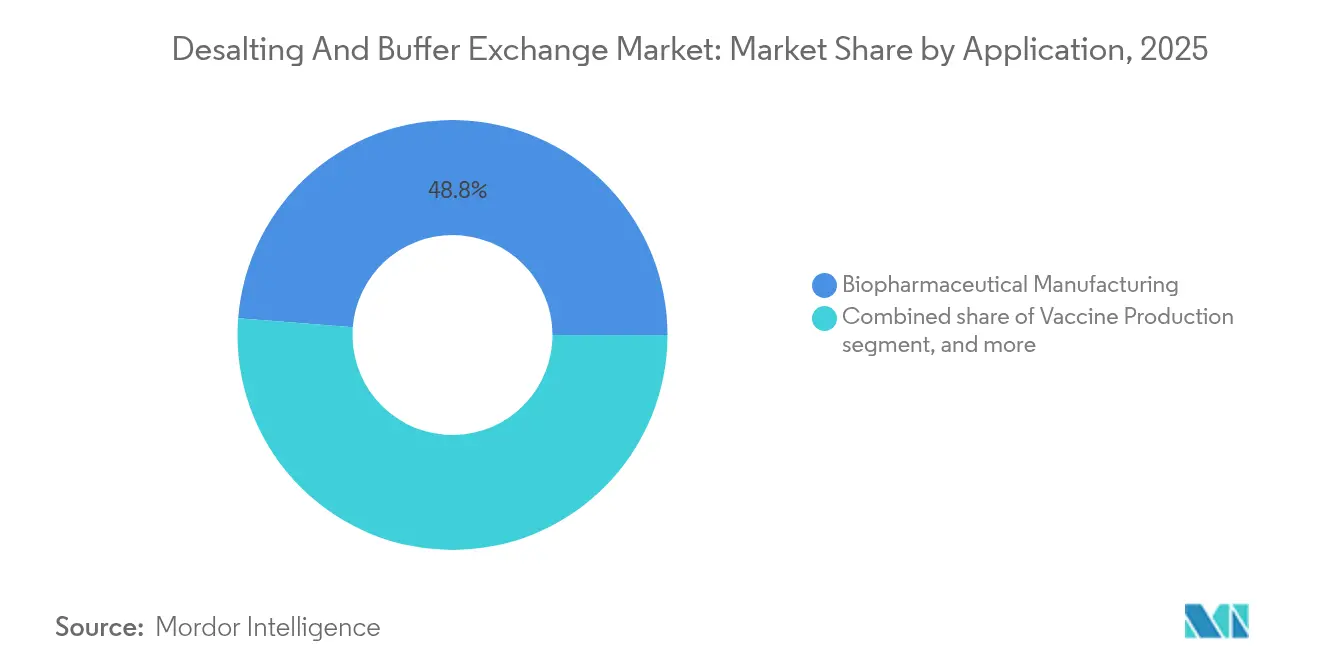
- Nach Anwendung entfielen 2025 48,76 % der Marktgröße für Entsalzung und Pufferwechsel auf die biopharmazeutische Herstellung, während die Impfstoffproduktion bis 2031 voraussichtlich mit einer CAGR von 13,47 % wachsen wird.
- Nach Maßstab entfielen 2025 57,84 % des Marktanteils auf den Laborbetrieb, doch der kommerzielle Fertigungsmaßstab steigt im Prognosezeitraum mit einer CAGR von 13,29 %.
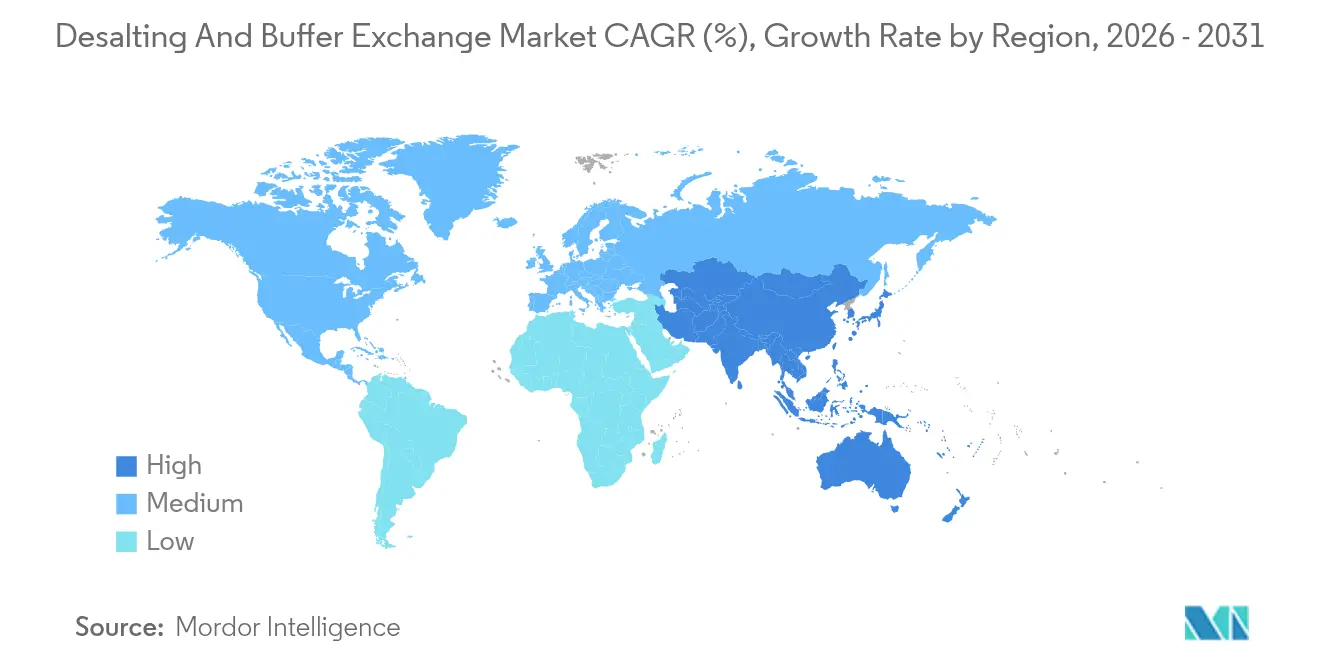
- Nach Geographie führte Nordamerika 2025 mit einem Anteil von 41,88 %, und der Asien-Pazifik-Raum verzeichnet mit 11,22 % die höchste regionale CAGR bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der globalen Biologika-Herstellungskapazitäten | +2.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Investitionen in die Genomik- und Proteomikforschung | +2.1% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei nachgelagerten Aufreinigungsplattformen | +1.9% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum von Auftragsentwicklungs- und Auftragsfertigungsorganisationen (CDMOs) | +2.3% | Global mit Schwerpunkt Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu kontinuierlicher Bioprozesstechnik und Automatisierung | +1.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Hochdurchsatz-Diagnostikprobenvorbereitung | +1.4% | Global mit Schwerpunkt Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der globalen Biologika-Herstellungskapazitäten
Großangelegte Kapazitätsankündigungen prägen weiterhin die Beschaffungsmuster auf dem Markt für Entsalzung und Pufferwechsel. Samsung Biologics sicherte sich 2024 Verträge im Wert von 3,3 Milliarden USD, während Lonza das Werk von Roche in Vacaville erwarb und damit 330.000 Liter Bioreaktorkapazität zum globalen Netzwerk hinzufügte[1]Mitarbeiter-Redaktion, „Samsung Biologics erzielt Rekordvertrag”, Fierce Pharma, fiercepharma.com. Jeder zusätzliche Bioreaktor erfordert proportionale nachgelagerte Infrastruktur, einschließlich Entsalzungssäulen, Filterkartuschen und Puffervorbereitungsmodulen. CDMOs wie Fujifilm Diosynth haben mehr als 8 Milliarden USD für Standorterweiterungen reserviert, die Mitte 2025 in Betrieb gehen, was auf einen mehrjährigen Anstieg der Verbrauchsmaterialnachfrage hindeutet. Der wirtschaftliche Einsatz ist erheblich, da Aufreinigungsausbeuten die Herstellungskosten direkt beeinflussen. Folglich tendieren Biohersteller zu Hochdurchsatzgeräten, die Haltezeiten minimieren, den Pufferverbrauch reduzieren und die Chargenkonsistenz verbessern.
Zunehmende Investitionen in die Genomik- und Proteomikforschung
Das Wachstum der Sequenzierung der nächsten Generation stellt strenge Anforderungen an ultrareine Nukleinsäure- und Proteinproben. Akademische Konsortien und pharmazeutische Entdeckungseinheiten investieren in Entsalzungskits, die Hunderte von mikromaßstäblichen Proben parallel ohne Kreuzkontamination verarbeiten können[2]Redaktionsteam, „Kontinuierliche Chromatographie gewinnt an Boden”, BioProcess International, bioprocessintl.com. China und Indien streben nach der Einhaltung der Guten Herstellungspraxis (GMP), was den globalen Fußabdruck fortschrittlicher analytischer Labore vergrößert. Die durch künstliche Intelligenz unterstützte Assay-Entwicklung verschärft die Pufferspezifikationen weiter und veranlasst Betreiber dazu, automatisierte Pufferwechselsysteme einzusetzen, die die Reproduzierbarkeit über längere Läufe sicherstellen. Der daraus resultierende Anstieg der Durchsatzanforderungen verstärkt die Nachfrage nach skalierbaren Plattformen, die mit minimalen Protokolländerungen von der Entdeckung zur Pilotproduktion migrieren können.
Technologische Fortschritte bei nachgelagerten Aufreinigungsplattformen
Kontinuierliche Chromatographie, Einzelpass-Tangentialflussfiltration und 3D-gedruckte Einwegkammern veranschaulichen den technologischen Sprung, der in nachgelagerten Prozessen stattfindet. Moderne multimodale Harze weisen eine höhere Salztoleranz auf, was die Anzahl der Pufferwechselschritte reduziert und die Zykluszeit verkürzt. Echtzeitsensoren verfolgen nun Leitfähigkeit und Produktkonzentration und ermöglichen eine Rückkopplungssteuerung, die höhere Ausbeuten erzielt. Einweganordnungen reduzieren die Reinigungsvalidierung und unterstützen die Flexibilität bei mehreren Produkten, obwohl sie die Herausforderungen beim Abfallmanagement verschärfen. Anbieter differenzieren sich durch Harzchemien, die Verschmutzungen widerstehen, und Membranen, die unter kontinuierlichen Bedingungen einen hohen Fluss aufrechterhalten, was die Kosten-pro-Gramm-Kennzahlen für hochvolumige Biologika verbessert.
Wachstum von Auftragsentwicklungs- und Auftragsfertigungsorganisationen (CDMOs)
Der CPHI-Jahresbericht erwartet, dass CMOs und hybride Organisationen bis 2028 54 % der weltweiten Biologika-Kapazität kontrollieren werden, was die Rolle großer Outsourcing-Partner als Gatekeeper stärkt. CDMOs standardisieren Geräte in ihren Netzwerken, um globale Validierungspakete zu nutzen und Mengenpreise für Verbrauchsmaterialien auszuhandeln. Flexible, auf Schlitten montierte Systeme ermöglichen eine schnelle Linienrekonfiguration zwischen Antikörpern, Zelltherapien und Nukleinsäure-Impfstoffen. Kleinere Biotechnologieunternehmen, die unter Kapitaldruck stehen, verlassen sich auf die schlüsselfertigen nachgelagerten Suites der CDMOs, um Entwicklungszeitpläne zu verkürzen, was die Nachfrage nach validierten Aufreinigungskits und gebrauchsfertigen Säulen stärkt.
Analyse der Hemmnisauswirkungen*
| Analyse der Hemmnisauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Fachkräften für nachgelagerte Prozesse | -1.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapital- und Betriebskosten fortschrittlicher Filtrationsanlagen | -2.1% | Emerging Markets am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und Entsorgungsbedenken für Einwegverbrauchsmaterialien | -1.3% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Schwachstellen in der Lieferkette für Spezialmembranen und -harze | -1.6% | Beschaffungszentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Fachkräften für nachgelagerte Prozesse
Branchenumfragen unterstreichen eine zunehmende Talentlücke in der Membranwissenschaft, Prozessanalytik und Automatisierung. Führende Cluster wie Boston und Basel ziehen den begrenzten Pool erfahrener Ingenieure an, während neuere Standorte unterbesetzt bleiben. Projektverzögerungen und steigende Arbeitskosten erhöhen die Reibung bei der Technologieübernahme im Markt für Entsalzung und Pufferwechsel. Ausbildungsprogramme haben Schwierigkeiten, die Lehrpläne mit den schnellen Geräteaufrüstungen aktuell zu halten. Um das Risiko zu mindern, investieren Einrichtungen in hoch automatisierte Plattformen, die die Abhängigkeit von Bedienern verringern, obwohl solche Systeme höhere Vorabkapitalkosten erfordern.
Schwachstellen in der Lieferkette für Spezialmembranen und -harze
Fluorpolymerfolien und hochkapazitive Ionenaustauschharze stammen aus einer begrenzten Anzahl von Spezialchemikalienlieferanten, die in Asien konzentriert sind. Die Logistikunterbrechungen während der Pandemie haben das Risiko langer Lieferzeiten aufgezeigt und westliche Käufer dazu veranlasst, Vorräte anzulegen[3]Politikbriefing, „Neuausrichtung der Lieferkette nach dem Biosecure Act”, Carnegie Endowment, carnegieendowment.org. Der US-amerikanische Biosecure Act schränkt die Beschaffung von bestimmten chinesischen Unternehmen ein und lenkt Aufträge an alternative Anbieter in Korea und Indien um. Obwohl die Diversifizierung die Resilienz verbessert, erhöhen vorübergehende Engpässe die Kosten und verlängern die Qualifizierungszeiträume.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Spin-Säulen dominieren traditionelle AnwendungenIm Jahr 2025 trugen Spin-Säulen mit 37,62 % zum Marktanteil für Entsalzung und Pufferwechsel bei, was ihren fest verankerten Wert in routinemäßigen Laborprotokollen unterstreicht. Forscher schätzen das Plug-and-Play-Format, die schnellen Verarbeitungszeiten und die Kompatibilität mit einer Reihe von Biomolekülengrößen. Das Segment innoviert weiterhin durch Harze mit höherer Kapazität und Kunststoffe mit geringer Bindung, die die Rückgewinnungsraten verbessern. Andererseits stehen Zentrifugalfiltergeräte mit einer CAGR von 12,18 % bis 2031 im Mittelpunkt der Wachstumsgeschichte und profitieren von zunehmendem Hochvolumen-Screening und der Nutzung von Mikrobioreaktoren. Anbieter wie Sartorius verbessern die Membrangeometrie, um den Fluss bei niedrigeren Zentrifugalkräften aufrechtzuerhalten, was empfindliche Biologika schützt.
Die dem Markt für Entsalzung und Pufferwechsel zugewiesene Marktgröße für Spin-Säulen soll in relativen Begriffen leicht zurückgehen, da Labore zu Kartuschen- und Plattenformaten mit höherem Durchsatz migrieren. Dialysekassetten haben eine Nischenattraktivität, wenn ultrasanfte Bedingungen die Konformationsintegrität komplexer Proteine schützen. Filterplatten dringen in Workflows der kombinatorischen Chemie und des Antikörper-Engineerings vor, die eine parallele Verarbeitung erfordern. Gebündelte Kits vereinfachen die Beschaffung und Validierung und ermutigen Beschaffungsmanager, Einzelanbieter-Lösungen gegenüber stückweiser Beschaffung zu bevorzugen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Technik:
Chromatographie-Dominanz sieht sich der Herausforderung durch die Filtration gegenüberDie Chromatographie behielt 2025 einen Anteil von 43,75 % am Markt für Entsalzung und Pufferwechsel, gestützt durch Größenausschluss- und Ionenaustauschsäulen, die eine hohe Selektivität für therapeutische Proteine liefern. Harzinnovationen mit breiteren pH- und Salzbereichen reduzieren die Anzahl der Konditionierungsschritte und steigern die Effizienz der Herstellungskosten. Filtrationsmethoden verzeichnen jedoch eine CAGR von 12,41 % bis 2031, da die kontinuierliche Bioprozesstechnik einen Inline-Pufferwechsel mit minimalen Halte-Volumina erfordert. Ultrafiltrationsmebranen mit geringer Proteinbindung und hohen Flussraten überbrücken die Lücke zwischen Labor- und Fertigungsmaßstab.
Fällungstechniken erfahren erneute Aufmerksamkeit in kostenempfindlichen Impfstoffanlagen, wo Polyethylenglykol (PEG) und Ammoniumsulfat eine akzeptable Reinheit zu einem Bruchteil der Chromatographieverbrauchskosten erreichen. Die Dialyse bleibt relevant für die Kleinchargenproduktion, bei der Zeitverzögerungen tolerierbar sind. Hybride Workflows, die einen Einzelpass-TFF-Schritt mit einer Polishing-Chromatographie kombinieren, veranschaulichen, wie Anlagen Selektivität und Durchsatz ohne umfangreiche Kapitalaufrüstungen optimieren.
Nach Anwendung:
Impfstoffproduktion beschleunigt sich über traditionelle Biologika hinausDie biopharmazeutische Herstellung repräsentierte 2025 48,76 % der Marktgröße für Entsalzung und Pufferwechsel und umfasste monoklonale Antikörper, Fusionsproteine und rekombinante Enzyme. Die Pipeline-Verlagerung hin zu Antikörper-Wirkstoff-Konjugaten und bispezifischen Antikörpern führt zu höherer molekularer Komplexität und verstärkt die Aufreinigungsstrenge. Die Impfstoffproduktion, angetrieben durch Pandemievorsorgeagenden, übertrifft alle Segmente mit einer CAGR von 13,47 % bis 2031. mRNA-Impfstoffe erfordern die Entfernung von Matrizen-DNA, Enzymen und Restlösungsmitteln, was die Abhängigkeit von multimodaler Chromatographie und Inline-Diafiltration verstärkt.
Die Diagnostikprobenvorbereitung gewinnt an Bedeutung, da dezentralisiertes Testen und personalisierte Medizin expandieren. Automatisierte Flüssigkeitshandhabungssysteme integrieren Plug-and-Play-Entsalzungsplatten, um den analytischen Durchsatz aufrechtzuerhalten. Neue Anwendungen, darunter Lebensmittelsicherheit und Umweltüberwachung, diversifizieren die Einnahmequellen und machen die Branche für Entsalzung und Pufferwechsel weniger abhängig von Zyklen monoklonaler Antikörper.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Maßstab:
Kommerzieller Fertigungsmaßstab gewinnt an DynamikDer Laborbetrieb behielt 2025 einen Anteil von 57,84 %, was die allgegenwärtige Rolle der Wissenschaft in der Frühphasenforschung widerspiegelt. Doch der kommerzielle Fertigungsmaßstab verzeichnet eine CAGR von 13,29 % bis 2031, da Biologika im Spätstadium regulatorische Genehmigungen erhalten. Der Übergang von Gramm-Niveau-Läufen zu Kilogramm-Niveau-Kampagnen stellt neue Anforderungen an die Pufferversorgung, Abfallbehandlung und Prozessanalytik. Die dem Pilotmaßstab zugewiesene Marktgröße für Entsalzung und Pufferwechsel dient als entscheidende Brücke, die es Ingenieuren ermöglicht, die Membranlebensdauer und Harzkapazitäten zu testen, bevor die Mehrschichtfertigung beginnt.
Die Prozessintensivierung, die durch kontinuierliche Kulturfütterung direkt in nachgelagerte Schlitten gekennzeichnet ist, zwingt Anlagen dazu, vollständig geschlossene Pufferwechselkreisläufe einzuführen. Flexible Einweg-Fließwege fördern schnelle Produktwechsel und maximieren die Anlagenauslastung. Anbieter reagieren mit Filterkassetten, die für Mehrfachverwendungszyklen ohne Leistungsabfall ausgelegt sind, was die Verbrauchsmaterialkosten pro Charge senkt.
Geografische Analyse
Nordamerika Entsalzungs- und Pufferaustauschmarkt
Nordamerika behauptete im Jahr 2025 seine Führungsposition mit einem Umsatzanteil von 41,88 %, begünstigt durch ausgereifte GMP-Rahmenbedingungen, eine dichte Konzentration von CDMOs sowie einen leichten Zugang zu Risikokapital, der die Technologieerneuerungszyklen beschleunigt. Die regionale Nachfrage profitiert zudem von staatlichen Anreizen zur Rückverlagerung kritischer Bioprozesskomponenten, die inländische Anbieter von Membranen und Chromatographieharzen begünstigen. Die Marktgröße für Entsalzung und Pufferaustausch in Nordamerika wird weiterhin im mittleren einstelligen Bereich wachsen, da Auftragsfertigungsunternehmen Kapazitäten aufbauen, um globale Kunden zu bedienen.
Europa Entsalzungs- und Pufferaustauschmarkt
Europa folgt mit einer stetigen Nachfrageentwicklung, die in strengen Umwelt- und Qualitätsvorschriften verwurzelt ist. Der Green Deal der EU drängt Produktionsstätten zu einem geringeren Pufferverbrauch und zu Recyclingprogrammen, was das Interesse an hochleistungsfähigen Harzen und Membranen mit verlängerter Lebensdauer stimuliert. Brexit-bedingte Anpassungen in der Lieferkette verlagern einen Teil der Beschaffung von britischen Distributoren zu kontinentalen Drehkreuzen, doch die allgemeine Technologieadoptionskurve bleibt intakt. Kooperationsprojekte im Rahmen des EU-Horizon-Programms unterstützen die Entwicklung recycelbarer Einwegkunststoffe, was die Präferenzen bei Verbrauchsmaterialien langfristig verändern könnte.
APAC Entsalzungs- und Pufferaustauschmarkt
Asien-Pazifik bietet die dynamischste Perspektive mit einem CAGR von 11,22 % bis 2031. Chinas Verlagerung zu Satellitenstandorten in Südostasien, kombiniert mit Indiens Bestreben, durch den US Biosecure Act verdrängter Produktion aufzufangen, befeuert die Importnachfrage nach Aufreinigungsanlagen. Die Regierungen Singapurs und Südkoreas subventionieren Pilotmaßstabsparks, die vor- und nachgelagerte Anlagen bündeln und so die Einstiegshürden für inländische Start-ups senken. Der Marktanteil von Asien-Pazifik im Bereich Entsalzung und Pufferaustausch wird daher voraussichtlich stetig steigen, da neue Greenfield-Anlagen in Betrieb genommen werden und lokale Reagenzienlieferanten ihre Produktion ausbauen.

Regulatorisches Umfeld
Entsalzungs- und Pufferaustauschprodukte, die in regulierten Bioprozess- und Analyseabläufen eingesetzt werden, unterliegen Qualitätsmanagement- und Zweckbestimmungsanforderungen, die je nach Rechtsraum variieren, wobei die Angleichung der Qualitätsmanagementsysteme für global tätige Anbieter zunehmend relevant wird. In den Vereinigten Staaten hat die FDA die Quality Management System Regulation (QMSR) mit Wirkung ab Februar 2026 eingeführt, die 21 CFR Part 820 durch Verweis auf ISO 13485:2016 ändert und die Prüferwartungen durch das überarbeitete Compliance-Programm für Medizinproduktehersteller (7382.850) aktualisiert. Die Aktualisierung erhöht die Auditbereitschaft für Hersteller, die diese Werkzeuge als Medizinprodukte oder als Teil regulierter Geräteabläufe behandeln.
In Europa regelt die EU-Medizinprodukteverordnung (Verordnung (EU) 2017/745) die Geräteklassifizierung und die Erwartungen an die Konformitätsbewertung über die Regeln in Anhang VIII, einschließlich spezifischer Überlegungen für Geräte, die zum Austausch oder zur Veränderung von Körperflüssigkeiten bestimmt sind. Dieser Rahmen wirkt sich auf die technische Dokumentation und Kennzeichnung bestimmter Pufferaustauschsysteme aus, abhängig von Angaben und Zweckbestimmung. In Forschungs- und QC-Umgebungen prägen auch Erwartungen an die Laborkompetenz die Lieferantenqualifizierung, wobei viele Analyselabors nach ISO/IEC 17025:2017 arbeiten und die Anforderungen an Methodenvalidierung, Rückverfolgbarkeit und Dokumentation für Entsalzungs- und Pufferaustauschschritte bei Freigabe- oder Stabilitätsprüfungen verschärfen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit spezialisierten Rohstoffen und Komponenten, darunter Polymergehäuse, Membranen und Harze, die in die Geräte- und Verbrauchsmaterialfertigung für Spin-Säulen, Filtergeräte und -platten, Dialyseformate und Chromatographiemedien einfließen. Nachgelagerte Schritte umfassen Verpackung, gegebenenfalls Sterilisation sowie den Vertrieb über Direktverkauf und Life-Science-Distributoren an Biopharma-Hersteller, CDMOs und Forschungslabors. Im Produktionsmaßstab ist Ultrafiltration/Diafiltration (UF/DF) aufgrund der Volumenverarbeitung und Integration in geschlossene Downstream-Skids der primäre Ansatz für den Pufferaustausch, während Gelfiltration bzw. Größenausschlusschromatographie für analytische und kleinere Entsalzungsanwendungen zentral bleibt. Kontinuierliche Bioproduktionsansätze kombinieren zunehmend Inline-Verdünnung, versetzte Säulenzyklen und modulare Skid-Architekturen, um Vorratsbehälter und Stellfläche zu reduzieren.
Zu den wichtigsten Serviceknoten zählen Anwendungsunterstützung, Methodenentwicklung und Validierungsdokumentation, die den Technologietransfer vom Labor zu Pilot- und kommerziellen Betrieben unterstützen, zusammen mit Kundendienst für automatisierte Plattformen. Engpässe konzentrieren sich auf manuelle Handhabungsverluste in kleinmaßstäblichen Arbeitsabläufen, Zeitverluste im Zusammenhang mit traditioneller Dialyse sowie Verdünnungs- oder Durchsatzbeschränkungen bei manchen Chromatographie-Setups. Diese Einschränkungen fördern die Einführung von Automatisierung, einschließlich robotergestützter und tip-basierter Systeme, sowie von Einweg- und modularen Geräten von Anbietern, die integrierte Filtrations- und Chromatographie-Workflows anbieten. Die Widerstandsfähigkeit der Lieferkette für Membranen und Harze bleibt ein praktischer Treiber für Lieferzeiten und Qualifizierungszyklen, insbesondere bei Hochdurchsatz-Verbrauchsmaterialien, die in CDMO-Netzwerken eingesetzt werden.
Wettbewerbslandschaft
Die Übernahme der Aufreinigungs- und Filtrationssparte von Solventum durch Thermo Fisher Scientific für 4,1 Milliarden USD markiert einen strategischen Vorstoß, mehr des nachgelagerten Werkzeugkastens zu besitzen und Verbrauchsmaterialien mit vorhandener Bioproduktionshardware zu bündeln. Danahers Zusammenschluss von Cytiva und Pall schuf eine 7,5 Milliarden USD schwere Einheit mit dem breitesten Portfolio der Branche, das eine Einzel-Vertrags-Abdeckung von der Zellkultur bis zum abschließenden Abfüllen ermöglicht. Eine solche vertikale Integration setzt mittelgroße Anbieter unter Druck, verteidigbare Nischen in Membranbeschichtungen, Spezialharzen oder Automatisierungssoftware zu finden.
Repligens Erwerb des Chromatographie-Innovators Tantti verdeutlicht das Bestreben nach differenziertem geistigem Eigentum, das die Fließwegperformance verbessern oder den Lösungsmittelverbrauch senken kann. Inzwischen konzentriert sich Sartorius auf modulare Einwegsysteme und bringt TFF-Kassetten auf den Markt, die einen um 30 % höheren Fluss ohne Einbußen bei der Selektivität versprechen. Wettbewerbsvorteile hängen zunehmend von der Fähigkeit ab, harmonisierte Hardware-Software-Ökosysteme anzubieten, die Technologietransferzeiten für CDMO-Kunden verkürzen.
Umweltschutzanforderungen veranlassen Anbieter, in recycelbare Polymere zu investieren und den CO₂-Fußabdruck von der Wiege bis zur Bahre zu quantifizieren. Frühe Anwender positionieren diese Kennzahlen als Wertversprechen bei GMP-Audits. Der wachsende Markt zieht auch Neueinsteiger an, die auf 3D-gedruckte Fließzellen oder KI-gesteuerte Prozesssteuerung spezialisiert sind und dem Portfolio der etablierten Anbieter inkrementellen Wettbewerb hinzufügen. Insgesamt gravitiert der Wettbewerb hin zu Plattformbreite, bewährten regulatorischen Erfolgsbilanz und Lieferkettenresilienz.
Marktführer für Entsalzung und Pufferwechsel
Sartorius AG
Merck KGaA
Agilent Technologies, Inc.
Thermo Fisher Scientific Inc.
Danaher Corp. (Pall & Cytiva)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Entsalzungs- und Pufferaustauschmarkt
- Thermo Fisher Scientific
- Sartorius
- Merck
- Danaher Corp. (Pall & Cytiva)
- GE HealthCare Technologies
- Agilent Technologies
- Repligen
- Bio-Rad Laboratories
- 3M Purification
- Avantor
- Waters Corporation
- Lonza Group
- Genscript Biotech
- Tosoh
- Promega
- Creative Proteomics
- Norgen Biotek
- Bio-Works Technologies
- Asahi Kasei Bioprocess
- Spectrum Laboratories (Repligen)
Lesen Sie die Analyse der Entsalzung und Pufferaustausch-Unternehmen

Marktchancen und Zukunftsaussichten
Der Druck zur Prozessintensivierung schafft Raum für automatisierte Einweg-Pufferaustauschsysteme, die den mit Pufferoperationen verbundenen Anlagenflächenbedarf reduzieren und die Validierung an Standorten mit mehreren Produkten vereinfachen. Ein klarer Katalysator ist der Wandel hin zur Inline-Pufferverdünnung und die damit verbundene Neugestaltung des Puffermanagements, unterstützt durch Branchenberichte, wonach die Pufferzubereitung und -lagerung bis zu 30% der gesamten Bodenfläche in der kommerziellen Bioproduktion beanspruchen können. Das macht kompakte Pufferaustausch- und Filtrationsplattformen zu einem Hebel für die Kapazitätsauslastung, ohne große, versorgungsintensive Tanks hinzuzufügen.
Chancen ergeben sich auch aus Technologiepfaden, die den Puffer- und Wasserverbrauch reduzieren und gleichzeitig die Kontrolle bei kontinuierlichen oder halbkontinuierlichen Downstream-Operationen verbessern. Eine 2026 veröffentlichte akademische Arbeit beschrieb eine asymmetrische Dialyse, die den Pufferverbrauch im Vergleich zu Batch-Methoden um bis zu 75% senkte, zusammen mit neuen Membrankassettendesigns, die eine gleichzeitige TFF-Diafiltration und Ultrafiltration in geschlossenen Konfigurationen ermöglichen. Auf der Kommerzialisierungsseite deuten automatisierte kleinmaßstäbliche Fertigungswerkzeuge wie das Cytiva Akta readyflux TFF System 500 (eingeführt im Juli 2025) auf eine Nachfrage nach schlüsselfertigem, kontrolliertem UF/DF-Pufferaustausch hin, der Prozessentwicklung und klinische bis kleine kommerzielle Produktion verbindet, insbesondere da CDMOs Plattformen standortübergreifend standardisieren.
Recent Industry Developments in Entsalzungs- und Pufferaustauschmarkt
- Juli 2026: Agilent erweiterte sein Altura-HPLC-Säulenportfolio um neue inerte Größenausschluss- (SEC) und PLRP-S-Säulen für die Biotherapeutika-Analyse. Die Ergänzungen stärken analytische Chromatographie-Workflows zur Charakterisierung von Entsalzungs- und Pufferaustauschergebnissen, einschließlich Aggregat- und Verunreinigungsprofilierung, und unterstützen die Methodenkonsistenz in Entwicklungs- und QC-Labors.
- April 2026: Thermo Fisher Scientific eröffnete ein Flaggschiff-Bioprocess Design Center in Plainville, Massachusetts, USA. Das Zentrum bietet Kunden praktische Fähigkeiten zur Gestaltung und Skalierung integrierter Bioprozess-Workflows und stärkt die Anbieterunterstützung bei der Downstream-Aufreinigung und damit verbundenen Pufferaustauschschritten während des Technologietransfers.
- Juli 2024: Repligen vereinbarte die Übernahme von Tantti und erweiterte damit sein Portfolio um Chromatographietechnologie. Die Übernahme verbreiterte den Zugang zu differenzierten Downstream-Aufreinigungsfähigkeiten, die häufig mit Entsalzung und Pufferaustausch in durchgängigen Bioprozess-Workflows kombiniert werden.


Entsalzungs- und Pufferaustauschmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Produkte und Techniken zur Entfernung unerwünschter Salze und kleiner Moleküle aus Biomolekülproben sowie zum Austausch eines Puffers gegen einen anderen während Forschungs-, Entwicklungs- und Fertigungsabläufen in den Life Sciences.
Umfangsausschlüsse: Wir schließen nicht verwandte Downstream-Schritte aus, die keine Entsalzung oder keinen Pufferaustausch durchführen (zum Beispiel vollständige Capture- und Polishing-Aufreinigungsskids, allgemeine Analysegeräte und allgemeine Laborverbrauchsmaterialien).
Übersicht der Segmentierung
- Nach Produkt
- Spin-Säulen
- Dialysekassetten und -kartuschen
- Zentrifugalfiltergeräte
- Kits
- Filterplatten
- Weitere Produkte
- Nach Technik
- Filtration
- Ultrafiltration / Diafiltration
- Dialyse
- Chromatographie
- Größenausschluss (Entsalzung)
- Ionenaustausch
- Fällung
- PEG-Fällung
- Ammoniumsulfat-Fällung
- Filtration
- Nach Anwendung
- Biopharmazeutische Herstellung
- Impfstoffproduktion
- Diagnostikprobenvorbereitung
- Weitere Anwendungen
- Nach Maßstab
- Labormaßstab
- Pilotmaßstab
- Kommerzieller Fertigungsmaßstab
- Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen wissenschaftlichen und fertigungsbezogenen Signalen, die erklären, woher die Nachfrage nach Entsalzung und Pufferaustausch stammt und wie sie typischerweise beschafft wird. Wir haben Quellen wie die Zulassungs- und Leitlinienseiten der US-FDA für Biologika, NIH-Förderdatenbanken, Aktualisierungen von CDC und WHO zu Impfstoffen und Biologika sowie OECD-Gesundheits- und F&E-Indikatoren herangezogen, um das Aktivitätsniveau zu verstehen, das sich typischerweise in nachgelagertem Verarbeitungsbedarf niederschlägt.
Um diese Nachfragesignale in eine funktionsfähige Größenstruktur umzuwandeln, haben wir außerdem Quellen wie die Qualitätsanforderungen von USP und ICH geprüft, die prägen, wie Pufferzubereitung und Verunreinigungskontrolle in Entwicklung und Fertigung gehandhabt werden, und anschließend Peer-Review-Artikel zu Proteinaufreinigungs-Workflows durchgesehen. Für den Angebotskontext nutzten wir Publikationen von Branchenverbänden im Bereich Bioprozesstechnik und Chromatographie.
Unternehmensberichte, Investorenpräsentationen und Pressemitteilungen wurden verwendet, um Produktportfolios, Erweiterungen der Fertigungskapazitäten und Veränderungen im Kategorienmix zu erfassen. Zur Gegenprüfung nutzten wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Marktanalysen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um Produkteinführungen und Technologiewechsel zu bestätigen. Diese Sekundärquellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu überprüfen, was wir in öffentlichen Quellen gesehen haben, insbesondere hinsichtlich durchschnittlicher Verkaufspreisspannen, Ersatzzyklen für Verbrauchsmaterialien und wie sich die Nachfrage zwischen F&E-Labors, CDMOs und kommerziellen Fertigungsstandorten unterscheidet. Wir sprachen mit einer Mischung aus Kit- und Verbrauchsmaterialanbietern, Instrumenten- und Workflow-Spezialisten, Bioprozessanwendern und Kontakten auf der Vertriebsseite in wichtigen Regionen, sodass die Annahmen vor der Fertigstellung des Modells korrigiert werden konnten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 14% | APAC: 52% |
| Mid-Tier: 59% | Funktions-/Bereichsleiter: 33% | EMEA: 30% |
| Kleinere Akteure: 16% | Manager: 53% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down- und Bottom-up-Ansatzes, wobei die Top-down-Sichtweise die Nachfrage aus der Bioprozessaktivität und der Intensität der Downstream-Workflows rekonstruiert und anschließend gegen eine ausgewählte anbieterseitige Berechnung geprüft wird. In der Praxis haben wir den Nachfragepool mit Indikatoren wie dem Ausbau der Biologika- und Impfstoffproduktion, Kapazitätserweiterungen bei CDMOs, dem Wachstum der installierten Basis für Aufreinigungs-Workflows, typischen Chargenvolumina und dem Anteil der Projekte, die vor wichtigen Downstream-Operationen Pufferaustauschschritte erfordern, verknüpft.
Zur Validierung wurden Bottom-up-Näherungen anhand von Stichprobenpreisen und Volumenproxys über Produkttypen wie Spin-Säulen, Dialysekassetten und -kartuschen, Kits und Filterplatten hinzugefügt, gefolgt von Anpassungen für Kanalmix und Nutzungshäufigkeit. Wo Lücken bestanden, zum Beispiel bei begrenzter öffentlicher Sichtbarkeit kleinerer Laboreinkäufe, verwendeten wir interviewbasierte Bandbreiten für Nutzung und Verbrauchsmaterialersatz, um Doppelzählungen zu vermeiden.
Die Prognose nutzte eine Szenarioanalyse, die an Kapazitäts- und Pipeline-Richtung verankert war, und wurde anschließend mit Expertenbeiträgen zu den Variablen verfeinert, die die Nachfrage am stärksten beeinflussen, wie die Einführung von Einwegtechnologien, Verschiebungen zwischen Chromatographie- und Filtrationsansätzen sowie Qualitätsanforderungen, die wiederholte Durchläufe verursachen. Die Annahmen wurden transparent gehalten, sodass das Modell wiederholt werden kann, wenn neue Zulassungen, Kapazitätsankündigungen oder Preisänderungen eintreten.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden anhand mehrerer Prüfungen trianguliert, darunter regionale Signale zur Biologika-Dynamik, die Konsistenz des implizierten Verbrauchs pro Anlage und die Übereinstimmung mit den in Interviews beobachteten Preisspannen. Wenn die Gesamtwerte nicht mit bekannten Produktionserweiterungen oder Beschaffungsmustern übereinstimmten, wurden die Eingaben überarbeitet und die Annahmen im Rahmen weiterer Nachfassgespräche überprüft.
Vor der endgültigen Freigabe durchlaufen der Datensatz und die Berechnungen eine schrittweise Analystenprüfung, damit Einheitenlogik, Währungsbehandlung und Wachstumstreiber über alle Abschnitte hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa die Inbetriebnahme größerer Kapazitäten, regulatorische Veränderungen mit Auswirkungen auf die Downstream-Qualitätsanforderungen oder bedeutende Preisanpassungen. Kurz vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Käufer die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Marktgröße für Entsalzung und Pufferaustausch von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Entsalzung und Pufferaustausch unterscheiden sich häufig, weil die Umfangsgrenze unterschiedlich gezogen wird und weil Wachstumsfaktoren wie Preisgestaltung und Kapazitätshochlaufzeiten nicht immer gleich behandelt werden. Die folgende Tabelle fasst zusammen, wie diese Entscheidungen den ausgewiesenen Gesamtwert beeinflussen können, selbst wenn alle eine ähnliche Endverbrauchsnachfrage verfolgen.
Die größten Abweichungstreiber ergeben sich typischerweise daraus, ob Schätzungen nur Verbrauchsmaterialien oder auch zugehörige Hardware erfassen, wie sie die Techniken-Abdeckung behandeln (zum Beispiel unter Einbeziehung von Präzipitation oder mit einer auf Chromatographie beschränkten Abdeckung) und ob sie von stetigen ASP-Steigerungen oder von Stufenänderungen im Zusammenhang mit Einwegformaten ausgehen. Die Vergleichstabelle zeigt eine enge Spanne um 2025, und im Modell von Mordor Intelligence spiegelt der Wert einen definierten Mix aus Produkten und Techniken wider, die speziell für Entsalzungs- und Pufferaustausch-Workflows eingesetzt werden, mit 2025 als Bewertungsjahr und einem Prognosefenster von 2026-2031.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,35 Mrd. USD (2025) | |
| Branchenforschungshaus A | 1,25 Mrd. USD (2025) | Verwendet einen engeren Produktkorb und tendiert stärker zu Verbrauchsmaterialien, was den implizierten Beitrag von gerätebezogenen Käufen in Fertigungsumgebungen verringern kann. |
| Branchenforschungshaus B | 1,31 Mrd. USD (2025) | Verwendet eine längerfristige Prognoseabgrenzung und andere Annahmen zur Preisentwicklung, was den zurückgerechneten Basisjahreswert verschieben kann, selbst wenn die Endverbrauchsabdeckung ähnlich erscheint. |
Insgesamt legt der Vergleich nahe, dass der Großteil der Abweichung darauf zurückzuführen ist, was rund um den Kernworkflow erfasst wird und wie Preis- und Zeitannahmen fortgeschrieben werden. Unser Ansatz bleibt nachvollziehbar auf wiederholbare Nachfrageindikatoren und interviewgeprüfte Nutzungsmuster gestützt, was dazu beiträgt, die Schätzung praxistauglich für die Planung zu halten und leicht aktualisierbar zu machen, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Entsalzung und Pufferwechsel im Jahr 2031 erreichen?
Der Markt soll bis 2031 einen Wert von 2,41 Milliarden USD erreichen, was einer CAGR von 10,12 % entspricht.
Welcher Produkttyp dominiert derzeit den Umsatz?
Spin-Säulen führen mit einem Umsatzanteil von 37,62 % im Jahr 2025 aufgrund ihrer einfachen Handhabung in Laborabläufen.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum verzeichnet mit einer CAGR von 11,22 % die höchste Wachstumsrate, da China und Indien ihre biopharmazeutischen Kapazitäten ausbauen.
Warum wachsen Zentrifugalfiltergeräte so schnell?
Sie unterstützen Hochdurchsatz-Screening und liefern höhere Rückgewinnungsraten, was bis 2031 eine CAGR von 12,18 % antreibt.
Welcher Faktor schränkt die Einführung fortschrittlicher Filtrationsanlagen am stärksten ein?
Hohe Kapitalaufwendungen und Betriebskosten reduzieren die Erschwinglichkeit, insbesondere für Hersteller in Schwellenmärkten.
Wie hat die Konsolidierung der Branche die Lieferantendynamik verändert?
Große Übernahmen wie Thermo Fisher–Solventum und Danahers Cytiva-Pall-Fusion schaffen integrierte Plattformen, die Hardware, Verbrauchsmaterialien und Analytik bündeln.
Seite zuletzt aktualisiert am:



