
Cloud High Performance Computing (HPC) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
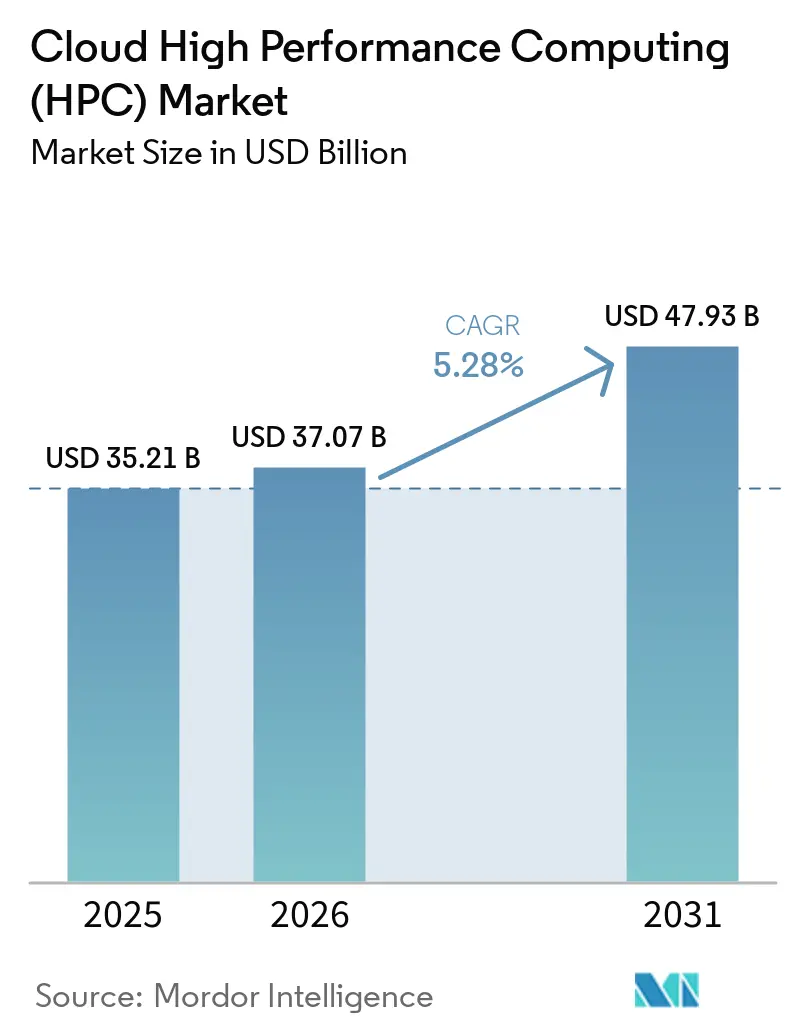
| Marktgröße (2026) | 37.07 Milliarden US-Dollar |
| Marktgröße (2031) | 47.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cloud High Performance Computing (HPC) Marktanalyse von Mordor Intelligence
Der Cloud High Performance Computing Markt wurde im Jahr 2025 auf USD 35,21 Milliarden bewertet und wird voraussichtlich von USD 37,07 Milliarden im Jahr 2026 auf USD 47,93 Milliarden bis 2031 wachsen, bei einer CAGR von 5,28 % während des Prognosezeitraums (2026-2031). Die zunehmende Migration von kapazitätsfesten On-Premises-Supercomputern zu elastischen Cloud-nativen Clustern, kombiniert mit der Konvergenz von Simulations- und Künstlicher-Intelligenz-Workloads, untermauert diese stetige Expansion. Beschleunigte Prozessoren, Hochbandbreiten-Fabrics und anspruchsvolle Orchestrierungssoftware verleihen öffentlichen Clouds nun den rohen Durchsatz und die Niedriglatenzeigenschaften, die historisch gesehen speziell gebauten Supercomputing-Standorten vorbehalten waren. Marktteilnehmer profitieren außerdem von erweiterten Pay-as-you-go-Optionen, die Kapitalhürden für kleine und mittlere Unternehmen senken, sowie von strategischen Regierungsprogrammen, die souveräne KI-Fähigkeiten in Nordamerika, Europa und im asiatisch-pazifischen Raum betonen. Marktteilnehmer differenzieren sich weiterhin durch vertikale Integration, kundenspezifische Siliziumlösungen und workload-spezifische Plattformdienste, was sowohl den Leistungs- als auch den Preiswettbewerb im gesamten Ökosystem antreibt.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führte Hardware mit einem Umsatzanteil von 44,12 % im Jahr 2025, während Software bis 2031 voraussichtlich eine CAGR von 8,42 % verzeichnen wird.
- Nach Bereitstellungsmodell eroberte die öffentliche Cloud im Jahr 2025 einen Anteil von 67,95 %; die private Cloud ist für das schnellste Wachstum mit einer CAGR von 7,52 % bis 2031 positioniert.
- Nach Servicemodell entfiel Infrastructure as a Service auf 53,85 % der Cloud High Performance Computing Marktgröße im Jahr 2025, während Platform as a Service mit einer CAGR von 7,05 % wachsen soll.
- Nach Industrieanwendung dominierte der Luft-, Raumfahrt- und Verteidigungssektor den Cloud High Performance Computing Markt mit einem Marktanteil von 22,21 % im Jahr 2025; der Medien- und Unterhaltungssektor soll mit einer CAGR von 8,62 % expandieren.
- Nach Unternehmensgröße hielten Großunternehmen 64,15 % der Umsatzbasis im Jahr 2025, während kleine und mittlere Unternehmen im Zeitraum 2026-2031 voraussichtlich mit einer CAGR von 6,98 % wachsen werden.
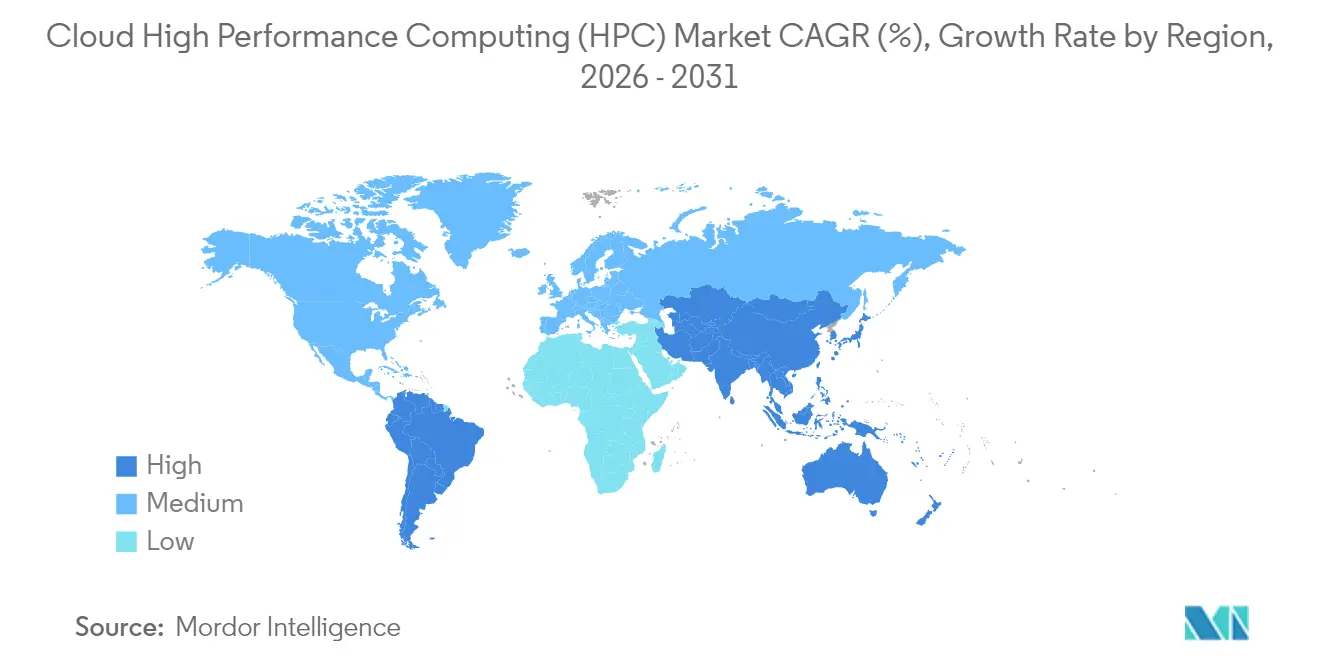
- Nach Geografie blieb Nordamerika mit 39,94 % im Jahr 2025 der größte regionale Cluster, während der asiatisch-pazifische Raum voraussichtlich eine CAGR von 8,77 % verzeichnen wird und damit das am schnellsten wachsende Gebiet darstellt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende KI- und generative Workloads im Cloud HPC | +1.8% | Global, mit Konzentration in Nordamerika und im asiatisch-pazifischen Raum | Mittelfristig (2-4 Jahre) |
| Schnelle Expansion von Hochbandbreiten-Interconnects und Beschleunigern | +1.2% | Global, mit früher Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Einführung von hybriden und Multi-Cloud-HPC-Strategien | +0.9% | Global, mit Schwerpunkt in Europa und Nordamerika | Mittelfristig (2-4 Jahre) |
| Zunehmende Verfügbarkeit von HPC-optimierten Cloud-Instanzen | +0.7% | Global, mit führender Bereitstellung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach nachhaltigkeitsorientierter HPC-Infrastruktur | +0.6% | Global, mit regulatorischem Schwerpunkt in Europa | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte Exascale- und souveräne KI-Initiativen | +0.5% | Nordamerika, asiatisch-pazifischer Raum und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende KI- und generative Workloads im Cloud HPC
Das Training künstlicher Intelligenz beansprucht mittlerweile 40 % der gesamten Cloud-HPC-Zyklen, gegenüber 15 % im Jahr 2022 – ein Sprung, der den hohen Rechenbedarf transformatorbasierter Sprach- und Bildmodelle widerspiegelt. Große Batch-Größen, verteilte datenparallele Algorithmen und optimierte Hyperparameter-Suchen erfordern über Tage hinweg Tausende von GPUs, Bedingungen, die schlecht mit fester On-Premises-Kapazität vereinbar sind. Cloud-Plattformen stellen daher elastische Cluster bereit, die für das Modelltraining hochgefahren und nach Abschluss der Validierung wieder heruntergefahren werden können, wodurch gebundenes Kapital im Leerlauf minimiert wird. Im Jahr 2024 veröffentlichte Amazon Web Services Deadline Cloud für skalierbare KI-gestützte Medien-Rendering-Prozesse, was die Tiefe workload-spezifischer Angebote verdeutlicht.[1] Verteidigungs- und Pharmaunternehmen folgen einem ähnlichen Muster und nutzen Cloud-Supercomputing für sprachgesteuertes molekulares Design und Wahrnehmungs-Pipelines für autonome Fahrzeuge, wodurch F&E-Zyklen verkürzt und die Zeit bis zur Erkenntnisgewinnung komprimiert wird. Der wachsende Einsatz von KI-Training und generativen Workloads unterstützt das Wachstum des Cloud High Performance Computing (HPC) Marktes.
Schnelle Expansion von Hochbandbreiten-Interconnects und Beschleunigern
Nächste-Generation-Fabrics, wie NVIDIA Quantum-2 InfiniBand und aufkommende 800-Gigabit-Ethernet-Verbindungen, liefern nun Latenzen im Mikrosekundenbereich und ermöglichen es eng gekoppelten Message-Passing-Anwendungen, in der Cloud ohne wesentliche Leistungseinbußen zu laufen. GPU-Fortschritte, angeführt von NVIDIA-basierten Grace-Hopper-Superchips und Intels Ponte-Vecchio-Rechenzentrum-GPUs, erhöhen den knotenspezifischen Durchsatz und verbessern gleichzeitig die Energieeffizienz.[2] Hyperscaler integrieren zunehmend kundenspezifische ASICs, um Rechen-, Speicher- und Netzwerkflüsse auszubalancieren und damit die historischen Lücken zwischen kommerziellen Clouds und nationalen Supercomputer-Labors effektiv zu überbrücken. Diese technischen Sprünge sind entscheidend für Wettervorhersage-, Crash-Simulations- und seismische Bildgebungslösungen, die auf dichte, niedriglatente Knotenverbindungen angewiesen sind.
Wachsende Einführung von hybriden und Multi-Cloud-HPC-Strategien
Unternehmen orchestrieren Workflows zunehmend über private Cluster und eine oder mehrere öffentliche Clouds hinweg – ein Trend, der durch regulatorische Compliance, Anforderungen an den Datenspeicherort und Kostenoptimierung angetrieben wird. Plattformen wie Microsoft Azure CycleCloud automatisieren Cloud-Bursting für Spitzenlasten, halten Basisaufgaben auf lokaler Hardware und harmonisieren Scheduler-Richtlinien zwischen Umgebungen.[3] Finanzinstitute verlassen sich auf hybride Bereitstellung, um sensible Risikoanalysen intern durchzuführen, während Monte-Carlo-Stresstests ausgelagert werden, wodurch die Kapazität ohne zusätzlichen Rechenzentrumsaufwand skaliert wird. Container-native Workloads und offene Warteschlangenmanager wie Slurm vereinfachen Übertragungen zwischen Anbieter-Ökosystemen und geben Teams die Flexibilität, Zyklen nach Preis, Geografie oder CO₂-Intensität auszuschreiben. Hybride Bereitstellung und Multicloud-Orchestrierung entwickeln sich zu zentralen Trends im Cloud-HPC-Markt.
Zunehmende Verfügbarkeit von HPC-optimierten Cloud-Instanzen
Hyperscaler bieten nun speicherintensive, Bare-Metal- und GPU-gepackte Instanzfamilien an, die für Genomik, numerische Strömungsmechanik und Finite-Elemente-Analyse ausgelegt sind. Google Clouds C3D-Maschinen veranschaulichen diesen Trend, indem sie CPUs der neuesten Generation mit einem hohen Cache-zu-Kern-Verhältnis und maßgeschneiderten Software-Images kombinieren, um iterative Solver-Zeiten zu verkürzen.[4] Spotmarkt-Auktionen demokratisieren den Zugang weiter, indem sie transiente Kapazitäten mit 70-90 % Rabatt liefern - ein Vorteil für akademische Konsortien und Start-up-Forscher. Einzel-Klick-HPC-Cluster mit vorinstallierten MPI-Bibliotheken und domänenspezifischen Tools reduzieren die Zeit bis zur wissenschaftlichen Erkenntnis von Wochen auf Minuten und helfen dabei, den Cloud High Performance Computing Markt auf nicht-traditionelle Nutzergruppen auszuweiten.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Erhöhte Cloud-Egress- und Datentransferkosten | -1.1% | Global, mit besonderem Einfluss in datenintensiven Sektoren | Kurzfristig (≤ 2 Jahre) |
| Talentmangel im Bereich Cloud-nativer HPC-Betrieb | -0.8% | Global, mit akutem Mangel in Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| Exportkontrollen für fortschrittliche Beschleuniger | -0.4% | Global, mit primärer Auswirkung auf China und eingeschränkte Einrichtungen | Mittelfristig (2-4 Jahre) |
| Latenzempfindliche Workloads bevorzugen weiterhin On-Premises-Cluster | -0.3% | Global, mit Schwerpunkt in Finanzdienstleistungen und Echtzeit-Anwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Cloud-Egress- und Datentransferkosten
Bei Multi-Petabyte-Simulationen können ausgehende Datenübertragungsgebühren die Rechenkosten um 200 % übersteigen und damit die Einsparungen durch On-Demand-Ressourcen zunichtemachen. Genomik-Pipelines, seismische Bildgebung und hochdichte Monte-Carlo-Workloads transportieren bei jeder Iteration wiederholt Zwischendateien zwischen Objektspeichern, Datenbanken und nachgelagerten Analyseplattformen, was die Egress-Kosten weiter erhöht. Obwohl Hyperscaler vergünstigte Forschungskanäle und Offline-Übertragungsgeräte eingeführt haben, bleiben die grundlegenden wirtschaftlichen Rahmenbedingungen herausfordernd. Unternehmen wägen daher Architekturentscheidungen ab, die Daten-Roundtrips minimieren, setzen auf In-situ-Analysen oder verlagern die Nachverarbeitung in die Nähe der Simulationsknoten – doch jede dieser Maßnahmen bringt neue operative Komplexität mit sich. Die Größe des Cloud High Performance Computing Marktes wird auch durch die Notwendigkeit beeinflusst, Rechenkosten mit Datenübertragungskosten in Einklang zu bringen.
Talentmangel im Bereich Cloud-nativer HPC-Betrieb
Die Durchführung von Petascale-Simulationen in der Cloud erfordert Fachwissen an der Schnittstelle von Cluster-Wissenschaft, Containerisierung und kostenorientierter Planung; jedoch decken Graduiertenprogramme und Weiterbildungsangebote in der Mitte der Karriere selten alle drei Bereiche ab. Universitäten und nationale Labore berichten von Schwierigkeiten bei der Einstellung von Lehrpersonal, das in der Lage ist, Cloud-native-HPC-Konzepte zu vermitteln, was den Zufluss qualifizierter Ingenieure einschränkt. Beratungsintegratoren haben diese Lücke gefüllt, ihre Dienste erhöhen jedoch die Kosten und können die interne Kompetenzentwicklung verlangsamen. Der Mangel ist in aufkommenden Bereichen wie Quanten- und neuromorphem Computing besonders ausgeprägt, wo die Toolchain noch in den Kinderschuhen steckt und der Talentpool äußerst begrenzt ist, was eine breitere Einführung trotz Begeisterung der Anbieter verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
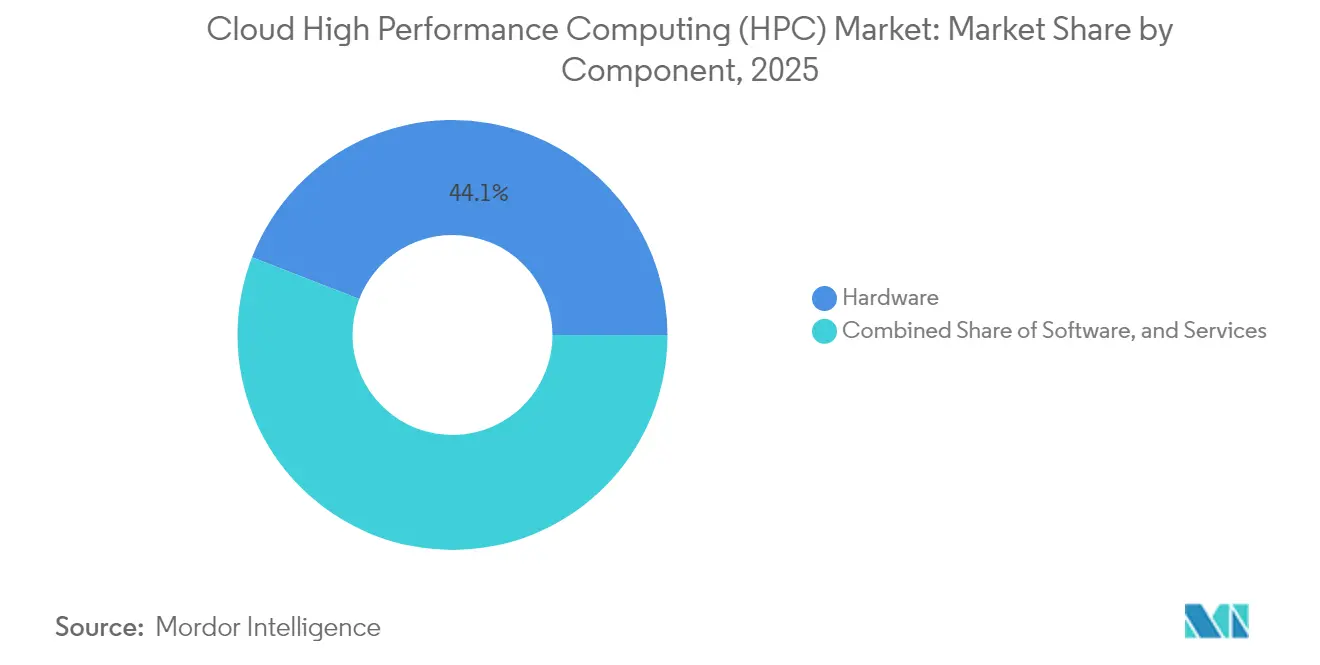
Hardware-Stabilität stützt Software-BeschleunigungHardware trug im Jahr 2025 44,12 % des Umsatzes bei und unterstreicht damit die kapitalintensive Natur von Rechenzentrums-Racks, die mit GPUs, Hochbandbreitenspeicher und NVMe-gestützten Speicherarrays bestückt sind. NVIDIA bestätigte, dass Cloud-Anbieter seinen am schnellsten wachsenden kommerziellen Kanal darstellen - ein Beweis für die anhaltenden Ausgaben für Beschleuniger und Interconnect-Switches. Anbieter verankern ihre Differenzierung rund um Knotendichte, Energieeffizienz und thermisch optimierte Formfaktoren, da Flottenoperatoren niedrigere Watt pro Teraflop anstreben.
Software verzeichnet jedoch die höchste Dynamik mit einer erwarteten CAGR von 8,42 % bis 2031, angetrieben durch Scheduler, die Zuteilungen in Echtzeit abstimmen, KI-gestützte Leistungs-Profiler und Workflow-Manager, die Multi-Cloud- und hybride Umgebungen umspannen. Die Expansion der Cloud High Performance Computing Marktgröße auf der Softwareseite profitiert auch von Abonnement-Lizenzmodellen, die Kosten an aktive Nutzungsminuten knüpfen und Budgets von Kapitalausgaben zu Betriebsausgaben verlagern.

Nach Bereitstellungsmodell:
Öffentliche Dominanz ausgeglichen durch private WiederbelebungDie öffentliche Cloud erzielte im Jahr 2025 einen Anteil von 67,95 % und bleibt das Rückgrat für elastische, projektbasierte Simulationsspitzen, die Medien-Rendering, computergestütztes Engineering und biowissenschaftliche Suchen charakterisieren. Anbieter gewinnen Workloads, indem sie granulare Abrechnungszähler bereitstellen, Spot-Pools für nicht dringende Aufgaben nutzen und regionale Zonen zur Einhaltung von Datenschutzgesetzen aufrechterhalten.
Die private Cloud ist zwar kleiner, wird jedoch voraussichtlich eine CAGR von 7,52 % verzeichnen, da regulierte Branchen deterministische Latenz und souveräne Kontrolle betonen. Unternehmen schaffen interne Clouds auf der Grundlage konvergierter HPC-Appliances, die die Elastizität von Hyperscale-Rechenzentren nachahmen und gleichzeitig luftgespaltene Sicherheit aufrechterhalten. Hybride Orchestratoren integrieren diese Umgebungen und präsentieren den Benutzern ein einziges Einreichungsportal, das Aufgaben basierend auf Kostenkurven und Warteschlangentiefe zuweist.
Nach Servicemodell:
IaaS-Kern mit PaaS-AuftriebInfrastruktur als Dienst (IaaS) machte 2025 53,85 % der weltweiten Ausgaben aus, wie von Kunden bestätigt wird, die eine detaillierte Kontrolle über Betriebssysteme, Bibliotheken und Abstimmungsparameter benötigen. Bare-Metal-Knoten mit Root-Zugriff und ohne Hypervisor-Overhead ermöglichen es leistungssensitiven Codes, wie etwa Gitter-QCD oder direkter numerischer Simulation, nahezu mit nativer Geschwindigkeit zu laufen.
Plattform als Dienst, mit einer prognostizierten Erweiterung von 7,05 % CAGR, bündelt Middleware, Compiler und domänenspezifische Löser hinter kuratierten Schnittstellen und ermöglicht es Forschern, sich auf Problemstellungen statt auf Kernel-Parameter zu konzentrieren. Diese Abstraktion spricht digitale Medienstudios, pharmazeutische Labore und Automobildesignteams an, die einen schnellen Durchlauf gegenüber Feinabstimmung priorisieren. Software als Dienst (SaaS) bleibt eine Nischen-, aber wichtige Option für schlüsselfertige vertikale Arbeitsabläufe, wie etwa cloudbasierte Suiten zur elektronischen Designautomatisierung, die pro Löser-Iteration abrechnen.
Nach Industrieanwendung:
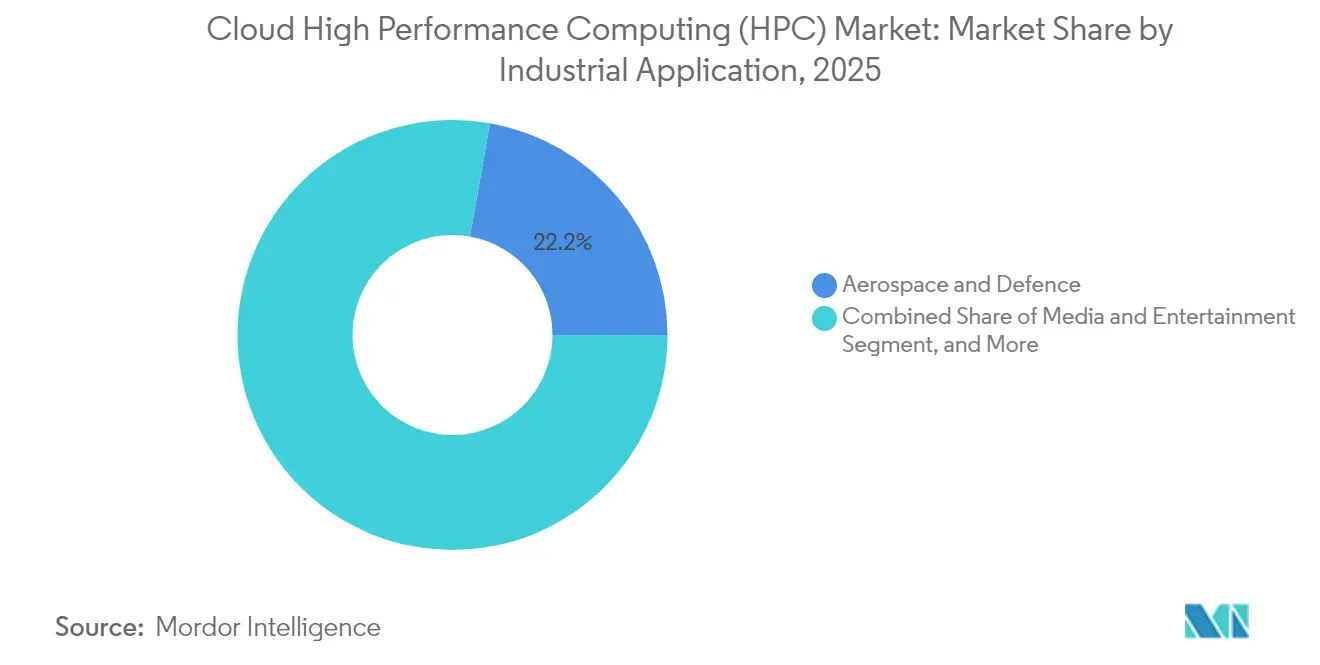
Luft- und Raumfahrt-Kommando und Medien-GeschwindigkeitLuft- und Raumfahrt sowie Verteidigung hielten 2025 einen Anteil von 22,21 %, gestützt durch Flugdynamik, Modellierung des Radarquerschnitts und sichere Missionsplanungs-Workloads, die von Burst-Skalierbarkeit und klassifizierten Enklavenoptionen profitieren. Die mehrjährigen Rahmenverträge des US-Verteidigungsministeriums für Cloud-HPC unterstreichen diese Abhängigkeit.
Medien und Unterhaltung, mit einer prognostizierten CAGR von 8,62 %, nutzt elastische GPU-Pools für pfadverfolgtes Rendering, volumetrische Szenengenerierung und generative Charakteranimation. Die Marktgröße für Cloud High Performance Computing für Kreativstudios wächst, da Bildanzahl, Auflösung und generative Durchläufe mit jedem Produktionszyklus steigen. Sekundäre Vertikale, darunter Energiereservoir-Modellierung und BFSI-Risikoanalysen, halten eine stetige Nachfrage aufrecht, wachsen jedoch durch schrittweise steigende Simulationskomplexität im mittleren einstelligen Bereich.
Nach Unternehmensgröße:
Unternehmenskapital trifft auf KMU-ZugangUnternehmen mit einem Jahresumsatz von mehr als USD 1 Milliarde kontrollierten 64,15 % des Verbrauchs im Jahr 2025, ermöglicht durch interne Architekturteams und konsolidierte Software-Tools, die Mengenrabatte über Regionen hinweg nutzen. Etablierte Hersteller verbinden Designoptimierungsschleifen mit Cloud-Solver-Farmen und kombinieren interne und externe Cluster, um Produktzyklen zu verkürzen.
Kleine und mittlere Unternehmen, die mit einer CAGR von 6,98 % wachsen, steigen über Pay-per-Job-Portale in den Markt ein, die Beschaffungshürden beseitigen. Vorgefertigte Cluster, tutorial-gesteuertes Onboarding und kreditbasierte Abrechnung ermöglichen es frühen Biotech-Unternehmen, VFX-Boutiquen und akademischen Konsortien, Teraflop-Stunden-Größenordnungen zu erreichen, die zuvor außer Reichweite waren. Dieser Demokratisierungseffekt treibt die Entstehung neuer Workload-Kategorien voran und führt den Cloud High Performance Computing Markt zu einem breiteren Spektrum von Anwendungsfällen.
Geografische Analyse
Nordamerika Cloud High Performance Computing (HPC) Markt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 39,94 %, gestützt durch eine dichte Hyperscale-Infrastruktur und bundesstaatlich geförderte Exascale-Initiativen, die Cloud-First-Architekturen validieren. Kontinuierliche Fördermittel von Verteidigungs- und Raumfahrtbehörden speisen eine anhaltende Nachfrage nach fortschrittlichen Simulationen, während ein lebendiges kommerzielles Ökosystem aus Halbleiterdesign, autonomen Systemen und digitalem Medienbereich die regionale Führungsposition festigt. Regulatorische Klarheit in Bezug auf Datenexport und Verschlüsselung beschleunigt die Einführung von Cloud-HPC in stark regulierten Branchen zusätzlich.
APAC Cloud High Performance Computing (HPC) Markt
Die Region Asien-Pazifik verzeichnet mit einem CAGR von 8,77 % das höchste Vorwärtswachstum, da Regierungen Milliarden für souveräne KI- und Halbleiterdesignkapazitäten bereitstellen. China erhöht die Cloud-HPC-Budgets trotz Exportbeschränkungen für fortschrittliche Beschleuniger, indem es in einheimische GPU-Alternativen und quantenklassische Hybridzentren investiert. Japan richtet HPC-Roadmaps an der Gesellschaft 5.0 aus und fördert die Edge-to-Cloud-Integration für die intelligente Fertigung, während Indiens Initiative für digitale öffentliche Infrastruktur eine Nachfrage nach großangelegter Sprachmodellierung in regionalen Dialekten erzeugt. Regionale Telekommunikationsunternehmen kooperieren mit Hyperscalern, um landesinterne Verfügbarkeitszonen zu betreiben, was Bedenken hinsichtlich der Datenlokalisierung mindert und einen breiteren Markteintritt erleichtert.
Europa Cloud High Performance Computing (HPC) Markt
Europa verfolgt eine starke, wenn auch gemessenere Entwicklung, unterstützt durch das Gemeinsame Unternehmen für Europäisches Hochleistungsrechnen, das Petascale-Systeme innerhalb der EU-Grenzen mitfinanziert. Automobilhersteller in Deutschland lagern aerodynamische Simulationen auf Cloud-Instanzen aus, wenn die werkseigenen Cluster an ihre Kapazitätsgrenzen stoßen, und Betreiber erneuerbarer Energien in den nordischen Ländern nutzen kohlenstoffarme Rechenzentren, die durch reichlich vorhandene Wasserkraft betrieben werden. Die DSGVO-Konformität fördert hybride Einführungsmuster, bei denen sensible Telemetriedaten lokal verbleiben, während die Cloud-Skalierung für umfangreiche Design-of-Experiments-Läufe genutzt wird. Nationale Digitalstrategien und Ziele zur Klimaneutralität beeinflussen gemeinsam die Beschaffungsmodelle und lenken die Einführung in Richtung zertifizierter grüner Cloud-Regionen.
Wettbewerbslandschaft
Der Wettbewerb im Cloud High Performance Computing Markt dreht sich um drei Schlüsselbereiche: Infrastrukturbesitz, Plattformdienste und workload-spezifische Tools. Amazon Web Services, Microsoft Azure und Google Cloud liefern gemeinsam den Großteil der mietbaren Petaflops, jeweils ausgestattet mit proprietären Interconnect-Fabrics und kundenspezifischen Beschleunigern, um einen Wettbewerbsvorteil zu wahren. Ihre vertikalen Stacks umfassen Compiler, Scheduler und kostenorientierte Berater, die die Nutzerbindung stärken.
Chiphersteller wie NVIDIA, AMD und Intel konkurrieren um Socket-Marktanteile, indem sie architektonische Roadmaps veröffentlichen, die auf Cloud-Mieterschaft zugeschnitten sind, mit Betonung auf hoher Speicherbandbreite, Multi-Instancing-Unterstützung und Treiber-Stacks, die für Kubernetes-Orchestrierung optimiert sind. Systemintegratoren, von Hewlett Packard Enterprise Company bis Dell Technologies Inc., runden das Angebot mit GreenLake-artigen Verbrauchsmodellen ab und überbrücken private und öffentliche Umgebungen für regulierte Kunden.
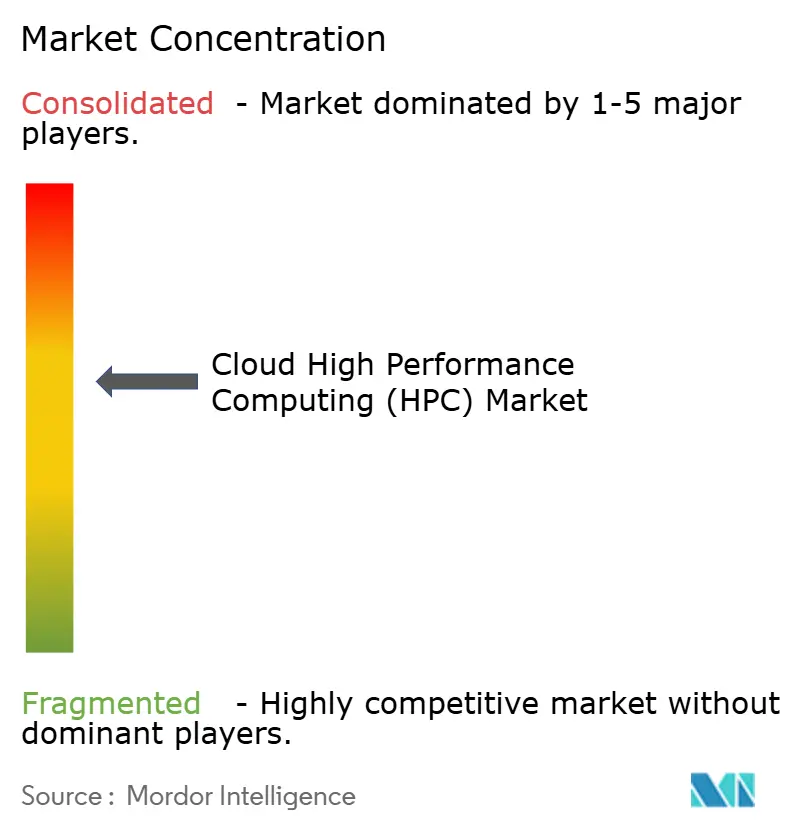
Die softwaredefinierte Schicht zieht aufstrebende Start-ups an, die auf Leistungsoptimierungsnischen abzielen, wie automatische CUDA-zu-HIP-Übersetzung, KI-basierte Warteschlangenvorhersage oder energiebewusstes Job-Packing. Vom Patentamt der Vereinigten Staaten für Patente und Marken erfasste Patentanmeldungen bestätigen erhöhte Ausgaben für Forschung und Entwicklung (F&E) bei Cloud-nativen Job-Schedulern und telemetriegestützten Leistungsanalysen. Fusionen konzentrieren sich auf die Übernahme von Fähigkeiten statt auf reine Skalierung, was die moderate Fragmentierung des Marktes widerspiegelt. Insgesamt entfallen auf die fünf größten Anbieter rund 60-65 % des Gesamtaufwands, was einem Marktkonzentrationsindex von 6 entspricht.
Cloud High Performance Computing (HPC) Branchenführer
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
International Business Machines Corporation
-
Intel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cloud High Performance Computing (HPC) Markt Unternehmen in diesem Bericht
- Amazon Web Services Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- NVIDIA Corporation
- Advanced Micro Devices Inc.
- Intel Corporation
- Lenovo Group Limited
- NEC Corporation
- Fujitsu Limited
- Sugon Information Industry Co. Ltd.
- Atos SE
- Dassault Systèmes SE
- Oracle Corporation
- Huawei Technologies Co., Ltd.
- Alibaba Group Holding Limited (Alibaba Cloud)
- Rescale Inc.
- Penguin Computing Inc.
Lesen Sie die Analyse der Cloud High Performance Computing (HPC)-Unternehmen
Neueste Industrielle Entwicklungen in Cloud High Performance Computing (HPC) Markt
- Januar 2025: Microsoft gab die Vorschau des Azure HPC-Quantum Scheduler bekannt, einer einheitlichen Warteschlange, die klassische und Quantenressourcen innerhalb desselben Job-Graphen zuweist und auf Labors zur Wirkstoffforschung abzielt.
- Oktober 2024: Amazon Web Services veröffentlichte Deadline Cloud, eine verwaltete Render-Farm, die auf tausende von GPUs für die Erstellung von Echtzeitinhalten skaliert wird.
- September 2024: Microsoft startete Azure Quantum Elements und integrierte Chemie-Solver mit Quantensimulatoren.
Umfang des globalen Cloud High Performance Computing (HPC) Marktberichts
Der Cloud High Performance Computing (HPC) Marktbericht ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Bereitstellungsmodell (Öffentliche Cloud, Private Cloud und Hybride Cloud), Servicemodell (Infrastructure as a Service (IaaS), Platform as a Service (PaaS), Software as a Service (SaaS) und verwaltete HPC-Dienste), Industrieanwendung (Luft- und Raumfahrt sowie Verteidigung, Energie und Versorgungsunternehmen, Bank-, Finanzdienstleistungs- und Versicherungswesen, Medien und Unterhaltung, Fertigung, Biowissenschaften und Gesundheitswesen, Wissenschaft und Forschung, Regierung und sonstige Industrieanwendungen), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware | Server |
| Speicher | |
| Netzwerkgeräte | |
| Beschleuniger (GPUs/TPUs) | |
| Software | |
| Dienstleistungen |
| Öffentliche Cloud |
| Private Cloud |
| Hybride Cloud |
| Infrastructure as a Service (IaaS) |
| Platform as a Service (PaaS) |
| Software as a Service (SaaS) |
| Verwaltete HPC-Dienste |
| Luft- und Raumfahrt sowie Verteidigung |
| Energie und Versorgungsunternehmen |
| Bank-, Finanzdienstleistungs- und Versicherungswesen |
| Medien und Unterhaltung |
| Fertigung |
| Biowissenschaften und Gesundheitswesen |
| Wissenschaft und Forschung |
| Regierung |
| Sonstige Industrieanwendungen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Hardware | Server |
| Speicher | ||
| Netzwerkgeräte | ||
| Beschleuniger (GPUs/TPUs) | ||
| Software | ||
| Dienstleistungen | ||
| Nach Bereitstellungsmodell | Öffentliche Cloud | |
| Private Cloud | ||
| Hybride Cloud | ||
| Nach Servicemodell | Infrastructure as a Service (IaaS) | |
| Platform as a Service (PaaS) | ||
| Software as a Service (SaaS) | ||
| Verwaltete HPC-Dienste | ||
| Nach Industrieanwendung | Luft- und Raumfahrt sowie Verteidigung | |
| Energie und Versorgungsunternehmen | ||
| Bank-, Finanzdienstleistungs- und Versicherungswesen | ||
| Medien und Unterhaltung | ||
| Fertigung | ||
| Biowissenschaften und Gesundheitswesen | ||
| Wissenschaft und Forschung | ||
| Regierung | ||
| Sonstige Industrieanwendungen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Cloud High Performance Computing Markt im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 47,93 Milliarden erreichen und sich mit einer CAGR von 5,28 % ausdehnen.
Welches Bereitstellungsmodell wird bis 2031 am schnellsten wachsen?
Die private Cloud soll mit einer CAGR von 7,52 % wachsen, da Unternehmen eine engere Datenkontrolle und vorhersehbare Latenz anstreben.
Warum sind KI-Workloads entscheidend für das Cloud-HPC-Wachstum?
KI-Training verbraucht bereits 40 % der Cloud-HPC-Kapazität; elastische GPU-Cluster verkürzen Trainingszyklen und treiben eine anhaltende Nachfrage an.
Wie wirkt sich die Cloud-Egress-Preisgestaltung auf die HPC-Wirtschaft aus?
Bei datenintensiven Simulationen können ausgehende Übertragungsgebühren die Rechenkosten um bis zu 200 % übersteigen, wodurch In-situ-Analysen und Datenlokalisierung entscheidend werden.
Welche Region bietet die höchste Wachstumschance?
Der asiatisch-pazifische Raum soll eine CAGR von 8,77 % erzielen, angetrieben durch Finanzierung für souveräne KI und die schnelle Digitalisierung der Fertigung.
Welche Rolle spielt Platform as a Service im Cloud HPC?
PaaS abstrahiert die Infrastruktur, bündelt domänenspezifische Toolchains und soll mit einer CAGR von 7,05 % wachsen, da Benutzer verwaltete Umgebungen bevorzugen.