
Stretchfolienmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
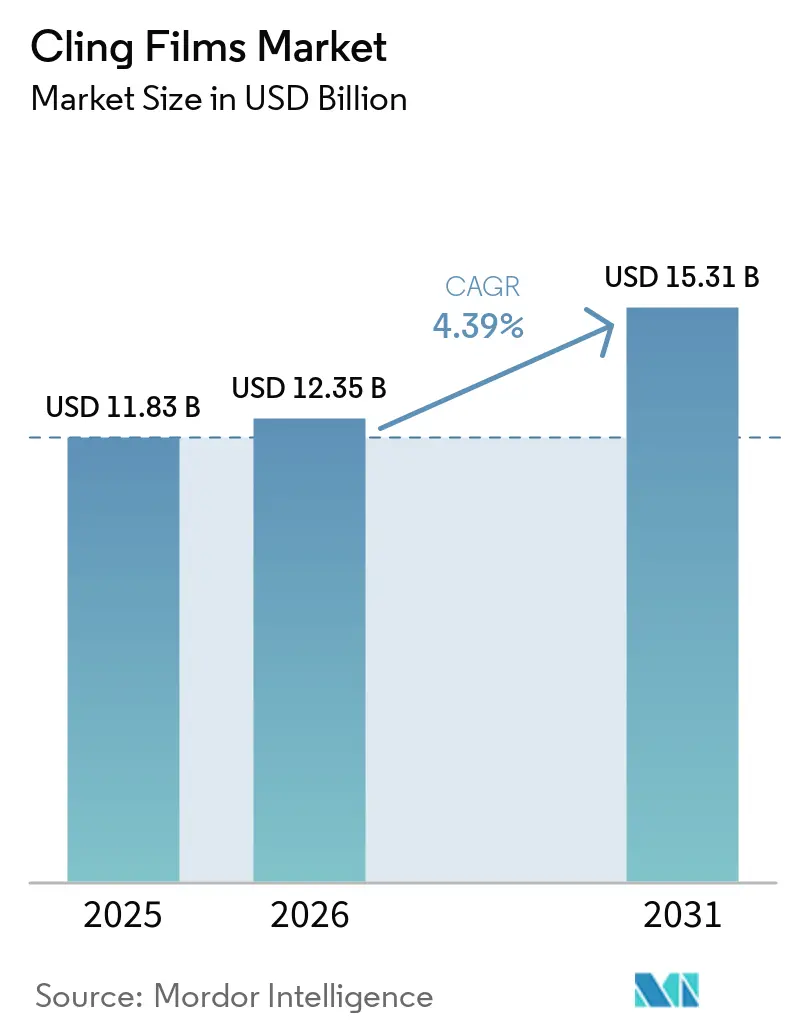
| Marktgröße (2026) | 12.35 Milliarden US-Dollar |
| Marktgröße (2031) | 15.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Stretchfolienmarktanalyse von Mordor Intelligence
Der Markt für Frischhaltefolien wurde im Jahr 2025 auf 11,83 Milliarden USD geschätzt und soll von 12,35 Milliarden USD im Jahr 2026 auf 15,31 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,39 % während des Prognosezeitraums (2026–2031). Die starke Nachfrage aus dem E-Commerce-Lebensmittelhandel, Vorschriften zur Sterilverpackung im Gesundheitswesen sowie regulatorischer Druck auf Einwegkunststoffe konvergieren, um ein stetiges Mengenwachstum trotz Preisvolatilität aufrechtzuerhalten. Polyethylen-Qualitäten, insbesondere biobasiertes PE, gewinnen Marktanteile, da sie den Anforderungen der erweiterten Herstellerverantwortung in Europa und mehreren nordamerikanischen Bundesstaaten entsprechen, während die Gießfolien-Technologie den größten Teil der neuen Kapazitäten erschließt, da die Automatisierung im Lebensmitteleinzelhandel und in Fulfillment-Centern zunimmt. Lebensmittelhersteller bleiben die dominierenden Käufer, doch Beschaffungsteams in Krankenhäusern erhöhen die Anforderungen, die nur hochklare, coronabehandelte Folien erfüllen können, was auf ein nachhaltiges Premiumsegment hindeutet. Die Wettbewerbsdynamik zeigt eine moderate Konzentration; die fünf größten Anbieter kontrollieren rund 40 % der installierten Produktionskapazität, doch regionale Verarbeiter finden weiterhin Raum in Hochbarriere- und Ultradünn-Nischen.
Wesentliche Erkenntnisse des Berichts
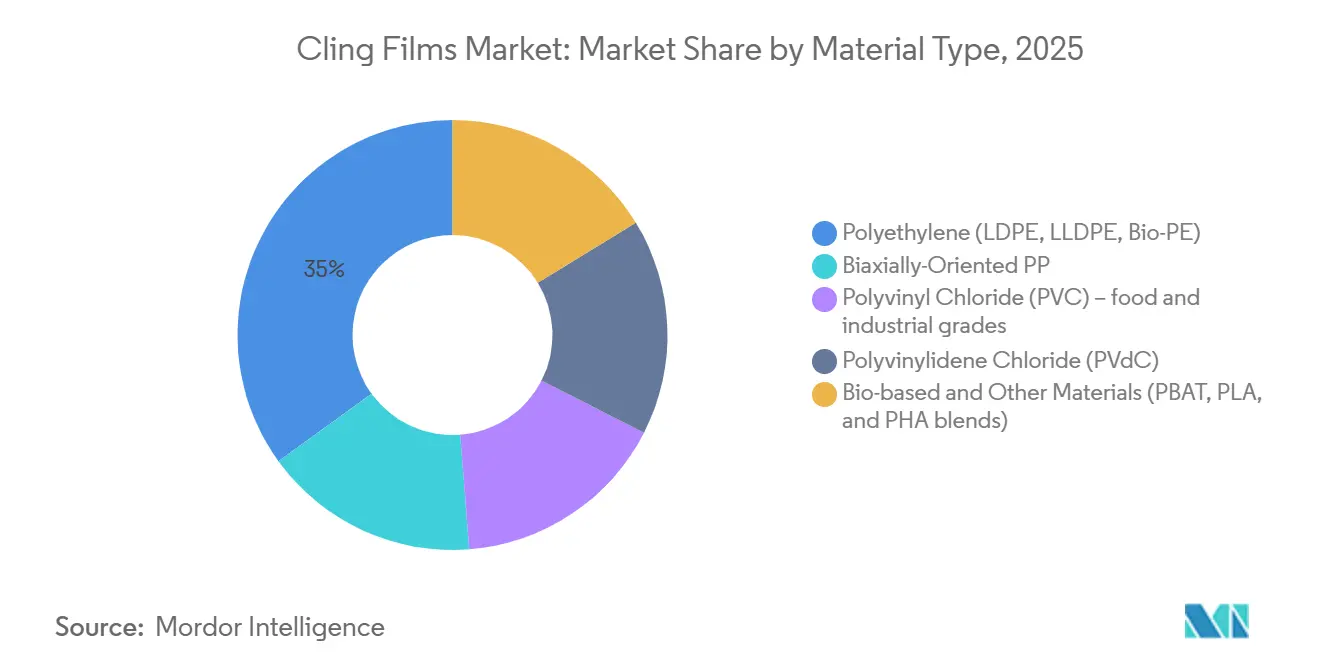
- Nach Materialtyp hielt Polyethylen im Jahr 2025 einen Umsatzanteil von 34,98% und wird bis 2031 voraussichtlich einen CAGR von 5,08% verzeichnen.
- Nach Form entfielen 2025 75,67% des Volumens auf Gießfolien, die bis 2031 auf einen CAGR von 4,49% zusteuern.
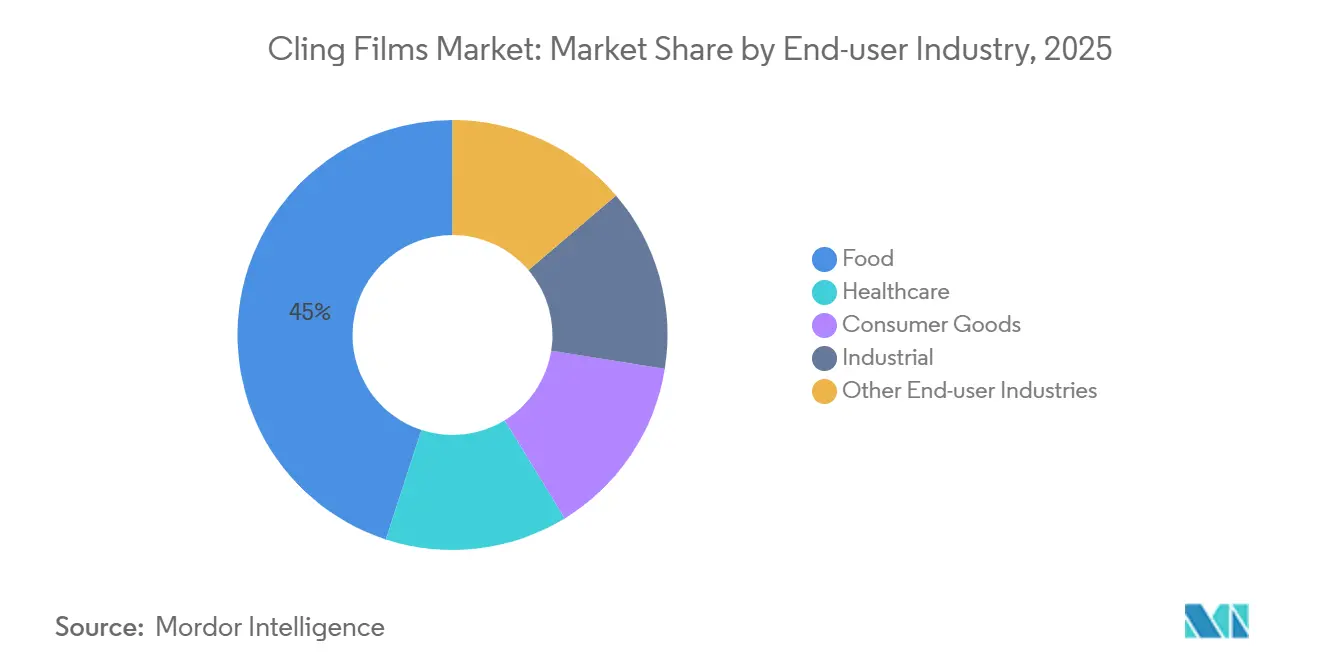
- Nach Endverbrauchsbranche entfielen 2025 44,98% der Nachfrage auf Lebensmittelanwendungen, die mit einem Ausblick von 4,78% bis 2031 führend sind.
- Nach Geografie führte Europa im Jahr 2025 mit einem Umsatzanteil von 34,36%, während Asien-Pazifik mit 4,73% bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachstum der Lebensmittelbranche und zunehmende Durchdringung von Fertiggerichten | +1.2% | Global, mit Schwerpunkt in städtischen Zentren des Asien-Pazifik-Raums und Mahlzeiten-Bausatz-Hubs in Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Gesundheitsverpackungen | +0.8% | Nordamerika und Europa, Überschwappen auf private Krankenhausnetzwerke im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Schneller Supermarktausbau in Schwellenländern | +1.0% | Kern Asien-Pazifik (China, Indien, ASEAN), frühe Gewinne im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Integration von antimikrobiellen Nanobeschichtungen und Barriere-Nanobeschichtungen | +0.7% | Global, angeführt von Nordamerika und europäischen Premiumsegmenten | Mittelfristig (2–4 Jahre) |
| Anstieg des Online-Lebensmittelhandels und der Lieferung von Mahlzeiten-Bausätzen | +0.9% | Nordamerika, Westeuropa, städtische Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Lebensmittelbranche und zunehmende Durchdringung von Fertiggerichten
Die Supermarktdichte in China stieg von 1,2 Geschäften pro 10.000 Einwohner im Jahr 2020 auf geschätzte 2,1 im Jahr 2025, was die Nachfrage nach transparenten Sauerstoffbarriere-Folien steigert, die Produkte während mehrtägiger Kühlkettentransporte schützen. Führende Fleischverarbeiter reduzierten die LLDPE-Stärken von 12 µm auf 9 µm nach Einführung von Inline-Spannungssteuerung, verringerten Faltenbildung und sparten 18–22 % Harz pro Verpackung. Nordamerikanische Bäckereifilialisten wechseln von Wachspapier zu mikroperforierter Folie, die 300–500 g/m²/Tag Feuchtigkeitsdampf abführt und Schimmelbildung in Auslagen für handwerklich hergestelltes Brot eindämmt. Mahlzeiten-Kit-Anbieter bevorzugen phthalatfreie LDPE-Folien, die gemäß FDA 21 CFR 177.1520 zertifiziert sind, um eine siebentägige Kühlhaltbarkeit zu gewährleisten.[1] Zusammengenommen positionieren diese Trends den Markt für Stretchfolien von einem Massenprodukt zu einem Markenwerkzeug, insbesondere für Premium-Bio-Etiketten, bei denen Klarheit Frische signalisiert.
Wachsende Nachfrage nach Gesundheitsverpackungen
Aktualisierte Leitlinien des Verbandes zur Förderung der Medizintechnik legen Schälkraftfenster zwischen 200 und 400 g-Kraft pro 25 mm fest, ein Bereich, der nur konsistent von Gießfolien erfüllt wird, die auf 42–46 Dyn/cm behandelt wurden.[2] Gerätehersteller wechseln von Papier-Kunststoff-Beuteln zu reinen Kunststofffolien, um Faserteilchen in Reinräumen zu minimieren. Mit PVdC beschichtete Stretchfolien senken den Sauerstoffeintrag auf unter 1 cm³/m²/Tag und verlängern die Haltbarkeit feuchtigkeitsempfindlicher Wirkstoffe im Kühltransport um bis zu 40%. Die Vorschrift der Europäischen Arzneimittel-Agentur von 2025 zur Manipulationssicherung bei Parenteralia beschleunigt die Nachfrage nach heißsiegelbaren Folien mit holografischen Merkmalen. Alternde Bevölkerungen und steigende chirurgische Eingriffe in den Golfstaaten stärken die langfristige Mengentransparenz für nach ISO 15378 qualifizierte Hersteller.
Schneller Supermarktausbau in Schwellenländern
Indien hat im Jahr 2025 rund 1.200 neue Supermärkte und Verbrauchermärkte in Betrieb genommen, ein Anstieg von 14 % gegenüber dem Vorjahr, der Frischwarenlieferanten zwingt, in Stretchfolie verpackte Schalen einzuführen, die standardisierten Auslageanforderungen entsprechen. Der Anteil des organisierten Einzelhandels in Vietnam stieg 2025 auf 35 %, gegenüber 28 % zwei Jahre zuvor, was südostasiatische Verarbeiter dazu veranlasst, europäische Gießfolienlinien zu importieren, die für 300-mm-Rollen ausgelegt sind und mit automatischen Wickelstationen kompatibel sind. Saudi-Arabiens Kühlketten-Hubs im Rahmen der Vision 2030 benötigen Folien, die Versiegelungen bei Umgebungstemperaturen über 45 °C intakt halten. Da Nassmärkte zugunsten klimatisierter Geschäfte an Bedeutung verlieren, verlagert sich die Nachfrage im Markt für Stretchfolien hin zu Antifogging-Folien, die die Sichtbarkeit in Kühlregalen erhalten, was für kleinere inländische Hersteller eine technologische Hürde darstellt.
Integration von antimikrobiellen Nanobeschichtungen und Barriere-Nanobeschichtungen
Silberionen-Folien verlängern die mikrobiellen Schwellenwerte bei frischem Fleisch nach USDA-Standards um drei bis fünf Tage und reduzieren den Verderb auf unter 10⁵ KBE/g. Auf Milchprodukte aufgetragene Zinkoxid-Folien erreichen nach 72 h bei Kühltemperatur eine 99,7%ige Listeria-Reduktion. Nanoclayverteilungsstrukturen senken die Sauerstoffdurchlässigkeit auf unter 5 cm³/m²/Tag, wodurch Salatverarbeiter das Stickstoffspülen eliminieren und die Verpackungskosten um rund 13% senken können. Die EFSA hat Titandioxid-Nanopartikel 2024 für den Lebensmittelkontakt zugelassen, doch einige Mitgliedstaaten halten vorläufige Verbote aufrecht, bis Migrationsdaten vorliegen, was multinationalen Verarbeitern mit robusten Regulierungsteams einen Vorteil verschafft. Akteure, die Nanobeschichtungen bei >300 m/min Liniengeschwindigkeit skalieren, können Premiumplätze in hochmargigen Frischwaren-Lieferketten besetzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Geringe Beständigkeit gegenüber extremen Temperaturen | -0.5% | Global, akut in Tiefkühlkost- und industriellen Kühltransportanwendungen | Mittelfristig (2–4 Jahre) |
| Verschärfung globaler Vorschriften für Einwegkunststoffe | -0.9% | Kern Europa und Nordamerika, Überschwappen auf Küstenstädte im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Verbraucherumstieg auf wiederverwendbare Silikon- und Bienenwachsfolien | -0.3% | Nordamerika und Westeuropa: Premium-Bio-Segmente | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Beständigkeit gegenüber extremen Temperaturen
Standard-LDPE- und LLDPE-Folien werden unterhalb von –18 °C spröde, was zu Versiegelungsausfallraten von über 8 % bei Tiefkühl-Meeresfrüchtepaletten führt, verglichen mit unter 2 % bei Stretchhauben. Der Hochtemperatureinsatz ist begrenzt, da Folien oberhalb von 60 °C erweichen, was Heißabfüllsuppen und -soßen ausschließt, die eine Flexverpackungsnische von 8 Milliarden USD ausmachen. Metallocen-PE-Qualitäten bleiben bis –30 °C belastbar, kosten jedoch 25–35 % mehr als handelsübliches LDPE, was die Verwendung auf pharmazeutische Frachten beschränkt. Flexibilitätsmodifizierende Additive wie Polyisobutylen können auf lebensmittelberührende Oberflächen migrieren, was FDA- und EFSA-Extraktionstests erschwert, sodass Verarbeiter im Markt für Stretchfolien Kompromisse zwischen Leistung und Compliance eingehen müssen.
Verschärfung globaler Vorschriften für Einwegkunststoffe und Verbraucherumstieg auf Wiederverwendbares
Die EU-Richtlinie über Einwegkunststoffe schreibt bis 2030 einen Recyclinganteil von 30% in lebensmittelkontaktrelevanten Folien vor. Frankreich und Deutschland erheben nun Gebühren von 0,08–0,12 EUR pro kg auf nicht recycelbare Folien, was die PVdC-Kosten um 20% erhöht und den Schwenk zu Mono-Material-PE beschleunigt. Kaliforniens SB 54 schreibt bis 2032 65% Recyclingfähigkeit oder Kompostierbarkeit bei Einwegkunststoffverpackungen vor und drängt die Hersteller in Richtung PBAT- oder PLA-Blends. Eine Umfrage von Deloitte zeigte, dass 42% der Haushalte in den Vereinigten Staaten im Jahr 2025 Silikonfolien ausprobiert haben, gegenüber 28% im Jahr 2023, was Wahrnehmungsrisiken unterstreicht, obwohl diese wiederverwendbaren Produkte immer noch weniger als 2% des Volumens im Lebensmittelfolienbereich ausmachen. Das Ergebnis ist eine gespaltene Landschaft, in der herkömmliches Petro-PE unter Margendruck steht, während kompostierbare Sorten Preisaufschläge erzielen, aber erhebliche Kapitalinvestitionen erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Bio-PE treibt die Führung von Polyethylen voranPolyethylen entfiel 2025 auf 34,98% des Umsatzes und soll mit einem CAGR von 5,08% wachsen, was das Volumen des Stretchfolienmarktes bis 2031 erheblich vergrößert. Aus Zuckerrohrethanol gewonnenes Bio-PE lässt sich direkt in bestehende Extrusionslinien integrieren, vermeidet Phthalate und erfüllt die europäischen Anforderungen an den Recyclinginhalt, was es zum am schnellsten adoptierten Harz bei großen Lebensmittelmarken macht. LDPE bleibt für Handwickelfolien bevorzugt, da sein inhärenter Klebeeffekt zusätzliche Klebstoffe überflüssig macht, während die Zugfestigkeit von LLDPE von 40–50 MPa Risse bei Hochgeschwindigkeits-Flowpack-Geräten reduziert. PVC schrumpft in Europa aufgrund von Dioxin- und Phthalatbedenken, aber mit PVdC beschichtete Folien behaupten weiterhin eine kleine, aber verteidigungsfähige Nische in vakuumverpackten Fleischexporten, die eine Sauerstoffdurchlässigkeit unter 2 cm³/m²/Tag benötigen.
Kompostierbare Polymere erweitern weiterhin die Auswahl, bleiben aber ein kleiner Teil des Stretchfolienmarktes. Nach EN 13432 zertifizierte PBAT-PLA-Blends gewinnen Listungen bei kommunalen Biomüllprogrammen, während PHA-Sorten marine Bioabbaubarkeit hervorheben, aber zum 3–4-fachen Preis von fossilem PE verkauft werden. BOPP adressiert Dreh-Wickel-Süßwarennischen, bei denen Steifigkeit wichtiger ist als Klebeeffekt. Insgesamt sortiert sich die Materialauswahl in drei Ebenen: herkömmliches PE für kostensensitive Verpackungen, Bio-PE für gängige Nachhaltigkeitsprogramme und vollständig kompostierbare Blends für Gerichtsbarkeitsbereiche, die separate Sammlung subventionieren – eine Hierarchie, die Polyethylen für den Großteil des Jahrzehnts in den Umsätzen der Stretchfolienbranche dominant halten sollte.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Gießfolien stärken AutomatisierungsvorteilGießfolien beanspruchten 2025 75,67% des Volumens und werden für einen CAGR von 4,49% prognostiziert, was ihren Marktanteilsvorsprung bei Stretchfolien bis 2031 weiter festigen wird. Eine Maßhomogenität von ±3% ist für robotergestützte Pick-and-Place-Systeme in Lebensmittel-Fulfillment-Centern unerlässlich, und Chill-Roll-Abkühlung erzeugt einen Trübungswert unter 5%, der für Premium-Fleischauslagen entscheidend ist. Inline-Coronabehandlung integriert druckfertige Oberflächen mit voller Liniengeschwindigkeit und vermeidet Offline-Durchgänge, die die Kosten für Wettbewerber mit Blasfolien erhöhen.
Blasfolien bedienen weiterhin Lebensmittelservicebetriebe im Handwickelbereich, die Einstichfestigkeit und höheren natürlichen Klebeeffekt schätzen, doch ihr Anteil ist stabil und wächst nicht. Mehrschichtige Blasfolientürme mit Echtzeit-Dickenmessgeräten kosten aufwärts von 5 Millionen USD, sodass viele regionale Verarbeiter Upgrades verzögern und ihre relative Qualitätsposition schwächen. Der Aufstieg der Automatisierung in der Mahlzeiten-Bausatz-Montage und an Feinkosttheken in Supermärkten zementiert damit die Gießextrusion als die Kerntechnologie, die den zukünftigen Stretchfolienmarkt trägt.
Nach Endverbrauchsbranche:
Lebensmittel hält den größten AnteilLebensmittelanwendungen absorbierten 2025 44,98% der Nachfrage und bewegen sich auf einem 4,78%-Wachstumspfad, was das Volumen des Stretchfolienmarktes in absoluten Zahlen stärkt. Frischwaren-Verpackungsbetriebe wählen ultraklare Folien, die den Feuchtigkeitsverlust begrenzen und Anti-Beschlag-Eigenschaften für gekühlte Auslagen bieten. Fleischverarbeiter setzen 8-µm-Folien mit eingebetteten Sauerstoffabsorbern ein, um 4–6 Tage zusätzliche Haltbarkeit zu erzielen und dadurch den Schwund direkt zu senken. Milchhersteller bevorzugen mikroperforierte Folien, die Kohlendioxid aus dem reifenden Käse ablassen, ohne Sauerstoff einzulassen, und so die Schimmelzahlen niedrig halten.
Gesundheitsverpackungen zeigen das steilste prozentuale Wachstum, wenn auch von einer kleineren Basis aus, da Krankenhäuser die Anforderungen steriler Barrieren nach ISO 11607 durchsetzen. Pharmazeutische Blisterverpackungen migrieren allmählich von Folie zu transparenten, mit PVdC beschichteten Folien, die weiterhin Feuchtigkeit blockieren, aber die Tablettenidentifikation erleichtern. Industrielle Unitisierung und Konsumgüter sind ausgereift, aber anfällig für Substitution durch Stretchhauben und Schrumpfhülsen. Insgesamt werden frische Lebensmittel und das Gesundheitswesen die Materialentwicklung bestimmen, wobei Sauerstoffbarriere, Versiegelungsintegrität und migrationsfreie Additive die F&E-Agenden der Verarbeiter in der Stretchfolienbranche anführen werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa Stretchfolien-Markt
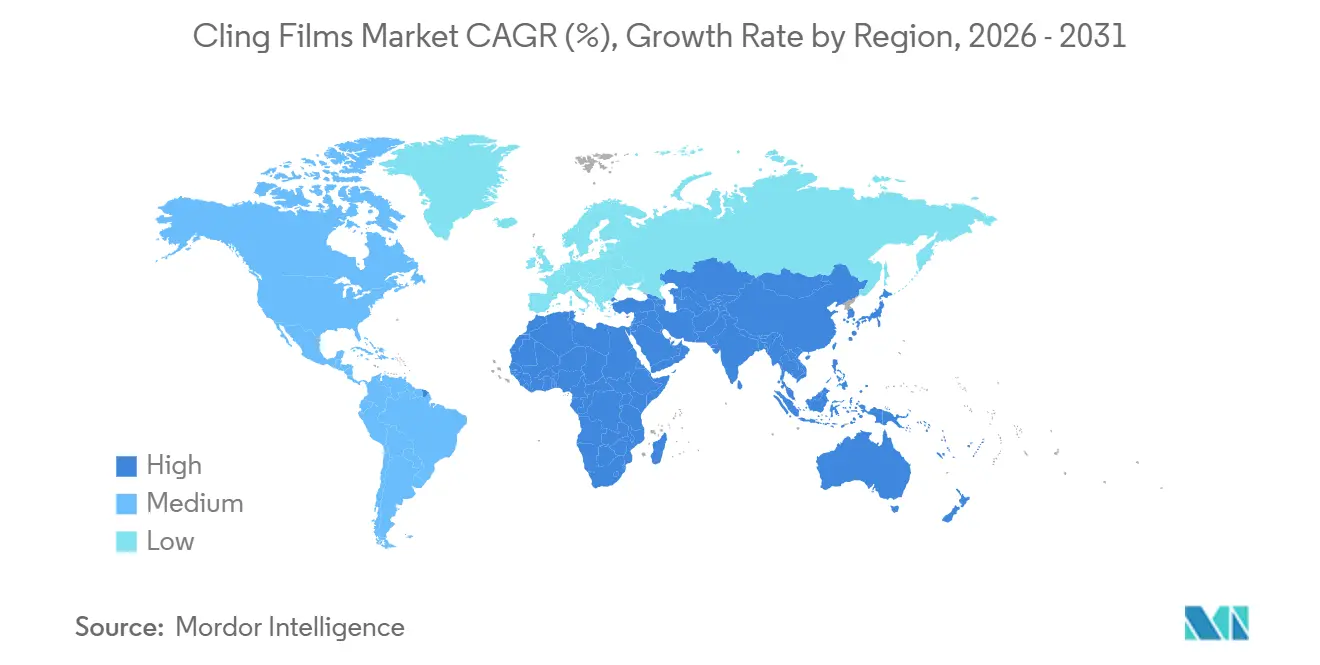
Europa führte im Jahr 2025 mit einem Umsatzanteil von 34,36 %, gestützt durch eine jahrzehntelange Infrastruktur für flexible Verpackungen, die strenge Rahmenverordnung (EG) Nr. 1935/2004 und die Vorliebe der Verbraucher für vorverpackte Produkte. Deutschland und das Vereinigte Königreich verzeichnen den höchsten Pro-Kopf-Verbrauch, doch entstehen Mengengegenwinds, da Einzelhändler mit wiederverwendbaren Silikonhüllen an Feinkosttheken experimentieren. Frankreichs EPR-Gebühren von 0,10 EUR pro kg auf nicht recycelbare Folien im Jahr 2024 haben die Einführung biobasierter Materialien beschleunigt, während Italiens Fokus auf antimikrobielle Beschichtungen für Export-Mozzarella und Prosciutto einen differenzierten Vorteil bietet. Nordische Pilotprojekte für Pfandsysteme für flexible Folien signalisieren künftige Verschiebungen hin zur Kreislaufwirtschaft, obwohl aktuelle Recyclingströme flexible PE-Folien noch immer ausklammern.
APAC Stretchfolien-Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 4,73 %, der den Abstand zu Europa beim Gesamtmarktvolumen für Stretchfolien schrittweise verringern wird. China hat die Supermarktdichte zwischen 2020 und 2025 verdoppelt – eine Entwicklung, die Barrierefolien erfordert, die mehrtägige inländische Kühlketten überstehen. Indiens Zuwachs von 1.200 Supermärkten im Jahr 2025 fördert die Nutzung von stretchfolienverpackten Schalen und treibt neue Investitionen in Gießlinien an. Japan festigt seine Technologieführerschaft mit 6-µm-Metallocen-PE-Folien, und Südkoreas Vorschrift eines Recyclatanteils von 20 % für 2027 zwingt zu Investitionen in fortschrittliche Sortierkapazitäten. ASEAN-Märkte, beflügelt durch japanische und koreanische Investitionen in Convenience-Stores, importieren europäische Maschinen zur Standardisierung von Rollenbreiten für automatisierte Feinkosttheken.
Stretchfolien-Markt Amerika und MEA
In Nordamerika ist das Wachstum der Vereinigten Staaten an Online-Lebensmittelhandel und Meal-Kit-Unternehmen geknüpft, die portionskontrollierte, automatisierungstaugliche Folien nachfragen. Kanadas uneinheitliche provinzielle EPR-Regelungen erschweren bundesweite Markteinführungen, doch zweisprachige Verpackungen bleiben eine stabile Nische. Mexiko zieht Near-Shoring-Projekte für Gießfolien im Wert von mehr als 50 Millionen USD im Zeitraum 2024–2025 an und sichert damit die Versorgung in US-amerikanische Frischwarenkorridore. Brasilien führt Südamerika an, doch Lücken in der Kühlkette außerhalb der großen Ballungsräume begrenzen das Wachstumspotenzial, während Saudi-Arabiens Anforderungen an hitzebeständige Folien und Südafrikas Spaltung zwischen organisiertem und informellem Einzelhandel frühe Chancen im Nahen Osten und Afrika prägen. Insgesamt halten die regionalen Dynamiken den Stretchfolien-Markt in einem multipolaren Wachstumsmodus, wobei Asien-Pazifik das Volumen liefert, Europa die Regulierung vorantreibt und Nordamerika technologische Innovationen einbringt.
Regulatorisches Umfeld
In Europa trat die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle (PPWR) am 11. Februar 2025 in Kraft und gilt ab 12. August 2026 allgemein, wodurch die für Frischhaltefolien als Verpackung relevanten Vorschriften hinsichtlich Recyclingfähigkeit, Kennzeichnung und weiterer Compliance-Anforderungen verschärft werden. Die PPWR verpflichtet die Europäische Kommission zudem, bis zum 12. August 2026 Durchführungsrechtsakte zu erlassen, um harmonisierte Kennzeichnungen und Spezifikationen im Zusammenhang mit Recyclinganforderungen festzulegen, was Auswirkungen darauf hat, wie Verarbeiter Angaben belegen und Verpackungsinformationen in den EU-Märkten gestalten. Zugleich verlangt die EU-Richtlinie 2019/904 über Einwegkunststoffe von den Mitgliedstaaten eine messbare, quantitative Reduzierung des Verbrauchs bestimmter Einwegkunststoffprodukte bis 2026 im Vergleich zu 2022, was den Druck von Einzelhändlern und Marken erhöht, die Materialstärke zu reduzieren und sich von schwer recycelbaren Strukturen zu entfernen. In den Vereinigten Staaten müssen lebensmittelkontakttaugliche Frischhaltefolien den FDA-Anforderungen wie 21 CFR 177.1520 für Olefinpolymere entsprechen oder durch eine Food Contact Notification (FCN) für die vorgesehenen Verwendungsbedingungen abgesichert sein, wodurch Materialauswahl, Additivpakete und Lieferantendokumentation zentral für den Marktzugang bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Frischhaltefolien beginnt mit vorgelagerten Rohstoffen und der Harzproduktion für LDPE, LLDPE, PP, PVC, PVdC sowie neu aufkommende biobasierte oder kompostierbare Polymere, einschließlich Bio-PE und PBAT-PLA-Blends. Die Ökonomie der Harzversorgung bleibt bei konventionellen Polymeren eng an die Kosten petrochemischer Rohstoffe gebunden, während biobasierte Inputs zusätzliche Zertifizierungs- und Rückverfolgbarkeitsanforderungen mit sich bringen, die zunehmend zur Unterstützung von Nachhaltigkeitsprogrammen im Lebensmitteleinzelhandel und EPR-bezogener Berichterstattung genutzt werden. In der mittleren Stufe verarbeiten Folienhersteller Harze zu Guss- und Blasfolien und fügen anschließend Schritte wie mehrschichtige Coextrusion, Oberflächenbehandlung (einschließlich Corona) und funktionale Beschichtungen hinzu, um die von Lebensmittelverarbeitern und Anwendern von Gesundheitsverpackungen geforderten Ziele hinsichtlich Klarheit, Siegelfähigkeit und Barriereeigenschaften zu erfüllen. Nachgelagerte Kanäle umfassen Distributoren und Foodservice-Lieferanten, Einzelhandels- und Eigenmarkenprogramme sowie B2B-Verträge mit Verarbeitern und Beschaffungsteams von Krankenhäusern. Mit zunehmender Regulierung und wachsender Automatisierung verschiebt sich die Kette hin zu engerer Zusammenarbeit zwischen Harzlieferanten, Verarbeitern und Maschinenanbietern, um materialreduzierte Monomaterial-Strukturen zu validieren und eine gleichbleibende Rollenqualität für Hochgeschwindigkeits-Verpackungs- und Fulfillment-Vorgänge zu gewährleisten.
Wettbewerbslandschaft
Marktkonzentration
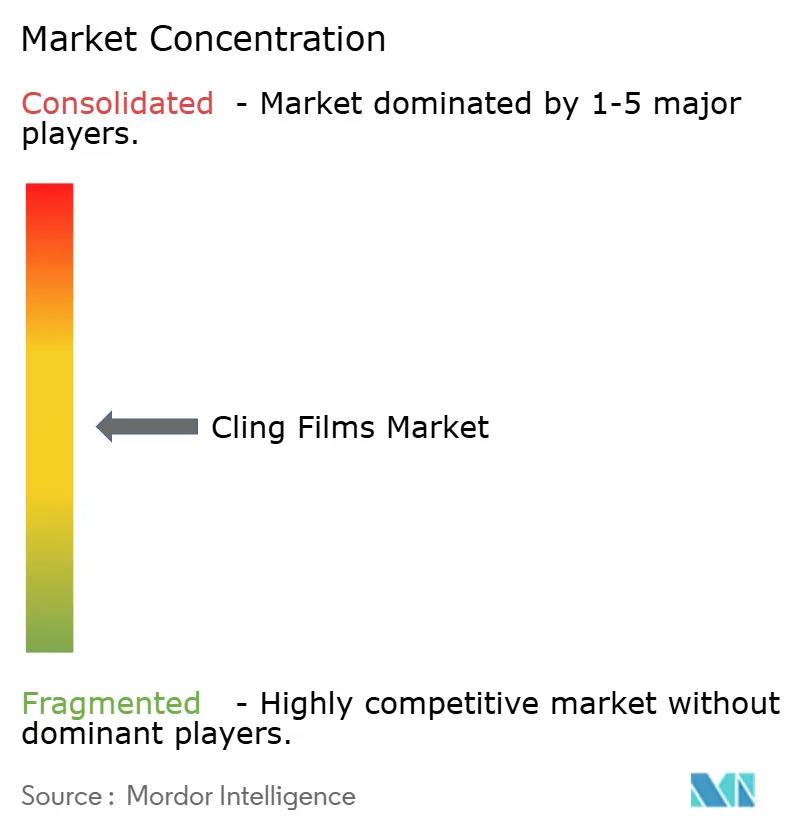
Der Stretchfolienmarkt ist mäßig konzentriert. Das Bio-PE-Gemeinschaftsunternehmen von Amcor mit Braskem aus dem Jahr 2024 sichert eine Harzliefermenge von 50.000 t/Jahr und ermöglicht Ansprüche auf erneuerbare Inhalte, die bei Supermarkt-Eigenmarken Anklang finden. Sealed Air und Reynolds haben maschinelle Sichtprüfungssysteme zur Stärkeninspektion installiert, die den Ausschuss auf unter 2% senken und die Margen bei großen E-Commerce-Aufträgen absichern. Mondis Zusammenarbeit mit BASF an PBAT-PLA-Blends zeigt, wie kompostierbare Folien von der Pilotphase in die kommerzielle Produktion übergehen, vorbehaltlich der EN 13432-Zertifizierung. Rückwärtsintegration in Bio-Harze und strategische Allianzen mit Nanotechnologieunternehmen dominieren die Vorwärtsstrategie. Mehrere große Anbieter erkunden vertikale Schritte in das Recycling und zielen auf lebensmitteltaugliches rPE ab, um die Anforderungen an den Recyclinginhalt bis 2030 zu erfüllen.
Marktführer der Stretchfolienbranche
-
Amcor plc
-
Sigma Plastics Group
-
Jindal Poly Films Limited
-
Reynolds Consumer Products
-
NAN YA PLASTICS CORPORATION
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Stretchfolien Unternehmen in diesem Bericht
- 3M
- Amcor plc
- Anchor Packaging LLC
- CL Industries India
- Hipac SpA
- IPG
- Jindal Films
- Mitsubishi Chemical Group Corporation.
- Mondi
- NAN YA PLASTICS CORPORATION
- Novamont SpA
- Paragon Films
- Polifilm
- Qingdao Kingchuan Packaging
- Reynolds Consumer Products
- Sealed Air
- Sigma Plastics Group
- Sphere
- Technovaa Plastic Industries
- Wrapmaster
- Zhengzhou Eming Aluminium Industry Co., Ltd.
Marktchancen und Zukunftsaussichten
Ein klarer Freiraum sind automatisierungsfähige, hochleistungsfähige Cast-PE-Strukturen, die weniger Material verbrauchen und gleichzeitig die strengeren Anforderungen an Recyclingfähigkeit und Kennzeichnung in Europa erfüllen, sobald die PPWR-Anwendung ab dem 12. August 2026 beginnt. Da Gussfolien mengenmäßig bereits die führende Position im Markt einnehmen, konzentrieren sich die unmittelbareren Chancen auf ultradünne Materialstärken mit engerer Dickenkontrolle, hochtransparente Oberflächen und Behandlungen, die zuverlässiges Siegeln unterstützen und gleichzeitig die Druck- oder Etikettenhaftung für Markenfrischeprodukte und E-Commerce-Lebensmittelanwendungen aufrechterhalten. Auch biobasierte und kompostierbare Optionen expandieren, doch die kurzfristige Kommerzialisierung hängt weiterhin von der Barriereleistung gegenüber Feuchtigkeit und Ölen für den praktischen Einsatz bei Frischeprodukten ab. Bereits im Markt zitierte Entwicklungssignale umfassen Toyobos Ankündigung vom April 2026 eines zu 100 % pflanzenbasierten Polyethylenfuranoat (PEF)-Films, mit Mustern, die ab Juni 2026 für industrielle Tests verfügbar sind, sowie akademische Arbeiten, die im April 2026 von der University of Maryland berichtet wurden und KI zur Optimierung biologisch abbaubarer Frischhaltefolienformulierungen auf Basis von Zellulose, Gelatine und Chitosan einsetzen. Zusammen unterstützen diese Bemühungen eine praktische Pipeline für Verarbeiter und Markeninhaber, die Alternativen zu konventionellen Frischhaltefolien suchen und dabei Lebensmittelschutz und Haltbarkeitsleistung beibehalten möchten.
Neueste Industrielle Entwicklungen in Markt für Stretchfolien
- Juli 2026: Amcor kündigte den Ausbau einer Verpackungsanlage in China an und erweiterte damit die Fertigungspräsenz näher an großen regionalen Nachfragezentren für Lebensmittel- und Konsumgüterverpackungen. Der Schritt stärkt die regionale Versorgungsresilienz und verkürzt die Vorlaufzeiten für folienbasierte Verpackungsformate, die eine gleichbleibende Qualität und Compliance-Dokumentation erfordern.
- Juli 2025: Sigma Plastics Group kündigte eine Erweiterung im Wert von 39 Millionen USD an seinem Werk in Midland, Georgia, an, um die Stretchfolien-Kapazität zu erhöhen, als Teil eines umfassenderen Kapazitätsausbaus im Südosten der USA. Das Projekt stärkt die regionale Versorgungsresilienz für Palettenwickelfolie und unterstützt die kurzfristige Nachfrage aus den Bereichen Konsumgüter und E-Commerce.
- Mai 2025: JPFL Films (Jindal Poly Films Limited) kündigte Investitionsausgaben von mehr als 700 Crore INR an, um neue BOPP-, PET- und CPP-Folienlinien in Nashik, Maharashtra, zu errichten, mit dem Ziel einer jährlichen Kapazitätserweiterung von über 115.000 Tonnen über 2-3 Jahre. Der Ausbau unterstützt die breitere Verfügbarkeit flexibler Folien in Asien und verbessert die Kostenwettbewerbsfähigkeit und den Maßstab für regionale Verarbeiter, die Lebensmittel- und Konsumgüterverpackungen beliefern.
Markt für Stretchfolien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Frischhaltefolien Umsätze aus Kunststoff-Frischhalte- und Stretchfolien, die zum Einwickeln und Schützen von Produkten verkauft werden, hauptsächlich in der Lebensmittelverarbeitung, im Einzelhandel und in der Industrieverpackung, in den wichtigsten globalen Regionen.
Ausschlüsse aus dem Umfang: Wir schließen Hartverpackungen, wiederverwendbare Behälter und nicht folienbasierte Verpackungsformate wie Papier und Aluminiumfolien aus, wenn diese nicht als Frischhaltefolienprodukte verkauft werden.
Segmentierungsübersicht
- Materialtyp
- Polyethylen (LDPE, LLDPE, Bio-PE)
- Biaxial orientiertes PP
- Polyvinylchlorid (PVC) – Lebensmittel- und Industriequalitäten
- Polyvinylidenchlorid (PVdC)
- Biobasierte & andere Materialien (PBAT-, PLA-, PHA-Blends)
- Form
- Gegossene Stretchfolie
- Geblasene Stretchfolie
- Endverbrauchsbranche
- Lebensmittel
- Gesundheitswesen
- Konsumgüter
- Industrie
- Sonstige Endverbrauchsbranchen
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erfassung, wie Frischhaltefolien produziert, gehandelt und verbraucht werden, damit das Modell realistische Nachfragesignale verwendet und nicht nur Unternehmensangaben. Wir stützten uns auf öffentliche Quellen wie die UN-Comtrade-Handelsstatistiken, die Datenwerkzeuge der US International Trade Commission, Eurostat sowie nationale Statistikämter, die Indikatoren zu Kunststoffen und Verpackungen veröffentlichen.
Um Wert mit physischen Warenströmen zu verknüpfen, haben wir auch Polymer- und Verpackungsinformationen von Organisationen wie PlasticsEurope und dem American Chemistry Council sowie offene technische Veröffentlichungen und Patente ausgewertet, die Materialsubstitution und den Trend zu geringeren Schichtdicken beschreiben. Jahresberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichte wurden genutzt, um Kapazitätsveränderungen und Preiskommentare zu verstehen; kostenpflichtige Abonnements für Unternehmensfinanzdaten und Import-Export-Aufzeichnungen auf Sendungsebene wurden nur dort eingesetzt, wo sie zur Bestätigung von Richtungsvolumina und Lieferantenpräsenzen beitrugen. Die hier aufgeführten Quellen sind illustrativ, und wir haben viele weitere öffentliche Referenzen geprüft, um Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Volumina, typische Preisspannen und die Geschwindigkeit, mit der Kunden zwischen PVC- und Polyethylen-basierten Folien wechseln, zu plausibilisieren – insbesondere in den Bereichen Gastronomie, Einzelhandel und Industrienutzer. Wir sprachen mit einer Mischung aus Folienproduzenten, Verarbeitern, Distributoren und großen Endverbrauchern in APAC, EMEA und Amerika, damit Lücken in öffentlichen Daten mit praxisnahen Annahmen gefüllt und anschließend gegengeprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 12 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 53 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Verpackungsnachfragepools aus Signalen zur Nutzung von Kunststofffolien, Handelsströmen und Lebensmittelverpackungsaktivitäten nach Region rekonstruiert und anschließend mithilfe beobachteter Preisspannen für Frischhaltefolien in Werte umgerechnet wurden. Wir überprüften die Gesamtwerte mit selektiven Bottom-up-Näherungen unter Verwendung von Stichproben aus Lieferantenumsatzaufteilungen, Kanalprüfungen und einer einfachen Gegenprüfung von Volumen multipliziert mit dem durchschnittlichen Verkaufspreis. Dies half dabei, Kategorien anzupassen, die in öffentlichen Statistiken schwer zu trennen sind.
Zu den wichtigsten Eingaben im Modell gehörten Harzbewegungen (Polyethylen gegenüber PVC), der Import-Export-Mix von Verpackungsfolien, Durchsatztrends bei der Verpackung in Gastronomie und Einzelhandel, typische Foliendicke und der Trend zu geringeren Schichtdicken sowie der Anteil der Gießfolien- gegenüber der Blasfolienverarbeitung in den wichtigsten Regionen. Wenn Daten auf Länderebene fehlten, wurden Proxy-Verhältnisse aus benachbarten Märkten mit ähnlicher Verpackungsintensität verwendet und diese Annahmen durch Interviews validiert.
Für die Prognose wurde eine Szenarioanalyse rund um Harzpreiszyklen, das Substitutionspotenzial hin zu Polyethylen-basierten Folien und den regulatorischen Druck auf Materialien durchgeführt; anschließend wurde der endgültige Pfad mithilfe einer Zeitreihenlogik geglättet, damit die Jahres-zu-Jahres-Kurve mit der betrieblichen Realität der Branche übereinstimmt. Die Prognose ist in nominalen USD ausgedrückt, und der Zeitpunkt der Währungsumrechnung wird über alle Regionen hinweg konsistent gehalten, um falsches Wachstum zu vermeiden, das ausschließlich durch Wechselkursschwankungen verursacht wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung konzentrierte sich darauf zu prüfen, ob der vom Modell implizierte Marktwert mit unabhängigen Signalen wie der Polymernachfrage, Verpackungsproduktionsindikatoren und Handelsströmen übereinstimmt, und dann große Abweichungen auf eine spezifische Eingabeannahme zurückzuführen. Wenn eine Anomalie festgestellt wurde, wurden die zugehörigen Eingaben erneut überprüft und die relevanten Gesprächspartner erneut kontaktiert, um zu bestätigen, ob eine echte Marktverschiebung stattgefunden hatte oder eine Datengrenze vermischt worden war.
Vor der Veröffentlichung wird das Modell schrittweise überprüft, zunächst auf Berechnungsgenauigkeit und dann auf logische Konsistenz über Regionen und Anwendungsfälle hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wichtige Ereignisse eintreten, wie z. B. Änderungen der Materialvorschriften oder starke Harzpreisrückgänge. Ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit Kunden zum Zeitpunkt des Zugriffs die aktuellste verfügbare Ansicht erhalten.
Marktgröße für Frischhaltefolien von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Frischhaltefolien weichen oft stark voneinander ab, da der Zeitpunkt der Währungsumrechnung, die Art und Weise, wie durchschnittliche Verkaufspreise aktualisiert werden, und das als aktuelle Schätzung gewählte Jahr den Gesamtwert jeweils merklich verschieben können. Unterschiede entstehen auch, wenn einige Quellen Stretchfolien und Haushaltsfolien in denselben Bereich einordnen oder wenn sie breitere Verpackungsfolien unter dem Begriff Frischhaltefolie zusammenfassen.
Bei unseren Prüfungen waren die größten Treiber, ob Preise mithilfe harzbezogener Bewegungen oder einer pauschalen Inflation fortgeschrieben wurden und ob der Umfang nur Frischhaltefolien zum Einwickeln oder auch angrenzende Verpackungsfolien für Transport und Bündelung umfasst. Ein auf Aktualisierung ausgerichteter Ansatz ist ebenfalls wichtig, da der Markt empfindlich auf Harzschwankungen und regionale Wechselkursänderungen reagiert; durch die erneute Validierung der durchschnittlichen Verkaufspreisbänder und des Wechselkurszeitpunkts während der jährlichen Aktualisierungszyklen hält Mordor Intelligence den Wert für 2026 an dem fest, was Käufer und Verkäufer in diesem Jahr tatsächlich umsetzen.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,35 Mrd. USD (2026) | |
| Global Consultancy A | 6,43 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen kleineren Wertpool; der Umfang scheint eher auf Verbraucher- und Lebensmittelverpackungsanwendungen ausgerichtet zu sein, was industrielle und breitere regionale Kanalwerte ausklammern kann. |
| Industry Publisher B | 1,98 Mrd. USD (2024) | Tendiert dazu, eine engere Produktgrenze und einen kürzeren Zeithorizont anzuwenden; der Wert kann nach unten gezogen werden, wenn dünnere Folien mit konservativen durchschnittlichen Verkaufspreisen bewertet werden, ohne die regionalen Mischverschiebungen erneut zu prüfen. |
Die Streuung der veröffentlichten Werte ergibt sich hauptsächlich aus der Umfangsgrenze und dem für die aktuelle Größenbestimmung verwendeten Jahr; diese Entscheidungen fließen dann in die Handhabung von durchschnittlichen Verkaufspreisen und Wechselkursen ein. Wenn der Umfang klar angegeben ist, die Eingaben an beobachtbaren Nachfrageindikatoren ausgerichtet sind und die Preisspannen mit echtem Marktfeedback aktualisiert werden, wird die endgültige Zahl leichter reproduzierbar und erklärbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Frischhaltefolien?
Der Markt für Frischhaltefolien wurde im Jahr 2025 auf 11,83 Milliarden USD geschätzt und soll von 12,35 Milliarden USD im Jahr 2026 auf 15,31 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,39 % während des Prognosezeitraums (2026–2031).
Welche Region wird voraussichtlich am schnellsten wachsen?
Europa ist derzeit die führende Region und macht im Jahr 2025 34,36 % des Umsatzes aus.
Was sind die wichtigsten Faktoren, die den globalen Markt für Frischhaltefolien antreiben?
Der globale Markt wird durch die steigende Nachfrage nach Lebensmittelkonservierung, den wachsenden Konsum von verpackten und verzehrfertigen Lebensmitteln, die Expansion des Einzelhandels und der Gastronomiebranche sowie die Notwendigkeit zur Verlängerung der Produkthaltbarkeit angetrieben. Zunehmende Urbanisierung und veränderte Verbrauchergewohnheiten unterstützen die Nachfrage nach praktischen Verpackungslösungen zusätzlich.
Wie beeinflusst Nachhaltigkeit den globalen Markt für Frischhaltefolien?
Nachhaltigkeit wird zu einem wesentlichen Faktor, der die globale Frischhaltefolienbranche prägt. Hersteller entwickeln zunehmend recycelbare, biobasierte, leichte und dünnere Folien, um die Umweltauswirkungen zu reduzieren. Vorschriften und Verbraucherpräferenzen fördern ebenfalls eine schrittweise Abkehr von herkömmlichen, nicht recycelbaren Folienlösungen.