
Marktgröße und Marktanteil für chronische Nierenerkrankungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 89.29 Milliarden US-Dollar |
| Marktgröße (2031) | 115.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
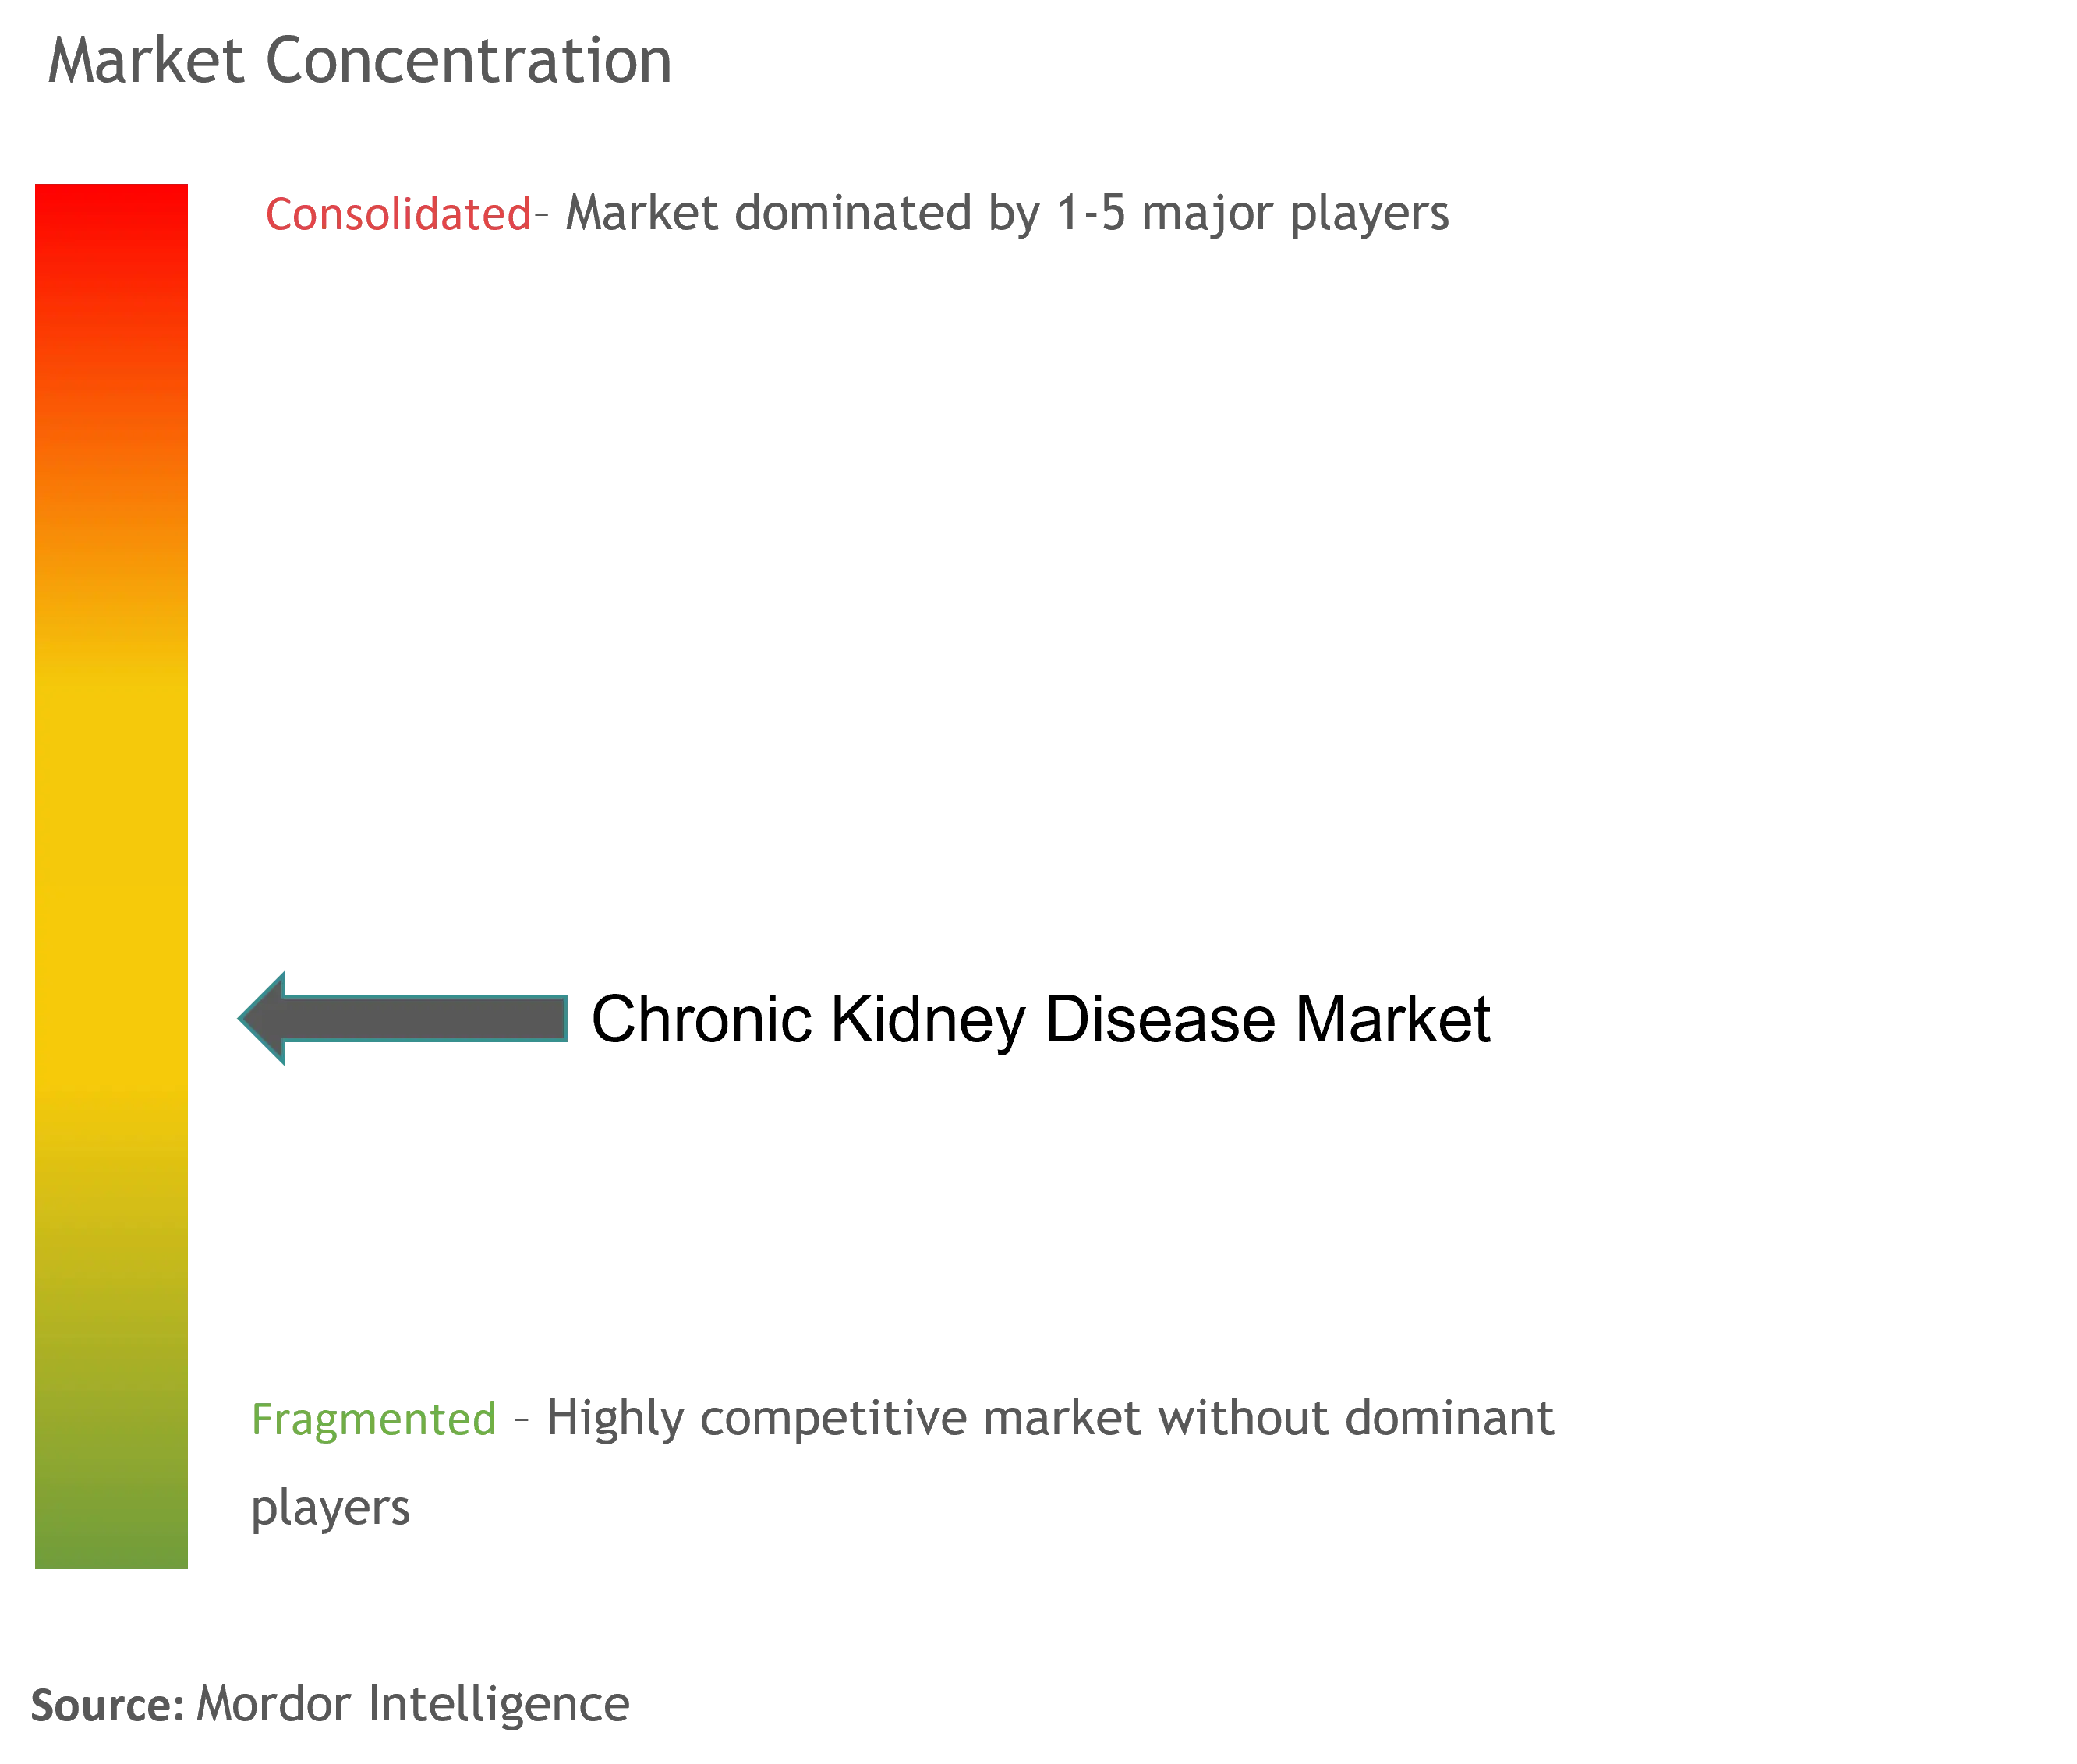
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chronische Nierenerkrankungen von Mordor Intelligence
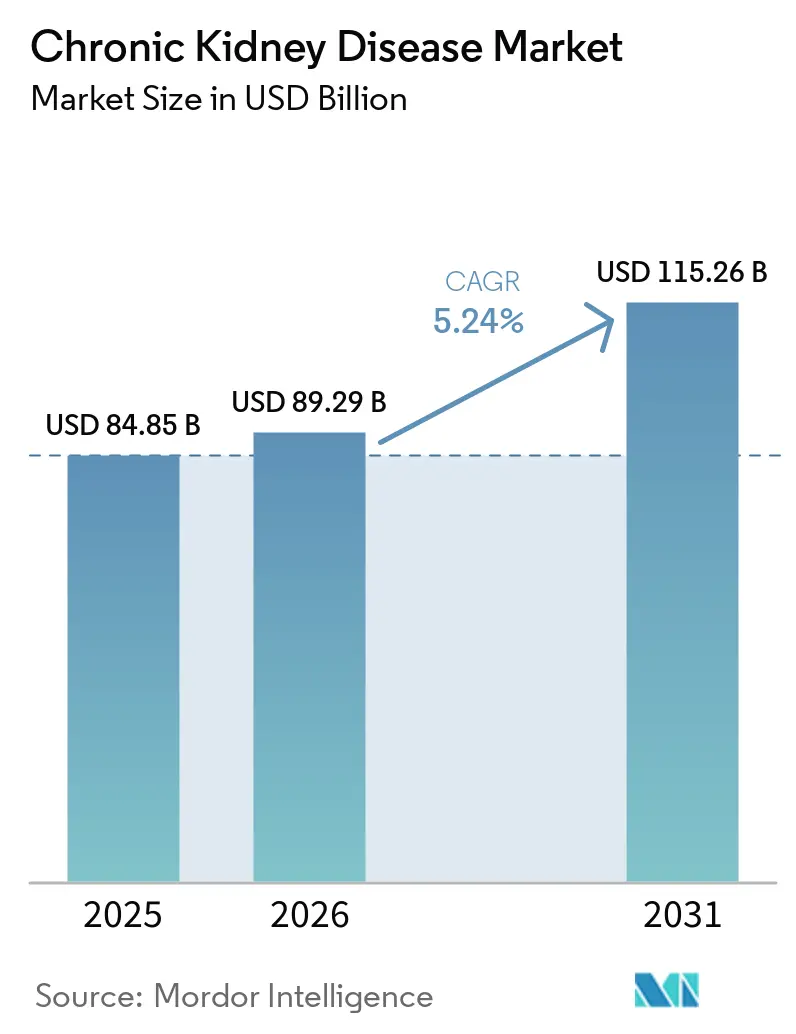
Die Marktgröße für chronische Nierenerkrankungen wird im Jahr 2026 auf 89,29 Mrd. USD geschätzt und wächst gegenüber dem Wert von 84,85 Mrd. USD im Jahr 2025, mit Projektionen für 2031 von 115,26 Mrd. USD, was einem CAGR von 5,24 % über den Zeitraum 2026–2031 entspricht. Diese Expansion spiegelt das Zusammentreffen von steigender Diabetes- und Bluthochdruckprävalenz, demografischer Alterung und der Ausweitung wertbasierter Vergütungsmodelle wider, die frühzeitige Interventionen belohnen. Die Nachfrage bleibt robust, da Diabetes und Bluthochdruck zusammen etwa 70 % der Fälle chronischer Nierenerkrankungen verursachen und damit eine große, stabile Behandlungsbasis schaffen. Kontinuierliche FDA-Zulassungen von Präzisionsmedikamenten wie Atrasentan und Iptacopan beschleunigen die therapeutische Akzeptanz. Krankenhäuser übernehmen nach wie vor den Großteil der Versorgungskoordination, doch Dialysezentren und heimbasierte Modalitäten skalieren rasch, da Technologie eine dezentralisierte Behandlung ermöglicht. Der Wettbewerbsdruck nimmt zu, insbesondere in der Diagnostik, wo KI-gestützte Risikotools und Point-of-Care-Biomarkertests die Erkennungszeiten verkürzen und die Einführung präventiver Versorgung unterstützen.
Wesentliche Erkenntnisse des Berichts
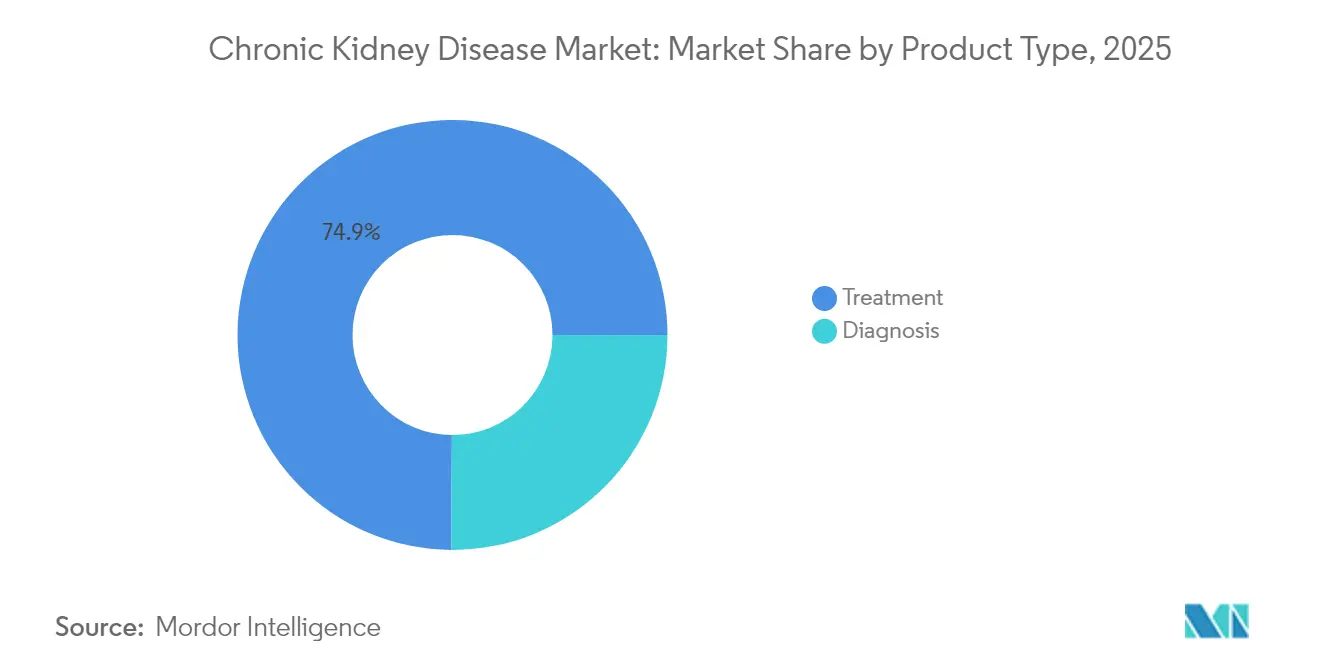
- Nach Produkttyp hielten Behandlungsprodukte im Jahr 2025 einen Marktanteil von 74,90 % am Markt für chronische Nierenerkrankungen, während Diagnoseprodukte bis 2031 voraussichtlich mit einem CAGR von 6,75 % wachsen werden.
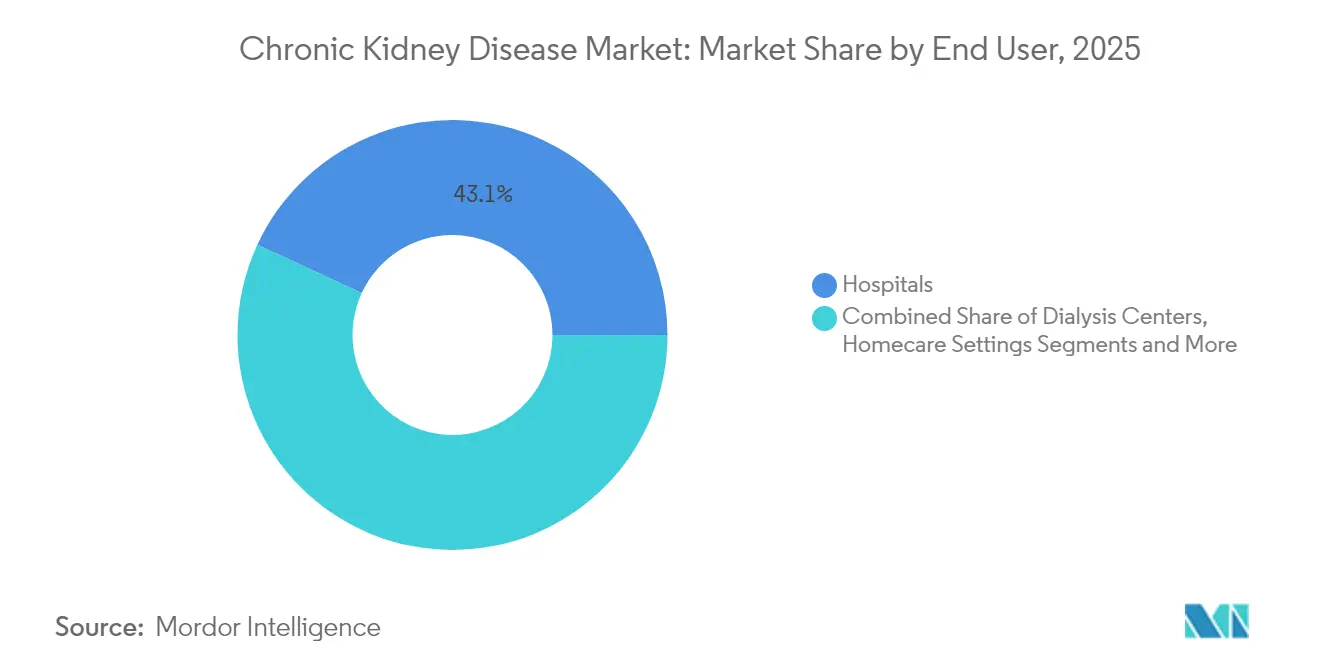
- Nach Endnutzer entfielen im Jahr 2025 43,10 % des Marktanteils für chronische Nierenerkrankungen auf Krankenhäuser; Dialysezentren verzeichnen mit einem prognostizierten CAGR von 6,12 % bis 2031 das schnellste Wachstum.
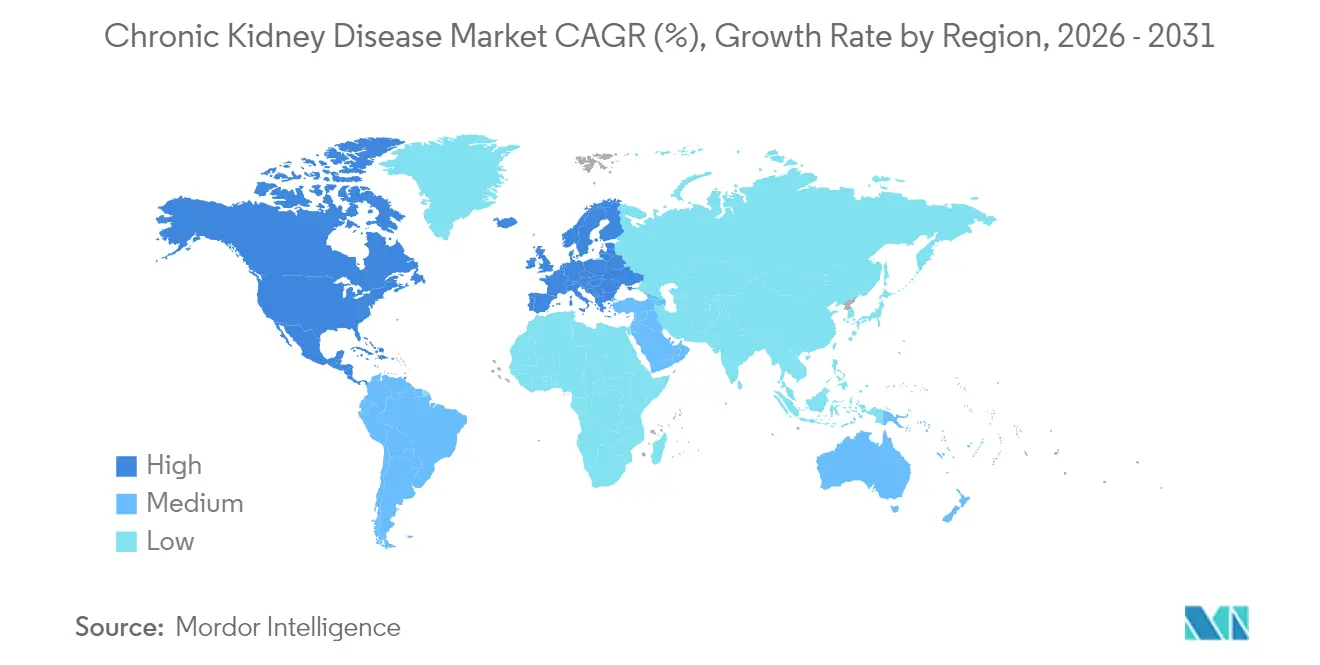
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 42,20 %, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 6,98 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Prävalenz von Diabetes & Bluthochdruck | +1.8% | Global, am stärksten in APAC & Nordamerika | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung, die die Inzidenz chronischer Nierenerkrankungen erhöht | +1.2% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in der Frühdiagnostik | +0.9% | Nordamerika & EU, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Wertbasierte Anreize für die Nierenversorgung | +0.7% | Nordamerika als Kernmarkt, Ausweitung auf die EU | Mittelfristig (2–4 Jahre) |
| KI-gestützte Risikostratifizierungstools | +0.6% | Global, frühe Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Wachstum von kohlenstoffarmen/heimbasierten Dialysegeräten | +0.4% | Global, zunächst mit Fokus auf Premiummärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Diabetes & Bluthochdruck
Diabetes betrifft 537 Millionen Erwachsene und Bluthochdruck weitere 1,28 Milliarden, was ein großes Risikopotenzial für Nierenschäden schafft. Modellierungen von AstraZeneca zeigen, dass bis zu 16,5 % der Bevölkerung in acht großen Ländern bis 2032 eine chronische Nierenerkrankung entwickeln könnten, wobei die Fälle im fortgeschrittenen Stadium um 59,3 % ansteigen. Die FDA-Erweiterung der Zulassung von Semaglutid im Jahr 2025 zeigte einen Rückgang des Nierenversagensrisikos um 24 % und verknüpft damit die endokrinen und renalen Märkte. Diese Muster erhöhen die Nachfrage nach Präventivmedikamenten, integrierter Versorgung und Langzeitüberwachung. Medicare gibt bereits jährlich 8,8 Mrd. USD für Dialyse aus, was den Kostendruck für frühzeitiges Handeln unterstreicht. Da multimorbide Patienten in das Medicare-Alter eintreten, ist der Markt für chronische Nierenerkrankungen für Lösungen prädestiniert, die das Fortschreiten der Erkrankung verzögern und kostspielige Nierenersatztherapien vermeiden.
Alternde Bevölkerung, die die Inzidenz chronischer Nierenerkrankungen erhöht
Die Nierenfunktion nimmt nach dem 40. Lebensjahr jährlich um etwa 1 % ab. In Ländern mit rascher Alterung, wie Japan, sind die Diagnoseraten stark gestiegen, was die Kapazitäten belastet. Babyboomer, die in ihre 70er und 80er Jahre eintreten, erzeugen eine wachsende Nachfrage nach Dialyse- und Transplantationsleistungen. Entwicklungsregionen stehen vor derselben demografischen Kurve, verfügen jedoch häufig nicht über die notwendige Infrastruktur, was das Interesse an heimbasierter Dialyse fördert. Ältere Patienten benötigen eine multidisziplinäre Betreuung, was die Nachfrage nach koordinierten Krankenhaus-, Primärversorgungs- und Spezialdiensten erhöht. Dieser demografische Treiber sichert ein stetiges Volumenwachstum weit über den Prognosehorizont hinaus.
Technologische Fortschritte in der Frühdiagnostik
Point-of-Care-Biomarker-Kits, die KIM-1 oder NGAL nachweisen, KI-gestützte Risikomodule, die in elektronische Patientenakten eingebettet sind, und tragbare Pflaster wie das Alio SmartPatch ermöglichen eine frühere Erkennung im Krankheitsverlauf. Eine frühere Identifizierung ermöglicht Lebensstil- und pharmakologische Interventionen, die den Krankheitsverlauf verlangsamen können, und schafft damit Umsatzpotenziale für Diagnostikanbieter und Pharmaunternehmen. FDA-Erstattungsgenehmigungen für Fernüberwachung erweitern die Einführungsanreize zusätzlich. Leistungserbringer wechseln nun von der reaktiven Behandlung zur proaktiven Früherkennung, was die Ressourcenallokation im Markt für chronische Nierenerkrankungen neu gestaltet.
Wertbasierte Anreize für die Nierenversorgung
Das Kidney Care Choices-Modell richtet die Vergütung an Ergebnissen aus. CMS legte den ESRD-Basissatz für 2026 auf 281,06 USD fest und führte Boni für Qualität und ländlichen Zugang ein. Leistungserbringer, die in Telemedizin, Risikoanalysen und Heimdialyse investieren, profitieren finanziell, wenn sie Krankenhausaufenthalte reduzieren. Kommerzielle Kostenträger spiegeln diese Verträge wider und drängen die Branche in Richtung integrierter Netzwerke, die einen Patienten von Stadium 2 bis zur Transplantation begleiten.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hohe Kosten für Dialyse & Behandlung | -1.1% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Generika- erosion in reifen Arzneimittelklassen | -0.8% | Global, konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Arzneimittel- sicherheit & Bedenken hinsichtlich Nebenwirkungen | -0.6% | Global, regulatorischer Fokus in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| ESG-bedingte Kostendruck in der Lieferkette | -0.4% | Global, Premiumauswirkungen in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Dialyse & Behandlung
Die jährlichen Dialyseausgaben können 90.000 USD pro Patient übersteigen, was den Zugang in einkommensschwächeren Volkswirtschaften einschränkt und öffentliche Haushalte belastet. Medicare weist bereits jährlich 8,8 Mrd. USD für Dialyse zu [1]. Vielen Schwellenmärkten fehlt eine breite Versicherungsabdeckung, sodass Patienten die Therapie aufgeben oder verzögern, was das Mengenwachstum begrenzt. Kostenbarrieren fördern die Erkundung von Pauschalzahlungen und tragbaren Geräten, doch die Vorabinvestitionen bleiben für unterversorgte Systeme eine Herausforderung.
Generikaerosion in reifen Arzneimittelklassen
Patentabläufe für SGLT2-Inhibitoren wie Jardiance und Farxiga stehen im Jahr 2025 an. Wenn Generika auf den Markt kommen, fallen die Markenpreise häufig um 80–90 %, was den Umsatz schrumpfen lässt, selbst wenn das Verschreibungsvolumen steigt. Innovatoren wechseln zu Arzneimitteln für seltene Erkrankungen wie Atrasentan oder Iptacopan, wo die Exklusivität länger anhält. Bis Pipelines verlorene Einnahmen ersetzen, verlangsamt die Preiserosion das gesamte Marktwertswachstum für chronische Nierenerkrankungen in entwickelten Regionen, die eine Generikasubstitution vorschreiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Behandlungsdominanz treibt Innovation voranBehandlungsprodukte erzielten im Jahr 2025 einen Umsatzanteil von 74,90 % und verdeutlichen damit ihre zentrale Rolle über alle Krankheitsstadien hinweg. Die Marktgröße für chronische Nierenerkrankungen im Bereich Behandlung erreichte 63,55 Mrd. USD und soll sich parallel zu neuen Präzisionsmedikamenten und der nächsten Generation von Dialysegeräten ausweiten. Die FDA-Zulassung von Atrasentan für IgA-Nephropathie und Iptacopan für Komplement-3-Glomerulopathie unterstreicht einen Wandel hin zu gezielten Therapien, die Premiumpreise erzielen können. Die Dialysetechnologie entwickelt sich ebenfalls in Richtung tragbarer und am Körper getragener Systeme, was die Abhängigkeit von Einrichtungen verringert und die Patientenwahlmöglichkeiten erweitert. Behandlungshersteller bündeln nun digitale Adhärenztools, um Ergebnisverbesserungen in wertbasierten Verträgen nachzuweisen.
Diagnoseprodukte halten einen kleineren Anteil, verzeichnen jedoch mit einem CAGR von 6,75 % das schnellste Wachstum. Früherkennungskits, bildgebende Fortschritte und KI-basierte Risikomodelle unterstützen diesen Aufschwung. Schnelle Biomarkerpanels ermöglichen es Klinikern, die Erkrankung weit vor dem Anstieg des Serumkreatinins zu klassifizieren, was einen wachsenden Präventivmarkt eröffnet. Bluttests machen nach wie vor den Großteil der Diagnostikumsätze aus, doch Urinbiomarkerpanels und bildgebende Upgrades gewinnen an Marktanteil, da Kliniker multimodale Bewertungspfade einführen. Kontinuierliche Überwachungsgeräte könnten bald eine Echtzeit-eGFR-Verfolgung ermöglichen und damit Abonnementumsatzmodelle für Gerätehersteller fördern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser führen, während Dialysezentren beschleunigenKrankenhäuser erzielten im Jahr 2025 durch das Angebot multidisziplinärer Versorgung einen Umsatzanteil von 43,10 %. Die dem Krankenhausbereich zugeschriebene Marktgröße für chronische Nierenerkrankungen wird stetig steigen, obwohl das Wachstum hinter spezialisierten Zentren zurückbleiben wird, da sich die Vergütung auf Pauschalzahlungen verlagert. Krankenhäuser konzentrieren Investitionen auf koordinierte Kliniken, die kardiovaskuläre und metabolische Komorbiditäten in einem Besuch behandeln, und stärken damit ihre Überweisungskontrolle über Therapien in späteren Stadien.
Dialysezentren verzeichnen bis 2031 den schnellsten CAGR von 6,12 %, angetrieben durch Spezialisierung und operative Effizienz. Integrierte digitale Plattformen optimieren Terminplanung, Gefäßzugangsverfolgung und Qualitätsberichterstattung und helfen Zentren, Krankenhauseinheiten bei klinischen Kennzahlen zu übertreffen. Die Heimversorgung zeigt aufkommendes Momentum, da tragbare Geräte die Selbstverabreichung mit Teleüberwachung ermöglichen. Mit verbesserter Patientenaufklärung könnte ein hybrides Modell, das zentrumsinterne Schulungen mit Heimsitzungen verbindet, zum Standard werden und die Branche für chronische Nierenerkrankungen im Laufe des Jahrzehnts neu gestalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für chronische Nierenerkrankungen in Nordamerika
Nordamerika führte 2025 mit einem Umsatzanteil von 42,20 %, gestützt durch eine breite Versicherungsabdeckung und die frühzeitige Einführung neuer Medikamente und Geräte. Die Vereinigten Staaten sichern diese Führungsposition; die dortige Duopolstruktur im Dialysebereich schafft Skaleneffekte, zieht jedoch kartellrechtliche Prüfungen nach sich. Kanada folgt mit einer Universalversorgung, während Mexikos jüngste Kampagnen zur CKD-Früherkennung das Diagnosevolumen ausweiten. Nierenfunktionstests wie die Kreatinin-Messung vor Ort sind in öffentliche Dialysezentren in Mexiko integriert.
Markt für chronische Nierenerkrankungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,98 %. China investiert stark in Kliniken für chronische Erkrankungen und die inländische Generika-Produktion, die die Therapiekosten senkt. Indiens Fertigungsbasis treibt erschwingliche SGLT2-Inhibitoren voran und weitet den Zugang in einkommensschwachen Bundesstaaten aus. Japan, mit der ältesten Bevölkerung der Welt, setzt weiterhin auf fortschrittliche Heimhämodialysesysteme und investiert in Studien zu tragbaren künstlichen Nieren. Südkorea und Australien stärken den regionalen Schwung durch proaktive Telenephrologie-Programme.
Markt für chronische Nierenerkrankungen in EMEA und Südamerika
Europa, der Nahe Osten & Afrika sowie Südamerika verzeichnen ein moderates Wachstum. Europa profitiert von universellen Kostenträgersystemen, strebt jedoch Kosteneinsparungen durch Generika und Heimtherapien an. Die Staaten des Golfkooperationsrats investieren in Transplantationszentren, um die regionale Dialysenachfrage zu dämpfen. Afrika kämpft mit einer angespannten Infrastruktur, profitiert jedoch von öffentlich-privaten Partnerschaften, die kostengünstige Peritonealdialyse einführen. Südamerika, angeführt von Brasilien, steigert schrittweise das Bewusstsein für chronische Nierenerkrankungen und finanziert Screening-Maßnahmen in der Primärversorgung.
Regulatorisches Umfeld
Der Markt für chronische Nierenerkrankungen unterliegt eng gefassten Vorschriften für Arzneimittel, Medizinprodukte und Kombinationsprodukte. In den Vereinigten Staaten müssen FDA-Kombinationsprodukte den Anforderungen der aktuellen Guten Herstellungspraxis nach 21 CFR Part 4 entsprechen, und die Leitlinien des FDA Office of Combination Products betonen Human-Factors-Engineering zur Reduzierung nutzungsbedingter Risiken bei Arzneimittel-Device-Schnittstellen, die in der Versorgung von CKD-Patienten eingesetzt werden. In Europa prägen die EMA-Leitlinien für fixe Kombinationsarzneimittel sowie die Leitlinie zur klinischen Prüfung bei chronischer Niereninsuffizienz die Entwicklungspläne, einschließlich der Endpunktauswahl und der Erwartungen an Vergleichspräparate.
Erstattungsbezogene Regulierung ist ebenfalls ein zentraler Engpassfaktor für die Wirtschaftlichkeit der Dialyse. CMS hat das ESRD-Prospective-Payment-System (End-Stage Renal Disease) für das Kalenderjahr 2026 mit einem Basissatz von 281,71 USD pro Behandlung sowie fortlaufenden Anpassungen umgesetzt, die die Finanzierung der Dialyse und verwandter Leistungen betreffen, und dabei zugleich die Beendigung des ESRD Treatment Choices Model mit Wirkung zum 31. Dezember 2025 finalisiert. Parallel dazu hat CMS die Bündelung erweitert, indem oral einzunehmende Nierendialysearzneimittel und biologische Produkte mit Wirkung zum 1. Januar 2025 in die gebündelte Zahlung des ESRD PPS aufgenommen wurden, was Auswirkungen auf Markteinführungsstrategien und Vertragsgestaltung für Therapien im Zusammenhang mit Dialyseabläufen hat.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für CKD umfasst Diagnostik (Blut- und Urintests, Bildgebung und Point-of-Care-Nierentests), Pharmazeutika (einschließlich SGLT2-Inhibitoren, Mineralocorticoidrezeptor-Antagonisten, Diuretika, ESAs, Phosphatbindern und HIF-PH-Inhibitoren) sowie die Infrastruktur der Nierenersatztherapie (Hämodialyse, Peritonealdialyse, Heimsysteme und aufkommende portable Modalitäten). Die Produktbereitstellung ist zunehmend auf integrierte Versorgungsnetzwerke angewiesen, die Krankenhäuser, Dialysezentren, spezialisierte Apotheken und häusliche Pflegedienste miteinander verbinden, unterstützt durch Softwareebenen für Überwachung, Therapietreue und Berichterstattung in wertbasierten Vereinbarungen.
Auf der Angebotsseite steuern Hersteller die Beschaffung von Wirkstoffen und Materialien, die in CKD-Therapien und begleitenden Produkten verwendet werden, mit Risikominderungsmaßnahmen wie strategischer Bevorratung für Ausgangsstoffe, die in Phosphatbindern eingesetzt werden (zum Beispiel Lanthancarbonat und Sevelamerhydrochlorid), bei denen Konzentrationsrisiken die Verfügbarkeit beeinträchtigen können. Kombinationsprodukte aus Arzneimittel und Medizinprodukt sowie dialysenahe Produkte unterliegen erhöhten Compliance- und Dokumentationsanforderungen, auch für integrierte Systeme, was die Rolle etablierter Auftragshersteller, Qualitätssysteme und der Erhebung klinischer Evidenz verstärkt. Auch spätphasige Entwicklungsaktivitäten wirken sich auf die Kette aus: MannKind meldete die Annahme eines sNDA durch die FDA zur Prüfung des FUROSCIX ReadyFlow Autoinjektors gegen Ödeme bei Erwachsenen mit CHF oder CKD (PDUFA-Zieltermin 26. Juli 2026), was verdeutlicht, wie regulatorische Meilensteine die Gerätefertigung, Vertriebsplanung und Adoptionspfade bei Anbietern für die ambulante und häusliche Anwendung beeinflussen.
Wettbewerbslandschaft
Dialysedienstleistungen bleiben konzentriert: DaVita und Fresenius Medical Care kontrollierten im Jahr 2024 einen Großteil der US-Behandlungen, was die FTC zu einer Überprüfung der Wettbewerbspraktiken veranlasste. Beide Unternehmen verfolgen vertikale Integration durch den Erwerb von Nephrologie-Gruppen und die Einführung von Medicare Advantage-Plänen, die mit wertbasierten Kennzahlen übereinstimmen.
Der pharmazeutische Wettbewerb ist stärker fragmentiert. AstraZeneca, Boehringer Ingelheim und Novo Nordisk verfolgen Lebenszyklusstrategien für SGLT2-Inhibitoren, während Chinook und Novartis sich auf Biologika für seltene Erkrankungen konzentrieren. Private Equity zeigt wachsendes Interesse; Baxter veräußerte seine Niereneinheit für 3,8 Mrd. USD an Carlyle, und InterWell Health entstand aus einer Dreiweg-Fusion zur Skalierung integrierter Versorgung.
Technologieeinsteiger zielen auf unbesetzte Marktchancen ab. Vantive verpflichtete sich zu über 1 Mrd. USD für die nächste Generation der Heimdialyse. United Therapeutics erhielt die FDA-Zulassung für Xenotransplantationsstudien mit dem Ziel, den Organmangel zu beheben [3]. KI-Diagnostik-Startups kooperieren mit Gesundheitssystemen, um Vorhersagetools in Standardabläufe einzubetten, und schaffen damit Akquisitionsziele für strategische Käufer, die digitale Fähigkeiten suchen.
Marktführer im Bereich chronische Nierenerkrankungen
-
Abbott Laboratories
-
F. Hoffmann-La Roche Ltd
-
Siemens Healthineers
-
Pfizer Inc
-
AbbVie Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chronische Nierenerkrankungen Unternehmen in diesem Bericht
- Abbott Laboratories
- Abbvie
- Amgen
- AstraZeneca
- Baxter
- Bayer
- Beckton Dickinson
- Boehringer Ingelheim
- Bristol-Myers Squibb
- DaVita
- Roche
- Fresenius
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Novo Nordisk
- Pfizer
- ProKidney
- Reata Pharmaceuticals
- Siemens Healthineers
- Sysmex
- Teva Pharmaceutical Industries
- Akebia Therapeutics
Lesen Sie die Analyse der chronische Nierenerkrankung-Unternehmen
Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich liegt in der Skalierung vernetzter häuslicher Dialyse- und hybrider Versorgungsmodelle, die die Abhängigkeit von Kapazitäten in Zentren verringern und zugleich die Qualitätsanforderungen der Kostenträger unterstützen. Fresenius Medical Care hat im Juni 2026 kinexus als einheitliche digitale Plattform eingeführt, um Heim-Peritonealdialyse und häusliche Hämodialyse durch Fernüberwachung der Therapie und Verordnungsmanagement zu unterstützen, was die Nachfrage nach interoperabler Software, Sensoren und serviceorientierten Angeboten rund um häusliche Modalitäten verstärkt. Geräte-Upgrades schaffen weiterhin Freiräume für Anbieter und Hersteller, die sich auf Benutzerfreundlichkeit und Überwachung konzentrieren, wobei die FDA im Februar 2026 die Quality Management System Regulation (QMSR) umgesetzt hat, wodurch die Erwartungen von ISO 13485:2016 in die Qualitätssysteme für Medizinprodukte integriert wurden.
Eine weitere Chance liegt in der Innovation bei Gefäßzugängen zur Bekämpfung chronischer Versagensraten, die Kosten und Morbidität in Hämodialysepopulationen treiben. Im Juli 2026 startete Xeltis die europäische Kommerzialisierung von aXess, einem Gefäßzugangsgerät für die Hämodialyse, was die Dynamik bei neuen Graftmaterialien und Zugangslösungen unterstreicht. Humacyte präsentierte im Juni 2026 zudem Phase-3-Ergebnisse für sein biotechnologisch entwickeltes Blutgefäß (ATEV) für den Hämodialysezugang und gab an, für das zweite Halbjahr 2026 die Einreichung eines ergänzenden BLA zu planen, was auf aktive klinische und regulatorische Entwicklungspfade für regenerative und biotechnologisch entwickelte Zugangstechnologien im Umfeld der Dialyseversorgung hinweist, die die Beschaffungsprioritäten von Dialysezentren und Krankenhäusern verändern könnten.
Neueste Industrielle Entwicklungen in Markt für chronische Nierenerkrankungen
- Juni 2026: Bayer gab vollständige Phase-III-Ergebnisse der FIND-CKD-Studie bekannt, die zeigten, dass Kerendia (Finerenon) den primären Endpunkt erreichte, indem es die Progressionsrate der Nierenerkrankung bei Erwachsenen mit nicht-diabetischer chronischer Nierenerkrankung reduzierte. Die Ergebnisse verstärken die klinische Dynamik rund um Therapien, die auf die CKD-Progression über die diabetesassoziierte Population hinaus abzielen, und unterstützen die Differenzierung in einem Markt, der in reifen Wirkstoffklassen unter Generikadruck steht.
- März 2026: Alebund Pharmaceuticals unterzeichnete Lizenz- und Beteiligungsvereinbarungen mit R1 Therapeutics, die die Entwicklung, Herstellung und Kommerzialisierung von AP306, einem universellen Phosphatbinder für chronische Nierenerkrankungen, außerhalb Großchinas umfassen. Die Struktur spiegelt einen kapitaleffizienten Weg wider, um die geografische Reichweite von CKD-Produkten zu erweitern und dabei Verantwortlichkeiten für die spätphasige Entwicklung und Kommerzialisierung auf mehrere Partner zu verteilen.
- Oktober 2025: Roche erhielt eine CE-Kennzeichnung für seinen KI-basierten Kidney Klinrisk Algorithm 1 und brachte ein umfassendes CKD-Algorithmus-Paket innerhalb der navify Algorithm Suite auf den Markt. Die Zulassung fördert die KI-gestützte Risikostratifizierung, die in klinische Arbeitsabläufe eingebettet ist, unterstützt die frühere Identifizierung von Patienten mit dem Risiko einer fortschreitenden Nierenfunktionsverschlechterung und ermöglicht proaktivere Versorgungspfade.
Markt für chronische Nierenerkrankungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die durch die Diagnose und das Management chronischer Nierenerkrankungen erzielt werden, einschließlich der Tests zur Erkennung und Stadieneinteilung von CKD sowie der wichtigsten Behandlungsansätze in verschiedenen Versorgungsumgebungen.
Ausschlüsse aus dem Umfang: Versorgung akuter Nierenschäden, routinemäßige allgemeine Gesundheitstests, die nicht bei Verdacht auf CKD angeordnet wurden, sowie rein administrative Anbietererlöse werden ausgeschlossen, sofern sie nicht mit der CKD-Diagnose oder der Behandlungserbringung verbunden sind.
Segmentierungsübersicht
- Nach Produkttyp
- Diagnose
- Bluttests
- Urintests
- Bildgebungstests
- Point-of-Care-Nierentests
- Sonstige Diagnoseprodukte
- Behandlung
- Arzneimittelklasse
- ACE-Hemmer
- Angiotensin-II-Rezeptorblocker
- Diuretika
- SGLT2-Inhibitoren
- Mineralokortikoidrezeptorantagonisten
- Erythropoese-stimulierende Wirkstoffe
- Phosphatbinder
- HIF-PH-Inhibitoren (Vadadustat usw.)
- Sonstige Arzneimittelklassen
- Dialyse
- Hämodialyse
- Peritonealdialyse
- Heimdialysesysteme
- Tragbare & portable Dialyse
- Sonstige Behandlungsprodukte
- Arzneimittelklasse
- Diagnose
- Nach Endnutzer
- Krankenhäuser
- Dialysezentren
- Heimversorgungseinrichtungen
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research beginnt damit, den CKD-Versorgungspfad und die erstattungsfähigen Leistungen zu verankern, damit das Modell widerspiegelt, was in der Praxis tatsächlich eingesetzt wird und was vergütet wird. Wir beziehen uns auf öffentliche Quellen wie das US-amerikanische CDC, die National Institutes of Health, die Weltgesundheitsorganisation und das US Renal Data System für epidemiologische Signale, Hinweise zur Behandlungsnutzung und die in der klinischen Berichterstattung verwendeten Definitionen.
Um Nachfrage und Ausgaben zu verknüpfen, werden zusätzliche Quellen aus begutachteten nephrologischen Fachzeitschriften, nationalen Statistikportalen und Veröffentlichungen der Gesundheitsministerien zu Erstattungsrichtungen und Versorgungsumgebungsveränderungen herangezogen, ergänzt durch Zoll- oder Handelsstatistiken, soweit diese für dialysebezogene Geräte relevant sind. Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und seriöse Pressequellen werden ebenfalls gesichtet, um Produktschwerpunkte und geografische Präsenz zu bestätigen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Patentdatenbanken wird selektiv genutzt, um die Pipeline-Intensität und den zugehörigen Umsatzkontext zu validieren. Die hier aufgeführten Quellen sind beispielhaft; viele weitere öffentliche Referenzen wurden zur Erhebung, Kreuzprüfung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen zu überprüfen, die Desk-Quellen nicht ausreichend erklären – insbesondere was unter CKD-Diagnose gegenüber CKD-Behandlung erfasst wird und wie sich die Versorgung zwischen Krankenhäusern, Dialysezentren und der häuslichen Pflege verschiebt. Wir haben mit einer Mischung aus Klinikern, Kostenträger- und Beschaffungsverantwortlichen sowie Branchenführungskräften in der Region Asien-Pazifik, EMEA und Amerika gesprochen, um Preisentwicklungen, Nutzungsmuster und Einführungszeitpunkte in verschiedenen Gesundheitssystemen zu validieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 13 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 41 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 46 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem der behandelte und getestete CKD-Nachfragepool aus Prävalenzsignalen, Diagnoseworkup-Raten und dem Anteil der in den jeweiligen Versorgungsumgebungen betreuten Patienten rekonstruiert und anschließend mithilfe typischer Nutzungs- und Preisspannen in Ausgaben umgerechnet wird. Da sich der Versorgungspfad je nach Stadium unterscheidet, verfolgt das Modell auch einige praktische Eingangsgrößen, die die Gesamtwerte wesentlich beeinflussen, wie die Testintensität für Blut- und Urinpanels, Veränderungen im Dialysemodalitätenmix, die Einführung der Heimdialyse, die Therapieakzeptanz für CKD-bezogene Medikamentenregimes und die regionale Erstattungsempfindlichkeit.
Sobald der Gesamtwert gebildet ist, werden selektive Bottom-up-Prüfungen durchgeführt, um festzustellen, ob die Zahl im Verhältnis zu Anbieter- und Kanalindikatoren plausibel ist. Dazu gehören stichprobenartige Preis-mal-Volumen-Prüfungen für zentrale Diagnosekategorien und Behandlungsmodalitäten; anschließend werden Anpassungen vorgenommen, wo Lücken festgestellt werden, insbesondere in Ländern mit dünner öffentlicher Berichterstattung. Für die Prognose wird eine Szenarioanalyse eingesetzt, damit sich die wesentlichen Treiber kontrolliert bewegen, darunter die Ausweitung des CKD-Screenings, Diabetes- und Hypertonie-Trends, Modalitätsverschiebungen hin zur häuslichen Versorgung und die erwartete Preisentwicklung unter Kostenträgerdruck. Die endgültige Entwicklung wird mit den regionalen Erwartungen der Interviewpartner abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über drei Ebenen validiert: epidemiologische Entwicklungsrichtung, Nutzungssignale in Versorgungsumgebungen und Ausgabenkonsistenzprüfungen anhand bekannter Erstattungs- und Preisspannen. Wenn in einer Region oder zwischen Diagnose- und Behandlungsgesamtwerten große Abweichungen auftreten, werden die Annahmen überprüft und die Datenspur vor der Freigabe durch die interne Analytikerprüfung nochmals kontrolliert.
Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn eine wesentliche Änderung eintritt, etwa eine bedeutende Leitlinienänderung, eine Erstattungsänderung oder ein signifikanter Wendepunkt bei der Therapie- oder Modalitätseinführung. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen und Interviewerkenntnisse in den endgültigen Darstellungen berücksichtigt sind.
Marktgröße für chronische Nierenerkrankungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte CKD-Marktwerte können weit auseinanderliegen, selbst wenn das Thema identisch klingt, da die Einschlussregeln für Diagnose, Dialyse und die umfassendere Nierenversorgung nicht einheitlich sind. Unterschiede entstehen auch, wenn Studien unterschiedliche Basisjahre wählen, Währungsumrechnungen zu verschiedenen Zeitpunkten vornehmen oder schnellere Einführungsannahmen für Heimmodalitäten und neuere Therapien verwenden.
Die Tabelle zeigt eine merkliche Streuung gegenüber anderen öffentlichen Zahlen; im Modell von Mordor Intelligence ist der Umfang auf CKD-Diagnose und CKD-Behandlung in verschiedenen Versorgungsumgebungen ausgerichtet, anstatt ein breiteres Nierenversorgungsuniversum zu erfassen oder die Abdeckung auf eine kleinere Ländergruppe zu beschränken. Diese eine Entscheidung verändert, was bei dialysebezogenen Leistungen einbezogen wird und was nicht, und beeinflusst auch, wie Preise und Nutzung über den Prognosezeitraum projiziert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 89,29 Milliarden USD (2026) | |
| Globaler Herausgeber A | 74,87 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und einen breiteren Behandlungskorb, der CKD-Versorgung mit angrenzenden Nierenleistungen vermischen kann, was die erfasste Umsatzgrenze und den Zeitpunkt des Wachstums verschieben kann. |
| Branchenherausgeber B | 42,87 Milliarden USD (2025) | Scheint einen engeren Monetarisierungsansatz anzuwenden und könnte kostenintensivere Behandlungsströme unterschätzen, indem stärker auf Diagnose und eine begrenzte Endnutzerabdeckung gesetzt wird, was den Gesamtwert nach unten zieht. |
Was der Vergleich hauptsächlich zeigt, ist, dass ein stabiler Wert davon abhängt, die Umfangsentscheidung explizit zu treffen und sie dann mit nachverfolgbaren Treibern wie Testintensität, Modalitätenmix und Therapieakzeptanz zu verknüpfen. Wenn diese Eingangsgrößen dokumentiert und mit Expertenfeedback überprüft werden, wird der endgültige Marktwert leichter reproduzierbar und in Planungsdiskussionen leichter vertretbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für chronische Nierenerkrankungen?
Die Marktgröße für chronische Nierenerkrankungen wird voraussichtlich im Jahr 2026 89,29 Mrd. USD erreichen und mit einem CAGR von 5,24 % bis 2031 auf 115,26 Mrd. USD wachsen.
Welches Produktsegment trägt den größten Umsatz bei?
Behandlungsprodukte dominieren mit einem Umsatzanteil von 74,90 % im Jahr 2025, unterstützt durch lebenslangen Medikamenten- und Dialysebedarf.
Wer sind die wichtigsten Akteure im Markt für chronische Nierenerkrankungen?
Abbott Laboratories, F. Hoffmann-La Roche Ltd, Siemens Healthineers, Pfizer Inc und AbbVie Inc sind die führenden Unternehmen, die im Markt für chronische Nierenerkrankungen tätig sind.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Rasche Alterung, steigende Diabetesprävalenz und umfangreiche Infrastrukturinvestitionen treiben bis 2031 einen CAGR von 6,98 % an.
Welche Region hat den größten Anteil am Markt für chronische Nierenerkrankungen?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für chronische Nierenerkrankungen.