
Marktgröße und Marktanteil des chinesischen Seefrachttransports
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 131.97 Milliarden US-Dollar |
| Marktgröße (2026) | 141.14 Milliarden US-Dollar |
| Marktgröße (2031) | 197.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.95 % |
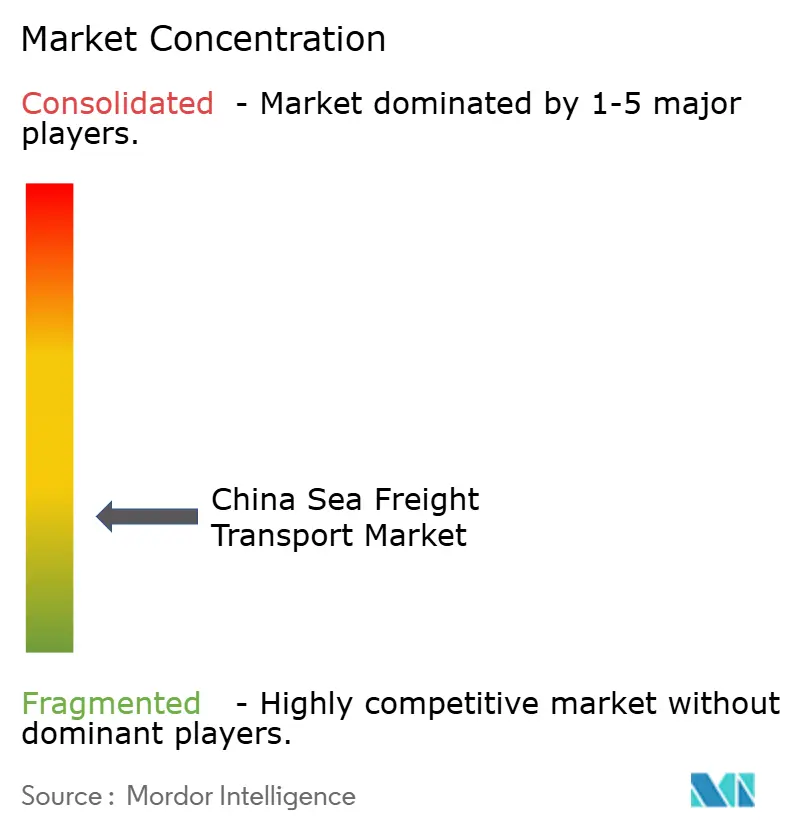
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Seefrachttransportmarkts durch Mordor Intelligence
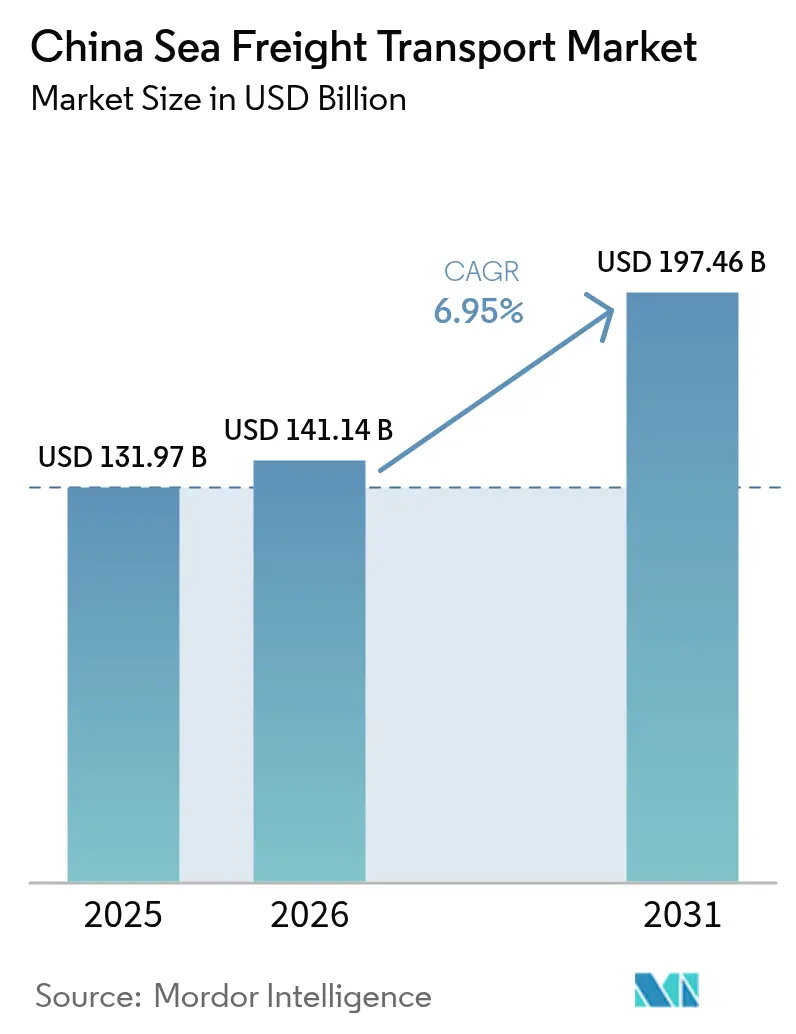
Die Marktgröße des chinesischen Seefrachttransportmarkts wurde im Jahr 2025 auf 131,97 Milliarden USD geschätzt und soll von 141,14 Milliarden USD im Jahr 2026 auf 197,46 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,95 % während des Prognosezeitraums (2026–2031).
Selbst inmitten geopolitischer Spannungen bleibt die Dominanz des Landes bestehen, da milliardenschwere Hafenprojekte der Belt-and-Road-Initiative neue Handelskorridore erschließen und langfristige Schifffahrtsverträge absichern. Die Einführung von Automatisierung an führenden Terminals – verbunden mit dem Einsatz immer größerer, kraftstoffeffizienter Schiffe – steigert die Liegeproduktivität und hält gleichzeitig die Betriebskosten in Schach [1]Willow Liu Yang, „Xiamen Port Makes Fully Intelligent Transformation,” China.org.cn, china.org.cn. Die steigenden grenzüberschreitenden E-Commerce-Volumina füllen nun Container, die früher mit ungenutzter Kapazität fuhren, und veranlassen Reedereien, ihre Netzwerke zu verfeinern und garantierte Ladungsvereinbarungen abzuschließen. Gleichzeitig reduziert die beschleunigte Einführung von Dual-Fuel- und methanol-fähigen Schiffen die Emissionen und positioniert chinesische Reedereien günstig gegenüber bevorstehenden Umweltabgaben, wodurch ein positiver Kreislauf entsteht, bei dem niedrigere Frachtkosten mehr Ladung anziehen und weitere Investitionen rechtfertigen.
Wesentliche Erkenntnisse des Berichts
- Nach Frachttyp erfasste Containerladung im Jahr 2025 einen Marktanteil von 43,55 % am chinesischen Seefrachttransportmarkt, während die Marktgröße des chinesischen Seefrachttransports für RoRo-Sendungen im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 7,95 % wachsen wird.
- Nach Endnutzerbranche hielt die Fertigung im Jahr 2025 einen Marktanteil von 28,85 % am chinesischen Seefrachttransportmarkt, doch wird die dem FMCG- und Einzelhandelssegment zuzurechnende Marktgröße des chinesischen Seefrachttransports voraussichtlich mit einer CAGR von 9,45 % über den Zeitraum 2026–2031 wachsen.
- Nach Handelsroute beherrschten Intra-Asien-Dienste im Jahr 2025 einen Marktanteil von 37,35 % am chinesischen Seefrachttransportmarkt, und die mit afrikanischen Routen verbundene Marktgröße des chinesischen Seefrachttransports soll bis 2031 eine CAGR von 7,9 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum chinesischen Seefrachttransportmarkt
Analyse der Einflussfaktoren auf das Wachstum*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Ausbau der maritimen Seidenstraßen-Infrastruktur der Belt-and-Road-Initiative zur Steigerung der ausgehenden Seefrachvolumina | +1.8% | Globaler Fokus auf Afrika & Lateinamerika | Mittelfristig |
| Boom im grenzüberschreitenden E-Commerce steigert containerisierte Sendungen chinesischen Ursprungs | +1.5% | Nordamerika & Europa | Kurzfristig |
| Hafenautomatisierung & Ausbau von Liegeplätzen für Großcontainerschiffe im Jangtse- und Perlflussdelta zur Steigerung der Durchsatzkapazität | +1.2% | Jangtse- & Perlfluss-Hubs | Mittelfristig |
| Steigende LNG- und petrochemische Importnachfrage treibt spezialisierte Tankerschifffahrt an | +0.9% | Naher Osten & Australien-Routen | Mittelfristig |
| Gestiegene Importe von hochwertigem Eisenerz fördern die Auslastung von Capesize-Massengutfrachtern | +0.8% | Australien & Brasilien-Routen | Kurzfristig |
| Staatliche Anreize für umweltfreundliche und Dual-Fuel-Schiffe beschleunigen die Flottenerneuerung | +0.7% | Inländische & EU-Routen | Langfristig |
| Quelle: Mordor Intelligence | |||
Ausbau der maritimen Seidenstraßen-Infrastruktur der Belt-and-Road-Initiative zur Steigerung der ausgehenden Seefrachvolumina
Chinas anhaltende Hafeninvestitionen im Rahmen der Maritimen Seidenstraße erhöhen den Durchsatz schneller, als die meisten Handelspartner absorbieren können, und ermöglichen es Versendern, Frachtströme mit minimalem Aufwand umzuleiten. Neu fertiggestellte Tiefwasserhubs in Lateinamerika und Südostasien verkürzen die Transitzeiten auf bisher unterversorgten Korridoren – ein Wandel, der Exporteure dazu ermutigt, ihre Zielportfolios zu diversifizieren. Durch die Kombination von Kapitalbeteiligungen mit langfristigen Terminalkonzessionen sichern sich chinesische Betreiber bevorzugte Liegeplatzzeiträume, die Volumenverbindlichkeiten festschreiben. Dieser integrierte Ansatz stärkt die Verhandlungsmacht bei Frachtratenverhandlungen – ein Vorteil, der voraussichtlich anhalten wird, da Häfen Nebendienstleistungen wie Zollfreilager monetarisieren.
Boom im grenzüberschreitenden E-Commerce steigert containerisierte Sendungen chinesischen Ursprungs
Das zweistellige Wachstum im grenzüberschreitenden Online-Einzelhandel verändert weiterhin die Versandmuster und zieht Paketgüter in konsolidierte Containerladungen, die an Mikro-Fulfillment-Center im Ausland gebunden sind. Spezielle E-Commerce-Pilotzonen in Freihandelszonen bieten vereinfachte Zollabfertigung, verkürzen die Vorlaufzeiten von Bestellung bis Versand und machen Seefracht für Kategorien attraktiv, die früher per Luftfracht transportiert wurden. Große Plattformen verhandeln nun jährliche Serviceverträge direkt mit Reedereien und sichern so Grundvolumina, die die Kapazitätsplanung glätten. Dieses vorhersehbare Nachfrageprofil veranlasst Linienreedereien, mehr Kühl- und High-Cube-Container für schnell drehende Konsumgütersegmente bereitzustellen, was die Ausrüstungsflotten zu größerer Spezialisierung drängt.
Hafenautomatisierung & Ausbau von Liegeplätzen für Großcontainerschiffe im Jangtse- und Perlflussdelta zur Steigerung der Durchsatzkapazität
Nachrüstungen von Smarthäfen mit künstlicher Intelligenz, digitalen Zwillingen und 5G-Konnektivität steigern die Kranproduktivität und reduzieren die Arbeitsintensität an Chinas belebtesten Kais. Die Fähigkeit, Schiffe der 24.000-TEU-Klasse gleichzeitig an mehreren Terminals abzufertigen, verteilt das Betriebsrisiko und minimiert Stauungen in Spitzenexportzeiten. Automatisierte LKW-Rangierplätze verkürzen die Abfertigungszeiten weiter und wandeln Platzeinsparungen effektiv in zusätzliche Liegekapazität für zukünftiges Wachstum um. Der Kaskadeneffekt besteht darin, dass Häfen zweiter Ordnung ähnliche Technologien übernehmen, um relevant zu bleiben, und so ein landesweites Netz hocheffizienter Gateways bilden, das die Inlandlogistikkosten senkt.
Steigende LNG- und petrochemische Importnachfrage treibt spezialisierte Tankerschifffahrt an
Chinas langfristige Gasifizierungspolitik und sein Engagement für petrochemische Selbstversorgung stützen einen stetigen Anstieg der Anläufe von Spezial-Tankern [2]Nationale Energieverwaltung, „China's LNG Receiving Terminals Construction Report 2025,” Nationale Energieverwaltung, nea.gov.cn. Zusätzliche Regasifizierungsterminals entlang der Ostküste schaffen inkrementelle Liegeplatznachfrage für Q-Max-LNG-Träger und stimulieren Aufträge für lokal gebaute Kryogenikschiffe. Parallele Investitionen in Ethan- und Propan-Dehydrierungsanlagen ziehen mehr Flüssiggutladung an und ermutigen Werften, Dual-Fuel-Tanker-Designs zu priorisieren. Das kombinierte Ergebnis ist ein Flottenmix, der zu höherwertigen Schiffen tendiert, was die Charterratenstabilität auch bei allgemeiner Marktschwäche stützt.
Analyse der Wachstumshemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Überkapazität bei Containerflotten nach der Neubau-Welle ab 2023 dämpft Frachtpreise | -1.6% | Asien-Europa & Transpazifik | Kurzfristig |
| Ersatz durch Schiene & Pipeline verringert seegebundene Kohle- und Massengutvolumina | -0.9% | Inländische Binnenkorridore | Mittelfristig |
| Steigende Kosten für IMO-/China-Emissionskonformität belasten die Margen der Betreiber | -0.8% | EU-China-Routen | Mittelfristig |
| Geopolitische Handelsunterbrechungen führen zu Routenvolatilität & Nachfrageunsicherheit | -1.2% | Südchinesisches Meer & USA-China | Kurzfristig |
| Quelle: Mordor Intelligence | |||
Überkapazität bei Containerflotten nach der Neubau-Welle ab 2023 dämpft Frachtpreise
Die Auftragsbucherweiterung, die 2024 ihren Höhepunkt erreichte, fließt nun in den aktiven Dienst ein, übertrifft die inkrementelle Nachfrage und übt Abwärtsdruck auf die Spotpreise auf den Hauptlinienrouten aus. Reedereien reagieren mit strategischen Leerfahrten, aber anhaltende Schiffsauslieferungen erhöhen weiterhin die Leerkapazität, insbesondere im Segment der 8.000 bis 12.000 TEU. Dieser Überschuss veranlasst einige Betreiber, Tonnage in Nebenhandelsrouten umzupositionieren – eine Taktik, die die Erholung der Raten selbst dort dämpft, wo die Nachfrage stabil ist. Eine unbeabsichtigte Folge ist, dass Verlader bei Vertragsverhandlungen mehr Einfluss gewinnen, was sie dazu veranlasst, längere Gültigkeitszeiträume zu niedrigeren Grundpreisen auszuhandeln.
Ersatz durch Schiene & Pipeline verringert seegebundene Kohle- und Massengutvolumina
Staatliche Anreize für Schienen-Wasser-Intermodalkorridore leiten Massengüter wie Kohle von Küstenladepunkten zu Binnenschienendepots um und reduzieren die Reiseanzahl für Handymax- und Panamax-Schiffe. Container-auf-Flachwagen-Dienste erfassen nun einen größeren Anteil der inländischen Distribution, was darauf hindeutet, dass Verlader den geringeren CO₂-Fußabdruck und die Verlässlichkeit der Schiene schätzen. Mit der westlichen Erweiterung elektrifizierter Frachtkorridore überprüfen einige Energieproduzenten Pipelineprojekte, die den Küstenexport vollständig umgehen könnten. Diese Verschiebungen stellen einen strukturellen Gegenwind für das seegebundene Massengüter-Wachstum dar, erzeugen jedoch komplementäre Nachfrage nach Zustell-Feederdiensten aus Binnenhäfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Frachttyp: Containerladung dominiert inmitten von Diversifizierung
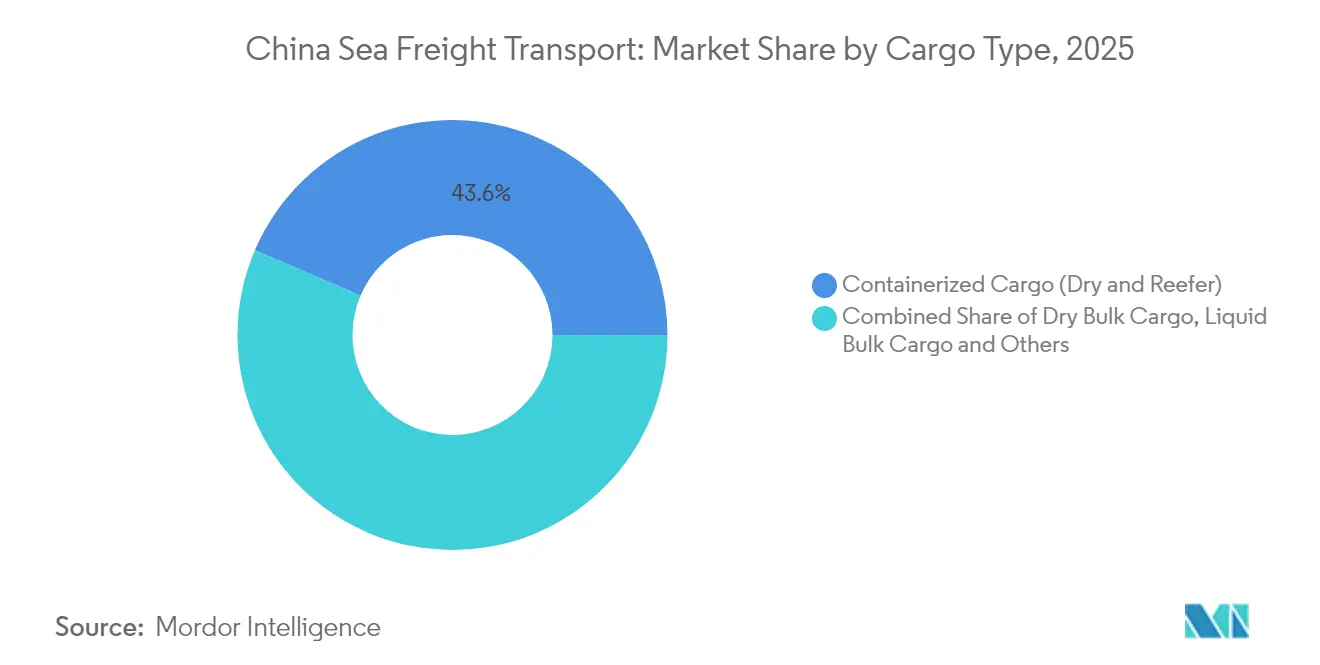
Das Containersegment hält im Jahr 2025 einen Marktanteil von 43,55 % am chinesischen Seefrachttransportmarkt – eine Position, die durch die Fertigungskapazität des Landes und den florierenden E-Commerce-Export verankert ist. Kontinuierliche Liegeplatzerweiterungen an führenden Häfen ermöglichen es Schiffen der 24.000-TEU-Klasse, ohne Gezeitenbeschränkungen anzulaufen, und geben Versendern Vertrauen in die Fahrplanzuverlässigkeit. Innerhalb des Containerpools wächst die Nachfrage nach Kühlcontainern schneller als nach Trockeneinheiten, da Pharma- und Frischprodukt-Exporteure temperaturkontrollierte Integrität suchen. Diese Entwicklung veranlasst Reedereien, den Flottenmix zugunsten leistungsstärkerer Generatorsätze neu auszurichten – eine Investition, die den Slot-Ertrag pro Reise erhöht.
Ro-Ro-Ladung expandiert mit einer prognostizierten CAGR von 7,95 %, angetrieben durch steigende Fahrzeugexporte und Sendungen von Fahrzeugen mit neuer Antriebstechnologie, die zweckgebundene Autofrachter erfordern. Der Schwung des Segments veranlasst spezialisierte Terminals, mehrstöckige Rampen hinzuzufügen, was den stündlichen Durchsatz erhöht und die Liegeplatz-Zeitabweichung reduziert. Trockengutflüsse bleiben erheblich, doch konzentrieren sich inkrementelle Gewinne auf Edelerzgrade, die Stahlentkohlungsziele unterstützen, was auf einen qualitativen Wandel statt auf reines Volumenwachstum hindeutet. Im Flüssiggutbereich stützen robuste LNG-Importprogramme die Nachfrage nach Membrantankern und verstärken den strategischen Wert von Werften, die zur Kryogenikkonstruktion fähig sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Endnutzerbranche: Fertigungsdominanz durch Einzelhandelswachstum herausgefordert
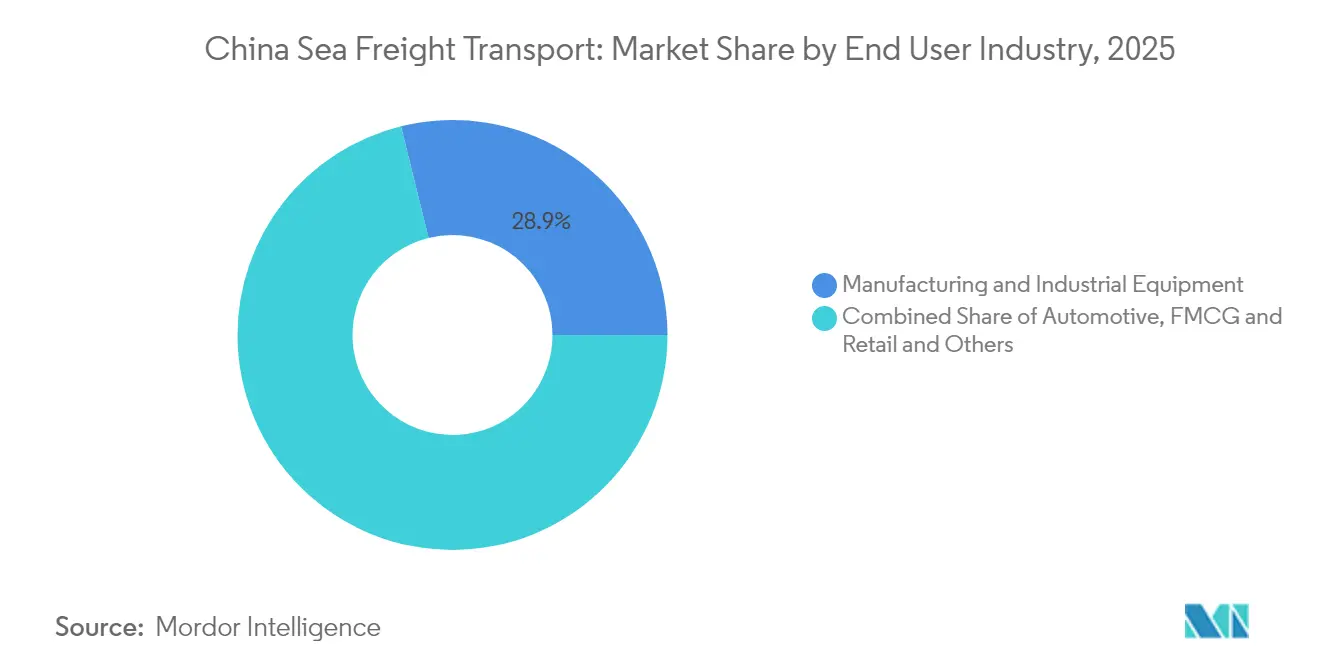
Die Fertigung hält im Jahr 2025 einen Anteil von 28,85 % an der Marktgröße des chinesischen Seefrachttransports und unterstreicht trotz marginaler Rückgänge im Jahresvergleich ihr bleibendes Gewicht im nationalen BIP. Maschinen und Unterhaltungselektronik belegen die größten Containerstellplätze, und ihre Komplexität begründet einen Bedarf an Mehrwertlogistik wie Zusammenstellung und Postponement. Eine neue Implikation ist, dass Reedereien, die integrierte Supply-Chain-Transparenzwerkzeuge anbieten, nun von Exporteuren stark bevorzugt werden, was darauf hindeutet, dass technologische Kompetenz schiere Größe als Differenzierungsmerkmal ablöst.
Schnell drehende Konsumgüter und Einzelhandel zeigen eine prognostizierte CAGR von 9,45 % und gelten damit als die dynamischste Frachtklasse im chinesischen Seefrachttransport. Hochfrequente Aktionen von Online-Plattformen verkürzen die Nachfüllzyklen und zwingen Verlader, Seefracht als eine Art Bestandspuffer statt als Kostenstelle zu behandeln. Diese Verhaltensänderung erhöht die Attraktivität zeitdefinierter Seedienstleistungen und schafft eine Öffnung für Premium-Nichtverdrängungsgarantien mit höheren Margen. Automobilexporte steigen ebenfalls deutlich, wobei Modelle mit neuer Antriebstechnologie die Auslastung von Ro-Ro-Decks steigern und gleichzeitig den Bedarf an verbesserten Feuerlöschstandards an Bord unterstreichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Handelsroute / Zielregion: Intra-Asien dominiert, während Afrika aufsteigt
Intra-Asien-Korridore machen im Jahr 2025 einen Marktanteil von 37,35 % am chinesischen Seefrachttransportmarkt aus und veranschaulichen die Gravitationskraft des regionalen Lieferketten-Clusters unter dem Regionalen Umfassenden Wirtschaftspartnerschaftsabkommen. Kurzstreckendienste profitieren von wöchentlichen Abfahrtshäufigkeiten, die die Bestandsplanung für Just-in-time-Hersteller glätten – eine Vereinbarung, die die wirtschaftlichen Verbindungen in der gesamten Region stärkt. Da die Reisedistanzen kürzer sind, setzen Reedereien kleinere getriebelose Schiffe ein, die schneller rotieren, und geben indirekt größere Tonnage für Langstreckenhandelsrouten frei.
Afrikagebundene Volumina verzeichnen mit 7,9 % die schnellste prognostizierte CAGR, gestützt durch zollfreien Zugang für Agrarimporte und eine Welle von chinesisch finanzierten Hafenkonzessionen, die Liegeplatzpriorität garantieren. Der aufkommende Verkehr unterstützt einen Anstieg direkter Dienste aus Südzentralchina, vermeidet Umschlag und reduziert die Frachtliegezeiten. Nordamerikanische und europäische Routen bleiben für die Rentabilität von Containerreedereien entscheidend, doch dämpfen erhöhte Compliance- und Sicherheitsabgaben das Wachstum und veranlassen Verlader, alternative Gateways wie Mexiko und den Mittelmeerraum zu prüfen.
Regulatorisches Umfeld
Der Seefrachttransport in China unterliegt einem nationalen Rahmenwerk unter der Leitung des Ministeriums für Verkehr (MOT), wobei handelsbezogene Maßnahmen und Standards die Kosten, Dokumentation und Servicegestaltung der Reeder beeinflussen. Ein wichtiger Wendepunkt im Jahr 2026 war der Tariff Adjustment Plan for 2026, der am 1. Januar 2026 in Kraft trat und vom Zolltarifausschuss des Staatsrates herausgegeben wurde. Dieser passte die Einfuhrzölle für 935 Positionen an und veränderte Nachfrage und Routenführung für bestimmte Waren, die über chinesische Häfen bewegt werden.
Die Politik im Jahr 2026 legte zudem verstärkten Wert auf die Senkung der Logistikkosten und die Effizienz zwischen den Verkehrsträgern, was sich auf die Auslastung von Häfen und Schifffahrt auswirkt. Im Juni 2026 veröffentlichten MOT und weitere Behörden den Implementation Plan for Multimodal Transport Tackling Bottlenecks (2026-2030), der auf die Modernisierung von Knotenpunktanlagen, die Vernetzung von Informationen und harmonisierte Standards über alle Verkehrsträger hinweg abzielt. Parallel dazu veröffentlichte das MOT weiterhin Branchenstandards für den Transportsektor, darunter eine Reihe im April 2026, die eine standardisierte Planung und Betriebsführung im gesamten Frachtsystem unterstützen und die Compliance- und Datenanforderungen verstärken, die sich auf Reedereien und deren gebündelte Dienstleistungen auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Warenbesitzer (Hersteller, E-Commerce-Händler, Energie- und Rohstoffimporteure/-exporteure), Spediteure und NVOCCs, Reedereien (Linien-, Massengut- und RoRo-Verkehr), Hafengruppen und Terminalbetreiber, maritime Dienstleister (Lotsen, Schleppdienste, Bunkerung, Schiffsagenturen) sowie Verbindungen ins Hinterland wie Schiene, Straßentransport und Binnenwasserstraßen. Die Leistungsfähigkeit von Häfen und Terminals bleibt ein zentraler Werttreiber. Im Jahr 2025 wickelten chinesische Häfen 18,34 Milliarden Tonnen Fracht und rund 350 Millionen TEU ab, unterstützt durch eine wachsende Automatisierungsbasis mit 30 automatisierten Containerterminals und 30 automatisierten Massengutterminals per 2025. Dies erhöht die Liegeplatzproduktivität und verkürzt die Liegezeiten der Schiffe.
Das Ausführungsrisiko in der Kette konzentriert sich auf Störungen an Knotenpunkten und Fahrplanschwankungen, die sich dann in Ausrüstungsungleichgewichten und höheren Lagerbeständen für Verlader niederschlagen. Im Jahr 2026 traten saisonale Wetter- und Betriebsstörungen, darunter starker Nebel und Taifune wie Taifun Bavi, zusammen mit Schiffsstaus im Zusammenhang mit weiter reichenden Netzwerkstörungen, erneut als Engpässe an nordasiatischen Umschlagpunkten auf. Dies erhöhte den Wert digitaler Terminalplanung, dynamischer Liegeplatzvergabe und der Koordination zwischen Binnenwasserstraßen und Seewegen. Der Netzwerkaufbau über Branchenplattformen und Partnerschaften zwischen Häfen und Logistikunternehmen unterstützt ebenfalls die Konnektivität. Die Silk Road Maritime Association meldete 375 Mitglieder nach der Aufnahme von acht neuen Mitgliedern im März 2026, und SIPG Logistics unterzeichnete im Juni 2026 eine Kooperationsvereinbarung mit der FESCO Transportation Group, um Containerschifffahrt, intermodale Logistik und Streckenentwicklung auszubauen und damit integrierte Serviceangebote rund um wichtige chinesische Hafenknoten zu stärken.
Wettbewerbslandschaft
Staatliche Unternehmen dominieren den chinesischen Seefrachttransportmarkt, doch wird ihre Wettbewerbshaltung zunehmend durch die Technologieübernahme statt durch die bloße Flottentonnagestärke geprägt. COSCO Shipping, der Marktführer, betreibt 1.417 Schiffe mit einer Kapazität von 116 Millionen Deadweight-Tonnen und verfügt damit über unübertroffene Planungsflexibilität und Verhandlungsmacht gegenüber Terminals [3]COSCO SHIPPING, „COSCO SHIPPING Pioneers With the Nation's First Initiative of Methanol Refueling for Large Dual-Fuel Container Ship,” COSCO SHIPPING, en.coscoshipping.com. Die Entscheidung der Gruppe, digitale Plattformen über alle Tochtergesellschaften hinweg zu standardisieren, signalisiert eine Hinwendung zu datengesteuerter Netzwerkorchestrierung, die die Kosten pro Container senkt.
Akteure der zweiten Reihe sichern sich gegen Skalennachteile durch strategische Allianzen, die globale Reichweite ohne Duplizierung von Vermögenswerten bieten. Gemeinschaftsunternehmen mit Hafenbetreibern sichern bevorzugte Liegeplätze und schützen die Dienstintegrität in Spitzensaisons und verdeutlichen, wie Beziehungskapital in operative Widerstandsfähigkeit übersetzt wird. Kleinere Nischenreedereien differenzieren sich durch Fokus auf spezialisierte Routen wie Projektladung oder Kurzseefeederschleifen, wo Agilität und Ortskenntnisse schiere Größe übertreffen. Diese gestaffelte Struktur ergibt einen Markt, der konzentriert und dennoch wettbewerbsfähig ist, was kontinuierliche Serviceverbesserungen und Ratendisziplin fördert.
Technologie ist die neue Trennlinie in der Wettbewerbspositionierung. Echtzeit-Frachttracking, durch maschinelles Lernen gestützte vorausschauende Wartung und blockchain-gestützte Dokumentation entwickeln sich von optionalen Zusatzleistungen zu grundlegenden Erwartungen. Unternehmen, die diese Fähigkeiten einbetten, berichten über niedrigere Halte- und Liegegebühren und wandeln Tech-Ausgaben effektiv in Umsatzschutz um. Der kaskadierende Nutzen ist eine sich erweiternde Leistungslücke, die die Konsolidierung beschleunigt, da Nachzügler Schwierigkeiten haben, das Vertrauen der Investoren inmitten steigender Compliance-Kosten zu sichern.
Führende Unternehmen der chinesischen Seefrachttransportbranche
COSCO Shipping Lines
SINOTRANS Limited
China Merchants Group
SITC International Holdings Company Limited
Hebei Ocean Shipping (HOSCO)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Ausbau der Hafenautomatisierung und leistungsstarker Terminals schafft Raum für Reedereien und Logistikdienstleister, um zeitgebundene Dienstleistungen, Transparenzwerkzeuge und Ausrüstungslösungen rund um durchsatzstarke Umschlagpunkte zu bündeln. Die Shanghai International Port Group meldete, dass Phase 4 des Yangshan-Hafens eine Jahreskapazität von 8 Millionen TEU erreicht, unterstützt durch eine automatisierte Terminalfläche von 2,23 Millionen Quadratmetern mit Fernkranen und autonomen Fahrzeugen. Dies unterstützt Premium-Servicekonfigurationen wie garantierte Abfertigungsschluss-Zeiten, No-Roll-Produkte und integrierte Dokumentationsabläufe, die die Verweildauer für E-Commerce- und hochfrequente Einzelhandelsnachschubfracht verkürzen.
Neue Korridore und Kai-Erweiterungen erweitern die Routing-Optionen und verschieben den Frachtschwerpunkt hin zu Häfen und Handelsrouten, die größere Schiffe aufnehmen und eine reibungslosere Binnenlanddistribution unterstützen können. Der Hafen von Guangzhou meldete die Genehmigung von Projekten, darunter Phase IV des Nansha-Hafens und damit verbundene Erweiterungen, wodurch 4,7 km Außenhandelskai hinzukommen und die Containerkapazität im Außenhandel um 4,9 Millionen TEU steigt. Dies stärkt das Potenzial für Direktanläufe und verringert die Abhängigkeit von Umladungen bei bestimmten Exportströmen. Die Anbindung von Binnenwasserstraßen an das Meer wird zudem durch Bauwerke wie den Pinglu-Kanal gestärkt, dessen Gesamtbaufortschritt im Juni 2026 mit über 96 % angegeben wurde, wobei bereits Wassertests laufen. Diese Entwicklungen erweitern die Möglichkeiten für Fracht aus dem Landesinneren, über Wasserwege küstennahe Umschlagpunkte zu erreichen, die die Seeverkehrsdienste ergänzen und die Abhängigkeit von der Straße verringern können.
Aktuelle Branchenentwicklungen
- Mai 2026: Sinotrans Limited bestellte 12 neue Containerschiffe bei angeschlossenen Werften (darunter China Merchants Heavy Industry, China Merchants Jinling Shipbuilding und Wuhan Qingshan Shipyard) und fügte damit eine gemeldete Kapazität von 52.000 TEU hinzu, mit Auslieferungen ab 2027. Die Bestellung stärkt den langfristigen Zugang zu Schiffstonnage und richtet die Flottenplanung an exportgetriebenen Containerströmen aus. Sie verstärkt zudem die Verbindungen zwischen staatlich unterstützten Logistikbetreibern und dem heimischen Schiffbau.
- März 2026: COSCO Shipping Special Transport startete ein Gemeinschaftsunternehmen mit FOTON Motor und Guangzhou Yuanfu Automotive Supply Chain Co., Ltd., um den RoRo-Schiffstransport in die Überseefahrzeugexport-Lieferkette von FOTON zu integrieren. Das Gemeinschaftsunternehmen vertieft die Integration zwischen Verlader und Reeder im Automobil-Exportsegment. Es unterstützt eine stärker kontrollierte End-to-End-Kapazität und Terminplanung für Fertigfahrzeuge.
- März 2025: COSCO führte auf zwei Containerschiffen parallele Betankungen mit B24-Biokraftstoff durch, um Betriebsdaten für einen breiteren Einsatz von biobasierten Kraftstoffgemischen zu sammeln. Der Test unterstützte die praktische Einsatzbereitschaft für kohlenstoffärmere Schiffskraftstoffe. Er half zudem, die Kraftstoffbeschaffung und die Betriebsabläufe der Schiffe im Hinblick auf verschärfte Emissionsvorschriften zu informieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Seefrachttransportdienstleistungen im Zusammenhang mit der Beförderung von Handelsgütern durch Hochseeschiffe mit Bezug zu China, gemessen als Umsatz, der für die Seestrecke und damit verbundene Gebühren erzielt wird, die üblicherweise in der Frachtrechnung enthalten sind.
Ausgeschlossener Umfang: Wir schließen Küstenschifffahrt (Kabotage), Personenfährdienste, Lkw- oder Bahntransport im Landesinneren über das Hafentor hinaus, Einnahmen aus Hafenimmobilien und eigenständige Lagerdienstleistungen aus, die außerhalb der Seefrachtrechnung abgerechnet werden.
Übersicht der Segmentierung
- Nach Frachttyp
- Containerladung
- Trocken
- Kühlcontainer
- Trockenschüttgut
- Flüssiggut
- Stückgut
- Ro-Ro-Ladung
- Containerladung
- Nach Endnutzerbranche
- Fertigung & Industrieanlagen
- Automobil
- FMCG & Einzelhandel (inkl. E-Commerce)
- Landwirtschaft & Lebensmittelprodukte
- Energie & Bergbau (Kohle, Mineralien & Erze)
- Chemikalien & Petrochemikalien
- Pharmazeutika & Gesundheitswesen
- Sonstige
- Nach Handelsroute / Zielregion
- Intra-Asien
- Nordamerika
- Europa
- Naher Osten
- Afrika
- Südamerika
- Ozeanien
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Erfassung der mit China verbundenen Seehandelsvolumina, Schiffsaktivitäten und Frachtratensignale, damit das Modell auf beobachtbarer Transportnachfrage basiert. Öffentliche Quellen wurden verwendet, um die Grundausrichtung und Saisonalität zu verankern, etwa Handelsstatistiken des chinesischen Zolls, UN Comtrade, UNCTAD-Indikatoren für den Seeverkehr und Durchsatzmeldungen (TEU und Tonnage) großer Küstenhafengruppen.
Um Aktivität in Wert umzusetzen, haben wir diese Nachfrageindikatoren mit veröffentlichten Preis- und Kostensignalen der Schifffahrt kombiniert, darunter Rohstoff- und Kraftstoffserien der Weltbank für bunkerbezogene Bewegungen sowie Frachtratenindizes und Marktkommentare von Branchenverbänden und seriösen Medien. Wir haben zudem Unternehmensberichte und Investorenpräsentationen geprüft, um den Umsatzmix, die enthaltenen Leistungen und Zuschlagspraktiken zu verstehen, die sich auf die Rechnungsstellung auswirken können. Bei Bedarf wurden kostenpflichtige Abonnements für Nachrichten und Finanzdaten, Patentdatenbanken und sendungsbezogene Import-/Export-Intelligenz genutzt, um Annahmen zu Frachtströmen und Preisstreuung gegenzuprüfen. Diese Quellen sind beispielhaft, und wir haben viele weitere öffentliche und kostenpflichtige Referenzen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie Umsätze in chinesischen Seefrachtrechnungen erfasst werden und wie die Preisgestaltung nach Strecke, Frachtart und Vertragsstruktur erfolgt. Wir sprachen mit Reedereien, Frachtvermittlern, Beteiligten von Häfen und Terminals sowie großen Verladern, um typische Zuschlagspakete, den Anteil von Spot- versus Vertragsgeschäft und jüngste Veränderungen bei der Kapazitätsdisziplin zu bestätigen.
Um blinde Flecken zu vermeiden, haben wir Befragte aus wichtigen Export- und Importkorridoren sowie aus inländischen Küstenfertigungsclustern erfasst. Zudem nutzten wir Nachfassprüfungen, wenn Signale aus der Schreibtischrecherche und Erkenntnisse aus Interviews nicht übereinstimmten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 13 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 20 % | Manager: 57 % |
Marktgrößenbestimmung & Prognose
Das Größenmodell beginnt mit einem Top-down-Ansatz, bei dem Signale aus Seehandel und Hafendurchsatz in einen Transportnachfrage-Pool umgewandelt werden, der dann anhand von Preismustern auf Streckenebene und typischen Zuschlagsstrukturen in einen Wert übersetzt wird. Um die Gesamtwerte realistisch zu halten, wurden selektive Bottom-up-Näherungen als Kontrollen verwendet, etwa stichprobenartige Prüfungen von Preislisten, Umsatzaufteilungen zwischen Reedereien und Vermittlern sowie Kreuzprüfungen aus Volumen mal Durchschnittspreis für Container-, Massengut- und Flüssiggutbewegungen.
Zu den wichtigsten Eingangsgrößen, die das Modell prägten, gehörten der TEU-Durchsatz, die Tonnage von trockenem und flüssigem Massengut, Kraftstoffpreistrends, der Anteil von Spot- versus Vertragspreisen sowie Kapazitätsauslastungssignale, die die Preisfestigkeit beeinflussen. Wir haben Anpassungen für Mixverschiebungen vorgenommen, etwa den Anteil von Kühlfracht, RoRo-Aktivitäten und Veränderungen im Verhältnis von Export zu Import, da diese den durchschnittlich realisierten Umsatz pro bewegter Einheit verändern können.
Für die Prognose nutzten wir eine Szenarioanalyse, damit der Ausblick unterschiedliche, aber plausible Entwicklungspfade für Handelswachstum, Normalisierung der Frachtraten und kraftstoffgebundene Zuschläge widerspiegelt. Wenn Bottom-up-Kontrollen für bestimmte Korridore oder Frachtarten unvollständig waren, haben wir Lücken durch konservative Proxy-Preise basierend auf ähnlichen Strecken geschlossen und diese anschließend mit Interview-Rückmeldungen erneut überprüft, bevor die Zeitreihen finalisiert wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit der endgültige Marktwert realen Signalen entspricht und nicht nur reiner Modellrechnung. Wir haben den implizierten Umsatz pro TEU und pro Tonne mit unabhängigen Ratenindikatoren, Kraftstoffbewegungen und durch Interviews bestätigten Zuschlagspaketen verglichen. Zudem haben wir starke Ausschläge untersucht, die nicht mit bekannten Handels- oder Kapazitätsereignissen übereinstimmten.
Vor der endgültigen Freigabe durchläuft die Arbeit schrittweise Analystenprüfungen, bei denen Annahmen, Umrechnungen und Umfangsgrenzen erneut überprüft werden, gefolgt von gezielten Rückkontakten, falls eine Abweichung unerklärt bleibt. Die Berichte werden jährlich aktualisiert, und Zwischenupdates erfolgen bei wesentlichen Ereignissen, etwa größeren Handelsstörungen, regulatorischen Veränderungen mit Auswirkungen auf die Küstenschifffahrt oder ungewöhnlichen Frachtratensprüngen. Unmittelbar vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Größe des chinesischen Seefrachttransportmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Seefrachttransport in China können stark variieren, da jeder Herausgeber die Abgrenzung unterschiedlich zieht und unterschiedliche Preisberechnungslogiken anwendet, um Volumina in Umsätze umzurechnen. Die größten Abweichungen ergeben sich meist daraus, was innerhalb der Frachtrechnung gezählt wird, wie inländische Küstenbewegungen behandelt werden und ob der Preisverlauf eine schnelle Normalisierung oder eine längere Phase erhöhter Raten annimmt.
Durch die Verfolgung von Zuschlagspaketen auf Rechnungsebene und die laufende Aktualisierung der Umfangsgrenze bei Mordor Intelligence, sodass Küstenkabotage und über den Hafen hinausgehende Binnenlandstrecken ausgeschlossen bleiben, bleibt die Schätzung an den Seefrachtumsatz gebunden, anstatt in breitere Logistikgesamtwerte abzudriften.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 131,97 Mrd. USD (2025) | |
| Branchenverband A | 118,40 Mrd. USD (2025) | Verwendet eine engere Umsatzdefinition, die gängige von Reedereien in Rechnung gestellte Zusatzleistungen (wie Terminalabfertigung und kraftstoffgebundene Zuschläge) ausschließt, und kann den Wert in Jahren mit höherer Zuschlagsintensität unterschätzen. |
| Globale Unternehmensberatung B | 154,60 Mrd. USD (2025) | Vermischt Seefracht mit angrenzenden Logistikdienstleistungen rund um Häfen (zum Beispiel Binnenlandtransport oder Drittabfertigung, die außerhalb der Seestrecke abgerechnet werden), was den Gesamtwert erhöht, selbst wenn die Seetransportvolumina ähnlich sind. |
Die Spannweite zwischen den Quellen lässt sich hauptsächlich darauf zurückführen, was als Seefrachtumsatz im Gegensatz zu nahestehenden Logistikdienstleistungen gezählt wird, und wie die Behandlung von Zuschlägen gehandhabt wird, wenn sich Kraftstoffpreise und Raten schnell verändern. Unser Ansatz hält den Markt nachvollziehbar an Durchsatz-, Handels- und Preisindikatoren gebunden, und die Annahmen sind so formuliert, dass sie bei sich ändernden Bedingungen erneut überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle chinesische Seefrachttransportmarkt?
Der Markt wird im Jahr 2026 auf 141,14 Milliarden USD geschätzt, was eine solide Nachfrage in den Bereichen Container-, Massengut- und Flüssigfrachtladung widerspiegelt.
Wie schnell wird der chinesische Seefrachttransportmarkt voraussichtlich wachsen?
Analysten prognostizieren eine CAGR von 6,95 % bis 2031, gestützt durch Infrastrukturinvestitionen, Technologieübernahme und wachsende Handelspartnerschaften.
Welcher Frachttyp hält den größten Marktanteil am chinesischen Seefrachttransportmarkt?
Containerladung hat mit 43,55 % den größten Anteil, angetrieben durch robuste Fertigung und steigende grenzüberschreitende E-Commerce-Volumina.
Warum wird Afrika zu einem wichtigen Ziel für chinesische Seefracht?
Chinesisch finanzierte Hafenentwicklungen und zollfreier Zugang für afrikanische Importe treiben das rasante Wachstum auf den China-nach-Afrika-Handelsrouten an.
Wie wirken sich Umweltvorschriften auf die chinesische Seefrachttransportbranche aus?
Lebenszyklusemissionsstandards und FuelEU Maritime-Regelungen erhöhen die Compliance-Kosten, beschleunigen jedoch auch den Übergang zu Dual-Fuel- und alternativkraftstoffbetriebenen Schiffen.
Welche Unternehmen dominieren den chinesischen Seefrachttransportmarkt?
Große staatliche Unternehmen, angeführt von COSCO Shipping, kontrollieren den Großteil der Flottenkapazität und Terminalinvestitionen und setzen damit Servicestandards für die gesamte Branche.
Seite zuletzt aktualisiert am:



