
Größe und Marktanteil des China-Kupfermarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
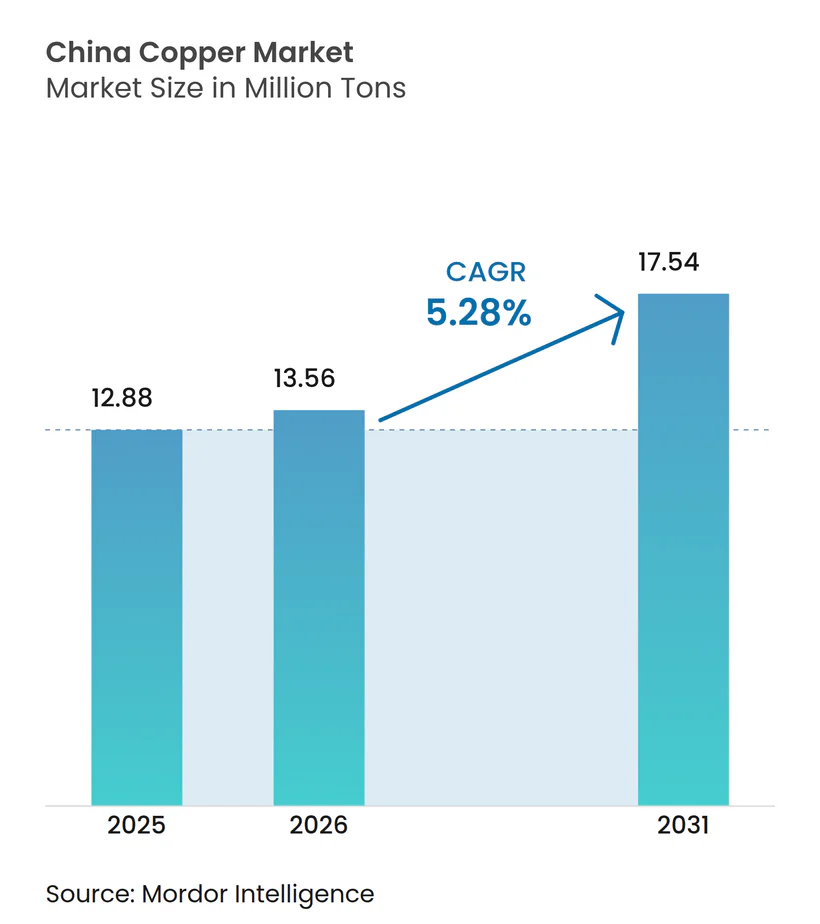
| Marktgröße im Basisjahr (2025) | 12.88 Millionen Tonnen |
| Marktvolumen (2026) | 13.56 Millionen Tonnen |
| Marktvolumen (2031) | 17.54 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.28 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des China-Kupfermarkts durch Mordor Intelligence
Die Größe des China-Kupfermarkts wird im Jahr 2026 auf 13,56 Millionen Tonnen geschätzt, gegenüber einem Wert von 12,88 Millionen Tonnen im Jahr 2025, mit Prognosen für 2031, die 17,54 Millionen Tonnen zeigen, und wächst mit einem CAGR von 5,28 % über den Zeitraum 2026–2031. Robuste Ausbauprogramme für erneuerbare Energien, die Modernisierung des Stromnetzes und die Elektrifizierung des Fahrzeugverkehrs verankern diese Expansion. Staatlich unterstützte Investitionen in Ultrahochspannungs-(UHV-)Übertragungsleitungen im Wert von 89 Milliarden USD für das Jahr 2025 leiten Kupfer in die Infrastruktur für Fernübertragungen und schützen den Markt gleichzeitig vor konjunkturellen Schwankungen. Die Nachfrage nimmt auch durch Fertigungszentren für Elektrofahrzeuge (EV) zu, in denen der Aufbau von Batterien, Traktionsmotoren und Ladestationen den Kupferverbrauch intensiviert. Industrielle Automatisierung in Küstenfabriken und die rasante Verbreitung von Rechenzentren, die für künstliche Intelligenz (KI) geeignet sind, verstärken ein Verbrauchsmuster, das weit weniger empfindlich gegenüber traditionellen Baukonjunkturzyklen ist. Auf der Angebotsseite verschieben Kapazitätserweiterungen durch staatseigene Schmelzwerke die Marktmacht, während strengere Emissionsgrenzwerte die Betriebsmargen belasten.
Wesentliche Erkenntnisse des Berichts
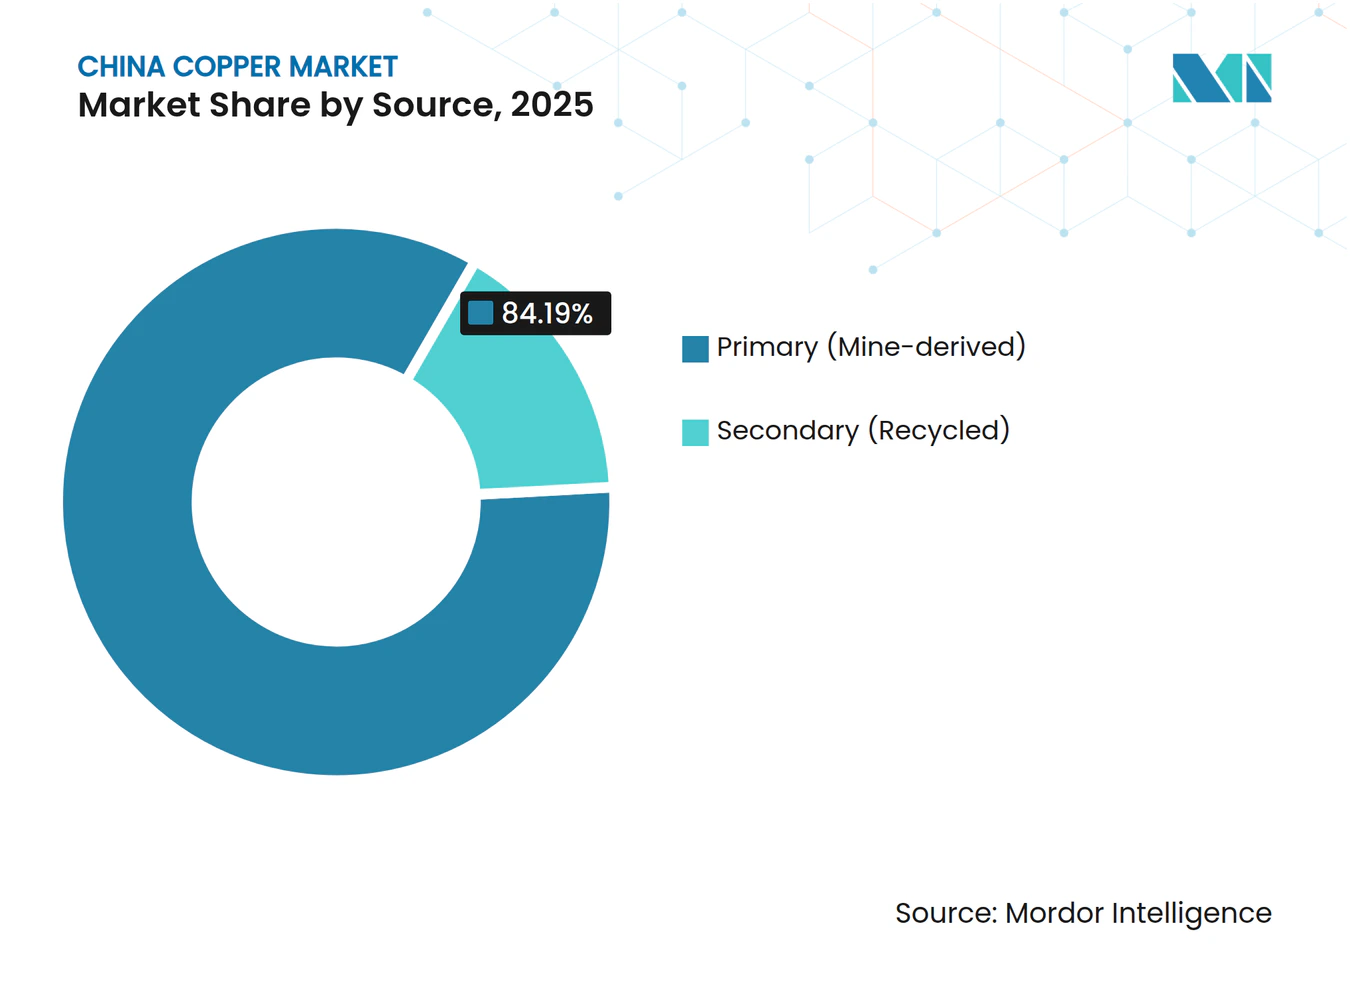
- Nach Quelle behielt Primärkupfer im Jahr 2025 einen Marktanteil von 84,19 % am China-Kupfermarkt. Sekundärkupfer wird jedoch bis 2031 mit dem höchsten CAGR von 6,35 % expandieren.
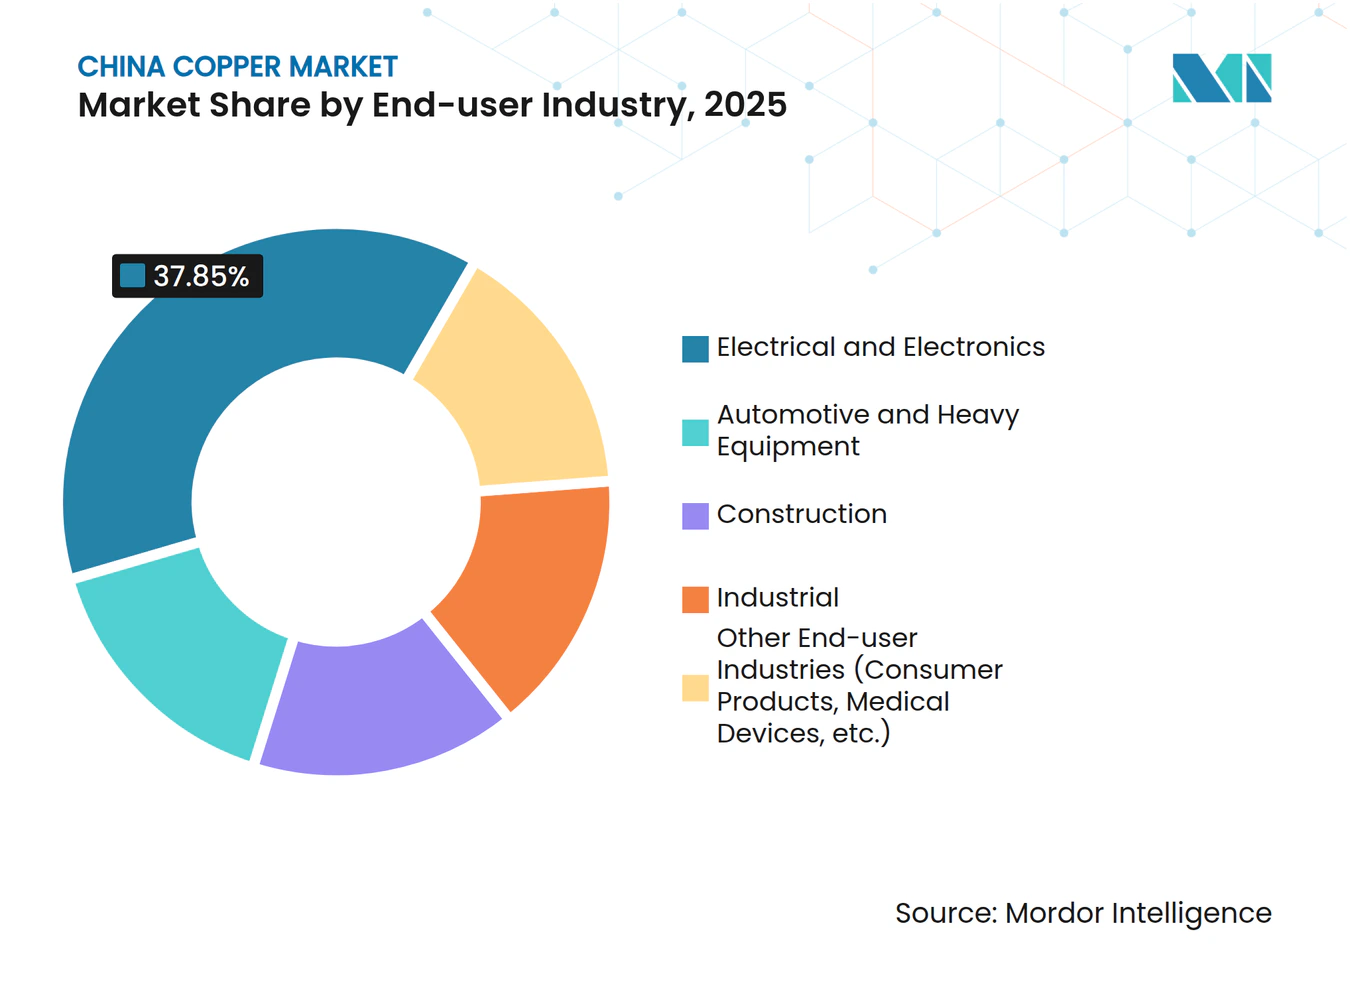
- Nach Endverbrauchsbranche erfasste Elektrik und Elektronik im Jahr 2025 einen Marktanteil von 37,85 % am China-Kupfermarkt. Automobil und Schwermaschinenbau hingegen wird im Zeitraum 2026 bis 2031 das höchste Wachstum mit einem CAGR von 6,59 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus erneuerbaren Energien und Netzausbau | +1.8% | Nationaler Schwerpunkt, westliche Erneuerbare-Energie-Standorte | Langfristig (≥ 4 Jahre) |
| Schneller Aufbau der inländischen Elektrofahrzeug- und Batterieproduktion | +1.5% | Küstenproduktionszentren, landesweite Einführung | Mittelfristig (2–4 Jahre) |
| Beschleunigter Einsatz von KI-fähigen Rechenzentren | +0.9% | Östliche Wirtschaftskorridore, Cluster in Städten der zweiten Reihe | Mittelfristig (2–4 Jahre) |
| Staatlich geförderter Infrastrukturausbau in der Westregion | +0.7% | Westliche Provinzen, Korridore der Belt-and-Road-Initiative | Langfristig (≥ 4 Jahre) |
| Aufstockung der Smart-Factory-Automatisierung in Küstenprovinzen | +0.6% | Fertigungszonen Guangdong, Jiangsu, Zhejiang | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus erneuerbaren Energien und Netzausbau
Eine landesweite Hinwendung zur Erzeugung von sauberer Energie stellt Kupfer in den Mittelpunkt des Ausbaus der elektrischen Infrastruktur Chinas. Jeder Kilometer einer neuen Ultrahochspannungs-(UHV-)Leitung bindet etwa 6 Tonnen Raffinadekupfer, und bereits 38 solcher Leitungen waren bis April 2024 in Betrieb und verbanden die erneuerbaren-energie-reichen westlichen Wüsten mit den Lastverbrauchszentren an der Küste. Allein die laufende Gansu–Zhejiang-±800-kV-Verbindung verbraucht über 14.000 Tonnen Kupfer und überträgt jährlich 36 Milliarden kWh, wovon mehr als die Hälfte aus Wind- und Solaranlagen stammt. Sonnen- und Onshore-Windkapazitäten, die gemeinsam bis 2030 ein Ziel von 1.200 GW anstreben, erfordern kupferintensive Verkabelungen, Wechselrichter, Transformatoren und Schaltanlagen, die weit über klassische Nachfragemodelle hinausgehen. Da Netzinvestitionen durch mehrjährige staatliche Pläne gesichert sind, schützen sie den China-Kupfermarkt vor kurzfristigen Baukonjunktureinbrüchen und verankern gleichzeitig Bodenpreise für Raffinademetall.
Schneller Aufbau der inländischen Elektrofahrzeug- und Batterieproduktion
Batterie-Elektrofahrzeuge benötigen durchschnittlich knapp 70 kg Kupfer pro Einheit, das Kabelstränge, Rotoren und Batteriepack-Verbinder umfasst. Selbst wenn Branchen-Roadmaps die Intensität durch Designeffizienz bis 2030 auf 38 kg halbieren, wird die absolute Tonnage aufgrund der steigenden Produktion weiterhin zunehmen. China produzierte im Jahr 2023 958,7 Millionen Fahrzeuge, ein jährlicher Anstieg von 35,8 %, und baut weiterhin dedizierte Montagelinien in Shanghai, Guangzhou und Changzhou aus. Ladenetze verstärken die Nachfrage: Jedes zusätzliche Megawatt Ladeleistung setzt 20 bis 40 Tonnen Kupfer in Leitern, Schaltanlagen und Wärmemanagementkreisläufen ein. Die vertikale Integration in den Lieferketten der Automobilhersteller stellt sicher, dass ein großer Teil der Kupferbeschaffung und -verarbeitung im Inland verbleibt, was die Sichtbarkeit langfristiger Abnahmevereinbarungen für Schmelzwerke verbessert.
Beschleunigter Einsatz von KI-fähigen Rechenzentren
KI-Arbeitslasten erhöhen die Schwellenwerte für Leistungsdichte und die Kühlkomplexität, was beides die Kupferintensität pro Megawatt IT-Last verstärkt. Der Energieverbrauch chinesischer Rechenzentren erreichte im Jahr 2024 140 Milliarden kWh und könnte sich bis 2035 verdreifachen, was mehr als 2,6 Millionen Tonnen Raffinadekupfer pro Jahr für Servergestelle, Sammelschienen und Kaltwasserkreisläufe impliziert. Große Hyperscaler setzen für kurzreichweitige, latenzsensitive Vermittlung bevorzugt auf Hochstrom-Kupferverbinder statt auf Glasfaser, was die kurzfristigen Bestellungen bei Drahtwalzwerken verstärkt. Die daraus resultierenden Nachfrageknoten entstehen in Jiangsu, Zhejiang und Hebei, wo Grundstücke, Netzzugang und Kaltklimavorteile zusammentreffen und die regionalen Ströme von Raffinademetall umgestalten.
Staatlich geförderter Infrastrukturausbau in der Westregion
Die Westentwicklungsstrategie leitet Kapital in Eisenbahnen, Autobahnen und Industrieparks in Xinjiang, Tibet und der Inneren Mongolei. Projekte entlang des China-Pakistan-Wirtschaftskorridors, die auf 60 Milliarden USD geschätzt werden, umfassen kupferreiche Kraftwerke und Übertragungsanlagen. Jüngste geologische Untersuchungen auf dem Qinghai-Xizang-Plateau haben mehr als 20 Millionen Tonnen Kupferressourcen identifiziert, was eine rasche Elektrifizierung von Bergbaustandorten und den Bau von Transportstraßen vorantreibt, die den lokalen Raffinadekupferverbrauch steigern. Da UHV-Leitungen westliche Erzeuger mit östlichen Verbrauchern verbinden, fließt Kupfer durch ausgedehnte Projektpipelines, die Exploration, Aufbereitung, Verhüttung und Endverarbeitung umspannen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Schwefeldioxid- und Kohlenstoffemissionsgrenzwerte für Schmelzwerke | -1.2% | National, mit starken Auswirkungen auf Industrieprovinzen | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Kupferkonzentratmangel und niedrige TC/RCs | -0.8% | Globale Lieferketten, die inländische Schmelzwerke betreffen | Mittelfristig (2–4 Jahre) |
| Zunehmender Wettbewerb durch Aluminiumsubstitution bei 1-kV-Verkabelung | -0.6% | National, mit Schwerpunkt auf Bau- und Elektrosektor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Schwefeldioxid- und Kohlenstoffemissionsgrenzwerte für Schmelzwerke
Aktualisierte Umweltstandards beschränken SO₂ auf 6,3 lb/h und verschärfen die Partikel- und Bleibegrenzungen für Primärschmelzwerke, was die Betreiber zwingt, Abgasreiniger und elektrostatische Abscheider zu hohen Kapitalkosten nachzurüsten [1]. Provinzielle Regulierungsbehörden haben auch die Verwendung von Petrolkoks eingeschränkt, was 12 Millionen Tonnen jährlicher Kraftstoffimporte eliminiert und einen Wechsel zu sauberem Erdgas erzwingt. Einhaltungsfristen von zwei Jahren riskieren kurzfristige Produktionskürzungen bei mittelgroßen Schmelzwerken, was das inländische Kathodangebot genau dann reduziert, wenn der Verbrauch skaliert. Staatliche Quoten für neue Kapazitäten verlangen nun von Antragstellern, Kapitalbeteiligungen an vorgelagerten Bergwerken zu halten, was Projektgenehmigungen verlangsamt und die Marktmacht unter bestehenden staatseigenen Unternehmen konzentriert.
Anhaltender Kupferkonzentratmangel und niedrige TC/RCs
Die globale Konzentratknappheit ließ die Spotbehandlungsgebühren Ende 2024 auf einstellige USD-Beträge pro Tonne sinken, ein Rückgang von 90 % gegenüber den Durchschnittswerten des Vorjahres. Chinesische Schmelzwerkserweiterungen von 1,25 Millionen Tonnen pro Jahr übersteigen das neue Minenangebot, was inländische Raffinerien an ungünstige Benchmark-Verhandlungen mit Lieferanten aus Chile und Peru bindet. Importzölle von 34 % auf ausgewählte US-amerikanische Schrotte schränken die Rohstofffeedstock-Vielfalt weiter ein und machen Raffinerien anfällig für Preisanstiege und Relogistikkosten. Anhaltender Margendruck kann weniger effiziente Konverter stilllegen und zu strukturellen Raffinadekupferdefiziten beitragen, was die ansonsten starke Wachstumsdynamik des China-Kupfermarkts dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Primärdominanz bei gleichzeitiger SekundärbeschleunigungPrimärkupfer dominierte im Jahr 2025 mit 84,19 % den China-Kupfermarkt, da Schmelzwerke konsistente Erzlieferungen von Jiangxi Copper und Zijin Mining sowie langfristige Abnahmevereinbarungen mit chilenischen und peruanischen Produzenten nutzten. Die Größe des China-Kupfermarkts für Primärmaterial wird voraussichtlich bis 2031 einem CAGR von 5,04 % folgen, unterstützt durch UHV-Netzprojekte und Expansionen von Elektrofahrzeug-(EV-)Batteriefolien. Obwohl kleiner, wird Sekundärkupfer voraussichtlich mit einem CAGR von 6,35 % Marktanteile gewinnen, begünstigt durch eine Zollsenkung auf recyceltes Kupfer auf 0 % im Januar 2025 und stadtweite Schrottsammelpilotkampagnen, die bis 2025 eine jährliche Recyclingproduktion von 400.000 Tonnen anstreben. Wachsende Kreislaufwirtschaftsauflagen und steigender Behandlungskostendruck veranlassen Schmelzwerke, Konzentrate durch Schrott zu ersetzen, sodass Sekundärströme das allgemeine Rohstoffrisiko verringern können. Recyclingunternehmen haben in automatisierte Zerlegelinien investiert, die die Rückgewinnungsraten von Kabelsträngen und Klimaanlagenspulen verbessern und die Qualitätslücke gegenüber Jungfernkathoden verringern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Elektronikvorreiterschaft mit AutomobildynamikElektrik und Elektronik hielt im Jahr 2025 mit 37,85 % den größten Marktanteil am China-Kupfermarkt, gestützt auf die umfangreiche Montage von Unterhaltungselektronik, die Produktion von Telekommunikationsausrüstung und den Aufbau von Rechenzentren. Das Segmentwachstum wird voraussichtlich mit einem CAGR von 4,05 % zulegen, getragen von steigender Nachfrage nach Kabeln für Serverqualität und Upgrades von Netzrandgeräten. Automobil und Schwermaschinenbau, obwohl kleiner in der Basis, wird voraussichtlich mit einem CAGR von 6,59 % bis 2031 die Vergleichssegmente übertreffen, da reine Elektrofahrzeuge mehr als 60 % des nationalen Automobilabsatzes ausmachen und jede Ladesäule bis zu 8 kg Kupfer in Sammelschienen und Kühlspulen einsetzt. Bauwesen trägt eine stetige Basisnachfrage durch Smart-Metering und die Modernisierung von Aufzügen bei, während industrielle Automatisierung episodische Spitzen hinzufügt, die sich mit Fabrikaufrüstungszyklen synchronisieren. Gemeinsam verstärken diese Verbrauchswege den strukturellen Aufwärtstrend in der Größe des China-Kupfermarkts, auch wenn einzelne Sektoren konjunkturellen Pausen ausgesetzt sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Die östlichen Küstenprovinzen Guangdong, Jiangsu und Zhejiang absorbierten 2025 den größten Anteil an Raffinademetall aufgrund exportorientierter Elektronikcluster und gut entwickelter Logistik. Die dem China-Kupfermarkt zugeordnete Größe dieser drei Provinzen überstieg 2026 5,24 Millionen Tonnen, was nahezu 40 % der nationalen Nachfrage entspricht. Peking–Tianjin–Hebei verzeichnet den schnellsten Anstieg mit einem prognostizierten CAGR von 6,84 %, da KI-fähige Rechenzentrumsanlagen rund um Zhangbei und Langfang, die beide mit erneuerbaren Energiekorridoren verbunden sind, rasant zunehmen. Zentrale Provinzen wie Hubei und Hunan dienen als Umschlag- und Verarbeitungszentren und unterstützen Hersteller von Drahtwalzwerken, Legierungsrohren und Transformatoren, die die Küste beliefern. Westchina bringt aufstrebendes Volumen, unterstützt durch ressourcengetriebene Infrastrukturausgaben und die Inbetriebnahme großer Solar-plus-Speicher-Parks. Ultrahochspannungskorridore wie die 2.370 km lange Gansu–Zhejiang-Leitung verbinden die westliche Stromerzeugung mit dem östlichen Verbrauch, fördern die regionale Preiskonvergenz und vertiefen die Kupferströme entlang inländischer Logistikrouten.
Wertschöpfungskettenanalyse
Chinas Kupferversorgung beginnt mit einer eingeschränkten Rohstoffbasis und einem großen nachgelagerten Raffinerie- und Verarbeitungssystem. Die heimische Minenproduktion deckt etwa 22% des Bedarfs an Hüttenrohstoffen, sodass Konzentrat- und einige Schrottimporte entscheidend bleiben, um die Primärlinien am Laufen zu halten, insbesondere für große Betreiber wie Jiangxi Copper, Tongling Non-ferrous Metals und Jinchuan. Primäre Schmelzzentren konzentrieren sich tendenziell um etablierte NE-Metall-Zentren, wie Guixi/Yingtan in Jiangxi, wo Konzentrate zu Kathoden und dann zu Walzdraht, Stäben, Rohren und hochspezifiziertem Folienmaterial für Netz-, Elektronik-, EV- und Industriekunden verarbeitet werden.
Auf der nachgelagerten Seite versorgen Verarbeiter und Fabrikanten die Elektro- und Elektronikindustrie (der größte Endverbraucher nach Anteil im Jahr 2025) sowie die schnell wachsenden Wertschöpfungsketten der Fahrzeugelektrifizierung. Auch Recycling wird zu einem größeren parallelen Versorgungskanal, da Sekundärkupfer an Bedeutung gewinnt. Schrottsammlung und -vorbehandlung, einschließlich Sortierung, Demontage und Aufwertung, sowie Sekundärschmelzen und -raffination, können die Anfälligkeit gegenüber niedrigen TC/RC-Zyklen und Engpässen bei importiertem Konzentrat verringern. Trotzdem bleibt die Kette in der Import- und Logistikphase sowie in der Schmelzphase empfindlich, wo politische Beschränkungen bei neuen Kapazitäten und Umweltauflagen die Auslastung und Verhandlungsmacht verschieben können.
Wettbewerbslandschaft
Marktkonzentration
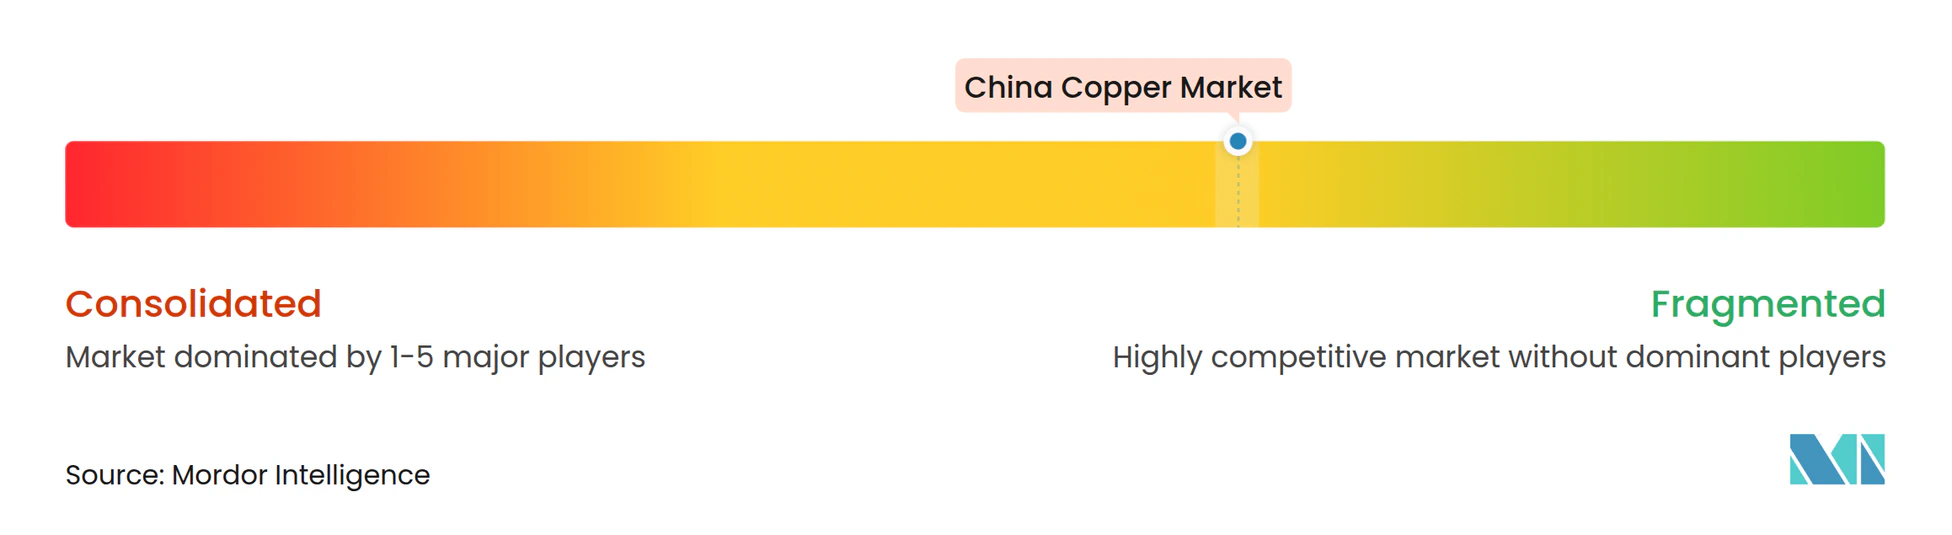
Der China-Kupfermarkt weist eine moderate Konzentration auf. Führende staatseigene Gruppen profitieren von politischer Unterstützung, inländischen Schmelzkapazitäten und dedizierten Erzpipelines. So kontrolliert beispielsweise Jiangxi Copper Corporation eine inländische Bergbau-bis-Raffineriekette mit über 1,2 Millionen Tonnen, während Zijin Mining im Jahr 2024 nach dem Hochfahren der Qulong-Mine und serbischen Akquisitionen 1,01 Millionen Tonnen Kupfer produzierte. CMOC Group weitet sein Auslandsengagement durch den Kauf des ecuadorianischen Cangarejos-Projekts für 420 Millionen USD aus und gewinnt dadurch einen jährlichen Kupferstrom von letztendlich 41 Millionen lb. Private Marktteilnehmer konzentrieren sich auf schrottbasierte Raffination und hochwertige Kupferfolienlinien und sichern sich gegen Konzentratknappheit und regulatorische Hürden ab. Recyclingallianzen zwischen Schmelzwerken und Haushaltsgeräteherstellern illustrieren die vertikale Integration zur Sicherung eines stetigen Schrott-Zuflusses. Grenzüberschreitende Joint Ventures mit Partnern der Belt-and-Road-Initiative setzen sich fort, da chinesische Gruppen ausländische Erzquellen sichern, um inländische Versorgungsdefizite zu puffern.
Marktführer der China-Kupferindustrie
-
Jiangxi Copper Corporation
-
Zijin Mining Group Co., Ltd.
-
CMOC
-
Tongling Non-ferrous Metals Group Holding Co., Ltd.
-
Jinchuan Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chinesischer Kupfermarkt Unternehmen in diesem Bericht
- Aluminum Corporation of China Limited (CHALCO)
- China Daye Non-Ferrous Metals Mining Limited
- CMOC
- Jiangxi Copper Corporation
- Jinchuan Group Co., Ltd.
- MMG Australia Limited
- Tongling Non-ferrous Metals Group Holding Co., Ltd.
- Zijin Mining Group Co., Ltd.
Marktchancen und Zukunftsaussichten
Die politisch getriebene Ressourcensicherheit schafft Freiräume bei der heimischen Rohstoffentwicklung und der effizienteren Verarbeitung minderwertiger Einsatzstoffe. China hat sich das Ziel gesetzt, die heimischen Kupfererzreserven bis 2027 um 5% bis 10% zu erhöhen, was Chancen für Minenerschließungsdienstleistungen, Aufbereitungsverbesserungen und die Elektrifizierung von Minenstandorten in den westlichen Rohstoffregionen unterstützt. Auf Unternehmensebene deuten Programme, die sich auf die Kapazitätsfreisetzung an großen Lagerstätten konzentrieren, einschließlich Zijin Minings Fokus auf die kupferbezogenen Vermögenswerte Julong, Zhunuo und Xietongmen, ebenfalls auf eine Nachfrage nach Bergbauausrüstung, Aufbereitungsreagenzien und verlässlichen Strom- und Logistikverbindungen zu den Schmelzkorridoren hin.
Die nachfrageseitige Dynamik konzentriert sich auf kupferintensive Elektrifizierungsanwendungen, bei denen Leistung und Zuverlässigkeit entscheidend sind, was Raum für hochwertigere Produkte wie Batteriefolie, hochleitfähigen Draht und Spezialkupferlegierungen schafft, die in Netzausrüstung, EV-Plattformen und der Stromverteilung in Rechenzentren verwendet werden. Die installierte Basis an Ultrahochspannungsübertragung (38 Leitungen in Betrieb bis April 2024) und das angekündigte UHV-Investitionsprogramm von 89 Milliarden USD für 2025 untermauern die anhaltende Nachfrage in den Lieferketten für Draht und Transformatoren. Getrennt davon verweist der steigende Anteil von Sekundärkupfer auf einen ungedeckten Bedarf bei standardisierter Schrottklassifizierung, konformen Sammelnetzen und Verarbeitungskapazitäten, die eine konsistentere Rohstoffversorgung für Raffinerien und Verarbeiter liefern können.
Neueste Industrielle Entwicklungen in Chinesischer Kupfermarkt
- Juli 2026: CMOC Group veröffentlichte einen Gewinnausblick, der einen starken Anstieg des Gewinns im ersten Halbjahr 2026 im Jahresvergleich anzeigt, mit Verweis auf stärkere Beiträge aus seinen Kupfer- und Goldgeschäften. Das Update verdeutlichte, wie integrierte Bergbauunternehmen mit diversifizierter Metallexposition Ressourcen- und Kapazitätsprogramme finanzieren können, selbst wenn die Konzentratmärkte für viele eigenständige Hütten weiterhin angespannt bleiben.
- April 2026: Zijin Mining veröffentlichte seinen Bericht zum ersten Quartal 2026 und legte die im Quartal aus Minen produzierte Kupfermenge offen. Die Meldung zeigte eine fortgesetzte Skalierung bei einem großen heimischen Produzenten, was die Rohstoffverfügbarkeit für die auf China ausgerichteten Raffinerie- und nachgelagerten Verarbeitungsketten unterstützt.
- Februar 2025: China verschärfte im Rahmen seines Kupferindustrieplans 2025-2027 die Vorschriften für neue Kupferhütten und verlangt von Antragstellern, sich die Minenversorgung durch Eigentum oder Beteiligungen zu sichern. Die Politik erhöht die Eintrittsbarrieren für Neubauten im Schmelzbereich und beschränkt die inkrementelle Expansion bei etablierten Akteuren ohne Zugang zu vorgelagerten Ressourcen, was das Tempo beeinflusst, mit dem neue Raffiniertkapazitäten hinzugefügt werden können.
Chinesischer Kupfermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als das innerhalb Chinas bereitgestellte und verbrauchte Kupfer aus primären (bergbaulichen) und sekundären (recycelten) Quellen, gemessen in Volumeneinheiten für Raffinadekupfer und wichtige Halbfertigprodukte, die von nachgelagerten Industrien verwendet werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen den Wert des Kupfererz- und Konzentratabbaus, reine Handelsmargen sowie Fertigwaren aus, bei denen Kupfer lediglich ein eingebetteter Einsatzstoff ist (beispielsweise Endprodukte wie Haushaltsgeräte oder Fahrzeuge).
Segmentierungsübersicht
- Nach Quelle
- Primär (aus Bergbau gewonnen)
- Sekundär (recycelt)
- Nach Endverbrauchsbranche
- Automobil und Schwermaschinenbau
- Bauwesen
- Elektrik und Elektronik
- Industrie
- Weitere Endverbrauchsbranchen (Konsumgüter, Medizinprodukte usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Produktions-, Verbrauchs- und Handelsreihen, sodass der Nachfragepool für China abgesteckt werden konnte, bevor Annahmen angewendet wurden. Wir stützten uns auf Quellen wie die Internationale Kupferstudiengruppe für den Kontext von Raffinadeverbrauch und Versorgungsbilanzen, chinesische Branchenveröffentlichungen großer Nichteisenmetallverbände sowie Produktionsindikatoren des Nationalen Statistikamts für die Metallverarbeitung.
Um reale Preisentwicklungen und politische Signale zu erfassen, werteten wir offizielle Zollpublikationen und öffentliche Handelsstatistiken aus, ergänzt durch Fachpublikationen und Normreferenzen, die typische Kupferformen und Umrechnungsfaktoren klären. Unternehmensunterlagen, Jahresberichte und Investorenpräsentationen wurden herangezogen, um Kapazitätserweiterungen und Auslastungsnarrative zu plausibilisieren. Wir nutzten zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patente sowie import- und exportseitige Sendungsdaten, wo dies die Validierung von Zeitpunkt und Umfang unterstützte. Diese Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden darüber hinaus zahlreiche weitere öffentliche Referenzen herangezogen.
Primärforschung und Befragungen
Die Primärforschung konzentrierte sich auf Gespräche mit Akteuren aus den Bereichen Schmelzen, Recycling, Vertrieb und großen Endverbrauchern, damit Annahmen zu Produktmix, Auslastung und Preisgestaltung an die tatsächlichen Gegebenheiten in China angepasst werden konnten. Wir holten zudem Einschätzungen von Branchenberatern und Fachexperten ein, wie sich die Nachfrage in den Bereichen Stromnetz, Bauwesen und verarbeitendes Gewerbe verschiebt, und nutzten diese Erkenntnisse, um Lücken in öffentlichen Datensätzen zu schließen und das Abschlussmodell abzustimmen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erstklassige Unternehmen: 30 % | Vorstandsebene (CXOs): 12 % |
| Mittelgroße Unternehmen: 53 % | Bereichs-/Abteilungsleiter: 40 % |
| Kleinere Unternehmen: 17 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung wurde auf Basis einer Top-down-Rekonstruktion der chinesischen Kupfernachfrage unter Verwendung des Raffinadekupferverbrauchs, der Halbfertigproduktionssignale und der Handelsströme erstellt und anschließend in einen konsistenten Volumenpool für die Marktabgrenzung überführt. Nachdem dieser Nachfragepool aufgebaut war, wurde er durch selektive Bottom-up-Näherungen plausibilisiert – etwa durch Stichprobenkapazitäten je Prozessschritt, Kanalprüfungen zu typischen Durchsatzmengen und Preis-pro-Tonne-Quervergleiche –, damit die Ergebnisse realistisch blieben.
Zu den im Modell verwendeten Schlüsselinputs zählten die Niveaus des scheinbaren Raffinadekupferverbrauchs, Trends zur Verfügbarkeit von Sekundärversorgung (Schrottsammlung und Recyclingeinsatz) sowie Nettoimportmuster für Raffinadekupfer, zusammen mit der Auslastungsrichtung für Schmelzhütten und Verarbeiter. Wir verfolgten zudem Kupferpreisbewegungen und Umrechnungsfaktoren zwischen Kupferformen, da diese das Substitutions- und Lagerverhalten bei starken Preisschwankungen beeinflussen. Für die Prognose führten wir Szenarioanalysen zu Nachfragetreibern wie dem Investitionsmomentum im Stromnetz, Signalen zur Bautätigkeit und der Industrieproduktion durch und stimmten den finalen Pfad auf das ab, was die Befragten als wahrscheinlichsten Basisszenario beschrieben. Wenn Bottom-up-Einschätzungen unvollständig waren, füllten wir Lücken mit konservativen Bandbreiten und normalisierten diese anschließend auf die Top-down-Gesamtwerte zurück, damit keine einzelne Annahme das Ergebnis übermäßig beeinflussen konnte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Modellergebnisse mit unabhängigen Signalen wie Raffinadeverbrauchsprüfpunkten, Trends zur Importabhängigkeit und Preisentwicklung, gefolgt von einer Abweichungsüberprüfung, wenn ein Jahresvergleichssprung auffällig erschien. Bei einer festgestellten Diskrepanz wurden die Annahmen erneut geöffnet und die zuständigen Experten erneut kontaktiert, um zu bestätigen, ob die Veränderung struktureller Natur oder primär zeitlich bedingt war.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Umrechnungsfaktoren, Einheitenkonsistenz und Wachstumstreiber auf reproduzierbare Weise geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Angebots-, Nachfrage- oder Preisannahmen verschieben können. Unmittelbar vor der Auslieferung führen wir einen abschließenden Abgleich durch, um die neuesten Datenveröffentlichungen zu berücksichtigen, sodass die Kunden eine aktualisierte Einschätzung erhalten.
Marktgröße des chinesischen Kupfermarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für chinesisches Kupfer stimmen nicht immer überein, da die zugrunde liegende Marktabgrenzung nicht identisch ist und weil einige Quellen Handelswert mit inländischem Verbrauchsvolumen vermischen. Unterschiede entstehen auch dadurch, wie Recycling behandelt wird, welche Kupferformen berücksichtigt werden und ob die Schätzung an ein festes Preisgerüst gebunden oder mit aktuellen Preiszyklen aktualisiert wird.
Durch die Überprüfung des Raffinadeverbrauchs und der Nettoimportmuster hält Mordor Intelligence das Modell an einem volumenbasierten Nachfragepool verankert, während einige Schätzungen abweichen, wenn sie den Markt ausschließlich über den Importwert oder eine enge HS-Code-Perspektive approximieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,56 Mio. Tonnen (2026) | |
| Handelsdatenplattform A | 40,25 Milliarden USD (2024) | Repräsentiert häufig den Importmarktwert für Raffinadekupfer und Legierungen über ein rollierendes Zeitfenster, was die inländische Marktgröße überschätzen kann, indem die lokale Produktion ausgeschlossen und Preiseffekte mit der Nachfrage vermischt werden. |
| Branchenkommentar B | 37,70 Milliarden USD (2024) | Orientiert sich häufig am Raffinadekupfer-Importwert für eine einzelne HS-Definition, was inländische Lieferketten außer Acht lässt und durch Währungszeitpunkte sowie Rohstoffpreissprünge erheblich schwanken kann. |
Die Abweichung erklärt sich hauptsächlich durch die Wahl von Einheit und Abgrenzung, da eine volumenbasierte Marktdefinition in einem Jahr mit hohen Preisen nicht mit einer Importwert-Momentaufnahme übereinstimmen wird. In unserem Ansatz werden Angebot, Verbrauch und Handelsüberprüfungen von Jahr zu Jahr konsistent gehalten, was das Ergebnis leichter reproduzierbar und belastbarer macht, wenn sich Annahmen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der China-Kupfermarkt derzeit und welcher CAGR wird prognostiziert?
Der Markt steht bei 13,56 Millionen Tonnen im Jahr 2026 und wird bis 2031 voraussichtlich 17,54 Millionen Tonnen erreichen, was einem CAGR von 5,28 % entspricht.
Welches Endverbrauchssegment hat den größten Anteil an der Kupfernachfrage Chinas?
Elektrik und Elektronik führt mit 37,85 % des nationalen Verbrauchs im Jahr 2025.
Welches Kupferquellensegment wächst am schnellsten?
Sekundär-(recyceltes) Kupfer wird zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 6,35 % expandieren.
Wie wirkt sich Chinas Ausbau erneuerbarer Energien auf den Kupferverbrauch aus?
Jeder Kilometer UHV-Übertragungsleitung bindet 6 Tonnen Kupfer, und Netzprojekte, die mit dem Ziel von 1.200 GW Wind- plus Solarkapazität verbunden sind, untermauern die langfristige Nachfrage.
Welche angebotsseitigen Einschränkungen könnten die Kupferverfügbarkeit in China begrenzen?
Strenge Schwefeldioxid- und Kohlenstoffemissionsgrenzwerte für Schmelzwerke sowie ein globaler Konzentratmangel, der die Behandlungsgebühren auf einstellige USD-Beträge gedrückt hat, belasten beide die inländische Produktion.