
Chile-Straßengüterverkehrsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
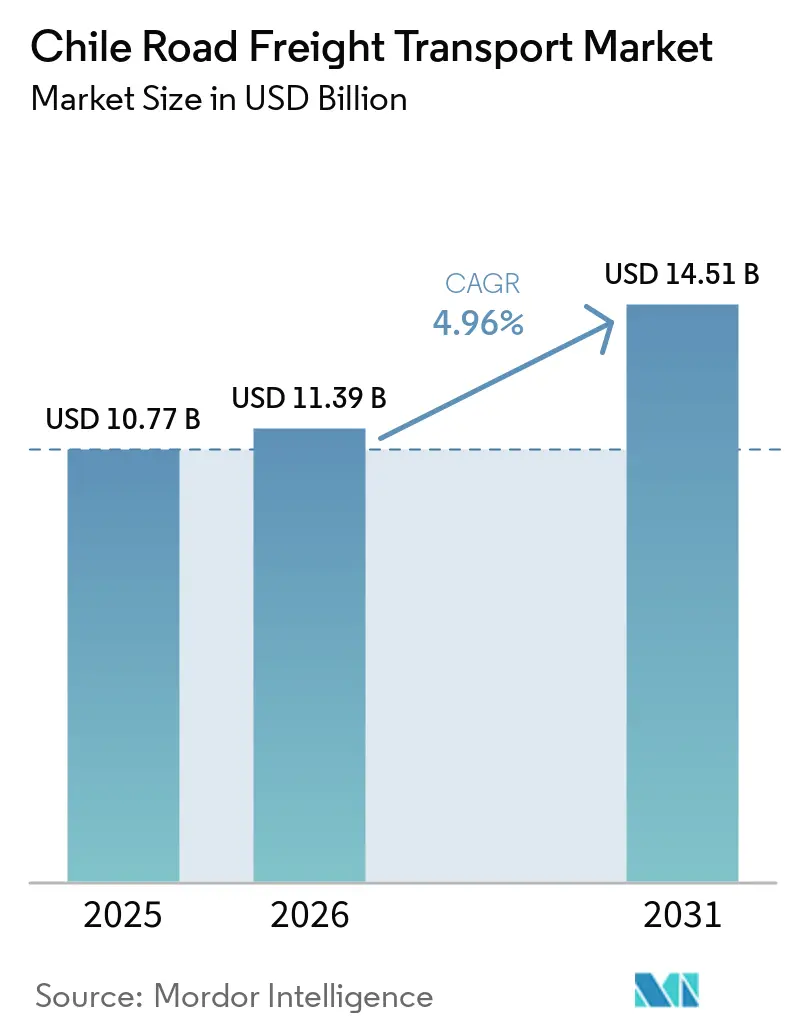
| Marktgröße im Basisjahr (2025) | 10.77 Milliarden US-Dollar |
| Marktgröße (2026) | 11.39 Milliarden US-Dollar |
| Marktgröße (2031) | 14.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.96 % |
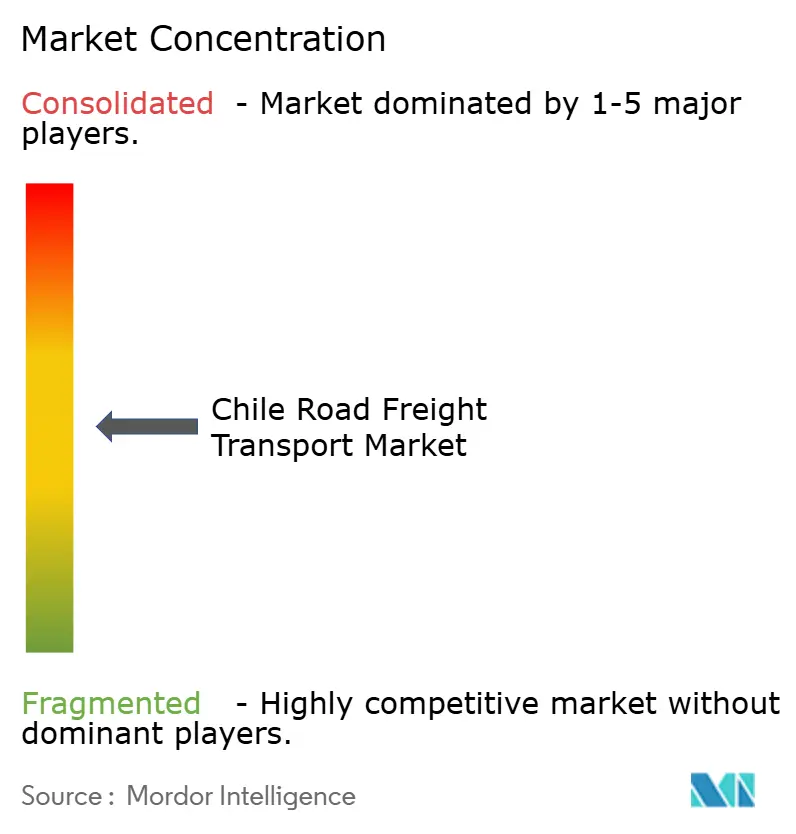
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chile-Straßengüterverkehrsmarkt Analyse von Mordor Intelligence
Die Größe des chilenischen Straßengüterverkehrsmarkts wird voraussichtlich von 10,77 Milliarden USD im Jahr 2025 auf 11,39 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 14,51 Milliarden USD erreichen, mit einer CAGR von 4,96 % über den Zeitraum 2026–2031.
Die 4.300 Kilometer lange Nord-Süd-Achse des Landes, die günstige pazifisch ausgerichtete Handelsorientierung und die bergbaugetriebene Exportbasis bilden zusammen die Grundlage für eine konstante Nachfrage nach Lkw-Dienstleistungen. Nearshoring von Automobilteilen aus den Nachbarländern Argentinien und Brasilien, wachsende E-Commerce-Durchdringung sowie öffentliche Bauvorhaben wie der Ausbau der Ruta 5 Nord verstärken die Wachstumsaussichten, während Mautinflation, Fahrermangel und klimabedingte Störungen operative Gegenwindfaktoren darstellen. Multimodale Korridorprojekte, die chilenische Häfen mit der Atlantikseite Südamerikas verbinden, versprechen neue Fernverkehrsvolumina und eine bessere Anlagenauslastung für Frachtunternehmen. Die Einführung von Technologien – von der digitalen Frachtenvermittlung bis zur KI-gestützten Routenplanung – verbessert weiterhin die Auslastungsgrade und senkt die Quote der Leerkilometer, insbesondere bei kleineren Fuhrparks, die die fragmentierte Wettbewerbslandschaft dominieren.
Wesentliche Erkenntnisse des Berichts
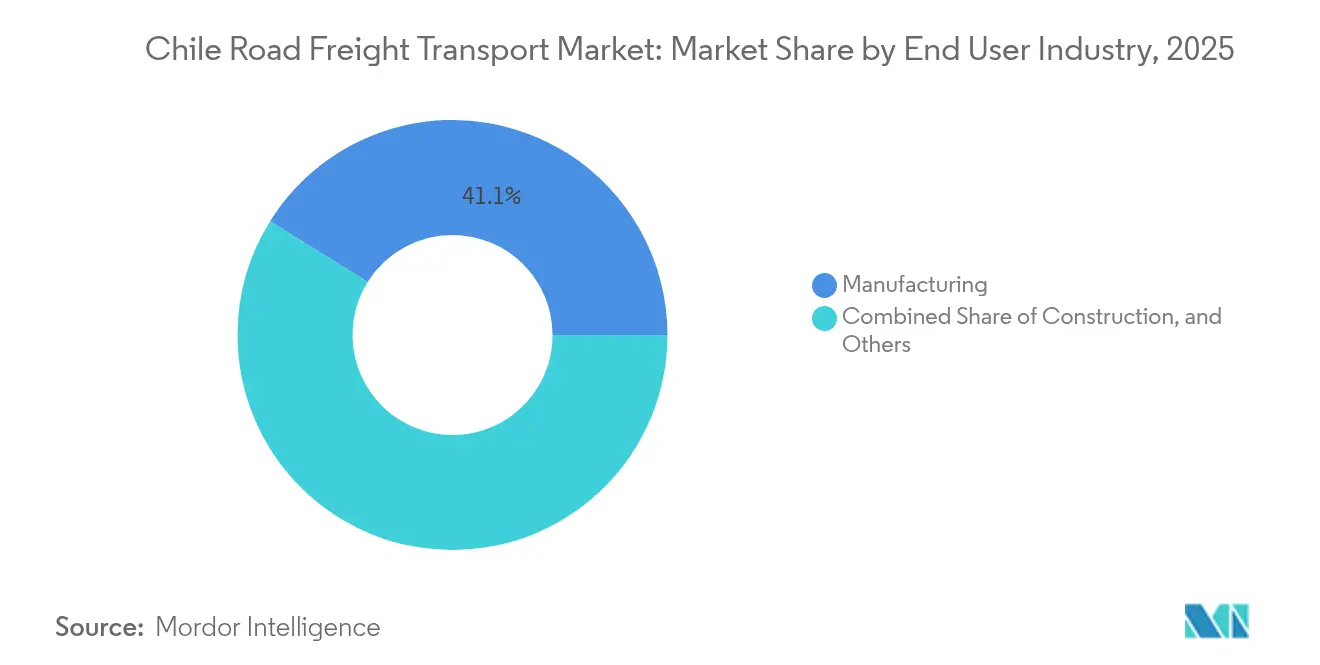
- Nach Endnutzerbranche führte die Fertigung mit einem Marktanteil von 41,12 % am Chile-Straßengüterverkehrsmarkt im Jahr 2025; der Groß- und Einzelhandel wird voraussichtlich bis 2031 mit einer CAGR von 5,85 % zulegen.
- Nach Ziel entfielen 62,35 % der Chile-Straßengüterverkehrsmarktgröße im Jahr 2025 auf den Inlandsverkehr, während der internationale Güterverkehr auf der Grundlage des biozeanischen Korridorplans mit einer CAGR von 5,98 % wächst.
- Nach Lkw-Ladungsspezifikation dominierte die Vollladung (FTL) mit 78,55 % des Chile-Straßengüterverkehrsmarktanteils im Jahr 2025, während die Teilladung (LTL) mit einer CAGR von 5,74 % bis 2031 das am schnellsten wachsende Format darstellt.
- Nach Containerisierung hielt der nicht-containerisierte Güterverkehr 85,35 % der Chile-Straßengüterverkehrsmarktgröße im Jahr 2025; der containerisierte Verkehr verzeichnet eine CAGR von 5,27 %, da Fertigung und hochwertige verderbliche Güter zunehmen.
- Nach Entfernungsband repräsentierte der Fernverkehr 73,25 % aller Transporte im Jahr 2025, wobei städtische Kurzstreckenlieferungen bis 2031 voraussichtlich um jährlich 5,41 % steigen werden.
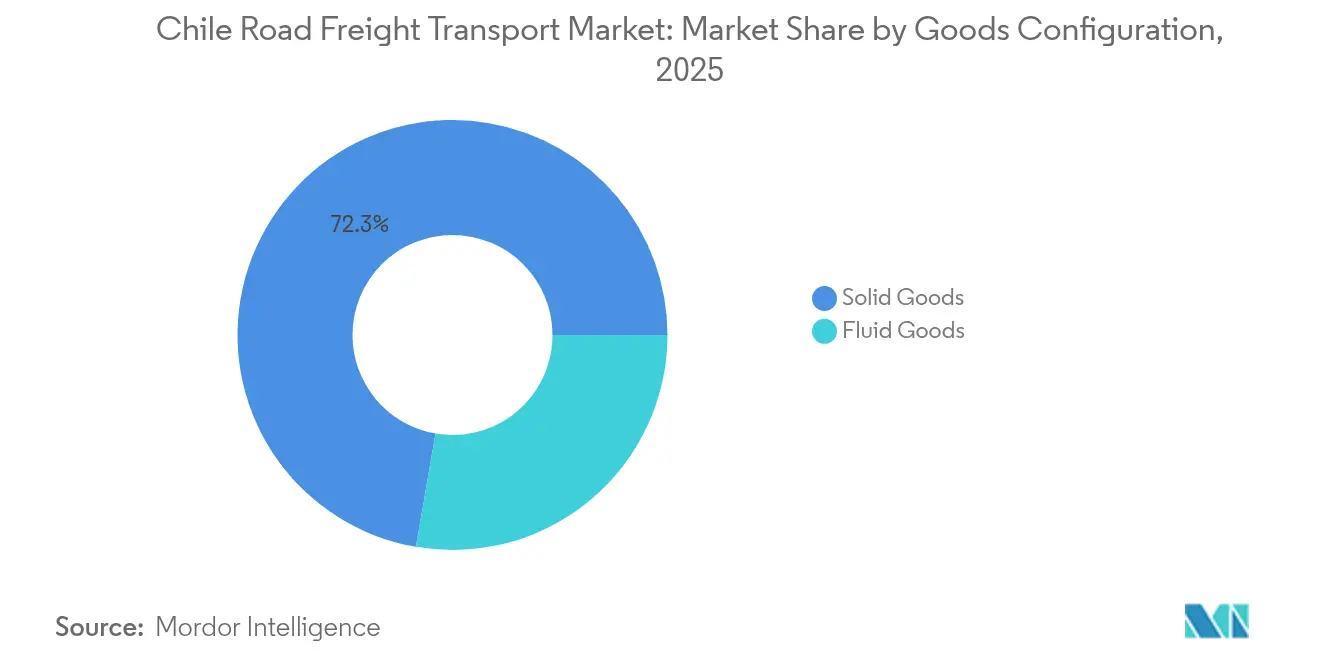
- Nach Güterart dominierten Feststoffe mit einem Marktanteil von 72,28 % im Jahr 2025, doch Flüssiggüter – hauptsächlich in der Lithiumverarbeitung eingesetzte Chemikalien – wachsen jährlich um 5,64 %.
- Nach Temperaturkontrolle dominierten nicht-temperaturgeführte Ladungen mit einem Anteil von 94,52 % im Jahr 2025; temperaturgeführte Fracht gewinnt jährlich 5,70 % hinzu, da Obstexporte und die Lebensmittel-Hauslieferung zunehmen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Rasche Expansion des chilenischen E-Commerce-Sektors | +1.2% | National (Santiago, Valparaíso, Concepción zuerst) | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage aus Lithiumbergbau-Lieferketten im Norden | +0.8% | Antofagasta, Tarapacá | Langfristig (≥ 4 Jahre) |
| Staatliche Autobahnkonzessions-Upgrades (Ruta 5 und biozeanischer Korridor) | +1.0% | Landesweit, grenzüberschreitend | Langfristig (≥ 4 Jahre) |
| Nearshoring der Automobilteile-Fertigung | +0.7% | Zentral-Chile und grenzüberschreitende Korridore | Mittelfristig (2–4 Jahre) |
| Digitale Frachtenvermittlungsplattformen | +0.5% | Städtische Logistikzentren | Kurzfristig (≤ 2 Jahre) |
| OEM-Investitionen in Euro-VI/Alternativkraftstoff-Fuhrparks | +0.6% | National (frühzeitige Übernahme in Santiago) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Expansion des chilenischen E-Commerce-Sektors
Der Online-Einzelhandel gestaltet die Frachtströme weiterhin um, wobei die Online-Umsätze im Bereich Lebensmittel und Getränke zwischen 2020 und 2024 um 133 % gestiegen sind und bis 2025 zweistelliges Wachstum aufrechterhalten. Kleinere, häufigere Sendungen begünstigen Teilladungs- (LTL) und Last-Mile-Betreiber, insbesondere in Santiago, wo 34 % der großen Lebensmittelgeschäfte ansässig sind. Die Lokalisierung digitaler Zahlungen treibt die Auftragskonvertierung voran und steigert die Anzahl der Sendungen, da 94 % der lateinamerikanischen Verbraucher ein reibungsloses Bezahlerlebnis fordern. Einzelhändler reagieren mit Investitionen in Omnichannel-Logistik und schaffen so eine größere adressierbare Basis für technologieaffine Frachtunternehmen, die Hub-and-Spoke-Stadtlieferungen über Distanzen koordinieren können, die zwischen den großen chilenischen Städten häufig 500 Kilometer überschreiten.[1].
Wachsende Nachfrage aus Lithiumbergbau-Lieferketten im Norden
Die Nationale Lithiumstrategie strebt eine zusätzliche Kapazität von 300.000 LCE bis 2030 durch öffentlich-private Partnerschaften wie das Codelco-SQM-Bündnis an. Schwefelsäure in großen Mengen, mineralische Reagenzien, schwere Maschinen und ausgehende Lithiumkarbonat-Mengen müssen 1.400 Kilometer von der Atacama zu den zentralen Häfen transportiert werden, was spezialisierte ADR-konforme Tankfahrzeuge und robuste Fuhrparkwartungsregime erfordert, um den Wüstenextremen standzuhalten. Cochilco hebt 49 Bergbauprojekte im Wert von 65,71 Milliarden USD hervor, die für 2023–2032 geplant sind und nachhaltige Frachtvolumina sowohl für Baumaterialien als auch für ausgehende Konzentrate sicherstellen.[2].
Staatliche Autobahnkonzessions-Upgrades (Ruta 5 und biozeanischer Korridor)
Der im April 2025 vorgestellte biozeanische Plan im Wert von 10 Milliarden USD über 2.400 Kilometer verbindet Pazifikhäfen mit Brasilien, Argentinien und Paraguay und könnte die Transitzeiten zwischen Atlantik und Pazifik um 67 % verkürzen. Ergänzende Investitionen – wie die Verbreiterung der Route 5 Nord im Wert von 1,27 Milliarden USD und die Eisenbahnkonzession Santiago–Valparaíso im Wert von 3,8 Milliarden USD – erhöhen die Korridorkapazität, standardisieren die elektronische Mauterfassung und eröffnen intermodale Optionen, die die Hauptverkehrsadern entlasten. Verbesserte Infrastruktur unterstützt Just-in-Time-Export-Lieferketten und könnte aufkommende Grüner-Wasserstoff-Geräteströme im Zusammenhang mit Chiles erneuerbaren Ambitionen ankurbeln.
Nearshoring der Automobilteile-Fertigung aus Argentinien/Brasilien
Immer mehr Lieferanten verlagern ihre Produktion in Chiles zollarmes Umfeld, das durch 65 Handelsabkommen gestützt wird, um geopolitische Risiken zu reduzieren und Vorlaufzeiten zu verkürzen. Der biozeanische Straßenkorridor verkürzt den Asien-gebundenen Transit für Automobilkomponenten um rund 17 Tage und begünstigt Just-in-Time-Modelle, die auf zeitlich zuverlässigen grenzüberschreitenden Lkw-Transporten basieren. Teilelager rund um Santiago und Los Andes vergeben zunehmend Aufträge für sichere, temperaturgünstige Vollladungs-Einheiten (FTL), die eine in das Zollwesen integrierte Rückverfolgung ermöglichen, da der Wert der Sendungen steigt.[3].
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Fahrermangel und alternde Belegschaft | -0.8% | National, akut im abgelegenen Norden | Langfristig (≥ 4 Jahre) |
| Mautinflation, die die Frachtraten übersteigt | -0.6% | Route 5 und Santiago-Netz | Kurzfristig (≤ 2 Jahre) |
| Kabotage-Beschränkungen bei grenzüberschreitenden Rückfrachten | -0.4% | Grenzen zu Argentinien, Peru, Bolivien | Mittelfristig (2–4 Jahre) |
| Klimabedingte Erdrutsche auf Gebirgskorridoren | -0.5% | Andenpässe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrermangel und alternde Belegschaft
Der Internationale Straßentransportverband warnt, dass sich die weltweit unbesetzten Fahrerstellen bis 2028 verdoppeln könnten, und Chile spiegelt diesen Trend mit sinkendem Interesse jüngerer Arbeitnehmer und einem weiblichen Anteil von nach wie vor unter 6 % wider. Die Arbeitsreform 2024, die die Arbeitswoche auf 40 Stunden verkürzt, belastet die Planungsflexibilität und erhöht die Überstundenkosten, insbesondere für Lithiumrouten-Frachtunternehmen, die mehrtägige Zyklen durchführen. Bergbauunternehmen finanzieren gemeinsame Rasteinrichtungen und Schulungsprogramme, dennoch weisen Branchenumfragen immer noch eine Talentlücke von 34.000 Personen aus.
Mautinflation, die die Frachtraten übersteigt
Die jährliche Verbraucherpreisindex-Indexierung plus 3,5 % erhöht die Mautgebühren der Route 5 Süd auf CLP 3.000–3.700 für Pkw und etwa das Doppelte für Lkw, was die Margen auf der Strecke Santiago–Puerto Montt von mehr als 1.400 Kilometern erodiert. Obligatorische TAG-Transponder eliminieren die Bargeldflexibilität, und Wochenend-Aufschläge von bis zu 20 % erhöhen die Kostenunsicherheit weiter. Frachtmakler haben Mühe, die Steigerungen im wettbewerbsintensiven Preisumfeld weiterzugeben, was die Eigenfahrer unter Druck setzt, die 80 % des Fuhrparks dominieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzerbranche:
Fertigung verankert DiversifizierungDie Fertigung dominierte den Chile-Straßengüterverkehrsmarkt mit einem Marktanteil von 41,12 % im Jahr 2025, begünstigt durch anhaltende Zuzüge von Automobilteilen und Elektronik im Rahmen von Nearshoring-Vereinbarungen. Diese Dominanz mündet in stabile Vollladungs-Abrufe (FTL) für Just-in-Time-Linien, während Teilladungs-Chancen (LTL) bei Tier-2-Lieferanten entstehen, die Unterbaugruppen liefern. Die dem Groß- und Einzelhandel zurechenbare Chile-Straßengüterverkehrsmarktgröße ist heute kleiner, wächst jedoch am schnellsten und spiegelt die CAGR-Prognose von 5,85 % wider, die durch Omnichannel-Lebensmittelhandel und Walmarts Lagerhaus-Investitionsprogramm im Wert von 1,3 Milliarden USD angetrieben wird.
Bergbau, Öl und Steinbruch-Fracht bleibt ein tragendes Segment, gestützt durch 49 aktive Projekte mit einer Investitionsausgaben-Pipeline von 65,71 Milliarden USD und dem Ziel der Nationalen Lithiumstrategie von zusätzlichen 300.000 LCE. Die Landwirtschaft fügt erhebliche saisonale Elastizität hinzu; eine einzige Kirschernte kann die Containernachfrage um 75 % steigern und Frachtunternehmen dazu zwingen, Kühlfahrzeuge von Obstgärten in Zentral-Süd-Chile unter engen Verweilzeitfenstern zum Hafen San Antonio umzupositionieren. Bauvolumina schwanken mit den Infrastrukturausgaben – allein die Ruta-5-Upgrades pumpen bis 2027 mehr als sieben Millionen Tonnen Zuschlagstoffe und Stahl in das Netz.

Nach Ziel:
Internationaler Korridor-Schwung nimmt zuInländische Strecken hielten 62,35 % des Chile-Straßengüterverkehrsmarktes im Jahr 2025 und spiegeln den dichten Nord-Süd-Handel entlang der Ruta 5 zwischen Santiago, Valparaíso und Concepción wider. Dennoch verzeichnen die internationalen Volumina nunmehr eine CAGR von 5,98 % bis 2031, da biozeanische Projekte dem Abschluss näherrücken und das Binnenland-Paraguay Pazifik-Gateways nach Asien erschließt. Grenzüberschreitende Transporte umfassen in der Regel westwärts fließende Sojabohnen, Rindfleisch und Automobilteile sowie ostwärts gehende containerisierte Konsumgüter.
Kabotage-Beschränkungen beeinträchtigen die Rückfrachterträge, doch harmonisierte Zollverfahren im Rahmen des Korridorplans und der erweiterte Einsatz elektronischer Frachtbriefe verkürzen die Grenzwartezeiten um bis zu 30 Minuten pro Lkw. Das Währungsrisiko bleibt bestehen: Peso-Volatilität gegenüber dem brasilianischen Real kann die grenzüberschreitenden Lkw-Frachtraten innerhalb eines Quartals um 4–5 Prozentpunkte schwanken lassen, was Frachtunternehmen dazu veranlasst, sich über USD-denominierte Verträge abzusichern.
Nach Lkw-Ladungsspezifikation:
Vollladung dominiert, Teilladung innoviertDie Vollladung (FTL) repräsentierte 78,55 % der Chile-Straßengüterverkehrsmarktgröße im Jahr 2025 und versorgt den Massengut-Transport von Kupfer, Lithium und Landwirtschaftsprodukten. Bergbau-Auftraggeber vergeben Festrouten-Vollladungsverträge, um die Compliance-Komplexität bei Gefahrgütern zu verringern, was höhere Anlagenumschläge unterstützt, aber begrenzten Rückfrachtspielraum lässt. Die Teilladung (LTL) wächst mit einer CAGR von 5,74 %, da der Online-Einzelhandel zunimmt und Mehrfachhalt-Milchfahrten in Städten rentabel werden, in denen die E-Delivery-Dichte 250 Bestellungen pro Quadratkilometer übersteigt.
Digitale Frachtmakler verkürzen die Verwaltungszeit durch die Kombination von Preisbenchmarking, elektronischer Frachtbriefausstellung und automatisierten Zustellnachweisabläufen und senken so die Markteintrittsbarrieren für kleine Fuhrparks. Teilladungs-Logistik mit höherem Berührungspunkt treibt auch die Nachfrage nach Telematik, gekühlten Mikro-Depots und KI-basierter Konsolidierung an.
Nach Containerisierung:
Massengut herrscht vor, Container gewinnen an BedeutungNicht-containerisiertes Massengut hält 85,35 % Marktanteil aufgrund von Chiles Ressourcenorientierung. Allein Kupferkonzentrat, das von Inlands-Konzentrationsanlagen zum Hafen Antofagasta transportiert wird, beansprucht täglich Tausende von Kipper-Lkw-Fahrten. Dennoch verbuchen containerisierte Ladungen eine CAGR von 5,27 %, da Fertigwaren, Meeresfrüchte- und Obstexporte zunehmen. Die dem Chile-Straßengüterverkehrsmarkt zurechenbare Kühlcontainer-Größe wächst im Gleichklang mit Kirsch- und Tafeltrauben-Saisons, die jeweils mehr als 3.500 TEU mit kontrollierter Atmosphäre pro Spitzenmonat erfordern.
DP Worlds MoorMaster-automatisiertes Festmachen in San Antonio verkürzt die Schiffsabfertigungszeit um 30 Minuten, optimiert die Lkw-Torsteuerung und erhöht die Containerumschlaggeschwindigkeit. Hersteller bevorzugen ebenfalls Container für Automobilkomponenten, um Diebstahl und Wetterschäden bei langen Wüstentransporten zu minimieren.
Nach Entfernung:
Fernverkehr dominiert weiterhin das VolumenFernverkehrstransporte machen 73,25 % des Tonnagevolumens von 2025 aus, da Städte und Bergwerke Hunderte von Kilometern voneinander entfernt liegen. Künftige biozeanische Korridore könnten die durchschnittliche Transportlänge auf über 1.800 Kilometer Tür-zu-Tür ausdehnen, wenn Paraguay oder Brasilien mit Pazifik-Hubs verbunden werden. Diese Entfernungen machen Dieselkostenschwankungen und Mauteskalationen besonders folgenreich – allein die Route-5-Mautgebühren können pro Sattelzug-Rundfahrt bis zu 250 USD erreichen.
Der Kurzstreckenverkehr nimmt in städtischen Ballungsräumen zu, angetrieben durch Same-Day-Delivery-Versprechen, die Mikro-Fulfillment-Center innerhalb von 20 Kilometern vom Endverbraucher fördern. Pilotprogramme mit elektrischen Starr-Lkw in Santiago zielen darauf ab, die Betriebskosten pro Kilometer um 35 % zu senken, sobald die Batteriepack-Preise unter 90 USD pro kWh fallen.
Nach Güterart:
Feststoffe dominieren, Flüssigkeiten expandierenFeststoffgüter kontrollierten 72,28 % des Frachtwertes im Jahr 2025, angeführt von Kupferkathoden, Eisenerz und Schnittholz. Die wachsende Lithiumverarbeitung erhöht die Nachfrage nach flüssigen Chemikalien – der Schwefelsäuretransport stieg im Jahresvergleich bis 2025 um 11 % sowie nach spezialisierten ISO-Tankcontainern, die für den Betrieb in Wüstenhitze geeignet sind. Der dem Flüssiggüterbereich zugeschriebene Chile-Straßengüterverkehrsmarktanteil ist noch bescheiden, weist aber eine CAGR von 5,64 % auf, die durch künftige wasserstoffbezogene Flüssigkeiten untermauert wird, sobald kommerzielle Projekte in Biobío realisiert werden.
Gefahrgutvorschriften erhöhen die Compliance-Kosten für Flüssigkeitstransportunternehmen, schützen aber auch die Margen; Versicherer verlangen mittlerweile Telematik mit Geofencing-Alarmen für alle Säuretransporte über 25 MT – eine Anforderung, die 60 % der Fuhrparks noch nicht erfüllen.
Nach Temperaturkontrolle:
Umgebungstemperatur dominiert, aber Kühlkette beschleunigt sichUmgebungstemperatur-Fracht hielt 94,52 % Marktanteil im Jahr 2025. Der Anstieg hochwertiger Früchte und der expandierende Lebensmittel-E-Commerce treiben das Kühlketten-Segment jedoch auf eine CAGR von 5,70 % zu. Die Kühlfahrzeugkapazität bleibt knapp, insbesondere während der Kirschernte im Dezember–Januar, wenn die Nachfrage wöchentlich doppelt so hoch sein kann. Frachtunternehmen investieren in solarbetriebene Kühlfahrzeugeinheiten, um den Dieselgenerator-Verbrauch zu senken und die Treibstoffkosten pro Fahrt um bis zu 12 % zu reduzieren.
Grüner-Wasserstoff-Pilotprojekte könnten künftig Kühlanhänger antreiben und damit den Scope-3-Emissionsverpflichtungen der Versender entsprechen sowie Chiles Image als kohlenstoffarmer Logistikstandort stärken.
Geografische Analyse
Das Großraum Santiago verankert die Inlandsverteilung dank seines Anteils von einem Drittel an der Bevölkerung des Landes und der Konzentration großer Distributionszentren. Die Korridore der Ruta 5 Nord und Süd verbinden die Hauptstadt mit Häfen und Agrarzonen, während ein Verbreiterungsprojekt im Wert von 1,27 Milliarden USD die Resilienz gegenüber El-Niño-bedingten Stürmen stärkt. Nördliche Knotenpunkte wie Antofagasta bedienen das Lithiumdreieck, mit spezialisierten ADR-Fuhrparks, die Schwefelsäure von Süd nach Nord transportieren und mit Konzentraten zurückkehren; die Entfernungen überschreiten 1.400 Kilometer. Südliche Regionen, insbesondere Biobío und Los Lagos, sind auf Langstrecken-Tieflader für Holz und Lachsfutter angewiesen, beherbergen aber auch aufkommende Grüner-Wasserstoff-Cluster.
Auf internationaler Ebene formalisiert der biozeanische Fahrplan vom April 2025 einen 2.400 Kilometer langen Korridor, der wochenlange Kap-Hoorn-Umwege ersetzt, den Lkw-Verkehr zu argentinischen und paraguayischen Getreidegürteln ankurbelt und die Tür-zu-Hafen-Vorlaufzeiten um rund 11 Tage verkürzt. Zolldigitalisierung und Gewichtsharmonisierungsabkommen verkürzen Grenzwarteschlangen, wenngleich Kabotage-Regeln nach wie vor verhindern, dass ausländische Sattelzugmaschinen inländische Streckenabschnitte beladen. Pazifik-Atlantik-Raten komprimieren sich, da sich die Anlagenumschläge verbessern – eine Antofagasta–Campo Grande–Antofagasta-Runde wird nun in 6 statt 10 Tagen abgeschlossen.
Chiles 65+ Handelsabkommen machen das Land zu einer Reexport-Plattform; Transhipment-Importe asiatischer Konsumgüter gehen über den Arica-Korridor nach Bolivien und Peru und stimulieren das Wachstum regionaler Spediteure. Mauthetrogenität und Währungsvolatilität über Grenzen hinweg halten die Preisgestaltung intransparent und fördern das Interesse an End-to-End-USD-Verträgen und dynamischen Kraftstoffzuschlägen.
Regulatorisches Umfeld
Die Regulierung des Straßengüterverkehrs in Chile wird vom Ministerio de Transportes y Telecomunicaciones (MTT) und dessen Subsecretaria de Transportes geleitet und umfasst die Einhaltung von Verkehrssicherheitsvorschriften, betriebliche Dokumentation und die Genehmigung des internationalen Landtransports. Im Januar 2026 veröffentlichte das MTT einen standardisierten "Documentacion en Ruta"-Leitfaden, um die streckenbegleitende Compliance für den inländischen und grenzüberschreitenden Lkw-Verkehr zu harmonisieren und die Durchsetzungserwartungen an Kontrollpunkten und Grenzübergängen anzugleichen.
Die regulatorische Ausrichtung verschiebt sich zudem in Richtung digitaler Rückverfolgbarkeit und Steuerung von Logistiksystemen. Im März 2026 genehmigte das MTT die Politica Nacional Logistica Portuaria (über die Resolucion Exenta N. 1099), die Prioritäten für die Modernisierung des Hafensystems und die Hafen-Stadt-Integration festlegt, die sich auf die Straßenanbindung, Torprozesse und die Anbindung des Hinterlands für den Lkw-Verkehr auswirken. Daneben beeinflussen steuerlich bedingte E-Dokument-Vorschriften die Zeitpläne der Transportdokumentation, wobei der Servicio de Impuestos Internos (SII) neue technische Anforderungen für elektronische Rechnungen und Versandbelege auf den 1. November 2026 verschoben hat (Resolucion Exenta N. 52/2026), was Frachtführern und Verladern zusätzliche Zeit gibt, um Flottenprozesse und TMS-Integrationen anzugleichen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Frachtentstehung aus Bergbau, Fertigung, Landwirtschaft sowie Groß- und Einzelhandel, geht dann über zur Beschaffung durch Verlader/3PL, Speditions- und Vermittlungsdienstleistungen (einschließlich digitaler Vermittlungsplattformen) und zur Ausführung durch eine stark fragmentierte Basis aus Einzelunternehmern und Flottenbetreibern. Der Betrieb wird unterstützt durch Kraftstoffversorgung, Fahrzeughersteller und -händler, Wartungsnetzwerke, Reifen- und Teilelieferanten, Versicherungen sowie Telematik-/TMS-Anbieter, wobei Häfen und Binnenterminals als wichtige Knotenpunkte für containerisierte und exportbezogene Warenströme dienen.
Koordination im öffentlichen Sektor und Infrastrukturprogramme beeinflussen die Netzkapazität und die Kostenweitergabe entlang der Kette. Der Plan de Logistica Colaborativa (PLC) 2024-2025, koordiniert über Conecta Logistica mit öffentlichen Institutionen wie dem MTT und CORFO, zielt auf Engpässe an Knotenpunkten wie San Antonio, Talcahuano-San Vicente und dem Puerto Terrestre Los Andes ab und verknüpft betriebliche Verbesserungen mit der Leistung des Straßentransports im Nahbereich. Auf der Kostenseite meldete das INE im April 2026 einen monatlichen Anstieg des Indice de Costos del Transporte (ICT) um 11,3%, getrieben durch einen Anstieg des Dieselpreises um 45,7%, was Kraftstoff als dominierenden Kostenfaktor für Frachtführer und zentralen Input für Zuschlagsmechanismen bestätigt. Auf der Ebene von Anlagen und Korridoren deuten das MOP-Straßenbaubudget für 2026 (1,95 Billionen Pesos) und die DGC-Konzessionspipeline (2026-2030) auf anhaltende Eingriffe in das Straßennetz hin, die sich auf Transitzeiten, Mautbelastung und Routenzuverlässigkeit für den Fernverkehr auswirken.
Wettbewerbslandschaft
Der Markt bleibt fragmentiert. Globale Großunternehmen intensivieren die Konsolidierung, nachdem DSV im April 2025 die Übernahme von DB Schenker für 14,3 Milliarden EUR (15,78 Milliarden USD) abgeschlossen und damit einen Giganten mit 160.000 Mitarbeitern und chilenischer Abdeckung über übernommene Schenker-Depots geschaffen hat. Regionale Mittelständler reagieren, indem sie vertikale Nischen vertiefen: Einige zielen auf temperaturgeführten Gartenbau ab, andere spezialisieren sich auf Gefahrgut-Bergbautransporte.
Digitale Disruptoren wie EnviaMe und Cargainteligente wachsen, indem sie Software-as-a-Service-Routenmodule an Eigenfahrer lizenzieren und Marktanteile in E-Commerce-Segmenten gewinnen. Traditionelle Fuhrparks modernisieren sich mit Euro-VI-Antriebssträngen – Volvo lieferte Ende 2024 die ersten schweren elektrischen Nutzfahrzeuge Lateinamerikas an ein Unternehmen in Santiago – um kommenden Emissionsnormen zu entsprechen und ESG-orientierte Versender anzusprechen. Investitionskreise registrieren zunehmende Fusionen-und-Übernahmen-Aktivität unter mittleren Betreibern, die ihre Verhandlungsmacht gegenüber Mautstraßenkonzessionen und Kraftstofflieferanten stärken wollen.
Strategische Wetten auf intermodale Integration entstehen: Drei Frachtunternehmen haben sich um einen 15-jährigen Servicevertrag im Zusammenhang mit der 3,8 Milliarden USD schweren Santiago–Valparaíso-Eisenbahnkonzession beworben, mit dem Ziel, Straßen-Drayage mit Block-Zug-Betrieb zu bündeln, sobald die Strecke 2030 eröffnet. Unterdessen demonstriert Walmart Chiles Wasserstoff-Brennstoffzellen-Pilot die Bereitschaft der Versender, gemeinsam in Alternativenergie-Fuhrparks zu investieren, um sich gegen Dieselpreisvolatilität abzusichern. Frachtunternehmen ohne Kapital für diese Übergänge riskieren Margenerosion und schließlich Übernahmen.
Marktführer der Chile-Straßengüterverkehrsbranche
-
Andes Logistics de Chile S.A.
-
Agunsa (Agencias Universales S.A.)
-
Transportes Casablanca
-
Transportes Nazar
-
Sotraser
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chilenischer Straßengüterverkehrsmarkt Unternehmen in diesem Bericht
- Andes Integracion Logistica
- Agunsa
- Transportes Casablanca
- Transporte Nazar
- Bethia
- Transportes Santa Maria (TSM)
- MR Transportes
- Jorquera Transporte SA
- Kuehne + Nagel
- DHL Group
- DSV A/S (Including DB Schenker)
- CMA CGM Group (Including CEVA Logistics)
- NYK Line (Including Yusen Logistics)
- Transportes Ilzauspe
- JAS Worldwide
- Transportes Transver Ltda.
- Transportes Artisa
- Transportes Ocana Ltda.
- South Pacific Logistics
- Transportes Cargotrans Tarapaca SA
Lesen Sie die Analyse der chile road freight transport-Unternehmen
Marktchancen und Zukunftsaussichten
Digitalisierung und compliance-gesteuerte Datenflüsse schaffen Raum für Frachtführer und Vermittler, die Dokumentation, Sichtbarkeit und grenzüberschreitende Prozesse integrieren können. Die Standardisierung "Documentacion en Ruta" des MTT vom Januar 2026 und der SII-Zeitplan bis zum 1. November 2026 für aktualisierte Anforderungen an elektronische Rechnungen und Versandbelege definieren ein Zeitfenster für Flotten, Vermittler und TMS-Anbieter, um konforme E-Dokument-Workflows einzuführen und vermeidbare Stopps an Kontrollpunkten und Grenzen zu reduzieren.
Die Infrastruktur der Energiewende geht über Pilotprojekte hinaus zum Ausbau von Korridoren und unterstützt Chancen für Betreiber mit geeigneten Anlagen und Depotpartnerschaften. Im Mai 2026 weihten Enel, ISA Vias und Copelec die erste Phase einer Hochleistungs-Elektroautobahn für schwere Lastwagen auf der Ruta 5 Sur zwischen Santiago und Chillan ein und schufen damit eine Basis für die Elektrifizierung entlang einer zentralen Frachtachse für die regionale Distribution und innerstädtische Strecken. Auf Systemebene konzentrieren die Nationale Logistikpolitik des MTT (vorgestellt im Januar 2026) und die 5. Ausgabe des PLC (Februar 2026) die öffentlich-private Umsetzung auf die Terminaleffizienz in San Antonio, Talcahuano-San Vicente und Arica, was Dienstleistungschancen im Bereich Hafentransportplanung, Terminplanung und Containerdurchlaufgeschwindigkeit unterstützt. Datenprodukte wie der erste Logistics Radar von Conecta Logistica (Juni 2026) unterstützen zudem Leistungsvergleiche und gezielte Serviceangebote, einschließlich Kühlkettenplanung während der Hauptexportsaison und spezialisierter Gefahrgut- und Bergbaulogistik auf den nördlichen Korridoren.
Neueste Industrielle Entwicklungen in Chilenischer Straßengüterverkehrsmarkt
- Juni 2026: Terminal Portuario Valparaiso (TPV), kontrolliert von AGUNSA, unterzeichnete eine Änderungsvereinbarung mit dem Hafen von Valparaiso zur Verlängerung der Konzession von Terminal 2 bis Dezember 2029, mit Genehmigung durch das Tribunal de Defensa de la Libre Competencia (TDLC). Die Verlängerung verbessert die Planungssicherheit für Lkw-Verkehrsströme zwischen Hafen und Hinterland und unterstützt langfristige Investitionen in Lager- und Torprozesse, die die Produktivität des Nahverkehrs beeinflussen.
- April 2026: AGUNSA nahm nach Sicherung des Vertrags integrierte Bergbaulogistikoperationen für Capstone Copper an den Standorten Mantos Blancos und Mantoverde auf, die Lagerhaltung und den Transport von Stückgut über Santiago, Copiapo und Antofagasta hinweg umfassen. Der regionenübergreifende Umfang unterstreicht die Bergbaulogistik als Nachfrageanker für Straßengüterverkehrsdienste und erhöht den Wettbewerbsdruck auf Anbieter, die sich auf Projekt-, Stückgut- und Bergwerksversorgungsverteilung spezialisiert haben.
- April 2025: DSV schloss die Übernahme von DB Schenker ab und erweiterte damit seine Präsenz durch die übernommenen Schenker-Betriebe in Chile. Der Deal erhöhte den Umfang der integrierten Logistikangebote für Verlader und verstärkte die Konsolidierungsdynamik für Straßengüterverkehrsanbieter, die um landesweite Abdeckung und die Bündelung von Vertragslogistik konkurrieren.
Chilenischer Straßengüterverkehrsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Markt als den Wert entgeltlicher Dienstleistungen für den Gütertransport auf der Straße innerhalb Chiles, einschließlich des inländischen Transports und des grenzüberschreitenden Straßengüterverkehrs durch Straßenfrachtunternehmen.
Ausschlüsse: Wir schließen den Personenstraßenverkehr, Kurier- und reine Paketdienste sowie reine Lager- oder Speditionsgebühren aus, die nicht als Straßenfracht abgerechnet werden.
Segmentierungsübersicht
- Nach Ziel
- Inland
- International
- Nach Endnutzerbranche
- Fertigung
- Öl, Gas, Bergbau und Steinbruch
- Landwirtschaft, Fischerei und Forstwirtschaft
- Bauwesen
- Groß- und Einzelhandel
- Weitere Endnutzer
- Nach Lkw-Ladungsspezifikation
- Vollladung (FTL)
- Teilladung (LTL)
- Nach Containerisierung
- Containerisiert
- Nicht-containerisiert
- Nach Entfernung
- Fernverkehr
- Kurzstrecke
- Nach Güterart
- Flüssiggüter
- Feststoffgüter
- Nach Temperaturkontrolle
- Nicht temperaturgeführt
- Temperaturgeführt
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau eines praxisnahen Nachfrage- und Betriebsbilds für den Straßengüterverkehr in Chile und überprüft dieses anschließend anhand konsistenter öffentlicher Statistiken. Zu den typischerweise verwendeten Quellen zählen das Nationale Statistikinstitut (INE) für Transport- und Wirtschaftsindikatoren, die Zentralbank Chiles für Makroreihen und Preisindizes, die chilenische Zollstatistik für Import- und Exportvolumina, das Ministerium für öffentliche Arbeiten (MOP) für Straßennetz- und Konzessionsaktualisierungen sowie das Ministerium für Verkehr und Telekommunikation (MTT) für Straßenverkehrsvorschriften und Sicherheitssignale.
Wir werten außerdem Veröffentlichungen von Betreibern aus, wie Jahresberichte, Investorenpräsentationen sowie Flotten- und Serviceankündigungen, ergänzt durch Hafen- und Korridoraktualisierungen von Verbands- und Konzessionärswebsites sowie seriöser Fachpresse. Bei Bedarf helfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten bei der Umsatzüberprüfung und der Nachverfolgung von Ereigniszeitlinien; eine sendungsgenaue Import- und Exportdatenbank kann zur Überprüfung der Richtung handelsverknüpfter Korridore beitragen. Die hier aufgeführten Desk-Research-Quellen sind nicht abschließend; weitere Referenzen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Desk-Annahmen zu überprüfen, die die Gesamtgröße beeinflussen können – insbesondere Preisgestaltung, Auslastung und die Häufigkeit der Vergabe von Unteraufträgen. Wir sprechen mit Flottenbesitzern, Betriebsleitern, Disponenten und logistischen Teams auf Verladerseite entlang wichtiger Nachfrageschwerpunkte wie bergbauverknüpfter Korridore, Einzelhandelsverteilungsrouten und landwirtschaftlicher Saisonen und gleichen Abweichungen vor der Modellfinalisierung ab.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Unsere zentrale Größenbestimmungslogik verwendet einen Top-down-Ansatz, der von der chilenischen Frachtaktivität und handelsverknüpften Strömen ausgeht und diese mithilfe von Straßenanteilsannahmen und typischen Preisniveaus in den Wert des Straßengüterverkehrs übersetzt. Um die Ergebnisse zu verankern, werden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, etwa durch die Aggregation von Stichprobenerlösen der Betreiber und den Vergleich des impliziten Umsatzes je Fahrzeug mit realistischen Auslastungswerten.
Zu den praktischen Eingangsgrößen, die das Modell prägen, gehören die Aufteilung zwischen inländischem und internationalem Lkw-Verkehr, die Aufteilung zwischen Komplettladungen und Teilladungen, der Anteil containerisierter und temperaturgeführter Transporte sowie die durchschnittliche Transportweite bei Fernverkehr und Nahverkehr. Die Preisgestaltung wird sorgfältig behandelt, da Kraftstoffdynamiken, Mautkosten und Arbeitskräfteengpässe die realisierten Tarife verschieben können, selbst wenn die Volumina stabil bleiben. Für die Prognose verwenden wir in erster Linie Szenarioanalysen mit Variablen wie der an Bergbau und Bauwirtschaft gekoppelten Industrieproduktion, Handelsvolumina und inflationsbereinigten Tarifbewegungen, und richten den Ausblick an dem aus, was Branchenteilnehmer als erreichbare Kapazität und Auslastung betrachten.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, und die größten Abweichungen werden auf eine oder zwei Annahmen zurückgeführt, die bei Bedarf durch neue Gespräche erneut geprüft werden. Wir führen außerdem Konsistenzprüfungen über verwandte Kennzahlen durch – etwa ob das implizite Umsatzwachstum mit realistischen Veränderungen bei Volumina, Tarifen und Fahrzeugauslastung übereinstimmt – und überprüfen die Arbeit schrittweise vor der Freigabe.
Der Bericht wird in einem jährlichen Zyklus aktualisiert, wobei Zwischenaktualisierungen ausgelöst werden, wenn wesentliche Ereignisse eintreten, wie bedeutende regulatorische Änderungen, starke Kostenschwankungen oder Infrastrukturstörungen, die die Korridorwirtschaftlichkeit verändern können. Vor der Auslieferung führen die Analysten einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und validierten Interviewerkenntnisse in den Zahlen berücksichtigt sind.
Vergleich der Marktgröße des chilenischen Straßengüterverkehrsmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den chilenischen Straßengüterverkehr können weit auseinanderliegen, da die Leistungsgrenze und das angegebene Jahr nicht immer identisch sind und Preisannahmen unterschiedlich behandelt werden. Wir beobachten auch Unterschiede, wenn einige Quellen angrenzende Logistikaktivitäten in den Lkw-Verkehr einbeziehen oder wenn die Zahl in laufenden Dollar angegeben wird, ohne den Inflationszeitpunkt zu klären.
Handelsvolumina, Korridoraktivitätssignale und betreiberseitige Tarifbestätigungen sind die Prüfgrößen, die Mordor Intelligence auf einen ausschließlich auf Straßengüterverkehr bezogenen Wertpool für Chile ausrichten – und nicht auf eine breitere Logistikausgabenzahl. Wenn andere Schätzungen einen längeren Prognosezeitraum betonen oder konservative Auslastungs- und Tarifwachstumsannahmen anwenden, kann der kurzfristige Marktwert niedriger ausfallen, auch wenn die Wachstumsrichtung ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,77 Milliarden USD (2025) | |
| Globaler Forschungsanbieter A | 8,90 Milliarden USD (2026) | Verwendet ein anderes Referenzjahr und einen längeren Prognosezeitraum; der kurzfristige Wert scheint konservativere Auslastungs- und Tarifentwicklungsannahmen für Lkw-Dienstleistungen widerzuspiegeln. |
| Branchendatenportal B | 11,37 Milliarden USD (2026) | Gibt den Wert für das Folgejahr an und fasst üblicherweise die wichtigsten Prognosezahlen zusammen, ohne zu erläutern, wie inländischer und grenzüberschreitender Umfang, Containerisierung und Aufschläge für temperaturgeführte Transporte im Gesamtwert berücksichtigt werden. |
Betrachtet man die drei Zahlen insgesamt, lässt sich der größte Teil der Abweichung durch das gewählte Jahr und die genaue Abgrenzung zwischen Straßengüterverkehr und umfassenderen Logistikaktivitäten erklären. Indem die Eingangsgrößen auf Frachtaktivität, Dienstleistungsmix und Tarifplausibilitätsprüfungen zurückgeführt werden, bleibt die Endzahl reproduzierbar und lässt sich leichter verteidigen, wenn Nutzer später Annahmen aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Chile-Straßengüterverkehrsmarkt im Jahr 2026?
Die Marktgröße des chilenischen Straßengüterverkehrsmarkts wird im Jahr 2026 auf 11,39 Milliarden USD geschätzt.
Wie hoch ist die prognostizierte Wachstumsrate für chilenische Lkw-Transportdienstleistungen bis 2031?
Es wird erwartet, dass der Markt mit einer CAGR von 4,96 % wächst und bis 2031 14,51 Milliarden USD erreicht.
Welcher Endnutzersektor transportiert die meisten Straßengüter in Chile?
Die Fertigung führt mit 41,12 % des gesamten Marktanteils im Jahr 2025, angetrieben durch Nearshoring von Automobilteilen.
Welches Zielsegment wächst für chilenische Frachtunternehmen am schnellsten?
Der internationale Güterverkehr verzeichnet mit einer CAGR von 5,98 % bis 2031 die stärkste Dynamik, unterstützt durch die biozeanische Korridorinitiative.
Welche Bedeutung hat E-Commerce für die Lkw-Transportnachfrage in Chile?
Die rasche E-Commerce-Expansion fügt der prognostizierten Markt-CAGR 1,2 Prozentpunkte hinzu und kurbelt Teilladungs- (LTL) und Last-Mile-Volumina an.
Vor welchen Herausforderungen stehen chilenische Straßengüterverkehrsunternehmen?
Wesentliche Hürden umfassen Fahrermangel, steigende Mautgebühren, Kabotage-Beschränkungen bei Rückfrachten sowie klimabedingte Störungen auf Gebirgsrouten.