
Keramikschaum-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 518.04 Millionen US-Dollar |
| Marktgröße (2031) | 665.90 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.15 % |
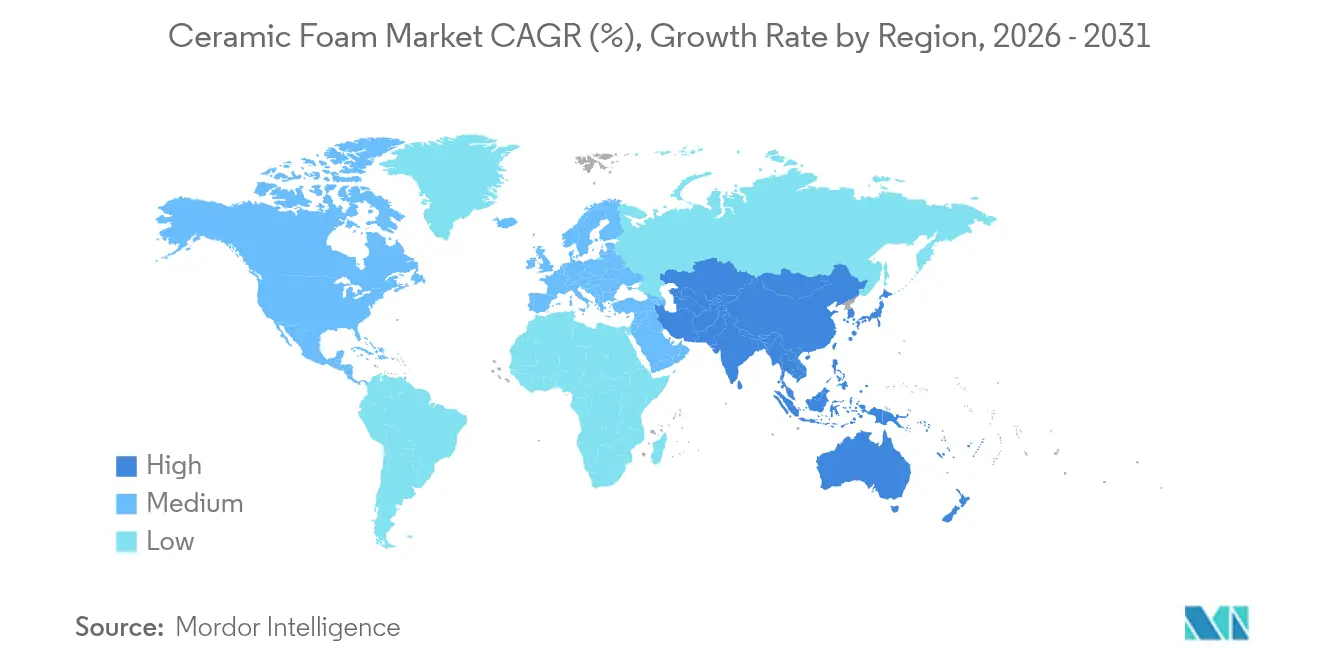
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Keramikschaum-Marktanalyse von Mordor Intelligence
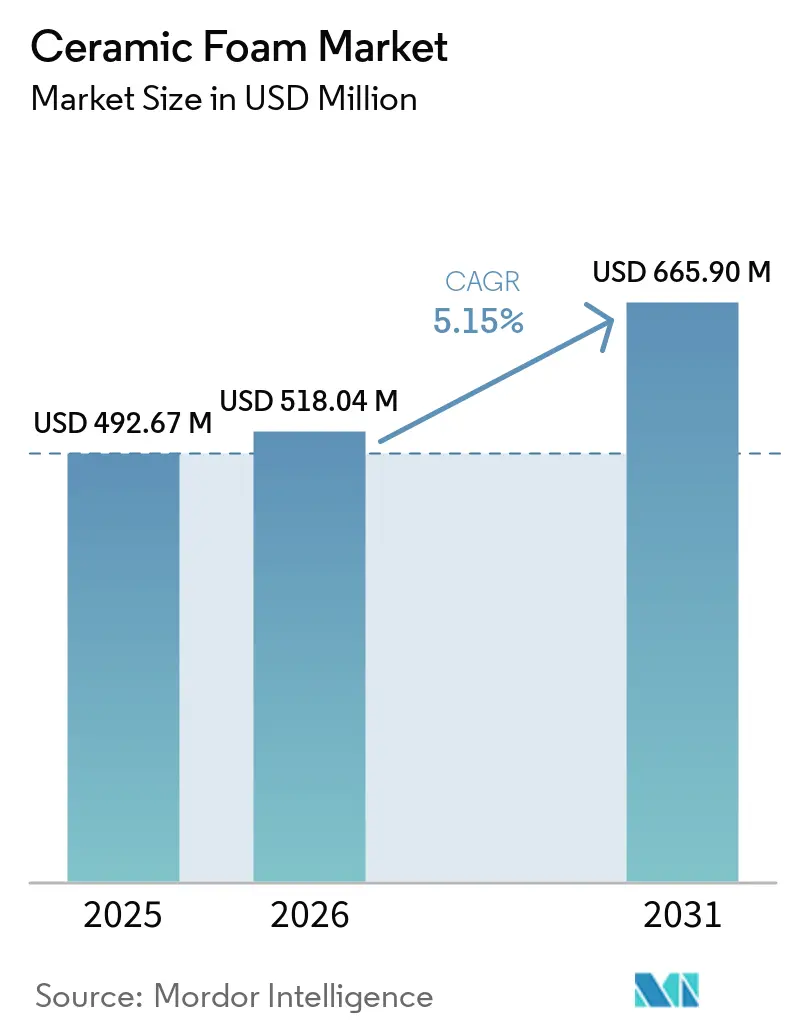
Die Größe des Keramikschaum-Marktes wird im Jahr 2026 auf 518,04 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 492,67 Millionen USD, mit Projektionen für 2031 von 665,9 Millionen USD, was einem Wachstum von 5,15 % CAGR über den Zeitraum 2026–2031 entspricht. Die Nachfrage beschleunigt sich, da Keramikschaum eine hohe Temperaturstabilität, chemische Beständigkeit und gut kontrollierte Porosität bietet, die viele herkömmliche Feuerfest- und Filtrationsmedien übertreffen. Rasantes Wachstum in Gusszentren für Elektrofahrzeuge, Wasserstoffproduktionsanlagen und Stahl-Miniwerken der Kreislaufwirtschaft erweitert die Kundenbasis. Fortschrittliche Replikatverfahren behalten Kostenvorteile bei der Hochvolumenproduktion, während die additive Fertigung profitable Nischen für komplexe offenzellige Geometrien erschließt. Hersteller sehen zudem neue Isolierungsmöglichkeiten, da die Vorschriften für Nullenergie-Gebäude in Nordamerika und Europa strenger werden. Gleichzeitig dämpfen Rohstoffpreisvolatilität und Sprödigkeit in vollautomatisierten Gießereien die kurzfristigen Margen, was Lieferanten dazu veranlasst, Strategien zur Materialverfestigung und Absicherung der Lieferkette zu verfolgen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Siliziumkarbid im Jahr 2025 einen Anteil von 44,74 % am Keramikschaum-Markt, während Magnesiumaluminatspinell und andere fortschrittliche Verbundwerkstoffe bis 2031 voraussichtlich mit einer CAGR von 7,41 % wachsen werden.
- Nach Herstellungsverfahren führte die Replikat-/Polymerschwamm-Methode im Jahr 2025 mit einem Umsatzanteil von 66,58 %, während die additive Fertigung bis 2031 die höchste CAGR von 7,55 % verzeichnen soll.
- Nach Anwendung entfiel auf die Schmelzmetallfiltration im Jahr 2025 ein Anteil von 39,05 % an der Keramikschaum-Marktgröße, und die Katalysatorträger entwickeln sich bis 2031 mit einer CAGR von 7,72 %.
- Nach Endverbraucherbranche dominierten Gießereien im Jahr 2025 mit einem Anteil von 42,10 % an der Keramikschaum-Marktgröße; Stromerzeugung und andere aufkommende Energieanwendungen sollen zwischen 2026 und 2031 eine CAGR von 7,63 % verzeichnen.
- Nach Geografie trug Asien-Pazifik im Jahr 2025 46,25 % des Umsatzes bei und soll bis 2031 mit einer CAGR von 7,08 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach emissionsarmer Schmelzmetallfiltration in Gusszentren für Elektrofahrzeuge | +1.20% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Rasante Expansion der Wasserstoffproduktion mit Bedarf an Hochtemperatur-Katalysatorträgern | +0.90% | Global, frühe Gewinne in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Additive Fertigung ermöglicht komplexe, kosteneffiziente offenzellige Schaumgeometrien | +0.80% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kreislaufwirtschaftlicher Druck für recycelbare Feuerfestauskleidungen in Stahl-Miniwerken | +0.60% | Global, konzentriert in den wichtigsten Stahlregionen | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für Nullenergie-Gebäude fördern Keramikschaum-Isolierplatten | +0.40% | Nordamerika und EU, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach emissionsarmer Schmelzmetallfiltration in Gusszentren für Elektrofahrzeuge
Elektrofahrzeugplattformen verwenden große strukturelle Aluminiumgussteile, die außergewöhnlich saubere Schmelzen erfordern, um Leitfähigkeits- und Ermüdungsziele zu erfüllen. Keramikschaum-Filter ermöglichen nun Einschlussniveaus unter 10 ppm in Batteriegehäusen und Motorgehäusen. Vesuvius berichtet von einer 40 % höheren Nachfrage nach SEDEX-Siliziumkarbid-Filtern in EV-dedizierten Gießereien im Vergleich zu herkömmlichen Kraftfahrzeuglinien[1]. Teslas Shanghaier Betriebe und ähnliche asiatische Einrichtungen schreiben Siliziumkarbid-Schäume für den Hochdruckdruckguss vor, was das regionale Volumen antreibt. Diese Spezifikationen erhöhen die Durchsatz- und Wiederholbarkeitsanforderungen, die robuste offenzellige Geometrien begünstigen, die über verbesserte Replikatmethoden hergestellt werden. Bemühungen zur Lokalisierung der Lieferkette in Asien-Pazifik festigen die regionale Dominanz des Keramikschaum-Marktes weiter.
Rasante Expansion der Wasserstoffproduktion mit Bedarf an Hochtemperatur-Katalysatorträgern
Die globale Expansion von Elektrolyseuren und Dampfreformierungsanlagen erfordert feuerfeste Träger, die einem zyklischen Betrieb bei 600–900 °C in korrosiven Atmosphären standhalten. Das Ceramics UK-Konsortium validierte zu 100 % wasserstoffbefeuerte Brennöfen und bestätigte die Eignung von Keramikschaum für Energiesysteme der nächsten Generation. Saint-Gobain investiert 40 Millionen USD in New York, um die Produktion von Katalysatorträgern zu skalieren, was den nordamerikanischen Schwung unterstreicht[2]. Mit Keramikschaum verstärkte Cordierit-Monolithe erreichen bei 800 °C optimale Selektivität und verlängern die Wartungsintervalle für Reformer und Festoxid-Brennstoffzellen. Da immer mehr Regionen nationale Wasserstoff-Roadmaps veröffentlichen, bieten Katalysatorträger-Aufträge einen dauerhaften Wachstumspfad für den Keramikschaum-Markt.
Additive Fertigung ermöglicht komplexe, kosteneffiziente offenzellige Schaumgeometrien
Dreidimensionale Drucker, die Direkttinten-Schreiben und selektives Lasersintern einsetzen, fertigen heute Schäume mit abgestufter Porosität und maßgeschneiderter Strebenausrichtung. Bauteile erreichen 95 % Porosität und behalten dabei durch strategische Materialabscheidung ihre Biegefestigkeit. Diese Geometrien verbessern die Stoffübergangskoeffizienten in Katalysatorbetten und erhöhen die Filtrationseffizienz, ohne den Druckabfall zu steigern. Additive Fertigungsverfahren verkürzen Prototypenzyklen auf wenige Tage und eignen sich damit für Kleinserien von Luft- und Raumfahrtschäumen und Forschungsaufträge. Da der Druckerdurchsatz steigt und die Pulverkosten sinken, wird erwartet, dass die additive Fertigung spezialisierte Teilsegmente des Keramikschaum-Marktes mit Premium-Margen erschließen wird.
Kreislaufwirtschaftlicher Druck für recycelbare Feuerfestauskleidungen in Stahl-Miniwerken
Das Wachstum der Elektrolichtbogenofen-Stahlkapazität erfordert Auskleidungen, die schnelle thermische Zyklen überstehen und gleichzeitig schrottbasierte, kohlenstoffarme Betriebe unterstützen. Studien zeigen, dass recycelter Keramikabfall 70 % der Primärrohstoffe in Gießmassen ersetzen kann, was den CO₂-Fußabdruck und die Kosten reduziert. Tata Steel strebt bis 2045 Netto-Null-Emissionen an und baut Miniwerk-Kapazitäten aus, die niederdichte Spinell-Calciumaluminat-Schäume vorschreiben. Solche Auskleidungen reduzieren die Schüttdichte auf 2,8 g/cm³ und verlängern die Standzeit von 18 auf 31 Schmelzen, was den Feuerfestverbrauch senkt. Diese Vorteile untermauern das mittelfristige Nachfragewachstum im Keramikschaum-Markt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Aluminiumoxid- und Zirkoniumoxidpreise belasten die Gewinnmargen | -1.10% | Global, mit akuten Auswirkungen auf asiatische Hersteller | Kurzfristig (≤ 2 Jahre) |
| Sprödigkeit führt zu Handhabungsverlusten in automatisierten Gießereien | -0.70% | Nordamerika und EU, Ausbreitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufkommende polymerabgeleitete Schäume bieten günstigere Isolierungsalternativen | -0.50% | Global, konzentriert in Bauanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Aluminiumoxid- und Zirkoniumoxidpreise belasten die Gewinnmargen
Hochreines Aluminiumoxid und Zirkoniumoxid machen einen erheblichen Teil der variablen Kosten bei der Keramikschaum-Produktion aus. Starke Preisschwankungen haben zu vierteljährlichen Vertragsneugotierungen und Spotkäufen zu erhöhten Aufschlägen geführt. Die Zirkoniumoxid-Zähigkeitssteigerung erhöht die Druckfestigkeit um 206 %, wird jedoch weniger wirtschaftlich, wenn die Rohstoffindizes in die Höhe schnellen. Morgan Advanced Materials verzeichnete trotz stabiler Auftragseingang einen Umsatzrückgang von 4,6 % in seiner Abteilung für thermische Keramik, da Zuschläge hinter der Kosteninflation zurückblieben. Kleinere asiatische Hersteller ohne Langzeitverträge erlebten eine Margenverengung, die Werksaufrüstungen und Kapazitätserweiterungen in der Keramikschaum-Branche verlangsamte.
Sprödigkeit führt zu Handhabungsverlusten in automatisierten Gießereien
Offenzellige Schäume brechen, wenn Robotergreifer in Hochdurchsatzlinien ungleichmäßige Kraft oder beschleunigte Trajektorien anwenden. Erhöhte Ausschussraten führen zu höheren Stückkosten und stören die Taktzeiten. Kohlenstoffgebundene Aluminiumoxidfilter, die für den Stahlguss erprobt wurden, zeigten metallurgisch gute Leistungen, erforderten jedoch maßgeschneiderte Handhabungsvorrichtungen, was zusätzliche Kapitalaufwendungen verursachte. Kontinuierliche Direktschäumungsforschung beseitigt Defekte durch Schablonenbrennen und könnte die Grünfestigkeit erhöhen, doch die kommerzielle Reife liegt noch zwei bis drei Jahre entfernt. Bis dahin bleibt die Sprödigkeit ein mittelfristiges Adoptionshemmnis in automatisierten Knotenpunkten des Keramikschaum-Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
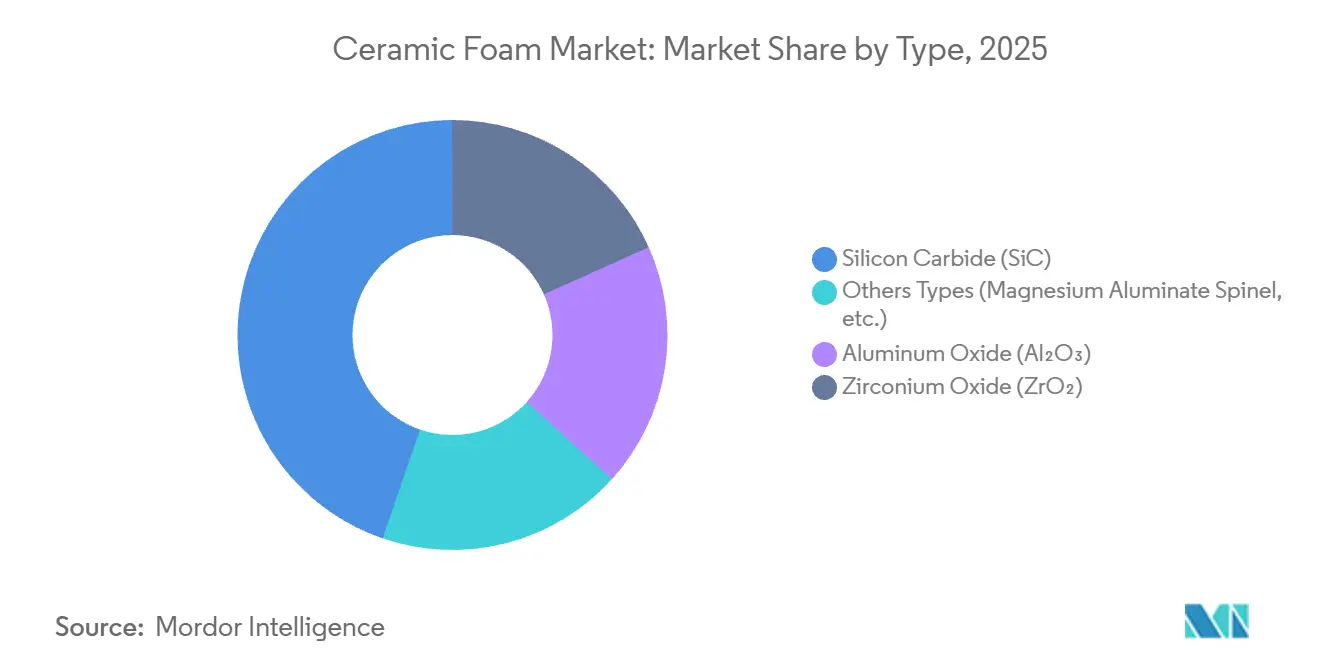
Siliziumkarbid behauptet Führungsposition durch thermische LeistungSiliziumkarbid hielt im Jahr 2025 einen Anteil von 44,74 % am Keramikschaum-Markt aufgrund seiner Stabilität über 1.500 °C, Beständigkeit gegenüber geschmolzenem Aluminium und überlegener Wärmeleitfähigkeit. Steigende Gussvolumina für Elektrofahrzeuge und strenge Einschlussgrenzen untermauern die anhaltende Nachfrage. Andere fortschrittliche Zusammensetzungen wie Magnesiumaluminatspinell, Boridkeramiken und Hybridverbundwerkstoffe bilden das am schnellsten wachsende Cluster mit einer CAGR von 7,41 % und erfüllen Anforderungen in der Luft- und Raumfahrt, im Nuklearbereich und bei Ultrahochtemperaturanwendungen. Aluminiumoxid bleibt für den allgemeinen Eisenguss aufgrund seiner Kosteneffizienz attraktiv, obwohl seine Temperaturobergrenze die Durchdringung in neue Elektrofahrzeug- und Wasserstoffsegmente einschränkt. Zirkoniumoxid behält eine Nische in chemisch aggressiven Schmelzen, wo sein Premiumpreis durch verlängerte Standzeiten und verbesserte Korrosionsbeständigkeit gerechtfertigt ist.
Boridschäume der zweiten Generation zeigen Oxidationsbeständigkeit über 1.800 °C und positionieren sich für Wärmeschutzkomponenten in Hyperschallfahrzeugen. Forschungsprototypen weisen nach 1.000 Thermozyklen einen Masseverlust von weniger als 5 % auf, ein Meilenstein, der die künftige Kommerzialisierung ankurbeln könnte. Da Materialwissenschaftler mehrphasige Schäume mit Whisker-Verstärkung und Oxidschichten synthetisieren, könnte der Keramikschaum-Markt eine schrittweise Verdrängung von herkömmlichem Aluminiumoxid in extremen Umgebungen erleben.



Nach Herstellungsverfahren:
Replikatmethode steht vor Disruption durch additive FertigungDas Replikat- oder Polymerschwamm-Verfahren produzierte im Jahr 2025 66,58 % aller gelieferten Keramikschäume aufgrund jahrzehntelanger Geräteabschreibung, niedriger Ausschussraten und vertrauter Qualitätskontrollen. Es zeichnet sich durch die Herstellung von Filtern mit einheitlichen Porengrößen von 10 bis 60 ppi aus und bedient Hochvolumen-Nichteisenmetall-Gießereien. Trotz seiner Dominanz schwenkt der Keramikschaum-Markt auf die additive Fertigung um, das am schnellsten wachsende Verfahren mit einer CAGR von 7,55 %. Lasergesinterte Aluminiumoxidgitter und direkt tintengeschriebene Cordieritträger ermöglichen abgestufte Porosität und Topologieoptimierung, die mit Replikatverfahren nicht erreichbar sind. Frühe Anwender in der Katalysatorträger- und Luft- und Raumfahrtbranche nutzen die Designfreiheit, um Strömungsgleichmäßigkeit und mechanische Belastbarkeit zu verbessern.
Direktschäumung, bei der Gas in Keramikschlicker gemischt und der entstehende Schaum gesintert wird, eliminiert Polyurethanschablonen und die damit verbundenen Ausbrennemissionen. Die Akzeptanz ist am stärksten bei Isolierplatten, die auf Grüne-Gebäude-Zertifizierungen abzielen. Gelgießen bleibt in Anwendungen bestehen, die nahezu netzformige Präzision erfordern, wie biomedizinische Implantate und Halbleiter-Wafer-Träger, obwohl seine relativ langen Zykluszeiten eine breitere Verbreitung einschränken.
Nach Anwendung:
Katalysatorträger entwickelt sich zum WachstumsführerDie Schmelzmetallfiltration trug 2025 mit 39,05 % zum Umsatz bei und bleibt das Rückgrat des Keramikschaum-Marktes. Gießereifachleute schätzen die bewährte Fähigkeit, Einschlüsse zu reduzieren, die Oberflächenqualität zu verbessern und Ausschuss zu verringern. Die Katalysatorträger verzeichnen jedoch mit einer CAGR von 7,72 % bis 2031 das schnellste Wachstum, da Wasserstoffreformer, Ammoniakcracker und die Abgasnachbehandlung in der Automobilindustrie Hochleistungsschaum mit hohem Hohlraumvolumen und großer Oberfläche als Träger benötigen. Keramikschaum-Substrate übertreffen Wabenstrukturen, indem sie den Stofftransport und die Turbulenz verbessern und so eine reduzierte Edelmetallbeladung ermöglichen, ohne die Umwandlungseffizienz zu beeinträchtigen.
Automobilabgasfilter sind auf moderates Wachstum ausgerichtet, da die US-amerikanische Umweltschutzbehörde EPA Emissionsvorschriften für die Modelljahre 2027–2032 einführt, die die Partikelgrenzwerte verschärfen. Wärme- und Schalldämmplatten profitieren von Nullenergie-Gebäudevorschriften und liefern eine um 42 % geringere Wärmeverlustrate im Vergleich zu herkömmlichen Wänden. Ofenauskleidungen expandieren stetig durch recycelbare Spinell-basierte Schäume, die den Energieverbrauch senken und die Kampagnenlaufzeit in Elektrolichtbogenöfen verlängern.
Nach Endverbraucherbranche:
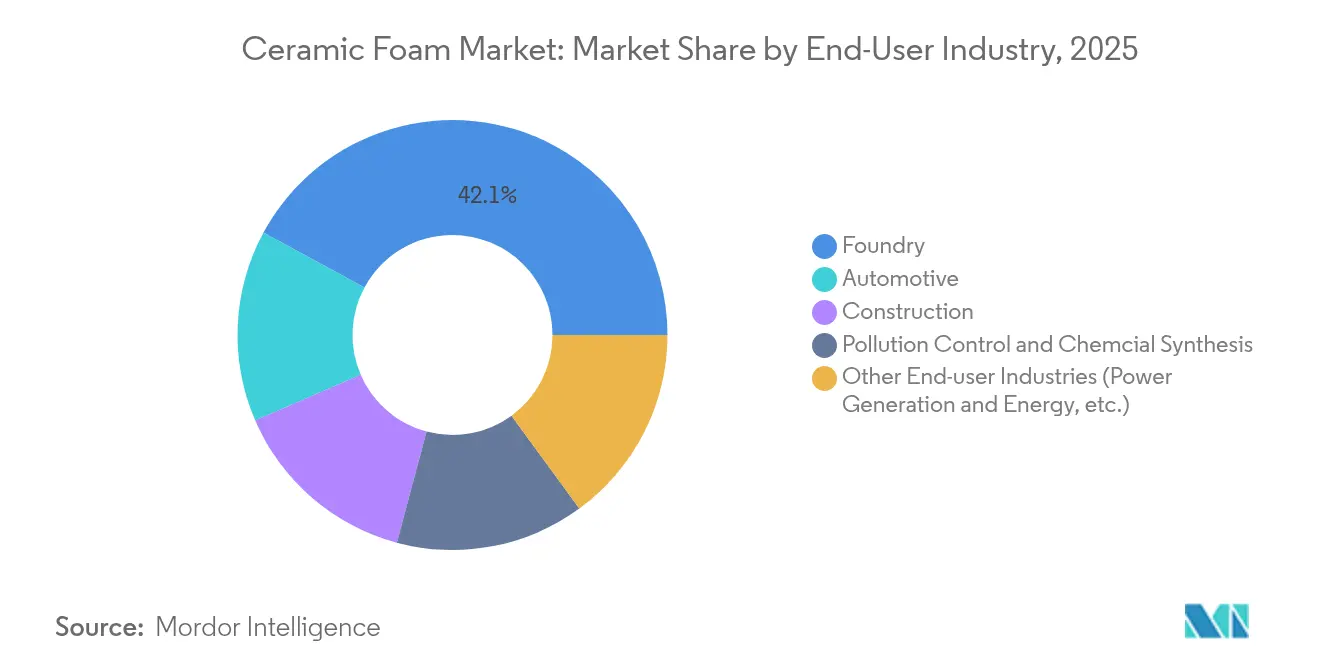
Gießerei-Führungsposition durch Diversifizierung herausgefordertGießereien verbrauchten im Jahr 2025 42,10 % der Keramikschaum-Lieferungen und werden die Spitzenposition behalten, aber ihr Anteil erodiert allmählich, da Stromerzeugungs- und Energieinfrastrukturen sich beschleunigen. Die mit Wasserstoff- und fortschrittlichen Energieanwendungen verbundene Keramikschaum-Marktgröße soll mit einer CAGR von 7,63 % wachsen und Membranreaktor-, Festoxid-Brennstoffzellen- und konzentrierte Solaranlagen-Einsätze begünstigen. Kraftfahrzeug-Elektrofahrzeugprogramme schaffen doppelte Nachfrageströme: Filtration für Aluminium-Megagussteile und Wärmemanagementpads für Batterien. Die Akzeptanz im Bauwesen hängt von brandbeständigen Isolierplatten ab, die in nordamerikanischen und europäischen Sanierungsrichtlinien zur Erreichung von Netto-Null-Betriebsemissionen bevorzugt werden.
Emissionskontrolle und chemische Synthese halten ein stabiles mittleres einstelliges Wachstum aufrecht, unterstützt durch weltweit immer strengere industrielle Emissionsobergrenzen. Chemische Verarbeiter setzen Zirkoniumoxid- und Spinellschäume in korrosiven Fluorwasserstoffsäure- und Salzsäureumgebungen ein, was die Katalysatorbettlebensdauer verlängert und die Abschalthäufigkeit verringert.

Geografische Analyse
APAC-Keramikschaum-Markt
Der Anteil von 46,25 % am Umsatz der Region Asien-Pazifik im Jahr 2025 spiegelt die integrierte Lieferkette wider, die Rohstoffe, Gießereianlagen und die nachgelagerte Produktion von Elektrofahrzeugen umfasst. Chinas kontinuierliche Stahlproduktion und Japans fortgeschrittene Keramikforschung sichern das Grundvolumen, während Südkoreas Wasserstoffwirtschafts-Roadmap die künftige Nachfrage nach Katalysatorschäumen steigert. Prognosen deuten darauf hin, dass der Keramikschaum-Markt der Region ein erhebliches Wachstum verzeichnen wird, gestützt durch eine robuste CAGR von 7,08 % im Prognosezeitraum. Staatliche Fördermittel für intelligente Fertigung und Energieeffizienz verstärken die Akzeptanz in den Bereichen Gießerei, Automobil und Bauwesen.
Nordamerika Keramikschaum-Markt
Nordamerika stellt einen reifen, aber innovativen Markt dar. Die Region beherbergt Pioniere der additiven Fertigung und profitiert von staatlicher Förderung für Wasserstoff- und Batterielieferketten. Die Expansion von Saint-Gobain in New York bestätigt das Vertrauen in die inländische Nachfrage nach Katalysatorträgern. Verschärfte US-amerikanische Fahrzeugemissionsvorschriften stimulieren den Verbrauch keramischer Abgasfilter. Stabile Eisengießereibetriebe im Mittleren Westen und wachsender Aluminiumguss für Elektrofahrzeugteile sichern die Nachfrageresilienz.
Europa Keramikschaum-Markt
Europa priorisiert Kreislaufwirtschaftsvorgaben und kohlenstoffneutralen Stahl, was die Akzeptanz recycelbarer Feuerfestschäume in Ministahlwerken fördert. Deutschland, Frankreich und Italien rüsten Gießlinien mit automatisierten Filterhandhabungssystemen auf und fördern die Forschung an widerstandsfähigeren Schaumformulierungen. EU-Fördermittel unterstützen Pilotlinien für additive Fertigung, die maßgeschneiderte Porenarchitekturen für Luft- und Raumfahrt sowie Verteidigung herstellen. Strenge Gebäudeenergierichtlinien stimulieren den Einsatz keramischer Dämmplatten bei Renovierungsprojekten.
Südamerika und MEA Keramikschaum-Markt
Südamerika sowie der Nahe Osten und Afrika sind kleinere, aber wachsende Märkte. Brasilianische und argentinische Automobilhersteller setzen Aluminiumgussfilter ein, während neue Stahlkapazitäten im Rahmen von Saudi-Arabiens Vision 2030 die Nachfrage nach Feuerfestmaterialien stärken. Ausländische Direktinvestitionen stützen Institute für fortschrittliche Werkstoffe, die lokale Kompetenzen ausbauen. Infrastrukturlücken und begrenzte technische Expertise verlangsamen die Akzeptanz, doch lokalisierte Produktionspartnerschaften könnten das latente Potenzial der Keramikschaum-Industrie erschließen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Keramikschaum beginnt mit vorgelagerten Rohstoffen wie Aluminiumoxid, Siliziumcarbid und chemisch stabilisiertem Zirkonoxid, wobei sich die Lieferrisiken darin zeigen, dass die Produktion von hochreinem Zirkonoxid auf Australien und Südafrika konzentriert ist, während die SiC-Beschaffung auf China konzentriert ist. Diese Vorprodukte gelangen zu Schaumherstellern, die Filter und Schäume über Replika-/Polymerschwamm- oder Direktschäumungsverfahren formen und anschließend eine Hochtemperatursinterung (typischerweise 1200 bis 1600 Grad C) abschließen, wodurch Ofenenergiekosten und die Verfügbarkeit von Fachpersonal praktische Einschränkungen für Durchsatz und Kosten darstellen.
Im Midstream unterstützen Lieferanten häufig die Qualifizierung und gemeinsame Entwicklung mit Endanwendern, insbesondere großen Automobil- und Luftfahrtgießereien, die die Beschaffung zunehmend in mehrjährige Volumenverpflichtungen mit technischen Klauseln und Dokumentationsanforderungen konsolidieren. Im Downstream werden Keramikschäume über direkte OEM-Gießereikonten und Industriedistributoren an Gießereien, Katalysatorsystem-Integratoren sowie Feuerfest-/Isolierungskanäle verkauft, wobei sich Produktionscluster über Europa (Deutschland, Vereinigtes Königreich, Tschechische Republik), Nordamerika (Vereinigte Staaten, Mexiko) und China (einschließlich Shandong, Jiangsu und Henan) erstrecken. Aktuelle Ergebnisse aus der Fertigung, die von Liaoning Xinda Casting Technology im April 2026 berichtet wurden, einschließlich Zirkonoxid-Schaumfiltern für die Herstellung von hochwertigen Edelstahlventilgehäusen und einer Reduzierung des Ausschusses in einer Automobilkolbengießerei von 25% auf 10%, veranschaulichen, wie Leistungsvalidierung an der Kundenlinie Wiederholungsaufträge beschleunigen und Lieferantenqualifizierungszyklen verkürzen kann.
Wettbewerbslandschaft
Marktkonzentration
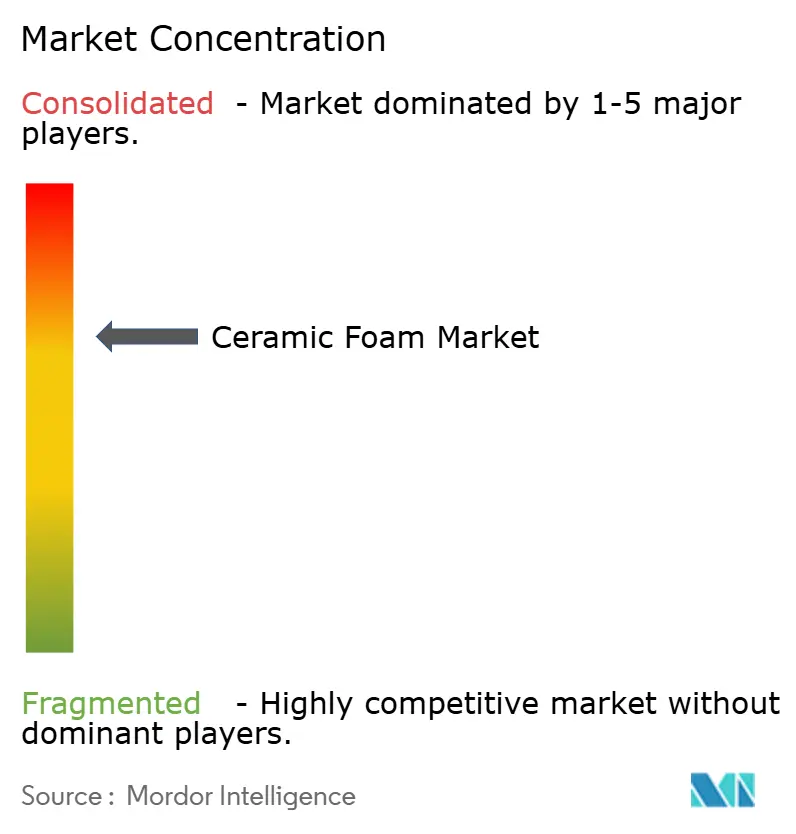
Der Keramikschaum-Markt ist mäßig konsolidiert, wobei regionale Spezialisten neben globalen Materialkonzernen tätig sind. Fünf führende Lieferanten machen rund 63 % des globalen Umsatzes aus, was eine erhebliche, aber nicht überwältigende Konzentration unterstreicht. Vesuvius, Pyrotek und SELEE nutzen jahrzehntelange Gießereibeziehungen, um Filterdesigns gemeinsam zu entwickeln, die in die Angusssysteme der Kunden passen. Fortschrittliche Forschung konzentriert sich auf Beschichtungschemien, die die Filtrationseffizienz steigern, ohne den Druckabfall zu erhöhen.
Strategische Investitionen betonen die vertikale Integration zur Sicherung von Rohstoffen und zur Internalisierung von Kompetenzen in der additiven Fertigung. Patentanmeldungen zeigen eine Verlagerung hin zu Hybridverfahren, die Replikatschäumung mit Laserfinishing verbinden und die Gesamtzykluszeit um 30 % verkürzen. Aufkommende Disruptoren wie Lithoz und 3DCeram sind auf keramische Drucksysteme spezialisiert, die geometrisch komplizierte Gitterschäume für Luft- und Raumfahrt- sowie biomedizinische Kunden herstellen.
Kooperationen mit Automobilherstellern und Brennstoffzellenentwicklern beschleunigen anwendungsspezifische Innovationen. Erstrangige Lieferanten integrieren Datenprotokollierungschips in Filterrahmen, sodass Gießereien die Schmelzreinheit in Echtzeit verfolgen und Wechselintervalle vorhersagen können. Solche digitalen Dienste differenzieren Angebote in einem ansonsten preissensiblen Umfeld. Geografische Expansionsstrategien umfassen Joint Ventures in Indien und Vietnam, um aufstrebende Elektrofahrzeug-Lieferketten zu bedienen, Logistikkosten zu senken und Zollhürden zu überwinden.
Führende Unternehmen der Keramikschaum-Branche
-
ERG Aerospace Corporation
-
LANIK s.r.o.
-
Pyrotek
-
SELEE Corp.
-
Vesuvius
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Keramikschaum-Markt Unternehmen in diesem Bericht
- Altech Alloys India Pvt. Ltd.
- ASK Chemicals
- Carpenter Brothers, Inc.
- Drache Umwelttechnik GmbH
- ERG Aerospace Corporation
- Ferro-Term Sp. z o.o.
- FILTEC PRECISION CERAMICS CO., LTD.
- Galaxy Enterprise
- Jiangxi Jintai Special Material LLC.
- LANIK s.r.o.
- Porvair Filtration Group
- Pyrotek
- SELEE Corp.
- Ultramet
- Vertix Co.
- Vesuvius
Marktchancen und Zukunftsaussichten
Ein zentraler Whitespace liegt in der Premium-Filtration für auf Elektrofahrzeuge ausgerichtete Aluminiumgusslinien, bei denen Einschlussgrenzwerte und Durchsatzstabilität in eine Nachfrage nach engerer Porengrößensteuerung, robusten Handhabungseigenschaften und anwendungsspezifischen Filterrahmen münden. Dies wird durch lieferantenseitige Bewegungen hin zu kundenspezifischen SiC-Filterangeboten verstärkt, beispielsweise die Bestätigung von SEFU CERAMICs im Mai 2026 über die Massenproduktionsfähigkeit für kundenspezifische Siliziumcarbid-Keramikschaumfilter nach einer kundengeführten technischen Bewertung und Prozessdemonstration. Eine weitere Chance liegt in der Katalysatorträgertechnik und Hochtemperatur-Prozessausrüstung im Zusammenhang mit Wasserstoff- und anderen Energieanwendungen, wo Keramikschaumarchitekturen und Oberflächenfunktionalisierung sich gegenüber Standardschäumen differenzieren lassen.
Auf technologischer Seite schaffen additive Fertigung und KI-gestützte Designwerkzeuge Raum für Lieferanten, um Schäume mit abgestufter Porosität und topologieoptimierte Schäume in margenstärkere, volumenschwächere Programme (Luftfahrt, Spezialkatalysatoren und fortschrittliche Industriefiltration) zu verkaufen, während gleichzeitig die Ausbeutekonsistenz in der Serienproduktion verbessert wird. Die Wertschöpfung erstreckt sich auch auf das umgebende Prozessökosystem, einschließlich Zusatzausrüstung und Handhabungslösungen, die Bruch reduzieren und die Anlaufleistung in automatisierten Gießereien verbessern, was mit der aktuellen Einschränkung des Marktes hinsichtlich Sprödigkeit und Linienverlusten übereinstimmt. Lieferanten, die Rohstoffrisikomanagement (Volatilität bei Aluminiumoxid/Zirkonoxid) mit nearshore oder diversifizierter Beschaffung und dokumentierten Qualifizierungspaketen kombinieren, sind gut positioniert, um sich um konsolidierte, mehrjährige Beschaffungsprogramme großer Gießereien und Industrieintegratoren zu bewerben.
Neueste Industrielle Entwicklungen in Keramikschaum-Markt
- April 2026: ERG Aerospace nahm an der Sea-Air-Space 2026 in den Vereinigten Staaten teil und präsentierte technisch entwickelte Keramikschaum-Filtrationsmodule für Luftfahrtanwendungen, wobei die anhaltende Erweiterung der Kapazitäten bei Hochtemperatur-Filtrationssystemen hervorgehoben wurde. Die Präsenz auf der Veranstaltung unterstreicht das anhaltende Interesse von Luftfahrt-OEMs an Hochleistungsschaumkomponenten mit dem Ziel, Qualifizierungszyklen zu verkürzen.
- Mai 2025: ERG Aerospace arbeitete mit Space Tech USA zusammen, um schaumbasierte Komponenten für Luft- und Raumfahrtsysteme zu präsentieren, was auf fortgesetzte Kommerzialisierungsbemühungen über die traditionelle Metallschmelzefiltration hinaus hinweist. Die Aktivität zeigt die anhaltende Zusammenarbeit mit Endanwendern, um die Leistung in Hochtemperaturumgebungen zu validieren und die Qualifizierung von Keramikschäumen für Hochtemperaturanwendungen zu erweitern.
- März 2024: Die US-Umweltschutzbehörde führte neue Emissionsstandards für leichte und mittelschwere Nutzfahrzeuge der Modelljahre 2027-2032 ein. Der strengere regulatorische Pfad unterstützt die Einführung fortschrittlicher Emissionskontrolltechnologien und untermauert einen Anwendungsfall für Keramikschaum in der Abgasfiltration und verwandten Nachbehandlungssystemen.
Keramikschaum-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Keramikschaum-Materialien, die für den industriellen Einsatz verkauft werden, wobei das Material eine poröse Struktur aufweist, die dazu dient, Hochtemperaturprozesse bei den Endverbrauchern zu filtern, zu isolieren oder zu unterstützen.
Ausschlüsse aus dem Umfang: Konventionelle Polymerschäume, metallische Schäume sowie Keramikfaserdecken oder -platten ohne Schaumstruktur sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Aluminiumoxid (Al₂O₃)
- Siliziumkarbid (SiC)
- Zirkoniumoxid (ZrO₂)
- Sonstige Typen (Magnesiumaluminatspinell usw.)
- Nach Herstellungsverfahren
- Replikat-/Polymerschwamm-Methode
- Direktschäumung
- Gelgießen
- Additive Fertigung
- Nach Anwendung
- Schmelzmetallfiltration
- Kraftfahrzeugabgasfilter
- Wärme- und Schalldämmung
- Katalysatorträger
- Ofenauskleidung
- Sonstige Anwendungen (Biomedizinische Gerüste usw.)
- Nach Endverbraucherbranche
- Gießerei
- Kraftfahrzeug
- Bauwesen
- Emissionskontrolle und chemische Synthese
- Sonstige Endverbraucherbranchen (Stromerzeugung und Energie usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann damit, die Herstellung von Keramikschäumen und deren Verwendungsbereiche zu ermitteln, sodass das Modell realen Nachfragepools folgt und nicht breiten Materialausgaben. Öffentliche Quellen wie die USGS-Mineralstatistiken, UN-Comtrade-Handelsströme, die Makrostatistiken der Weltbank und die Industrieindikatoren der OECD halfen dabei, den Kontext für die Metallproduktion, die Bautätigkeit und die Fertigungszyklen zu setzen.
Darüber hinaus wurden regulatorische und technische Referenzen herangezogen, wie etwa von Organisationen wie ASTM und ISO veröffentlichte Normen und Prüfrichtlinien, sowie begutachtete Fachaufsätze, die den Leistungsbedarf bei der Schmelzmetallfiltration und der Hochtemperaturisolierung beschreiben. Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen wurden genutzt, um Kapazitätsentwicklungen, Produktpositionierungen und die Exposition gegenüber Endmärkten zu verstehen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken genutzt, um die technologische Ausrichtung einzuschätzen. Die hier aufgeführten Quellen sind exemplarisch; es wurden viele weitere öffentliche und kostenpflichtige Referenzen gesichtet, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Nachfragetreiber hinter Keramikschäumen zu plausibilisieren, insbesondere die Aufteilung zwischen Filtration im Gießereibetrieb, Automobilabgasfiltration und isolierungsbezogenen Anwendungen. Es wurden Gespräche mit einer Mischung aus Materiallieferanten, Schaumstoffherstellern, Distributoren und nachgelagerten Anwendern geführt; die Eingaben wurden über APAC, EMEA und Amerika hinweg ausgewogen, damit regionale Mischungen und Preisannahmen nicht abwichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 13 % | APAC: 48 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 29 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 58 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde nach einem Top-down-Ansatz aufgebaut, bei dem die Aktivitäten im Metallguss und in der Metallverarbeitung, die Filtrationsadoption und die Nachfrage nach Hochtemperaturisolierung nach Region rekonstruiert und anschließend mithilfe von anwendungsspezifischen Preisen in Umsätze umgerechnet wurden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen gegengeprüft, wie etwa Stichprobenpreisen nach Materialtyp (Aluminiumoxid und Siliziumkarbid), Kanal-Feedback zu typischen Bestellgrößen und umsatzbezogenen Hinweisen auf Lieferantenebene, sofern Angaben verfügbar waren.
Zu den wichtigsten Eingangsgrößen, die das Modell prägten, gehörten Trends bei der Gießerei- und Gussproduktion, die Fahrzeugproduktion und der Antriebsstrangemix (der den Bedarf an Abgasfiltration beeinflusst), Industrieofeninstallationen und -neuauskleidungen sowie der Mischungswandel zwischen Schaumherstellungsverfahren wie Replikat- und Direktschäumung, da dieser Kosten und Preise beeinflussen kann. Wo kein klarer Mengenpfad für eine Nischenanwendung verfügbar war, wurden in Interviews validierte Penetrationsbereiche verwendet und die Schätzung an beobachtbaren Indikatoren verankert (Handelsströme für Vorleistungen, Industrieproduktionsindizes und Kapazitätsveränderungen bei Endverbrauchern).
Für die Prognose wurde eine Szenarioanalyse mit einem Basisszenario eingesetzt, das durch Expertenmeinungen zu Gusswachstum, emissionsbedingtem Filtrationsbedarf sowie der Richtung von Energie- und Bauzyklen geprägt wurde, gefolgt von Sensitivitätsprüfungen zu Preisen und Adoption. Die Annahmen wurden einfach genug gehalten, um wiederholbar zu sein, und jeder Schritt, der das Gesamtergebnis wesentlich veränderte, wurde gegen mindestens ein unabhängiges Signal gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe wird das Modell einer Triangulation unterzogen, bei der die Ergebnisse mit unabhängigen Signalen wie der regionalen Gießereiaktivität, dem Schwung der Industrieproduktion und der impliziten Preisstaffelung über Schaumtypen und Anwendungen hinweg verglichen werden. Zeigt eine Region einen ungewöhnlichen Sprung, werden die Treiber überprüft, die Umrechnungsrechnung nachgeprüft und anschließend Quellen erneut kontaktiert, wenn die Abweichung nicht durch ein reales Ereignis wie eine Kapazitätserweiterung oder einen Nachfrageschock erklärt werden kann.
Jede Studie durchläuft mehrstufige interne Überprüfungen, einschließlich Logikprüfungen der Annahmen, der Jahres-zu-Jahres-Entwicklung und der Übereinstimmung zwischen qualitativen Treibern und numerischen Ergebnissen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die den Ausblick verändern können. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Zahlen und die Darstellung die neuesten verfügbaren Entwicklungen widerspiegeln.
Vergleich der Keramikschaum-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Keramikschäume können variieren, selbst wenn das Produkt identisch klingt, da die Zählregeln für Schaumtypen, Endverwendungen und das für die Preisumrechnung verwendete Jahr nicht einheitlich sind. Unterschiede treten auch auf, wenn eine Schätzung die Filtrationsnachfrage in Gießereien betont, während eine andere stärker auf Isolierungs- und Umweltanwendungen ausgerichtet ist.
Die Hauptlücke ergibt sich daraus, ob angrenzende poröse Keramiken und nicht schaumförmige Hochtemperaturmaterialien in die Zahl einbezogen werden; bei Mordor Intelligence wird die Schätzung auf Keramikschaum-Produkte beschränkt und mithilfe von anwendungsspezifischen Adoptionsprüfungen für die Schmelzmetallfiltration und die Abgasfiltration validiert, anstatt auf breite Keramikausgaben zurückzugreifen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 492,67 Mio. USD (2025) | |
| Globales Beratungsunternehmen A | 480,00 Mio. USD (2024) | Verwendet ein anderes Basisjahr und einen schnelleren Wachstumspfad; die Umfangsdiskussion deutet auf breitere Endverwendungen hin, die den Gesamtwert erhöhen können, wenn die Preisgestaltung nicht auf filtrationsgerechte Schaumgemische zurückgeführt wird. |
| Fachverlag B | 370,48 Mio. USD (2024) | Weist einen niedrigeren Ausgangspunkt für 2024 und eine langsamere CAGR auf; die Methode erscheint konservativer hinsichtlich der Adoption bei der Gießereifiltration und der Preisentwicklung über Siliziumkarbid- gegenüber Aluminiumoxid-Schaumqualitäten. |
Die Streuung der Werte erklärt sich hauptsächlich durch die Wahl des Basisjahres, die Strenge der Produktdefinition in Bezug auf Keramikschaum und die Art und Weise, wie die Preisgestaltung über Schaumqualitäten und Anwendungen hinweg fortgeschrieben wird. Indem das Modell auf gussbezogene Nachfrage, Filtrationsdurchdringung und anwendungsspezifische Preisgestaltung zurückführbar gehalten wird, bleibt unsere Schätzung praktisch prüfbar und lässt sich leichter über Regionen hinweg abgleichen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Keramikschaum-Marktes?
Die Keramikschaum-Marktgröße beträgt im Jahr 2026 518,04 Millionen USD.
Wie schnell wird der Keramikschaum-Markt bis 2031 wachsen?
Der Markt soll mit einer CAGR von 5,15 % wachsen und bis 2031 einen Wert von 665,9 Millionen USD erreichen.
Welcher Materialtyp führt den Keramikschaum-Markt an?
Siliziumkarbid führt mit einem Anteil von 44,74 % dank überlegener thermischer und chemischer Leistung bei der Schmelzmetallfiltration.
Warum ist die additive Fertigung für Keramikschaum-Hersteller wichtig?
Additive Verfahren ermöglichen es Herstellern, komplexe abgestufte Porosität zu erzeugen, was Filtrations- und Katalysatorfunktionen verbessert und gleichzeitig Prototyping-Zyklen verkürzt.
Welche Region verzeichnet die größte Keramikschaum-Nachfrage?
Asien-Pazifik hält 46,25 % des globalen Umsatzes aufgrund seiner dichten Gießereibasis, Elektrofahrzeugproduktion und Stahlkapazität.
Welches wesentliche Hemmnis könnte das kurzfristige Marktwachstum begrenzen?
Volatile Aluminiumoxid- und Zirkoniumoxidpreise drücken die Margen, insbesondere bei Herstellern ohne langfristige Lieferverträge.