
Schaumglas Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
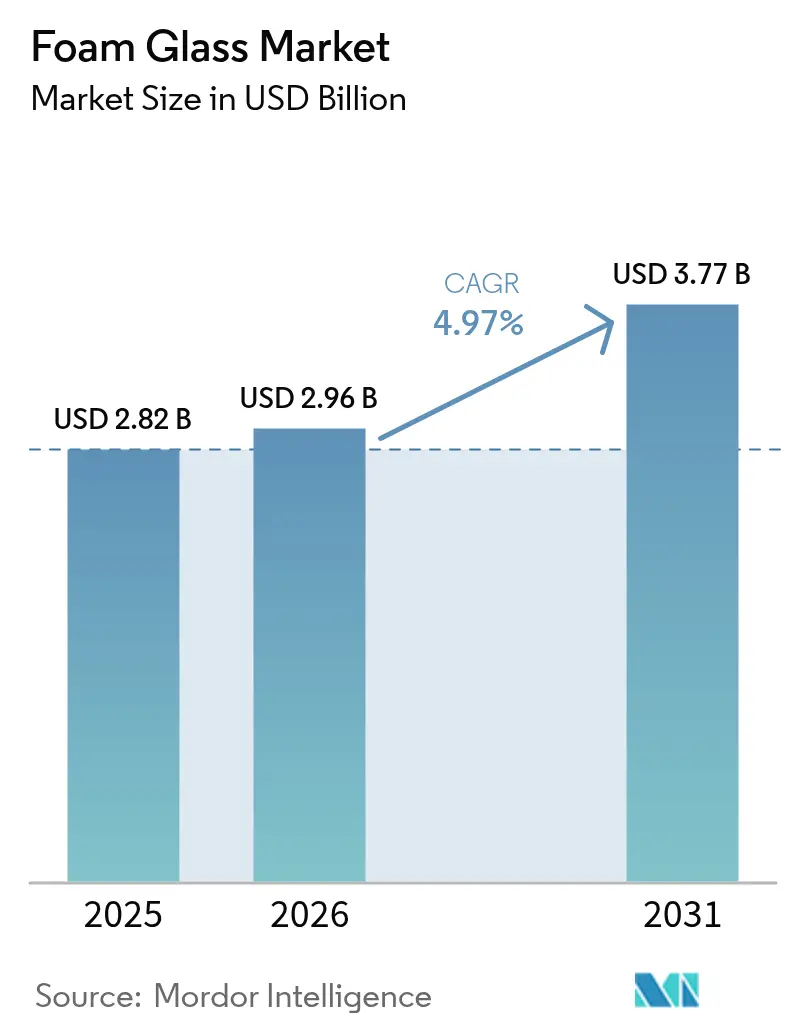
| Marktgröße (2026) | 2.96 Milliarden US-Dollar |
| Marktgröße (2031) | 3.77 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schaumglas Marktanalyse von Mordor Intelligence
Die Schaumglas Marktgröße im Jahr 2026 wird auf 2,96 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 2,82 Milliarden USD, wobei die Prognosen für 2031 bei 3,77 Milliarden USD liegen, mit einer Wachstumsrate von 4,97 % CAGR über den Zeitraum 2026–2031. Das anhaltende Wachstum spiegelt die steigende Nachfrage nach thermisch effizienter, feuerfester und chemisch inerter Dämmung in den Bereichen Bauwesen, Kryogenlagerhaltung und Verkehrsinfrastruktur wider. Leichte Zuschlagstoffe aus Recyclingglas erleichtern geotechnische Herausforderungen im Straßenbau, während politischer Druck für Kreislaufmaterialien eine stabile Scherbenglas-Versorgung für die Hersteller sichert. Schrittweise Prozessinnovationen, angeführt von additiver Fertigung und Kaltexpansionsschäumung, senken den Energieverbrauch und ermöglichen maßgeschneiderte Komponenten. Moderater, aber beständiger Preiswettbewerb durch Polymerschäume dämpft die Akzeptanz in kostenempfindlichen Segmenten, doch Premiumanwendungen bewerten weiterhin die Leistung über den gesamten Lebenszyklus höher als die Anfangskosten.
Wesentliche Erkenntnisse des Berichts
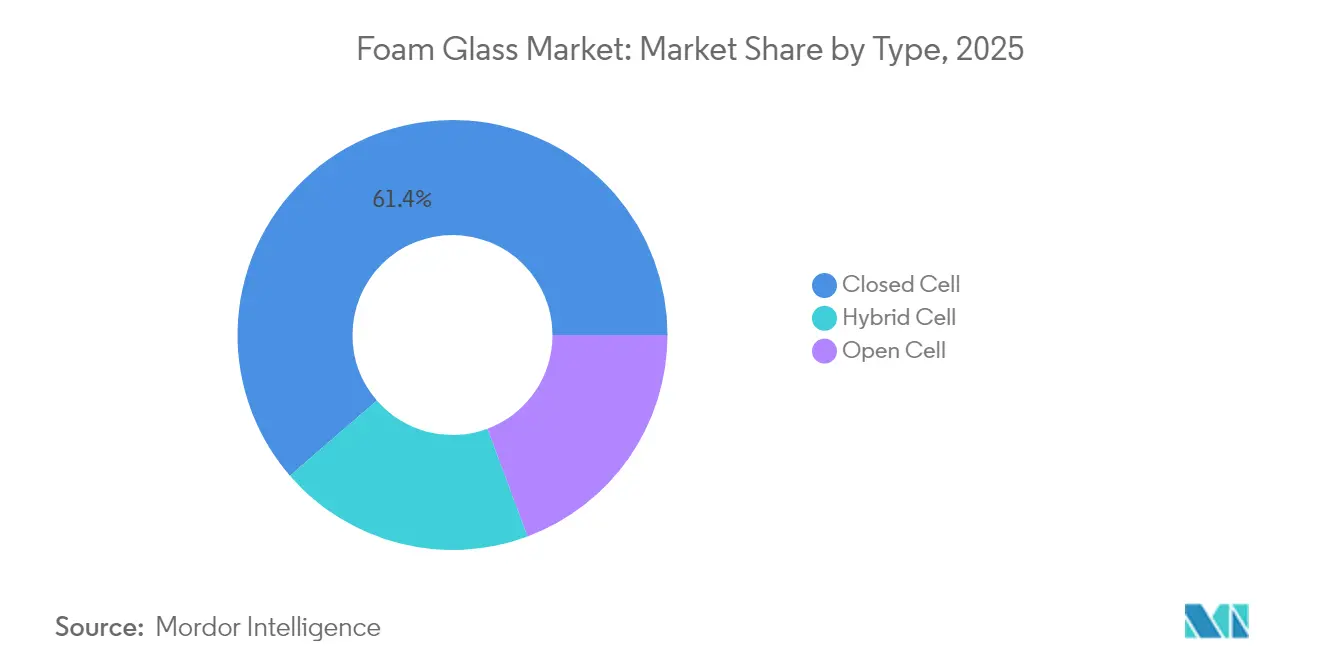
- Nach Typ erfasste geschlossenzelliges Schaumglas im Jahr 2025 einen Schaumglas Marktanteil von 61,35 %, während Hybridzell-Varianten voraussichtlich bis 2031 mit einer CAGR von 5,69 % wachsen werden.
- Nach Herstellungsverfahren entfielen im Jahr 2025 62,60 % der Schaumglas Marktgröße auf kontinuierliche Schäumungsverfahren, während die additive Fertigung bis 2031 die höchste CAGR von 5,78 % verzeichnen soll.
- Nach Anwendung entfielen im Jahr 2025 45,05 % der Schaumglas Marktgröße auf den Bereich Bauwesen und Konstruktion, wobei das Kryogen- und LNG-Segment im Prognosezeitraum auf eine CAGR von 5,86 % zusteuert.
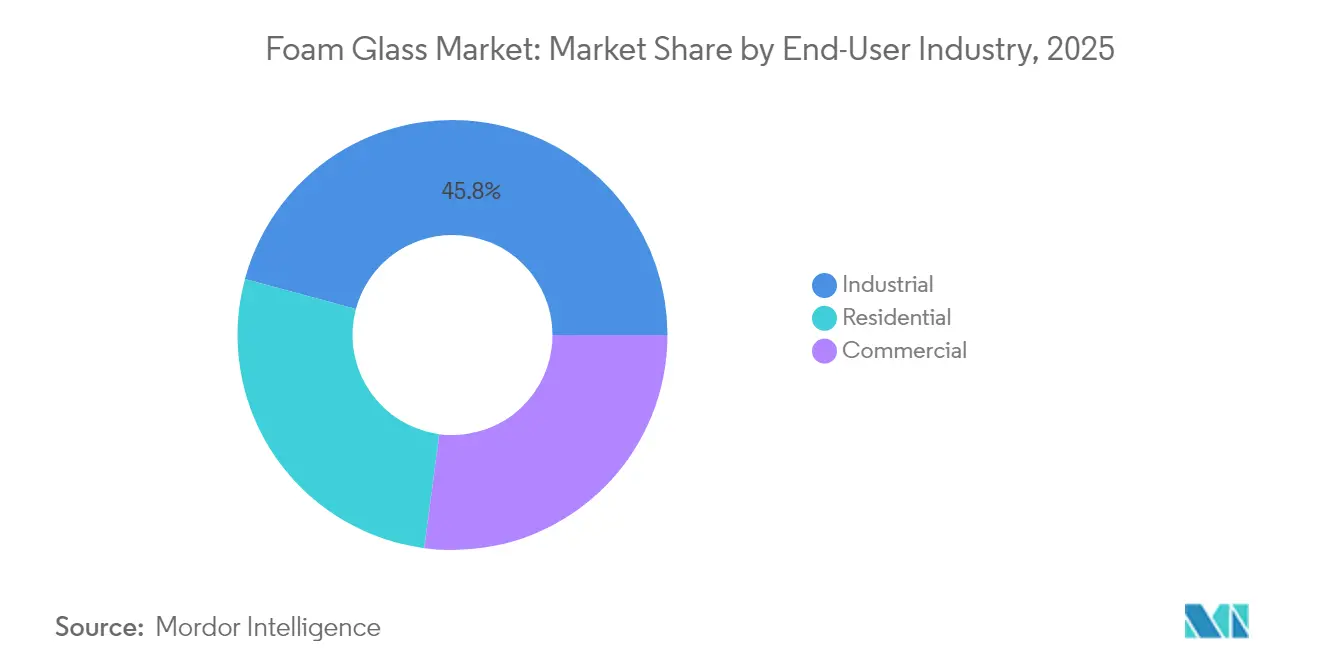
- Nach Endverbraucherbranche dominierte das Industriesegment im Jahr 2025 mit einem Schaumglas Marktanteil von 45,80 % und wird voraussichtlich bis 2031 ebenfalls die höchste CAGR von 5,92 % erzielen.
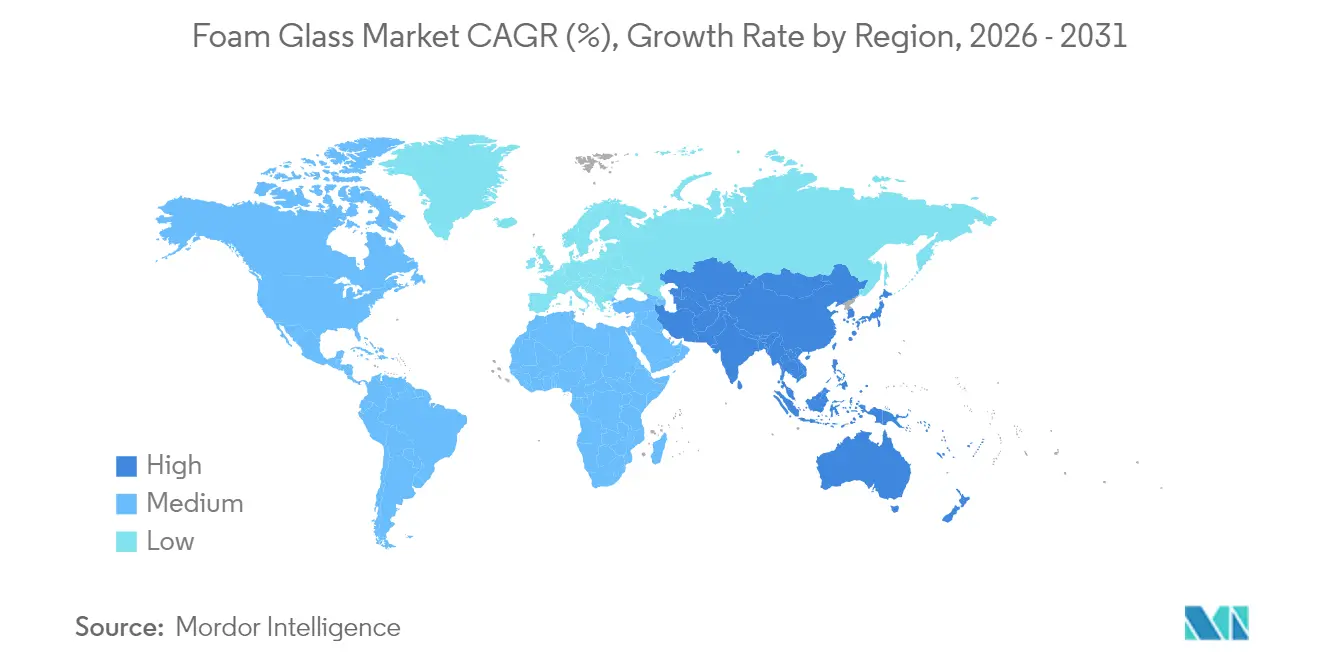
- Nach Geographie führte Asien-Pazifik den globalen Schaumglas Markt im Jahr 2025 mit einem Umsatzanteil von 38,95 % an und ist auf dem Weg zur schnellsten CAGR von 5,44 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber Wirkungsanalyse*
| Treiber | () % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schnelle Einführung von Schaumglas als Leichtfüllmaterial in der Verkehrsinfrastruktur | +1.10% | Nordamerika & Europa, Expansion nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Energieeffizienzvorschriften fördern die Nachfrage nach Hochleistungsdämmung | +0.80% | Global, mit stärkster Durchsetzung in der EU & Nordamerika | Langfristig (≥ 4 Jahre) |
| Industrielle Nutzung chemisch inerter Dämmung in LNG- und Kryogenlagerhaltung | +0.70% | Global, konzentriert in energieproduzierenden Regionen | Mittelfristig (2–4 Jahre) |
| Recyclingmandatgesteuertes Angebotswachstum von Scherben für die Schaumglasproduktion | +0.60% | Europa führend, Nordamerika & Asien-Pazifik folgend | Langfristig (≥ 4 Jahre) |
| 3-D gedruckte Schaumglaskomponenten für den modularen Bau | +0.50% | Frühe Einführung in Nordamerika & Europa, Skalierung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von Schaumglas als Leichtfüllmaterial in der Verkehrsinfrastruktur
Straßenbaubehörden validieren Schaumglaszuschlagstoffe als strukturelle Lösung bei Projekten auf weichem Untergrund. Die Bundesfernstraßenverwaltung dokumentierte Lastreduzierungen von bis zu 75 % bei Brückenwiderlager im Vergleich zu herkömmlicher Steinfüllung. Geringere Lasten senken die Gründungskosten und verbessern die seismische Toleranz, während die Entwässerungs- und Wärmeeigenschaften des Materials Frosthebungen eindämmen. Feldversuche in Norwegen berichteten von zwei Wintersaisonen ohne Frostdurchdringung, wodurch der Bedarf an zusätzlichen Frostschutzschichten entfiel. Diese Ergebnisse positionieren Schaumglas vom Dämmmaterial zum technisch entwickelten Leichtfüllmaterial um.
Steigende Energieeffizienzvorschriften fördern die Nachfrage nach Hochleistungsdämmung
Überarbeitete Vorschriften in der Europäischen Union und Nordamerika priorisieren ganzheitliche Gebäudeenergieergebnisse, was Architekten dazu veranlasst, Materialien mit zuverlässiger Wärmeleistung über Jahrzehnte auszuwählen. FIW-Studien zeigen, dass Schaumglas die Wärmeleitfähigkeit innerhalb der Auslegungsgrenzwerte über 50 Jahre beibehält. Seine anorganische Matrix widersteht Feuchtigkeit, mikrobiellem Wachstum und dem Abbau, der Polymerschäume beeinträchtigt. Regionen mit kaltem Klima nutzen ein Betriebsfenster von –269 °C bis +482 °C, um eine einzige Dämmstofflösung über alle Temperaturzonen hinweg festzulegen.
Industrielle Nutzung chemisch inerter Dämmung in LNG- und Kryogenlagerhaltung
Große LNG-Tanks erfordern Materialien, die thermischer Wechselbeanspruchung und Kohlenwasserstoffeinwirkung standhalten, ohne dass die Wärmeleitfähigkeit driftet. Geschlossenzelliges Schaumglas, das unter 30.000-m³-Tanks eingesetzt wird, hilft Betreibern, den Abkochverlust unter 0,08 Gew.-% pro Tag zu halten[1]Fan Yang et al., "e;Optimales Design des Kryogen-Dämmungssystems für große LNG-Speichertanks,"e; doi.org . In petrochemischen Anlagen vermeidet seine anorganische Beschaffenheit Spannungsrisse und Korrosion, was Abschaltrisiken und Gesamtbetriebskosten reduziert. Planende betonen die Materialintegrität über die Betriebslebensdauer von Geräten in aggressiven Umgebungen.
3-D gedruckte Schaumglaskomponenten für den modularen Bau
Die Materialextrusionsforschung liefert druckbare Aufschlämmungen, die in situ schäumen, und eröffnet Wege für maßgeschneiderte, leichte Paneele. Frühe Pilotprojekte demonstrieren geformte Blöcke, die Dämmung, Entwässerung und Brandschutz in einem einzigen Bauteil integrieren. Die Einführung entwickelt sich von Prototypen zur Kleinserienfertigung in Nordamerika, während Europa in automatisierte Montagelinien investiert[2]Veronica Gonzalez, "e; 3D-Druckformel könnte die Zukunft des Schaumstoffs verändern,"e; phys.org .
Hemmnisse Wirkungsanalyse*
| Hemmnis | () % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hoher Kapitalinvestitionsbedarf für Produktionslinien | -0.90% | Global, insbesondere Schwellenmärkte betreffend | Kurzfristig (≤ 2 Jahre) |
| Preiswettbewerb durch günstigere Polymerschäume und Mineralwolle | -0.70% | Global, am intensivsten in preissensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Designflexibilität für ästhetische architektonische Anwendungen | -0.40% | Nordamerika & Europa, Premium-Architektursegmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Kapitalinvestitionsbedarf für Produktionslinien
Der Bau einer modernen Schaumglasanlage erfordert 50–100 Millionen USD für Hochtemperaturöfen, Schäumungssysteme und Emissionsschutzanlagen[3]S.V. Fedosov et al., "e;Parametrische Optimierung der Wärmebehandlung von Schaumglas,"e; iopscience.iop.org . Schwellenmärkte haben Schwierigkeiten, geduldiges Kapital und spezialisiertes Ingenieurtalent zu mobilisieren, was die lokale Versorgung verzögert. Die Mindestkapazität für effiziente Produktion übersteigt häufig die inländische Nachfrage, was die Abhängigkeit von Importen verstärkt und eine moderate Branchenkonsolidierung aufrechterhält.
Preiswettbewerb durch günstigere Polymerschäume und Mineralwolle
Expandiertes Polystyrol und Mineralwolle unterbieten Schaumglas beim Kaufpreis um 40–60 % und stellen eine Herausforderung für die Akzeptanz bei Wohn- und mittleren Gewerbeprojekten dar. Bauherren, die sich auf die Anfangskosten konzentrieren, wägen selten die jahrzehntelange Leistung ab. Die Feuerfestigkeit von Mineralwolle schränkt den wahrgenommenen Vorteil von Schaumglas ein, insbesondere dort, wo Scherbenversorgung oder Energiekosten die Produktpreise in die Höhe treiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz geschlossenzelliger Produkte treibt Marktreife voranGeschlossenzellige Produkte hielten 2025 einen Schaumglas Marktanteil von 61,35 %, was die starke Akzeptanz in industriellen Prozessrohrleitungen und erdberührenden Gebäudehüllen widerspiegelt, wo Dampfdichtigkeit entscheidend ist. Das Segment profitiert von Druckfestigkeiten über 4 MPa, die tragende Anwendungen bei LNG-Tanks und Kühlhausböden unterstützen. Hybridzellige Materialien, die geschlossene und offene Poren verbinden, sollen mit einer CAGR von 5,69 % wachsen, da Formulierer die Dichten für strukturelle und akustische Leistung optimieren.
Offenzellige Varianten bleiben eine Nische, gewinnen aber an Bedeutung bei Architekturelementen, die Schallabsorption und Atmungsaktivität priorisieren. Zertifizierungen für die Innenraumluftqualität verweisen nun auf dampfdurchlässige Dämmung und schaffen eine Nachfrage nach offenzelligen Platten in Schulen und Gesundheitsprojekten. Hersteller, die über 60 % Recyclingglas integrieren, erfüllen Anforderungen für Grüne-Gebäude-Zertifikate und Kreislaufwirtschaftsziele.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Herstellungsverfahren:
Additive Fertigung gestaltet Produktionsparadigmen neuKontinuierliche Schäumung in Tunnelöfen entfiel 2025 auf 62,60 % der Schaumglas Marktgröße und profitiert von jahrzehntelangen schrittweisen Effizienzgewinnen. Der Ansatz eignet sich hervorragend für lange Serien von Standard-Platten und -Blöcken. Die additive Fertigung hingegen wird mit einer CAGR von 5,78 % wachsen, da sie komplexe Geometrien für modulare Fassaden und maßgeschneiderte Industrieteile erschließt.
Die chargenweise Schäumung bleibt relevant, wo die Dichtesteuerung Vorrang vor dem Maßstab hat, beispielsweise bei feuerfesten Rohrstützen. Neuere Kaltexpansionsverfahren senken den Energieverbrauch auf unter 1 kWh/kg und verringern die Kostenlücke gegenüber Polymeren, während der Emissionsausstoß reduziert wird.
Nach Anwendung:
Kryogensegment treibt Premium-Wachstum voranBauwesen und Konstruktion absorbierten 45,05 % der Nachfrage im Jahr 2025, angetrieben durch Vorschriften, die niedrigere Energieintensitäten vorschreiben. Projekte spezifizieren Schaumglasplatten für Dachterrassen und Umkehrdächer, wo Wasserbelastung Polymerschäume untergräbt. Das Kryogen- und LNG-Segment soll eine CAGR von 5,86 % verzeichnen, beflügelt durch Rekordinvestitionen in Exportterminals und Trägerschiffe.
Infrastrukturingenieure spezifizieren leichte Zuschlagstoffe zur Stabilisierung von Dämmen auf kompressiblen Böden – eine aufkommende Anwendung, die voraussichtlich zunimmt, wenn mehr Verkehrsbehörden das Material qualifizieren. Wasseraufbereitungsbecken und Biogasanlagen bilden eine kleinere, aber wachsende Nische aufgrund der chemischen Inertheit von Schaumglas.
Nach Endverbraucherbranche:
Industriesektor führt Wachstum und Einführung anIndustrielle Einrichtungen trugen 2025 45,80 % des Umsatzes bei und sind bis 2031 auf eine CAGR von 5,92 % ausgerichtet, da Raffinerien, Chemiewerke und Lebensmittelproduzenten veraltete Dämmung nachrüsten. Planende schätzen die Beständigkeit von Schaumglas gegenüber Ölverschüttungen, Lösungsmitteln und mikrobiellem Befall. Gewerbliche Immobilieneigentümer setzen das Material in Rechenzentren und Kühlkettenlägern ein und verweisen auf vermiedene Wartungskosten und Energieeinsparungen.
Die Nutzung im Wohnbereich bleibt bescheiden, doch hochwertige Einzelhausbauer in Nordamerika und Nordeuropa integrieren zunehmend Schaumglasplatten unter Bodenplatten, um Wärmebrücken zu mindern. Marketingallianzen mit Zertifizierungsstellen für grünes Bauen zielen darauf ab, das Verbraucherbewusstsein für die Lebenszyklusvorteile zu schärfen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Schaumglas-Markt
Asien-Pazifik erwirtschaftete 2025 38,95 % des globalen Umsatzes und wächst mit einer CAGR von 5,44 %. Die chinesische Industriepolitik zur Förderung energieeffizienter Fertigung unterstützt die weitverbreitete Einführung in petrochemischen Clustern entlang des Jangtsekiang. Japans Materialsektor erprobt additive Fertigung zur Lieferung hochpräziser geschäumter Einsätze für die seismische Isolierung. Südkoreas Werften schreiben Blöcke mit geschlossenen Zellen für LNG-Träger vor und festigen damit die regionale Führungsposition.
Nordamerika Schaumglas-Markt
Nordamerika bildet eine reife Nachfragebasis, die durch strenge Gebäudehüllennormen verankert ist. Bundes- und staatliche Investitionen in die Brückenresilienz haben einen neuen Weg für Leichtzuschlagstoffe eröffnet. Kanadas kaltes Klima positioniert Schaumglas als Einmateriallösung von den Fundamenten bis zu den Dachaufbauten für haustechnische Anlagen.
Europa Schaumglas-Markt
Europa profitiert von einem dichten Recyclingnetzwerk, das hochwertige Scherben zu wettbewerbsfähigen Preisen liefert. Deutschland und die Schweiz beherbergen bedeutende Hersteller, die in benachbarte Bau- und Prozessindustriezentren exportieren. Nordische Erfahrungen im Permafrost-Straßenbau liefern Leistungsdaten, auf die Planer weltweit heute verweisen.

Regulatorisches Umfeld
Schaumglas, das als Wärmedämmung für Bauanwendungen eingesetzt wird, orientiert sich zunehmend an harmonisierten Produktspezifikationen und unterstützender Konformitätsdokumentation. Im Januar 2026 veröffentlichte die ISO die ISO 20812:2026, ein internationales Spezifikationsrahmenwerk für Schaumglas-Wärmedämmprodukte in Gebäuden, das dazu beiträgt, die marktübergreifende Variabilität der technischen Anforderungen sowohl für Hersteller als auch für Planer zu verringern.
In Europa muss Schaumglas, das für Bauanwendungen in Verkehr gebracht wird, die EU-Bauprodukteverordnung (EU) Nr. 305/2011 erfüllen und bezieht sich häufig auf die EN 13167 für die Anforderungen an Wärmedämmprodukte, während industrielle Dämmanwendungen häufig an die EN 14305 angelehnt sind. Auch die Umweltdeklaration ist in den Fokus der Beschaffung gerückt, mit EPD-Programmen gemäß EN 15804 und ISO 14025 (zum Beispiel eine im März 2026 veröffentlichte EPD-Hub-Deklaration für ein Schaumglasprodukt), und die Eigenschaftsvalidierung für bestimmte Dachkonstruktionen wird häufig durch Drittzertifizierungen wie FM Global-Zulassungen unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Schaumglas beginnt mit der Beschaffung und Verarbeitung von recyceltem Glasbruch, unterstützt durch kommunale und gewerbliche Recyclingströme, und bindet dann Treibmittel (üblicherweise auf Kohlenstoff- oder Karbidbasis) sowie Hilfsmineralien und -salze ein, um Viskosität, Gasfreisetzung und Zellstruktur einzustellen. Die Vorverarbeitung umfasst typischerweise das Sortieren, Trocknen und Mahlen des Glasbruchs auf kontrollierte Partikelgrößen vor dem Mischen mit Additiven, da eine gleichmäßige Glasbruchqualität und Feuchtigkeitskontrolle Ausbeute, Dichtegleichmäßigkeit und die endgültigen thermischen Eigenschaften beeinflussen.
Die Herstellung ist energieintensiv und konzentriert sich auf Hochtemperaturschäumen oder Sintern in Öfen (häufig im Bereich von 800-900 °C für Sinterverfahren und höher für schmelzbasierte Verfahren), gefolgt von kontrolliertem Tempern und nachgeschaltetem Zuschneiden oder Fertigstellen zu Platten, Blöcken oder Schüttgut. Logistik und Vertriebsstruktur variieren je nach Produktform: Platten und Blöcke mit geringer Dichte stützen sich tendenziell auf regionale Produktionsstandorte, um Frachtkosten zu begrenzen, während Schüttgut über Großhandelslogistik an Tiefbauunternehmen und von Verkehrsbehörden unterstützte Infrastrukturprojekte geliefert wird. Die wichtigsten Engpässe sind Ofenenergiekosten und Dekarbonisierungsanforderungen, was den Trend zu Elektroofenkonfigurationen und Energiemanagement auf Anlagenebene gefördert hat, um die Effizienz zu verbessern und die Wettbewerbsfähigkeit gegenüber kostengünstigeren Substituten zu erhalten.
Wettbewerbslandschaft
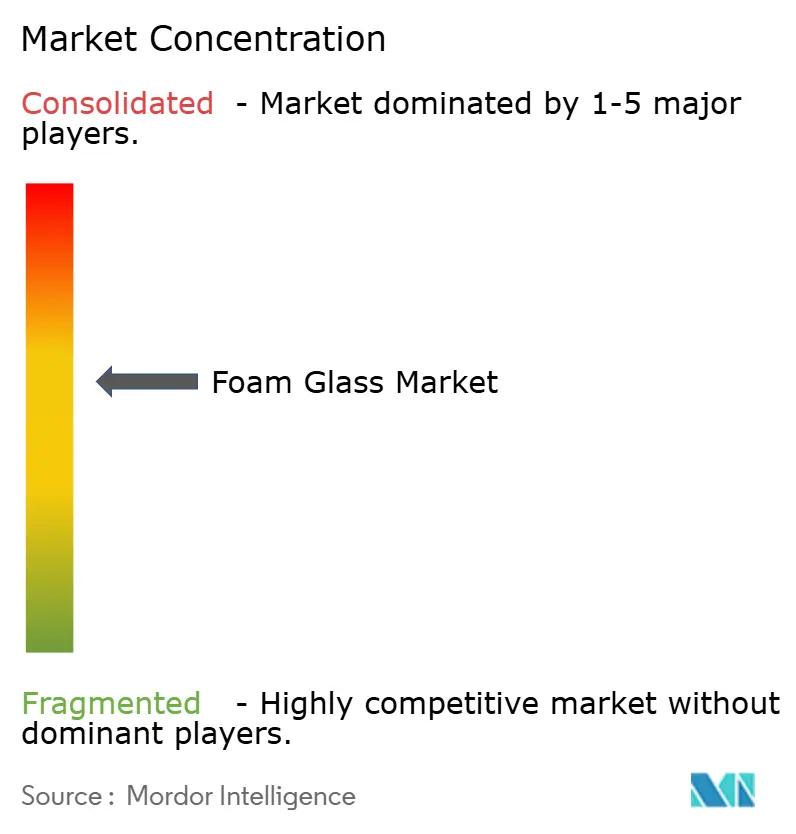
Die Branche weist eine moderat konsolidierte Konzentration auf. Die Übernahme von Pittsburgh Corning durch Owens Corning im Jahr 2017 bündelte Premium-Zellglas-Vermögenswerte innerhalb eines breiten Dämmungsportfolios. Foamit Group wird die Kapazität in seinem norwegischen Werk bis Mitte 2025 verdoppeln und dabei zwei elektrische Linien hinzufügen, die das regionale Angebot skalieren und gleichzeitig Emissionen reduzieren.
Die Strategie konzentriert sich auf regionale Produktion, um den Frachtaufwand für Blöcke mit geringer Dichte zu minimieren. Führende Unternehmen kooperieren mit Recyclingbetrieben wie Strategic Materials, um Scherbenglas-Ströme zu sichern und Kohlenstoff-Credentials festzuschreiben. Forschungs- und Entwicklungspipelines betonen Bindemittelchemien, die für den 3-D-Druck geeignet sind, mit dem Ziel, Struktur-Eigenschafts-Verbesserungen zu patentieren anstatt Massenvolumina zu verfolgen.
Branchenführer im Schaumglas Markt
AeroAggregates of North America, LLC
SCHLÜSSELBAUER Geomaterials GmbH
Glapor Werk Mitterteich GmbH
Misapor
Owens Corning
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schaumglas-Markt
- AeroAggregates of North America, LLC
- Anhui Huichang New Material Co. Ltd
- Foamit Group
- Glapor Werk Mitterteich GmbH
- Glavel Inc
- JSC Gomelsteklo
- Misapor
- Ningbo Yoyo Foam Glass Co., Ltd.
- Owens Corning
- PINOSKLO cellular glass
- REFAGLASS sro
- SCHLÜSSELBAUER Geomaterials GmbH
- Styro Insulations Mat. Ind. LLC.
- Tianjin Huali Thermal Insulation Building Material Co., Ltd.
- Uusioaines Oy - Foamit
- Veriso GmbH & Co. KG
- ZHEJIANG ZHENSHEN INSULATION TECHNOLOGY CORP.LTD.

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Anlagenaufrüstungen in Europa deuten auf eine kurzfristige Lücke im Hinblick auf regionale Lieferverfügbarkeit, Lieferzeiten und die für die Kohlenstoffberichterstattung von Produkten erforderliche Dokumentation sowohl für Gebäudedämmung als auch für industrielle oder kryogene Anwendungen hin. Owens Corning kündigte eine 50%ige Kapazitätserweiterung seines FOAMGLAS-Werks in Klasterec, Tschechische Republik, an (Juni 2025), mit einem für das zweite Quartal 2026 kommunizierten Inbetriebnahmezeitpunkt, wodurch zusätzliches Angebot entsteht, während EN-konforme Spezifikationen und EPD-basierte Beschaffung zunehmend zum Standard werden. Foamit Group erweiterte ebenfalls die Produktion durch die Eröffnung zweier neuer elektrischer Produktionslinien in Onsøy, Norwegen (September 2025), wodurch sich die Kapazität verdoppelte und der Branchentrend zur elektrifizierten Produktion als Wettbewerbsvorteil verstärkt wurde.
Industrie- und Infrastrukturanwendungen schaffen ebenfalls Raum für Schaumglas über die reine Wärmedämmleistung hinaus, insbesondere dort, wo chemisch inerte Dämmung für LNG- und Kryogensysteme geschätzt wird und wo leichte Verfüllung die geotechnische Stabilisierung unterstützt. Belege von Verkehrsbehörden und Felddaten zur Leistung, die den Einsatz von Leichtzuschlagstoffen unterstützen, einschließlich dokumentierter Lastreduzierungsleistung bei Brückenanschlüssen, stärken die Qualifizierungspfade für Eigentümer und Ingenieurbüros. Die Technologieentwicklung schreitet weiter durch additive Fertigung und Forschung zu alternativen Treibmitteln unter Verwendung industrieller Nebenströme voran, was den Entwicklungsspielraum für maßgeschneiderte Komponenten und verbesserte Nachhaltigkeitsprofile erweitert, während das höhere für neue Linien erforderliche Kapital die Eintrittsbarrieren hochhält und Partnerschaften begünstigt, einschließlich der von Foamit angekündigten Absichtserklärung (Februar 2026) mit Sterhoek NV zur Verfolgung einer neuen Schaumglas-Produktionsanlage in Belgien.
Recent Industry Developments in Schaumglas-Markt
- Februar 2026: Foamit Oyj unterzeichnete eine Absichtserklärung mit Sterhoek NV zur Planung einer gemeinsamen Schaumglas-Produktionsanlage in der Region Antwerpen, Belgien, mit dem Ziel bedeutender neuer Kapazitäten. Dieser Schritt formalisiert einen Weg zur Lokalisierung des Angebots näher an den Bedarfszentren der Benelux-Region und verringert die Abhängigkeit von Ferntransporten von Produkten mit geringer Dichte.
- September 2025: Foamit Group eröffnete zwei neue elektrische Produktionslinien in seiner Glasopor AS-Anlage in Onsøy, Norwegen, und verdoppelte damit die jährliche Schaumglaskapazität auf etwa 280.000 Kubikmeter. Der Fokus auf Elektrifizierung unterstützt geringere betriebliche Emissionen und verbessert die Wettbewerbsfähigkeit bei Ausschreibungen, die Energie- und Kohlenstoffleistung prüfen.
- Juli 2024: Glapor Werk Mitterteich GmbH hob erweiterte Anwendungsfälle für Schaumglas in Gebäudehülle- und Schwellenlösungen hervor und positionierte Komponenten auf Basis von Recyclingglas als Alternativen dort, wo Feuchtigkeitsbeständigkeit und Langlebigkeit priorisiert werden. Dies stärkt die Produktdiversifizierung über Standarddämmplatten hinaus zu anwendungsspezifischen Bauelementen.


Schaumglas-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diese Methodik wird der Schaumglasmarkt als der Wert von Schaumglasmaterialien definiert, die für Dämmzwecke und verwandte Leichtfüllanwendungen verkauft werden, wobei das Produkt durch Aufschäumen von recyceltem oder Neuglas zu einer porösen Struktur hergestellt wird.
Ausschlüsse des Erfassungsbereichs: Wir schließen nachgeschaltete Installationsarbeiten und nicht-schaumbasierte Zellglas-Substitute aus, die als andere Dämmmaterialien verkauft werden.
Übersicht der Segmentierung
- Nach Typ
- Offenzellig
- Geschlossenzellig
- Hybridzellig
- Nach Herstellungsverfahren
- Kontinuierliche Schäumung
- Chargenweise Schäumung
- Additive Fertigung (3-D-Druck)
- Nach Anwendung
- Bauwesen und Konstruktion
- Infrastruktur und Ingenieurbau
- Industrielle und chemische Verarbeitung
- Kryogen und LNG
- Landwirtschaft und Wasseraufbereitung
- Sonstige Anwendungen (Dachgranulate, Landschaftsgestaltung)
- Nach Endverbraucherbranche
- Wohngebäude
- Gewerbe
- Industrie
- Nach Geographie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half, den Nachfragekontext festzulegen und die Angebotssignale zu überprüfen, bevor Annahmen in das Modell eingebracht wurden. Wir stützten uns auf öffentliche Bau- und Infrastrukturindikatoren, Handelsströme und Umweltvorschriften, die die Dämmstoffwahl beeinflussen, unter Verwendung von Quellen wie der Baukostenreihe des US Census Bureau, der Eurostat-Bauproduktion, den UN-Comtrade-Handelsstatistiken und Veröffentlichungen der IEA zur Energieeffizienz von Gebäuden.
Um Preis- und Kapazitätsannahmen realistisch zu halten, haben wir auch Geschäftsberichte und Investorenpräsentationen von Unternehmen, technische Produktdatenblätter und Updates von Branchenverbänden wie der Internationalen Energieagentur und nationalen Baubehörden überprüft. Patentanmeldungen und peer-reviewte Fachzeitschriften wurden herangezogen, um Veränderungen in Herstellungsprozessen zu verstehen, die Ausbeuten und Kostenkurven beeinflussen können. Wir nutzten außerdem genehmigte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen sowie eine Patentdatenbank und sendungsbezogene Import-Export-Daten, sofern diese die Gegenprüfung verbesserten. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden zur Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, wo Schaumglas tatsächlich spezifiziert wird, wie Angebote kalkuliert werden und wie sich die Nachfrage mit Gebäudedämmvorschriften und Infrastrukturprojektpipelines verändert. Wir sprachen mit Herstellern, Vertriebshändlern, Dämmstoffunternehmen, EPC- und Engineering-Planern sowie großen Endnutzern aus den Bereichen Gewerbe, Industrie und Tiefbau, und wir deckten APAC, EMEA und Amerika ab, um regionale Verzerrungen zu reduzieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | Führungskräfte (CXOs): 13 % | APAC: 49 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 32 % | EMEA: 31 % |
| Kleinere Akteure: 20 % | Manager: 55 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde nach Top-down- und Bottom-up-Logik erstellt. Zunächst haben wir die Bau- und Infrastrukturnachfragepools nach Region rekonstruiert und diese dann über Akzeptanz- und Spezifikationsraten in den Schaumglasverbrauch umgerechnet. In der Praxis haben wir die adressierbare Dämm- und Leichtfüllaktivität dem Schaumglas zugeordnet und diese Aktivität dann mithilfe regionaler Preisspannen, die Produktform und Projekttyp widerspiegeln, in einen Wert umgewandelt.
Zu den wichtigsten in das Modell einfließenden Eingaben gehörten Bauproduktion und Trends bei neuen Geschossflächen, Intensität von Infrastruktur- und Tiefbauprojekten, Verschärfung der Energieeffizienzvorschriften, Dämmstoffdicken-Anforderungen in der Kühlkette und bei Industrierohrleitungen sowie die Richtung der Handelsströme für Schaumglasprodukte als Signal für die Angebotsverfügbarkeit. Da der Preis nicht einheitlich ist, wendeten wir eine stufenweise ASP-Entwicklung an, die Energiekosten, die Verfügbarkeit von recyceltem Glas-Rohmaterial und die Mixverschiebung zwischen Blöcken und granularen Formen nachverfolgt. Wo Datenlücken bestanden, wurden kleinere Ländertotalwerte mithilfe von Proxy-Verhältnissen (wie Bauwertanteil und Importabhängigkeit) überbrückt und anschließend mit Interviewfeedback überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, verankert an erwarteten Baukonjunkturzyklen, öffentlichen Infrastrukturbudgets und vorschriftsbezogener Dämmnachfrage. Wir haben die Szenarien mit Expertenmeinungen zum Tempo der Substitution von Schaumglas gegenüber polymeren Alternativen stresstestet. Bottom-up-Näherungen wurden als Gegenprüfung verwendet, einschließlich selektiver Zusammenfassung von Lieferantenumsätzen, Kanalprüfungen zur Händlerbewegung und Berechnungen aus Stichprobenvolumen mal ASP, was half, die Gesamtwerte anzupassen, wenn frühe Ergebnisse zu hoch oder zu niedrig erschienen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, wobei die modellierte Nachfrage mit Handelsmustern, Kapazitätsankündigungen und beobachteten Bauaktivitätsniveaus nach Region verglichen wurde. Wenn eine Region ungewöhnliche Sprünge zeigte, überprüften wir die Annahmen erneut und gingen der Frage nach, ob die Veränderung von Preisen, Mix oder einer tatsächlichen Volumenverschiebung herrührte.
Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, einschließlich Abweichungsprüfungen gegenüber früheren Ausgaben und Konsistenzprüfungen über verwandte Dämmstoffindikatoren. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen (wie größeren regulatorischen Änderungen, Projektverzögerungen oder Lieferunterbrechungen). Kurz vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die aktuellste Sichtweise und nicht eine ältere Momentaufnahme erhalten.
Marktgröße für Schaumglas laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Schaumglas können sich unterscheiden, auch wenn sie ähnlich klingen, da Teams unterschiedliche Basisjahre, Umrechnungsraten und unterschiedliche Definitionen dessen wählen, was in den Wert einbezogen wird. In der Regel verbreitert sich die Spanne, wenn benachbarte Zellglasdämmstoffe mit Schaumglas kombiniert werden oder wenn Preisannahmen fortgeschrieben werden, ohne zu prüfen, was Auftragnehmer und Händler tatsächlich zahlen.
Die Vergleichstabelle zeigt eine klare Aufteilung nach Basisjahr und einbezogenen Umsatzlinien, und im Modell von Mordor Intelligence basiert der Wert für 2026 auf Verkäufen von Schaumglasprodukten über definierte Zelltypen und Endanwendungen hinweg, wobei Installationsdienstleistungen und breitere Dämmstoffsubstitute aus dem erfassten Marktwert ausgeschlossen sind.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,96 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 2,40 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und fasst den Markt als Umsatz aus Verkäufen mit weniger offengelegten Überprüfungen des Produktformmixes und der regionalen Preisspannen, was den Wert verschieben kann, wenn sich der Anteil von Pellets gegenüber Blöcken verändert. |
| Branchenverlag B | 2,66 Mrd. USD (2025) | Eine breitere Anwendungsdefinition und eine Basis von 2025 können Nachfrage aus benachbarten Dämm- und dekorativen Anwendungen einbeziehen, und die Preisentwicklung scheint sich stärker auf die Fortschreibung der berichteten CAGR zu stützen als auf schrittweise ASP-Aktualisierungen, die mit Energie- und Rohstoffbedingungen verknüpft sind. |
Zusammengenommen betreffen die Unterschiede hauptsächlich die Wahl des Basisjahres, was als Schaumglasumsatz gezählt wird, und wie die Preise in den Prognosejahren fortgeschrieben werden. Unser Ansatz bleibt nachvollziehbar, da sich jeder regionale Gesamtwert durch eine kleine Anzahl von Treibern erklären lässt und anschließend mit Handels-, Projektaktivitäts- und Expertendaten gegengeprüft wird, bevor die endgültige Zahl festgelegt wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Schaumglas Marktes?
Die Schaumglas Marktgröße beläuft sich im Jahr 2026 auf insgesamt 2,96 Milliarden USD.
Wie schnell wird das Wachstum des Schaumglas Marktes erwartet?
Für die Branche wird eine CAGR von 4,97 % zwischen 2026 und 2031 prognostiziert.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik entfällt 2025 auf 38,95 % des Umsatzes und verzeichnet die schnellste CAGR-Prognose von 5,44 %.
Welches Anwendungssegment wächst am schnellsten?
Das Kryogen- und LNG-Dämmsegment soll bis 2031 mit einer CAGR von 5,86 % wachsen.
Welche Faktoren hemmen eine breitere Einführung von Schaumglas?
Hohe Kapitalkosten für Produktionslinien und Preiswettbewerb durch kostengünstigere Polymerschäume dämpfen das Wachstum, insbesondere in preissensiblen Märkten.
Seite zuletzt aktualisiert am:



