
Marktgröße und Marktanteil für Kohlenstofffaser-Filz und Graphitfilz
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 644.06 Millionen US-Dollar |
| Marktgröße (2031) | 947.73 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kohlenstofffaser-Filz und Graphitfilz-Marktanalyse von Mordor Intelligence
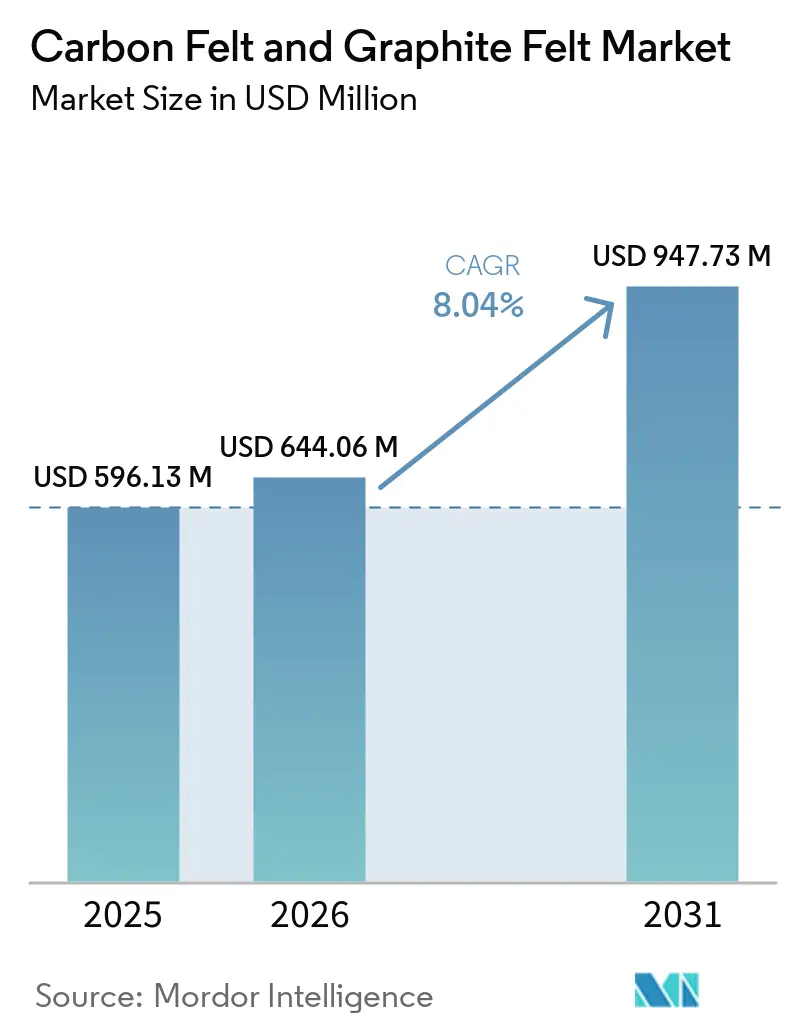
Die Marktgröße für Kohlenstofffaser-Filz und Graphitfilz wird voraussichtlich von 596,13 Millionen USD im Jahr 2025 auf 644,06 Millionen USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 947,73 Millionen USD bei einer CAGR von 8,04 % über den Zeitraum 2026–2031 erreichen. Die Nachfragedynamik wird durch die Expansion der Energiespeicherung – insbesondere Lithium-Ionen- und Redox-Flow-Batterien –, Hochtemperaturofenaufrüstungen sowie Halbleiterverarbeitungslinien, die nun größere Wafer-Formate verarbeiten, angetrieben. Integrierte Lieferketten im asiatisch-pazifischen Raum senken die Produktionskosten, während Lokalisierungsrichtlinien in Nordamerika und Europa regionale Preisaufschläge einführen. Auf Polyacrylnitril basierende Fasern, graphitierte Oberflächenbehandlungen und kontinuierliche Prozessinnovationen halten die Wechselkosten hoch und sichern die Margen im gesamten Kohlenstofffaser-Filz und Graphitfilz-Markt. Die Wettbewerbsintensität bleibt moderat, da individualisierte Leistungsanforderungen einer Rohstoffisierung entgegenwirken und vertikal integrierte Lieferanten begünstigen, die die Vorläuferchemie, das Graphitierungs-Know-how und die Beschichtungstechnologien kontrollieren.
Key Report Takeaways
- Nach Rohstoff führten PAN-basierte Produkte mit einem Umsatzanteil von 46,25 % im Jahr 2025; PAN wird zudem voraussichtlich bis 2031 mit einer CAGR von 9,28 % wachsen.
- Nach Oberflächenbehandlung hielten karbonisierte Materialien im Jahr 2025 einen Anteil von 40,10 %, während graphitierte Qualitäten mit einer CAGR von 8,77 % die schnellste Expansion verzeichnen.
- Nach Typ erfasste Kohlenstofffaser-Filz 59,55 % des Kohlenstofffaser-Filz-Anteils und wächst bis 2031 mit einer CAGR von 9,38 %.
- Nach Anwendung entfielen Batterien im Jahr 2025 auf 46,40 % des Marktvolumens für Kohlenstofffaser-Filz und Graphitfilz und wachsen mit einer CAGR von 10,11 %.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 45,20 % am Kohlenstofffaser-Filz und Graphitfilz-Markt und soll bis 2031 mit einer CAGR von 9,41 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Verbesserte Leistung von Kohlenstofffaser-Filz bei hohen Temperaturen | +2.10% | Global mit Schwerpunkt auf dem asiatisch-pazifischen Raum und Europa | Mittelfristig (2–4 Jahre) |
| Stark steigende Nachfrage von Herstellern von Lithium-Ionen- und Redox-Flow-Batterien | +2.80% | Weltweit, angeführt vom asiatisch-pazifischen Raum, mit Ausweitung auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Staatliche Mandate zur Lokalisierung von Graphit für Elektrofahrzeugbatterien | +1.90% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Aufkommende Wasserstoff-Pyrolyse-Reaktoren unter Verwendung von Graphitfilz | +1.20% | Europa und Nordamerika, frühe Einführung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Hochtemperatur-Kohlenstoffabscheidungsanlagen, die Kohlenstofffaser-Filz-Sorbentien einsetzen | +0.80% | Weltweit, frühe Umsetzung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbesserte Leistung von Kohlenstofffaser-Filz bei hohen Temperaturen
Kohlenstofffaser-Filz hält Temperaturen über 2.000 °C in Inertgasatmosphären stand und isoliert Öfen 15–30 % effizienter als Keramiken, was die Energiekosten für Stahlhersteller und Halbleiterepitaxie-Linien senkt. SiC-dampfabgeschiedene Beschichtungen verlängern die Lebensdauer der Komponenten zusätzlich um 40–60 %, ohne die thermischen Eigenschaften zu beeinträchtigen, was zu weniger Wartungsstillständen führt. Halbleiter-Werkzeughersteller, die auf 200-mm-Siliziumkarbid-Wafer umsteigen, schreiben Kohlenstofffaser-Filz aufgrund seiner Dimensionsstabilität unter thermischen Zyklen vor. Da nachgelagerte Industrien die Dekarbonisierung vorantreiben, wird dieser Materialvorteil zu einem Beschaffungsstandard und nicht mehr zu einer Nischenoption im gesamten Kohlenstofffaser-Filz und Graphitfilz-Markt. Lieferanten, die Faserachitekturkontrolle mit fortschrittlichen Beschichtungen kombinieren können, sichern sich Premiumpreise und mehrjährige Lieferverträge.
Stark steigende Nachfrage von Herstellern von Lithium-Ionen- und Redox-Flow-Batterien
Die Anzahl nordamerikanischer Lithium-Ionen-Zellfabriken ist seit 2019 von drei auf zehn gestiegen, was die regionale Elektrodennachfrage deutlich erhöht hat. Die Redox-Flow-Technologie verstärkt diesen Sog; Graphitfilz-Elektroden erzielen eine überlegene Elektrolytdurchdringung und treiben die Spannungseffizienz auf über 87 %, wenn sie mit MOF-abgeleiteten Nanokompositen modifiziert werden[1]. Netzspeicher-Integratoren schätzen die Balance aus elektrochemischer Oberfläche und Permeabilität des Filzes und treiben kontinuierliche Qualifizierungsprogramme für neue Güten voran. Dieser Schwung sichert dem Kohlenstofffilz und Graphitfilz Markt eine zentrale Rolle in den globalen Energiewende-Roadmaps und festigt Kaufverpflichtungen im Multi-Gigawattstunden-Bereich.
Staatliche Mandate zur Lokalisierung von Graphit für Elektrofahrzeugbatterien
Die Förderung des US-amerikanischen Energieministeriums in Höhe von 754,8 Millionen USD für das synthetische Graphitwerk von NOVONIX in Tennessee unterstreicht die westliche Dringlichkeit, die Lieferketten umzustrukturieren. IRA-Bestimmungen schließen chinesischen Graphit von Steuervergünstigungen für Elektrofahrzeuge aus, was einen Preisaufschlag von 15–25 % für konformes Material schafft und die Produktion in Partnerländern anreizt. Ähnliche Regelungen entstehen in Europa und spornen Gemeinschaftsunternehmen an, die lokale Reinigung mit importiertem Ausgangsmaterial verbinden. Kurzfristige Angebotsengpässe verschaffen etablierten, diversifizierten Produzenten Windfall-Margen im gesamten Kohlenstofffaser-Filz und Graphitfilz-Markt, bis Greenfield-Projekte sich stabilisieren.
Aufkommende Wasserstoff-Pyrolyse-Reaktoren unter Verwendung von Graphitfilz
Methanpyrolyseeinheiten, die Graphitfilz-Heizelemente verwenden, erreichen eine Umwandlungsrate von 94 % bei 1.673 K und liefern türkisfarbenen Wasserstoff ohne CO₂-Ausstoß[2]. Joule-beheizte Designs liefern Kohlenstoff-Koprodukte mit Raman-ID/IG-Verhältnissen von 0,1, was neue Einnahmequellen im Spezialitätensegment erschließt (chemrxiv.org). Die Doppelprodukt-Wirtschaftlichkeit verkürzt die Amortisationszeiten und macht die Filzauswahl zu einem entscheidenden Faktor für Reaktorbauer, die auf kommerzielle Volumina skalieren. Zukunftsorientierte Lieferanten benchmarken bereits die Faseroxidationsbeständigkeit unter reaktiven Atmosphären, um diesen noch jungen, aber lukrativen Bereich des Marktes für Kohlenstofffilz und Graphitfilz zu erschließen.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Produktionskosten und Energieintensität der Graphitierung | -1.80% | Weltweit, besonders ausgeprägt dort, wo die Strompreise hoch sind | Kurzfristig (≤ 2 Jahre) |
| Volatile chinesische Exportkontrollen für synthetischen Graphit | -1.40% | Weltweit, akut in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Grenzwerte für die Exposition am Arbeitsplatz gegenüber Kohlenstoffstaubemissionen | -0.70% | Weltweit, strenger in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Energieintensität der Graphitierung
Graphitierungsöfen verbrauchen 15–20 MWh pro Tonne, was die Betriebskosten bei steigenden Strom- und CO₂-Abgaben erhöht. Die Kapitalintensität – über 50 Millionen USD pro Linie – schreckt Neueinsteiger von Greenfield-Projekten ab und verlangsamt Kapazitätserweiterungen. Einige Anlagen gewinnen 20–30 % Wärme durch rekuperative Designs zurück, doch die Amortisation hängt weiterhin von regionalen Stromtarifen ab. Für den Kohlenstofffaser-Filz und Graphitfilz-Markt erzeugt diese Wirtschaftlichkeit bei Nachfrageschüben ein knappes Angebot, was den Platzhirschen Preissetzungsmacht verleiht, aber das Gesamtvolumenwachstum dämpft.
Grenzwerte für die Exposition am Arbeitsplatz gegenüber Kohlenstoffstaubemissionen
Das Nationale Institut für Arbeitssicherheit und Gesundheitsschutz (NIOSH) empfiehlt nun Grenzwerte von 1 µg/m³ für elementaren Kohlenstoff und verschärft damit die Arbeitsplatznormen[3]. Betriebe investieren in Hochleistungsfiltrierung, Umgebungsüberwachung und medizinische Überwachung, was die Umwandlungskosten um 5–10 % erhöht. Compliance-Lücken lösen Produktionsverlagerungen in Regionen mit weniger strengen Vorschriften aus, doch Erstklasslieferanten nutzen modernisierte Anlagen als Qualitätsnachweise für Halbleiter- und Medizinkunden im Kohlenstofffaser-Filz und Graphitfilz-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstofftyp:
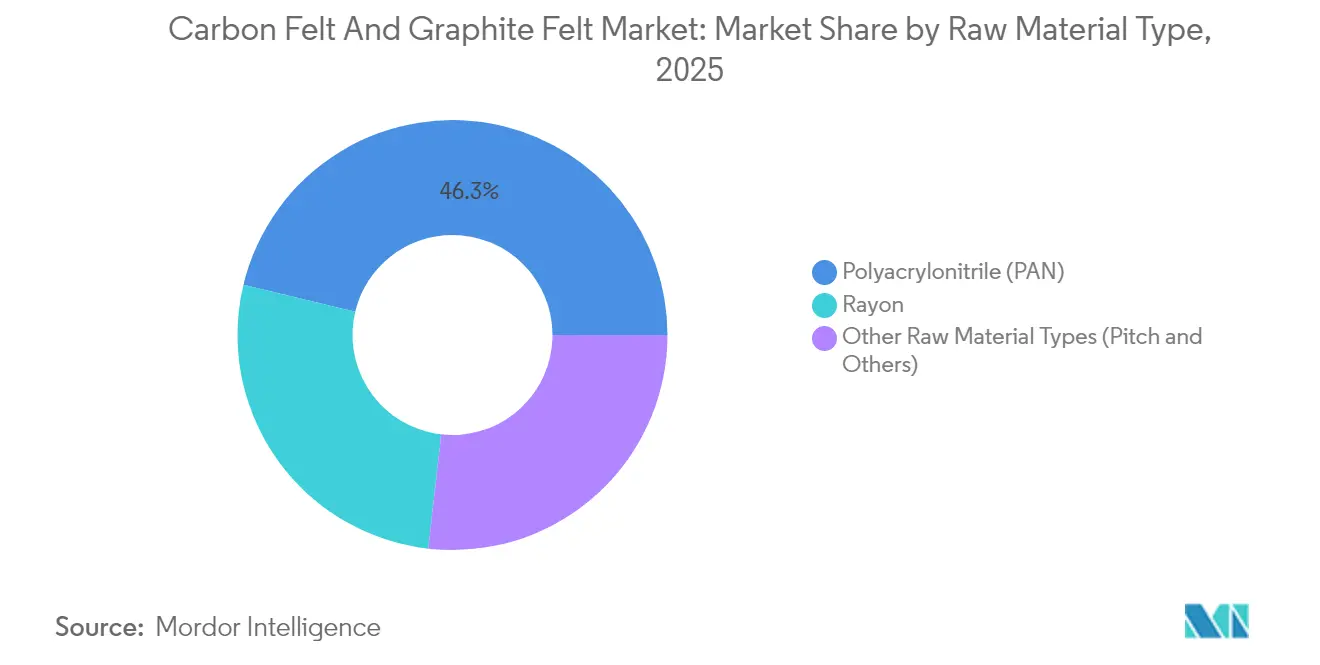
PAN-Dominanz in allen AnwendungenAuf Polyacrylnitril basierende Qualitäten erfassten im Jahr 2025 einen Marktanteil von 46,25 % am Kohlenstofffaser-Filz und Graphitfilz-Markt und sollen bis 2031 mit einer CAGR von 9,28 % wachsen. PAN-Vorläufer ermöglichen eine kontrollierte Stabilisierung und Karbonisierung, was zu Fasern mit gleichmäßigem Durchmesser und geringem Verunreinigungsgehalt führt, die Batterie- und Halbleiterkunden benötigen. Rayon behält eine Nischenstellung bei weniger anspruchsvollen Isolierungsanwendungen, während Pech-basierte Filze ausgewählte Hochwärmeleitfähigkeitsaufgaben abdecken, aber ökologischer Überprüfung unterliegen.
Die Integration der Lieferkette begünstigt die PAN-Führerschaft. Fortschritte beim Vorläuferspinnen reduzieren den Ausschuss und senken die Stückkosten um 15–20 %, was den Abstand gegenüber Rayon vergrößert. Pilotprojekte mit erneuerbarem Acrylonitril-Ausgangsmaterial stärken zudem die Nachhaltigkeitsaussagen und erhöhen die Attraktivität von PAN. Da Hersteller mehrjährige Elektrodenverträge abschließen, wird eine konsistente PAN-Qualität unabdingbar, was seine Führungsposition im Kohlenstofffaser-Filz und Graphitfilz-Markt festigt.


Nach Oberflächenbehandlung:
Graphitierte Materialien gewinnen an FahrtKarbonisierte Filze hielten im Jahr 2025 einen Marktanteil von 40,10 %, der aufgrund ihrer Erschwinglichkeit und ausreichenden Leistung unterhalb von 2.000 °C geschätzt wird. Graphitierte Produkte, obwohl teurer, verzeichnen eine CAGR von 8,77 % aufgrund steigender Ofentemperaturen in Luft- und Raumfahrt- sowie Halbleiterprozessen. Oxidierte oder funktionalisierte Varianten gewinnen in Durchflussbatterien an Bedeutung, wo die Oberflächenchemie das katalytische Verhalten feinabstimmt.
Prozesssophistizierung differenziert Lieferanten; die SiC-beschichtete SIGRAFINE-Serie von SGL Carbon verlängert die Lebensdauer um 40–60 % und senkt die Gesamtbetriebskosten für Fab-Betreiber. Kunden fordern zunehmend hybride Portfolios, die von karbonisierten Isolierblöcken bis hin zu graphitiertem, beschichtetem Filz für Heißzonen reichen, was gebündelte Verträge sichert und die Umsatzdiversifizierung im Kohlenstofffaser-Filz und Graphitfilz-Markt steigert.
Nach Typ:
Vielseitigkeit von Kohlenstofffaser-Filz treibt die MarktführerschaftKohlenstofffaser-Filz kommandierte im Jahr 2025 59,55 % der Marktgröße des Kohlenstofffaser-Filz und Graphitfilz-Marktes für Prozessanlagen, dank seiner Balance aus mechanischer Festigkeit und Isolierung. Eine CAGR von 9,38 % bis 2031 spiegelt die wachsende Verwendung von Batterieelektroden bis hin zu Wasserstoffreaktoren wider. Graphitfilz behält eine Nischenadaption bei, wo maximale Wärmeleitfähigkeit entscheidend ist, aber sein kapitalintensiver Graphitierungsschritt bremst den Anteilsgewinn.
Innovationen erweitern weiterhin das Einsatzgebiet von Kohlenstofffaser-Filz. Torays poröse Kohlenstofffaser mit nanoskalierten kontinuierlichen Poren erschließt Gasabscheidungsanwendungen und signalisiert eine horizontale Expansion des Kohlenstofffaser-Filz und Graphitfilz-Marktes. Die Kombination solcher Durchbrüche mit skalierbarer Produktion festigt die Dominanz des Materials.
Nach Anwendung:
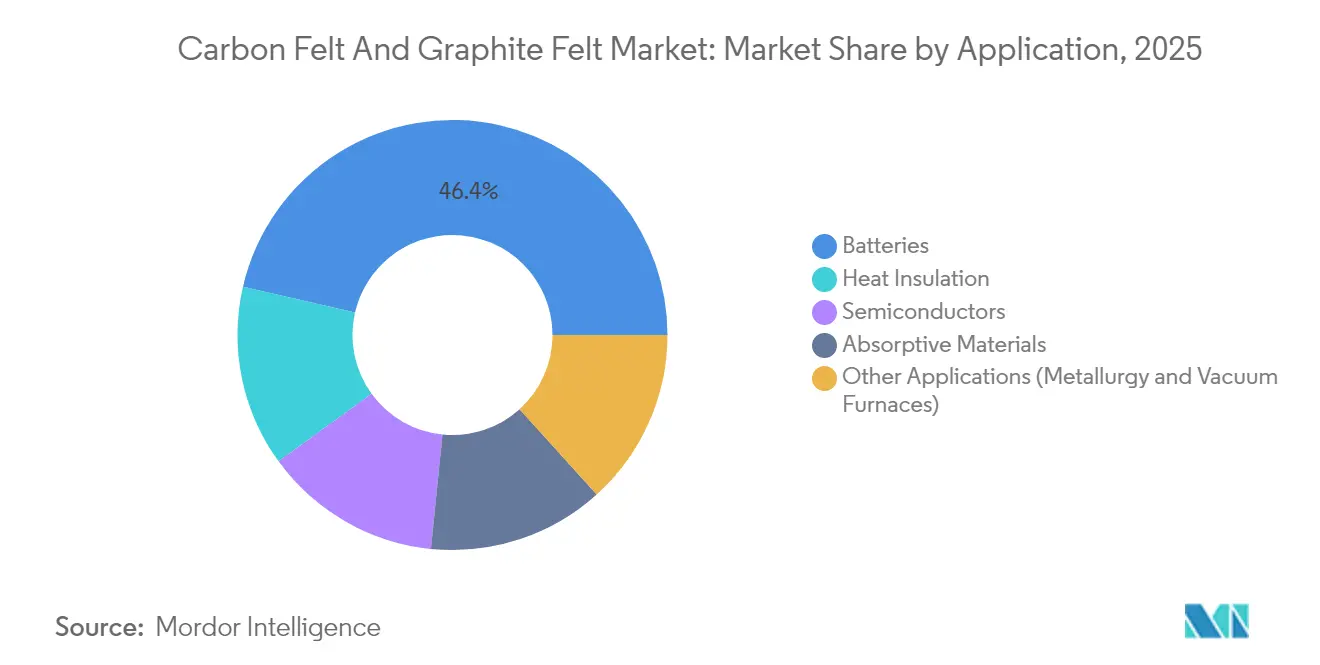
Transformation des Batteriesektors beschleunigt sichBatterieelektroden kontrollierten im Jahr 2025 46,40 % der Gesamtnachfrage und werden bis 2031 mit einer CAGR von 10,11 % wachsen, was den starken Anstieg bei Elektrofahrzeugen und stationären Speicherinstallationen widerspiegelt. Wärmeisolierungsaufgaben in der Metallurgie und in Vakuumöfen bleiben stabil, während die Halbleiteradaption aufgrund der Verbreitung von Siliziumkarbid-Bauelementen zunimmt.
Leistungskennzahlen treiben die Spezifikation voran. Jüngste Laborarbeiten zeigten, dass Vanadium-Durchflussbatterien mit modifiziertem Graphitfilz über 250 Zyklen eine Energieeffizienz von 84 % erreichten, was Tuchelektroden weit übertrifft. Solche Ergebnisse festigen den Status des Filzes als Schlüsseltechnologie und untermauern künftige Einnahmen im gesamten Kohlenstofffaser-Filz und Graphitfilz-Markt.
Geografische Analyse
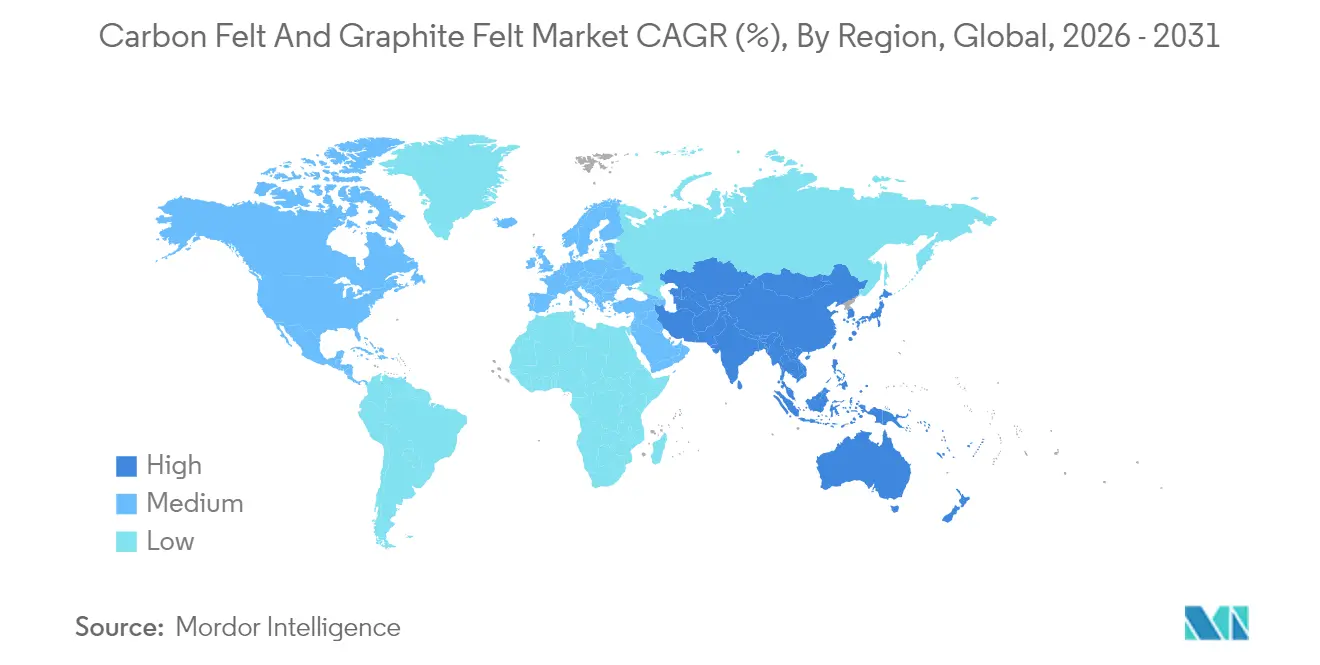
APAC-Markt für Kohlenstofffaser-Filz und Graphitfilz
Asien-Pazifik hält einen Anteil von 45,20 % am Markt für Kohlenstofffaser-Filz und Graphitfilz und wächst mit einem CAGR von 9,41 %, da Chinas Dominanz bei Rohstoffen auf Japans Prozessgüte und Südkoreas Chip-Nachfrage trifft. Chinesische Lieferanten profitieren von lokalem Graphit, der 77 % der weltweiten Produktion ausmacht, was kostengünstige Inputs und Versorgungssicherheit gewährleistet. Joint Ventures mit japanischen Beschichtungsspezialisten steigern die Produktqualität und ermöglichen es regionalen Unternehmen, globale Ausschreibungen für Wafer-Fabs zu gewinnen. Indiens produktionsgebundene Anreizprogramme beschleunigen den Aufbau inländischer Zellanlagen und stärken den mittelfristigen Filzverbrauch.
Nordamerika-Markt für Kohlenstofffaser-Filz und Graphitfilz
Die Expansion Nordamerikas wird durch staatlich geförderte Lokalisierung vorangetrieben. Allein die NOVONIX-Anlage in Tennessee kann jährlich 325.000 Elektrofahrzeuge versorgen und bildet das Fundament einer heimischen synthetischen Graphitkette. Vorabkaufvereinbarungen von Batterie-OEMs nehmen die frühe Produktion ab und sichern eine Grundauslastung für lokale Filzlieferanten. Politische Anreize verkürzen Entscheidungszyklen und machen die Region zum am schnellsten aufstrebenden Herausforderer im Markt für Kohlenstofffaser-Filz und Graphitfilz außerhalb des asiatisch-pazifischen Raums.
EMEA- und Südamerika-Markt für Kohlenstofffaser-Filz und Graphitfilz
Europa konzentriert sich auf wertschöpfende Anwendungen und eine umweltfreundlichere Produktion. Die Erweiterung des SGL Carbon-Werks in Meitingen zielt auf Halbleiter- und Wasserstoffprojekte mit dem Einsatz von Recyclingsstrom ab, um Scope-2-Emissionen zu senken. Unterdessen bieten Minenausweitungen in Brasilien und Madagaskar beiden Kontinenten Handlungsoptionen, während die chinesischen Exportkontrollen verschärft werden. Der Nahe Osten und Afrika sowie Südamerika liegen beim Volumen zurück, bieten jedoch langfristiges Aufwärtspotenzial, sobald industrielle Dekarbonisierungsprojekte reifen, und positionieren sich als strategische Frontier-Märkte für den Markt für Kohlenstofffaser-Filz und Graphitfilz.

Wettbewerbslandschaft
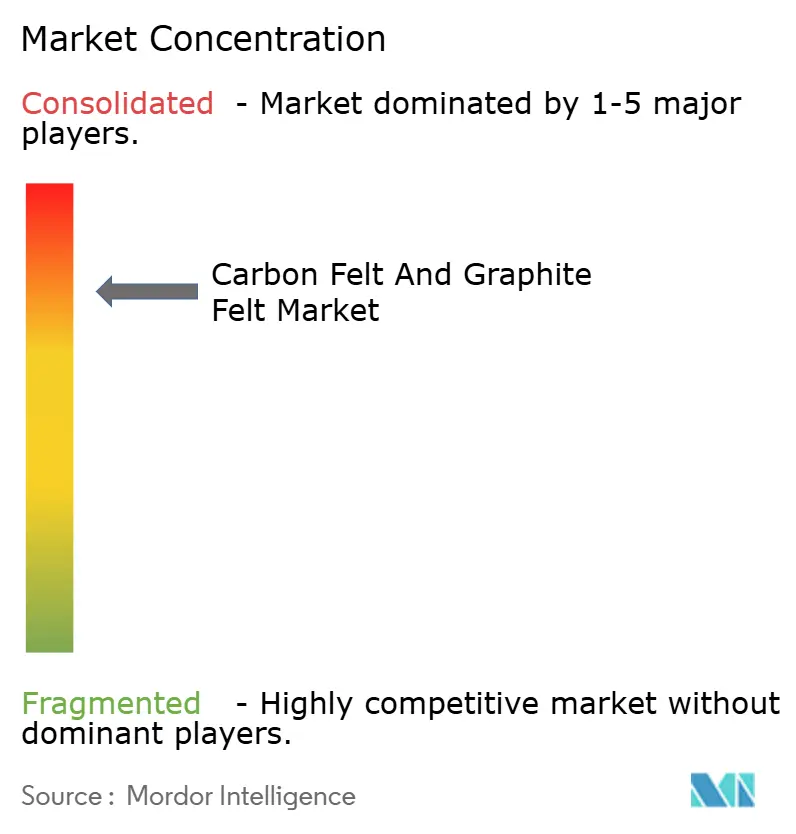
Der Markt bleibt konsolidiert und konzentriert; führende Akteure nutzen proprietäre Faserchemie, Hochtemperaturofenanlagen und Oberflächenbehandlungs-IP, um einer Rohstoffisierung entgegenzuwirken. SGL Carbon integriert die PAN-Vorläuferproduktion bis hin zu SiC-Beschichtungen und ermöglicht schnelle Hochläufe, wenn Halbleiterwerkzeugbestellungen ansteigen. Morgan Advanced Materials investierte 100 Millionen GBP, um die Kapazität für Halbleiterqualitäten auszubauen, erzielte 2024 ein organisches Wachstum von 12,6 % und bekennt sich zu hochmargigen Nischen. Toray nutzt sein Kohlenstofffaser-Know-how, um poröse Filze einzuführen, die Einnahmen über die Isolierung hinaus diversifizieren.
Strategische Schritte koppeln typischerweise Kapitalausgaben mit Abnahmegarantien. SGL Carbons mehrjähriger Liefervertrag mit einem führenden Elektrofahrzeugbatteriehersteller sichert die Grundauslastung der Öfen, während Morgans Erweiterung der europäischen Anlage mit vorgebuchten Aufträgen von Chipherstellern einhergeht. IP-intensive Oberflächenbehandlungen schaffen hohe Wechselkosten; Endnutzer wechseln während eines laufenden Programms selten den Lieferanten aufgrund von Qualifizierungshürden, was den Platzhirschen eine stetige Preissetzungsmacht im gesamten Kohlenstofffaser-Filz und Graphitfilz-Markt verleiht.
Neue Marktteilnehmer verfolgen eher Nischendurchbrüche als direkten Volumenwettbewerb. Start-ups, die plasma-funktionalisierte Filze für die direkte Luftabscheidung anbieten, arbeiten mit Generalunternehmen für Engineering, Beschaffung und Bau zusammen, um Pilotanlagen zu betreiben, in der Hoffnung, nach Validierung der Leistungsdaten zu skalieren. Dennoch bleiben die globale Präsenz und die breiteren Produktkataloge großer Unternehmen gewaltige Eintrittsbarrieren, die den Wettbewerb moderat statt ruinös halten.
Branchenführer im Kohlenstofffaser-Filz und Graphitfilz-Markt
-
Morgan Advanced Materials plc
-
Nippon Carbon Co. Ltd.
-
SGL Carbon
-
Toray Industries Inc.
-
Kureha Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kohlenstofffaser-Filz und Graphitfilz
- Advanced Graphite Materials LLC
- Beijing Great Wall Co.,Ltd.
- CeraMaterials
- CeTech Co. Ltd.
- CFCCARBON Co., Ltd.
- CGT Carbon GmbH
- Fiber Materials Inc.
- Gansu Hao’s Carbon Fiber Co. Ltd.
- Graphite India Ltd.
- JNTG
- Kureha Corporation
- Morgan Advanced Materials plc
- Nippon Carbon Co. Ltd.
- SGL Carbon
- Sinotek Materials Co. Ltd.
- Tokai Carbon Co. Ltd.
- Toray Industries Inc.
Lesen Sie die Analyse der Kohlenstofffaser-Filz und Graphitfilz-Unternehmen

Recent Industry Developments in Markt für Kohlenstofffaser-Filz und Graphitfilz
- März 2025: SGL Carbon hob in seinem Jahresbericht 2024 den laufenden Bau eines neuen Werks in Meitingen, Deutschland, zur Herstellung von karbonisiertem und graphitiertem Weichfilz hervor. Diese im Jahr 2022 initiierte Entwicklung soll den Kohlenstoff- und Graphitfilz-Markt durch die Steigerung der Produktionskapazität stärken.
- Oktober 2023: Toray Industries, Inc. plant, die Produktionskapazität seiner französischen Tochtergesellschaft Toray Carbon Fibers Europe S.A. zu erhöhen und den jährlichen Ausstoß des Abidos-Werks bis 2025 von 5.000 auf 6.000 Tonnen zu steigern. Diese Initiative soll den untersuchten Markt stärken, da Kohlenstofffaser-Filz aus Kohlenstofffaser hergestellt wird.


Markt für Kohlenstofffaser-Filz und Graphitfilz Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für Kohlenstofffilz und Graphitfilz als alle kommerziell gehandelten Filze, die aus karbonisierten oder graphitierten PAN-, Rayon- oder Pechfasern hergestellt und in Form von Weichrollenware oder Hartplatten für thermische Isolierung, elektrochemische Anwendungen und Filtrationszwecke oberhalb von 200 °C geliefert werden. Diese Produkte werden ab ihrem Erstverkauf durch die Hersteller an Endverbrauchersektoren wie Hochtemperaturöfen, Redox-Flow-Batterien, Lithium-Ionen-Batterien und Halbleiterausrüstungen modelliert.
Ausschluss aus dem Geltungsbereich: Recycelte Filze, Kohlenstoffschaumblöcke und hybride Verbundplatten, die Filz in andere Matrizen einbetten, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Rohstofftyp
- Polyacrylnitril (PAN)
- Rayon
- Andere Rohstofftypen (Pech und andere)
- Nach Oberflächenbehandlung
- Karbonisiert
- Graphitiert
- Oxidiert / Funktionalisiert
- Nach Typ
- Kohlenstofffaser-Filz
- Graphitfilz
- Nach Anwendung
- Wärmeisolierung
- Batterien
- Halbleiter
- Absorptionsmaterialien
- Andere Anwendungen (Metallurgie und Vakuumöfen)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten strukturierte Interviews mit Ingenieuren von Ofen-OEMs, Batteriematerialwissenschaftlern und Beschaffungsleitern in der Region Asien-Pazifik, Nordamerika und Europa. Diese Gespräche validierten Auslastungsraten, klärten durchschnittliche Verkaufspreise und bestätigten aufkommende Nachfragesegmente, die in der Fachliteratur nur teilweise sichtbar waren.
Desk Research
Wir haben den Marktrahmen nach der Auswertung maßgeblicher, frei zugänglicher Datensätze erstellt, darunter Graphitmineralienzusammenfassungen des United States Geological Survey, UN-Comtrade-Versanddaten nach HS-680610, Batteriespeicherzusätze der Internationalen Energieagentur sowie Veröffentlichungen von Branchenverbänden wie der Industrial Heating Equipment Association. Unternehmensberichte, Investorenpräsentationen und Fachzeitschriften wie Carbon und Graphite Advances halfen uns, Produktionskapazitäten und Anwendungsmixe gegenzuprüfen. Der Zugang zu D&B Hoovers und Dow Jones Factiva ermöglichte es unserem Team, Umsatzaufteilungen und aktuelle Expansionsankündigungen zu extrahieren, die in die Basisannahmen einfließen. Diese Liste ist illustrativ; viele weitere Quellen wurden herangezogen, um lokale Preisgestaltung, Kapazitätsveränderungen und regulatorische Rahmenbedingungen zu erfassen.
Marktgrößenbestimmung und Prognose
Eine Top-down-Rekonstruktion, die mit regionalen Ofenlieferungen, dem Flächenbedarf für Batterieelektroden in Quadratmetern und Import-Export-Bilanzen beginnt, generierte die Basislinie für 2025, die anschließend durch selektive Lieferanten-Rollups und stichprobenartige Überprüfungen von Durchschnittsverkaufspreis mal Volumen bestätigt wird. Zu den wichtigsten Variablen zählen Kapazitätserweiterungen bei Vakuumofenflotten, Vanadium-Redox-Flow-Batterieprojekte, Trends bei der Rohstahlproduktion, durchschnittliche Graphitierungsausbeuteverluste und regionale Anreize für Energiespeicherung. Eine multivariate Regression verknüpft diese Treiber mit der Filznachfrage und speist eine ARIMA-Überlagerung, die die primären Zeitreihen bis 2030 projiziert. Wo Lieferantendaten spärlich waren, haben wir Bottom-up-Schätzungen mithilfe gewichteter Preiskorridore angepasst, die aus Zollwerten abgeleitet wurden.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse durchlaufen eine zweistufige Anomalieprüfung, gefolgt von einer Peer-Freigabe. Wir führen Überprüfungen erneut durch, wenn vierteljährliche Handelsdaten oder materialpolitische Änderungen vordefinierte Schwellenwerte überschreiten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis die Nachfrage- oder Kapazitätsaussichten verändert.
Warum Mordors Basislinie für Kohlenstofffilz und Graphitfilz verlässliche Orientierung bietet
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Produktumfänge, verschiedene Szenarien zur Batterieakzeptanz oder unregelmäßige Aktualisierungsroutinen verwenden. Unsere disziplinierte Definition, jährliche Aktualisierung und Dual-Pfad-Modellierung bieten den Nutzern einen stabilen Maßstab.
Zu den wesentlichen Ursachen für Abweichungen zählen eine engere Rohmaterialtaxonomie in einigen Studien, die Nichtberücksichtigung von Batterieelektroden-Nachrüstungen durch andere sowie Währungsumrechnungen, die die Kurse zum Zeitpunkt der Berichtserstellung einfrieren. Wir stellen auch fest, dass einige Herausgeber Spezialschäume oder hochreine Halbleiterfilze in ihre Gesamtzahlen einbeziehen, was ihre Zahlen im Vergleich zu unseren aufbläht.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 596,13 Millionen USD (2025) | Mordor Intelligence | |
| 551 Millionen USD (2024) | Globales Beratungsunternehmen A | Schließt Ofennachauskleidungen im Aftermarket aus und rechnet zu festen Wechselkursen von 2021 um |
| 569,9 Millionen USD (2025) | Branchenverband B | Stützt sich auf freiwillige Herstellerumfragen; begrenzte Abdeckung von Batterieelektroden |
| 629,9 Millionen USD (2025) | Regionales Beratungsunternehmen C | Fügt hochreine Halbleiterfilze außerhalb unseres definierten Geltungsbereichs hinzu |
Zusammenfassend lässt sich sagen, dass die Unterschiede größtenteils auf den Umfang der Abdeckung und die Häufigkeit der Datenaktualisierung zurückzuführen sind. Indem Mordor Intelligence die Schätzungen an klar definierten Grenzen und aktuellen Industrieindikatoren ausrichtet, liefert es eine ausgewogene, transparente Basislinie, die Entscheidungsträger nachvollziehen und der sie vertrauen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kohlenstofffaser-Filz und Graphitfilz-Markt und wie schnell wächst er?
Der Markt steht im Jahr 2026 bei 644,06 Millionen USD und soll bis 2031 einen Wert von 947,73 Millionen USD erreichen, was einer CAGR von 8,04 % entspricht.
Welche Anwendung hat den größten Nachfrageanteil?
Batterien dominieren mit 46,40 % der Marktnachfrage im Jahr 2025 und wachsen bis 2031 mit einer CAGR von 10,11 %.
Warum bevorzugen Hersteller PAN-basierten Kohlenstofffaser-Filz?
Polyacrylnitril-Vorläufer liefern gleichmäßig homogene Fasern, die zuverlässige Batteriequalitäts- und Halbleiterkomponenten ermöglichen, während sie das höchste Segmentwachstum bei einer CAGR von 9,28 % unterstützen.
Welche Regionen werden das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum bleibt die größte und am schnellsten wachsende Region mit einer CAGR von 9,41 %, während Nordamerika durch staatlich geförderte Lokalisierungsprojekte schnell Kapazitäten aufbaut.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
