
Graphitelektrodenmarkt Größe und Marktanteil
Graphitelektrodenmarkt Analyse von Mordor Intelligence
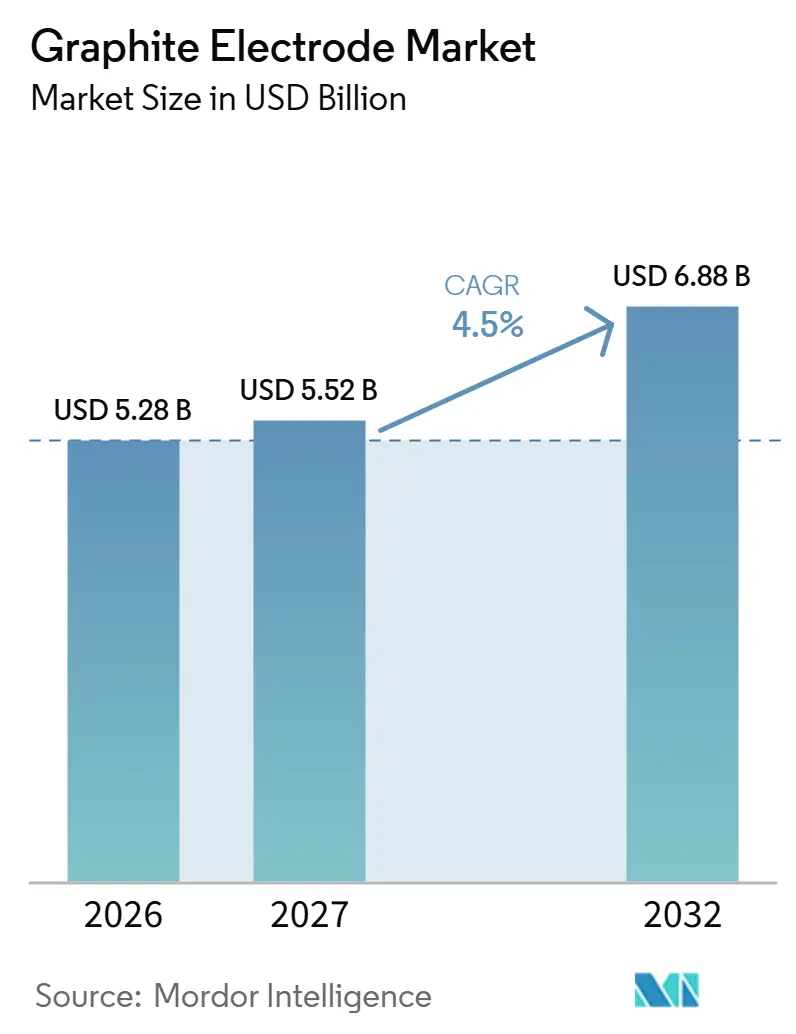
Die Größe des Graphitelektroden-Marktes wird voraussichtlich von 5,28 Milliarden USD im Jahr 2026 auf 5,52 Milliarden USD im Jahr 2027 steigen und bis 2032 6,88 Milliarden USD erreichen, mit einem CAGR von 4,5 % über 2027–2032. Das Volumen wird voraussichtlich von 1,78 Millionen Tonnen im Jahr 2026 auf 1,84 Millionen Tonnen im Jahr 2027 steigen und bis 2032 2,2 Millionen Tonnen erreichen, mit einem CAGR von 3,63 % über 2027–2032.
Indiens Investitionen in Elektrolichtbogenöfen (EAF) verbinden schrottbasierte Stahlherstellung mit wiederkehrendem Elektrodenverbrauch. Der Energiebedarf verstärkt die Nachfrage nach Ultra-Hochleistungsklassen (UHP). Eine Schwäche im Stahlzyklus kann den Verbrauch einschränken, bevor neue Kapazitäten einen operativen Bedarf erzeugen. Die Bündelung von Elektroden mit Automatisierung und technischem Support erweitert den Wettbewerb über das hergestellte Produkt hinaus. Neue Öfen in Indien und Südkorea vergrößern den Kundenstamm, während Nordamerikas Engagement in der Elektrostahlherstellung den Absatz an die installierten Ofenaktivitäten knüpft.
Wichtigste Erkenntnisse des Berichts
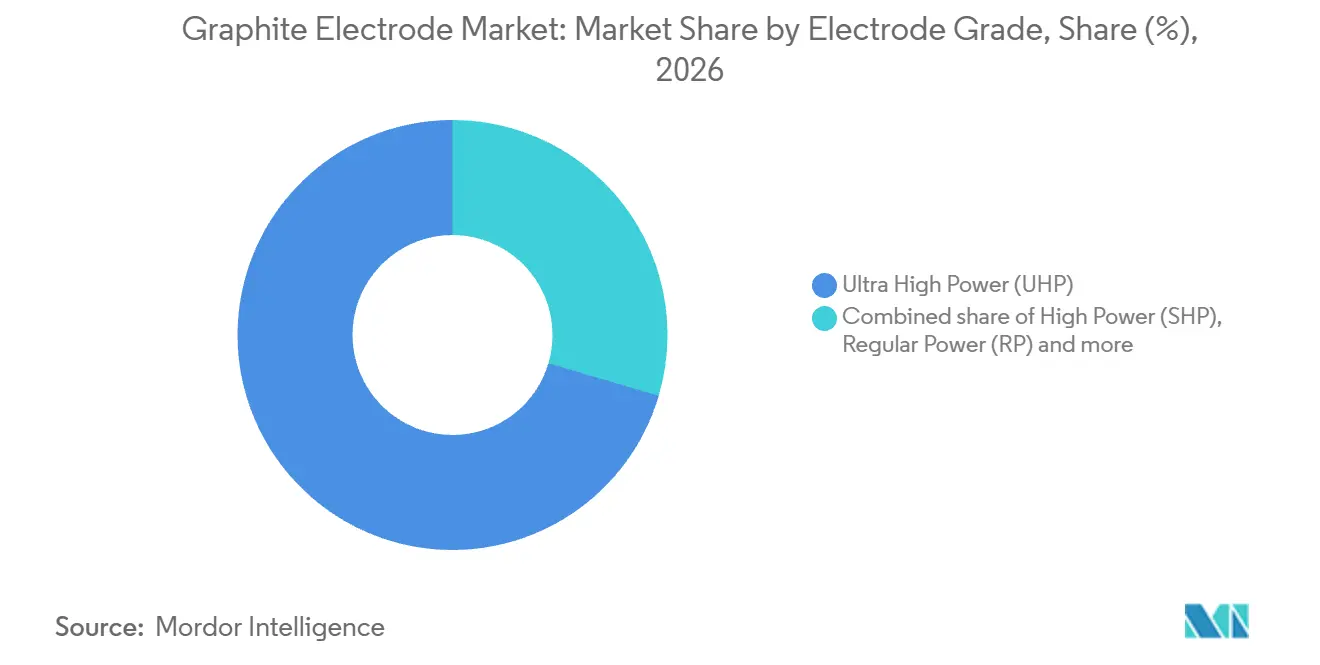
- Nach Elektrodenklasse führten Ultra-Hochleistungselektroden (UHP) mit einem Volumenanteil von 70,44 % im Jahr 2026 und werden voraussichtlich das am schnellsten wachsende Segment mit einem Volumen-CAGR von 4,1 % über 2027–2032 sein.
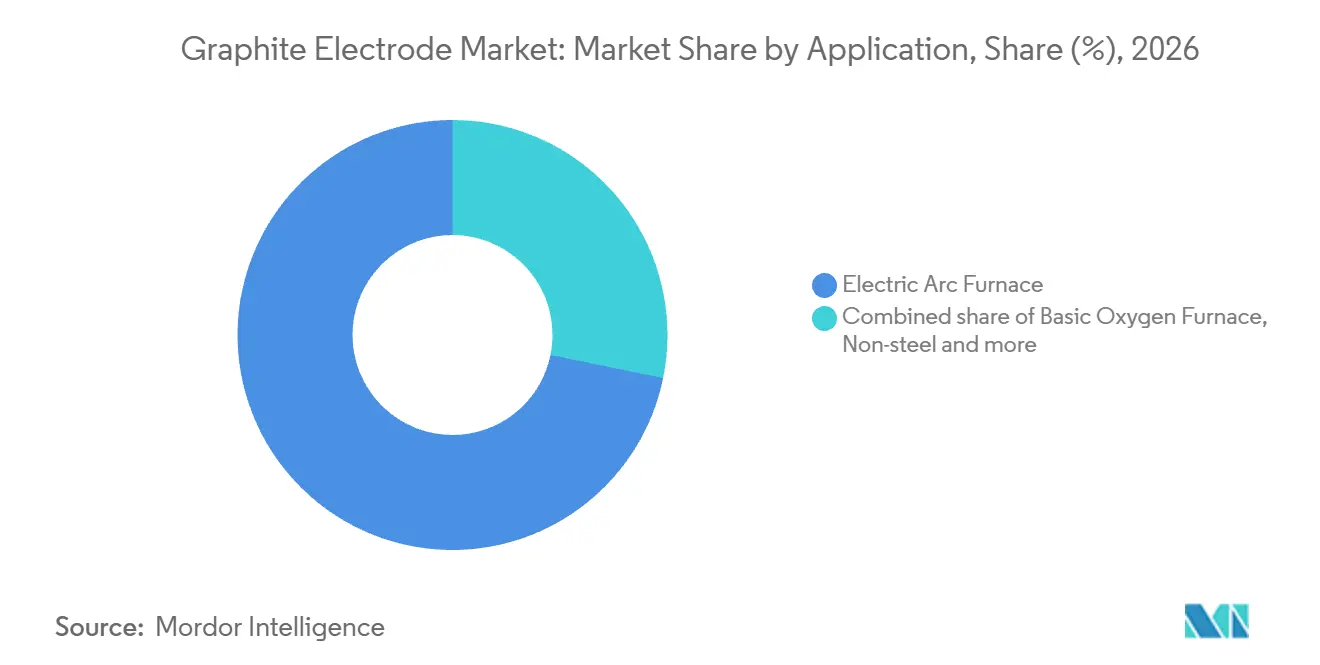
- Elektrolichtbogenofen-Anwendungen machten 2026 einen Volumenanteil von 71,79 % aus und werden voraussichtlich mit einem Volumen-CAGR von 4,38 % im Zeitraum 2027–2032 am schnellsten wachsen.
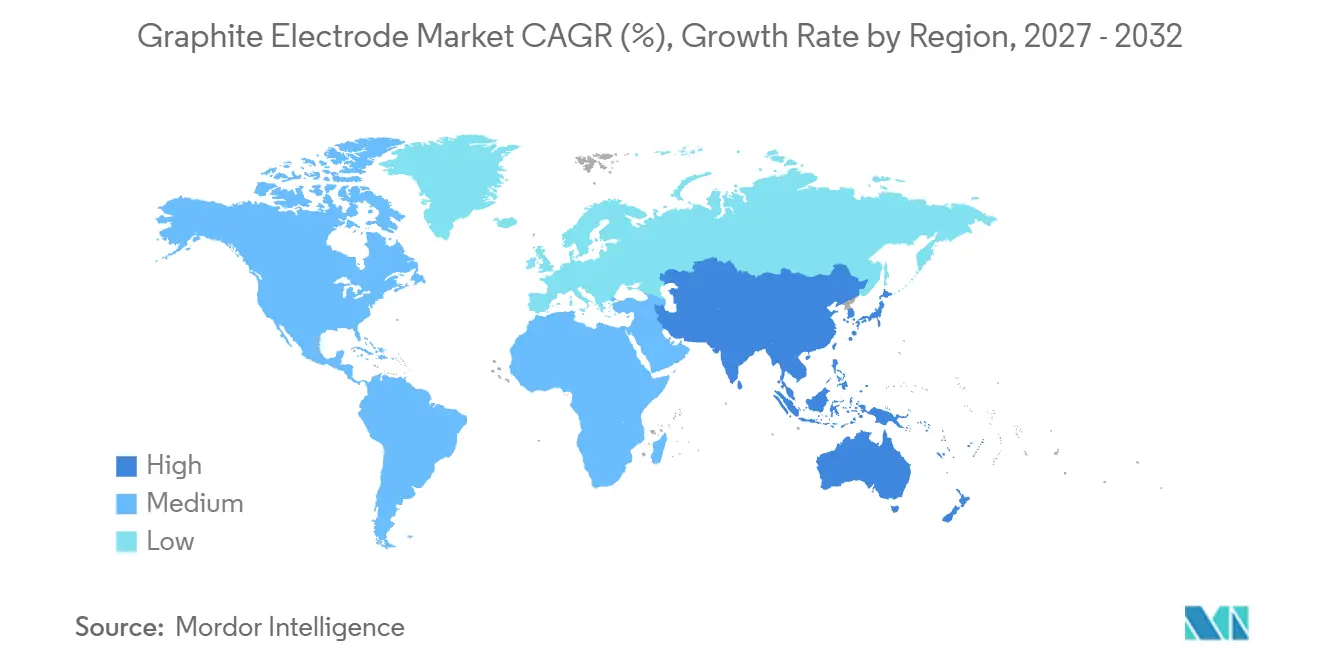
- Geografisch hielt Asien-Pazifik mit 60,98 % im Jahr 2026 den größten globalen Volumenanteil und wird voraussichtlich mit einem Volumen-CAGR von 4,7 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung | |
|---|---|---|---|---|
| Steigende globale Verfügbarkeit von Stahlschrott | +2.5% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) | |
| Steigende Nachfrage nach Ultra-High-Power (UHP)-Elektroden | +2.25% | Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) | |
| Wasserstoff-DRI-EAF-Hybride, die Elektroden mit größerem Durchmesser erfordern | +1.25% | Boden in Schweden | Mittelfristig (2–4 Jahre) | |
| CO₂-neutrale Siliziummetall-Schmelzöfen, die die UHP-Nachfrage ausweiten | +0.5% | Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) | |
| Nachfrage nach Rückverfolgbarkeit von Elektroden mit niedrigem CO₂-Fußabdruck | +0.25% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Steigende globale Verfügbarkeit von Stahlschrott
Ein größerer Zugang zu verwertbarem Schrott kann die Rohstoffbasis für die elektrodenverbrauchende Elektrostahlherstellung vergrößern. Das Bureau of International Recycling berichtete, dass die Nutzung von Recyclingsstahl in seinen wichtigsten Ländern und Regionen im Jahr 2025 um 4,5 % auf 480 Millionen Tonnen gestiegen ist, verglichen mit 2024.[1] Tokai Carbon beschreibt Graphitelektroden als Leiter in EAFs, die Stahlschrott schmelzen, wobei ihre Spitzen während des Betriebs allmählich verschleißen. Die kommerzielle Übertragung ist daher die Bewegung von rückgewonnenem Stahl in betriebene Öfen, wo das Schmelzen einen fortlaufenden Verbrauchsbedarf erzeugt. Dieser Anstieg ging mit einem Rückgang der Rohstahlproduktion um 2,5 % in denselben Märkten im Jahr 2025 einher, was auf einen höheren Recyclingstahlverbrauch pro produzierter Stahleinheit hindeutet.
Steigende Nachfrage nach Ultra-Hochleistungselektroden (UHP)
Elektrostahlhersteller erzeugen Nachfrage nach UHP-Elektroden durch ihren Bedarf an effizienter Stromnutzung und langlebigen Ofenverbrauchsmaterialien. GrafTech schätzte die durchschnittliche jährliche UHP-Graphitelektrodennachfrage außerhalb Chinas auf etwa 650.000 Tonnen über 2023–2025. Der Hersteller erklärte, dass das Wachstum der EAF-Stahlproduktion die Elektrodenherstellung auf UHP-Klassen konzentriert habe. Er verknüpfte deren niedrigen elektrischen Widerstand und Langlebigkeit mit effizienter Stromnutzung und reduziertem Elektrodenverbrauch. Für Stahlhersteller verbinden diese Eigenschaften den Ofenenergieverbrauch und den Austausch von Verbrauchsmaterialien innerhalb derselben Betriebsentscheidung. Die UHP-Nachfrage kann daher sowohl von den Leistungsanforderungen des elektrischen Schmelzens als auch von der Hinzufügung elektrodenverbrauchender Öfen profitieren.
Wasserstoff-DRI-EAF-Hybride, die Elektroden mit größerem Durchmesser erfordern
Die wasserstoffbasierte Eisenherstellung schafft eine Elektrodenchance durch den Elektrolichtbogenofen, der das direkt reduzierte Eisen (DRI) schmilzt. Im Januar 2025 meldete Stegra die erste installierte Ausrüstung im EAF-Gebäude seines integrierten Wasserstoff- und Eisenwerks in Boden, Schweden. Der geplante Prozess kombiniert wasserstoffreduziertes Schwammeisen mit Schrott, bevor es zu Stahl geschmolzen wird, und verbindet die vorgelagerte Investition mit einem eigenständigen Schmelzvorgang. GrafTech erklärt, dass die Elektrodengröße je nach Ofengröße, Transformatorgröße und geplanter Produktivität variiert, was die Spezifikation der Schmelzanlage kommerziell bedeutsam macht. Am 30. September 2026 erklärte Stegra, dass die Arbeiten in Boden fortgesetzt werden und der Zeitplan für die Stahlproduktion wie erwartet bleibt, jedoch zusätzliches Kapital zur Fertigstellung des Projekts erforderlich ist. Die Elektrodennachfrage aus diesem Ofen hängt daher von der Finanzierung und dem Inbetriebnahmezeitpunkt ab.
CO₂-neutrale Siliziummetall-Schmelzöfen erweitern die UHP-Nachfrage
Die kohlenstoffarme Expansion der Siliziummetallproduktion kann die Elektrodennachfrage verbreitern, wenn das kommerzielle Ofendesign eines Schmelzwerks UHP-Klassen verwendet. Für einen Elektrodenhersteller ist die relevante Chance die Schmelzanlage und ihre Klassenanforderung, die einen Nicht-Stahl-Käufer mit der Fertigelektrodenversorgung verbindet. Diese zusätzliche Anwendung würde die Käuferbasis diversifizieren und einem Lieferanten eine weitere Quelle der Ofennachfrage neben Stahlherstellern verschaffen. Die Größe dieser Möglichkeit hängt von der spezifizierten Klasse, der in den kommerziellen Betrieb gehenden Kapazität und den während der Produktion verbrauchten Elektroden ab.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung | |
|---|---|---|---|---|
| Zyklizität der globalen Stahlproduktion | -1.5% | Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) | |
| Aufkommende amorphe Graphit-Verbundelektroden (Substitution) | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) | |
| Emissionskontingentbeschränkungen für die Erweiterung der Graphitierungskapazität | -0.25% | Volksrepublik China | Mittelfristig (2–4 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Zyklizität der globalen Stahlproduktion
Elektrodenlieferanten sehen sich einer Nachfragebeschränkung gegenüber, wenn die Stahlproduktion an den von ihnen belieferten Öfen nachlässt. Die weltweite Rohstahlproduktion über alle Stahlherstellungsrouten fiel von 1,89 Milliarden Tonnen im Jahr 2024 auf 1,85 Milliarden Tonnen im Jahr 2025. In den 70 Ländern, die an worldsteel berichten, belief sich die Produktion von Januar bis August 2026 auf 1,23 Milliarden Tonnen, ein Rückgang von 0,7 % gegenüber dem gleichen Zeitraum 2025. GrafTech verknüpft die Elektrodennachfrage speziell mit der Menge und Effizienz der Elektrolichtbogenofen-Stahlproduktion (EAF), was die Ofenaktivität zum relevanten Übertragungsmechanismus macht. Ein Abschwung, der die Elektroofenproduktion erreicht, kann den wiederkehrenden Elektrodenverbrauch schwächen, bevor längerfristige Ofenumrüstungsprogramme zusätzliche Nachfrage erzeugen, was den unmittelbaren Verkaufsvorteil von Investitionen in neue Stahlkapazitäten begrenzt.
Aufkommende amorphe Graphit-Verbundelektroden (Substitution)
Die Substitution durch Verbundwerkstoffe kann die konventionelle Graphitelektrodennachfrage einschränken, wenn eine Alternative die elektrischen und betrieblichen Anforderungen einer Ofenanwendung erfüllt. Wenn ein Stahlhersteller einen Teil seines Fertigelektrodenbedarfs durch eine Verbundwerkstoffalternative ersetzt, sinkt das adressierbare Verbrauchsvolumen des konventionellen Lieferanten an diesem Ofen. Die Exposition hängt von der verdrängten Ofenleistung und dem Anteil des konventionellen Elektrodenverbrauchs ab, den die Alternative bedienen kann. Ein Hersteller, der diese Anwendungen bedient, würde Druck auf den Ersatzabsatz und die erwarteten Erträge aus der dafür vorgesehenen Fertigungskapazität erfahren. Die verbleibende kommerzielle Belastung ist die verlorene Ofenposition, denn sobald eine Ofenleistung durch das Substitut bedient wird, kann der Lieferant dieses Volumen nur durch Verdrängung zurückgewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Elektrodenklasse:
UHP-Maßstab trifft auf wiederkehrenden OfenverbrauchUltra-Hochleistungselektroden (UHP) machten 2026 einen Volumenanteil von 70,44 % aus und sind das größte und am schnellsten wachsende Segment mit einem Volumen-CAGR von 4,1 % über 2027–2032. GrafTech schätzte die UHP-Graphitelektroden-Produktionskapazität außerhalb Chinas auf etwa 660.000 Tonnen Ende 2025. Außerhalb Chinas repräsentierte UHP laut GrafTechs Schätzung zum Jahresende 2025 etwa 85 % der Graphitelektroden-Produktionskapazität. Die Kapazitätsbasis außerhalb Chinas ist daher bereits weitgehend auf UHP ausgerichtet, sodass zusätzliche UHP-Kapazität davon abhängt, den Elektroofenverbrauch von Stahlherstellern zu gewinnen.
Der Betriebsverbrauch verleiht der Klasse eine fortlaufende kommerzielle Rolle, nachdem ein Ofen seine anfängliche Elektrodenversorgung erhalten hat. GrafTech schätzt, dass EAF-Anlagen im Durchschnitt etwa 1,7 Kilogramm UHP-Graphitelektroden pro Tonne produziertem Stahl verbrauchen. Der Durchschnitt beschreibt einen Verbrauchsmaterialeinsatz pro Stahleinheit und nicht den anfänglich in einem Ofen eingesetzten Elektrodenbestand. Ein geringerer Stahldurchsatz würde den UHP-Ersatzbedarf auch ohne eine Ofenschließung reduzieren und die Hersteller den Auslastungszyklen der Kunden aussetzen.

Nach Anwendung:
Elektrisches Schmelzen verbindet installierte Nachfrage mit neuer KapazitätElektrolichtbogenofen-Anwendungen repräsentierten 2026 einen Volumenanteil von 71,79 % und sind das größte und am schnellsten wachsende Segment mit einem Volumen-CAGR von 4,38 % über 2027–2032. Im Jahr 2025 produzierten Elektrolichtbogenöfen 30,3 % der Rohstahlproduktion in den berichtenden Ländern von worldsteel, die etwa 100 % der weltweiten Rohstahlproduktion ausmachten. Sauerstoffprozessöfen produzierten 69,4 % dieses Stahls, sodass der Elektrodenwerteanteil der Elektroroute im Jahr 2026 weit größer ist als ihr Stahlmengenanteil im Jahr 2025.
Neue EAF-Installationen bieten einen konkreten Weg zur Erweiterung des Kundenstamms, wenn Stahlhersteller elektrische Schmelzoperationen hinzufügen. Tata Steel führte am 20. März 2026 seine schrottbasierte EAF-Anlage im Hi-Tech Valley in Ludhiana, Indien, mit einer jährlichen Stahlkapazität von 0,75 Millionen Tonnen ein. Ihr schrottbasiertes Design fügt eine Stahlanwendung in Indien hinzu und verbindet die Nutzung von Recyclingmetall mit der Nachfrage nach einem Ofenverbrauchsmaterial. Da der Ofen in Ludhiana Schrott schmilzt, wird die Verfügbarkeit dieses Rohstoffs zur Voraussetzung für die Stahlherstellungsaktivität, die Elektrodennachfrage erzeugt.
Geografische Analyse
Asien-Pazifik Graphitelektroden-Markt
Asien-Pazifik hielt 2026 einen Volumenanteil von 60,98 % und ist die am schnellsten wachsende Region mit einem Volumen-CAGR von 4,7 % über 2027–2032. GrafTech schätzte Chinas UHP-Graphitelektroden-Produktionskapazität auf etwa 800.000 Tonnen Ende 2025, was eine erhebliche Fertigungskapazität innerhalb der Region begründet. Am 17. Juni 2026 schloss POSCO den Bau eines EAF mit einer Kapazität von 2,5 Millionen Tonnen pro Jahr im Gwangyang-Werk in Südkorea ab und begann mit der kohlenstoffarmen Stahlproduktion.[2]
Nordamerikas Elektrolichtbogenöfen produzierten 2025 71,7 % seiner 107,4 Millionen Tonnen Rohstahl. Elektrodenverkäufer adressieren daher eine Stahlindustrie, in der das elektrische Schmelzen bereits vorherrschend ist, was das kommerzielle Engagement auf etablierte Ofenbetriebe konzentriert. Innerhalb Europas produzierten Elektrolichtbogenöfen 2025 45,8 % der 126 Millionen Tonnen Rohstahl der Europäischen Union. Diese gemischte Produktionsbasis der Europäischen Union bietet Lieferanten an EU-Stahlhersteller Umrüstungsmöglichkeiten neben der bestehenden Ofennachfrage. Breitenfeld Edelstahl AG aus Österreich verwendete im Geschäftsjahr 2024/25 Schrott und Legierungselemente zur Herstellung von Spezialstahl in einem EAF und identifiziert damit einen recyclingbasierten Spezialstahlkunden innerhalb der europäischen Elektroschmelzbasis.
Südamerikas Elektrolichtbogenöfen produzierten 2025 32,1 % seiner 41,5 Millionen Tonnen Rohstahl. Brasilien produzierte 2025 33,4 Millionen Tonnen Rohstahl, davon 76,0 % im Sauerstoffprozess und 22,9 % im Elektroprozess, während Chiles deutlich kleinere 0,5 Millionen Tonnen vollständig elektrisch hergestellt wurden. Im Jahr 2025 produzierte die Elektroroute des Nahen Ostens 95,5 % seiner 57,3 Millionen Tonnen Rohstahl, während Saudi-Arabiens Rohstahlproduktion gegenüber 2024 um 12,3 % auf 10,8 Millionen Tonnen stieg. Afrikas Elektrolichtbogenöfen produzierten 2025 separat 89 % der 29,8 Millionen Tonnen Rohstahl des Kontinents.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden anhand von Anforderungen für Produktionsgenehmigungen und produktspezifischen Handelsmaßnahmen verglichen, die Elektrodenlieferanten betreffen. Die Bewertungen nehmen die Perspektive eines Elektrodenherstellers aus China oder Indien ein, der Produktion oder Verkauf in der jeweiligen Rechtsordnung erwägt. Die Spalte Vereinigtes Königreich konzentriert sich auf die erfasste Kohlenstoff- und Elektrokohlenstoffproduktion in England. Die Anlagenklassifizierung und die herkunftsspezifische Handelsexposition definieren daher unterschiedliche Bedingungen für die Aufnahme der Produktion und die Belieferung von Ofenkunden.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Vereinigte Staaten | Vereinigtes Königreich | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Ministerium für Ökologie und Umwelt sowie zuständige Genehmigungsbehörden | US-Handelsministerium | Umweltbehörde, England | Zuständige Sisnama-Genehmigungsbehörde, mit Ibama für Bundesfälle | Nationales Zentrum für Umwelt-Compliance |
| Wesentliche Instrumente oder Ausrichtung | Technischer Standard HJ 1119-2020 für Schadstoffgenehmigungen | Vorläufige Ausgleichszolluntersuchungen für großdurchmessrige Graphitelektroden aus China und Indien | Teil-A(1)-Leitfaden für die Kohlenstoff- oder Elektrokohlenstoffproduktion durch Verbrennung oder Graphitierung | Gesetz Nr. 15.190 Vorabgenehmigung für erfasste Tätigkeiten | Umweltgenehmigungen vor dem Bau für erfasste Tätigkeiten |
| Kommerzielle Auswirkung | Anforderungen an Emissionserfassung, Überwachung, Aufzeichnungen und Genehmigungsberichterstattung | Potenzielle Zollbelastung für erfasste Importe, mit endgültigen Feststellungen geplant für den 8. Dezember 2026, sofern nicht verschoben | Die erfasste Produktion fällt unter Genehmigungsleitlinien, die die Bearbeitung von Graphitelektrodenstaub behandeln | Vorabgenehmigung, wenn die Tätigkeitsklassifizierung dies erfordert, wobei die Zuständigkeit die Behörde bestimmt | Erfasste Betreiber erhalten Vorbaugenehmigungen und erfüllen die vom Zentrum festgelegten Bedingungen |
| Aktuelle politische Attraktivität | Mittel | Niedrig | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Chinas laufende Genehmigungspflichten und die unveränderten Leitlinien des Vereinigten Königreichs unterstützen eine mittlere Attraktivität und Kontinuität in der Fertigungs-Compliance. Die Vereinigten Staaten sind für erfasste chinesische und indische Exporteure niedrig eingestuft, wobei die Verschärfung vorläufige positive Feststellungen und die für den 8. Dezember 2026 geplante endgültige Entscheidung widerspiegelt, sofern nicht verschoben. Brasiliens mittlere Bewertung und die Richtung ohne Änderung beruhen auf der fortbestehenden Vorabgenehmigungspflicht, einschließlich bestehender Regeln, bis zuständige Behörden Tätigkeitstypologien definieren. Saudi-Arabiens mittlere Bewertung und die Richtung ohne Änderung spiegeln ein Vorbaugenehmigungsmodell wider, unter dem das Zentrum die Bedingungen für erfasste Tätigkeiten festlegt.
Wertschöpfungskettenstufen
Dieser Vergleich verfolgt die Nadelkoksversorgung, die Elektrodenherstellung und den Vertrieb, um zu zeigen, wo Lieferanten Einnahmen erzielen und wo die Expansion auf Verzögerungen stoßen kann. GrafTech berichtete, dass die Petroleumnadelkoks-Kapazität außerhalb Chinas bis 2025 relativ konstant geblieben ist, da Greenfield-Anlagen erhebliches Kapital, technisches Know-how und lange Genehmigungsvorlaufzeiten erfordern. Diese vorgelagerte Starrheit macht den Zugang zu geeignetem Rohstoff zu einer eigenständigen kommerziellen Anforderung, die von der Verfügbarkeit von Ausrüstung zur Herstellung fertiger Elektroden unabhängig ist.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Petroleumnadelkoks-Produktion | Nadelkoksproduzenten wie Phillips 66, GrafTech über Seadrift und ENEOS Holdings, Inc. | Rohstoffverkäufe | Kapital-, Fachkenntnis- und Genehmigungsanforderungen für neue Anlagen außerhalb Chinas | Versorgungsverpflichtungen sichern, bevor nachgelagerte Kapazitäten gebunden werden |
| Elektrodenherstellung und -veredelung | Elektrodenhersteller wie GrafTech International, HEG Limited und Tokai Carbon Co. Ltd | Fertigelektrodenverkäufe | Koordinierung der sequenziellen Schritte Brennen, Imprägnierung, Graphitierung und Bearbeitung | Kapazitäten über aufeinanderfolgende Verarbeitungsstufen abstimmen |
| Vertrieb an Ofenkunden | Händler wie FRC Global | Elektrodenwiederverkaufserlöse | Erreichen von Kunden in mehreren nationalen Märkten | Regionalen Vertrieb mit Herstellerunterstützung koordinieren |
| Quelle: Mordor Intelligence | ||||
Im März 2025 gab FRC Global seine Ernennung zum bevorzugten Graphitelektroden-Händler von Dantan Carbon für die Vereinigten Staaten, Kanada, Mexiko und Südamerika bekannt. FRC Global beschrieb die Expansion als Fortsetzung einer 15-jährigen Zusammenarbeit und bot Kunden, die mit ihm zusammenarbeiten, Ingenieur- und Kundendienstunterstützung an. Ingenieurwesen und Kundenkontakt würden folglich neben dem Wiederverkauf in der Händlerbeziehung stehen und dem Hersteller einen Kundensupportkanal über seine eigene Produktionsrolle hinaus verschaffen.
Wettbewerbslandschaft
Der Wettbewerb umfasst chinesische Kapazitätsinvestitionen und etablierte Hersteller, die in erheblichem Maßstab tätig sind. Fangda Carbon New Material Technology Co. Ltd investierte 2025 weiterhin in ein Projekt für 50.000 Tonnen pro Jahr Ultra-Hochleistungs-Graphitelektroden und Spezialgraphit in China. GrafTech International verkaufte 2025 109.200 Tonnen Graphitelektroden, verglichen mit 103.200 Tonnen im Jahr 2024. HEG Limited meldete eine Auslastung von über 90 % im Geschäftsjahr 2025/26 an seiner 100.000-Tonnen-Anlage in Mandideep, während Resonac Holdings Corporation und Tokai Carbon Co. Ltd die führende Gruppe vervollständigen. HEGs Auslastung lässt in Mandideep nur begrenzte Reservekapazität, während GrafTechs höhere Lieferungen zeigen, dass die Nachfrage die Werke eines etablierten Herstellers erreicht.
Am 13. April 2026 gab Resonac Graphite einen GE-Bundle-Vertrag mit Soma Steel in der Region Europa, Naher Osten und Afrika bekannt.[3] Die Vereinbarung kombinierte Graphitelektroden mit digitalen AMI-Automation-Lösungen und technischem Support von ATCE in A Coruña. Ein kombiniertes Angebot ermöglicht es Stahlherstellern, die Elektrodenversorgung zusammen mit digitalen Werkzeugen und technischer Unterstützung zu berücksichtigen, was die betrieblichen Anforderungen erweitert, die eine einzelne Lieferantenbeziehung abdecken kann. Soma Steels Vertrag weist digitale Lösungen AMI Automation und technischen Support ATCE in A Coruña zu, sodass ein Hersteller ohne vergleichbare Partner um diese Ofenbeziehung allein auf Basis der Elektrodenversorgung konkurrieren würde.
Die regionale Umstrukturierung macht den Standort und die Eigentümerschaft von Fertigungsanlagen zu einer weiteren Wettbewerbsvariablen für internationale Elektrodenhersteller. Im Mai 2025 gab Tokai Carbon die Übertragung seiner deutschen Graphitelektroden-Tochtergesellschaft an einen deutschen Investmentfonds bekannt. Tokai Carbons Wertpapierbericht für das Geschäftsjahr 2025 verzeichnet die Tochtergesellschaft als ab April 2025 aus der Konsolidierung ausgeschlossen, nachdem ihre Anteile übertragen wurden. Tokai Carbon erklärte, dieser Schritt folge der Ankündigung einer 30-prozentigen Kapazitätsreduzierung bei der Tochtergesellschaft im Sommer 2024 und spiegele die wirtschaftliche Stagnation in Europa wider. Die Übertragung ging daher über die zuvor angekündigte Kapazitätsreaktion hinaus, indem sie die Eigentümerschaft des deutschen Unternehmens änderte.
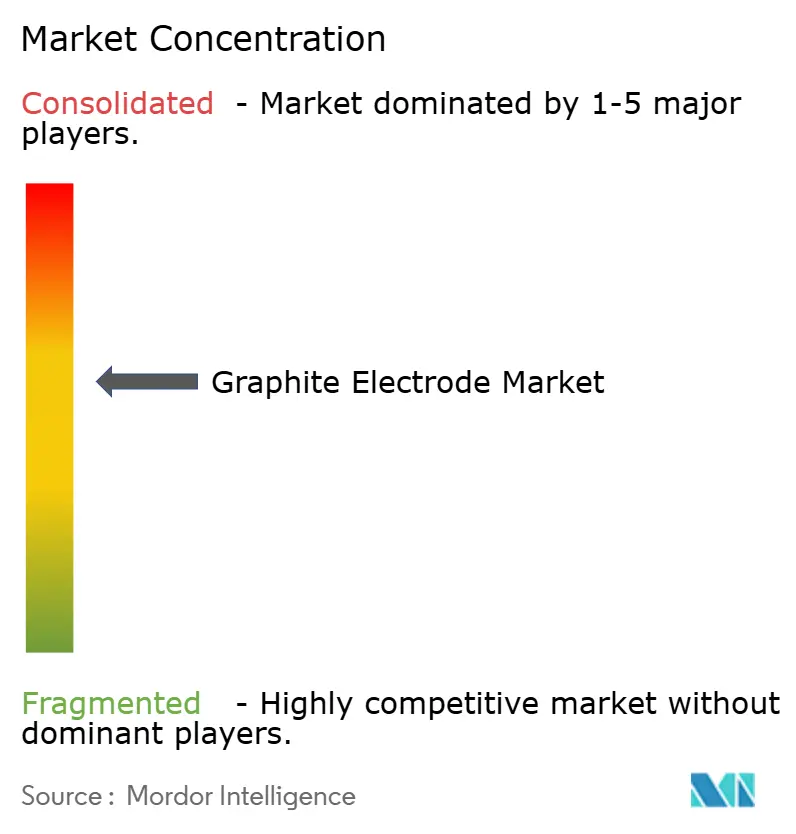
Führende Unternehmen im Graphitelektroden-Markt
-
Fangda Carbon New Material Technology Co. Ltd
-
GrafTech International
-
HEG Limited
-
Resonac Holdings Corporation
-
Tokai Carbon Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Graphite-Elektroden-Markt Unternehmen in diesem Bericht
- El 6 LLC
- Fangda Carbon New Material Technology Co. Ltd
- GrafTech International
- Graphite India Limited
- HEG Limited
- Jilin Carbon New Material Co., Ltd.
- Kaifeng Pingmei New Carbon Materials Technology Co. Ltd
- Liaoning Dantan New Materials Co. Ltd (Dan Carbon)
- Nantong Yangzi Carbon Co. Ltd
- Nippon Carbon Co. Ltd
- Resonac Holdings Corporation
- Sangraf International Inc.
- SEC Carbon Limited
- Tokai Carbon Co. Ltd
- Jilin Carbon Co., Ltd.
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen die Elektrodenversorgung für neue EAF-Betriebe und spätere Kapazitätserweiterungen, wobei kommerzielle Reaktionen auf den jeweiligen Produktionsweg des Käufers abgestimmt sind. Genehmigte und geplante Ofenprojekte schaffen potenzielle Verbrauchsmaterialkunden, wenn sie sich der Elektrostahlherstellung nähern. Ein Projekt, das elektrische und Hochofenproduktion kombiniert, schafft eine gezielte Möglichkeit im elektrischen Betrieb und nicht einen Elektrodenbedarf über die gesamte Produktion des Stahlwerks.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Elektrodenversorgung während der EAF-Hochlaufphase | Im August 2026 meldete voestalpine, dass Donawitz für den EAF-Betrieb in der ersten Hälfte 2027 im Zeitplan und im Budget liegt | Elektrische Stahlherstellung Donawitz | Gestaffelte Elektrodenmengen anbieten, die auf den Ofenstart und die Betriebslast abgestimmt sind | Inbetriebnahme- und Hochlaufzeitpunkt | GrafTech International und Resonac Holdings Corporation |
| Versorgung eines neuen EAF innerhalb eines integrierten Stahlwerks | Genehmigung im September 2026 und staatliche Fördervereinbarung für einen EAF und eine Luftzerlegungsanlage, mit erwarteter EAF-Produktion im Jahr 2030 neben bestehenden Hochöfen | Nippon Steel Slovakia s. r. o. (ehemals U. S. Steel Košice) | Das Elektrodenangebot auf den neuen elektrischen Schmelzbetrieb ausrichten | Langer Zeitraum zwischen Investitionsgenehmigung und operativer Nachfrage | HEG Limited und Graphite India Limited |
| Erweiterbare Versorgung für stufenweise Elektrifizierung | Im Juni 2026 plante voestalpine eine CO₂-reduzierte Stahlkapazität in Donawitz von bis zu 1,5 Millionen Tonnen jährlich bis 2030, vorbehaltlich der Lösung ausstehender Finanzierungsfragen vor dem Erweiterungsbau | Donawitz-Erweiterungsphase | Versorgungsoptionen hinzufügen, die mit der späteren Ofenerweiterung skalieren | Ausstehende Erweiterungsfinanzierungsfragen vor Baubeginn | Tokai Carbon Co. Ltd |
| Quelle: Mordor Intelligence | |||||
Die Folgenabschätzung der Europäischen Kommission vom März 2026 identifizierte Energiezugang, Betriebs- und Kapitalkosten sowie Finanzierung als Hindernisse für Investitionen in die industrielle Dekarbonisierung. Dies platziert die kurzfristige Möglichkeit für Elektrodenlieferanten in Ofenprojekten, die in den operativen Verbrauch übergehen, während finanzierungsabhängige Erweiterungen eine separate Verpflichtung erfordern. Donawitz' geplanter Start in der ersten Hälfte 2027 und Košices Produktionsziel für 2030 platzieren die Möglichkeiten in unterschiedlichen Zeiträumen, sodass Lieferanten Verpflichtungen sequenzieren können, anstatt beide als kurzfristige Nachfrage zu behandeln.
Neueste Industrielle Entwicklungen in Graphite-Elektroden-Markt
- Sep 2026: GrafTech International kündigte eine Mindesterhöhung der Graphitelektrodenpreise um 30 % an, die sofort für alle offenen kommerziellen Verhandlungen gilt.
- Aug 2026: GrafTech International gab Pläne bekannt, seine Graphitelektrodenanlage in Monterrey, Mexiko, zu schließen, wobei die Produktion voraussichtlich Anfang des zweiten Quartals 2027 enden wird.
- Jul 2026: Das US-Handelsministerium gab vorläufige positive Ausgleichszollfeststellungen für großdurchmessrige Graphitelektroden aus China und Indien bekannt, mit endgültigen Feststellungen geplant für den 8. Dezember 2026, sofern nicht verschoben.
Graphite-Elektroden-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Graphitelektroden-Markt misst den jährlichen Herstellerumsatz aus Graphitelektroden, die über alle Klassen für die Stahl- und Nicht-Stahl-Anwendungen weltweit geliefert werden. Die Werte verwenden gemischte realisierte Herstellerverkaufspreise für den globalen Markt.
Ausschlüsse aus dem Umfang: Separat verkaufter Petroleumnadelkoks, Steinkohlenteer-Pech und Zusatzstoffe, Stahl und andere Fertigwaren, die unter Verwendung von Graphitelektroden hergestellt werden, amorphe Graphit-Verbundelektroden sowie separat verkaufte elektrodenbezogene Dienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Elektrodenklasse
- Ultra High Power (UHP)
- High Power (SHP)
- Regular Power (RP)
- Nach Anwendung
- Elektrolichtbogenofen
- Sauerstoffaufblaskonverter
- Nicht-Stahl
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Russland
- Spanien
- Türkei
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie die Stahlrecycling-Statistiken des Bureau of International Recycling und die Produktions- und Prozessreihen der World Steel Association helfen bei der Bewertung von Schrottnutzung, Rohstahlproduktion und dem Elektrolichtbogenofen-Anteil, der den Elektrodenverbrauch antreibt. POSCO-Projektmitteilungen und Kundenankündigungen von Resonac Graphite liefern Beispiele für neue Ofenkapazitäten, Lieferantenanwendungen und die kommerzielle Beziehung zwischen Elektrodenversorgung und Ofenbetrieb.
Unternehmensgeschäftsberichte, regulatorische Einreichungen, Investorenmaterialien sowie seriöse Fach- und Finanzpresse können Herstellerlieferungen, realisierte Preise, Betriebskapazitäten und Änderungen der Inputkosten gegenseitig überprüfen. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews mit Graphitelektrodenherstellern, Stahlherstellern, Nicht-Stahl-Schmelzern, Händlern sowie Beschaffungs- oder Ofenbetriebsspezialisten klären Klassennutzung, realisierte Preisspannen, Lieferziele und operativen Bedarf. Analysten vergleichen diese Aussagen mit veröffentlichten Markt-, Produktions- und Unternehmensnachweisen und lösen wesentliche Unterschiede durch gezielte Nachfragen und Gegenprüfungen bei Lieferanten, Käufern und Kanalpartnern auf. Wenn eine Antwort oder ein öffentliches Maß nicht verfügbar ist, behält das Modell eine dokumentierte Bandbreite bei und testet deren Auswirkung auf die relevante Wert-, Volumen- oder Segmentschätzung.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 55 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 25 % |
| Kleinere Akteure: 21 % | Manager: 45 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Betrachtung der weltweiten Fertigelektrodenlieferungen und Herstellererlöse und überprüft die Gesamtwerte selektiv anhand von Herstellerkapazitäts- und Liefermitteilungen, Handelsströmen sowie stichprobenartig ermittelten Verkaufspreisen multipliziert mit dem geschätzten Volumen. Für das Volumen zeigen Stahlproduktion, der Elektrolichtbogenofen-Anteil, Schrottverfügbarkeit, angekündigte Ofenkapazitäten, Auslastungsraten und Elektrodenverbrauch pro Tonne Stahl an, wie viel Elektrodennachfrage entstehen kann, während die Nicht-Stahl-Ofenaktivität separat bewertet wird. Klassen-, Anwendungs- und Regionalanteile werden aus gemeldeten Produkt- und Verkaufsmixen, Ofenprozessdaten, Herstellerstandorten und Nachfragegeografie aufgebaut, wobei überlappende oder fehlende Nachweise gegen mehr als eine Quelle geprüft werden.
Die Szenarioanalyse testet, wie alternative Stahlaktivitäten, Ofenauslastung, Elektrodenintensität und Preispfade die Prognose beeinflussen. Das Volumen wird aus erwarteten Lieferungen und Ofenverbrauch prognostiziert, während der Wert separat durch Anwendung von Klassen- und regionalen realisierten Preis- und Mixänderungen auf diese Volumina prognostiziert wird. Analysten überprüfen die variablenspezifischen Annahmen mit Hersteller-, Käufer- und Kanalspezialisten, und selektive Lieferanten-Rollups oder stichprobenartige Preis-mal-Volumen-Prüfungen helfen, Lücken zu lokalisieren. Wenn Kapazitäts- oder Preisnachweise nicht übereinstimmen, behält das Modell eine Bandbreite bei und testet die Auswirkung des ungelösten Inputs, anstatt ihn mit einer nicht unterstützten Punktschätzung zu füllen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensmitteilungen, Stahl- und Ofenindikatoren, Handelsnachweise, veröffentlichte Marktdaten und Primärberichte und untersuchen dann Anomalien bei Preisen, Volumina, Anteilen und Wachstum anhand unabhängiger Signale. Eine zweite Überprüfung prüft Einheiten, Zeiträume, Geografie, Segmentgesamtwerte und die Konsistenz zwischen Wert- und Volumenreihen vor der Freigabe. Analysten lösen Abweichungen auf oder nehmen erneut Kontakt zu relevanten Befragten auf, wenn sich ein wesentlicher Input ändert oder mit einer anderen Quelle in Konflikt gerät. Der Nachweissatz wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Ereignis Kapazitäten, Handel oder Preise verändert, und in einem abschließenden Vorablieferungsdurchgang geprüft.
Mordor Intelligence's Graphitelektroden-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Der Graphitelektroden-Markt misst den jährlichen Herstellerumsatz aus Graphitelektroden, die über alle Klassen für die Stahl- und Nicht-Stahl-Anwendungen weltweit geliefert werden. Die Schätzung beginnt mit einer Top-down-Betrachtung der weltweiten Fertigelektrodenlieferungen und Herstellererlöse und überprüft die Gesamtwerte selektiv anhand von Herstellerkapazitäts- und Liefermitteilungen, Handelsströmen sowie stichprobenartig ermittelten Verkaufspreisen multipliziert mit dem geschätzten Volumen.
Wesentliche Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageinputs und Gegenprüfungen in der gesamten Studie adressiert. Analysten triangulieren Unternehmensmitteilungen, Stahl- und Ofenindikatoren, Handelsnachweise, veröffentlichte Marktdaten und Primärberichte und untersuchen dann Anomalien bei Preisen, Volumina, Anteilen und Wachstum anhand unabhängiger Signale.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 5,52 Milliarden USD (2027) / Volumen: 1,84 Millionen Tonnen (2027) | |
| Globales Marktforschungsunternehmen A | 7,2 Milliarden USD (2025) | Der auf der Seite gemeldete Basiswert für 2025 ist bereits höher, und das angegebene Prognosewachstum von 4,8 % bis 2034 ist etwas schneller als der Wertwachstumspfad dieses Berichts. |
| Globales Marktforschungsunternehmen B | 8,99 Milliarden USD (2025) | Der größere gemeldete Ausgangswert für 2025 und das Prognosewachstum von 8,0 % bis 2030 deuten auf eine höhere Schätzung im Zeitverlauf hin. |
Mordor Intelligence knüpft die Schätzung an den definierten Abdeckungsbereich und das Nachfragemodell der Studie. Analysten triangulieren Unternehmensmitteilungen, Stahl- und Ofenindikatoren, Handelsnachweise, veröffentlichte Marktdaten und Primärberichte und untersuchen dann Anomalien bei Preisen, Volumina, Anteilen und Wachstum anhand unabhängiger Signale.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Graphitelektroden-Markt und wie lautet die Wachstumsprognose?
Der Wert wird voraussichtlich von 5,52 Milliarden USD im Jahr 2027 auf 6,88 Milliarden USD bis 2032 steigen, mit einem Volumen-CAGR von 4,5 % über 2027–2032.
Was treibt die Nachfrage nach Graphitelektroden an?
Indiens schrottbasierte EAF-Investition im Jahr 2026 und die Betriebsanforderungen von Ultra-Hochleistungsklassen verbinden die Elektrostahlherstellung mit der Elektrodennachfrage.
Welche Elektrodenklasse führt die Branche nach Wert an?
Ultra-Hochleistungselektroden hielten 2026 einen Werteanteil von 70,44 % und sind das am schnellsten wachsende Segment mit einem Volumen-CAGR von 4,1 % über 2027–2032.
Welche Unternehmen konkurrieren im Bereich Graphitelektroden?
Zu den führenden Herstellern zählen Fangda Carbon New Material Technology Co. Ltd, GrafTech International, HEG Limited, Resonac Holdings Corporation und Tokai Carbon Co. Ltd.
Was ist die wichtigste kurzfristige Herausforderung für Elektrodenlieferanten?
Die weltweite Rohstahlproduktion über alle Routen fiel 2025 auf 1,85 Milliarden Tonnen. Die Elektrodennachfrage ist gefährdet, wenn die Schwäche die EAF-Produktion erreicht.
Welche Region führt die Graphitelektroden-Branche nach Wert an?
Asien-Pazifik hielt 2026 einen Volumenanteil von 60,98 % und ist die am schnellsten wachsende Region mit einem Volumen-CAGR von 4,7 % über 2027–2032.