
Marktgröße und Marktanteil für expandierbaren Graphit
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 89.12 Kilotonn |
| Marktvolumen (2031) | 129.20 Kilotonn |
| Wachstumsrate (2026 - 2031) | 7.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für expandierbaren Graphit durch Mordor Intelligence
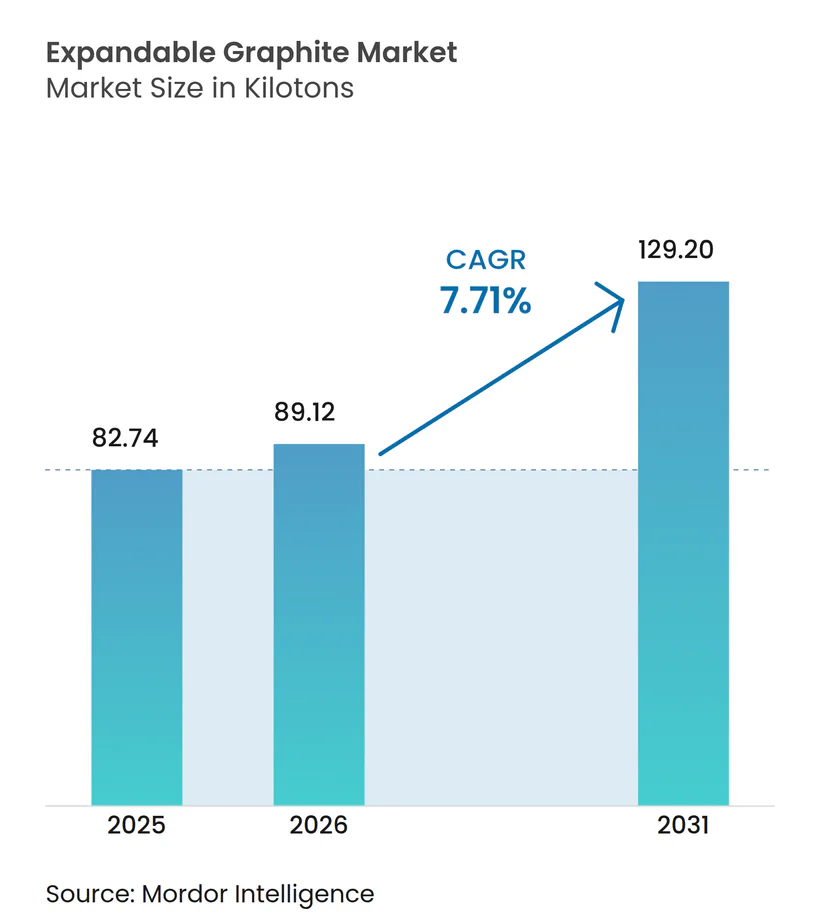
Die Marktgröße für Expandierbaren Graphit wurde im Jahr 2025 auf 82,74 Kilotonnen geschätzt und soll von 89,12 Kilotonnen im Jahr 2026 auf 129,20 Kilotonnen bis 2031 wachsen, bei einem CAGR von 7,71 % während des Prognosezeitraums (2026–2031). Eine robuste Nachfrage nach halogenfreien Flammschutzsystemen in Elektronikgehäusen und Hochhausbau, verbunden mit dem steigenden Bedarf an Wärmemanagement für Batterien in Elektrofahrzeugen (EV), stützt diese Wachstumsentwicklung. Regulatorische Maßnahmen wie die Beschränkung von Hexabromcyclododecan durch die Europäische Chemikalienagentur im Jahr 2024 beschleunigen die Substitution hin zu Expandierbarem Graphit als Koksbildner. Gleichzeitig hob die Internationale Energieagentur einen Anstieg der Nachfrage nach Graphit in Batteriequalität um 40 % im Jahr 2023 hervor, was den strukturellen Wandel von feuerfesten Anwendungen hin zu Energiespeicher- und Elektronikanwendungen bestätigt. Chinas Exportkontrollen für natürlichen Graphit vom Dezember 2023 haben die globale Rohstoffverfügbarkeit weiter verknappt und Automobilhersteller sowie Batterieproduzenten dazu veranlasst, Reinigungszentren außerhalb Chinas zu finanzieren, die den Beschaffungsregeln des Inflation Reduction Act entsprechen. Zusammen stärken diese Entwicklungen den positiven Ausblick für den Markt für Expandierbaren Graphit.
Wichtigste Erkenntnisse des Berichts
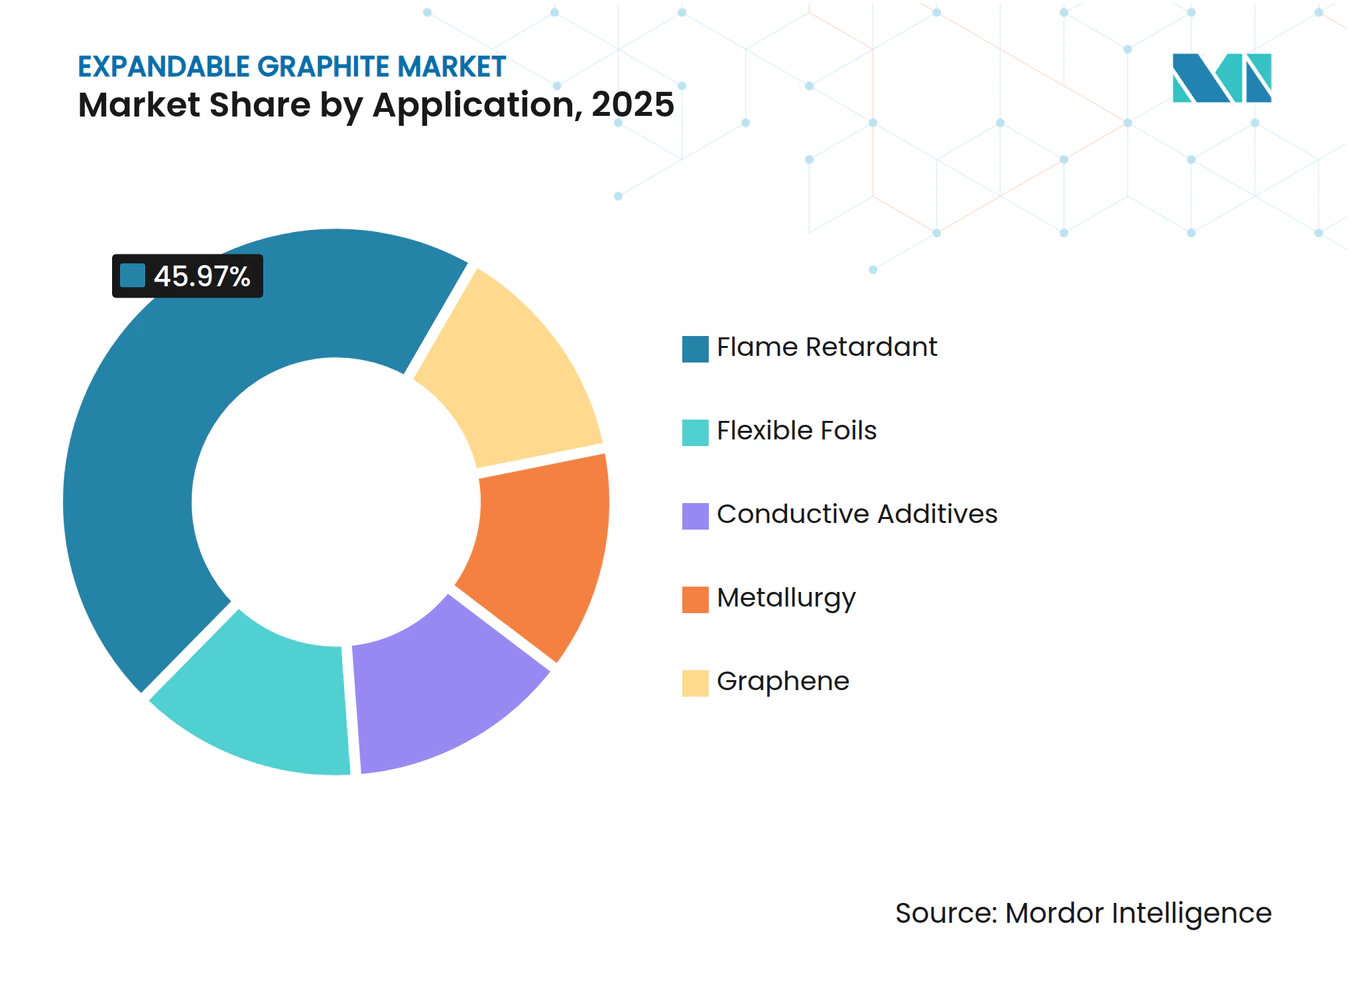
- Nach Anwendung führten Flammschutzmittel den Markt für expandierbaren Graphit mit einem Marktanteil von 45,97 % im Jahr 2025 an, und dieses Segment soll bis 2031 mit einer CAGR von 8,05 % wachsen.
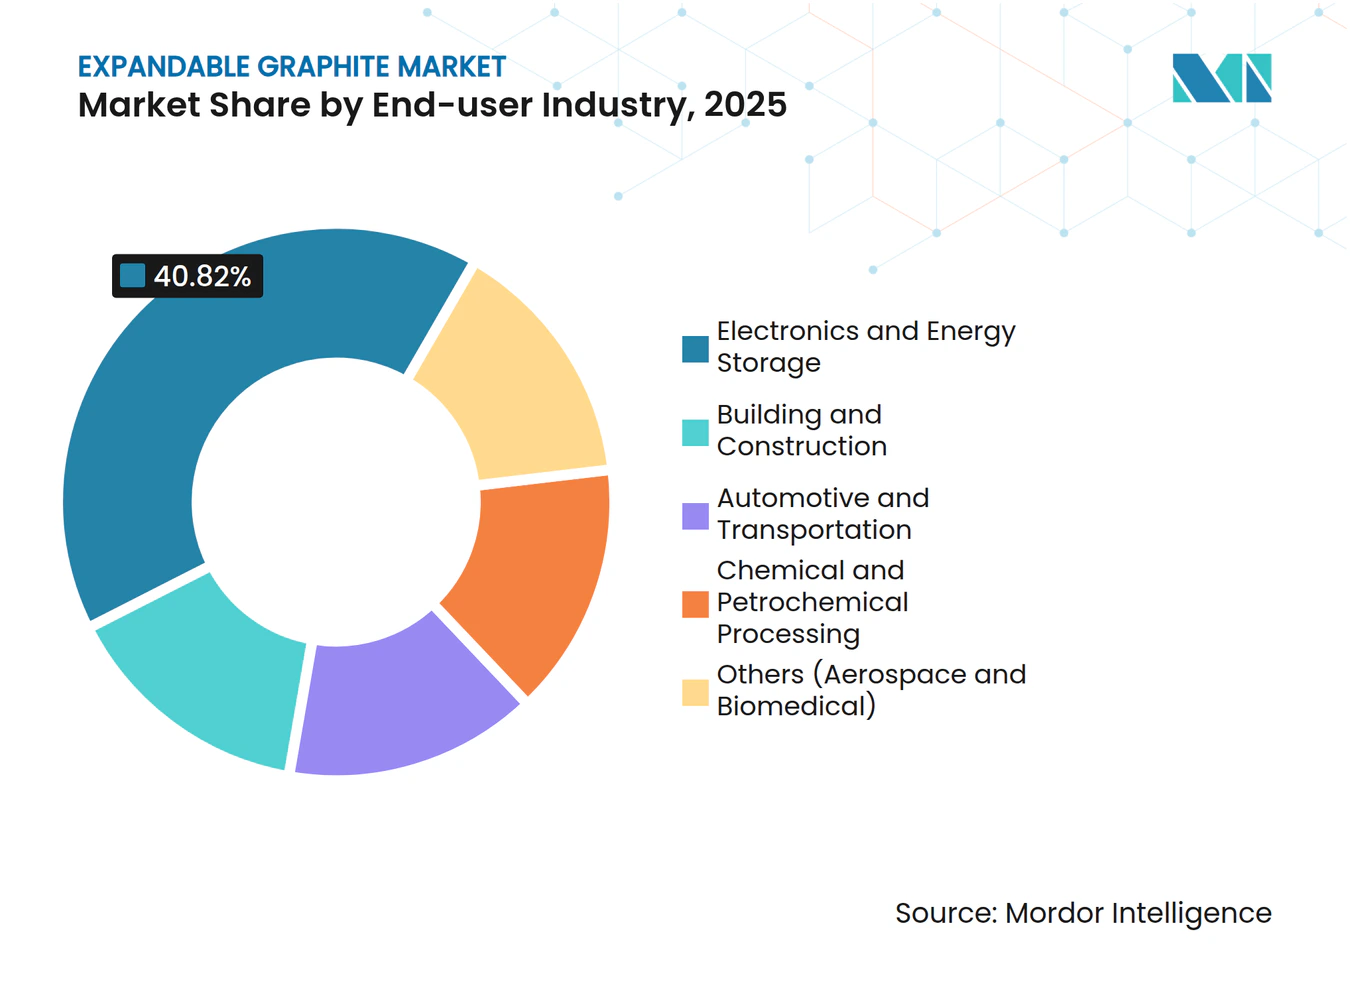
- Nach Endverbrauchsbranche entfiel auf Elektronik und Energiespeicherung im Jahr 2025 ein Anteil von 40,82 % an der Marktgröße für expandierbaren Graphit, und es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 8,46 % wächst.
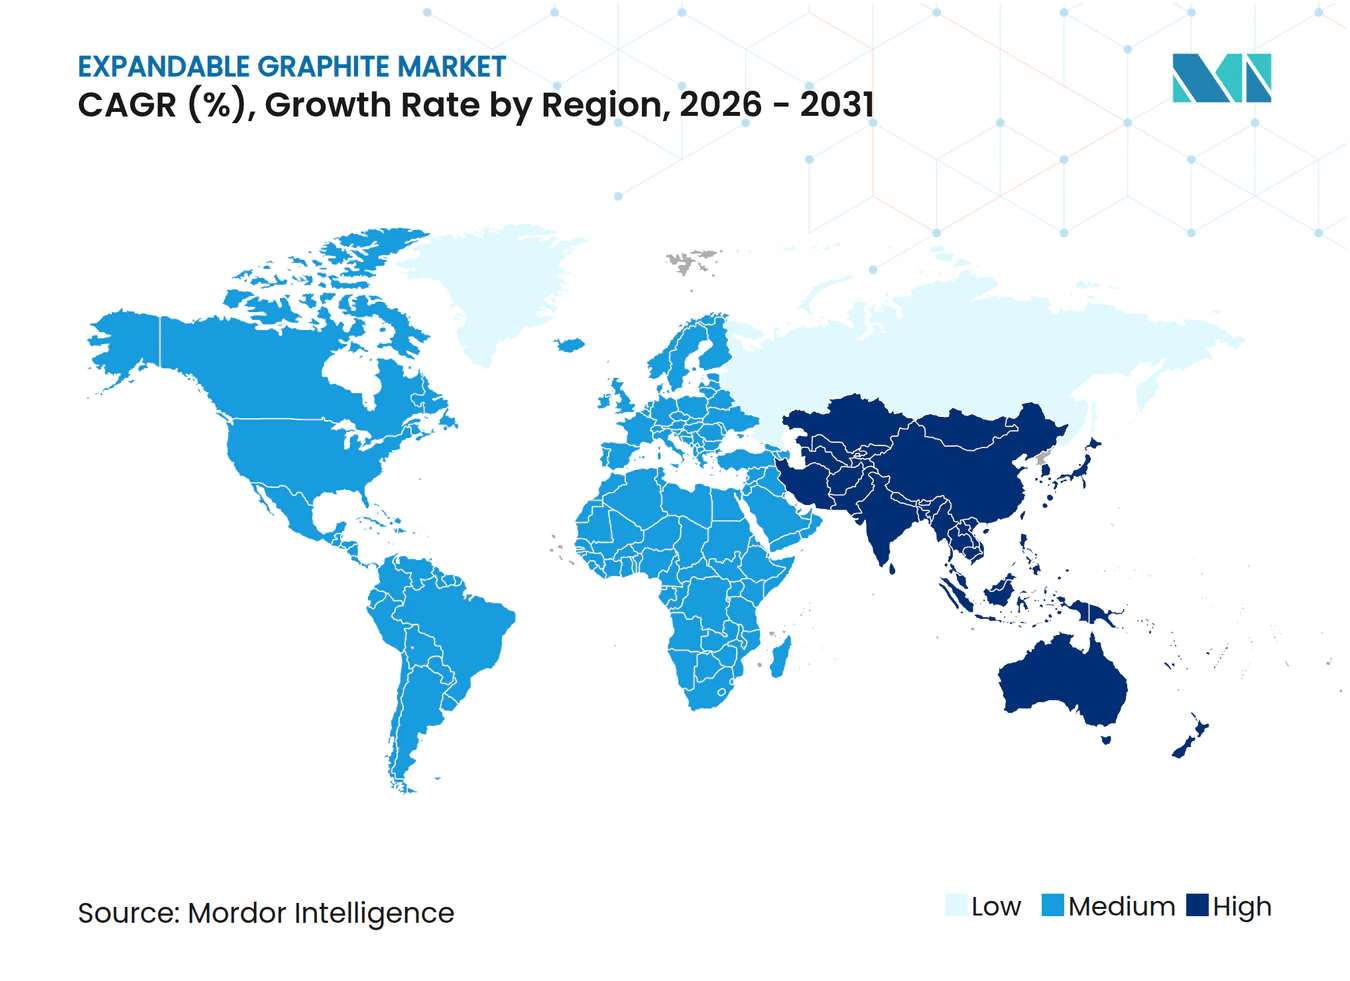
- Nach Region erfasste der Asien-Pazifik-Raum im Jahr 2025 57,51 % des Volumens und soll von 2026 bis 2031 die schnellste regionale CAGR von 8,19 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Starker Anstieg der Akzeptanz halogenfreier Flammschutzmittel | +1.8% | Global, angeführt von der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Boom bei EV-Batterien und Wärmemanagement | +2.3% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und die EU | Langfristig (≥ 4 Jahre) |
| Verschärfung globaler Brandschutznormen | +1.2% | Global, am stärksten in der EU und ausgewählten Märkten im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach hochleitfähigen Folien in der Elektronik | +1.5% | China, Japan, Südkorea, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Intumeszierende Produkte der nächsten Generation für 3D-gedruckte Teile | +0.9% | Vereinigte Staaten, Deutschland, Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Anstieg der Akzeptanz halogenfreier Flammschutzmittel
Regulierungsbehörden auf beiden Seiten des Atlantiks schaffen bromierte und chlorierte Additive ab. Die Europäische Chemikalienagentur schloss 2024 die REACH-Anhang-XVII-Beschränkungen für HBCDD ab und zwang Formulierer, auf intumeszierende Systeme in Polystyrolschäumen und Polyurethanbeschichtungen umzusteigen[1]. Ähnliche Impulse durch Kaliforniens Proposition-65-Liste und laufende Überprüfungen der US-Umweltschutzbehörde treiben nordamerikanische Elektronikhersteller (OEM) hin zu Qualitäten von expandierbarem Graphit, die Expansionsverhältnisse über 250 ml/g erzielen. Da die meisten REACH-Bestimmungen Mitte 2024 in Kraft traten, nimmt die Nachfrage nach synergistischen Mischungen aus expandierbarem Graphit und Ammoniumpolyphosphat nun rasch zu, insbesondere bei der Isolierung von Drähten und Kabeln sowie bei Laminaten für Leiterplatten. Deutschland und die Niederlande haben halogenierte Flammschutzmittel in der öffentlichen Infrastruktur bereits verboten, während kostensensible südeuropäische Märkte weiterhin herkömmliche Additive bevorzugen, was auf ein mehrjähriges Umstellungsfenster hindeutet.
Boom bei EV-Batterien und Wärmemanagement
EV-Batteriepakete erzeugen lokalisierte Wärmeflüsse, die Aluminium- oder Kupferverteiler nicht ohne unzumutbare Gewichtsnachteile ableiten können. Das Verdichten von expandierbarem Graphit zu flexiblen Folien erzielt Wärmeleitfähigkeiten über 300 W/m·K bei Dichten unter 1,9 g/cm³ und unterstützt dünnere Grenzflächen zwischen zylindrischen oder prismatischen Zellen[2]. Die Internationale Energieagentur prognostiziert, dass sich die Nachfrage nach Graphit in Batteriequalität bis 2040 unter Netto-Null-Szenarien vervierfachen wird, wobei Wärmemanagementanwendungen einen wachsenden Anteil einnehmen. Automobilhersteller qualifizieren Folien aus expandierbarem Graphit für Zell-zu-Pack-Architekturen in 800-Volt-Systemen, während westliche OEMs inländische Reinigungskapazitäten finanzieren – Graphite Ones Anlage in Ohio ist ein herausragendes Beispiel –, um sich an den US-Beschaffungsanreizen auszurichten. Diese Konvergenz der Lieferketten für Batterien und Wärmemanagement positioniert den Markt für expandierbaren Graphit für ein dauerhaftes Wachstum.
Verschärfung globaler Brandschutznormen
Die Aktualisierung des International Building Code durch den International Code Council im Jahr 2024 verschärfte die Anforderungen an die Flammenausbreitung und Rauchentwicklung für Gebäude mit einer Höhe von mehr als 22,86 m und schrieb intumeszierende Beschichtungen für Stahlstützen und -türen vor. Beschichtungen mit einem Anteil von 15 %–20 % expandierbarem Graphit können die Feuerwiderstandsdauer von 60 Minuten auf 120 Minuten verdoppeln und damit die überarbeiteten Grenzwerte erfüllen, ohne die Trockenschichtdicke zu erhöhen. Die Durchsetzung ist in Singapur und Hongkong streng, in aufstrebenden südostasiatischen Städten jedoch weniger konsequent, was zu einer ungleichmäßigen kurzfristigen Akzeptanz führt. Die Bauproduktenverordnung der Europäischen Union schreibt ebenfalls CE-Kennzeichnung und harmonisierte Prüfberichte vor und begünstigt Lieferanten, die bereits über ISO-9001- und EN-13501-Daten verfügen.
Nachfrage nach hochleitfähigen Folien in der Elektronik
Die Verbreitung von 5G-Basisstationen, Edge-Servern und faltbaren Telefonen verschärft die thermischen Herausforderungen in kompakten Bauformen. Flexible Graphitfolien, die durch Interkalation, Hochtemperaturexpansion und Kalandrieren hergestellt werden, bieten eine Wärmeleitfähigkeit in der Ebene von über 400 W/m·K und können für komplexe Geometrien gestanzt werden. Japans Markt für Graphitfolien wuchs von 200 Millionen USD im Jahr 2022 auf geschätzte 400 Millionen USD bis 2030, was die starke inländische Produktion von Mobiltelefonen und Halbleitern widerspiegelt. Die Halbleiterverpackung schreibt bereits Graphitfolien zwischen Chiplets und integrierten Wärmespreizern vor, während synthetische Folien aufgrund der geringeren thermischen Ausdehnungsabweichung gegenüber Silizium Premiumpreise erzielen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Angebotsengpässe bei Großflocken-Graphit | -1.1% | Global, akut bei der Verarbeitung in Batteriequalität | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Flocken und Reagenzien | -0.8% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Strengere Abwasser- und Säureemissionsvorschriften | -0.6% | Nordamerika, EU, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Angebotsengpässe bei Großflocken-Graphit
Expandierbarer Graphit ist auf Großflocken mit +80 Mesh angewiesen, die weniger als 15 % der Naturgraphitproduktion ausmachen und Aufschläge von 30 %–50 % gegenüber feineren Qualitäten erzielen. China dominiert die Reserven in Heilongjiang und der Inneren Mongolei, doch Umweltinspektionen und Produktionsquoten begrenzten das Produktionswachstum nach 2024 auf unter 5 %. Die Vereinigten Staaten sind vollständig importabhängig und bezogen 2024 43 % ihres Angebots aus China. Neue Kapazitäten in Mosambiks Balama- und Tansanias Epanko-Projekten bieten Alternativen, doch Logistikprobleme, Hafenstaus und unregelmäßige Bahndienste erhöhen die Kosten um bis zu 15 % und schränken das Angebot für Flammschutz- und Folienproduzenten ein.
Preisvolatilität bei Flocken und Interkalationsreagenzien
Ein starker Preisrückgang bei Flockengraphit im Jahr 2023, gefolgt von einer Stabilisierung bei rund 1.100 USD pro Tonne im Jahr 2024, sorgte für Unsicherheit bei der Beschaffung. Die Interkalation verwendet Schwefel- oder Salpetersäure, Rohstoffe, deren Preise mit der Raffineriekapazität korrelieren; die asiatischen Schwefelsäurepreise stiegen Mitte 2024 nach Ausfällen in Südkorea um 20 %. Große integrierte Unternehmen, die sich eigene Säure- oder Synthesegraphitwege sichern, mindern ihr Risiko, aber die meisten mittelständischen Unternehmen absorbieren die Volatilität durch Lageranpassungen. In Ermangelung eines liquiden Terminmarkts verlassen sich Käufer von expandierbarem Graphit auf Festpreisverträge, die das Preisrisiko lediglich umverteilen, anstatt es zu beseitigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Flammschutzmittel treiben das Volumen, Folien erzielen PremiumpreiseFlammschutzverbindungen machten 45,97 % des Volumens im Jahr 2025 aus und sollen bis 2031 mit 8,05 % wachsen. Diese dominante Stellung ergibt sich aus regulatorischen Verboten bromierter Additive und der Fähigkeit von expandierbarem Graphit, Intumeszenz bei Beladungsmengen von 15 %–25 % zu erzielen und dabei problemlos UL-94-V-0-Bewertungen zu erreichen. Flexible Folienanwendungen, die zwar einen kleineren Anteil an der Marktgröße für expandierbaren Graphit ausmachen, erzielen aufgrund anspruchsvoller Reinheits- und Kalandrierspezifikationen das 3- bis 5-fache des Preises. Das Folienwachstum liegt mit rund 6,5 % zurück, profitiert jedoch von zunehmenden Einsätzen im EV-Wärmemanagement und in der Halbleiterverpackung.
Leitfähige Additive für Lithium-Ionen-Elektroden und Polymerverbundwerkstoffe sind die am schnellsten wachsende Nische, angetrieben durch die Expansion der Energiespeicherung und den Bedarf an leichten leitfähigen Füllstoffen in Elektrofahrzeugkomponenten. Metallurgische Anwendungen, einst der primäre Absatzmarkt für Naturgraphit, tragen nun einen bescheidenen Anteil bei, da Stahlhersteller auf synthetische Kohlenstoffe mit engeren Partikelgrößenverteilungen umsteigen. Die experimentelle Graphenproduktion aus expandierbarem Graphit bleibt kommerziell unreif, da die Ausbeuten unter 10 % liegen und die Lösungsmittelkosten hoch sind.



Nach Endverbrauchsbranche:
Elektronik und Energiespeicherung übertreffen das BauwesenElektronik und Energiespeicherung absorbierten 40,82 % der Nachfrage im Jahr 2025 und werden bis 2031 mit einer CAGR von 8,46 % wachsen – ein Trend, der in 5G-Rollouts, der Verbreitung von Batterien und der Geräteminimierung verwurzelt ist, die fortschrittliche Wärmeübergangsmaterialien erfordern. Das Bauwesen verzeichnet eine langsamere CAGR, was auf zyklische Wohnbauaktivitäten und eine ungleichmäßige Akzeptanz halogenfreier Beschichtungen außerhalb Nordeuropas zurückzuführen ist.
Automobil- und Transportanwendungen expandieren, da Euro-7-Emissionsnormen und EV-Plattformwechsel leichte Hochtemperaturdichtungslösungen priorisieren, die flexiblen Graphit einschließen. Die chemische Verarbeitung bleibt ein stabiler, aber wachstumsschwacher Endmarkt, der durch lange Ersatzzyklen in Raffinerien und petrochemischen Anlagen gekennzeichnet ist. Luft- und Raumfahrt- sowie biomedizinische Möglichkeiten sind noch im Entstehen, könnten sich jedoch beschleunigen, sobald additiv gefertigte Teile und implantierbare Geräte regulatorische Hürden überwinden.

Geografische Analyse
APAC Expandierbarer Graphit Markt
Der asiatisch-pazifische Raum dominierte 2025 mit einem Volumenanteil von 57,51 % und wird bis 2031 voraussichtlich mit 8,19 % wachsen, womit er seine Führungsposition im Markt für expandierbaren Graphit festigt. Das Cluster in Qingdao – bestehend aus Heilong, Jinhui, Yanxin und Mingheda – nutzt die Nähe zu Großflocken-Minen und etablierten Schwefelsäure-Lieferketten und produziert bis zu 70 % der weltweiten Produktion von expandierbarem Graphit. Das chinesische Exportlizenzregime vom Dezember 2023 setzte Anreize für die lokale Abnahme, verschärfte das externe Angebot und veranlasste westliche Abnehmer zur Diversifizierung. Japan und Südkorea konzentrieren sich auf hochreine Folien; der japanische Markt für Graphitfolien wird sich bis 2030 auf 400 Millionen USD verdoppeln, da die Produktion von Smartphones und Halbleitern steigt. Indiens Produktionsgebundenes Anreizprogramm fördert das Sagar-Projekt von Tirupati Graphite, das bis Ende 2026 auf 10.000 Tonnen pro Jahr ausgelegt ist.
Nordamerika Expandierbarer Graphit Markt
Der Marktanteil Nordamerikas dürfte erheblich wachsen, da OEMs ihre Beschaffung an den Sourcing-Vorschriften des Inflation Reduction Act ausrichten. Die 435 Millionen USD teure Verarbeitungsanlage von Graphite One in Ohio, deren Fertigstellung für Ende 2026 geplant ist, zielt auf 25.000 Tonnen synthetischer Anode und expandierbaren Graphit ab und nutzt dabei ein 85 Acres großes Gelände mit multimodaler Logistik. Obwohl Kanada Vorkommen in Quebec und Ontario untersucht, ist eine kommerzielle Förderung noch Jahre entfernt, was die kurzfristige Importabhängigkeit aufrechterhält. Der mexikanische Markt für Automobil-Kabelbäume veranschaulicht das Nachfragewachstum nach halogenfreien Flammschutzmitteln in der regionalen Lieferkette.
Europa Expandierbarer Graphit Markt
Das Marktvolumen in Europa wird von Deutschland, Frankreich und dem Vereinigten Königreich angeführt. Die EU-Bauproduktenverordnung schreibt EN 13501-zertifizierte Intumeszenzbeschichtungen vor und erhöht damit die Markteintrittsbarrieren für Anbieter ohne akkreditierte Prüfdaten. Skandinavische Sanierungssubventionen für energieeffiziente Gebäude treiben die Nachfrage nach halogenfreier Dämmung an, während Südeuropa preissensibel bleibt. Die osteuropäische Nachfrage steigt bei Kabelinstallationen für erneuerbare Energien, die durch EU-Kohäsionsfonds finanziert werden.
Regulatorisches Umfeld
Die Nachfrage nach expandierbarem Graphit wird zunehmend durch Brandschutz- und Chemikaliensubstitutionsvorschriften geprägt, die halogenfreie intumeszierende Systeme begünstigen. In Europa hat die Europäische Chemikalienagentur (ECHA) 2024 die REACH-Anhang-XVII-Beschränkungen für Hexabromcyclododecan (HBCDD) finalisiert, was den Ersatz bromierter Flammschutzmittel in Dämmstoffen und Baumaterialanwendungen beschleunigt, in denen expandierbarer Graphit als Verkohlungsbildner fungiert.
Handels- und Compliance-Anforderungen wirken sich auch auf die vorgelagerte Verfügbarkeit und die nachgelagerte Qualifizierung aus. China hat die Kontrollen für Exporte von Naturgraphit durch ein lizenzbasiertes System verschärft, das seit dem 1. Dezember 2024 gilt und die Vorlaufzeiten sowie den Dokumentationsaufwand für die grenzüberschreitende Flockenversorgung zur Herstellung von expandierbarem Graphit erhöht. Auf der Leistungsseite ist die Produktakzeptanz in Bau- und Industriebeschichtungen an Prüfnormen wie ASTM E-84 für Oberflächenbrandeigenschaften geknüpft, ergänzt durch am Markt referenzierte Brandschutzprotokolle für Bauteile (einschließlich ASTM E119 und UL 263 für Stahlschutzsysteme).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung von grobflockigem Naturgraphit (oder synthetischen Alternativen für ausgewählte Qualitäten), gefolgt von Reinigung, Interkalation (üblicherweise unter Verwendung starker Säuren), kontrollierter Hochtemperaturexpansion, Mahlen/Klassierung sowie Compoundierung oder Umwandlung in nachgelagerte Formen wie intumeszierende Additive und flexible Graphitfolien. Das Versorgungsrisiko konzentriert sich auf die Rohstoffbeschaffung, wo Hersteller Qualität und Kontinuität durch diversifizierte Beschaffung und in manchen Fällen vertikal integrierte Abbau-bis-Verarbeitungsbetriebe sicherstellen; Nacional de Grafite betreibt beispielsweise integrierten Abbau und Verarbeitung in Minas Gerais, Brasilien, unterstützt durch nach ISO 9001/9002 zertifizierte Qualitätssysteme.
Die Wertschöpfung im Midstream- und Downstream-Bereich hängt zunehmend von anwendungsspezifischer Verarbeitung und Qualifizierung ab. Hersteller wie SGL Carbon produzieren expandierten Graphit in Europa und den Vereinigten Staaten und legen Wert auf diversifizierte Naturgraphit-Lieferketten über mehrere Regionen hinweg (einschließlich Amerika und Afrika), um die Abhängigkeit von einem einzigen Land zu verringern. Qualifizierungszyklen und Spezifikationsbindung auf Endanwenderebene (Elektronik, Energiespeicherung, Beschichtungen und Baumaterialien) erhöhen die Bedeutung von technischem Service, Testdatenpaketen und langfristiger Vertragsgestaltung, veranschaulicht durch den 10-Jahres-Rahmenvertrag, den SGL Carbon im Januar 2026 mit X-energy unterzeichnet hat (Produktionsstart in der zweiten Jahreshälfte 2026 geplant), was die Kapazitätsplanung und Rohstoffbeschaffung entlang der gesamten Kette beeinflussen kann.
Wettbewerbslandschaft
Marktkonzentration
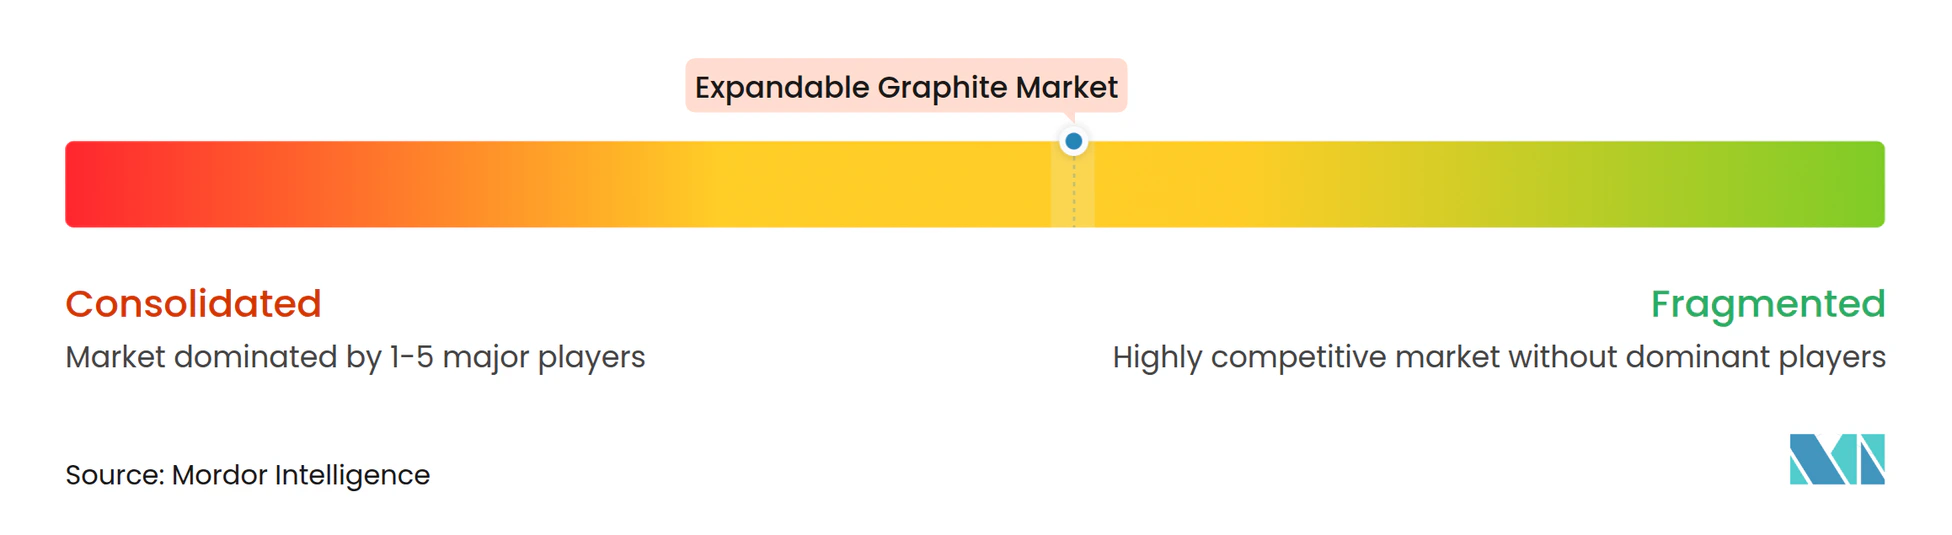
Der Markt für expandierbaren Graphit ist mäßig konzentriert. SGL Carbon und NeoGraf nutzen interne Synthesegraphitwege, um Engpässen bei Großflocken zu umgehen, und halten Bruttomargen aufrecht, die 5–8 Prozentpunkte über denen von Wettbewerbern liegen, die auf Handelsgrundstoffe angewiesen sind. Chinesische Unternehmen konkurrieren über den Preis; neue Abwasservorschriften und Exportlizenzen schränken jedoch ihren traditionellen Vorteil ein. Staatlich geförderte Marktteilnehmer erhöhen den Wettbewerbsdruck. Das US-Verteidigungsministerium finanzierte Machbarkeitsstudien für die inländische Interkalation im Rahmen des Defense Production Act, und Graphite Ones Komplex in Ohio veranschaulicht diesen politisch getriebenen Kapazitätsaufbau.
Marktführer in der Branche für expandierbaren Graphit
-
SGL Carbon
-
NeoGraf Solutions LLC
-
Nacional de Grafite
-
Yichang Xincheng Graphite Co., Ltd.
-
Qingdao Jinhui Graphite Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Expandierbaren Graphit Unternehmen in diesem Bericht
- BariteWorld
- KAIYU INDUSTRIAL (HK) LIMITED (Nanjing GRF Carbon Material Co. Ltd)
- Metachem Manufacturing Company Pvt. Ltd
- Nacional de Grafite
- NeoGraf
- Qingdao Heilong Graphite Group Co., Ltd.
- Qingdao Jinhui Graphite Co. Ltd
- QINGDAO MINGHEDA GRAPHITE NEW MATERIAL CO. LTD
- QINGDAO YANXIN GRAPHITE PRODUCTS CO. LTD
- SGL Carbon
- Shijiazhuang ADT Carbonic Material Factory
- TIRUPATI GRAPHITE PLC
- Yichang Xincheng Graphite Co. Ltd
Marktchancen und Zukunftsaussichten
Ein weißer Fleck ist der höherwertige, normbasierte Brandschutz in Gebäuden und Infrastruktur, bei dem auf expandierbarem Graphit basierende intumeszierende Systeme entwickelt werden, um anspruchsvolle Brandprüfregime für Stahl und Substrate zu erfüllen (einschließlich ASTM E119, UL 263 und UL 1709 sowie ASTM E-84 im Kontext der Oberflächenbrandausbreitung). NeoGraf Solutions hat die Entwicklung von GrafGuard-Beschichtungsansätzen auf Basis von expandierbarem Graphit für Baustahl fortgesetzt und stärkt damit die Produktentwicklungs- und Formulierungsarbeit, die eine breitere Durchdringung von Schutzbeschichtungen über die traditionelle Polymercompoundierung hinaus unterstützt.
Ein weiteres Chancencluster sind Wärmemanagementkomponenten für elektrifizierte Mobilität und fortschrittliche Elektronik, wo flexible Graphit-Wärmespreizer und -barrieren hinsichtlich Leitfähigkeit, Dicke und Verarbeitbarkeit konkurrieren. NeoGraf Solutions positioniert die flexiblen SpreaderShield-Graphit-Wärmespreizer für das thermische Batteriemanagement, um thermische Ausbreitung und Zellleistung anzugehen, was einen Weg für aus expandierbarem Graphit gewonnene Folien und konstruierte Komponenten aufzeigt, tiefer in Batteriepack- und Moduldesigns vorzudringen. Auf der Angebotsseite ist die Lokalisierung der Verarbeitung außerhalb Chinas ein aktives Thema: International Graphite und Alkeemia haben vereinbart, ein Graphit-Verarbeitungszentrum in Porto Marghera, Italien, zu entwickeln, das auf 10.000 Tonnen pro Jahr an Produkten einschließlich expandierbarem Graphit abzielt, was direkt auf europäische Käufer eingeht, die angesichts strengerer chinesischer Exportlizenzen kürzere, transparentere Lieferketten suchen.
Neueste Industrielle Entwicklungen in Markt für Expandierbaren Graphit
- Juni 2026: International Graphite unterzeichnet ein verbindliches Joint Venture mit Alkeemia zur Entwicklung eines Graphit-Verarbeitungszentrums in Porto Marghera, Italien, mit einer angestrebten Anfangsproduktion von 10.000 Tonnen pro Jahr. Das Zentrum lokalisiert die Lieferkette und diversifiziert die in Europa ansässige Verarbeitungskapazität, wodurch die Abhängigkeit von nicht-westlichen Rohstoffen verringert wird.
- April 2026: NeoGraf Solutions veröffentlicht die Entwicklung von GrafGuard-Beschichtungen auf Basis von expandierbarem Graphit für Baustahl zur Verbesserung des intumeszierenden Brandschutzes. Die GrafGuard-Beschichtungen erweitern die nachgelagerten Anwendungen und das Markenprofil von Materialien aus expandierbarem Graphit und vergrößern den adressierbaren Beschichtungsmarkt.
- Januar 2026: SGL Carbon unterzeichnet einen 10-Jahres-Rahmenvertrag sowie einen anfänglichen 3-Jahres-Vertrag mit X-energy zur Lieferung von mittelkörnigem Graphit für Xe-100-Kleinmodulreaktoren. Dies verankert die Graphitversorgung im Segment der Kernenergie und erweitert das Wachstum auf Anwendungen der Energieerzeugung.
Markt für Expandierbaren Graphit Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den Markt für Expandierbaren Graphit als Nachfrage nach chemisch interkaliertem natürlichem Flockengraphit, der sich beim Erhitzen ausdehnt, erfasst zum Zeitpunkt des Verkaufs als Expandierbarer Graphit für den industriellen Einsatz in allen Regionen.
Ausschlüsse aus dem Umfang: Wir schließen synthetische Graphitprodukte und Graphitmaterialien aus, die ausschließlich als Standard-Flocken-, amorpher oder anderer nicht expandierbarer Form verkauft werden.
Segmentierungsübersicht
- Nach Anwendung
- Flammschutzmittel
- Flexible Folien
- Leitfähige Additive
- Metallurgie
- Graphen
- Nach Endverbrauchsbranche
- Bauwesen und Konstruktion
- Elektronik und Energiespeicherung
- Automobil und Transport
- Chemische und petrochemische Verarbeitung
- Sonstige (Luft- und Raumfahrt, Biomedizin)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktbemessung und Validierung
Desk-Research
Desk-Research wird verwendet, um die Marktgrenzen festzulegen und das Modell an realen Signalen zu verankern, die unabhängig überprüft werden können. Wir beziehen Handels- und Produktionskontext typischerweise aus Quellen wie dem US Geological Survey (USGS), UN Comtrade und nationalen Bergbau- oder geologischen Behörden, die Mineralstatistiken veröffentlichen.
Um die Nachfrage zu verknüpfen, prüfen wir auch nicht kostenpflichtige Referenzen wie Brandschutz- und Bauordnungsveröffentlichungen, in denen halogenfreie Flammschutzmittel erörtert werden, sowie Energie- und Batterieausblicke von Behörden wie der Internationalen Energieagentur. Wir verwenden auch begutachtete Facharbeiten zur Interkalationschemie und zum Graphitexpansionsverhalten. Unternehmensberichte, Nachhaltigkeitsberichte und Investorenpräsentationen helfen dabei, Kapazitätserweiterungen, Produktpositionierungen und Endverbrauchsexponierungen zu kartieren; Patentdatenbanken sowie ein Nachrichten- und Finanzabonnement werden verwendet, um den Zeitpunkt neuer Qualitäten und Werksankündigungen zu bestätigen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden gesichtet, um Eingaben zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden verwendet, um die Desk-Annahmen einem Stresstest zu unterziehen, insbesondere dort, wo öffentliche Daten nicht spezifisch für expandierbare Qualitäten sind. Wir sprechen mit einer Mischung aus Produzenten, Verarbeitern, Distributoren, Compoundeuren und nachgelagerten Nutzern, um Nachfrageanteile, typisches Preisverhalten und praktische Substitutionsgrenzen zu validieren. Wir stellen auch sicher, dass die Abdeckung APAC, EMEA und Amerika umfasst, damit regionale Preisunterschiede und Angebotsengpässe konsistent erfasst werden können.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 18 % | APAC: 43 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 36 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 46 % | Amerika: 27 % |
Marktbemessung und Prognose
Unser Hauptaufbau verwendet einen Top-down-Ansatz, bei dem Graphitangebot, Handelsströme und nachgelagerte Verbrauchssignale verwendet werden, um den Nachfragepool für Expandierbaren Graphit nach Region zu rekonstruieren, und dann werden die Gesamtwerte mithilfe von Adoptionsprüfungen auf Anwendungsebene aufgeteilt. Um das Ergebnis realistisch zu halten, werden die Ergebnisse mit selektiven Bottom-up-Annäherungen wie Stichprobenlieferantenvolumina, Kanalprüfungen und einer Plausibilitätsprüfung von Durchschnittspreis mal Volumen für wichtige Anwendungsfälle abgeglichen.
Zu den wichtigsten Eingaben, die das Modell prägen, gehören die Verfügbarkeit von natürlichem Flockengraphit nach Land, der Anteil von Flocken, der für die Interkalation geeignet ist, Umwandlungsausbeuten aus Interkalation und Trocknung sowie das Tempo der Durchdringung halogenfreier Flammschutzmittel in Bau und Elektronik. Wir verfolgen auch Expansionsverhältnispräferenzen nach Endverwendung, typisches Vertragsverhalten gegenüber Spotpreisverhalten sowie die Richtung von Fracht- und Energiekosten, da diese die gelieferten Durchschnittspreise beeinflussen. Prognosen werden mithilfe von Szenarioanalysen erstellt, bei denen das Nachfragewachstum mit einer kleinen Anzahl von Treibern verknüpft wird, die Branchenteilnehmer validieren können, und dann für Kapazitätserweiterungen und erwartete Werksauslastung angepasst werden. Wo die Bottom-up-Abdeckung für kleinere Lieferanten unvollständig ist, überbrücken wir die Lücke mithilfe regionaler Durchschnittsausbeuten und Preisbänder, die während Primärgesprächen erneut überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Wir validieren das Modell durch Triangulation über unabhängige Signale und führen dann Varianzprüfungen durch, damit die Ergebnisse nicht im Widerspruch zu bekannten Produktions-, Handels- oder Endverbrauchsaktivitätstrends stehen. Ausreißer werden in mehreren Schritten überprüft, einschließlich einer Überprüfung der Annahmen durch einen zweiten Analysten, und Rückkontakte werden ausgelöst, wenn eine Preis-, Kapazitäts- oder Regulierungsänderung einen sichtbaren Bruch gegenüber der vorherigen Einschätzung erzeugt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. die Inbetriebnahme größerer Kapazitäten, Handelsbeschränkungen oder eine starke Verschiebung der Graphitpreise. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Markteinschätzung erhalten, die auf den aktuellen Datenstand abgestimmt ist.
Vergleich der Marktbemessung für Expandierbaren Graphit von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Expandierbaren Graphit unterscheiden sich häufig, weil sie nicht immer auf derselben Zähleinheit, demselben Zeitpunkt und derselben Umrechnungslogik basieren, was Vergleiche auf gleicher Basis schwieriger macht als es aussieht. Unterschiede treten typischerweise auf, wenn eine Schätzung in Umsatz und eine andere in Tonnen angegeben wird oder wenn eine Studie expandierbare Qualitäten mit benachbarten Graphitprodukten vermischt.
Die größten Abweichungen entstehen typischerweise dadurch, wie Durchschnittspreise festgelegt und aktualisiert werden, wie der Zeitpunkt der Währungsumrechnung gewählt wird und ob Volumen-zu-Wert-Umrechnungen anhand von Handels- und Kapazitätssignalen validiert werden. Wenn diese Mechanismen bei größeren Preisänderungen nicht aktualisiert werden, kann der Gesamtwert abweichen, selbst wenn das zugrunde liegende Nachfragebild ähnlich ist. Bei Mordor Intelligence hilft der jährliche Aktualisierungs- und Stichprobenzyklus, der im Modell für Expandierbaren Graphit verwendet wird, diese Treiber während der Aktualisierungen aufeinander abzustimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,25 Milliarden USD (2026) | |
| Global Consultancy A | 0,29 Milliarden USD (2025) | Verwendet ausschließlich Umsatz mit einer einzigen Durchschnittspreiskurve und begrenzten Zeitangaben zur Währungsumrechnung, was die Gesamtwerte in Zeiten schneller Graphitpreisbewegungen überschätzen kann. |
| Trade Journal B | 0,35 Milliarden USD (2024) | Scheint Expandierbaren Graphit mit expandierten Graphitmaterialien zu kombinieren und wendet breite regionale Durchschnittswerte an, was den Umfang und die Volumen-zu-Wert-Umrechnung weniger präzise macht. |
Der Vergleich zeigt, dass die Streuung größtenteils durch Umfangsgrenzen und die Art und Weise erklärt wird, wie Preise über Jahre hinweg fortgeschrieben werden. Indem die Stückökonomie an wiederholbaren Prüfungen wie regionalen Preisbändern sowie Kapazitäts- und Handelssignalen ausgerichtet wird, bleibt die Marktwertumrechnung auf klare Annahmen zurückführbar, die bei Aktualisierungen erneut geprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Expandierbaren Graphit?
Die Marktgröße für Expandierbaren Graphit wurde im Jahr 2025 auf 82,74 Kilotonnen geschätzt und soll von 89,12 Kilotonnen im Jahr 2026 auf 129,20 Kilotonnen bis 2031 wachsen, bei einem CAGR von 7,71 % während des Prognosezeitraums (2026–2031).
Welche Anwendung hatte im Jahr 2025 den größten Marktanteil?
Flammschutzmittel führten den Markt für Expandierbaren Graphit mit einem Marktanteil von 45,97 % im Jahr 2025 an.
Welche Region hatte im Jahr 2025 den größten Marktanteil?
Asien-Pazifik erfasste 57,51 % des Volumens im Jahr 2025.
Welche Endverbraucherbranche hatte im Jahr 2025 den größten Marktanteil?
Elektronik und Energiespeicherung hielten im Jahr 2025 einen Anteil von 40,82 % am Markt für Expandierbaren Graphit.
Welche regulatorischen Maßnahmen treiben die Akzeptanz halogenfreier Lösungen voran?
Welche regulatorischen Maßnahmen treiben die Akzeptanz halogenfreier Lösungen voran?