
Kanada HLK-Gerätemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
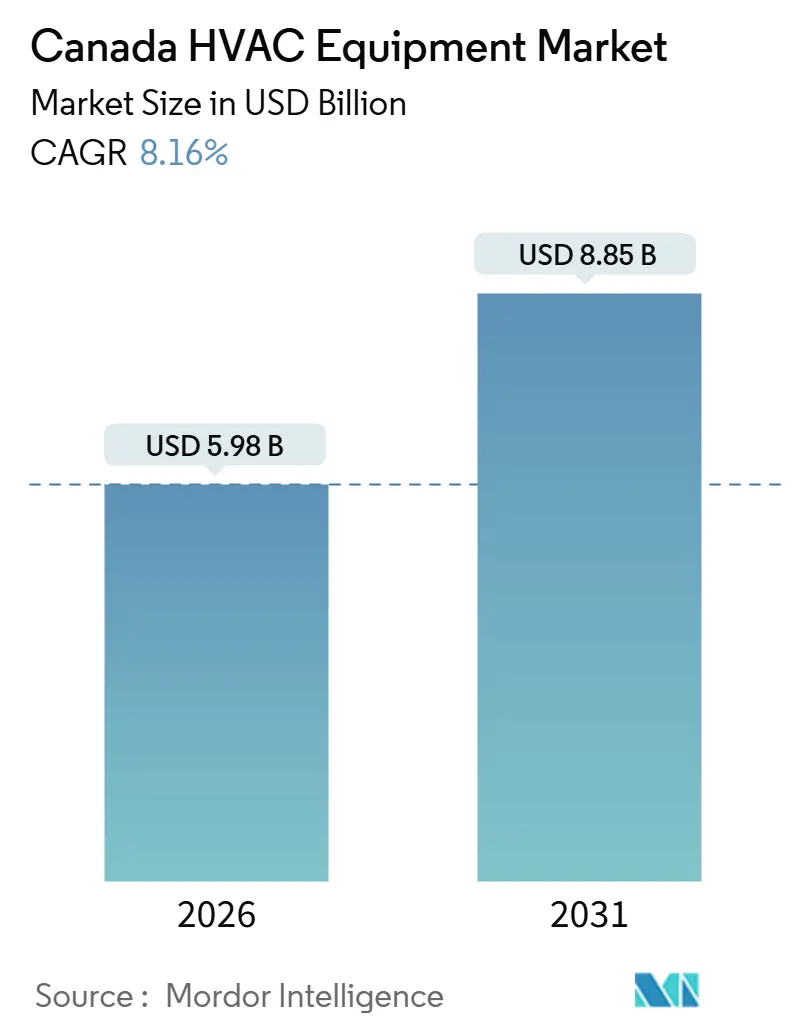
| Marktgröße (2026) | 5.98 Milliarden US-Dollar |
| Marktgröße (2031) | 8.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.16 % |
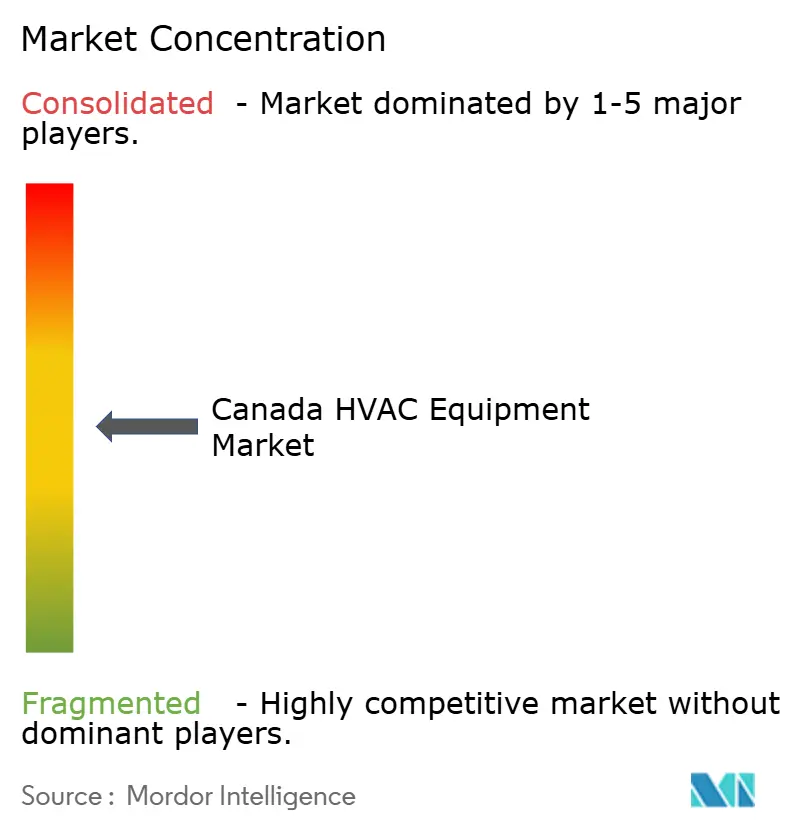
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Kanada-HLK-Gerätemarkts durch Mordor Intelligence
Die Marktgröße des kanadischen HLK-Gerätemarkts erreichte 2026 5,98 Milliarden USD und soll bis 2031 auf 8,85 Milliarden USD ansteigen, was einer CAGR von 8,16 % entspricht. Die Prognose stützt sich auf steigende CO₂-Bepreisungen, mehrschichtige Bundesanreize für Kälteklima-Wärmepumpen sowie bautechnisch bedingte Nachfrage nach Wärmerückgewinnungslüftung in gemischt genutzten Gebäuden. HLK-Distributoren gestalten ihre Lagerbestände rund um invertergesteuerte Kompressoren um, während Gebäudeeigentümer die Gerätebeschaffung mit Energieleistungsverträgen bündeln, die das Risiko auf Ingenieurbüros übertragen. Die Nachfrage nach Präzisionskühlung aus hypergroßen Rechenzentren kombiniert mit strengen Infektionsschutzanforderungen bei Krankenhauserweiterungen lenkt Spezifikationen hin zu modularen Luftbehandlungsgeräten und Systemen mit variablem Kältemittelfluss. Gleichzeitig schafft der Cannabisanbau, heute ein etablierter gewerblicher Teilsektor, Nischenmöglichkeiten in integrierten HLK-Paketen zur Entfeuchtung und Kohlenstofffiltration.
Wesentliche Erkenntnisse des Berichts
- Nach Gerätetyp entfielen 46,14 % des Marktanteils im kanadischen HLK-Gerätemarkt im Jahr 2025 auf Klimageräte; das Kühlsegment ist auf dem Weg zu einer CAGR von 9,49 % bis 2031.
- Nach Installationsart machten Nachrüstungs- und Ersatzprojekte 2025 62,35 % des kanadischen HLK-Gerätemarkts aus, während Neubauten aufgrund dichtefreundlicher Bebauungsreformen mit einer CAGR von 9,84 % expandieren werden.
- Nach Endnutzer hielt das Wohngebäudesegment 2025 42,65 % der Einnahmen, aber das gewerbliche Segment wird bis 2031 voraussichtlich mit einer CAGR von 9,68 % wachsen.
- Nach gewerblichem Gebäudetyp führten Bürogebäude 2025 mit 35,63 % der Marktgröße des kanadischen HLK-Gerätemarkts, während Rechenzentren bis 2031 mit einer CAGR von 10,14 % voranschreiten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Kanada-HLK-Gerätemarkt
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Bautätigkeit | +1.50% | National, konzentriert in Ontario, Britisch-Kolumbien und Quebec | Mittelfristig (2–4 Jahre) |
| Ausweitung von Grünen Gebäudestandards und Energieeffizienzvorschriften | +1.80% | National, angeführt von Ontario und Britisch-Kolumbien bei der frühen Einführung | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Wärmepumpen, unterstützt durch Bundesanreize | +2.10% | National, verstärkt in den atlantischen Provinzen und Quebec | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungsauflagen in abgelegenen Gemeinschaften, die die modulare HLK-Einführung beschleunigen | +0.80% | Nördliche Territorien und abgelegene indigene Gemeinschaften | Mittelfristig (2–4 Jahre) |
| Bundesweite CO₂-Bepreisung treibt frühzeitige Austauschzyklen voran | +1.30% | National, mit Ausnahme von Territorien mit Befreiungen | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Cannabisanbauanlagen, die spezialisierte HLK-Systeme benötigen | +0.40% | Britisch-Kolumbien, Ontario, Quebec und Alberta | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Wärmepumpen, unterstützt durch Bundesanreize
Rückerstattungen von durchschnittlich 10.000 CAD (7.299 USD) pro Haushalt im Rahmen des Oil to Heat Pump Affordability Program finanzierten bis November 2025 insgesamt 274.000 Wohninstallationen.[1] Kälteklima-Geräte, die für den Betrieb bei −25 °C ausgelegt sind, machten 68 % dieser Projekte aus, was die Fortschritte der Originalhersteller bei Kompressoren mit verbesserter Dampfeinspritzung widerspiegelt. Provinzielle Zusatzförderprogramme wie Quebecs Chauffez vert senkten die Nettokosten für Hausbesitzer auf 3.500 CAD (2.554 USD) und steigerten die regionalen Installationszahlen um 34 % im Jahresvergleich. Die Bundespläne zur Abschaffung der Ölheizung in öffentlichen Gebäuden vor 2030 verstärken den Demonstrationseffekt, da frühe Anwender jährliche Kraftstoffeinsparungen von bis zu 50 % melden. Händler bauen daher ihre Bestände an drehzahlgeregelten Geräten aus und rechnen bis 2030 mit einer Verdreifachung der jährlichen Wärmepumpenlieferungen.
Ausweitung von Grünen Gebäudestandards und Energieeffizienzvorschriften
Die Ausgabe 2025 des Nationalen Energiecodes für Gebäude verschärft die Energieverbrauchsintensitätsgrenzen um 15 % und schreibt damit effektiv eine Wärmerückgewinnungslüftung für alle neuen Mehrfamilienwohngebäude in Kanada vor. Ontarios Überarbeitung von SB-10 verpflichtet Gewerbeimmobilien über 10.000 m² zur bedarfsgesteuerten Lüftung und löst damit Nachrüstungen von Konstantvolumensystemen aus. Der verbindliche Step Code Britisch-Kolumbiens gewährt Dichteboni für Projekte, die die Grundlage der Wärmepumpenleistung um 20 % übertreffen, und beschleunigt die Einführung elektrifizierter HLK-Systeme.[2] Grüne Beschaffungsrahmen wie LEED v4.1 und der Zero Carbon Building-Standard des Rates für Grünes Bauen Kanadas behandeln HLK-Effizienz nun als Ausschreibungsqualifikationsmerkmal. Zusammen lenken diese Maßnahmen die Marktnachfrage zu OEMs mit von Dritten verifizierten saisonalen Energieeffizienzwerten über 18.
Anstieg der Bautätigkeit
Die Baugenehmigungen für Wohngebäude erreichten 2025 252.000 Einheiten, nachdem die Lockerung von Bebauungsvorschriften Hofhausbebauung und Mehrfamilienhäuser auf Einfamilienhausgrundstücken ermöglichte. Die Investitionen im Nichtwohnbereich beliefen sich im selben Jahr auf 89 Milliarden CAD, wobei Krankenhaus- und Rechenzentrumsprojekte 22 % des Gesamtwerts ausmachten. Die Pipeline für 2026 umfasst 18 Krankenhauserweiterungen, die N+1-Redundanz und eine strenge Feuchtigkeitskontrolle erfordern, sowie 12 Hyperscale-Rechenzentren, die für eine Feuchtigkeitstoleranz von ±2 % ausgelegt sind. Projektentwickler integrieren die HLK-Beschaffung zunehmend in Energieleistungsverträge und übertragen das Geräteauswahlrisiko auf Ingenieurbüros. Building-Information-Modeling-Workflows optimieren daher Kanalführung und Kältemittelleitungslänge vor dem Baubeginn und verkürzen die Projektzeiträume um bis zu 6 %.
Bundesweite CO₂-Bepreisung treibt frühzeitige Austauschzyklen voran
Die kanadische CO₂-Abgabe stieg im April 2024 auf 80 CAD (58,30 USD) pro Tonne und wird bis 2030 170 CAD (124,08 USD) erreichen, was die Erdgaskosten um 0,18 CAD (0,13 USD) pro Kubikmeter erhöht. Die Abgabe verkürzt die Amortisationszeit von Wärmepumpen in Provinzen ohne Befreiungen von 9 Jahren auf 5,5 Jahre. In Calgary machten Wärmepumpen während der Heizsaison 2024–2025 18 % der Ofenersatzkäufe aus, gegenüber 4 % im Jahr 2022. Bürovermietungsgesellschaften beschleunigen die Stilllegung von Heizkesseln, da Mieter Netto-Null-Verpflichtungen anstreben; 62 % der Class-B-Hochhäuser in Toronto haben 2025 Machbarkeitsstudien eingeleitet. OEMs stellen daher mitteleffiziente Öfen zugunsten von Kondensations- oder Hybridsystemen ein, die mit der steigenden CO₂-Bepreisungsentwicklung übereinstimmen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Wartungs- und Reparaturkosten | -0.60% | National, stärkere Auswirkungen in abgelegenen und ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten HLK-Technikern | -0.90% | National, besonders in Alberta, Saskatchewan und den atlantischen Regionen | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenabhängigkeit von US-Komponenten schafft Währungsrisiken | -0.50% | National, alle Gerätetypen | Kurzfristig (≤ 2 Jahre) |
| Ausstieg aus Kältemitteln mit niedrigem Treibhausgaspotenzial erhöht die Nachrüstungskomplexität | -0.70% | National, frühzeitige Auswirkungen in Gewerbe- und Industriesegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten HLK-Technikern
Offene Stellen für 10.000 qualifizierte Techniker im Jahr 2025 verlängerten gewerbliche Nachrüstungszeitpläne um bis zu sechs Wochen.[3] Alberta und Saskatchewan sind am stärksten belastet, da Beschäftigte in der Öl- und Gasindustrie im Jahresdurchschnittslohn 20.000 CAD (14.598 USD) mehr verdienen als HLK-Arbeitgeber zahlen. Die Abschlussquote von Ausbildungen für Kältemaschinenmechaniker sank 2024 auf 52 %, was den Einsatz von Systemen mit variablem Kältemittelfluss und A2L-Kältemittelsystemen erschwert, die fortgeschrittene Inbetriebnahmekompetenzen erfordern. Einige OEMs haben direktvertriebliche Installationsbereiche und Ferndiagnosezentren eröffnet, um Auftragnehmerengpässe auszugleichen, was den internen Overhead um fast 10 % erhöht. Sollten sich die Fachkräftepipelines nicht erholen, könnten Fachkräftemangel das Wachstum im kanadischen HLK-Gerätemarkt in Spitzennachrüstungszeiten begrenzen.
Ausstieg aus Kältemitteln mit niedrigem Treibhausgaspotenzial erhöht die Nachrüstungskomplexität
Kanada muss den Verbrauch von teilhalogenierten Fluorkohlenwasserstoffen bis 2029 um 10 % unter das Basisniveau von 2020–2022 senken. Der Übergang von R-410A auf leicht entflammbare A2L-Gemische erfordert Leckageerkennung, überarbeitete Hartlötpraktiken und neues Servicefahrzeug-Werkzeug gemäß CSA B52-21. Distributoren finanzieren nun doppelte Lagerbestände von Legacy- und Kältemitteln der nächsten Generation, was das Umlaufvermögen um bis zu 15 % erhöht. Kältemaschinen-Nachrüstungen in Bürotürmen erfordern häufig Upgrades der Elektrotafeln zur Erfüllung der A2L-Sicherheitscodes, was 15.000–25.000 CAD (10.948–18.248 USD) pro System zusätzlich kostet. Die Preise für zurückgewonnenes R-410A stiegen 2024–2025 um 40 %, was den Bedarf an Rückgewinnungsgeräten unterstreicht, aber auch die Servicekosten erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Kühlung dominiert angesichts von Klimavolatilität
Klimageräte erzielten 2025 einen Marktanteil von 46,14 % am kanadischen HLK-Gerätemarkt, und das Segment liegt auf Kurs für eine CAGR von 9,49 % bis 2031. Kanallose Mini-Split-Systeme haben sich zur bevorzugten Nachrüstungslösung für Wohngebäude aus dem frühen zwanzigsten Jahrhundert und Niedriggeschoss-Eigentumswohnungen ohne Kanäle entwickelt. Die Lieferungen von Multi-Zonen-Geräten stiegen 2025 um 22 % im Jahresvergleich, da SEER2-20-Modelle in Provinzen mit zeitvariablen Tarifen eine Amortisationszeit von unter sechs Jahren boten. Bei gewerblichen Mittelgeschossprojekten verdrängen Systeme mit variablem Kältemittelfluss herkömmliche Dachgeräte aufgrund ihrer Zonenflexibilität und der gleichzeitigen Heiz- und Kühlfähigkeit.
Heizgeräte machen das zweitgrößte Segment des kanadischen HLK-Gerätemarkts aus, angeführt von Wärmepumpen, die in Britisch-Kolumbien nach dem Verbot neuer Erdgasanschlüsse für Niedriggeschossgebäude im Jahr 2024 nun mehr als Gasöfen verkauft werden. Lüftungsprodukte, insbesondere MERV-13- und HEPA-Filter, verzeichneten 2025 einen Zuwachs von 18 %, da Schulbehörden und Krankenhäuser auf Infektionsschutzauflagen reagierten. Wassergekühlte Kältemaschinen gewinnen in Torontos Fernwärmenetz Marktanteile, während verpackte Dachgeräte für eingeschossige Einzelhandels- und Cannabisanbauanlagen, die leichten Dachzugang benötigen, der Standard bleiben.
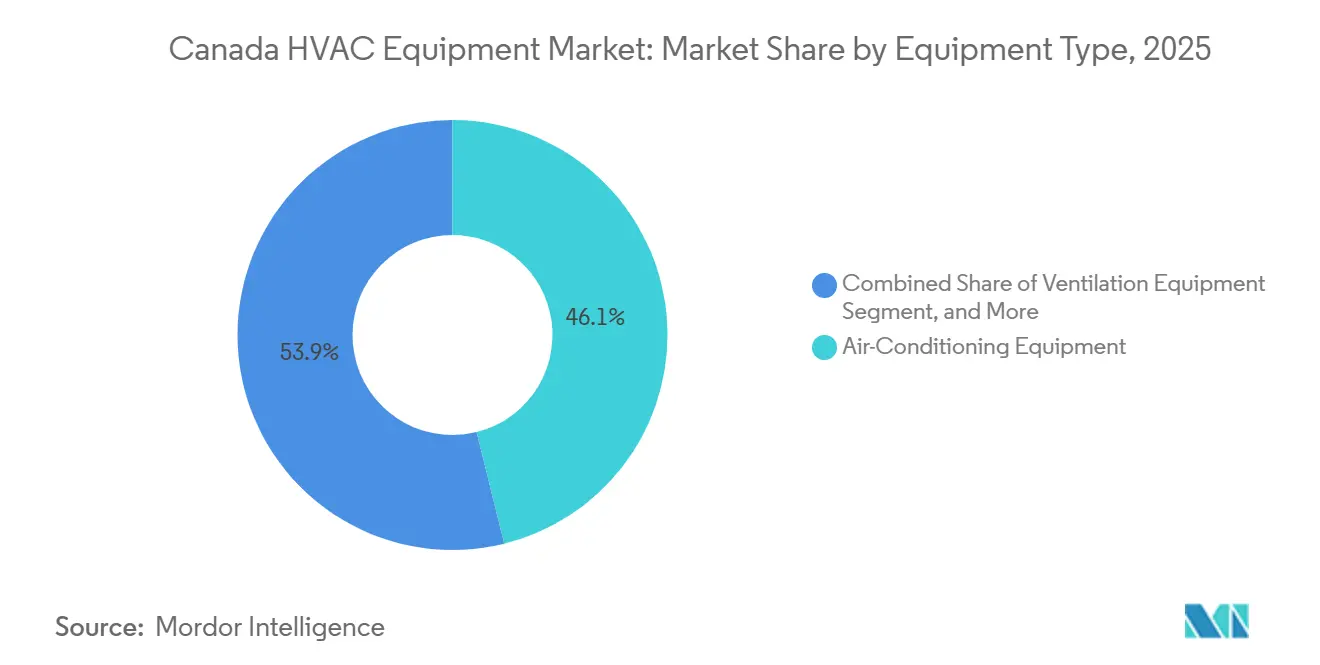
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Installationsart: Nachrüstung führt, Neubau beschleunigt sich
Nachrüstungs- und Ersatzprojekte machten 2025 62,35 % des kanadischen HLK-Gerätemarkts aus, da Bundeszuschüsse die Lebenszyklen von Geräten auf Basis fossiler Brennstoffe verkürzten. In der atlantischen Kanada erfolgen Ausmusterungen von Heizöl-Öfen nun 3,2 Jahre früher als historische Normen, weil Wärmepumpen-Subventionen die Amortisationszeiten verkürzen. Class-B-Bürotürme aus den Jahren 1980 bis 2000 stellen Kapital für HLK-Upgrades bereit, um Mieter zu halten, die LEED-konforme Räumlichkeiten verlangen. Die Integration von drehzahlvariablen Wärmepumpen in Konstantvolumen-Kanäle erfordert häufig Schalttafel-Upgrades und eine Neuprogrammierung der Steuerung, was die Installationskosten auf 12.000–18.000 CAD (8.759–13.138 USD) pro Wohneinheit erhöht.
Der Neubau, der mit einer CAGR von 9,84 % expandiert, wird durch Bebauungsreformen wie Ontarios More Homes Built Faster Act vorangetrieben, das höherdichte Genehmigungen freigegeben und gemischt genutzte Baustarts im ersten Halbjahr 2025 um 19 % beschleunigt hat. Projektentwickler installieren nun vorab Wärmerückgewinnungsgeräte und Kälteklima-Wärmepumpen, was den HLK-Anteil pro Wohneinheit 2025 auf 9.500 CAD (6.934 USD) erhöht. Rechenzentren bleiben eine Premium-Partnische, mit Präzisionskühlpaketen, die je Standort 15 Millionen CAD (10,9 Millionen USD) übersteigen können und einen PUE von unter 1,15 erfordern.
Nach Endnutzer: Gewerbliches Segment überholt Wohngebäudewachstum
Wohngebäude machten 2025 noch 42,65 % des Umsatzes aus, doch die gewerbliche Nachfrage schreitet mit einer CAGR von 9,68 % voran und unterstreicht die Verlagerung hin zu Büro-zu-Wohngebäude-Umwandlungen, Krankenhausnachrüstungen und Rechenzentrumsneubauten. In Toronto und Vancouver beschleunigen zweistellige Büroleerstandsquoten Umwandlungen, die modulare Luftbehandlungsgeräte erfordern, die mit vorhandenen Schächten kompatibel sind. Provinzielle Gesundheitsministerien stellten 2025 680 Millionen CAD (496 Millionen USD) für HLK-Upgrades bereit, die mit den Infektionsschutzstandards CSA Z317 übereinstimmen, und steigerten die Nachfrage nach HEPA-fähigen Systemen mit variablem Luftvolumen.
Industrielle Nutzer, insbesondere im Cannabisanbau und in der Kühllagerung, sind kleiner, aber skalieren sich schnell. Anbauräume wurden 2025 um 220.000 m² erweitert, wobei jeder Quadratmeter bis zu 200 W Kühlleistung benötigt. Kühllagerhäuser spezifizieren Ammoniak-Kälteanlagen mit intelligenten Abtausteuerungen und akzeptieren 20 % höhere Investitionskosten für 15 % Energieeinsparungen. Ottawas Ziel von 5,8 Millionen installierten Wärmepumpen bis 2030 erfordert eine Verdreifachung der jährlichen Lieferungen gegenüber dem Niveau von 2023.
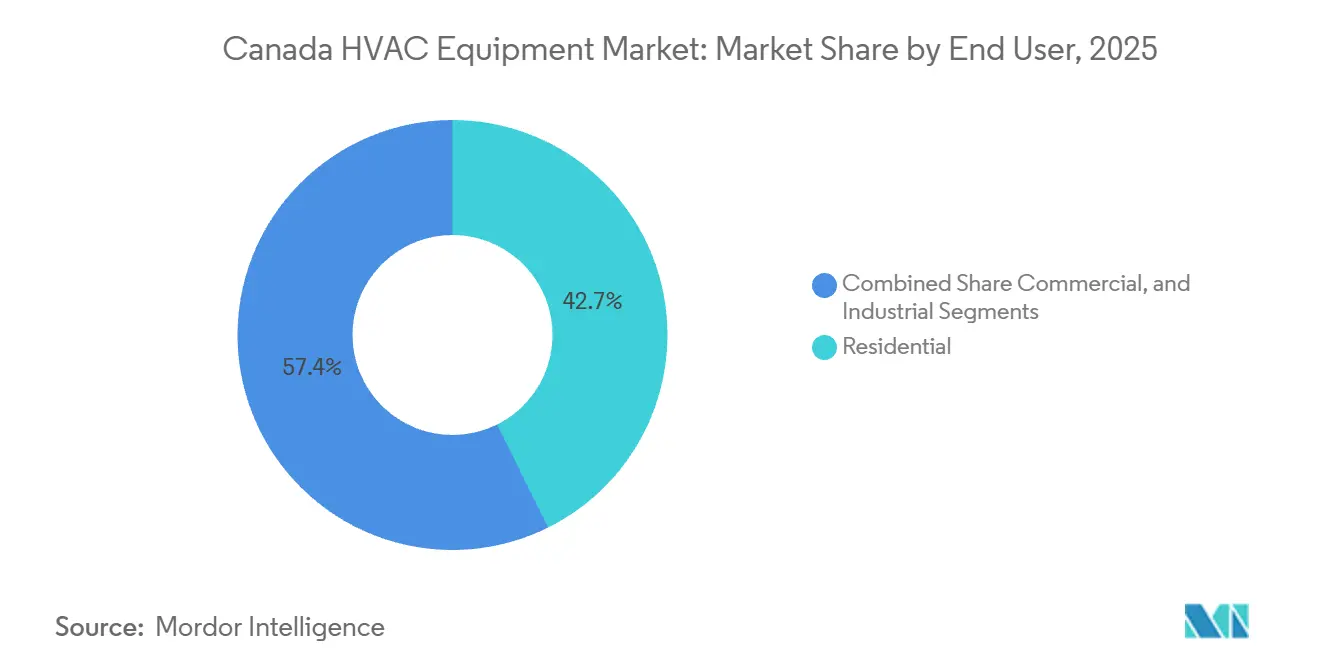
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Gebäudetyp (Gewerbe): Rechenzentren führen die Expansion an
Bürogebäude hielten 2025 einen Anteil von 35,63 % am kanadischen HLK-Gerätemarkt, aber Rechenzentren führten die Wachstumsliste mit einer CAGR von 10,14 % an. Hyperscale-Betreiber verpflichteten 2024–2025 4,2 Milliarden CAD (3,06 Milliarden USD) für neue Kapazitäten in Montreal, Calgary und Toronto, wobei jede Anlage N+1-Präzisionskühlung und Rack-Dichten über 30 kW erfordert. Flüssigkühlarchitekturen mit Hintertür-Wärmetauschern von Vertiv und direkt-zum-Chip-Modulen werden zum Standard.
Das Gesundheitswesen belegt den zweiten Platz beim Wachstum, mit 18 laufenden Krankenhauserweiterungen im Jahr 2025, die HEPA-gefilterte Systeme mit variablem Luftvolumen und Energierückgewinnungsräder vorschreiben. Bildungseinrichtungen profitieren von der Initiative „Gesunde Schulen” im Umfang von 420 Millionen CAD (306 Millionen USD), die bedarfsgesteuerte Lüftungsupgrades in 1.200 Einrichtungen finanziert. Hotels und Arenen installieren Wärmerückgewinnungskältemaschinen, die Abwärme in Brauchwarmwasserkreisläufe recyceln und die Gasrechnungen um bis zu 40 % senken. Einzelhandels-Einkaufszentren werden zu gemischt genutzten Bereichen umgebaut, was flexible Zoneneinteilung und intelligente Steuerungen erforderlich macht.
Geografische Analyse
Ontario und Quebec zusammen machten 2025 52 % des nationalen HLK-Umsatzes aus, angetrieben durch dichte Bevölkerung, ehrgeizige Elektrifizierungszeitpläne und strenge Codeaktualisierungen. Ontarios Bauordnung 2025 begrenzt nun die thermische Energiebedarfsintensität auf 25 kWh/m²·Jahr, was die Wärmepumpeneinführung in neuen Wohngebäuden praktisch sicherstellt. Quebecs gestapelte Zuschüsse durch Chauffez vert senkten die Eigenheimbesitzerkosten 2025 auf 3.500 CAD (2.554 USD) und machten die Provinz zum größten Wärmepumpenmarkt Kanadas nach Stückzahlen. Der verbindliche Step Code Britisch-Kolumbiens, seit 2024 in Kraft, belohnt Bauherren mit Dichteanreizen für das Übertreffen von Wärmepumpen-Leistungsbenchmarks und beschleunigt die Verdrängung von Gasöfen.
Alberta und Saskatchewan bevorzugten historisch gesehen Gasheizung aufgrund des günstigen lokalen Angebots, doch die jährlich um 15 CAD (10,90 USD) steigende Bundes-CO₂-Abgabe verringerte den Betriebskostenunterschied und löste einen Anstieg des Wärmepumpenanteils bei Ofenersatzkäufen auf 18 % in 2024–2025 aus. Die atlantischen Provinzen profitieren überproportional vom Programm zur Erschwinglichkeit von Öl-zu-Wärmepumpen-Umrüstungen, das bis November 2025 274.000 geförderte Installationen lieferte, konzentriert in heizölabhängigen ländlichen Gemeinschaften. Nördliche Territorien und abgelegene indigene Siedlungen stellen eine hoch wachsende Nische dar, wobei die REACHE-Initiative mit einem Volumen von 300 Millionen CAD (218 Millionen USD) netzunabhängige Mikronetze finanziert, die auf −40 °C ausgelegte Paket-Wärmepumpen benötigen.
Provinzielle Versorgungsunternehmen prägen die Nachfrage durch Tarifgestaltung weiter. Hydro-Québec bietet einen industriellen Niedrigtarif von 0,04 CAD/kWh (0,029 USD/kWh) außerhalb der Spitzenzeiten an und fördert so die thermische Speicherung, die die Kühllast in die Nachtstunden verlagert. Der Unabhängige Elektrizitätssystemoperator Ontarios startete 2025 ein Laststeuerungspilotprojekt und zahlte 150 CAD (109 USD) pro reduziertem Kilowatt, was die Einführung netzinteraktiver Steuerungen katalysierte. Britisch-Kolumbiens CleanBC verpflichtet sich zu einer Senkung der Gebäudeemissionen um 40 % bis 2030 und finanziert Wärmepumpen-Nachrüstungen in Sozialwohnungen, die Präzedenzfälle für die private Einführung schaffen.
Regulatorisches Umfeld
Der kanadische Markt für HLK-Ausrüstung wird durch bundesweite Energieeffizienzvorschriften geprägt, die von Natural Resources Canada (NRCan) im Rahmen der Energy Efficiency Regulations, 2016, verwaltet werden. Diese Anforderungen werden durch Compliance-Einreichungen über NRCans Compliance Regulatory Energy Efficiency Database (CREED) unterstützt. Amendment 18, veröffentlicht am 9. April 2025, legte neue Energieleistungsanforderungen für große Klimaanlagen und große Wärmepumpen fest, wobei aktualisierte Standards für betroffene Produkte ab dem 1. Januar 2026 in Kraft treten.
Die regulatorische Ausrichtung umfasst auch die laufende Pflege von Prüfmethoden und Normenverweisen, einschließlich CSA- und AHRI-ausgerichteter Klassifizierungen für bestimmte Produktklassen, um Kanada mit sich weiterentwickelnden Leistungsbenchmarks für Geräte in Einklang zu halten. Im Juni 2026 veröffentlichte die kanadische Regierung einen Vorschlag (Amendment 19) zur Aktualisierung der Prüf- und Effizienzanforderungen für eine breitere Palette regulierter Produkte und zur Streichung einer großen Anzahl veralteter Normen, was den Compliance-Aufwand für Hersteller, Importeure und Vertriebshändler erhöht, die regulierte HLK-Ausrüstung auf den kanadischen Markt bringen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für HLK-Ausrüstung in Kanada beginnt mit der globalen und regionalen Beschaffung von Komponenten, darunter Kompressoren, Wärmetauscher, Elektronik und Steuerungen, und geht dann in die Gerätefertigung und -montage über, sowohl im globalen OEM-Fußabdruck als auch im kanadischen Betrieb. Die dokumentierte Abhängigkeit des Marktes von US-verbundenen Lieferungen für kritische Komponenten und Materialien, einschließlich Kältemittelmischungen und kupferbezogener Vorprodukte, macht Lieferzeiten und Landeskosten anfällig für grenzüberschreitende Logistik und Rohstoffpreise. Um dieses Risiko zu steuern, setzen Vertriebshändler und OEMs zunehmend auf Multi-Source-Beschaffung.
Die Markteinführung stützt sich auf Großhandelsvertriebsnetze und Fachhandwerkerkanäle, die Lagerbestände, Bündelung und Kundendienst für Privat- und Gewerbekunden verwalten. Ontario und Quebec fungieren als wichtige Knotenpunkte für Lagerhaltung, Schulung und technischen Support. Nachgelagert umfasst die Kette zunehmend Energieeffizienz-Contracting, Inbetriebnahme und Steuerungsintegration, da Gebäudeeigentümer drehzahlvariable Geräte und Lüftungsupgrades priorisieren, die mit Energievorschriften und Anforderungen an den Kältemittelübergang in Einklang stehen, wodurch durch Planungsunterstützung, Installation und Lebenszyklusservice zusätzlicher Wert geschaffen wird.
Wettbewerbslandschaft
Der kanadische HLK-Gerätemarkt ist mäßig fragmentiert, mit wichtigen Akteuren wie Carrier, Daikin, Trane, Johnson Controls und Lennox. Die Wettbewerbsintensität verschärft sich, da Elektrifizierungs- und Kältemittelauflagen die Produktlebenszyklen verkürzen. Daikins 60-prozentiger Anteil an einem Wärmepumpen-Distributor in Quebec, Anfang 2025 erworben, sichert Installationsfähigkeit auf der letzten Meile und wiederkehrende Serviceerträge. Carrier lancierte Mitte 2025 Dachgeräte mit integrierten Photovoltaikmodulen und sicherte sich damit eine Marktposition in Cannabisanbauanlagen mit hohen Tageskühllasten.
Regionale Spezialisten wie Engineered Air und Yorkland Controls gedeihen bei maßgeschneiderten Projekten mit Stückzahlen unter 50 Einheiten und liefern modulare Luftbehandlungsgeräte für Isolierräume in Krankenhäusern und Weißräume in Rechenzentren, in denen globale OEMs Schwierigkeiten haben, Lieferzeiterwartungen zu erfüllen. Der Kältemittelübergang bietet eine weitere Front; frühe A2L-zertifizierte Produktlinien von Mitsubishi Electric, LG Electronics und Fujitsu General gewinnen die Ausschreibungspräferenz von Eigentümern, die Assets vor dem Teilhalogenkohlenwasserstoff-Ausstieg 2029 zukunftssicher machen wollen.
Patentaktivitäten, die vom Kanadischen Amt für geistiges Eigentum verfolgt werden, heben drehzahlvariable Kompressoren mit Dampfeinspritzung, Wärmerückgewinnungsmodule und Predictive-Maintenance-Algorithmen hervor, die Serviceanrufe bis zu 72 Stunden vor einem Ausfall auslösen. Normungsorganisationen, insbesondere die CSA Group und das Institut für Heizung, Kälteanlagen und Klimatisierung Kanadas, beschleunigen Leitlinien für A2L-Installationen und netzinteraktive Dachgeräte und beseitigen damit Unklarheiten, die die Einführung früher verlangsamten. Zusammen unterstreichen diese Dynamiken eine innovationsgetriebene Entwicklung für den kanadischen HLK-Gerätemarkt.
Führende Unternehmen der kanadischen HLK-Gerätebranche
-
Daikin Industries Ltd
-
LG Electronics Inc.
-
Rheem Manufacturing Company Inc.
-
Trane Technologies plc
-
Nortek Air Solutions LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Verschärfte Regulierung und programmgesteuerte Elektrifizierung eröffnen Chancen für OEMs und Vertriebspartner, die Compliance und Inbetriebnahme für Geräte der nächsten Generation vereinfachen können. Mit dem Inkrafttreten der Anforderungen von NRCans Amendment 18 für große Klimaanlagen und Wärmepumpen zum 1. Januar 2026 gewinnen konforme Produktportfolios, dokumentierte Leistungsprüfungen und vom Vertrieb geleitete Schulungen an klarem kommerziellem Wert, da sie Fachhandwerkern helfen, Geräte korrekt auszuwählen und zu installieren und dabei die bundesweiten Effizienzvorschriften einzuhalten.
Gewerbliche Sanierungen und Spezialanwendungen bieten einen fokussierten Chancenpool, in dem Käufer Ergebnisse statt einzelner Geräte erwerben. Im aktuellen Markt unterstützt Tranes Schritt, ab Mai 2026 der exklusive Vertriebskanal für Valent-Markenprodukte im gewerblichen HLK-Bereich in den Vereinigten Staaten und Kanada zu werden, gebündelte Angebote rund um DOAS- und Energierückgewinnungslösungen im Zusammenhang mit vorschriftsgetriebenen Lüftungsupgrades. Auch Daikins Markteinführung einer invertergesteuerten Dach-Wärmepumpe für leichte Gewerbeanwendungen im Juli 2026 bringt elektrifizierte Dachaufbauten mit moderner Steuerungsintegration in Einklang. Zusammengenommen deuten diese Schritte auf eine Nachfrage nach gebündelten Lösungen hin, die Ausrüstung, Steuerungen und Servicekapazität in Büros, im Gesundheitswesen, in Schulen und bei Kühlbedarf im Umfeld von Rechenzentren kombinieren, wo Anforderungen an Redundanz, Luftqualität und Betriebseffizienz zunehmend expliziter werden.
Aktuelle Branchenentwicklungen
- Juli 2026: Daikin Comfort Technologies brachte die invertergesteuerte Dach-Wärmepumpe NEXIO Max für leichte Gewerbeanwendungen auf den Markt. Die Erweiterung des VRF/VRV-Segments für leichte Gewerbeanwendungen mit R-32-Kältemittel erweitert Daikins Präsenz in kleineren Gewerbesegmenten und steht im Einklang mit seiner Kältemittelübergangsstrategie.
- Mai 2026: Trane Technologies gab eine exklusive Liefervereinbarung bekannt, wonach Valent-Markenprodukte im gewerblichen HLK-Bereich zum exklusiven Vertriebskanal in den USA und Kanada werden. Die Konsolidierung des Vertriebskanals für DOAS- und Energierückgewinnungslösungen stärkt die Vertriebskontrolle und beschleunigt die Dekarbonisierung durch das integrierte Valent-Portfolio.
- April 2026: Rheem Canada fügte die Marken Nordyne und Nortek Global HVAC mit integrierten Vertriebsfunktionen zu seinem kanadischen Portfolio hinzu. Diese Ergänzung erweitert das Angebot an HLK-Produkten für Wohngebäude und Fertighäuser in Kanada und vergrößert die Produktabdeckung und Vertriebsbreite.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Kanada verkauften und installierten HLK-Geräte, einschließlich Heizungs-, Lüftungs- und Klimaanlagen, die in Wohn-, Gewerbe- und Industriegebäuden eingesetzt werden, und wird für den Untersuchungszeitraum in USD ausgewiesen.
Ausschlüsse aus dem Umfang: HLK-Dienstleistungen, laufende Wartungsverträge und die meisten eigenständigen Steuerungssoftwarelösungen sind von diesem auf Geräte beschränkten Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Heizgeräte
- Heizkessel und Öfen
- Wärmepumpen
- Einzelraumheizgeräte
- Lüftungsgeräte
- Luftbehandlungsgeräte (AHUs)
- Luftfilter
- Ventilatorkonvektoren
- Befeuchter und Entfeuchter
- Klimageräte
- Unitäre Klimageräte
- Kanalgebundene Split-Systeme
- Kanallose Mini-Split-Systeme
- Verpackte Dachgeräte
- Systeme mit variablem Kältemittelfluss (VRF-Systeme)
- Raumklimageräte
- Verpackte Raumklimaanlagen
- Kältemaschinen
- Unitäre Klimageräte
- Heizgeräte
- Nach Installationsart
- Neubau
- Nachrüstung / Ersatz
- Nach Endnutzer
- Wohngebäude
- Gewerbe
- Industrie
- Nach Gebäudetyp (Gewerbe)
- Bürogebäude
- Gesundheitseinrichtungen
- Gastgewerbe und Freizeit
- Einzelhandelsgeschäfte und Einkaufszentren
- Bildungseinrichtungen
- Rechenzentren
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, den richtigen Kontext für die kanadische Nachfrage, Handelsströme und Effizienzvorschriften herzustellen, damit das Größenmodell an beobachtbaren Signalen ausgerichtet bleibt. Wir stützten uns hauptsächlich auf öffentliche Statistiken und Normendokumente, darunter Veröffentlichungen von Statistics Canada, Effizienz- und Kennzeichnungsmaterialien von Natural Resources Canada, Daten der Canada Border Services Agency und UN-Comtrade-Handelstabellen sowie Bau- und Normreferenzen für die Gebäudekonformität.
Um diese Signale in praktische Annahmen umzuwandeln, haben wir außerdem Unternehmensberichte und Investorenpräsentationen, öffentliche Ausschreibungsportale für größere Gebäudesanierungen sowie seriöse Branchenpresse ausgewertet. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Screening sowie Patentdatenbanken und sendungsgenaues Import- und Exporttracking, wo dies zur Validierung des Produktmix und der Preisentwicklung beitrug. Die hier aufgeführten Quellen sind exemplarisch; es wurden viele weitere öffentliche Dokumente und Datensätze gesichtet, um Daten zu erheben, gegenzuprüfen und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Interviews und Umfragen mit Herstellern, Händlern, Installateuren und großen Gebäudekäufern durchgeführt, um die Annahmen aus der Sekundärforschung zu bestätigen oder zu korrigieren. Die Befragten lieferten Angaben zu Austauschzyklen, Kanalmargen, typischen Gerätepaketen bei Neubauten im Vergleich zu Sanierungsprojekten sowie zu den Preistreibern, die sich im Jahresverlauf verändern.
Da es sich um eine Kanada-spezifische Studie handelt, haben wir die Abdeckung ausgewogen über die wichtigsten Provinzen und Endnutzersegmente verteilt und ausgewählte Befragte erneut kontaktiert, wenn die Modellergebnisse ungewöhnliche Sprünge im Zusammenhang mit politischen Zeitplänen oder Saisonalität zeigten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 33 % | Vorstandsmitglieder (CXOs): 17 % |
| Mittlere Ebene: 47 % | Bereichs-/Abteilungsleiter: 31 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Ansatz, der die kanadischen Geräteausgaben nach Endnutzungsnachfragepools rekonstruiert und diese dann durch Gerätedurchdringung, Austauschintensität und typische Installationspreisbereiche führt. Sobald die Gesamtwerte gebildet sind, werden sie durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichprobenkontrollen der Kanalvolumina, Händler-Sell-through-Muster und Durchschnittspreis-mal-Volumen-Punktberechnungen für einige wichtige Geräteklassen.
Zu den praktischen Eingangsgrößen, die das Modell prägen, gehören Wohn- und Gewerbebau- sowie Renovierungsaktivitäten, regionale Heizgradtag- und Kühlgradtagmuster, das Tempo der Wärmepumpenadoption gegenüber herkömmlicher Heizung, die Bereitschaft zum Kältemittelwechsel mit Auswirkungen auf kurzfristige Kaufentscheidungen sowie die beobachtete Importintensität bei wichtigen Gerätekategorien. Wo direkte Mengensignale lückenhaft sind, werden Lücken mithilfe von Proxy-Reihen wie Baugenehmigungen, Sanierungsprogrammaktivitäten und handelsbasiertem Mix geschlossen und die Bandbreiten anschließend durch Rückmeldungen von Installateuren und Händlern eingeengt.
Für die Prognose wird eine Szenarioanalyse eingesetzt, um unterschiedliche Entwicklungspfade für sanierungsgetriebene Nachfrage, zinsbedingte Bauerholung und effizienzpolitische Impulse abzubilden. Diese Szenarien werden in eine zentrale Prognose überführt, nachdem geprüft wurde, welche Variablenaussichten am konsistentesten mit den Interviewrückmeldungen und den aktuellsten öffentlichen Indikatoren übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, bei denen die Modellergebnisse mit unabhängigen Signalen verglichen werden, wie etwa Trends bei Geräteimporten, der Richtung der Fertigungslieferungen sowie Bau- und Renovierungsaktivitäten. Weichen die Ergebnisse von dem ab, was diese Reihen nahelegen, werden die Annahmen überprüft und Folgegespräche eingeleitet, um zu verstehen, ob die Abweichung eine reale Veränderung oder ein Timing- bzw. Preisartefakt widerspiegelt.
Vor der Freigabe wird das Modell schrittweise von Analysten geprüft, um Einheiteninkonsistenzen, Währungszeitprobleme und ungewöhnliche Kategorienaufteilungen zu erkennen; anschließend werden die Endwerte auf Plausibilität von Jahr zu Jahr getestet. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit der Kunde die aktuellste verfügbare Einschätzung erhält.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für HLK-Geräte (Heizung, Lüftung und Klimatisierung) in Kanada mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für kanadische HLK-Geräte variieren häufig, weil Umfang und erfasster Wertpunkt quellenübergreifend nicht identisch sind, selbst wenn die Titel ähnlich aussehen. Unterschiede zeigen sich in der Regel darin, ob die Zahl verkaufte Geräte, installierte Geräte oder Fertigungsumsätze darstellt und ob angrenzende Kategorien in den Gesamtwert eingerechnet werden.
Installationsarbeit und Serviceumsätze liegen außerhalb des Umfangs von Mordor Intelligence für diesen Gerätemarkt, was ein Grund dafür ist, dass einige veröffentlichte Gesamtwerte größer erscheinen, wenn sie Dienstleistungen, Steuerungssysteme oder umfassendere HLK-Ausgaben bündeln. Weitere Abweichungen entstehen durch die zeitliche Erfassung der Ersatznachfrage, die Anpassung der durchschnittlichen Verkaufspreise an regulatorische Änderungen und Kältemittelübergänge sowie die Häufigkeit, mit der Annahmen bei Veränderungen im Importmix und in den Bauzyklen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,98 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 12,20 Milliarden USD (2025) | Verwendet einen breiteren HLK-Ausgabenrahmen und ein früheres Basisjahr, was wahrscheinlich Nicht-Geräte-Positionen und ein weiteres Set an Werterfassungspunkten jenseits des Geräteumsatzes einschließt. |
| Branchenforschungsanbieter B | 7,80 Milliarden USD (2026) | Stellt den Fertigungsindustrieumsatz für Heizungs- und Klimageräte dar, der nicht direkt dem installierten Gerätemarkt entspricht und aufgrund von Importen, Kanalmargen und Produktabdeckung abweichen kann. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch bedingt ist, was gezählt wird und wo in der Wertschöpfungskette der Umsatz erfasst wird. Indem der Gerätewert konsistent gehalten und anschließend mit Handels-, Bau- und Interviewdaten abgeglichen wird, bleibt die resultierende Schätzung auf klare Nachfragetreiber zurückführbar und kann wiederholt werden, wenn neue Jahresindikatoren veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische HLK-Gerätemarkt im Jahr 2026?
Die Marktgröße des kanadischen HLK-Gerätemarkts erreichte 2026 5,98 Milliarden USD und soll bis 2031 8,85 Milliarden USD erreichen.
Welche erwartete Wachstumsrate wird für kanadische HLK-Geräte bis 2031 prognostiziert?
Der Markt wird voraussichtlich im Zeitraum 2026–2031 eine CAGR von 8,16 % verzeichnen.
Welcher Gerätetyp führt die HLK-Nachfrage in Kanada an?
Klimaanlagen, insbesondere kanallose Mini-Split-Systeme und VRF-Geräte, hielten 2025 46,14 % des Umsatzes und bleiben die dominierende Kategorie.
Warum gewinnen Wärmepumpen in den Provinzen an Bedeutung?
Bundes- und Provinzzuschüsse, CO₂-Bepreisungsdruck und aktualisierte Bauordnungen haben die Amortisationszeiten verkürzt und eine weitverbreitete Wärmepumpeneinführung ausgelöst.
Welcher gewerbliche Teilsektor expandiert am schnellsten?
Rechenzentren schreiten mit einer CAGR von 10,14 % voran, dank Hyperscale-Investitionen, die Präzisionskühlung und niedrige PUE-Ziele erfordern.
Welche Faktoren begrenzen das HLK-Wachstum in Kanada?
Fachkräftemangel bei Technikern und die Komplexität des Übergangs zu Kältemitteln mit niedrigem Treibhausgaspotenzial hemmen die kurzfristige Expansion.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
