
Marktgröße und Marktanteil für Wärmepumpen im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
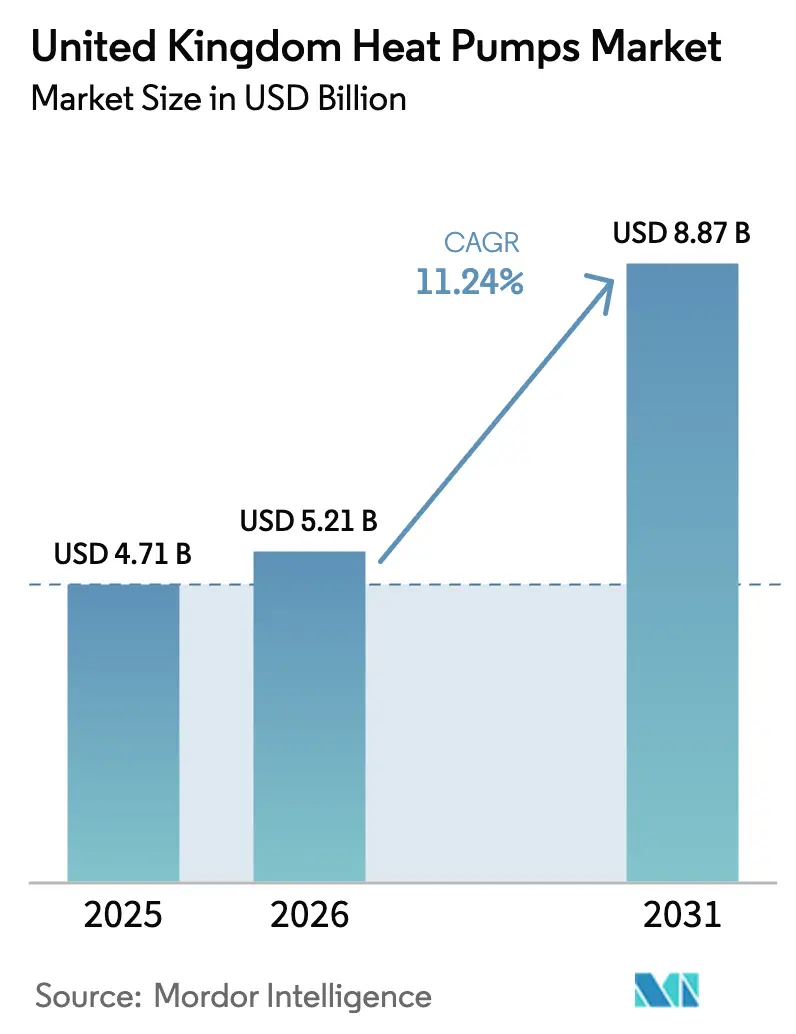
| Marktgröße im Basisjahr (2025) | 4.71 Milliarden US-Dollar |
| Marktgröße (2026) | 5.21 Milliarden US-Dollar |
| Marktgröße (2031) | 8.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.24 % |
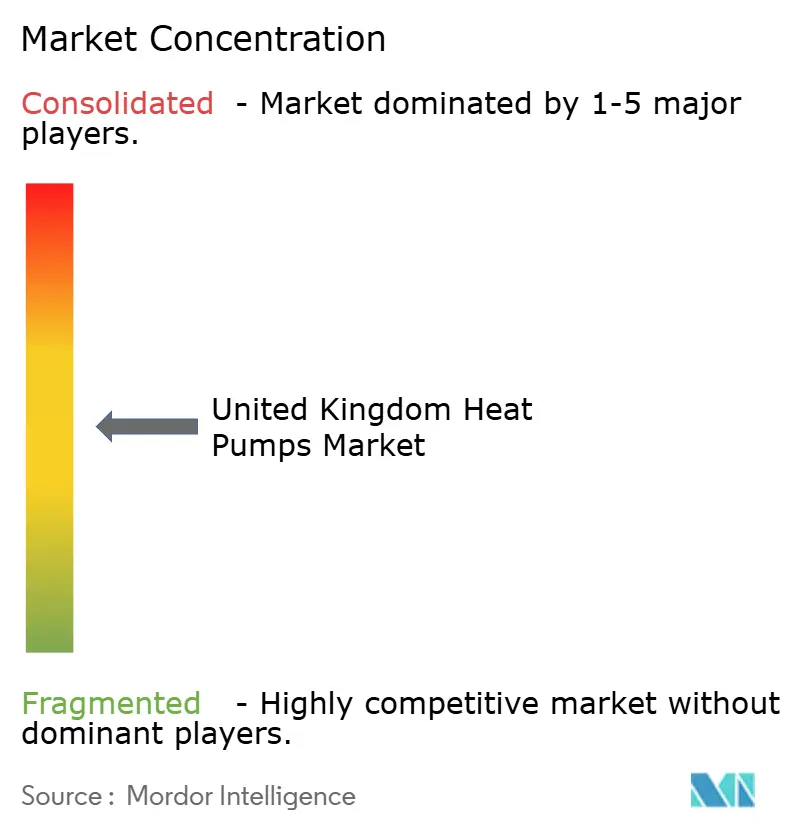
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Wärmepumpen im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße für Wärmepumpen im Vereinigten Königreich wird voraussichtlich von 4,71 Milliarden USD im Jahr 2025 auf 5,21 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 8,87 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 11,24 % über den Zeitraum 2026–2031 entspricht. Erhöhte CO₂-Reduktionsvorgaben, großzügigere Installationssubventionen und eine rasche Ausweitung der inländischen Produktion stützen diese Prognose. Der Markt für Wärmepumpen im Vereinigten Königreich profitiert von der erhöhten Förderobergrenze des Boiler Upgrade Scheme von 7.500 GBP, einem sinkenden Verhältnis des Strom- zum Gaspreises, das die Betriebskostenparität verbessert, sowie von beschleunigten Investitionen in lokale Fertigungslinien, die Lieferzyklen verkürzen. Integrierte Energiedienstleistungsplattformen treten in die Wertschöpfungskette ein und signalisieren einen Wandel von einem fragmentierten Installateursmodell hin zu vertikal integrierten Angeboten. Umsetzungsrisiken bestehen weiterhin, insbesondere die Qualifikationslücke bei Installateuren, lokale Netzengpässe und das wachsende Verbraucherinteresse an Hybridlösungen, die eine Gasreservekapazität beibehalten.
Wichtigste Erkenntnisse des Berichts
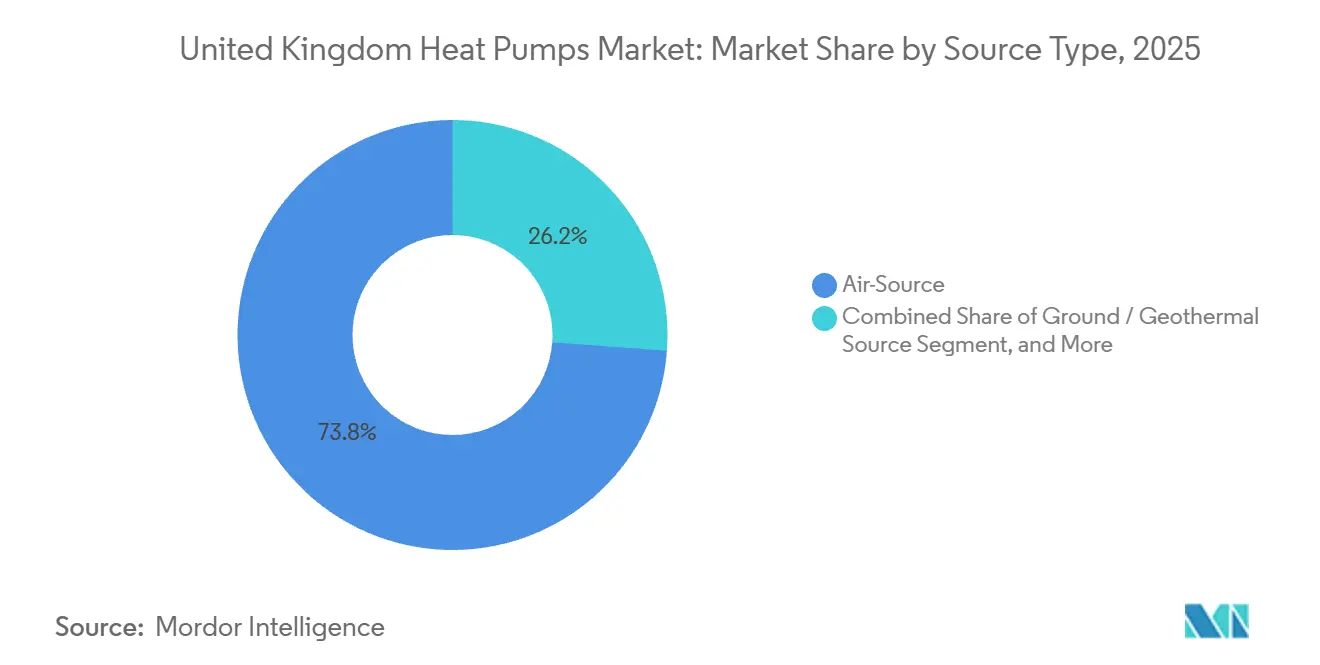
- Nach Quellentyp führten Luftquellensysteme im Jahr 2025 mit einem Umsatzanteil von 73,83 %, während Erdwärmeeinheiten bis 2031 eine CAGR von 12,31 % erzielen sollen.
- Nach Nennleistung entfielen Einheiten bis zu 10 kW auf 44,26 % der Nachfrage im Jahr 2025, während Systeme über 30 kW bis 2031 mit einer CAGR von 12,78 % wachsen sollen.
- Nach Systemdesign dominierten Split-Konfigurationen im Jahr 2025 mit 61,14 % der Installationen, wobei Hybrid-Wärmepumpen über den Prognosezeitraum eine CAGR von 12,16 % verzeichnen sollen.
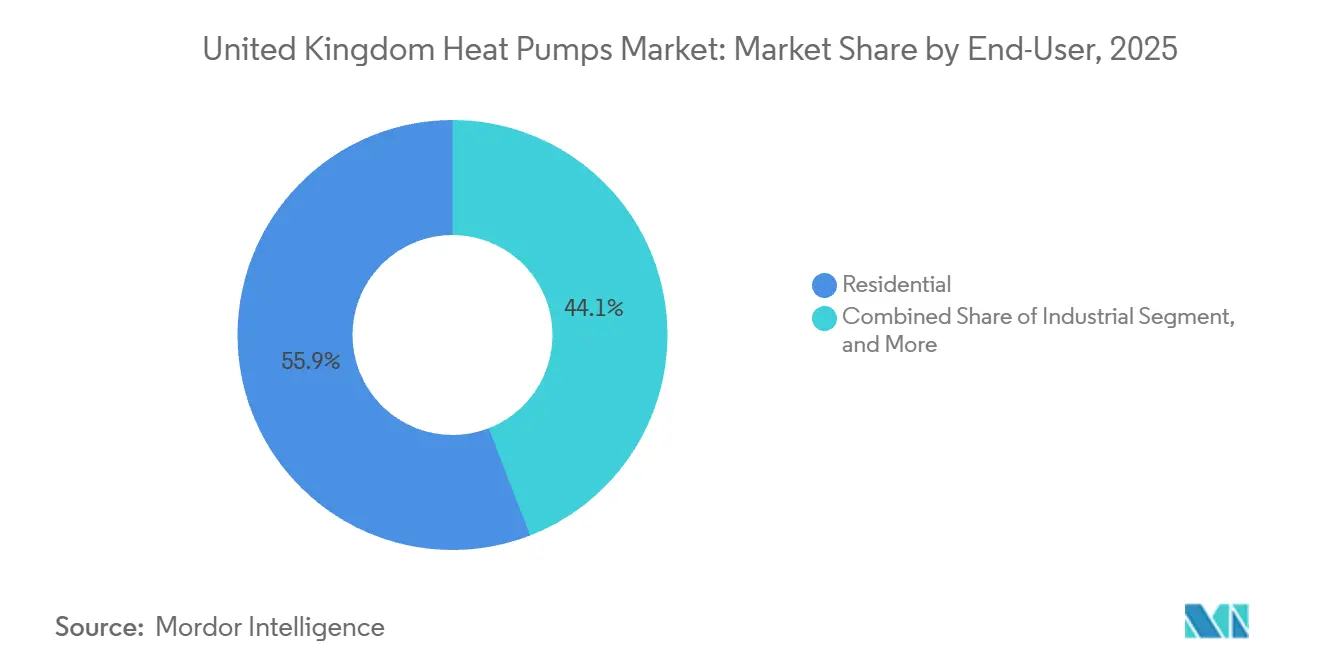
- Nach Endnutzer generierten Privatkunden im Jahr 2025 55,88 % des Umsatzes, und industrielle Einsätze sollen bis 2031 mit einer CAGR von 12,82 % wachsen.
- Nach Anwendung entfielen Raumheizung und -kühlung auf 63,54 % des Umsatzes im Jahr 2025, während Fernwärmenetze bis 2031 eine CAGR von 12,47 % verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Wärmepumpen im Vereinigten Königreich
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Vorschriften und Netto-Null-Ziele | +3.2% | National, am stärksten in England und Wales | Langfristig (≥ 4 Jahre) |
| Förderungen im Rahmen des Boiler Upgrade Scheme und andere finanzielle Anreize | +2.8% | National, mit höherer Akzeptanz in Schottland | Mittelfristig (2–4 Jahre) |
| Steigendes Strom-Gas-Preisdifferenzial zugunsten von Wärmepumpen | +1.9% | National, ausgeprägt in netzfernen Gebieten | Mittelfristig (2–4 Jahre) |
| Ausbau der inländischen Fertigung über den Heat Pump Investment Accelerator | +1.5% | National, konzentriert in den Midlands und im Norden | Langfristig (≥ 4 Jahre) |
| Erholung der Büroflächennachfrage und HVAC-Sanierungen | +0.7% | London, Manchester, Birmingham, Edinburgh | Kurzfristig (≤ 2 Jahre) |
| Integration flexibler Tarife und nachfrageseitiger Reaktionsmechanismen | +0.6% | National, frühe Anwender in Haushalten mit intelligentem Stromzähler | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Vorschriften und Netto-Null-Ziele
Rechtsverbindliche Netto-Null-Gesetzgebung für 2050 stellt die Dekarbonisierung der Wärmeversorgung in den Mittelpunkt der Klimastrategie des Vereinigten Königreichs, da Raum- und Warmwasserheizung 37 % der nationalen Emissionen ausmachen. Der Clean Heat Market Mechanism, der 2024 eingeführt wurde, verpflichtet Kesselmarken dazu, sicherzustellen, dass Wärmepumpen mindestens 8 % des Jahresabsatzes ausmachen, was einen Compliance-Kostendruck auf reine Gasportfolios ausübt.[1]Ministerium für Energiesicherheit und Netto-Null, „Clean Heat Market Mechanism Year 2 Guidance”, gov.uk Der Future Homes Standard, der 2025 in Kraft trat, schreibt vor, dass neue Häuser die CO₂-Emissionen gegenüber den Basiswerten von 2013 um bis zu 80 % senken müssen, was Wärmepumpen effektiv in alle künftigen Wohnbauten integriert. In Verbindung mit dem staatlichen Jahresziel von 600.000 Installationseinheiten bis 2028 veranlassen diese politischen Instrumente die Hersteller, ihre Forschungs- und Entwicklungsaktivitäten von Brennwertkesseln hin zu fortschrittlichen Wärmepumpenplattformen zu verlagern. Das Ergebnis ist ein dauerhaftes, langfristiges Nachfragesignal, das den Markt für Wärmepumpen im Vereinigten Königreich verankert.
Förderungen im Rahmen des Boiler Upgrade Scheme und andere finanzielle Anreize
Das Boiler Upgrade Scheme erhöhte seine Luftquellen-Förderung im Oktober 2024 auf 7.500 GBP (9.500 USD) und senkte damit den Aufpreis gegenüber einem Gaskessel für ein typisches Eigenheim auf 3.000–5.000 GBP.[2]Ofgem, „Boiler Upgrade Scheme Grant Increase Announcement”, ofgem.gov.uk Die monatlichen Anträge stiegen bis März 2025 um 88 % im Jahresvergleich, doch die kumulierte Gesamtzahl deckt noch weniger als 7 % des jährlichen Ziels von 600.000 Einheiten ab, was das Wachstumspotenzial unterstreicht.[3]Ministerium für Energiesicherheit und Netto-Null, „Boiler Upgrade Scheme Statistics”, gov.uk Zusätzliche regionale Anreize, wie etwa Schottlands ländliche Förderung von bis zu 9.000 GBP, schaffen ein Nord-Süd-Gefälle bei der Akzeptanz, während der Heat Training Grant dazu beiträgt, die Kosten für die Installateursakkreditierung zu senken. Obwohl die Fördermittel aufgestockt wurden, bleiben das Bewusstsein für Fördermöglichkeiten und der Installateurdurchsatz limitierende Faktoren, was darauf hindeutet, dass finanzielle Anreize das Volumen mittelfristig weiter ankurbeln dürften.
Steigendes Strom-Gas-Preisdifferenzial zugunsten von Wärmepumpen
Der Großhandelsgaspreis hat sich von seinem Höchststand im Jahr 2022 erholt, doch die Stromtarife blieben aufgrund von Netzabgaben hoch, was das Verhältnis des Strom- zum Gas-Einheitspreises bis Ende 2024 auf etwa 3:1 drückte. Bei Leistungszahlen nahe 3,0 erreichen Wärmepumpen bei diesem Schwellenwert von 3:1 die Betriebskostenparität mit Gaskesseln – ein Meilenstein, dem sich viele Haushalte nun nähern. Innovative zeitvariable Tarife, wie etwa Cosy Octopus, bieten Nachtstrom zu 9 Pence/kWh an und ermöglichen Vorheizstrategien, die jährlich rund 96 GBP einsparen. Die Konsultation von Ofgem zur Verlagerung von Umweltabgaben von Strom auf Gas könnte die Stromeinheitspreise strukturell um weitere 10–15 % senken und damit die Lebenszyklusökonomie von Wärmepumpen nachhaltig verbessern. Netzferne Häuser, die mit Heizöl betrieben werden, profitieren nach dem Umstieg bereits von 30–50 % niedrigeren Betriebskosten, was ihre Attraktivität auf dem ländlichen Markt erhöht.
Ausbau der inländischen Fertigung über den Heat Pump Investment Accelerator
Der Heat Pump Investment Accelerator hat 30 Millionen GBP an Kofinanzierungsmitteln freigesetzt und damit wegweisende Zusagen von Vaillant und Baxi ausgelöst, bis 2027 jährlich 400.000 bzw. 200.000 Einheiten innerhalb des Vereinigten Königreichs zu produzieren. Lokale Fertigungslinien verkürzen Lieferzeiten, die sich 2023 auf 12–16 Wochen ausgedehnt hatten, und puffern Wechselkurs- und Zollrisiken nach dem Brexit ab. Sie fördern zudem einen spezialisierten Arbeitskräftepool, verbessern die Servicequalität und beschleunigen die Produktentwicklung für die klimatischen Bedingungen im Vereinigten Königreich. Während Schlüsselkomponenten wie Kompressoren weiterhin auf Importe aus Asien angewiesen sind, stärkt ein wachsender Anteil inländischer Wertschöpfung die Lieferkettenresilienz und unterstützt die langfristige Expansion des Marktes für Wärmepumpen im Vereinigten Königreich.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung günstigerer Gaskessel-Ersatzlösungen | -1.8% | National, am stärksten in städtischen Gebieten mit Gasnetzzugang | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Wärmepumpen-Installateuren | -1.5% | National, ausgeprägt in ländlichen und nördlichen Regionen | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe im lokalen Verteilnetz | -0.9% | Ländliche Gebiete und ältere Vorstadtnetze | Langfristig (≥ 4 Jahre) |
| Versorgungsrisiken bei Halbleitern und Seltenerdmagneten | -0.6% | Global, alle Hersteller betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung günstigerer Gaskessel-Ersatzlösungen
Der Austausch eines Gaskessels kostet 2.000–3.500 GBP gegenüber 10.000–14.000 GBP für eine Luftquellen-Wärmepumpe, selbst nach Abzug von Subventionen, was einen erheblichen Aufpreis darstellt, der finanziell eingeschränkte Haushalte abschreckt. Verhaltensbedingte Trägheit verstärkt den gleichartigen Kesseltausch, da viele Eigentümer erst handeln, wenn eine Einheit im Winter ausfällt. Hybrid-Wärmepumpen, die zwischen 6.000–9.000 GBP kosten, aber nicht förderfähig sind, erschweren die vollständige Elektrifizierung zusätzlich, indem sie einen schrittweisen Übergangsweg bieten. Da der Clean Heat Market Mechanism nur auf Hersteller abzielt, können Installateurbetriebe weiterhin ohne Sanktionen auf Kesseltausch setzen, was die kurzfristige Umstellung auf dem Markt für Wärmepumpen im Vereinigten Königreich begrenzt.
Mangel an qualifizierten Wärmepumpen-Installateuren
Das Land beschäftigt lediglich rund 4.000 zertifizierte Wärmepumpen-Installateure, doch das Erreichen von 600.000 jährlichen Installationen erfordert bis 2028 mindestens 27.000 Techniker. Rund 39 % der Auszubildenden verlassen das Handwerk vor ihrer ersten Installation, da sie geringe Auftragsvolumina in der Frühphase und einen hohen Compliance-Aufwand anführen. Ländliche Kunden haben von sechs- bis zwölfmonatigen Wartezeiten für Angebote berichtet, was den Marktimpuls im Jahr 2024 und 2025 gedrosselt hat. Obwohl der Heat Training Grant Kursgebühren ausgleicht, schränken Einkommensschwankungen und Verwaltungsaufwand die Erweiterung der Belegschaft weiterhin ein und stellen bis zur Mitte des Jahrzehnts eine wesentliche Bremse für den Markt für Wärmepumpen im Vereinigten Königreich dar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quellentyp: Skalierung der Luftquelle und Aufwärtspotenzial der Erdwärme
Im Jahr 2025 hielten Luftquellensysteme einen dominanten Anteil von 73,83 % am Umsatz. Gleichzeitig sind Erdwärmeeinheiten auf dem Weg, bis 2031 eine bemerkenswerte CAGR von 12,31 % zu erzielen. Luftquellensysteme eroberten den Löwenanteil des Umsatzes im Jahr 2025, da sie typischen Sanierungen im Vereinigten Königreich entsprechen und für die höchste Förderung qualifiziert sind. Privatkunden schätzen die kompakte Split-System-Bauform, während leichtgewerbliche Käufer Wechselrichter-Kompressoren schätzen, die sich an Teillastbetrieb anpassen. Dennoch begünstigen die Lebenszyklusökonomie zunehmend Erdwärmedesigns in Schulen, Büros und Logistikzentren, die über 20 Jahre und länger betrieben werden. Saisonale Leistungszahlen über 4,0 senken die Betriebskosten um bis zu 30 %. Geschlossene vertikale Bohrlochsysteme überwinden städtische Platzbeschränkungen, und staatliche Leitlinien haben die Baugenehmigungsverfahren vereinfacht, was das Ausschreibungsvolumen für Projekte über 200 kW ankurbelt. Da Wärmenetzentwickler gemeinsame Erdwärmeanlagen in Sanierungsgebiete integrieren, wird erwartet, dass der Markt für Wärmepumpen im Vereinigten Königreich bis 2031 einen stetigen Anstieg des Erdwärmeanteils verzeichnen wird.
Die Luft-Luft-Technologie bleibt eine Nische in einer Grauzone, mit rund 225.000 bis Anfang 2025 installierten Einheiten, die jedoch vom Clean Heat Market Mechanism ausgeschlossen sind. Die Aufhebung dieses Ausschlusses könnte das Wachstum beschleunigen, insbesondere in Wohnungen, wo hydraulische Sanierungen unpraktisch sind. Unterdessen identifiziert der aufkommende Fahrplan für tiefe Geothermie Cornwall und die Midlands als langfristige Schwerpunktregionen, die nach 2030 Grundlastwärme für Fernwärmenetze liefern könnten. Investoren werden die Ergebnisse der Pilotprojekte genau beobachten, da erfolgreiche Demonstrationsprojekte ein neues Segment innerhalb des Marktes für Wärmepumpen im Vereinigten Königreich erschließen könnten.


Nach Nennleistung: Kleine Einheiten dominieren, große Anlagen beschleunigen sich
Im Jahr 2025 machten Einheiten bis zu 10 kW 44,26 % der Nachfrage aus, während Systeme über 30 kW bis 2031 mit einer CAGR von 12,78 % wachsen sollen. Geräte im Wohnbereichsmaßstab, insbesondere solche bis zu 10 kW, unterstreichen den schrittweisen Dekarbonisierungstrend in freistehenden Häusern und kleinen Reihenhäusern. In städtischen Nachverdichtungsprojekten bedienen 10–20-kW-Systeme nun Mehrfamilienhäuser und machen zentrale Technikräume überflüssig. Dies wird durch den Einsatz von flachen Außeneinheiten ermöglicht, die die Lärmgrenzwerte für genehmigungsfreie Bauvorhaben einhalten. Der Bereich 20–30 kW ist ideal für Grundschulen, Pflegeheime und Einzelhandelsgeschäfte. Hier erfordern die gleichzeitigen Anforderungen an Raumheizung und Warmwasserbereitung Pufferspeicher, um kurze Taktzyklen zu vermeiden.
Das Wachstum verlagert sich hin zu Systemen über 30 kW, insbesondere zu Anlagen für Fernwärmeunterstationen und industrielle Prozesskreisläufe. Daikins Fünfjahres-Rahmenvertrag für Greater Manchester, der 64.000 Systeme umfasst, veranschaulicht die Volumenbeschaffung im Einklang mit den Klimaplänen der Kommunalbehörden. Hochtemperaturplattformen, die Wasser mit 80–100 °C liefern, verdrängen Gaskessel in der Lebensmittelherstellung und in Papiermühlen, und das Industrial Heat Recovery Support-Programm kofinanziert Machbarkeitsstudien, die das unternehmerische Kapitalrisiko mindern. Infolgedessen wird erwartet, dass das Segment großer Kapazitäten auf dem Markt für Wärmepumpen im Vereinigten Königreich bis 2031 die aggregierte Wachstumsrate übertreffen wird, was Lieferkettenmaßnahmen hin zu modularen, containerisierten Designs verstärkt.
Nach Systemdesign: Split-Komfort versus Hybridübergang
Split-Konfigurationen erfassten 61,14 % der Installationen im Jahr 2025 und profitierten von der weit verbreiteten Vertrautheit der Installateure und überlegener Akustikleistung. Hersteller verfeinern kontinuierlich die Kältemittelfüllung, um F-Gas-Quoten zu erfüllen, wobei R290-Propan als Frontrunner mit niedrigem Treibhauspotenzial hervortritt. Monobloc-Einheiten, die im neuen Werk von Vaillant in Derby produziert werden, vermeiden die F-Gas-Handhabung vor Ort und reduzieren die Installationszeit um bis zu einen Tag – ein Vorteil in der angespannten Installateurslandschaft.
Hybrid-Wärmepumpen sprechen Haushalte an, die zögern, Heizkörper oder elektrische Anschlussköpfe aufzurüsten. Die CAGR von 12,16 % der Technologie bis 2031 spiegelt eine kosteneffektive Brücke zur vollständigen Elektrifizierung wider: Der elektrische Kompressor übernimmt die Grundlast, und der beibehaltene Gaskessel deckt die Spitzenlast ab. Kritiker warnen vor Einschließungseffekten, wenn Hybride über 2035 hinaus im Einsatz bleiben, doch die Amortisationsdynamik ist heute für die 15 Millionen Häuser unterhalb der EPC-Klasse C überzeugend. Intelligente Schaltsteuerungen, die standardmäßig auf den Kompressor umschalten, wenn die Strompreise unter zeitvariablen Tarifen fallen, können den Gasverbrauch halbieren, ohne den Komfort zu beeinträchtigen.
Nach Endnutzer: Hauseigentümer führen, Fabriken folgen
Privatkunden generierten 55,88 % des Umsatzes im Jahr 2025, angetrieben durch Förderunterstützung und Verbrauchermarketingkampagnen. Die Durchdringungsrate liegt noch unter 1 % des Wohnungsbestands von 29 Millionen Einheiten, was ein enormes Aufwärtspotenzial für den Markt für Wärmepumpen im Vereinigten Königreich lässt. Gewerbliche Sanierungen nehmen zu, da Vermieter bestrebt sind, die Mindestanforderungen an die Energieeffizienz zu erfüllen, die bis 2030 auf EPC-Klasse B verschärft werden. Pilotprojekte von Arup und British Land zeigen HVAC-Energieeinsparungen von 50–60 % und eine verbesserte Mieterbindung.
Die industrielle Akzeptanz, die mit einer CAGR von 12,82 % voranschreitet, zielt nun auf Prozessheizungssegmente unter 150 °C ab, wo Hochtemperaturpumpen Dampfkessel ersetzen und Abwärme aus Kältekreisläufen zurückgewinnen. Unternehmen, die das Industrial Heat Recovery Support-Programm nutzen, berichten von einer Amortisationszeit von drei Jahren in Kombination mit dynamischen Tarifen, die flexible Last honorieren. Öffentliche Einrichtungen, angeführt von der NHS-Netto-Null-Strategie, beschaffen standardisierte Wärmepumpenpakete über nationale Rahmenverträge und bringen Lieferanten ein vorhersehbares Volumen.
Nach Anwendung: Raumheizung dominiert, Fernwärmenetze wachsen stark
Raumheizungs- und Kühlfunktionen hielten 63,54 % des Umsatzes im Jahr 2025 – ein natürliches Ergebnis in einem heizungsdominierten Klima. Moderne Wechselrichter-Kompressoren sorgen für ganzjährigen Komfort und reduzieren den Gasverbrauch in der Übergangszeit in Gebäuden mit gemischter Energieversorgung. Anwendungsfälle für Warmwasserbereitung erfordern Auslauftemperaturen über 55 °C zur Beherrschung des Legionellen-Risikos, und Hersteller erfüllen diesen Schwellenwert entweder über kaskadierte Kältekreisläufe oder elektrische Tauchsieder-Booster.
Fernwärmeanwendungen, die mit einer CAGR von 12,47 % voranschreiten, bündeln versorgungsgroße Wärmepumpen mit Wärmespeichern und Sekundärkreisläufen, die dichte städtische Quartiere versorgen. Die 400-Millionen-GBP-Pipeline von Greater Manchester zielt bis 2030 auf 90 GWh pro Jahr ab und nutzt großmaßstäbliche Anlagen, um Skaleneffekte zu erschließen. South Kilburn und Bristol Temple Quarter sind weitere Referenzprojekte, die zeigen, wie kommunale Auftraggeber die Finanzierbarkeit für private Betreiber absichern. Über den Prognosezeitraum wird erwartet, dass der Markt für Wärmepumpen im Vereinigten Königreich den Übergang von Fernwärmeprojekten von der Pilotphase zur etablierten Anlageklasse am Kapitalmarkt erleben wird.
Geografische Analyse
Installationen in England trugen rund drei Viertel des Einheitenvolumens im Jahr 2025 bei, gestützt durch dichten Wohnungsbau und die stärkste Installateurbasis. Schottland übertrifft seinen Bevölkerungsanteil dank großzügigerer Home Energy Scotland-Förderungen von bis zu 9.000 GBP, was eine höhere Pro-Kopf-Akzeptanz fördert. Wales profitiert von robusten Sanierungen in netzfernen ländlichen Gebieten, wo Heizöl teuer bleibt, und Nordirland zeigt frühe Dynamik nach der Übernahme eines lokalen Herstellers durch Octopus Energy.
Regionale Strompreise und Netzkapazitäten prägen die Akzeptanzmuster. Ländliche Landkreise in Südwestengland und den Highlands sind mit Transformatorengpässen konfrontiert, die Anschlüsse verzögern können, während städtische Zentren von stärkeren Verteilnetzen und kürzeren Anfahrtswegen für Installateure profitieren. Londoner Stadtbezirke verzeichnen eine steigende gewerbliche Nachfrage, die durch Luftqualitätszonen angetrieben wird, die fossile Heizkessel belasten, während die Midlands durch die Expansion lokaler Fertigungslinien von Vaillant und Baxi fertigungsgebundene Beschäftigung gewinnen.
Die politische Umsetzung unterscheidet sich zwischen den dezentralisierten Verwaltungen. Schottlands Strategie für Wärme in Gebäuden setzt strengere Zwischenziele, Wales betont die Sanierung von Sozialwohnungen, und Nordirland priorisiert Subventionen für die Installateurausbildung, um die lokale Kapazität zu stärken. Trotz dieser Nuancen zeigt der Markt für Wärmepumpen im Vereinigten Königreich einen kohärenten nationalen Schwung, wobei jede Region unterschiedliche Wachstumshebel beisteuert, die gemeinsam eine zweistellige Expansion bis 2031 aufrechterhalten.
Regulatorisches Umfeld
Der britische Wärmepumpenmarkt wird durch gesetzliche Baustandards, Marktverpflichtungen und Verbraucherzuschüsse geprägt, die hauptsächlich vom Department for Energy Security and Net Zero (DESNZ) und Ofgem verwaltet werden. Der 2024 eingeführte Clean Heat Market Mechanism legt Kesselherstellern eine jährliche Absatzverpflichtung auf (8 % Wärmepumpenanteil, wie in den Richtlinien angegeben), was den Compliance-Druck erhöht und Portfolioverschiebungen weg von reinen Gasangeboten vorantreibt. Auf der Förderseite arbeitet das Boiler Upgrade Scheme (BUS) in England und Wales seit Oktober 2024 mit einer Förderobergrenze von 7.500 GBP, und die Änderungsverordnung von 2026 verlängerte das Programm bis 2030 und erweiterte die förderfähigen Technologien um Luft-Luft-Wärmepumpen unter festgelegten Kriterien.
Für Neubauten setzen die Building Regulations etc. (Amendment) (England) Regulations 2026 den Future Homes and Buildings Standard um. Der Standard tritt ab dem 24. März 2027 mit einer Übergangsfrist von 12 Monaten in Kraft. Dies verstärkt den regulatorischen Druck hin zu kohlenstoffarmer Beheizung bei neuen Wohn- und Nichtwohngebäuden. Auch Technologie- und Leistungsanforderungen prägen Produktdesign-Entscheidungen, da BUS-geförderte Wärmepumpen Mindestwerte bei der saisonalen Leistung erfüllen müssen (SCOP von mindestens 2,8, wie in den Programmanforderungen angegeben), was eine Verschiebung hin zu effizienteren Plattformen und einer engeren, installateursgerechten Systemauslegung unterstützt.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert. Etablierte Kesselanbieter nutzen ihre bestehenden Installateurnetzwerke, um Wärmepumpen im Querverkauf anzubieten, während reine Wärmepumpenmarken wie NIBE und Kensa sich auf technische Leistung und intensive Installateurschulung konzentrieren. Die Übernahme von Renewable Energy Devices durch Octopus Energy im Jahr 2024 veranschaulicht die vertikale Integration, die Margen vom Werksgelände bis zum Energietarif abschöpft.
Der Technologiewettbewerb konzentriert sich auf drehzahlvariable Wechselrichter, Kältemittel mit niedrigem Treibhauspotenzial und cloud-vernetzte intelligente Steuerungen, die den Verbrauch an zeitvariable Tarife anpassen. Mehrere Hersteller haben Patente für Algorithmen des maschinellen Lernens angemeldet, die Wetter- und Belegungsmuster antizipieren, die Leistung steigern und die Benutzerinteraktion vereinfachen. Abonnementgeschäftsmodelle, die Hardware, Installation und Stromversorgung zu einer monatlichen Pauschalgebühr bündeln, entstehen und könnten die Einnahmequellen auf dem Markt für Wärmepumpen im Vereinigten Königreich neu gestalten.
Neue Marktteilnehmer zielen auf Nischenmöglichkeiten ab. Hybridsysteme sprechen Haushalte mit Gasanschluss an, die vor der vollständigen Elektrifizierung zurückschrecken. Hochtemperatureinheiten bedienen industrielle Prozesswärme unter 100 °C, und gemeinsame Erdwärmeanlagen erschließen dichte städtische Standorte. Komponentenengpässe, insbesondere bei Halbleitern und Seltenerdmagneten, bleiben ein Beobachtungsrisiko, doch Investitionen in die inländische Montage verbessern die Resilienz und verkürzen die Auftragsvorlaufzeiten.
Marktführer der Wärmepumpenbranche im Vereinigten Königreich
IMS Heat pumps
Vaillant Group
Baxi Heating UK
Worcestor Bosch Group
Viessmann Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es bestehen weiterhin Freiräume bei Nachrüstmodellen und bei Technologien, die neu in Förder- und Standardrahmenwerke aufgenommen wurden. Die Änderungen von 2026, die Luft-Luft-Wärmepumpen in die BUS-Förderfähigkeit aufnehmen, schaffen einen klareren Weg zur Elektrifizierung in Wohnungen und anderen Immobilien, in denen hydraulische Nachrüstungen schwierig sind, und erweitern gleichzeitig die adressierbare Produktpalette für Hersteller und Installateure, die unter den Förderregeln von England und Wales arbeiten. Parallel dazu schafft der Future Homes and Buildings Standard, der ab dem 24. März 2027 (mit Übergangsregelungen) in Kraft tritt, eine sichtbare Pipeline für kohlenstoffarme Beheizung in Neubauprojekten im Wohn- und Nichtwohnbereich und fördert die Volumenplanung und Standardisierung konformer Wärmepumpenpakete.
Fertigung und Komponentenlokalisierung bieten eine weitere kurzfristige Chance, die mit aktiven öffentlichen Förderfenstern und benannten Kapazitätszusagen verbunden ist. HPIAC Round 2 (Gesamtfördervolumen von 90 Millionen GBP) steht bis August 2026 für Anträge offen und unterstützt die heimische Produktion von Wärmepumpen und Komponenten, ergänzend zum früheren Co-Finanzierungsansatz des Heat Pump Investment Accelerator (30 Millionen GBP im Marktkontext genannt). Bereits angekündigte Investitionen im Markt, einschließlich der Zusagen von Vaillant und Baxi, bis 2027 Kapazitäten im Land aufzubauen, sowie Lieferkettenbewegungen wie das im Berichtskontext genannte Kompressor-Joint-Venture von Daikin und Copeland, liefern konkrete Belege für eine Umstrukturierung, die Lieferzeiten verkürzen und höhere Volumina in Wohn-, Gewerbe- und Fernwärmeanwendungen unterstützen kann.
Aktuelle Branchenentwicklungen
- Juli 2026: NIBE Energy Systems Limited stellte die S2060 Luft-Wasser-Wärmepumpe vor, das erste Modell einer neuen kompakten Serie mit dem Kältemittel R290. Die Einführung stärkt das Portfolio von NIBE mit einem kompakten Gerät mit niedrigem GWP und erweitert die Möglichkeiten der Installateurakzeptanz.
- Juni 2026: Glow-worm (Vaillant Group) brachte die GeniaAir-Reihe von Monoblock-Luft-Wasser-Wärmepumpen auf den Markt. Die Erweiterung ergänzt die Wohnprodukte der Vaillant Group und vergrößert die Markenpräsenz und die Installationszahlen auf dem britischen Markt.
- Mai 2026: Viessmann UK kündigte die bevorstehende Einführung einer neuen kompakten Monoblock-Luft-Wasser-Wärmepumpe für den Wohnbereich mit dem Kältemittel R290 an. Das Produkt steht im Einklang mit den Dekarbonisierungsbemühungen im Vereinigten Königreich und positioniert Viessmann, um bei der InstallerSHOW 2026 die Nachfrage der Frühanwender zu erschließen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Wärmepumpenanlagen, die im Vereinigten Königreich verkauft und installiert werden, gemessen am Wert (USD). Er beinhaltet die wichtigsten Technologien für Heizung und Kühlung und erfasst Umsätze im Zusammenhang mit Wärmepumpensystemen für Gebäude und ausgewählte industrielle Anwendungen.
Ausgeschlossener Umfang: Luft-Luft-Geräte werden nicht in die Marktsumme einbezogen, da sich diese Studie auf die Ausrüstungskategorien konzentriert, die im Rahmen der gängigen Verbreitung und Berichterstattung zur kohlenstoffarmen Wärme im Land erfasst werden.
Übersicht der Segmentierung
- Nach Quellentyp
- Luftquelle
- Luft-Luft
- Luft-Wasser
- Wasserquelle
- Oberflächenwasser
- Offener Kreislauf
- Boden-/Geothermische Quelle
- Geschlossener vertikaler Kreislauf
- Geschlossener horizontaler Kreislauf
- Direktexpansion
- Luftquelle
- Nach Nennleistung
- Bis zu 10 kW
- 10–20 kW
- 20–30 kW
- Über 30 kW
- Nach Systemdesign
- Split-System
- Monobloc
- Hybrid-Wärmepumpe
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Industrie
- Institutionell
- Nach Anwendung
- Raumheizung und -kühlung
- Warmwasserbereitung
- Fernwärme
- Prozess- und Industrieheizung
Datenquellen, Marktbewertung und Validierung
Desk Research
Die Recherche beginnt mit der Erfassung von Politik- und Nachfrageindikatoren, die das Kaufverhalten im Vereinigten Königreich prägen, und ordnet diese anschließend der Wärmepumpenakzeptanz und -preisgestaltung zu. Wir nutzen öffentliche Quellen wie Veröffentlichungen der britischen Regierung und des Parlaments zur Dekarbonisierung von Gebäuden, Bau- und Wohnungsreihen des Office for National Statistics sowie zugehörige regulatorische Veröffentlichungen, um den adressierbaren Bestand und die Sanierungstätigkeit zu verankern, die Wärmepumpeninstallationen antreiben.
Wir prüfen zudem frei zugängliche Branchenquellen wie Materialien der Heat Pump Association (einschließlich Verkaufsstatistiken ab Werk und Methodenhinweisen) sowie Standard- und Compliance-Informationen, die beeinflussen, was wann installiert wird. Unternehmensmeldungen, Investorenpräsentationen und vertrauenswürdige Presseberichte werden herangezogen, um Kapazitätserweiterungen, Produktpositionierung und Preisentwicklung zu verstehen. Diese Eingaben werden mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten sowie relevanten Patentdatenbanken abgeglichen. Diese Liste ist nur beispielhaft, und wir haben auch weitere öffentliche und kostenpflichtige Quellen geprüft, um Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um Annahmen zu überprüfen, die Desk-Quellen nicht eindeutig klären können, darunter typische Installationspreisspannen, Verschiebungen im Mix nach Leistung und Systemdesign sowie die Frage, wie Anreize die Konversionsraten verändern. Wir sprachen mit Interessengruppen entlang der gesamten Wertschöpfungskette (Fertigung, Vertrieb, Installation und Großabnehmer), um Nachfragemuster in England, Schottland, Wales und Nordirland vergleichen zu können, die anschließend auf eine einheitliche Marktabgrenzung abgestimmt wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 14 % |
| Mittleres Segment: 56 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 44 % |
Marktbewertung & Prognose
Das Bewertungsmodell basiert auf einer Top-down-Struktur, bei der die Nachfragepools im Vereinigten Königreich anhand von Installationsaktivitätssignalen und der Aufteilung nach den wichtigsten Wärmepumpentechnologien rekonstruiert und anschließend über realistische Preisbänder in Werte umgewandelt werden. Sobald das Nachfragebild feststeht, wird der Gesamtumsatz durch Anwendung segmentbezogener durchschnittlicher Verkaufspreise berechnet, die Systemdesign, Nennleistung und Kaufmuster der Endnutzer widerspiegeln.
Um das Ergebnis zu verankern, verwenden wir selektive Bottom-up-Näherungen als Kontrollen, wie z. B. Lieferanten- und Vertriebskanal-Aggregationen in ausgewählten Teilmärkten und einen Stück-für-Stück-Durchschnittspreis-Aufbau für die gängigsten Wohnkonfigurationen mit der höchsten Verbreitung. Zu den Eingaben, die die Gesamtwerte typischerweise beeinflussen, zählen die Verkaufsrichtung ab Werk für hydraulische Systeme, Verschiebungen zwischen Luft-Wasser- und Erd- oder Wasserwärmepumpensystemen, der Anteil von Wohnsanierungen gegenüber Gewerbeprojekten, der durchschnittliche Leistungsmix (bis zu 10 kW gegenüber höheren Werten) und politikbezogene Nachfragetreiber, die den Zeitpunkt von Aufträgen beeinflussen. Für die Prognose führen wir Szenarioanalysen durch, die durch Expertenmeinungen zu Politikkontinuität und Installateurkapazität unterstützt werden, und glätten kurzfristige Volatilität durch trendbasierte Anpassungen, damit einmalige Spitzen die zukünftige Verlaufsrate nicht überzeichnen. Wo Bottom-up-Details spärlich sind, gehen wir mit konservativen Durchdringungsannahmen vor und validieren dies anschließend durch Folgegespräche mit Installateuren und Vertriebshändlern, die den tatsächlichen Auftragseingang sehen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Runden von Gegenprüfungen, damit die endgültige Zahl auf klare Treiber zurückgeführt werden kann. Modellergebnisse werden mit unabhängigen Signalen wie Verbandsstatistiken, der Richtung der Bautätigkeit und der Dynamik von Förderprogrammen verglichen, und alle Ausreißer werden auf Zeiteffekte, Zeitpunkte der Währungsumrechnung oder Umfangsabweichungen überprüft.
Vor der Freigabe wird die Arbeit stufenweise von Analysten überprüft, die den ersten Entwurf nicht erstellt haben, was hilft, Rechenfehler und Annahmenverschiebungen zu erkennen. Wird eine wesentliche Abweichung von externen Signalen festgestellt, werden Primärbefragte erneut kontaktiert, um zu bestätigen, ob die Veränderung real ist oder lediglich ein Berichtsartefakt darstellt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei größeren politischen, preislichen oder versorgungsbezogenen Ereignissen, und ein abschließender Durchgang vor der Auslieferung stellt sicher, dass die neuesten öffentlichen Daten berücksichtigt werden.
Mordor Intelligence's Marktgröße für Wärmepumpen im Vereinigten Königreich im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den britischen Wärmepumpenmarkt können sich unterscheiden, selbst wenn sie sich scheinbar auf dieselbe Kategorie beziehen, da die erfasste Produktpalette, der Preispunkt in der Wertschöpfungskette und der Zeitpunkt der Aktualisierungen oft nicht übereinstimmen. Unterschiede zeigen sich auch, wenn sich eine Quelle auf Stückzahlen konzentriert und eine andere den Wert der installierten Systeme angibt, was die Gesamtsumme verändert, selbst wenn der zugrunde liegende Nachfragetrend ähnlich ist.
Verkaufssignale ab Werk und Methodenhinweise aus der Branchenberichterstattung, kombiniert mit Segmentmix-Kontrollen aus Interviews, werden als Belege verwendet, um die Schätzung von Mordor Intelligence an den Wert hydraulischer Systeme im Vereinigten Königreich zu binden, statt an breitere HLK-Ausrüstung oder Luft-Luft-Volumina. Andere veröffentlichte Zahlen können von dieser Abgrenzung abweichen, wenn sie angrenzende Ausrüstung einbeziehen, eine aggressive zukünftige Preisentwicklung annehmen oder eine Währungsumrechnung aus einem anderen Referenzmonat anwenden, was zu einer sichtbaren Spanne im Marktwert in USD führt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,71 Milliarden USD (2025) | |
| Branchenverband A | 1,24 Milliarden USD (2024) | Verwendet Stückverkaufszahlen ab Werk für hydraulische Wärmepumpen und übersetzt diese nicht konsistent in den vollständigen Marktwert, wodurch Preise installierter Systeme und nicht stückbezogene Umsatzelemente, die in wertbasierten Bewertungen erfasst werden, ausgeschlossen werden können. |
| Fachzeitschrift B | 6,10 Milliarden USD (2026) | Wendet oft eine breitere Produktabdeckung und eine optimistischere Preisentwicklung an, und das Basisjahr sowie der Zeitpunkt der Währungsumrechnung können abweichen, was die berichteten USD-Gesamtwerte verschiebt, noch bevor Prognoseannahmen verglichen werden. |
Die Spanne erklärt sich hauptsächlich durch das, was gemessen wird. Stück- und Ab-Werk-Betrachtungen fallen tendenziell niedriger aus als Modelle des installierten Wertes, und es hängt zudem davon ab, wie eng der Umfang um hydraulische Wärmepumpensysteme im Land herum abgegrenzt wird. Indem die Eingaben an beobachtbare Nachfragesignale gebunden und Preis- und Mix-Annahmen durch Interviews erneut überprüft werden, sind die Bewertungsschritte wiederholbar und leichter zu überprüfen, wenn neue Daten veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wärmepumpen im Vereinigten Königreich im Jahr 2026?
Die Marktgröße für Wärmepumpen im Vereinigten Königreich beträgt im Jahr 2026 5,21 Milliarden USD und steigt bis 2031 auf 8,87 Milliarden USD.
Welche CAGR wird für Wärmepumpen im Vereinigten Königreich bis 2031 erwartet?
Der Umsatz soll im Zeitraum 2026–2031 mit einer CAGR von 11,24 % wachsen.
Welcher Wärmepumpen-Quellentyp wächst am schnellsten?
Erdwärmesysteme sollen bis 2031 eine CAGR von 12,31 % erzielen, da gewerbliche und institutionelle Käufer der Lebenszykluseffizienz Priorität einräumen.
Warum gewinnen Hybrid-Wärmepumpen trotz begrenzter Subventionen an Interesse?
Hybridsysteme ermöglichen es Haushalten, den Gasverbrauch um 50–70 % zu senken, ohne größere Heizkörper- oder Dämmungsaufrüstungen vorzunehmen, und profitieren von intelligenten Tarifen, die die Betriebskosten senken.
Welche politischen Anreize unterstützen die Akzeptanz heute?
Zu den wichtigsten Instrumenten gehören die Boiler Upgrade Scheme-Förderung von 7.500 GBP, der Clean Heat Market Mechanism und regionsspezifische Aufstockungen wie das Warmer Homes-Programm in London.
Wie gravierend ist die Kapazitätslücke bei Installateuren?
Derzeit verfügen lediglich rund 4.000 Installateure über die erforderliche Zertifizierung, während bis 2028 mindestens 27.000 Techniker benötigt werden, um das Installationsziel von 600.000 Einheiten zu erreichen.
Seite zuletzt aktualisiert am:


