
Größe und Marktanteil des kanadischen Marktes für flexible Büroflächen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.19 Milliarden US-Dollar |
| Marktgröße (2026) | 2.55 Milliarden US-Dollar |
| Marktgröße (2031) | 5.45 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.42 % |
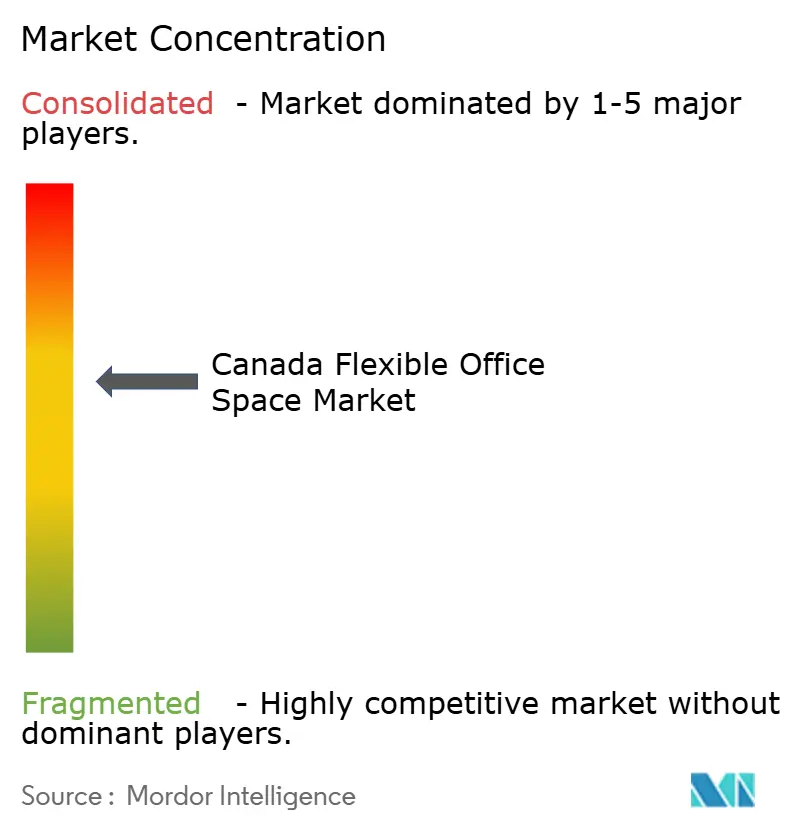
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Marktes für flexible Büroflächen durch Mordor Intelligence
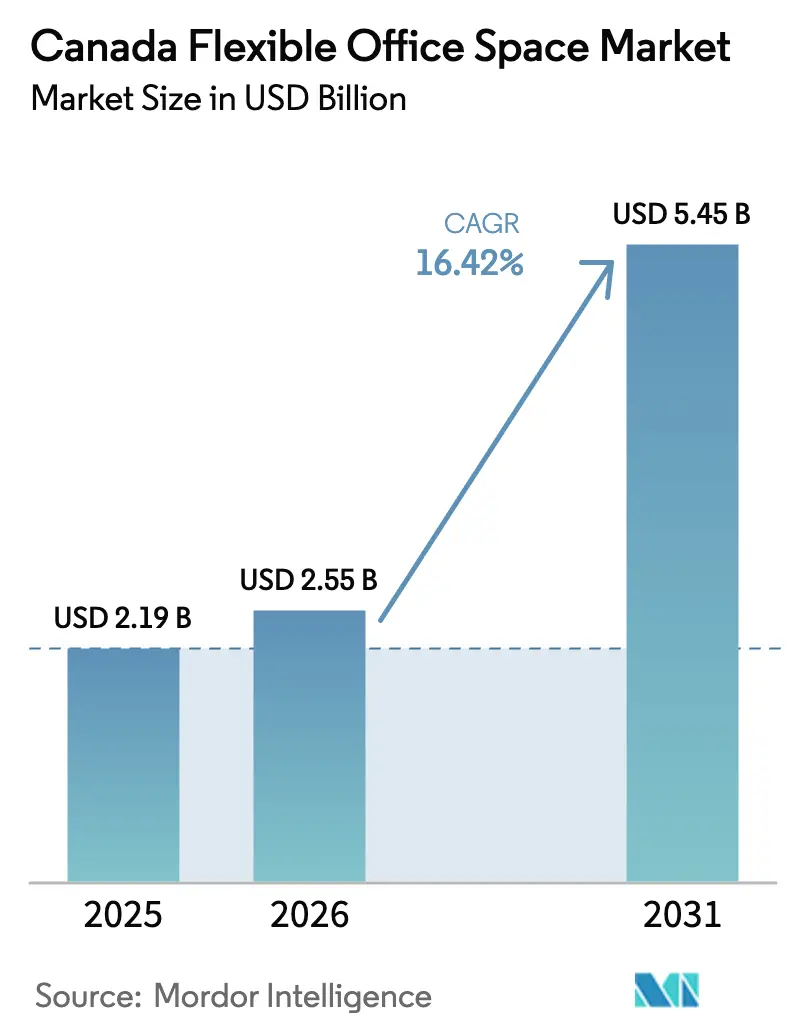
Die Größe des kanadischen Marktes für flexible Büroflächen wird im Jahr 2026 auf USD 2,55 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 2,19 Milliarden, mit Projektionen für 2031, die USD 5,45 Milliarden zeigen, und wächst mit einem CAGR von 16,42 % im Zeitraum 2026–2031. Die beschleunigte Einführung hybrider Arbeitsrichtlinien, der Wunsch nach Echtzeit-Raumnutzungsdaten und der Aufstieg von Asset-Light-Partnerschaftsmodellen gestalten die Arbeitsplatzstrategien in den Provinzen neu. Die Nachfrage ist nicht mehr auf kostenorientierte Start-ups beschränkt; große Unternehmen integrieren flexible Flächen nun in ihre Kernportfolios, um die Talentbindung und die betriebliche Agilität zu steigern. Technologiegestützte Dienste, grüne Zertifizierungen und eine provinzielle Diversifizierung helfen den Betreibern, der Mietpreisinflation in den Kernstädten entgegenzuwirken. Die Konsolidierung – am deutlichsten veranschaulicht durch den Kauf von Industrious durch CBRE für USD 800 Millionen – bestätigt das Vertrauen der Investoren in den kanadischen Markt für flexible Büroflächen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten Co-Working-Spaces im Jahr 2025 mit einem Marktanteil von 48,65 % am kanadischen Markt für flexible Büroflächen, während Hybrid- und virtuelle Bürolösungen bis 2031 mit einem CAGR von 17,32 % wachsen sollen.
- Nach Branche entfielen im Jahr 2025 30,85 % der Marktgröße des kanadischen Marktes für flexible Büroflächen auf die Informationstechnologie; Unternehmensberatung und professionelle Dienstleistungen verzeichnen mit einem CAGR von 17,75 % bis 2031 das stärkste Wachstum.
- Nach Endnutzer hielten Unternehmen im Jahr 2025 einen Anteil von 51,90 % an der Marktgröße des kanadischen Marktes für flexible Büroflächen, während Start-ups und aufstrebende Firmen bis 2031 mit einem CAGR von 18,29 % wachsen werden.
- Nach Provinz entfielen im Jahr 2025 40,75 % des Marktanteils am kanadischen Markt für flexible Büroflächen auf Ontario, während Alberta bis 2031 mit einem CAGR von 18,62 % expandieren soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des kanadischen Marktes für flexible Büroflächen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Pilotprojekte für Schreibtisch-als-Dienstleistung in Unternehmen | +4.1% | Nationaler Schwerpunkt in Ontario und Quebec | Langfristig (≥ 4 Jahre) |
| Hybridvorgaben im Finanzsektor | +3.2% | Ontario, Quebec, British Columbia | Mittelfristig (2–4 Jahre) |
| Migration von Tech-Start-ups nach Vancouver | +2.8% | British Columbia; Ausstrahlungseffekt auf Alberta | Kurzfristig (≤ 2 Jahre) |
| Hybrid-Hubs in Sekundärstädten | +2.5% | Alberta und das übrige Kanada | Mittelfristig (2–4 Jahre) |
| Einführung von Smart-Building-Technologien | +1.9% | Ontario, British Columbia | Langfristig (≥ 4 Jahre) |
| ESG-getriebene Nachfrage nach grünen Zertifizierungen | +1.5% | National, mit früher Nachfrage in Ontario und B.C. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybride Arbeitsmandate treiben die Transformation des Finanzsektors voran
Der sich wandelnde Arbeitsplatzkontext bewirkt erhebliche Veränderungen in den Immobilienstrategien verschiedener Branchen. Banken und Versicherungen gestalten ihre Immobilienportfolios um und konzentrieren sich auf Zwei-bis-Drei-Tage-Büropräsenzpflichten, die konforme Satellitenstandorte für sichere Zusammenarbeit erfordern. Anbieter flexibler Büroflächen bieten nun markengebundene, zugangsgesicherte Suiten an, die regulatorischen Standards entsprechen und die Risikobedenken ihrer stark regulierten Klientel zerstreuen. Die Unterstützung durch GCcoworking, eine Bundesbehörde, verleiht diesen Gemeinschaftsräumen eine zusätzliche Glaubwürdigkeitsebene. Infolgedessen erlebt der Markt für flexible Büroflächen in Kanada eine konstante Nachfrage seitens Unternehmen, wobei die Betreiber langfristige Verträge in Vorortgebieten abschließen[1]Lucie O'Donnell, „Hybrides Arbeiten und Büroauslastung des Bundes”, Öffentliche Dienste und Beschaffung Kanada, tpsgc-pwgsc.gc.ca.
Die Migration von Tech-Start-ups beschleunigt die Co-Working-Nutzung
Der Markt für flexible Büroflächen in Kanada befindet sich in einem bedeutenden Wandel, der durch sich entwickelnde Geschäftsanforderungen angetrieben wird. Vancouvers aufstrebende Unternehmen wenden sich von traditionellen Mietverträgen ab und entscheiden sich stattdessen für Co-Working-Mitgliedschaften, die mit ihren Venture-Finanzierungsmeilensteinen übereinstimmen. Diese Gemeinschaftsräume haben sich zu informellen Netzwerken für Talentgewinnung und Geschäftsabschlüsse entwickelt und steigern damit ihre Attraktivität. Calgary und Toronto verdeutlichen diesen Trend und zeigen, wie fiskalische Vorsicht und Vernetzungsvorteile den kanadischen Markt für flexible Büroflächen antreiben. Dieser Wandel unterstreicht die wachsende Bedeutung von Anpassungsfähigkeit und Zusammenarbeit in der modernen Arbeitswelt.
Unternehmensmodelle für Schreibtisch-als-Dienstleistung gestalten die gewerbliche Immobilienwirtschaft neu
Das Konzept flexibler Arbeitsflächen verändert die Art und Weise, wie große Organisationen ihren Bürobedarf verwalten. Große Organisationen betrachten Arbeitsflächen nun als Abonnements, was es ihnen ermöglicht, Kapital freizusetzen und Belegungsschwankungen zu managen. Am Vanguard Building in Ottawa testen Großunternehmen den Einsatz ausgefeilter Buchungstools, Zero-Trust-Sicherheitsmaßnahmen und Versuche mit nicht zugewiesenen Sitzplätzen. Diese Pilotprogramme sind nicht nur Experimente; sie bestätigen die Nachfrage nach hochwertigen, technologiegestützten Lösungen auf dem kanadischen Markt für flexible Büroflächen.
Expansion in Sekundärstädte schafft geografische Diversifizierung
Der Trend zu Vorstadtmärkten gewinnt an Fahrt, da sich die Betreiber an veränderte Arbeitsplatztrends anpassen. Betreiber expandieren nach Ottawa, Calgary und Halifax, mit dem Ziel, näher an den Mitarbeitern zu sein und von günstigeren Immobilien zu profitieren. IWGs ambitionierte Initiative der „15-Minuten-Stadt”, die darauf abzielt, die Anzahl der kanadischen Standorte von 150 auf 250 zu erhöhen, unterstreicht den starken Glauben an die wachsende Nachfrage nach Vorstadtflächen. Diese geografische Diversifizierung schützt die Einnahmen nicht nur vor der Unberechenbarkeit der Innenstadtmärkte, sondern erweitert auch die potenzielle Kundenbasis. Diese strategischen Schritte spiegeln einen proaktiven Ansatz zur Erfüllung sich ändernder Marktanforderungen wider und gewährleisten gleichzeitig nachhaltiges Wachstum.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Mietpreise in Kernstädten wie Toronto mindern die Rentabilität der Betreiber | -2.1% | Ontario, British Columbia | Kurzfristig (≤ 2 Jahre) |
| Überangebot in den wichtigsten Ballungszentren führt zu erhöhten Leerstandsquoten und Preisdruck | -1.8% | Ontario, Quebec, British Columbia | Mittelfristig (2–4 Jahre) |
| Unterschiedliche Miet- und Gebäudevorschriften in den Provinzen erschweren die nationale Expansion | -1.4% | National, insbesondere für provinzübergreifend tätige Betreiber | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich der Cybersicherheit in gemeinsam genutzten Umgebungen schrecken Unternehmenskunden ab | -1.2% | National, konzentriert in den Sektoren BFSI und öffentliche Verwaltung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mietpreisinflation belastet die Margen der Betreiber
Toronto erlebt steigende Mietpreise, die die Margen der Anbieter flexibler Büroflächen belasten und Änderungen in den Preis- und Standortstrategien bewirken. Die Leerstandsquote im Großraum Toronto stieg im dritten Quartal 2024 auf 12,6 %, während die Angebotsmieten für Klasse-A-Flächen dennoch auf CAD 26,15 pro Quadratfuß anstiegen. Anbieter, die konventionelle Mietverträge halten, stehen unter dem stärksten Margendruck und passen die Mitgliedschaftspreise an oder verlagern sich in Vorortstandorte, wo die Kosten niedriger sind. Viele bevorzugen nun Umsatzbeteiligungsvereinbarungen mit Vermietern, um feste Verbindlichkeiten zu reduzieren und Expansionspläne auf Kurs zu halten. Marktdaten zeigen eine Spaltung zwischen Trophy-Objekten, die die niedrigste Leerstandsquote seit vier Jahren verzeichnen, und älteren Klasse-B/C-Hochhäusern, die zur Hälfte leer stehen, was die Betreiber zwischen höheren Mieten für Premiumetagen und den Anforderungen der Mieter nach professionellen Umgebungen gefangen lässt.
Marktüberangebot erzeugt Wettbewerbsdruck
Wichtige kanadische Märkte, darunter Toronto, Vancouver und Montreal, sind mit einem Überangebot an flexiblen Büroflächen konfrontiert, das die Leerstandsquoten in die Höhe treibt und die Rentabilität der Betreiber unter Druck setzt. Der nationale Büroleerstand erreichte im ersten Quartal 2023 17,7 %, während Toronto Innenstadt 15,3 % verzeichnete und andere große Ballungszentren Rekordhöhen meldeten. Untervermietungsangebote machten Ende 2022 18,1 % aller Leerstände aus, was signalisiert, dass viele Unternehmen die bereits gehaltenen Flächen nicht vollständig nutzen können. Traditionelle Vermieter sind dem Flex-Trend gefolgt und bieten Ausstattungen und Kurzzeitverträge an, die den Preiswettbewerb für dedizierte Betreiber verschärfen. Die Nettovermietung wurde Anfang 2024 positiv, doch der Untervermietungsbestand beträgt noch immer 15 Millionen Quadratfuß, was die Mieten dämpft. Kapitalstarke Marken visieren nun notleidende Objekte und kleinere Konkurrenten an, in der Überzeugung, dass Übernahmen das Gleichgewicht wiederherstellen und die langfristige Rentabilität steigern werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Hybridmodelle definieren Nutzungsmuster neu
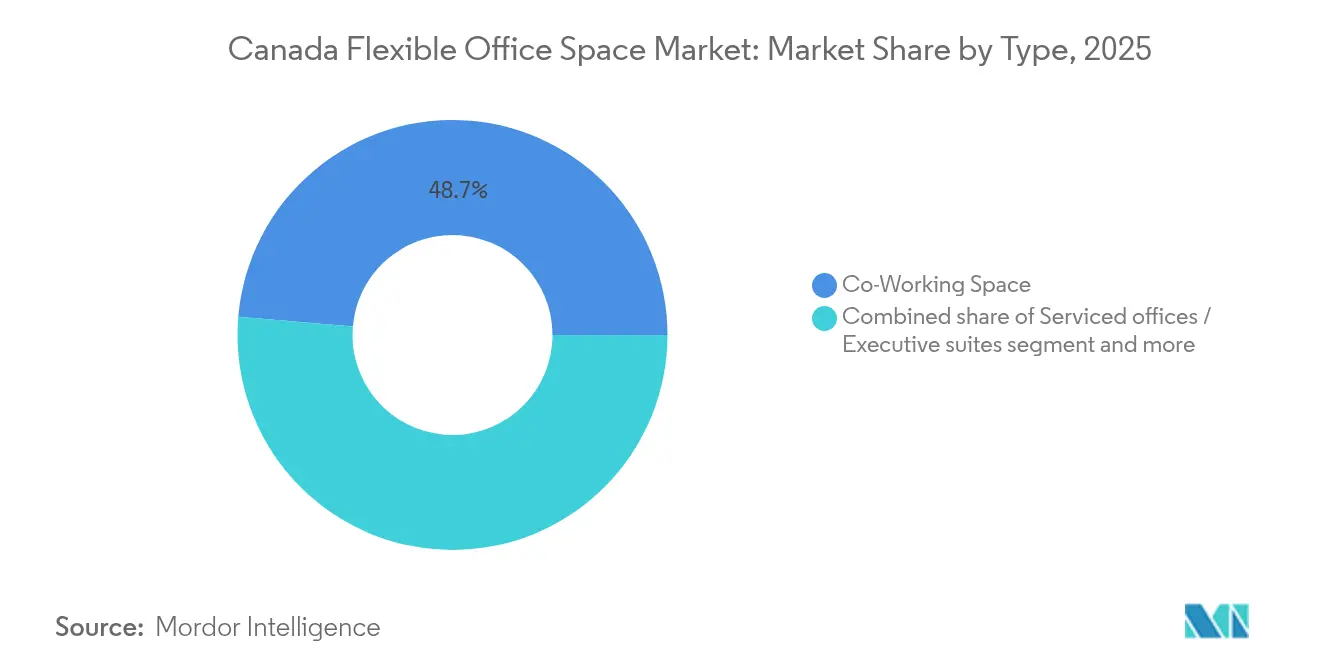
Co-Working-Spaces machten im Jahr 2025 48,65 % der Marktgröße des kanadischen Marktes für flexible Büroflächen aus und unterstreichen ihre fest verankerte Attraktivität für Start-ups und Freiberufler. Hybrid- und virtuelle Lösungen werden jedoch bis 2031 einen CAGR von 17,32 % verzeichnen, da Unternehmen Remote-Arbeit mit anlassbezogener persönlicher Zusammenarbeit verbinden. Hybride Angebote ermöglichen es Mitarbeitern, Schreibtische nur bei Bedarf zu reservieren, was es Betreibern ermöglicht, die Sitzdichte zu optimieren, und Unternehmen erlaubt, feste Verpflichtungen zu reduzieren. Führende Marken wie IWG und WeWork haben Tages-Pass-Pakete und Besprechungsraum-Token eingeführt, um dieser episodischen Nachfrage gerecht zu werden. Gemeinschaftsorientierte Ausstattungen, einst das Markenzeichen des Co-Working, koexistieren nun mit Privatzonen auf Unternehmensebene und fortschrittlicher Konferenztechnik, was die wachsende Kundenmischung der Branche widerspiegelt.
Die Einführung des abonnementbasierten Zugangs beschleunigt sich, da Arbeitgeber Flexibilität über Quadratmeterzahl stellen. Virtuelle Büropakete stellen Postanschriften und administrative Unterstützung bereit und ermöglichen es Unternehmen, eine kanadische Präsenz ohne physische Fläche zu etablieren. Mit zunehmender Hybridisierung verfeinern Betreiber Buchungsalgorithmen, um Spitzenbelegungszeiten zu staffeln und die Servicequalität aufrechtzuerhalten. Währenddessen behalten traditionelle Serviced Offices eine solide Nische bei Rechts- und Beratungsunternehmen, die abgeschlossene Suiten und administrative Unterstützung schätzen, und gewährleisten die Produktvielfalt innerhalb des kanadischen Marktes für flexible Büroflächen.


Nach Branche: Professionelle Dienstleistungen gewinnen an Dynamik
IT-Unternehmen hielten 30,85 % der Nachfrage im Jahr 2025 und festigen ihre Rolle als frühe Anwender, die mit kollaborativen Setups und kurzen Planungszyklen vertraut sind. Unternehmensberatung und professionelle Dienstleistungen, angetrieben durch eine CAGR-Prognose von 17,75 %, holen auf, da projektbasierte Engagements eine schnelle Teamskalierung und eine landesweite Kundenbetreuung erfordern. Managementberatungsunternehmen nutzen nun Hub-and-Spoke-Strukturen, indem sie Kernteams in der Innenstadt unterbringen und Projektmitarbeiter in regionalen Zentren einsetzen. Dieses Modell reduziert Reisekosten und unterstützt die Personalbedarfsdeckung für Kundenprojekte. IT-Mieter benötigen weiterhin robuste Konnektivität und sichere Netzwerkräume, was Betreiber veranlasst, Mehranbieter-Glasfaser und redundante Stromversorgungen zu installieren. Der Zuzug von Mietern aus dem Bereich professioneller Dienstleistungen erweitert die Nachfrage nach kundengerechten Konferenzräumen und Empfang auf Concierge-Niveau und diversifiziert die Einnahmequellen auf dem kanadischen Markt für flexible Büroflächen.
Die sektorale Diversifizierung mindert auch das zyklische Risiko: Antizyklische Rechts- und Buchhaltungspraxen dämpfen die Volatilität, die mit Start-up-Finanzierungsströmen verbunden ist. Flexible-Office-Marken differenzieren sich durch maßgeschneiderte Ausstattungen – schallisolierte Räume für rechtliche Anhörungen, sichere Datenräume für Due-Diligence-Prüfungen –, die vielfältige Compliance-Anforderungen erfüllen, ohne von der Gemeinschaftsdienstleistungswirtschaft abzuweichen.
Nach Endnutzer: Unternehmensnachfrage stärkt das Wachstum
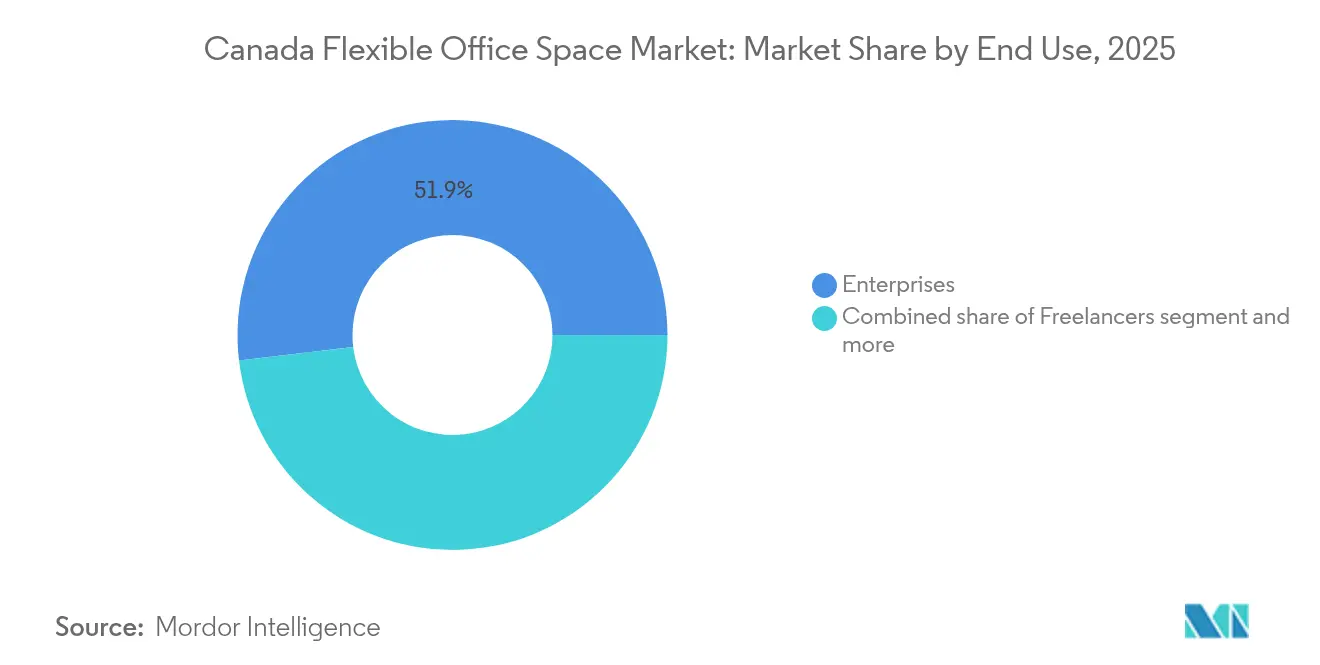
Unternehmen machten 51,90 % des Umsatzes im Jahr 2025 aus und bestätigen, dass flexible Angebote zu einer zentralen Immobilienstrategie gereift sind. Pilotprogramme in den Bereichen Telekommunikation, Banken und Versicherungen werden nun in mehrjährige Rahmenverträge umgewandelt, die die Cashflows der Betreiber stabilisieren. Das stärkste Wachstum ergibt sich jedoch aus Start-ups und aufstrebenden Unternehmen, die bis 2031 mit einem CAGR von 18,29 % prognostiziert werden. Venture-finanzierte Teams bevorzugen monatliche Mitgliedschaften, die ihren Finanzierungsrunden entsprechen, und stärken den Durchsatz für kleinere Besprechungsräume und Gemeinschaftszonen. Freiberufler bleiben eine stabile Basis, treiben die Tageszeitnutzung von Schreibtischen an, üben jedoch eine begrenzte Verhandlungsmacht aus. Da beide Gruppen koexistieren, erstellen Betreiber abgestufte Zugangsangebote – Unternehmenssuiten, Studios für Wachstumsunternehmen und Freiberufler-Hot-Desks –, um die Rendite pro Quadratfuß zu maximieren.
Unternehmen fordern auch die Integration mit HR- und Sicherheitssystemen für den zugangskartenfreien Zutritt und Single-Sign-On-Authentifizierung. Betreiber, die eine reibungslose Einarbeitung und datengestützte Berichte liefern, stärken die Kundenbindung. Währenddessen differenzieren sich auf Start-ups ausgerichtete Betreiber durch Mentorenprogramme, Investor-Pitch-Events und digitale Talentboards und sichern so ihren Anteil am kanadischen Markt für flexible Büroflächen kontinuierlich aus.
Geografische Analyse
Ontario bleibt das Gravitationszentrum mit einem Anteil von 40,75 % im Jahr 2025, gestützt auf Torontos dichtes Finanzdienstleistungsökosystem und die Konzentration multinationaler Hauptsitze. Hybride Arbeitsrichtlinien veranlassen Großunternehmen, Premiumsuiten der Klasse A in der Innenstadt zu reservieren und gleichzeitig Satellitenhubs in Vororten wie Mississauga und Markham einzurichten, wo niedrigere Mieten die Margen stützen. Klare Mietvertragsrahmen gemäß dem Commercial Tenancies Act vereinfachen Vertragsverhandlungen und reduzieren rechtliche Hürden für Betreiber. Der Fokus der Provinz auf Smart-City-Initiativen fördert zudem die IoT-Nutzung in flexiblen Büros und stärkt die Premium-Positionierung.
Alberta, das bis 2031 mit einem CAGR von 18,62 % wachsen soll, profitiert von Wirtschaftsdiversifizierungsinitiativen, die Technologie- und professionelle Dienstleistungsmieter nach Calgary und Edmonton einladen. Öffentliche Anreizprogramme finanzieren Turmgebäudeumbauten und beschleunigen das Bestandswachstum bei gleichzeitig handhabbaren Gemeinkosten. Große Energieunternehmen, die Cleantec-Inkubatoren einrichten, sind auf schlüsselfertige Etagen mit fortschrittlichen Laborflächen angewiesen, was die Sektortiefe des kanadischen Marktes für flexible Büroflächen erhöht. Darüber hinaus unterstützen Albertas wettbewerbsfähige Wohnkosten die Gewinnung von Talenten und erhöhen die Bereitschaft der Unternehmen, westliche Satellitenbüros zu eröffnen.
British Columbia und Quebec verzeichnen Wachstumsraten im mittleren zweistelligen Bereich, gestützt durch Vancouvers Technologiekorridor und Montreals Luft- und Raumfahrt- sowie Biowissenschaftssektoren. Vancouvers Schwerpunkt auf Nachhaltigkeit deckt sich mit den ESG-orientierten Mieterpräferenzen und veranlasst Betreiber, LEED-Gold- und BOMA-BEST-Platin-Zertifizierungen anzustreben. Montreals zweisprachige Belegschaft erfordert zweisprachigen Empfang und Beschilderung, was zu einer Lokalisierung der Dienstleistungsangebote führt. Über die vier größten Provinzen hinaus rücken Sekundärstädte wie Ottawa, Halifax und Winnipeg in den Fokus. Bundesweite GCcoworking-Rollouts und provinzielle ShareSpace-Programme bestätigen die Nachfrage im öffentlichen Sektor und ermöglichen es privaten Betreibern, frühe Positionen zu besetzen, bevor der Markt gesättigt ist.
Regulatorisches Umfeld
Flexible Büroaktivitäten in Kanada bewegen sich im Schnittfeld provinzieller Immobilien- und Baurechtsvorschriften und bundesstaatlicher Vorgaben zum Arbeitsplatz, was beeinflusst, wie Betreiber Verträge gestalten und Einrichtungen verwalten. Die meisten Coworking-Mitgliedschaften werden als lizenzähnliche Vereinbarungen und nicht als klassische Mietverträge dokumentiert, was sich auf die Rechte der Mitglieder (zum Beispiel im Hinblick auf ausschließlichen Besitz) auswirkt sowie auf die Fähigkeit des Betreibers, den Zugang und die gemeinsam genutzten Annehmlichkeiten in Umgebungen mit mehreren Mietern zu verwalten. Auch die Steuerkonformität spielt im Tagesbetrieb eine Rolle, da Betreiber, die die jährliche Umsatzschwelle von 30.000 CAD überschreiten, sich in der Regel für GST/HST registrieren und angemessene Rechnungspraktiken anwenden müssen.
Die Vorschriften zu Barrierefreiheit und Bauanforderungen variieren je nach Provinz, wobei der Accessibility for Ontarians with Disabilities Act (AODA) von Ontario als gemeinsamer Ankerpunkt für öffentlich zugängliches Arbeitsplatzdesign und -betrieb dient. Auf der Nachfrageseite überschneidet sich die bundesstaatliche Arbeitsplatzvorgabe des Treasury Board Secretariat, einschließlich der Umstellung am 6. Juli 2026 auf vier Tage pro Woche vor Ort für Bundesbedienstete, mit Immobilieninitiativen von Public Services and Procurement Canada (PSPC), wie etwa deren 10-Jahres-Plan zur Reduzierung des föderalen Büroportfolios um 50 %. Diese Kombination bestimmt, wo sich die Nachfrage des öffentlichen Sektors konzentriert und wie flexible Räumlichkeiten von Drittanbietern genutzt oder durch staatlich kontrollierte Flächen ersetzt werden.
Wertschöpfungskettenanalyse
Die kanadische Wertschöpfungskette für flexible Büroflächen beginnt bei Vermögenseigentümern und Vermietern, einschließlich Projektentwicklern und institutionellen Investoren, die untergenutzte Bürostockwerke bereitstellen. Betreiber flexibler Arbeitsflächen mieten, verwalten oder gehen Partnerschaften ein, um Flächen in abonnementbasierte Produkte umzuwandeln, darunter Coworking, Serviced Suites sowie hybride/virtuelle Angebote. Arbeitsplatzdesign, Ausbauunternehmen und Technologieanbieter unterstützen sowohl die Umwandlung als auch den laufenden Betrieb und decken Zugangskontrolle, Buchungs- und Nutzungsanalysen, Konnektivität sowie Sicherheitstools ab, die Unternehmen in gemeinsam genutzten Umgebungen zunehmend benötigen.
Die Kommerzialisierung erfolgt in der Regel über Vertriebsteams der Betreiber, Empfehlungen von Vermittlern und plattformgestützten Vertrieb wie Arbeitsplatz-Marktplätze und Buchungssysteme. Anschließend folgt die laufende Leistungserbringung, einschließlich Community-Management, Facility-Management, Posthandling und Betrieb von Besprechungsräumen. Ein deutlicher struktureller Wandel zeichnet sich hin zu asset-leichten Partnerschaftsmodellen mit Vermietern ab. IWG berichtete, dass Partnerschaftsvereinbarungen 2025 99 % seiner neuen Standortabschlüsse ausmachten, was Umsatzbeteiligungs- und Managementvertragsmodelle stärkt, die die feste Mietbelastung für Betreiber reduzieren. Über die gesamte Kette hinweg tragen rechtliche Dokumentationen, oft lizenzähnliche Coworking-Vereinbarungen, sowie Compliance-Anforderungen wie die GST/HST-Registrierung nach Überschreiten der Umsatzschwellen dazu bei, Mitgliedsbedingungen, Abrechnung und Risikoverteilung zu standardisieren.
Wettbewerbslandschaft
Der kanadische Markt für flexible Büroflächen ist mäßig konzentriert. Internationale Konzerne wie IWG und WeWork koexistieren mit kanadischen Eigenmarken wie Workhaus, iQ Offices und TCC Canada, was zu einem mäßig fragmentierten, aber sich konsolidierenden Marktfeld führt. Der USD 800 Millionen schwere Deal zwischen CBRE und Industrious im Januar 2025 signalisiert eine zunehmende Konvergenz zwischen Maklertätigkeit, Immobilienverwaltung und flexiblem Betrieb. Eine solche vertikale Integration stattet globale Akteure mit Kapitalzugang, Unternehmensvertriebskanälen und Datenplattformen aus, mit denen kleine unabhängige Anbieter nur schwer mithalten können.
Der kanadische Sektor für flexible Büroflächen ist mäßig konzentriert. Der Wettbewerb dreht sich zunehmend um Asset-Light-Umsatzbeteiligungsmodelle anstelle von festen Mietverträgen, was das Risiko reduziert und schnellere provinzielle Rollouts ermöglicht. Betreiber arbeiten mit Vermietern zusammen, um wenig genutzte Etagen umzubauen, teilen den Gewinn und schützen sich gleichzeitig vor Mietvolatilität. Technologie wird zum neuen Schlachtfeld: White-Label-Buchungs-Apps, KI-gestützte Belegungsdashboards und mobiler Zugangskontrolle differenzieren Premium-Angebote. Unternehmen, die Echtzeit-ESG-Kennzahlen integrieren, gewinnen auch bei Großkunden an Bedeutung, die zur Verfolgung ihres CO₂-Fußabdrucks verpflichtet sind[3]Wettbewerbsbehörde Kanada, „Fusionskontrolle von Immobiliendienstleistungsunternehmen 2025”, competitionbureau.gc.ca.
Spezialisierung erweist sich als wirksame Verteidigung für mittelgroße Marken. Workhaus konzentriert sich auf gemeinschaftsorientierte Umgebungen mit kuratierten Networking-Events für Scale-ups, während iQ Offices auf boutique, designorientierte Suiten abzielt, die Rechts- und Finanzmieter ansprechen. Regionale Betreiber wie The Hive Vancouver und Launch Coworking bedienen Nischennachfrage durch hyperlokale Programmgestaltung und Partnerschaften mit kommunalen Innovationsagenturen. Währenddessen bieten traditionelle Vermieter zunehmend Flex-Etagen mit Standardausstattung an, was den Wettbewerb verstärkt, aber auch den breiteren kanadischen Markt für flexible Büroflächen bestätigt.
Marktführer der kanadischen Branche für flexible Büroflächen
International Workplace Group plc
Spaces
WeWork
Workhaus
iQ Offices
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Arbeitsplatzpolitik der Regierung und Portfoliomaßnahmen schaffen kurzfristigen Freiraum für Betreiber, die konforme, verteilte Kapazitäten bereitstellen können. Die Umstellung des Treasury Board Secretariat auf vier Tage pro Woche vor Ort (wirksam ab 6. Juli 2026) erhöht den operativen Bedarf an Überlauf- und Satelliten-Kollaborationsflächen, während der 10-Jahres-Plan der PSPC zur Reduzierung des föderalen Büroportfolios um 50 % auf eine anhaltende Neuausrichtung hinweist, wo und wie die Büronachfrage bedient wird. Die Entscheidung der PSPC, GCcoworking-Standorte mit Wirkung zum 30. September 2026 zu schließen, weist ebenfalls Flächen für Bedarfe föderaler Ministerien neu zu, verengt den Zugang zu staatlich bereitgestelltem Coworking an bestimmten Standorten und schafft Raum für private Anbieter, um in Sekundärmärkten, in denen Pendelzeiten und Kapazitätsengpässe am stärksten ausgeprägt sind, um an den öffentlichen Sektor angrenzende Nachfrage zu konkurrieren.
Auf der Angebots- und Markteinführungsseite erweitert das partnerschaftsgetriebene Expansionsmodell das verfügbare Bestandsangebot, ohne dass Betreiber das volle Mietrisiko übernehmen müssen, was einen schnelleren provinziellen Rollout und von Vermietern geführte Umwandlungen von Leerstand in verwaltete Flexflächen unterstützt. Das anhaltende Wachstum von IWG in Kanada auf insgesamt 166 Standorte zeigt, dass skalierte Netzwerke die Abdeckung ausbauen, insbesondere außerhalb der zentralen CBD-Flächen, im Einklang mit den Themen dieses Berichts zu Expansion in Sekundärstädte und Pilotprojekten für Enterprise-Desk-as-a-Service. Chancen konzentrieren sich auf (i) unternehmensgerechte, zugangskontrollierte Suiten für regulierte Sektoren, (ii) Umwandlungspartnerschaften mit Vermietern, die die Belegung in älteren Class-B/C-Türmen stabilisieren möchten, sowie (iii) technologiegestütztes Reporting, einschließlich Nutzungs-, Sicherheits- und ESG-Kennzahlen, das die Governance von Unternehmensportfolios über Provinzen mit unterschiedlichen Gebäude- und Mietrahmenwerken hinweg unterstützt.
Aktuelle Branchenentwicklungen
- Juli 2026: International Workplace Group plc (IWG) kündigte neue Standorte für flexible Arbeitsflächen in Toronto und Montreal für Juli 2026 an, mit geplanten Eröffnungen in Mission, BC, und East Gwillimbury, ON, später im Jahr 2026. Die Expansion erweitert die Präsenz im kanadischen Markt für flexible Büroflächen und stärkt die Vertriebskanäle für Unternehmenskunden. Die Maßnahme untermauert ein asset-leichtes Wachstumsmodell in ganz Kanada.
- März 2026: International Workplace Group plc (IWG) berichtete vorläufige Ergebnisse für das am 31. Dezember 2025 endende Geschäftsjahr, mit vorsichtiger Prognose für 2026. Die Ergebnisse geben Aufschluss über die Rentabilitätsentwicklung und skizzieren geplante Investitionen in Kanada. Die Veröffentlichung signalisiert eine mögliche Skalierung in Kanada durch fortgesetzte Expansion und Optimierung des Betriebs.
- Oktober 2025: International Workplace Group plc (IWG) trat mit zwei Standorten für flexible Arbeitsflächen in Moncton in den Markt von New Brunswick ein. Die Expansion erweitert die geografische Reichweite auf Atlantik-Kanada. Sie diversifiziert die provinzielle Präsenz von IWG in Kanada.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in Kanada erzielten Umsätze aus Angeboten für flexible Büroflächen, die als sofort nutzbare Arbeitsflächen mit kurzen und anpassbaren Laufzeiten sowie mit im Preis enthaltenen gemeinsam genutzten Dienstleistungen verkauft werden.
Umfangsausschlüsse: Ausgeschlossen ist die klassische langfristige Büromietung, die nicht als Produkt für flexible Arbeitsflächen verpackt oder verkauft wird.
Übersicht der Segmentierung
- Nach Typ
- Co-Working-Space
- Serviced Offices / Executive Suites
- Sonstige (Hybridbüro, virtuelles Büro)
- Nach Branche
- Informationstechnologie (IT und ITES)
- BFSI (Banken, Finanzdienstleistungen und Versicherungen)
- Unternehmensberatung und professionelle Dienstleistungen
- Sonstige Dienstleistungen (Einzelhandel, Biowissenschaften, Energie, Rechtsdienstleistungen)
- Nach Endnutzung
- Freiberufler
- Unternehmen
- Start-ups und Sonstige
- Nach Provinz
- Ontario
- Quebec
- British Columbia
- Alberta
- Übriges Kanada
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangsstruktur des Marktes aufzubauen und das Modell dann an beobachtbaren Signalen wie Bürobestand, Beschäftigung und Leerstand zu verankern. Öffentliche Quellen wurden geprüft, wie etwa Statistics Canada für Arbeitskräfte und Beschäftigung nach Branchen, CMHC-Veröffentlichungen mit Bezug zum Büro- und Mietmarktkontext sowie provinzielle oder kommunale Open-Data-Portale, die Baugenehmigungen und gewerbliche Entwicklungsaktivitäten verfolgen. Wir haben zudem Bank of Canada sowie offizielle Wechselkurs- und Inflationsreihen herangezogen, um die zeitliche Konsistenz von Währungsangaben und Preissteigerungsannahmen zu gewährleisten.
Die Sekundärforschungsebene wurde anschließend durch Angaben von Betreibern und allgemeine Sekundärquellen wie Unternehmensberichte, Investorenpräsentationen, seriöse Presseberichterstattung und Websites von Branchenverbänden im Bereich Gewerbeimmobilien und Arbeitsplatzdienstleistungen ergänzt. In einigen Fällen wurden kostenpflichtige Abonnements genutzt, um Lücken zu schließen, etwa bei Finanzdaten privater Unternehmen, Patent- und Innovationssignalen für Workplace-Technologie sowie Handelsdaten auf Sendungsebene für Büromöbel und Ausbau-Proxys, wenn dies zur Plausibilitätsprüfung erforderlich war. Die oben genannten Sekundärquellen sind exemplarisch, und es wurden zahlreiche weitere öffentliche und kostenpflichtige Quellen zur Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung erfolgte durch Experteninterviews und strukturierte Umfragen mit Betreibern flexibler Arbeitsflächen, gewerblichen Vermietern und Vermittlern, Teams für Unternehmensimmobilien und Facility Management sowie Unternehmensmietern, die aktiv flexible Flächen nutzen. Da dies kanadaspezifisch ist, wurde die Abdeckung über wichtige Nachfragezentren und Sekundärstädte hinweg ausgewogen gestaltet und anschließend mit provinziellem Kontext abgeglichen, wo sich Verfügbarkeit und Preismuster unterscheiden. In diesen Gesprächen klärten wir, was tatsächlich als flexible Fläche verkauft wird, wie sich Nutzung und Vertragsbedingungen verändern und wie der realistische Preiskorridor für Arbeitsplätze und private Suiten aussieht.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 14 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Akteure: 15 % | Manager: 60 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau des Nachfragepools, der die Umsätze aus flexiblen Büroflächen anhand der bürobasierten Beschäftigung, der Akzeptanz von hybridem Arbeiten und einer realistischen sektoralen Durchdringung mit flexiblen Flächen rekonstruiert und dies anschließend in bezahlte Arbeitsplätze und monatliche Umsätze umsetzt. Um dies verankert zu halten, verwendeten wir Marktkennzahlen wie Preisspannen für Schreibtische und private Büros, den durchschnittlichen Vertragslaufzeitenmix, Belegungs- bzw. Nutzungsnormen nach Einrichtungstyp sowie den Umsatzanteil aus Besprechungsräumen und Dienstleistungen (soweit zutreffend). Wo die Daten auf provinzieller Ebene nicht vollständig sichtbar waren, wurden Lücken mit stadtbezogenen Proxys behandelt und anschließend anhand von Bürobestand und Beschäftigungsgewichtungen skaliert.
Um sich nicht auf eine einzige Methode zu verlassen, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, etwa durch Hochrechnung erfasster Standortzahlen in wichtigen Städten, Anwendung einer plausiblen Spanne an Arbeitsplätzen pro Standort und anschließende Multiplikation mit validierten Durchschnittspreisen. Kanalprüfungen mit Vermittlern und Mieterseite-Befragten wurden ebenfalls genutzt, um zu prüfen, ob implizite Arbeitsplatzvolumina und Preiswachstum den tatsächlich abgeschlossenen Verträgen entsprechen. Für die Prognose wurde eine Szenarioanalyse verwendet, da die Nachfrage empfindlich auf makroökonomische Bedingungen, Leerstandszyklen und die Durchsetzung der Rückkehr ins Büro durch Unternehmen reagiert, und diese Treiber sich in Kanada uneinheitlich verschieben. Die Annahmen wurden anhand primärer Expertenmeinungen zu kurzfristiger Preisgestaltung, Angebotszuwächsen und dem Tempo der Unternehmensakzeptanz angepasst und anschließend Jahr für Jahr auf innere Konsistenz überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen abgeglichen, wie etwa der Entwicklung des Büroleerstands, der Vermietungsdynamik und gemeldeten Veränderungen bei flexiblen Flächenbeständen, wobei größere Abweichungen vor der Freigabe untersucht werden. Ausreißer werden auf Eingangsgrößen wie Preis-, Durchdringungs- oder Nutzungsannahmen zurückverfolgt, und die Logik wird entweder korrigiert oder dokumentiert, sodass der Nachvollziehbarkeitspfad klar bleibt.
Die Arbeit wird in mehreren Schritten überprüft, beginnend mit Analysten-Gegenchecks, gefolgt von einer separaten Überprüfung mit Fokus auf mathematische Integrität und Plausibilität der Annahmen. Wenn sich Ergebnisse aufgrund neuer Erkenntnisse stark verändern, werden Befragte erneut kontaktiert, um zu bestätigen, ob dies eine tatsächliche Marktverschiebung oder einen Einzelfall darstellt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung führt ein Analyst einen letzten Durchgang durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für flexible Büroflächen in Kanada von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für flexible Büroflächen in Kanada können weit voneinander abweichen, selbst wenn sie sich scheinbar auf dasselbe Konzept beziehen. Unterschiede ergeben sich meist daraus, was als Umsatz für flexible Flächen gezählt wird, wie Preisgestaltung und Nutzung behandelt werden und ob die Zahlen anhand der neuesten Signale des Bürozyklus aktualisiert werden.
Die Tabelle zeigt eine erkennbare Streuung, und im Modell von Mordor Intelligence umfasst der Markt Umsätze aus Angeboten für flexible Büros wie Coworking und Serviced Offices, während Standard-Langzeitmieten, die nicht als flexibles Produkt verkauft werden, ausgeschlossen sind. Eine weitere häufige Diskrepanz betrifft die Behandlung von virtuellen Büroservices und hybriden Bündeln, die entweder als vollständiger Marktumsatz einbezogen oder als angrenzendes Zusatzangebot mit geringerer Gewichtung behandelt werden können. Auch der Aktualisierungszyklus spielt eine Rolle, da sich Leerstandsverschiebungen und Unternehmensakzeptanz schnell auf die laufende Rate auswirken können, was sich dann auf das Basisjahr und die implizite CAGR auswirkt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,19 Mrd. USD (2025) | |
| Fachzeitschrift A | 0,29 Mrd. USD (2023) | Konzentriert sich oft ausschließlich auf Coworking-Umsätze und eine begrenzte Anzahl gemeldeter Standorte, was Serviced Offices und verwaltete flexible Suiten außerhalb der Coworking-Bezeichnung unterzählen kann. |
| Branchenverband B | 3,20 Mrd. USD (2024) | Kann aggressive Nutzungs- und Preisannahmen anwenden und breitere Arbeitsplatzdienstleistungen einbeziehen, was die Gesamtsummen erhöht, wenn virtuelle Büros und gebündelte Mitgliedschaften als gleichwertig zu physischen Arbeitsplatzumsätzen behandelt werden. |
Betrachtet man den Vergleich als Ganzes, so ist die zentrale Erkenntnis, dass Umfangs- und Laufraten-Annahmen die Zahl stärker verändern als kleine methodische Entscheidungen. Indem die Umsatzabgrenzung eng an die bezahlte Nutzung flexibler Arbeitsflächen gebunden bleibt und implizite Arbeitsplatzzahlen und Preise anschließend mit Interview-Feedback belastbar geprüft werden, bleibt die Schätzung auf reproduzierbare Eingangsgrößen zurückführbar, statt auf breite Immobiliensummen.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des kanadischen Marktes für flexible Büroflächen?
Der Markt wird im Jahr 2026 auf USD 2,55 Milliarden geschätzt und soll bis 2031 USD 5,45 Milliarden erreichen.
Wie schnell wird der kanadische Markt für flexible Büroflächen bis 2031 wachsen?
Es wird erwartet, dass er mit einem CAGR von 16,42 % wächst und bis 2031 einen Gesamtwert von USD 5,45 Milliarden erreicht.
Welcher Flächentyp führt den kanadischen Markt für flexible Büroflächen an?
Co-Working-Spaces führen mit einem Anteil von 48,65 %, während Hybrid- und virtuelle Lösungen das stärkste prognostizierte Wachstum aufweisen.
Warum ist Alberta die am schnellsten wachsende Provinz für flexible Büroflächen?
Wirtschaftsdiversifizierung, günstigere Immobilienkosten und kommunale Anreize treiben Albertas CAGR-Prognose von 18,62 % an.
Wie nutzen Unternehmen flexible Büroflächen anders als Start-ups?
Unternehmen setzen Schreibtisch-als-Dienstleistung-Modelle für Satellitenhubs ein, während Start-ups kurzfristige Mitgliedschaften bevorzugen, die mit ihren Finanzierungszyklen übereinstimmen.
Welche Technologien sind in modernen flexiblen Büroflächen entscheidend?
IoT-Sensoren, KI-gestützte Raumanalysen und Mobile-First-Buchungsplattformen verbessern die Auslastung, Energieeffizienz und das Mietererlebnis.
Seite zuletzt aktualisiert am:



