
Marktgröße und Marktanteil für Business Processing Outsourcing
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 436.37 Milliarden US-Dollar |
| Marktgröße (2031) | 623.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Business Processing Outsourcing von Mordor Intelligence
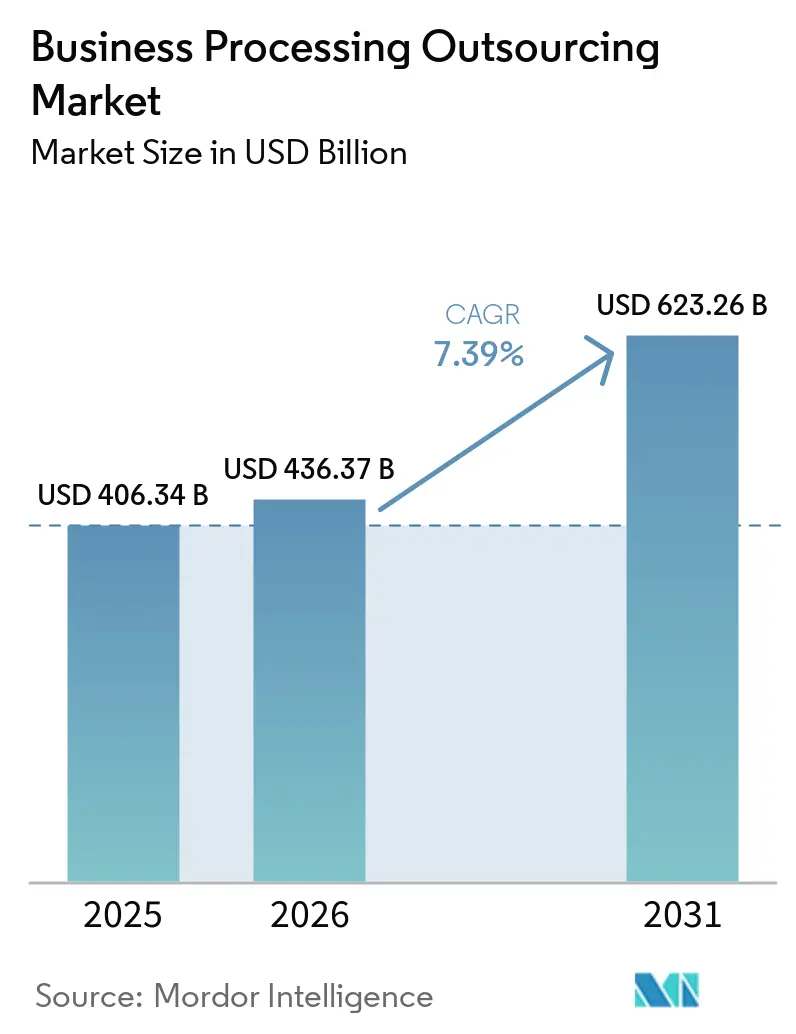
Die Marktgröße für Business Processing Outsourcing wird voraussichtlich von USD 406,34 Milliarden im Jahr 2025 und USD 436,37 Milliarden im Jahr 2026 auf USD 623,26 Milliarden bis 2031 wachsen und dabei zwischen 2026 und 2031 eine CAGR von 7,39 % verzeichnen.
Käufer verlagern ihre Ausgaben von Lohnkostenvorteilen hin zur Wertschöpfung, da digitale Transformationsagenden mit intelligenter Automatisierung kombiniert werden, um die Produktivität zu steigern, die Servicequalität zu verbessern und die Compliance in regulierten Arbeitsabläufen zu stärken. Anhaltender Fachkräftemangel in fortgeschrittenen Volkswirtschaften stützt die Nachfrage nach Nearshore- und Offshore-Lieferung, auch wenn sich die Preisgestaltung in Richtung Ergebnisse und Erreichung von Serviceniveaus entwickelt. Anbieter, die KI-gestützte Arbeitsabläufe mit sicherer Datenverwaltung und prüfungsbereiten Kontrollen verbinden, sind gut positioniert, um große, mehrjährige Programme in Sektoren wie Finanzdienstleistungen und Gesundheitswesen zu gewinnen. Die regionale Diversifizierung der Lieferung setzt sich fort, da nordamerikanische Käufer die inländische Analytik mit verbündeten Nearshore- und Offshore-Transaktionsverarbeitungen ausbalancieren, um Datensouveränitäts- und geopolitische Risiken abzusichern.
Wichtigste Erkenntnisse des Berichts
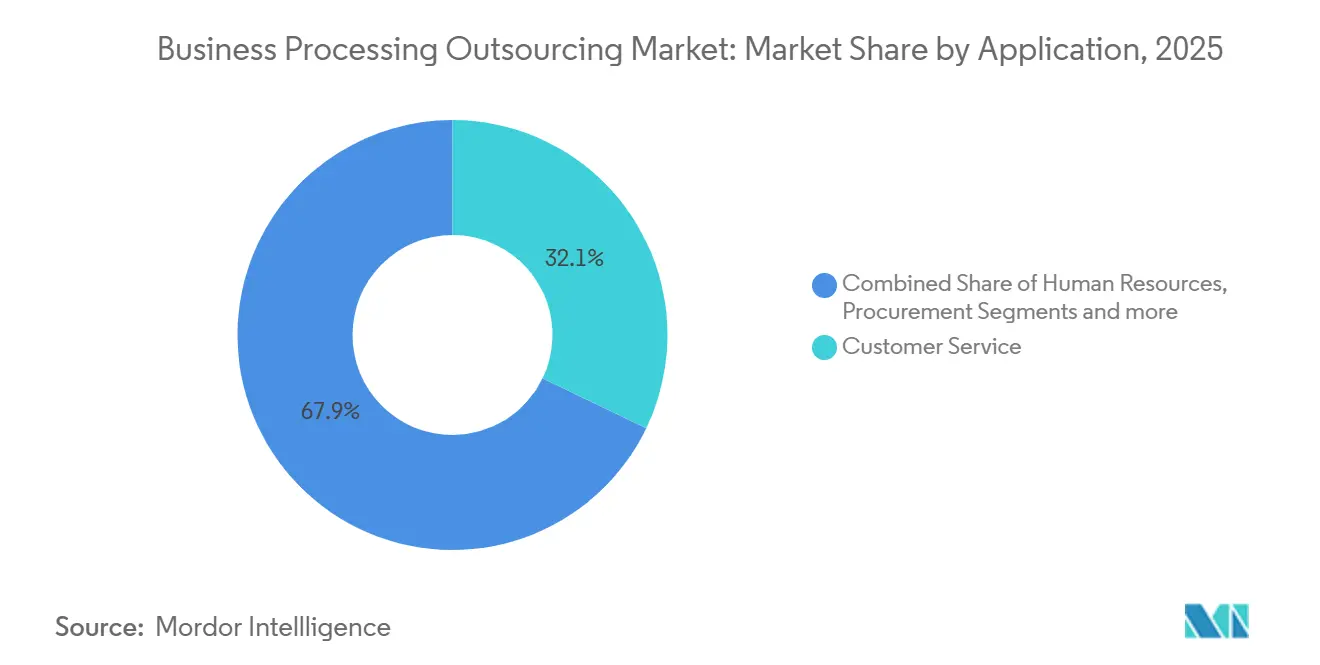
- Nach Anwendung führte der Kundenservice mit einem Umsatzanteil von 32,14 % am BPO-Markt im Jahr 2025, während das Personalwesen bis 2031 voraussichtlich mit einer CAGR von 10,01 % wachsen wird.
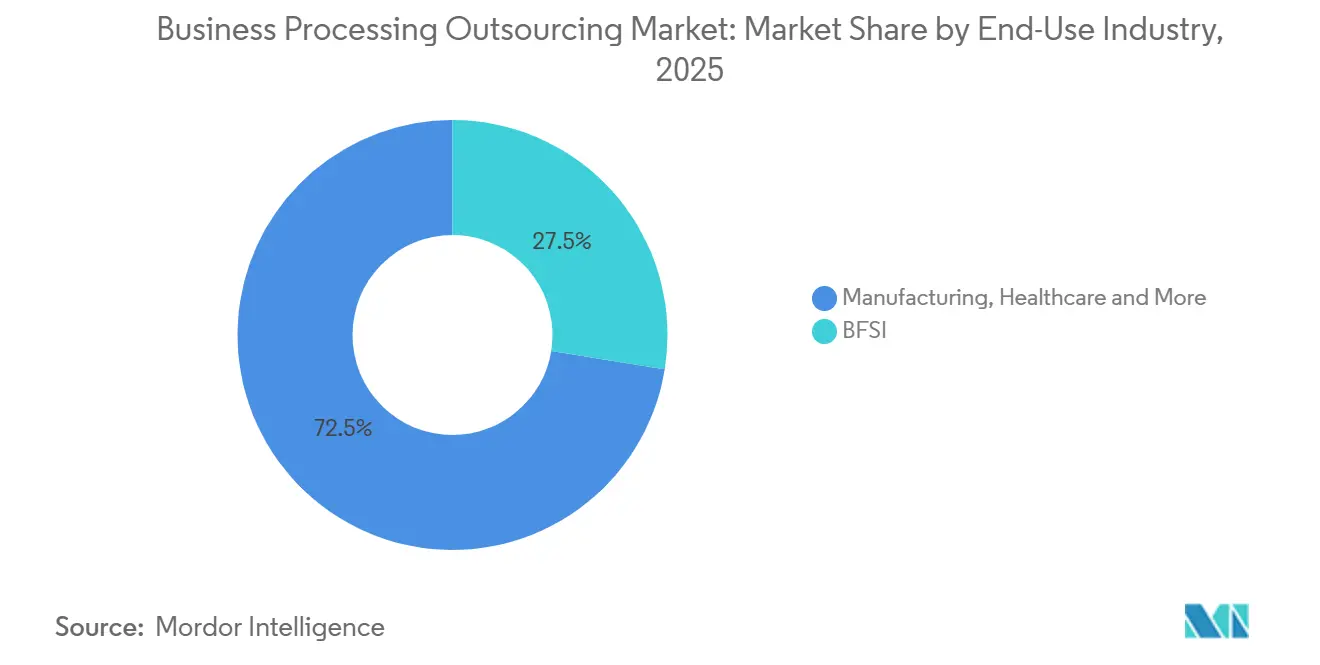
- Nach Endverbrauchsbranche hielt der BFSI-Sektor im Jahr 2025 einen Anteil von 27,54 % an der globalen Marktgröße für Business Process Outsourcing, während das Gesundheitswesen bis 2031 mit einer CAGR von 7,85 % wachsen soll.
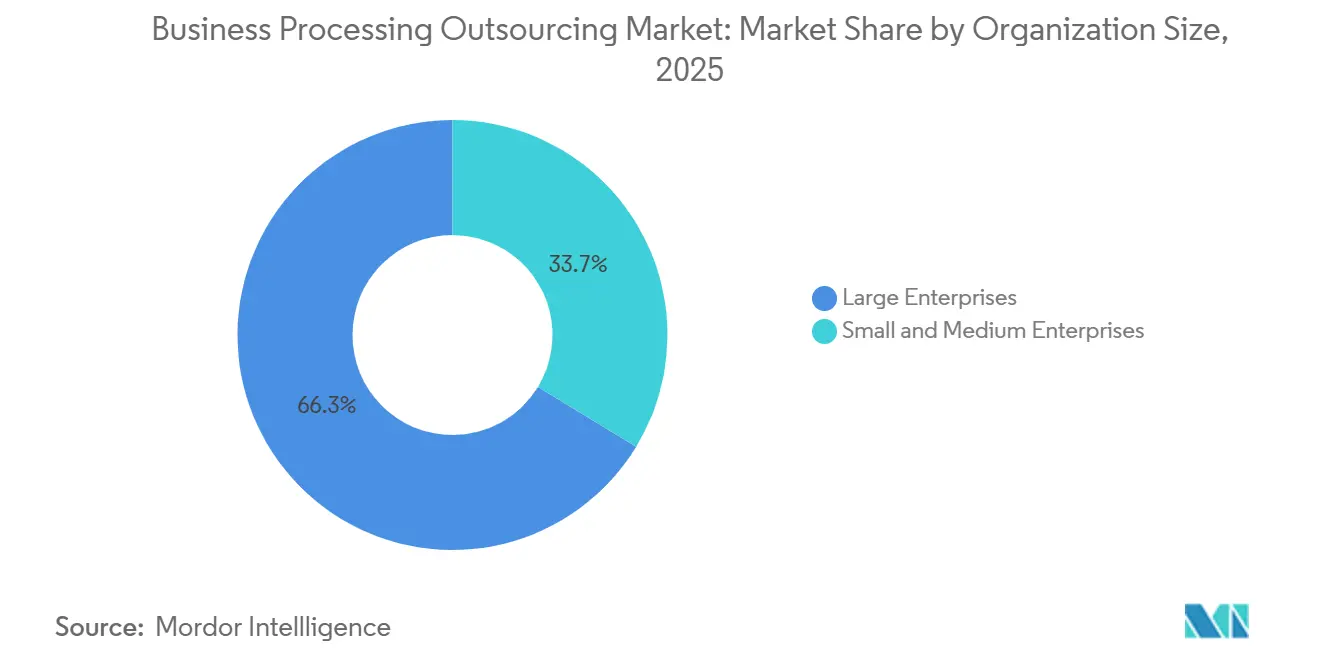
- Nach Unternehmensgröße entfielen im Jahr 2025 66,25 % der Ausgaben auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 7,56 % wachsen werden.
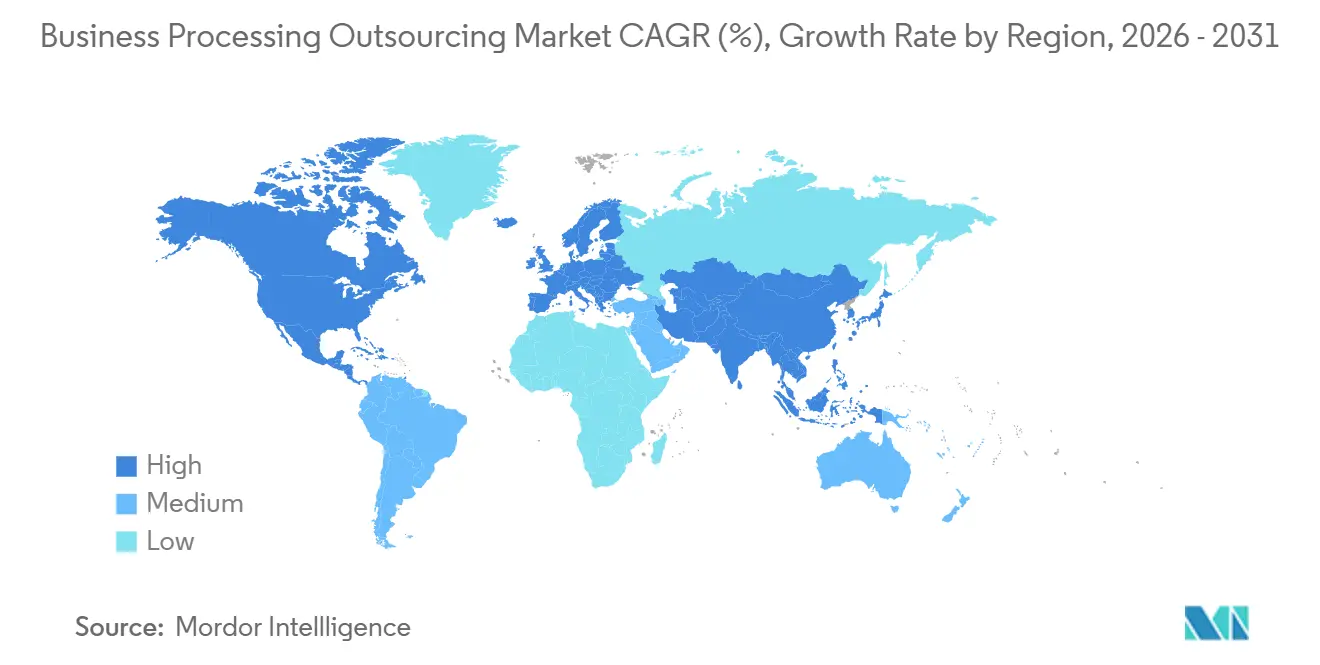
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 43,28 % am Business Process Outsourcing-Markt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach digitaler Transformation und Hyperautomatisierung | +2.8% | Global, am stärksten in Nordamerika, Westeuropa, Singapur, Australien | Mittelfristig (2–4 Jahre) |
| Kostenoptimierung angesichts anhaltenden Margendrucks | +1.9% | Global, ausgeprägt in Einzelhandel, Fertigung, Bankwesen | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in entwickelten Volkswirtschaften | +1.4% | Nordamerika, Westeuropa, ausgewählte Länder im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Aufstieg von als-Dienstleistung- und ergebnisbasierten BPO-Verträgen | +0.9% | Nordamerika, EU-Kernländer, aufkommend in Südamerika | Langfristig (≥ 4 Jahre) |
| GenKI-gestützte hyperpersonalisierte Kundenerlebnisangebote | +1.2% | Global, früh in Finanzdienstleistungen, Telekommunikation, E-Commerce | Mittelfristig (2–4 Jahre) |
| Welle von Veräußerungen captiver Shared-Service-Center | +0.7% | Nordamerika, Vereinigtes Königreich, Deutschland, aufkommende Märkte noch in der Anfangsphase | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach digitaler Transformation und Hyperautomatisierung
Organisationen stehen vor einem strukturellen Zwang, Front- und Back-Offices zu digitalisieren, Prozesse zu standardisieren und Automatisierung in großem Maßstab einzubetten, um Serviceniveaus aufrechtzuerhalten, während Lohnkosten und Compliance-Anforderungen steigen. Beispiele aus dem öffentlichen Sektor zeigen, wie Automatisierung Durchsatz und Qualität verändert: Die General Services Administration der Vereinigten Staaten berichtete, dass ihr Truman-Bot Tausende von Beschaffungsangeboten prüfte und durch die Automatisierung der Formularausfüllung und -prüfung mehr als 5.000 Stunden einsparte[1]. Die Sozialversicherungsbehörde reduzierte die Bearbeitungszeit für zurückgezahlte Leistungen der ergänzenden Einkommenssicherung von Minuten auf Sekunden pro Transaktion, sobald Software-Bots eingesetzt wurden. Parallel dazu stellen Käufer Data Governance und Modellaufsicht in den Mittelpunkt ihrer Betriebspläne, insbesondere dort, wo KI komplexe Entscheidungs- oder Kundensupport-Workflows ergänzt, die einer Prüfung unterliegen. Dieser systemische Wandel belohnt Anbieter im Markt für Business Processing Outsourcing, die Cloud-Plattformen, Automatisierung und überwachte KI-Modelle innerhalb widerstandsfähiger, konformer Architekturen über mehrere Jurisdiktionen hinweg orchestrieren können.
Kostenoptimierung angesichts anhaltenden Margendrucks
Betriebskosten aus Arbeit, Energie und regulatorischer Compliance komprimieren weiterhin die Margen in reifen Kategorien und schärfen den Fokus auf variable Kostenmodelle, die an Serviceergebnisse geknüpft sind. Käufer in Finanzdienstleistungen und Gesundheitswesen überarbeiten Kostenstrukturen, indem sie Transaktionsvolumen an spezialisierte Partner weiterleiten und gleichzeitig hochwertige Analytik und Entscheidungsfindung im Inland behalten. Die Regelung des Justizministeriums der Vereinigten Staaten, die bestimmte Massenübertragungen sensibler Daten in bestimmte Länder einschränkt, erhöht die Designkomplexität und die Kosten von Datenflüssen, was den Fall für hybride Modelle stärkt, die die Empfindlichkeit von Arbeitslasten mit dem richtigen Lieferstandort und den richtigen Kontrollmaßnahmen abgleichen. Anbieter mit nachgewiesenen Zertifizierungen und prüfungsbereiter Protokollierung wandeln Compliance-Verantwortlichkeiten in einen Wettbewerbsvorteil um, insbesondere dort, wo sie eine schnelle Integration mit Legacy-Systemen nachweisen können. Der Markt für Business Processing Outsourcing entwickelt sich weiterhin in Richtung einer Preisgestaltung, die Kosteneffizienz mit messbaren Ergebnissen wie Erstlösungsrate, Quote sauberer Ansprüche und pünktliche Abstimmungen ausbalanciert.
Fachkräftemangel in entwickelten Volkswirtschaften
Die Arbeitsmarktenge hält im Jahr 2026 an, insbesondere für Stellen mit kognitiven, digitalen und zwischenmenschlichen Qualifikationsanforderungen. Der Arbeitsmarkt der Vereinigten Staaten weist ein Defizit zwischen offenen Stellen und verfügbaren Arbeitskräften auf, und die Erwerbsbeteiligung liegt in einigen Kategorien weiterhin unter dem Niveau von vor 2020. Arbeitgeber, die mit unbesetzten Stellen konfrontiert sind, wechseln zu globalen Personalmodellen und arbeiten mit Anbietern zusammen, die geschulte Teams über Zeitzonen hinweg bereitstellen können. Der IT-BPM-Sektor der Philippinen meldete im Jahr 2024 einen Umsatz von USD 38 Milliarden und 1,82 Millionen Vollzeitäquivalente, was die Tiefe des englischsprachigen Talentpools und die Rolle steuerlicher Anreize bei der Erweiterung regionaler Zentren unterstreicht. Indiens Technologiesektor verzeichnete im Geschäftsjahr 2025 ein erhebliches Beschäftigungs- und Exportmomentum, was die strategische Rolle globaler Kompetenzzentren und BPM-Lieferung bei der Schließung von Qualifikationslücken für multinationale Käufer stärkt. Der Markt für Business Processing Outsourcing profitiert, wenn Käufer ihre Beschaffungsstrategien neu ausbalancieren, um die Kontinuität des Dienstleistungsangebots und den Zugang zu knappen Kompetenzen sicherzustellen.
Aufstieg von als-Dienstleistung- und ergebnisbasierten BPO-Verträgen
Verträge verlagern sich von sitz- oder aufwandsbasierter Abrechnung hin zu Konstrukten, die die Zahlung an gelöste Tickets, bearbeitete Ansprüche, verifizierte Qualitätsprüfungen oder andere messbare Ergebnisse knüpfen. Käufer übertragen zunehmend das Effizienzrisiko auf Anbieter im Gegenzug für vorhersehbare Stückkosten und kontinuierliche Verbesserungsverpflichtungen über die Vertragslaufzeit. Dieses Modell erfordert, dass Anbieter in Analytik, Personalmanagement und Automatisierung investieren, um Bearbeitungszeiten und Nachbearbeitungsquoten zu reduzieren, ohne Qualität oder Compliance zu beeinträchtigen. Captive Shared-Service-Center werden veräußert oder umstrukturiert, wo Drittanbieterplattformen Skalierung, Werkzeugintegration und Kostenvariabilität schneller liefern können als interne Teams. Der Markt für Business Processing Outsourcing erlebt daher Preisinnovationen in Verbindung mit Lieferinnovationen, und beide verstärken sich gegenseitig, da CIOs und CFOs Transparenz über Leistung und Wertrealisierung über mehrjährige Horizonte hinweg anstreben.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Datenschutz- und Datensouveränitätsvorschriften | -1.3% | Europa, Vereinigte Staaten, China, Indien, globale Ausstrahlungseffekte | Mittelfristig (2–4 Jahre) |
| Steigende geopolitische Lohninflation in wichtigen Zentren | -0.8% | Indien, Philippinen, Polen, Mexiko, breiterer Asien-Pazifik-Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Anbieterkonzentrationsrisiko für kritische Prozesse | -0.5% | Nordamerika, EU-Finanzdienstleistungen und Gesundheitswesen | Langfristig (≥ 4 Jahre) |
| Nearshoring-Lücken, Engpässe bei der Zeitzonenbesetzung | -0.4% | Korridore von Asien-Pazifik nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Datenschutz- und Datensouveränitätsvorschriften
Grenzüberschreitende Datenflüsse werden neu gestaltet, da Datenschutz- und Datensouveränitätsregime ihren Anwendungsbereich erweitern, Strafen erhöhen und stärkere Übertragungsschutzmaßnahmen fordern. Im Rahmen der DSGVO der Europäischen Union umfasst die Durchsetzung Bußgelder von bis zu USD 23,5 Millionen oder 4 % des globalen Umsatzes, je nachdem, welcher Betrag höher ist, was die Aufmerksamkeit der Führungsebene in Programmen erhöht hat, die Offshore-Zentren zur Verarbeitung personenbezogener Daten von Einwohnern der Europäischen Union nutzen. Die Regelung des Justizministeriums der Vereinigten Staaten zur Umsetzung der Durchführungsverordnung 14117 schränkt bestimmte Massenübertragungen sensibler personenbezogener Daten in besorgniserregende Länder ein und legt ab Oktober 2025 Sorgfaltspflichten, Sicherheits- und Prüfungsanforderungen für eingeschränkte Transaktionen fest. Indien hat Regeln zur Operationalisierung des Gesetzes zum Schutz digitaler personenbezogener Daten bekannt gegeben und das Datenschutzgremium eingerichtet, das Fristen für Meldungen von Datenschutzverletzungen festlegt, Verpflichtungen für bedeutende Datentreuhänder abgrenzt und Beschränkungen für Übertragungen in gesperrte Jurisdiktionen ermöglicht[2]. Der Datengesetz der Europäischen Union tritt in die vollständige Anwendung und legt Portabilitäts- und Interoperabilitätsverpflichtungen für Cloud- und Edge-Dienste fest und fügt Schutzmaßnahmen gegen rechtswidrigen Zugriff von Nicht-EU-Regierungen auf nicht-personenbezogene Daten hinzu, die in der Europäischen Union gespeichert sind. Diese Regelungen erfordern die Segmentierung sensibler Arbeitslasten, die Neuverhandlung von Verträgen und Investitionen in Prüfpfade und lokalisierte Datenverwaltung, was die Lieferkomplexität und die Kosten im Markt für Business Processing Outsourcing erhöht.
Steigende geopolitische Lohninflation in wichtigen Zentren
Die Lohndynamik in etablierten Offshore- und Nearshore-Standorten verschärft sich, da die Nachfrage nach digitalen Fähigkeiten das Angebot übersteigt und lokale Inflationsdrücke die Vergütungsbudgets der Anbieter belasten. Arbeitgeber in mehreren Regionen berichten von Schwierigkeiten bei der Besetzung von Stellen, was einen anhaltenden Lohnanstieg in Contact-Center-, Finanz- und spezialisierten Back-Office-Positionen aufrechthält. Käufer mit langfristigen Verträgen erleben häufigere Tarifüberprüfungen, um lokale Marktbedingungen und den Bedarf an Weiterqualifizierung für KI-gestützte Arbeitsabläufe zu berücksichtigen. Zeitzonenausgerichtete Zentren in Amerika bleiben für nordamerikanische Käufer attraktiv, doch die rasche Nachfrage hat bestimmte Nearshore-Tarife seit 2024 angehoben, was zu Lieferpräsenzen in mehreren Ländern führt, um das Risiko zu reduzieren. Öffentliche Programme und Branchenverbände in wichtigen Zentren investieren weiterhin in die Personalentwicklung, aber der Nettoeffekt für den Markt für Business Processing Outsourcing ist ein engerer Arbitragespielraum und eine Verschiebung hin zu höherwertigen, wissensintensiven Dienstleistungen, die Premiumpreise rechtfertigen. Diese Veränderungen unterstreichen die Bedeutung von Automatisierung, Leistungsmanagement und Bindungsstrategien zur Aufrechterhaltung der Margen ohne Beeinträchtigung der Servicequalität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Kundendienst treibt die Nachfrage über alle KanäleDer Kundendienst machte im Jahr 2025 32,14 % des Marktes für Business Processing Outsourcing aus und war damit die größte Anwendung. Das Personalwesen ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,01 % bis 2031. Die Dominanz des Kundendienstes unterstreicht die Bedeutung der Omnichannel-Interaktion über Sprache, Chat, E-Mail, soziale Medien und In-App-Support. Kennzahlen wie Erstlösungsrate und Zufriedenheitswerte wirken sich direkt auf die Umsatzbindung aus. Käufer rüsten Wissensmanagement-, Routing- und Qualitätssysteme auf, um sicherzustellen, dass Bots komplexe Probleme an geschulte Mitarbeiter mit Zugang zu Kontext und Verlauf übergeben. Die Automatisierung im öffentlichen Sektor zeigt, wie repetitive Aufgaben rationalisiert werden können, während die Genauigkeit erhalten bleibt, was kommerzielle Service-Desk-Betriebe beeinflusst. Kundendienste integrieren jetzt Analytik, Coaching und virtuelle Assistenten in mehrstufige Supportmodelle.
Personalwesen-Workflows expandieren, da Unternehmen Recruiting, Gehaltsabrechnung, Leistungsverwaltung und Compliance an Partner auslagern, die Spitzenzyklen managen und standardisierte Kontrollen durchsetzen. Enge Arbeitsmärkte und sich entwickelnde Richtlinien treiben die Nachfrage nach Partnern an, die in Onboarding, Zertifizierung und Prüfung über Jurisdiktionen hinweg versiert sind. Anbieter konzentrieren sich auf Datenschutz und Einwilligungsmanagement, insbesondere für grenzüberschreitende Gehaltsabrechnungsunterlagen. KI-gestütztes Dokumenten-Parsing für Lebensläufe und Leistungsformulare schreitet voran, mit menschlicher Aufsicht für sensible Entscheidungen. Finanzen und Rechnungswesen, Beschaffung sowie Vertrieb und Marketing bleiben kritische Bereiche, und ihre Integration mit Personal- und Kundenbetrieb verbessert die Prozesstransparenz und Prognosen für Volumen und Personalbesetzung.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Bankwesen führt, während Gesundheitswesen stark wächstBankwesen, Finanzdienstleistungen und Versicherungen machten im Jahr 2025 27,54 % des Marktes für Business Processing Outsourcing aus und waren damit das größte Endnutzersegment. Das Gesundheitswesen wird bis 2031 voraussichtlich mit einer CAGR von 7,85 % wachsen. Finanzinstitute verlassen sich zunehmend auf Partner für volumenstarke Aufgaben wie Onboarding, Abstimmungen und Streitbeilegung, wobei prüfbare Kontrollen und widerstandsfähige Technologie im Vordergrund stehen. Der Gesetz über die digitale operationale Resilienz der EU, der 2025 in Kraft trat, verschärfte die Aufsicht über kritische IKT-Drittanbieter und erhöhte die Standards für Anbieter, die europäische Finanzinstitute unterstützen. Die Programmsteuerung umfasst nun Notfalltests, Übungen zur Meldung von Vorfällen und Transparenz bei der Unterauftragsvergabe, gepaart mit KI-gestützter Dokumentenverarbeitung unter menschlicher Aufsicht[3].
Das Wachstum im Gesundheitswesen resultiert aus administrativer Komplexität, Kodierungs- und Abrechnungsbelastungen sowie der Notwendigkeit, sensible Gesundheitsinformationen zu schützen. Lieferpräsenzen verlagern sich für sensible Arbeitslasten hin zu inländischer oder verbündeter Infrastruktur. Vorschriften und Standards der Vereinigten Staaten wie HIPAA regeln, wie Anbieter persönliche Gesundheitsinformationen speichern und verarbeiten. Anbieter verbessern Prüfkapazitäten und rollenbasierten Zugriff, um Risiken zu reduzieren und den Durchsatz zu verbessern. Anbieter, die saubere Abrechnungsquoten, reduzierte Debitorentage und reaktionsschnelle Patientenplanung unter Einhaltung von Compliance-Verpflichtungen nachweisen, werden bevorzugt. In Fertigung, Einzelhandel, IT und Telekommunikation variiert die Akzeptanz je nach digitalem Reifegrad und Vorschriften, mit einem gemeinsamen Fokus auf messbare Ergebnisse und KI-gestützte Kontrollsicherung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen dominieren, KMU beschleunigen sichGroßunternehmen machten im Jahr 2025 66,25 % des Marktes für Business Processing Outsourcing aus, angetrieben durch den Umfang und die Governance-Anforderungen globaler Käufer. KMU werden bis 2031 voraussichtlich mit einer CAGR von 7,56 % wachsen. Große Programme, die Geografien und Funktionen umspannen, erfordern bewährte Methoden, interoperable Plattformen und die Einhaltung vielfältiger Vorschriften. Große Käufer verwenden häufig ein Hub-and-Spoke-Modell, bei dem strategische Funktionen in captiven Zentren verbleiben, während wiederholbare Aufgaben an Partner ausgelagert werden, die Mitarbeiterzahl und Automatisierung für saisonale Spitzen anpassen. Anbieter investieren in Transformations-Roadmaps und Analytik, um Qualität und Durchsatz in Echtzeit zu überwachen, wobei der Erfolg an Stückkosten, Genauigkeit, Zykluszeiten und reduzierten Nachbearbeitungsquoten gemessen wird.
KMU, obwohl kleiner in den Ausgaben, schließen Fähigkeitslücken mit modularen Servicekatalogen. Cloud-Lieferung und No-Code-Tools ermöglichen die Dienstleistungsadoption ohne hohe Kapitalinvestitionen. Im Jahr 2025 skalierte Indien Technologieexporte und Belegschaft, während die Philippinen Arbeitsplätze schufen und den Talentpool für KMU über verwaltete Dienste erweiterten. Höherer Compliance-Aufwand für KMU veranlasst Anbieter, Datenschutz- und Sicherheitskontrollen zu bündeln. Da diese Angebote reifen, übernehmen KMU zunehmend multifunktionale Engagements, die Kundendienst, Finanzen und Personalunterstützung kombinieren, um die Effizienz zu steigern.
Geografische Analyse
Business Processing Outsourcing Markt Nordamerika
Nordamerika entfiel 2025 auf 43,28 % der weltweiten Ausgaben im Business Processing Outsourcing Markt, wobei die Vereinigten Staaten die Nachfrage nach Kosteneffizienz, Talentergänzung und Compliance in regulierten Arbeitsabläufen antrieben. Arbeitgeber in den Vereinigten Staaten verzeichneten anhaltende Vakanzen in verschiedenen Berufsfeldern und blieben auf Offshore- und Nearshore-Partner für Skalierbarkeit und spezialisierte Fähigkeiten angewiesen. Der Supersector Professional and Business Services der Vereinigten Staaten, einschließlich der mit dem Outsourcing verbundenen Verwaltungs- und Supportdienstleistungen, beschäftigte Ende 2025 über 22 Millionen Menschen, wobei die durchschnittlichen Stundenlöhne im Jahresvergleich stiegen. Bundesvorschriften zu sensiblen Datenübertragungen veranlassten eine Segmentierung der Arbeitslasten nach Sensitivität, wobei inländische oder verbündete Infrastrukturen kritische Anwendungsfälle unterstützten. Kanada und Mexiko blieben wichtige Nearshore-Optionen für US-amerikanische Auftraggeber, die Zeitzonenübereinstimmung und reduzierte grenzüberschreitende Risiken anstrebten.
Business Processing Outsourcing Markt Asien-Pazifik
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region im Markt für Business Process Outsourcing und wird bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen. Auftraggeber haben Programme in Indien, den Philippinen und anderen Standorten ausgebaut und dabei Englischkenntnisse mit technischem Talent kombiniert. Die Philippinen verzeichneten im Jahr 2024 einen IT-BPM-Umsatz von 38 Milliarden USD und 1,82 Millionen Vollzeitäquivalente, unterstützt durch politische Anreize, die die regionale Expansion vorantreiben. Indiens Technologiesektor verzeichnete im Geschäftsjahr 2025 Wachstum bei Exporten und Beschäftigung, wobei seine globalen Kompetenzzentren seine Rolle bei komplexen Abläufen stärken. Regierungen in der Region investierten in digitale Infrastruktur und Qualifikationen, um Programme anzuziehen und in der Wertschöpfungskette aufzusteigen. Anbieter im asiatisch-pazifischen Raum bauen Kompetenzen in den Bereichen Datenkennzeichnung, Modellüberwachung und Automatisierungswartung auf, um KI-gestützte Arbeit zu unterstützen.
Business Processing Outsourcing Markt Europa
Europas Markt wird durch strenge Datenschutz- und Betriebsresilienzstandards geprägt. Der EU Data Act führte Interoperabilitätsregeln für Cloud- und Edge-Dienste ein, die sich auf BPO-Architekturen auswirkten, die auf mandantenfähigen Plattformen basieren. Mittel- und Osteuropa zog Programme an, die Nähe und die Übereinstimmung mit EU-Recht schätzten, wobei Polens Unternehmensdienstleistungssektor bis 2024 die Mitarbeiterzahl und wissensintensive Tätigkeiten ausweitete. Westeuropa priorisierte Datenverwaltung und Transparenz und bevorzugte Anbieter mit robusten Betriebsabläufen. Nearshore-Standorte investierten in Sprachabdeckung und Cybersicherheit, um die Beschaffungsstandards im Finanzdienstleistungs- und Gesundheitsbereich zu erfüllen, und entwickelten sich unter compliance-getriebenen Rahmenbedingungen weiter.
Regulatorisches Umfeld
Die Regulierung, die die globale Erbringung von BPO-Dienstleistungen betrifft, konzentriert sich zunehmend auf Datenschutz, Kontrollen des grenzüberschreitenden Datentransfers und operative Resilienz für regulierte Arbeitsabläufe. In der Europäischen Union verschärft die Durchsetzung der DSGVO die Aufmerksamkeit der Führungsebene gegenüber der Verarbeitung im Ausland, mit Bußgeldern von bis zu 23,5 Millionen USD oder 4% des weltweiten Umsatzes, je nachdem, welcher Betrag höher ist, während der EU Data Act auf seine vollständige Anwendung zusteuert und Portabilitäts- und Interoperabilitätspflichten für Cloud- und Edge-Dienste einführt, die in Multi-Tenant-Liefermodellen verwendet werden.
In den Vereinigten Staaten führt die Regel des Justizministeriums zur Umsetzung der Executive Order 14117 Beschränkungen sowie Sorgfalts-, Sicherheits- und Prüfanforderungen für bestimmte Übertragungen sensibler personenbezogener Massendaten an besorgniserregende Länder ein, wobei die Anforderungen für eingeschränkte Transaktionen ab Oktober 2025 gelten. Auch die Datenschutzregelungen auf Bundesstaatenebene werden strenger: Die California Privacy Protection Agency setzt aktualisierte CCPA-Anforderungen mit Wirkung zum 1. Januar 2026 um, einschließlich Risikobewertungen, Kontrollen für automatisierte Entscheidungsfindungstechnologien und Cybersicherheitsprüfungen, was sich darauf auswirkt, wie Anbieter Kontrollen dokumentieren und KI-gestützte Prozesse steuern. Indien setzt das Digital Personal Data Protection Act durch notifizierte Vorschriften und das Data Protection Board operativ um, wodurch Compliance-Zeitpläne und Meldepflichten bei Datenschutzverletzungen hinzukommen, die Vertragsbedingungen und Lieferarchitekturen für Programme mit Bezug zu indischen und grenzüberschreitenden Daten beeinflussen.
Wertschöpfungskettenanalyse
Die BPO-Wertschöpfungskette beginnt mit der Kundenprozessanalyse und -übergabe (Prozessabbildung, Basis-KPIs und Risikobewertungen) und geht dann in die Lösungsgestaltung und -bereitstellung über, die Personal, Workflow-Tools und zunehmend KI-gestützte Automatisierung kombiniert. Anbieter setzen die Leistungserbringung aus Onshore-Governance, Nearshore-Sprach- und Zeitzonenabdeckung und Offshore-Skalierungszentren zusammen, mit gemeinsamen Technologieebenen für Fallmanagement, Wissen, Qualitätssicherung, Personaleinsatzplanung und Sicherheitskontrollen, einschließlich SOC 2 und ISO-konformer Praktiken für regulierte Kunden. Abhängigkeiten von Drittanbietern, die Servicequalität und Compliance prägen, umfassen Cloud-Plattformen, Identitäts- und Zugriffsmanagement, Überwachung und Protokollierung sowie Datenschutztools, neben lokalen Talentpools und branchennahen Schulungsprogrammen an wichtigen Lieferstandorten.
Nachgelagert liegt der Schwerpunkt der laufenden Abläufe auf kontinuierlicher Verbesserung und kommerzieller Governance, wobei Verträge sich zunehmend zu ergebnisbezogenen Konstrukten verschieben, die Reduzierung der Durchlaufzeit, Erstkontaktlösung, Quoten für fehlerfreie Ansprüche und pünktliche Abstimmungen honorieren. Belege für die Abkehr der Kette von reinen Arbeitskraftmodellen zeigen ein Umsatzwachstum bei minimalem Personalwachstum unter großen Anbietern, was Investitionen in Plattformen und Automatisierung unterstützt, um den Durchsatz von der Mitarbeiterzahl zu entkoppeln. Auf Ökosystemebene positionieren sich Branchenverbände und Lieferzentren ebenfalls neu in Richtung breiterer Kundenerfahrung und höherwertiger Dienstleistungen, was den Wandel von traditioneller Contact-Center-Arbeit zu CX-Management, Analytik und KI-gestützten Abläufen widerspiegelt.
Wettbewerbslandschaft
Marktkonzentration
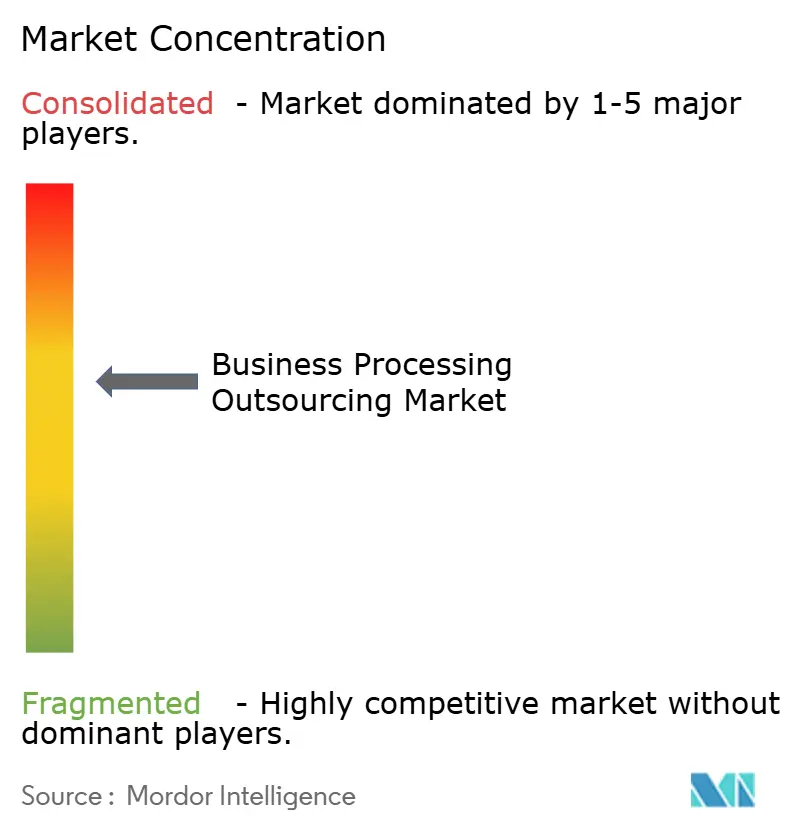
Der Markt für Business Processing Outsourcing ist mäßig fragmentiert. Globale Integratoren sichern sich mehrjährige, länderübergreifende Programme, während regionale Spezialisten und Boutique-Anbieter sich auf bestimmte Branchen und Sprachen konzentrieren. Große Anbieter differenzieren sich durch proprietäre Plattformen, die Workflow-Orchestrierung, Analytik und überwachte KI integrieren und ergebnisgebundene Preisgestaltung sowie kontinuierliche Verbesserung ermöglichen. Käufer priorisieren integrierte Lösungen und Referenzarchitekturen für sicheres Datenmanagement, automatisierte Kontrollen und Echtzeit-Leistungsüberwachung. Compliance-Zertifizierungen sind im Bankwesen und Gesundheitswesen Standard, wobei Beschaffungsteams Resilienz und Reaktionsfähigkeit bei Vorfällen fordern. Regulatorische Änderungen, wie die Regelung des Justizministeriums zur Übertragung sensibler Daten, begünstigen Anbieter, die Lieferung über mehrere Jurisdiktionen hinweg anbieten, verankert in inländischen oder verbündeten Rechenzentren.
Strategische Schritte unterstreichen den Wandel hin zu technologiegetriebenen Lösungen. Teleperformance plant, bis 2025 KI-gestützte Echtzeit-Akzentlösungen in indischen Zentren einzuführen, um Kundeninteraktionen zu verbessern und Abwanderungsrisiken durch KI-gestützte Sprachoperationen zu reduzieren. TELUS International arbeitet mit Softwareanbietern zusammen, um generative KI und Stimmungsanalytik in den Live-Support zu integrieren[4]. Konecta arbeitet mit einem großen Hyperscaler zusammen, um große Sprachmodelle für Kundeninteraktionen, Zusammenfassung und Personalanalytik einzubetten, unterstützt durch Unternehmenskooperationstools. Diese Initiativen spiegeln die Konvergenz von Contact-Center-Betrieb mit KI- und Cloud-Technologien wider, um Bearbeitungszeiten zu reduzieren und die Qualität zu verbessern.
Betriebliche Transformationsplattformen treiben Vertragsverlängerungen und -erweiterungen voran. Accenture digitalisiert Finanz-, Lieferketten- und Kundenbetrieb und nutzt eingebettete Analytik und Automatisierung, um Prozesse zu rationalisieren und Nacharbeit zu minimieren, während strenge Kontrollen gewährleistet werden. Genpact richtet Anreize an Kundenzielen in Ansprüchen, Streitigkeiten und Finanzoperationen durch ergebnisbasierte Strukturen und KI-gestützte Diagnostik aus. Käufer unter strengen europäischen oder US-amerikanischen Vorschriften priorisieren Anbieter mit SOC 2- und ISO 27001-Zertifizierungen, klarer Unterauftragsvergabe-Aufsicht und erfolgreichen kundenseitig geleiteten Penetrationstests. Wettbewerbsvorteile hängen nun von Leistungstransparenz, Governance-Reife und technologischem Hebel ab, neben geografischer Präsenz und Skalierung.
Marktführer im Bereich Business Processing Outsourcing
-
Accenture plc
-
Tata Consultancy Services Limited
-
Concentrix Corporation
-
Teleperformance SE
-
Genpact Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Business Process Outsourcing Unternehmen in diesem Bericht
- Accenture plc
- Tata Consultancy Services Limited
- Concentrix Corporation
- Teleperformance SE
- Genpact Limited
- Cognizant Technology Solutions
- IBM Corporation
- Wipro Limited
- Capgemini SE
- Infosys BPM Limited
- Automatic Data Processing, Inc
- Alorica Inc.
- Foundever (Sitel Group)
- HCLTech
- EXL Service Holdings
- Tech Mahindra Limited
- Sutherland Global Services
- Atento S.A.
- Amdocs
- TaskUs, Inc.
Lesen Sie die Analyse der Business Process Outsourcing-Unternehmen
Marktchancen und Zukunftsaussichten
Ein primärer Freiraum besteht bei regulierten, prüfungsintensiven Abläufen, bei denen Kunden KI-gestützte Produktivität wünschen, ohne Governance, Datenminimierung und Modellüberwachung zu beeinträchtigen. Strengere Regeln zur grenzüberschreitenden Datenverarbeitung und operativen Resilienz treiben stärker segmentierte Liefermodelle voran, mit Onshore- oder verbündeten Standorten für sensible Daten und Offshore für Volumen mit geringerem Risiko. Dies schafft Chancen für Anbieter, die Referenzarchitekturen, lokalisierte Verarbeitungsoptionen und prüfungsbereite Kontrollen über mehrere Jurisdiktionen hinweg anbieten können. In BFSI und im Gesundheitswesen konzentriert sich die Nachfrage auf Fähigkeiten wie sichere Workflow-Orchestrierung, nachvollziehbare Entscheidungsunterstützung und messbare Ergebnisse, die mit Risikokontrollen und Servicequalität verknüpft sind.
Kommerzielle Modelle und Serviceportfolios schaffen auch Raum für BPaaS-artige Angebote, die End-to-End-Funktionen auf standardisierten Plattformen bündeln und es Kunden ermöglichen, Ergebnisse statt Aufwand zu vertraglich vereinbaren. Die Adoptionssignale für KI-gestützte Dienstleistungen verstärken sich: Die US Census Bureau Business Trends and Outlook Survey berichtete im April 2026, dass 62% der US-Unternehmen im Sektor Professional, Scientific, and Technical Services generative KI nutzen, was die Vertrautheit der Unternehmen mit KI als Betriebswerkzeug bestätigt und die Erwartungen an eingebettete Automatisierung in ausgelagerten Prozessen erhöht. Lieferzentren rüsten sich gleichzeitig für höherwertige Arbeit um, da KI die Abhängigkeit von reiner Arbeitskraftskalierung verringert, was Chancen in wissensintensivem CX, Finanzoperationen und Modellüberwachungsdienstleistungen unterstützt, bei denen Anbieter die Wirksamkeit von Kontrollen und Produktivitätsgewinne dokumentieren können.
Neueste Industrielle Entwicklungen in Markt für Business Process Outsourcing
- Juli 2026: Genpact ging eine Partnerschaft mit Nestle Business Solutions ein, um ein neues Global Capability Center in Hyderabad, Indien, einzurichten, das Prozessoperationen mit KI- und Prozessintelligenzfähigkeiten kombiniert. Die Partnerschaft spiegelt die Kundennachfrage nach Hybridmodellen wider, die Drittanbieter-Expertise mit GCC-Strukturen verbinden, um Finanz- und andere Back-Office-Workflows zu modernisieren. Sie unterstreicht zudem die Rolle Indiens als Liefer- und Transformationszentrum für die Neugestaltung von Unternehmensbetriebsmodellen.
- Juni 2026: Accenture stimmte der Übernahme der Industries eXcellence Group (IndX), einer Sparte der Engineering Group, zu, um die Fähigkeiten für Software- und Automatisierungslösungen im Zusammenhang mit Siemens Digital Industries zu stärken. Der Ausbau von Fachwissen im Bereich industrielle Software und Automatisierung unterstützt BPO-nahe Transformationsprogramme, bei denen operative Workflows mit Fertigung, Lieferkette und Unternehmensplattformen zusammenlaufen. Der Deal vertieft die technikgetriebene Prozessmodernisierung eher als arbeitskraftzentriertes Outsourcing.
- März 2026: Accenture schloss die Übernahme des britischen KI-Unternehmens Faculty ab, um seine Fähigkeiten im Bereich KI-Governance für Unternehmen über Kundenservice- und Finanz-Workflows hinweg zu erweitern. Die Übernahme erweitert die Fähigkeiten von Accenture im Bereich KI-Engineering und Modellbereitstellung über verwaltete Abläufe und regulierungskonforme Prozessautomatisierung hinweg. Dies signalisiert eine tiefere Integration von KI-Assets in das Portfolio verwalteter Dienstleistungen von Accenture.
Markt für Business Process Outsourcing Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt umfasst von Drittanbietern erbrachte Business Process Outsourcing-Dienstleistungen, bei denen ein externer Anbieter definierte Front-Office- und Back-Office-Aktivitäten für einen Kunden durchführt und auf Vertragsbasis abrechnet (Onshore-, Nearshore- oder Offshore-Lieferung). Er wird als Anbieterumsatz für die erbrachten Dienstleistungen gemessen.
Ausschlüsse aus dem Umfang: Interne Shared-Service-Center und reines IT-Infrastruktur-Outsourcing sind ausgeschlossen, und interne Personalkosten von Unternehmen werden nicht als Marktumsatz gezählt.
Segmentierungsübersicht
- Nach Anwendung
- Personalwesen
- Beschaffung
- Informationstechnologie
- Vertrieb und Marketing
- Finanzen und Rechnungswesen
- Kundendienst
- Sonstige Anwendungen
- Nach Endnutzerbranche
- BFSI
- Fertigung
- Gesundheitswesen
- Einzelhandel
- IT und Telekommunikation
- Sonstige Endnutzer
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Benelux (Belgien, Niederlande, Luxemburg)
- Nordische Länder (Schweden, Norwegen, Dänemark, Finnland, Island)
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Um die grundlegende Struktur des Marktes aufzubauen, beginnen wir mit öffentlichen Statistiken und Referenzreihen, die erklären, wie die Nachfrage nach Outsourcing mit der Wirtschaft und der Unternehmensgründung steigt und fällt. Häufige Ausgangspunkte sind Quellen wie das US Bureau of Labor Statistics, die Weltbank, die OECD und die Internationale Arbeitsorganisation für makroökonomische und arbeitsmarktbezogene Indikatoren, die das Volumen ausgelagerter Prozesse beeinflussen.
Wir prüfen auch öffentlich zugängliche Informationen, die zeigen, wie sich Dienstleister und Auftraggeber verhalten, wie z. B. SEC-Einreichungen, Jahresberichte, Investorenpräsentationen und wichtige Vertragsankündigungen, die von seriösen Wirtschaftsmedien berichtet werden. Zur Gegenprüfung nutzen wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie globale Verträge und Ausschreibungen, um Abschlusszeitpunkte, Kundenbranchen und die Zusammensetzung der Dienstleistungslinien zu bestätigen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche und Abonnementquellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Grenzen des Leistungsumfangs zu überprüfen, Verschiebungen bei Preisgestaltung und Liefermix zu validieren und zu bestätigen, welcher Anteil der Ausgaben tatsächlich ausgelagert wird und welcher intern verbleibt. Wir haben mit Führungskräften auf Anbieterseite, Liefer- und Preismanagern sowie mit Einkaufs- und Betriebsteams auf Auftraggeberseite in APAC, EMEA und Amerika gesprochen und diese Erkenntnisse dann genutzt, um Annahmen dort zu finalisieren, wo Sekundärquellen dünn waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 39 % | Führungskräfte (CXOs): 12 % | APAC: 47 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 31 % | EMEA: 30 % |
| Kleinere Anbieter: 15 % | Manager: 57 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der adressierbare Outsourcing-Ausgabenrahmen aus der Betriebsintensität von Unternehmen und Signalen zu Dienstleistungsausgaben rekonstruiert und dann nach Outsourcing-Durchdringung nach Funktion und Branche gefiltert wird. Anschließend werden die Ergebnisse durch selektive Bottom-up-Schätzungen bestätigt, wie z. B. stichprobenartige Anbieterumsätze nach Dienstleistungslinie, überprüfte Durchschnittspreisbereiche und einige Kanalprüfungen rund um Vertragswerte, sodass die Gesamtwerte angepasst werden können, wenn sie von realen Kaufmustern abweichen.
Relevante Eingangsgrößen für BPO umfassen die ausgelagerte Personalintensität nach Prozess, Vertragsabschlüsse und Verlängerungszyklen, den Anteil von Vor-Ort- gegenüber Offshore-Lieferung, die Lohninflation an wichtigen Lieferstandorten sowie den Anteil der Arbeit, der auf stärker automatisierte Arbeitsabläufe verlagert wird (was sowohl Volumen als auch Preisgestaltung verändert). Wenn ein Bottom-up-Datenpunkt für eine kleinere Region oder einen Nischenprozess fehlt, wird die Lücke mithilfe von Peer-Markt-Verhältnissen und Indikatoren zum Käufermix geschlossen und nur dann beibehalten, wenn er mit dem Interview-Feedback übereinstimmt.
Für die Prognose wird eine Szenarioanalyse rund um einen zentralen Nachfrageausblick verwendet, da BPO-Ausgaben mit makroökonomischen Bedingungen und Kostensenkungsprogrammen schwanken können. Die variablen Ausblicke sind daran verankert, was Praktiker für Preisanpassungen, Produktivitätsveränderungen und Trends bei der Vertragslaufzeit erwarten, gefolgt von einer Normalisierung auf Regionsebene, um eine Überschätzung von Erholungen nach Ausnahmejahren zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit keine einzelne Quelle die endgültige Zahl übermäßig beeinflusst. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie z. B. der Aktivität bei Großverträgen, der Richtung des Anbieterumsatztrends, Lohnbewegungen an Lieferstandorten und regionalen Unternehmensausgabenindikatoren, und anschließend werden Varianzprüfungen durchgeführt, um Ausreißer nach Region und Dienstleistungstyp zu identifizieren.
Vor der Freigabe werden Logik und Berechnungen von einem weiteren Analysten überprüft, und fragwürdige Sprünge lösen eine erneute Überprüfung der Annahmen aus und, falls erforderlich, eine kurze Rückkontaktaufnahme mit Quellen, die Preisgestaltung oder Umfang klären können. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der Marktgröße für Business Process Outsourcing von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für BPO stimmen selten perfekt überein, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als BPO-Umsatz gilt und wie er Währungsumrechnungen und Preisannahmen zeitlich einordnet. In der Praxis können selbst kleine Unterschiede darin, was als Prozessoutsourcing einbezogen wird und wann es gezählt wird, die Gesamtsumme um Dutzende von Milliarden verschieben.
Eine durch Aktualisierungen bedingte Lücke entsteht, wenn Wechselkurse und Durchschnittspreisanpassungen zu unterschiedlichen Zeitpunkten im Jahr aktualisiert werden, was den gemeldeten Wert verschieben kann, selbst wenn die zugrunde liegenden Volumina ähnlich sind. Mordor Intelligence bindet die Schätzung an einen definierten Aktualisierungszeitstempel und validiert Preisbänder anhand aktueller Vertrags- und Anbieterangaben erneut, bevor die aktuelle Jahreszahl festgelegt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 436,37 Mrd. USD (2026) | |
| Globaler Forschungsherausgeber A | 358,60 Mrd. USD (2026) | Verwendet einen engeren Umsatzpool, der das nicht-sprachliche Back-Office-Geschäft in einigen Regionen unterzählen dürfte, und die implizierte Preisentwicklung erscheint weniger reaktionsfähig auf die jüngste Lohninflation und Vertragsneubewertungszyklen. |
| Branchenherausgeber B | 434,99 Mrd. USD (2026) | Die Schätzung basiert auf Definitionen für IT-Dienstleistungsausgaben, sodass angrenzendes IT-Outsourcing und Produkte in die Gesamtsumme einfließen können, und die Währungsumrechnung wird zu einem anderen Wechselkurszeitpunkt angewendet, was den gemeldeten USD-Wert verschiebt. |
Die Tabelle zeigt, dass die Streuung hauptsächlich aus Umfangsgrenzen sowie der Handhabung von Preisgestaltung und Devisenzeitpunkt im Messjahr resultiert. Indem wir Annahmen auf Vertragszyklen, Liefermix und wiederholbare Validierungsprüfungen zurückführbar halten, können wir erklären, woher Unterschiede stammen, anstatt sie als unerklärtes Rundungsrauschen stehen zu lassen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Business Processing Outsourcing im Jahr 2026 und wie schnell wächst er?
Die Marktgröße für Business Processing Outsourcing beträgt im Jahr 2026 USD 436,37 Milliarden und wird bis 2031 voraussichtlich USD 623,26 Milliarden bei einer CAGR von 7,39 % erreichen.
Welche Anwendungen führen die Nachfrage im Bereich Business Processing Outsourcing an und welche wachsen am schnellsten?
Der Kundendienst führte im Jahr 2025 mit 32,14 % des Umsatzes, während das Personalwesen bis 2031 voraussichtlich mit einer CAGR von 10,01 % wachsen wird.
Welche Endnutzersektoren treiben die meisten Ausgaben und das höchste Wachstum?
Bankwesen, Finanzdienstleistungen und Versicherungen hielten im Jahr 2025 einen Anteil von 27,54 %, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 7,85 % wachsen wird.
Wie ist die regionale Nachfrage nach Business Processing Outsourcing verteilt?
Nordamerika hielt im Jahr 2025 einen Anteil von 43,28 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen wird, wobei Indien und die Philippinen das Wachstum verankern.
Welche regulatorischen Änderungen wirken sich am stärksten auf grenzüberschreitende Liefermodelle aus?
Die Regelung des Justizministeriums zu Massenübertragungen sensibler Daten und die Interoperabilitäts- und Zugriffsschutzmaßnahmen des EU-Datengesetzes gestalten Datenflüsse und Anbieterauswahlkriterien neu.
Was signalisiert die anhaltende Enge auf den nordamerikanischen Arbeitsmärkten, die die Outsourcing-Nachfrage aufrechthält?
US-amerikanische Arbeitsdaten aus dem Jahr 2025 zeigen anhaltende Enge und steigende Löhne in wichtigen Dienstleistungskategorien, was die Abhängigkeit von globalen Lieferpartnern stützt.