
Marktgröße und Marktanteil im Bereich Business Process Management
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
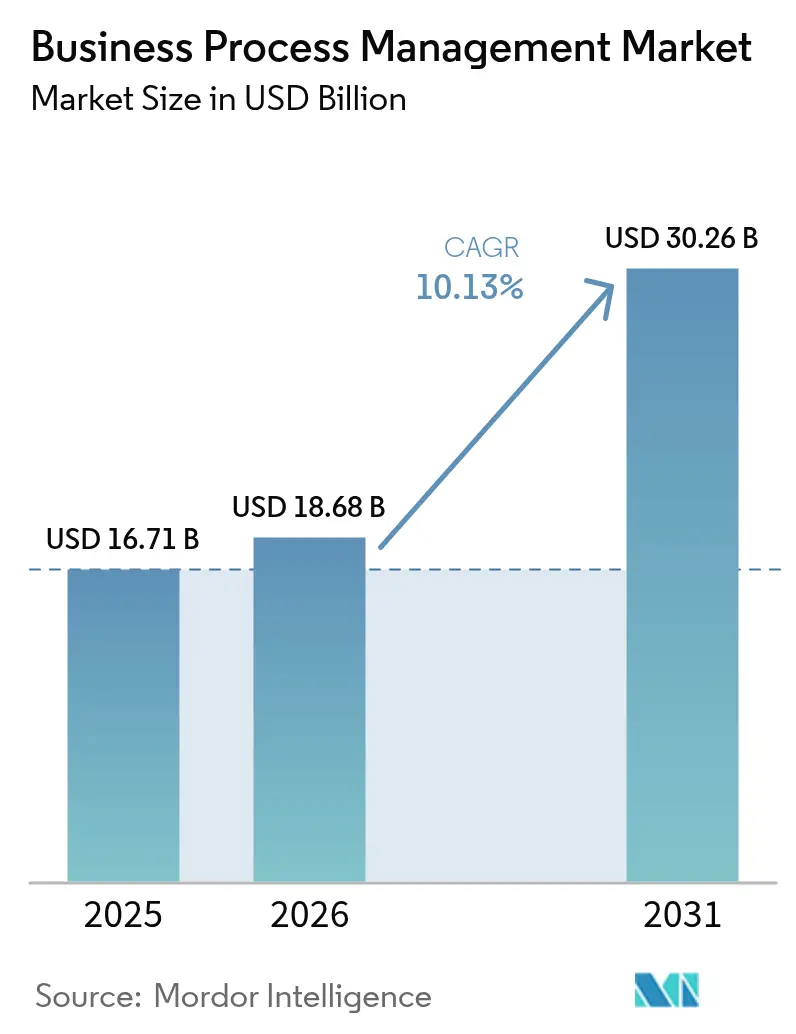
| Marktgröße (2026) | 18.68 Milliarden US-Dollar |
| Marktgröße (2031) | 30.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Business Process Management Marktanalyse von Mordor Intelligence
Die Marktgröße im Bereich Business Process Management wird voraussichtlich von 16,71 Milliarden USD im Jahr 2025 und 18,68 Milliarden USD im Jahr 2026 auf 30,26 Milliarden USD bis 2031 anwachsen, was einer CAGR von 10,1 % zwischen 2026 und 2031 entspricht. Die Nachfrage verlagert sich von der einfachen Workflow-Automatisierung hin zur agentischen Orchestrierung, bei der autonome KI-Agenten mehrstufige Prozesse in Cloud-nativen Umgebungen koordinieren und dabei die von Bank- und Gesundheitsaufsichtsbehörden geforderte Compliance-Logik einbetten. 81 % der Anfang 2026 befragten IT-Führungskräfte bezeichneten die agentenzentrierte Orchestrierung als unverzichtbar, und 79 % beabsichtigen, die Automatisierungsbudgets bis 2028 um mindestens 20 % zu erhöhen, was bestätigt, dass Prozessintelligenz nun eine Priorität auf Vorstandsebene ist. Cloud-Bereitstellungen dominierten 2025 weiterhin den Umsatz, doch hybride Modelle expandieren rasch, da Datensouveränitätsgesetze verschärft werden und Unternehmen Elastizität anstreben, ohne die On-Premise-Kontrolle aufzugeben. Parallele Dynamik entsteht rund um Process Mining, da digitale Zwillingssimulationen Engpässe aufdecken, bevor sie zu Verstößen gegen Service-Level-Vereinbarungen eskalieren – eine Fähigkeit, die in der Fertigungs- und Finanzdienstleistungsbranche besonders stark resoniert.
Wichtigste Erkenntnisse des Berichts
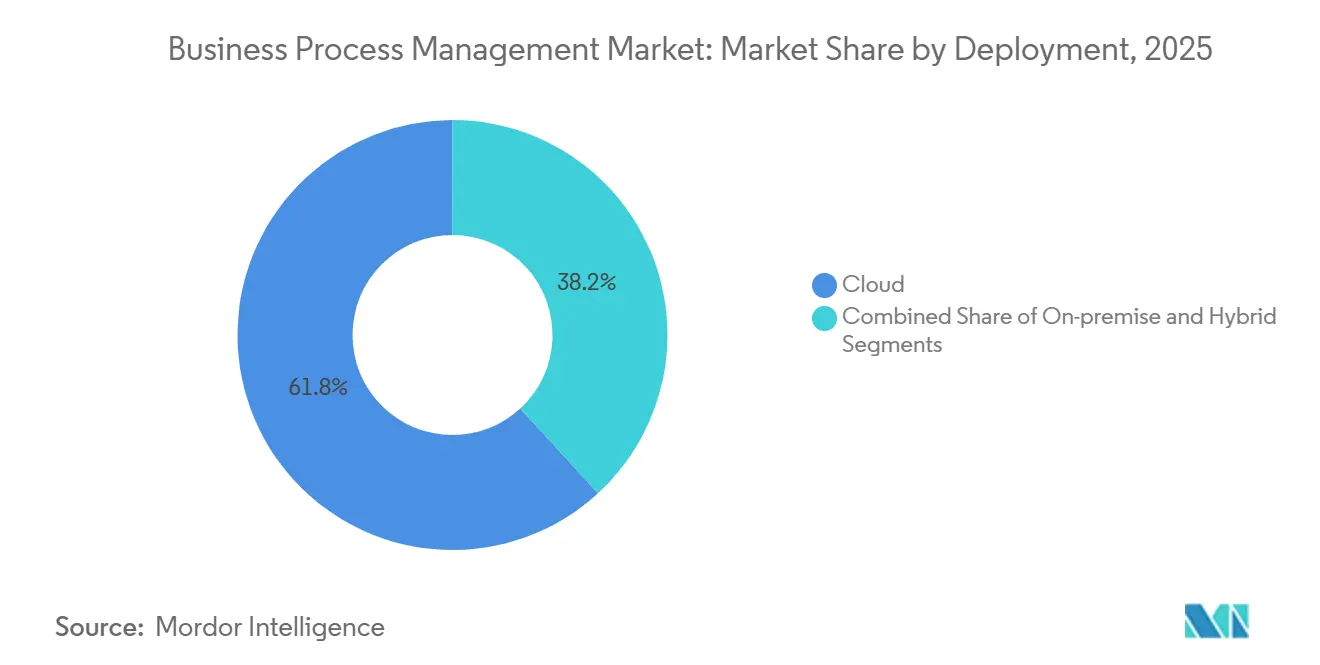
- Nach Bereitstellung führte Cloud im Jahr 2025 mit einem Marktanteil von 61,83 % im Bereich Business Process Management, während hybride Konfigurationen bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen werden.
- Nach Lösung entfiel auf die Prozessautomatisierung im Jahr 2025 ein Anteil von 27,64 % an der Marktgröße im Bereich Business Process Management, und Process Mining verzeichnet über 2026–2031 eine CAGR von 10,2 %.
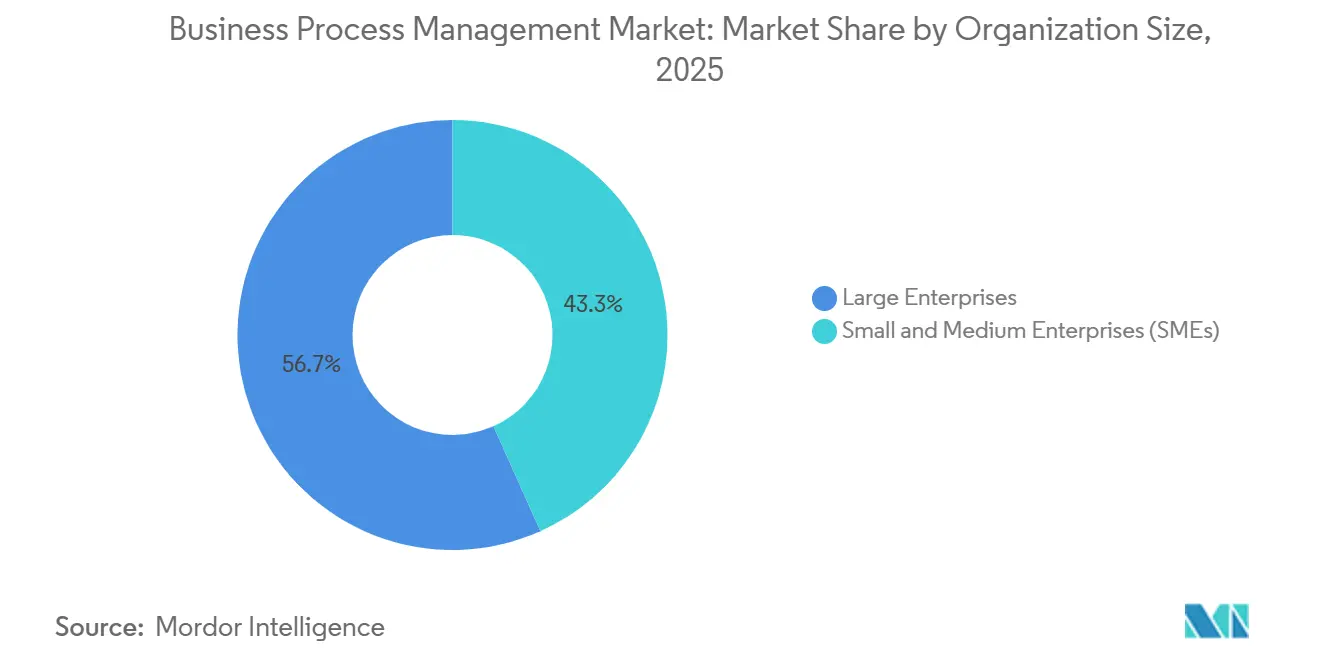
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Ausgabenanteil von 56,71 %, während kleine und mittlere Unternehmen das schnellste Wachstum mit einer CAGR von 10,3 % bis 2031 verzeichnen.
- Nach Endnutzer führte BFSI im Jahr 2025 mit einem Anteil von 21,92 %, doch Gesundheitswesen und Biowissenschaften werden bis 2031 mit einer CAGR von 10,6 % am schnellsten wachsen.
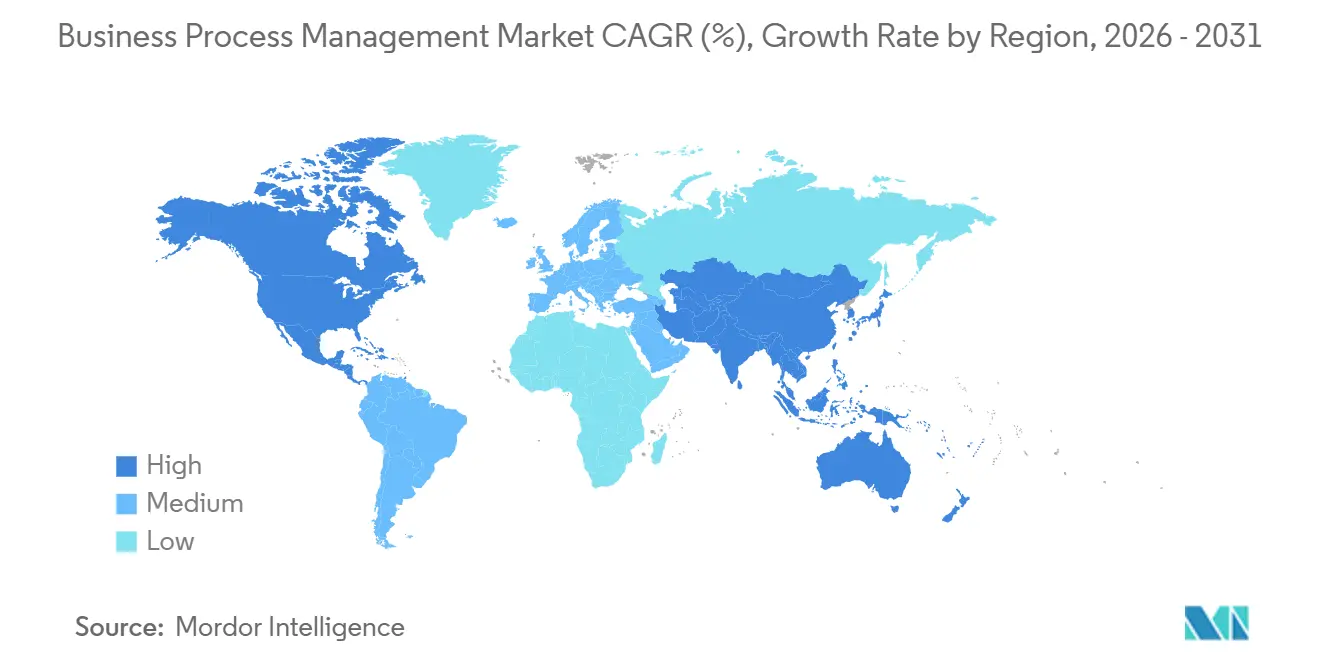
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Umsatzanteil von 34,48 %, während der asiatisch-pazifische Raum im Prognosezeitraum voraussichtlich die höchste CAGR von 10,8 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Einführung von Low-Code/No-Code BPM-Suiten | +2.1% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Cloud-nativen Prozessautomatisierungsplattformen | +1.8% | Global, asiatisch-pazifischer Raum als Kern mit Ausstrahlungseffekten auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Ausweitung von Hyper-Automatisierungsinitiativen mit Integration von RPA und KI | +2.3% | Nordamerika und EU, Ausweitung auf Fertigungszentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Compliance-getriebene digitale Transformation in BFSI und Gesundheitswesen | +1.6% | EU (DORA, CSRD), Nordamerika (HIPAA, SEC), asiatisch-pazifischer Raum (lokale Datenspeicherungsgesetze) | Langfristig (≥ 4 Jahre) |
| Entstehung von Process-Mining-gesteuerten digitalen Zwillingen zur Optimierung | +1.4% | Global, mit Konzentration in Fertigungsregionen (Deutschland, China, Japan) | Langfristig (≥ 4 Jahre) |
| Eingebettete ESG-Berichts-Workflows in BPM-Lösungen | +0.9% | EU (CSRD verpflichtend), Nordamerika (freiwillige SEC-Offenlegung), aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung von Low-Code- oder No-Code-BPM-Suiten
Low-Code-BPM-Suiten erreichten 2025 eine Unternehmensadoptionsrate von 86 %, da Drag-and-Drop-Modellierer die Entwicklungszyklen von Monaten auf Wochen verkürzten und es Geschäftsteams ermöglichten, Genehmigungen und Dokumentenweiterleitung ohne Programmieraufwand zu automatisieren. Der Anstieg demokratisiert die Entwicklung, birgt jedoch Schatten-IT-Risiken, da Bürgerentwickler möglicherweise die Versionskontrolle umgehen und Prüfer Änderungen nicht nachverfolgen können. Anbieter haben reagiert, indem sie rollenbasierte Zugriffskontrollen und automatisierte Richtlinienprüfungen eingebettet haben, obwohl die Durchsetzung in mandantenfähigen Clouds inkonsistent bleibt. Strategischer Erfolg hängt daher davon ab, Low-Code-Flexibilität mit zentralisierten Prozess-Repositories und obligatorischen Peer-Reviews zu verbinden und die IT vom Gatekeeper zum Kurator umzupositionieren. Organisationen, die dieses Gleichgewicht finden, berichten von schnellerer Release-Geschwindigkeit ohne Beeinträchtigung der Compliance mit SOX und ISO 9001.[1]
Wachsende Nachfrage nach Cloud-nativen Prozessautomatisierungsplattformen
Cloud-native Architekturen, die auf Kubernetes und ereignisgesteuertem Messaging basieren, verdrängen monolithische On-Premise-Suiten, da Unternehmen horizontale Skalierbarkeit und unterbrechungsfreie Upgrades anstreben. Camundas Zeebe-Engine partitioniert den Workflow-Zustand über verteilte Cluster, die Millionen von Instanzen pro Sekunde verarbeiten – eine Fähigkeit, die sich während der Spitzensaison 2025 im E-Commerce und in der Logistik als entscheidend erwies. Hybride Muster werden dauerhaft statt transitional, wobei sensible Kreditentscheidungsprozesse On-Premise gehalten werden, während kundenseitige Workflows in öffentliche Clouds ausgelagert werden. Echte Cloud-native-Reife erfordert asynchrone Ereignisströme, Infrastructure-as-Code-Pipelines und Blue-Green-Releases, was das Bereitstellungsrisiko reduziert und die Funktionsbereitstellung beschleunigt.
Ausweitung von Hyper-Automatisierungsinitiativen mit Integration von RPA und KI
Hyper-Automatisierung verbindet nun Process Mining, RPA und maschinelles Lernen zu einheitlichen Programmen. Fünfundzwanzig Prozent der Unternehmen speisen bereits KI-Erkenntnisse in Produktions-Workflows ein, und 74 % planen dies bis 2027. UiPaths generative KI-Upgrades ermöglichen es Bots, unstrukturierte E-Mails zu interpretieren und End-to-End-Prozesse ohne regelbasierte Auslöser zu starten. Der Übergang von deterministischer zu adaptiver Automatisierung liefert Resilienz, erschwert jedoch die Prüfbarkeit, was Unternehmen dazu veranlasst, erklärbare KI-Tools einzusetzen, die Vorhersagen und Konfidenzwerte für Regulierungsbehörden wie die Europäische Bankenaufsichtsbehörde im Rahmen von DORA protokollieren.[2] Erfolgreiche Einführungen koppeln daher KI-Modelle mit transparenter Governance, um das Vertrauen aufrechtzuerhalten.
Compliance-getriebene digitale Transformation in BFSI und Gesundheitswesen
Regulierungsbehörden betten zunehmend Mandate zur operativen Resilienz, zum Datenschutz und zur ESG-Berichterstattung direkt in Gesetze ein, was Banken und Krankenhäuser zwingt, Compliance in Prozessmodellen zu kodifizieren. Der Digital Operational Resilience Act in der EU und aktualisierte HIPAA-Regeln in den Vereinigten Staaten erfordern beide eine kontinuierliche Überwachung und prüfbare Workflows. Business-Process-Plattformen automatisieren die Vorfallmeldung, Drittanbieter-Risikoprüfungen und Einwilligungsverwaltungsaufgaben, reduzieren den manuellen Aufwand und senken Bußgelder. Da neue Mandate in der Regel mehrjährige Übergangsfristen vorsehen, erfolgen Investitionen langfristig stetig und halten die Nachfrage über zyklische IT-Budgets hinaus aufrecht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Integrationskomplexität in heterogenen IT-Landschaften | -1.2% | Global, akut in Unternehmen mit Legacy-ERP-Systemen (Nordamerika, Europa) | Mittelfristig (2–4 Jahre) |
| Hohe Anfangskosten und unsicherer ROI bei unternehmensweiten Einführungen | -1.5% | Global, besonders betroffen sind mittelständische Unternehmen und kleine und mittlere Unternehmen in kostensensiblen Regionen | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel zur Steuerung von Bürgerentwickler-BPM-Initiativen | -0.8% | Global, mit Talentkonzentration in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Risiken der Anbieterabhängigkeit durch proprietäre Prozessmodellstandards | -0.6% | Global, betrifft Unternehmen mit Multi-Anbieter-IT-Strategien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Integrationskomplexität in heterogenen IT-Landschaften
Unternehmen betreiben Hunderte von SaaS-Anwendungen neben Legacy-ERP- und Mainframe-Systemen, was Teams zwingt, unterschiedliche Authentifizierungsschemata, Datenmodelle und Fehlerprotokolle in eine einzige Orchestrierungsschicht zu integrieren. BPM-Plattformen versprechen universelle Konnektoren, doch viele Brownfield-Systeme bieten nur Batch-Dateien oder SOAP-Endpunkte, sodass Integrationsexperten auf benutzerdefinierte Middleware zurückgreifen, die die technische Schuld erhöht. Jede geringfügige Workflow-Anpassung kann sich auf Adapter, Schemata und nachgelagerte Anwendungen auswirken, was Release-Zyklen verlängert und das Regressionsrisiko erhöht. Die Modernisierung von Kernplattformen mit API-First-Designs und die Einführung ereignisgesteuerter Architekturen reduzieren die Kopplung, aber große Systemlandschaften erfordern nachhaltige Investitionen in Integration-Platform-as-a-Service-Angebote, die die Überwachung zentralisieren und den Engineering-Aufwand reduzieren.
Hohe Anfangskosten und unsicherer ROI bei unternehmensweiten Einführungen
Umfassende BPM-Programme umfassen sechsstellige Softwarelizenzen, mehrjährige Beratungsengagements und robuste Cloud- oder On-Premise-Cluster, wodurch die Gesamtbetriebskosten weit in den Millionenbereich steigen, bevor ein realer Mehrwert entsteht. Immaterielle Erträge wie reduziertes Compliance-Risiko sind schwerer zu quantifizieren als direkte Kosteneinsparungen, was Budgetgenehmigungen erschwert. Gescheiterte Change-Management-Bemühungen erodieren häufig die prognostizierten Effizienzgewinne, wenn Mitarbeiter neue Workflows umgehen, um informelle Routinen beizubehalten. Best-Practice-Anwender staffeln Bereitstellungen, beginnend mit volumenstarken, wenig komplexen Aufgaben, die innerhalb von 12 Monaten messbare Einsparungen liefern, und reinvestieren die Gewinne in komplexere Automatisierungen, während sie technische Workstreams mit Stakeholder-Engagement verbinden, das verdeutlicht, wie Automatisierung menschliche Rollen ergänzt statt ersetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung:
Hybride Architekturen balancieren Souveränität und ElastizitätCloud hielt 2025 einen Marktanteil von 61,83 % im Bereich Business Process Management, doch hybride Konfigurationen steigen bis 2031 mit einer CAGR von 10,2 %, da Datenspeicherungsregeln zunehmen. Banken betreiben Kreditbewertungsmaschinen in privaten Clouds, um Grundsätzen der operativen Resilienz zu entsprechen, während sie das Kunden-Onboarding in öffentliche Clouds verlagern, die globale Skalierbarkeit bieten.[3] Active-Active-Replikation über Regionen hinweg ermöglicht nun nahtloses Failover – eine Fähigkeit, die während des US-East-1-Ausfalls 2025 validiert wurde, als hybride Kunden Workflows innerhalb von Minuten auf On-Premise-Cluster umleiteten.
Hybride Muster sind zu einem Endpunkt geworden, nicht zu einer Brücke. Containerisierte Prozess-Engines, die über Kubernetes bereitgestellt werden, ermöglichen identische Bereitstellungen in verschiedenen Umgebungen und eliminieren Konfigurationsdrift. Unternehmen nutzen auch Service-Meshes und Zero-Trust-Sicherheit, um eine konsistente Richtliniendurchsetzung zu gewährleisten. Infolgedessen wird die Marktgröße im Bereich Business Process Management für hybride Bereitstellungen voraussichtlich stetig wachsen, was die langfristige Koexistenz von On-Premise- und Multi-Cloud-Umgebungen widerspiegelt, anstatt einer vollständigen Migration in die öffentliche Cloud.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Lösung:
Process Mining liefert datengesteuerte DifferenzierungDie Prozessautomatisierung hielt 2025 einen Umsatzanteil von 27,64 %, doch Process Mining und Analysen wachsen mit einer CAGR von 10,2 %, da Unternehmen Entdeckung und Optimierung vor der Skalierung der Ausführung priorisieren. Plattformen wie Celonis rekonstruieren tatsächliche Abläufe aus ERP- und CRM-Protokollen, decken Nacharbeitsschleifen und Verstöße auf und simulieren dann Korrekturen in digitalen Zwillingen, um Einsparungen vor Codeänderungen zu validieren.
Prozessverbesserung, Content-Management, Case-Management, Geschäftsregeln und Integrations-Suiten bleiben unverzichtbar, konvergieren jedoch zunehmend in einheitlichen Stacks. Anbieter betten Dokumentenverarbeitung und Regelmaschinen in breitere Plattformen ein, um die Beschaffung zu vereinfachen. Folglich betrachten Organisationen Process Mining als strategisches Frontend, während die Automatisierung die Erfüllung übernimmt, und schaffen eine Rückkopplungsschleife, die Prozesse kontinuierlich optimiert. Diese Kopplung unterstützt eine nachhaltige Nachfrage und stellt sicher, dass der Business Process Management Markt weiterhin Erkenntnisse vor der Ausführung priorisiert.
Nach Unternehmensgröße:
Cloud demokratisiert Business Process Management für kleine und mittlere UnternehmenGroßunternehmen erfassten 2025 56,71 % der Ausgaben, unterstützt durch Kompetenzzentren, die die Prozess-Governance standardisieren. Kleine und mittlere Unternehmen verzeichnen jedoch eine CAGR von 10,3 %, da SaaS-Preisgestaltung die Kosten an die Nutzung anpasst und Low-Code-Studios den Bedarf an spezialisierten Integrationsteams beseitigen. Vorgefertigte Konnektoren zu QuickBooks und Shopify eliminieren Middleware-Overhead und ermöglichen die schnelle Bereitstellung von Beschaffungs- und Kundensupport-Workflows.
Kleine und mittlere Unternehmen stehen noch vor Governance-Lücken, daher integrieren führende Anbieter automatisierte Sicherheitsscans und obligatorische Backups in Abonnementtarife. Diese risikogeminderte Verpackung beschleunigt die Einführung ohne proportionales Personalwachstum und verbreitert die Marktgröße im Bereich Business Process Management unter Unternehmen, die zuvor von unternehmensgerechten Plattformen ausgeschlossen waren. Eine anhaltende Akzeptanz bei kleinen und mittleren Unternehmen wird voraussichtlich bis 2031 Diversifizierung und Volumenwachstum für Anbieter bringen.
Nach Endnutzerbranche:
Gesundheitswesen gewinnt durch Patientenreise-Orchestrierung an DynamikBFSI führte 2025 mit einem Ausgabenanteil von 21,92 %, angetrieben durch DORA- und Geldwäschebekämpfungsmandate, die prüfbare, resiliente Workflows erfordern. Gesundheitswesen und Biowissenschaften werden jedoch voraussichtlich mit einer CAGR von 10,6 % wachsen, da Krankenhäuser Termine, Diagnostik und Abrechnung in Echtzeit unter erneuerten HIPAA-Leitlinien orchestrieren, die Interoperabilität und Patienteneinwilligungsverfolgung betonen.
Regierungsbehörden digitalisieren Bürgerdienste im Rahmen von Digital-India-Förderprogrammen, der Einzelhandel integriert E-Commerce, Lagerverwaltungssysteme und Last-Mile-Logistik für Same-Day-Delivery, und die Fertigung verbindet IoT-Sensoren mit Predictive-Maintenance-Workflows. Diese vielfältigen Anwendungsfälle unterstreichen, dass die Business Process Management Branche eine horizontale Anwendbarkeit über Sektoren hinweg bietet, die wiederholbare, mehrstufige Abläufe betreiben.
Geografische Analyse
Markt für Business Process Management in Nordamerika
Nordamerika hatte im Jahr 2025 einen Marktanteil von 34,48 % im Bereich Business Process Management und profitierte von umfangreichen Risikokapitalinvestitionen sowie einer frühen Unternehmensadoption von Hyper-Automatisierungssuiten. US-amerikanische Vorschriften wie SOX und HIPAA haben seit Langem detaillierte Prüfpfade vorgeschrieben, was Business Process Management zu einem festen Bestandteil der Compliance gemacht hat. Kanada und Mexiko tragen inkrementelles Wachstum bei, wobei mexikanische Hersteller Business Process Management einsetzen, um Nearshore-Abläufe inmitten sich verändernder Lieferkettengeografien zu optimieren.
Markt für Business Process Management in Europa
Europa bleibt ein bedeutender Umsatzbeitragender, angetrieben durch den Digital Operational Resilience Act und die Corporate Sustainability Reporting Directive, die Unternehmen verpflichten, IKT-Risikomanagement und ESG-Berichterstattung direkt in Geschäftsprozesse zu integrieren. Deutschland, Frankreich und das Vereinigte Königreich führen industrielle und finanzdienstleistungsbezogene Anwendungsfälle an, während Italien und Spanien EU-Wiederaufbaufonds in Digitalisierungsprogramme des öffentlichen Sektors lenken, die auf Business Process Management setzen, um die Erbringung von Bürgerdienstleistungen zu beschleunigen.
Markt für Business Process Management in APAC, MEA und Südamerika
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 10,8 %, gestützt durch Chinas Investitionen im Rahmen des 14. Fünfjahresplans in intelligente Fertigung, Indiens Digital-India-Subventionen für Cloud-basiertes Business Process Management im öffentlichen Sektor sowie Japans Society-5.0-Initiative zur Kompensation von Arbeitskräftemangel durch automatisierte Dienstleistungen. Südkorea und südostasiatische Volkswirtschaften setzen Cloud-first-Business-Process-Management-Lösungen ein, die Altsysteme überspringen, während Märkte im Nahen Osten in Prozessorchestrierung investieren, um Smart-City-Projekte zu unterstützen. Die Akzeptanz in Südamerika und Afrika ist geringer, steigt jedoch, da Banken, Telekommunikationsanbieter und öffentliche Versorgungsunternehmen Business Process Management einsetzen, um die betriebliche Resilienz und das Kundenerlebnis zu verbessern.
Wettbewerbslandschaft
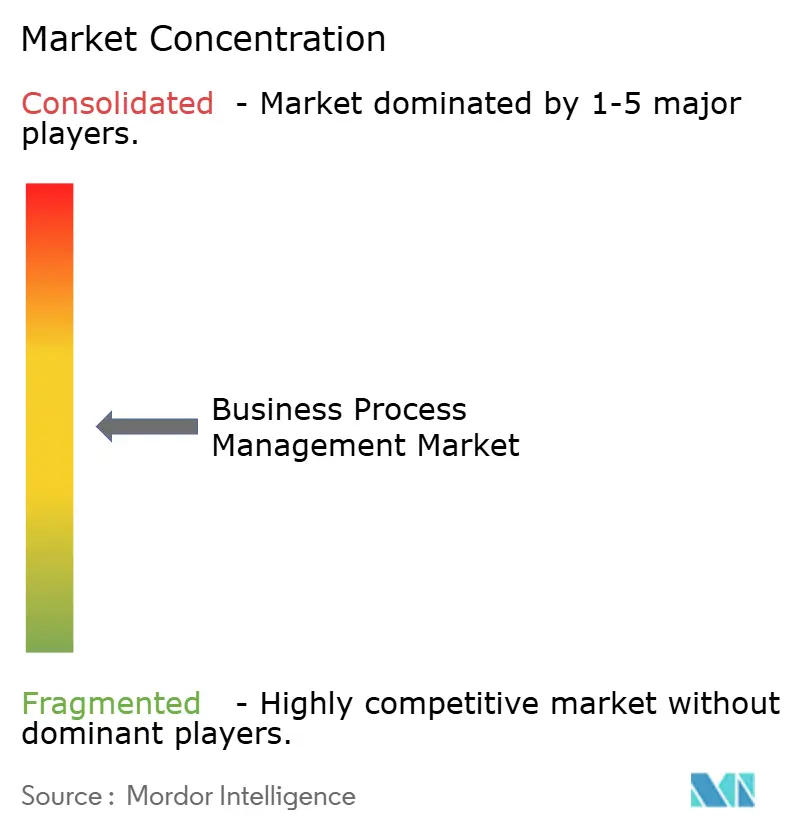
Der Business Process Management Markt ist mäßig konzentriert. Etablierte Anbieter wie IBM, SAP Signavio, Pegasystems und Oracle behalten durch jahrzehntelange ERP- und Middleware-Beziehungen große installierte Basen, sehen sich jedoch Disruption durch Process-Mining-Marktführer wie Celonis und Open-Source-Orchestratoren wie Camunda gegenüber, die Prozesslogik von proprietären Laufzeiten entkoppeln. Anbieter expandieren horizontal, indem sie RPA, KI und Low-Code-Fähigkeiten in einzelne Suiten integrieren. IBMs Cloud Pak for Business Automation koppelt Workflow-Orchestrierung mit Content-Management auf Kubernetes und bietet hybride Portabilität. SAP Signavio bettet Prozessintelligenz in S/4HANA ein und ermöglicht es Kunden, zentrale ERP-Abläufe ohne Drittanbieter-Tools zu optimieren.
Horizontale Plattformen konkurrieren mit domänenspezifischen Lösungen. ServiceNow, Appian und Pegasystems betonen Low-Code-Design und vorgefertigte Konnektoren in den Bereichen IT, HR und Kundendienst. UiPath entwickelte sich von RPA zur Full-Stack-Orchestrierung nach der Übernahme von Process-Mining-Assets, während Microsoft Copilot in Power Automate integrierte, um natürlichsprachliche Eingaben in ausführbare Workflows zu übersetzen. Weißer Raum öffnet sich weiterhin in Mikro-Vertikalen wie der Orchestrierung klinischer Studien und dem Energiehandel, wo Startups agentisches Business Process Management entwickeln, das die Ressourcenzuweisung selbst optimiert.
Der Preisdruck nimmt zu, da Open-Source-Alternativen die Einstiegskosten senken. Camunda bietet eine Community-Edition an, die Lizenzgebühren eliminiert und Budgets auf Implementierungsunterstützung umlenkt. Bonitasoft und andere Open-Source-Anbieter folgen ähnlichen Modellen, erweitern die Anbieterauswahl und verhindern Abhängigkeit. Partnerschaften zwischen Business-Process-Management-Anbietern und Hyperscalern beeinflussen ebenfalls die Strategie, wobei AWS, Microsoft Azure und Google Cloud Marktplatzintegrationen anbieten, die Infrastrukturkredite mit Prozessautomatisierungsbereitstellungen bündeln.
Marktführer im Bereich Business Process Management
-
IBM Corporation
-
Pegasystems Inc.
-
Appian Corporation
-
Oracle Corporation
-
Software AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Business Process Management Unternehmen in diesem Bericht
- IBM Corporation
- Oracle Corporation
- Pegasystems Inc.
- Appian Corporation
- Software AG
- TIBCO Software Inc.
- SAP Signavio (SAP SE)
- Microsoft Corporation
- OpenText Corporation
- Celonis SE
- UiPath Inc.
- Fujitsu Limited
- Ultimus Inc.
- Nintex Global Ltd
- Kissflow Inc.
- Camunda Services GmbH
- Bizagi Group Ltd
- BP Logix Inc.
- Comindware (CMW Lab)
- ASG Technologies Group LLC
- Bonitasoft SA
- Laserfiche
- ServiceNow Inc.
Lesen Sie die Analyse der Business Process Management-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Business Process Management
- Januar 2026: Camunda veröffentlichte seinen Process Orchestration Report 2026, der zeigt, dass 81 % der IT-Führungskräfte agentische Orchestrierung für unverzichtbar halten und 79 % beabsichtigen, die Automatisierungsbudgets innerhalb von zwei Jahren um mindestens 20 % zu erhöhen.
- Dezember 2025: UiPath meldete einen jährlich wiederkehrenden Umsatz von 1,57 Milliarden USD und hob die Akzeptanz seiner KI-gestützten Automatisierungs-Suite hervor, die RPA, Process Mining und Dokumentenverständnis vereint.
- November 2025: ServiceNow bettete generative KI in die Now Platform ein und ermöglichte natürlichsprachliches Prozessdesign und intelligentes Aufgaben-Routing für Geschäftsanwender.
- Oktober 2025: Microsoft fügte Copilot-gesteuerte Workflow-Generierung zu Power Automate hinzu, sodass Benutzer Prozesse in einfacher Sprache beschreiben und ausführbare Vorlagen erhalten können.
Berichtsumfang des globalen Business Process Management Marktberichts
Business Process Management (BPM) ist eine Disziplin, die eine Kombination aus Prozessmodellierung, Automatisierung, Ausführung, Kontrolle, Messung und Optimierung von Geschäftsprozessabläufen umfasst, um diese auf Unternehmensziele auszurichten und dabei Systeme, Mitarbeiter, Kunden und Geschäftspartner einzubeziehen.
Der Business Process Management Marktbericht ist segmentiert nach Bereitstellung (Cloud, On-Premise und Hybrid), Lösung (Prozessverbesserung, Prozessautomatisierung, Content- und Dokumentenmanagement, Case-Management, Geschäftsregelmanagement, Integration und Optimierung sowie Process Mining und Analysen), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (BFSI, Regierung und öffentlicher Sektor, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Einzelhandel und Konsumgüter, Fertigung und Industrie sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Werten (USD) angegeben.
| Cloud |
| On-Premise |
| Hybrid |
| Prozessverbesserung |
| Prozessautomatisierung |
| Content- und Dokumentenmanagement |
| Case-Management |
| Geschäftsregelmanagement |
| Integration und Optimierung |
| Process Mining und Analysen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| BFSI |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Einzelhandel und Konsumgüter |
| Fertigung und Industrie |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Bereitstellung | Cloud | |
| On-Premise | ||
| Hybrid | ||
| Nach Lösung | Prozessverbesserung | |
| Prozessautomatisierung | ||
| Content- und Dokumentenmanagement | ||
| Case-Management | ||
| Geschäftsregelmanagement | ||
| Integration und Optimierung | ||
| Process Mining und Analysen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | BFSI | |
| Regierung und öffentlicher Sektor | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Einzelhandel und Konsumgüter | ||
| Fertigung und Industrie | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Business Process Management Markt bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 30,26 Milliarden USD erreichen und ab 2026 mit einer CAGR von 10,1 % wachsen.
Welches Bereitstellungsmodell wird bis 2031 am schnellsten wachsen?
Hybride Architekturen werden voraussichtlich die höchste CAGR von 10,2 % verzeichnen, da Unternehmen Datensouveränität mit Cloud-Elastizität in Einklang bringen.
Warum setzt das Gesundheitswesen Business Process Management schneller ein als andere Branchen?
Aktualisierte HIPAA-Interoperabilitätsregeln und der Bedarf an Patientenreise-Orchestrierung treiben die Business-Process-Management-Ausgaben im Gesundheitswesen mit einer CAGR von 10,6 % voran.
Wie überwinden kleine und mittlere Unternehmen historische Business-Process-Management-Kostenbarrieren?
SaaS-Preisgestaltung, die an Transaktionsvolumina gebunden ist, und Low-Code-Studios mit vorgefertigten Konnektoren ermöglichen es kleinen und mittleren Unternehmen, Workflows ohne große IT-Teams bereitzustellen.
Welche Region zeigt das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 10,8 % dank staatlicher Digitalisierungsprogramme und Investitionen in intelligente Fertigung.