
Marktgröße und Marktanteil des Schusssicheren-Westen-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.82 Milliarden US-Dollar |
| Marktgröße (2031) | 2.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für schusssichere Westen von Mordor Intelligence
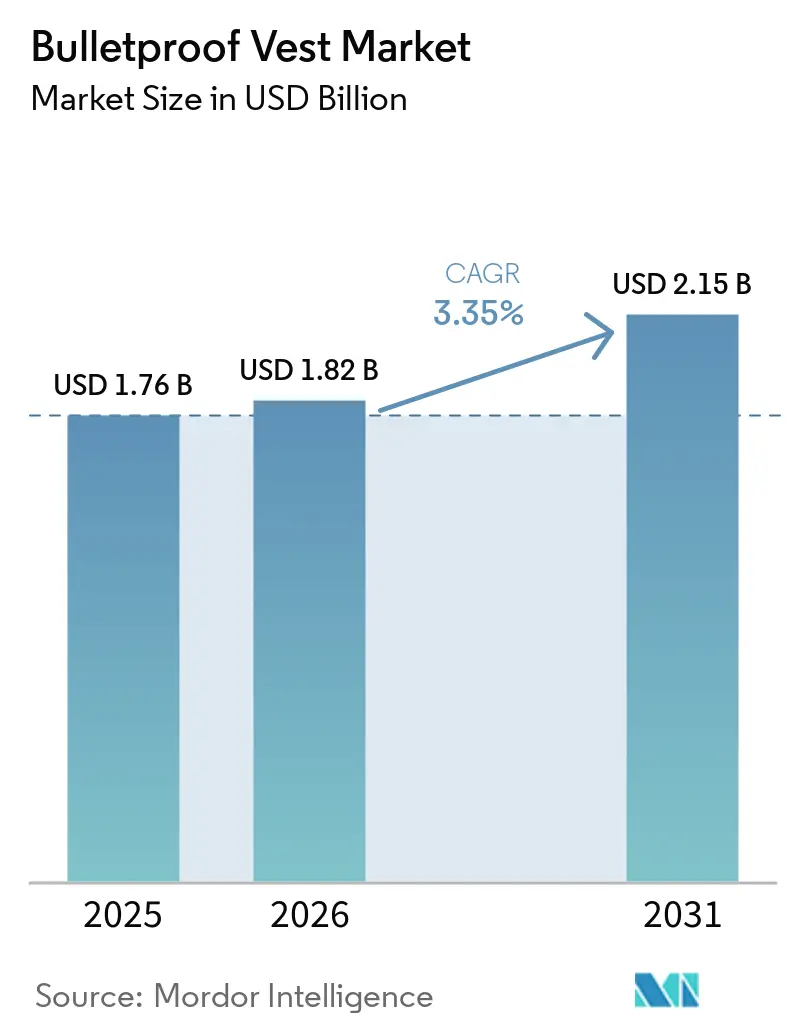
Die Marktgröße des Markts für schusssichere Westen wurde im Jahr 2025 auf 1,76 Milliarden USD geschätzt und soll von 1,82 Milliarden USD im Jahr 2026 auf 2,15 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,35 % während des Prognosezeitraums (2026–2031).[1] Das Wachstum hing von der Verteidigungsmodernisierung in Europa und dem Asien-Pazifik-Raum, der raschen Einführung leichter Weichpanzerung durch Strafverfolgungsbehörden, Materialinnovationen, die Schutz und Mobilität in Einklang brachten, sowie strengeren Zertifizierungsstandards ab, die die Ersatznachfrage erhöhten. Steigende Ausgaben für den Schutz von Führungskräften, insbesondere in Nordamerika und Westeuropa, erweiterten den Kundenstamm über traditionelle Militärkäufer hinaus. Unterdessen veränderte der Ukraine-Konflikt die europäischen Beschaffungsprioritäten, veranlasste lokale Hersteller zur Kapazitätserweiterung und beschleunigte die Einführung von Klasse-IV-Platten für Mehrfachtreffer-Szenarien. Anhaltende Rohstoffpreisschwankungen und Skandale um gefälschte Ausrüstung dämpften das kurzfristige Wachstum, förderten jedoch die Nachfrage nach authentifizierter, NIJ-zertifizierter Ausrüstung.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten harte Westen mit einem Umsatzanteil von 82,95 % im Jahr 2025; Weichpanzerung soll bis 2031 mit einer CAGR von 3,72 % wachsen.
- Nach Material behielt Aramid im Jahr 2025 einen Marktanteil von 53,10 % am Markt für schusssichere Westen, während UHMWPE mit einer CAGR von 3,95 % bis 2031 am schnellsten wachsen soll.
- Nach Schutzklasse hielt Klasse IIIA im Jahr 2025 einen Anteil von 46,10 % am Markt für schusssichere Westen, während Klasse IV bis 2031 voraussichtlich mit einer CAGR von 3,86 % wachsen wird.
- Nach Endnutzer entfiel auf das Militärsegment im Jahr 2025 ein Anteil von 72,10 % am Markt für schusssichere Westen; der private Sicherheitssektor weist die höchste prognostizierte CAGR von 3,75 % bis 2031 auf.
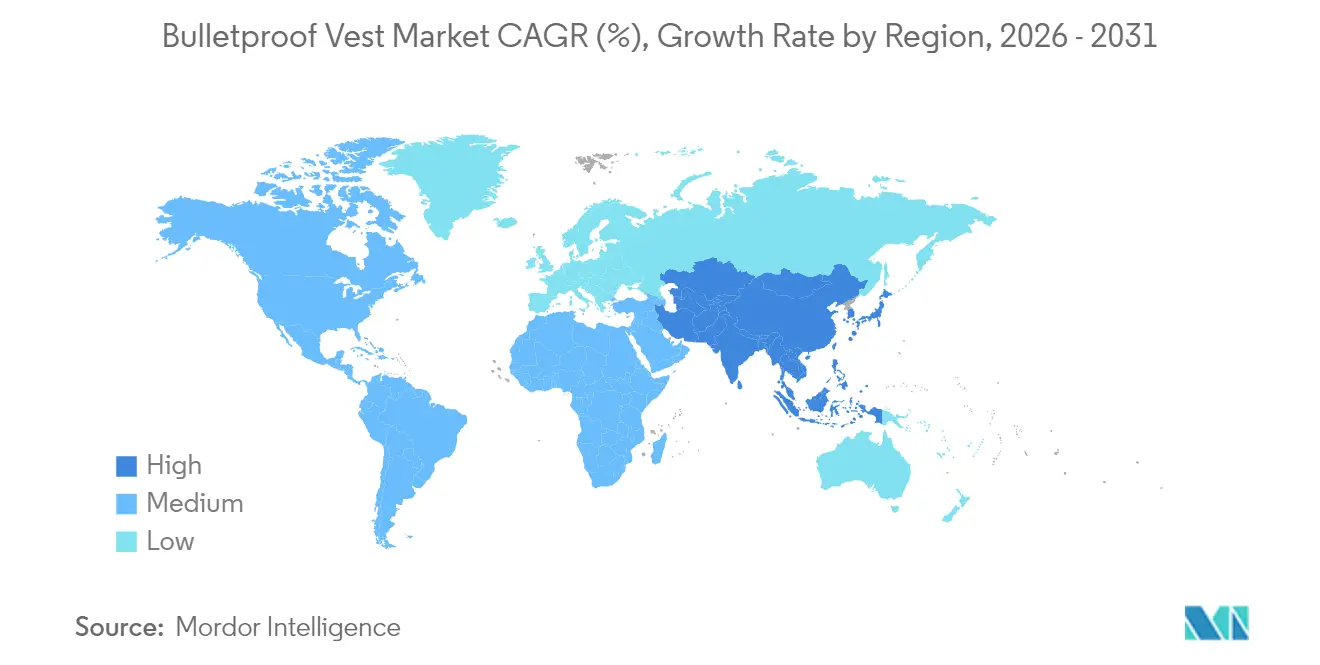
- Nach Geografie dominierte Nordamerika mit einem Anteil von 42,00 % im Jahr 2025, während der Asien-Pazifik-Raum die stärkste CAGR von 3,76 % bis 2031 verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierende Verteidigungsmodernisierungsprogramme | +0.8% | Global, mit Schwerpunkt in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Beschaffung leichter Weichpanzerung durch Strafverfolgungsbehörden | +0.6% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach ballistische Westen in Damenpassform | +0.4% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von Mehrfachtreffer-Keramik-UHMWPE-Hybridplatten | +0.5% | Global, militärisch ausgerichtete Märkte | Langfristig (≥ 4 Jahre) |
| Zunehmende geopolitische Konflikte und Territorialstreitigkeiten | +0.7% | Europa, Asien-Pazifik, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Expansion der privaten Sicherheits- und VIP-Schutzbranche | +0.3% | Nordamerika, Europa, Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierende Verteidigungsmodernisierungsprogramme
Europäische, asiatische und nordamerikanische Streitkräfte verfolgten groß angelegte Rekapitalisierungsprogramme mit Schwerpunkt auf Überlebensfähigkeit, was Aufträge für Platten und Träger der nächsten Generation antrieb.[2] Frankreich führte das modulare G3P-System mit Borkarbid-Einsätzen und Echtzeit-Schadensensoren ein, während Deutschland 100.000 MOBAST-Westen an seine Truppen lieferte, was die Nachfrage nach skalierbaren, technologiegestützten Lösungen unterstreicht. Kanadas Vertrag über 19,7 Millionen USD für 3.000 fortschrittliche Systeme verdeutlichte die Modernisierungswelle weiter. Diese Programme betonten Modularität, Integration mit am Soldaten getragenen Sensoren und ergonomische Anpassungen für verschiedene Körpertypen, einschließlich weiblichem Personal, was auf einen systemischen Wandel hin zu nutzerorientiertem Panzerungsdesign hindeutet. Langfristige Finanzierungszusagen schützten Lieferanten vor kurzfristiger Budgetvolatilität.
Steigende Beschaffung leichter Weichpanzerung durch Strafverfolgungsbehörden
Polizeibehörden in den Vereinigten Staaten und Europa erhöhten die Bestellungen für Weichpanzerungswesten, die die Ermüdung der Beamten reduzieren, ohne die NIJ-Konformität zu beeinträchtigen. DuPonts Kevlar EXO und Dyneemas SB301 reduzierten das Gewicht im Vergleich zu früheren Materialien um bis zu 30 %, was die tägliche Nutzung ausweitete. Der aktualisierte NIJ-Standard 0101.07 führte geschlechtsspezifische Anpassungstests ein, die die Beschaffungsspezifikationen an eine vielfältigere Belegschaft anpassten. Feldversuche des Justizministeriums ergaben vernachlässigbare Kerntemperaturerhöhungen bei 504 Beamten, die moderne Panzerung trugen, was Hitzestressbedenken zerstreute und die Compliance-Raten stärkte. Diese Faktoren erhöhten gemeinsam die Ersatzzyklen und lösten Auftragsrückstände bei kommunalen Behörden aus.
Wachsende Nachfrage nach ballistischen Westen in Damenpassform
Frauen stellten im Jahr 2025 etwa 15 % der Strafverfolgungsbelegschaft und veranlassten damit die Entwicklung spezieller Westendesigns mit konturierten Paneelen, variablen Körbchengrößen und feuchtigkeitsableitenden Innenfuttern, die das Volumen reduzierten und den ballistischen Schutz verbesserten. Die Technologie trägt dazu bei, den fortschrittlichsten ballistischen Schutz bereitzustellen, der von Militär, Strafverfolgungsbehörden und globalen Sicherheitsbeamten benötigt wird, während gleichzeitig Flexibilität und Tragekomfort gesteigert werden. MKUs verdecktes Modell COV-F-IA präsentierte antimykotische Materialien und SK1-Schutz in einem körpernahen Profil und verdeutlichte die wachsende technische Raffinesse in dieser Nische. Point Blanks Python II Female Weste ergänzte einen Elektroschockschutz und veranschaulichte die Konvergenz von ballistischem und weniger-lethalem Schutz in einem einzigen Kleidungsstück. Forschungen zu dreidimensionalen Warp-Interlock-Geweben lieferten reproduzierbare Kuppelformungsmethoden, die die ballistische Integrität wahrten und gleichzeitig frauenspezifische Ergonomie ermöglichten. Die NIJ-Zertifizierungsrahmen spiegelten diese Fortschritte wider und schrieben separate Prüfprotokolle vor, die die Produktdifferenzierung stärkten.
Einführung von Mehrfachtreffer-Keramik-UHMWPE-Hybridplatten
Streitkräfte, die in der Ukraine und anderen Konflikten mit panzerbrechenden Geschossen konfrontiert waren, wandten sich Keramik-UHMWPE-Hybriden zu, um bei geringerem Gewicht als bei herkömmlichen Stahldesigns eine verbesserte Mehrfachtreffer-Beständigkeit zu erzielen. SiC/Ti6Al4V/UHMWPE-Dreilagensysteme widerstanden 12,7-mm-Bedrohungen und reduzierten gleichzeitig das Gewicht um 35 %, was die Mobilität der Soldaten verbesserte. Atmosphärische Plasmabehandlung verbesserte die Bindung an der Keramik-Polymer-Grenzfläche und erzielte statistisch signifikante Verbesserungen der V50-Werte ohne Materialmehraufwand. Russlands Borkarbid-Varianten lieferten BR-5-Schutz in Platten mit einem Gewicht von nur 2.400 g und unterstrichen den Leistungsspielraum, der durch lokale Materialwissenschaftsprogramme eröffnet wurde. Diese Durchbrüche veranlassten Wettbewerber, Hybridplatten-Roadmaps zu beschleunigen und langfristige Faserlieferverträge zu sichern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoffpreise für Aramid und UHMWPE | -0.5% | Global, fertigungsintensive Regionen | Kurzfristig (≤ 2 Jahre) |
| Strenge Exportlizenzen für ballistische Produkte | -0.3% | Global, US-EU-Exportkorridore | Mittelfristig (2–4 Jahre) |
| Hitzestress- und Rückflächenverformungsbedenken in tropischen Klimazonen | -0.2% | Tropische Regionen, militärische Einsätze | Langfristig (≥ 4 Jahre) |
| Verbreitung von gefälschten/nicht zertifizierten Körperpanzerungsprodukten | -0.4% | Global, Schwerpunkt Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoffpreise für Aramid und UHMWPE
Aramid- und UHMWPE-Kosten schwankten stark mit petrochemischen Inputs und Kapazitätserweiterungen, was die Margen für Panzerungshersteller ohne langfristige Lieferverträge komprimierte. DuPonts Goodwill-Wertminderung von 768 Millionen USD im ersten Quartal 2025 verdeutlichte die Rentabilitätsprobleme in den traditionellen Aramidlinien.[3] Chinesische UHMWPE-Hersteller unterboten westliche Konkurrenten beim Preis und zwangen Markenlieferanten, Aufpreise durch strengere Qualitätskontrolle und PFAS-freie Chemikalien zu rechtfertigen. Forschungen bestätigten, dass Varianz bei Harzparametern die Fasersteifigkeit direkt beeinflusste, was das Ausschussrisiko erhöhte und die Verarbeitungskosten bei der Qualitätsnachbearbeitung steigerte. Die daraus resultierende Kostenüberwälzung belastete die Beschaffungsbudgets und verlängerte die Kaufzyklen.
Verbreitung von gefälschten/nicht zertifizierten Körperpanzerungsprodukten
Bundesermittlungen deckten kriminelle Netzwerke auf, die minderwertige Platten aus China als NIJ-zertifizierte US-Produkte umetikettierten, das Käufervertrauen untergruben und kostspielige Rückrufe auslösten. Ein Betreiber im Bundesstaat Washington lieferte mehr als 1 Million USD an minderwertiger Ausrüstung an Militär- und Polizeikunden, bevor er im März 2024 verurteilt wurde. Die Verwechslung zwischen „zertifizierten” und „konformen” Etiketten verstärkte das Beschaffungsrisiko für kleinere Behörden ohne dedizierte Testbudgets. Hochkarätige Ermittlungen zu falsch etikettierten Importen drängten Händler dazu, Blockchain-basierte Herkunftsnachweistools einzuführen und die Überprüfung vorgelagerter Lieferanten zu verschärfen. Der Reputationsschaden überzeugte Endnutzer, etablierten Marken mit transparenten Qualitätssicherungsunterlagen den Vorzug zu geben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
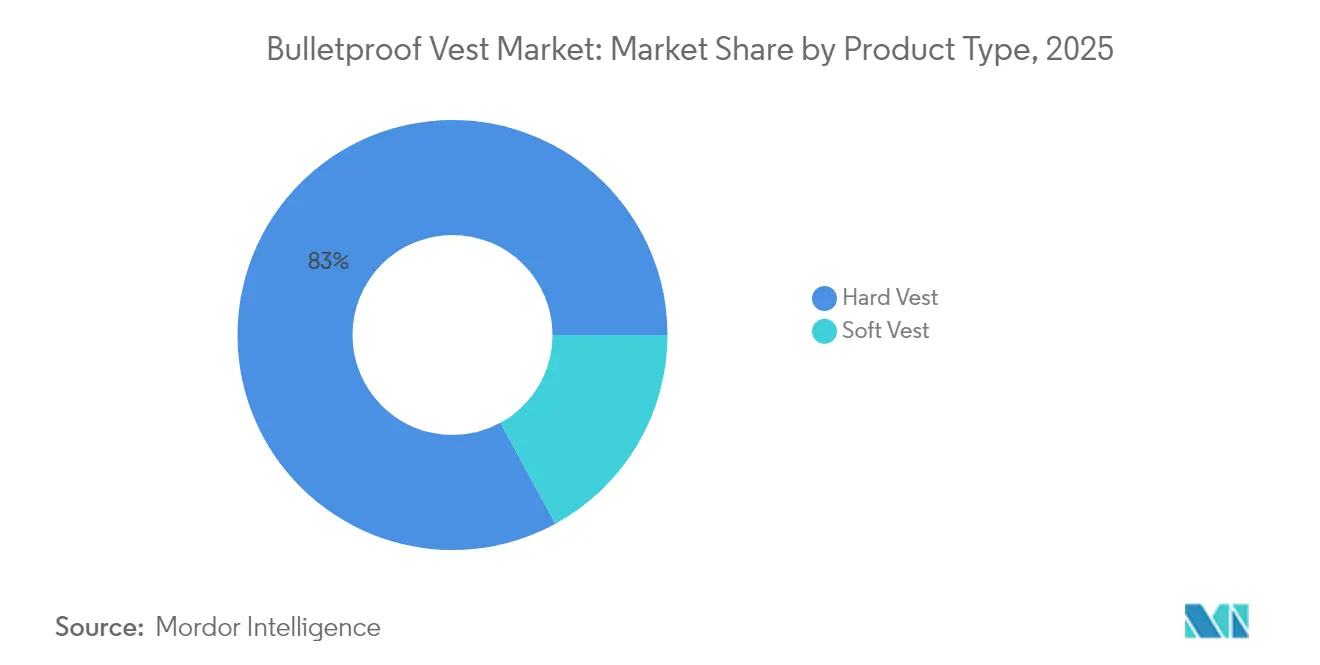
Dominanz harter Westen spiegelt Bedrohungsentwicklung widerHarte Konfigurationen erfassten 82,95 % der Umsätze im Jahr 2025 und bestätigten operative Prioritäten, die gepanzerte Plattenträger bevorzugten, die Gewehrfeuer standhalten können. Die Marktgröße des Markts für schusssichere Westen für harte Westen sollte bis 2031 mit einer CAGR von 3,28 % wachsen, angetrieben durch Schlachtfeldberichte, die die Mehrfachtreffer-Überlebensfähigkeit gegen panzerbrechende Geschosse betonten. Militärische Käufer forderten modulare Träger, die Kommunikationsführung, Traumapakete und Identifikationspaneele integrierten, was den Anteil herkömmlicher Weichpanzerung komprimierte.
Materialfortschritte reduzierten Gewichtsnachteile und ermöglichten der Infanterie, Seitenplatten oder Deltamuskelschutz hinzuzufügen, ohne Lastgrenzen zu überschreiten. Weiche Westen blieben für verdeckte Polizisten und VIP-Details unerlässlich, die Tarnung erforderten, doch ihr Stückanteil schrumpfte, da Gewichtseinsparungen bei harten Platten den Mobilitätsunterschied verringerten. 3D-Strickgewebe und Abstandsgewebe verbesserten die Wärmeregulierung in weichen Trägern und deuteten auf zukünftige Kreuzprodukte hin, die Plattentaschen mit verdeckbaren Textilien verbinden.


Nach Material:
UHMWPE gewinnt gegenüber dem Aramid-Erbe an BodenAramid bewahrte 53,10 % der Umsätze im Jahr 2025, aber UHMWPE stieg mit einer CAGR von 3,95 % am schnellsten aufgrund höherer spezifischer Energieabsorption und Auftrieb für maritime Einsätze. PPTA/UHMWPE-Laminate übertrafen Einzelfaser-Schichtungen und zeigten, dass Hybridstapel eine optimale Rückflächenverformungskontrolle bei NIJ-RF1-Tests lieferten. Dyneemas PFAS-freie Qualitäten zogen Käufer in Europa an, wo sich die Chemikaliensicherheitsvorschriften verschärften.
Preisvolatilität blieb ein Hemmnis für die UHMWPE-Einführung, da Raffinerieausfälle und Frachtinstabilität die Rohstoffkosten erschütterten. Dennoch sicherten sich Lieferanten langfristige Abnahmevereinbarungen mit Plattenmontageunternehmen, die Mengenrabatte festlegten und Programme vor Spotmarktspitzen schützten. Forschungen zu kettenhemdartigen 2D-Polymeren signalisierten den nächsten Sprung und versprachen 47-fache Steifigkeitsgewinne und Gewichte unterhalb zeitgenössischer UHMWPE-Platten.
Nach Schutzklasse:
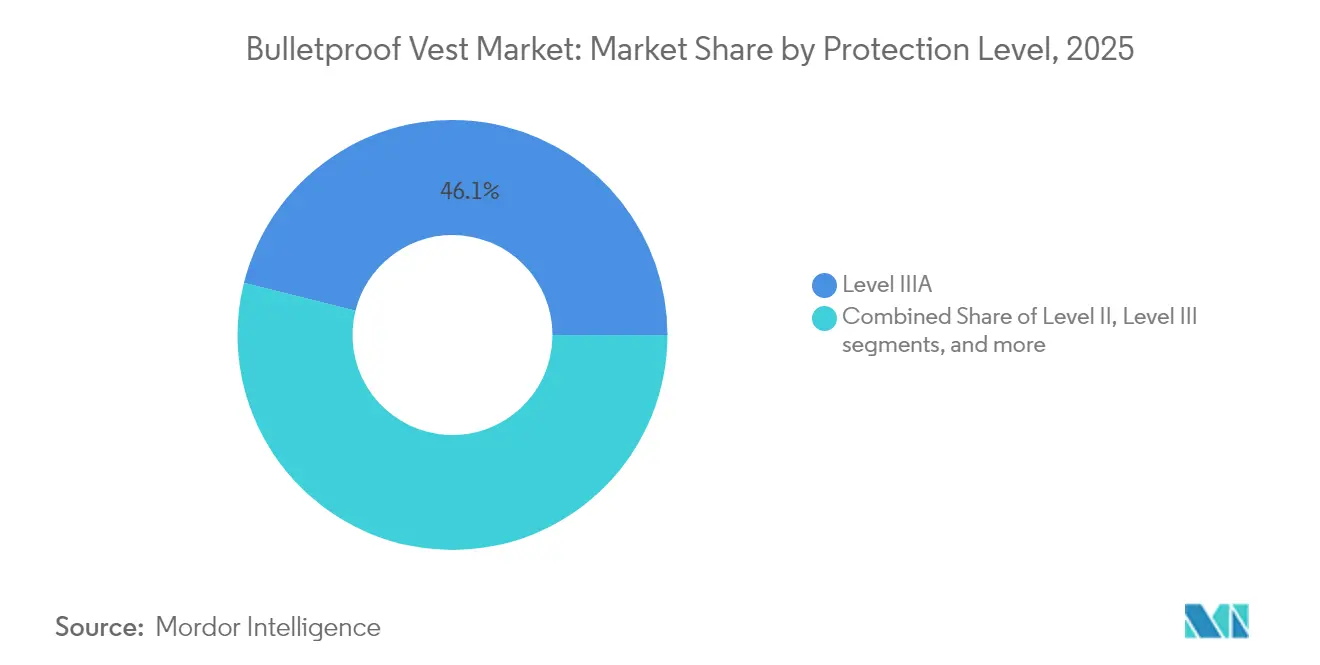
Beschleunigung bei Klasse IV spiegelt Bedrohungseskalation widerKlasse IIIA behielt im Jahr 2025 einen Umsatzanteil von 46,10 % als Basisstandard für Polizeistreifen. Klasse-IV-Platten waren positioniert, um jährlich um 3,86 % zu wachsen, da Konfliktzonen das Vorhandensein panzerbrechender Munition normalisierten. NIJ-Standard 0123.00 führte verfeinerte Gewehrbedrohungsdefinitionen ein, die Behörden-Upgrades von Klasse III auf RF2 leiteten und die Nachfrage nach Keramik-Verbundstoff-Einsätzen ankurbelten.
Hybride Silikon-Keramik-Platten erhöhten die V50-Schwellenwerte bei gleichzeitiger Aufrechterhaltung der Schultermobilität und sprachen Spezialeinheiten an, die Agilität in urbanem Gelände benötigten. Hardcore Defense validierte die Plattenbeständigkeit mit 30-Schuss-Ausdauertests pro Bedrohungskaliber, übertraf NIJ-Mindestwerte und erhöhte die Kundenerwartungen an empirische Daten. Dieses nachweisbasierte Beschaffungsumfeld ermöglichte es Anbietern, Mehrfachtreffer-Kurven statt einzelner Bestanden/Nicht-Bestanden-Zertifikate zu veröffentlichen.
Nach Endnutzer:
Militärdominanz inmitten des Wachstums privater SicherheitMilitärische Beschaffung repräsentierte 72,10 % der Nachfrage im Jahr 2025 und sollte jährlich um 2,95 % wachsen, da Regierungen Kriegsvorräte auffüllten und aktualisierte Soldatensystem-Ensembles einführten. Der vom Markt für schusssichere Westen gehaltene Marktanteil der Streitkräfte spiegelte erhöhte Budgets in Ostasien wider, wo die Gesamtausgaben im Jahr 2024 411 Milliarden USD erreichten. Der Verbrauch durch Strafverfolgungsbehörden stieg stetig, gestützt durch die US-amerikanische Bulletproof Vest Partnership, die seit 1999 1,4 Millionen Westen finanzierte.
Privater Sicherheitsdienst entwickelte sich zur am schnellsten wachsenden Nische, nachdem hochkarätige CEO-Angriffe die Unternehmensausgaben für Leibwächter ankurbelten und Allied Universal-Einsätze auf über 17.000 Spezialisten anwuchsen. Luxusmarken und Betreiber kritischer Infrastrukturen übernahmen verdeckte Plattenträger, um Terrorismus- und Unruhebedrohungen zu mindern. Militärische Rückrufe nicht konformer Panzerung im Vereinigten Königreich unterstrichen die Notwendigkeit der Rückverfolgbarkeit und veranlassten Behörden, Leistungsgarantieklauseln auszuhandeln, die Lieferanten für latente Mängel bestraften.
Geografische Analyse
Nordamerika Schusssicherer-Westen-Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 42,00 % am weltweiten Umsatz, da anhaltende Bundesfördermittel und die Nähe zu großen Hauptauftragnehmern die Kaufvolumina sicherten. Point Blank und Safariland nutzten die vertikale Integration, um Lieferzeiten zu verkürzen. Gleichzeitig steigerten US-amerikanische Reshoring-Initiativen die Ausgaben für Standortsicherheit in neuen Anlagen der Verteidigungsindustrie, wobei einige innerhalb eines einzigen Ballungsraums Unterschiede von 75 Punkten bei den Sicherheitsrisikobewertungen aufwiesen. Die kanadische Vertragserteilung im Jahr 2025 bestätigte eine regionale Pipeline modularer Plattenträger mit geplanter Lieferung im Jahr 2026.
APAC Schusssicherer-Westen-Markt
Asien-Pazifik verzeichnete bis 2031 eine CAGR von 3,76 %, angetrieben durch ein jährliches Wachstum von 6,2 % bei den Verteidigungsbudgets in Ostasien sowie durch den Ausbau der heimischen Produktion in Indien, China und Südkorea. MKUs Bestellung des Kavro Doma 360-Helms verdeutlichte die regionale Präferenz für lokalisierte Lieferketten, die schnelle Lieferziele für Fronteinheiten erfüllten. Chinesische UHMWPE-Exporteure trieben den Preiswettbewerb voran und verbesserten die Erschwinglichkeit für aufstrebende südostasiatische Käufer, die Leistungsfähigkeit und Budgetobergrenzen in Einklang brachten.
Europa Schusssicherer-Westen-Markt
Europa erlebte eine strukturelle Neuausrichtung, nachdem der Ukraine-Krieg Munitions- und Rüstungsengpässe ausgelöst hatte, was EU-Fördermittel in Höhe von 500 Millionen EUR zur Stärkung der Verteidigungsproduktion auslöste, einschließlich der Fertigungslinien für Körperschutzausrüstung. Die deutsche MOBAST-Lieferung von 100.000 Einheiten und die Einführung der G3P-Weste in Frankreich zeigten das kontinentale Bekenntnis zu einheimischen Lösungen, die die NATO-STANAG-Spezifikationen erfüllten. Bulgariens neue 150.000 m² große Anlage verbreiterte die europäische Lieferantenvielfalt und signalisierte das Vertrauen der Investoren in langfristige Volumina. Anhaltende Rückrufe im Vereinigten Königreich verdeutlichten Compliance-Lücken, die Behörden dazu veranlassten, Prüfungen in NATO-akkreditierten Labors zu zentralisieren.

Regulatorisches Umfeld
Ballistische Westen unterliegen Test- und Beschaffungsstandards, die die Berechtigung für öffentliche Ausschreibungen und Erstattungszuschüsse bestimmen. In den Vereinigten Staaten leitet der National Institute of Justice (NIJ) Standard 0101.07 weiterhin die Leistungsverifizierung, wobei Addendum 3 vom 1. Dezember 2025 die Verfahren klarstellt und die Testmethodensprache mit NIJ Standard 0123.00 abstimmt. Während der Übergangsphase bleibt die NIJ 0101.06 Compliant Products List für Beschaffung und Bulletproof Vest Partnership-Erstattung mindestens bis zum Kalenderjahr 2027 anerkannt, sodass Behörden und Anbieter parallel unter zwei Standardgrundlagen arbeiten müssen.
Die Verteidigungsbeschaffung fügt zudem Beschränkungen hinsichtlich Inlandsursprung und Nutzungspolitik hinzu. Das Berry Amendment (10 U.S.C. 2533a) und DFARS 225.7002 verlangen, dass Körperschutzeinkäufe des US-Verteidigungsministeriums zu 100% aus inländischer Beschaffung von Fasern, Garnen und Endprodukt-Fertigung stammen müssen, was die Lieferantenqualifizierung und die Materialauswahl beeinflusst. In Europa werden die Beschaffungsrahmenwerke ebenfalls aktualisiert. Das britische Verteidigungsministerium hat die Beschaffung persönlicher Hartpanzerung auf ein mehrjähriges Rahmenwerk unter Verwendung des Competitive Flexible Procedure gemäß den Procurement Regulations 2024 verlagert, während MARADMIN 237/25 des US Marine Corps das Tragen und den Kauf auf ausgegebene und genehmigte Artikel beschränkt und damit privat erworbene handelsübliche Standardpanzerung im Einsatzgebrauch einschränkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der vorgelagerten Faser- und Harzproduktion (Para-Aramide und UHMWPE) über die Umwandlung in Gewebe und unidirektionale Verbundlaminate sowie die Herstellung von Keramik-Aufprallflächen bis hin zur finalen Integration durch Panzerungs-OEMs, die Panels zuschneiden, schichten, pressen und zu Trägersystemen und Plattensystemen zusammenbauen. Das vorgelagerte Angebot konzentriert sich auf eine kleine Gruppe globaler Hersteller (zum Beispiel DuPont und Teijin bei Aramiden sowie UHMWPE-Lieferanten wie DSM/Avient und Honeywell), sodass Allokation, Lieferzeiten und Spezifikationsbindung für Westenmontagebetriebe, die große staatliche Abrufaufträge unterstützen, von Bedeutung sind.
Die Wirtschaftlichkeit im Midstream- und Downstream-Bereich wird durch Zertifizierungsdurchsatz und Handelsreibung geprägt. Der Übergang zu NIJ 0101.07, einschließlich Laborkapazität und Testrückständen, beeinflusst, wie schnell neue Modelle für die Beschaffung gelistet werden können. Parallel dazu können gebündelte Kaufzyklen, wie zuschussfinanzierte Beschaffungen der Strafverfolgungsbehörden, kurzfristige Engpässe bei Laminaten, Nähkapazität und der Konfektionierung von Trauma-Einsätzen verursachen. Die Zollvolatilität 2025-2026, einschließlich Section-122- und IEEPA-bezogener Maßnahmen, auf die Branchenquellen verweisen, erhöhte die Anlandekosten für einige ballistisch kritische Vorprodukte. Dies hat Hersteller zu einer Dual-Sourcing-Strategie bei Fasern (Wechsel zwischen Aramidmarken oder UHMWPE-Sorten), selektiver vertikaler Integration (Weberei oder Keramik) und regionalisierten Produktionsstandorten, einschließlich Zentren in Nordamerika, veranlasst, um die Exposition gegenüber grenzüberschreitenden Kostenschocks zu verringern.
Wettbewerbslandschaft
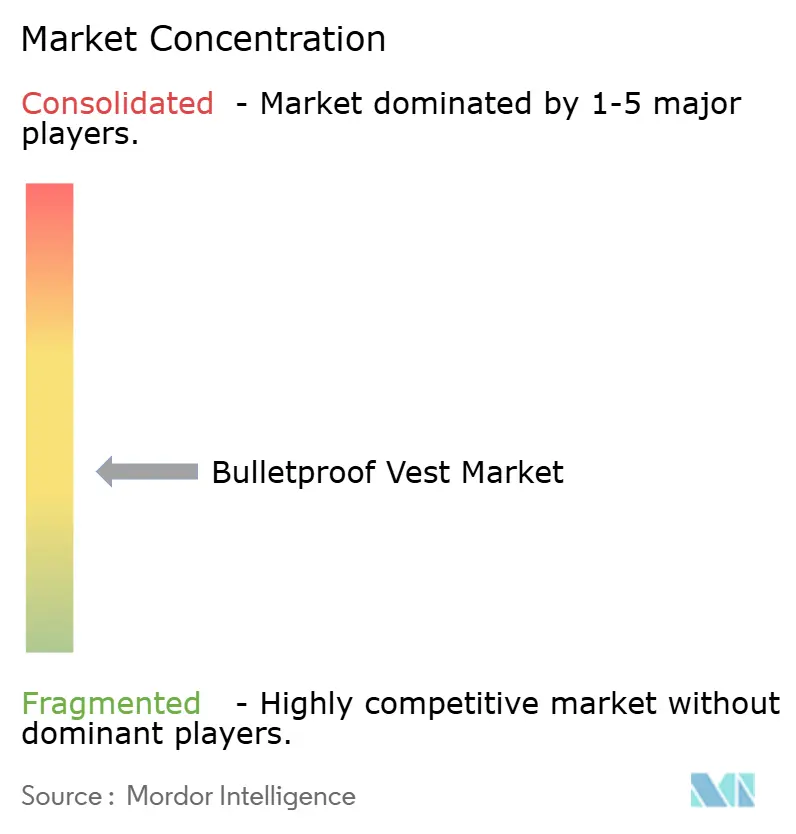
Der Markt für schusssichere Westen wies im Jahr 2025 eine moderate Fragmentierung auf: Die führenden Akteure lassen Raum für regionale Spezialisten und Newcomer aus der Materialwissenschaft. Point Blank, Safariland und Honeywell International nutzten integrierte Lieferketten, die Fasern, Platten und fertige Träger umspannten, um Zykluszeiten zu reduzieren und maßgeschneiderte Ausstattungsoptionen für Behördenausschreibungen anzubieten. Cadre Holdings, Muttergesellschaft von Safariland, verzeichnete Rekordumsätze von 568 Millionen USD im Jahr 2024 und prognostizierte 572–601 Millionen USD für 2025, was die anhaltende Nachfrage in den Dienstausrüstungskategorien unterstreicht.
Materiallieferanten beeinflussten Preis- und Technologiepfade; DuPonts strategische Überprüfung von Kevlar und Nomex löste Spekulationen über vertikale Integration durch nachgelagerte Panzerungshersteller aus, die Versorgungssicherheit anstrebten. Dyneemas PFAS-freie Einführungen differenzieren sich im Bereich Nachhaltigkeit und positionieren die Marke für europäische Verträge, die den REACH-Vorschriften unterliegen. Start-ups erforschten mechanisch verflochtene 2D-Polymere mit kettenhemdartigen Eigenschaften, die eine sprunghafte Leistungsverbesserung versprachen und Risikokapital anzogen, das an Dual-Use-Anwendungen in der Luft- und Raumfahrt sowie im Sport interessiert war.
Qualitätssicherungsskandale veränderten die Wettbewerbswahrnehmung; in Fälschungsermittlungen verwickelte Unternehmen verloren die Beschaffungsberechtigung und übertrugen Aufträge an konforme Konkurrenten. Anbieter reagierten mit der Einbettung von NFC-Tags und QR-codierten Manipulationssiegeln, die die Feldverifizierung über mobile Apps ermöglichten und die Rückverfolgbarkeit in Verteidigungslogistikpipelines verbesserten. Die daraus resultierenden digitalen Prüfpfade entwickelten sich bei mehrjährigen Rahmenausschreibungen zu Differenzierungsmerkmalen.
Marktführer im Bereich schusssichere Westen
-
Point Blank Enterprises, Inc.
-
Safariland, LLC
-
Central Lake Armor Express, Inc.
-
DuPont de Nemours, Inc.
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schusssicherer Westen Markt
- Point Blank Enterprises, Inc.
- Safariland, LLC
- Central Lake Armor Express, Inc.
- MKU Limited
- EnGarde B.V.
- ELMON S.A.
- U.S. Armor Corporation
- DuPont de Nemours, Inc.
- Honeywell International Inc.
- Hardshell Ltd.
- Indian Armour Systems Pvt. Ltd.
- ARGUN s.r.o.
- Seyntex N.V.
- MARS Armor
- Zhejiang Hua An Safety Equipment Co. Ltd.
- Survival Armor
- GARED s.r.o.

Marktchancen und Zukunftsaussichten
Der Übergang zu NIJ 0101.07 schafft eine klar definierte Erneuerungs- und Requalifizierungsphase für Hersteller, die gelistete Produkte liefern können, während sie die Konditionierungsanforderungen des Standards und aktualisierte Gewehrbedrohungsdefinitionen erfüllen, einschließlich der in der technischen Fachberichterstattung genannten RF2-Kategorie. Dies erhöht auch den Wert nachweisbarer Herkunft und Konformität und unterstützt die Nachfrage nach etablierten Anbietern mit NIJ-gelisteten Produkten und Rückverfolgbarkeitspraktiken infolge früherer Fälle von Fälschung und Falschkennzeichnung.
Programme zur Material- und Fertigungslokalisierung erweitern zudem die Partnerschafts- und Kapazitätsmöglichkeiten über traditionelle Westenmontagebetriebe hinaus. In Indien haben DRDO-verknüpfte Panzerungsprogramme Keramik- und Verbundstofflieferanten stärker in Verteidigungslieferketten eingebunden; Carborundum Universal Limited (CUMI) positionierte sein fortschrittliches Keramikportfolio öffentlich entlang der Standards NIJ, BIS und STANAG 4569 (Januar 2026) und wurde später als Panzerungslösungspartner für die von DRDO entwickelte Plattform Vikram VT21 benannt (Juli 2026). Dies deutet auf einen breiteren Nachfrageeffekt für ballistische Keramiken und hybride Keramik-UHMWPE-Schichtsysteme hin, die in Hartpanzerungssystemen verwendet werden. Gleichzeitig halten mehrjährige Vertragsstrukturen, einschließlich der Rahmenwerke des britischen Verteidigungsministeriums und großer US-IDIQ-Vehikel, die Beschaffung auf Anbieter ausgerichtet, die geprüfte Qualitätssysteme aufrechterhalten, die Anforderungen an inländischen Ursprung erfüllen können, wo vorgeschrieben (zum Beispiel Berry-Amendment-Beschränkungen in der US-Verteidigung), und schnelle Abrufe bei sich ändernden operativen Bedürfnissen ausführen können.
Recent Industry Developments in Schusssicherer Westen Markt
- Juni 2026: Cadre Holdings gab bekannt, dass seine Tochtergesellschaft Safariland als Anbieter ballistischer Panels für Predictive Ballistics LLCs Overt Armor Kit (OAK) im Rahmen eines fünfjährigen IDIQ-Vertrags über 61 Millionen USD ausgewählt wurde, der vom FBI vergeben wurde. Der Auftrag stärkt die Positionierung von Safariland in langfristigen Beschaffungsprogrammen der US-Bundesstrafverfolgungsbehörden, bei denen NIJ-gelistete Leistung und skalierbare Produktion entscheidend sind. Es signalisiert zudem eine fortgesetzte Beschaffungspräferenz für integrierte Anbieter, die standardisierte Kits über mehrere Behördenaufträge hinweg unterstützen können.
- Mai 2025: Das US-Verteidigungsministerium gab bekannt, dass Central Lake Armor Express über DLA Troop Support einen Festpreis-IDIQ-Auftrag mit einem Höchstwert von 148,9 Millionen USD für modulare, skalierbare Westen und Komponenten erhalten hat. Die Größe und Struktur des Auftrags unterstreicht, wie IDIQ-Vehikel die Nachfrage auf eine geringere Anzahl qualifizierter Hersteller konzentrieren und die Materialplanung für Aramid- und UHMWPE-Vorprodukte über mehrere Bestellzeiträume hinweg festlegen können. Dies erhöht zudem den Wettbewerbsdruck auf kleinere Montagebetriebe, denen die für nachhaltige föderale Abrufe erforderliche Kapazität und Compliance-Infrastruktur fehlt.
- April 2024: Die Defence Materials and Stores Research and Development Establishment (DMSRDE) der DRDO in Kanpur berichtete über die Entwicklung und erfolgreiche Erprobung einer ultraleichten schusssicheren Jacke, die Schutz gegen Bedrohungsstufe 6 bietet, einschließlich Tests gegen Munition des Typs 7,62 x 54 R API. Dieser Meilenstein unterstreicht anhaltende nationale F&E-Bemühungen zur Gewichtsreduzierung bei gleichzeitiger Erfüllung höherer Gewehrbedrohungsprofile und stärkt den Trend hin zu fortschrittlichen Verbundwerkstoffen und optimierten Westenarchitekturen. Solche Programme unterstützen zudem inländische Qualifizierungspfade, die sich in Beschaffungsausschreibungen für lokal hergestellte Schutzausrüstung umsetzen lassen können.


Schusssicherer Westen Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für kugelsichere Westen den Verkaufswert tragbarer ballistischer Westen zum Schutz des Rumpfes, für militärische, strafverfolgungsbehördliche und zivile Nutzer sowie für die wichtigsten Regionen. Die Größenbestimmung erfolgt in USD-Werten für den definierten Zeitraum.
Ausschlüsse aus dem Umfang: Der Umfang schließt ballistische Helme, Schutzschilde gegen Unruhen, separat verkaufte Hartplatten ohne Westen sowie Fahrzeugpanzerungssätze aus.
Segmentierungsübersicht
- Nach Produkttyp
- Weiche Weste
- Harte Weste
- Nach Material
- Aramidfasern
- UHMWPE-Fasern
- Keramik- und Verbundstoffeinsätze
- Stahl und andere Materialien
- Nach Schutzklasse
- Klasse II
- Klasse IIIA
- Klasse III
- Klasse IV
- Nach Endnutzer
- Militär
- Zivilbevölkerung und Strafverfolgungsbehörden
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Nachfragetreiber und den Beschaffungszyklus zu erfassen, der typischerweise den Westenersatz und Neukäufe beeinflusst. Wir haben öffentliche Beschaffungsportale für Verteidigung und Sicherheit, Zoll- und Handelsstatistiken (soweit relevant für die Versorgung mit Aramid und UHMWPE) sowie technische Normdokumentationen wie NIJ-Leitlinien ausgewertet, die beeinflussen, was beschafft wird und wann es ersetzt wird.
Um die Annahmen zu fundieren, haben wir auch Quellen wie staatliche Haushaltsdokumente, parlamentarische oder Kongressanhörungsunterlagen, Jahresberichte von Strafverfolgungsbehörden sowie Branchenverbandsaktualisierungen zu Schutzausrüstungen herangezogen. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden dann zur Überprüfung von Produktmixänderungen und Kapazitätsverlagerungen verwendet, ergänzt durch den selektiven Einsatz kostenpflichtiger Datenbanken für Unternehmensfinanzdaten und Patentaktivitäten zur Validierung von Innovations- und Preisentwicklungen. Diese Sekundärforschungsquellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und kurze Umfragen mit Rüstungskäufern, Programmmanagern, Distributoren, Materialspezialisten und Produktverantwortlichen. Ziel war es zu bestätigen, was tatsächlich bestellt und ersetzt wird und was den Wechsel zwischen weichen und harten Konfigurationen antreibt. Die Abdeckung war ausgewogen über die wichtigsten Regionen verteilt, sodass Ausschreibungszeitpläne, Währungseffekte und Präferenzen für Schutzniveaus überprüft und anschließend zur Kalibrierung der Modelleingaben verwendet werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 33 % | Führungskräfte (CXOs): 17 % | APAC: 41 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 26 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 57 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenbestimmungslogik verwendet einen Top-down-Ansatz, bei dem Signale aus den Verteidigungs- und öffentlichen Sicherheitsausgaben, Ausschreibungskalender und Ersatzzyklen in einen adressierbaren Nachfragepool übersetzt werden, der dann auf die Westenakzeptanz und den Mix nach Schutzniveau angewendet wird. Die Gesamtwerte werden durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Vertragsabschlusswerten, Distributionskanalprüfungen sowie dem durchschnittlichen Verkaufspreis nach Typ multipliziert mit geschätzten Stückzahlen, die bei auftretenden Abweichungen angepasst werden.
Zu den wichtigsten Eingaben, die wir verfolgen, gehören die Aufteilung zwischen weichen und harten Westen, der Mix nach gängigen Schutzniveaus (beispielsweise Level-II- und Level-IIIA-Muster für den regulären Polizeidienst gegenüber höheren Anforderungen bei bestimmten Einsätzen), die Rohstoffkostenentwicklung für Aramid und UHMWPE sowie der Anteil der Käufe aus Programmausschreibungen gegenüber kommerziellen Kanälen. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch Trendglättung, wobei Annahmen zu Beschaffungszeitplänen, Modernisierungszyklen und Preisentwicklungen mit primärem Feedback einem Stresstest unterzogen werden, bevor der endgültige Ausblick festgelegt wird.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale trianguliert, wie z. B. Beschaffungsvergabemuster, gemeldete Versandaktivitäten in öffentlichen Bekanntmachungen und Verschiebungen bei der Budgetzuweisung. Anschließend überprüfen wir die Ergebnisse auf Ausreißer auf Regions- und Endnutzerebene. Bei großen Abweichungen werden die Annahmen erneut geprüft, und falls erforderlich, werden Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung auf Timing, Produktmix oder Preisbewegungen zurückzuführen ist.
Vor der Freigabe durchlaufen die Schätzungen eine mehrstufige interne Überprüfung, damit Umfangsgrenzen, Konversionslogik und Wachstumstreiber über alle Abschnitte hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für kugelsichere Westen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für kugelsichere Westen können variieren, selbst wenn das Thema ähnlich klingt, da das verwendete Jahr, die einbezogenen Schutzprodukte und die Art der Preisgestaltung nicht immer übereinstimmen. Unterschiede entstehen auch durch die Behandlung des Beschaffungszeitpunkts, da große Aufträge den Wert zwischen Jahren verschieben können, selbst wenn die Stücknachfrage konstant bleibt.
In unserem Modell werden der Aktualisierungsrhythmus und der Währungszeitpunkt konsistent mit den neuesten Beschaffungs- und Materialsignalen gehalten, und die Logik des durchschnittlichen Verkaufspreises wird vor der Veröffentlichung der endgültigen Zahl anhand aktueller Mixänderungen neu validiert. Dies ist ein wesentlicher Grund dafür, dass der Marktwert für kugelsichere Westen bei Mordor Intelligence unter oder über anderen öffentlichen Zahlen liegen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,82 Milliarden USD (2026) | |
| Branchenpublisher A | 1,84 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und eine andere Produktabgrenzung, die explizit Hartpanzerplatten als Produktlinie einschließt, was bei Ausschreibungsjahren mit hoher Plattennachfrage mehr Wert in den erfassten Umfang ziehen kann. |
| Branchenpublisher B | 2,10 Milliarden USD (2024) | Verankert die Schätzung an einem früheren Basisjahr und wendet einen breiteren Preisentwicklungspfad an, was den Gesamtwert anheben kann, wenn Inflation und Währungsumrechnung nicht auf dasselbe Zeitfenster abgestimmt sind. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Auswahl des Basisjahres und die Behandlung angrenzender Posten wie Platten und Preisentwicklung innerhalb des Umfangs. Indem die Eingaben an beobachtbare Beschaffungszeitpläne, den Mix nach Schutzniveaus und wiederholbare Preisprüfungen gebunden werden, bleibt die Schätzung nachvollziehbar und für die Planung praktisch verwendbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für schusssichere Westen?
Er belief sich im Jahr 2026 auf 1,82 Milliarden USD und soll bis 2031 2,15 Milliarden USD erreichen, mit einer CAGR von 3,35 %.
Welches Segment dominiert den Markt für schusssichere Westen?
Harte Westen dominierten mit einem Umsatzanteil von 82,95 % im Jahr 2025 aufgrund der militärischen Präferenz für Mehrfachtreffer-Gewehrschutz.
Wer sind die wichtigsten Akteure im Markt für schusssichere Westen?
Central Lake Armor Express, Inc., Safariland, LLC, Honeywell International Inc., DuPont de Nemours Inc. und Point Blank Enterprises, Inc. sind die wichtigsten Unternehmen, die im Markt für schusssichere Westen tätig sind.
Warum gewinnt UHMWPE gegenüber Aramid an Beliebtheit?
UHMWPE bietet eine höhere Energieabsorption bei geringerem Gewicht und wächst bis 2031 mit einer CAGR von 3,95 %.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum soll mit einer CAGR von 3,76 % wachsen, da die Verteidigungsmodernisierung in Ostasien und Südasien beschleunigt wird.
Wie wirken sich gefälschte Westen auf den Markt aus?
Betrügerische Produkte haben Rückrufe, rechtliche Schritte und strengere Authentifizierungsanforderungen ausgelöst und das CAGR-Wachstum um schätzungsweise 0,4 % leicht gedämpft.
Welche Auswirkungen werden neue NIJ-Standards auf die Beschaffung haben?
Die aktualisierten NIJ-Standards 0101.07 und 0123.00 fügen geschlechtsspezifische Passformtests und verfeinerte Gewehrbedrohungsstufen hinzu, was Behörden dazu veranlasst, Bestände früher als geplant zu aktualisieren, um konform zu bleiben.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

