
NATO-Munitionsmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
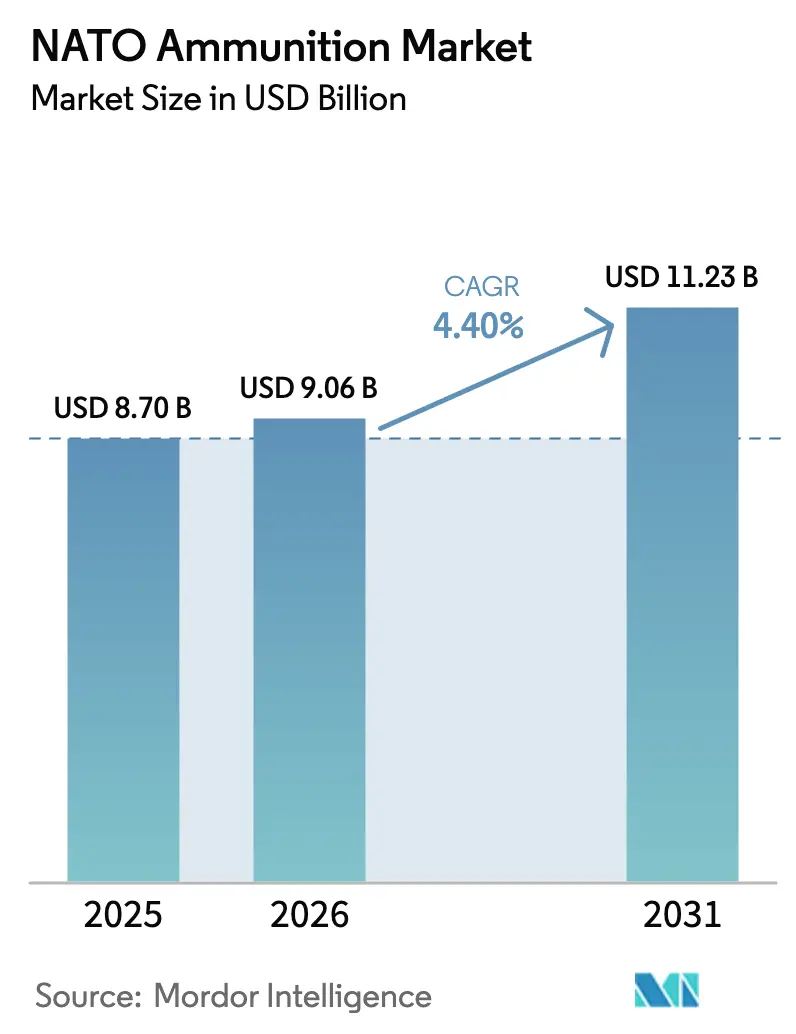
| Marktgröße im Basisjahr (2025) | 8.70 Milliarden US-Dollar |
| Marktgröße (2026) | 9.06 Milliarden US-Dollar |
| Marktgröße (2031) | 11.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.40 % |
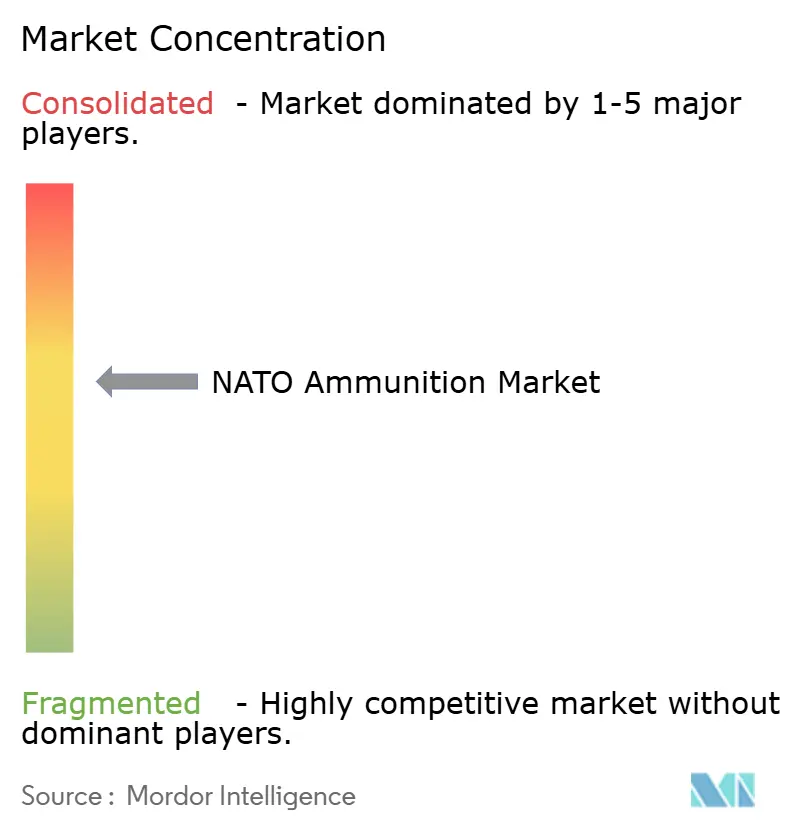
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
NATO-Munitionsmarktanalyse von Mordor Intelligence
Die Größe des NATO-Munitionsmarktes wird voraussichtlich von 8,7 Milliarden USD im Jahr 2025 auf 9,06 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,4 % über den Zeitraum 2026–2031 einen Wert von 11,23 Milliarden USD erreichen. Dieses Wachstum verdeutlicht einen strukturellen Wandel, da die Mitgliedstaaten durch Transfers an die Ukraine erschöpfte Bestände wieder auffüllen und gleichzeitig mehrjährige Vorräte im Einklang mit aktualisierten Verteidigungsplanungsannahmen aufbauen. Steigende Verteidigungsbudgets, ein erneuter Fokus auf artilleriezentrierte Doktrinen sowie optimierte Vergabeverfahren über die NATO-Support- und Beschaffungsagentur (NSPA) treiben die Nachfrage an.
Hauptauftragnehmer beschleunigen Kapazitätsinvestitionen, unterstützt durch staatlich garantierte Mindestmengen im Rahmen langfristiger Rahmenvereinbarungen. Umweltvorschriften beeinflussen die Nachfrage nach Kleinkaliber-Munition und fördern die Einführung bleifreier Geschosse, während die Einhaltung der STANAG-4439-Normen den Einsatz unempfindlicher Sprengstoffüllungen fördert. Diese Faktoren verschieben die Marktdynamik vom Preiswettbewerb hin zu einem Fokus auf die Differenzierung durch Kapazitätserweiterungsfähigkeit, was die Wettbewerbsstandards im gesamten NATO-Munitionsmarkt erhöht.
Wichtigste Erkenntnisse des Berichts
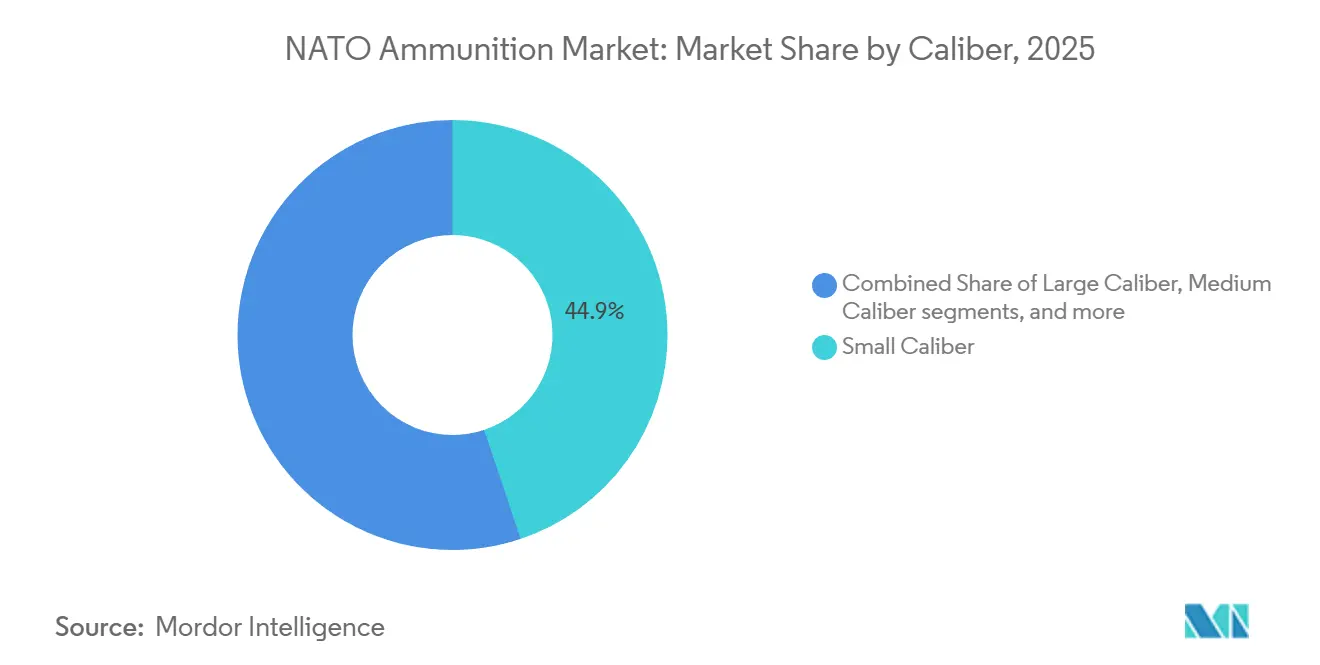
- Nach Kaliber entfiel auf Kleinkaliber-Munition ein Marktanteil von 44,87 %, während Großkaliber-Granaten bis 2031 die höchste CAGR von 6,10 % verzeichnen sollen.
- Nach Produkt entfielen auf Geschosse und Patronen 45,93 % des Umsatzes im Jahr 2025; Artilleriegranaten und Mörser sollen mit einer CAGR von 5,90 % bis 2031 das schnellste Wachstum erzielen.
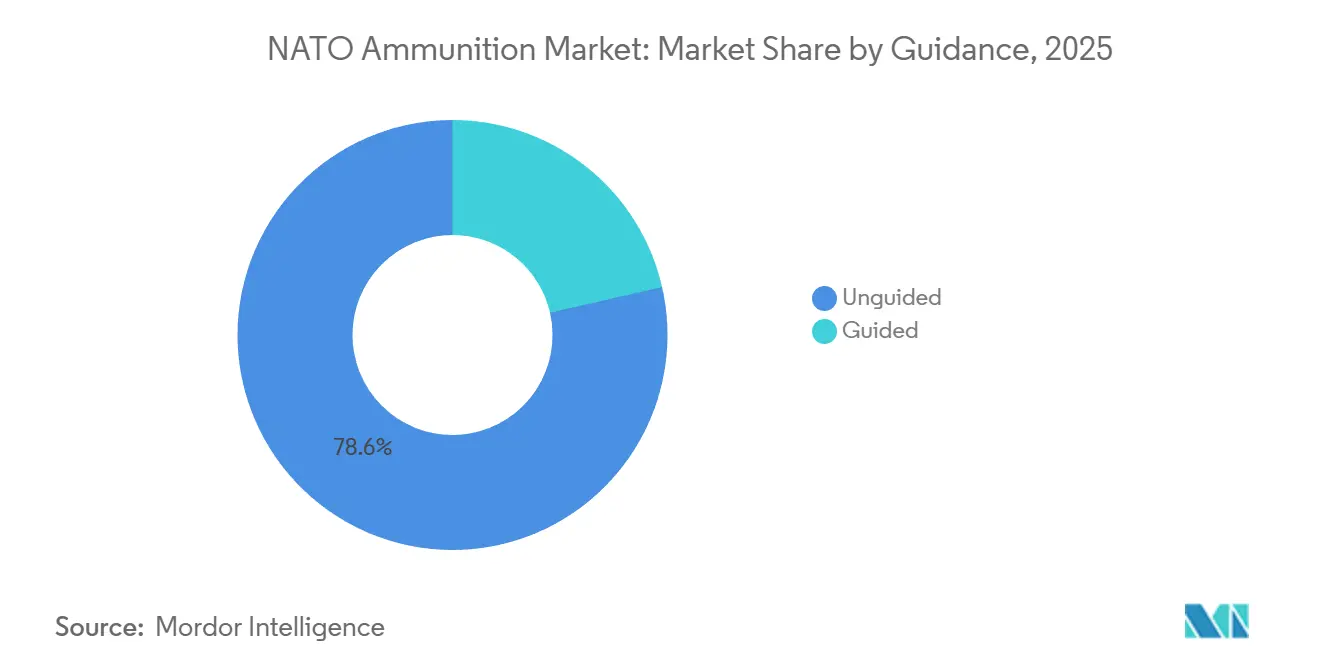
- Nach Lenkung dominierte ungelenkte Munition den NATO-Munitionsmarkt mit einem Anteil von 78,58 % im Jahr 2025, während gelenkte Geschosse zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,57 % wachsen werden.
- Nach Endnutzer entfiel auf die militärische Nachfrage im Jahr 2025 ein Anteil von 75,90 % am NATO-Munitionsmarkt; der zivile Bereich und Sportschießen sollen bis 2031 mit einer CAGR von 4,78 % wachsen.
- Nach Plattform entfielen auf Landplattformen rund 56,34 % des NATO-Munitionsmarktes im Jahr 2025, während luftgestützte Munition voraussichtlich mit einer CAGR von 4,93 % bis 2031 wachsen wird.
- Die Vereinigten Staaten hatten im Jahr 2025 einen Anteil von 35,25 % am NATO-Munitionsmarkt. Polen hingegen soll das schnellste Wachstum verzeichnen, mit einer prognostizierten CAGR von 9,41 % zwischen 2026 und 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
NATO-Munitionsmarkt – Trends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte NATO-Verteidigungsausgabenverpflichtungen | +1.20% | Global, konzentriert in Polen, Deutschland, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Bestandsauffüllung nach dem Ukraine-Konflikt | +0.90% | Vereinigte Staaten, Deutschland, Frankreich, Vereinigtes Königreich, Polen | Kurzfristig (≤ 2 Jahre) |
| Mehrjährige Rahmenverträge für 155-mm-Granaten | +0.80% | Deutschland, Vereinigte Staaten, Polen, Frankreich | Mittelfristig (2–4 Jahre) |
| Alliierte Abrufoptionen für programmierbare Patronenzünder | +0.60% | Vereinigte Staaten, Deutschland, Frankreich, Vereinigtes Königreich, Polen | Mittelfristig (2–4 Jahre) |
| Beschleunigte NSPA-Beschaffungsprozesse | +0.50% | Globale NATO-Mitgliedschaft | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf unempfindliche Sprengstoffüllungen | +0.40% | Vereinigte Staaten, Deutschland, Frankreich, Vereinigtes Königreich, mit Ausstrahlungseffekten auf Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte NATO-Verteidigungsausgabenverpflichtungen
Die Budgets der Mitgliedstaaten steigen mit der schnellsten Rate seit dem Ende des Kalten Krieges. Im Jahr 2024 erfüllten dreiundzwanzig von zweiunddreißig Verbündeten den Richtwert von 2 % des BIP für Verteidigungsausgaben, ein deutlicher Anstieg gegenüber nur sechs vor einem Jahrzehnt. Die europäischen Verteidigungsausgaben stiegen 2024 um 18 %, wobei Artillerie, Handfeuerwaffen und Luftabwehrmunition einen erheblichen Anteil der zusätzlichen Mittel erhielten. Diskussionen über ein potenzielles Ziel von 5 % des BIP bis 2035 könnten jährlich weitere 100 Milliarden EUR (117,22 Milliarden USD) freisetzen, von denen voraussichtlich 15–20 % für die Munitionsbeschaffung vorgesehen sind. Polens Verteidigungsausgaben in Höhe von 4,7 % des BIP unterstreichen diesen Trend mit erheblichen Investitionen in die Produktion von 155-mm- und Kleinkaliber-Munition. Unterdessen konzentrieren sich die Mitglieder an der Südflanke weiterhin auf maritime Prioritäten, was regionale Nachfragedisparitäten schafft, die Lieferanten bei der Planung von NATO-Munitionsproduktionsläufen berücksichtigen müssen.
Bestandsauffüllung nach dem Ukraine-Konflikt
Transfers nach Kiew haben die Allianzbestände erheblich erschöpft und sind unter die geplanten Niveaus gefallen. Bis Mitte 2024 hatten die USA über 2 Millionen 155-mm-Granaten geliefert, was einen Steigerungsplan zur Produktion von 100.000 Granaten pro Monat bis Ende 2024 auslöste. Deutschlands Vorrat fiel unter 30.000 Granaten, was zu einem Vertrag über 8,5 Milliarden EUR (9,96 Milliarden USD) mit Rheinmetall für 220.000 Granaten und einer jährlichen Basismenge von 700.000 Granaten ab 2026 führte.[1]Rheinmetall, "Rahmenvertrag für 155-mm-Munition," rheinmetall.com Die Verbündeten wechseln von Just-in-time-Bestandsmodellen zu Reserven für 90–180 Tage, ein Schritt, der die Basisnachfrage bis 2027 voraussichtlich um rund 40 % steigern wird. Diese Auffüllungsanstrengung beschleunigt die Einführung fortschrittlicher Technologien, da Regierungen die Wiederauffüllung der Bestände mit unempfindlichen oder programmierbaren Geschossen priorisieren, trotz ihrer um 20–30 % höheren Kosten im Vergleich zu herkömmlicher Munition.
Mehrjährige Rahmenverträge für 155-mm-Granaten
Langfristige Vereinbarungen sichern Mindestproduktionsmengen und ermöglichen Investitionen in neue Produktionslinien. Deutschlands Vertrag über 8,5 Milliarden EUR (9,96 Milliarden USD) sichert zunächst 220.000 Granaten mit Optionen auf bis zu 700.000 jährlich und unterstützt die Einrichtung einer Greenfield-Produktionslinie in Unterlüß. Ebenso vergab die US-Armee 2024 unbefristete Lieferverträge im Wert von 961 Millionen USD, die Käufern Preisvorteile und Lieferanten Umsatzplanbarkeit bieten.[2]US-Verteidigungsministerium, "Verteidigungsministerium kündigt zusätzliche Sicherheitshilfe für die Ukraine an," defense.gov Polen, Frankreich und das Vereinigte Königreich haben ähnliche Vertragsstrukturen übernommen. Diese Rahmenwerke reduzieren die Stückkosten im Vergleich zu Spotmarkt-Käufen um 15–25 % und stellen sicher, dass die NATO-Munitionsnachfrage über inländische oder alliierte Lieferketten gedeckt wird.
Alliierte Abrufoptionen für programmierbare Patronenzünder
Programmierbare Zünder entwickeln sich von Nischenanwendungen zum Mainstream. Die XM1147-AMP-Patrone für den Abrams-Panzer konsolidiert vier ältere Varianten durch Luftdetonationsprogrammierung. Rheinmetalls AHEAD-Technologie ermöglicht die Programmierung von 35-mm-Geschossen im Flug und erzeugt präzise Teilgeschosswolken. Im Jahr 2024 vergab die US-Armee Verträge über mehr als 200 Millionen USD, um Luftdetonationsfähigkeiten auf 155-mm-Artillerie auszuweiten. Exportkontrollen, insbesondere solche, die an US-Halbleiter gebunden sind, die der ITAR-Lizenzierung unterliegen, verlängern die Lieferzeiten jedoch um 6–12 Monate.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Presspulver- und Zündmittel-Rohstoffen | -0.70% | Vereinigte Staaten, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Veraltete Hülsenlinien-Werkzeuge in älteren Fabriken | -0.60% | Vereinigte Staaten, Frankreich, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Verschärfte ITAR- und Exportkontrollengpässe | -0.50% | Vereinigte Staaten, Europa | Kurzfristig (≤ 2 Jahre) |
| Umweltbeschränkungen für Bleimunition auf Schießanlagen | -0.40% | Vereinigte Staaten, Europäische Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Presspulver- und Zündmittel-Rohstoffen
Das weltweite Angebot an Nitrozellulose und Antimon bleibt angespannt. China macht 70 % der Antimonexporte aus, und periodische Exportbeschränkungen haben die Zündmittelpreise seit 2022 um 40–60 % in die Höhe getrieben.[3]Nikhil Patel, "Chinas Antimon-Exportbeschränkungen bedrohen die US-Munitionsversorgung," Reuters, reuters.com Im Westen produziert nur eine begrenzte Anzahl von Anlagen Treibladungspulver, und der Aufbau neuer Kapazitäten erfordert 3–5 Jahre für Umweltgenehmigungen. General Dynamics hat 2024 50 Millionen USD für die Erweiterung der Treibladungsproduktion bereitgestellt, aber die volle Betriebskapazität wird erst 2027 erwartet. Produzenten priorisieren Zuteilungen und bevorzugen 155-mm-Granaten gegenüber Kleinkaliber-Übungspatronen, was den NATO-Munitionsmarkt kurzfristig verengt hat.
Umweltbeschränkungen für Bleimunition auf Schießanlagen
Die US-Umweltschutzbehörde hat 2024 ein Verbot von Bleimunition auf Bundesländereien eingeführt, das rund ein Drittel des militärischen Trainingsverbrauchs betrifft. Ebenso schafft der REACH-Rahmen der EU Bleigeschosse in Feuchtgebieten ab, wobei umfassendere Verbote im Freien für 2028 in Betracht gezogen werden. Hersteller stellen auf Kupfer- oder Wolframgeschosse um, die 30–50 % teurer sind als herkömmliche Materialien. Der Prozess der ballistischen Neuzulassung verzögert die Einführung zusätzlich. Winchester investierte 2024 35 Millionen USD in den Ausbau bleifreier Produktionslinien, aber die aktuelle Kapazität reicht nicht aus, um die wachsende Nachfrage zu decken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kaliber: Großkaliber-Artillerie treibt das Wachstum an
Großkaliber-Geschosse sollen bis 2031 mit einer CAGR von 6,10 % wachsen und damit das Wachstum in anderen Kaliberkategorien übertreffen, da die 155-mm-Feuerunterstützung wieder an doktrinärer Bedeutung gewinnt. Der NATO-Munitionsmarkt für Großkaliber-Munition wird durch den Plan der US-Armee gestützt, die Produktion von 100.000 Granaten pro Monat aufrechtzuerhalten, was historische Höchstwerte deutlich übertrifft. Kleinkaliber-Munition steht trotz eines Marktanteils von 44,87 % im Jahr 2025 unter Margendruck aufgrund des obligatorischen Übergangs zu bleifreien Patronen.
Stückkostenunterschiede beeinflussen Budgetierungsprioritäten. Herkömmliche Vollmantelgeschosse kosten weniger als 1,50 USD, während hochexplosive 155-mm-Granaten zwischen 3.000 und 8.000 USD liegen und präzisionsgelenkte Excalibur-Varianten 68.000 USD übersteigen. Trotz dieser Kosten bleibt die Letalität von Großkaliber-Geschossen auf 40 km Reichweite in umkämpften Manöverkorridoren entscheidend. Das Wachstum im mittleren Kaliber ist ungleichmäßig und wird durch Fahrzeugaufrüstungszyklen wie den Puma-Schützenpanzer und Bradley-A4-Kanonenverbesserungen angetrieben.


Nach Produkt: Artilleriegranaten sichern Rahmenausgaben
Artilleriegranaten und Mörser sollen von 2026 bis 2031 mit einer CAGR von 5,90 % wachsen, unterstützt durch mehrjährige Verträge aus Deutschland, den USA und Polen, die Mindestproduktionsmengen sichern. Geschosse und Patronen generieren weiterhin den höchsten Durchsatz und machen 45,93 % des Umsatzes 2025 aus. Umweltkonformitätskosten und der Verkauf von Überschussbeständen dämpfen jedoch die Nachfragetrends.
Lieferkettenstrukturen variieren erheblich. Kleinkaliber-Munition wird in vertikal integrierten Anlagen wie Lake City produziert, während Artilleriehülsen, Füllungen und Zünder auf ein dreistufiges Netzwerk angewiesen sind, das anfällig für Engpässe ist. Unbefristete US-Lieferverträge für 155-mm-Granaten im Wert von 961 Millionen USD im Jahr 2024 demonstrieren Risikoverteilung und ermöglichen es der Armee, die Produktion ohne Nachverhandlung anzupassen.
Nach Lenkung: Programmierbare Zünder rechtfertigen Kostenaufschläge
Gelenkte Munition soll mit einer CAGR von 8,57 % wachsen – der schnellsten unter den Lenkungskategorien –, obwohl ungelenkte Geschosse 78,58 % des Volumens von 2025 ausmachten. Der NATO-Munitionsmarkt für gelenkte Geschosse wird durch programmierbare Zünder gestützt, die die Ersttreffwahrscheinlichkeit verdreifachen und Stückkosten rechtfertigen, die 50–100 % höher sind.
Exportbeschränkungen gemäß ITAR-Vorschriften verlangsamen internationale Verkäufe, da mit Halbleitern ausgestattete Zünder separate Lizenzen erfordern, was Lieferungen um bis zu ein Jahr verzögern kann. Als Reaktion darauf entwickeln Unternehmen wie Frankreichs Nexter und Polens MESKO inländische Varianten, um diese Verzögerungen zu umgehen, was einen breiteren Trend zur Regionalisierung von Elektroniklieferketten widerspiegelt.
Nach Endnutzer: Ziviles Schießen absorbiert Überschussbestände
Militärische Kunden machten 75,90 % der Nachfrage 2025 aus, aber der zivile Bereich und Sportschießen wächst mit einer CAGR von 4,78 % aufgrund steigender Schusswaffenbesitzquoten in Mittel- und Osteuropa. Überschüssige 5,56-mm- und 7,62-mm-Patronen werden jetzt für weniger als 0,50 USD im Einzelhandel angeboten, was die Neuproduktion unterbietet und die Preisdifferenzen für zivile Käufer vergrößert.
Leistungsanforderungen variieren: Die Strafverfolgung priorisiert zersplitternde oder rückprallarme Geschosse, während zivile Schützen auf Erschwinglichkeit setzen und oft geringfügige Genauigkeitskompromisse akzeptieren. EU-REACH-Vorschriften, die Bleischrot abschaffen, treiben Investitionen an, wie Olins 35-Millionen-USD-Kupferverbundstoff-Erweiterung in Mississippi.
Nach Plattform: Luftgestützte Systeme gewinnen Marktanteile
Landplattformen machten 56,34 % des Verbrauchs 2025 aus, was die zentrale Rolle der Artillerie im Ukraine-Konflikt und laufende Flottenmodernisierungsmaßnahmen widerspiegelt. Luftgestützte Munition wächst mit einer CAGR von 4,93 %, angetrieben durch die Verbreitung von Loitering-Munition und bewaffneten Drohnen. AeroVironment's Switchblade 600 demonstriert beispielsweise, wie Miniatur-Gefechtköpfe Panzerabwehreffekte in einem 23-kg-Paket replizieren können.
Marine-Ordonnanz bleibt ein Nischensegment, begrenzt durch eine Verlagerung hin zu raketenzentrierter Seekriegsführung und die erwartete Einführung von Gerichteter-Energie-Waffen. Die Nachfrage nach 127-mm-Geschützen für Küstenbeschuss und kostengünstige Flächenabsperrungsoperationen bleibt jedoch bestehen.
Geografische Analyse
Die USA hielten 2025 einen Marktanteil von 35,25 %, angetrieben durch Pläne zur Steigerung der monatlichen Produktion von 155-mm-Granaten auf 100.000 und anhaltende Nachfrage nach Kleinkaliber-Munition von Armee- und Marineeinheiten. Langfristige Investitionen in die Industriebasis an Standorten in Radford und Scranton sollen die künftige Produktionskapazität unterstützen. Deutschland belegte den zweiten Platz, gestützt durch eine Rahmenvereinbarung über 8,5 Milliarden EUR (9,96 Milliarden USD), die bis 2026 eine jährliche Produktionsbasis von 700.000 Granaten etabliert und eine Verlagerung hin zu verbesserten Artilleriefähigkeiten in ganz Europa widerspiegelt.
Polen ist der am schnellsten wachsende Markt mit einer prognostizierten CAGR von 9,41 % bis 2031, angetrieben durch Verteidigungsausgaben in Höhe von 4,7 % des BIP und die Einrichtung neuer Gemeinschaftsunternehmen für die Produktion von 155-mm- und Mittelkaliber-Munition. Frankreich, das Vereinigte Königreich, Italien und Spanien verfolgen moderates Wachstum innerhalb budgetärer Beschränkungen und leiten ihre Bestellungen über die NSPA, um Skaleneffekte zu erzielen. Der MKE-Komplex der Türkei erweitert seine Produktionskapazität für Kleinkaliber- und Artilleriemunition, um sowohl inländische Bedürfnisse als auch Exportnachfrage im NATO-Munitionsmarkt zu bedienen.
Kleinere NATO-Mitglieder an der Ostflanke, darunter die baltischen Staaten, Rumänien und Bulgarien, füllen an die Ukraine übertragene Bestände wieder auf und positionieren Munition vor, um potenzielle russische Aggression abzuschrecken. Diese Länder sind stark auf NSPA-Rahmenwerke angewiesen und profitieren von standardisierten technischen Spezifikationen und Richtlinien, die einen einheitlichen Ansatz bieten. Unterdessen priorisieren NATO-Verbündete an der Südflanke Investitionen in marine Abfangraketen und Luftabwehrmunition, was eine vielfältige Nachfragelandschaft schafft, die von Lieferanten anpassungsfähige Mehrkaliberproduktionsfähigkeiten erfordert.
Regulatorisches Umfeld
Die NATO-Munitionsbeschaffung und Interoperabilität werden vom NATO Standardization Office (NSO) durch STANAGs und Allied Publications geregelt, die gemeinsame Sicherheits-, Beschuss-, Prüf- und Lagerungsanforderungen für die Mitgliedstaaten festlegen. Im Bereich Kleinwaffen unterstützt AEP-97 (Multi-Calibre Manual of Proof and Inspection, Edition A, 2020) Abnahmeprüfungen und Beschussverfahren, während Interoperabilitätsanforderungen durch Standards wie STANAG 4172 (5,56 mm x 45, Edition A, 2020) unterstützt werden. Für Lagerhaltung und Munitionssicherheitsmanagement wurde STANAG 4440 im November 2025 auf Edition D aktualisiert, wodurch nationale Lagerregeln an einer gemeinsamen NATO-Referenz verankert werden.
Auf der industriepolitischen Seite hat die NATO Mechanismen auf Allianzebene eingeführt, um die Koordination von Produktion und Beschaffung zu beschleunigen, darunter das im Juli 2024 vereinbarte Industrial Capacity Expansion Pledge und der im Februar 2025 veröffentlichte aktualisierte Defence Production Action Plan. Multinationale Beschaffung läuft zunehmend über die NATO Support and Procurement Agency (NSPA), die Nachfrage aggregiert und Bestellungen an NATO-technische Standards ausrichtet. Die Beschaffungsabstimmung muss sich weiterhin mit Exportkontrollbeschränkungen auseinandersetzen, einschließlich des US-ITAR für elektronikbasierte Zünder, sowie mit politischen Reibungen zwischen allianzweiten Interoperabilitätszielen und EU-zentrierten verteidigungsindustriellen Initiativen, die sich auf Beschaffungs- und Lokalisierungsentscheidungen für Munition und Schlüsselkomponenten auswirken können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der NATO-Munition erstreckt sich von Rohstoffen und Energetika (Metalle, nitrozellulosebasierte Treibmittel, Zünder und hochexplosive Stoffe wie TNT/RDX) über die Komponentenfertigung (Hülsen, Körper, Zünder und Ladungen) bis zur Endmontage und Befüllung (Laden, Verkrimpen und Verpacken). Danach durchlaufen die Produkte Beschuss- und Prüfverfahren gemäß NATO-Standards, gefolgt von Lagerung, Distribution und Instandhaltung über nationale Depots und NSPA-verwaltete Lieferabkommen. Engpässe konzentrieren sich vorgelagert bei Energetika und ausgewählten Mineralien, die in Zündern und für Härtungsprozesse verwendet werden, wo eingeschränkte westliche Kapazitäten und lange Genehmigungszyklen das Versorgungsrisiko erhöhen. Die nachgelagerte Skalierung hängt von spezialisierten Ladelinien und dem Durchsatz bei Abnahmeprüfungen ab, insbesondere für 155-mm-Granaten sowie für programmierbare oder insensitive Munitionskonfigurationen.
Die industrielle Skalierung erfolgt zunehmend durch große, vertikal koordinierte Projekte und GOCO- oder Arsenal-Ökosysteme. Im Juli 2026 begann CSG/MSM North America mit dem Bau des Future Artillery Complex am Iowa Army Ammunition Plant (einem US-Standort in staatlichem Eigentum, betrieben von einem Auftragnehmer) im Rahmen eines Vertrags mit einem angegebenen Wert von bis zu 632 Millionen USD, ausgelegt auf eine Ladekapazität von 36.000 155-mm-Granaten pro Monat. Parallel dazu hat die NATO zusätzliche Koordinationsebenen eingeführt, um Käufer und Hersteller grenzüberschreitend zu verbinden, darunter das NATO-Engine-Framework und eine im Juli 2026 gestartete NATO Front Door for Industry zur zentralisierten Abstimmung von Beschaffung und industrieller Kapazität. Mit den NSPA-Rahmenwerken als vertraglichem Rückgrat verändern diese Mechanismen die Art und Weise, wie Hauptauftragnehmer und Zulieferer der mittleren Ebene nachgelagerte Vorleistungen (Energetika, Hülsen, Zünder) auf standardisierte NATO-Nachfrage abstimmen.
Wettbewerbslandschaft
Der NATO-Munitionsmarkt weist eine moderate Konzentration auf. Die drei größten Unternehmen – Rheinmetall, BAE Systems und General Dynamics – machen rund 40–45 % der Großkaliber-Produktionskapazität aus. Mittelständische Unternehmen wie Nammo und MESKO S.A. erweitern modulare Produktionslinien, um neue Rahmenverträge zu sichern. Vertragsvergaben werden zunehmend durch Produktionskapazität statt durch Preis bestimmt, da Regierungen die Fähigkeit zur Produktionsskalierung priorisieren. Rheinmetalls neues Werk in Unterlüß soll beispielsweise bis 2026 bis zu 700.000 Granaten jährlich produzieren und die Stückkosten durch vollständige Automatisierung um 15–20 % senken.
Vertikale Integration stärkt die Marktresilienz. BAE Systems betreibt eigene Treibladungsproduktionslinien, während General Dynamics die Radford-Pulverproduktion kontrolliert, was beide Unternehmen vor Rohstoffversorgungsunterbrechungen schützt. Aufkommende Marktchancen konzentrieren sich auf Nachrüstungen für unempfindliche Munition, programmierbare Zünder und Umbausätze, die eine Lenkung für ungelenkte Artillerie ermöglichen. Unternehmen mit Expertise in STANAG-4439-Sprengstoffchemie und digitalem Zünderdesign haben einen First-Mover-Vorteil. Darüber hinaus treiben strengere Exportkontrollen europäische Nationen dazu, indigene Lieferketten zu entwickeln, was innereuropäische Kooperationen fördert und transatlantische Vorhaben zur Lokalisierung der Elektronikproduktion anregt.
Laufende Modernisierungsprogramme üben Druck auf Anlagen aus, die noch mit Werkzeugen aus den 1970er Jahren betrieben werden. Lieferanten, die nicht bereit sind, rund 200 Millionen EUR (234,38 Millionen USD) pro Produktionslinie zu investieren, riskieren den Ausschluss, da Käufer zunehmend unempfindliche Füllungen und programmierbare Zünder fordern. Nammos Raufoss-Werk exemplifiziert eine Herausforderer-Strategie, indem es modulare Produktionslinien in der Nähe von Kundenarsenalen nutzt, um Offset-Anforderungen zu erfüllen und Logistikkosten zu senken. Die Wettbewerbsintensität soll bis 2030 zunehmen, da der NATO-Munitionsmarkt die Balance zwischen Auffüllungszyklen und der Einführung neuer Technologien navigiert.
Marktführer im NATO-Munitionsbereich
Rheinmetall AG
General Dynamics Corporation
BAE Systems plc
Nammo AS
MESKO S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in skalierbaren, NATO-standardkonformen 155-mm-Produktionsketten, die Metallteile, Sprengstoffbefüllung und -laden sowie Treibladungen umfassen, da die Nachfrage zunehmend in mehrjährige Rahmenverträge und gepoolte Beschaffung eingebunden wird. Mehrere Investitionsprogramme und Auftragsvergaben zeigen, wo zusätzliche Kapazitäten geschaffen werden: Im März 2026 kündigte die Regierung Kanadas ein Paket über 1,4 Milliarden CAD zur Erweiterung der heimischen Munitionsproduktion an, darunter 642 Millionen CAD für General Dynamics für eine Ladeanlage für 155-mm-Geschosse und 305 Millionen CAD für IMT Precision für die Fertigung von Metallgranaten. Im Juli 2026 begann CSG mit dem Bau des Future Artillery Complex am Iowa Army Ammunition Plant im Rahmen eines 2025 vergebenen US-Army-Vertrags und schuf damit einen eigenen Ladeknoten für 155-mm-Granaten. Zusammen deuten diese Schritte auf eine Nachfrage nach vor- und nachgelagerten Zulieferfähigkeiten in den Bereichen Hülsen, Ladungen, Energetika und Automatisierungsausrüstung für Hochdurchsatzlinien hin.
Ein zweiter Chancenbereich ist die interoperabilitätsgetriebene Modernisierung, da die Beschaffung von veralteter Munition zu programmierbaren Zündern, insensitiven, munitionskonformen Füllungen und standardisierten Beschuss- und Prüfregimen übergeht, die eine allianzübergreifende Nutzung unterstützen. Auch die multinationale Beschaffung über die NSPA weitet sich über Landmunitionskategorien hinweg aus, wie ein im April 2026 von der NATO an Rheinmetall vergebener Vertrag über 200 Millionen EUR für 120-mm-Panzermunition im Rahmen der Ammunition Support Partnership zeigt. Auch Umweltvorschriften erzeugen Kommerzialisierungsnachfrage im Kleinkaliberbereich. US- und EU-Beschränkungen für bleihaltige Geschosse drängen Käufer zu bleifreien Materialien, was die Nachfrage nach Requalifizierungsarbeiten und nach neuen Produktionslinien erhöht, die sowohl militärischen Trainingsbedarf als auch zivilen oder sportlichen Bedarf innerhalb der NATO-Länder unterstützen können.
Aktuelle Branchenentwicklungen
- Juli 2026: CSG (über MSM North America) begann mit dem Spatenstich für den Future Artillery Complex am Iowa Army Ammunition Plant, um die Ladekapazität für 155-mm-Granaten im Rahmen eines 2025 vergebenen US-Army-Vertrags zu erweitern. Das Projekt stärkt einen GOCO-basierten Versorgungsknoten für NATO-standardkonforme Artillerie und unterstützt nach der Inbetriebnahme einen höheren und besser vorhersehbaren Durchsatz. Es signalisiert zudem eine tiefere transatlantische industrielle Integration, da europäisch geführte Konzerne in die US-Munitionsinfrastruktur investieren.
- Februar 2026: Rheinmetall erhielt einen bedeutenden NATO-Auftrag für 120-mm-Panzermunition im Zusammenhang mit multinationaler Beschaffung über NATO-Unterstützungsmechanismen. Die Vergabe stärkt die Dynamik der gepoolten Beschaffung für Landmunition und schafft Volumensicherheit, die weitere Kapazitäts- und Automatisierungsinvestitionen unterstützt. Sie unterstreicht zudem die wachsende Bedeutung standardisierter NATO-Vertragskanäle bei der Verteilung der Produktion unter qualifizierten Lieferanten.
- September 2025: Rheinmetall nahm den Betrieb in seiner Munitionsanlage Werk Niedersachsen am Standort Unterlüß in Niedersachsen auf, nachdem fast 500 Millionen EUR investiert und der Bau in etwa 15 Monaten abgeschlossen wurde. Die Inbetriebnahme eines großen neuen Werks erweitert die europäische Großkaliber-Produktion und verkürzt die Lieferzeiten für rahmenvertraglich gesteuerte Bestellungen. Die Inbetriebnahme spiegelt den Übergang von Einzelkäufen zu einer nachhaltigen Produktionsbasis wider, die durch mehrjährige Kundenverpflichtungen unterstützt wird.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Munition, die von NATO-Mitgliedstaaten für Ausbildung und operative Einsatzbereitschaft beschafft und genutzt wird, gemessen in Wertbeträgen für ein bestimmtes Jahr. Er umfasst vollständige Munitionseinheiten, die die NATO-Interoperabilitätsanforderungen für den Land-, See- und Lufteinsatz erfüllen.
Ausschlüsse aus dem Anwendungsbereich: Wir schließen Waffenplattformen und breitere Verteidigungsdienstleistungen aus. Wir schließen zudem rein kommerzielle Sportmunition aus, die nicht für NATO-orientierte Verteidigungszwecke beschafft wird.
Übersicht der Segmentierung
- Nach Kaliber
- Kleinkaliber
- Mittelkaliber
- Großkaliber
- Sonstige
- Nach Produkt
- Geschosse und Patronen
- Artilleriegranaten und Mörser
- Luftbomben und Handgranaten
- Nach Lenkung
- Gelenkt
- Ungelenkt
- Nach Endnutzer
- Militär
- Strafverfolgung
- Ziviles und sportliches Schießen
- Nach Plattform
- Landplattform
- Marineplattform
- Luftgestützte Plattform
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Polen
- Spanien
- Türkei
- Übrige NATO-Länder
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Erfassung von NATO-Nachfragesignalen und Versorgungskapazitäten, um die Marktabgrenzung von Jahr zu Jahr konsistent zu halten. Öffentliche Quellen wurden verwendet, um die Basisebene wo relevant aufzubauen, einschließlich NATO-Veröffentlichungen, nationaler Verteidigungshaushaltsdokumente, parlamentarischer Beschaffungsangaben und offizieller Handels- und Industriestatistiken (zum Beispiel von Eurostat und UN Comtrade) zur Gegenprüfung.
Anschließend haben wir Zusatzmaterialien überprüft, die dabei helfen, Aktivität in Werte umzuwandeln, einschließlich Geschäftsberichten von Unternehmen, Investorenpräsentationen, Zusammenfassungen von Auftragsvergaben und glaubwürdiger Fachpresseberichterstattung über Produktionserweiterungen und Lieferpläne. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie eine Datenbank auf Sendungsebene für Import- und Exportdaten, wo dies zur Validierung von Handelsströmen für ausgewählte Munition und Komponenten hilfreich war. Diese Schreibtischquellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden verwendet, um Definitionen zu klären, Annahmen zu validieren und Datenlücken zu schließen.
Primärinterviews und Umfragen
Wir nutzen Interviews und Befragungen mit Beschaffungsverantwortlichen, Leitern von Munitionsprogrammen, Produktionsfachleuten, Lieferkettenmanagern und Kanalteilnehmern in Nordamerika und Europa. Die Befragten helfen, Vertragszeitpläne, Nachschubpläne, Produktionsengpässe, Kaliberbedarf und Annahmen zum durchschnittlichen Verkaufspreis zu klären. Nachfassprüfungen werden durchgeführt, wenn Interviewantworten von NATO-Veröffentlichungen, nationalen Haushaltsdokumenten oder Lieferantenangaben abweichen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 18% |
| Mid-Tier: 46% | Funktions-/Abteilungsleiter: 31% |
| Kleinere Akteure: 25% | Manager: 51% |
Marktgrößenbestimmung & Prognose
Das Größenmodell beginnt mit einem Top-Down-Ansatz, der die Beschaffungsabsicht der Verteidigung in adressierbare Munitionsausgaben für NATO-Mitglieder übersetzt, wobei beobachtbare Ausgabensignale und Programmaktivität als Ausgangspunkt dienen. Diese Gesamtwerte werden anschließend mittels selektiver Bottom-Up-Näherungen bestätigt, hauptsächlich durch Umsatzabbildung ausgewählter Lieferanten, Vertragswertprüfungen und eine einfache Volumen-mal-Durchschnittspreis-Logik für wichtige Kaliber, für die öffentliche Informationen verfügbar sind, sodass der Gesamtwert angepasst werden kann, wenn die beiden Sichtweisen nicht übereinstimmen.
Zu den im Modell verwendeten Eingaben zählen Indikatoren wie Verteidigungshaushaltszuweisungen und Zusatzfinanzierungen, angekündigte Wiederauffüllungsziele für Artillerie und Kleinkalibermunition, Kapazitätserweiterungen bei Treibmitteln und energetischen Materialien, Lieferzeiten, die beeinflussen, wann Bestellungen zu Umsatz werden, sowie durchschnittliche Preisentwicklungen, die durch mehrjährige Verträge und Materialinflation impliziert werden. Für die Prognose wird eine Szenarioanalyse verwendet, um unterschiedliche Wiederauffüllungsgeschwindigkeiten und den zeitlichen Verlauf von Kapazitätssteigerungen abzubilden, und anschließend wird der bevorzugte Fall festgelegt, nachdem er mit Interview-Rückmeldungen zu realistischem Produktions- und Beschaffungstempo überprüft wurde. Wo Bottom-Up-Daten für kleinere Lieferanten oder undurchsichtige Vertragsbedingungen fehlen, schließen wir Lücken mit kalibrierten Preisspannen und Anteilsannahmen, die wiederholt in Expertengesprächen validiert wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen nicht von einer einzigen Datenreihe abhängen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Haushaltsvollzugsberichten, dem Tempo der Auftragsvergaben, sichtbaren Zeitplänen für Produktionserweiterungen und der Richtung der Handelsströme für relevante Artikel. Jede größere Abweichung löst eine erneute Überprüfung der Annahmen und häufig ein Folgegespräch aus. Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten überprüft, und ungewöhnliche Ausschläge werden erneut auf Länder- und Programmebene getestet.
Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, wie großen mehrjährigen Beschaffungspaketen oder plötzlichen Versorgungsstörungen bei energetischen Vorprodukten. Unmittelbar vor der Lieferung führt ein Analyst eine erneute Durchsicht durch, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße des NATO-Munitionsmarktes mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für NATO-Munition können weit voneinander abweichen, da der Anwendungsbereich nicht immer einheitlich behandelt wird und da unterschiedliche Teams unterschiedliche zeitliche Regeln dafür verwenden, wann eine Bestellung zu Umsatz wird. Der Zeitpunkt der Währungsumrechnung und die Wahl des Basisjahres schaffen ebenfalls sichtbare Unterschiede, insbesondere wenn große Wiederauffüllungspakete angekündigt werden, deren Lieferungen sich jedoch über mehrere Zeiträume verteilen.
Gesamtwerte von Auftragsvergaben, Signale zum Vollzug von Verteidigungshaushalten und Ankündigungen zu Kapazitätssteigerungen sind die Belegpunkte, die die Schätzung von Mordor Intelligence an dem verankern, was innerhalb des Jahres realistisch geliefert und erfasst werden kann, statt breitere Absichten oder angrenzende Ausgaben mitzuzählen. Unterschiede zeigen sich auch dann, wenn manche Schätzungen zivile Nachfrage und Nachfrage privater Sicherheitsdienste einbeziehen oder wenn sie Munitionskomponenten und Lebenszyklusdienstleistungen als Teil der Kernausgaben behandeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,70 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 10,60 Milliarden USD (2025) | Diese Schätzung scheint eine breitere Nachfragegrenze zu verwenden, indem mehr Kategorien rund um Munitionsproduktion und Lebenszyklusaktivität mitgezählt werden, und sie stützt sich zudem auf eine höhere kurzfristige Umsetzung der Wiederauffüllung, ohne die Lieferzeitpunkte konsistent zu berücksichtigen. |
| Branchenverlag B | 15,00 Milliarden USD (2023) | Diese Zahl ist nicht mit der Basis von 2025 jahresabgestimmt und wird mit einer Endnutzerabdeckung beschrieben, die nicht-militärische Nachfragepools einschließt, was die Gesamtwerte erhöht, wenn zivile Käufe und Käufe privater Sicherheitsdienste einbezogen werden. |
Die Tabelle zeigt, dass die Wahl des Jahres und das, was als Munitionsausgaben gezählt wird, die Hauptgründe für die Streuung der Zahlen sind. Indem wir das Modell an beobachtbare Beschaffungs- und Liefersignale binden und konsistente Preis- und Zeitregeln über die NATO-Mitglieder hinweg anwenden, gelangen wir zu einem Marktwert, der sich leichter auf klare Eingaben zurückverfolgen und in zukünftigen Aktualisierungen wiederholen lässt.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des NATO-Munitionsmarktes?
Der NATO-Munitionsmarkt wird zum Stand 2026 auf 9,06 Milliarden USD geschätzt und soll bis 2031 einen Wert von 11,23 Milliarden USD erreichen.
Wie schnell wächst die Nachfrage nach Artilleriemunition innerhalb der NATO?
Großkaliber-Geschosse, hauptsächlich 155-mm-Artillerie, sollen im Zeitraum 2026–2031 mit einer CAGR von 6,10 % wachsen, da die Feuerdoktrin wieder an Bedeutung gewinnt.
Welches NATO-Mitglied verzeichnet das schnellste Wachstum bei den Munitionsausgaben?
Polen führt mit einer prognostizierten CAGR von 9,41 % bis 2031, unterstützt durch Verteidigungsausgaben in Höhe von 4,7 % des BIP.
Warum werden programmierbare Zünder in NATO-Beständen immer wichtiger?
Programmierbare Munition verbessert die Zielwirkung um das Drei- bis Fünffache und reduziert die benötigte Schusszahl, was sie trotz höherer Stückpreise kosteneffektiv macht.
Wie wirken sich Umweltvorschriften auf die Kleinkaliber-Beschaffung aus?
Die US-amerikanischen und EU-Verbote für Bleigeschosse drängen Käufer zu Kupfer- oder Wolframgeschossen, was die Kosten um 30–50 % erhöht und neue Produktionslinieninvestitionen auslöst.
Welche Lieferkettenrisiken bereiten NATO-Käufern Sorgen?
Antimonabhängigkeit, begrenzte Nitrozellulosekapazitäten und ITAR-Lizenzverzögerungen stellen die akutesten Engpässe in den nächsten zwei Jahren dar.
Seite zuletzt aktualisiert am:



