
Marktgröße und Marktanteil für Diensthandfeuerwaffen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.41 Milliarden US-Dollar |
| Marktgröße (2031) | 3.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.18 % |
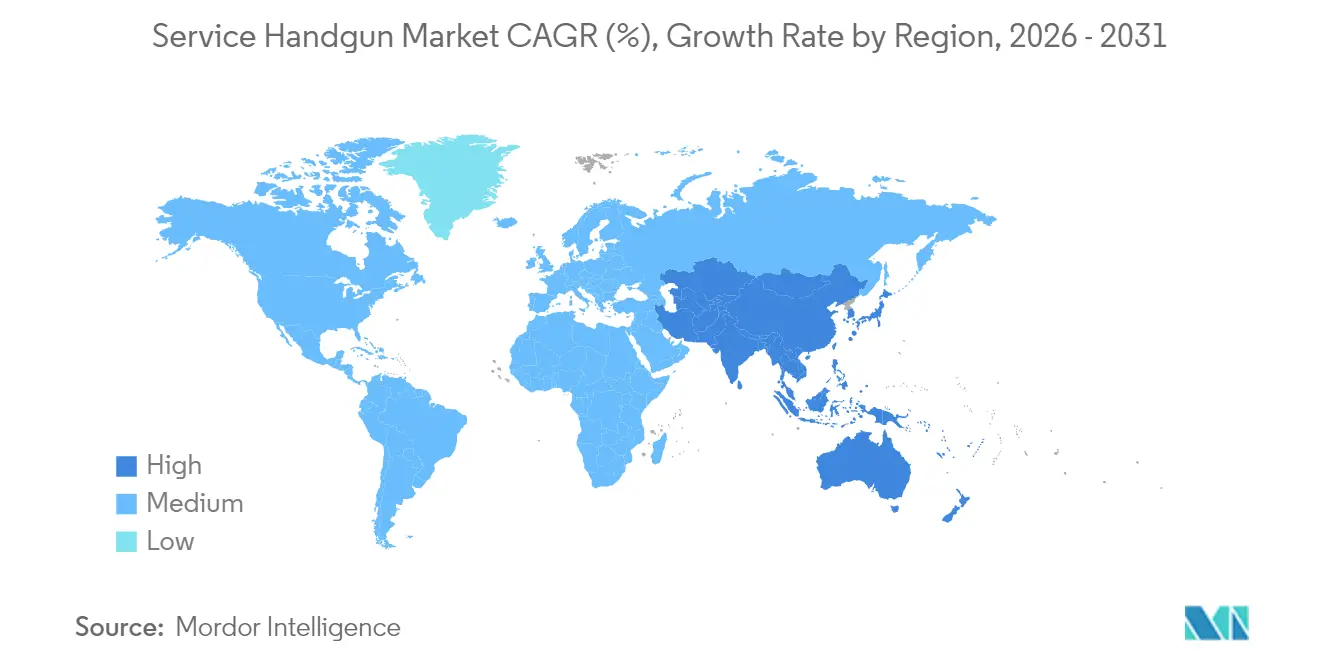
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
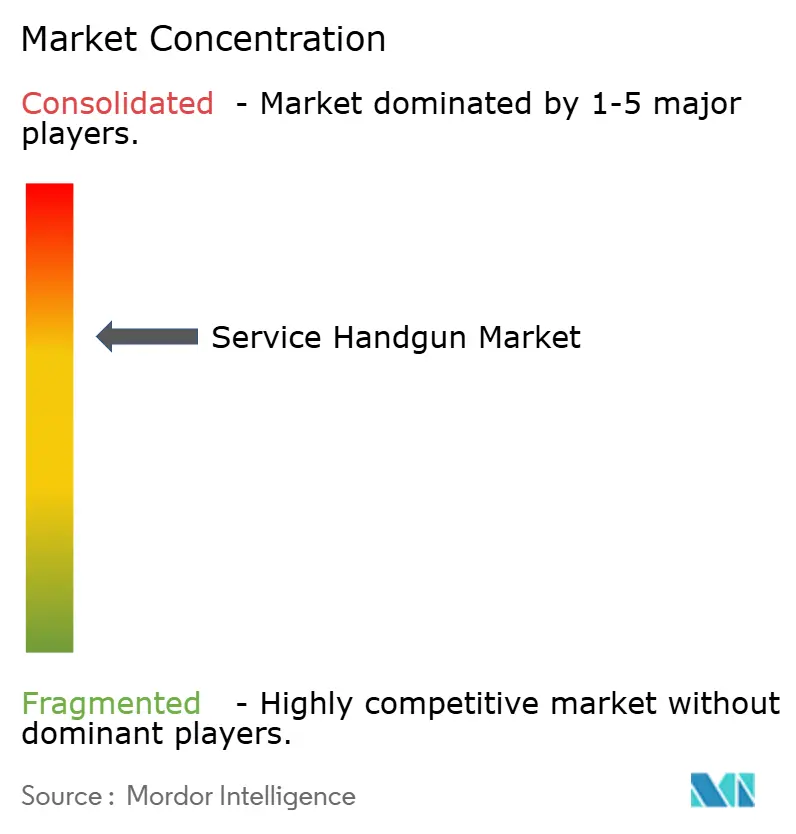
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Diensthandfeuerwaffen von Mordor Intelligence
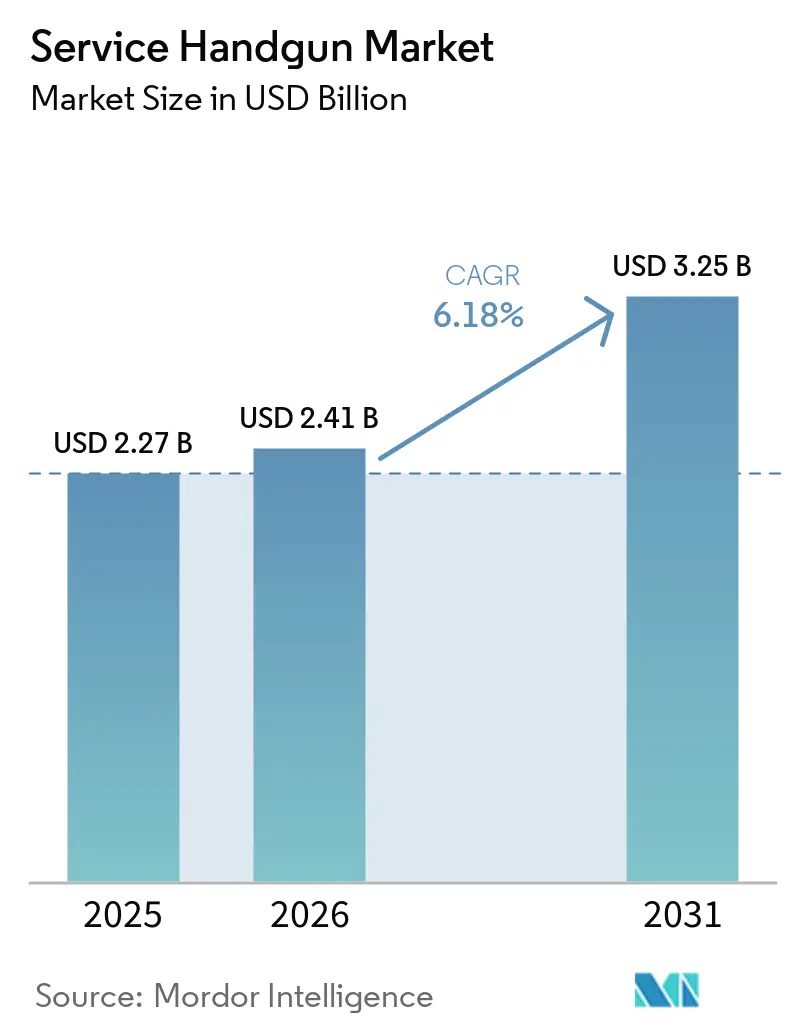
Die Marktgröße für Diensthandfeuerwaffen wird im Jahr 2026 auf 2,41 Milliarden USD geschätzt, ausgehend von einem Wert von 2,27 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 3,25 Milliarden USD, was einem Wachstum von 6,18 % CAGR über den Zeitraum 2026–2031 entspricht. Starke Verteidigungsmodernisierung, synchronisierte Flottenaufrüstungen bei Strafverfolgungsbehörden und die rasche Verdrängung von Doppelwirkungspistolen durch Schlagbolzenzündungsplattformen halten die Nachfrage in reifen und aufstrebenden Beschaffungsprogrammen aufrecht. Modular optikbereite Designs dominieren nun die Spezifikationslisten und ermöglichen eine schnelle Technologieauffrischung ohne vollständigen Waffenersatz. Die regionale Dynamik ist uneinheitlich: Nordamerika behält die größte installierte Basis, während der asiatisch-pazifische Raum die schnellste Expansion verzeichnet, da die einheimische Fertigung zunimmt und die strategische Bevorratung an Dringlichkeit gewinnt. Konsolidierungsaktivitäten, angeführt von vertikal integrierten Munitions-bis-Schusswaffen-Gruppen, sowie Lieferkettenprobleme bei kritischen Materialien wie Nitrozellulose verändern die Verhandlungsmacht entlang der Wertschöpfungskette.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten Pistolen den Markt für Diensthandfeuerwaffen mit einem Anteil von 88,25 % im Jahr 2025 an, während Revolver bis 2031 voraussichtlich eine CAGR von 6,74 % verzeichnen werden.
- Nach Betriebsmechanismus beherrschten Schlagbolzenzündungssysteme im Jahr 2025 einen Anteil von 72,06 % der Marktgröße für Diensthandfeuerwaffen und werden im Prognosezeitraum mit einer CAGR von 6,79 % wachsen.
- Nach Kaliber hielt 9 mm im Jahr 2025 einen Anteil von 62,17 % am Markt für Diensthandfeuerwaffen und wird voraussichtlich bis 2031 mit einer CAGR von 6,93 % wachsen.
- Nach Material machten Polymerrahmen im Jahr 2025 65,62 % der Marktgröße für Diensthandfeuerwaffen aus und wachsen mit einer CAGR von 7,05 %.
- Nach Endnutzer hielten Strafverfolgungsbehörden im Jahr 2025 einen Umsatzanteil von 63,05 %, während die Militärnachfrage bis 2031 die höchste CAGR von 6,55 % verzeichnen soll.
- Nach Geografie dominierte Nordamerika mit einem Umsatzanteil von 39,60 % im Jahr 2025; der asiatisch-pazifische Raum wird voraussichtlich bis 2031 die schnellste CAGR von 7,92 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Modernisierungsinitiativen treiben Aufrüstungen bei militärischen Seitenwaffen voran | +1,8 | Global, frühe NATO-Übernahme | Mittelfristig (2–4 Jahre) |
| Flottenerneurungen bei Strafverfolgungsbehörden steigern die Nachfrage nach Schlagbolzenzündungshandfeuerwaffen | +1,5 | Nordamerika und EU-Kernländer | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung von verdeckt getragenen Schusswaffen bei Zivilnutzern | +1,2 | Nordamerika, Ausweitung auf ausgewählte EU-Länder | Langfristig (≥ 4 Jahre) |
| Beschaffungspräferenz verlagert sich hin zu werkseitig ausgestatteten optikbereiten Pistolen | +0,9 | Global, Konzentration auf entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Pilotprogramme zur Erkundung biometrischer Smart-Gun-Integration im Regierungseinsatz | +0.4% | Nordamerika, begrenzte EU-Versuche | Langfristig (≥ 4 Jahre) |
| Erneutes Interesse an Revolvern für Ausbildungs- und spezialisierte Einsatzrollen | +0.3% | Regional, hauptsächlich Nordamerika und ausgewählte APAC-Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierungsinitiativen treiben Aufrüstungen bei militärischen Seitenwaffen voran
Verteidigungsbehörden sind über schrittweise Überholungen hinausgegangen und bevorzugen den vollständigen Austausch von Seitenwaffen, um Interoperabilität, Zubehörschienen-Kompatibilität und Sensorintegration zu gewährleisten. Deutschland bestellte 3.200 Walther P14 und 3.300 P14K Pistolen mit eingeschlossenen Emitter-Optiken und verbesserten Abzügen, die die Ausrüstung der Spezialkräfte standardisieren. Australiens Projekt Land 300 führte das auf der SIG P320 basierende F9-System mit Rotpunktvisieren, taktischen Leuchten und nicht-tödlichen Trainingsmodulen unter einer einzigen Architektur ein.[1] Diese Programme unterstreichen, dass ältere Dienstpistolen keine zukünftigen Fähigkeitserweiterungen aufnehmen können, was zu aufeinanderfolgenden Beschaffungszyklen führt, die den Markt für Diensthandfeuerwaffen stützen.
Flottenerneurungen bei Strafverfolgungsbehörden steigern die Nachfrage nach Schlagbolzenzündungshandfeuerwaffen
Polizeibehörden priorisieren einen gleichmäßigen Abzugswiderstand, unkomplizierte Wartung und Optikbereitschaft. Die Pennsylvania State Police wählte die Walther PDP und verwies dabei auf die direkt gefräste Aimpoint ACRO-Kompatibilität und ergonomische Verbesserungen. Die Polizei von Hartford wechselte von .40-Kaliber Glock 22/23 Gen4 zu 9-mm-Glock 17/19 Gen5 und verwies auf verbesserte Endballistik, geringeren Rückstoß und günstigere Munition. Ungeachtet vereinzelter Sicherheitsbedenken im Zusammenhang mit bestimmten Schlagbolzenzündungsmodellen begünstigt die allgemeine Entwicklung weiterhin Schlagbolzenmechanismen und stärkt das Wachstum im Markt für Diensthandfeuerwaffen.
Wachsende Verbreitung von verdeckt getragenen Schusswaffen bei Zivilnutzern
Die zivilrechtliche Nutzung von Genehmigungen zum verdeckten Tragen wirkt sich auf den Markt für Diensthandfeuerwaffen aus, da viele Kunden dienstgradige Pistolen kaufen, die im uniformierten Dienst erprobt wurden. Hersteller, die modulare Abzugsgruppen über militärische, strafverfolgungsbehördliche und kommerzielle Linien hinweg teilen, profitieren von Skaleneffekten, die breitere SKU-Sortimente ohne Kostensteigerung ermöglichen. Zivilkanäle stabilisieren hochvolumige Produktionsläufe, die ursprünglich durch Regierungsaufträge gerechtfertigt wurden, und unterstützen die Margenresilienz.
Beschaffungspräferenz verlagert sich hin zu werkseitig ausgestatteten optikbereiten Pistolen
Optikfähigkeit, einst eine Nachrüstungsoption, ist nun in neuen Ausschreibungen obligatorisch. GLOCKs Portfolio 2025 wurde mit integrierten Aimpoint COA Rotpunktvisieren ausgeliefert, um Holsterkompatibilität zu gewährleisten und das Adaptergewicht zu minimieren. Behörden spezifizieren zunehmend direkte Schlittenfräsung anstelle von Plattensystemen, um die Nullpunktbeibehaltung über längere Dienstzyklen zu schützen. Da Behördenausschreibungen Optikbereitschaft kodifizieren, verengt sich die Plattformauswahl auf Modelle, die Zieltechnologie von Anfang an integrieren, was die Durchdringung von Premium-SKUs im Markt für Diensthandfeuerwaffen verstärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Strengere Schusswaffenvorschriften und Exportkonformität schränken die Marktzugänglichkeit ein | -1.1% | Globale Unterschiede nach Rechtsordnung | Langfristig (≥ 4 Jahre) |
| Instabile Munitionslieferketten und steigende Materialkosten beeinträchtigen die Beschaffung | -0.8% | Weltweit, importabhängige Regionen besonders betroffen | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für nicht-tödliche Mittel verringert die Handfeuerwaffen-Akzeptanz bei Strafverfolgungsbehörden | -0.5% | EU-Kernländer, selektive Übernahme in Nordamerika | Mittelfristig (2–4 Jahre) |
| Budgetpriorisierung verlagert sich hin zu tragbarer Technologie und Programmen zur Konfliktdeeskalation | -0.4% | Entwickelte Märkte, begrenzte Auswirkungen auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Schusswaffenvorschriften und Exportkonformität schränken die Marktzugänglichkeit ein
Der Wechsel von der ITAR- zur EAR-Aufsicht erfordert eine vollständige Compliance-Überarbeitung, selbst für unveränderte Produktlinien. Die verstärkte Prüftätigkeit des Bureau of Industry and Security erhöht das Durchsetzungsrisiko, und die meisten Handfeuerwaffen-Exporte benötigen weiterhin Lizenzen, was die Vorlaufzeiten verlängert. Komplexe Dual-Use-Technologieregeln fügen bürokratische Reibung hinzu, die kleinere Produzenten abschreckt, und setzen Schwellenwerte, die den Markt für Diensthandfeuerwaffen unbeabsichtigt um Unternehmen mit ausgereifter Compliance-Infrastruktur konsolidieren.
Instabile Munitionslieferketten und steigende Materialkosten beeinträchtigen die Beschaffung
Nitrozellulose, Antimonbeschränkungen aus China und die durch den Ukraine-Konflikt ausgelöste Nachfrageexplosion haben die Zünder- und Treibmittelversorgung eingeschränkt.[2] Die Lake City Army Ammunition Plant macht 85 % der amerikanischen Kleinkalibermunition für das Militär aus und legt damit eine Einzelknoten-Schwachstelle offen. Behörden wägen nun die langfristige Munitionsverfügbarkeit neben den anfänglichen Pistolenkosten ab und verschieben gelegentlich Handfeuerwaffen-Käufe, wenn Munitionsbudgetengpässe die Ausbildungszyklen gefährden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
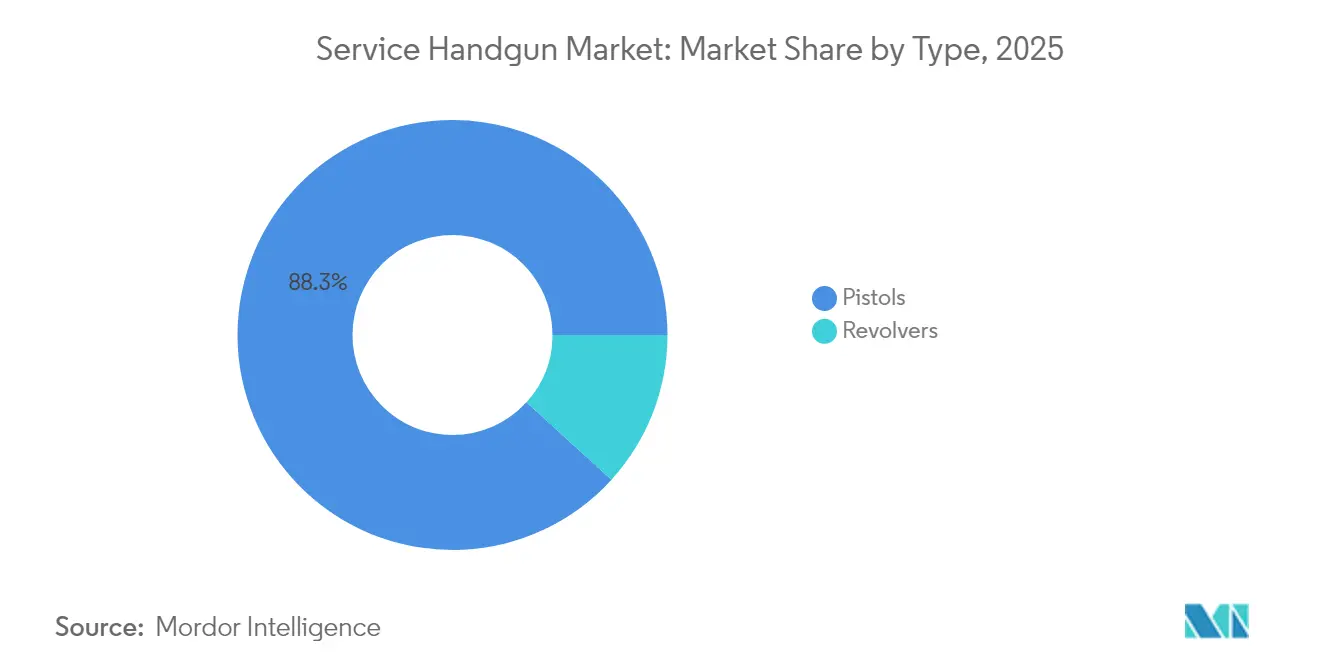
Pistolen dominieren durch taktische VielseitigkeitPistolen erzielten 88,25 % des Umsatzes im Jahr 2025 und festigten ihren Status als Standard-Seitenwaffe für bewaffnete Fachkräfte dank größerer Magazinkapazität und schnellerer Nachladung als Revolver. Revolver sicherten sich nur 11,75 %, werden jedoch das Gesamtwachstum des Marktes für Diensthandfeuerwaffen mit einer CAGR von 6,74 % übertreffen, da spezialisierte Einheiten weiterhin ihre mechanische Einfachheit und die Vorteile nicht wiedergewinnbarer Hülsen bei sensiblen Operationen schätzen. Historisch gesehen zeigt die gemeinsame Stabilität, dass Innovation die Beschaffung antreibt und nicht den Plattformwechsel. Der Markt für Diensthandfeuerwaffen belohnt weiterhin Pistolenhersteller, die austauschbare Griffrücken, modulare Rahmen und Optikschnitte anbieten, während Revolverlieferanten Nischenrollen in Ausbildungs- und verdeckten Szenarien besetzen.
Obwohl Revolver in begrenzten Kontexten ein taktisches Comeback erleben, behalten Pistolen die institutionelle Präferenz. Große Beschaffungsprogramme wie Australiens Ersatz von Browning Hi-Power-Varianten verwiesen auf den Bedarf an 17-Schuss-Magazinen gegenüber der 13-Schuss-Kapazität der Vorgängerplattform. Da neuere Schlagbolzenzündungspistolen verbesserte Ergonomie und Zubehörschienen bieten, distanzieren sie sich weiter von Alternativen. Dennoch werden Revolverherstellern, die mit moderner Metallurgie und verbesserten Doppelwirkungsabzügen reagieren, das Teilsegment wahrscheinlich profitabel halten und einen vielfältigen Markt für Diensthandfeuerwaffen aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Betriebsmechanismus:
Schlagbolzenzündungssysteme erreichen doppelte DominanzSchlagbolzenzündungspistolen erzielten 72,06 % des Umsatzes im Jahr 2025 und werden voraussichtlich eine CAGR von 6,79 % verzeichnen – ein seltener Fall, bei dem das Design mit dem höchsten Anteil auch das am schnellsten wachsende im Markt für Diensthandfeuerwaffen ist. Ein gleichmäßiger Abzugswiderstand bei jedem Schuss vereinfacht die Ausbildung, und weniger Teile senken die Wartungskosten für ressourcenbeschränkte Abteilungen. Einzelwirkungspistolen mit einem Anteil von 15,47 % bedienen präzisionsorientierte Teams, während Doppelwirkungssysteme mit einem Anteil von 12,47 % hauptsächlich deshalb fortbestehen, weil einige Behörden ihre veralteten Bestände noch nicht aufgefrischt haben.
Der Aufstieg der Schlagbolzenzündung verstärkt sich, da Beschaffungsdokumente Fallsicherheitsmandate und Feldmaßstabsstandards einbetten, die aktuelle Designs bereits übertreffen. Der Markt für Diensthandfeuerwaffen erlebt daher eine sich selbst verstärkende Schleife: Behörden wechseln zu Schlagbolzenzündungsplattformen, Nachmarkt-Holster- und Optik-Ökosysteme konzentrieren sich dort, und neue Ausschreibungen tendieren zur besser unterstützten Konfiguration. Doppelwirkungsplattformen werden in begrenzten Rollen fortbestehen, aber Kapitalinvestitionen neigen zu Schlagbolzen-Entwicklungs-Roadmaps.
Nach Kaliber:
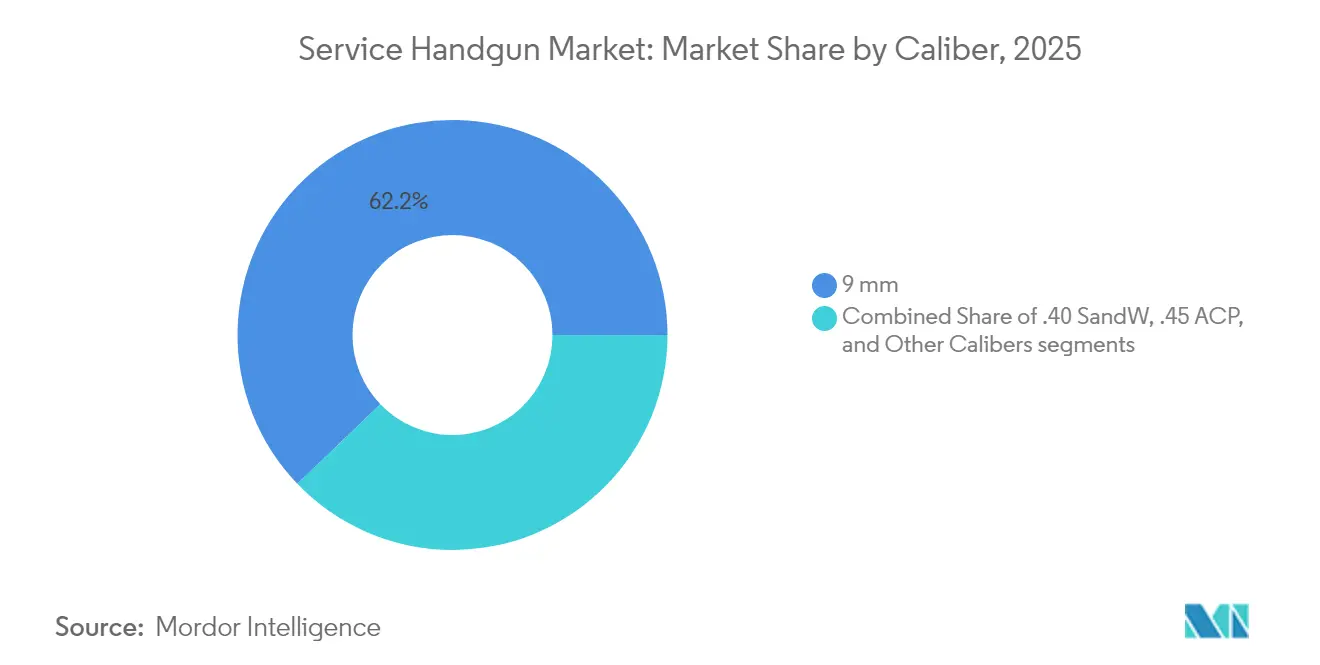
9 mm erreicht universelle AkzeptanzDie 9-mm-Patrone dominierte 2025 mit 62,17 % des Umsatzes und wird mit einer CAGR von 6,93 % wachsen, angetrieben durch NATO-Standardisierung und ballistische Verbesserungen, die frühere Penetrationszweifel überwunden haben. Behörden, die von .40 S&W auf 9 mm wechseln, verweisen auf 2 bis 3 Schuss zusätzliche Kapazität und geringeren Rückstoß, der Qualifikationsversagen reduziert. Das .40-S&W-Segment mit einem Anteil von 23,10 % bleibt relevant, wo bestehende Bestände und vertragliche Verpflichtungen fortbestehen. Die .45-ACP-Nische mit 14,73 % unterstützt Einheiten, die Barriereleistung über Kapazität priorisieren.
Barrierenblinde 9-mm-Ladungen, die von der US Navy und dem Marine Corps übernommen wurden, bestätigen die Endwirksamkeit und beeinflussen die Beschaffungskriterien der Verbündeten. Die Munitionskosten pro tausend Schuss bleiben für 9 mm etwa 35 % niedriger als für .40 S&W – ein entscheidender Faktor, wenn Munitionsbudgets Dienst-, Ausbildungs- und Reservevorräte umfassen. Da mehr Streitkräfte sich an die NATO-Logistik angleichen, sollte der Anteil von 9 mm im Markt für Diensthandfeuerwaffen weiter zunehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Polymerrahmen führen die Innovation anPolymerrahmen erzielten 65,62 % des Umsatzes im Jahr 2025 und führten das Wachstum mit einer CAGR von 7,05 % an. Gewichtseinsparungen von 100–150 g gegenüber vergleichbaren Metallrahmen reduzieren die Soldatenlast, und die Formflexibilität ermöglicht aggressive Texturierung und austauschbare Griffmodule ohne Bearbeitung. Edelstahlrahmen mit einem Anteil von 22,23 % bleiben relevant, wo Korrosionsbeständigkeit missionskritisch ist, während Aluminiumlegierungen einen Anteil von 12,15 % für Käufer behalten, die Gewicht mit der wahrgenommenen Langlebigkeit von Metall ausbalancieren.
Metallspritzguss senkt die Kosten einzelner Polymerrahmenteile um 2,50 USD im Vergleich zu 8,25 USD für ein CNC-gefrästes Metalläquivalent, was bei hochvolumigen Verträgen zu Einsparungen in Millionenhöhe führt. Folglich verlangen budgetbeschränkte Ministerien weiterhin Leistungsmerkmale, die zunehmend mit Polymer übereinstimmen, und stärken deren Dominanz im Markt für Diensthandfeuerwaffen.
Nach Endnutzer:
Militärwachstum fordert die Dominanz der Strafverfolgungsbehörden herausStrafverfolgungsbehörden hielten im Jahr 2025 mit 63,05 % die Umsatzführerschaft, gestützt durch planbare Erneuerungszyklen und standardisierte Seitenwaffen-Richtlinien in den Kommunen. Militärische Organisationen werden jedoch mit einem schnelleren CAGR von 6,55 % wachsen, da integrierte Optiken, Gewindläufe und modulare Abzugsgruppen Kleinwaffen und Seitenwaffen über traditionelle Reservewaffen-Rollen hinaus relevant machen.
Gemeinsame Programme wie die auf der SIG P320 basierende M17/M18-Plattform ermöglichen den Wechsel der Lauflänge und die Integration von Schalldämpfern ohne neue seriennummerierte Rahmen, was die Waffenkammer-Logistik vereinfacht. Militärische Teilstreitkräfte sichern sich zudem große Munitionsverträge, was Hersteller dazu veranlasst, Varianten für taktische Einheiten, Spezialkräfte und rückwärtiges Personal maßzuschneidern. Das daraus resultierende Volumen wird den Anteil der Strafverfolgungsbehörden im Markt für Dienstpistolen stetig verringern und gleichzeitig die gesamte adressierbare Basis erweitern.
Geografische Analyse
Nordamerika Markt für Dienstpistolen
Nordamerika hielt 2025 einen Umsatzanteil von 39,60 %, begünstigt durch Modernisierungsbudgets der Behörden und Bundeszuschüsse zur Unterstützung lokaler Polizeiaufrüstungen. Der Wechsel des US-Zolls und Grenzschutzes zu GLOCK-9-mm-Pistolen der neuen Generation spiegelt Beschaffungsprogramme wider, die sich auf Ausbildungsakademien, Waffenmeister und Aftermarket-Lieferanten auswirken. Kanadas Auftrag über 19,4 Millionen CAD (14,22 Millionen USD) für SIG-P320-Pistolen unterstreicht die regionalen Interoperabilitätsziele. Obwohl der CAGR der Region von 5,63 % hinter dem globalen Wachstum zurückbleibt, erzeugen die ausgereiften Beschaffungsrahmen weiterhin eine stabile Grundnachfrage im Markt für Dienstpistolen.
APAC Markt für Dienstpistolen
Asien-Pazifik wird mit einem CAGR von 7,92 % das stärkste Wachstum erzielen, da Selbstversorgungspolitiken und Bedrohungswahrnehmungen die Finanzierung beschleunigen. Australiens Einführung der F9 integriert virtuelle Trainingsmodule, während Indiens Doktrin „Make in India” ausländische Hauptauftragnehmer in lokale Joint Ventures lockt. Einheimische Maschinenpistolenprogramme wie „Asmi” signalisieren, dass Regierungen inländische Kapazitäten als strategisch betrachten. Diese Faktoren machen die Region zum Wachstumsmotor und potenziellen Fertigungszentrum des Marktes für Dienstpistolen.
EMEA Markt für Dienstpistolen
Europa schloss das Jahr 2025 mit einem Anteil von 28,55 % ab, angetrieben durch NATO-Harmonisierung und multinationale Ausschreibungen. Deutschlands P13-Wettbewerb und Dänemarks Einführung der SIG P320 veranschaulichen eine rigorose, aber kollektive Beschaffung, die Mengenrabatte maximiert. Der Nahe Osten und Afrika mit einem Anteil von 15,35 % bleiben Wachstumszentren, in denen große Verteidigungsbudgets auf einheimische Hersteller wie Caracal treffen, das seine Exportquoten durch die Schaffung von Produktionspartnerschaften in Indonesien und Indien verdoppelt hat. Das Thema Lieferkettenautonomie bedeutet, dass selbst kleinere Staaten lokale Montage anstreben, was die Region für globale OEMs attraktiv hält, die diversifizierte Einnahmequellen im Markt für Dienstpistolen suchen.

Regulatorisches Umfeld
Dienstpistolen befinden sich an der Schnittstelle nationaler Beschaffungsvorschriften und streng kontrollierter grenzüberschreitender Transfers. In den Vereinigten Staaten regelt der Arms Export Control Act (AECA) den Handel mit Rüstungsgütern, während die Beschaffung von Handfeuerwaffen und Kleinwaffen durch das Verteidigungsministerium über das Defense Federal Acquisition Regulation Supplement (DFARS) abgewickelt wird, einschließlich DFARS 225.7702-1, der die Beschaffung von Kleinwaffen mit Anforderungen an Wettbewerb und Schutz inländischer industrieller Kapazitäten regelt. Für Spezifikationen der Strafverfolgungsbehörden beeinflussen die Basisrichtlinien des National Institute of Justice (NIJ) die Erwartungen an Haltbarkeit, Sicherheit und Zuverlässigkeit, die häufig in Ausschreibungsanforderungen auftauchen.
International verlangen Compliance-Rahmenwerke wie das UN-Feuerwaffenprotokoll und der Arms Trade Treaty (ATT) Kennzeichnung, Aufzeichnungspflichten und Kontrollen bei Ein- und Ausfuhrgenehmigungen, um Umleitungen zu verringern, was die Serialisierungsprozesse der OEMs und die Sorgfaltspflicht der Vertriebshändler prägt. In Europa legt die EU-Verordnung 258/2012 Regeln für Export-, Import- und Transitmaßnahmen bei zivilen Feuerwaffen fest, die beeinflussen, wie Hersteller Compliance-Dokumentation und Vertriebskontrollen für dienstgraduierte Pistolen strukturieren. Im Jahr 2026 brachte die US-Behörde Bureau of Alcohol, Tobacco, Firearms and Explosives (ATF) ein Modernisierungspaket voran, einschließlich vorgeschlagener und direkter Endregelungen mit technischen Änderungen, um ATF-Import- und Rüstungshandelsprozesse mit den vom Außen- und Handelsministerium verwalteten Regimen abzustimmen, was den praktischen Compliance-Aufwand für Exporteure und Importeure verändert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Dienstpistolen beginnt mit regulierten Rohstoffen und Präzisionskomponenten (Stahl und Legierungen für Verschlüsse und Läufe, Polymerverbindungen für Rahmen, Federn und Kleinteile) und wird durch hochpräzise Fertigung wie CNC-Bearbeitung, Schmieden/Stanzen, Wärmebehandlung und Laufherstellung unterstützt. Die OEM-Montage integriert optikbereite Verschlussausschnitte, Zubehörschienen und serialisierte Abzugskomponenten, gefolgt von Beschusstest, Qualitätssicherung und Abnahmeprüfungen gemäß behördlichen QA-Vorgaben. Spezialisierte vorgelagerte Zulieferer bringen Präzisionsfertigung und zertifizierte Qualitätssysteme ein, wobei einige Komponentenhersteller nach Standards wie AS9100D für verteidigungsnahe Bearbeitung und Fertigung arbeiten.
Nachgelagert teilt sich der Vertrieb in staatliche Beschaffungskanäle und kommerzielle Netzwerke auf. Regierungsverträge bündeln häufig Pistolen mit Rotpunktvisieren, Holstern, Leuchten, Ersatzteilen, Waffenmeister-Support und Trainingsmitteln. Jüngste europäische Auswahlentscheidungen deuten zudem auf eine wachsende Ebene der Lebenszyklusdienstleistungen hin sowie auf eine Verschiebung hin zu lokalisierter Produktion und Instandhaltung, etwa als die Schweiz die SIG Sauer P320 als neue Standard-Dienstpistole mit in der Schweiz lokalisierter Produktion auswählte und Deutschland eine auf der CZ P-10 C OR basierende Pistole mit der Bezeichnung P13 wählte, deren Bereitstellung über einen autorisierten lokalen Partner unterstützt wird. Diese Programmstrukturen verschieben den Wert hin zu OEMs und Integratoren, die inländische Montage, Instandsetzung auf Depotebene und langfristige Ersatzteilversorgung über mehrere Jahrzehnte hinweg bieten können.
Wettbewerbslandschaft
Der Wettbewerb verschärft sich, da sich Technologiezyklen verkürzen und vertikale Integration die Lieferantenhierarchien neu gestaltet. GLOCKs Zuverlässigkeitsreputation sichert langfristige US-Strafverfolgungsverträge, während SIG Sauer Modularität nutzt, um mehrjährige Militärverträge zu sichern. Smith & Wesson behauptet Zivil- und Polizeinischen durch ein breites Kaliberangebot.
Die Übernahme der Kinetic Group durch die Czechoslovak Group für 2,225 Milliarden USD integrierte Munitionshersteller wie Remington und Federal und gab dem Mutterkonzern die Kontrolle über zwei kritische Verbrauchsgüter: Schusswaffen und Patronen.[4] Die Colt CZ Group verzeichnete im ersten Quartal 2025 ein Umsatzwachstum von 50,3 % nach Handfeuerwaffen-Verkäufen von 97.786 Einheiten, was das Synergie-Konzept bestätigt. Türkische Herausforderer wie Sarsılmaz drangen in den US-Polizeimarkt ein und zeigten, dass Wettbewerbsbarrieren für kosteneffektive Neueinsteiger fallen.
Technologische Themen konzentrieren sich auf Optikintegration, werkseitig gefräste Schlitten und reduzierte Produktionskosten durch automatisiertes Polymerspritzgießen. GLOCKs Modelle 2025 wurden mit integrierten Aimpoint-Optiken und einem 600-Lumen-Taktiklicht ausgeliefert, was darauf hindeutet, dass Zubehör, das früher separat gekauft wurde, nun gebündelt geliefert wird. Biofires biometrische Smart Gun zeigt frühe Machbarkeitsnachweise für personalisierte Schusswaffen, doch institutionelle Käufer bleiben vorsichtig, bis Haltbarkeit und Akkulaufzeit den Dienststandards entsprechen. Das Nettoergebnis ist ein Innovationswettlauf, der die Basisspezifikationen im Markt für Diensthandfeuerwaffen kontinuierlich anhebt.
Marktführer im Bereich Diensthandfeuerwaffen
-
GLOCK, Inc.
-
SIG SAUER, Inc.
-
Heckler & Koch GmbH
-
Fabbrica d'Armi Pietro Beretta S.p.A.
-
Smith & Wesson Brands, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dienstpistolen
- GLOCK, Inc.
- SIG SAUER, Inc.
- Smith & Wesson Brands, Inc.
- Sturm, Ruger & Co., Inc.
- Fabbrica d’Armi Pietro Beretta S.p.A.
- Heckler & Koch GmbH
- FN Browning Group
- Colt’s Manufacturing Company LLC
- Springfield, Inc.
- Caracal International (EDGE Group PJSC)
- Walther Arms, Inc.
- Taurus Holdings, Inc.
- Česká zbrojovka a.s.
- Armscor International, Inc.
- Israel Weapon Industries
- Samsun A.Ş. (SYS)

Marktchancen und Zukunftsaussichten
Beschaffungspakete, die Seitenwaffe, Optik, Holster und Zubehör kombinieren, schaffen Spielraum für OEMs und Ökosystempartner, standardisierte, behördenweite Kits statt einzelner Pistolen zu liefern. Ein konkretes Signal kommt aus Kanada, wo eine Vergabe im März 2026 ein neues Dienstpistolenprogramm mit Optik und Holstern im Rahmen eines Vertrags mit langer Laufzeit abdeckte, was die Nachfrage nach werksseitig optikbereiten Pistolen und Dienstoptik-Schnittstellen verstärkt. Für Zulieferer erweitert dies den adressierbaren Umfang um zugelassene Optik-Footprints, Kompatibilität mit Dienstholstern, Waffenmeister-Werkzeuge und an eine einzige Plattform gebundene Trainingsumstellungslösungen.
Europäische Modernisierung und souveränitätsgetriebene Beschaffung unterstützen zudem lokalisierte Produktion, Lizenzierung und Instandhaltungspartnerschaften im Inland. Die Schweiz wählte die P320 mit heimischer Produktion in Neuhausen am Rheinfall und einer erklärten langen Lebenszyklusanforderung, und Deutschland wechselte zur CZ P13 als Ersatz für die Heckler & Koch P8 im Rahmen eines Rahmenvertragsansatzes, der im Volumen skalierbar ist. Diese Beschaffungsmuster erhöhen die Chancen bei modularen striker-fired 9-mm-Plattformen, die iterative Upgrades (Optik, Abzüge, Griffmodule) unterstützen und dabei serialisierte Kernkomponenten konsistent halten, und sie belohnen Hersteller, die nationale industrielle Beteiligungsanforderungen zusammen mit der Einhaltung von Exportkontrollen erfüllen können.
Recent Industry Developments in Markt für Dienstpistolen
- Juni 2026: Die deutsche Bundeswehr stellte auf der Eurosatory die Dienstpistole CZ P13 (basierend auf der CZ P-10 C OR) als ausgewählten Ersatz für die Heckler & Koch P8 vor. Das Programm nutzt einen Rahmenvertragsansatz, der auf große Stückzahlen skaliert werden kann, was die Nachfrage nach optikbereiten striker-fired 9-mm-Pistolen und langfristiger Instandhaltungskapazität in Europa verstärkt.
- Dezember 2025: Armasuisse wählte die SIG Sauer P320 als neue Standard-Dienstpistole für die Schweizer Armee mit in der Schweiz lokalisierter Produktion. Die Entscheidung verdeutlicht, wie industrielle Beteiligung, inländische Montage und Verpflichtungen zur Lebenszyklusunterstützung neben technischen Spezifikationen die Vergabe von Seitenwaffen beeinflussen.
- Februar 2024: Die Pennsylvania State Police wählte die Walther PDP und PDP F-Series als offizielle Dienstpistolen. Die Wahl unterstützte den anhaltenden Wandel hin zu striker-fired, dienstoptimierten Plattformen, die um moderne Ergonomie sowie vereinfachtes Behördentraining und Wartung herum konzipiert sind.


Markt für Dienstpistolen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Dienstpistolen definiert als der Wert der Pistolen, die für den offiziellen Dienstgebrauch beschafft und ausgegeben werden, hauptsächlich durch Militär- und Strafverfolgungsbehörden, in den wichtigsten geografischen Regionen.
Ausschlüsse aus dem Umfang: Munition, Zubehör und Nachmarktdienstleistungen sind ausgeschlossen; ebenso ausgeschlossen sind Langwaffen und andere Kleinwaffen, die keine Pistolen sind.
Segmentierungsübersicht
- Nach Typ
- Revolver
- Pistolen
- Nach Betriebsmechanismus
- Einzelwirkung
- Doppelwirkung
- Schlagbolzenzündung
- Nach Kaliber
- 9 mm
- .40 S&W
- .45 ACP
- Andere Kaliber
- Nach Material
- Edelstahl
- Polymerrahmen
- Aluminiumlegierung
- Nach Endnutzer
- Militär
- Strafverfolgungsbehörden
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde genutzt, um den grundlegenden Nachfrage- und Angebotskontext für die Beschaffung von Dienstpistolen aufzubauen und zu verstehen, wie sich Ausgaben und Beschaffungsaktivitäten im Zeitverlauf regional verschieben. Wir stützten uns auf öffentliche Verteidigungsbeschaffungsmeldungen und Haushaltsdokumente und nutzten zudem offizielle Handelsstatistiken, wo pistolenrelevante Codes verfügbar und konsistent gemeldet werden.
Gängige Quellentypen umfassten staatliche Haushalts- und Beschaffungsportale, Zoll- und Handelsdatensätze, Veröffentlichungen von Verteidigungs- und öffentlichen Sicherheitsbehörden sowie Normen oder regulatorische Leitlinien im Zusammenhang mit Waffenbesitz und Dienstwaffentragen. Wir haben auch Jahresberichte und Investorenpräsentationen von Unternehmen auf Signale zum Produktmix geprüft, zusammen mit seriöser Presseberichterstattung über Vertragsabschlüsse, Erneuerungszyklen und politische Änderungen; selektiv wurden kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten, Patentprüfungen sowie die Sichtung von Verträgen und Ausschreibungen genutzt, um übersehene Programme zu reduzieren. Diese Desk-Quellen sind illustrativ, und viele weitere öffentliche Dokumente und Datenpunkte wurden herangezogen, um die endgültigen Annahmen zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was als Dienstpistolenverkauf gezählt wird, wie Ersatz- und Neuausgabeprogramme zeitlich geplant sind und wie die Preisgestaltung je nach Vertragsgröße und Spezifikationen variiert. Wir sprachen mit einer Mischung aus Herstellern, Händlern, beschaffungsnahen Experten und informierten Endnutzer-Teilnehmern aus Amerika, EMEA und APAC, um Lücken aus der Desk-Recherche zu schließen und wichtige Annahmen zu überprüfen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 33 % | CXOs: 16 % | APAC: 49 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 32 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 52 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion des adressierbaren Nachfragepools durch die Kombination von Ausgabensignalen für Verteidigung und öffentliche Sicherheit mit Beschaffungszeitplänen und deren Zuordnung zu Ausgabe- und Erneuerungszyklen für Dienstpistolen. Nachdem die regionalen Gesamtwerte gebildet wurden, wurden die Ergebnisse mithilfe selektiver Bottom-up-Näherungen gegengeprüft, wie z. B. Stichproben von Vertragswerten, beobachteten Stückzahlen aus öffentlichen Ausschreibungen und Preisspannen nach Pistolentyp, um offensichtliche Untererfassungen zu korrigieren.
Das Modell verwendete einen praktischen Satz von Eingaben, die auf wiederholbare Indikatoren zurückgeführt werden konnten, darunter (illustrativ) Trends bei der Anzahl aktiver Dienst- und Strafverfolgungskräfte, Länge der Erneuerungszyklen, Ausschreibungsrhythmus, durchschnittliche Stückpreisentwicklung nach Pistole versus Revolver sowie der Anteil der über zentralisierte Verträge versus dezentralisierte Käufe abgewickelten Beschaffungen. Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit politische Verschiebungen, Beschaffungsverzögerungen und sprunghafte Veränderungen im Vertragszeitplan berücksichtigt werden konnten, ohne die historischen Daten zu überanpassen. Wo Bottom-up-Signale unvollständig waren (z. B. kleinere, nicht öffentlich bekannte Ausschreibungen), wurde die Lücke durch kalibrierte Verhältnisse auf Basis vergleichbarer Programme geschlossen und anschließend in Folge-Expertenprüfungen erneut validiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrstufige Prüfungen, damit die Endzahl gängigen Marktsignalen entsprach und nicht aufgrund einmaliger Vertragsschwankungen sprang. Wir verglichen die Gesamtwerte mit unabhängigen Indikatoren wie Beschaffungsankündigungen, Haushaltsbewegungen und beobachtbaren Ausschreibungspipelines und untersuchten dann Abweichungen, die außerhalb der erwarteten Bandbreiten für erneuerungsgetriebene Märkte lagen.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine Analysten-Überprüfung, und Primärbefragte werden erneut kontaktiert, wenn eine größere Anomalie auftritt oder ein wesentliches Ereignis beobachtet wird. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn große Verträge, regulatorische Änderungen oder konfliktbedingte Nachfrageverschiebungen die Prognose wesentlich verändern. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für Dienstpistolen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Dienstpistolen stimmen nicht immer überein, da Unternehmen den Markt unterschiedlich definieren und auch unterschiedliche Ansichten zu Preisgestaltung und Beschaffungszeitpunkt vertreten. Selbst wenn das Produkt auf dem Papier ähnlich aussieht, können das gewählte Jahr, die Währungsbehandlung und die Art der Vertragserfassung den ausgewiesenen Wert verschieben.
Ein häufiger Treiber von Abweichungen ist der Umfang, wobei einige Quellen die Gesamtsumme vergrößern, indem sie angrenzende Waffenkategorien, breitere kommerzielle Kanäle oder dienstleistungsbezogene Ausgaben jenseits der Pistole selbst einbeziehen. Ein weiterer Treiber ist die Basisfall-Annahme, da einige Schätzungen schnellere Erneuerungszyklen oder eine stärkere Preissteigerung annehmen, ohne diese Annahmen anhand von Ausschreibungsplänen und Haushaltsgenehmigungen zu überprüfen, was sich dann als höhere aktuelle Jahreszahl niederschlägt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,41 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 3,19 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und wendet eine breitere Segmentierungsperspektive an, die einen weiteren Satz pistolenrelevanter Nachfragesignale einbeziehen kann, und erkennt Beschaffungsaktivitäten möglicherweise an einem anderen Punkt im Vertragszyklus an. |
| Regionales Beratungsunternehmen B | 2,43 Milliarden USD (2026) | Nimmt einen leicht abweichenden Einbeziehungsumfang über Anwendungen hinweg an und trägt die Preisgestaltung dann unter Verwendung verallgemeinerter Material- und Sicherheitssegmentmischungen fort, was den impliziten Durchschnittspreis gegenüber der vertragsgebundenen Dienstausgabe verschieben kann. |
Die Tabelle zeigt, dass ein Großteil der Streuung darauf zurückzuführen ist, wie weit der Markt definiert ist und wie der Vertragszeitpunkt in einen jährlichen Marktwert umgerechnet wird. Einige Schätzungen erweitern die Gesamtsumme, um breitere Pistolennachfragesignale einzubeziehen; bei Mordor Intelligence hingegen ist die Zählung auf offizielle Dienstausgaben und beschaffungsgebundene Werte beschränkt, wobei Nicht-Pistolenwaffen und zugehörige Zusatzleistungen ausgeschlossen bleiben, damit die Eingaben nachvollziehbar bleiben.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Diensthandfeuerwaffen?
Die Marktgröße für Diensthandfeuerwaffen erreichte im Jahr 2026 einen Wert von 2,41 Milliarden USD und wird voraussichtlich bis 2031 auf 3,25 Milliarden USD ansteigen, was einer CAGR von 6,18 % entspricht.
Welches Segment hält den größten Anteil am Markt für Diensthandfeuerwaffen?
Pistolen dominieren und machten 2025 88,25 % des Umsatzes aus, bedingt durch höhere Magazinkapazität und schnellere Nachladefähigkeit.
Warum wird das 9-mm-Kaliber gegenüber .40 S&W bevorzugt?
Moderne barrierenblinde 9-mm-Munition bietet verbesserte Penetration, geringeren Rückstoß und kostet pro tausend Schuss etwa ein Drittel weniger, was Behörden zum Wechsel veranlasst.
Welche geografische Region wächst am schnellsten?
Der asiatisch-pazifische Raum führt mit einer erwarteten CAGR von 7,92 % bis 2031, angetrieben durch einheimische Fertigungsinitiativen und steigende Verteidigungsbudgets.
Wie verändert Technologie die Beschaffungsspezifikationen?
Behörden listen nun werkseitig gefräste Optikschnitte, modulare Abzugsgruppen und Polymerrahmen als Basisanforderungen auf, was den Bedarf an zukunftssicheren Seitenwaffen widerspiegelt.
Was treibt die Konsolidierung in der Diensthandfeuerwaffen-Branche voran?
Vertikale Integration, wie die Übernahme der Kinetic Group durch die Czechoslovak Group, ermöglicht es Unternehmen, sowohl die Schusswaffen- als auch die Munitionsversorgung zu kontrollieren, was die Anfälligkeit gegenüber Inputengpässen verringert und die Verhandlungsmacht stärkt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

