
Boron-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 5.54 Millionen Tonnen |
| Marktvolumen (2031) | 6.78 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.12 % |
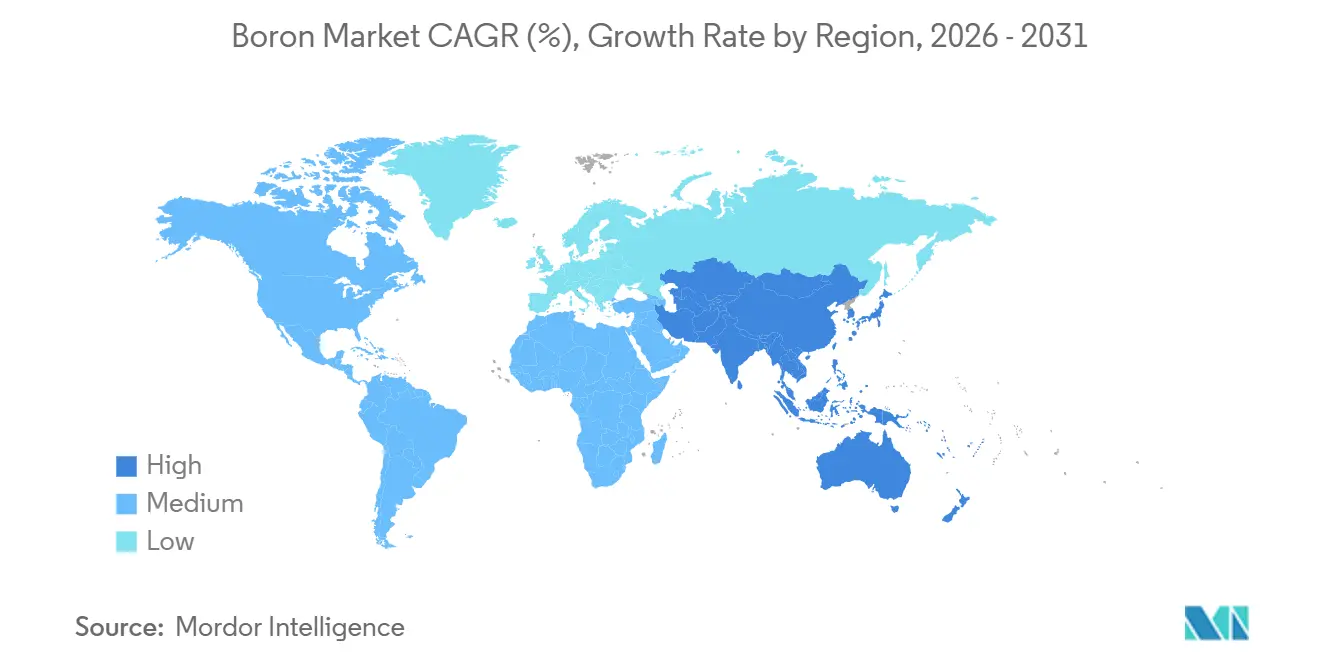
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
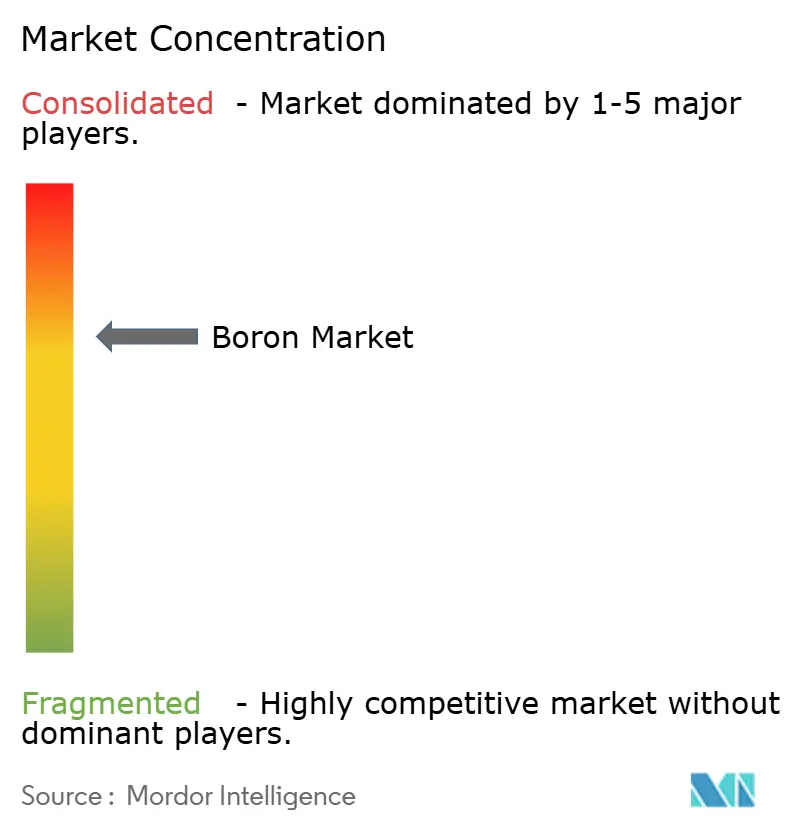
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Boron-Marktanalyse von Mordor Intelligence
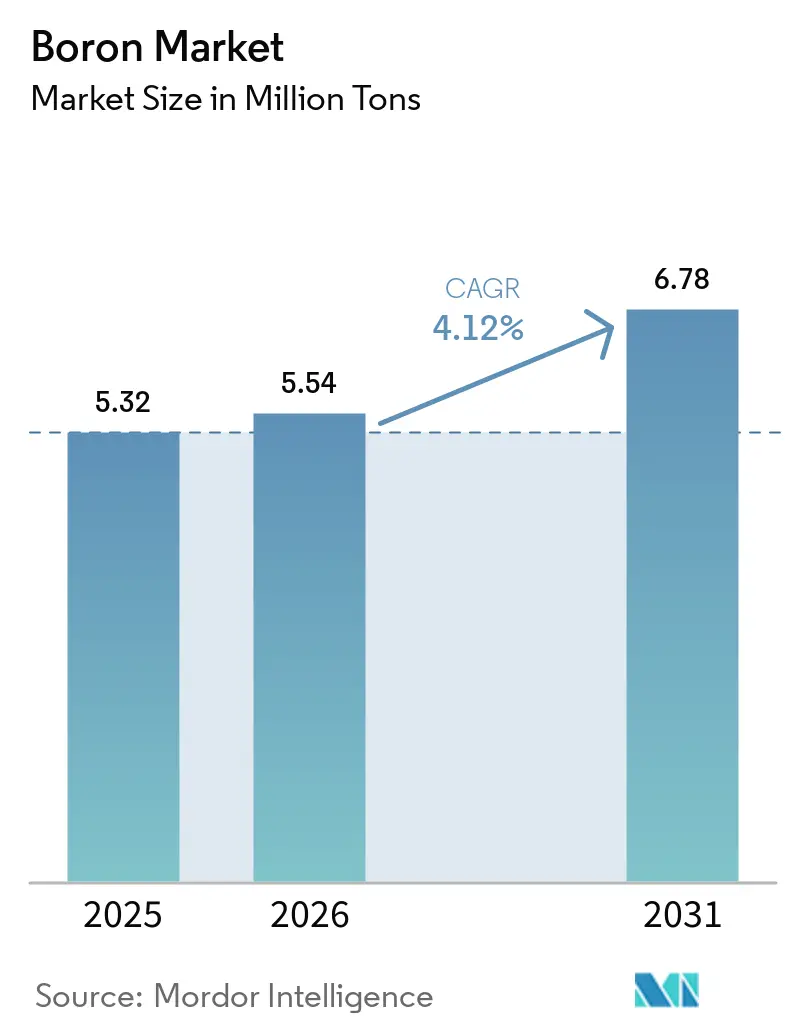
Die Größe des Boron-Marktes wird voraussichtlich von 5,32 Millionen Tonnen im Jahr 2025 auf 5,54 Millionen Tonnen im Jahr 2026 steigen und bis 2031 6,78 Millionen Tonnen erreichen, was einem Wachstum mit einer CAGR von 4,12 % über den Zeitraum 2026–2031 entspricht. Im November 2025 stufte die USA Boron als bundesweit kritisches Mineral ein, was Anreize für inländische Projekte und verstärkte Lieferkettenprüfungen auslöste. Die Türkei nutzte diesen Moment und steigerte ihre Produktion von Jahr zu Jahr bis August 2024. Im September 2024 eröffnete sie eine Granulierfabrik und festigte damit ihre Kontrolle über Lagerstätten, die einen erheblichen Teil der weltweiten Reserven ausmachen. Unterdessen gab Searles Valley Minerals am 6. Februar 2026 eine WARN-Mitteilung heraus, in der dauerhafte Entlassungen angekündigt wurden. Dieser Schritt verdeutlichte den wachsenden Druck auf nicht integrierte nordamerikanische Produzenten, die sich gegenüber der subventionierten Kapazität der Türkei im Nachteil befinden. Entwicklungen wie Ioneer's Rhyolite Ridge, die sowohl Lithium als auch Boron nutzen, gelten nun als strategische Maßnahmen, die sie wettbewerbsfähig gegenüber staatlich unterstützten Lieferanten positionieren.
Wichtigste Erkenntnisse des Berichts
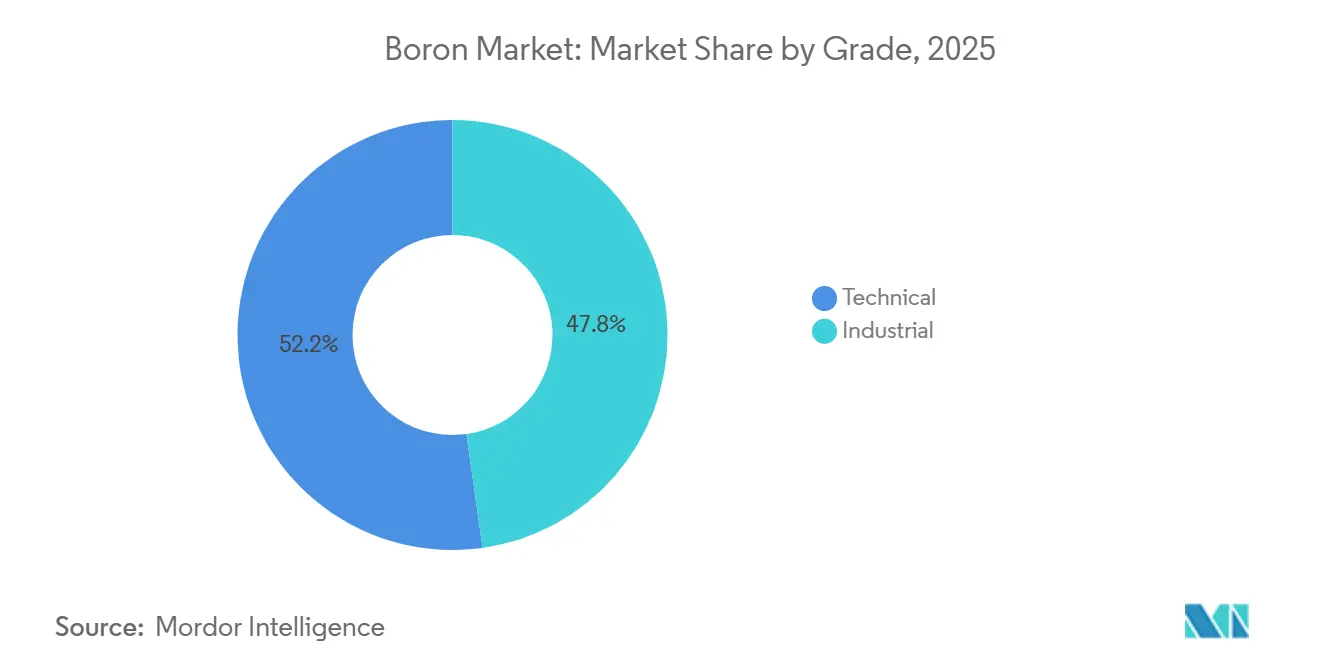
- Nach Qualitätsstufe entfiel auf die technische Qualitätsstufe im Jahr 2025 ein Marktanteil von 52,23 % am Boron-Markt, und für das Segment wird bis 2031 eine CAGR von 4,16 % prognostiziert.
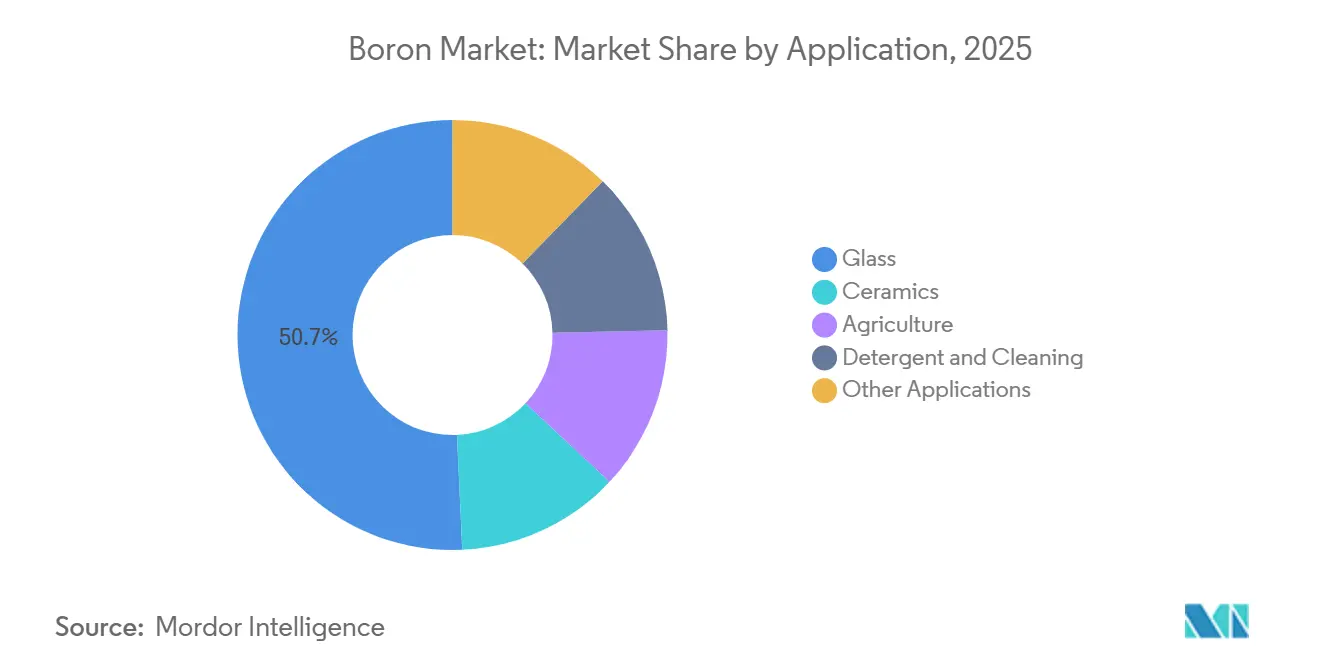
- Nach Anwendung führte Glas im Jahr 2025 mit einem Umsatzanteil von 50,71 % und ist mit einer CAGR von 4,23 % bis 2031 auf dem schnellsten Wachstumskurs.
- Nach Geografie entfielen auf Asien-Pazifik 52,34 % des Umsatzes im Jahr 2025; die Region wird voraussichtlich bis 2031 die schnellste CAGR von 4,20 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Nachfrageschub nach Bauglas (Borosilikat, Glaskeramik) | +1.2% | Global, mit Schwerpunkt Asien-Pazifik und Nordamerika als sekundärer Markt | Mittelfristig (2–4 Jahre) |
| Durch Elektrifizierung bedingte Boron-Dotierstoffe für Halbleiter | +0.9% | Asien-Pazifik (Taiwan, Südkorea, Japan), Nordamerika (USA) | Langfristig (≥ 4 Jahre) |
| Durch Mikronährstoffe getriebene Agritech-Adoption | +0.8% | Asien-Pazifik (Indien, China), Südamerika (Brasilien, Argentinien) | Kurzfristig (≤ 2 Jahre) |
| Wasserstoffspeicherung über feste Borohydride | +0.4% | Europa, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Ultrahochtemperaturkeramik für Hyperschallflugkörper | +0.5% | Nordamerika, Europa (Rüstungsunternehmen) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageschub nach Bauglas
Borosilikatglas hat sich von der spezialisierten Laboranwendung zu einem festen Bestandteil der allgemeinen Infrastruktur entwickelt. Hersteller pharmazeutischer Fläschchen greifen auf Typ-I-Borosilikat zurück, um Auslaugungen bei Biologika zu vermeiden. Hersteller in der Solarindustrie entscheiden sich für eisenarmem Borosilikat-Deckglas, da dieses nicht nur mehr Licht durchlässt, sondern auch Hagelschlägen standhält. Bemerkenswert ist, dass Installationen in der Region Asien-Pazifik einen erheblichen Anteil am Verbrauch von Photovoltaikglas ausmachten. Entwickler von Festoxid-Brennstoffzellen setzen auf Kalzium-Borosilikat-Substrate, die bei 800 °C betrieben werden können und dabei die Ionenleitfähigkeit erhalten. Während Flachbildschirm-Fertigungslinien in Südkorea und Taiwan weiterhin Aluminium-Borosilikat verwenden, hat der Wandel hin zu OLEDs das Mengenwachstum gedämpft. Insgesamt sorgen diese Dynamiken für eine gleichbleibende Nachfrage nach Borosilikatglas und bieten dem Boron-Markt einen Puffer gegen Schwankungen in anderen Sektoren.
Durch Elektrifizierung bedingte Boron-Dotierstoffe für Halbleiter
Die Ionenimplantation ist auf hochreines Bortrifluorid angewiesen. Gate-all-around-Transistoren bei sub-3-nm-Knoten tolerieren keine metallische Verunreinigung, was die Nachfrage nach 99,999 %-Gas verstärkt. Forschungsarbeiten aus dem Jahr 2024 zeigten, dass borgedopte Diamant-MOSFETs eine Mobilität von über 100 cm²/V·s aufweisen, was auf eine künftige Verdrängung von Siliziumkarbid in Elektrofahrzeug-Wechselrichtern hindeutet[1]. Aufgrund der verteidigungskritischen Bedeutung neutronenabsorbierender Steuerstäbe hat das US-Verteidigungsministerium Mittel bereitgestellt, um die inländische Produktion von Borkarbid zu steigern. Da Halbleiterfabriken in Taiwan und Südkorea sämtliche Boron-Rohstoffe importieren, stellen geopolitische Verschiebungen in der türkischen Exportpolitik ein latentes Versorgungsrisiko dar, das die Diversifizierung des Boron-Marktes weiter begünstigt.
Durch Mikronährstoffe getriebene Agritech-Adoption
Im Januar 2026 überarbeitete Indien seine nährstoffbasierte Subventionspolitik und nahm boronhaltige Düngemittel in dieselbe Förderstufe wie Zink und Mangan auf. Agronomische Versuche zeigen, dass ein Boronmangel zu einem erheblichen Ertragsrückgang bei Baumwolle und Raps führen kann. Eine gewebespezifische Anwendung kann diese Erträge jedoch wirksam wiederherstellen. China setzt ähnliche Maßnahmen in Regionen mit hohem pH-Wert im Boden um. Brasilien und Argentinien integrieren Boron in NPK-Mischungen speziell für Soja. Da Erntzyklen jährlich sind, schafft der gleichbleibende landwirtschaftliche Bedarf eine Nachfragebasis, die dazu beiträgt, den Boron-Markt auch in Zeiten von Baukonjunkturrückgängen zu stabilisieren.
Wasserstoffspeicherung über feste Borohydride
Obwohl Metallborohydride wie LiBH₄ Wasserstoff speichern können, stellen ihre hohen Desorptionstemperaturen eine Herausforderung für die Kommerzialisierung dar. Die Legierung von LiBH₄ mit Magnesiumhydrid senkte die Freisetzungsschwellen in Experimenten aus dem Jahr 2024 auf unter 300 °C, einen Bereich, der mit der Abwärme von Protonenaustauschmembranen kompatibel ist. Horizon Europe und Japans NEDO haben seitdem Pilotsyntheselinien finanziert, mit dem Ziel, den Langstreckentransport zu unterstützen, den Batterien nicht bedienen können. Natriumborhydrid, das bereits beim Zellstoffbleichen eingesetzt wird, könnte einen Kreislauf ermöglichen, da verbrauchtes Natriumborat elektrolytisch regeneriert werden kann. Obwohl sich noch kein Automobilhersteller festgelegt hat, hält die Forschung eine Technologieoption am Leben und erweitert den strategischen Spielraum des Boron-Marktes.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Kostenschwankungen bei energieintensiver Raffination | -0.6% | Global, besonders ausgeprägt in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Umweltauflagen für den Tagebau | -0.4% | Türkei, Südamerika (Chile, Argentinien) | Mittelfristig (2–4 Jahre) |
| Substitutionsrisiko durch siliziumbasierte Glasmodifikatoren | -0.3% | Global, konzentriert in kostengünstigen Glassegmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenschwankungen bei energieintensiver Raffination
Bei der Boron-Raffination dominieren die Energiekosten, insbesondere bei mehrstufigen Kalzinierungsprozessen, die 900 °C überschreiten. Die europäischen Gaspreise stiegen Anfang 2024 stark an, um Ende 2025 wieder stark zu fallen. Diese Volatilität hat Investoren jedoch davon abgehalten, sich auf neue Brennöfen festzulegen. Im Jahr 2024 stellte Rio Tinto seine mobilen Geräte in Kalifornien auf erneuerbaren Diesel um. Dieser Schritt reduzierte die Scope-1-Kohlenstoffemissionen, erhöhte jedoch gleichzeitig die Kraftstoffkosten. Eti Maden profitiert unterdessen von subventionierten Stromtarifen in der Türkei, was ein ausgeprägtes Kostengefälle schafft, das letztlich die Transaktionspreise im Boron-Markt beeinflusst.
Umweltauflagen für den Tagebau
Die Tagebaue Kırka und Bigadiç in der Türkei sehen sich nun strengeren Prüfungen zur Staubunterdrückung und Wasseraufbereitung gegenüber, die 2024 eingeführt wurden; die Einhaltung erfordert elektrostatische Abscheider und abgedeckte Förderbänder, die die Kapitalintensität erhöhen. Chiles Strategie für kritische Mineralien vom 30. Januar 2026 legte strengere Rückstandsstandards für den Salar de Surire und den Salar de Atacama fest, wo Borsäure ein Koprodukt mit Lithium ist. Der EU-Entwurf des Gesetzes über kritische Rohstoffe wird eine ISO-14001-Zertifizierung für Importeure vorschreiben. Höhere Compliance-Kosten beseitigen zwar kein Angebot, erhöhen jedoch den globalen Kostenboden für den Boron-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Technische Reinheit steigert PremiumanwendungenDie technische Qualitätsstufe hielt 52,23 % des Volumens im Jahr 2025, und ihre Dominanz wird voraussichtlich mit einer CAGR von 4,16 % zunehmen. Dies wird durch den gestiegenen Bedarf an ppm-Reinheit aus Sektoren wie Mikroelektronik und Verteidigung angetrieben. Beispielsweise erfordern sub-3-nm-Knoten Ionenimplantations-Bortrifluorid mit einem hohen Reinheitsgrad. Ebenso schreibt neutronenabsorbierendes Borkarbid zur Gewährleistung von Reaktorsicherheitsmargen eine Bor-10-Anreicherung vor, die bestimmte Schwellenwerte überschreitet. Insbesondere auf diese Qualitätsstufe ausgerichtete Finanzierungen deuten auf einen vorhersehbaren mehrjährigen Nachfrageschub hin. Die industrielle Qualitätsstufe hingegen bedient Sektoren wie Glas, Waschmittel und Düngemittel. Ihr Wachstum ist jedoch gedämpft. Reife Anwendungen setzen Grenzen, und es gibt einen anhaltenden Substitutionstrend bei Haushaltsreinigern.
Die Premiumaufschläge für Boron weiteten sich im Jahr 2025 erheblich aus. Diese Verschiebung trat auf, als Raffinerien in der Türkei und Chile sich für margenreichere Lithiumsolen entschieden und dabei die Boron-Reinigung vernachlässigten, was das inkrementelle Angebot an technischer Qualitätsstufe begrenzte. Große Luft- und Raumfahrtunternehmen setzen zunehmend auf Single-Sourcing von hochreinen Pulvern. Diese Strategie umgeht nicht nur Qualifizierungsverzögerungen, sondern führt auch zu langfristigen Verträgen, die die Preisstabilität im Boron-Markt stärken. Im Gegensatz dazu werden die Preise für die industrielle Qualitätsstufe durch Schwankungen bei Frachtkosten und Energiezuschlägen beeinflusst. Eine solche Volatilität hat Auswirkungen auf Agrarhändler, die saisonale Lagerherausforderungen bewältigen müssen.
Nach Anwendung:
Glas verankert strukturelles WachstumGlas erfasste 50,71 % des Volumens im Jahr 2025 und bleibt die am schnellsten wachsende Anwendung mit einer CAGR von 4,23 % bis 2031, sichert sich mehr als die Hälfte der prognostizierten inkrementellen Tonnage und festigt seine zentrale Stellung im Boron-Markt. Pharmazeutische Fläschchen, Solardeckglas und Laborgeräte machen den Großteil aus, wobei jedes den thermischen Ausdehnungskoeffizienten von Borosilikat nutzt, der ein Drittel des Wertes von Kalk-Natron-Alternativen beträgt. Die Solaradoption in Asien-Pazifik, verbunden mit Ankündigungen zum Fabrikbau in den USA, erhält den Basisimpuls aufrecht, selbst wenn die Baukonjunktur anderswo schwankt.
Keramik hält ebenfalls bedeutende Anteile, angetrieben durch Hyperschallhardware und Wärmemanagementsubstrate in Hochleistungs-Leistungselektronik. Indiens neue Subventionspolitik hat den Anteil der Landwirtschaft an boronhaltigen Mikronährstoffen gestärkt. In Nordamerika und Europa ersetzen Natriumpercarbonat und Enzymcocktails Natriumperborat, was zu einem Rückgang der Waschmittelverkäufe führt. Borax behält jedoch einen Preisvorteil in ASEAN-Märkten. Flammschutzmittel und Neutroneneinfangtherapie sind zwar kleinere Akteure, expandieren jedoch im Einklang mit dem breiteren Boron-Markt.

Geografische Analyse
APAC-Bormarkt
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 52,34 % am weltweiten Volumen und wird mit einer CAGR von 4,20 % wachsen, was die Dominanz der Region bei Flachbildschirmglas, Düngemittelverbrauch und Präzisionskeramik widerspiegelt. China war stark auf Importe aus der Türkei und Chile angewiesen, da die lokalen Erzvorräte begrenzt sind. Dank staatlicher Subventionen wird die landwirtschaftliche Nachfrage in Indien jährlich steigen. Unterdessen macht Japan Fortschritte beim Export von hexagonalem Bornitrid-Bauteilen, die für die Halbleiterverpackung von entscheidender Bedeutung sind. Darüber hinaus erweitern aufstrebende Glascluster in Vietnam und Thailand nicht nur die Lieferketten, sondern integrieren den Bormarkt auch in die Fertigungslandschaft der Region.
Nordamerika-Bormarkt
Nordamerika hatte 2025 einen bedeutenden Anteil am globalen Volumen. Der Californian-Komplex von Rio Tinto trägt wesentlich zur globalen Raffinadeproduktion bei, hat jedoch nach 2024 keine Erweiterungen angekündigt. Eine bundesstaatliche Einstufung als kritisches Mineral in den USA ab November 2025 ebnet den Weg für Steueranreize und stärkt inländische Vorhaben. Ioneer's Rhyolite Ridge, das im Oktober 2024 die Genehmigung erhielt, soll 2028 den Betrieb aufnehmen und jährlich Borsäure produzieren. Kanada und Mexiko spielen unterdessen eine untergeordnete Rolle und importieren hauptsächlich von US-amerikanischen Distributoren.
EMEA- und Südamerika-Bormarkt
Europa hatte 2025 einen nennenswerten Anteil am globalen Borverbrauch. Wichtige Akteure wie Deutschland, Frankreich und Italien sind zwar zentral für Glasfaserdämmung und Keramik, sind jedoch für einen erheblichen Teil ihrer Borimporte auf die Türkei angewiesen[2]. Diese Abhängigkeit wird durch den Entwurf der EU-Gesetzgebung, die Bor als strategischen Rohstoff einstuft, weiter unterstrichen und verdeutlicht die Versorgungsschwachstellen der Region. Südamerika, mit einem beträchtlichen Anteil, wird von Chiles Salar-de-Surire-Anlage und der SQM-Einheit am Salar de Atacama angeführt. Im Nahen Osten und Afrika, die einen kleineren Anteil ausmachen, sind Saudi-Arabien und Südafrika die wichtigsten Importeure.
Wertschöpfungskettenanalyse
Die Bor-Wertschöpfungskette beginnt mit der vorgelagerten Gewinnung von Boratgestein und -salzlösungen, die auf eine begrenzte Anzahl von Förderbecken konzentriert ist, angeführt von der Türkei (Eti Maden) und den Vereinigten Staaten (insbesondere Rio-Tinto-Betrieben in Kalifornien), mit zusätzlichem Angebot aus Südamerika (Chile) und Russland. Das Erz wird durch Zerkleinerung, Auflösung, Reinigung sowie energieintensive Dehydratisierungs- und Kalzinierungsschritte zu raffinierten Boraten (Borax, Borsäure) verarbeitet und anschließend in höherreine Chemikalien umgewandelt (zum Beispiel technische Borsäurepulver, Bortrifluorid für die Ionenimplantation sowie Borcarbid- oder Bornitridkeramiken), bevor sie die Endverbraucher in den Bereichen Glas, Landwirtschaft, Waschmittel und Hochleistungswerkstoffe erreichen.
Midstream-Logistik und Verpackung sind wesentliche Kostentreiber, da Borate typischerweise als Schüttgut und in verpackten Produkten über Häfen, Schienenwege und regionale Lagerhäuser transportiert werden, wobei Vertriebszentren in Europa und Asien importabhängige Verbraucher unterstützen. Zu den zentralen Engpässen zählen die Volatilität der Energiepreise bei der Hochtemperaturraffination, Störungen bei Transportwegen und Häfen, die die Verfügbarkeit von Schüttgut und Containern beeinträchtigen, sowie Betriebsunterbrechungen an Minenstandorten, die angesichts der konzentrierten Angebotsbasis die Verfügbarkeit schnell verknappen können. Auf der Anbieterseite zeigen Kapazitätsmaßnahmen wie die Eröffnung der Bigadiç-Granulat-Bor-Anlage durch Eti Maden im September 2024 (zur Bedienung düngerorientierter Produkte), wie Hersteller die Produktform an die nachgelagerten Bedürfnisse anpassen, während nachgelagerte Käufer Risiken durch Qualifizierung, Mehrfachbeschaffung und längerfristige Lieferverträge für höherreine Qualitäten managen.
Wettbewerbslandschaft
Der Boron-Markt ist mäßig konsolidiert. Aufstrebende Lösungsbergbauvorhaben in Kalifornien begannen im Januar 2024 mit der Pilotgewinnung. Diese Neueinsteiger fragmentieren eine Region, die lange von zwei etablierten Akteuren geteilt wurde, und testen, ob modulare Anlagen gegenüber türkischen Niedrigpreisexporten rentabel bleiben können. Die Patentanmeldungen stiegen 2024 gegenüber 2023 an, was auf eine Verlagerung der Innovation hin zur nachgelagerten Chemie hindeutet, insbesondere bei der Borohydridsynthese und Ultrahochtemperaturverbundwerkstoffen. Lieferanten der technischen Qualitätsstufe investieren in Ionenaustauschaufreinigung und Isotopenanreicherung, während Akteure der industriellen Qualitätsstufe Frachtsynergien und Just-in-time-Lagerhaltung anstreben.
Marktführer der Boron-Branche
-
Eti Maden
-
Rio Tinto
-
Quiborax
-
Searles Valley Minerals
-
Minera Santa Rita (MSR)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bormarkt Unternehmen in diesem Bericht
- 3M
- Air Liquide
- American Elements
- Boron Molecular
- Boron One Holdings
- Eti Maden
- Gujarat Boron Derivatives Pvt., Ltd.
- Ioneer
- Minera Santa Rita (MSR)
- Momentive Technologies
- Quiborax
- Resonac Holdings Corporation
- Rio Tinto
- Saint-Gobain
- SB Boron Corporation
- Searles Valley Minerals
- Stella Chemifa Corporation
Marktchancen und Zukunftsaussichten
Die inländische und diversifizierte Versorgung mit höherreinen Borchemikalien und Zwischenprodukten bietet eine umsetzbare Möglichkeit, die Abhängigkeit von einer kleinen Anzahl exportierender Regionen zu verringern, insbesondere für technische Anwendungen in Halbleitern und der Verteidigung. Im April 2026 leitete U.S. Borax Produktionsupgrades in seiner Anlage in Coudekerque ein, einschließlich einer neuen Borsäurelinie für Batteriequalität (Optibor BQ+) und technische Qualität (Optibor TP+), was auf Investitionen hinweist, die sich auf Borate mit engeren Spezifikationen und nicht nur auf reine Rohstoffmengen konzentrieren.
Nordamerikanische Raffinations- und Umwandlungskapazitäten, die an gesicherte Abnahmeverträge gebunden sind, sind ein weiterer Bereich, in dem projektbezogene Dynamik erkennbar ist. 5E Advanced Materials hat einen Fort-Cady-Fokus auf Ferrobor (für Spezialstahl- und NdFeB-Magnet-Lieferketten) öffentlich gemacht und im Juli 2026 eine Absichtserklärung (Offtake Heads of Agreement) mit einem inländischen Hersteller von Zellulosedämmstoffen für Borsäure und Calciumsulfat unterzeichnet, was die Nachfrage aus Endmärkten jenseits der traditionellen Glas- und Düngemittelsektoren widerspiegelt. Co-Produkt-Entwicklungsmodelle, die Bor mit Lithiumprojekten verknüpfen, ziehen weiterhin Vertragspartner an, wie der Eintritt von Ioneer in strategische, nicht bindende Absichtserklärungen im Juni 2026 mit KIND und Hyundai Engineering zeigt, um das Lithium-Bor-Projekt Rhyolite Ridge voranzutreiben und damit eine Pipeline für integrierte Verarbeitung und breitere Finanzierungswege zu unterstützen.
Neueste Industrielle Entwicklungen in Bormarkt
- Juli 2026: 5E Advanced Materials unterzeichnete eine Absichtserklärung (Offtake Heads of Agreement) mit einem inländischen Hersteller von Zellulosedämmstoffen, die Borsäure und Calciumsulfat aus seiner Anlage in Fort Cady umfasst. Die Vereinbarung verknüpft Borchemikalien direkt mit einem identifizierbaren Endmarkt und trägt dazu bei, die Finanzierbarkeit des Projekts durch nachfragebezogene Kommerzialisierungsschritte zu untermauern.
- Mai 2026: Das chilenische Bergbauministerium veröffentlichte das Dekret zur Festlegung der Bedingungen für einen Special Lithium Operation Contract (CEOL) im Zusammenhang mit der Initiative der El-Aguila-Anlage von Quiborax zur Rückgewinnung von Lithium aus Bergbau-Rückständen. Der Schritt erweitert die strategische Präsenz von Quiborax im Bereich der bor-verknüpften Salzlösungs- und Rückstandschemie und unterstützt Verfahren der Kreislaufwirtschaft in einem Land, in dem Borsäure als Co-Produkt mit Lithium hergestellt werden kann.
- September 2024: Eti Maden nahm die Bigadiç-Granulat-Bor-Produktionsanlage in der Türkei mit einer Kapazität von 35.000 Tonnen pro Jahr für Düngemittelanwendungen in Betrieb. Die Investition stärkt die nachgelagerten Fähigkeiten in Bezug auf Produktformen und untermauert die Rolle der Türkei bei der Gestaltung der weltweiten Verfügbarkeit und des Produktmixes für den Verbrauch von Massenboraten.
Bormarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Angebot und Nachfrage von Bormaterialien, die als Vorleistungen in verschiedenen Industrien eingesetzt werden, gemessen am physischen Volumen, das in den wichtigsten Regionen verbraucht und produziert wird.
Ausschlüsse aus dem Umfang: Fertige Endprodukte, die lediglich geringe Borzusätze enthalten, werden nicht erfasst, es sei denn, sie werden als Bormaterialien gemeldet und gehandelt.
Segmentierungsübersicht
- Nach Qualitätsstufe
- Technisch
- Industriell
- Nach Anwendung
- Glas
- Keramik
- Landwirtschaft
- Waschmittel und Reinigung
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die äußeren Grenzen der Bor-Lieferkette abzustecken und einen ersten Satz von Nachfrage- und Handelssignalen zu erstellen, die anschließend überprüft werden können. Wir stützen uns hauptsächlich auf öffentliche Quellen wie USGS-Mineralstatistiken, UN-Comtrade-Handelsdaten, Veröffentlichungen nationaler geologischer Dienste, Zoll- und Tarifpläne sowie begutachtete Fachbeiträge zur Verwendung von Boraten in Glas und Landwirtschaft.
Ergänzend dazu gleichen wir Unternehmensberichte, Investorenpräsentationen, Seiten von Branchenverbänden und seriöse Presseberichte ab, um Kapazitätserweiterungen, Auslastungsraten und Produktmixverschiebungen im Zeitverlauf zu verstehen. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Daten auf Sendungsebene werden genutzt, um Lücken zu schließen, wo die öffentliche Berichterstattung dünn ist. Diese Beispiele sind nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Lieferanten, Händlern und Großabnehmern aus den Bereichen Glas, Keramik und Landwirtschaft geführt, damit das Modell widerspiegelt, wie Bor tatsächlich kontrahiert und verbraucht wird. Wir haben außerdem Annahmen mit Fachexperten abgeglichen, die Boratqualitäten verfolgen, sowie mit regionalen Kontakten in der Region Asien-Pazifik, EMEA und Amerika, um Handelsströme, typische Preisspannen und kurzfristige Nachfrageverschiebungen zu bestätigen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | Führungskräfte der obersten Ebene (CXOs): 13 % | Asien-Pazifik: 41 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 41 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 46 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt mittels eines Top-down-Marktrekonstruktionsansatzes, bei dem Produktions- und Handelsdaten herangezogen werden, um den scheinbaren Borverbrauch nach Region zu ermitteln und diesen anschließend mit der nachfrageseitigen Endverwendung abzugleichen. Dieses Gesamtergebnis wird durch selektive Bottom-up-Überprüfungen bestätigt, beispielsweise durch Stichproben von Lieferanten- und Kanalvolumina sowie eine Betrachtung von Volumen multipliziert mit dem Durchschnittspreis für wichtige Borate, was dabei hilft, Berichtslücken zu bereinigen.
Relevante Eingangsgrößen in diesem Markt umfassen Trends bei der Produktion von Bormineralien und Boraten, Import-Export-Salden der wichtigsten Erzeuger- und Verbraucherländer, Produktionsindikatoren für Glas und Keramik, die Intensität der Anwendung von landwirtschaftlichen Mikronährstoffen sowie kurzfristige Preisbewegungen bei Boraten. Bei uneinheitlichen Preisen verwendet das Modell gemischte Durchschnittsverkaufspreise über gängige Qualitätsstufen hinweg, damit einmalige Spotpreisausschläge die Gesamtwerte nicht verzerren.
Für die Prognose wird eine Szenarioanalyse eingesetzt, um abzubilden, wie die baukonjunkturabhängige Glasnachfrage und die Erschwinglichkeit landwirtschaftlicher Betriebsmittel regional unterschiedlich verlaufen können. Annahmen zu Kapazitätserweiterungen, Auslastung und Handelsumlenkung werden durch Expertenfeedback verfeinert, und fehlende Ländersplits werden durch Proportionierung anhand der stabilsten verfügbaren Handels- und Verbrauchssignale ermittelt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Handelsbilanzen, Produktionswachstum und Endverwendungsaktivität überprüft, sodass größere Sprünge erklärt werden, bevor die Zahlen finalisiert werden. Wird eine Abweichung festgestellt, werden die Treiber erneut geprüft, die Umrechnungsfaktoren überarbeitet und Folgegespräche mit den relevanten Kontakten eingeleitet.
Ein mehrstufiger interner Überprüfungsprozess wird angewendet, um sicherzustellen, dass Modelllogik, Einheiten und Berechnungen über Regionen und Jahre hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren Kapazitätsänderungen, bergbaurelevanten politischen Veränderungen oder anhaltenden Preisverzerrungen. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, um sicherzustellen, dass die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Bormarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Bormarktdaten stimmen häufig nicht überein, da die Maßeinheit und die erfasste Produktgrenze unterschiedlich sein können, selbst wenn der Themenname gleich aussieht. Einige Quellen konzentrieren sich auf Werte, andere auf Volumen, und die Unterschiede werden größer, wenn Preisannahmen und Qualitätsstufenabdeckung nicht klar angegeben werden.
Handelsbilanzen, Produktionsreihen und Überprüfungen der Endverwendungsaktivität sind die Belege, die Mordor Intelligence auf einen volumendefinierten Bornachfragepool ausgerichtet halten, was das Risiko reduziert, nachgelagerte Fertigwaren einzumischen oder gemischte Produkte doppelt zu zählen. Unterschiede entstehen auch dadurch, wie jeder Herausgeber die durchschnittliche Preisentwicklung behandelt, den für Währungsumrechnungen verwendeten Zeitpunkt und wie aktuell die Basisjahrseingaben nach Kapazitäts- oder Handelsverschiebungen aufgefrischt wurden.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,54 Mio. USD (2026) | |
| Branchenpublizist A | 3,75 Milliarden USD (2026) | Angabe in Wertgrößen, die umfassendere borhaltige Produktkörbe und Preisannahmen einschließen können, die nicht direkt auf abgebaute und raffinierte Borvolumina zurückgeführt werden können. |
| Branchenpublizist B | 2,67 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und eine umsatzbasierte Darstellung, die möglicherweise eine einheitliche Preiskurve über alle Typen hinweg anwendet, was die Gesamtwerte verschieben kann, wenn sich Produktmix und regionale Preisunterschiede verändern. |
Betrachtet man die drei Zahlen im Vergleich, lässt sich die Streuung hauptsächlich durch die Wahl der Einheit und die Festlegung der Einschlussgrenze zwischen Bor und borhaltigen Produkten erklären. Indem das Kernmodell an wiederholbare Angebots-, Handels- und Endverwendungssignale gebunden bleibt, liefert die Studie einen praxisnahen Gesamtwert, der jedes Jahr mit denselben Schritten und aktualisierten Eingaben überprüft werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird die Boron-Nachfrage in Asien-Pazifik bis 2031 wachsen?
Die Nachfrage in Asien-Pazifik wird voraussichtlich mit einer CAGR von 4,20 % steigen, unterstützt durch Solardeckglas, Düngemittelsubventionen und Elektronikglas.
Warum steigen die Preise für die technische Qualitätsstufe schneller als für die industrielle Qualitätsstufe?
Halbleiter- und Verteidigungsspezifikationen erfordern Reinheit auf ppm-Niveau, was ein knappes Angebot schafft und die Premiumaufschläge für die technische Qualitätsstufe innerhalb eines Jahres in die Höhe treibt.
Welche Anwendungen sind am stärksten dem Substitutionsrisiko ausgesetzt?
Handelsübliches Flachglas kann einen Teil seines Boron-Gehalts durch Aluminiumoxid oder Zirkoniumdioxid ersetzen, was das Nachfragewachstum in Niedrigpreissegmenten dämpft.
Wie hoch ist die aktuelle Nachfrage im Boron-Markt und welches Wachstum wird bis 2031 erwartet?
Der globale Verbrauch beträgt im Jahr 2026 5,54 Millionen Tonnen und wird bis 2031 voraussichtlich 6,78 Millionen Tonnen erreichen, was einer CAGR von 4,12 % entspricht.