
Prepreg-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.11 Milliarden US-Dollar |
| Marktgröße (2031) | 12.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
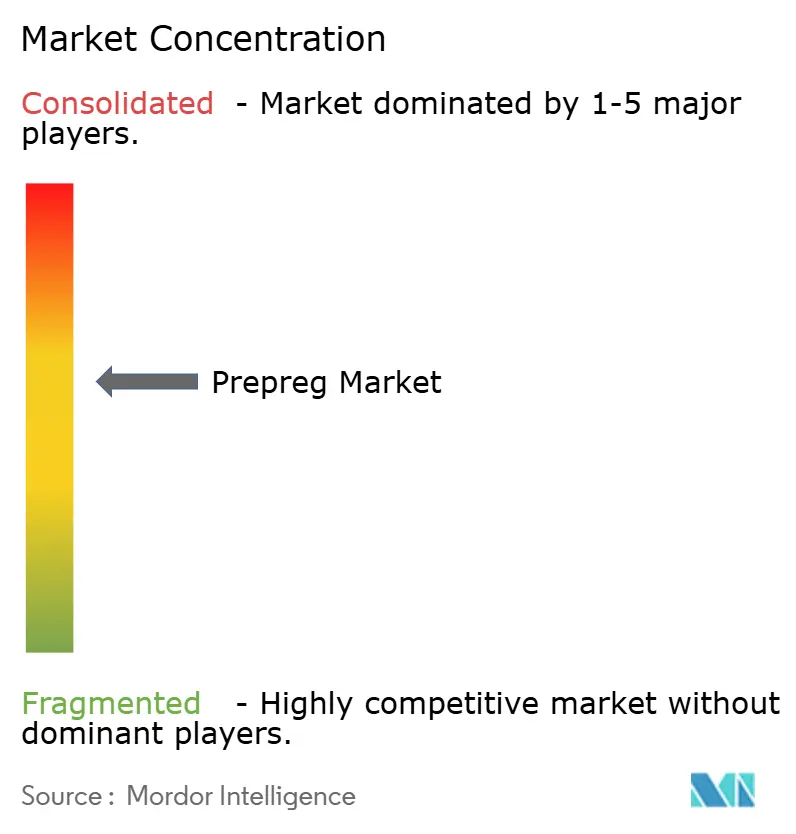
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Prepreg-Marktanalyse von Mordor Intelligence
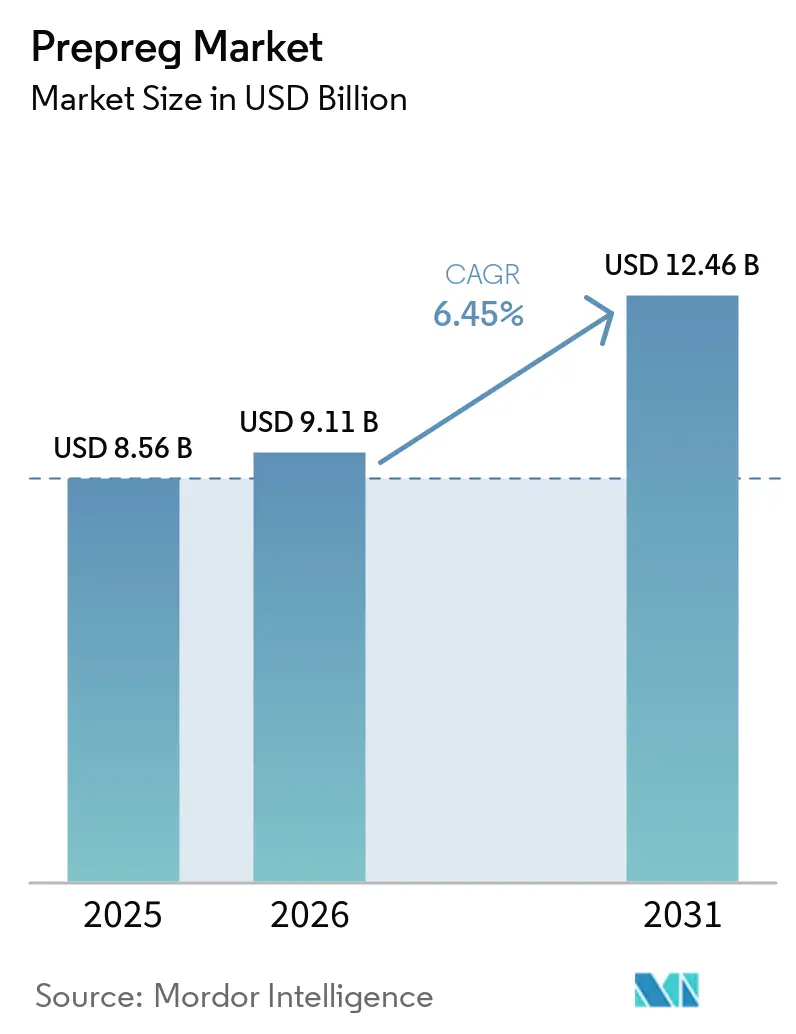
Die Prepreg-Marktgröße wird im Jahr 2026 auf 9,11 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 8,56 Milliarden USD, mit Prognosen für 2031 von 12,46 Milliarden USD, was einem Wachstum von 6,45 % CAGR über den Zeitraum 2026–2031 entspricht. Kommerzielle Flugzeugprogramme, die auf verbundwerkstoffreiche Flügel und Rümpfe angewiesen sind, Offshore-Windkraftanlagen, die Blattlängen von über 100 m erfordern, und aufkommende eVTOL-Plattformen, die thermoplastische Strukturen bevorzugen, stützen dieses Wachstum gemeinsam. Starke Kraftstoffverbrauchsökonomie in der Luft- und Raumfahrt, politisch getriebene Ausbauprogramme für erneuerbare Energien und Vorschriften zur Fahrzeuggewichtsreduzierung stärken die Nachfrage nach Strukturverbundwerkstoffen, auch wenn Autoklav-Energiekosten und Recyclinglücken den kurzfristigen Schwung dämpfen. Wettbewerbsdifferenzierung hängt von vertikaler Integration, automatisierten Legetechnologien und zertifizierten Materialdatenbanken ab, die die Qualität sichern und gleichzeitig die Kosten kontrollieren. Eine moderate, aber sich verschärfende Versorgungslandschaft zwingt etablierte Lieferanten dazu, ihre Preispunkte gegen rasche chinesische Kapazitätserweiterungen zu verteidigen, insbesondere bei Kohlenstofffasern mit Standardmodul.
Wichtigste Erkenntnisse des Berichts
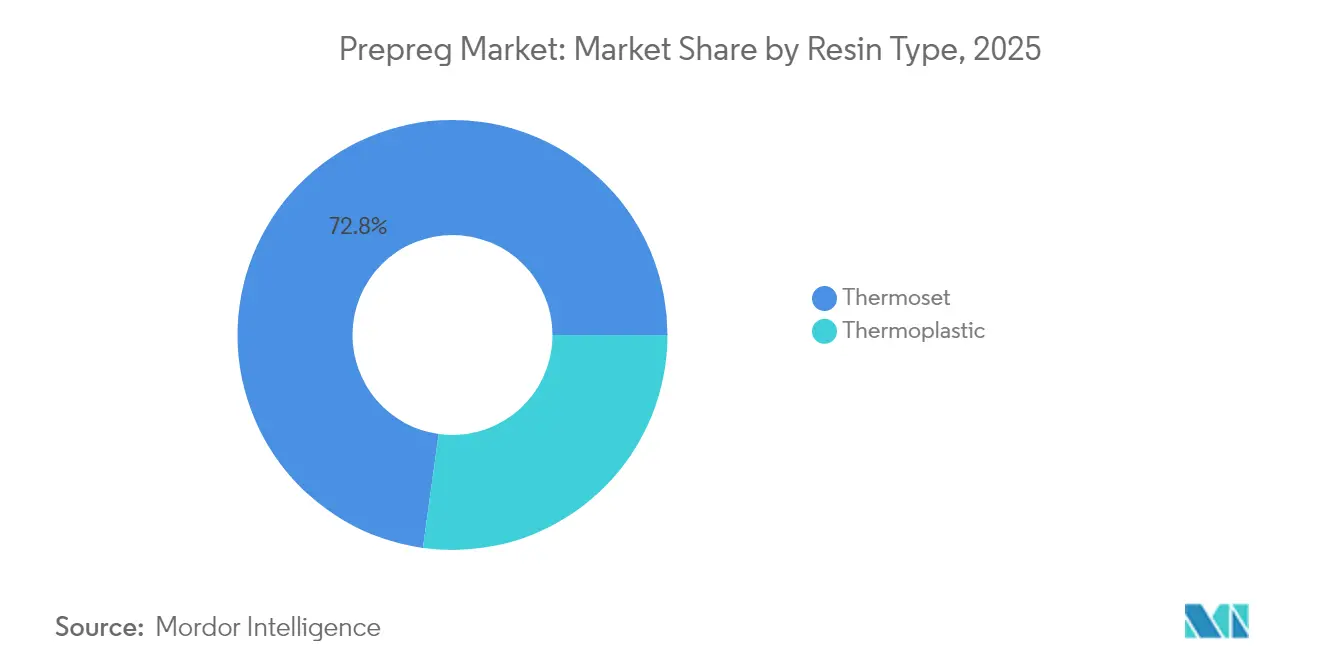
- Nach Harztyp behielten Duroplastsysteme im Jahr 2025 einen Umsatzanteil von 72,80 %; thermoplastische Formulierungen entwickeln sich bis 2031 mit einem CAGR von 8,43 %.
- Nach Fasertyp dominierte Kohlenstofffaser mit 80,70 % der Prepreg-Marktgröße im Jahr 2025, während Glasfaser mit einem CAGR von 7,62 % bis 2031 die am schnellsten wachsende Verstärkung ist.
- Nach Form hielten unidirektionale Bänder im Jahr 2025 einen Prepreg-Marktanteil von 40,70 %; Tow-Prepreg wird voraussichtlich mit einem CAGR von 7,71 % bis 2031 wachsen.
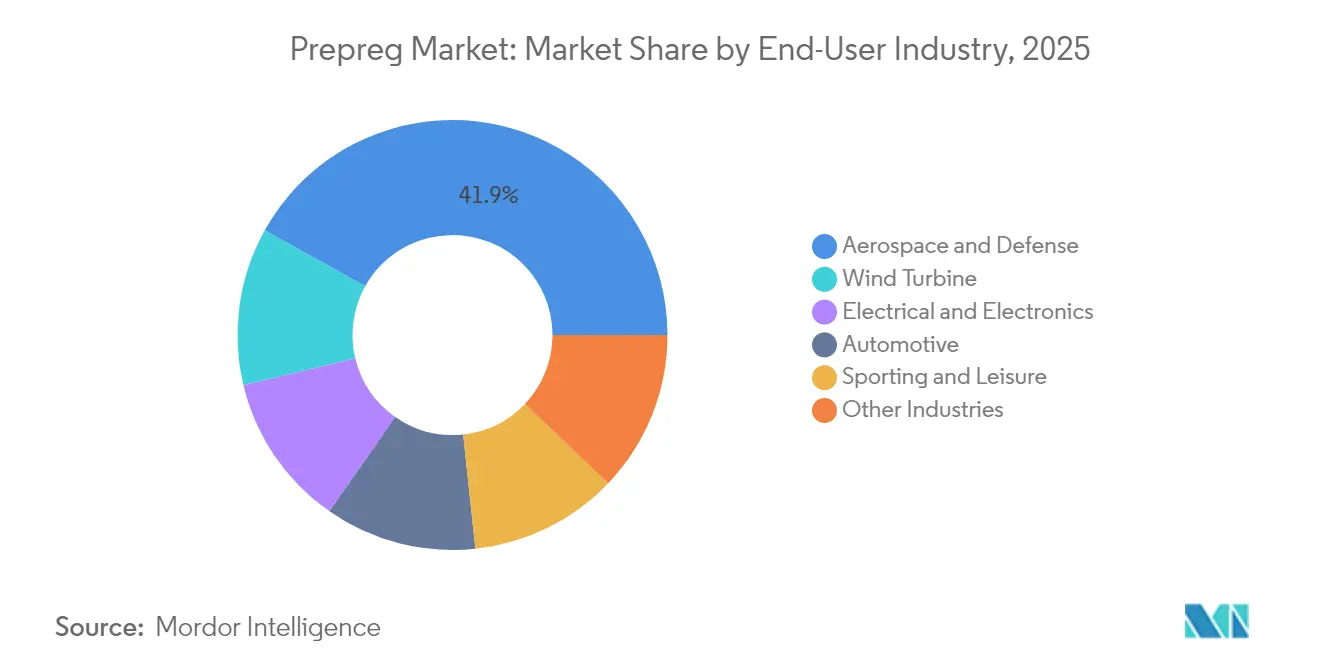
- Nach Endverbraucherbranche führte Luft- und Raumfahrt sowie Verteidigung mit einem Prepreg-Marktanteil von 41,90 % im Jahr 2025; Windkraftanlagen-Anwendungen sollen bis 2031 mit einem CAGR von 7,76 % wachsen.
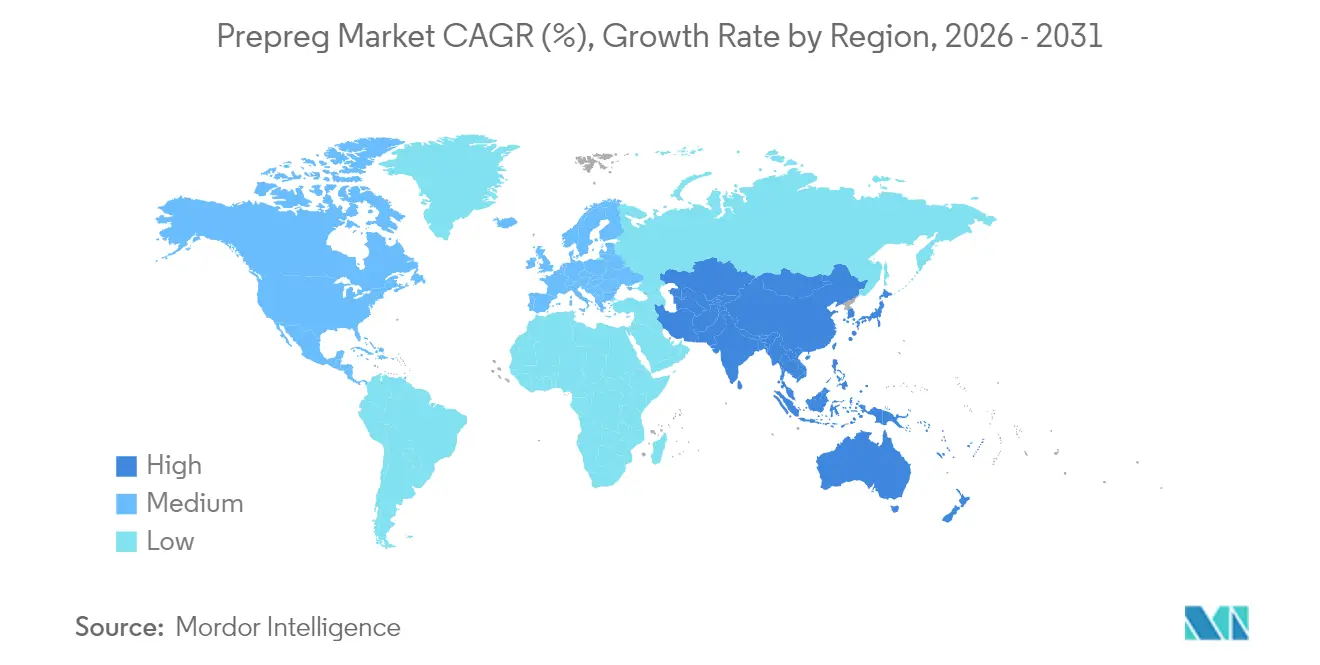
- Nach Region entfiel auf Nordamerika im Jahr 2025 ein Anteil von 37,40 % der Prepreg-Marktgröße, während Asien-Pazifik auf den schnellsten CAGR von 7,78 % bis 2031 zusteuert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Produktionsraten in der Luft- und Raumfahrt sowie Verteidigung | +2.1% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlängerung der Windturbinenblätter | +1.8% | Global, mit frühen Gewinnen in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Durchdringung von Kohlenstoff-Prepreg in Premium-Automobilen und Sport | +1.2% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| eVTOL- und urbane Luftmobilitätsnachfrage nach thermoplastischen Prepregs | +0.9% | Nordamerika und EU als Kernmärkte | Langfristig (≥ 4 Jahre) |
| Boom bei Tow-Prepreg für Wasserstoffdruckbehälter | +0.7% | Global, mit früher Einführung in Japan und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Produktionsraten in der Luft- und Raumfahrt sowie Verteidigung
Die Produktion kommerzieller Flugzeuge steigt, da Boeings 777X und Airbus' A350 weiterhin verbundwerkstoffreiche Baupläne verfolgen, wobei jedes Modell mehr als 50 % kohlenstofffaserverstärktes Polymer nach Gewicht enthält. Hochauftriebsstrukturkomponenten, Rumpfsektionen und Flügelschalen sind auf zertifiziertes epoxidbasiertes Prepreg angewiesen, das strenge Ermüdungs- und Schadenstoleranzanforderungen erfüllt. Die Verteidigungsmodernisierung der NATO-Mitglieder spiegelt diese Trends wider und rüstet veraltete Flotten mit leichteren Missionssystemen nach, die Reichweite und Nutzlast erhöhen. Langfristige Verträge ermöglichen es Lieferanten wie Toray Industries und Hexcel Corporation, Qualifizierungskosten zu amortisieren und gleichzeitig stabile Lieferungen zu gewährleisten[1]„Hexcel Q1 2025 Earnings Call,” Hexcel Corporation, hexcel.com. Da der Verbundwerkstoffanteil pro Flugzeug steigt, profitiert der Prepreg-Markt sowohl von Volumenwachstum als auch von höheren Durchschnittsverkaufspreisen, die durch proprietäre Materialdatenbanken gestützt werden.
Verlängerung der Windturbinenblätter
Durchschnittliche Offshore-Rotordurchmesser überschreiten nun 200 m, was Blattlängen von über 100 m erfordert und die Anforderungen an die Holmgurtsteifigkeit erhöht. Kohlenstofffaser-Prepreg-Holmgurte reduzieren das Blattgewicht um 25 %, während die strukturelle Integrität erhalten bleibt, was die Installation größerer Turbinen auf bestehenden Jacket-Fundamenten ermöglicht[2]US-Energieministerium, „Innovationen bei Windturbinenblättern,” energy.gov. Europäische Erstausrüster wie Vestas haben von Glasfaser auf hybride Kohlenstoff-Glas-Architekturen umgestellt, und chinesische Hersteller folgen diesem Trend, um Kapazitätserweiterungsziele zu erfüllen. Vakuumunterstützte Harzinfusion und automatisierte Faserablage verkürzen Zykluszeiten und senken Arbeitskosten, was die Kostenwettbewerbsfähigkeit stärkt. Da sich Offshore-Wind-Verpflichtungen in der Nordsee und im Südchinesischen Meer beschleunigen, sichert die anhaltende Nachfrage nach Kohlenstofffasern eine robuste langfristige Pipeline für den Prepreg-Markt.
Durchdringung von Kohlenstoff-Prepreg in Premium-Automobilen und Sport
Regulatorische Gewichtsobergrenzen für Premiumfahrzeuge veranlassen OEMs dazu, Karosserieteile aus Kohlenstofffaser, Crashstrukturen und Monocoques zu integrieren, die gegenüber Aluminium eine Gewichtseinsparung von 30 % ermöglichen. Carbon-Prepreg findet zunehmend Verwendung in Karosserieteilen und Strukturbauteilen, bei denen leichte Bauweise entscheidend ist. Schnellhärtendes Epoxid-Prepreg mit Presszyklen unter 60 Sekunden entspricht den Taktzeit-Anforderungen der Automobilindustrie, während thermoplastische Systeme eine Recyclingfähigkeit bieten, die Kreislaufwirtschaftsziele unterstützt. Hochleistungssportartikel – von Fahrradrahmen bis hin zu Tennisschlägern – nutzen ähnliche Eigenschaften hinsichtlich hoher Steifigkeit und geringem Gewicht, um Premium-Einzelhandelspreise zu rechtfertigen. Da die Batteriepackungen von Elektrofahrzeugen schwerer werden, führt jede am Fahrgestell eingesparte Masse direkt zu einer größeren Reichweite und verstärkt damit die Akzeptanz von Prepreg.
eVTOL- und urbane Luftmobilitätsnachfrage nach thermoplastischen Prepregs
Prototypen von eVTOL-Flugzeugen weisen durchschnittlich 70 % Verbundwerkstoffanteil auf, ein Wert, der kommerzielle Verkehrsflugzeuge übertrifft, und Zertifizierungsbehörden bevorzugen schadenstolerante thermoplastische Laminate für den täglichen Stadtbetrieb. Schweißbare Verbindungsmethoden ermöglichen eine schnelle Montage und Instandsetzung ohne Lösungsmittel, während die inhärente Recyclingfähigkeit aufkommende Nachhaltigkeitsvorschriften unterstützt. Strategische Allianzen – wie Joby Aviations Beschaffungsvertrag mit Toray und Archer Aviations Liefervereinbarung mit Hexcel – sichern dedizierte Kapazitäten vor der Serienproduktion. Thermoplastische Matrices wie PEEK und PPS verbinden hohe Wärmebeständigkeit mit der Kompatibilität zur automatisierten Faserablage und positionieren sich als Wachstumsschwerpunkt innerhalb des breiteren Prepreg-Marktes.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebskosten von Autoklav-Aushärtelinien | -1.4% | Global, mit besonderer Auswirkung auf kleinere Hersteller | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Kohlenstofffaser-Lieferkette | -1.1% | Global, mit akuten Auswirkungen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Schwache Recycling- und Entsorgungsinfrastruktur | -0.8% | Global, mit regulatorischem Druck in der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebskosten von Autoklav-Aushärtelinien
Großformatige Luft- und Raumfahrt-Autoklaven übersteigen 2 Millionen USD an Investitionskosten und betreiben 6- bis 8-stündige Wärme-Druck-Zyklen, die erhebliche Energie verbrauchen. Kleinere Tier-2-Lieferanten stehen vor hohen Finanzierungshürden, was die globale Expansion einschränkt und bei Nachfragespitzen das Risiko von Versorgungsengpässen einführt. Prozesse außerhalb des Autoklaven – Vakuumsack-Aushärtung, Harzinfusion und ofenbasierte Zyklen – reduzieren den Energieverbrauch um bis zu 50 %, können jedoch die Porositätskontrolle des Autoklaven für Primärstrukturen noch nicht replizieren. Die schrittweise Einführung bei sekundären Luft- und Raumfahrtteilen senkt die Kostengrenzen; jede Verzögerung bei der Zertifizierung von Rumpf oder Flügel sichert jedoch die Dominanz des Autoklaven und hemmt weiterhin die breitere Durchdringung des Prepreg-Marktes.
Volatilität der Kohlenstofffaser-Lieferkette
Die Spotpreise für Kohlenstofffaser mit Standardmodul sanken 2024 auf 18 USD/kg infolge von Kapazitätsüberhängen in China, um dann wieder anzusteigen, als die Nachfrage aus der Luft- und Raumfahrt erholte, was die Margen der Prepreg-Verarbeiter komprimierte. Exportkontrollen und geopolitische Spannungen bedrohen einen stetigen Zufluss von Polyacrylnitril (PAN)-Vorläufer in westliche Märkte und intensivieren Diversifizierungsbemühungen hin zu mehreren regionalen Produktionsstandorten. Epoxid-, Vinylester- und ungesättigte Polyesterharze sind seit Ende 2024 um bis zu 200 EUR/Tonne gestiegen, was die Kostenschwankungen, die an Erstausrüster weitergegeben werden, verschärft. Langfristige Verträge in der Luft- und Raumfahrt, die auf festen Verbundwerkstoffpreisen basieren, werden schwieriger zu verhandeln, was für Fluggesellschaften und Verteidigungskäufer gleichermaßen Budgetunsicherheit schafft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Thermoplastwachstum beschleunigt sichDuroplastsysteme erzielten 2025 einen Umsatzanteil von 72,80 %, gestützt durch die Zertifizierungstiefe in der kommerziellen Luftfahrt und ballistischer Verteidigungshardware. Epoxide bleiben unverzichtbar für primäre Flügel- und Rumpfsektionen, wo Hochtemperaturhärtungen zu konsistenten mechanischen Eigenschaften über den gesamten Flugzeuglebenszyklusführen. Im Gegensatz dazu werden thermoplastische Qualitäten voraussichtlich mit einem CAGR von 8,43 % wachsen, angetrieben durch steigende eVTOL-, Automobil- und Wasserstoffspeicheranforderungen. Diese Expansion trägt zwischen 2026 und 2031 1,29 Milliarden USD zur Prepreg-Marktgröße bei. Polyetheretherketon- und Polyphenylensulfidfamilien bieten Wärmebeständigkeit bis zu 220 °C und ermöglichen Induktionsschweißen, wodurch die Anzahl der Montagebefestigungselemente und Wartungsausfallzeiten reduziert werden.
Der Drang nach geschlossenen Materialkreisläufen stärkt die Attraktivität von Thermoplasten, da Verschnittabfälle ohne Leistungseinbußen in sekundäre Formteile umgeschmolzen werden können. Automobilhersteller, die Hochtonnen-Kompressionspressen betreiben, berichten von Zykluszeit-Verbesserungen von 40 %, wenn sie von klassischen 180 °C-Epoxidzyklen auf Thermoplastkampagnen unter 3 Minuten umstellen. Bismaleimid- und Phenolsysteme behalten ihre Nische in Hochtemperatur-Triebwerkskanälen und Innenverkleidungen, die Flamm-Rauch-Toxizitäts-Konformität erfordern. Insgesamt sorgen die gegensätzlichen Wachstumstrajektorien zwischen Harzchemien für Wettbewerbsvielfalt innerhalb des Prepreg-Marktes.


Nach Fasertyp:
Kohlenstofffaserdominanz sieht sich einer Glasfaser-Wiederbelebung gegenüberKohlenstofffaser dominierte 2025 mit einem Wertanteil von 80,70 %, da ihr unübertroffenes Steifigkeits-Gewichts-Verhältnis die Anforderungen kommerzieller Verkehrsflugzeuge, Raumfahrtträger und der Formel 1 erfüllt. Jedes zusätzliche Kilogramm, das vom Betriebsleergewicht eines Flugzeugs eingespart wird, spart über seine Lebensdauer bis zu 75 t Treibstoff – ein direkter wirtschaftlicher Hebel, der die Kohlenstofffaserpreise selbst in Abschwungphasen widerstandsfähig hält. Glasfaser hingegen wird bis 2031 ein CAGR-Wachstum von 7,62 % verzeichnen, getragen von 5G-Elektronik, LED-Substraten und kostensensitiven Mobilitätsanwendungen, die geringere Modulwerte tolerieren. Hochfrequenz-Leiterplattenlaminate, die mit spezialisiertem Glasfaser-Prepreg formuliert werden, erfüllen die dielektrischen Anforderungen für 24-GHz-Radar und darüber hinaus.
Hybridlaminate, die Kohlenstofffaser-Decklagen mit Glasfaser-Kerngeweben in Windturbinenholmgurten kombinieren, optimieren das Gewicht und senken gleichzeitig die Rohstoffkosten, wodurch das adressierbare Marktpotenzial erweitert wird. Aramidfaser-Prepreg behält sein Volumen. Aramidfasern behalten eine begrenzte Marktpräsenz im Bereich ballistischer Schutz und Aufprallenergieabsorption, unterstreichen jedoch die materialspezifische Rolle, die jede Verstärkung spielt. Da chinesische Hersteller ihre Produktion ausweiten, sinken die Preise für Kohlenstofffaser minderer Qualität, was das relative Kostengefälle vergrößert und Substitutionsdebatten in Bereichen mit engeren Leistungsmargen anheizt.
Nach Form:
Unidirektionale Bänder führen, Tow-Prepreg wächst starkUnidirektionale Bänder machten 2025 40,70 % der Lieferungen aus und werden für primäre Luft- und Raumfahrthäute und kryogene Druckbehälterumwicklungen bevorzugt, bei denen die ausgerichtete Faserorientierung die Lastpfadeffizienz maximiert. Automatisierte Faserablageköpfe legen geschlitzte UD-Bänder schnell ab und verbessern die Materialausbeute und Schnittratentoleranzen, was ihre Führungsposition sichert. Tow-Prepreg ist zwar in Bezug auf den Gesamtumsatz kleiner, wird jedoch mit einem CAGR von 7,71 % prognostiziert, angetrieben durch filamentgewickelte Wasserstoffspeichertanks, die kontinuierliche, hohlraumfreie Fasern benötigen, die 700-bar-Betriebsdrücken standhalten können. Gewebte Stoffe adressieren mehrdirektionale Lastfälle in Rotorblatt-Wurzelabschnitten und Automobil-Hilfsrahmen, verursachen jedoch Legearbeitsaufwand, den die Automatisierung nur teilweise ausgleicht. Thermoplastische Organobleche – vorverdichtete, kreuzlagige Laminate – zielen auf die Hochvolumen-Automobil-Pressformgebung ab und bieten Zykluszeiten unter einer Minute und Ausschussraten unter 5 %. Insgesamt zeigt die Formsegmentierung, wie Fertigungsprozessökonomie statt intrinsischer Materialeigenschaften zunehmend die Prepreg-Auswahl bestimmt.
Nach Endverbraucherbranche:
Luft- und Raumfahrtdominanz, WindenergiemomentumLuft- und Raumfahrt sowie Verteidigung erzielten 2025 einen Umsatzanteil von 41,90 %, was die strengen Zertifizierungsbarrieren widerspiegelt, die Lieferanten vor Kommoditisierungsdruck schützen. Vordere Rumpfsektionen, Leitwerksstrukturen und Triebwerksgondeln sind auf streng kontrollierte Prepreg-Chargen angewiesen, die über mehr als 20 Jahre Flugzeuglebenszeit chargenweise verfolgt werden. Der Verbundwerkstoffanteil pro Flugzeug steigt weiter, und der daraus resultierende Nachfragesog garantiert Basiswachstum für den Prepreg-Markt selbst in einem konservativen Verkehrserholungsszenario. Windenergie, obwohl mit einem kleineren absoluten Anteil, ist mit dem schnellsten CAGR von 7,76 % auf Kurs, da Offshore-Installationen auf 15-MW-Klasse-Turbinen migrieren, die verlängerte, kohlenstofffaserreiche Blätter erfordern.
Die Automobilakzeptanz bleibt auf Premium- und Motorsportsegmente konzentriert, wo die Kostentoleranz Kohlenstofffaser-Monocoques und Klasse-A-Karosserieteile ermöglicht. Dennoch haben batterieelektrische Modelle, die Gewichtsminderungen benötigen, um die Masse von Lithium-Ionen-Akkupacks auszugleichen, begonnen, kostengünstigere glasfaserverstärkte Verbundwerkstoffe in Anbauteilen einzusetzen, was eine schrittweise Prepreg-Diffusion über Supersportwagen hinaus signalisiert. Elektronik und elektrische Infrastruktur sind auf spezielle Glasfaser-Epoxid-Prepregs angewiesen, die thermische Leitfähigkeits- und Dielektrizitätskennzahlen erfüllen, die für 5G-Basisstationen entscheidend sind. Schließlich verfolgen Sportartikel weiterhin eine stetige Hochmargen-Trajektorie und nutzen die Steifigkeits-Gewichts-Überlegenheit von Prepreg, um professionelles Equipment zu differenzieren.
Geografische Analyse
Prepreg-Markt Nordamerika
Nordamerika behielt im Jahr 2025 mit 37,40 % den größten Anteil am Prepreg-Markt, gestützt durch Boeings verbundwerkstoffintensive Modelle 787, 777X sowie proprietäre Raumfahrtträgerstrukturen. Die Modernisierungsprogramme des Pentagons weiten den Materialbedarf auf Drehflügler, unbemannte Systeme und Hyperschallfahrzeuge aus und sichern stabile mehrjährige Auftragsbücher. Das Zertifizierungsökosystem der Region begünstigt inländische Lieferanten wie Hexcel und Toray Advanced Composites, die beide vertikal integrierte Linien vom Karbonisierungsprozess bis zur Prepreg-Herstellung betreiben. Dennoch gingen die Umsätze in der zivilen Luftfahrt im Jahr 2025 nach einer wesentlichen Anpassung der Schmalrumpfflugzeug-Auslieferungen zurück, was die kurzfristige Variabilität inmitten ansonsten starker Verteidigungsauftragsbestände verdeutlicht.
Prepreg-Markt Asien-Pazifik
Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region mit einer prognostizierten CAGR von 7,78 % bis 2031. Chinesische staatlich geförderte Kohlenstofffaserhersteller sind auf dem Weg, bis 2030 nahezu 50 % der weltweiten Kapazität zu kontrollieren, was die Preise senkt und eine breitere industrielle Nutzung katalysiert. Indigene Luft- und Raumfahrtprogramme wie COMACsC919 und CR929 sowie inländische eVTOL-Prototypen schaffen eine gebundene Nachfrage nach hochwertigem Prepreg. Japans Toray und Teijin behaupten ihre Technologieführerschaft durch Hochmoduln-Fasern und automobiltaugliche thermoplastische Laminate, während Südkoreas Initiativen im Bereich Wasserstoffspeichertanks das Wachstum bei Tow-Prepreg antreiben.
Prepreg-Markt Europa
Europa verzeichnet ein mittleres einstelliges Wachstum, getragen durch die Flügelmontage bei Airbus, britische F&E im Bereich fortschrittlicher Antriebssysteme sowie ambitionierte Offshore-Windziele in der Nordsee. Die politischen Entscheidungsträger verschärfen die Kontrolle über Verbundwerkstoffabfälle am Ende des Lebenszyklus, was Investitionen in Pyrolyse- und Solvolyse-Pilotanlagen beschleunigt, die hochwertige Fasern zurückgewinnen können. Gurits Entscheidung, die deutsche Luft- und Raumfahrt-Prepreg-Kapazität zu erweitern und gleichzeitig eine Schweizer Linie zu schließen, verdeutlicht die Kostenrationalisierung angesichts der angespannten europäischen Energiepreise. Unterdessen ist die Einführung von Verbundwerkstoffen in der Automobilindustrie mit regulatorischer Unsicherheit hinsichtlich möglicher Nutzungsbeschränkungen für Kohlenstofffasern konfrontiert, obwohl leichtere Materialien im Bereich erneuerbare Energien und in der zivilen Luftfahrt weiterhin ausgenommen bleiben.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Prepregs beginnt vorgelagert mit petrochemischen und spezialchemischen Einsatzstoffen für duroplastische und thermoplastische Matrizen (Epoxid, BMI, PEEK/PPS-Familien), PAN-Precursor und Kohlenstofffaser-Tow-Produktion sowie Verstärkungsgeweben (Kohlenstoff, Glas, Aramid). In der mittleren Wertschöpfungsstufe kombinieren Prepregger Harzformulierung, Imprägnierung, B-Stage-Härtung und Konfektionierung (Schneiden, Umspulen, Kitting) und verwalten anschließend Kühlkettenlagerung sowie zeit- und temperaturkontrollierte Distribution, da viele Prepregs in Luftfahrtqualität nur eine begrenzte Haltbarkeit haben. Nachgelagert verarbeiten Verarbeiter und Tier-Zulieferer Prepregs mittels AFP/ATL-Lay-up, Pressformen sowie Autoklav- oder Out-of-Autoclave-Härtung zu Bauteilen und beliefern OEMs in Luft- und Raumfahrt sowie Verteidigung, Windenergie, Automobil, Elektronik und Sportartikeln.
Wesentliche Engpässe betreffen die Verfügbarkeit von Kohlenstofffasern und durch Qualifizierung eingeschränkte Materialauswahl für zertifizierte Luftfahrtstrukturen sowie Prozessstörungen während der B-Stage-Härtung, die zu Chargenausschuss führen können. Über NIAR und NCAMP gesteuerte Qualifizierungspfade prägen den kommerziellen Zugang und beeinflussen die Einführungszeitpläne der OEMs für neue Systeme. Toray Composite Materials America erhielt beispielsweise im Februar 2026 die NCAMP-Qualifizierung für sein 3960-Prepreg-System, und Toray Advanced Composites erweiterte im Mai 2026 die NCAMP-Qualifizierungen für sein thermoplastisches Cetex TC1225 LMPAEK-System im UD-Tape-Format. Die Wertschöpfungskette zeigt zudem verstärkte Partnerschaften und Lokalisierung zur Reduzierung von Logistik- und Lieferrisiken, darunter eine ab Januar 2026 wirksame Lieferzvereinbarung zwischen Syensqo und Toray Composite Materials America zur Unterstützung des Zugangs zu Luftfahrt-Kohlenstofffasern, sowie Vertriebspartnerschaften wie die im April 2026 von VAC Innovation unterzeichnete Absichtserklärung zum Vertrieb des Toray Advanced Composites AmberTool HX56 Tooling-Prepregs im Vereinigten Königreich.
Wettbewerbslandschaft
Der Prepreg-Markt weist eine moderate Konzentration auf, die durch drei integrierte Marktführer – Toray Industries, Hexcel Corporation und Teijin Limited – gekennzeichnet ist, die Kohlenstofffaservorläufer, Faserumwandlung und Prepreg-Herstellung unter einem Unternehmensdach vereinen. Ihre kollektive Stärke in qualifizierten Luft- und Raumfahrtprogrammen schafft hohe Wechselkosten und schützt die Margen trotz Rohstoffvolatilität. Jedes Unternehmen unterhält jahrzehntelange Lieferverträge: Toray mit Boeings 777X-Flügeln, Hexcel mit Airbus und Kongsberg Defense sowie Teijin Limited mit mehreren Verteidigungs-UAV-Plattformen. Um ihren Marktanteil zu sichern, erweitern die etablierten Anbieter ihre Automatisierungspräsenz und integrieren Echtzeit-Porositätsüberwachung und geschlossene Legevisionssysteme, die die Ausschussraten unter 2 % senken.
Chinesische Herausforderer, unterstützt durch staatliche Anreize, bauen Kapazitäten konzentriert auf PAN-Fasern mit Standardmodul aus und vermarkten diese aggressiv in mittlere Sportartikel, Windenergie und Industriezylinder. Ihre Kostenbasis, oft 20 % unter westlichen Wettbewerbern, übt Abwärtsdruck auf globale Referenzpreise aus und beschleunigt die Kommoditisierung außerhalb zertifizierter Luft- und Raumfahrtqualitäten. Westliche Lieferanten reagieren, indem sie thermoplastische Prepreg-Portfolios für eVTOL, Wasserstoffspeicherung und strukturelle Automobilkomponenten vorantreiben, wo Zertifizierungshürden niedriger, aber funktionale Anforderungen weiterhin hoch sind.
Marktführer der Prepreg-Branche
Hexcel Corporation
Solvay
Gurit Services AG
Mitsubishi Chemical Group Corporation
Toray Industries Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Prepreg-Markt
- AGC INC.
- Axiom Materials
- DIC Corporation
- Gurit Services AG
- Hexcel Corporation
- Huntsman International LLC
- Isola Group
- Mitsubishi Chemical Group Corporation
- NTPT
- Park Aerospace Corp.
- Renegade Materials Corporation
- SGL Carbon
- Solvay
- Teijin Limited
- THE YOKOHAMA RUBBER CO., LTD.
- Toray Industries Inc.
- Ventec International Group
- Victrex plc

Marktchancen und Zukunftsaussichten
Die Einführung in der Luftfahrtqualität schafft Freiräume für Anbieter, die qualifizierte Materialsysteme mit höherer Verarbeitungsgeschwindigkeit kombinieren können, insbesondere für UD-Tapes, die auf AFP/ATL-Workflows abgestimmt sind, und für schnellhärtende Chemien, die die Zykluszeit verkürzen. Jüngste Schritte großer Anbieter unterstützen diese Richtung. Toray Composite Materials America sicherte sich im Februar 2026 die NCAMP-Qualifizierung für sein 3960-Prepreg-System, und Toray Advanced Composites erweiterte im Mai 2026 die NCAMP-Qualifizierungen für sein thermoplastisches Verbundwerkstoffsystem Cetex TC1225 LMPAEK im UD-Tape-Format.
Über autoklavintensive Anwendungen hinaus konzentrieren sich Chancen auch auf hochvolumige, kostengünstigere Fertigungswege und nachhaltigkeitsorientierte Materialauswahl. Kapazitätserweiterungen mit hohem Durchsatz, etwa die Inbetriebnahme von Breitformat-UD-Prepreg- und Filmbeschichtungslinien durch SHD Composites im Vereinigten Königreich im Februar 2026, sowie lizenzierte Umformtechnologien für Automobilverbundwerkstoffe, etwa die Partnerschaft von Syensqo mit Bucci Composites im Juni 2026 rund um Double Diaphragm Forming, deuten auf stärker industrialisierte Verarbeitungswege hin, die Bauteilkosten- und Taktzeitbeschränkungen mildern. In Elektronik- und Elektroanwendungen unterstützen zudem neue regionale Fertigungsstandorte für hochentwickelte Prepregs, darunter der geplante Produktionsstart der Ventec International Group-Anlage in Thailand im zweiten Quartal 2026, die Diversifizierung der Lieferkette im Einklang mit China-plus-eins-Beschaffungsstrategien und strengeren Durchlaufzeitanforderungen für die Laminatversorgung.
Recent Industry Developments in Prepreg-Markt
- Juli 2026: Hexcel führte HexPly M51 ein, ein schnellhärtendes Prepreg für die Hochgeschwindigkeits-Pressformung primärer Strukturbauteile, und brachte HexPly M949 auf den Markt, ein zähmodifiziertes Epoxid-Prepreg mit 15% biobasiertem Kohlenstoffanteil für den Automobilbereich. Diese Produktschritte zielen darauf ab, Zykluszeiten zu verkürzen und Nachhaltigkeitsanforderungen in der hochvolumigen Verbundwerkstofffertigung zu erfüllen, wodurch sich das Anwendungsspektrum über traditionelle autoklavzentrierte Programme hinaus erweitert.
- Juni 2026: Hexcel unterzeichnete eine langfristige industrielle Partnerschafts- und Lieferzvereinbarung mit Deutsche Aircraft zur Bereitstellung fortschrittlicher Verbundwerkstofflösungen für das Regionalflugzeugprogramm D328eco. Die Vereinbarung koppelt die Prepreg-Lieferung an einen Hochlaufplan der Flugzeugplattform und stärkt die Rolle qualifizierter Materiallieferanten in den Lieferketten für Regionalflugzeuge und Luftfahrtstrukturen.
- Juli 2024: Toray Composite Materials America ging eine dreijährige Partnerschaft mit Elevated Materials ein, um Prepreg-Ausschussmaterialien aus seiner Anlage in Tacoma, Washington, zu recyceln. Die Partnerschaft unterstützt die Abfallreduzierung und hilft bei der Entwicklung von End-of-Life-Wegen für Verbundwerkstoff-Fertigungsabfälle, ein Bereich, der die Prepreg-Einführung in regulierten und nachhaltigkeitssensiblen Endmärkten weiterhin einschränkt.


Prepreg-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Prepreg-Markt als Umsätze definiert, die aus vorimprägnierten Faserverstärkungsmaterialien generiert werden, die für die Herstellung von Verbundwerkstoffteilen verkauft werden – über die wichtigsten Harzsysteme und Fasertypen sowie über die wichtigsten Endverbraucherbranchen und Regionen hinweg.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind nachgelagerte gefertigte Verbundwerkstoffteile und Montagedienstleistungen sowie Rohfasern und reine Harze, die nicht als Prepreg geliefert werden.
Segmentierungsübersicht
- Nach Harztyp
- Duroplast
- Thermoplast
- Nach Fasertyp
- Kohlenstoff
- Glas
- Aramid
- Nach Form
- Unidirektionale Bänder
- Tow-Prepreg
- Gewebe/Gewebtes
- Organobleche
- Nach Endverbraucherbranche
- Luft- und Raumfahrt sowie Verteidigung
- Windkraftanlage
- Automobil
- Elektro und Elektronik
- Sport und Freizeit
- Sonstige Branchen
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Südostasien
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Marktgrenzen festzulegen und eine bereinigte Liste von Nachfrage- und Angebotssignalen zu erstellen, die jährlich überprüft werden können. Wir haben öffentliche Quellen wie nationale Statistikämter, Zoll- und Handelsportale sowie Veröffentlichungen zur Produktionsleistung herangezogen, um Produktion, Handelsströme und die makroökonomische Nachfrageentwicklung für Verbundwerkstoffe zu verstehen.
Um Prepregs mit realen Endmärkten zu verknüpfen, haben wir auch Quellen wie zivile Luftfahrtbehörden und Auftragsrückstände bei Flugzeugauslieferungen, Windenergievereinigungen für Turbinenbauprojekte sowie begutachtete Materialfachzeitschriften für Adoptions- und Verarbeitungstrends (beispielsweise Duroplast- versus Thermoplast-Nutzung) ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Branchenpresse wurden anschließend zur Validierung von Kapazitätserweiterungen, Preiskommentaren und Produktmixverschiebungen herangezogen, ergänzt durch selektiv genutzte kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzkennzahlen, Patentscreening sowie handelsbasierte Versandprüfungen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; wir haben darüber hinaus weitere öffentliche und Abonnementquellen zur Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um die Desk-Annahmen einem Stresstest zu unterziehen, insbesondere in Bezug auf Harz- und Fasermix, Auslastungstrends und die Entwicklung der durchschnittlichen Verkaufspreise im Zusammenhang mit Verträgen und Qualifizierungszyklen. Wir haben mit einem breiten Spektrum an Stakeholdern entlang der Wertschöpfungskette gesprochen, darunter Materiallieferanten, Verarbeiter, Distributoren sowie Einkaufs- und Ingenieurnutzer in der Luft- und Raumfahrt, im Windbereich und in der Automobilindustrie. Das Feedback wurde über APAC, EMEA und Amerika hinweg ausgewogen, damit der regionale Mix nicht übergewichtet wird.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | CXOs: 14 % | APAC: 48 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 37 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 49 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte mithilfe eines Top-down- und Bottom-up-Ansatzes, bei dem zunächst die Endmarktaktivität rekonstruiert und anschließend mithilfe praktischer Durchdringungs- und Materialintensitätsfaktoren in Prepreg-Nachfrage umgerechnet wurde. In der Praxis beginnen wir mit Nachfragepools wie Flugzeugbau- und Wartungsprogrammen, der Produktion von Windrotorblättern sowie der Akzeptanz von Leichtbaumaßnahmen in der Automobilindustrie und rechnen diese dann mithilfe typischer Laminierungsraten und Verschnittfaktoren in Prepreg-Verbrauch um. Diese Verschnitt- und Laminierungsannahmen wurden anhand von Interview-Feedback kalibriert.
Das Modell wurde anschließend durch selektive Bottom-up-Näherungen plausibilisiert, darunter Stichproben aus Umsatzangaben von Lieferanten, Kanalprüfungen zu Auftragsmustern sowie eine einfache Volumen-mal-Durchschnittspreis-Logik nach Harz- und Faserfamilien. Die wichtigsten Eingangsgrößen umfassten den Anteil von Kohlenstoff- gegenüber Glasfaser, die Akzeptanz von Duroplasten gegenüber Thermoplasten, typische Preisspannen nach Format (beispielsweise unidirektionale Bänder gegenüber Geweben), den Zeitpunkt von Qualifizierungszyklen in der Luft- und Raumfahrt sowie regionale Veränderungen der Kapazitätsauslastung. Für die Prognose wurde eine Szenarioanalyse eingesetzt, sodass der Basisfall mit Variablen wie Hochläufen bei Flugzeugauslieferungen, Windkraftinstallationen und dem Tempo der Thermoplast-Durchdringung angepasst werden konnte. Die endgültige Kurve wurde von Jahr zu Jahr geglättet, um unrealistische Sprünge zu vermeiden. Wo die Bottom-up-Transparenz für kleinere lokale Lieferanten schwächer war, wurden Lücken durch regionale Skalierung auf Basis von Handelssignalen, Endmarkt-Bauquoten und validierten Preisspannen geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie der regionalen Nachfrageentwicklung für Verbundwerkstoffe, angekündigter Kapazitätserweiterungen sowie Änderungen in den Produktionsplänen für Luft- und Raumfahrt und Windkraft trianguliert und anschließend auf Abweichungen nach Harz, Faser und Region überprüft. Wenn eine Schätzung außerhalb der erwarteten Bandbreiten lag, wurden die Annahmen erneut geöffnet und die betreffenden Befragten erneut kontaktiert, insbesondere hinsichtlich Preistiming, Auslastung und Mixverschiebungen.
Jede Veröffentlichung durchläuft eine mehrstufige Analysten-Überprüfung, gefolgt von einer abschließenden Plausibilitätsprüfung anhand der zum Zeitpunkt der Freigabe aktuellsten verfügbaren öffentlichen Veröffentlichungen. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa große Kapazitätsstarts, Versorgungsunterbrechungen oder wesentliche Änderungen bei Endmarktprogrammen. Vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit der Kunde die aktuellste Sichtweise erhält und nicht eine ältere Momentaufnahme.
Vergleich der Prepreg-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Prepreg-Marktwerte können stärker voneinander abweichen als erwartet, selbst wenn dieselben Endanwendungen diskutiert werden, da jede Studie eigene Entscheidungen zu Zeitpunkt, Preisgestaltung und dem trifft, was als Prepreg-Umsatz gezählt wird. Unterschiede treten auch auf, wenn Basisjahre nicht aufeinander abgestimmt sind oder wenn Wechselkurszeitpunkt und Inflationsbehandlung von einer Aktualisierung zur nächsten nicht konsistent gehalten werden.
In dieser Studie waren die größten Treiber hinter der Streuung der Aktualisierungsrhythmus für die Preisgestaltung, der Monat der Währungsumrechnung für Nicht-USD-Regionen sowie die Frage, ob ASP-Bewegungen an validierte Vertragszyklen oder an allgemeine Inflationsannahmen geknüpft wurden. Indem Preisaktualisierungen und Währungszeitpunkt konsistent gehalten und Ausreißerverschiebungen anschließend durch primäre Rückrufe überprüft wurden, bleibt die Ausgangsbasis an wiederholbare Schritte gebunden – eine Disziplin, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,11 Milliarden USD (2026) | |
| Branchenpublisher A | 13,20 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und wendet möglicherweise eine breitere ASP-Eskalation über Harz- und Fasermixe an, was die Gesamtsummen aufblähen kann, wenn die Preisgestaltung nicht im Einklang mit Qualifizierungs- und Vertragszeitplänen aktualisiert wird. |
| Globales Forschungshaus B | 7,08 Milliarden USD (2024) | In Millionen USD mit einem engeren impliziten Umrechnungs- und Zeitrahmen ausgewiesen; der Gesamtwert kann niedriger ausfallen, wenn regionale Währungszeitpunkte und Mixannahmen nicht vollständig anhand aktueller Auslastungssignale neu validiert werden. |
Die Tabelle zeigt, dass Jahresauswahl, ASP-Behandlung und Währungszeitpunkt eine Streuung von mehreren Milliarden USD erzeugen können, noch bevor Prognosenannahmen berücksichtigt werden. Indem die Marktgesamtsumme auf Endmarkt-Bausignale zurückgeführt und die Preis- und Mixlogik anschließend durch wiederholbare Validierungsschritte überprüft wird, bleibt die Schätzung praktisch reproduzierbar und lässt sich bei Entscheidungsprozessen leichter Zeile für Zeile erläutern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Prepreg-Markt?
Die Prepreg-Marktgröße beträgt 9,11 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 einen Wert von 12,46 Milliarden USD erreichen, was einem CAGR von 6,45 % über den Zeitraum 2026–2031 entspricht.
Welche Endverbraucherbranche dominiert die Nachfrage?
Luft- und Raumfahrt- sowie Verteidigungsanwendungen machen 41,90 % des Umsatzes 2025 aus, bedingt durch den hohen Verbundwerkstoffanteil in Flugzeugzellen und Verteidigungsprogrammen.
Warum gewinnen thermoplastische Prepregs Marktanteile?
Thermoplastische Systeme bieten schnelle Verarbeitung, schweißbare Verbindungen und Recyclingfähigkeit, was einen CAGR von 8,43 % antreibt, angeführt von eVTOL-Flugzeugen und Wasserstoffspeicherbehältern.
Wie groß ist Nordamerikas Anteil an der globalen Prepreg-Nachfrage?
Nordamerika hielt 2025 einen Marktanteil von 37,40 %, unterstützt durch Boeings Produktionshochlauf und den Bedarf an Verbundwerkstoffen für die Verteidigung.
Seite zuletzt aktualisiert am:



