
Marktgröße und Marktanteil für Blutpräparate
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
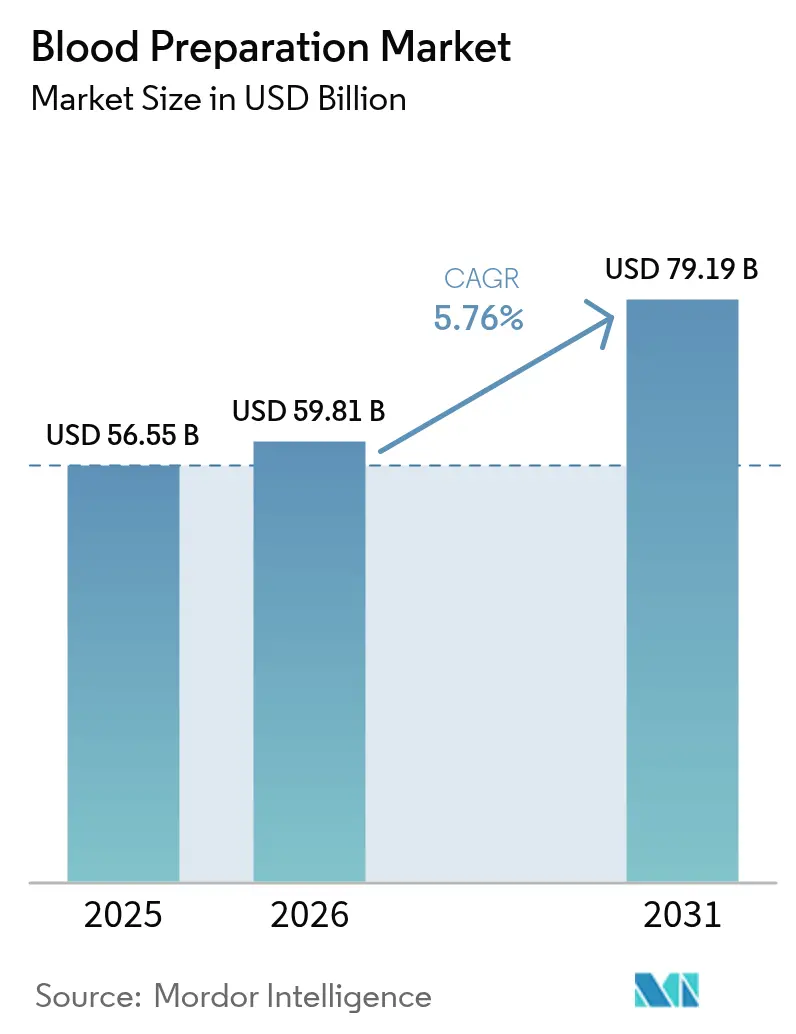
| Marktgröße (2026) | 59.81 Milliarden US-Dollar |
| Marktgröße (2031) | 79.19 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Blutpräparate von Mordor Intelligence
Die Marktgröße für Blutpräparate wird im Jahr 2026 auf 59,81 Milliarden USD geschätzt, ausgehend von einem Wert von 56,55 Milliarden USD im Jahr 2025, mit Prognosen für 2031 von 79,19 Milliarden USD, was einem Wachstum von 5,76 % CAGR im Zeitraum 2026–2031 entspricht. Diese Entwicklung wird durch die zunehmende Einführung automatisierter Komponentenseparation, die Verbreitung von Pathogenreduktionsplattformen und ein stetiges Wachstum der chirurgischen Eingriffe gestützt, das die Transfusionsnachfrage erhöht. Die parallele Expansion plasmabasierter Therapeutika, insbesondere Immunglobuline, unterstreicht eine Bewegung hin zu Präzisionsmedizin und Management chronischer Erkrankungen. Die Konsolidierung unter Plasmafraktionierern senkt die Kosten pro Liter und verbessert die Versorgungsresilienz, während neue Antikoagulanzienklassen wie Faktor-XI-Inhibitoren die klinischen Anwendungsfälle erweitern. In den verschiedenen Regionen schaffen robuste regulatorische Rahmenbedingungen in Nordamerika und Kapazitätserweiterungen im Asien-Pazifik-Raum eine ausgewogene Angebots-Nachfrage-Dynamik, die das langfristige Wachstum des Marktes für Blutpräparate trägt.
Wichtigste Erkenntnisse des Berichts
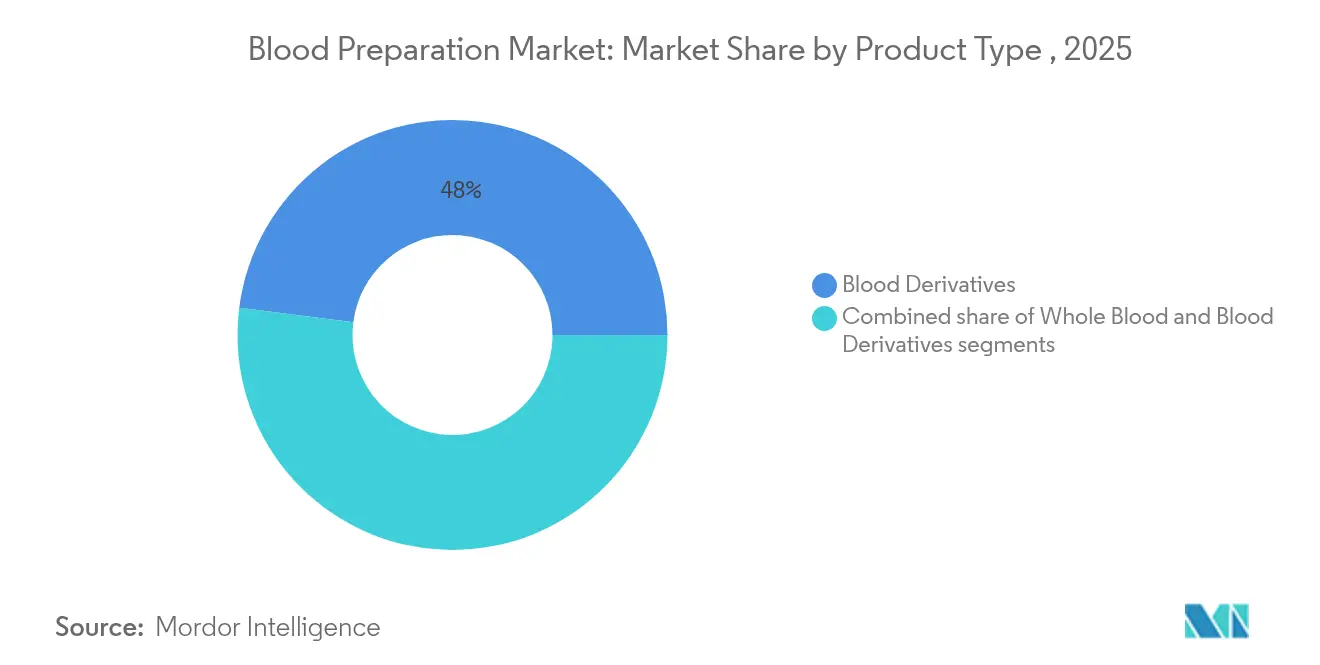
- Nach Produkttyp führten Blutderivate mit einem Umsatzanteil von 47,98 % im Jahr 2025, während Blutkomponenten bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen werden.
- Nach blutverdünnendem Mittel hielten Antikoagulanzien im Jahr 2025 einen Anteil von 60,88 % am Markt für Blutpräparate, während Thrombozytenaggregationshemmer bis 2031 voraussichtlich mit einer CAGR von 8,29 % wachsen werden.
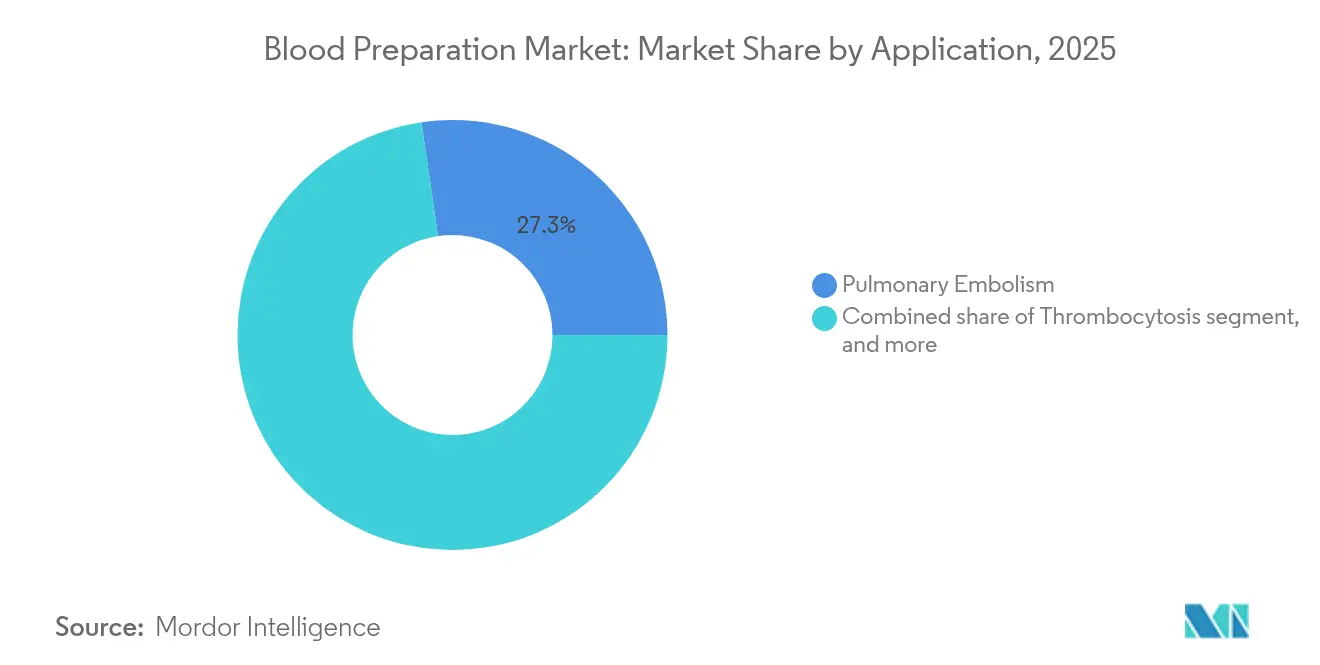
- Nach Anwendung entfiel auf Lungenembolie im Jahr 2025 ein Anteil von 27,31 % an der Marktgröße für Blutpräparate, während Niereninsuffizienz mit einer CAGR von 8,74 % zwischen 2026 und 2031 die schnellste Expansion zeigt.
- Nach Endnutzer sicherten sich Krankenhäuser und chirurgische Zentren im Jahr 2025 einen Anteil von 45,22 % am Markt für Blutpräparate; Blut- und Plasmabanken weisen bis 2031 die schnellste CAGR von 9,11 % auf.
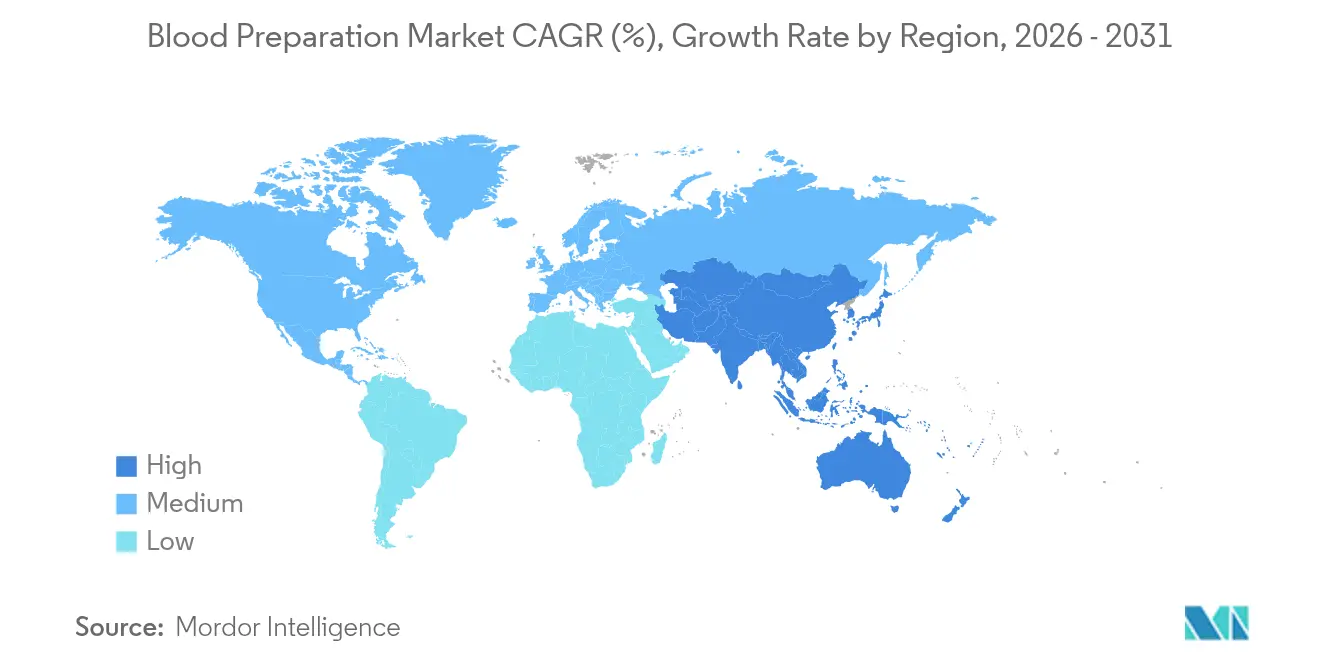
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 38,12 %, während der Asien-Pazifik-Raum mit einer CAGR von 7,14 % das höchste regionale Wachstumstempo verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmendes globales Volumen chirurgischer Eingriffe | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Prävalenz chronischer und hämatologischer Erkrankungen | +1.5% | Aufstrebende Märkte im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende staatliche Unterstützung für die Blutsammelinfrastruktur | +0.8% | Asien-Pazifik-Kernregion; Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Blutscreening- und Verarbeitungstechnologien | +1.1% | Nordamerika und EU; Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Erweiterung des Portfolios plasmabasierter Therapeutika | +1.3% | Global, am stärksten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz neuartiger oraler Antikoagulanzien | +1.0% | Global, rasche Akzeptanz in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes globales Volumen chirurgischer Eingriffe
Elektive und traumabedingte Operationen erholen sich im Jahr 2025 und steigern die Nachfrage nach Erythrozytenkonzentraten und Plasmakomponenten. Krankenhäuser in den Vereinigten Staaten steigerten die Anzahl orthopädischer Eingriffe im Jahresvergleich um 8 %, was Upgrades bei der Komponentenlagerung und schnellen Typisierungstests auslöste. Eine ähnliche Dynamik ist in Westeuropa zu beobachten, wo minimalinvasive Techniken ambulante Operationen fördern, die dennoch eine präoperative Blutgruppenbestimmung erfordern. Automatisierte Kreuzprobenanalysatoren und digitale Blutbanksoftware verkürzen die Durchlaufzeiten und verbessern die Auslastungsraten für jede gespendete Einheit. Diese Entwicklungen stärken die Umsatzsichtbarkeit für den Markt für Blutpräparate.
Wachsende Prävalenz chronischer und hämatologischer Erkrankungen
Chronische Nierenerkrankungen, hämatologische Krebserkrankungen und Hämophilie nehmen im Asien-Pazifik-Raum weiter zu und erweitern die wiederkehrende Nachfrage nach plasmabasierten Immunglobulinen und Gerinnungsfaktoren[1]Weltgesundheitsorganisation, "Globaler Statusbericht zur Blutsicherheit und -verfügbarkeit 2024," WHO, who.int. Staatliche Erstattungslisten in China und Indien umfassen nun die subkutane Immunglobulintherapie, was den Patientenzugang beschleunigt. Multinationale Unternehmen reagieren mit dem Ausbau von Fraktionierungslinien und Spenderzentren, während inländische Unternehmen Partnerschaften für Technologietransfer eingehen. Die breite Krankheitslast sichert eine langfristige Nachfrage nach Blutderivaten und stärkt das nachhaltige Wachstum des Marktes für Blutpräparate.
Zunehmende staatliche Unterstützung für die Blutsammelinfrastruktur
Indonesiens erste Plasmafraktionierungsanlage, die bis 2026 für eine jährliche Kapazität von 600.000 Litern ausgelegt ist, zeigt, wie aufstrebende Volkswirtschaften der inländischen Selbstversorgung Priorität einräumen. Die Verordnung der Europäischen Union über Substanzen menschlichen Ursprungs (2024/1938) schreibt harmonisierte Sammelstandards vor und prognostiziert den Bedarf von 2 Millionen neuen freiwilligen Spendern[2]Europäisches Parlament, "Verordnung (EU) 2024/1938 über Substanzen menschlichen Ursprungs," europarl.europa.eu. Nationale Förderprogramme in Japan und Südkorea subventionieren Apheresegeräte, erweitern den Spenderpool und modernisieren die Sammelverfahren. Solche fiskalischen Anreize unterstützen die Modernisierung der Infrastruktur und vergrößern den Markt für Blutpräparate.
Fortschritte bei Blutscreening- und Verarbeitungstechnologien
Das Reveos-System von Terumo Blood and Cell Technologies reduziert manuelle Schritte von 26 auf 9 und verarbeitet gleichzeitig vier Vollbluteinheiten, was den Komponentenertrag pro Spende steigert. Die INTERCEPT-Plattform von Cerus Corporation erzielte 2024 ein Umsatzwachstum von 20 %, nachdem Canadian Blood Services eine 100-prozentige Pathogenreduktionsverarbeitung eingeführt hatte. Robotergestützte Phlebotomie-Pilotprojekte in Europa erreichen eine Erstpunktionserfolgsrate von 95 %, was Personalengpässe lindert und das Spendererlebnis verbessert. Insgesamt steigern diese Innovationen Produktivität und Sicherheit und erweitern die klinische Attraktivität des Marktes für Blutpräparate.
Analyse der Hemmnisswirkung*
| Analyse der Hemmnisswirkung | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Risiko transfusionsübertragener Infektionen | -0.7% | Global; akut in Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Hohe Kosten fortschrittlicher Blutpräparationstechnologien | -0.9% | Global; kostensensible Märkte | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Spenderplasma und Heparin | -0.6% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Unzureichende Kühlketten- und Lagereinrichtungen in Entwicklungsregionen | -0.8% | Afrika, Teile des Asien-Pazifik-Raums und Lateinamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko transfusionsübertragener Infektionen
Studien in Uganda berichteten von einer Prävalenz transfusionsübertragener Infektionen von 13,8 % unter Spendern, wobei HBV und HCV besonders hoch waren. Während Pathogenreduktionssysteme das Malariaübertragungsrisiko um 87 % senken, behindern Budgetbeschränkungen die Einführung dort, wo die Bedrohung am größten ist. Internationale Geberorganisationen finanzieren Pilotprogramme, doch die Skalierbarkeit hinkt dem Infektionswachstum hinterher. Die anhaltende Lücke unterstreicht den Bedarf an erschwinglicher Sterilisation und dämpft das absolute Wachstum des Marktes für Blutpräparate.
Hohe Kosten fortschrittlicher Blutpräparationstechnologien
Vollautomatische Fraktionierungslinien erfordern Kapitalaufwendungen in Millionenhöhe, und im Labor gezüchtetes Blut kostet derzeit 2.000 USD pro Einheit. Kleinere Blutspendezentren haben Schwierigkeiten, Upgrades trotz langfristiger Effizienzgewinne zu rechtfertigen. In Entwicklungsmärkten erhöhen Zollschranken auf importierte Einwegartikel die Betriebskosten. Öffentlich-private Partnerschaften und abgestufte Preismodelle entstehen, um die Erschwinglichkeit zu verbessern, aber bis die Preise weiter sinken, schränken Kostendrücke den breiteren Einsatz von Werkzeugen der nächsten Generation im Markt für Blutpräparate ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Blutderivate führen trotz KomponenteninnovationBlutderivate hielten 47,98 % des Umsatzes im Jahr 2025, gestützt durch eine starke Nachfrage nach Immunglobulinen und Gerinnungsfaktoren. Das Segment Lungenembolie entfiel auf 27,31 % des Marktanteils an der Marktgröße für Blutpräparate im Jahr 2025 und unterstützte den Derivateverbrauch in akuten Umgebungen. CSL Behring verzeichnete ein Umsatzwachstum von 20 % bei Immunglobulinen, begünstigt durch einen Rückgang der Plasmasammelkosten pro Liter um 22 %, was Skaleneffekte zugunsten großer Fraktionierer veranschaulicht. Automatisierte Systeme wie Reveos treiben eine CAGR von 8,12 % für Blutkomponenten an, liefern höhere Thrombozyten- und Erythrozytenerträge pro Einheit, reduzieren Verschwendung und verlängern die Lagerzeiten von 42 auf 63 Tage durch Tiefkühlkonservierung. Die zunehmende Akzeptanz komponentenspezifischer Transfusionsprotokolle in Krankenhäusern trägt diese Expansion für den Markt für Blutpräparate.
Die Derivate-Pipeline bleibt lebhaft. Grifols prognostiziert kumulierte Umsätze von 1 Milliarde USD für Yimmugo über sieben Jahre nach der FDA-Zulassung. Europäische Regierungen streben bis 2030 eine 80-prozentige Selbstversorgung bei Albumin an und stimulieren inländische Auftragsfraktionierungsprogramme. Parallele Fortschritte in der Vollblutrobotik und bei künstlichen Substituten bieten langfristige Alternativen, werden jedoch Zeit benötigen, um etablierte Derivate zu verdrängen. Folglich behalten Derivate ihre Führungsposition, auch wenn Komponenteninnovationen die Effizienz und Rentabilität des Marktes für Blutpräparate steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach blutverdünnenden Mitteln:
Dominanz der Antikoagulanzien steht unter InnovationsdruckAntikoagulanzien repräsentierten 60,88 % des Umsatzes im Jahr 2025, was auf fest verankerte klinische Leitlinien und die Vertrautheit der Ärzte zurückzuführen ist. Abelacimab, ein Faktor-XI-Inhibitor, reduzierte Blutungen in Vorhofflimmerstudien um 67 % gegenüber Rivaroxaban und trieb das Wachstum der Thrombozytenaggregationshemmer mit einer CAGR von 8,29 % voran. Apixaban blieb Australiens am häufigsten verschriebenes orales Antikoagulans und kostete das Gesundheitssystem im Jahr 2024 500 Millionen USD. Das Segment Lungenembolie erfasste 27,31 % des Marktanteils für Blutpräparate und stärkte die Antikoagulanzienvolumina in Notfall- und chronischen Umgebungen.
Vierkomponenten-Prothrombinkomplexkonzentrat verdrängt gefrorenes Plasma bei Herzoperationen und senkt schwere Blutungen um fast 50 %. Fibrinolytika verzeichnen eine stabile Nachfrage, stehen jedoch zunehmendem Wettbewerb durch rekombinante hämostatische Medikamente gegenüber, die die Infusionszeiten verkürzen. Da Faktor-XI-Wirkstoffe in die Spätphasenentwicklung eintreten, könnten sich Verschreibungsmuster verschieben, aber etablierte Antikoagulanzien werden weiterhin den Umsatz für den Markt für Blutpräparate im Prognosezeitraum verankern.
Nach Anwendung:
Führungsposition der Lungenembolie durch Nierenwachstum herausgefordertLungenembolie hielt im Jahr 2025 einen Umsatzanteil von 27,31 %, unterstützt durch verbesserte Bildgebungs- und Risikostratifizierungstools, die eine frühzeitigere Intervention fördern. Innerhalb dieser Kohorte wird erwartet, dass Faktor-XI-Inhibitoren Marktanteile gewinnen, da sie Blutungsrisiken in hochthrombotischen Zuständen minimieren. Therapien bei Niereninsuffizienz expandieren mit einer CAGR von 8,74 % und spiegeln die wachsende Patientenbasis mit chronischer Nierenerkrankung im Asien-Pazifik-Raum und den Bedarf an spezialisierten Antikoagulationsprotokollen wider. Präzisionsdosierungsalgorithmen auf Basis der glomerulären Filtrationsrate verbessern die Sicherheit und reduzieren Wiederaufnahmen, was die Akzeptanz in nephrologischen Kliniken steigert.
Das Management der Thrombozytose nutzt neuartige Aggregationshemmer, und krebsassoziierte Thrombosen treiben die zusätzliche Akzeptanz von niedermolekularen Heparinen voran. Die pädiatrische Antikoagulation bleibt eine Nische, ist jedoch für Wachstum bereit, da Sicherheitsdaten robuster werden. Diese Verschiebungen veranschaulichen, wie maßgeschneiderte Therapien die Nachfragediversifizierung im Markt für Blutpräparate aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhausdominanz verlagert sich hin zu spezialisierten ZentrenKrankenhäuser und chirurgische Zentren sicherten sich 45,22 % des Umsatzes im Jahr 2025 und profitierten von integrierten Blutmanagementprogrammen, die die Verschwendung an führenden akademischen Zentren in den USA um 12 % reduzierten. Dennoch werden Blut- und Plasmabanken mit einer CAGR von 9,11 % wachsen, da die Apheresesautomatisierung einen höheren Durchsatz ohne zusätzliche Spenden ermöglicht und die Kosteneffizienz für regionale Blutsysteme verbessert. Der nationale Rollout von Reveos durch Sanquin fügte eine Kapazität hinzu, die 90.000 zusätzlichen Thrombozytenkonzentraten jährlich ohne zusätzliche Spender entspricht.
Ambulante chirurgische Zentren setzen Point-of-Care-Hämoglobintests ein, die das präoperative Screening auf fünf Minuten verkürzen und eine dezentralisierte Versorgung unterstützen. Häusliche Gesundheitsdienstleister verwenden zunehmend kapilläre Sammelgeräte, die venöse Probenqualität liefern und den Zugang für die Überwachung chronischer Erkrankungen erweitern. Der sich verändernde Endnutzermix unterstreicht die Flexibilität und Reichweite des Marktes für Blutpräparate.
Geografische Analyse
Markt für Blutpräparate in Nordamerika
Nordamerika hielt 38,12 % des Umsatzes im Jahr 2025 und wurde durch 350 CSL Plasma-Spenderzentren sowie die rasche Einführung des Rika-Entnahmesystems gestützt, das die Spendezeit um 15 Minuten verkürzt. Die umfangreiche regulatorische Agenda der Region, mit fünf blutbezogenen Leitliniendokumenten, die für 2025 geplant sind, beschleunigt die Technologiezulassung und -einführung. Dennoch beeinträchtigen klimatische Störungen das Angebot: Das American Red Cross verzeichnete im Juli 2024 während extremer Hitze und Stürmen einen Lagerbestandsrückgang von 25 %.
Markt für Blutpräparate in Europa und im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 7,14 % die höchste CAGR. Terumos Werk in Hangzhou im Wert von 15 Millionen USD stärkt die lokale Produktion, während Indonesiens Plasma-Fraktionierungsprojekt die regionale Selbstversorgung beschleunigt. Japans Programm für künstliches Blut an der Nara Medical University könnte die Notfalltransfusion mit einer Haltbarkeit von zwei Jahren und universeller Verträglichkeit revolutionieren. Europa setzt auf Autonomie im Rahmen der neuen SoHO-Verordnung, die 2 Millionen zusätzliche Spender und gemeinsame Qualitätsstandards in allen Mitgliedstaaten erfordert. Das Vereinigte Königreich ist auf dem Weg zu einer 25-prozentigen Eigenversorgung mit Immunglobulinen bis 2025, unterstützt durch inländische Fraktionierungsverträge gov.uk. Die Einführung automatisierter Verarbeitungsverfahren durch Sanquin in den Niederlanden zeigt, wie Technologie die Abhängigkeit von inkrementellen Spenden verringert. Diese geografischen Dynamiken stärken insgesamt einen ausgewogenen globalen Ausblick für den Markt für Blutpräparate.

Regulatorisches Umfeld
Die Blutzubereitung wird als Biologikum und als Tätigkeit einer Bluteinrichtung reguliert, wobei die Herstellungs- und Qualitätskontrollen in den Vereinigten Staaten auf den Anforderungen der FDA CBER beruhen. Die Herstellung von Blut und Blutbestandteilen unterliegt der aktuellen Guten Herstellungspraxis gemäß 21 CFR Part 606, und Einrichtungen müssen sich gemäß 21 CFR Part 607 registrieren; Biologics License Applications (BLAs) sind für zugelassene Produkte und bestimmte Herstellungsänderungen erforderlich. Im Mai 2026 veranstaltete die FDA ein öffentliches Webinar zur BLA-Überprüfung für Blut und Ausgangsplasma, was die anhaltende Überprüfung von Spendereignung, Testung und Herstellungskontrollen unterstreicht, während der Markt zunehmend leistungsfähigere Automatisierung und Pathogenreduktionsverfahren einführt.
In Europa verschiebt sich die Aufsicht von den bisherigen Richtlinien 2002/98/EG und 2004/23/EG hin zum Rahmenwerk für Substanzen menschlichen Ursprungs gemäß Verordnung (EU) 2024/1938 (SoHO-Verordnung), die ab dem 7. August 2027 gelten soll und den Schwerpunkt stärker auf harmonisierte Spendertauglichkeit, Testung und Rückverfolgbarkeit legt. Die Europäische Arzneimittel-Agentur nutzt weiterhin die Zertifizierung des Plasma Master File (PMF) als zentralen Mechanismus zum Nachweis der Plasmaqualität und überarbeitet im Rahmen des Arbeitsplans 2024-2026 die wissenschaftlichen Datenanforderungen für das PMF, um die Erwartungen an die neuen SoHO-Vorschriften anzupassen. Im grenzüberschreitenden Handel werden Blutfraktionen und immunologische Produkte häufig unter HS-Codes wie 3002.12.00 und 3002.49.00 gehandelt, was die grenzüberschreitende Beschaffung plasmabasierter Produkte unterstützt, wenn die inländische Sammlung eingeschränkt ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Spenderrekrutierung und -sammlung (Vollblut und Plasmapherese), die von öffentlichen/gemeinnützigen Bluteinrichtungen und privaten, gewinnorientierten Plasmazentren-Netzwerken verwaltet wird. Anschließend folgen Testung, Komponententrennung und Kühlkettenlagerung für die Verteilung an Krankenhäuser und chirurgische Zentren. Bei Blutderivaten erstreckt sich die Kette auf die Fraktionierung und Abfüllung/Endbearbeitung plasmabasierter Arzneimittel (PDMPs), wo lange Produktionszyklen und strenge Qualitätssysteme Plasma zum begrenzenden, geschwindigkeitsbestimmenden Input machen; diese Struktur unterstützt die vertikale Integration großer multinationaler Unternehmen, die die Sammlung bis zur Distribution kontrollieren. Nachgelagert prägen Sammeleinkaufsprogramme und Blutmanagementprogramme von Krankenhäusern den Produktmix (Komponenten versus Derivate) und steigern die Nachfrage nach standardisierter Verarbeitung, einschließlich Automatisierung und Pathogenreduktion, um Verschwendung zu verringern und die Nutzung zu verbessern.
Die wichtigsten Einschränkungen konzentrieren sich auf die Plasmasammlung und die Widerstandsfähigkeit der Versorgung. Europa bleibt strukturell auf Importe angewiesen, und Versorgungsengpässe sind bei Produkten wie Anti-D-Immunglobulin aufgetreten; im Juli 2025 gab die Europäische Arzneimittel-Agentur Empfehlungen an die Mitgliedstaaten heraus, um die Versorgung mit Anti-D-Immunglobulin zu stärken, einschließlich nationaler Planung und therapeutischer Alternativen, was verdeutlicht, wie sich Spenderverfügbarkeit und begrenzte lokale Herstellungskapazitäten auf die gesamte Kette auswirken können. Politische Initiativen und Koordinierungsgremien (EDQM, WHO-Leitlinien zu grenzüberschreitenden Plasmatransfers und EU-Arbeitsströme wie die Diskussionen zum Critical Medicines Act) treiben eine bessere Dateninteroperabilität, risikobasierte Aufsicht und Vertrags-/Lohnfraktionierungsmodelle voran, die es öffentlichen Sammelstellen ermöglichen, die Kontrolle über inländisches Plasma zu behalten und dabei industrielle Fraktionierungskapazitäten zu nutzen.
Wettbewerbslandschaft
Der Markt für Blutpräparate ist konsolidiert. Der kombinierte Umsatz aus Plasmatherapien von CSL, Takeda und Grifols übersteigt 30 Milliarden USD und verleiht der Spitzengruppe Verhandlungsmacht gegenüber Regulierungsbehörden und Kostenträgern. CSL steigerte den Gewinn 2024 um 15 %, indem die Plasmasammelkosten pro Liter um 22 % gesenkt und die Gentherapie HEMGENIX für Hämophilie B eingeführt wurde. Grifols erzielte einen Umsatz von 6,592 Milliarden EUR, prüft jedoch Veräußerungen zur Schuldenoptimierung.
Der strategische Fokus verlagert sich auf vertikale Integration und technologische Differenzierung. Haemonetics veräußerte sein Vollblutsegment für 67 Millionen USD, um sich auf margenstarke Apherese- und Plasmasysteme zu konzentrieren. Cerus steigerte den Umsatz um 20 %, da seine INTERCEPT-Plattform zum Standard für Canadian Blood Services wurde. Geräteinnovatoren verfolgen Robotik, während Biotech-Neueinsteiger im Labor gezüchtetes Blut und künstliche Substitute entwickeln, die etablierte Plasmafraktionen stören könnten.
Zu den Wachstumschancen gehören dezentralisierte Tests, Fraktionierung in aufstrebenden Märkten und pathogeninaktivierte Erythrozytenprodukte. Die Einstellung der Vermarktung von Pfizers Beqvez-Gentherapie nach der FDA-Zulassung unterstreicht jedoch die Herausforderungen bei der Marktakzeptanz für hochpreisige fortschrittliche Therapien. Insgesamt sind Unternehmen, die Skalierung mit technologischem Vorsprung verbinden, am besten positioniert, um Marktanteile im Markt für Blutpräparate zu gewinnen.
Marktführer in der Branche für Blutpräparate
CSL Behring
Takeda Pharmaceutical Co.
Takeda Pharmaceutical Co. Baxter International
Grifols S.A
Octapharma AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Blutpräparate
- CSL Behring
- Takeda Pharmaceutical Co.
- Baxter
- Grifols
- Octapharma
- Pfizer
- Bayer
- Sanofi
- Bristol-Myers Squibb
- Boehringer Ingelheim
- Daiichi Sankyo
- GlaxoSmithKline
- Leo Pharma
- Abbott Laboratories
- Haemonetics
- Terumo
- Fresenius
- Medtronic PLC (Blood Management)
- American Red Cross
- Kedrion Biopharma

Marktchancen und Zukunftsaussichten
Eine bedeutende Chance liegt in der Industrialisierung und Standardisierung der Verarbeitung in Blutzentren und krankenhausnahen Laboren durch automatisierte, geschlossene Workflows mit höherer Ausbeute, die manuelle Schritte und Variabilität bei der Komponentenaufbereitung reduzieren. Im März 2026 erhielt Hemanext eine FDA-510(k)-Zulassung für erweiterte Indikationen seines Hemanext-ONE-Systems zur Verarbeitung leukozytenreduzierter roter Blutkörperchen aus vollblut- oder apheresebasierten Ausgangsstoffen (CP2D/AS-3), was die Einführung integrierter Verarbeitungsplattformen unterstützt, die den cGMP-gesteuerten Dokumentations- und Konsistenzanforderungen entsprechen.
Dezentrale und modulare Produktionsmodelle schaffen ebenfalls Freiraum, insbesondere für die Notfallbereitschaft und abgelegene Standorte, an denen konventionelle Logistik für gefrorenes Plasma schwierig ist. Velico Medical berichtete, dass das französische Blutspendezentrum der Streitkräfte (CTSA) im Februar 2026 das erste containerisierte Herstellungssystem für sprühgetrocknetes Plasma (veliPod) erhielt, was auf ein Beschaffungsinteresse an einsetzbaren Kapazitäten hinweist, die traditionelle Blutbank-Lieferketten ergänzen können. Parallel dazu treiben der EU-Übergang zur Verordnung (EU) 2024/1938 (SoHO) und die Arbeit der EMA zur Überarbeitung der Anforderungen an das Plasma Master File betriebliche Verbesserungen bei Rückverfolgbarkeit, Dokumentation der Spendertauglichkeit und Plasmaqualitätsdossiers voran, was eine kurzfristige Nachfrage nach konformen Datensystemen und standardisierter Plasmagovernance über Sammlung, Fraktionierung und Distribution hinweg schafft.
Recent Industry Developments in Markt für Blutpräparate
- Juni 2026: Grifols brachte FESILTY (Fibrinogen, human-chmt) in den Vereinigten Staaten für angeborenen Fibrinogenmangel auf den Markt, nach der FDA-Zulassung im Dezember 2025. Die Einführung erweitert den Zugang zu einer plasmabasierten Gerinnungstherapie und unterstreicht die Rolle differenzierter Fraktionierungs- und Abfüll-/Endbearbeitungskapazitäten im Wettbewerb um Indikationen für seltene Blutungsstörungen.
- Mai 2026: Takeda gab positive Topline-Ergebnisse einer zulassungsrelevanten Phase-2/3-Studie zu TAK-881 bei primärer Immundefizienz (PID) bekannt und skizzierte Pläne für regulatorische Einreichungen in den Vereinigten Staaten, der EU und Japan im Geschäftsjahr 2026. Das Update unterstützt die weitere Expansion von auf Immunglobulin ausgerichteten Portfolios und lenkt die Aufmerksamkeit weiterhin auf Herstellungskapazität und Versorgungssicherheit für die chronische Immunologienachfrage.
- Juni 2025: Takeda erhielt die FDA-Zulassung in den USA für GAMMAGARD LIQUID ERC, eine gebrauchsfertige flüssige Immunglobulintherapie mit niedrigem IgA-Gehalt für primäre Immundefizienz. Die Zulassung ergänzt eine differenzierte IVIG-Option und verknüpft die Marktpositionierung mit Kapazitätsplanung und Distributionsausführung, da die Produktverfügbarkeit über die Zulassung hinaus in die breitere klinische Anwendung expandiert.


Markt für Blutpräparate Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Blutzubereitung definiert als der Umsatz, der durch die Zubereitung von Vollblut, separierten Blutbestandteilen und Blutderivaten erzielt wird, die für Transfusionen oder therapeutische Zwecke in Gesundheitseinrichtungen bereitgestellt werden, und er wird auf globaler Basis gemessen.
Ausgeschlossene Bereiche: Wir schließen veterinärmedizinische Blutprodukte und eigenständige Antikoagulanzien-Arzneimittelumsätze aus, die nicht direkt mit Lieferketten der Blutzubereitung verknüpft sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Vollblut
- Blutkomponenten
- Erythrozyten
- Thrombozyten
- Plasma
- Blutderivate
- Immunglobuline
- Gerinnungsfaktoren VIII und IX
- Albumin
- Nach blutverdünnenden Mitteln
- Antikoagulanzien
- Fibrinolytika
- Thrombozytenaggregationshemmer
- Nach Anwendung
- Thrombozytose
- Lungenembolie
- Niereninsuffizienz
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser und chirurgische Zentren
- Blut- und Plasmabanken
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um den Basisnachfragepool aufzubauen und zu verstehen, wie Blut- und Plasmaprodukte durch Sammlung, Verarbeitung, Lagerung und Endnutzung fließen. Wir bezogen uns auf öffentliche Quellen wie WHO-Indikatoren zur Blutsicherheit und Blutspende, nationale Gesundheitsbehörden, die Daten zur Blutsammlung und Transfusionsaktivität veröffentlichen, sowie hämatologische Fachzeitschriften oder Fachzeitschriften für Transfusionsmedizin, die Nutzungs- und Verschwendungsmuster diskutieren.
Um das Modell fundiert zu halten, haben wir auch Handels- und Zollstatistiken für Plasmafraktionierungs-Inputs und Blutproduktlieferungen überprüft, sofern diese berichtet werden, zusammen mit Verbandspublikationen von Transfusions- und Blutbank-Netzwerken sowie Offenlegungen großer Krankenhaussysteme. Unternehmensberichte, Investorenmaterialien und seriöse Presse wurden genutzt, um Verschiebungen im Produktmix und die Preisentwicklung zu überprüfen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Patentdatenbank wurden selektiv eingesetzt, um Pipeline- und Kapazitätssignale zu validieren. Dies sind veranschaulichende Beispiele, und viele weitere Referenzen wurden nach Bedarf genutzt, um Daten zu sammeln, Annahmen zu bestätigen und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie sich Mengen und Preise in der Praxis verhalten, insbesondere in Krankenhäusern, Blutbanken und mit der Plasmafraktionierung verbundenen Lieferketten. Wir sprachen mit einer Mischung aus operativen Führungskräften, kommerziellen Teams und klinischen Stakeholdern in APAC, EMEA und Amerika, um Umrechnungsfaktoren wie Komponentenausbeute, Lagerverluste und typische Vertragsstrukturen zu überprüfen und diese dann mit den Erkenntnissen aus der Schreibtischrecherche abzugleichen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 12% | APAC: 48% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 37% | EMEA: 34% |
| Kleinere Akteure: 20% | Manager: 51% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem die Blutsammlung- und Transfusionsaktivität zusammen mit dem Plasmafraktionierungsdurchsatz mithilfe durchschnittlicher realisierter Preise nach Produktgruppe und Region in einen Umsatzpool umgewandelt wird. Dieser Nachfragepool wird dann mit selektiven Bottom-Up-Prüfungen belastungstestet, wie beispielsweise dem stichprobenartigen Volumen multipliziert mit dem ASP für Schlüsselkomponenten und -derivate, sowie Kanalgesprächen darüber, wie viel über Krankenhausverträge im Vergleich zur Versorgung durch Blutzentren gekauft wird.
Einige für diesen Markt relevante Inputs wurden explizit verfolgt, darunter Spendenvolumen, Komponententrennungsraten (wie oft Vollblut aufgetrennt wird), Plasmaverfügbarkeit für die Fraktionierung, die Entwicklung des durchschnittlichen Verkaufspreises nach Komponenten- und Derivatgruppe, Eingriffsintensität in Bereichen mit hoher Transfusionsrate (Trauma, Chirurgie, Onkologie) sowie Lagerungs- und Verschwendungsmuster, die die netto nutzbare Versorgung beeinflussen. Wenn sich in den Bottom-Up-Prüfungen Lücken zeigten, wurden die Annahmen anhand von in Interviews vereinbarten Bandbreiten angepasst, und die fehlenden Elemente wurden konservativ gehalten, anstatt eine vollständige Abdeckung zu erzwingen.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit die Prognose unterschiedliche Entwicklungspfade für die Spenderbeteiligung, Kapazitätserweiterungen in der Fraktionierung und Krankenhausnutzungstrends widerspiegeln konnte, und diese wurden in Preis- und Volumenwachstumskurven übertragen. Wir hielten die Schritte wiederholbar, damit jeder Analyst das Modell erneut ausführen kann, wenn ein neuer Datenpunkt den Nachfragepool verändert.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert und anschließend auf ungewöhnliche Sprünge nach Region, Produktgruppe oder implizierter Preisgestaltung überprüft. Wir vergleichen die Gesamtsummen mit externen Indikatoren wie berichteten Spende- und Transfusionsraten und prüfen außerdem, ob die implizierte Nutzung pro Eingriff innerhalb realistischer Grenzen bleibt.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige interne Überprüfungen, und Befragte werden erneut kontaktiert, wenn eine erhebliche Abweichung nicht durch öffentliche Daten erklärt werden kann. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa politische Änderungen, Versorgungsunterbrechungen oder große Kapazitätserweiterungen. Unmittelbar vor der Lieferung wird ein finaler Durchgang abgeschlossen, damit Kunden eine aktualisierte Sicht erhalten, die an die neuesten verfügbaren Erkenntnisse gebunden ist.
Vergleich der Marktgröße für Blutzubereitung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Blutzubereitung können weit voneinander abweichen, selbst wenn sie ähnliche Endverwendungen abdecken, da der Umfang und die Buchungsposten nicht immer übereinstimmen. Unterschiede ergeben sich meist daraus, was als Umsatz mit Blutprodukten im Gegensatz zu angrenzenden Pharmaumsätzen gezählt wird, und daraus, wie schnell Preis- und Nutzungsannahmen aktualisiert werden.
Die Benchmark-Tabelle zeigt eine engere Spanne bei den Zahlen für das laufende Jahr als bei den langfristigen Prognosen, was üblicherweise darauf hinweist, dass Umfangsentscheidungen und die Logik des Preiswachstums die Streuung stärker beeinflussen als die kurzfristige Nachfragebasis. Im Modell von Mordor Intelligence werden Umsätze mit Antikoagulanzien nicht einbezogen, sofern sie nicht direkt Teil der Versorgung mit Blutzubereitung sind, und die Volumenseite ist an Prüfungen der Spende-, Trennungs- und Fraktionierungsaktivität verankert und nicht allein am Eingriffswachstum.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 59,81 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 53,56 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und tendiert dazu, breitere antithrombotische und Antikoagulanzien-Kategorien in den Markt einzubeziehen, was die Abgrenzung von Zubereitungsumsätzen hin zu Therapieumsätzen verschiebt, und wendet zudem eine steilere mehrjährige Preisentwicklung an. |
| Branchenverlag B | 58,43 Mrd. USD (2025) | Umfasst eine breitere Palette an Verarbeitungsaktivitäten (wie Reagenzien und Kits) und stützt sich stärker auf die Zuordnung der Nachfrage nach Endverwendungsanwendungen, was die Gesamtsummen erhöhen kann, wenn Nutzungsmultiplikatoren angewendet werden, ohne sie an Spende-, Ausbeute- und Verschwendungsbeschränkungen auszurichten. |
Betrachtet man die Tabelle insgesamt, ist die wichtigste Erkenntnis, dass die Wahl des Jahres und das, was rund um Arzneimittel und Nebenverarbeitungsposten einbezogen wird, den ausgewiesenen Markt um mehrere Milliarden Dollar verändern kann. Wir reduzieren dieses Rauschen, indem wir den Wert an beobachtbare Versorgungs- und Nutzungssignale zurückbinden und dann bestätigen, dass die implizierten Preise und Volumen mit dem übereinstimmen, was Stakeholder im Feld berichten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Blutpräparate?
Die Marktgröße für Blutpräparate betrug im Jahr 2026 59,81 Milliarden USD und wird bis 2031 voraussichtlich 79,19 Milliarden USD bei einer CAGR von 5,76 % erreichen.
Welches Segment wächst innerhalb des Marktes für Blutpräparate am schnellsten?
Blutkomponenten expandieren am schnellsten mit einer CAGR von 8,12 % bis 2031, bedingt durch die breitere Einführung automatisierter Separationssysteme.
Wer hält den größten Anteil am Markt für Blutpräparate nach Geografie?
Nordamerika führt mit einem Marktanteil von 38,12 % im Jahr 2025, angetrieben durch eine umfangreiche Plasmasammelinfrastruktur und unterstützende Regulierung.
Wie beeinflussen Faktor-XI-Inhibitoren die Antikoagulanzientherapie?
Faktor-XI-Inhibitoren wie Abelacimab reduzieren schwere Blutungen um bis zu 67 % im Vergleich zu älteren Antikoagulanzien und treiben eine CAGR von 8,29 % für Thrombozytenaggregationshemmer an.
Welche Technologien modernisieren die Blutpräparationsprozesse?
Automatisierungsplattformen wie Terumos Reveos, Pathogenreduktionssysteme von Cerus und robotergestützte Phlebotomiegeräte verkürzen die Verarbeitungszeiten, verbessern die Sicherheit und senken die Kosten für Blutspendezentren.
Warum gilt der Asien-Pazifik-Raum als die attraktivste Wachstumsregion?
Eine CAGR von 7,14 % wird durch die Modernisierung des Gesundheitswesens, neue Fraktionierungsanlagen und Lokalisierungsinvestitionen multinationaler Unternehmen gestützt, was die Versorgungssicherheit und den Zugang zu plasmabasierten Therapien verbessert.
Seite zuletzt aktualisiert am:



