
Marktgröße und Marktanteil der Nabelschnurblut-Banking-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 35.81 Milliarden US-Dollar |
| Marktgröße (2031) | 49.85 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
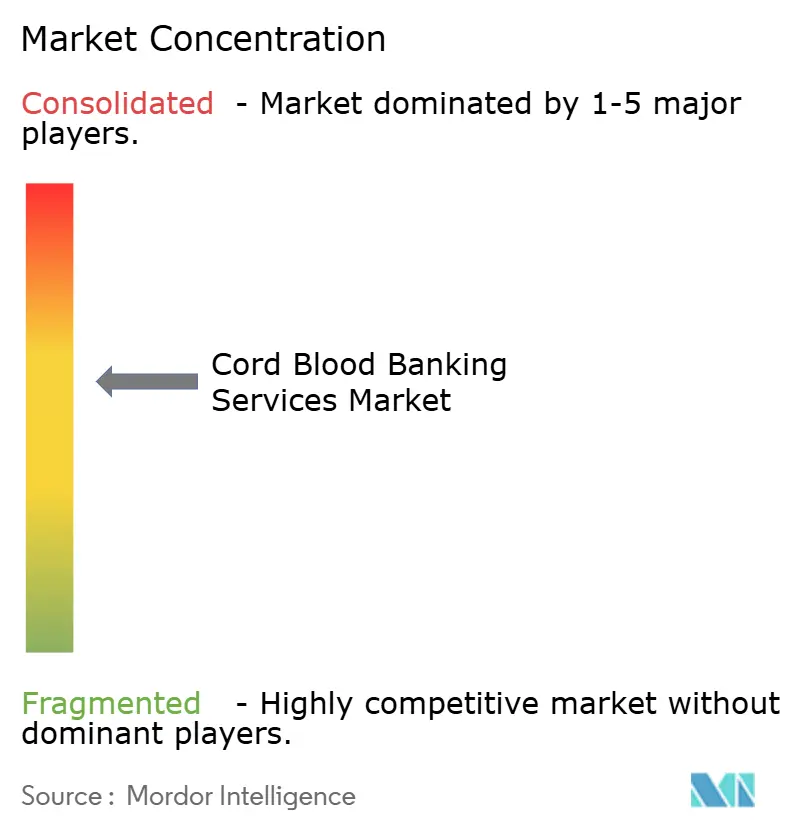
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Nabelschnurblut-Banking-Dienstleistungen von Mordor Intelligence
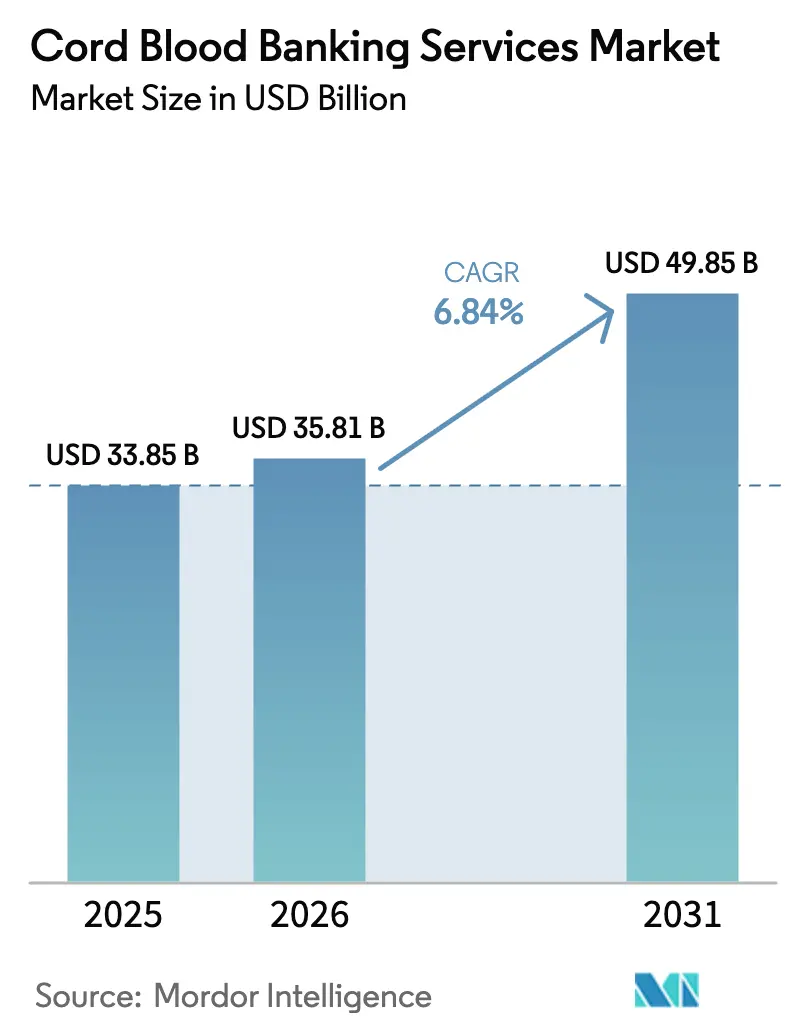
Die Marktgröße der Nabelschnurblut-Banking-Dienstleistungen wird voraussichtlich von 33,85 Mrd. USD im Jahr 2025 auf 35,81 Mrd. USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,84 % über den Zeitraum 2026–2031 einen Wert von 49,85 Mrd. USD erreichen.
Klinische Validierungen, wie die Zulassung des ex-vivo-expandierten Produkts Omisirge durch die FDA im Dezember 2025 für schwere aplastische Anämie, beseitigen langjährige Dosisbeschränkungen und stärken das Vertrauen der Ärzte in Transplantationen auf Basis von Nabelschnurblut.[1] U.S. Food and Drug Administration, "FDA genehmigt erstes ex-vivo-expandiertes Nabelschnurblutprodukt für schwere aplastische Anämie," FDA.gov Eltern werden sich zunehmend bewusst, dass die private Lagerung als biologische Absicherung gegen transplantierbare Krankheiten dienen kann – ein Trend, der durch die Empfehlung von Geburtsmedizinern und gezielte digitale Kampagnen verstärkt wird. Gleichzeitig profitieren öffentliche Banken von neuer staatlicher Förderung, die Sammelkosten subventioniert und die genetische Vielfalt erweitert, wodurch öffentlich gespendete Einheiten für Transplantationszentren zugänglicher werden.[2]Health Resources and Services Administration, "Nationale Nabelschnurblut-Bestandsverträge," hrsa.gov Technologische Upgrades – automatisierte geschlossene Verarbeitungssysteme, Echtzeit-Kryogenüberwachung und Blockchain-Prüfpfade – senken das Kontaminationsrisiko und bringen den Betrieb in Einklang mit den AABB- und FACT-NetCord-Standards. Diese kombinierten Kräfte lenken den Markt für Nabelschnurblut-Banking-Dienstleistungen auf eine stetige, mittlere einstellige jährliche Expansion, während neue hybride Servicemodelle gefördert werden, die öffentlichen Altruismus mit privater Wahlmöglichkeit verbinden.
Wichtigste Erkenntnisse des Berichts
- Nach Banktyp hielten private Betreiber im Jahr 2025 einen Marktanteil von 59,24 % am Markt für Nabelschnurblut-Banking-Dienstleistungen, während öffentliche Banken bis 2031 das höchste Wachstum mit einer CAGR von 9,14 % verzeichnen sollen.
- Nach Lagerungsdienstleistung entfiel auf kombinierte Verarbeitung und Lagerung im Jahr 2025 ein Anteil von 47,25 % an der Marktgröße für Nabelschnurblut-Banking-Dienstleistungen, während reine Verarbeitungsverträge im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,53 % wachsen werden.
- Nach Komponente führte Nabelschnurblut im Jahr 2025 mit einem Marktanteil von 72,64 % an den Nabelschnurblut-Banking-Dienstleistungen; Nabelschnurgewebe soll am schnellsten wachsen und bis 2031 eine CAGR von 10,43 % erreichen.
- Nach Anwendung entfielen auf Krebserkrankungen im Jahr 2025 37,67 % der Marktgröße für Nabelschnurblut-Banking-Dienstleistungen, während Stoffwechselerkrankungen mit einer prognostizierten CAGR von 10,32 % bis 2031 das schnellste Wachstum verzeichnen sollen.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Marktanteil von 43,74 % an den Nabelschnurblut-Banking-Dienstleistungen, wobei Forschungsinstitute im Zeitraum 2026–2031 mit der höchsten CAGR von 9,54 % wachsen sollen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 39,54 % an den Nabelschnurblut-Banking-Dienstleistungen, während der asiatisch-pazifische Raum mit einer CAGR von 8,24 % bis 2031 die stärkste regionale Expansion verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Inzidenz von transplantationsfähigen Krankheiten | +1.2% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Steigendes Elternbewusstsein und Nutzung privater Banken | +1.5% | Städtisches Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung öffentlicher Banken | +0.9% | Nordamerika, Europa, ausgewählte Länder im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Kryokonservierung und Verarbeitungstechnologie | +1.1% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ex-vivo-Stammzell-Expansionsplattformen | +1.3% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Hybride öffentlich-private Kostenteilungsmodelle | +0.8% | Asiatisch-pazifischer Raum, Naher Osten, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Inzidenz transplantationsfähiger Krankheiten
Leukämien und vererbte Anämien treiben die Transplantationsnachfrage weiter an, und Nabelschnurblut schließt kritische Lücken, wenn keine passenden erwachsenen Spender verfügbar sind. Akute lymphatische und akute myeloische Leukämie machen etwa 60 % der pädiatrischen Nabelschnurbluttransplantate aus, während Sichelzellanämie und Beta-Thalassämie in Regionen mit hoher Trägerhäufigkeit am schnellsten zunehmen.[3]AMERIKANISCHE GESELLSCHAFT FÜR HÄMATOLOGIE, "Nabelschnurbluttransplantation bei hämatologischen Malignomen," Amerikanische Gesellschaft für Hämatologie, hematology.org Erweiterte Neugeborenenscreenings veranlassen auch frühere Transplantationen bei Stoffwechselerkrankungen, wenn die Ergebnisse am besten sind, da die Fünfjahresüberlebensrate für das Hurler-Syndrom, das vor dem neunten Lebensmonat behandelt wird, 80 % übersteigt. Kostenträger in mehreren europäischen Staaten erstatten nun das private Banking für Familien mit nachgewiesenem genetischem Risiko, was den medizinischen Mehrwert unterstreicht.
Steigendes Elternbewusstsein und Nutzung privater Banken
Eltern in Großstädten erkennen zunehmend, dass gelagerte Einheiten ein unwahrscheinliches, aber wertvolles Sicherheitsnetz bieten. Vorabgebühren von 1.400–2.300 USD zuzüglich jährlicher Lagerungskosten von 125–300 USD bleiben für wohlhabende Haushalte erschwinglich, und Partnerschaften wie das Whole-Exom-Sequenzierungspaket von Cord Blood Registry ermöglichen es Familien, die Lagerung mit genetischen Erkenntnissen zu verknüpfen. Die Nutzungsraten für autologe Transplantationen bleiben unter 1 %, doch die wahrgenommenen Nachteile einer Nicht-Lagerung bleiben ein starker Motivator, der die private Nachfrage stabil hält.
Staatliche Förderung öffentlicher Banken
Öffentliche Bestände sind auf staatliche Zuschüsse angewiesen, die die Sammlung subventionieren und vielfältige Gewebetypen erhalten. Im Jahr 2024 vergab die US-amerikanische Behörde für Gesundheitsressourcen und -dienstleistungen 16,5 Mio. USD an fünf Banken und sicherte damit einen Bestand von 150.000 Einheiten für nicht verwandte Transplantationsbedürfnisse. Vergleichbare Programme in der EU und Japan knüpfen die Finanzierung an die Transplantationsaktivität, was eine stabile Qualität gewährleistet, die Budgets jedoch politischen Schwankungen aussetzt.
Fortschritte in der Kryokonservierung und Verarbeitungstechnologie
Automatisierte geschlossene Systeme gewinnen heute mehr Zellen zurück und reduzieren das Kontaminationsrisiko im Vergleich zu manuellen Methoden. Neue Einrichtungen verfügen über redundante Flüssigstickstoffversorgung und einheitenbasiertes Blockchain-Tracking, wie das 2024 eröffnete 5.200 Quadratmeter große Standort von Cryo-Cell International in Durham zeigt. Die Vitrifikation gewinnt auch bei Nabelschnurgewebe an Bedeutung, wo mesenchymale Zellen schlecht auf Langsamgefrierverfahren ansprechen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten des privaten Bankings | –0.7% | Aufstrebender asiatisch-pazifischer Raum, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte zugelassene klinische Anwendungen | –0.5% | Global | Mittelfristig (2–4 Jahre) |
| Lücken bei der regulatorischen Akkreditierung | –0.4% | Asiatisch-pazifischer Raum (ohne Japan), Naher Osten, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch iPSC-Quellen | –0.6% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten des privaten Bankings
Die Preise schließen viele Haushalte aus, deren Jahreseinkommen unter 10.000 USD liegt, insbesondere in Schwellenmärkten, die mit Währungsschwankungen konfrontiert sind, die die Gebühren noch weiter in die Höhe treiben. Nur eine Handvoll Versicherer übernimmt die Lagerungskosten, was die Durchdringung außerhalb der oberen Einkommensschichten einschränkt.
Begrenzte zugelassene klinische Anwendungen
Obwohl etwa 80 Erkrankungen für eine Nabelschnurblutbehandlung in Frage kommen, betont das Marketing der meisten privaten Banken potenzielle regenerative Anwendungen, wie Zerebralparese, für die es keinen Phase-III-Nachweis gibt. Verbraucherschutzbehörden in Australien und Kanada haben vor Übertreibungen gewarnt und einige Unternehmen gezwungen, ihre Werbung abzumildern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Banktyp:
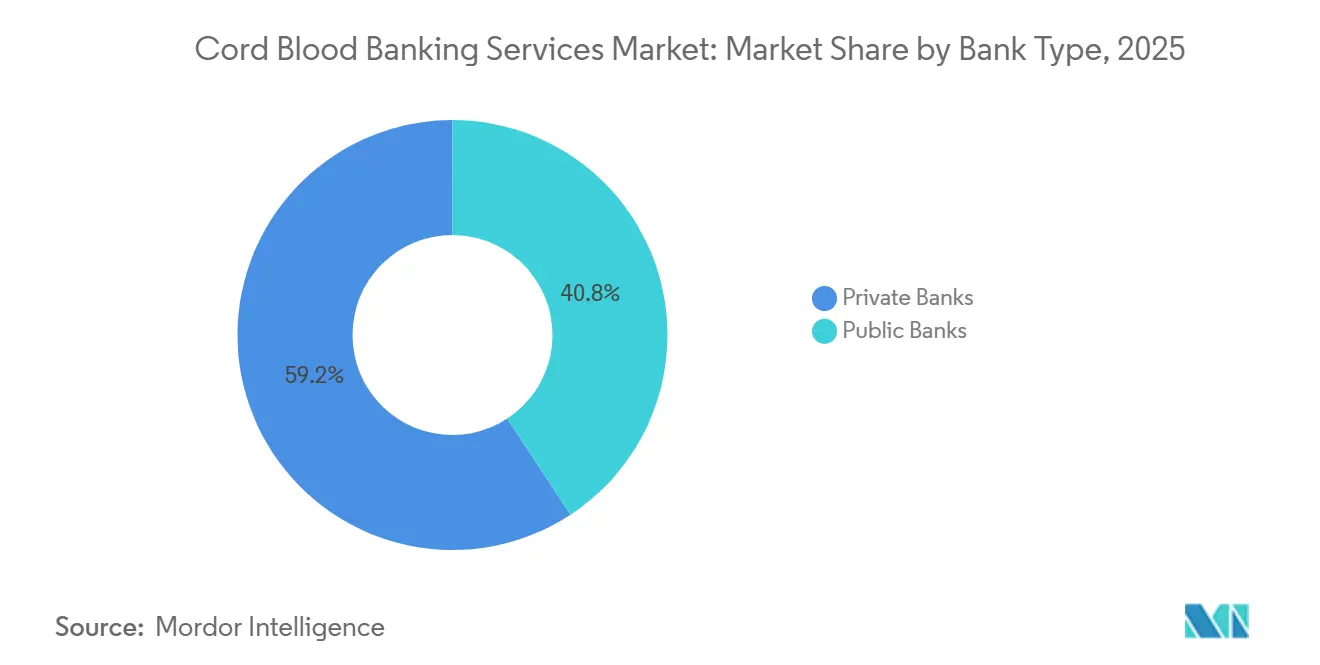
Öffentliche Förderung treibt schnelleres Wachstum anÖffentliche Institutionen hielten im Jahr 2025 einen Anteil von 40,76 % am Markt für Nabelschnurblut-Banking-Dienstleistungen und sollen bis 2031 jährlich um 9,14 % wachsen, da Regierungen die Bestandsvielfalt subventionieren. Private Anbieter behalten die Führungsposition aufgrund etablierter Marken und direkter Verbrauchermarketing, doch die autologe Nutzungsrate von unter 1 % zieht weiterhin Kritik auf sich und fördert neue hybride Preismodelle, die die Verbraucherwahl erhalten und gleichzeitig öffentliche Bestände bereichern.
Private Betreiber schichten nun genetisches Screening, Gewebezusätze und zukünftigen Zugang zur ex-vivo-Expansion auf, um Aufpreise zu rechtfertigen, mit dem Ziel, die Kannibalisierung durch Hybridmodelle zu begrenzen. Öffentliche Banken kontern mit breiterer HLA-Abdeckung und steigendem Transplantationserfolg und positionieren altruistische Spende als sowohl sozial verantwortlich als auch medizinisch effizient.


Nach Lagerungsdienstleistung:
Reine Verarbeitungsverträge beschleunigen sichKrankenhäuser entscheiden sich zunehmend für reine Verarbeitungsverträge, um die Kapitalbelastung durch die Unterhaltung großer Kryogengewölbe zu vermeiden, was diesem Nischensegment eine prognostizierte CAGR von 9,53 % beschert. Kombinierte Verarbeitung und Lagerung macht nach wie vor 47,25 % des Umsatzes von 2025 aus und bleibt das Standardangebot für Vollservice-Privatbanken, die Verwahrungskontinuität und eine engere Identitätskette fördern.
Banken, die in Großanlagen investieren, profitieren von niedrigeren Kosten pro Einheit, müssen jedoch auch die Kurierzeiten im Auge behalten, da die Zellvitalität sinkt, wenn zwischen Entnahme und Einfrieren mehr als 48 Stunden vergehen. Reine Lagerungsvereinbarungen, obwohl geringfügig, ziehen Eltern an, die zuvor gelagerte Einheiten in höher akkreditierte Gewölbe verlagern möchten, oft nach einem internationalen Umzug.
Nach Komponententyp:
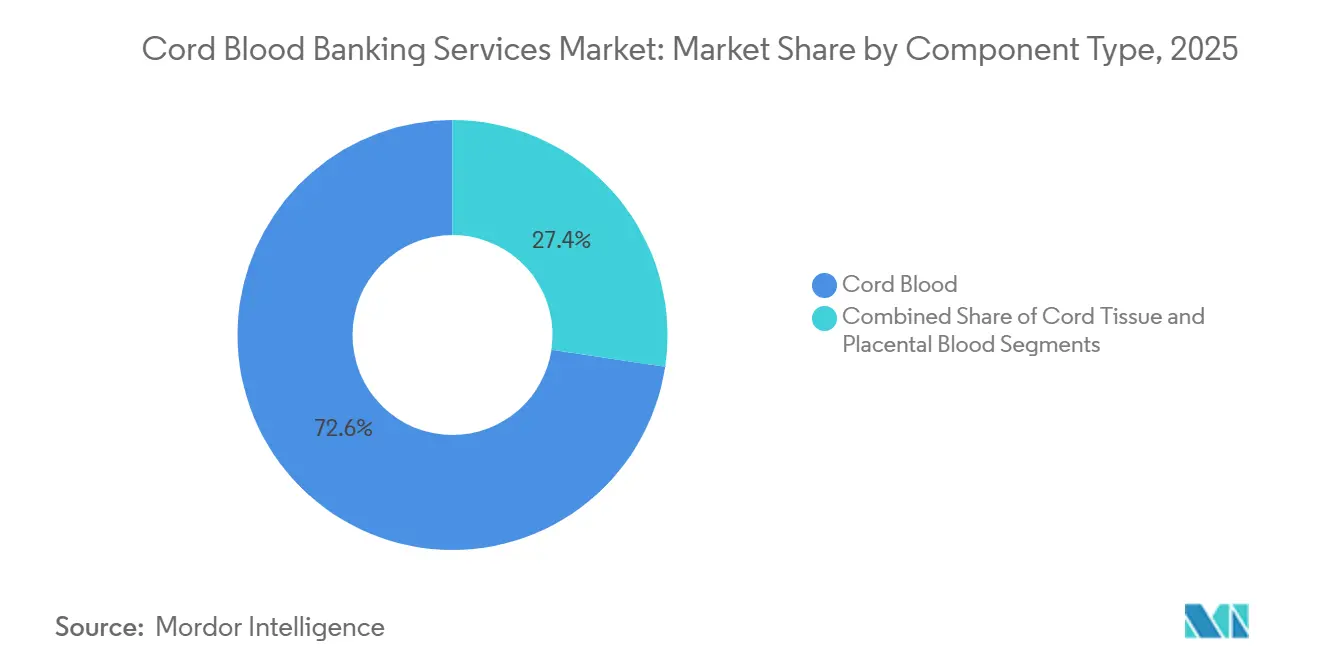
Nabelschnurgewebe gewinnt an DynamikNabelschnurblut verankert weiterhin 72,64 % der Marktgröße für Nabelschnurblut-Banking-Dienstleistungen, gestützt durch jahrzehntelange Transplantationsdaten und neue Expansionszulassungen, die Dosierungsprobleme bei Erwachsenen beseitigen. Nabelschnurgewebe, reich an mesenchymalen Zellen, soll dank vielversprechender Studien zur Graft-versus-Host-Erkrankung und orthopädischen Reparatur jährlich um 10,43 % wachsen. Private Banken bündeln Gewebe mit Blut, um den durchschnittlichen Umsatz pro Einschreibung zu steigern und therapeutische Unsicherheiten abzufedern.
Plazentablut bietet größere Zelldosen, erhöht jedoch die Komplexität der Entnahme und das Kontaminationsrisiko, was seine Akzeptanz moderat hält. Da sich die Vitrifikationsprotokolle verbessern, sinken die Kosten für das Gewebebanking und schließen die Preislücke zur standardmäßigen Nabelschnurblutlagerung.

Nach Anwendung:
Stoffwechselerkrankungen wachsen am schnellstenKrebserkrankungen hielten im Jahr 2025 37,67 % des Umsatzes, angetrieben durch Leukämie- und Lymphomtransplantationen, doch Stoffwechselerkrankungen eilen mit einer prognostizierten CAGR von 10,32 % voraus. Die Frühbehandlung des Hurler-Syndroms und der Krabbe-Krankheit zeigt klare neurologische Vorteile, was zu einem breiteren Neugeborenenscreening und einer schnelleren Transplantationsüberweisung führt.
Sichelzellanämie und Beta-Thalassämie expandieren ebenfalls solide, unterstützt durch Genbearbeitungsprogramme, die auf gelagerte Stammzellen angewiesen sind. Experimentelle neurologische Anwendungen verbleiben nach gemischten Studienergebnissen in klinischer Schwebe, was das Wachstum der Kategorie „Sonstige” dämpft.
Nach Endnutzer:
Forschungsinstitute erweitern ihren Bedarf an BeständenKrankenhäuser und Kliniken führen die meisten Transplantationen durch und hielten im Jahr 2025 einen Anteil von 43,74 %, doch Forschungsinstitute werden jährlich um 9,54 % wachsen, da sie ex-vivo-Expansion, Genbearbeitung und iPSC-Vergleiche testen. Jede Phase-II-Studie kann Hunderte von Einheiten verbrauchen und öffentlichen Banken einen neuen Einnahmestrom bieten, während gleichzeitig die Nachfrage nach hochwertigem, protokollgerechtem Material steigt.
Spezialisierte Transplantationszentren verzeichnen ein mittleres einstelliges Wachstum durch die Einführung haploidentischer Ansätze, die auf T-Zell-Depletion beruhen. Die Heimlagerung bleibt ein Randphänomen, da Regulierungsbehörden vor Heimdewar-Behältern warnen, die keine validierte Temperaturüberwachung aufweisen.
Geografische Analyse
Markt für Nabelschnurblut-Bankdienstleistungen in Nordamerika
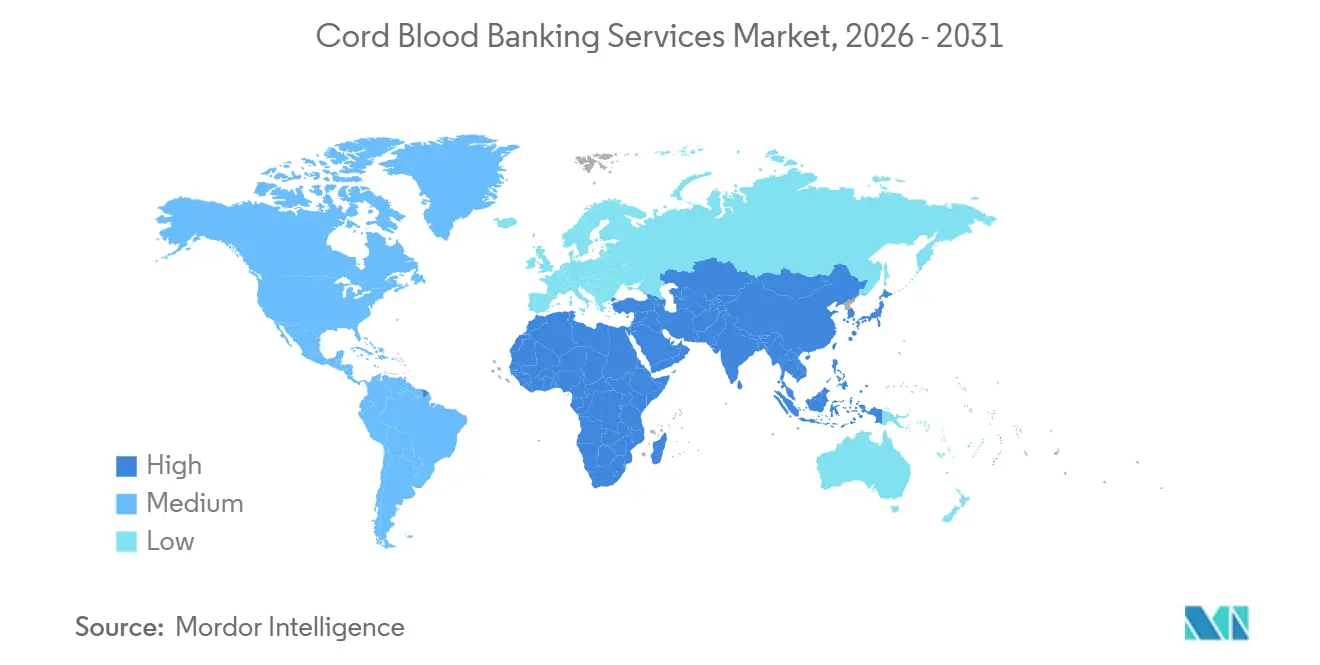
Nordamerika führte 2025 mit einem Anteil von 39,54 %, gestützt auf ausgereifte private Bankdienstleistungen, FDA-vorgeschriebene Qualitätskontrollen und eine Finanzierung des National Cord Blood Inventory in Höhe von 16,5 Millionen USD, durch die 150.000 diverse Einheiten erhalten wurden. Kanada legt den Schwerpunkt auf Einheiten von indigenen Bevölkerungsgruppen, um HLA-Lücken zu schließen, während mexikanische Eltern häufig grenzüberschreitend in den USA lagern, um von der dortigen Aufsicht zu profitieren. Der Wettbewerb zwischen Cord Blood Registry, ViaCord und Cryo-Cell drückt die Margen und fördert die Bündelung von Dienstleistungen.
Markt für Nabelschnurblut-Bankdienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum dürfte mit einer regionalen CAGR von 8,24 % das stärkste Wachstum verzeichnen. Chinas Beschränkung auf sieben Lizenzen schafft Quasi-Monopole, die Premiumpreise und Medizintourismus begünstigen; China Cord Blood Corporation meldete für 2024 einen Umsatz von 180 Millionen USD. LifeCell und StemCyte aus Indien wachsen jährlich um 15 %, da das Bewusstsein der Mittelschicht und die Empfehlungen von Geburtsmedizinern zunehmen. Japan gewährleistet durch sein zentralisiertes Netzwerk strenge Qualitätsstandards, während Australien die Zahl der Anbieter durch die Lizenzierung der Therapeutic Goods Administration auf drei begrenzt.
Markt für Nabelschnurblut-Bankdienstleistungen in Europa, dem Nahen Osten und Lateinamerika
Europa hielt 2025 rund ein Viertel des Umsatzes. Leistungsstarke öffentliche Netzwerke im Vereinigten Königreich und in Deutschland nutzen leistungsbasierte Finanzierung, um den Fokus auf Transplantationserfolge zu legen, während die private Banknutzung aufgrund kultureller Präferenz für öffentliche Spenden unter 5 % Durchdringung bleibt. Die bedingte EMA-Zulassung von Zemcelpro stellt die Region an die Spitze erweiterter Nabelschnurblut-Therapien. Im Nahen Osten positioniert das 100.000-Einheiten-Depot der Abu Dhabi Biobank die VAE als grenzüberschreitendes Lager-Hub, während Lateinamerika mit uneinheitlicher Akkreditierung zu kämpfen hat; Brasiliens ANVISA setzt strenge GMP-Anforderungen durch, während benachbarte Länder hinterherhinken, was Familien dazu veranlasst, zur besseren Absicherung grenzüberschreitend zu lagern.

Regulatorisches Umfeld
Nabelschnurblutbanking wird durch ein Flickwerk aus Biologika-, Gewebe- und Gesundheitsdienstleistungs-Zulassungsrahmen geregelt, die sich je nach Verwendungszweck und Zielmarkt unterscheiden. In den Vereinigten Staaten wird Nabelschnurblut, das für nicht verwandte allogene Verwendung bestimmt ist, von der FDA als biologisches Produkt reguliert, und der Vertrieb erfordert einen IND oder eine Zulassung über eine Biologics License Application (wobei Einrichtungen zusätzlich die Anforderungen von 21 CFR Part 1271 für Spenderscreening und -testung sowie die aktuelle gute Gewebepraxis einhalten müssen). Qualitätserwartungen werden häufig anhand der AABB- und FACT-NetCord-Standards für Sammlung, Verarbeitung, Lagerung, Kennzeichnung bzw. Rückverfolgbarkeit und Freigabe gemessen.
In Europa legt die Richtlinie 2004/23/EG (sowie umsetzende technische Richtlinien wie 2006/17/EG) Qualitäts- und Sicherheitsanforderungen für Gewebe und Zellen fest, während nationale zuständige Behörden die Zulassung und Inspektion von Gewebeeinrichtungen überwachen. In Asien fügen Zulassungsregime zusätzliche Anforderungen an die operative Widerstandsfähigkeit hinzu: Singapur reguliert Nabelschnurblutbanking unter dem Healthcare Services Act 2020 und den Healthcare Services (Cord Blood Banking Service) Regulations 2021, einschließlich vorgeschriebener Notfallpläne zum Schutz von Sicherheit, Qualität, Vitalität und Wirksamkeit. Indien stützt sich auf Leitlinien des Indian Council of Medical Research (ICMR) zusammen mit dem Drugs and Cosmetics Act und den zugehörigen Verordnungen, was beeinflusst, wie Banken Prozesse validieren, Werbegrenzen verwalten und Rückverfolgbarkeit für die inländische und grenzüberschreitende Nutzung dokumentieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Nabelschnurblutbankings beginnt in Entbindungskliniken und geburtshilflichen Netzwerken, die Anmeldung, Einwilligung und die Durchführung der Entnahme vor Ort vorantreiben, gefolgt von validierten Entnahme-Kits und Kennzeichnungs- bzw. Rückverfolgbarkeitssystemen, die die Identitätskette unterstützen. Zeit- und temperaturkontrollierte Logistik bewegt Einheiten vom Kreißsaal zum Verarbeitungslabor, wo Banken Eingangsprüfungen, Tests auf Infektionskrankheiten und Überprüfungen der Spendereignung, Volumenreduktion und Zellgewinnung (zunehmend über geschlossene und automatisierte Verarbeitungsplattformen) sowie kontrolliertes Einfrieren vor der Langzeitkryolagerung mit kontinuierlicher Überwachung und Katastrophenschutzvorkehrungen durchführen.
Nachgeschaltet verbindet das Vertriebs- und Freigabemanagement Bestände mit Transplantationszentren, Krankenhäusern und Forschungseinrichtungen durch strenge Dokumentation, Transportqualifizierung und Akkreditierungsaudits (AABB und FACT-NetCord in vielen Überweisungswegen). Engpässe konzentrieren sich auf die Abhängigkeit von Einzellieferanten für Verbrauchsmaterialien und Geräte zur Verarbeitung sowie auf regulatorisch bedingte Änderungen an Entnahmekomponenten, die eine Revalidierung erfordern und die Kontinuität für Netzwerke mit mehreren Standorten stören können. Technologie-Einführungspunkte, wie etwa die Einführung von PrepaCyte-CB in Indien durch Cryoviva Life Sciences im Rahmen einer exklusiven Partnerschaft (Juli 2026), zeigen, wie Banken Verarbeitungswerkzeuge mit höherer Rückgewinnungsrate einführen, um den Nutzen der Einheiten zu verbessern und die Kosten pro Einheit zu senken, während gleichzeitig Compliance und Interoperabilität für klinische und Forschungsnachfrage gewahrt bleiben.
Wettbewerbslandschaft
Zu den größten Unternehmen im Markt gehören Cord Blood Registry, China Cord Blood Corporation, ViaCord, Cryo-Cell International und Cordlife, was auf eine moderate Konzentration hindeutet. China Cord Blood nutzt begrenzte Lizenzen, um die regionale Dominanz aufrechtzuerhalten, während Cryo-Cell durch seine automatisierte Durham-Anlage mit 500.000 Einheiten Skaleneffekte anstrebt. Cord Blood Registry differenziert sich durch zusätzliche Gendienstleistungen und Forschungsverbindungen, die seinen Bestand in Präzisionsmedizin-Pipelines integrieren.
Regionale Neueinsteiger konzentrieren sich auf Südostasien, den Nahen Osten und Lateinamerika, wo die regulatorischen Wege fragmentiert bleiben, die Nachfrage jedoch steigt. Hybride öffentlich-private Preisgestaltung, Partnerschaften zur ex-vivo-Expansion und gebündelte Gewebeangebote sind die wichtigsten Hebel für Neueinsteiger. Die Wechselkosten sind gering, sobald Einheiten gelagert sind, doch Reputationsvertrauen und Akkreditierungsstatus errichten bedeutende Eintrittsbarrieren.
Marktführer der Nabelschnurblut-Banking-Dienstleistungen
Cord Blood Registry (CBR) |
China Cord Blood Corporation
Cryo-Cell International
FamiCord Group
Revvity
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nabelschnurblut-Bankdienstleistungen
- AlphaCord
- Americord Registry
- Be The Match BioTherapies
- Biovault
- Boyalife Group
- Canadian Blood Services – CBB
- China Cord Blood Corp.
- Cord Blood Registry (CBR)
- Cordlife Group Ltd
- Cryo-Cell International
- FamiCord Group
- LifeCell International
- New York Blood Center (NCBP)
- NHS Cord Blood Bank
- Revvity Inc.
- Smart Cells International
- Stem Cell Technologies
- StemCyte
- Vita34 AG
Lesen Sie die Analyse der Nabelschnurblut-Bankdienstleistungen-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt am Schnittpunkt von klinischer Validierung und Bestandsmonetarisierung jenseits traditioneller Einzeleinheiten-Transplantationen. Die FDA-Zulassung von Omisirge im Dezember 2025 stärkte das Vertrauen in Ex-vivo-Expansionsansätze, die historische Dosisbeschränkungen adressieren, und neue klinische Ergebnisse untermauern weiterhin Nabelschnurblut als zugängliches Ausgangsmaterial für fortschrittliche Transplantatstrategien. Zum Beispiel berichtete das Fred Hutchinson Cancer Center im April 2026 über Phase-2-Ergebnisse für ein gepooltes Nabelschnurblut-Stammzellprodukt (Dilanubicel), das zusammen mit Nabelschnurblut bei Patienten mit Leukämie und myelodysplastischem Syndrom eingesetzt wird, was breitere Adoptionswege unterstützt, die die Nachfrage nach hochwertigeren, gut charakterisierten Einheiten und zuverlässigerer Freigabebereitschaft erhöhen.
Operativer Spielraum besteht weiterhin bei der Aufwertung von Qualitätssystemen und der Skalierung zur Erfüllung standardisierter Erwartungen über Regionen und Kundentypen hinweg (einschließlich Transplantations- und reiner Krankenhausverarbeitungsverträge sowie Forschungsverbrauch). Der FACT- und AABB-Akkreditierungsstatus zusammen mit regulatorisch abgestimmter Dokumentation für Spendereignung, Rückverfolgbarkeit und validierte kryogene Notfallplanung dienen sowohl in privaten als auch in öffentlichen Modellen als kommerzielle Differenzierungsmerkmale, einschließlich hybrider Ansätze, die mit öffentlichen Programmen zur Bestandsdiversität verknüpft sind, wie etwa der von HRSA unterstützten Vergabe des National Cord Blood Inventory in den Vereinigten Staaten. Banken können den Dienstleistungswert auch durch das Bündeln von genetischem Screening, Gewebe-Add-ons und digitalen Chain-of-Custody-Tools erweitern, während neuere Arbeiten an Kryokonservierungslösungen, die für expandierte HSPCs optimiert sind, einen weiteren Weg für Banken bieten, die Ex-vivo-Expansions- und translationale Forschungsworkflows mit höherer Rückgewinnung nach dem Auftauen und konsistenterer Produktleistung unterstützen möchten.
Recent Industry Developments in Markt für Nabelschnurblut-Bankdienstleistungen
- April 2026: Cryo-Cell International erhielt eine erneuerte FACT-Akkreditierung für Sammlung, Lagerung und Freigabe von Nabelschnurblut zur Verabreichung, gültig bis 3. April 2029. Die Verlängerung stärkt die externe Qualitätssicherung in einem Markt, in dem Krankenhäuser und Transplantationszentren Banken nach validierten Prozessen und prüfbarer Identitätskette auswählen.
- Februar 2026: Cordlife Group gab eine Vereinbarung zum Erwerb eines 10%igen Kapitalanteils an China Cord Blood Corporation im Austausch für den Verkauf einer indirekten Beteiligung an China Stem Cells (South) Co. bekannt. Die Transaktion signalisiert eine anhaltende grenzüberschreitende Positionierung im Zusammenhang mit lizenzierten chinesischen Nabelschnurblutkapazitäten, wo begrenzte Genehmigungen die regionale Wettbewerbsdynamik prägen können. Der Schritt steht im Einklang mit einer breiteren Strategie zur Konsolidierung des Zugangs zu regulierter Kapazität und zur Unterstützung von Verarbeitungsnetzwerken mit mehreren Standorten in ganz Asien.
- November 2025: Ein Richter des Maricopa County wies den Antrag von Cord Blood Registry (CBR) Systems auf Abweisung einer vom Attorney General von Arizona eingereichten Verbraucherschutzklage zurück. Das Urteil hielt den rechtlichen Druck auf die Marketing- und Vertriebspraktiken privater Banken aufrecht und erhöhte die Bedeutung belegbarer klinischer Nutzenaussagen sowie einer strengeren Compliance-Prüfung kundenorientierter Kommunikation.


Markt für Nabelschnurblut-Bankdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Dienstleistungen zur Entnahme, Verarbeitung, Testung und kryogenen Lagerung von Stammzellen, die bei der Geburt aus Nabelschnurblut und verwandten Geburtsgeweben gewonnen werden, damit die Probe später für medizinische oder Forschungszwecke verwendet werden kann.
Ausschlüsse: Wir schließen allgemeine Schwangerschaftstests, routinemäßige Entbindungsgebühren im Krankenhaus und nachgelagerte Kosten für Zelltherapiebehandlungen aus, die nach der Freigabe einer gelagerten Einheit zur Verwendung anfallen.
Übersicht der Segmentierung
- Nach Banktyp
- Öffentlich
- Privat
- Nach Lagerungsdienstleistung
- Nur Verarbeitung
- Nur Lagerung
- Kombinierte Verarbeitung und Lagerung
- Nach Komponententyp
- Nabelschnurblut
- Nabelschnurgewebe
- Plazentablut
- Nach Anwendung
- Krebserkrankungen
- Blutkrankheiten
- Stoffwechselerkrankungen
- Sonstige
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Spezialisierte Transplantationszentren
- Forschungsinstitute
- Heimlagerungsnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die Grenzen dafür festzulegen, was als Bankdienstleistung gilt, und um saubere Ausgangspunkte für Volumen- und Preisannahmen zu schaffen. Wir haben öffentliche, frei zugängliche Referenzen aus Quellen wie den US-amerikanischen CDC (Geburtsstatistiken), der US-amerikanischen FDA (HCT/P- und nabelschnurblutbezogene Leitlinien), HRSA-Ressourcen zum öffentlichen Nabelschnurblutbanking und WHO-Gesundheitsstatistiken überprüft, um adressierbare Geburten und Kapazitäten des Gesundheitssystems einzuordnen.
Wir haben auch von Fachkollegen begutachtete Zeitschriften und Registrierungen klinischer Studien überprüft, um zu verstehen, wie häufig Nabelschnurblutproben verwendet werden und welche Indikationen am häufigsten genannt werden, was half, die Nachfrage nach Langzeitlagerung plausibel zu prüfen. Weitere sekundäre Inputs umfassten Unternehmensmeldungen und Investorenpräsentationen, seriöse Presseberichterstattung, Patentdatenbanken für Kryokonservierungs- und Verarbeitungstechniken sowie eine Nachrichten- und Finanzdatenbank zur Ereignisverfolgung. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden verwendet, um Dienstleistungspakete, Verhaltensweisen bei der Verlängerung und die Preisgestaltung je nach Verarbeitungsart, Lagerdauer und Zusatztests zu bestätigen. Wir sprachen mit Betreibern, Vertriebspartnern und klinischen Interessenvertretern in den Amerikas, EMEA und APAC, um Lücken aus der Sekundärforschung zu schließen und Annahmen anhand beobachteter Kauf- und Betriebsmuster zu testen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 16% | APAC: 44% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 36% | EMEA: 34% |
| Kleinere Akteure: 18% | Manager: 48% | Amerikas: 22% |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Nachfragepool, der auf Lebendgeburten nach Region basiert und dann durch die Durchdringung des Nabelschnurblutbankings und die Aufteilung zwischen privater und öffentlicher Lagerung gefiltert wird. Sobald das adressierbare Volumen festgelegt ist, werden die Umsätze anhand typischer einmaliger Verarbeitungs- und Entnahmegebühren sowie wiederkehrender jährlicher Lagergebühren rekonstruiert, mit separater Logik für kombinierte Pakete, wo diese üblicherweise verkauft werden.
Um das Modell fundiert zu halten, verwendeten wir selektive Bottom-up-Näherungen als Gegenprüfungen, wie Umsatzbereiche von Anbietern, stichprobenartige Preislisten und Kanalprüfungen dazu, wie oft Familien die Lagerung über die anfängliche Laufzeit hinaus verlängern. Wichtige Inputs, die das Modell beeinflussten, waren Geburtentrends, Raten der öffentlichen Spende, Aufnahme der privaten Lagerung, durchschnittliche Vertragsdauer der Lagerung, jährliche Verlängerungsraten der Lagerung und typische Preisspannen für Verarbeitung plus Langzeitlagerung (einschließlich der Preisgestaltung von Nabelschnurgewebe oder Plazentakomponenten, wenn diese gebündelt sind).
Für die Prognose wurde eine Szenarioanalyse verwendet, unterstützt durch Expertenansichten dazu, wie Regulierung, Bewusstsein und klinische Nutzung die Akzeptanz im Zeitverlauf voraussichtlich verändern werden. Wenn die Datenlage für kleinere Länder dünn war, wurden Proxy-Annahmen unter Verwendung vergleichbarer Gesundheitsausgaben, Geburtenzahlen und beobachteter Akzeptanz in ähnlichen Märkten angewendet und anschließend anhand von Primärrückmeldungen angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die Gesamtwerte mit realen Signalen konsistent bleiben. Analysten vergleichen die Ergebnisse mit unabhängigen Indikatoren wie Geburtsstatistiken, angegebenen Kapazitätshinweisen der Banken und berichteter Betriebsgröße, und wir überprüfen anschließend jegliche größere Abweichungen, die nicht mit beobachtetem Preis- und Verlängerungsverhalten übereinstimmen. Wenn Unstimmigkeiten auftreten, werden Nachfassgespräche ausgelöst und die Annahmen korrigiert, bevor die Freigabe erfolgt.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Preise, Nachfrage oder Dienstleistungsverfügbarkeit beeinflussen. Vor der endgültigen Lieferung wird ein letzter Prüfdurchgang abgeschlossen, damit die Marktsicht die zuletzt verfügbaren Daten und ein konsistentes Zeitfenster der Währungen über die Regionen hinweg widerspiegelt.
Vergleich der Marktgröße für Nabelschnurblutbanking-Dienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Nabelschnurblutbanking-Dienstleistungen können weit voneinander abweichen, selbst wenn sie scheinbar dasselbe Thema behandeln. Die Unterschiede ergeben sich meist daraus, wie jede Studie Dienstleistungspakete behandelt, welche Geburtsgewebekomponenten gezählt werden und wie Preise über Länder hinweg umgerechnet und aktualisiert werden.
Ein durch Aktualisierung bedingter Unterschied zeigt sich in diesem Markt schnell, da die Gebühren eine Mischung aus einmaligen Verarbeitungskosten und wiederkehrenden Lagerverlängerungen sind, die sich beide je nach Region unterschiedlich schnell entwickeln. Wenn Wechselkurszeitpunkte, Verlängerungsraten und durchschnittliche Verkaufspreise auf Paketebene gemeinsam aktualisiert werden, stimmt der Gesamtwert besser mit dem aktuellen Kaufverhalten überein, was der im Modell von Mordor Intelligence angewandte Ansatz ist.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 35,81 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 26,99 Mrd. USD (2024) | Verwendet ein früheres Basisjahr, und der Preisaufbau erscheint stärker an historischen Gebührenniveaus verankert, was den Umsatz unterschätzen kann, wenn Lagerverlängerungen und gebündelte Zusatzleistungen schneller wachsen als die Geburtenzahlen. |
| Branchenverlag B | 3,27 Mrd. USD (2025) | Wendet wahrscheinlich eine engere Umsatzgrenze an (oft näher an reinen Lagerdienstleistungen oder begrenzten Banktypen) und schließt möglicherweise Teile der Dienstleistungskette wie Verarbeitung und Testung aus, was den erfassten Umsatzpool verringert. |
Über die Tabelle hinweg lässt sich die Spanne hauptsächlich durch die Wahl des Basisjahres, welche Dienstleistungen als abrechenbarer Bankumsatz gezählt werden, und wie wiederkehrende Lagergebühren in der Prognose fortgeführt werden, erklären. Indem der Umfang auf Entnahme, Verarbeitung, Testung und kryogene Lagerung beschränkt bleibt und anschließend ASP- und Verlängerungsannahmen stresstestet werden, bleibt der endgültige Marktwert auf klaren Inputs und wiederholbaren Schritten nachvollziehbar.


Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den Markt für Nabelschnurblut-Banking-Dienstleistungen bis 2031 erwartet?
Der Markt soll von 2026 bis 2031 jährlich um 6,84 % wachsen.
Warum expandieren öffentliche Nabelschnurblutbanken schneller als private Banken?
Staatliche Zuschüsse, die Sammelkosten decken und genetisch vielfältige Bestände aufbauen, treiben eine CAGR von 9,14 % für öffentliche Banken an.
Welcher Komponententyp wächst am schnellsten?
Nabelschnurgewebe soll aufgrund des wachsenden Interesses an mesenchymalen Stammzelltherapien jährlich um 10,43 % wachsen.
Wie wirkt sich Omisirge auf die Transplantation bei Erwachsenen aus?
Die ex-vivo-Expansion von Omisirge überwindet historische Zelldosisbeschränkungen und verkürzt die Zeit bis zur Neutrophilen-Einnistung um etwa die Hälfte.
Welche Faktoren begrenzen die breitere Akzeptanz privater Banken?
Hohe Vorab- und jährliche Lagerungsgebühren sowie eine begrenzte Anzahl von FDA-zugelassenen Anwendungen schränken die Nutzung bei Familien mit mittlerem Einkommen ein.
Seite zuletzt aktualisiert am:



