
Marktgröße und Marktanteil für wärmebehandelte Stahlplatten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.91 Milliarden US-Dollar |
| Marktgröße (2031) | 9.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für wärmebehandelte Stahlplatten von Mordor Intelligence
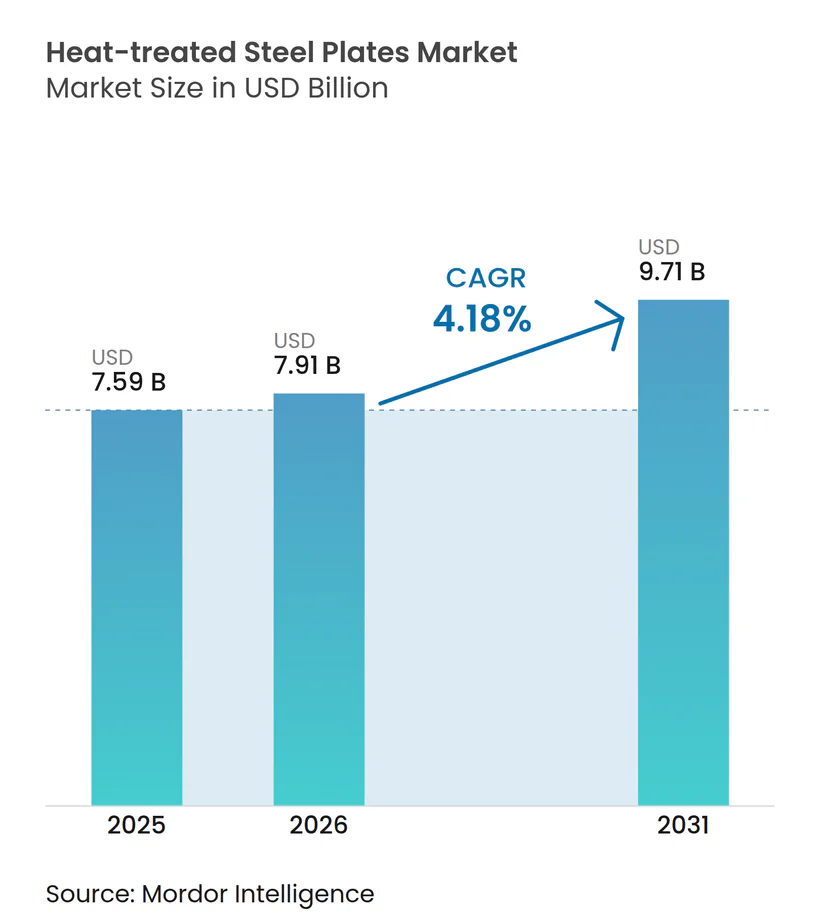
Die Marktgröße für wärmebehandelte Stahlplatten wird voraussichtlich von 7,59 Milliarden USD im Jahr 2025 auf 7,91 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,18 % über den Zeitraum 2026–2031 einen Wert von 9,71 Milliarden USD erreichen. Robuste Ausgaben für Offshore-Windkraft-Monopfahl-Fundamente, autonome Bergbauflotten und Druckbehälter für Grüner-Wasserstoff-Elektrolyseure treiben die Nachfrage nach ultrahochfesten, TMCP- und normalisierten Platten an. Verarbeiter schätzen diese Verfahren, da sie die Kosten für die Wärmebehandlung nach dem Schweißen senken, seismische Vorschriften erfüllen und die Verschleißlebensdauer verlängern, auch wenn Verbundauskleidungen und Emissionsobergrenzen für Öfen das Wachstum bei herkömmlichen verschleißfesten Platten bremsen. Die Wettbewerbsintensität ist moderat: Die fünf größten Walzwerke kontrollieren etwa 38 % der weltweiten Kapazität, während regionale Spezialisten in den Nischen für schwere Offshore- und verschleißfeste Anwendungen florieren. Rasche Verschiebungen bei Energiepreisen, CO₂-Abgaben und Vorschriften zur Dekarbonisierung von Schiffen prägen weiterhin die Beschaffungsstrategien im gesamten Markt für wärmebehandelte Stahlplatten.
Wichtigste Erkenntnisse des Berichts
- Nach Stahltyp führte Kohlenstoffstahl mit einem Anteil von 45,58 % im Jahr 2025, während Legierungsstahl bis 2031 mit einer CAGR von 5,05 % wachsen dürfte.
- Nach Wärmebehandlungstyp hielt das Abschrecken im Jahr 2025 einen Anteil von 40,75 % der Produktion, während TMCP bis 2031 mit 5,42 % voranschreitet.
- Nach Endverbrauchssektor absorbierte Bauwesen und Konstruktion 32,86 % des Volumens im Jahr 2025, während Energie und Strom bis 2031 voraussichtlich mit einer CAGR von 5,65 % expandieren werden.
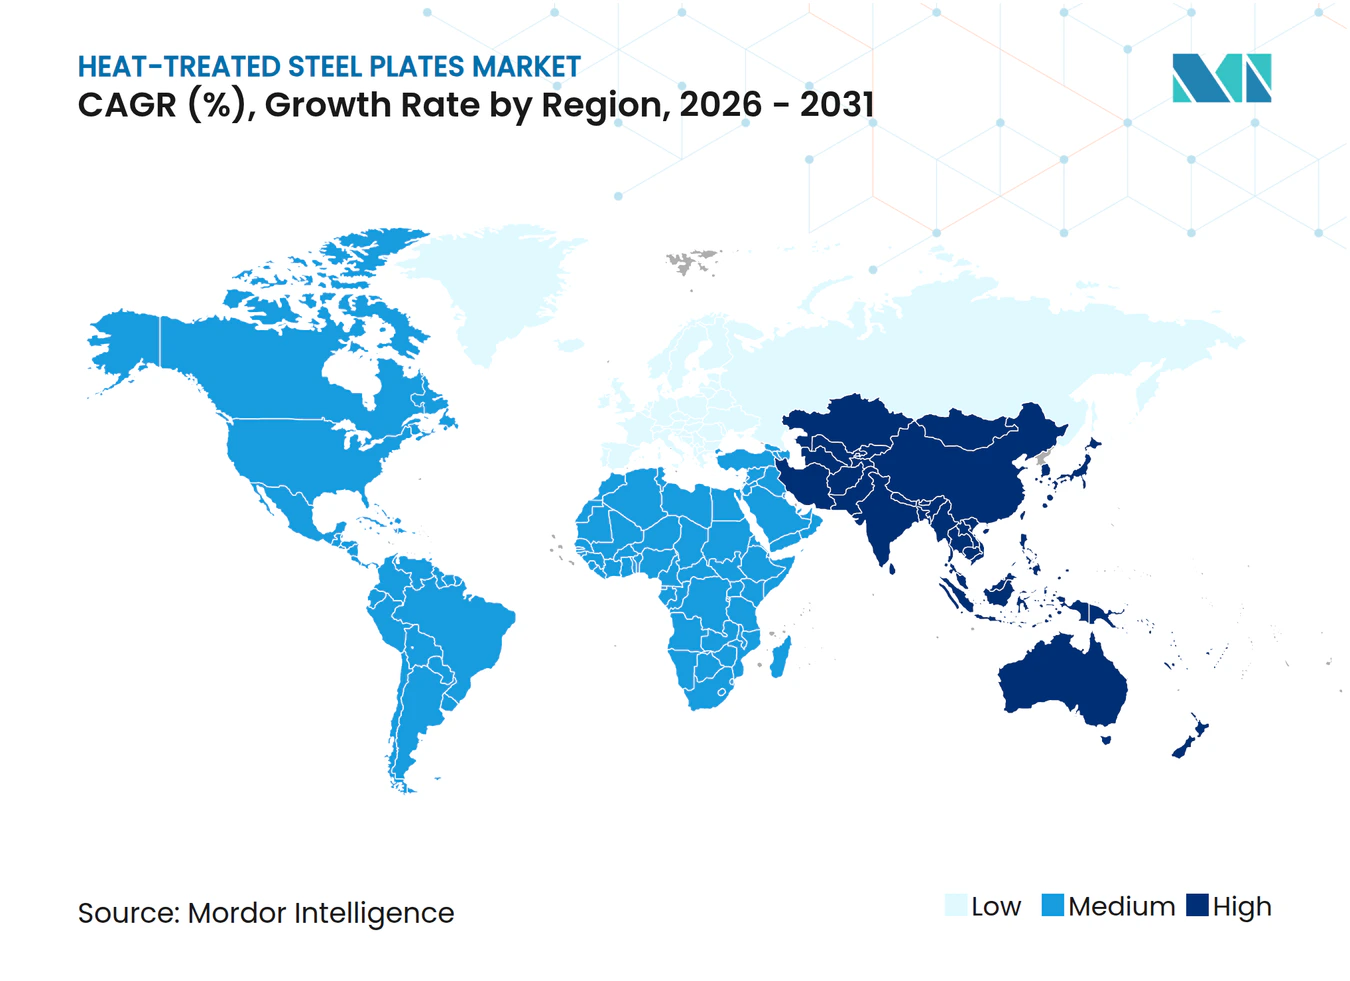
- Nach Geografie dominierte Asien-Pazifik mit 52,95 % des Umsatzes im Jahr 2025 und wird voraussichtlich bis 2031 eine Wachstumstrajektorie von 5,74 % aufrechterhalten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Offshore-Windkraft-Monopfahl-Fundamente treiben die Nachfrage an | +1.2% | Europa, Asien-Pazifik (Taiwan, Japan, Südkorea), Nordamerika (US-Ostküste) | Mittelfristig (2–4 Jahre) |
| Verschleißfeste Platten in autonomen Bergbau-LKW-Aufbauten eingesetzt | +0.9% | Global, mit Schwerpunkt in Asien-Pazifik (Australien, Indonesien) und Amerika (Chile, Kanada) | Kurzfristig (≤ 2 Jahre) |
| Seismisch widerstandsfähige normalisierte Platte durch neue Bauvorschriften vorgeschrieben | +0.8% | Nordamerika (Kalifornien, Pazifischer Nordwesten), Asien-Pazifik (Japan, Taiwan, Philippinen) | Langfristig (≥ 4 Jahre) |
| Duplexedelstahlplatten für Druckbehälter von Grüner-Wasserstoff-Elektrolyseuren in Europa | +1.0% | Europa (Deutschland, Spanien, Niederlande), frühe Einführung im Nahen Osten und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Leichte Frachtschiffdesigns unter Verwendung von wärmebehandelten Stahlplatten | +0.7% | Global, angeführt von Asien-Pazifik-Schiffbauzentren (China, Südkorea, Japan) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Offshore-Windkraft-Monopfahl-Fundamente treiben die Nachfrage an
Monopfahl-Durchmesser sind auf 11 m und Wandstärken auf 150 mm für 15-MW-Turbinen gestiegen, was die Nachfrage nach normalisierten oder TMCP-Platten antreibt, die den DNV-Bruchzähigkeitsregeln entsprechen[1]. Taiwans China Steel Corporation sicherte sich 2025 einen 5-Jahres-Auftrag über 180.000 Tonnen S355G10+N-Platten und spezifizierte eine Charpy-Zähigkeit von 100 J bei −20 °C, um durch Taifune verursachte Sprödbrüche zu verhindern. Dillinger und Ørsted vereinbarten 2024 die gemeinsame Entwicklung von 12-m-Monopfählen aus abgeschrecktem und angelassenem S690QL, wodurch das Stahlgewicht pro MW um 18 % reduziert und die Installationskosten gesenkt werden. Der Globale Windenergierat prognostiziert bis 2030 110 GW neue Offshore-Kapazität, was bei einem Monopfahl-Anteil von 65 % etwa 8 Millionen Tonnen Platten entspricht[2]. Jedes GW Offshore-Wind verbraucht schätzungsweise 70.000 Tonnen Schwerstblech, was den Einfluss des Sektors auf die Wärmebehandlungskapazität unterstreicht.
Verschleißfeste Platten in autonomen Bergbau-LKW-Aufbauten eingesetzt
Autonome Muldenkipper laufen 24 Stunden pro Tag, was den Auskleidungsverschleiß intensiviert und die Nachfrage nach abgeschreckten 500-Brinell-Platten erhöht, die die Austauschzyklen von 8.000 h auf 14.000 h verlängern. SSABs Hardox 500 Tuf, eingeführt im Jahr 2025, liefert eine Charpy-Zähigkeit von 45 J und verhindert Rissausbreitung, wenn 220-t-Nutzlasten auf die Ladefläche treffen. JFEs EVERHARD 450 debütierte 2024 mit Phosphor-Mikrolegierung, die den Abschreckverzug reduziert und Benutzern das Laserschneiden ohne Vorwärmen ermöglicht. Austin Engineering meldete 2025 einen Anstieg der Aufträge für autonome Flotten um 32 %, wobei verschleißfeste Platten 68 % der Materialausgaben ausmachten. Rio Tintos Pilbara-Flotte von 220 Komatsu 930E-LKW wechselte zu Hardox-Auskleidungen und reduzierte die Wartungsausfallzeiten um 22 %.
Seismisch widerstandsfähige normalisierte Platte durch neue Bauvorschriften vorgeschrieben
Der Standard 341-22 des Amerikanischen Instituts für Stahlbau, der 2024 in Kraft trat, schreibt normalisierte oder TMCP-Platten in speziellen Momentrahmen für hohe seismische Kategorien vor und schließt warmgewalzte Varianten aus. Kalifornien übernahm die Regel unverändert und verpflichtete Verarbeiter, ASTM A572 Güte 50 mit dokumentierten Normalisierungstemperaturen zwischen 900 °C und 950 °C zu beziehen. Die US-amerikanische Allgemeine Dienstleistungsverwaltung fordert nun Charpy-Tests bei 0 °C für Platten mit einer Dicke von mehr als 38 mm in Bundesgebäuden. Japans Revisionen des Bauordnungsgesetzes im Jahr 2025 schreiben normalisierte Platten für Türme über 60 m innerhalb von 30 km von aktiven Verwerfungen vor, was die Tokioter Stadtentwicklung betrifft. Nucor reagierte mit der Hinzufügung von 300.000 Tonnen Normalisierungskapazität in Hertford County im Jahr 2025.
Duplexedelstahlplatten für Druckbehälter von Grüner-Wasserstoff-Elektrolyseuren
Protonenaustauschmembran- und alkalische Elektrolyseure arbeiten bei nahezu 80 bar und chloridreichen Kreisläufen, was Duplexgüten wie EN 1.4462 begünstigt, die Spannungsrisskorrosion widerstehen. H2 Green Steels Werk in Boden wird bei Beginn von Phase 1 im Jahr 2026 jährlich etwa 12.000 Tonnen Duplexplatten verbrauchen, um EU-taxonomiekonforme grüne Anleihen zu unterstützen. Spaniens Cepsa beabsichtigt, bis 2030 2 GW Elektrolyseure einzusetzen, was eine Nachfrage von 18.000 Tonnen Duplexplatten impliziert. Die GrInHy2.0-Versuche im Jahr 2024 bestätigten, dass lösungsgeglühter Duplex ein ausgewogenes 50-50-Mikrogefüge erreicht und den Lochfraßwiderstand gegenüber 316L verdoppelt. Salzgitters SALCOS-Projekt integrierte 2025 einen 720-MW-Elektrolyseur und schafft damit einen internen Bedarf von 8.000 Tonnen Duplexplatten pro Jahr.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbundwerkstoffe ersetzen Verschleißplatten in Erdbewegungsmaschinen der nächsten Generation | -0.8% | Global, konzentriert in Bergbauregionen (Australien, Kanada, Chile, Südafrika) | Mittelfristig (2–4 Jahre) |
| Energiepreisvolatilität reduziert die Ofenauslastung | -0.9% | Europa, energieintensive Märkte in Nordamerika und Asien | Kurzfristig (≤ 2 Jahre) |
| Strengere NOx/CO₂-Emissionsgrenzwerte für Öfen erhöhen die Compliance-Kosten | -0.6% | Europa, Nordamerika, entwickelte Asien-Pazifik-Märkte (Japan, Südkorea) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbundwerkstoffe ersetzen Verschleißplatten in Erdbewegungsmaschinen der nächsten Generation
Ultrahochmolekulare Polyethylenauskleidungen, die mit Basaltfaser verbunden sind, erfassten 2025 18 % der Nachrüstungen von Muldenkipper-Ladeflächen, reduzierten das Gewicht um 40 % und eliminierten Schweißspritzer, die Ermüdungsrisse verursachen. Caterpillars 794 AC-LKW, eingeführt 2024, bietet Verbundladeflächen mit einer Abriebfestigkeit, die 400 Brinell entspricht, und verlängert die Lebensdauer auf 16.000 h. Komatsu führte 2025 eine kohlenstofffaserverstärkte Schaufelkante ein, die das Gewicht der Schneidkante um 35 % reduziert und den Kraftstoffverbrauch um 2,1 % senkt. Volvo Construction Equipment gab bekannt, dass Verbundverschleißteile 2025 auf 12 % der Materialausgaben für Knicklenker gestiegen sind, gegenüber 4 % im Jahr 2023. Bruce Rock Engineering demonstrierte eine Einsparung von 31.000 USD über drei Jahre pro LKW beim Wechsel zu UHMWPE-Auskleidungen, was die Einführung in kostenorientierten Bergwerken beschleunigt.
Energiepreisvolatilität reduziert die Ofenauslastung
thyssenkrupp plant, seinen Duisburger Normalisierungsofen für sechs Wochen stillzulegen und 40.000 Tonnen Aufträge zu verschieben. Spanische Spitzenstrompreise von über 0,22 EUR/kWh im Sommer 2025 zwangen Elektrolichtbogenbetreiber zur Drosselung der Produktion, was das regionale Plattenangebot im Jahresvergleich um 11 % reduzierte. ArcelorMittal Fos-sur-Mer senkte den Durchsatz 2025 um 14 %, priorisierte hochmargige Windplatten und lagerte Standardgüten nach Indien und Mexiko aus. Die US-amerikanischen Industriegaspreise im Winter 2024–2025 lagen im Durchschnitt bei 7,80 USD/MMBtu, was die Normalisierungskosten um 18 USD/Tonne erhöhte. JSWs Dolvi-Werk sah sich 2025 einem Anstieg des Stromtarifs um 23 % gegenüber und schwenkte auf höherwertige abgeschreckte Platten um, um die Margen zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Stahltyp:
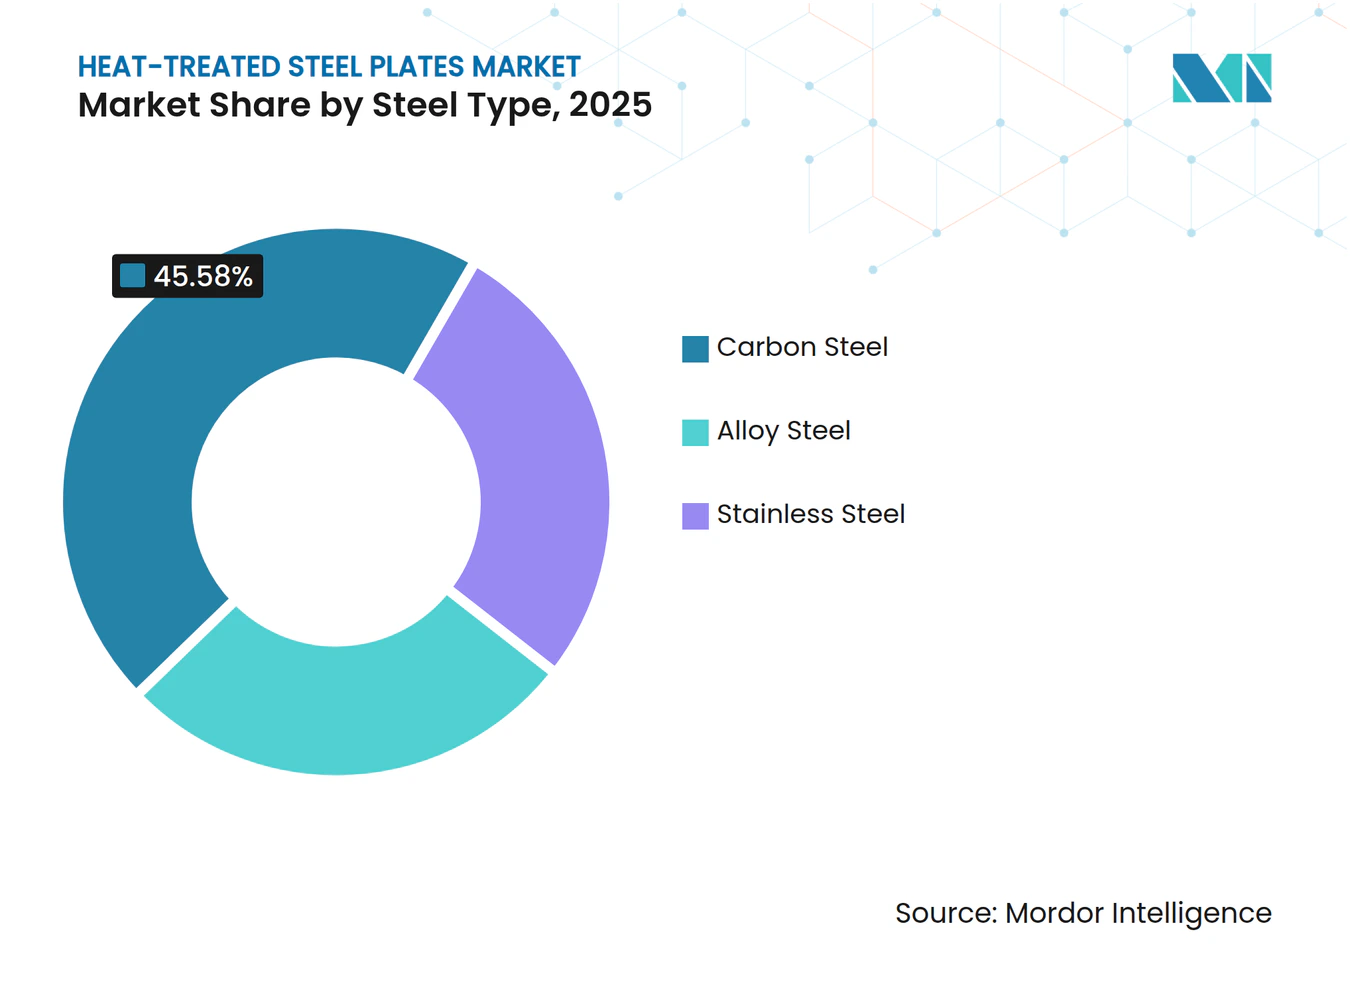
Legierungsgüten gewinnen an Bedeutung, da Wasserstoff- und Offshore-Anwendungen zunehmenKohlenstoffstahl machte 2025 45,58 % des Marktanteils für wärmebehandelte Stahlplatten aus, während Legierungsstahl bis 2031 voraussichtlich mit einer CAGR von 5,05 % expandieren wird, da Duplexedelstahl- und martensitische Güten in Elektrolysebehälter und Unterwasserleitungen vordringen. Duplexedelstahl, insbesondere EN 1.4462, deckte 2025 etwa 8 % der Legierungstonnen ab, angetrieben durch EU-Grüner-Wasserstoff-Projekte. Edelstahlplatten bleiben eine Nische, sind aber in kryogenen und pharmazeutischen Anwendungen unverzichtbar und erzielen Preisaufschläge, die das geringere Volumen ausgleichen.
Kostenunterschiede erklären die Widerstandsfähigkeit von Kohlenstoffstahl – normalisiertes S355 wird zu etwa 650 USD/Tonne verkauft, gegenüber Duplexplatten bei rund 2.400 USD/Tonne. Dennoch gewinnen Legierungsformulierungen durch Innovationen wie ArcelorMittals Usibor 2000 Presshärtungsstahl, der eine Zugfestigkeit von 2.000 MPa für EV-Batteriegehäuse ermöglicht, und POSCOs PosMAC, das eine zehnfache Meereskorrosionsbeständigkeit gegenüber verzinkten Alternativen bietet, an Boden. Nippon Steels NSGP1 normalisierte Legierung erfüllt die Charpy-Zähigkeit bei −60 °C für arktische Offshore-Plattformen und erweitert das adressierbare Feld für hochspezifizierte Legierungsplatten weiter.



Nach Wärmebehandlungstyp:
TMCP gewinnt an Bedeutung, da Verarbeiter Schweißbarkeit und Energieeinsparungen priorisierenDas Abschrecken kontrollierte 2025 40,75 % der Produktion, was seine Dominanz bei verschleißfesten Güten widerspiegelt, doch der thermomechanisch kontrollierte Prozess (TMCP) wird bis 2031 voraussichtlich mit einer CAGR von 5,42 % zusätzliche Anteile gewinnen. TMCP eliminiert das separate Normalisieren, senkt Eigenspannungen und verbessert die Schweißbarkeit, was Werften und Turmherstellern hilft, Zykluszeiten und Kosten zu managen. Das Normalisieren hielt 2025 nahezu 22 %, gestützt durch seismische Vorschriften, die eine vorhersehbare Duktilität fordern.
Die Marktgröße für wärmebehandelte Stahlplatten für TMCP-Platten wird bis 2031 voraussichtlich nahezu 3,6 Milliarden USD erreichen, wenn das aktuelle Wachstum anhält. JFEs Super-OLAC und Dillingers neue beschleunigte Kühllinie unterstreichen, wie Walzwerke nun kontrolliertes Walzen und Abschrecken integrieren, um Energie um bis zu 18 % einzusparen und Offshore-Zähigkeit in einem einzigen Durchgang zu erreichen. Voestalpines Direktabschrecklinie reduziert die Zykluszeit von 72 h auf 18 h, und China Baowus Zhanjiang-Erweiterung nutzt das Inline-Abschrecken, um die Nachfrage nach Presshärtung im Automobilbereich zu bedienen.
Nach Endverbrauchssektor:
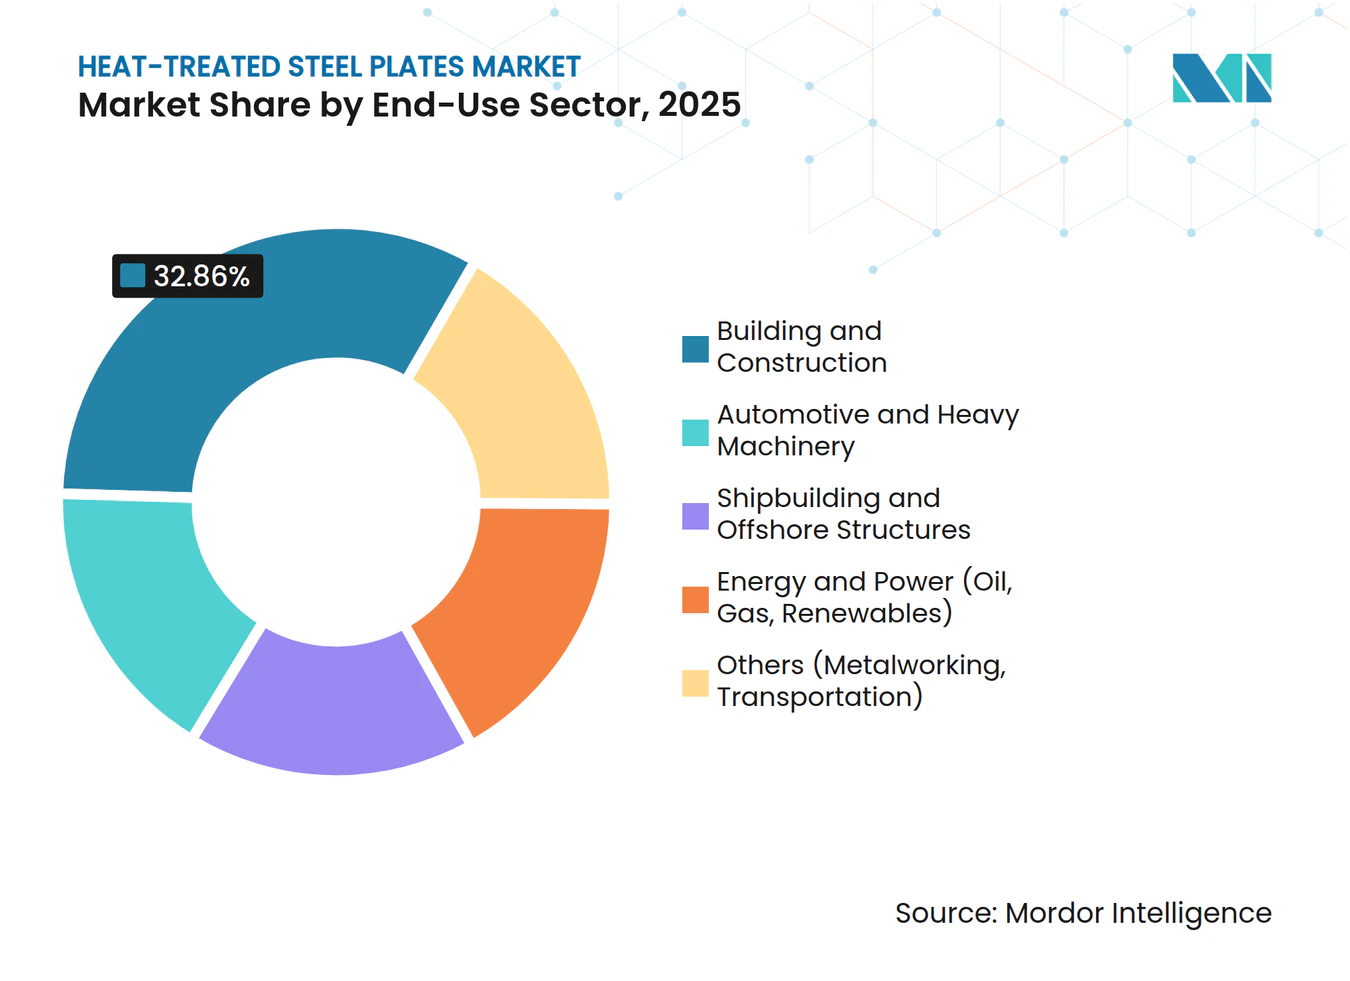
Energie und Strom beschleunigt sich, da erneuerbare Energien und LNG-Infrastruktur expandierenBauwesen und Konstruktion absorbierten 32,86 % der Marktgröße 2025, unterstützt durch Aktualisierungen der Erdbebenvorschriften und öffentliche Arbeiten in Indien und Südostasien. Energie und Strom wird jedoch voraussichtlich der am schnellsten wachsende Kunde sein und bis 2031 mit einer CAGR von 5,65 % voranschreiten, da Offshore-Wind, Wasserstoff und LNG-Terminals zunehmen. Automobil und schwere Maschinen verzeichnen eine steigende Nachfrage aufgrund autonomer Flotten und EV-Leichtbau, während der Schiffbau durch Container- und schwimmende Windaufträge wieder auflebte.
Der Netto-Null-Pfad der Internationalen Energieagentur sieht bis 2050 850 GW Elektrolyseure vor, was etwa 15 Millionen Tonnen Duplex- und Druckbehälterplatten entspricht. Die Marktgröße für wärmebehandelte Stahlplatten, die allein für Offshore-Wind bestimmt sind, könnte bis 2031 2 Milliarden USD übersteigen, da jedes Gigawatt etwa 70.000 Tonnen Platten verbraucht. Der Bereich „Sonstige” – Schiene, Werkzeuge, Verteidigung – trug 2025 12 % der Nachfrage bei und dürfte leicht steigen, da das Reshoring Investitionen in Werkzeuge ankurbelt.

Geografische Analyse
APAC-Markt für wärmebehandelte Stahlplatten
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 52,95 % am globalen Umsatz und wird bis 2031 voraussichtlich mit 5,74 % wachsen, angetrieben durch chinesische Windkraftanlagen-Lieferketten, Indiens Infrastrukturpipeline und den südostasiatischen Schiffbau. China produzierte im Jahr 2025 rund 580 Millionen Tonnen Rohstahl, wobei wärmebehandelte Varianten einen Anteil von knapp 1,8 % ausmachten, was erheblichen Spielraum für die Migration zu Mehrwertprodukten aufzeigt. Indiens Nationales Infrastrukturprogramm im Wert von 111 Billionen INR (1,3 Billionen USD) löst bei JSW und Tata eine neue Plattenkapazität von 2,2 Millionen Tonnen aus.
Europa-Markt für wärmebehandelte Stahlplatten
Europa liegt beim Marktanteil zurück, führt jedoch bei margenstarker Duplex-Produktion. Das Boden-Werk von H2 Green Steel, das 2026 in Betrieb geht, wird jährlich 500.000 Tonnen fossilfreie Platten liefern und zielt auf Abnehmer ab, die bereit sind, grüne Aufschläge von 50–80 EUR/Tonne zu zahlen. thyssenkrupp aus Deutschland entwickelt gemeinsam Wasserstoff-DRI, und britische Offshore-Windprojekte wie Dogger Bank werden von 2026 bis 2031 voraussichtlich 1,2 Millionen Tonnen normalisierte und TMCP-Platten verbrauchen.
Markt für wärmebehandelte Stahlplatten in Amerika und dem Nahen Osten
Nordamerika verbindet seismische Vorschriften mit LNG-Wachstum. Nucors neue Normalisierungslinie fügt 300.000 Tonnen Kapazität für Bauunternehmen an der Ostküste und Energieanlagen an der Golfküste hinzu. Der Nahe Osten setzt auf Saudi-Arabiens NEOM, Entsalzungs- und Petrochemieprojekte und erwartet bis 2031 einen jährlichen Anstieg des Stahlverbrauchs von 6,2 %. Südamerika, angeführt von Brasilien und Argentinien, profitiert vom Lithiumbergbau und der Landmaschinenproduktion, wobei POSCO eine Lithiumhydroxid-Anlage baut, die Duplex-Druckbehälter erfordert.
Wettbewerbslandschaft
Marktkonzentration
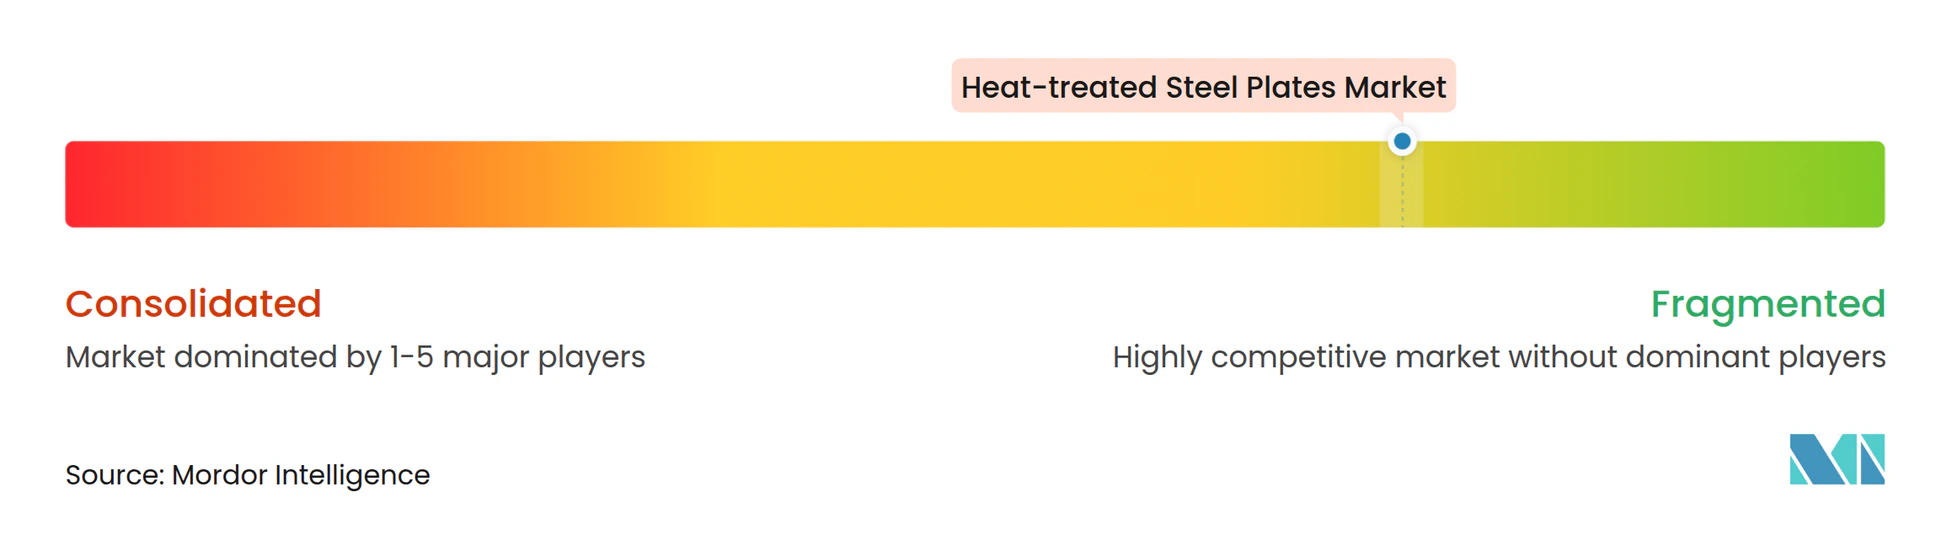
Der Markt für wärmebehandelte Stahlplatten ist stark fragmentiert. China Baowu, ArcelorMittal, Nippon Steel, POSCO und JFE halten zusammen einen erheblichen Marktanteil, während regionale Spezialisten wie Dillinger und SSAB Nischen wie schwere Offshore-Monopfähle und verschleißfeste Platten dominieren. Dekarbonisierung ist die Investitionspriorität: Voestalpine wird bis 2027 1,5 Milliarden EUR für die Umrüstung von Linz auf Elektrolichtbogenöfen ausgeben, die CO₂-Intensität um 30 % senken und Greentec-Stahl auf Automobil- und Windkäufer ausrichten. SSABs HYBRIT-Vorhaben skaliert bis 2030 auf 1,3 Millionen Tonnen grüner Platten auf Basis von Wasserstoff-DRI. Prozessinnovation untermauert die Differenzierung. JFEs Super-OLAC integriert beschleunigte Kühlung und Mikrolegierung, um Offshore-Zähigkeit ohne separates Normalisieren zu erreichen und dabei 18 % Energie einzusparen. Nippon Steel meldete 2024–2025 12 Patente zur Inline-Abschrecksteuerung an, was einen Wandel hin zu adaptiver Wärmebehandlung widerspiegelt, die die Korngröße pro Coil anpasst. ISO 3834- und DNV-Zulassungen werden zu Mindesteintrittskarten, was den Lieferantenpool verkleinert und die Wechselkosten erhöht. Kleinere Walzwerke nutzen Partnerschaften: Dillingers MOU von 2024 mit Ørsted sichert langfristige Take-or-Pay-Slots für 12-m-Monopfahl-Platten. SSAB gründete ein Hardox Wearparts-Netzwerk, das Lebenszyklusgarantien bietet und Bergbauunternehmen an proprietäre verschleißfeste Güten bindet. Neue Marktteilnehmer sehen sich hohen Investitionskosten für die Einhaltung von Sauberenergieanforderungen und anspruchsvollen Kühllinien gegenüber, was die bestehenden Hierarchien stärkt, auch wenn das absolute Angebot wächst.
Marktführer für wärmebehandelte Stahlplatten
-
ArcelorMittal
-
Baosteel Co.,Ltd.
-
Nippon Steel Corporation
-
POSCO
-
SSAB AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für wärmebehandelte Stahlplatten Unternehmen in diesem Bericht
- ArcelorMittal
- Baosteel Co.,Ltd.
- China Ansteel Group Corporation Limited
- China BaoWu Steel Group Corporation Limited
- Dillinger Hütte Saarstahl AG
- Essar
- Hyundai Steel
- JFE Steel Corporation
- JSW Steel Ltd.
- Nippon Steel Corporation
- Nucor Corporation
- POSCO
- SSAB AB
- thyssenkrupp Steel Europe
- Voestalpine AG
Lesen Sie die Analyse der wärmebehandelte Stahlplatten-Unternehmen
Neueste Industrielle Entwicklungen in Markt für wärmebehandelte Stahlplatten
- Januar 2026: Die Jiangnan-Werft fertigte den weltweit ersten 400-m-Erzfrachter aus normalisiertem EH36, hergestellt durch kontrolliertes Walzen, und erzielte eine Stahlgewichtseinsparung von 9 % sowie eine Reduzierung des CO₂-Ausstoßes über die Lebensdauer um 14.000 Tonnen.
- November 2025: JSW Steel nahm ein 5-Millionen-Tonnen-Plattenwalzwerk in Dolvi in Betrieb, das Inline-Normalisierung und beschleunigte Kühlung integriert, um Infrastruktur- und Energiekunden zu bedienen.
Markt für wärmebehandelte Stahlplatten Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für wärmebehandelte Stahlplatten als Platten aus Kohlenstoff-, Legierungs- und Edelstahl mit einer Mindestdicke von drei Millimetern, die durch Abschrecken, Anlassen, Normalisieren, Glühen oder thermomechanische Verarbeitung behandelt wurden, um Festigkeit, Zähigkeit und Schweißbarkeit für den Einsatz in Bau, Energie, Schiffbau, Schwermaschinenbau und Mobilitätsanwendungen zu verbessern.
Ausschluss aus dem Geltungsbereich: Coils, unverarbeitete Brammen, Langstahlprodukte und plattierte Verbundplatten sind nicht Gegenstand der Studie.
Segmentierungsübersicht
- Nach Stahltyp
- Kohlenstoffstahl
- Legierungsstahl
- Edelstahl
- Nach Wärmebehandlungstyp
- Glühen
- Anlassen
- Normalisieren
- Thermomechanisch kontrollierter Prozess (TMCP)
- Abschrecken
- Nach Endverbrauchssektor
- Automobil und schwere Maschinen
- Bauwesen und Konstruktion
- Schiffbau und Offshore-Strukturen
- Energie und Strom (Öl, Gas, erneuerbare Energien)
- Sonstige (Metallverarbeitung, Transport)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Türkei
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Unsere Analysten führen Interviews mit Walzwerktechnologen, Werfteneinkäufern, Bauingenieuren und Plattenvertreibern in der Region Asien-Pazifik, Nordamerika und Europa. Diese Gespräche bestätigen typische Dickenmischungen, aktuelle Transaktionspreise und aufkommende Treiber, schließen Informationslücken und ermöglichen es uns, Annahmen zu präzisieren.
Desk-Research
Wir beginnen mit der Nutzung öffentlicher Datensätze des Weltstahlverbands, nationaler Statistikämter und des UN Comtrade, um die Rohplattenproduktion, Handelsströme und Endverbrauchsnachfragepools zu bemessen, die anschließend mit Verbandsberichten zu Offshore-Windkraftfundamenten und erdbebenresistenten Bauvorschriften abgeglichen werden. Anschließend werten wir Unternehmensberichte, Walzwerkskapazitätsmeldungen auf D&B Hoovers, Patenttrends von Questel sowie regulatorische Dokumente aus, um Prozessaufteilungen und die regionale Nutzungsintensität zu verfeinern. Die angeführten Quellen sind illustrativ; viele weitere Veröffentlichungen haben die Datenerhebung, -validierung und -klärung unterstützt.
Marktbemessung und Prognose
Ein kombinierter Top-down-Ansatz beginnt mit regionaler Produktion, Import-Export-Abstimmungen und nachfragebasierten Penetrationsraten, während selektive Bottom-up-Prüfungen – gemittelte Verkaufspreise multipliziert mit Liefermengen – die Gesamtwerte testen. Zu den wichtigsten Variablen zählen Offshore-Wind-Monopfahl-Installationen, Baubeginne erdbebenresistenter Gebäude, Schwerlastfahrzeugproduktion, weltweite Schiffsfertigstellungen und die Stahlintensität im Bauwesen. Wir modellieren den Umsatz bis 2031 mithilfe multivariater Regression und Szenarioanalyse und schließen etwaige Bottom-up-Lücken durch gezielte Triangulation.
Datenvalidierung und Aktualisierungszyklus
Mordor Intelligence-Analysten wenden Varianzfilter an, die Schwankungen von mehr als fünf Prozentpunkten kennzeichnen; Anomalien lösen eine erneute Kontaktaufnahme mit Datenanbietern vor der abschließenden Prüfung durch leitende Mitarbeiter aus. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen nach wesentlichen Ereignissen, und ein Analyst führt unmittelbar vor der Auslieferung einen abschließenden Durchgang durch.
Warum Mordor Intelligence's Ausgangsbasis für wärmebehandelte Stahlplatten Verlässlichkeit bietet
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Anbieter unterschiedliche Geltungsbereiche, Preiseingaben und Aktualisierungsgeschwindigkeiten wählen; wir legen diese Faktoren offen, damit Käufer verstehen, warum die Gesamtwerte abweichen.
Wesentliche Ursachen für Abweichungen sind, ob Platten unter drei Millimetern berücksichtigt werden, wie Analysten Walzwerkspreise in Markterlöse umrechnen und ob TMCP-Volumina gesondert ausgewiesen werden. Mordor Intelligence zählt ausschließlich handelsübliche Platten mit einer Dicke von ≥ 3 mm, stützt sich auf aktuelle Transaktionspreise, die durch Interviews bestätigt wurden, und aktualisiert das Modell jährlich, während andere Anbieter möglicherweise breitere Flachstahlkategorien zusammenfassen oder auf historische Durchschnittswerte zurückgreifen.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 7,59 Milliarden USD (2025) | Mordor Intelligence | - |
| 6,86 Milliarden USD (2024) | Globales Beratungsunternehmen A | Engere geografische Abdeckung und strengerer Dickengrenzwert |
| 6,91 Milliarden USD (2024) | Fachzeitschrift B | Schließt TMCP-Platten aus; verwendet festen Aufschlag auf den durchschnittlichen Verkaufspreis |
| 121,77 Milliarden USD (2022) | Branchenverband C | Fasst unbehandelte warmgewalzte Platten mit wärmebehandelten Produkten zusammen |
Der Vergleich zeigt, dass eine Ausweitung des Geltungsbereichs oder Preisabkürzungen die Werte erheblich verschieben. Mordor Intelligence's diszipliniertes Variablen-Tracking und die jährliche Aktualisierung geben Entscheidungsträgern einen verlässlichen Mittelwert, der auf transparenten und reproduzierbaren Schritten basiert.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für wärmebehandelte Stahlplatten im Jahr 2031 erreichen?
Der Markt wird bis 2031 voraussichtlich 9,71 Milliarden USD erreichen, was eine CAGR von 4,18 % ab 2026 widerspiegelt.
Welcher Stahltyp wird bis 2031 voraussichtlich am schnellsten wachsen?
Legierungsstahl, gestützt durch Duplex- und martensitische Güten für Wasserstoff- und Offshore-Anwendungen, wird voraussichtlich mit einer CAGR von 5,05 % wachsen.
Warum gewinnt TMCP gegenüber dem Abschrecken an Marktanteil?
TMCP senkt die Kosten für die Wärmebehandlung nach dem Schweißen, reduziert Verzug und verringert den Energieverbrauch, was Werften und Windturmhersteller dazu veranlasst, es zu bevorzugen.
Welche Region führt die Nachfrage nach wärmebehandelten Stahlplatten an?
Asien-Pazifik hielt 2025 einen Anteil von 52,95 % und wird voraussichtlich die Führungsposition beibehalten und bis 2031 mit 5,74 % wachsen.
Wie werden CO₂-Vorschriften die Lieferanten beeinflussen?
Das EU-Emissionshandelssystem Phase IV und andere CO₂-Obergrenzen drängen Walzwerke in Richtung Wasserstoff-DRI und Elektrolichtbogenöfen, was die Investitionskosten erhöht, aber Premium-Grünstahlmärkte eröffnet.