
Marktgröße und Marktanteil – Taschen und Behälter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
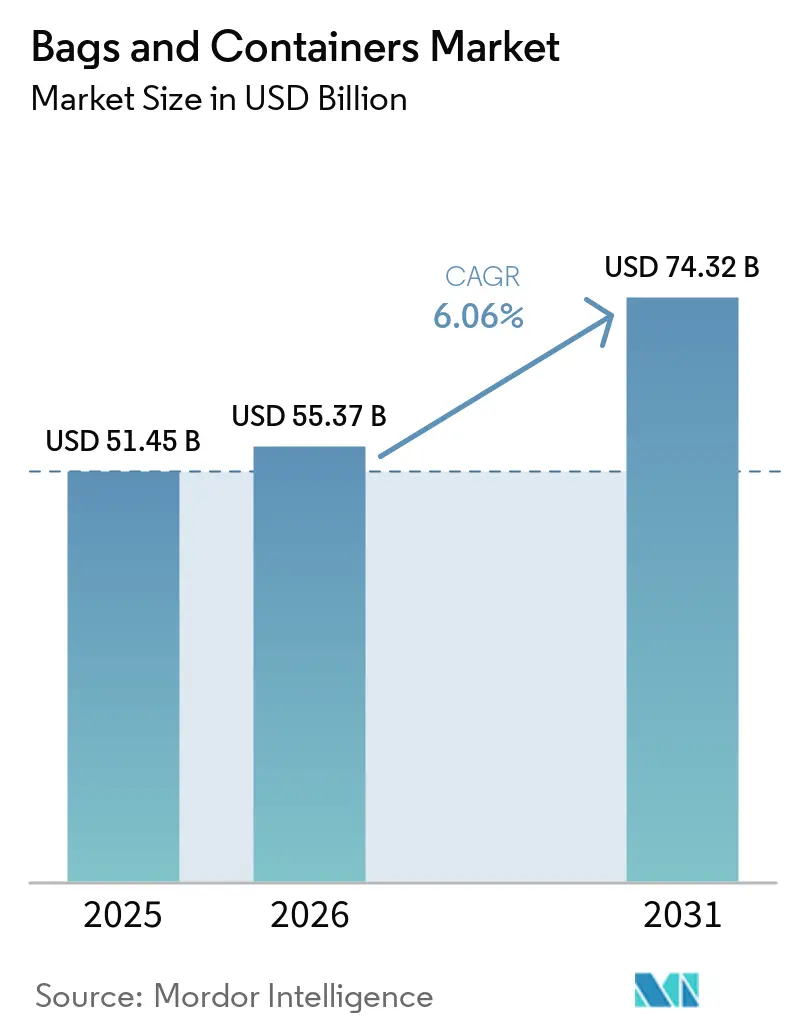
| Marktgröße (2026) | 55.37 Milliarden US-Dollar |
| Marktgröße (2031) | 74.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Taschen und Behälter von Mordor Intelligence
Die Marktgröße für Taschen und Behälter wird voraussichtlich von 51,45 Milliarden USD im Jahr 2025 auf 55,37 Milliarden USD im Jahr 2026 steigen und bis 2031 74,32 Milliarden USD erreichen, mit einer CAGR von 6,06 % im Zeitraum 2026–2031. Der Markt für Taschen und Behälter wird durch die Nachfrage aus der E-Commerce-Logistik, den Anforderungen an die Lebensmittelsicherheit und der industriellen Schüttgutabwicklung gestützt, die die im täglichen Gebrauch benötigten Verpackungsformate verändern. Die Neuausrichtung der Lieferketten nach der Pandemie hat Verarbeiter dazu veranlasst, breitere Formatportfolios aufzubauen, die sowohl Direktlieferungen an Verbraucher als auch die großindustrielle Distribution von derselben Anlagenbasis aus bedienen können. Der Markt für Taschen und Behälter profitiert zudem von der Ausweitung der Pharmapipeline sowie vom Wandel hin zu recyclierbaren und wiederverwendbaren Formaten sowohl bei Taschen als auch bei Behältern. Digitale Kennzeichnungsvorschriften fügen eine neue Ebene technischer Komplexität hinzu, da Druckfläche, Codeplatzierung und Materialoberflächenqualität bei kleineren Formaten zunehmend an Bedeutung gewinnen. Die Wettbewerbsaktivität bleibt lebhaft, da große Marktteilnehmer Fusionen und Übernahmen verfolgen und regionale Spezialisten sich auf Materialverbesserungen konzentrieren, während Harzkostenbelastungen und strengere Verpackungsvorschriften die Hauptrisiken im Prognosezeitraum darstellen.
Wichtigste Erkenntnisse des Berichts
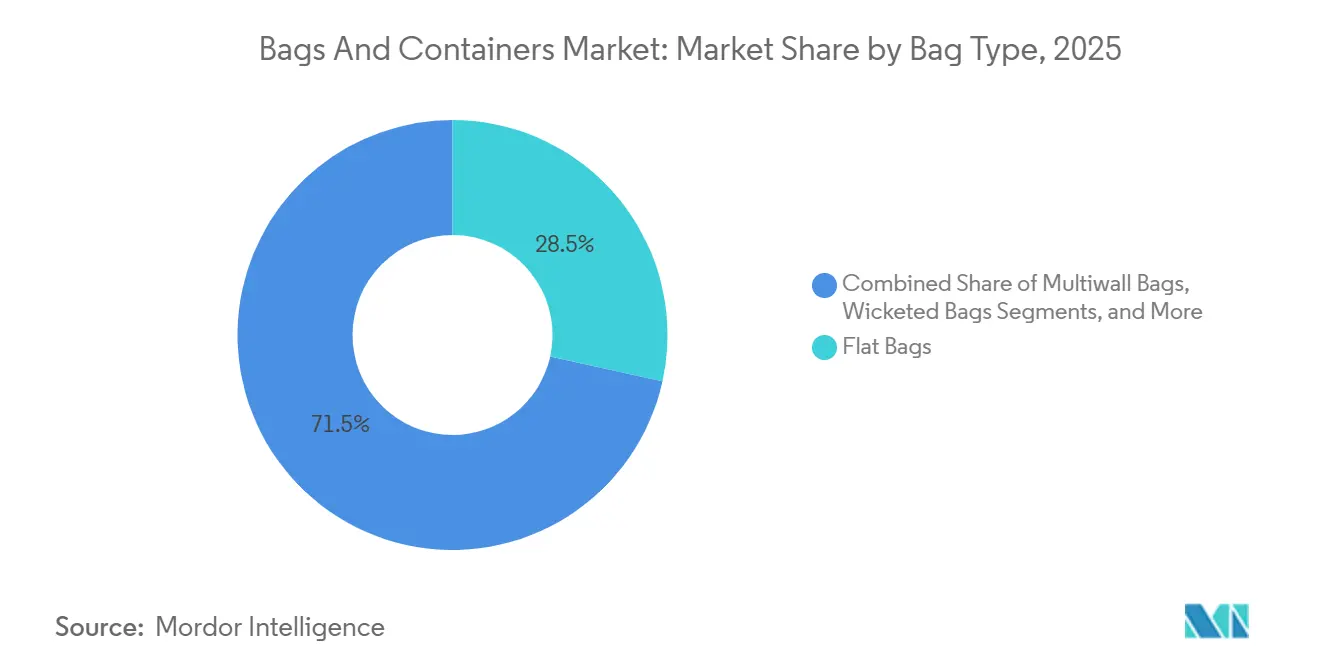
- Nach Taschentyp hielten Flachbeutel im Jahr 2025 einen Anteil von 28,46 % am Markt für Taschen und Behälter, und Versandbeutel werden voraussichtlich bis 2031 mit einer CAGR von 6,84 % wachsen.
- Nach Behältertyp wird der Markt für Taschen und Behälter im Segment der Intermediate Bulk Container voraussichtlich bis 2031 mit einer CAGR von 6,11 % wachsen.
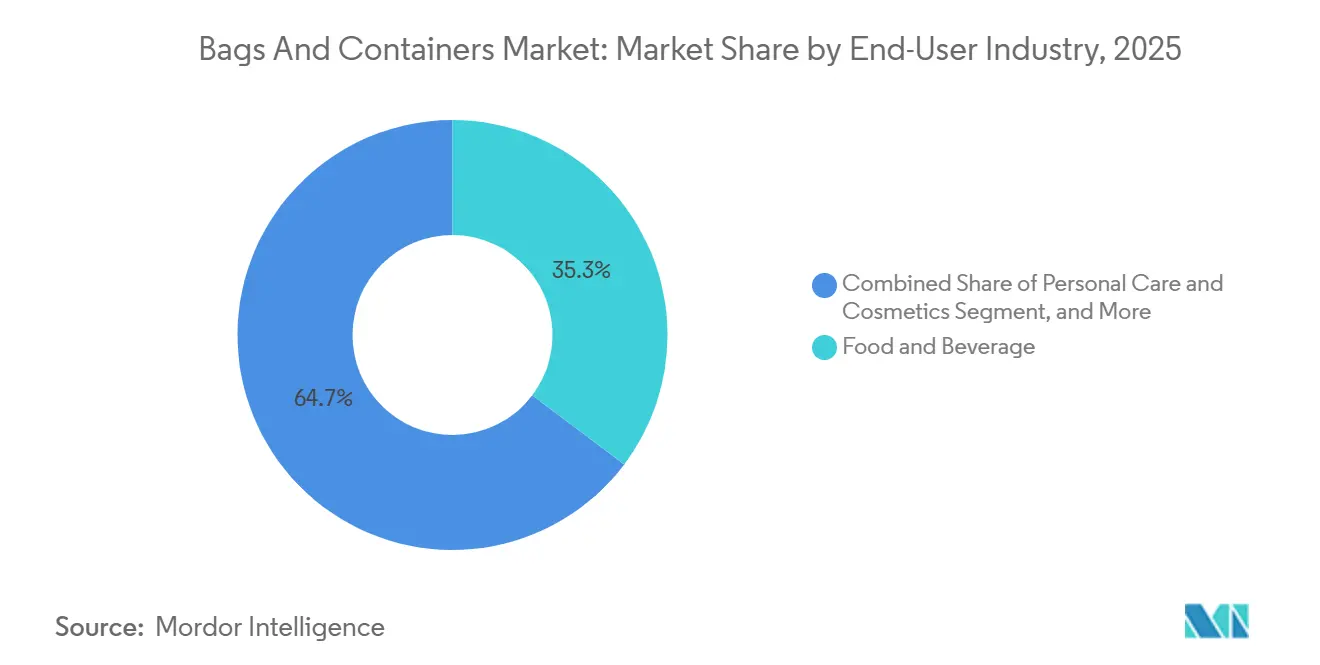
- Nach Endverbraucherbranche hielt die Lebensmittel- und Getränkeindustrie im Jahr 2025 einen Anteil von 35,28 % am Markt für Taschen und Behälter, und die Gesundheitsbranche wird voraussichtlich mit der höchsten CAGR von 7,53 % bis 2031 wachsen.
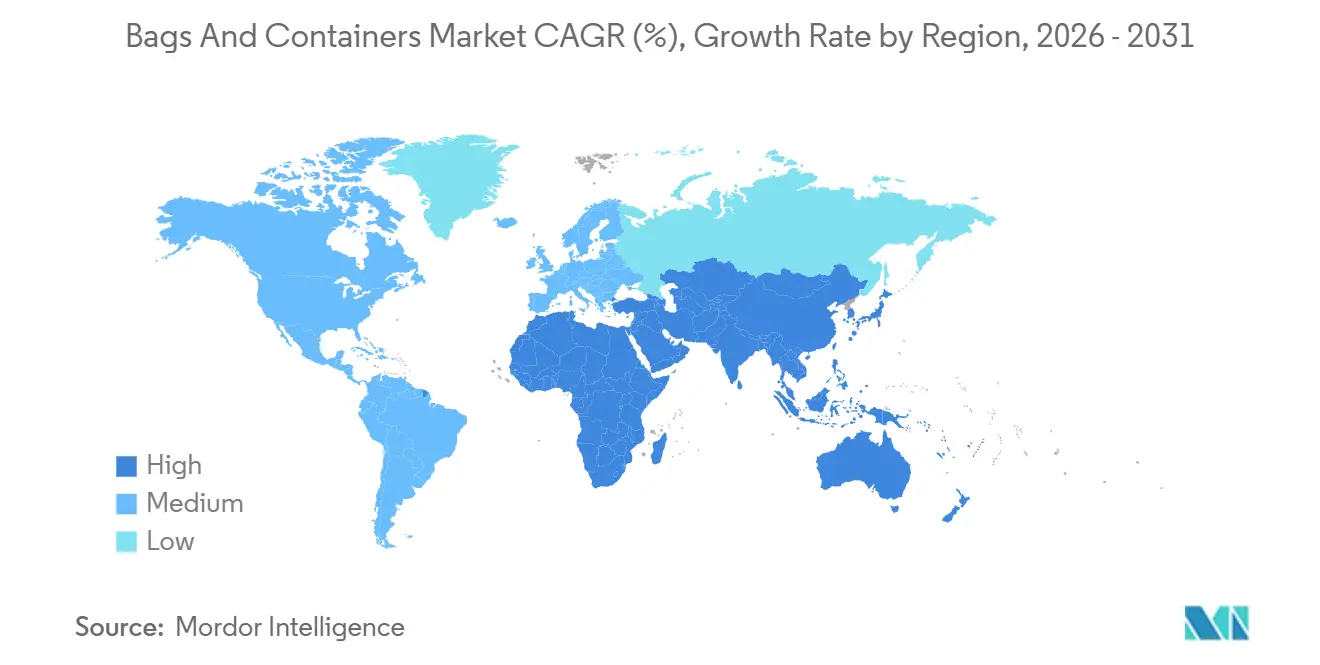
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 39,14 % am globalen Umsatz, und der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,16 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Abwicklung treibt die Nachfrage nach leichten Schutzverpackungen | +1.5% | Nordamerika, Asien-Pazifik, Europa | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsziele beschleunigen die Einführung recyclierbarer und wiederverwendbarer Formate | +1.3% | Europa, Nordamerika, Global | Mittelfristig (2–4 Jahre) |
| Wachstum bei verpackten Lebensmitteln und Lieferungen steigert die Verpackungsvolumina mit hohem Durchsatz | +1.1% | Global, Asien-Pazifik als Kernregion | Kurzfristig (≤ 2 Jahre) |
| Qualitätsanforderungen im Gesundheitswesen und der Pharmaindustrie fördern Barriere- und manipulationssichere Formate | +0.9% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verpackungsdatenträger werden unter Rückverfolgbarkeits- und digitalen Kennzeichnungsvorschriften unverzichtbar | +0.6% | Europa, Nordamerika, Global | Mittelfristig (2–4 Jahre) |
| Investitionen in Rückgabeinfrastruktur schaffen Nachfrage nach Mehrweg-Transportverpackungen | +0.4% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Abwicklung treibt die Nachfrage nach leichten Schutzverpackungen
E-Commerce bleibt der deutlichste kurzfristige Wachstumsmotor für den Markt für Taschen und Behälter, da jedes Paket in der Regel eine eigene Schutzverpackung benötigt. Der Direktversand an Verbraucher erfordert mehr Verpackungen auf Einheitenebene als der palettierte Einzelhandelsversand, was die Nachfrage nach Versandbeuteln, gepolsterten Versandtaschen und verwandten leichten Schutzverpackungen erhöht. Dieser Wandel verändert auch Investitionsentscheidungen, da Verarbeiter mehr Gewicht auf automatisierte flexible Abfüll-, Versiegelungs- und Drucklinien legen. Der Markt für Taschen und Behälter erlebt daher eine schrittweise Verlagerung weg von der rein rohstofforientierten Produktion hin zu anwendungsspezifischeren flexiblen Verpackungskapazitäten. Mondi eröffnete im April 2026 sein neues Papierbeutelwerk in Pittsburgh mit einer jährlichen Hochlaufkapazität von 300 Millionen Papierbeuteln und einem Fokus auf E-Commerce-, Lebensmittel-, Futter- und industrielle Endanwendungen. Diese Art von Investition zeigt, dass der Paketversand dem Markt für Taschen und Behälter nicht nur Volumen hinzufügt, sondern auch den Wert von Automatisierung und Druckfähigkeiten steigert.
Nachhaltigkeitsziele beschleunigen die Einführung recyclierbarer und wiederverwendbarer Formate
Nachhaltigkeitsverpflichtungen prägen die Verpackungsauswahl im Markt für Taschen und Behälter nun direkter. Amcor berichtete im Geschäftsjahr 2025, dass 72 % seiner Verpackungsproduktion nach Gewicht für die Recyclingfähigkeit ausgelegt waren, darunter 96 % seines Portfolios an starren Verpackungen und 49 % seines Portfolios an flexiblen Verpackungen, während das globale Ziel von 10 % recyceltem Kunststoff nach dem Verbraucher mit 218.000 Tonnen erreicht wurde.[1] Die Ellen MacArthur Foundation erklärte, dass Unternehmen, die 20 % des Kunststoffverpackungsmarktes repräsentieren, ihre Ziele für 2030 im Rahmen des Global Commitment der New Plastics Economy erneuert haben, was zeigt, dass Nachfragesignale durch Markenbeschaffungspläne in Investitionszyklen von Verarbeitern einfließen. Eine praktische Auswirkung ist nun bei der Formatwahl sichtbar: Monomaterial-Flexibelstrukturen helfen, Recyclingziele zu erfüllen, können jedoch in einigen Anwendungen die Leistungsoptionen einschränken. Das ist ein Grund, warum starre Behälter weiterhin starke Positionen in Bereichen halten, in denen Recyclingsysteme etablierter sind und die Materialrückgewinnung leichter skaliert werden kann. IFCO erklärte in seinem ESG-Bericht 2025, dass wiederverwendbare Verpackungsbehälter messbare Reduzierungen von CO₂-Emissionen und Lebensmittelabfällen in frischen Lebensmittellieferketten erzielt haben, was den wirtschaftlichen Fall für gepoolte und rückgabefähige Systeme im Markt für Taschen und Behälter unterstützt.
Wachstum bei verpackten Lebensmitteln und Lieferungen steigert die Verpackungsvolumina mit hohem Durchsatz
Lebensmittel und Getränke blieben im Jahr 2025 die größte Endverbraucherbasis und diese Größenordnung stützt weiterhin den Markt für Taschen und Behälter in den Bereichen Einzelhandelslebensmittel, Lieferung und institutionelle Kanäle. Das Wachstum in den Kategorien verzehrfertige und kochfertige Produkte treibt die Nachfrage nach Formaten an, die Barriereschutz, Haltbarkeitsverlängerung und Kompatibilität mit automatisierten Abfülllinien kombinieren. Quick-Commerce fügt eine weitere Ebene hinzu, da Verpackungen nun unter schnelleren Lieferzyklen bei Umgebungs-, Kühl- und Tiefkühlbedingungen funktionieren müssen. Das zwingt Lieferanten und Abfüllgerätepartner zu einer engeren Koordination bei Substrateigenschaften, Versiegelungsleistung und Maschinentoleranzbereichen. Amcor hat im April 2026 eine Zusammenarbeit bei Faserverpackungen mit Metsä Group und G. Mondini vorangetrieben und dabei ein integriertes Schalensystem vorgestellt, das geformte Faserschalen, Barrierefutter und Deckfolien kombiniert, um den Kunststoffeinsatz bei Protein- und gekühlten Fertiggerichtanwendungen zu reduzieren. Entwicklungen wie diese zeigen, dass der Markt für Taschen und Behälter nicht nur durch höhere Volumina verpackter Lebensmittel wächst, sondern auch durch einen stetigen Anstieg der Formatkomplexität.
Qualitätsanforderungen im Gesundheitswesen und der Pharmaindustrie fördern Barriere- und manipulationssichere Formate
Das Gesundheitswesen entwickelt sich zu einem der stärksten qualitätsgetriebenen Nachfragepools im Markt für Taschen und Behälter. Biologika, Biosimilars und fortschrittliche Therapien erfordern sterile Barrieren, eine starke Feuchtigkeitskontrolle und eine zuverlässige manipulationssichere Leistung, was die technische Anforderungsschwelle sowohl für Beutel als auch für starre Formate erhöht. Eine Überprüfung aus dem Jahr 2025 in AAPS PharmSciTech hob den wachsenden Einsatz fortschrittlicher Barrierematerialien und Beschichtungen in der Pharmaverpackung hervor, einschließlich Strukturen, die für einen höheren Schutz unter anspruchsvollen Lager- und Sterilisationsbedingungen ausgelegt sind. Amcor eröffnete im April 2026 eine fortschrittliche Beschichtungsanlage für Gesundheitsverpackungen in Subang Jaya, Malaysia, mit einer Investition von mehr als 35 Millionen USD und dem Einsatz von Luftmesser-Beschichtungstechnologie für sterile Medizinproduktverpackungen. Der Markt für Taschen und Behälter wird auch durch Rückverfolgbarkeitsanforderungen beeinflusst, da kleinere Gesundheitsformate nun mehr Codierung und Identifikation tragen müssen, ohne die Lesbarkeit oder Verpackungsleistung zu beeinträchtigen. Dies steigert die Nachfrage nach besseren Druckoberflächen, präziserer Verarbeitung und strengerer Validierung in Gesundheitsverpackungsprogrammen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Harz-, Zellstoff- und Metallkosten belastet die Margen | -1.7% | Global, Nordamerika, Produktionszentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Vorschriften zu Verpackungsabfällen und Einwegkunststoffen erhöht Compliance-Kosten | -1.3% | Europa als Kernregion, Nordamerika auf Staatsebene | Mittelfristig (2–4 Jahre) |
| PFAS- und Stoffbeschränkungen stören die Auswahl von Barrierematerialien | -0.8% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei lebensmittelgeeignetem PCR begrenzen Ansprüche auf Recyclinganteil und Hochskalierung | -0.5% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Harz-, Zellstoff- und Metallkosten belastet die Margen
Die Rohstoffvolatilität bleibt im Jahr 2026 das direkteste Ergebnishemmnis für den Markt für Taschen und Behälter. Verarbeiter flexibler Verpackungen sehen sich weiterhin mit Schwankungen bei den Harzkosten konfrontiert, während papierbasierte Formate von separaten Zellstoff- und Altpapierdynamiken abhängen. Auf der Seite der starren Verpackungen kämpfen Metallverpackungshersteller weiterhin mit höheren Aluminium- und Stahlkosten, die die Umsatzentwicklung verzerren können, selbst wenn die physischen Volumina stabil bleiben. Amcor senkte seine Prognose für den freien Cashflow im Geschäftsjahr 2026 auf 1,5–1,6 Milliarden USD, teilweise weil das Unternehmen teurere Lagerbestände hielt, um die Versorgungskontinuität zu sichern, was unterstreicht, wie das Inputrisiko Entscheidungen zum Betriebskapital beeinflusst. Silgan berichtete, dass der Nettoumsatz seiner Metallbehälter im ersten Quartal 2026 im Jahresvergleich um 96,5 Millionen USD gestiegen ist, was hauptsächlich auf die vertragliche Weitergabe höherer Rohstoffkosten zurückzuführen ist. Der Markt für Taschen und Behälter kann diese Kosten in der Regel teilweise weitergeben, aber die zeitliche Verzögerung belastet weiterhin die Margen und Kundenverträge.
Verschärfung der Vorschriften zu Verpackungsabfällen und Einwegkunststoffen erhöht Compliance-Kosten
Der regulatorische Druck erhöht die Kosten und Komplexität im Markt für Taschen und Behälter, insbesondere in Europa und in Teilen Nordamerikas. Die EU-Verordnung über Verpackungen und Verpackungsabfälle zwingt Verarbeiter dazu, Recyclingfähigkeitsdesign, Materialauswahl, Dokumentation und chemische Compliance zu überprüfen, bevor wichtige Bestimmungen ab dem 12. August 2026 in Kraft treten. Diese Änderungen belasten kleinere Verarbeiter stärker, da sie weniger Spielraum haben, Testkosten, Neuformulierungsarbeiten und kundenspezifische Dokumentationsanfragen zu absorbieren. Die Auswirkungen beschränken sich nicht auf Europa, da Unternehmen, die mehrere Regionen bedienen, gleichzeitig unterschiedliche Zeitpläne für Recyclinganteile und chemische Vorschriften verwalten müssen. Amcors Zusammenarbeit bei Faserverpackungen mit Metsä Group und G. Mondini im Jahr 2026 zeigt, wie Lieferanten bereits auf alternative Strukturen umsteigen, die den Kunststoffgehalt reduzieren und eine compliance-orientierte Formatüberarbeitung unterstützen können. Der Markt für Taschen und Behälter sieht sich daher mit einer regulatorischen Kostenbelastung konfrontiert, selbst wenn die Nachfrage gesund bleibt, da Compliance-Arbeit nun Produktentwicklung, Beschaffung und Kundenqualifizierung prägt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Taschentyp:
E-Commerce hebt Versandbeutel an, während Flachbeutel ihre Größenordnung behaltenFlachbeutel hielten im Jahr 2025 einen Anteil von 28,46 % am Taschentyp-Segment und hatten damit den größten Anteil in diesem Teil des Marktes für Taschen und Behälter. Ihre Rolle blieb stark in der Einzelhandelsvorverpackung, im Lebensmittelservice und im institutionellen Einsatz, wo niedrige Kosten und einfache Maschinenhandhabung wichtiger waren als fortschrittlicher Schutz. Wickelbeutel behielten einen stabilen Platz in Bäckerei-, Obst- und Geflügellinien, da vorgeöffnete Stapel die hochgeschwindigkeits-automatisierte Befüllung unterstützen. Mehrlagenbeutel und Gewebesäcke blieben ebenfalls wichtig für industrielle und landwirtschaftliche Lasten, bei denen Stichfestigkeit, Feuchtigkeitsschutz und Nutzlastökonomie die Kaufentscheidungen leiten.
Versandbeutel werden bis 2031 voraussichtlich mit einem CAGR von 6,84 % wachsen und sind damit das am schnellsten wachsende Teilsegment im Markt für Taschen und Behälter innerhalb der Taschenformate. Das Wachstum ist mit der Ausweitung des Paketversands und dem Ersatz von Wellpappkartons in einigen Direktversandanwendungen an Verbraucher verbunden, bei denen Gewicht und Versandeffizienz eine Rolle spielen. Mondis Werk in Pittsburgh, das im April 2026 eröffnet wurde, wurde um dieses Nachfragemuster herum gebaut und fügt hochautomatisierte Papierbeutelkapazität mit fortschrittlichen Druckfähigkeiten hinzu. Die Beutelseite der Branche für Taschen und Behälter sieht sich auch mit mehr Neuformulierungsarbeit konfrontiert, da beschichtete Versandbeutelformate, die in der Nähe von Lebensmittelkanälen verwendet werden, sich an strengere Materialvorschriften und den wachsenden Bedarf an lesbaren variablen Daten und scannbaren Codes anpassen müssen.

Nach Behältertyp:
Intermediate Bulk Container wachsen schnell, während starre Verbraucherbehälter den Kern haltenStarre Verbraucherverpackungen hielten im Jahr 2025 einen Anteil von 52,67 % am Behältertyp-Segment und waren damit die größte Produktgruppe in diesem Bereich des Marktes für Taschen und Behälter. Ihre Position ist in den Bereichen Lebensmittel, Körperpflege und rezeptfreie Arzneimittel verankert, wo Regalauftritt, Benutzerinteraktion, Manipulationssicherheit und Compliance zentrale Anforderungen bleiben. Amcor berichtete, dass 96 % seines Portfolios an starren Verpackungen bis Ende des Geschäftsjahres 2025 für die Recyclingfähigkeit ausgelegt waren, was verdeutlicht, in welchem Ausmaß führende Lieferanten in recyclingkompatible starre Formate investiert haben. Schüttguttrommeln und -eimer verzeichneten ebenfalls eine stabile Nachfrage in der industriellen und lebensmittelzutatenbezogenen Distribution, wo Spezifikationsänderungen langsam erfolgen und die Handhabungsanforderungen streng bleiben.
Intermediate Bulk Container werden voraussichtlich bis 2031 mit einer CAGR von 6,11 % wachsen – dem schnellsten Tempo unter den Behälter-Teilsegmenten im Markt für Taschen und Behälter. Ihre Attraktivität ergibt sich aus niedrigeren Handhabungskosten, einfacherer palettierter Bewegung und besserer Wiederverwendungswirtschaftlichkeit im Vergleich zu vielen herkömmlichen Schüttgutformaten. Die Ergebnisse von Silgan für das erste Quartal 2026 zeigten, dass Mixverschiebungen zu Divergenzen innerhalb der Kategorien starrer Verpackungen führen können, wobei eine starke Nachfrage nach Tiernahrung teilweise durch geringere Obst- und Gemüsevolumina infolge von Vorkaufaktivitäten Ende 2025 ausgeglichen wurde.[2] Dieser Teil der Branche für Taschen und Behälter profitiert auch von Servicemodellen, da große Betreiber Intermediate Bulk Container auf eine Weise aufbereiten und rezirkulieren können, die kleinere regionale Anbieter nur schwer erreichen können.
Nach Endverbraucherbranche:
Gesundheitswesen führt das Wachstum an, während Lebensmittel und Getränke die Basis bildenLebensmittel und Getränke machten im Jahr 2025 35,28 % des Gesamtmarktes aus und hatten damit den größten Anteil am Markt für Taschen und Behälter nach Endverbraucherbranche. Diese Position spiegelt eine stetige Nachfrage nach flexiblen Beuteln für Trockenware und Lebensmittelservice sowie nach starren Behältern für Flüssigkeiten, Soßen und Einzelverbrauchsformate wider. Die industrielle Nachfrage blieb ebenfalls robust, da Chemikalien, Agrochemikalien und Baumaterialien eine wiederkehrende Versorgung mit Gewebesäcken, Mehrlagenbeuteln, Intermediate Bulk Containern und Trommeln erfordern. Körperpflege und Konsumgüter fügten eine weitere Wachstumsebene hinzu, da Marken nachfüllbare oder transportgerechtere Formate suchten, ohne die Regalqualität zu beeinträchtigen.
Das Gesundheitswesen wird voraussichtlich den schnellsten CAGR von 7,53 % bis 2031 verzeichnen und ist damit der stärkste Wachstumsmotor im Markt für Taschen und Behälter unter den Endverbrauchern. Das Wachstumsprofil ist mit Biologika, Spezialmedikamenten und Upgrades bei sterilen Barrieren verbunden, die eine engere Kontrolle von Feuchtigkeit, Sauerstoff und Kontamination erfordern. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 in AAPS PharmSciTech beschrieb, wie sich die fortschrittliche Pharmaverpackung hin zu spezialisierten Barrierematerialien und Beschichtungssystemen für höhere Schutzanforderungen entwickelt. Amcors Gesundheitsverpackungs-Beschichtungsanlage in Malaysia, die im April 2026 eröffnet wurde, liefert ein klares industrielles Beispiel für diesen Trend und fügt regionale Kapazität für sterile Medizinproduktverpackungen hinzu, da die pharmazeutische Fertigung in Südostasien expandiert.
Geografische Analyse
Markt für Taschen und Behälter in Nordamerika
Nordamerika entfiel im Jahr 2025 mit 39,14 % auf den größten regionalen Anteil am weltweiten Umsatz und war damit die führende Region im Markt für Taschen und Behälter. Die Spitzenposition beruht auf einer ausgereiften E-Commerce-Infrastruktur, dem hohen Einsatz von Hartbehältern im Lebensmittel- und Konsumgüterbereich sowie einem Compliance-Umfeld, das durch die FDA-Aufsicht und bundesstaatliche Verpackungsvorschriften geprägt wird. Die Region profitiert zudem von einem dichten Netz an Verarbeitungsbetrieben und einer breiten installierten Basis automatisierter Abfüll-, Versiegelungs- und Etikettierungssysteme. Im Bereich flexible Verpackungen bleibt Nordamerika ein bedeutendes Feld für Konsolidierungen und Kapazitätserweiterungen. ProAmpac schloss im März 2026 die Übernahme von TC Transcontinental Packaging für rund 1,51 Milliarden USD ab, wodurch seine Reichweite im nordamerikanischen Markt für flexible Verpackungen erheblich ausgebaut wurde.
Markt für Taschen und Behälter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,16 % wachsen, was ihn zum am schnellsten wachsenden regionalen Cluster im Markt für Taschen und Behälter macht. Urbanisierung, steigende verfügbare Einkommen, zunehmende E-Commerce-Durchdringung und industrielle Expansion steigern das Volumen sowohl im Verbraucher- als auch im Schüttgutbereich. Mondi kündigte 2026 ein Gemeinschaftsunternehmen mit PT Indocement Tunggal Prakarsa in Indonesien an, das voraussichtlich mehr als 200 Millionen Papiersäcke zum globalen Produktionsnetzwerk hinzufügen wird, was die wachsende Bedeutung Südostasiens bei der Planung von Verarbeitungskapazitäten unterstreicht.[3] Amcors Investition in die Gesundheitsverpackung in Malaysia im April 2026 verweist ebenfalls auf die steigende regionale Nachfrage nach höherwertigen Verpackungssubstraten für den Medizin- und Pharmabereich.
Markt für Taschen und Behälter in EMEA und Südamerika
Europa sieht sich mit schwächeren zugrunde liegenden Volumenbedingungen konfrontiert, da Vorschriften zur Verpackungsreduzierung und Compliance-Kosten auf Teile des Marktes drücken, auch wenn nachhaltigkeitsgetriebene Premiumisierung Wertschöpfungsmöglichkeiten eröffnet. In Südamerika wächst die Nachfrage nach flexiblen Beuteln in den Bereichen Lebensmittel, Einzelhandel und landwirtschaftliche Exportketten, wobei gewebte Säcke und Mehrlagensäcke durch Getreide-, Soja- und Mineralienströme gestützt werden. Der Nahe Osten und Afrika investieren in lokale Verpackungskapazitäten, da Ernährungssicherheitsziele und Programme zur industriellen Diversifizierung die Nachfrage nach Mehrlagensäcken, Intermediate Bulk Containern und Schüttguttrommeln erhöhen. In allen drei Regionen wird der Markt für Taschen und Behälter zunehmend spezifikationsgetrieben, was Lieferanten begünstigt, die regulatorische Bereitschaft mit Formatflexibilität verbinden können.
Wettbewerbslandschaft
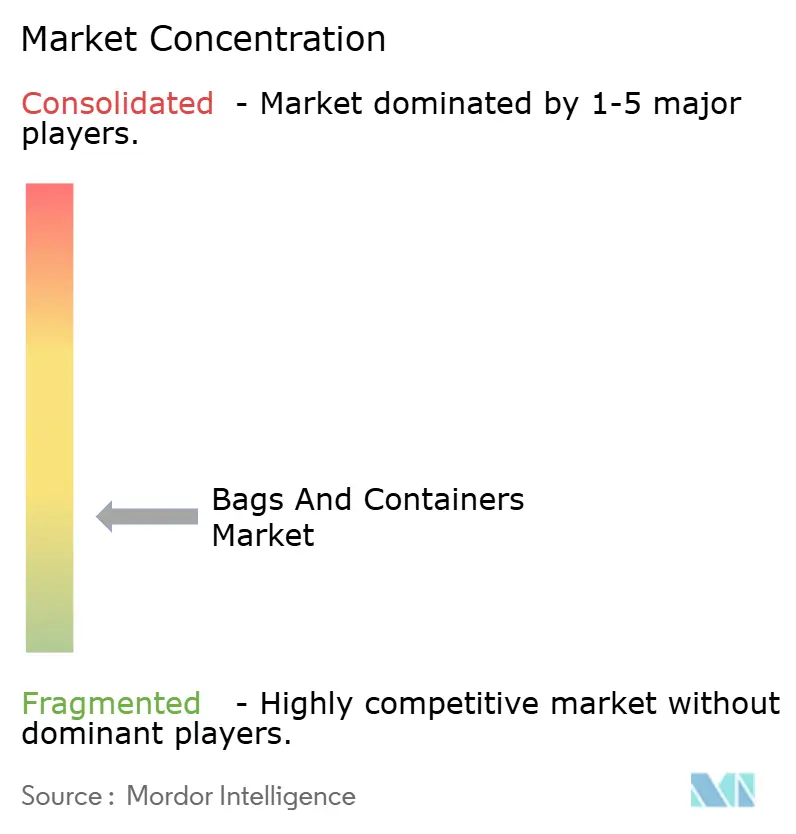
Der Markt für Taschen und Behälter bleibt unterhalb der obersten Ebene mäßig bis stark fragmentiert, obwohl eine kleine Gruppe global integrierter Verarbeiter eine bedeutende Größenordnung hält. Große Marktteilnehmer nutzen Fusionen und Übernahmen, um ihre Produktreichweite zu erweitern, ihre Beschaffungsmacht zu verbessern und ihre regionalen Fertigungsnetzwerke zu stärken. ProAmpacs Übernahme von TC Transcontinental Packaging im März 2026 für rund 1,51 Milliarden USD fügte ein Unternehmen hinzu, das in den 12 Monaten bis zum 27. Juli 2025 rund 1,2 Milliarden USD Umsatz erwirtschaftete, was es zu einem der deutlichsten jüngsten Konsolidierungsschritte im Bereich der flexiblen Verpackungen macht.[4] Sealed Air wechselte ebenfalls 2026 den Besitzer, nachdem im März alle behördlichen Genehmigungen erteilt worden waren und die Übernahme durch mit CD&R verbundene Fonds im April abgeschlossen wurde, nach einem Nettoumsatz von 5,4 Milliarden USD im Jahr 2025 in den Bereichen Lebensmittel, E-Commerce, Logistik, Medizin und Biowissenschaften sowie Industrieverpackungen. Diese Schritte zeigen, dass Größenordnung im Markt für Taschen und Behälter weiterhin wichtig ist, insbesondere wenn Kunden eine breite Formatabdeckung und zuverlässige Beschaffung über Regionen hinweg wünschen.
Gleichzeitig basiert der Wettbewerb nicht mehr nur auf Kapazität oder Standort. Amcor startete im Mai 2026 seine Lift-Off Rigids-Challenge, um Startup-Lösungen für starre Verpackungen und angrenzende Hybridsysteme zu sichten, was zeigt, wie große Unternehmen offene Innovation nutzen, um neue Ideen in etablierte kommerzielle Plattformen einzubringen. Mondis Papierbeutelwerk in Pittsburgh und sein Gemeinschaftsunternehmen in Indonesien zeigen eine parallele Strategie, die auf Automatisierung, regionaler Nähe und gezieltem Endmarktwachstum aufbaut. In der Praxis belohnt der Markt für Taschen und Behälter Unternehmen, die Materialwissenschaft, Anwendungstechnik und reaktionsfähige Fertigung im selben Angebot kombinieren können.
Eine weitere aktive Front ist die Mehrweg-Transportverpackung, bei der Hardware zunehmend mit Service und Datenmanagement verknüpft ist. IFCOs ESG-Bericht 2025 zeigte, dass wiederverwendbare Verpackungssysteme messbare Umweltvorteile in frischen Lebensmittelströmen liefern, was erklärt, warum gepoolte und zirkuläre Modelle über die Pilotphase hinausgehen. Diese Richtung erhöht die Anforderungen für kleinere Wettbewerber, da erfolgreiche Wiederverwendungssysteme Asset-Tracking, Reinigungsstandards, Rückwärtslogistik und Kundenkoordination erfordern. Infolgedessen ist im Markt für Taschen und Behälter eine größere Trennung zwischen großen Betreibern mit Servicetiefe und kleineren Verarbeitern zu beobachten, die sich auf engere Produktnischen konzentrieren.
Marktführer in der Branche für Taschen und Behälter
-
Amcor plc
-
Mondi plc
-
Sealed Air Corporation
-
Huhtamäki Oyj
-
Smurfit Westrock plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Taschen und Behälter Unternehmen in diesem Bericht
- Amcor plc
- Mondi plc
- Sealed Air Corporation
- Huhtamäki Oyj
- Sonoco Products Company
- Smurfit Westrock plc
- Greif, Inc.
- UFlex Limited
- ProAmpac Intermediate, Inc.
- Coveris Holdings S.A.
- Constantia Flexibles Group GmbH
- ALPLA-Werke Alwin Lehner GmbH & Co KG
- Silgan Holdings Inc.
- Novolex Holdings, LLC
- SIG Group AG
- Reynolds Consumer Products Inc.
- Plastipak Holdings, Inc.
- SCHÜTZ GmbH & Co. KGaA
- Winpak Ltd.
Neueste Industrielle Entwicklungen in Markt für Taschen und Behälter
- April 2026: Amcor eröffnete eine fortschrittliche Beschichtungsanlage für Gesundheitsverpackungen in Subang Jaya, Selangor, Malaysia, mit einer Investition von über 35 Millionen USD. Die Anlage führt Luftmesser-Beschichtungstechnologie für sterile Medizinproduktverpackungen ein und wurde von der Malaysischen Investitionsentwicklungsbehörde unterstützt, was die regionale Lieferkettenstabilität für südostasiatische Pharmahersteller stärkt.
- April 2026: Mondi eröffnete sein neues Papierbeutelfertigungswerk in Pittsburgh, Pennsylvania, und konsolidierte die Produktion von 2 bestehenden US-Standorten. Das Werk integriert hochautomatisierte Produktionslinien und fortschrittliche Druckfähigkeiten mit einer angestrebten Jahreskapazität von 300 Millionen Papierbeuteln nach dem Hochlauf und voraussichtlich rund 170 Mitarbeitern bis Ende 2026.
- März 2026: ProAmpac schloss die Übernahme von TC Transcontinental Packaging von TC Transcontinental für rund 1,51 Milliarden USD ab, wobei TC Transcontinental Packaging in den 12 Monaten bis zum 27. Juli 2025 rund 1,2 Milliarden USD Umsatz erwirtschaftete.
- März 2026: Sealed Air erhielt alle behördlichen Genehmigungen, die für den Abschluss seiner Übernahme durch mit CD&R (Clayton, Dubilier and Rice) verbundene Fonds erforderlich waren, wobei die Transaktion im April 2026 abgeschlossen wurde. Sealed Air erzielte im Jahr 2025 einen Nettoumsatz von 5,4 Milliarden USD in den Segmenten Lebensmittel, E-Commerce, Logistik, Medizin und Biowissenschaften sowie Industrieverpackungen.
Berichtsumfang des globalen Marktes für Taschen und Behälter
Der Umfang des Berichts umfasst die Analyse des globalen Marktes für Taschen und Behälter, einschließlich Produktion, Vertrieb und Verbrauch verschiedener Arten von Taschen und Behältern. Taschen sind flexible Verpackungslösungen aus Materialien wie Kunststoff, Papier oder Stoff, während Behälter starre oder halbstarre Verpackungen sind, die zur Lagerung und zum Transport verwendet werden. Die Studie untersucht Markttrends, Wachstumstreiber, Herausforderungen und Chancen und bietet Einblicke in die Wettbewerbslandschaft und wichtige Marktteilnehmer.
Der Markt für Taschen und Behälter ist segmentiert nach Taschentyp (Flachbeutel, Wickelbeutel, Versandbeutel, Mehrlagenbeutel und Gewebesäcke), Behältertyp (starre Verbraucherbehälter, Großtrommeln und Eimer sowie Intermediate Bulk Container), Endverbraucherbranche (Lebensmittel und Getränke, Gesundheitswesen, Körperpflege und Kosmetik, Industrie, Konsumgüter und Einzelhandel sowie weitere) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flachbeutel |
| Wickelbeutel |
| Versandbeutel |
| Mehrlagenbeutel |
| Gewebesäcke |
| Starre Verbraucherbehälter |
| Großtrommeln und Eimer |
| Intermediate Bulk Container |
| Lebensmittel und Getränke |
| Gesundheitswesen |
| Körperpflege und Kosmetik |
| Industrie |
| Konsumgüter und Einzelhandel |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien und Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Taschentyp | Flachbeutel | ||
| Wickelbeutel | |||
| Versandbeutel | |||
| Mehrlagenbeutel | |||
| Gewebesäcke | |||
| Nach Behältertyp | Starre Verbraucherbehälter | ||
| Großtrommeln und Eimer | |||
| Intermediate Bulk Container | |||
| Nach Endverbraucherbranche | Lebensmittel und Getränke | ||
| Gesundheitswesen | |||
| Körperpflege und Kosmetik | |||
| Industrie | |||
| Konsumgüter und Einzelhandel | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| Australien und Neuseeland | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle und prognostizierte Wert des Marktes für Taschen und Behälter?
Der Markt für Taschen und Behälter wurde im Jahr 2025 auf 51,45 Milliarden USD geschätzt, beläuft sich im Jahr 2026 auf 55,37 Milliarden USD und wird bis 2031 mit einer CAGR von 6,06 % voraussichtlich 74,32 Milliarden USD erreichen.
Welcher Produktbereich hält den größten Anteil in diesem Bereich?
Auf der Beutelseite hielten Flachbeutel im Jahr 2025 einen Anteil von 28,46 % am Segment. Auf der Behälterseite führten starre Verbraucherbehälter mit 52,67 % im Jahr 2025.
Welche Endverbrauchergruppe wächst am schnellsten?
Das Gesundheitswesen ist das am schnellsten wachsende Endverbrauchersegment mit einem prognostizierten CAGR von 7,53 % bis 2031, angetrieben durch Biologika, Spezialmedikamente und Upgrades bei sterilen Barrieren.
Welche Region führt die globale Nachfrage an und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2025 einen Anteil von 39,14 % am globalen Umsatz, während Asien-Pazifik mit einem CAGR von 7,16 % bis 2031 voraussichtlich am schnellsten wächst.
Warum gewinnen Versandbeutel und Intermediate Bulk Container an Bedeutung?
Versandbeutel wachsen mit dem E-Commerce-Paketvolumen und dem Bedarf an leichterem Direktversand an Verbraucher. Intermediate Bulk Container profitieren von niedrigeren Handhabungskosten, Wiederverwendungsvorteilen und wachsender Logistik für Chemikalien und Lebensmittelzutaten in großen Mengen.
Was sind die Hauptrisiken, die die Lieferantenmargen und -strategie beeinflussen?
Schwankungen bei Rohstoffkosten, strengere Verpackungsabfallvorschriften und strengere Materialcompliance-Anforderungen erhöhen die Kosten und drängen Unternehmen zu Neuformulierung, Automatisierung und größengetriebener Konsolidierung.