
バッグ・容器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
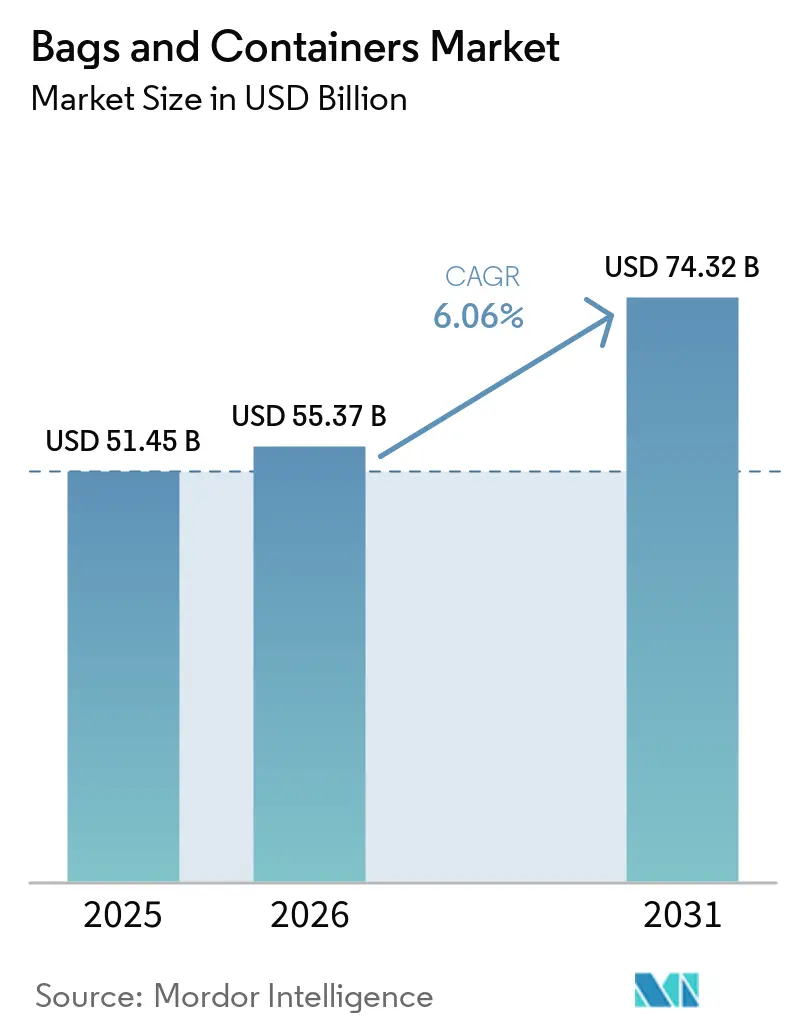
| 市場規模 (2026) | 55.37 十億米ドル |
| 市場規模 (2031) | 74.32 十億米ドル |
| 成長率 (2026 - 2031) | 6.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
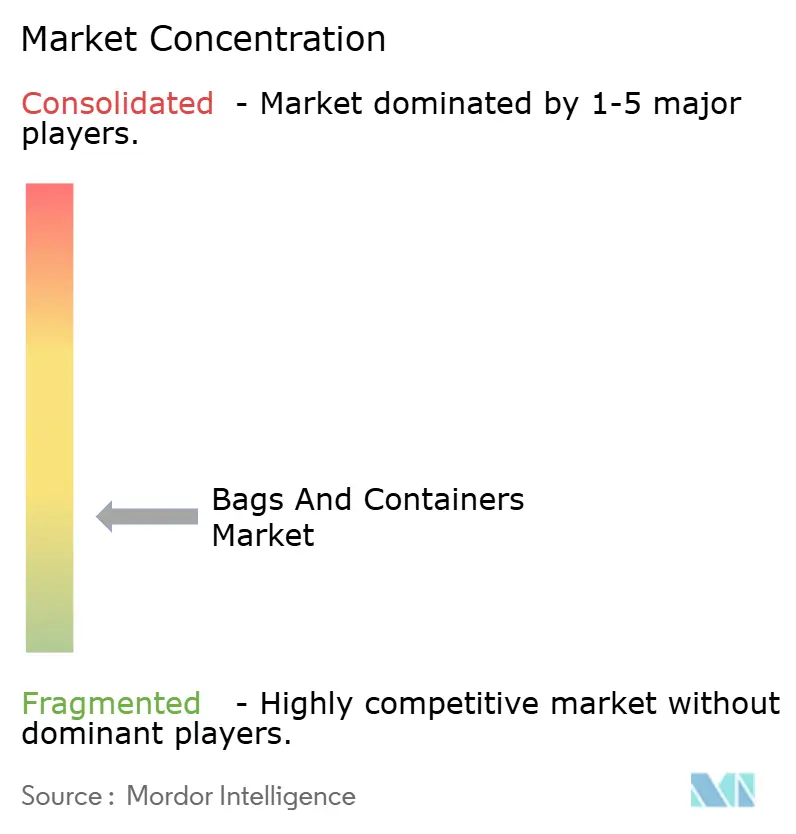
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッグ・容器市場分析
バッグ・容器市場の規模は、2025年の51.45 ビリオン 米ドルから2026年には55.37 ビリオン 米ドルへと拡大し、2031年までに74.32 ビリオン 米ドルに達する見込みで、2026年~2031年の平均成長率(CAGR)は6.06%と予測されています。バッグ・容器市場は、電子商取引物流からの需要、食品安全ニーズ、および産業用バルクハンドリングによって支えられており、これらが日常使用に必要な包装形態を変化させています。パンデミック後のサプライチェーン再編により、コンバーターは直接消費者向け出荷と大規模産業流通の両方を同一の資産基盤から対応できる、より幅広いフォーマットポートフォリオへの移行を迫られています。バッグ・容器市場はまた、医薬品パイプラインの拡大や、バッグ・容器の両分野にわたるリサイクル可能・再利用可能なフォーマットへの移行からも恩恵を受けています。デジタルラベリング規制は新たな技術的複雑性をもたらしており、印刷面積、コード配置、および素材表面品質が小型フォーマットにおいてより重要性を増しています。大手企業がM&Aを推進し、地域の専門企業が素材のアップグレードに注力する中、競争活動は引き続き活発であり、樹脂コストの圧力と厳格化する包装規制が予測期間中の主なリスクとなっています。
主要レポートのポイント
- バッグタイプでは、フラットバッグが2025年のバッグ・容器市場において28.46%のシェアを占め、メーリングバッグは2031年にかけてCAGR 6.84%で拡大する見込みです。
- 容器タイプ別では、中間バルクコンテナ向けのバッグ・容器市場が2031年にかけてCAGR 6.11%で成長する見込みです。
- エンドユーザー産業別では、食品・飲料産業が2025年のバッグ・容器市場において35.28%のシェアを占め、ヘルスケア産業が2031年にかけてCAGR 7.53%と最も高い成長率を記録する見込みです。
- 地域別では、北米が2025年の世界売上高の39.14%を占め、アジア太平洋地域が2031年にかけてCAGR 7.16%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースフルフィルメントが軽量保護パックへの需要を牽引 | +1.5% | 北米、アジア太平洋、欧州 | 短期(2年以内) |
| 持続可能性目標がリサイクル可能・再利用可能なフォーマット採用を加速 | +1.3% | 欧州、北米、グローバル | 中期(2~4年) |
| 包装食品と配送の成長が高スループット包装量を拡大 | +1.1% | グローバル、アジア太平洋中心 | 短期(2年以内) |
| ヘルスケア・医薬品の品質ニーズがバリアおよび改ざん防止フォーマットを支援 | +0.9% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 包装データキャリアがトレーサビリティおよびデジタルラベリング規制下で不可欠に | +0.6% | 欧州、北米、グローバル | 中期(2~4年) |
| 再利用インフラへの投資が返却可能輸送包装への需要を創出 | +0.4% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメントが軽量保護パックへの需要を牽引
Eコマースは、各荷物が通常独自の保護包装を必要とするため、バッグ・容器市場における最も明な近期成長エンジンであり続けています。直接消費者向け出荷は、パレット積みの小売輸送よりも単位レベルの包装をより多く使用するため、メーリングバッグ、パッド入りメーラー、および関連する軽量保護パックへの需要が高まっています。このシフトはまた、コンバーターが自動化されたフレキシブル充填、シーリング、印刷ラインにより重点を置くようになったことで、設備投資の意思決定にも変化をもたらしています。バッグ・容器市場は、そのため、純粋なコモディティ生産から、より用途特化型のフレキシブル包装能力へと徐々に移行しています。Mondiは2026年4月にピッツバーグに新しい紙袋工場を開設し、年間立ち上げ能力を3億枚の紙袋に設定し、Eコマース、食品、飼料、産業用途に注力しています。このような投資は、小包輸送がバッグ・容器市場に量を追加するだけでなく、自動化と印刷能力の価値を高めていることを示しています。
持続可能性目標がリサイクル可能・再利用可能なフォーマット採用を加速
持続可能性へのコミットメントは、バッグ・容器市場全体において包装選択をより直接的に形成するようになっています。Amcorは2025年度において、重量ベースで包装生産の72%がリサイクル可能性を考慮して設計されており、硬質包装ポートフォリオの96%、フレキシブル包装ポートフォリオの49%が含まれると報告し、また218,000メトリックトンというグローバルの消費者使用後リサイクルプラスチック10%目標も達成しました。[1] エレン・マッカーサー財団は、プラスチック包装市場の20%を代表する企業がニュープラスチックスエコノミーグローバルコミットメントの下で2030年目標を再確認したと述べており、需要シグナルがブランドの調達計画を通じてコンバーターの投資サイクルに波及していることを示しています。実際的な影響はフォーマット選択にも現れており、モノマテリアルのフレキシブル構造はリサイクル可能性目標の達成に役立つ一方、一部の用途では性能オプションを狭める可能性があります。これが、リサイクルシステムがより確立されており、材料回収のスケールアップが容易な分野において、硬質容器が引き続き強固な地位を維持している理由の一つです。IFCOは2025年のESG報告において、再利用可能な包装容器が生鮮食品サプライチェーン全体でCO₂排出量と食品廃棄物の測定可能な削減をもたらしたと述べており、バッグ・容器市場におけるプール型・返却可能システムの商業的根拠を支持しています。
包装食品と配送の成長が高スループット包装量を拡大
食品・飲料は2025年においても最大のエンドユーザー基盤であり続け、その規模は小売食品、配送、業務用チャネル全体でバッグ・容器市場を支え続けています。即食・即調理カテゴリーの成長は、バリア保護、賞味期限サポート、自動充填ラインとの互換性を兼ね備えたフォーマットへの需要を牽引しています。クイックコマースはさらなる層を加えており、包装はより速い配送サイクルの中で常温、冷蔵、冷凍の条件にわたって機能する必要があります。これにより、サプイヤーと充填設備パートナーは、基材特性、シーリング性能、機械許容範囲においてより緊密な連携を求められています。Amcorは2026年4月にMetsä GroupおよびG. Mondiniとのファイバートレイ包装コラボレーションを推進し、成形ファイバートレイ、バリアライナー、トップウェブフィルムを組み合わせた統合トレイシステムを発表し、タンパク質や冷蔵調理済み食品用途でのプラスチック使用量削減を実現しました。このような開発は、バッグ・容器市場が包装食品量の増加だけでなく、フォーマットの複雑性の着実な上昇によっても成長していることを示しています。
ヘルスケア・医薬品の品質ニーズがバリアおよび改ざん防止フォーマットを支援
ヘルスケアは、バッグ・容器市場において最も強力な品質主導型需要プールの一つになりつつあります。バイオロジクス、バイオシミラー、先進治療薬は、無菌バリア、強力な水分管理、信頼性の高い改ざん防止性能を必要とし、バッグと硬質フォーマットの両方に対する技術的閾値を引き上げています。AAPS PharmSciTechの2025年のレビューでは、過酷な保管・滅菌条件下でより高い保護を実現するよう設計された構造を含む、医薬品包装における高度なバリア材料とコーティングの使用増加が強調されました。Amcorは2026年4月にマレーシアのスバンジャヤに高度なヘルスケア包装コーティング施設を開設し、3,500万米ドル以上を投資して無菌医療機器包装向けのエアナイフコーティング技術を導入しました。バッグ・容器市場はまた、トレーサビリティ要件の影響も受けており、小型のヘルスケアフォーマットは可読性や包装性能を損なうことなく、より多くのコーディングと識別情報を担う必要があります。これにより、ヘルスケア包装プログラム全体で、より優れた印刷面、より精密なコンバーティング、より厳格なバリデーションへの需要が高まっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 樹脂・パルプ・金属のコスト変動がマージンを圧迫 | -1.7% | グローバル、北米、アジア太平洋製造拠点 | 短期(2年以内) |
| 包装廃棄物および使い捨てプラスチック規制の強化がコンプライアンスコストを上昇 | -1.3% | 欧州中心、北米州レベル | 中期(2~4年) |
| PFASおよび物質規制がバリア材料の選択を混乱 | -0.8% | 北米、欧州 | 短期(2年以内) |
| 食品グレードPCRの不足がリサイクル含有量の主張とスケールアップを制限 | -0.5% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
樹脂・パルプ・金属のコスト変動がマージンを圧迫
原材料の変動性は、2026年のバッグ・容器市場における最も直接的な収益制約要因であり続けています。フレキシブル包装コンバーターは引き続き樹脂コストの変動に直面しており、紙ベースのフォーマットは別個のパルプおよび回収繊維のダイナミクスに依存しています。硬質包装側では、金属包装メーカーが依然として高いアルミニウムおよびスチールコストに悩まされており、物理的な量が安定していても収益トレンドを歪める可能性があります。Amcorは、供給継続性を守るために高コストの在庫を保有したことを一因として、2026年度のフリーキャッシュフロー見通しを15億~16億米ドルに引き下げており、インプットリスクが運転資本の意思決定に影響を与えていることを浮き彫りにしています。Silganは、2026年第1四半期の金属容器の純売上高が前年同期比で9,650万米ドル増加したと述べており、これはに原材料コスト上昇の契約上のパススルーによるものです。バッグ・容器市場は通常これらのコストの一部を転嫁できますが、タイミングのギャップは依然としてマージンと顧客契約に圧力をかけています。
包装廃棄物および使い捨てプラスチック規制の強化がコンプライアンスコストを上昇
規制圧力は、特に欧州および北米の一部において、バッグ・容器市場にコストと複雑性を加えています。EU包装・包装廃棄物規制は、2026年8月12日から主要条項が発効する前に、コンバーターにリサイクル可能性設計、材料選択、文書化、化学物質コンプライアンスの見直しを迫っています。これらの変更は、テストコスト、再配合作業、顧客固有の文書化要求を吸収する余地が少ない小規模コンバーターにより重くのしかかります。複数の地域にサービスを提供する企業は、異なるリサイクル含有量のタイムラインと化学物質規制を同時に管理しなければならないため、影響は欧州に限定されません。Amcorの2026年のMetsä GroupおよびG. Mondiniとのファイバー包装コラボレーションは、サプライヤーがプラスチック含有量を削減し、コンプライアンス志向のフォーマット再設計を支援できる代替構造にすでに移行していることを反映しています。したがって、バッグ・容器市場は、需要が健全であっても規制コストの負担に直面しており、コンプライアンス作業が製品開発、調達、顧客認定を形成するようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッグタイプ別:
Eコマースがメーリングバッグを押し上げ、フラットバッグが規模を維持フラットバッグは2025年のバッグタイプセグメントの28.46%を占め、バッグ・容器市場のこの部分で最大のシェアを持ちました。その役割は、低コストとシンプルな機械処理が高度な保護よりも重視される小売前包装、フードサービス、業務用途において引き続き強固でした。ウィケットバッグは、事前に開かれたスタックが高速自動充填をサポートするため、ベーカリー、農産物、家禽ラインで安定した地位を維持しました。マルチウォールバッグと織布サックも、耐穿刺性、防湿性、ペイロード経済性が購買決定を左右する産業・農業用途において重要であり続けました。
メーリングバッグは2031年までにCAGR 6.84%で成長すると予測されており、バッグフォーマット内のバッグ・容器市場において最も成長の速いサブセグメントとなっています。成長は小包の拡大と、重量と輸送効率が重要な一部の直接消費者向け用途における段ボール箱の代替に結びついています。2026年4月に開設されたMondiのピッツバーグ工場はこの需要パターンを中心に構築されており、高度な印刷能力を備えた高度に自動化された紙袋能力を追加しています。バッグ・容器産業のバッグ側はまた、食品チャネル近くで使用されるコーティングされたメーリングバッグフォーマットが、より厳格な材料規制と、読み取り可能な可変データおよびスキャン可能なコードへの高まるニーズに適応しなければならないため、より多くの再配合作業にも直面しています。
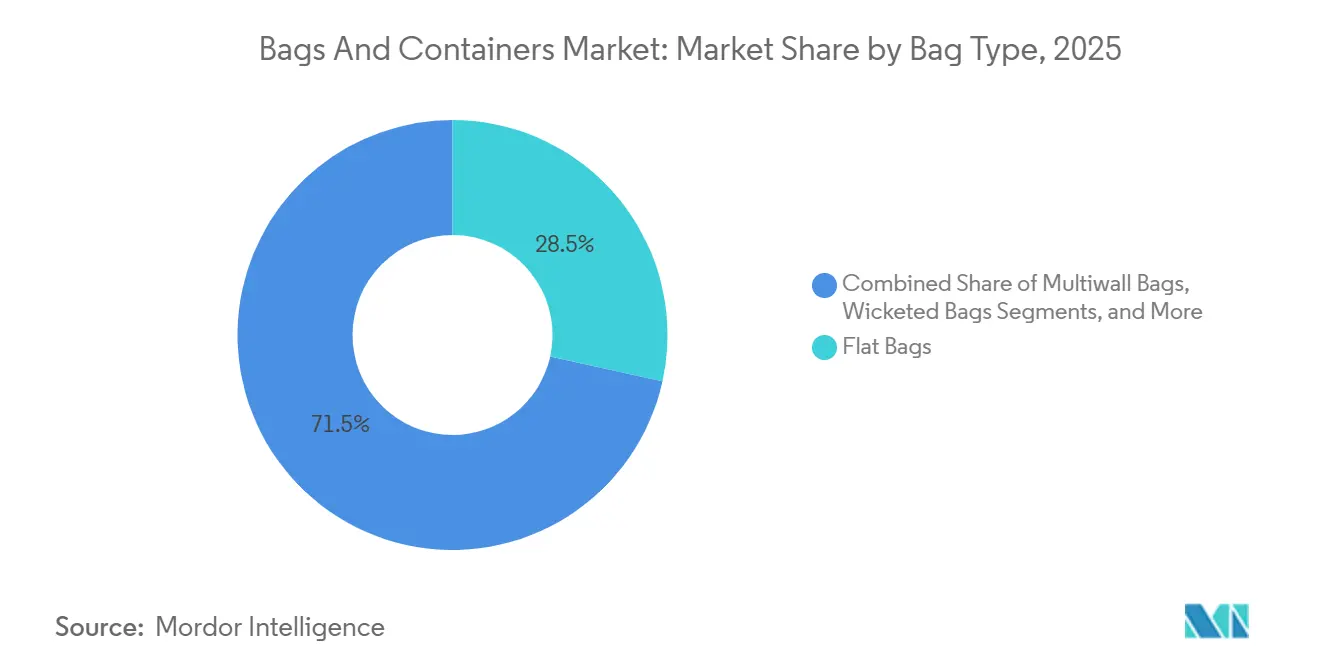
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
容器タイプ別:
中間バルクコンテナが急成長し、消費者向け硬質容器がコアを維持消費者向け硬質容器は2025年の容器タイプセグメントにおいて52.67%のシェアを占め、バッグ・容器市場のこのセクションにおける最大の製品グループとなっています。その地位は、棚での存在感、ユーザーとのインタラクション、改ざん防止、およびコンプライアンスが引き続き重要な食品、パーソナルケア、および市販医薬品用途に支えられています。Amcorは、FY25末までに硬質包装ポートフォリオの96%がリサイクル適合設計となったと報告しており、主要サプライヤーがリサイクル対応の硬質フォーマットにどれほど投資してきたかを示しています。バルクドラムおよびペールも、仕様変更がゆっくりと進み、取り扱い要件が厳格なままである産業用および食品原料流通において安定した需要を維持しました。
中間バルクコンテナ(IBC)は2031年にかけてCAGR 6.11%で拡大する見込みであり、バッグ・容器市場規模における容器サブセグメントの中で最も速いペースとなっています。その魅力は、多くの従来型バルクフォーマットと比較して、取り扱いコストの低さ、パレット輸送の容易さ、および再利用経済性の高さにあります。Silganの2026年第1四半期業績は、硬質包装カテゴリー内でミックスシフトが乖離を生じさせる可能性を示しており、ペットフードの旺盛な需要が2025年後半の先行購入活動続く果物・野菜の数量減少によって一部相殺されました。[2] バッグ・容器産業のこの部分はサービスモデルからも恩恵を受けており、大手オペレーターはIBCを再調整・再循環させることができますが、これは小規模な地域サプライヤーには対応が難しい領域です。
エンドユーザー産業別:
ヘルスケアが成長をリードし、食品・飲料がベースを提供食品・飲料は2025年の総市場の35.28%を占め、エンドユーザー産業別でバッグ・容器市場の最大シェアを持ちました。その地位は、乾物・フードサービス向けフレキシブルバッグ、および液体・ソース・個人消費フォーマット向け硬質容器への安定した需要を反映しています。産業需要も、化学品、農薬、建設資材が織布サック、マルチウォールバッグ、中間バルクコンテナ、ドラムの継続的な供給を必要とするため、引き続き堅調でした。パーソナルケアと消費財は、ブランドが棚品質を犠牲にすることなく詰め替え可能またはより輸送に適したフォーマットを求めたことで、さらなる成長の層を加えました。
ヘルスケアは2031年までにCAGR 7.53%という最も速い成長を記録すると予測されており、エンドユーザー全体でバッグ・容器市場における最強の成長エンジンとなっています。成長プロファイルは、水分、酸素、汚染のより厳格な管理を必要とするバイオロジクス、特殊薬、無菌バリアのアップグレードに結びついています。AAPS PharmSciTechの2025年の科学的レビューでは、高度な医薬品包装がより高い保護ニーズに向けてより専門化されたバリア材料とコーティングシステムへと移行していることが説明されました。Amcorのマレーシアのヘルスケアコーティング施設は2026年4月に開設され、東南アジアの医薬品製造が拡大する中、無菌医療機器包装の地域能力を追加する明確な産業例提供しています。
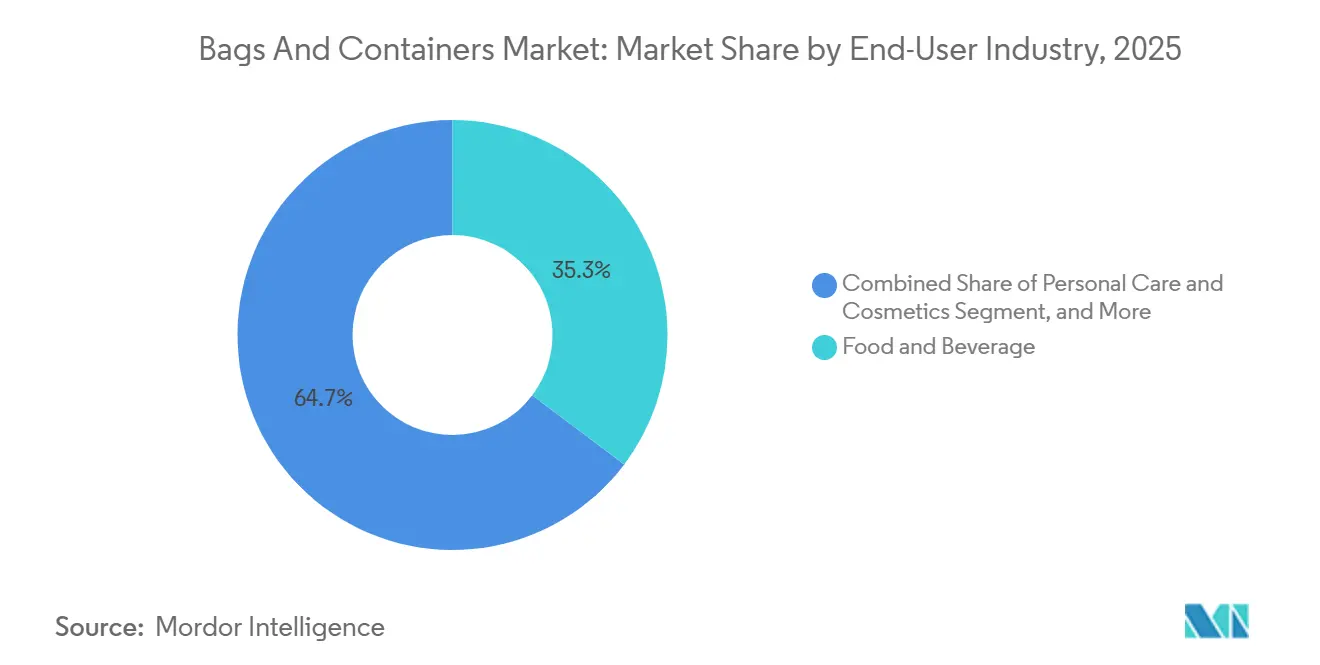
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米バッグ・容器市場
北米は2025年の世界収益の39.14%を占め、バッグ・容器市場において最大の地域シェアを誇っています。その優位性は、成熟したeコマースインフラ、食品および消費財における硬質容器の高い使用率、ならびにFDA監督および州レベルの包装規制によって形成されたコンプライアンス環境に支えられています。また、この地域は深いコンバーターネットワークと、自動充填・シール・ラベリングシステムの広範な導入基盤からも恩恵を受けています。フレキシブル包装においても、北米は統合と拠点拡大の主要な舞台であり続けています。ProAmpacは2026年3月にTC Transcontinental Packagingの買収を約15.1億米ドルで完了し、北米におけるフレキシブル包装の事業範囲を大幅に拡大しました。
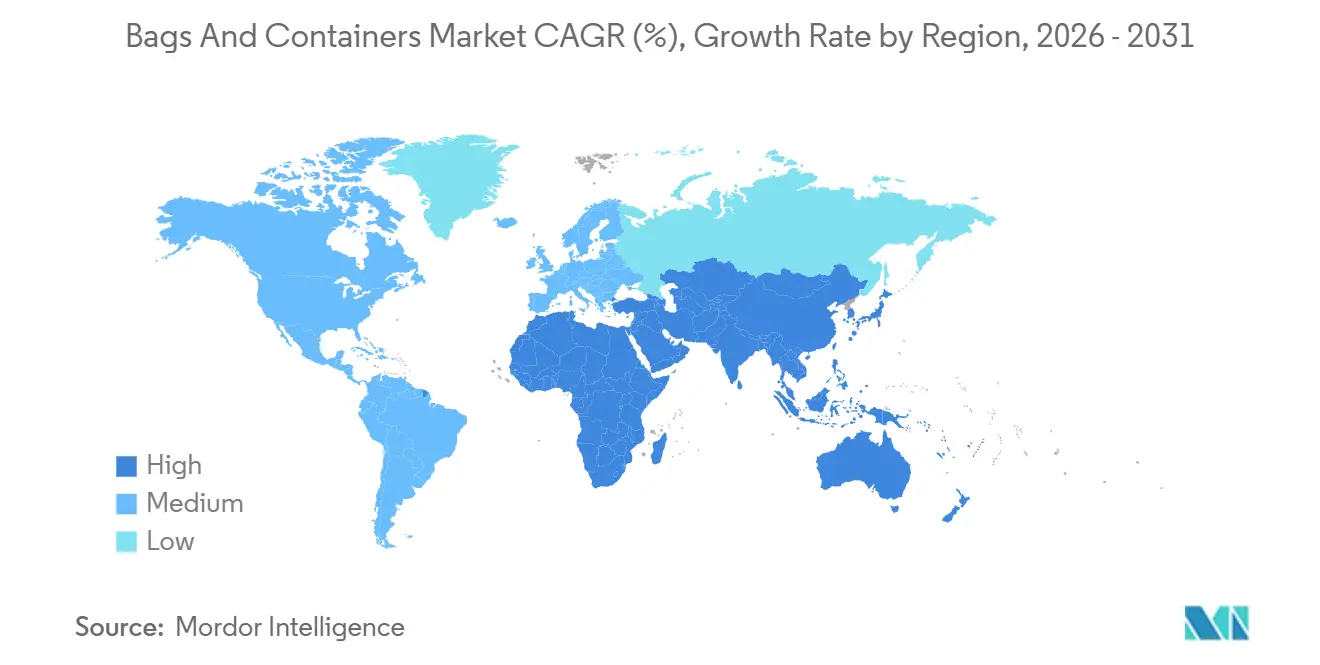
アジア太平洋バッグ・容器市場
アジア太平洋地域は2031年までに7.16%のCAGRで拡大すると予測されており、バッグ・容器市場規模において最も成長の速い地域クラスターとなっています。都市化、可処分所得の増加、eコマースの普及、および産業拡大が、消費者向けおよびバルク向けの両フォーマットにわたって需要量を押し上げています。Mondiは2026年にインドネシアのPT Indocement Tunggal Prakarsakとの合弁事業を発表し、世界の生産拠点に2億枚以上の紙袋を追加する見込みであり、コンバーター能力計画における東南アジアの重要性の高まりを示しています。[3] Amcorの2026年4月のマレーシアにおけるヘルスケア包装への投資も、より高い仕様の医療・医薬品包装基材に対する地域需要の高まりを示しています。
EMEAおよび南米バッグ・器市場
欧州では、持続可能性主導のプレミアム化が価値創出の機会をもたらす一方で、包装削減規制とコンプライアンスコストが市場の一部に重くのしかかっており、基礎的な需要量の伸びは鈍化しています。南米では、食品、小売、農産物輸出チェーンにおけるフレキシブルバッグの需要が拡大しており、穀物、大豆、鉱物の物流に支えられた織布袋および多層袋が需要を牽引しています。中東・アフリカでは、食料安全保障目標および産業多角化プログラムが多層袋、IBC、バルクドラム缶への需要を高めるなか、地域の包装生産能力への投資が進んでいます。これら3地域全体において、バッグ・容器市場はより仕様主導型へと移行しており、規制対応力とフォーマットの柔軟性を兼ね備えたサプライヤーが優位に立っています。
競合環境
バッグ・容器市場は、少数のグローバル統合コンバーターが相当な規模を持つ一方で、上位層以下では中程度から高度に分散したままです。大手プイヤーはM&Aを活用して製品範囲を広げ、調達レバレッジを改善し、地域製造ネットワークを強化しています。ProAmpacの2026年3月のTC Transcontinental Packagingの約15.1億米ドルでの買収は、2025年7月27日終了の12ヶ月間に約12億米ドルの収益を生み出した事業を追加し、フレキシブル包装分野における最近の最も明確な統合動向の一つとなりました。[4] Sealed Air も2026年に3月にすべての規制承認を受け、4月にCD&Rの関連ファンドによる買収を完了し、2025年の食品、Eコマース、物流、医療・ライフサイエンス、産業包装全体での純売上高は54億米ドルでした。これらの動向は、特に顧客が幅広いフォーマットカバレッジと地域をまたいだ信頼性の高い調達を求める場合、バッグ・容器市場において規模が依然として重要であることを示しています。
同時に、競争はもはや能力や拠点だけに基づいていません。Amcorは2026年5月にLift-Off Rigidsチャレンジを開始し、硬質包装および隣接するハイブリッドシステムのスタートアップソリューションを選別し、大手企業がオープンイノベーションを活用して新しいアイデアを確立された商業プラットフォームに取り込む方法を示しました。Mondiのピッツバーグ紙袋工場とインドネシアの合弁事業は、自動化、地域近接性、ターゲットを絞ったエンドマーケット成長を中心に構築された並行戦略を示しています。実際には、バッグ・容器市場は、材料科学、アプリケーションエンジニアリング、レスポンシブ製造を同一のオファーに組み合わせられる企業を評価しています。
もう一つの活発な分野は返却可能輸送包装であり、ハードウェアはサービスとデータ管理にますます結びついています。IFCOの2025年のESG報告は、再利用可能な包装システムが生鮮食品フローで測定可能な環境上の利益をもたらしていることを示しており、プール型・循環型モデルがパイロット規模を超えて移行している理由を説明するのに役立っています。この方向性は、資産追跡、洗浄基準、逆物流、顧客調整を必要とする成功した再利用システムのため、小規模競合他社のハードルを引き上げています。その結果、バッグ・容器市場では、サービスの深みを持つ大規模オペレーターと、より狭い製品ニッチに注力する小規模コンバーターとの間の分離が広がっています。
バッグ・容器産業リーダー
-
Amcor plc
-
Mondi plc
-
Sealed Air Corporation
-
Huhtamäki Oyj
-
Smurfit Westrock plc
- 注:主要企業の掲載順は順位を示すものではありません。
バッグ・容器市場 このレポートでカバーされる企業
- Amcor plc
- Mondi plc
- Sealed Air Corporation
- Huhtamäki Oyj
- Sonoco Products Company
- Smurfit Westrock plc
- Greif, Inc.
- UFlex Limited
- ProAmpac Intermediate, Inc.
- Coveris Holdings S.A.
- Constantia Flexibles Group GmbH
- ALPLA-Werke Alwin Lehner GmbH & Co KG
- Silgan Holdings Inc.
- Novolex Holdings, LLC
- SIG Group AG
- Reynolds Consumer Products Inc.
- Plastipak Holdings, Inc.
- SCHÜTZ GmbH & Co. KGaA
- Winpak Ltd.
最近の産業開発事情 バッグ・容器市場
- 2026年4月:Amcorはマレーシアのスランゴール州スバンジャヤに高度なヘルスケア包装コーティング施設を開設し、3,500万米ドル以上の投資を行いました。同施設は無菌医療機器包装向けのエアナイフコーティング技術を導入し、マレーシア投資開発庁の支援を受け、東南アジアの医薬品メーカーの地域サプライチェーンの強靭性を強化しました。
- 2026年4月:Mondiはペンシルベニア州ピッツバーグに新しい紙袋製造工場を開設し、米国内の2つの旧来サイトからの生産を統合しました。同工場は高度に自動化された生産ラインと高度な印刷能力を統合し、立ち上げ後の年間能力を3億枚の紙袋に設定し、2026年末までに約170名の従業員を見込んでいます。
- 2026年3月:ProAmpacはTC TranscontinentalからTC Transcontinental Packagingの買収を約15.1億米ドルで完了し、TC Transcontinental Packagingは2025年7月27日終了の12ヶ月間に約12億米ドルの収益を生み出しました。
- 2026年3月:Sealed Airは、CD&R(クレイトン、デュビリエ・アンド・ライス)の関連ファンドによる買収完了に必要なすべての規制承認を受け、取引は2026年4月に完了しました。Sealed Airは2025年に54億米ドルの純売上高を生み出し、食品、Eコマース、物流、医療・ライフサイエンス、産業包装セグメントで事業を展開しています。
世界のバッグ・容器市場レポートスコープ
本レポートの範囲は、様々な種類のバッグと容器の生産、流通、消費を含むグローバルバッグ・容器市場の分析をカバーしています。バッグはプラスチック、紙、布などの材料から作られたフレキシブル包装ソリューションであり、容器は保管と輸送に使用される硬質または半硬質の包装です。本研究は市場トレンド、成長ドライバー、課題、機会を検討し、競合環境と主要市場プレイヤーに関するインサイトを提供します。
バッグ・容器市場は、バッグタイプ(フラットバッグ、ウィケットバッグ、メーリングバッグ、マルチウォールバッグ、織布サック)、容器タイプ(消費者向け硬質容器、バルクドラム・ペール缶、中間バルクコンテナ)、エンドユーザー産業(食品・飲料、ヘルスケア、パーソナケア・化粧品、産業、消費財・小売、その他)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| フラットバッグ |
| ウィケットバッグ |
| メーリングバッグ |
| マルチウォールバッグ |
| 織布サック |
| 消費者向け硬質容器 |
| バルクドラム・ペール缶 |
| 中間バルクコンテナ |
| 食品・飲料 |
| ヘルスケア |
| パーソナルケア・化粧品 |
| 産業 |
| 消費財・小売 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリアおよびニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| バッグタイプ別 | フラットバッグ | ||
| ウィケットバッグ | |||
| メーリングバッグ | |||
| マルチウォールバッグ | |||
| 織布サック | |||
| 容器タイプ別 | 消費者向け硬質容器 | ||
| バルクドラム・ペール缶 | |||
| 中間バルクコンテナ | |||
| エンドユーザー産業別 | 食品・飲料 | ||
| ヘルスケア | |||
| パーソナルケア・化粧品 | |||
| 産業 | |||
| 消費財・小売 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| 韓国 | |||
| インド | |||
| オーストラリアおよびニュージーランド | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||
レポートで回答される主要な質問
バッグ・容器市場の現在および予測される価値は?
バッ・容器市場は2025年に51.45 ビリオン 米ドルと評価され、2026年には55.37 ビリオン 米ドルとなり、CAGR 6.06%で2031年までに74.32 ビリオン 米ドルに達すると予測されています。
この分野で最大のシェアを持つ製品分野はどれですか?
バッグ側では、フラットバッグが2025年のセグメントの28.46%を占めました。容器側では、消費者向け硬質容器が2025年に52.67%でリードしました。
最も速く拡大しているエンドユーザーグループはどれですか?
ヘルスケアは最も成長の速いエンドユーザーセグメントであり、バイオロジクス、特殊薬、無菌バリアのアップグレードに牽引されて2031年までにCAGR 7.53%が見込まれています。
グローバル需要をリードしている地域はどこで、最も速く成長しているのはどこですか?
北米は2025年のグローバル収益の39.14%を占め、アジア太平洋地域は2031年までにCAGR 7.16%で最も速く成長すると予測されています。
メーリングバッグと中間バルクコンテナが注目を集めているのはなぜですか?
メーリングバッグはEコマースの小包量と軽量な直接消費者向け輸送ニーズとともに成長しています。中間バルクコンテナは、低い取り扱いコスト、再利用の優位性、バルク化学品・食品原料物流の拡大から恩恵を受けています。
サプライヤーのマージンと戦略に影響を与える主なリスクは何ですか?
原材料コストの変動、より厳格な包装廃棄物規制、より厳しい材料コンプライアンス要件がコストを引き上げ、企業を再配合、自動化、規模主導の統合へと向かわせています。