
Größe und Marktanteil des MEA-Markts für Kunststoffflaschen und -behälter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
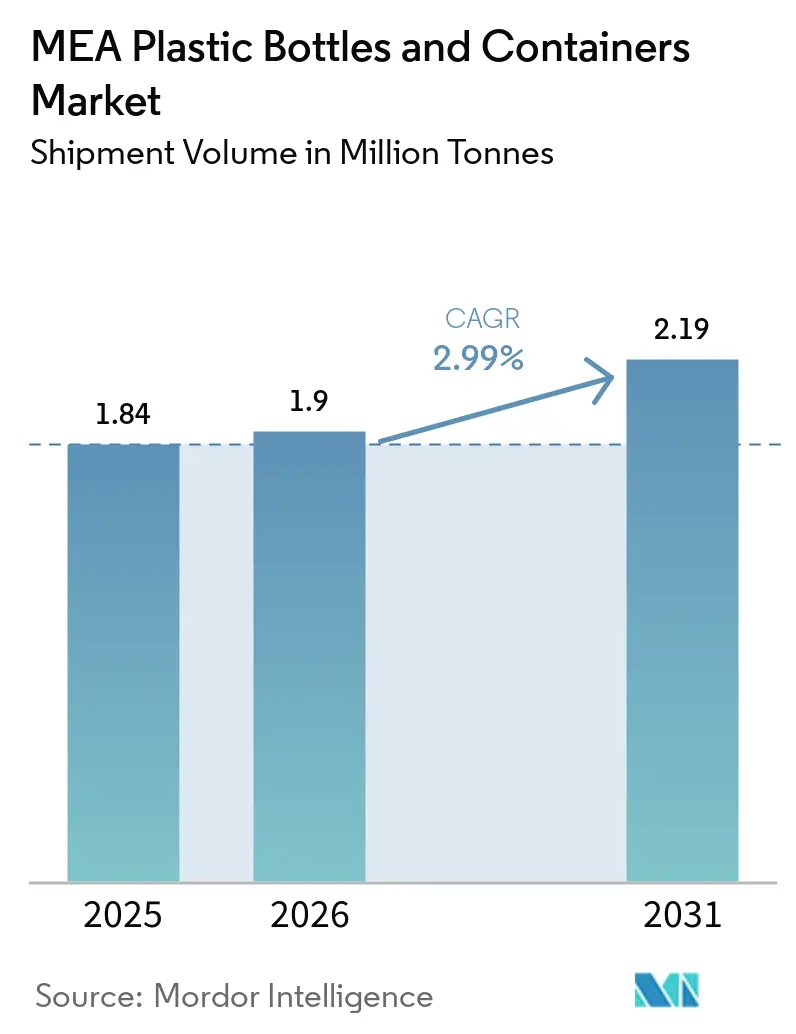
| Marktgröße im Basisjahr (2025) | 1.84 Millionen Tonnen |
| Marktvolumen (2026) | 1.9 Millionen Tonnen |
| Marktvolumen (2031) | 2.19 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 2.99 % |
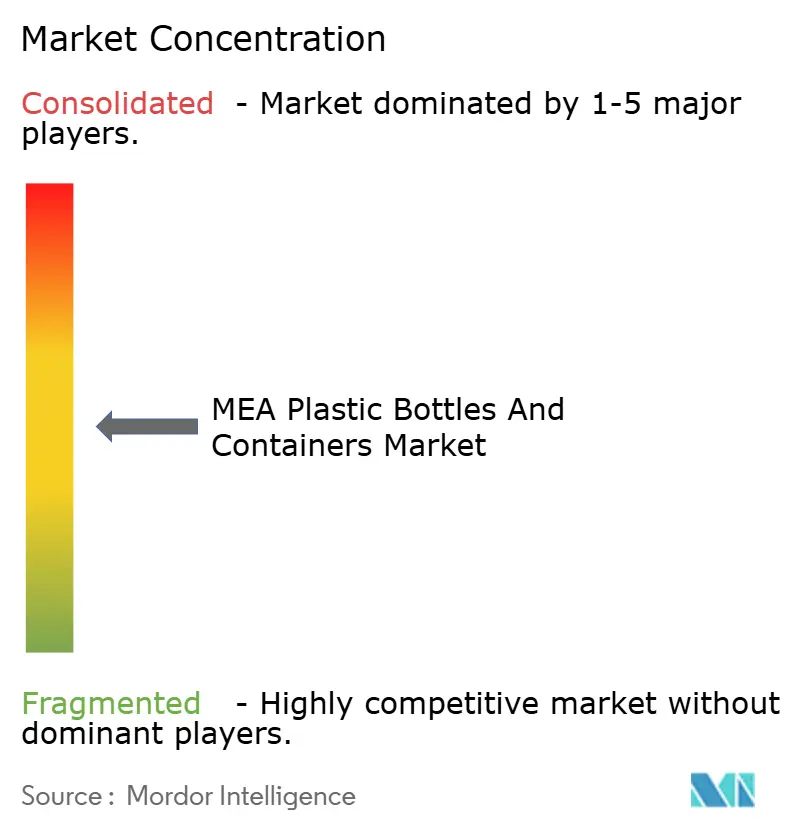
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des MEA-Markts für Kunststoffflaschen und -behälter von Mordor Intelligence
Die Marktgröße für Kunststoffflaschen und -behälter im Nahen Osten und Afrika wird voraussichtlich von 1,84 Millionen Tonnen im Jahr 2025 auf 1,9 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 2,99 % im Zeitraum 2026-2031 voraussichtlich 2,19 Millionen Tonnen erreichen. Das Wachstum spiegelt die Bemühungen der Regierungen wider, wirtschaftliche Diversifizierung mit Nachhaltigkeitsvorgaben in Einklang zu bringen, insbesondere im Rahmen des Golfkooperationsrates, wo eine großangelegte Entsalzungsinfrastruktur die Nachfrage nach Mineralwasser in Flaschen erhöht hält. Der Schwung ist in den Getränkekategorien am stärksten, doch die Pharmaindustrie gewinnt an Bedeutung, da regionale Gesundheitssysteme die Kühlkettenlogistik und Anforderungen an die Arzneimittelverabreichung modernisieren. Investitionen in fortschrittliche Injektionsstreckblasformlinien ermöglichen es lokalen Verarbeitern, das Gramm-Gewicht um bis zu 20 % zu reduzieren, ohne die Barriereleistung zu beeinträchtigen, was Produzenten hilft, Preisschwankungen bei Harzen auszugleichen. Regulatorische Bemühungen zur Förderung von lebensmittelechtem recyceltem PET (rPET) in Saudi-Arabien und den Vereinigten Arabischen Emiraten sowie ein wachsender Verbraucherwunsch nach wiederbefüllbaren Formaten formen Beschaffungsstrategien um und eröffnen Premiumnischen für zertifizierte Materialien.
Wichtigste Berichtserkenntnisse
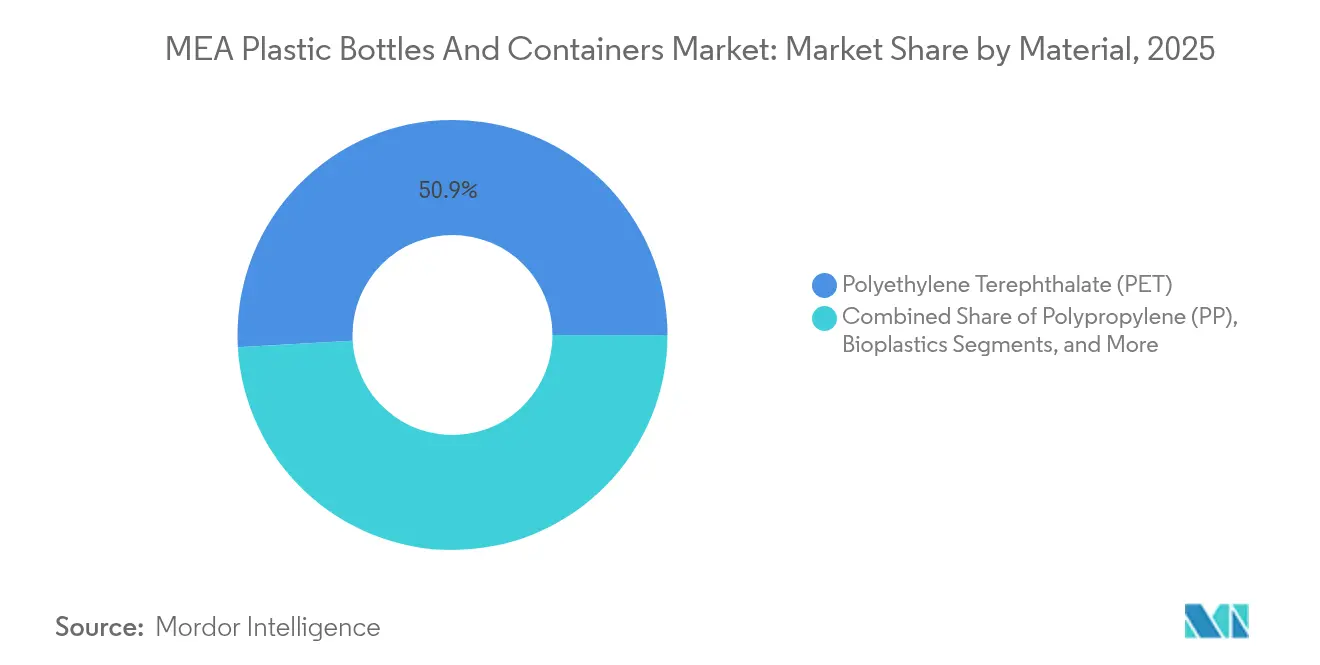
- Nach Material entfiel auf Polyethylenterephthalat im Jahr 2025 ein Marktanteil von 50,90 % am Markt für Kunststoffflaschen und -behälter im Nahen Osten und Afrika, während Biokunststoffe bis 2031 voraussichtlich mit einem CAGR von 4,78 % wachsen werden.
- Nach Verpackungstyp entfielen auf Flaschen im Jahr 2025 48,12 % des Umsatzes; Ampullen und Fläschchen sollen bis 2031 mit einem CAGR von 4,62 % wachsen.
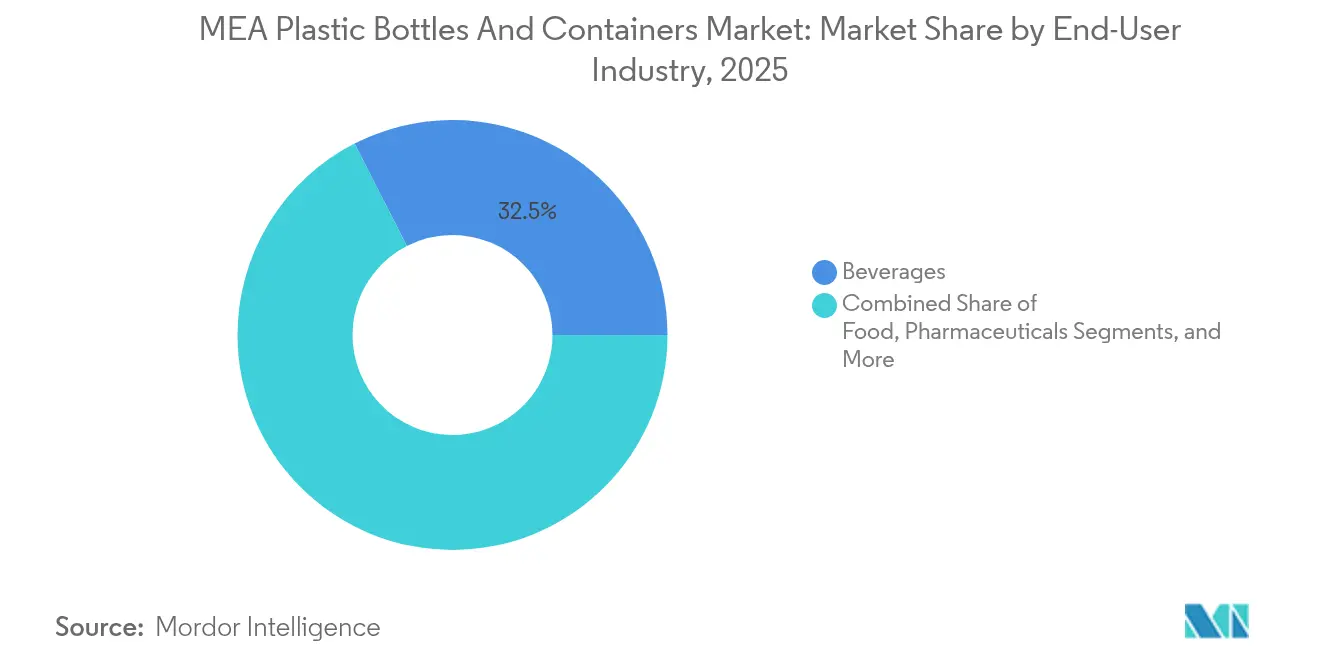
- Nach Endverbraucher führten Getränke im Jahr 2025 mit einem Anteil von 32,53 %, während Arzneimittel mit einem CAGR von 5,37 % bis 2031 die schnellste Entwicklung zeigen.
- Nach Fertigungstechnologie hielt das Injektionsstreckblasformen im Jahr 2025 einen Produktionsanteil von 29,45 %; das Injektionsblasformen ist für einen CAGR von 4,05 % im Prognosezeitraum vorgesehen.
- Nach Geografie repräsentierte Saudi-Arabien im Jahr 2025 22,32 % des Volumens, und Südafrika wird zwischen 2026 und 2031 voraussichtlich einen CAGR von 5,88 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum MEA-Markt für Kunststoffflaschen und -behälter
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Einführung leichter PET-Flaschen | +0.8% | GCC-Kernmarkt expandiert nach Nordafrika | Mittelfristig (2-4 Jahre) |
| Boom bei verpacktem Wasser und Erfrischungsgetränken | +0.6% | GCC primär, Ausstrahlungseffekt auf die Levante | Kurzfristig (≤ 2 Jahre) |
| Regulierung von lebensmittelechtem rPET | +0.5% | Saudi-Arabien und Vereinigte Arabische Emirate | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Solarentsalzungsbehältern | +0.4% | MENA-Küstengebiete, Ausbreitung ins Binnenland | Mittelfristig (2-4 Jahre) |
| Wachstum von wiederverwendbarem PET im E-Commerce | +0.3% | Urbane MEA-Knotenpunkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung leichter PET-Flaschen
Leichte PET-Formate sind für Verarbeiter attraktiv, die ihren Margenspielraum schützen wollen, da Preisschwankungen bei Paraxylol die Harzkosten volatil halten. Saudische Regulierungsbehörden empfehlen PET für sensible Anwendungen aufgrund seiner chemischen Inertheit, was ähnliche Standards im Rest des GCC fördert.[1]Saudi Food and Drug Authority, "Standards für Materialien mit Lebensmittelkontakt", sfda.gov.sa Moderne Streckblasmaschinen in Anlagen der Vereinigten Arabischen Emirate erzielen gleichmäßige Wandstärken und erreichen konsistent Ziele von unter 20 Gramm für 500-Milliliter-Wasserflaschen, was die Frachtkosten bei langen Wüstentransporten senkt. Designverfeinerungen führen zu weniger Paletten pro Million versandter Einheiten und senken damit direkt die Scope-3-Emissionen. Abfülllinie für kohlensäurehaltige Erfrischungsgetränke sind Vorreiter bei der Einführung, da hohe Liniengeschwindigkeiten jeden eingesparten Gramm verstärken, während kleinere Molkereiproduzenten in den Levante-Märkten aufgrund von Drehmomentschwierigkeiten bei der Verschlussapplikation vorsichtiger vorgehen. Weitere Geräteverbesserungen deuten auf einen mittelfristigen Nutzen hin, da Markeninhaber nachgelagerte Nachfüllprogramme integrieren, die auf robuster Flaschenintegrität über mehrere Lebenszyklen beruhen.
Boom bei verpacktem Wasser und Erfrischungsgetränken im GCC
Der Pro-Kopf-Wasserverbrauch am Golf übersteigt häufig 500 Liter täglich – eine Zahl, die mit dreistelligen Hitzeindizes und der allgegenwärtigen Verfügbarkeit von entsalztem Wasser zusammenhängt. Einzelhändler in den VAE berichten von einem zweistelligen Wachstum der Stückverkäufe von 200-Milliliter-Kunststoffflaschen, die auf die Touristennachfrage in den Reisehochsaisons ausgerichtet sind. Abfüller von Erfrischungsgetränken nutzen die ganzjährige Verbreitung von Kühlgeräten und positionieren Einzelportionen kohlensäurehaltiger Getränke an Tankstellen, die von Fernfahrern auf dem Weg zwischen Wirtschaftszonen frequentiert werden. Obwohl Netzwerkverbesserungen die nicht einnahmewirksamen Wasserverluste auf 4,6 % gesenkt haben, bevorzugen viele Verbraucher weiterhin Markenflaschen wegen der gleichbleibenden Geschmacksqualität und der Mineralstoffzusätze. Harmonisierte Golf-Standards für lebensmittelberührende Kunststoffe reduzieren Grenzkontrollen und ermöglichen GCC-weite Lieferketten, die gemeinsame Produktionszentren in Jebel Ali und Dammam nutzen.
Regulatorischer Vorstoß für lebensmittelechtes rPET in Saudi-Arabien und den Vereinigten Arabischen Emiraten
Saudi-Arabiens Rahmenwerk, das eine umfassende Dekontaminierungsvalidierung vor der Verwendung von rPET für Lebensmittelkontakt vorschreibt, schafft abgestufte Preisstrukturen, verspricht aber langfristige Resilienz durch lokale geschlossene Kreislaufmodelle. Das Zertifizierungsprogramm der Vereinigten Arabischen Emirate bietet Steuergutschriften für Unternehmen, die Mindestgrenzen für recycelten Inhalt überschreiten, und lenkt Kapital in Depolymerisationsanlagen, die virginäquivalente Harze produzieren können. Führende Harzlieferanten sichern sich Abnahmeverträge mit globalen Getränkemarken, die bereit sind, Versorgung für Premium-SKUs zu sichern. Die Vorschriften beeinflussen auch das Etikettendesign; prominente Aufschriften \"hergestellt mit 25 % rPET\"in Arabisch und Englisch stärken das Verbrauchervertrauen und fördern die Akzeptanz höherer Regalpreise. Der Erfolg in diesen Märkten wird voraussichtlich ähnliche Gesetze in Ägypten und Jordanien anregen, sobald ausreichende Rückgewinnungskapazitäten verfügbar sind.
Solarentsalzungsboom treibt die Nachfrage nach Großwasserbehältern an
Photovoltaikbetriebene Entsalzung senkt die Wasserproduktionskosten auf bis zu 0,40 USD pro Kubikmeter und erweitert die wirtschaftliche Grundlage für landwirtschaftliche Bewässerung und industrielle Kühlung. Modulare Anlagenstandorte bedeuten, dass die Verteilung häufig auf 5.000-Liter-HDPE-Tanks basiert, die per Lastwagen zu Gewächshausgruppen transportiert werden, anstatt auf permanente Pipelines. Polyolefinlieferanten entwickeln UV-stabilisierte Qualitäten, die für eine 25-jährige Wüstenexposition ausgelegt sind und sicherstellen, dass Behälter aufeinanderfolgende Wartungszyklen überdauern. Die Küstenkreise Kenias prüfen ähnliche Installationen, um das Dürrerisiko zu reduzieren, was signalisiert, dass die Behälternachfrage in nicht ölproduzierenden afrikanischen Staaten steigen wird, wenn die Kapitalkosten sinken. Behälterhersteller reagieren, indem sie Rotationsformhallen neben Häfen hinzufügen, um die Transportkosten für Rohstoffe zu senken.
Analyse der Hemmfaktorenwirkung*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Antikunststoffgesetzgebung und Verbraucherreaktion | -0.7% | Vereinigte Arabische Emirate, Oman, Äthiopien | Kurzfristig (≤ 2 Jahre) |
| Volatile rohölgebundene Harzpreise | -0.5% | Globale Auswirkung, besonders stark in MEA | Mittelfristig (2-4 Jahre) |
| rPET-Angebot-Qualitäts-Lücke | -0.4% | Fortgeschrittene Regionalmärkte | Mittelfristig (2-4 Jahre) |
| Wasserknapheitsrichtlinien zur Einschränkung von Einwegverpackungen | -0.3% | Wasserarme Zonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Antikunststoffgesetzgebung und Verbraucherreaktion
Die Vereinigten Arabischen Emirate werden 2026 ein umfassendes Verbot von Einwegkunststoffen einführen, was Restaurants zwingt, auf faserbasierte Becher und Aluminiumdosen umzusteigen.[2]Regierung der VAE, "Umsetzung des Verbots von Einwegplastik", government.ae Oman und Äthiopien haben ähnliche Maßnahmen für 2025 geplant, was den Compliance-Zeitraum für importabhängige KMUs verkürzt. Umfragen zeigen, dass 92 % der Verbraucher in den Vereinigten Arabischen Emiraten bereit sind, mehr für umweltfreundliche Verpackungen zu zahlen, vier Punkte mehr als 2023, was die Reputationsrisiken für Nachzügler verschärft. Regionale Fast-Food-Ketten beschleunigen Pilotprogramme mit geformten Zellstoff-Kaltgetränkebechern in Erwartung von Regelerweiterungen. Distributoren, die Multi-Country-Portfolios verwalten, kämpfen mit unterschiedlichen Ausstiegszeitplänen, was die Bestandsverwaltung und Kostenmodelle erschwert.
Volatile rohölgebundene Harzpreise
Spotpreise für Paraxylol können von Quartal zu Quartal um 20 % schwanken, was sich direkt in PET-Harzkostenspitzen niederschlägt, die die Margen der Verarbeiter komprimieren, wenn Getränkeverträge festgesetzt sind. Die Q1-2025-Ergebnisse von SABIC zeigen, dass dynamische Preistaktiken unerlässlich sind, um die Rentabilität von Spezialchemikalien während dieser Schwankungen aufrechtzuerhalten. Kleinere Flaschenhersteller ohne Absicherungsvereinbarungen halten oft nur zwei Wochen Harzvorräte, was sie plötzlichen Liquiditätsschocks aussetzt. Die Währungsabwertung in nicht ölproduzierenden afrikanischen Volkswirtschaften verstärkt die Volatilität, da Harzzukäufe in USD denominiert sind. Verarbeiter begegnen dem Risiko, indem sie Leichtbauinitiativen vorantreiben und Lohnverarbeitungsvereinbarungen mit Petrochemieunternehmen aushandeln, um die Preisübertragung zu glätten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: PET dominiert, während Biokunststoffe sich beschleunigen
PET macht 50,90 % des Marktanteils für Kunststoffflaschen und -behälter im Nahen Osten und Afrika im Jahr 2025 aus, was seine Kompatibilität mit dem Druck bei der Getränkekarbonisierung und Temperaturschwankungen im Wüstenklima unterstreicht. Die Klarheit und Kosteneffizienz des Polymers machen es zur Standardlösung für Markenwasser, Erfrischungsgetränke und viele Speiseölformate. Biokunststoffe, obwohl bisher eine Nische, sollen mit 4,78 % wachsen, da Pharmakäufer sowohl auf Patientensicherheits- als auch auf CO₂-Fußabdruck-Metriken reagieren. UPMs holzbasiertes Flaschenprojekt mit Bormioli Pharma zeigt Potenzial für Drop-in-Lösungen, die nur geringfügige Linienanpassungen erfordern.
Der Markt für Kunststoffflaschen und -behälter im Nahen Osten und Afrika profitiert von der chemischen Beständigkeit von HDPE, was es für Kanister zum Transport von Schmiermitteln und Reinigungsflüssigkeiten unverzichtbar macht. LDPE bleibt für Quetschflaschen in Würzregalabschnitten relevant, während die Wärmebeständigkeit von Polypropylen für autoklavsterilisierte Ampullen geeignet ist. Spezialharze wie PEN dienen ultrahohen Barriere-Medizinernährungsprodukten. Da Recyclingströme reifen, werden Verarbeiter wahrscheinlich rPET mit Virgin-Material mischen, um obligatorische Inhaltsanforderungen zu erfüllen und gleichzeitig die mechanische Festigkeit zu erhalten, was Markeninhaber vor Einsatzmaterialpreisschocks schützt.


Nach Verpackungstyp: Flaschen führen, Fläschchen steigen
Flaschen machten 2025 48,12 % der Einführung aus, was die Universalität des Formats bei Verbrauchergetränken, Speiseölen und Körperpflegeproduktnachfüllungen verdeutlicht. Ihre unkomplizierte Geometrie passt zu Hochgeschwindigkeitsabfülllinien und ermöglicht es Betreibern, SKUs ohne umfangreiche Werkzeugänderungen anzupassen. Ampullen und Fläschchen hingegen sind für einen CAGR von 4,62 % vorgesehen, da Regierungen pharmazeutische Lohnherstellung durch Steuerbefreiungen und Exportanreize anwerben. Gerresheimers erweiterte Fläschckenlinien in Italien werden Kapazitäten in aufkommende Injektionsarzneimittelzentren im Persischen Golf leiten und die Versorgungszuverlässigkeit stärken.
Der Markt für Kunststoffflaschen und -behälter im Nahen Osten und Afrika findet Wachstumshebel in Gläsern für hochwertige Hautpflegecremes und in Kanistern für pulverisierte Ernährungsprodukte. Kanister halten im ländlichen Düngervertrieb Fuß, wo das Schwerkraftdosieren gegenüber Pumpen bevorzugt wird. Benutzerdefinierte Tropfer- und Sprühformate sind zwar mengenmäßig gering, erzielen aber aufgrund von kindersicherheitsanforderungen und manipulationssicheren Merkmalen beachtliche Margen.
Nach Endverbraucherbranche: Dominanz der Getränke, Dynamik der Pharmaindustrie
Getränkeabfüller machen 32,53 % des Volumens im Jahr 2025 aus, verankert durch das beständige Segment der abgefüllten Wässer, das in ariden Regionen floriert. Erfrischungsgetränkehersteller, obwohl dem Druck der Zuckersteuer ausgesetzt, führen weiterhin kleinere Portionsgrößen ein, um den Pro-Kopf-Verbrauch zu verteidigen. Die Pharmabedarf hingegen ist für einen CAGR von 5,37 % vorgesehen, da lokale Anlagen generische Injektionspräparate und Insulinprodukte unter geförderten Freizonen-Regelungen skalieren.
Die Industrie für Kunststoffflaschen und -behälter im Nahen Osten und Afrika bedient auch Lebensmittelhersteller, die in mehrwerthaltige Saucen und Aufstriche vordringen und damit den Bedarf an sauerstoffabschirmenden Mehrschichtflaschen erhöhen. Kosmetikmarken nutzen Premium-PET-Behälter mit metallischen Oberflächen, um sich auf überfüllten E-Commerce-Bildschirmen abzuheben. Industriechemikunternehmen bleiben stabile Käufer von hochdichten Formaten, die gegen korrosive Ladungen schützen, und gewährleisten so eine diversifizierte Einnahmenbasis für Verarbeiter.
Nach Fertigungstechnologie: Vorherrschaft des Streckblasformens, Aufwärtspotenzial des Injektionsblasformens
Das Injektionsstreckblasformen trägt 29,45 % der Produktion im Jahr 2025 bei, dank seiner Fähigkeit, Klarheit, Gewichtsreduzierung und Mündungspräzision im Großmaßstab zu vereinen. FlexBlow-Maschinen, die in Anlagen der Vereinigten Arabischen Emirate betrieben werden, erzielen Wanddickentoleranzen von unter 0,08 Millimetern, was eine zuverlässige Materialdickensenkung ermöglicht. Gleichzeitig ist das Injektionsblasformen für einen CAGR von 4,05 % vorgesehen, da seine inhärente Kavität-zu-Kavität-Konsistenz pharmazeutische Fläschchenhersteller anzieht, die an partikelfreien Innenräumen interessiert sind.
Das Extrusionsblasformen beherrscht weiterhin die Nische der Großformatbehälter, wo taktile Festigkeit optische Ästhetik übertrifft. Kompressions-Blasform-Alternativen bleiben auf hochspezialisierte chemikalienbeständige Behälter beschränkt. Die digitale Zwillingsüberwachung über Formgebungsanlagen hinweg wird zur gängigen Praxis, was vorausschauende Wartungspläne ermöglicht, die ungeplante Ausfallzeiten begrenzen und Kundendienst sichern.
Geografische Analyse
Der Markt Saudi-Arabiens gewinnt durch Megaprojekte wie NEOM an Dynamik, die eigene Pharmaanlagen umfassen, die sterile Eindämmung erfordern. Ein hohes Pro-Kopf-Einkommen unterstützt Premium-Mineralwasserlinien, die schlankere, leichtere Flaschen verwenden und den inländischen PET-Harzbedarf stärken. Die Vereinigten Arabischen Emirate fungieren als Testgelände für die rPET-Einführung; ESMA-zertifizierte Rückgewinnungsqualitäten sind bereits in führenden Wassermarken vertreten und validieren die Wirtschaftlichkeit geschlossener Kreisläufe für den gesamten Persischen Golf. Die Zollunion der Türkei mit Europa hält Verarbeiter im Einklang mit den Verpackungsrichtlinien EN 13428 und gewährleistet schnelle Zertifizierungen für exportgenehmigte Formate.
In Nordafrika streben Marokko und Ägypten danach, das AfCFTA zu nutzen, um abgefüllte Getränke in die Märkte südlich der Sahara zu leiten, was den Bedarf an robuster Verpackung erhöht, die mehrtägigem Lkw-Transport bei 40 °C Umgebungstemperatur standhält. Algeriens Subventionsstruktur für Grundnahrungsmittel hält die Nachfrage nach HDPE-Kanistern in staatlich beschafften Speiseölprogrammen aufrecht. Ostafrikanische Küstenstaaten werben um Entsalzungsinvestitionen, die nachgelagerte Behälternachfrage versprechen, insbesondere für Bewässerungsgenossenschaften, die auf mobile Wassertanks angewiesen sind.
Die regulatorische Klarheit im südlichen Afrika, insbesondere die Recyclingziele Südafrikas, zieht multinationale Pharmaabfüller an, die stabile Compliance-Rahmenbedingungen als Voraussetzung für die Markteinführung biologischer Arzneimittel betrachten. Botsuana und Namibia schließen sich an regionale Verteilungszentren in Johannesburg an, indem sie ähnliche Verpackungsstandards übernehmen und den Palettenaustausch über Grenzen hinweg erleichtern. Die Aussichten Westafrikas hängen von der Infrastruktur ab; Ghanas Ausbau von zweispurigen Autobahnen senkt die Transportkosten ausreichend, um den Export von abgefülltem Wasser in das Binnenland Burkina Faso wirtschaftlich rentabel zu machen.
Regulatorisches Umfeld
Das regulatorische Umfeld im Nahen Osten und in Afrika wird hinsichtlich Lebensmittelkontaktsicherheit und Kreislaufwirtschaftspflichten strenger. Im GCC legt die Technische Vorschrift GSO 1863:2021 der Gulf Standardization Organization grundlegende Anforderungen an Kunststoffverpackungen für den Lebensmittelkontakt fest, während Saudi-Arabien mit den SFDA-Anforderungen zur Lebensmittelkontakttauglichkeit ergänzende SASO-Technikvorschriften und die SABER-Produktzertifizierung über SASO-notifizierte Stellen einführt.
Die politischen Instrumente entwickeln sich zudem von allgemeinen Normen hin zu Formatbeschränkungen und Herstellerverantwortung (EPR). Der Beschluss Nr. (124) von 2023 des Executive Council von Dubai beschränkt bestimmte Einwegartikel und verbietet ab dem 1. Januar 2026 Einweg-Kunststoffbecher, -deckel, -teller, -lebensmittelbehälter und -besteck für Getränke, was den Umstiegsdruck auf Redesign und Materialsubstitution in der Verpackung für die Gastronomie beschleunigt. In den VAE erlaubt das MoIAT rPET in lebensmittelkontaktfähigen Verpackungen vorbehaltlich einer Konformitätszertifizierung, während Kenia die Governance im Bereich Verpackungsabfälle durch von der NEMA verwaltete EPR-Anforderungen stärkt, einschließlich Erwartungen an Rücknahmesysteme und Berichtspflichten für Hersteller und Importeure von Kunststoffverpackungen.
Wertschöpfungskettenanalyse
Die regionale Wertschöpfungskette reicht von petrochemischen Rohstoffen und der Harzproduktion (einschließlich integrierter Akteure wie SABIC in Saudi-Arabien, Borouge in den VAE und Sasol im südlichen Afrika) bis zur Verarbeitung von Preforms und Behältern mittels Streckblasformen, Spritzblasformen, Extrusionsblasformen und Rotationsformen. Anschließend erfolgt die Verbindung zur nachgelagerten Abfüllung, Distribution und dem Einzelhandel über Endnutzer aus den Bereichen Getränke, Lebensmittel, Pharma, Körperpflege und Industriechemikalien. Grenzüberschreitender Handel und die Fertigung an zentralen Standorten sind besonders wichtig für die überregionale Versorgung mit hochvolumigen Getränkeflaschen sowie für regulierte Pharmaverpackungen.
Kreislauf- und Compliance-Ebenen verschieben Aktivitäten entlang der Kette, wobei EPR-Pilotprojekte und Einwegbeschränkungen Verarbeiter und Markeninhaber dazu drängen, Rückgewinnungswege wie Sammlung, MRF-Sortierung und mechanisches Recycling zu integrieren. Unternehmen bauen zudem Rückverfolgbarkeit und Zertifizierungsbereitschaft für lebensmittelechten Rezyklatanteil auf. Branchenverbände wie die GPCA haben die Übergangsphase zwischen mechanischen und chemischen Recyclingmodellen im GCC hervorgehoben, und fortlaufende Investitionen, darunter die im Juli 2026 in Marokko eingeweihte PlastikPack-Anlage im Wert von 16 Millionen USD, deuten auf anhaltende Bemühungen hin, die Verarbeitung zu lokalisieren und Lieferketten zu verkürzen.
Wettbewerbslandschaft
Der Markt für Kunststoffflaschen und -behälter im Nahen Osten und Afrika weist eine moderate Fragmentierung auf, da globale Harzmajors, integrierte Verarbeiter und agile lokale Unternehmen um Marktanteile konkurrieren. SABIC liefert PET-Harz, Vorformlinge und nachgelagerte Verpackungsdesign-Unterstützung und nutzt gebundene Rohstoffe in Jubail, um Margen in der gesamten Wertschöpfungskette zu kontrollieren. Indorama Ventures wendet ein ähnliches Modell an und ergänzt die Harzproduktion durch Recyclingpartnerschaften, die rPET-Einsatzmaterial garantieren, und bietet Getränkemarken einen einfachen Compliance-Weg für Recyclingmandatsverpflichtungen.
Gerresheimers 904-Millionen-USD-Erwerb von Bormioli Pharma im Jahr 2024 erweitert sein Portfolio an gebrauchsfertigen Fläschchen und Karpulen und festigt einen First-Mover-Vorteil bei der Biologika-Verpackung.[3]Gerresheimer AG, "Gerresheimer startet solide in das Geschäftsjahr 2024", gerresheimer.com Regionale Marktführer reagieren mit der Erweiterung von Reinraumkapazitäten, um ISO-15378-Anforderungen zu erfüllen. Digitalisierung differenziert ebenfalls: Die GS1-QR-Codes von Coca-Cola auf wiederverwendbaren PET-Flaschen helfen bei der Verfolgung von Flaschenleben, was die Transparenz erhöht, die Regulierungsbehörden zunehmend fordern.
Der Preiswettbewerb ist am intensivsten bei Massenware-Wasserflaschen, wo Skalierung dominiert, während Spezialitätsnischen wie kindersichere ophthalmische Tropfflaschen zweistellige Margen genießen. Die Markteintrittsbarrieren steigen, da die Gebühren für die erweiterte Herstellerverantwortung steigen; Unternehmen, die Sammel- und Waschanlagen integrieren, schützen Kunden vor steigenden Post-Consumer-Verpackungsabgaben. Fusionen und Gemeinschaftsunternehmen werden wahrscheinlich fortgesetzt, insbesondere in Märkten, in denen die lokale Kapazität unter den rPET-Zertifizierungsschwellen liegt, was auf eine schrittweise Konzentrationszunahme bis 2030 hindeutet.
Marktführer im Bereich MEA-Kunststoffflaschen und -behälter
Amcor plc
ALPLA Werke Alwin Lehner GmbH & Co KG
Nampak Ltd
Gerresheimer AG
Mpact Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische Durchsetzung bei Einwegformaten und die Einführung von EPR-Mechanismen schaffen Freiraum für Verarbeiter, die recyclingfähige Designs, zertifizierte Verpackungen mit Rezyklatanteil und wiederverwendungsfähige Flaschenformate in großem Maßstab liefern können. Das im Juli 2025 gestartete EPR-Pilotprojekt der VAE mit der Tadweer Group und 26 Unterzeichnerunternehmen skizziert einen Weg für Rahmenwerke zur Sammlung und zum Recycling von Verpackungsabfällen, was die Nachfrage nach konformen Flaschen- und Behälterdesigns sowie nach Lieferanten unterstützt, die an Rücknahme- und Berichtspflichten teilnehmen können.
Investitionen in vor- und nachgelagerte Stufen erweitern zudem das adressierbare Marktpotenzial für starre Verpackungsmaterialien und -fähigkeiten in MEA. TA ZIZ und Alpha Dhabi Holding unterzeichneten im Mai 2026 eine Kooperationsvereinbarung über eine Investition von 10 Milliarden USD in industrielle Chemikalien in Abu Dhabi, die Inputs für Wertschöpfungsketten starrer Verpackungen sowie für Klebstoffe und Beschichtungen abdeckt, was die Bemühungen um Lokalisierung von Materialien und verbesserte Versorgungssicherheit unterstreicht. Parallel dazu wird recyclingnahe Infrastruktur ausgebaut, darunter die Partnerschaft zwischen der BEEAH Group und Greenthesis zur Entwicklung einer PE-Folienrecyclinganlage in Sharjah mit einer geplanten Kapazität von 7.000 Tonnen pro Jahr, was auf eine wachsende Polymerrückgewinnung hindeutet, die Kreislaufprogramme für Flaschen und Behälter ergänzen kann, selbst wenn das Angebot an lebensmittelechtem rPET weiterhin begrenzt bleibt.
Aktuelle Branchenentwicklungen
- Juni 2026: Nampak stellte 1,3 Millionen USD für Erweiterungs- und Ersatzprojekte an seinen Standorten in Simbabwe bereit, einschließlich der Einheiten Megapak und CarnaudMetalbox. Dies verbessert die Zuverlässigkeit der lokalen Verpackungsversorgung und die betriebliche Effizienz in einem Markt, in dem Importabhängigkeit und Währungsdruck die Verfügbarkeit von Harz und Verpackungen beeinträchtigen können.
- Dezember 2025: Nampak gab Kapazitätsfortschritte bei Beverage South Africa und Beverage Angola bekannt, einschließlich einer für 2026 geplanten Verlagerung einer überzähligen angolanischen Linie nach Südafrika. Dies unterstützt eine schnellere regionale Reaktionsfähigkeit auf die Nachfrage nach Getränkeverpackungen und verlagert Anlagen in Richtung durchsatzstärkerer Korridore im südlichen Afrika.
- April 2024: ALPLA erweiterte seine Präsenz in Marokko durch den Erwerb einer Mehrheitsbeteiligung an Atlantic Packaging und gründete damit ALPLA Morocco. Die Transaktion stärkt die regionale Verarbeitungspräsenz und erweitert den Zugang lokaler Kunden zu standardisierten Verpackungsfähigkeiten auf multinationalem Niveau.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst starre Kunststoffflaschen und Kunststoffbehälter, die zur Verpackung und Lagerung von Produkten im Nahen Osten und in Afrika verwendet werden. Die Nachfrage wird zum Zeitpunkt des Verkaufs in die Endverbraucher-Lieferketten erfasst, unabhängig vom verwendeten Kunststoffharz.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Verschlüsse und Deckel, Etiketten und Hülsen, Sekundärverpackungen wie Kartons und Stretchfolie sowie Nicht-Kunststoffformate wie Glas und Metall.
Segmentierungsübersicht
- Nach Material
- Polyethylenterephthalat (PET)
- Hochdichte-Polyethylen (HDPE)
- Polypropylen (PP)
- Niederdruckpolyethylen (LDPE)
- Biokunststoffe
- Weitere Kunststoffe
- Nach Verpackungstyp
- Flaschen
- Gläser und Kanister
- Kanister
- Ampullen und Fläschchen
- Weitere Verpackungstypen
- Nach Endverbraucherbranche
- Getränke
- Alkoholfreie Getränke
- Abgefülltes Wasser
- Kohlensäurehaltige Erfrischungsgetränke
- Milchprodukte und Funktionsgetränke
- Weitere alkoholfreie Getränke
- Alkoholische Getränke
- Alkoholfreie Getränke
- Lebensmittel
- Arzneimittel
- Kosmetik und Körperpflege
- Industriechemikalien
- Weitere Endverbraucherbranchen
- Getränke
- Nach Fertigungstechnologie
- Extrusionsblasformen
- Injektionsstreckblasformen
- Injektionsblasformen
- Kompressionsblasformen
- Weitere Fertigungstechnologien
- Nach Geografie
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Kenia
- Rest Afrikas
- Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um das grundlegende Nachfragebild zu erstellen, beginnen wir mit öffentlichen Datensätzen, die zeigen, wie sich verpackungsintensive Kategorien in der Region entwickeln. Nützliche Referenzpunkte stammen aus Quellen wie den Handelsstatistiken von UN Comtrade, den Industrieproduktionsindikatoren der UNIDO, den Makrodatenreihen der Weltbank und des IWF, den nationalen Statistikämtern der wichtigsten MEA-Länder sowie Umwelt- oder Verpackungskonformitätsmitteilungen der Regulierungsbehörden.
Diese Desk-Research-Arbeit wird dann mit Unternehmensmitteilungen kombiniert, darunter Jahresberichte, Investorenpräsentationen, Nachhaltigkeitsberichte und Ankündigungen von Werksausweitungen, da diese häufig Kapazitätserweiterungen und Materialwechsel bestätigen (zum Beispiel Pläne für Recyclingmaterialanteile). In einigen Fällen wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Handelsdatenbank auf Sendungsebene verwendet, um Exporteur- und Importeuraktivitäten gegenzuprüfen, wo öffentliche Details spärlich waren. Die hier aufgeführten Desk-Quellen sind nur illustrativ; für die Validierung und Klärung während der Arbeit wurden zusätzliche öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Volumenstory mit Personen zu überprüfen, die Aufträge und Produktionspläne in Echtzeit sehen, darunter Verpackungsverarbeiter, Markeninhaber, Distributoren sowie Teilnehmer des Harz- und Recycling-Ökosystems. Beiträge aus verschiedenen MEA-Teilregionen wurden verglichen, sodass Wachstumstreiber (wie abgefüllte Getränke, Haushaltspflege und Pharma) mit realistischeren Adoptionsraten sowie Preis- und Gewichtsannahmen dimensioniert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 16 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Nachfragepools, bei dem die Produktions- und Verbrauchstrends verpackter Produkte in Behälteranforderungen umgerechnet und dann anhand typischer Gewichtsbereiche nach Format in Tonnen umgewandelt werden. Die Ergebnisse werden auch durch selektive Bottom-up-Näherungen überprüft, hauptsächlich durch Kapazitäts- und Auslastungsprüfungen bei Verarbeitern, stichprobenartige Volumina nach Endverwendung und eine einfache Plausibilitätsprüfung des durchschnittlichen Verkaufspreises, wo Preissignale verfügbar sind. Dies ermöglicht eine Anpassung der Gesamtwerte, wenn sie von dem abweichen, was Branchenteilnehmer beschreiben.
Einige praktische Eingaben, die in diesem Markt von Bedeutung sind, umfassen Produktionstrends bei Getränken und essbaren Produkten, den Pro-Kopf-Verbrauch verpackter Waren, Import- und Exportströme für leere Behälter und verpackte Waren, das durchschnittliche Behältergramm-Gewicht nach Polymer und Format sowie die Substitution durch Recyclingmaterialanteile, die die Materialmischungen verändern kann, ohne die Stückzahlen zu ändern. Wo Lücken auf Länderebene bestehen, werden Werte mithilfe von Verhältnissen benachbarter Märkte aufgefüllt, die an Bevölkerung, Einkommensbänder und die Durchdringung verpackter Waren geknüpft sind. Diese impliziten Nachfrageniveaus werden dann anhand von Handelssignalen überprüft, damit das Modell nicht aufgebläht wirkt.
Für die Prognose verwenden wir szenariobasierte Trendmodellierung, unterstützt durch exponentielle Glättung bei den stabileren Endverwendungen, und schichten dann Stufenänderungen ein, die in Interviews besprochen wurden, wie neue Abfülllinien, Erweiterungen bei Verarbeitern und regulatorische Impulse für Recyclingmaterialanteile. Das Ziel ist es, Projektionen an eine begrenzte Anzahl wiederholbarer Treiber zu knüpfen, anstatt sich auf Annahmen zu stützen, die schwer zu verteidigen sind.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, darunter ob die Ländersummen mit der Handelsrichtung übereinstimmen, ob der implizite Pro-Kopf-Behälterverbrauch realistisch bleibt und ob die Verschiebungen im Harzmix mit dem übereinstimmen, was Verarbeiter und Markeninhaber berichten. Wenn Abweichungen auftreten, werden die Annahmen hinter Gewichten, Durchdringung und Endverwendungszuteilung erneut geöffnet, und Folgegespräche werden ausgelöst, um zu bestätigen, was sich geändert hat.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten überprüft, um die Berechnungslogik, Einheitenumrechnungen und Länder-Rollups konsistent zu halten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis eintritt, wie ein bedeutender Kapazitätsstart, eine die Verpackung betreffende Politikänderung oder ein sichtbarer Nachfrageschock. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße für Kunststoffflaschen und -behälter im Nahen Osten und in Afrika von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kunststoffflaschen und -behälter in MEA stimmen häufig nicht überein, weil Herausgeber unterschiedliche Einheiten, unterschiedliche Kanalpunkte (Werksabgabepreis vs. Großhandel) und unterschiedliche Produktgrenzen mischen und dann Annahmen zu unterschiedlichen Zeitpunkten aktualisieren. Das Ergebnis ist, dass selbst wenn die Geografie gleich klingt, der erfasste Umsatz oder das Volumen einen leicht anderen Warenkorb widerspiegeln kann.
Verschlüsse und Deckel sind eine häufige Ergänzung in Verpackungszahlen, liegen aber außerhalb des Umfangs von Mordor Intelligence, wodurch der Gesamtwert auf den eigentlichen Körper der starren Flasche und des Behälters fokussiert bleibt. Einige Schätzungen stellen den Wert auch unter Verwendung nominaler Großhandelspreise dar und beziehen breitere Behälterkategorien über engere Geografien ein; diese Unterschiede können die Gesamtwerte im Vergleich zu einem volumengeführten Modell verschieben, das auf der Endverbrauchsnachfrage und Gewichtsannahmen basiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,84 Mio. USD (2025) | |
| Regionale Unternehmensberatung A | 8,70 Milliarden USD (2026) | Verwendet einen wertbasierten Rahmen mit einem anderen Basisjahr; die Umfangsbeschreibung deutet auf einen breiteren Pool von Verpackungsbehältern für verpackte Waren hin, bei dem Preisgestaltung und Kanalpunkt nicht klar angegeben sind. |
| Handelsdaten-Herausgeber B | 6,20 Milliarden USD (2035) | Zielt auf MENA statt auf das gesamte MEA ab, und die Werte werden zu nominalen Großhandelspreisen angegeben, was die Gesamtwerte im Vergleich zu einem volumengeführten Modell verschieben kann, das auf der Endverbrauchsnachfrage und Gewichtsannahmen basiert. |
Zusammengenommen erklärt sich die Streuung hauptsächlich dadurch, was innerhalb des Behälterkörpers gezählt wird, welche Preisschicht für den Wert verwendet wird und welcher genaue regionale Ausschnitt gewählt wird. Indem die Eingaben an Endverbrauchsnachfragesignale, realistische Gramm-Gewichte und wiederholbare Gegenprüfungen geknüpft werden, bleibt die Schätzung leichter zu prüfen und zu aktualisieren, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Welche Größe wird der Markt für Kunststoffflaschen und -behälter im Nahen Osten und Afrika bis 2031 erreichen?
Das Volumen wird bis 2031 voraussichtlich 2,19 Millionen Tonnen erreichen, was einem CAGR von 2,99 % im Zeitraum 2026-2031 entspricht.
Welches Material dominiert derzeit regionale Flaschenanwendungen?
PET macht 50,90 % der Nachfrage im Jahr 2025 aus, dank seiner Klarheit, seines Festigkeit-Gewicht-Verhältnisses und seiner Recyclingfähigkeit.
Wo wird das schnellste Wachstum geografisch erwartet?
Südafrika ist mit einem CAGR von 5,88 % auf Kurs, da die Expansion der Pharmaindustrie und Recyclingvorschriften Verpackungsverbesserungen stimulieren.
Wie gestalten rPET-Vorschriften die Versorgungsstrategien?
Saudi-Arabien und die Vereinigten Arabischen Emirate verlangen nun zertifiziertes lebensmittelechtes rPET, was Investitionen in fortschrittliche Recyclinganlagen und langfristige Abnahmeverträge fördert.
Welche Technologie hält den größten Anteil an der Behälterproduktion?
Das Injektionsstreckblasformen macht 29,45 % der Produktion aus, da es effizient leichte, hochklare Flaschen herstellt.
Seite zuletzt aktualisiert am:



