
Tamanho e Participação do Mercado de Bolsas e Recipientes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 55.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 74.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.06 % |
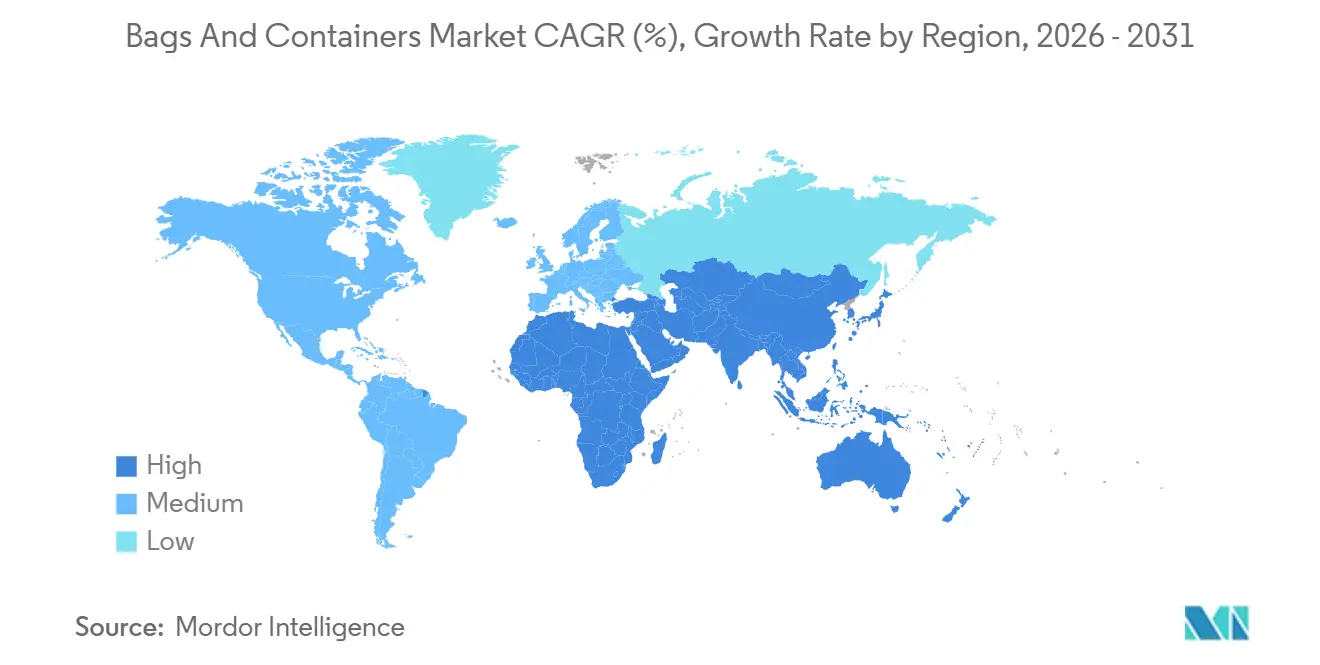
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
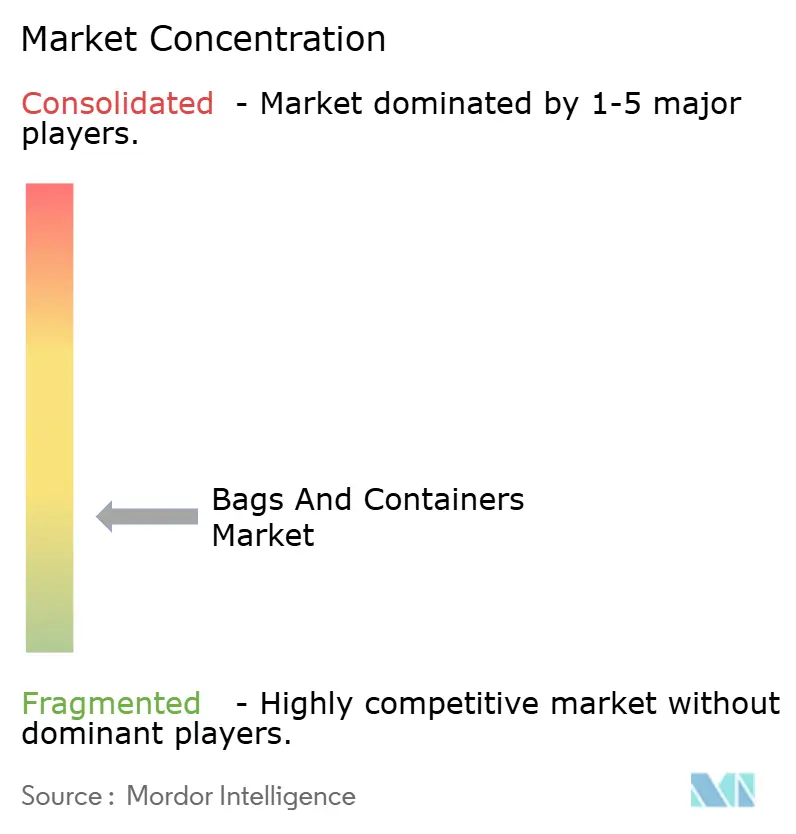
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bolsas e Recipientes por Mordor Intelligence
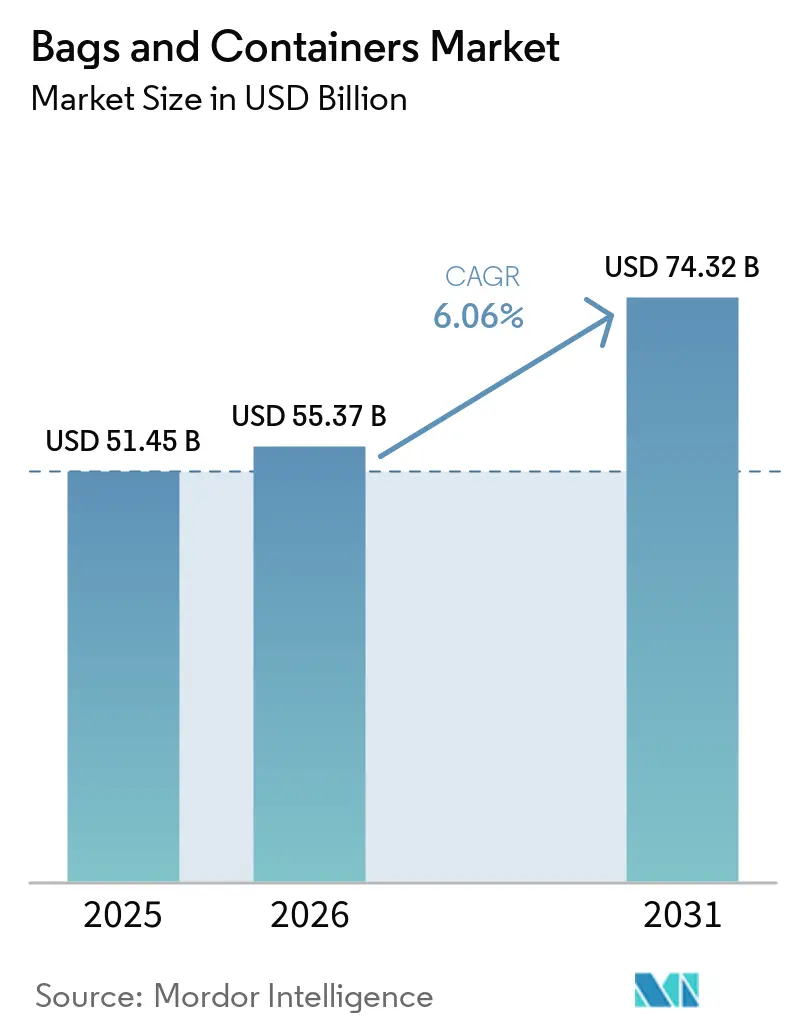
Espera-se que o tamanho do Mercado de Bolsas e Recipientes aumente de 51,45 bilhões de USD em 2025 para 55,37 bilhões de USD em 2026 e atinja 74,32 bilhões de USD até 2031, crescendo a um CAGR de 6,06% ao longo de 2026-2031. O mercado de bolsas e recipientes é impulsionado pela demanda proveniente da logística de comércio eletrônico, das necessidades de segurança alimentar e do manuseio industrial a granel, que estão transformando os formatos de embalagem necessários no uso cotidiano. As reformulações das cadeias de suprimentos no pós-pandemia levaram os conversores a adotar portfólios de formatos mais amplos, capazes de atender tanto às remessas diretas ao consumidor quanto à grande distribuição industrial a partir da mesma base de ativos. O mercado de bolsas e recipientes também está sendo beneficiado pela expansão do pipeline farmacêutico e pela transição para formatos recicláveis e reutilizáveis tanto em bolsas quanto em recipientes. As regras de rotulagem digital estão adicionando uma nova camada de complexidade técnica, pois a área de impressão, o posicionamento de códigos e a qualidade da superfície do material passaram a ter maior relevância em formatos menores. A atividade competitiva permanece intensa, com grandes players buscando fusões e aquisições e especialistas regionais focando em melhorias de materiais, enquanto a pressão sobre os custos de resina e as regras de embalagem mais rígidas continuam sendo os principais riscos durante o período de previsão.
Principais Conclusões do Relatório
- Por tipo de bolsa, as bolsas planas detinham 28,46% do mercado de bolsas e recipientes em 2025, e as bolsas para correspondência têm projeção de expansão a um CAGR de 6,84% até 2031.
- Por tipo de recipiente, o mercado de bolsas e recipientes para contêineres intermediários a granel deve crescer a um CAGR de 6,11% até 2031.
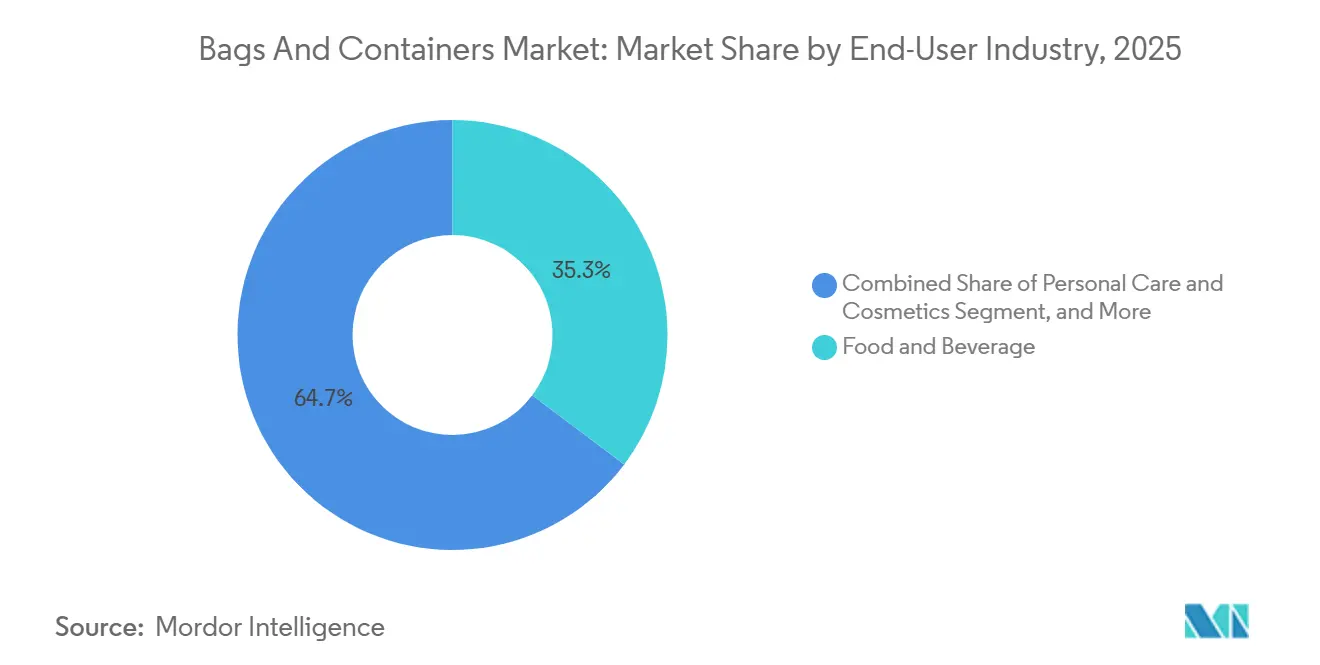
- Por setor de usuário final, o setor de alimentos e bebidas detinha 35,28% do mercado de bolsas e recipientes em 2025, e o setor de saúde tem projeção de registrar o CAGR mais rápido, de 7,53%, até 2031.
- Por geografia, a América do Norte respondeu por 39,14% da receita global em 2025, e a Ásia-Pacífico tem projeção de expansão a um CAGR de 7,16% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Atendimento ao Comércio Eletrônico Impulsionando a Demanda por Embalagens Protetoras Leves | +1.5% | América do Norte, Ásia-Pacífico, Europa | Curto prazo (≤ 2 anos) |
| Metas de Sustentabilidade Acelerando a Adoção de Formatos Recicláveis e Reutilizáveis | +1.3% | Europa, América do Norte, Global | Médio prazo (2 a 4 anos) |
| Crescimento de Alimentos Embalados e Entregas Expandindo os Volumes de Embalagens de Alto Rendimento | +1.1% | Global, núcleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Necessidades de Qualidade em Saúde e Farmácia Apoiando Formatos com Barreira e Evidência de Violação | +0.9% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Portadores de Dados de Embalagem Tornando-se Essenciais sob Regras de Rastreabilidade e Rotulagem Digital | +0.6% | Europa, América do Norte, Global | Médio prazo (2 a 4 anos) |
| Investimentos em Infraestrutura de Reutilização Criando Demanda por Embalagens de Transporte Retornáveis | +0.4% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atendimento ao Comércio Eletrônico Impulsionando a Demanda por Embalagens Protetoras Leves
O comércio eletrônico continua sendo o motor de crescimento de curto prazo mais evidente para o mercado de bolsas e contêineres, pois cada encomenda normalmente requer sua própria embalagem protetora. O envio direto ao consumidor utiliza mais embalagens unitárias do que o movimento de varejo paletizado, o que aumenta a demanda por bolsas de correspondência, malas acolchoadas e embalagens protetoras leves relacionadas. Essa mudança também está alterando as decisões de investimento de capital, pois os conversores passam a dar mais ênfase a linhas automatizadas de enchimento flexível, selagem e impressão. O mercado de bolsas e contêineres está, portanto, vivenciando uma transição gradual da produção puramente de commodities para uma capacidade de embalagem flexível mais específica por aplicação. A Mondi inaugurou sua nova fábrica de bolsas de papel em Pittsburgh em abril de 2026, com capacidade de expansão anual direcionada a 300 milhões de bolsas de papel e foco em usos finais de comércio eletrônico, alimentos, ração e industrial. Esse tipo de investimento demonstra que o envio de encomendas não apenas está adicionando volume ao mercado de bolsas e contêineres, mas também elevando o valor da automação e das capacidades de impressão.
Metas de Sustentabilidade Acelerando a Adoção de Formatos Recicláveis e Reutilizáveis
Os compromissos de sustentabilidade estão agora moldando a seleção de embalagens de forma mais direta em todo o mercado de bolsas e contêineres. A Amcor reportou no exercício fiscal de 2025 que 72% de sua produção de embalagens por peso foi projetada para reciclabilidade, incluindo 96% de seu portfólio de embalagens rígidas e 49% de seu portfólio de embalagens flexíveis, ao mesmo tempo em que atingiu sua meta global de 10% de plástico reciclado pós-consumo de 218.000 toneladas métricas.[1] A Fundação Ellen MacArthur declarou que empresas representando 20% do mercado de embalagens plásticas renovaram seu compromisso com as metas de 2030 no âmbito do Compromisso Global da Nova Economia do Plástico, o que demonstra que os sinais de demanda estão permeando os planos de compras das marcas e chegando aos ciclos de investimento dos conversores. Um efeito prático já é visível na escolha de formatos: estruturas flexíveis de material único ajudam a atingir metas de reciclabilidade, mas também podem restringir as opções de desempenho em algumas aplicações. Essa é uma das razões pelas quais os contêineres rígidos continuam mantendo posições sólidas em áreas onde os sistemas de reciclagem são mais consolidados e a recuperação de materiais é mais fácil de escalar. A IFCO declarou em seu relatório ESG de 2025 que as embalagens reutilizáveis proporcionaram reduções mensuráveis nas emissões de CO₂ e no desperdício de alimentos nas cadeias de suprimentos de mercearia fresca, o que reforça o argumento comercial para sistemas agrupados e retornáveis no mercado de bolsas e contêineres.
Crescimento de Alimentos Embalados e Entregas Expandindo os Volumes de Embalagens de Alto Rendimento
Alimentos e bebidas permaneceram como a maior base de usuários finais em 2025, e essa escala continua a sustentar o mercado de bolsas e contêineres nos canais de varejo alimentar, entrega e institucional. O crescimento nas categorias de pronto para comer e pronto para cozinhar está impulsionando a demanda por formatos que combinam proteção de barreira, suporte à vida útil e compatibilidade com linhas de enchimento automatizadas. O comércio rápido está adicionando mais uma camada, pois as embalagens agora precisam ter desempenho em condições ambiente, refrigeradas e congeladas dentro de ciclos de entrega mais rápidos. Isso leva fornecedores e parceiros de equipamentos de enchimento a uma coordenação mais estreita sobre propriedades do substrato, desempenho de selagem e tolerâncias de máquina. A Amcor avançou em uma colaboração de embalagem de bandejas de fibra com a Metsä Group e a G. Mondini em abril de 2026, apresentando um sistema integrado de bandejas que combina bandejas de fibra moldada, revestimentos de barreira e filmes de cobertura superior para reduzir o uso de plástico em aplicações de proteína e refeições prontas refrigeradas. Desenvolvimentos como esse mostram que o mercado de bolsas e contêineres está crescendo não apenas por meio de maiores volumes de alimentos embalados, mas também por meio de um aumento constante na complexidade dos formatos.
Necessidades de Qualidade em Saúde e Farmácia Apoiando Formatos com Barreira e Evidência de Violação
A saúde está se tornando um dos grupos de demanda orientados à qualidade mais fortes no mercado de bolsas e contêineres. Biológicos, biossimilares e terapias avançadas requerem barreiras estéreis, controle rigoroso de umidade e desempenho confiável de evidência de violação, o que eleva o limiar técnico tanto para bolsas quanto para formatos rígidos. Uma revisão de 2025 na AAPS PharmSciTech destacou o uso crescente de materiais de barreira avançados e revestimentos em embalagens farmacêuticas, incluindo estruturas projetadas para maior proteção em condições exigentes de armazenamento e esterilização. A Amcor inaugurou uma instalação avançada de revestimento de embalagens para saúde em Subang Jaya, Malásia, em abril de 2026, investindo mais de 35 milhões de USD e implantando tecnologia de revestimento por faca de ar para embalagens estéreis de dispositivos médicos. O mercado de bolsas e contêineres também está sendo afetado pelos requisitos de rastreabilidade, pois formatos menores de saúde agora precisam carregar mais codificação e identificação sem comprometer a legibilidade ou o desempenho da embalagem. Isso está aumentando a demanda por melhores superfícies de impressão, conversão mais precisa e validação mais rigorosa em programas de embalagem para saúde.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Resinas, Celulose e Metais Pressionando as Margens | -1.7% | Global, América do Norte, polos de manufatura da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regras mais Rígidas sobre Resíduos de Embalagens e Plásticos de Uso Único Elevando os Custos de Conformidade | -1.3% | Núcleo da Europa, nível estadual na América do Norte | Médio prazo (2 a 4 anos) |
| Restrições a PFAS e Substâncias Perturbando as Escolhas de Materiais de Barreira | -0.8% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Escassez de PCR para Uso Alimentar Limitando as Reivindicações de Conteúdo Reciclado e a Expansão de Escala | -0.5% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Resinas, Celulose e Metais Pressionando as Margens
A volatilidade das matérias-primas continua sendo a restrição de lucros mais direta sobre o mercado de bolsas e contêineres em 2026. Os conversores de embalagens flexíveis continuam enfrentando oscilações nos custos de resinas, enquanto os formatos à base de papel dependem de dinâmicas separadas de celulose e fibra recuperada. No segmento rígido, os produtores de embalagens metálicas ainda lidam com custos mais elevados de alumínio e aço, que podem distorcer as tendências de receita mesmo quando os volumes físicos permanecem estáveis. A Amcor reduziu sua orientação de fluxo de caixa livre para o exercício fiscal de 2026 para 1,5 a 1,6 bilhões de USD, em parte porque manteve estoques de custo mais elevado para proteger a continuidade do fornecimento, evidenciando como o risco de insumos está afetando as decisões de capital de giro. A Silgan informou que as vendas líquidas de Contêineres Metálicos no primeiro trimestre de 2026 aumentaram 96,5 milhões de USD em relação ao ano anterior, impulsionadas principalmente pela repasse contratual de custos mais elevados de matérias-primas. O mercado de bolsas e contêineres geralmente consegue repassar parte desses custos, mas a defasagem temporal ainda pressiona as margens e os contratos com clientes.
Regras mais Rígidas sobre Resíduos de Embalagens e Plásticos de Uso Único Elevando os Custos de Conformidade
A pressão regulatória está adicionando custo e complexidade ao mercado de bolsas e contêineres, especialmente na Europa e em partes da América do Norte. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens está levando os conversores a revisitar o design de reciclabilidade, as escolhas de materiais, a documentação e a conformidade química antes que as principais disposições entrem em vigor a partir de 12 de agosto de 2026. Essas mudanças pesam mais sobre os conversores menores, pois eles têm menos margem para absorver custos de testes, trabalhos de reformulação e solicitações de documentação específicas de clientes. O efeito não se limita à Europa, pois empresas que atendem a múltiplas regiões precisam gerenciar simultaneamente diferentes cronogramas de conteúdo reciclado e regras químicas. A colaboração de embalagem de fibra da Amcor com a Metsä Group e a G. Mondini em 2026 reflete como os fornecedores já estão migrando para estruturas alternativas que podem reduzir o conteúdo de plástico e apoiar o redesenho de formatos orientado à conformidade. O mercado de bolsas e contêineres, portanto, enfrenta um ônus regulatório de custos mesmo quando a demanda permanece saudável, pois o trabalho de conformidade agora molda o desenvolvimento de produtos, as compras e a qualificação de clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bolsa:
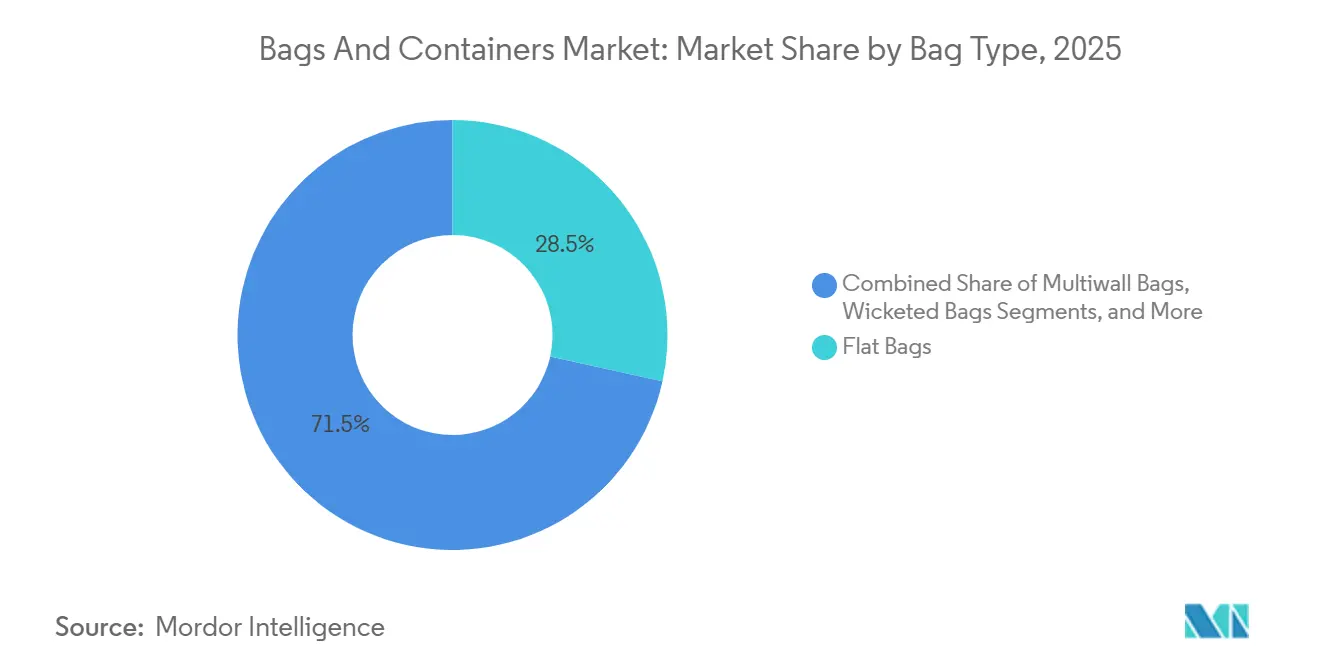
O Comércio Eletrônico Impulsiona as Bolsas de Correspondência Enquanto as Bolsas Planas Mantêm sua EscalaAs bolsas planas detinham 28,46% do segmento por tipo de bolsa em 2025, conferindo-lhes a maior participação nesta parte do mercado de bolsas e contêineres. Seu papel permaneceu forte no pré-embalamento no varejo, no serviço de alimentação e no uso institucional, onde o baixo custo e o manuseio simples em máquinas importavam mais do que a proteção avançada. As bolsas em wicket mantiveram uma posição estável nas linhas de panificação, hortifrúti e aves, pois as pilhas pré-abertas suportam o enchimento automatizado em alta velocidade. As bolsas multicamadas e os sacos tecidos também permaneceram importantes para cargas industriais e agrícolas, onde a resistência à perfuração, a proteção contra umidade e a economia de carga orientam as decisões de compra.
As bolsas de correspondência estão projetadas para crescer a um CAGR de 6,84% até 2031, tornando-as o subsegmento de crescimento mais rápido no mercado de bolsas e contineres dentro dos formatos de bolsas. O crescimento está vinculado à expansão de encomendas e à substituição de caixas de papelão ondulado em algumas aplicações diretas ao consumidor, onde o peso e a eficiência de envio são relevantes. A fábrica de Pittsburgh da Mondi, inaugurada em abril de 2026, foi construída em torno desse padrão de demanda e adiciona capacidade de bolsas de papel altamente automatizada com capacidades avançadas de impressão. O lado das bolsas do setor de bolsas e contêineres também está enfrentando mais trabalho de reformulação, pois os formatos de bolsas de correspondência revestidas usados próximos a canais alimentares precisam se adaptar a regras de materiais mais rígidas e à crescente necessidade de dados variáveis legíveis e códigos escaneáveis.

Por Tipo de Contêiner:
Os Contêineres de Granel Intermediários Crescem Rapidamente Enquanto os Contêineres Rígidos para Consumo Mantêm o NúcleoOs recipientes rígidos para consumidores detinham 52,67% do segmento de tipo de recipiente em 2025, tornando-os o maior grupo de produtos nesta seção do mercado de bolsas e recipientes. Sua posição está ancorada em aplicações de alimentos, cuidados pessoais e produtos farmacêuticos de venda livre, onde a presença nas prateleiras, a interação com o usuário, a evidência de violação e a conformidade continuam sendo centrais. A Amcor relatou que 96% de seu portfólio de embalagens rígidas foi projetado para reciclabilidade até o final do exercício fiscal de 2025, evidenciando a extensão dos investimentos dos principais fornecedores em formatos rígidos compatíveis com a reciclagem. Tambores e baldes a granel também mantiveram demanda estável na distribuição industrial e de ingredientes alimentares, onde as mudanças de especificação ocorrem lentamente e os requisitos de manuseio permanecem rigorosos.
Os contêineres intermediários a granel têm projeção de expansão a um CAGR de 6,11% até 2031, o ritmo mais rápido entre os subsegmentos de recipientes no tamanho do mercado de bolsas e recipientes. Seu apelo decorre de menores custos de manuseio, movimentação paletizada mais fácil e melhor economia de reutilização em comparação com muitos formatos legados a granel. Os resultados do primeiro trimestre de 2026 da Silgan mostraram que mudanças no mix podem criar divergências dentro das categorias de embalagens rígidas, com a forte demanda por alimentos para animais de estimação parcialmente compensada por volumes menores de frutas e vegetais após a atividade de compras antecipadas no final de 2025.[2] Esta parte do setor de bolsas e recipientes também está se beneficiando de modelos de serviço, pois grandes operadores conseguem recondicionare recircular contêineres intermediários a granel de maneiras que fornecedores regionais menores têm dificuldade em igualar.
Por Setor de Usuário Final:
A Saúde Lidera o Crescimento Enquanto Alimentos e Bebidas Fornecem a BaseAlimentos e bebidas responderam por 35,28% do mercado total em 2025, conferindo-lhes a maior participação do mercado de bolsas e contêineres por setor de usuário final. Essa posição reflete a demanda constante por bolsas flexíveis em produtos secos e serviços de alimentação, bem como por contêineres rígidos para líquidos, molhos e formatos de consumo individual. A demanda industrial também permaneceu resiliente, pois produtos químicos, agroquímicos e materiais de construção requerem um fornecimento recorrente de sacos tecidos, bolsas multicamadas, contêineres de granel intermediários e tambores. Cuidados pessoais e bens de consumo adicionaram mais uma camada de crescimento, pois as marcas buscaram formatos recarregáveis ou mais adequados para trânsito sem sacrificar a qualidade nas prateleiras.
A saúde está projetada para registrar o CAGR mais rápido, de 7,53%, até 2031, tornando-a o motor de crescimento mais forte no mercado de bolsas e contêineres entre os usuários finais. O perfil de crescimento está vinculado a biológicos, medicamentos especializados e atualizações de barreiras estéreis que requerem controle mais rigoroso de umidade, oxigênio e contaminação. Uma revisão científica de 2025 na AAPS PharmSciTech descreveu como as embalagens farmacêuticas avançadas estão migrando para materiais de barreira mais especializados e sistemas de revestimento para necessidades de maior proteção. A instalação de revestimento de embalagens para saúde da Amcor na Malásia, inaugurada em abril de 2026, fornece um exemplo industrial claro dessa tendência, adicionando capacidade regional para embalagens estéreis de dispositivos médicos à medida que a fabricação farmacêutica no Sudeste Asiático se expande.
Análise Geográfica
Mercado de Sacos e Contêineres da América do Norte
A América do Norte respondeu por 39,14% da receita global em 2025, tornando-se a maior participação regional no mercado de sacos e contêineres. Sua liderança se apoia em uma infraestrutura de comércio eletrônico madura, no uso intenso de contêineres rígidos em alimentos e bens de consumo, e em um ambiente regulatório moldado pela supervisão da FDA e pelas normas estaduais de embalagem. A região também se beneficia de redes extensas de conversores e de uma ampla base instalada de sistemas automatizados de enchimento, selagem e rotulagem. No segmento de embalagens flexíveis, a América do Norte continua sendo um importante palco de consolidação e expansão de capacidade. A ProAmpac concluiu a aquisição da TC Transcontinental Packaging em março de 2026 por aproximadamente 1,51 bilhões de USD, o que ampliou materialmente seu alcance em embalagens flexíveis na América do Norte.
Mercado de Sacos e Contêineres da Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 7,16% até 2031, tornando-se o cluster regional de crescimento mais rápido no tamanho do mercado de sacos e contêineres. A urbanização, o aumento da renda disponível, a penetração do comércio eletrônico e a expansão industrial estão adicionando volume tanto nos formatos de consumo quanto nos formatos a granel. A Mondi anunciou uma joint venture com a PT Indocement Tunggal Prakarsa na Indonésia em 2026, com previsão de adicionar mais de 200 milhões de sacos de papel à sua capacidade de produção global, ressaltando a crescente importância do Sudeste Asiático no planejamento de capacidade dos conversores.[3] O investimento da Amcor em embalagens para saúde na Malásia em abril de 2026 também aponta para a crescente demanda regional por substratos de embalagem médica e farmacêutica de maior especificação.
Mercado de Sacos e Contêineres da EMEA e América do Sul
A Europa enfrenta condições de volume subjacente mais lentas, pois as regras de redução de embalagens e os custos de conformidade estão pressionando partes do mercado, mesmo que a premiumização orientada pela sustentabilidade crie oportunidades de valor. A América do Sul está registrando crescente demanda por sacos flexíveis nas cadeias de alimentos, varejo e exportação agrícola, com sacas tecidas e sacos multicamadas sustentados pelos fluxos de grãos, soja e minerais. O Oriente Médio e a África estão investindo em capacidade local de embalagem, à medida que as metas de segurança alimentar e os programas de diversificação industrial elevam a demanda por sacos multicamadas, IBCs e tambores a granel. Em todas as três regiões, o mercado de sacos e contêineres está se tornando mais orientado por especificações, o que favorece os fornecedores capazes de aliar prontidão regulatória com flexibilidade de formato.
Cenário Competitivo
O mercado de bolsas e contêineres permanece moderada a altamente fragmentado abaixo do nível superior, mesmo que um pequeno grupo de conversores integrados globais detenha escala significativa. Os grandes players estão usando fusões e aquisições para ampliar o alcance de produtos, melhorar a alavancagem de compras e fortalecer as redes de manufatura regionais. A aquisição da TC Transcontinental Packaging pela ProAmpac em março de 2026 por aproximadamente 1,51 bilhões de USD adicionou um negócio que gerou aproximadamente 1,2 bilhões de USD em receita nos 12 meses encerrados em 27 de julho de 2025, tornando-se um dos movimentos de consolidação mais claros recentes no espaço de embalagens flexíveis.[4] A Sealed Air também mudou de mãos em 2026 após receber todas as aprovações regulatórias em março e concluir sua aquisição por fundos afiliados à CD&R em abril, após vendas líquidas de 5,4 bilhões de USD em 2025 em embalagens para alimentos, comércio eletrônico, logística, médico e ciências da vida, e industrial. Esses movimentos mostram que a escala ainda importa no mercado de bolsas e contêineres, especialmente quando os clientes desejam ampla cobertura de formatos e fornecimento confiável entre regiões.
Ao mesmo tempo, a competição não se baseia mais apenas em capacidade ou presença geográfica. A Amcor lançou seu desafio Lift-Off Rigids em maio de 2026 para selecionar soluções de startups para embalagens rígidas e sistemas híbridos adjacentes, demonstrando como as grandes empresas estão usando a inovação aberta para incorporar novas ideias em plataformas comerciais estabelecidas. A fábrica de bolsas de papel de Pittsburgh da Mondi e sua joint venture na Indonésia mostram uma estratégia paralela construída em torno de automação, proximidade regional e crescimento direcionado ao mercado final. Na prática, o mercado de bolsas e contêineres está recompensando empresas que conseguem combinar ciência de materiais, engenharia de aplicações e manufatura responsiva na mesma oferta.
Outra frente ativa é a de embalagens de transporte retornáveis, onde o hardware está cada vez mais vinculado ao serviço e à gestão de dados. O relatório ESG de 2025 da IFCO mostrou que os sistemas de embalagens reutilizáveis estão proporcionando benefícios ambientais mensuráveis nos fluxos de mercearia fresca, o que ajuda a explicar por que os modelos agrupados e circulares estão indo além da escala piloto. Essa direção eleva o padrão para concorrentes menores, pois sistemas de reutilização bem-sucedidos precisam de rastreamento de ativos, padrões de limpeza, logística reversa e coordenação com clientes. Como resultado, o mercado de bolsas e contêineres está vendo uma separação mais ampla entre grandes operadores com profundidade de serviço e conversores menores focados em nichos de produtos mais estreitos.
Líderes do Setor de Bolsas e Recipientes
-
Amcor plc
-
Mondi plc
-
Sealed Air Corporation
-
Huhtamäki Oyj
-
Smurfit Westrock plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sacos e Contêineres Empresas cobertas neste relatório
- Amcor plc
- Mondi plc
- Sealed Air Corporation
- Huhtamäki Oyj
- Sonoco Products Company
- Smurfit Westrock plc
- Greif, Inc.
- UFlex Limited
- ProAmpac Intermediate, Inc.
- Coveris Holdings S.A.
- Constantia Flexibles Group GmbH
- ALPLA-Werke Alwin Lehner GmbH & Co KG
- Silgan Holdings Inc.
- Novolex Holdings, LLC
- SIG Group AG
- Reynolds Consumer Products Inc.
- Plastipak Holdings, Inc.
- SCHÜTZ GmbH & Co. KGaA
- Winpak Ltd.
Desenvolvimentos industriais recentes em Mercado de Sacos e Contêineres
- Abril de 2026: A Amcor inaugurou uma instalação avançada de revestimento de embalagens para saúde em Subang Jaya, Selangor, Malásia, representando um investimento de mais de 35 milhões de USD. A instalação introduz tecnologia de revestimento por faca de ar para embalagens estéreis de dispositivos médicos e foi facilitada pela Autoridade de Desenvolvimento de Investimentos da Malásia, fortalecendo a resiliência regional da cadeia de suprimentos para fabricantes farmacêuticos do Sudeste Asiático.
- Abril de 2026: A Mondi inaugurou sua nova fábrica de fabricação de bolsas de papel em Pittsburgh, Pensilvânia, consolidando a produção de 2 instalações legadas nos EUA. A fábrica integra linhas de produção altamente automatizadas e capacidades avançadas de impressão, com capacidade anual direcionada a 300 milhões de bolsas de papel após a expansão, com aproximadamente 170 funcionários esperados até o final de 2026.
- Março de 2026: A ProAmpac concluiu a aquisição da TC Transcontinental Packaging da TC Transcontinental por aproximadamente 1,51 bilhões de USD, com a TC Transcontinental Packaging gerando aproximadamente 1,2 bilhões de USD em receita durante os 12 meses encerrados em 27 de julho de 2025.
- Março de 2026: A Sealed Air recebeu todas as aprovações regulatórias necessárias para concluir sua aquisição por fundos afiliados à CD&R (Clayton, Dubilier and Rice), com a transação sendo concluída em abril de 2026. A Sealed Air gerou 5,4 bilhões de USD em vendas líquidas em 2025, operando nos segmentos de embalagens para alimentos, comércio eletrônico, logística, médico e ciências da vida, e industrial.
Escopo do Relatório do Mercado Global de Bolsas e Recipientes
O escopo do relatório abrange a análise do mercado global de bolsas e contêineres, incluindo produção, distribuição e consumo de vários tipos de bolsas e contêineres. As bolsas são soluções de embalagem flexível feitas de materiais como plástico, papel ou tecido, enquanto os contêineres são embalagens rígidas ou semirígidas usadas para armazenamento e transporte. O estudo examina tendências de mercado, fatores de crescimento, desafios e oportunidades, fornecendo perspectivas sobre o cenário competitivo e os principais participantes do mercado.
O Mercado de Bolsas e Contêineres é Segmentado por Tipo de Bolsa (Bolsas Planas, Bolsas em Wicket, Bolsas de Correspondência, Bolsas Multicamadas e Sacos Tecidos), Tipo de Contêiner (Contêineres Rígidos para Consumo, Tambores e Baldes a Granel e Contêineres de Granel Intermediários), Setor de Usuário Final (Alimentos e Bebidas, Saúde, Cuidados Pessoais e Cosméticos, Industrial, Bens de Consumo e Varejo, e Outros), e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Bolsas Planas |
| Bolsas em Wicket |
| Bolsas de Correspondência |
| Bolsas Multicamadas |
| Sacos Tecidos |
| Contêineres Rígidos para Consumo |
| Tambores e Baldes a Granel |
| Contêineres de Granel Intermediários |
| Alimentos e Bebidas |
| Saúde |
| Cuidados Pessoais e Cosméticos |
| Industrial |
| Bens de Consumo e Varejo |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Bolsa | Bolsas Planas | ||
| Bolsas em Wicket | |||
| Bolsas de Correspondência | |||
| Bolsas Multicamadas | |||
| Sacos Tecidos | |||
| Por Tipo de Contêiner | Contêineres Rígidos para Consumo | ||
| Tambores e Baldes a Granel | |||
| Contêineres de Granel Intermediários | |||
| Por Setor de Usuário Final | Alimentos e Bebidas | ||
| Saúde | |||
| Cuidados Pessoais e Cosméticos | |||
| Industrial | |||
| Bens de Consumo e Varejo | |||
| Outros Setores de Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Coreia do Sul | |||
| Índia | |||
| Austrália e Nova Zelândia | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual e previsto do mercado de bolsas e contêineres?
O mercado de bolsas e recipientes foi avaliado em 51,45 bilhões de USD em 2025, está em 55,37 bilhões de USD em 2026 e tem previsão de atingir 74,32 bilhões de USD até 2031 a um CAGR de 6,06%.
Qual área de produto detém a maior participação neste espaço?
No lado das bolsas, as bolsas planas detinham 28,46% do segmento em 2025. No lado dos contêineres, os contêineres rígidos para consumo lideraram com 52,67% em 2025.
Qual grupo de usuário final está expandindo mais rapidamente?
A saúde é o segmento de usuário final de crescimento mais rápido, com um CAGR projetado de 7,53% até 2031, impulsionado por biológicos, medicamentos especializados e atualizações de barreiras estéreis.
Qual região lidera a demanda global e qual cresce mais rapidamente?
A América do Norte detinha 39,14% da receita global em 2025, enquanto a Ásia-Pacífico está projetada para crescer mais rapidamente a um CAGR de 7,16% até 2031.
Por que as bolsas de correspondência e os contêineres de granel intermediários estão ganhando tração?
As bolsas de correspondência estão crescendo com os volumes de encomendas do comércio eletrônico e as necessidades de envio mais leve direto ao consumidor. Os contêineres de granel intermediários estão se beneficiando de menores custos de manuseio, vantagens de reutilização e crescente logística de produtos químicos a granel e ingredientes alimentares.
Quais são os principais riscos que afetam as margens e a estratégia dos fornecedores?
As oscilações nos custos de matérias-primas, as regras mais rígidas sobre resíduos de embalagens e os requisitos mais rigorosos de conformidade de materiais estão elevando os custos e levando as empresas à reformulação, automação e consolidação orientada por escala.