
Marktgröße und Marktanteil für Axial- und Mischströmungspumpen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
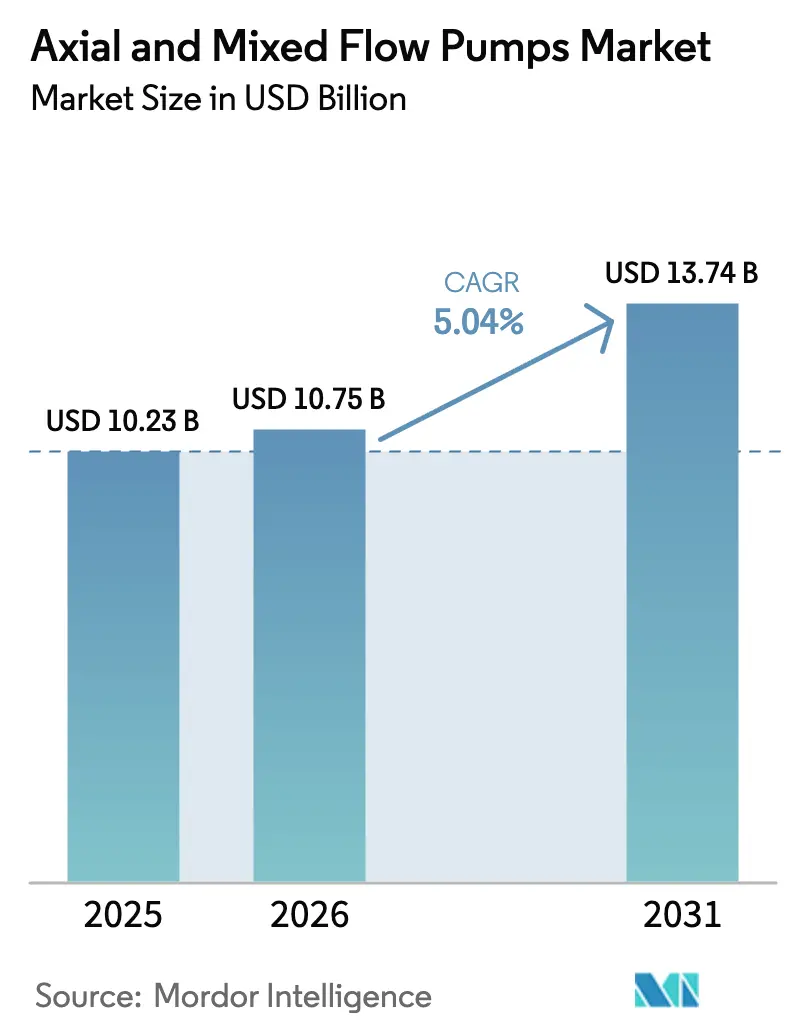
| Marktgröße (2026) | 10.75 Milliarden US-Dollar |
| Marktgröße (2031) | 13.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Axial- und Mischströmungspumpen durch Mordor Intelligence
Die Marktgröße für Axial- und Mischströmungspumpen wird im Jahr 2026 auf USD 10,75 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 10,23 Milliarden, mit Prognosen für 2031 von USD 13,74 Milliarden, was einem Wachstum von 5,04 % CAGR über den Zeitraum 2026–2031 entspricht. Diese Entwicklung spiegelt den zunehmenden Ausbau von Wasser- und Abwassernetzen, Kühlkreisläufen in Kraftwerken und Ölpipeline-Druckerhöhungsstationen in entwickelten wie auch in aufstrebenden Volkswirtschaften wider. Die Wettbewerbspositionierung hängt zunehmend von Technologien mit variabler Drehzahl ab, die die Betriebskosten über die gesamte Lebensdauer senken, während digitale Überwachungsplattformen Versorgungsunternehmen dabei helfen, ungeplante Ausfallzeiten zu reduzieren. Die rasche Urbanisierung im asiatisch-pazifischen Raum verstärkt die Ausgaben für Hochwasserschutz, während nordamerikanische Betreiber Kapital in die Modernisierung von Rohölkorridoren investieren, die strengeren Zuverlässigkeitsstandards unterliegen. Das Lieferkettenrisiko für hochlegierte Komponenten bleibt ein Beobachtungspunkt, jedoch kompensieren Hersteller die Preisvolatilität teilweise durch Rückwärtsintegration und regionalisierte Beschaffung.
Wichtigste Erkenntnisse des Berichts
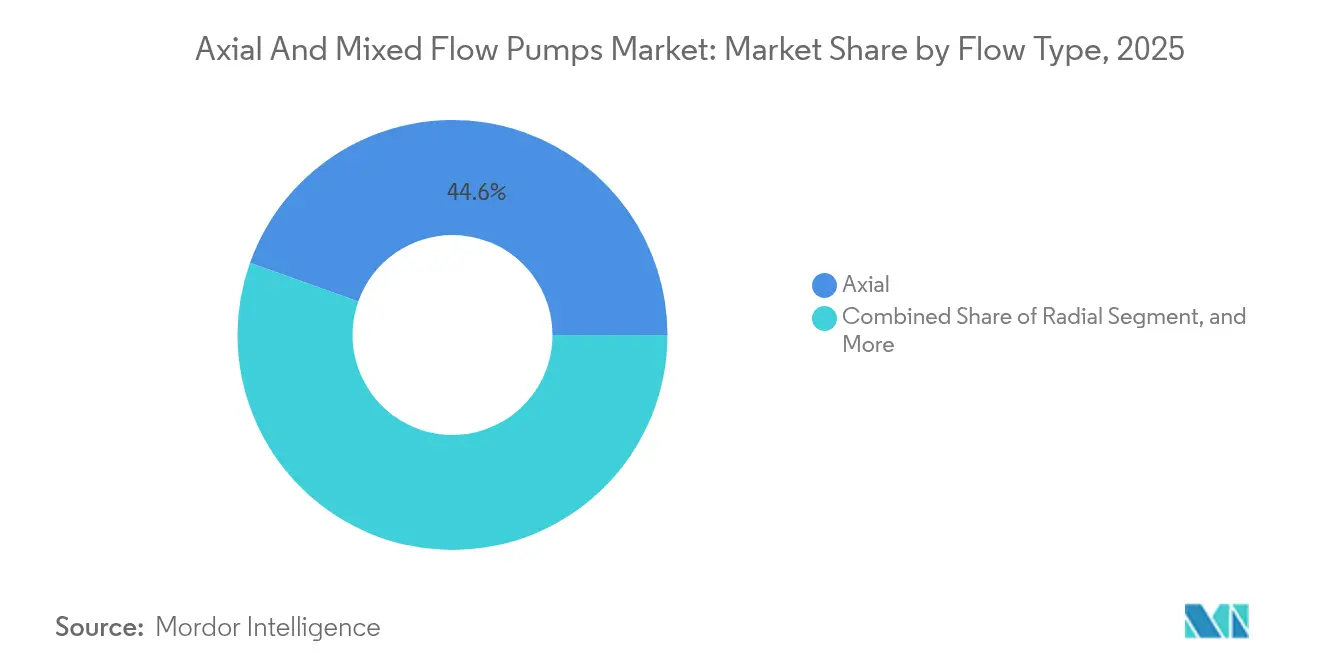
- Nach Strömungstyp wird erwartet, dass Mischströmungspumpen bis 2031 mit einem CAGR von 6,78 % wachsen, während Axialströmungskonzepte im Jahr 2025 voraussichtlich einen Umsatzanteil von 44,55 % behalten.
- Nach Anzahl der Stufen verzeichneten mehrstufige Einheiten den schnellsten CAGR von 6,9 %, während einstufige Modelle 60,74 % der Nachfrage im Jahr 2025 auf sich vereinten.
- Nach Einbauausrichtung entfielen 69,12 % der Verkäufe im Jahr 2025 auf vertikale Anordnungen, während horizontale Systeme mit einem CAGR von 5,96 % wuchsen.
- Nach Endverbraucherbranche verzeichnete die Stromerzeugung einen CAGR von 5,28 %, während Wasser und Abwasser 33,12 % des Verbrauchs im Jahr 2025 ausmachten.
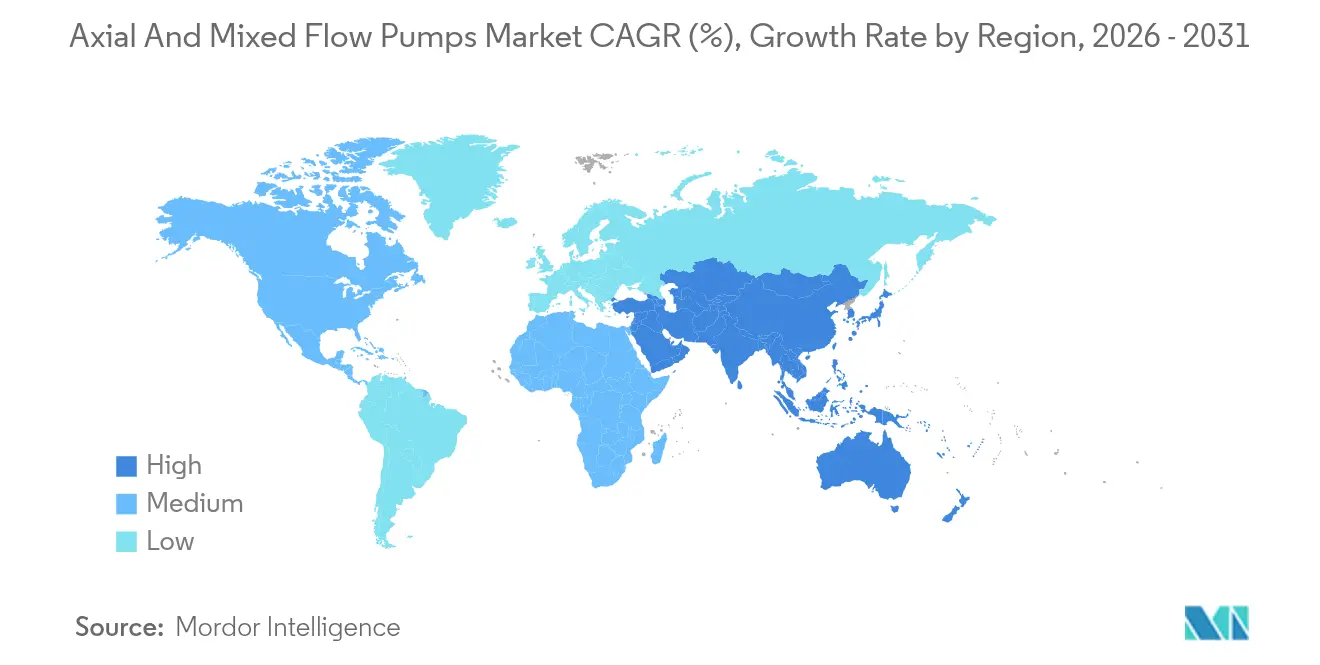
- Nach Geografie hielt die asiatisch-pazifische Region 43,52 % der Umsätze im Jahr 2025 und wies bis 2031 eine führende CAGR-Entwicklung von 5,78 % auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der kommunalen Wasser- und Abwasserinfrastruktur | +1.8% | Global, frühe Gewinne im asiatisch-pazifischen Raum und im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Zunehmende Investitionen in Midstream-Projekte im Öl- und Gasbereich | +1.2% | Nordamerika und Naher Osten als Kernregionen, Ausstrahlungseffekte auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter städtischer Hochwasserschutz und Bewässerungsprogramme | +1.0% | Asiatisch-pazifischer Raum als Kernregion, Ausstrahlungseffekte auf Afrika | Mittelfristig (2–4 Jahre) |
| Einsatz von Axialströmungspumpen mit Drehzahlregelung für Wellenenergieanlagen | +0.4% | Globale Küstenregionen, frühe Gewinne in Europa und Australien | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Meerwasser-Wärmepumpensystemen | +0.3% | Globale Küstenstädte, konzentriert in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Aufkommen modularer Pumpstationen für Flüssigkühlkreisläufe in Rechenzentren | +0.4% | Global, frühe Gewinne in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der kommunalen Wasser- und Abwasserinfrastruktur
Die Ausgaben für die Modernisierung der Wasserversorgung und -aufbereitung steigen, da alternde Rohrleitungen und Aufbereitungsanlagen das Ende ihrer Lebensdauer erreichen, während Schwellenländer ihre Kapazitäten ausbauen, um wachsenden städtischen Bevölkerungen gerecht zu werden. Projekte wie die Erweiterung von Singapurs NEWater-Anlage stützen sich auf Axialströmungspumpen mit großem Rohrdurchmesser, um hohe Meerwasserentnahmemengen effizient zu bewältigen.[1]Internationale Organisation für Normung, "ISO 14046 Umweltmanagement – Wasser-Fußabdruck," iso.org Drehzahlregelungen reduzieren den Energieverbrauch um 15–25 %, ein entscheidender Vorteil für Versorgungsunternehmen, die CO₂-Reduktionsvorgaben einhalten müssen. Die staatlichen Konjunkturmaßnahmen von über USD 200 Milliarden im asiatisch-pazifischen Raum im Jahr 2024 schlagen sich direkt in Ausschreibungspipelines für Hochleistungseinheiten nieder. Hersteller, die Pumpen, Motoren und digitale Überwachungsplattformen bündeln können, sind am besten positioniert, um Folgeaufträge zu erhalten, da Versorgungsunternehmen auf Lebenszyklusserviceverträge umsteigen.
Zunehmende Investitionen in Midstream-Projekte im Öl- und Gasbereich
Nordamerikanische Betreiber investierten 2024 USD 15 Milliarden in Pipeline-Modernisierungen, wobei die USD 34 Milliarden teure Trans-Mountain-Erweiterung den Höhepunkt darstellte, für die Axialströmungspumpstationen spezifiziert wurden, die für den Einsatz in gebirgigem Gelände ausgelegt sind. Die Einhaltung von API 610 veranlasst Käufer, auf robuste Konstruktionen zu setzen, die eine mittlere Betriebsdauer zwischen Ausfällen von über 60.000 Stunden aufrechterhalten.[2]Amerikanisches Petroleum-Institut, "API-Standard 610," api.org Lateinamerikanische Schiefergasprogramme, wie das argentinische Vaca-Muerta-Projekt, benötigen ähnliche Pumpensysteme, um 500.000 Barrel pro Tag zu fördern. Hoher Durchsatz und enge Verfügbarkeitsziele begünstigen weiterhin Axialkonfigurationen gegenüber Zentrifugalalternativen in diesen Midstream-Verbindungen.
Beschleunigter städtischer Hochwasserschutz und Bewässerungsprogramme im asiatisch-pazifischen Raum
Zunehmende Starkregenereignisse treiben Entwässerungsprogramme für Megastädte voran, die mit Axialströmungspumpen ausgestattete Stationen umfassen, die für mehr als 200 m³/s ausgelegt sind, wie es bei Tokios unterirdischen Hochwassertunneln zu sehen ist.[3]Metropolverwaltung Tokio, "Hochwasserschutz in Tokio," metro.tokyo.lg.jp Indiens Jal-Jeevan-Mission stellt USD 50 Milliarden für die ländliche Wasserversorgung bereit und fördert den Einsatz von Mischströmungspumpen bei der Kanalsanierung. Regierungen kombinieren Hardware-Modernisierungen mit IoT-Telemetrie, die die Pumpendrehzahl in Echtzeit reguliert, den Energieverbrauch in Trockenzeiten senkt und Überschwemmungen bei Sturmereignissen verhindert.
Einsatz von Axialströmungspumpen mit Drehzahlregelung für Wellenenergieanlagen
Demonstrationsanlagen in Schottland und Australien nutzen Axialströmungspumpen zur Regulierung der Meerwasserbewegung innerhalb von Schwingwassersäulenvorrichtungen und verbessern dadurch die Umwandlungseffizienz bei unterschiedlichen Wellenhöhen. Die IEC-62600-Richtlinien empfehlen korrosionsbeständige Legierungen und Magnetlager, die den Wartungsaufwand in rauen Meeresumgebungen reduzieren. Obwohl heute noch eine Nische, verweisen kumulative Installationen entlang europäischer und asiatisch-pazifischer Küsten auf eine aufkommende langfristige Nachfrage.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leistungsbeschränkungen bei hochviskosen Fluiden | -0.8% | Global, konzentriert in der Chemie- und Pharmaindustrie | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung alternativer Inline-Propellerpumpen-Konstruktionen | -0.6% | Global, frühe Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen bei hochlegierten Edelstahlkomponenten | -0.4% | Global, konzentriert in asiatisch-pazifischen Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Energieeffizienzvorschriften, die die Compliance-Kosten erhöhen | -0.3% | Europa und Nordamerika als Kernregionen, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leistungsbeschränkungen bei hochviskosen Fluiden
Wenn die Viskosität 100 cP überschreitet, verlieren Axial- und Mischströmungspumpen bis zu 30 % ihrer Effizienz, was Chemikalienhersteller dazu veranlasst, auf Magnetkupplungs-Zentrifugalmodelle umzusteigen, die die Leistung über ein breiteres Spektrum von Fluideigenschaften aufrechterhalten. Pharmabetriebe, die an die FDA-Part-11-Reinigungsvorschriften gebunden sind, wenden sich aus Gründen der Sanitärkomplexität ebenfalls von Axialkonstruktionen ab. Bis neue Laufradgeometrien oder Antriebstechnologien die Effizienznachteile umkehren, wird die Durchdringung in viskosen Fluidsegmenten hinter den Kern-Wasser- und Energiemärkten zurückbleiben.
Zunehmende Verbreitung alternativer Inline-Propellerpumpen-Konstruktionen
Inline-Propellerpumpen reduzieren den Platzbedarf und die Tiefbaukosten um 20–40 %, was sie für Nachrüstungen attraktiv macht, bei denen der Bau tiefer Sumpfgruben unpraktisch ist. Europäische Versorgungsunternehmen, die diese Systeme als Pioniere einsetzen, verweisen auf einfachere oberirdische Wartung und schnellere Installation. Hersteller von Axial- und Mischströmungsanlagen müssen daher ihren Marktanteil verteidigen, indem sie Effizienzgewinne mit Lebenszyklusserviceverträgen kombinieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Strömungstyp:
Mischströmung treibt Innovationen voranDie Marktgröße für Axial- und Mischströmungspumpen wächst im Bereich der Mischströmungskonfigurationen rasch, da Anwender Effizienz über ein breites Förderhöhenspektrum anstreben. Mischströmungsprodukte verzeichneten bis 2031 einen CAGR von 6,78 %, obwohl Axialströmungskonzepte im Jahr 2025 noch 44,55 % der Umsätze kontrollierten. Kühlwasserkreisläufe in Gas- und Kernkraftwerken entscheiden sich zunehmend für Mischströmungseinheiten, die hydraulische Stabilität über einen Bereich von 5 m bis 15 m Förderhöhe aufrechterhalten. Betreiber berichten von Energieeinsparungen von bis zu 8 % gegenüber reinen Axialströmungsalternativen bei häufigen Lastschwankungen. Weitere Forschung und Entwicklung in verstellbare Schaufeln und Verbundstoffgehäuse zielt darauf ab, Kostenlücken weiter zu schließen und damit das Mischströmungswachstum zu festigen.
Robuste kommunale Hochwasserschutzeinsätze verdeutlichen ebenfalls die Technologiemigration. Tokios neue unterirdische Rückhaltebecken nutzten Mischströmungspumpen, um schwankende Regenwasserpegel zu bewältigen, und demonstrierten einen stetigen Durchsatz, selbst wenn sich die Saughöhe stark veränderte. Die Standardisierung gemäß ISO-9906-Prüfverfahren stärkt das Käufervertrauen, indem die Leistung über ein breiteres Spektrum von Betriebspunkten validiert wird, und beschleunigt damit die Akzeptanz von Mischströmung sowohl in Neuanlagen als auch bei Nachrüstungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anzahl der Stufen:
Mehrstufige Systeme gewinnen an DynamikEinstufige Baugruppen dominierten den Marktanteil für Axial- und Mischströmungspumpen mit 60,74 % im Jahr 2025, was auf ihre Einfachheit bei Niedrig-Förderhöhen-Wasseraufbereitungs- und Bewässerungsanwendungen zurückzuführen ist. Dennoch expandierten mehrstufige Linien mit einem CAGR von 6,9 %, angetrieben durch steigende Förderhöhenanforderungen in Kernkraftwerken, die nun auf Druckentladungen von 50–100 m abzielen. Mehrstufige Konstruktionen bilden auch das Rückgrat von Pipeline-Druckerhöhungsstationen, wo Höhenunterschiede die Grenzen einstufiger Konstruktionen belasten. Hersteller mildern die höheren Kapitalkosten durch die Modularisierung von Gehäusen, sodass Betreiber Stufen nach Bedarf hinzufügen können, ohne gesamte Einheiten neu installieren zu müssen.
Das Trans-Mountain-Projekt integrierte mehrstufige Axialströmungspumpen in seinen Mittelstationen, um Gebirgspässe zu überwinden, und demonstrierte dabei günstige Lebenszyklusökonomie unter Schwerstölbetriebsbedingungen. Prädiktive Analysen in Kombination mit Drucksensoren warnen Techniker vor Stufenunwuchtabweichungen, bevor Vibrationen eskalieren, und unterstützen höhere Verfügbarkeitsziele in kritischen Energiekorridoren.
Nach Einbauausrichtung:
Vertikale Dominanz setzt sich fortVertikale Pumpen machten 69,12 % der Verkäufe im Jahr 2025 aus, dank ihrer kompakten Abmessungen, die engen kommunalen Schächten entsprechen. Das Eintauchen von Motoren unter Wasser reduziert Luftschall und schafft Oberflächenraum für andere Aufbereitungsanlagen. Dennoch entwickelten sich horizontale Bauformen mit einem CAGR von 5,96 %, da Industriegeländer oberirdischen Zugang für schnellere Inspektionszyklen bevorzugten. Rechenzentren, die Flüssigkühlkreisläufe einsetzen, verdeutlichen diesen Wandel; horizontal montierte Gestelle lassen sich zur Wartung herausziehen, ohne Serverräume zu stören.
Ölpipelines spiegeln diesen Trend wider; oberirdische Druckerhöhungsstationen entlang von Wüstenrouten vereinfachen die Wartung und minimieren Gefahren in beengten Räumen. Saudi-Arabiens NEOM-Entsalzungsanlage spezifizierte horizontale Axialströmungspumpen für modulare Anlagenblöcke, bei denen Kräne ganze Gestellbaugruppen zur Überholung herausheben. Arbeitsschutzgesetze ermutigen Eigentümer ebenfalls, liegende Anordnungen zu wählen, wenn das Einsteigen von Arbeitern in tiefe, nasse Gruben vermeidbar ist.
Nach Konstruktionsmaterial:
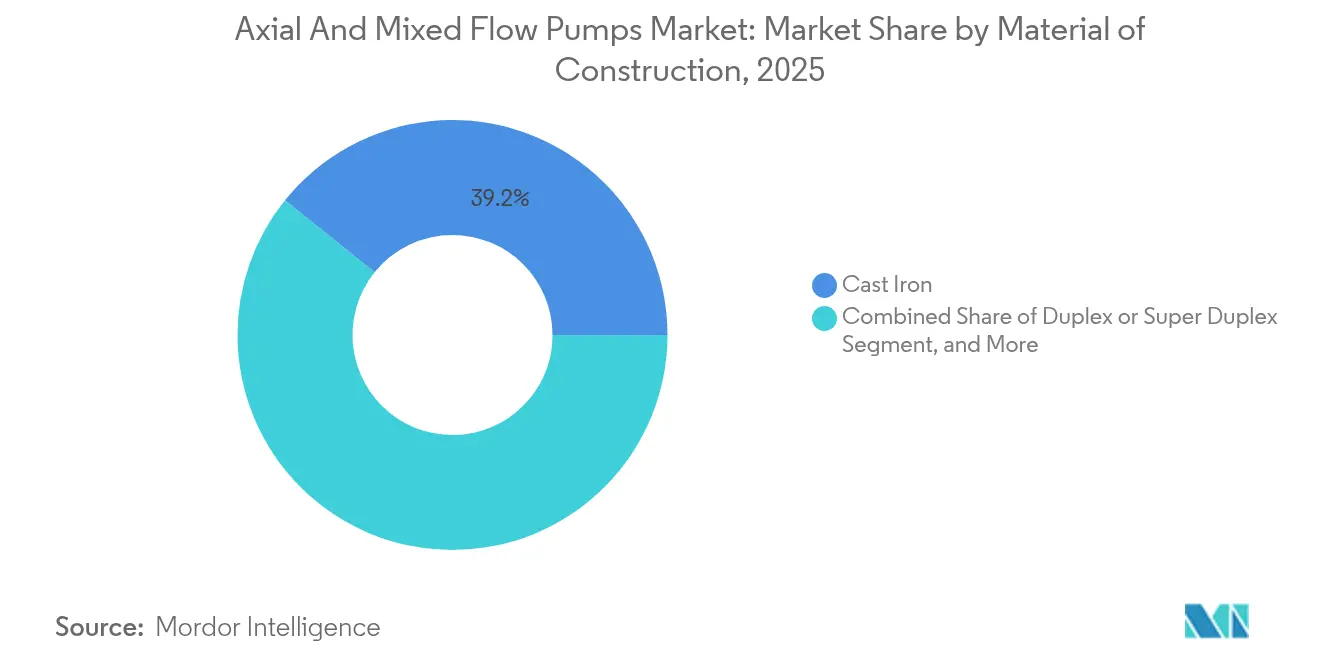
Edelstahl gewinnt an BedeutungGraugussgehäuse behielten 39,22 % des Volumens im Jahr 2025 aufgrund ihrer Kostenvorteile für den Süßwasserbetrieb, während Edelstahlgüten mit einem CAGR von 5,59 % stiegen, bedingt durch die Zunahme von Meerwasser- und korrosiven Industrieanwendungen. Die Marktgröße für Axial- und Mischströmungspumpen im Bereich Duplex-Edelstahlpumpen profitierte von Offshore-Öl- und Entsalzungsinvestitionen, die 25%ige Chromlegierungen zur Verhinderung von Lochkorrosion erfordern. Nickelschwankungen erhöhten die Kosten für 316L im Jahr 2024 um 25 %, doch Betreiber tolerierten die Aufschläge, da die Austauschkosten pro ungeplanten Ausfall USD 1 Million überstiegen.
Erstausrüster reagieren durch doppelte Beschaffung von Rohlingen und Bearbeitung in der Nähe von Endmärkten, um Logistikunterbrechungen abzufedern. Einige experimentieren auch mit Keramikauskleidungen in Flusswasserentnahmen mit hohem Sandgehalt, um Abrasion zu reduzieren und damit die Materialpalette über die klassische Eisenmetallurgie hinaus zu erweitern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Stromerzeugung gewinnt an FahrtWasser- und Abwasseranlagen machten 33,12 % der Nachfrage im Jahr 2025 aus und bleiben die Kernkundengruppe; die Stromerzeugung positioniert sich jedoch als schnellster Aufsteiger mit einem CAGR von 5,28 %. Versorgungsunternehmen, die ihre Kernkraftwerksflotten modernisieren, setzen auf Axialkühlwasserpumpen, die kontinuierlich mehr als 100.000 m³/h fördern können. Netze mit einem hohen Anteil an erneuerbaren Energien spiegeln diesen Bedarf an flexibler Durchflussregelung in Pumpspeicher-Wasserkraft- und Solarthermie-Speicherkreisläufen wider. Unterdessen leiten Chemiebetriebe viskose Ströme weiterhin zu Zentrifugalkonzepten um, was ihren Wachstumsbeitrag dämpft.
Bauprojekte in Südostasien nutzen temporäre Axial-Entwässerungseinheiten, um die Fundamentaushebung in den Monsunmonaten zu beschleunigen. Bergbaubetreiber spezifizieren Duplex-Gehäuse und hartaufgepanzerte Laufräder für den Umgang mit abrasivem Aufbereitungswasser, was eine Nische darstellt, die jedoch technisch anspruchsvoll ist und spezialisierte Anbieter belohnt.
Geografische Analyse
Markt für Axial- und Mischströmungspumpen im asiatisch-pazifischen Raum
Die asiatisch-pazifische Region hielt 43,52 % der Ausgaben im Jahr 2025 und entwickelt sich mit einem CAGR von 5,78 % weiter, da Megastädte den Hochwasserschutz stärken, ländliche Gebiete Trinkwassernetze ausbauen und Industriekorridore Energiemegaprojekte ausstatten. China hat 50 Milliarden USD für Entwässerungstunnel bereitgestellt, die Hochleistungs-Axialeinheiten integrieren, während Indiens Jal Jeevan Mission Pumpenaufträge an über 2.000 regionale Auftragnehmer vergibt. Südostasiatische Länder, angeführt von Vietnam und den Philippinen, sicherten sich multilaterale Finanzierungen, die drehzahlvariable Antriebe mit intelligenter Telemetrie bündeln, um Effizienzzielen gerecht zu werden.
Markt für Axial- und Mischströmungspumpen in Nord- und Südamerika sowie EMEA
Nordamerika hält einen gefestigten Marktanteil durch Sanierungen von Ölpipelines und kommunale Rehabilitierungsmaßnahmen, die auf alternde Infrastruktur eingehen. Der Marktanteil für Axial- und Mischströmungspumpen in dieser Region profitiert von API-konformen Bauweisen, die von börsennotierten Pipeline-Betreibern gefordert werden, die sich keine Umweltstrafen leisten können. US-amerikanische Wasserversorgungsunternehmen stehen vor Kapitalersatzinvestitionen in Höhe von 625 Milliarden USD über zwei Jahrzehnte, was einen wiederkehrenden Auftragseingang sicherstellt, selbst wenn die Bundesfinanzierungszyklen schwanken. Europa priorisiert Energieeffizienz und CO₂-Budgets. Versorgungsunternehmen setzen IE5-Motoren ein, die mit digitalen Zwillingen gekoppelt sind, welche Überschwemmungsszenarien vor der Hardware-Installation simulieren – eine Praxis, die durch die EU-Taxonomieregeln gestärkt wird. Küstenstädte von Spanien bis Dänemark erproben Meerwasser-Wärmepumpen, die jeweils korrosionsbeständige Axialeinheiten erfordern. Unterdessen steigt die Nachfrage im Nahen Osten und in Afrika durch Entsalzungs- und Petrochemieausbau, wobei Megaprojekte wie NEOM hochwertige Materialien aus rostfreiem Duplexstahl validieren. Südamerika, obwohl kleiner, verzeichnet ein stetiges Wachstum durch Bergbau- und Onshore-LNG-Entwicklungen, die auf axiale Boosterpumpen angewiesen sind, um Prozesswasser über anspruchsvolles Gelände zu transportieren.

Regulatorisches Umfeld
Standardisierung und Projektspezifikationen prägen die Beschaffung von Axial- und Halbaxialpumpen in wichtigen Endverbrauchersegmenten wie kommunaler Wasserwirtschaft, Hochwasserschutz, Kraftwerkskühlung und Midstream-Infrastruktur. In Nordamerika verankert das Hydraulic Institute (HI) die Design- und Anwendungsanforderungen durch ANSI/HI-Richtlinien (einschließlich ANSI/HI 14.3 und HI 11.6-Prüfungen), während staatlich finanzierte US-Projekte üblicherweise auf die Unified Facilities Guide Specifications (UFGS) 35 45 02.00 10 für Anforderungen an Axial- und Halbaxial-Tauchpumpen verweisen, wodurch ein spezifikationsgeleiteter Weg in öffentliche Ausschreibungen entsteht.
In China orientiert sich die Konformität an nationalen Normen, die technische und Prüfanforderungen kodifizieren, darunter GB/T 13008-2010 für technische Spezifikationen von Halbaxial- und Axialpumpen und GB/T 9481-2021 für mittelgroße bis kleine Axialpumpen, unterstützt durch GB/T 18149-2017 für Präzisionsleistungsprüfungen. Diese Rahmenwerke stärken die Werksabnahmeprüfung, Dokumentation und wiederholbare Leistungsverifikation und erhöhen die Anforderungen an OEM-Prüfkapazitäten, Materialrückverfolgbarkeit und Konfigurationskontrolle in kommunalen Entwässerungstunneln, Bewässerungssanierungen und industriellen Kühlnetzwerken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Gussteile und maschinell bearbeitete Komponenten (Laufräder, Wellen, Verschleißringe), Motoren und Frequenzumrichter, Dichtungen und Lager, Endmontage und Prüfung sowie die Lieferung über EPC-Unternehmen und Vertriebspartner an Endnutzer wie Versorgungsunternehmen, Kraftwerke und Pipelinebetreiber. Die Fertigungskonzentration in regionalen Clustern unterstützt eine kostenwettbewerbsfähige Versorgung mit Kernkomponenten; beispielsweise integriert der indische Pumpenaggregat-Cluster in Coimbatore mehr als 600 Produktionseinheiten mit unterstützenden Gießereien und Zulieferbetrieben, was eine schnelle Beschaffung von Laufrädern, Diffusoren und Wellen für OEM- und Aftermarket-Nachfrage ermöglicht.
OEMs kombinieren zunehmend eine zentralisierte Fertigung der Hydraulik mit lokalisierten Montage-, Inbetriebnahme- und Servicezentren, um Lieferzeiten zu verkürzen und die Betriebszeit missionskritischer Installationen zu verbessern. Vertriebspartner und Kanalpartner bleiben entscheidend für die Bevorratung von Ersatzteilen, die Bereitstellung von Vor-Ort-Service und die Unterstützung bei Ausschreibungskonformität, während Lebenszyklusdienstleistungen und digitale Überwachung wiederkehrende Umsätze vertiefen, da Käufer von einmaligen Gerätekäufen zu mehrjährigen Wartungs- und Leistungsverträgen übergehen.
Wettbewerbslandschaft
Der Markt für Axial- und Mischströmungspumpen ist mäßig konsolidiert, mit einer Gruppe globaler Hersteller, die über bedeutende Projektportfolios verfügen, jedoch Raum für regionale Spezialisten lassen. Führende Unternehmen bündeln Hydraulik, Elektromotoren und SPS-basierte Steuerungen zu schlüsselfertigen Paketen und erhöhen damit die technische Einstiegshürde für neue Marktteilnehmer. Xylems Übernahme von Evoqua für USD 7,5 Milliarden erweiterte dessen Aufbereitungs- und Pumpensortiment und ermöglicht es kommunalen Bietern, komplette Systeme von einem einzigen Anbieter zu beziehen. KSBs Expansion in Höhe von USD 150 Millionen in Pune stärkt die heimische Kapazität zur Bedienung indischer Bewässerungsausschreibungen ohne Importverzögerungen. Sulzers USD-75-Millionen-NEOM-Auftrag unterstreicht Tiefwasserkompetenz und Materialwissenschaftsführerschaft.
Der Technologiewettbewerb konzentriert sich nun auf Energieeffizienzkurven und prädiktive Analysen. Erstausrüster betten Vibrationssensoren und Cloud-Anwendungen ein, die Wartungsteams auf frühen Lagerverschleiß aufmerksam machen und auf eine 40%ige Reduzierung ungeplanter Ausfallzeiten abzielen. Magnetlager, die ölbasierte Schmierung eliminieren, gewinnen bei Wellenenergie- und Fernpipeline-Aufgaben an Bedeutung und versprechen eine 20-jährige Auslegungslebensdauer mit minimalem Wartungsaufwand. Plattformanbieter schließen auch Allianzen mit Engineering-, Beschaffungs- und Bauunternehmen, um Einfluss in der Spezifikationsphase zu sichern, in der Pumpendimensionen, Motornennleistungen und Tiefbaubudgets festgelegt werden.
Regionale Herausforderer gedeihen weiterhin, indem sie Pakete für Nischennormen anpassen oder schnellen Vor-Ort-Service anbieten. Chinesische Anbieter, gestützt durch Gemeinschaftsunternehmen mit Unternehmen wie Flowserve, liefern preislich wettbewerbsfähige Einheiten in Belt-and-Road-Pipelinekorridore. Europäische Mittelstandsunternehmen erschließen Nachrüstungsaufträge, indem sie Inline-Propeller-Alternativen anbieten, die in bestehende Wellenstränge passen. Trotz verstärkter Konsolidierung schaffen differenzierte hydraulische Modellierung, Außendienst und Materialspezialisierung vielfältige Wege sowohl für etablierte Unternehmen als auch für Neueinsteiger.
Marktführer im Bereich Axial- und Mischströmungspumpen
Xylem Inc.
Franklin Electric Co., Inc.
Sulzer Ltd
Kubota Corporation
Pentair plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Axial- und Mischströmungspumpen
- Xylem Inc.
- Franklin Electric Co., Inc.
- Sulzer Ltd
- Kubota Corporation
- Pentair plc
- Torishima Pump Manufacturing Co., Ltd.
- Ebara Corporation
- The Weir Group PLC
- Hayward Tyler Limited
- Peerless Pump Company
- Grundfos Holding A/S
- Flowserve Corporation
- KSB SE and Co. KGaA
- ITT Inc.
- SPX FLOW, Inc.
- Tsurumi Manufacturing Co., Ltd.
- Ruhrpumpen, S.A. de C.V.
- Kirloskar Brothers Limited
- WILO SE
- Patterson Pump Company
- Zhejiang Dayuan Pumps Industrial Co., Ltd.
- Shanghai Kaiquan Pump (Group) Co., Ltd.
Lesen Sie die Analyse der Axial- und Mischströmungspumpen-Unternehmen

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum ist der Erneuerungszyklus bei Entwässerungs-, Abwasser- und Grundwasserabsenkungsflotten, bei dem Betreiber Zuverlässigkeit, Sicherheit und Wartungsfreundlichkeit neben der Energieleistung priorisieren. Jüngste Produkteinführungen unterstreichen diese Richtung: Im April 2026 brachte Franklin Electric die X-Serie von Entwässerungs- und Abwasserpumpen (FWX, FDX, FGX) in Europa mit Trockenraummotoren und verbessertem Wärmemanagement auf den Markt, die auf die Aufrechterhaltung der Betriebskontinuität bei anspruchsvolleren Einsatzzyklen abzielen und Ersatz- und Standardisierungsmöglichkeiten für kommunale und auftragnehmereigene Anlagen eröffnen.
Ein weiterer Chancenbereich sind Komplettlösungen, die Pumpen, Steuerungen und Überwachung zu wartungsfreundlichen Systemen für anspruchsvolle industrielle Wasserbewegung kombinieren, einschließlich Grubenentwässerung im Bergbau und integriertem Wassermanagement. Die Leistung der Xylem Flygt 2450 Hochdruck-Tauchpumpe, einschließlich 5.500 Stunden kontinuierlicher Laufzeit in einer US-Goldmine, deutet auf eine anhaltende Nachfrage nach hochverfügbaren Entwässerungsanlagen hin, während ihr Vertrag über integrierte Wassersysteme mit Dow in Alberta (mit angestrebtem Betriebsstart im August 2028) zeigt, dass große Endnutzer gebündelte Wasserlösungen anstelle von Einzelgeräten beschaffen. In all diesen Anwendungsfällen hängt die OEM-Differenzierung zunehmend von Anwendungstechnik, digitaler Zustandsüberwachung und lokalisierten Serviceflächen ab, die Ausfallzeiten verkürzen und die Ersatzteillogistik vereinfachen.
Recent Industry Developments in Markt für Axial- und Mischströmungspumpen
- Juli 2026: Verfügbarkeit der automatischen selbstansaugenden Kreiselpumpe Godwin CD150M in den USA für Entwässerungsanwendungen. Diese Fähigkeit stärkt die Position von Xylem bei integrierten Abwasser- und Entwässerungssystemen und unterstützt die Einführung intelligenter, einsatzbereiter Pumplösungen.
- April 2026: Einführung der X-Serie von Entwässerungs- und Abwasserpumpen in Europa (FWX, FDX, FGX) mit Trockenraummotoren und doppelten Gleitringdichtungen. Dieser Schritt erweitert das Angebot an hocheffizienten modularen Pumpen von Franklin Electric in einem wichtigen regionalen Markt und könnte sich auf europäische Ausschreibungspipelines auswirken.
- Februar 2026: Einführung der vertikalen mehrstufigen Pumpen der NCV-Serie für zivile und industrielle Anwendungen in Europa. Die Initiative erweitert das Portfolio von Franklin Electric für zivile und industrielle Segmente und unterstützt regionale Nachrüstungs- und Modernisierungsprojekte.


Markt für Axial- und Mischströmungspumpen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus dem Verkauf von Axial- und Halbaxialpumpen, einschließlich neuer Pumpeneinheiten und Komplettpumpensysteme, für industrielle, kommunale und infrastrukturelle Anwendungsfälle.
Ausschluss vom Umfang: Wir schließen Aftermarket-Dienstleistungen, Ersatzteile und Vermietungsumsätze aus, damit sich die Größenbestimmung auf Gerätekäufe konzentriert und nicht auf Lebenszyklus- oder Betriebs- und Wartungsausgaben.
Übersicht der Segmentierung
- Nach Strömungstyp
- Axial
- Radial
- Gemischt
- Nach Anzahl der Stufen
- Einstufig
- Mehrstufig
- Nach Einbauausrichtung
- Vertikal
- Horizontal
- Nach Konstruktionsmaterial
- Grauguss
- Edelstahl
- Duplex oder Super-Duplex
- Sonstige Konstruktionsmaterialien
- Nach Endverbraucherbranche
- Öl und Gas
- Wasser und Abwasser
- Stromerzeugung
- Chemie
- Lebensmittel und Getränke
- Pharmazeutika
- Metalle und Bergbau
- Bauwesen
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis dazu aufzubauen, wo großvolumige Pumpen typischerweise eingesetzt werden und wie Investitionszyklen in den Bereichen Wasser, Energie, Bewässerung und Schwerindustrie aussehen. Wir stützten uns auf öffentliche und offizielle Quellen wie die USGS-Wassernutzungsreihen, die Internationale Energieagentur für energie- und kühlungsbezogene Indikatoren, Weltbank-Daten zu Infrastruktur und Versorgungszugang, UN-Comtrade-Handelsstatistiken für pumpenbezogene Ströme sowie Normen und technische Referenzen von Organisationen wie ISO und dem Hydraulic Institute.
Um die Zahlen für die Modellierung nutzbar zu machen, haben wir außerdem Geschäftsberichte von Herstellern, Investorenpräsentationen und Projektankündigungen durchgesehen, um den Zeitpunkt der Nachfrage und die Preisentwicklung zu verstehen. An Stellen, an denen öffentliche Daten für Axial- und Halbaxialpumpen nicht granular genug sind, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Patentdatenbanken für technologische Ausrichtung sowie Handelsdatensätze auf Sendungsebene für richtungsweisende Prüfungen grenzüberschreitender Bewegungen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, welcher Anteil der Nachfrage nach großvolumigen Pumpen tatsächlich durch Axial- und Halbaxialkonstruktionen abgedeckt wird und wie Käufer Betriebspunkte wie Förderstrom, Förderhöhe und Wirkungsgrad bei Wasserversorgern, Kraftwerken, Bewässerung und Industrieanlagen spezifizieren. Wir sprachen mit Pumpenherstellern, Vertriebspartnern, EPC-Beteiligten und Endnutzern in wichtigen Regionen und nutzten diese Eingaben dann, um Adoptionsraten, Preisspannen und Ersatzverhalten zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 14% | APAC: 41% |
| Mittleres Segment: 41% | Funktions-/Bereichsleiter: 35% | EMEA: 35% |
| Kleinere Anbieter: 21% | Manager: 51% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Bei der Größenbestimmung wurde ein Top-down- und Bottom-up-Ansatz verwendet, bei dem die Nachfrage nach großvolumigen Pumpen zunächst aus der Endmarktaktivität rekonstruiert und dann mit angebotsseitigen Signalen abgeglichen wurde. Auf der Top-down-Seite haben wir einen Nachfragepool anhand von Indikatoren wie Investitionsausgaben für Wasser und Abwasser, Hochwasserschutz- und Entwässerungsprojekten, Ergänzungen und Sanierungen von Kühlsystemen in der Energieerzeugung sowie Bewässerungsausbauten erstellt. Diese Eingaben haben wir dann anhand typischer Pumpenanzahlen pro Installation und Ersatzzyklusannahmen in Pumpennachfrage übersetzt.
Diese Summen wurden durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartig erhobener Produktpreisbänder, die gängigen Betriebsbereichen zugeordnet wurden, Kanalprüfungen zur Ausschreibungsintensität und Umsatzkontext von in großvolumigen Pumpen aktiven Herstellern. Wo direkte Aufteilungen zwischen Axial- und Halbaxialpumpen nicht durchgängig offengelegt werden, wurden Lücken durch interviewgestützte Zuordnungsschlüssel und Konsistenzprüfungen anhand der Anwendungseignung behandelt, zum Beispiel Niederdruck-Hochdurchfluss-Betriebe gegenüber höheren Förderhöhenanforderungen. Prognosen wurden mittels Szenarioanalyse entwickelt, wobei wichtige Treiber innerhalb der mit Branchenbefragten vereinbarten Bandbreiten variiert und anschließend mit erwarteten Projektpipelines und der makroökonomischen Investitionsrichtung abgeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit die endgültigen Werte nicht von einer einzigen Annahme abhängen. Wir haben die Modellsummen mit unabhängigen Signalen wie der Richtung der Handelsbewegungen, öffentlichen Trends bei Infrastrukturausgaben und beobachteten Preisänderungen verglichen und dann Ausreißer auf Länder- und Endverwendungsebene vor der Freigabe überprüft.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Nachfrage, Preisgestaltung oder Projektzeitpläne beeinflussen. Vor der Auslieferung führt ein Analyst eine erneute Überprüfung durch, um sicherzustellen, dass die neuesten verfügbaren öffentlichen Daten und aktuellen Interview-Rückmeldungen in den endgültigen Zahlen berücksichtigt werden.
Vergleich der Marktgrößenbestimmung für Axial- und Halbaxialpumpen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Axial- und Halbaxialpumpen unterscheiden sich oft aufgrund uneinheitlicher Umfangsgrenzen und weil Preis- und Ersatzannahmen von Quelle zu Quelle unterschiedlich gehandhabt werden. Unterschiede zeigen sich auch, wenn sich eine Schätzung stark auf Handelscodes stützt, während eine andere den installierten Bestand und Projektinvestitionssignale betont, was den Marktwert in entgegengesetzte Richtungen bewegen kann.
Die Tabelle zeigt eine große Spanne, hauptsächlich aufgrund dessen, was als Markt gezählt wird, und wie die Preisgestaltung für das laufende Jahr aktualisiert wird. Im Modell von Mordor Intelligence werden nur Pumpenausrüstungsumsätze gezählt, die an Axial- und Halbaxialkonstruktionen gebunden sind, während Umsätze aus Dienstleistungen und Ersatzteilen ausgeschlossen bleiben. Dies reduziert Überschneidungen mit breiteren Pumpengesamtsummen und hilft, Doppelzählungen in Betriebs- und Wartungsbudgets von Versorgungsunternehmen zu vermeiden.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,75 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 12,10 Mrd. USD (2026) | Erweitert den Umfang häufig um angrenzende großvolumige Kreiselpumpenkonstruktionen und Komplettsystemdienstleistungen und verwendet eine höhere gemischte ASP-Entwicklung, die den Wertansatz anhebt. |
| Branchenverband B | 9,30 Mrd. USD (2025) | Verlässt sich häufig auf von Mitgliedern gemeldete Lieferungen und Standardproduktgruppierungen, was Nicht-Mitglieder-Volumina unterzählen und projektgetriebene Kaufspitzen bei Hochwasserschutz und Kraftwerkskühlung übersehen kann. |
Insgesamt deutet der Vergleich auf Umfangskontrolle und Preisaktualisierung als die beiden größten Treiber der Abweichung hin. Indem der Markt an klare Endnutzungsnachfragesignale gebunden und die implizierten Volumina und Preisbänder anschließend durch Interviews bestätigt werden, ist der resultierende Wert leichter nachzuvollziehen und bei Änderung der Annahmen zu reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Axial- und Mischströmungspumpen im Jahr 2026?
Der Markt erreichte im Jahr 2026 USD 10,75 Milliarden und wird bis 2031 voraussichtlich auf USD 13,74 Milliarden ansteigen.
Welche Region führt die aktuelle Nachfrage nach Axial- und Mischströmungspumpen an?
Der asiatisch-pazifische Raum hält 43,52 % der weltweiten Umsätze im Jahr 2025, angetrieben durch große Wasser- und Hochwasserschutzprojekte.
Was ist das am schnellsten wachsende Endverbrauchersegment für diese Pumpen?
Die Stromerzeugung weist mit 5,28 % den höchsten CAGR auf, da Kern- und Erneuerbare-Energien-Anlagen größere Kühlwasserkapazitäten benötigen.
Warum gewinnen Mischströmungspumpen an Popularität?
Mischströmungskonzepte erhalten eine höhere Effizienz bei variablen Förderhöhenbedingungen und sind daher ideal für Kraftwerkskühlung und städtische Hochwasserschutzsysteme.
Welche Technologien verbessern die Zuverlässigkeit von Pumpen?
Drehzahlregelungen, IoT-basierte Predictive Maintenance und Magnetlager verlängern allesamt die Betriebsdauer und senken den Energieverbrauch.
Wie wirken sich Energievorschriften auf die Pumpenauswahl aus?
Strengere Effizienzvorschriften drängen Versorgungsunternehmen dazu, Axialströmungspumpen mit variabler Drehzahl zu wählen, die den IE5-Motorklassen entsprechen und die Betriebskosten senken.
Seite zuletzt aktualisiert am:



