
Autosampler-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.62 Milliarden US-Dollar |
| Marktgröße (2031) | 2.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
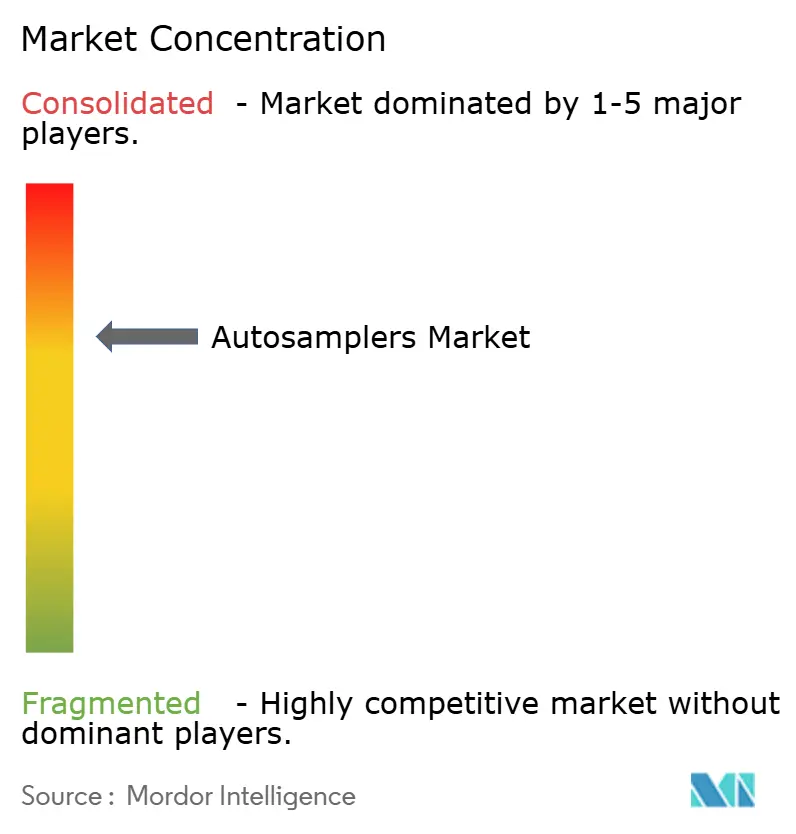
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Autosampler-Marktanalyse von Mordor Intelligence
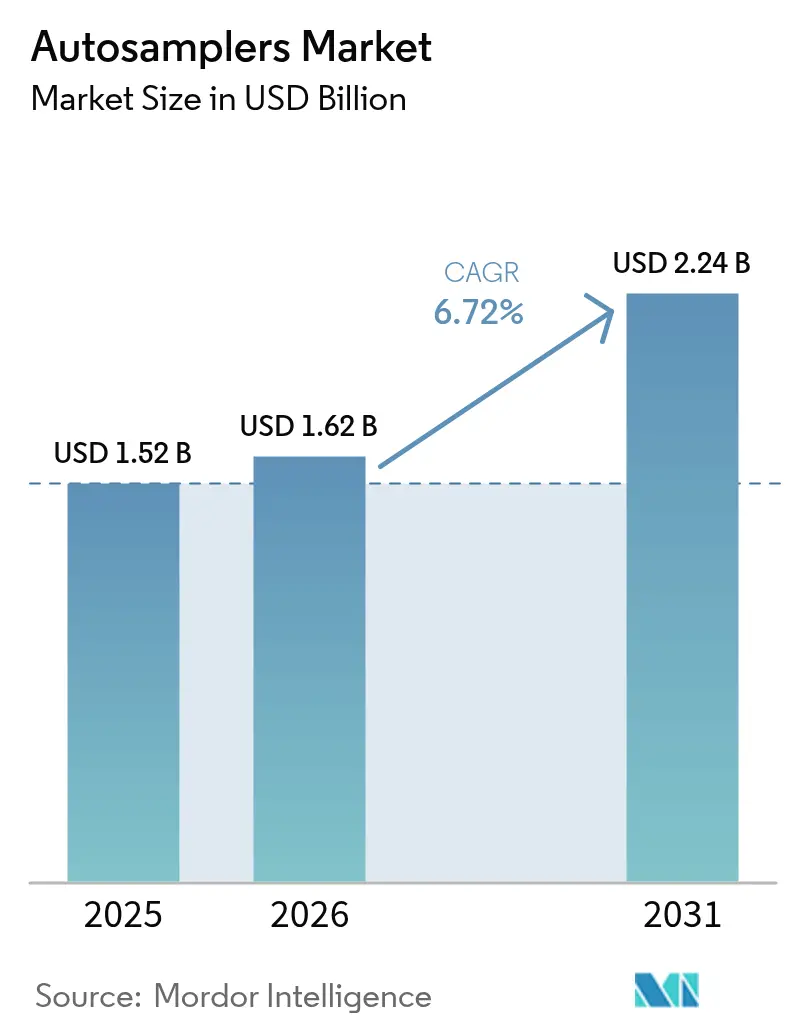
Die Autosampler-Marktgröße soll von 1,52 Milliarden USD im Jahr 2025 auf 1,62 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,72 % über den Zeitraum 2026–2031 einen Wert von 2,24 Milliarden USD erreichen.
Eine starke Ersatznachfrage aus pharmazeutischen Qualitätskontrolllaboren sowie wachsende Prüfvolumina im Bereich Umwelt- und Lebensmittelsicherheit sorgen für stabile Geräteumsätze. Regulierungsbehörden wie die FDA verlangen nun eine detaillierte Validierung analytischer Methoden, was Labore dazu veranlasst, automatisierte Probeninjektionsplattformen einzuführen, die Bedienervariabilität eliminieren und die Datenintegrität schützen. Anbieter profitieren zudem von kontinuierlichen Upgrades hin zu KI-fähigen Autosamplern, die den Wartungsbedarf vorhersagen und ungeplante Ausfallzeiten reduzieren. Die verstärkte Kontrolle von PFAS-Verbindungen in Wasserversorgungen, Pestizidrückständen in Erzeugnissen und Verunreinigungen in neuen chemischen Substanzen erweitert die Anwendungsbasis zusätzlich und treibt den Autosampler-Markt in Richtung höheren Durchsatzes und verbesserter Empfindlichkeit. Laufende Kapitalinvestitionen in Fertigungsstandorte im asiatisch-pazifischen Raum positionieren Entwicklungsländer als entscheidende künftige Volumentreiber für Hochkapazitätssysteme.
Wichtigste Erkenntnisse des Berichts
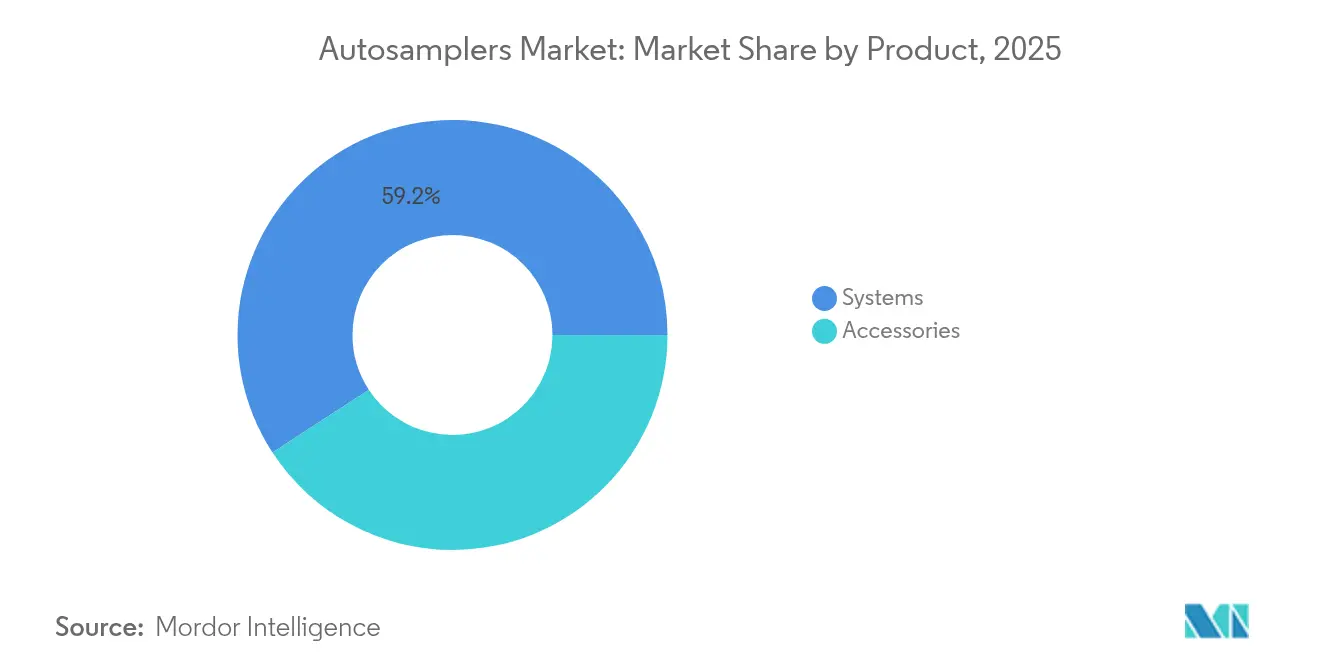
- Nach Produktkategorie hielten Systeme im Jahr 2025 einen Autosampler-Marktanteil von 59,21 %; Headspace- und SPME-Autosampler werden bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen.
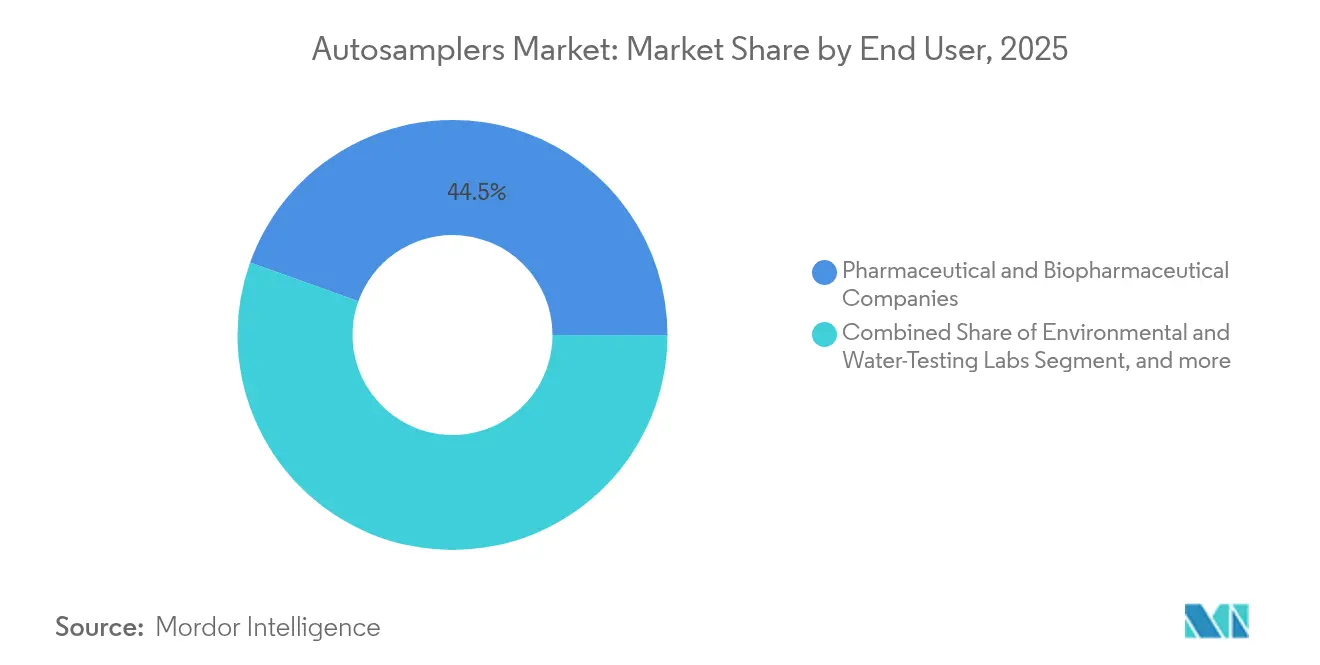
- Nach Endnutzer entfielen 44,53 % der Autosampler-Marktgröße im Jahr 2025 auf pharmazeutische und biopharmazeutische Unternehmen, während akademische und Auftragsforschungslabore zwischen 2026 und 2031 mit einer CAGR von 11,05 % wachsen werden.
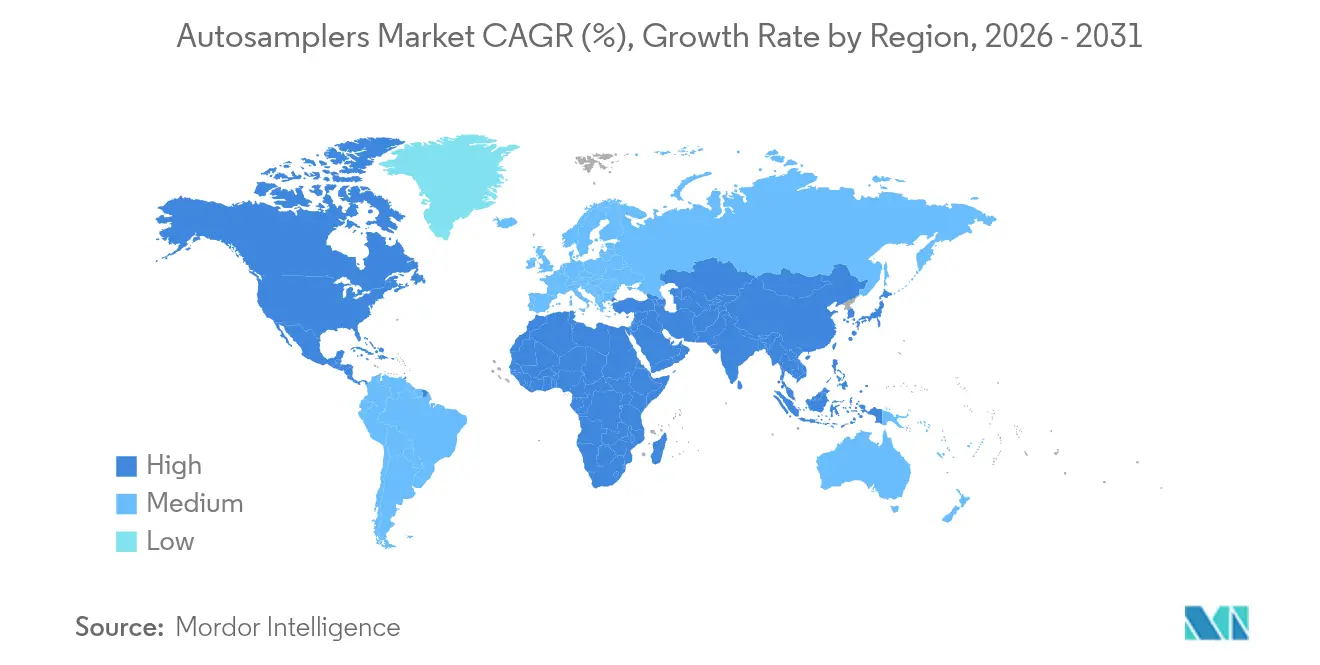
- Nach Geografie entfielen 36,92 % der Autosampler-Marktgröße im Jahr 2025 auf Nordamerika; der asiatisch-pazifische Raum verzeichnet mit 11,6 % bis 2031 die schnellste regionale CAGR.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Bedeutung der Chromatographie in Arzneimittelzulassungsverfahren | +1.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Strengere globale Lebensmittelsicherheits- und Umweltvorschriften | +1.2% | EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Druck zur Laborautomatisierung für höheren analytischen Durchsatz | +1.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung omikgetriebener klinischer Diagnostik | +0.9% | Nordamerika und EU mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-gestützte Autosampler mit vorausschauender Wartung | +0.7% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Grüne-Chemie- Mikrovolumen-Injektionsdesigns | +0.6% | EU, gefolgt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Bedeutung der Chromatographie in Arzneimittelzulassungsverfahren
Die FDA schreibt nun strengere Kontrollen der Robustheit analytischer Methoden vor, und diese Entwicklung zwingt Biopharma-Unternehmen dazu, die Probenhandhabung zu automatisieren, um den Anforderungen an die Datenintegrität zu entsprechen.[1] Automatisierte Autosampler minimieren menschliche Fehler und gewährleisten so die Reproduzierbarkeit in globalen Fertigungsnetzwerken. Zentrale digitale Prüfpfade, die von integrierten Probenahmeplatformen erstellt werden, beschleunigen die Zusammenstellung von Dossiers für regulatorische Einreichungen. Komplexe biologische Moleküle erfordern mehrstufige Chromatographiesequenzen, die nur mit unbeaufsichtigtem Autosampler-Betrieb praktikabel sind. Biosimilar-Entwickler verfolgen identische Strategien, um die Vergleichbarkeit nachzuweisen, und weiten die Nachfrage auf neuartige und nachfolgende Therapeutika aus. Infolgedessen sichert sich der Autosampler-Markt stabile Volumina aus jedem spätstufigen Entwicklungsprogramm, das die Pipeline durchläuft.
Strengere globale Lebensmittelsicherheits- und Umweltvorschriften
Die EU-Strategie „Vom Hof auf den Tisch” und aktualisierte US-Trinkwasserstandards für PFAS setzen niedrigere Nachweisgrenzen fest, die herkömmliche manuelle Injektion nicht erfüllen kann.[2] Lebensmittel- und Umweltlabore integrieren daher Autosampler, die dichte Probenserien verarbeiten können und dabei geringe Verschleppung gewährleisten. Auftragsanalytik-Organisationen rüsten Plattformen auf, um regulatorische Ausschreibungen zu gewinnen, was alle drei bis fünf Jahre Ersatzkäufe antreibt. Geräteanbieter integrieren flexible Gestelle, die verschiedene Behältertypen aufnehmen, sodass eine einzige Einheit sowohl Umwelt- als auch Lebensmittelmatrizen abdeckt, was die Auslastung verbessert. Multinationale Einzelhändler, die nun Lieferantenverifizierungsregeln unterliegen, verlangen zertifizierte Laborpartner, was die Investitionszyklen verstärkt. Diese miteinander verflochtenen Anforderungen sorgen für inkrementelles Wachstum im Autosampler-Markt in den Bereichen Landwirtschaft, Wasser und Verpackung.
Druck zur Laborautomatisierung für höheren analytischen Durchsatz
Globaler Zeitdruck in der Lieferkette wandelt den Rund-um-die-Uhr-Laborbetrieb von einer Wunschvorstellung in eine Notwendigkeit. Moderne Autosampler reduzieren manuelle Injektionsschritte um bis zu 60 % und sind direkt mit LIMS verknüpft, was die Rückverfolgbarkeit bei Nachtläufen gewährleistet. Auftragsforschungsorganisationen und Lohnhersteller berichten von Steigerungen der Anlagenauslastung um 25 % nach der Installation von Roboter-Samplern, was den Umsatz steigert, ohne den Personalbestand zu erhöhen. Anbieter liefern nun selbstkalibrierende Nadelanordnungen, die sich nach jedem Batch zurücksetzen und Techniker nur bei Abweichungen benachrichtigen. Systemplanungssoftware priorisiert dringende regulatorische Proben gegenüber routinemäßiger Qualitätskontrolle und optimiert so die Wartezeiten. Diese greifbaren Produktivitätsvorteile unterstützen kontinuierliche Upgrades, die den Autosampler-Markt in jedem hochvolumigen analytischen Labor stärken.
Ausweitung omikgetriebener klinischer Diagnostik
Proteomik- und Metabolomik-Workflows hängen von einer Präzision im Nanogramm-Bereich ab, die manuelle Injektion nicht konsistent liefern kann. Klinische Forschungsgruppen integrieren daher Autosampler mit Ultrahochdruckflüssigchromatographie-Massenspektrometrie-Systemen und gewinnen sowohl Durchsatz als auch Rückverfolgbarkeit.[3] Entwickler von Begleitdiagnostika führen identische Setups an Studienstandorten ein, um Biomarker-Messwerte zu standardisieren, was die multinationale Nachfrage steigert. Liquid-Biopsy-Tests erweitern die Probentypen auf Plasma, Speichel und Liquor cerebrospinalis, was vielseitige Injektionsformate erfordert. Mit Einwegkartuschen ausgestattete Autosampler vermeiden Kreuzkontaminationen in biogefährlichen Matrices – ein Merkmal, das nun in Beschaffungsausschreibungen spezifiziert wird. Krankenhäuser in Japan und Südkorea erproben solche Einheiten bereits, was auf eine breitere Akzeptanz im asiatisch-pazifischen Raum im Prognosezeitraum hindeutet. Diese klinischen Entwicklungen erschließen ein neues Segment, das den Autosampler-Markt über traditionelle Chemielabore hinaus erweitert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Mangel an chromatographieerfahrenen Bedienern | -0.8% | Asien-Pazifik und Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten und Budgetbeschränkungen bei KMU-Laboren | -1.1% | Kostensensible Märkte | Mittelfristig (2–4 Jahre) |
| Strenge Validierungs- und Compliance-Zeitpläne | -0.6% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Fragmentiertes geistiges Eigentum und Patentstreitrisiken | -0.4% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an chromatographieerfahrenen Bedienern
Viele erfahrene Analysten gehen schneller in den Ruhestand, als Universitäten Nachfolger ausbilden können, was Labore dazu zwingt, sich auf weniger Spezialisten zu verlassen. Die Qualifikationslücke erschwert Methodenentwicklungsprojekte, die auch nach der Automatisierung noch fachkundige Aufsicht erfordern. Kleine Labore verschieben Autosampler-Käufe häufig, weil sie keine lokale Unterstützung bei der Fehlersuche garantieren können. Geräteanbieter bündeln nun Ferndiagnose und zertifizierte Schulungen, um dem Fachkräftemangel entgegenzuwirken, doch die Einarbeitung verzögert die Nutzung noch immer um mehrere Monate. Länder im asiatisch-pazifischen Raum spüren den Mangel am stärksten, da die rasche Laborexpansion die Ausbildungskapazitäten übersteigt. Dieses Ungleichgewicht bei der Belegschaft dämpft einen Teil der latenten Nachfrage im Autosampler-Markt, bis sich die Bediener-Pipeline stabilisiert.
Hohe Investitionskosten und Budgetbeschränkungen bei KMU-Laboren
Fortschrittliche Autosampler-Plattformen werden zu Preisen zwischen 50.000 und 500.000 USD angeboten – ein Bereich, der die Investitionsbudgets akademischer und kleiner kommerzieller Labore belastet. Die Gesamtbetriebskosten steigen durch Serviceverträge, Verbrauchsmaterialien und Softwarelizenzen weiter an. Leasing reduziert die Anfangskosten, bindet Labore jedoch häufig an längere Laufzeiten, was die Lebenszykluskosten erhöht. Budgetbeschränkungen fördern den Erwerb gebrauchter Geräte, doch ältere Einheiten verfügen möglicherweise nicht über die von Regulierungsbehörden und Auftraggebern geforderten KI- oder Grüne-Chemie-Funktionen. Förderagenturen decken selten vollständige Hardware-Upgrades ab, was Forscher dazu zwingt, Fördermittel auf konkurrierende Prioritäten aufzuteilen. Diese finanziellen Realitäten dämpfen die kurzfristige Expansion des Autosampler-Marktes, insbesondere in Entwicklungsländern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Systeme dominieren durch PlattformintegrationIntegrierte Autosampler-Systeme sicherten sich im Jahr 2025 einen Autosampler-Marktanteil von 59,21 %, da Labore schlüsselfertige Kombinationen bevorzugten, die mechanisch und elektronisch mit Chromatographieinstrumenten kompatibel sind. Flüssigchromatographie-Modelle führen die Volumenlieferungen an, da HPLC und UHPLC das Rückgrat der pharmazeutischen Freigabeprüfung bleiben. Gaschromatographie-Systeme behalten ihre Relevanz in der petrochemischen Forensik und der Umweltüberwachung flüchtiger organischer Verbindungen, während Dual-Mode-Designs beide Techniken in einem Gehäuse unterstützen. Kontinuierliche Firmware-Updates ermöglichen nun die Fernkalibrierung, die Wartungsanfragen um 20 % reduziert und die Betriebszeit für validierte Produktionslinien sicherstellt. Das ergänzende Zubehörsegment – Fläschchen, Spritzen, Temperaturkontrollblöcke – generiert wiederkehrende Umsätze, die Anbieter gegen Schwankungen im Gerätezyklus absichern. Grüne-Chemie-Varianten mit Mikrovolumen-Injektion reduzieren den Lösungsmittelverbrauch um 40 % – ein attraktiver Kennwert für nachhaltigkeitsorientierte Laborleiter. Im Prognosezeitraum expandieren Headspace- und SPME-Plattformen am schnellsten mit einer CAGR von 10,12 % bis 2031, angetrieben durch globale Vorschriften zu aromatischen Kohlenwasserstoff- und Organophosphatrückständen in Lebensmitteln und Böden. Diese Wachstumsdynamik erhält die Umsatzentwicklung und verbreitert den Autosampler-Markt.
Verbrauchsmaterialien und modulare Upgrades erhöhen auch die durchschnittlichen Verkaufspreise in installierten Basen. Hochkapazitätsgestelle, die 1.000 Mikrotiter-Fläschchen aufnehmen, unterstützen das Screening von Zellkultur-Metaboliten bei Biotechnologieunternehmen und ersetzen die manuelle Probenchargenverarbeitung. KI-gestützte Nadelzustandsdiagnosen sagen nun Dichtungsverschleiß voraus, lösen Just-in-Time-Bestellungen von Ersatzteilen aus und reduzieren unerwartete Ausfallzeiten. Anbieter verkaufen aktiv entionisierte Wasserfiltrationssysteme und In-line-Entgaser als Ergänzungsprodukte und positionieren sich als Einzellieferanten für gesamte analytische Arbeitszellen. Diese Bündelungsstrategie stärkt die Kundenbindung und steigert die Lebenszeitumsätze pro Instrument. Nachhaltige Innovation bei Kernsystemen und Zubehör unterstützt daher eine gesunde Autosampler-Marktgröße im kommenden Jahrzehnt.

Nach Endnutzer:
Pharmazeutische Führungsposition steht vor akademischer HerausforderungPharmazeutische und biopharmazeutische Hersteller beherrschten im Jahr 2025 44,53 % der Autosampler-Marktgröße aufgrund strenger FDA- und EMA-Compliance-Vorschriften, die die Automatisierung in den gesamten Arzneimittelentwicklungslebenszyklus einbetten. Diese Unternehmen installieren Mehrplatten-Barcode-Lesegeräte und temperaturgesteuerte Karussells zur Unterstützung der Prüfung hygroskopischer Wirkstoffe. Chargenfreigabe-Zeitpläne in Anlagen mit kontinuierlicher Fertigung tolerieren keine Verzögerungen durch manuelle Injektion, was die Automatisierung weiter verankert. Industrie-4.0-Initiativen integrieren Autosampler mit Manufacturing-Execution-Systemen, sodass analytische Rückkopplungsschleifen Prozessparameter in Echtzeit anpassen. Gleichzeitig messen interne bioanalytische Gruppen Antikörperarzneimittel in Serum und benötigen dafür Niedervolumen-Hochpräzisions-Sampler mit Anti-Verschleppungs-Beschichtungen.
Akademische und Auftragsforschungslabore verzeichnen mit einer CAGR von 11,05 % bis 2031 das höchste Wachstum, da Förderagenturen translationale Projekte priorisieren, die pharmazeutische Analytik erfordern. Universitäten betreiben zunehmend gebührenpflichtige Kerneinrichtungen, die CRO-Workflows spiegeln, und kaufen daher fortschrittliche Autosampler, um externe Projekte anzuziehen. Flexible Finanzierungsvereinbarungen, einschließlich Pay-per-Analysis-Modellen, senken die Einstiegshürde für kleinere Institute. Umweltbehörden und Wasserprüflabore investieren ebenfalls stetig, da PFAS-Grenzwerte weltweit verschärft werden, was eine multisektorale Nutzung fördert, die den Autosampler-Markt vergrößert. Insgesamt gewährleisten diese Nutzersegmente eine breite Nachfragevielfalt, die Anbieter vor Zyklik in einer einzelnen Branche schützt.
Geografische Analyse
Nordamerika Autosamplers-Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 36,92 % am Autosamplers-Markt, bedingt durch umfangreiche Pharmapipelines, NIH-Forschungsförderungen und die aktive Durchsetzung von Schadstoffvorschriften durch die EPA. US-amerikanische Laboratorien setzen KI-gestützte Autosamplers frühzeitig ein und verweisen auf Produktivitätssteigerungen, die Premiumpreise rechtfertigen. Kanadische Biotech-Cluster in Toronto und Vancouver beschleunigen Anschaffungen für genommedizinische Studien, während mexikanische Nearshore-Betriebe ihre Analysemethoden an US-Importvorschriften anpassen. Serviceetzwerke der Anbieter und die taggleiche Lieferung von Verbrauchsmaterialien gewährleisten eine hohe Betriebszeit in der gesamten Region.
APAC Autosamplers-Markt
Asien-Pazifik verzeichnet bis 2031 eine CAGR von 11,6 % und damit das weltweit stärkste Wachstum, da China und Indien die Formulierungs- und Wirkstoffproduktion ausbauen, um globale Outsourcing-Aufträge zu gewinnen. Staatliche Subventionen in Shenzhen und Hyderabad decken bis zu 30 % der Automatisierungskapitalkosten ab und fördern so den Einsatz mehrerer Produktionslinien. Inländische Instrumentenhersteller kooperieren mit führenden Marken, um kostengünstige Varianten gemeinsam zu entwickeln und damit auch Umweltbehörden auf Kreisebene zu erschließen. Südkorea und Japan setzen auf die Automatisierung klinisch-diagnostischer Prozesse für Präzisionsmedizin-Initiativen und diversifizieren damit die regionale Nachfrage. Die kombinierte Dynamik definiert den Autosamplers-Markt als eine wirklich globale Arena neu, anstatt ihn als eine traditionelle westliche Nische zu betrachten.
EMEA und Südamerika Autosamplers-Markt
Europa verzeichnet ein stetiges Wachstum, das durch die REACH-Chemikalienverordnung und die Farm-to-Fork-Strategie angetrieben wird, die eine strenge Überwachung von Pestizidrückständen vorschreibt. Deutsche Chemiekonzerne rüsten veraltete QC-Labore mit lösungsmittelsparenden Autosamplers nach, um unternehmensinterne CO₂-Ziele zu erreichen. Das Vereinigte Königreich setzt die Einhaltung der analytischen EU-Richtlinien nach dem Brexit parallel fort und sichert damit die Investitionskontinuität. Osteuropäische CRO-Cluster in Polen und der Tschechischen Republik nutzen Kostenvorteile, um Bioäquivalenzstudien zu gewinnen, was zusätzliche Gerätebestellungen ankurbelt. Der Nahe Osten & Afrika sowie Südamerika folgen mit einer schrittweisen Einführung, die durch Finanzierungslücken und Fachkräftemangel eingeschränkt, jedoch durch expandierende Petrochemie- und Lebensmittelexportsektoren unterstützt wird. Insgesamt stärken die geografischen Trends gemeinsam die Entwicklung des Autosamplers-Marktes hin zu einem diversifizierten regionalen Absatz.
Regulatorisches Umfeld
Die Regulierung von Autosamplern wird weitgehend dadurch bestimmt, wie und wo die Geräte eingesetzt werden. In der pharmazeutischen Qualitätskontrolle und anderen regulierten Analyselaboren wird die Einführung durch die Erwartungen der FDA und der EMA an die Validierung analytischer Methoden und die Datenintegrität geprägt. Werden autosamplergestützte Arbeitsabläufe in der klinischen Diagnostik eingesetzt, kann der Testaufbau unter medizinprodukterechtliche Kontrollen fallen, wenn er in IVD- oder klinische Testsysteme integriert ist.
In den Vereinigten Staaten erließ die FDA am 6. Mai 2024 eine endgültige Regel zur schrittweisen Abschaffung des Ermessensspielraums bei der Durchsetzung für Laboratory Developed Tests (LDTs). Stufe 2 beginnt am 6. Mai 2026 und fügt Anforderungen hinzu, die an die Geräteregistrierung, -listung und -kennzeichnung für Labore, die LDTs anbieten, gebunden sind, was die Compliance-Erwartungen an instrumentengestützte Arbeitsabläufe verschärft, die berichtspflichtige klinische Ergebnisse erzeugen. In Bezug auf Qualitäts- und Sicherheitskonformität integriert die Quality Management System Regulation (QMSR) der FDA die ISO 13485:2016 durch Verweis und gleicht damit die Erwartungen an Qualitätssysteme für Hersteller an, die autosamplerhaltige Systeme in regulierte klinische Umgebungen liefern. Für die elektrische und betriebliche Sicherheit automatischer und halbautomatischer Laborgeräte bietet die IEC 61010-2-081:2019 einen gemeinsamen technischen Bezugspunkt, der in Konformitäts- und Beschaffungsspezifikationen verwendet wird, einschließlich Anforderungen an programmierbare Funktionen, Verriegelungen und Biogefahrenkennzeichnungen. Zusammengenommen drängen diese Rahmenwerke Anbieter und Labore zu standardisierter Dokumentation, nachvollziehbarer Software und Audit-Trails sowie validierten unbeaufsichtigten Probenahmekonfigurationen, insbesondere wenn Testergebnisse regulatorische Einreichungen oder klinische Entscheidungsfindung unterstützen.
Wettbewerbslandschaft
Der Autosampler-Markt weist eine moderate Konzentration auf, wobei Agilent Technologies, Thermo Fisher Scientific, Waters Corporation und Shimadzu Corporation eine dominante kombinierte Präsenz halten. Diese Unternehmen liefern vollständige Workflows, die Sampler, Chromatographen und Datensysteme unter konsolidierten Validierungspaketen bündeln, was die Beschaffung für regulierte Labore vereinfacht. Aktuelle Produktzyklen führen Dashboards für vorausschauende Wartung ein, die Benutzer vor Dichtungsausfällen warnen, was den wahrgenommenen Wert und die Wechselkosten erhöht. Strategische Allianzen mit KI-Softwareunternehmen beschleunigen proprietäre Planungsalgorithmen, die Zykluszeiten verkürzen.
Mittelständische Spezialisten wie CTC Analytics AG und GERSTEL GmbH besetzen Nischen in Headspace- bzw. thermischen Desorptionsanwendungen. Sie betonen modulare Nachrüstungen, die mit älteren Instrumenten kompatibel sind, und bieten Laboren schrittweise Automatisierungspfade. Patentanmeldungen zeigen verstärkte Aktivitäten bei Niedervolumen-Dosierung und Mikrofluidik-Ventiltechnologie, was auf künftige Differenzierung durch Lösungsmitteleffizienz und Probenintegrität hindeutet. Größere etablierte Unternehmen erwerben diese Innovationen häufig; PerkinElmers Kauf eines Umweltsampler-Start-ups im Jahr 2024 ist ein Beispiel für diese Taktik. Der Preiswettbewerb bleibt im Premiumsegment gedämpft, nimmt jedoch bei Einstiegsmodellen zu, wo chinesische Hersteller durch lokalen Support Marktanteile gewinnen.
Serviceverträge machen nun bis zu 35 % des Lebenszyklusumsatzes für führende Anbieter aus, was den Wandel von einmaligen Hardware-Margen hin zu wiederkehrenden Analytik-als-Dienstleistung-Modellen verdeutlicht. Ferndiagnoseportale reduzieren Vor-Ort-Besuche um 40 % und senken die Kosten für Anbieter und Kunden gleichermaßen. In aufstrebenden Regionen bündeln Distributoren Finanzierung mit Schulungen, überbrücken Qualifikationslücken und festigen gleichzeitig die Markentreue. Diese mehrstufige Strategie ermöglicht es etablierten Akteuren, ihren Marktanteil zu verteidigen und gleichzeitig inkrementelle Volumina zu erschließen, was eine nachhaltige Gesundheit des Autosampler-Marktes gewährleistet.
Marktführer im Autosampler-Bereich
-
Restek Corporation
-
Agilent Technologies, Inc.
-
Gilson Inc.
-
Bio-Rad Laboratories Inc.
-
PerkinElmer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Autosamplers-Markt Unternehmen in diesem Bericht
- Agilent Technologies
- Thermo Fisher Scientific
- Shimadzu
- Waters Corporation
- PerkinElmer
- Bio-Rad Laboratories
- Gilson
- Restek
- Scion Instruments
- Tecan Group
- HTA s.r.l.
- KNAUER Wissenschaftliche Geräte GmbH
- CTC Analytics AG
- Trajan Scientific (LEAP)
- GERSTEL GmbH
- DANI Instruments SpA
- LCTech GmbH
- ModuVision Technologies
- Valco Instruments (VICI)
- Ellutia Ltd.
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance entsteht an der Schnittstelle zwischen Durchsatzerweiterung und unbeaufsichtigtem Betrieb in regulierten Laboren. Höhere Probenvolumina aus der pharmazeutischen Qualitätskontrolle, der PFAS-Überwachung und der Lebensmittelsicherheitsprüfung begünstigen Autosampler, die sich eng in Chromatographie-Datensysteme und LIMS integrieren lassen und dabei die Berührungspunkte mit dem Bediener reduzieren. Thermo Fishers Vanquish Duo UHPLC und der zugehörige Vanquish Sample Hub (Mai 2026) sind ein Signal für diese Richtung und deuten auf parallelisierte Analysen und erweiterte Unbeaufsichtigungskapazität (zusätzliche Well-Plate-Handhabung) hin. Dies verstärkt die Nachfrage nach Autosampler-Architekturen, die Hochkapazitäts-Platten- und Vial-Formate, zuverlässige Temperaturkontrolle und geringe Verschleppung über lange Läufe unterstützen.
Eine zweite Chance besteht darin, den Zugang zur Automatisierung für neu entstehende und kostensensitive Labore zu erweitern, die weiterhin Rückverfolgbarkeit und Reproduzierbarkeit benötigen. Diese Nachfrage zeigt sich in Expansionsprogrammen im asiatisch-pazifischen Raum sowie in CRO- oder universitären Kerneinrichtungen. Produktaktivitäten wie Annuos AS-3016B Multifunktions-Flüssigkeitsautosampler (März 2026) unterstreichen den Wettbewerbsraum für modulare, nachrüstfreundliche Sampler mit definierter Positionswiederholgenauigkeit und standardisierten Schnittstellen, die veraltete LC-Stacks modernisieren können, ohne das gesamte System zu ersetzen. Im Verlauf des Regulierungszyklus legen die Meilensteine der finalen LDT-Regel der FDA bis 2026 und der Schritt der EU hin zu gemeinsamen klinischen Bewertungen für Hochrisikotechnologien zusätzliches Gewicht auf Dokumentation, Softwaretransparenz und Disziplin nach der Markteinführung. Dieses Umfeld begünstigt Anbieter, die validierte Arbeitsabläufe, cybersicherheitsbereite Konnektivität und Servicemodelle bündeln, die darauf ausgelegt sind, Systeme über mehrjährige Geräte-Lebenszyklen konform zu halten.
Neueste Industrielle Entwicklungen in Autosamplers-Markt
- Mai 2026: Agilent Technologies brachte die Gaschromatographen-Systeme 8890B und 8860B auf den Markt, die mit GC Assist für automatisierte Überwachung, Fehlerbehebung und Fernverbindung ausgestattet sind. Die Einführung unterstützt den Marktwandel hin zu intelligenten Instrumenten, die Ausfallzeiten reduzieren und eine konsistente Datenqualität über lange, unbeaufsichtigte Analysesequenzen hinweg aufrechterhalten, was die Nachfrage nach kompatiblen Autosampler-Konfigurationen und Servicesoftware erhöht.
- März 2026: Restek Corporation gab eine Lieferbeziehung mit BrightSpec zur Herstellung von SpectrAline Cartridges bekannt, einer neuen Familie von Vorkonzentrationssäulen für die Molecular Rotational Resonance (MRR)-Spektroskopie, mit Bestellverfügbarkeit ab Juni 2026. Die Partnerschaft erweitert spezialisierte Optionen zur Probeneinführung und -vorbereitung und verstärkt den Anbieterfokus auf integrierte Frontend-Arbeitsabläufe, bei denen Autosampling, Vorkonzentration und rückverfolgbare Handhabung die analytische Empfindlichkeit und Reproduzierbarkeit bestimmen.
- Oktober 2024: Agilent Technologies gab die Einführung seines Infinity III LC-Autosamplers der nächsten Generation mit KI-gestützten prädiktiven Wartungsfunktionen bekannt, unterstützt durch eine F&E-Investition von 15 Millionen USD zur Reduzierung ungeplanter Ausfallzeiten. Die Einführung schärfte die Wettbewerbsdifferenzierung im Bereich softwaregestützter Zuverlässigkeit und Lebenszyklus-Servicefähigkeit und erhöhte die Grundanforderungen für validierte Labore, die auf hohe Verfügbarkeit und auditbereite automatisierte Injektion angewiesen sind.
Autosamplers-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Autosampler, die zur automatischen Einführung von flüssigen oder gasförmigen Proben in Analysegeräte verwendet werden, hauptsächlich in der Chromatographie und verwandten Laborarbeitsabläufen. Der Markt wird in Umsatzbegriffen über gängige Labor- und Industrieprüfumgebungen hinweg bemessen.
Ausschlüsse des Umfangs: Wir schließen die Kernanalysegeräte selbst (wie Chromatographen oder Detektoren) sowie allgemeine Laborautomatisierungsroboter aus, die keine zweckgebundenen Autosampler sind.
Übersicht der Segmentierung
- Nach Produkt
- Systeme
- Flüssigchromatographie-Autosampler
- Gaschromatographie-Autosampler
- Headspace- und SPME-Autosampler
- Zubehör
- Systeme
- Nach Endnutzer
- Pharmazeutische und biopharmazeutische Unternehmen
- Umwelt- und Wasserprüflabore
- Akademische und Auftragsforschungslabore
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Grenzen dessen festzulegen, was als Autosampler gilt, und um die wichtigsten Nachfragepools zu erfassen, die die Beschaffung von Jahr zu Jahr stabil halten. Öffentliche Quellen wie Laborprüfrichtlinien der FDA und EPA, NIH-Förderungstrends, USP- und ISO-Prüfstandards sowie Zoll- oder Handelsstatistiken für Analysegeräte und Zubehör halfen uns, das Modell an die reale Prüfintensität anzupassen.
Wir haben außerdem Herstellerproduktkataloge, Investorenpräsentationen, Jahresberichte und vertrauenswürdige Presseberichterstattung geprüft, um Produktpositionierung, Ersatzzyklen und typische Anbindungsraten an Chromatographiesysteme zu verstehen. An einigen Stellen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken herangezogen, um technologische Ausrichtung und Umsatzmix-Signale zu validieren. Diese Quellen sind lediglich beispielhaft, und viele weitere öffentliche und proprietäre Referenzen wurden zur Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Instrumenten-Vertriebspartnern, Laborleitern sowie Produkt- und Vertriebsleitern, um Adoptionsmuster für Autosampler in Pharma- und Biotech-Laboren, Umwelt- und Wasserprüflaboren, Lebensmittelprüfung und anderen routinemäßigen Analytiknutzern zu bestätigen. Wir nutzten die Eingaben außerdem, um Preisbänder, Annahmen zur Service- und Zubehöranbindung sowie den Zeitpunkt der Upgrade-Nachfrage über APAC, EMEA und Amerika hinweg zu präzisieren.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 14 % | APAC: 46 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 32 % | EMEA: 35 % |
| Kleinere Akteure: 15 % | Manager: 54 % | Amerika: 19 % |
Marktbemessung & Prognose
Die Marktbemessung wurde mit einem Top-Down-Ansatz erstellt, bei dem Signale zur Laborprüfnachfrage und Instrumentennutzung verwendet werden, um die jährlichen Ausgaben zu rekonstruieren, die typischerweise in die Autosampling-Nutzung fließen. Um die Logik praxisnah zu halten, verankern wir den Nachfragepool anhand von Indikatoren wie dem Wachstum der installierten Chromatographiebasis, der Intensität regulierter Prüfungen in der pharmazeutischen Qualitätskontrolle und Umweltüberwachung, der Einführung von Laborautomatisierung sowie Ersatz- und Upgrade-Zyklen, die in routinemäßigen Analyselaboren üblich sind.
Die Gesamtsumme wird dann durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenhafter Preise nach Konfiguration (System versus zubehörschwere Bündel), Kanalprüfungen zur Versandrichtung und einer begrenzten Lieferanten-Zusammenfassung für die sichtbarsten Umsatzblöcke. Wo direkte Volumenhinweise dünn waren, wurden Lücken durch konservative Anbindungsraten-Bandbreiten behandelt, die mit Interviewangaben gegengeprüft und anschließend nach Region normalisiert wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, die durch Trendansichten von Primärbefragten unterstützt wurde, und sie wurde an eine kleine Gruppe von Treibern gebunden, die jedes Jahr aktualisiert werden können. Zu den am häufigsten verwendeten Eingaben gehören die Expansion der Biopharma-Fertigung, die Auslagerung an Auftragslabore, Umwelt- und Wasserprüfarbeitslasten sowie die erwartete ASP-Bewegung durch Merkmale wie höheren Durchsatz und bessere Compliance-Unterstützung.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Durchgänge, die prüfen, ob der endgültige Wert mit unabhängigen Marktsignalen übereinstimmt, einschließlich Instrumentennachfragetrends, Laborprüfvolumina und richtungsweisenden Umsatzangaben wichtiger Lieferanten. Wenn auf regionaler, produkt- oder endnutzerbezogener Ebene ein Ausreißer auftritt, werden die Annahmen erneut geprüft, und Experten werden erneut kontaktiert, falls die Abweichung erheblich ist.
Vor der endgültigen Freigabe überprüft ein separater Analyst den Aufbau auf Logikbrüche, Einheitskonsistenz und den Zeitpunkt der Währungsumrechnung, damit die Erzählung mit den Zahlen übereinstimmt. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn größere regulatorische Verschiebungen, Kapazitätserweiterungen oder Nachfrageschocks den wahrscheinlichen Verlauf verändern. Kurz vor der Lieferung führen wir eine abschließende Datenprüfung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße von Autosamplern von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Autosampler können unterschiedlich aussehen, selbst wenn sie sich scheinbar auf dieselbe Produktgruppe beziehen, da die einbezogenen Umsatzposten und Jahreswahlen nicht immer übereinstimmen. Unterschiede ergeben sich auch daraus, wie Unternehmen Zubehör und Serviceanbindung behandeln und wie regionale Aufteilungen in eine einzelne USD-Gesamtsumme umgerechnet werden.
Die Richtung der installierten Basis für Chromatographiesysteme, routinemäßige Laborprüfarbeitslasten und interviewgestützte ASP-Bänder sind die Belegpunkte, die die Schätzung von Mordor Intelligence von 1,62 Mrd. USD (2026) an Autosampler binden, die in aktive Analysearbeitsabläufe verkauft werden. Bei anderen Schätzungen wird die Abweichung oft durch ein anderes Basisjahr, eine breitere Laborautomatisierungsbündelung oder eine weniger explizite Behandlung von Zubehör gegenüber eigenständigen Systemen verursacht.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,62 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 1,53 Mrd. USD (2025) | Verwendet ein Basisjahr 2025 und ein längeres Prognosefenster, und der Umfang scheint näher an der Berichterstattung der Endnutzerausgaben zu liegen, was Gesamtsummen je nach Behandlung von Zubehör und Servicepaketen komprimieren oder erweitern kann. |
| Branchenverlag B | 1,66 Mrd. USD (2025) | Verankert das Modell an Werten von 2024 bis 2025 mit einem niedrigeren Wachstumspfad, und die Segmentbreite ist umfassender, was benachbarte Automatisierungsfunktionalität einbeziehen kann, die nicht immer ausschließlich als Autosampler abgegrenzt wird. |
Über die drei Zahlen hinweg sind die sichtbarsten Unterschiedstreiber das verwendete Basisjahr und wie klar der Umfang Autosampler von naheliegenden Laborautomatisierungsausgaben trennt. Indem die Annahmen an beobachtbare Nachfragesignale gebunden bleiben und Preis- und Anbindungslogik mit den Befragten erneut überprüft wird, bleibt die endgültige Zahl nachvollziehbar und wiederholbar, wenn das Modell aktualisiert wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Autosampler-Markt?
Die Autosampler-Marktgröße beträgt 1,62 Milliarden USD im Jahr 2026 und soll bis 2031 einen Wert von 2,24 Milliarden USD erreichen.
Welche Region hält den größten Anteil am Autosampler-Markt?
Nordamerika führt mit einem Anteil von 36,92 % im Jahr 2025 aufgrund seiner ausgereiften pharmazeutischen Infrastruktur und strengen regulatorischen Standards.
Welche Produktkategorie wächst am schnellsten?
Headspace- und SPME-Autosampler verzeichnen mit einer CAGR von 10,12 % bis 2031 das höchste Wachstum, angetrieben durch die Prüfung flüchtiger Verbindungen in Lebensmittel- und Umweltlaboren.
Wer sind die wichtigsten Akteure im Autosampler-Markt?
Agilent Technologies, Thermo Fisher Scientific, Waters Corporation und Shimadzu Corporation dominieren gemeinsam die globalen Umsätze, unterstützt durch breite Produktportfolios und Servicenetzwerke.
Welche Faktoren hemmen die Akzeptanz in kleineren Laboren?
Hohe Investitionskosten, laufende Wartungskosten und ein Mangel an ausgebildeten Chromatographie-Bedienern schränken die Akzeptanz bei kleinen und mittelgroßen Laboren ein.
Wie beeinflusst KI die Autosampler-Branche?
KI-gestützte vorausschauende Wartung und intelligente Planung reduzieren Ausfallzeiten und erhöhen den Durchsatz, was messbare Produktivitätsgewinne liefert, die Geräte-Upgrades fördern.