
Marktgröße und Marktanteil der Automobil-Schmierstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 24.10 Milliarden Liter |
| Marktvolumen (2031) | 28.99 Milliarden Liter |
| Wachstumsrate (2026 - 2031) | 3.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Automobil-Schmierstoffe von Mordor Intelligence
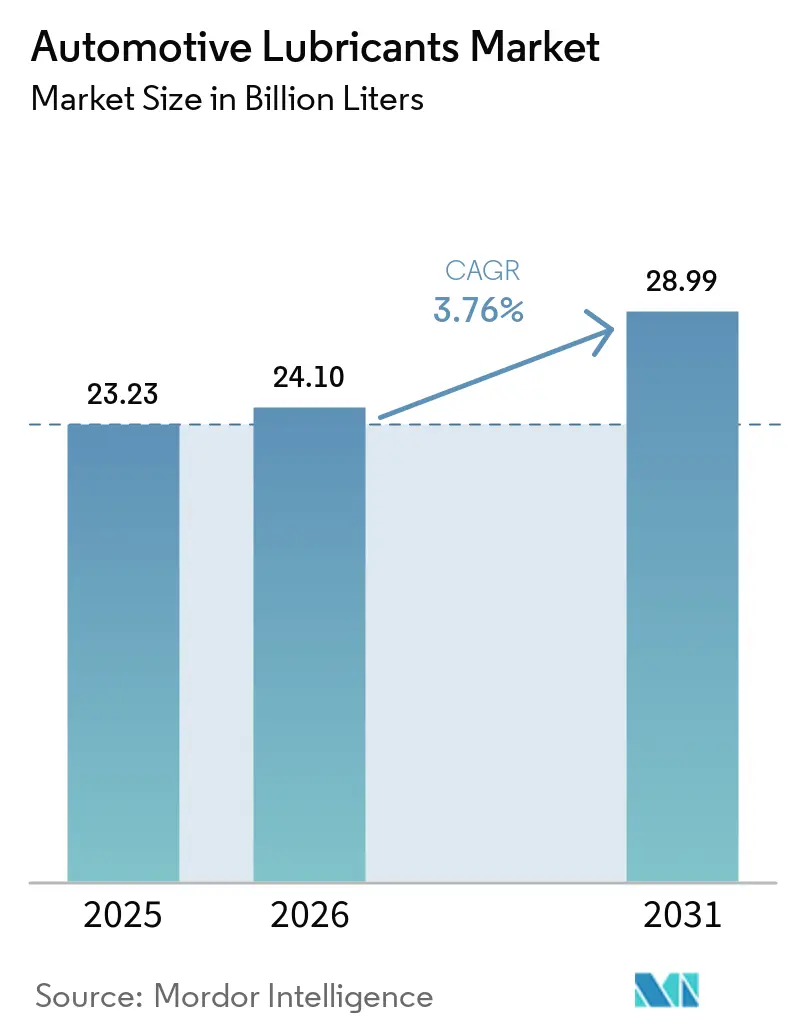
Die Marktgröße für Automobil-Schmierstoffe wurde im Jahr 2025 auf 23,23 Milliarden Liter geschätzt und soll von 24,1 Milliarden Litern im Jahr 2026 auf 28,99 Milliarden Liter bis 2031 wachsen, bei einem CAGR von 3,76 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch einen alternden globalen Fahrzeugbestand in entwickelten Regionen, einen stetigen Zustrom von Zweirädern und Nutzfahrzeugen in Schwellenländern sowie den Wandel der Branche hin zu hochwertigen Syntheseprodukten, die den Kraftstoffverbrauch verbessern und Ölwechselintervalle verlängern, getragen. Asien-Pazifik bleibt das zentrale Nachfragezentrum dank steigender Fahrzeugbesitzquoten und lokaler Fertigungsinvestitionen, während Nordamerika und Europa auf die Langlebigkeit von Fahrzeugen setzen, um den Aftermarket-Absatz aufrechtzuerhalten. Die Wettbewerbsintensität bleibt moderat: Shell führte 2024 zum 18. Mal in Folge die Rangliste an, doch regionale Mischbetriebe gewinnen durch lokale Kapazitätserweiterungen und maßgeschneiderte Formulierungen an Boden. Gegenwind durch die zunehmende Durchdringung von Elektrofahrzeugen (EV) – 31,4 Millionen Einheiten auf chinesischen Straßen im Jahr 2024 – und OEM-spezifizierte Langzapfintervalle wird durch die höheren Stückwerte von API SQ und ähnlichen niedrigviskosen Syntheseprodukten abgemildert.
Wichtigste Erkenntnisse des Berichts
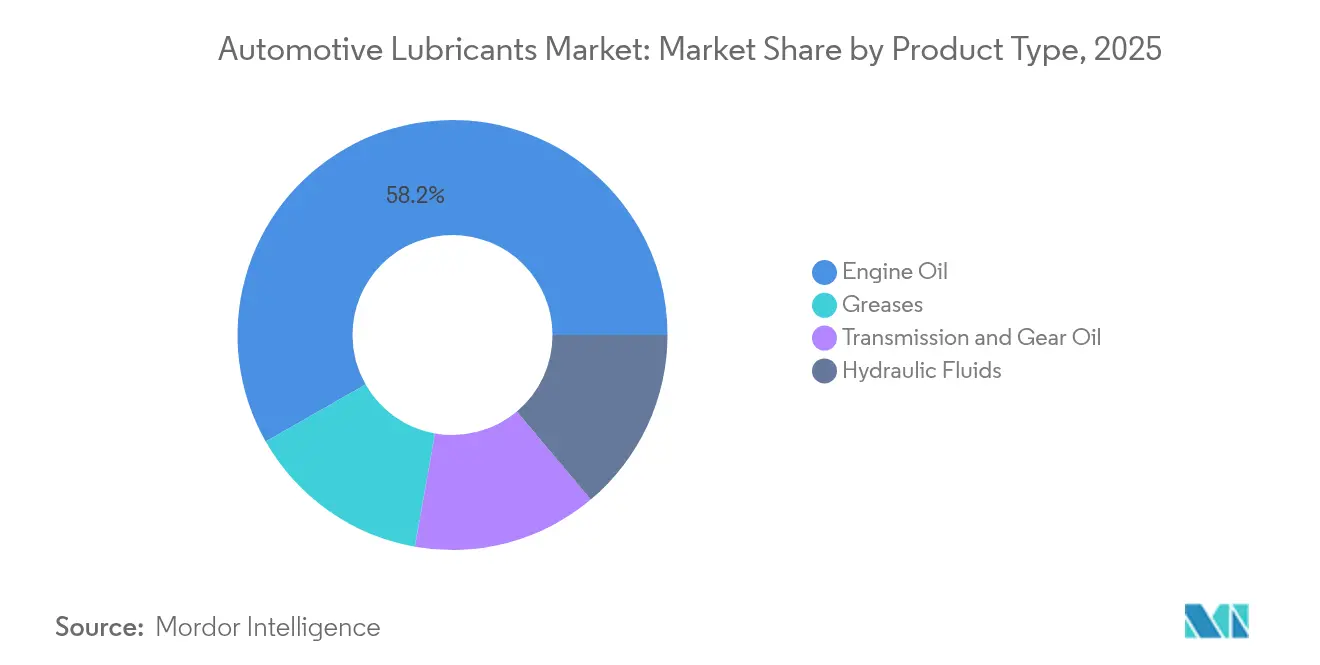
- Nach Produkttyp führte Motoröl mit einem Umsatzanteil von 58,24 % im Jahr 2025, während Schmierfette bis 2031 den schnellsten CAGR von 4,12 % verzeichneten.
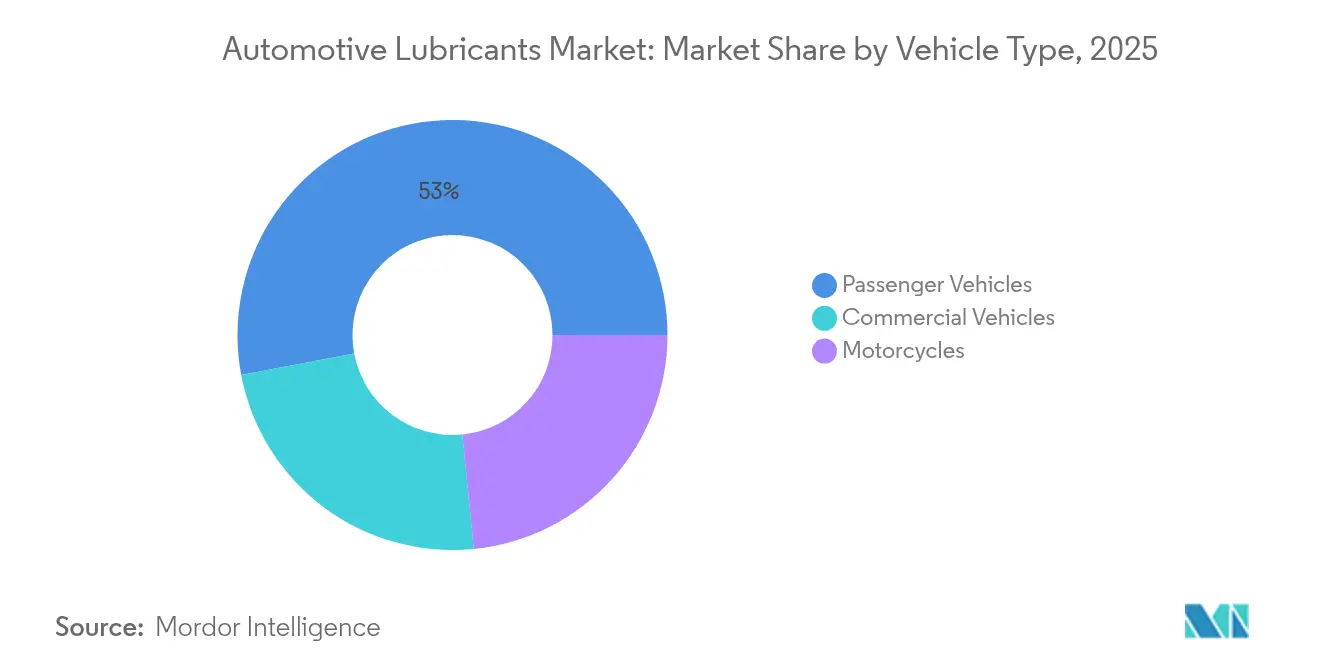
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 52,97 % am Markt für Automobil-Schmierstoffe, während Motorräder den höchsten prognostizierten CAGR von 5,68 % bis 2031 verzeichneten.
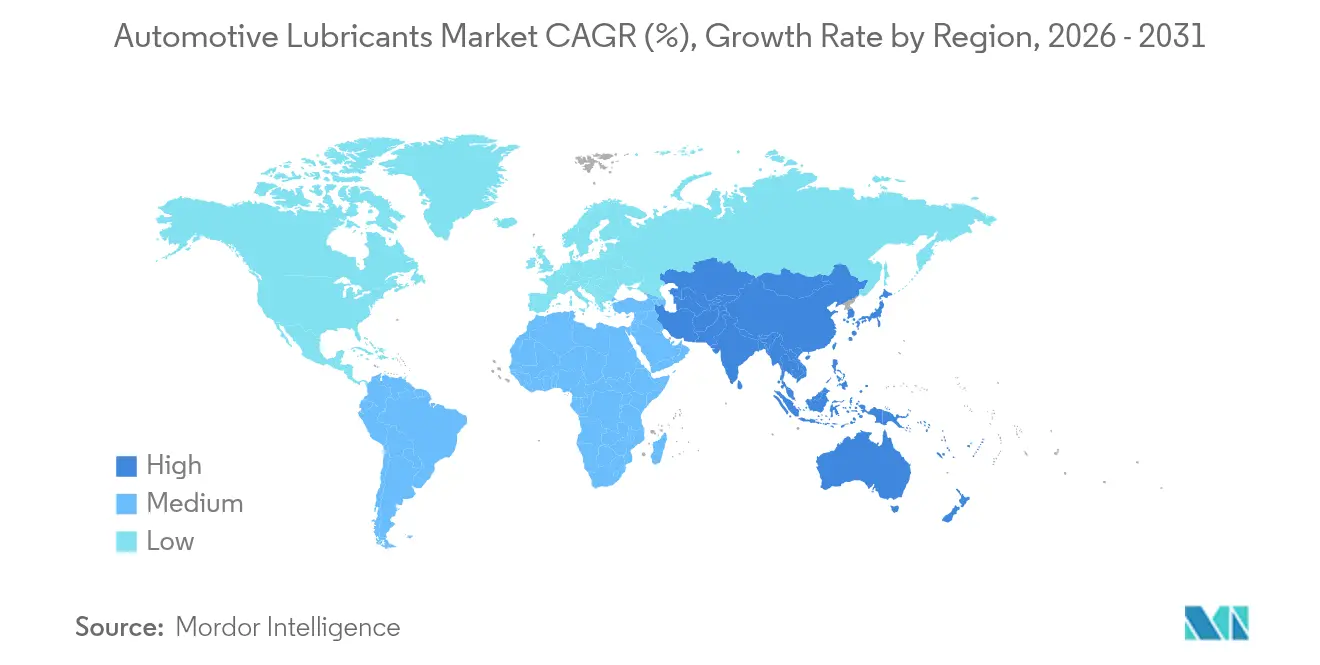
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 42,10 % am Marktvolumen für Automobil-Schmierstoffe, mit einem CAGR von 4,10 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes durchschnittliches Fahrzeugalter in wichtigen Volkswirtschaften | +0.80% | Nordamerika, Europa, entwickelter Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Wachsender globaler Fahrzeugbestand in Schwellenländern | +0.90% | Asien-Pazifik-Kern, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Erholung des OEM-Erstbefüllungsvolumens nach der Pandemie | +0.70% | Global | Kurzfristig (≤ 2 Jahre) |
| Rascher Wandel hin zu niedrigviskosen Syntheseprodukten | +1.20% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Lokale Mischinvestitionen in Afrika und Südostasien | +0.60% | Subsahara-Afrika, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes durchschnittliches Fahrzeugalter in wichtigen Volkswirtschaften
Die Langlebigkeit von Fahrzeugen verändert die Nachfrageprofile für Schmierstoffe. Halbleitermangel und Inflation haben die Fahrzeugerneuerungsraten in den USA verlangsamt, was Fahrzeughalter dazu veranlasst, die Ölwechselfrequenz zu erhöhen und in hochwertigere Synthetikölprodukte zu investieren. Europas Fahrzeugflotte ist noch älter – 18,1 Jahre im Westen und 28,4 Jahre im Osten –, was mehr Werkstattbesuche und einen höheren Schmierstoffverbrauch pro Fahrzeug antreibt. Ältere Motoren leiden unter Dichtungsverschleiß, thermischer Belastung und Verunreinigungen, die alle den Ölabbau beschleunigen und die Nachfrage nach hochwertigen Grundölen ankurbeln. Die Wartungsausgaben für Fahrzeuge im Alter von 6–15 Jahren stiegen innerhalb eines Jahres von 514 USD auf 537 USD, was den Zusammenhang zwischen Fahrzeugalter und Ausgaben unterstreicht[1]. Die Verschrottungsrate ist auf 4,20 % gesunken, den niedrigsten Stand seit zwei Jahrzehnten, was die Aftermarket-Einnahmequellen verlängert. Hochwertige Synthetikprodukte dominieren nun die Servicebetriebe, da Fahrzeughalter erweiterten Schutz und niedrigere Gesamtbetriebskosten anstreben.
Wachsender globaler Fahrzeugbestand in Schwellenländern
Schwellenländer gleichen den EV-bedingten Volumenschwund in reifen Märkten aus. Chinas Kraftfahrzeugbestand erreichte 453 Millionen Einheiten, unterstützt durch 35,83 Millionen Neuzulassungen im Jahr 2024. Der Besitz von Zweirädern steigt in Indien und Südostasien weiter an, angetrieben durch die Entlastung städtischer Verkehrsstaus und erschwingliche Mobilität. Gewerbliche Flotten, die E-Commerce- und Letzte-Meile-Lieferrouten bedienen, häufen höhere Kilometerleistungen an und erhöhen die Häufigkeit der Ölwechsel. Inländische Automobilhersteller in diesen Regionen arbeiten mit lokalen Mischbetrieben zusammen, was eine agile Entwicklung kosteneffizienter Öle ermöglicht, die auf unterschiedliche Kraftstoffqualitäten und klimatische Extreme zugeschnitten sind. Infolgedessen expandiert der Markt für Automobil-Schmierstoffe weiter, selbst inmitten einer globalen Abschwächung.
Erholung des OEM-Erstbefüllungsvolumens nach der Pandemie
Die Automobilproduktion erholte sich im Jahr 2025, als sich die Chip-Versorgung stabilisierte und die Montagelinien zum Zweischichtbetrieb zurückkehrten. Der Neustart von Chevrons Grundölanlage in Pascagoula beseitigte einen wichtigen Engpass, linderte Additivmangel und stellte normale Befüllungsraten wieder her. Mehr als 90 % der neu gebauten Fahrzeuge werden nun mit vollsynthetischen Erstbefüllungen ausgeliefert, um Emissions- und Garantieziele zu erfüllen. API SQ trat im März 2025 in Kraft und fügte dem Prüfkatalog Metriken für den Steuerkettenverschleiß und Schutzmaßnahmen gegen Vorentflammung bei niedriger Drehzahl hinzu. Für Lieferanten bietet die OEM-Erholung Möglichkeiten für mehrjährige Lieferverträge und positioniert Synthesemischungen für höhere Margen pro Liter.
Lokale Mischinvestitionen in Afrika und Südostasien
Lokalisierung senkt Frachtkosten, verkürzt Lieferzeiten und berücksichtigt regionale Kraftstoffchemie. Shell verdreifachte die thailändische Schmierfettproduktion auf 15.000 t, deckte damit mehr als die Hälfte der nationalen Nachfrage und exportierte in 40 Asien-Pazifik-Märkte. Vivo Energy erweiterte die Shell- und Engen-Distribution auf 23 afrikanische Länder und fügte CO₂-neutrale Produktlinien wie Helix Ultra hinzu. TotalEnergies betreibt nun weltweit 37 Schmierstoffwerke und nutzt regionale Hubs, um Additivpakete für tropische Klimazonen anzupassen. Diese Schritte stehen im Einklang mit den industriellen Inhaltsrichtlinien der Regierungen und schützen Lieferanten vor Währungsvolatilität.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Durchdringung von Elektrofahrzeugen | -0.40% | Global, angeführt von China und Europa | Mittelfristig (2–4 Jahre) |
| Gefälschte und verfälschte Motoröle | -0.30% | Asien-Pazifik, Afrika | Kurzfristig (≤ 2 Jahre) |
| OEM-Spezifikationen für lange Ölwechselintervalle | -0.30% | Global, Schwerlastbereich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Durchdringung von Elektrofahrzeugen
Elektrofahrzeuge entfernen Kurbelgehäuseöle und viele Antriebsstrangflüssigkeiten aus den Servicemenüs. China verzeichnete bis Ende 2024 31,4 Millionen Fahrzeuge mit neuer Energie auf seinen Straßen, ein Anstieg von 51,49 % im Jahresvergleich. Die IEA prognostiziert, dass der globale Bestand bis 2030 250 Millionen überschreiten könnte, was die Ölnachfrage um bis zu 4,3 Millionen Barrel pro Tag senken würde[2]. Dennoch schaffen Elektrofahrzeuge neue Nischen: Ester für Elektromotorenlager, dielektrische Kühlmittel und Schmierfette für Getriebe, die für hohe Drehzahlen und elektromagnetische Verträglichkeit optimiert sind. Für Lieferanten verlagert sich die Herausforderung vom Volumen zum Wert, da Spezialflüssigkeiten zwei- bis dreifache Preisaufschläge gegenüber konventionellem Motoröl erzielen.
OEM-Spezifikationen für lange Ölwechselintervalle
Detroit Diesel und vergleichbare Schwerlastplattformen erlauben nun Ölwechselintervalle von 75.000 Meilen, wobei Personenkraftwagen mit Synthetikprodukten häufig 7.500 Meilen erreichen. Längere Intervalle reduzieren den Massenabsatz, erhöhen jedoch den Additivbedarf pro Liter zur Bekämpfung von Oxidation, Ruß und Rost. Studien warnen, dass verlängerte Ölwechselintervalle den abrasiven Verschleiß erhöhen können, wenn die Filtration suboptimal ist, was Garantierisiken für Flotten darstellt. Folglich wägen Flottenmanager niedrigere Servicefrequenz gegen potenzielle Wartungsüberraschungen ab, was das Interesse an hochwertigen Formulierungen aufrechterhält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Motorölvolumen trifft auf Schmierfett-DynamikMotoröl hielt im Jahr 2025 einen Volumenanteil von 58,24 % und ist damit das Rückgrat des Marktes für Automobil-Schmierstoffe durch seinen allgegenwärtigen Einsatz in Ottomotoren und Dieselmotoren. Größere Ölwannenkapazitäten bei leichten Nutzfahrzeugen und Offroad-Maschinen verstärken seinen Anteil. Getriebeöle, Hydrauliköle und Automobil-Getriebeöl bedienen engere Anwendungsbereiche, sind jedoch für Schaltgetriebe, Nassscheibenbremsen und Servolenkungskreisläufe unverzichtbar. Schmierfette machen zwar nur einen Bruchteil der Marktgröße für Automobil-Schmierstoffe aus, verzeichnen jedoch mit einer CAGR von 4,12 % das stärkste Wachstum, da Elektrofahrzeuge spezielle Lagerfette benötigen, die hohe Drehzahlen und elektrische Pittingkorrosion bewältigen. Lieferanten mischen synthetische Ester und Polyharnstoff-Verdicker, um Leitfähigkeitskontrolle und thermische Stabilität zu gewährleisten und so den Produktmix-Wert zu steigern.
Der Umsatzmix des Segments verschiebt sich in Richtung Synthetika, da API-SQ-konforme Öle an Bedeutung gewinnen. Ultraleichtlaufviskositätsformulierungen wie 0W-16 und 0W-12 ermöglichen es OEMs, die flottendurchschnittlichen CO₂-Ziele zu erfüllen, insbesondere in Japan und Europa. Selbst bei Schwerlastölen verdeutlicht der Wechsel von 15W-40 zu 5W-30 die Nachfrage nach dünnflüssigeren Hochleistungsgemischen mit hoher HTHS-Viskosität, die Kraftstoffkosten senken. Mit zunehmend engeren Viskositätsklassen diversifizieren sich die Additivpakete – Borester, Molybdändisulfid und aschefreie Detergenzien werden zu Eckpfeilern der nächsten Generation von Produktvarianten. Der Markt für Automobil-Schmierstoffe balanciert daher sinkende Stückvolumina gegen höhere Margen je Einheit aus.


Nach Fahrzeugtyp:
Personenkraftwagenvolumen versus Zweirad-DynamikPersonenkraftwagen repräsentierten 2025 52,97 % des Verbrauchs und profitierten von ihrer schieren Anzahl und dem routinemäßigen Ölservicerhythmus. Limousinen und SUVs verfügen häufig über direkteinspritzende Turbomotoren, die hohe thermische Belastungen auferlegen und leistungsstarke Dispergiermittel- und Antioxidantienchemien erfordern. Nutzfahrzeuge liegen in der Anzahl zurück, übertreffen jedoch ihren Anteil an der Marktgröße für Automobil-Schmierstoffe dank hoher Ölwannenkapazitäten und jährlicher Kilometerleistungen von über 100.000 km für Fernverkehrs-Sattelzüge.
Motorräder liefern Wachstumsimpulse und expandieren mit einem CAGR von 5,68 %, da städtische Verkehrsstaus und Lieferdienste der Gig-Economy im gesamten Asien-Pazifik-Raum zunehmen. Integrierte Motor-Kupplung-Getriebe-Architekturen bedeuten, dass Schmierstoffe Reibungseigenschaften für Nasslamellenkupplungen mit Oxidationsstabilität für luftgekühlte Motoren in Einklang bringen müssen. Die Produktdifferenzierung umfasst nun JASO MB-zertifizierte reibungsarme Öle für Roller und leistungsstarke MA2-Klassen für Motorräder mit Handschaltgetriebe. Mit durchschnittlichen Ölwechselintervallen von nur 3.000 km liefern Zweiräder einen hohen Volumendurchsatz im Verhältnis zur Motorgröße und sichern Aftermarket-Einnahmen in bevölkerungsreichen Ländern wie Indien, Indonesien und Vietnam.
Geografische Analyse
APAC-Markt für Automobil-Schmierstoffe
Asien-Pazifik dominierte den Markt für Automobil-Schmierstoffe mit einem Anteil von 42,10 % im Jahr 2025 und wird voraussichtlich bis 2031 um 4,10 % pro Jahr wachsen. China allein beherbergt 453 Millionen Fahrzeuge und verzeichnete 2024 35,83 Millionen Neuzulassungen, was eine enorme Erstbefüllungsnachfrage mit einem riesigen Servicemarkt verbindet. ASEAN-Regierungen fördern Montagestandorte für Elektrofahrzeuge; die Pläne des Eastern Economic Corridor in Thailand veranlassten Shell, die Schmierfettkapazität in Thailand zu verdreifachen und so die regionale Versorgungssicherheit zu gewährleisten. Die Zweirad-Durchdringung übersteigt 70 % der Haushalte in Vietnam und Indonesien und stärkt die Absatzmengen bei Motorradölen.
Nordamerika-Markt für Automobil-Schmierstoffe
Nordamerika trägt zu einem stabilen, wenn auch moderaten Wachstum bei. Die Elektrofahrzeugverkäufe übersteigen jährlich 1,40 Millionen Einheiten, liegen jedoch weiterhin unter 8 % der im Betrieb befindlichen Fahrzeuge, wodurch bis 2030 ein beträchtlicher Fahrzeugbestand mit Verbrennungsmotor erhalten bleibt. OEMs betonen API-SQ-Syntheseöle mit Ölwechselintervallen von über 10.000 Meilen, was Schnellwechselketten dazu veranlasst, ihre Lagerbestände auf niedrigviskose Formulierungen umzustellen.
Europa-Markt für Automobil-Schmierstoffe
Europas 18 bis 28 Jahre alter Fahrzeugbestand hält die Nachfrage nach Schmierstoffen aufrecht, trotz stagnierender Neuzulassungen. Der Kontinent ist Vorreiter bei der Einhaltung von CO₂-Obergrenzen und treibt die Einführung von 0W-20- und 0W-16-Ölen voran, die durch PSA-, VW-508/509- und ACEA-C6-Spezifikationen unterstützt werden. Verlängerte Wartungsintervalle von bis zu 30.000 km gleichen den Mengenverlust teilweise aus, indem sie den Kauf von Premiumprodukten fördern.
MEA- und Südamerika-Markt für Automobil-Schmierstoffe
Der Nahe Osten und Afrika sowie Südamerika tragen heute gemeinsam einen kleineren Anteil am globalen Volumen bei, bieten jedoch überproportionale Wachstumschancen. Die Expansion von Vivo Energy mit Marken-Schmierstoffen in 23 afrikanischen Ländern und die Übernahme von Raj Petro durch Shell in Indien unterstreichen einen Süd-Süd-Wettbewerbstrend. Der Infrastrukturausbau, die landwirtschaftliche Mechanisierung und Bergbauprojekte erzeugen eine Nachfrage nach Hydraulikflüssigkeiten und Schwerlast-Motorenölen, die gegenüber Staub und hohen Umgebungstemperaturen beständig sind.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automobilschmierstoffe beginnt bei Einsatzstoffen und Grundölen, führt über die Additivherstellung und das Blending von Fertigschmierstoffen bis hin zu Verpackung, Distribution und Handels- oder Servicebereitstellung. Grundöle (Gruppen I-III und synthetische) werden von integrierten Raffinerien und Handelslieferanten bezogen, während sich die Additivtechnologie bei großen Anbietern wie Lubrizol, Infineum, Afton Chemical und Chevron Oronite konzentriert. Zu den Herstellern von Fertigschmierstoffen zählen vollintegrierte Großunternehmen (zum Beispiel Shell und ExxonMobil) sowie unabhängige Mischer, die auf die Beschaffung von Grundölen und Additiven von Drittanbietern angewiesen sind, wodurch Vertragsbedingungen, Zuteilungen und technische Freigaben für die Versorgungskontinuität zentral werden.
Nachgelagert erreichen verpackte und unverpackte Schmierstoffe Vertriebshändler, Jobber, Schnellölwechselketten, Werkstätten, Autohäuser (einschließlich OEM-markierten Service) und Flottenwartungsnetzwerke. Die jüngste Angebotsverknappung bei Premium-Grundölen hat die Anfälligkeit gegenüber Störungsrisiken entlang von Schifffahrtsrouten und Häfen unterstrichen, insbesondere bei containerisierten Verpackungsmaterialien und Flexibags. Im Mai 2026 wies die Independent Lubricant Manufacturers Association (ILMA) auf gravierende Versorgungsengpässe bei Gruppe III in den Vereinigten Staaten hin, die mit Raffinerieschäden im Persischen Golf und der Umlenkung von Einsatzstoffen in die Dieselproduktion zusammenhängen, und hob Lieferantendiversifizierung, regionale Blending-Standorte und Bestandsmanagement als Unterscheidungsmerkmale für Schmierstoffvermarkter hervor.
Wettbewerbslandschaft
Der Markt für Automobil-Schmierstoffe bleibt moderat fragmentiert. Die führenden Akteure sind Shell, ExxonMobil, BP-Castrol, TotalEnergies und Chevron. Saudi Aramco stärkte seine Downstream-Reichweite durch die Übernahme des globalen Produktgeschäfts von Valvoline für 2,65 Milliarden USD im April 2025 und fügte damit ikonische Marken und weltweite Mischanlagen hinzu. Gerüchte über eine Übernahme von BP-Castrol verdeutlichen die laufende Portfolioneuausrichtung unter nationalen Ölgesellschaften, die eine markenbezogene Einzelhandelsexponierung anstreben.
Technologie ist nun das wichtigste Wettbewerbsfeld. API SQ-, ILSAC GF-8- und ACEA 2025-Standards erhöhen die Anforderungen an Oxidations- und LSPI-Kontrolle und zwingen Additivhersteller wie Lubrizol und Infineum, neue Reibungsmodifikatoren und Kettenverschleißhemmer einzusetzen. Wettbewerber differenzieren sich durch proprietäre Grundölchemien: Gruppe III+ hydrogekrackte Grundöle für Massenmarktsynthetikprodukte und PAO-Ester-Mischungen für Ultra-Premium-Linien. Lokale Akteure gedeihen durch Agilität – indonesische und kenianische Abfüller beispielsweise passen Additivdosierungen an den Kraftstoffschwefelgehalt und klimatische Belastungen an und unterbieten multinationale Konzerne bei den Logistikkosten.
Strategische Schritte konzentrieren sich auf Lieferkettenresilienz und grünes Branding. TotalEnergies brachte Quartz EV3R- und Rubia EV3R-Schmierstoffe aus regenerierten Grundölen auf den Markt, sicherte OEM-Zulassungen und richtete sich an Kreislaufwirtschaftszielen aus. Shell brachte CO₂-neutrale Varianten heraus, die nach ISO 14067 zertifiziert sind. Da Nachhaltigkeitskennzahlen zu Beschaffungskriterien werden, werden Akteure mit Lebenszyklusbewertungskapazitäten Unternehmensflotten und Regierungsaufträge gewinnen.
Marktführer der Automobil-Schmierstoffe-Branche
-
BP p.l.c. (Castrol)
-
Chevron Corporation
-
Exxon Mobil Corporation
-
Shell plc
-
TotalEnergies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobil-Schmierstoffe Unternehmen in diesem Bericht
- AMSOIL Inc.
- Bharat Petroleum Corporation Limited
- BP p.l.c. (Castrol)
- Chevron Corporation
- China National Petroleum Corporation (CNPC)
- China Petroleum & Chemical Corporation
- ENEOS
- Exxon Mobil Corporation
- FUCHS
- Gazprom Neft PJSC
- Gulf Oil International Ltd
- Hindustan Petroleum Corporation Limited
- Idemitsu Kosan Co.,Ltd.
- Indian Oil Corporation Ltd
- Lukoil
- Motul
- Petrobras
- PETRONAS Lubricants International
- Phillips 66 Company
- PT Pertamina Lubricants
- Repsol
- Saudi Arabian Oil Co.
- Shell plc
- SK Lubricants Co. Ltd.
- TotalEnergies
- Veedol International

Marktchancen und Zukunftsaussichten
Der Produkt- und Vertriebskanal-Freiraum konzentriert sich auf Premium-Formulierungen mit hohen Spezifikationen und spezialisierte Fluide für gemischte Antriebsstränge. Die API SQ-Einführung (wirksam seit März 2025) hebt die technische Basislinie für gängige Motoröle an und beschleunigt den Übergang zu niedrigviskosen Synthetiköle, was Chancen für additivreiche, OEM-konforme SKUs schafft, die Werkstätten und Distributoren helfen, mit weniger, leistungsstärkeren Sorten zu arbeiten. Mit fortschreitender Elektrifizierung geht die Volumenverdrängung bei Kurbelgehäuseölen mit höherwertigen Bedarfen bei E-Motor-Fetten, Getriebeölen sowie Wärmemanagement- und dielektrischen Kühlmittelchemikalien einher, was Raum für Anbieter schafft, die Leistung über ICE-, Hybrid- und BEV-Anforderungen hinweg validieren können.
Versorgungssicherheit und Kreislauffähigkeit sind ebenfalls aktuelle Chancenbereiche, geprägt von der knappen Verfügbarkeit von Gruppe-III-Grundölen und nachhaltigkeitsorientierter Beschaffung. Im Juni 2026 brachte PETRONAS Lubricants International eine aktualisierte Syntium-Reihe auf den Markt, die API SQ und ILSAC GF-7 in mehreren Märkten (einschließlich Malaysia, Japan, Europa, China, Indonesien und Thailand) erfüllt, was auf eine breitere adressierbare Basis für Motoröle der nächsten Generation für Personenkraftwagen hindeutet. Kapazitäts- und Lokalisierungsinitiativen unterstützen den Freiraum in schneller wachsenden Regionen: Gulf Oil Lubricants India kündigte im Juni 2026 Pläne an, die Produktionskapazität bis zum Geschäftsjahr 2027 um 70 % zu erhöhen, während FUCHS im Februar 2025 eine erweiterte Blending-Anlage in Johannesburg mit einer Produktionskapazitätssteigerung von mehr als 40 % eröffnete, was eine schnellere Erfüllung und regional angepasste Formulierungen in Afrika stärkt.
Neueste Industrielle Entwicklungen in Markt für Automobil-Schmierstoffe
- Juni 2026: PETRONAS Lubricants International brachte eine aktualisierte Syntium-Produktreihe für Personenkraftwagen-Schmierstoffe auf den Markt, die API SQ und ILSAC GF-7 erfüllt, mit einer Einführung in Malaysia, Japan, Europa, China, Indonesien und Thailand bis Jahresende. Die Aktualisierung erweitert die Verfügbarkeit von niedrigviskosen Formulierungen der nächsten Generation, die auf verschärfte OEM- und emissionsbezogene Anforderungen abgestimmt sind. Sie erhöht zudem den Wettbewerbsdruck auf Marken und Werkstätten, höherwertige Produkte zu führen, da sich der Kategoriemix premiumisiert.
- September 2025: ExxonMobil nahm in Singapur eine neue Fertigungstechnologie in Betrieb und erhöhte damit die Produktionskapazität für Gruppe-II-Grundöle um 20.000 Barrel pro Tag, einschließlich des Grundöls EHC 340 MAX. Die zusätzliche Kapazität stärkt die regionale Versorgungsflexibilität für Mischer und Vermarkter, die auf eine gleichmäßige Verfügbarkeit von Gruppe-II-Grundölen für Formulierungen für Pkw und Nutzfahrzeuge angewiesen sind. Sie unterstützt zudem eine größere Formulierungsflexibilität, da Leistungstests und OEM-Freigaben zunehmen.
- Juni 2024: TotalEnergies Lubrifiants führte Quartz EV3R für Personenkraftwagen und Rubia EV3R für Lkw ein, formuliert mit hochwertigen regenerierten Grundölen und unterstützt durch Freigaben mehrerer Fahrzeughersteller. Die Einführung erweitert die kommerzialisierten Optionen für Kreislaufwirtschafts-Schmierstoffe, ohne den OEM-Validierungsweg zu verändern. Sie erhöht zudem den Druck auf Wettbewerber, glaubwürdige regenerierte und Produktlinien mit geringerem Fußabdruck sowohl für den Einzelhandel als auch für Flottenkanäle zu entwickeln.


Markt für Automobil-Schmierstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Automobil-Schmierstoffe ist definiert als Schmierflüssigkeiten und Schmierfette, die zur Reibungsreduzierung, Kühlung und zum Schutz von Bauteilen in straßenzugelassenen Fahrzeugen während des Betriebs und der Wartung eingesetzt werden, gemessen am Schmierstoffverbrauch und dem Ersatzbedarf in den wichtigsten geografischen Märkten.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Industrieschmierstoffe und Schmierstoffe für Offroad-Geräte aus; ebenfalls ausgeschlossen sind Kühlmittel für Kraftfahrzeuge, Bremsflüssigkeiten und Kraftstoffadditive.
Segmentierungsübersicht
- Nach Produkttyp
- Motoröl
- Getriebe- und Getriebeöl
- Hydraulikflüssigkeiten
- Schmierfette
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Motorräder
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Thailand
- Malaysia
- Vietnam
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Nigeria
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde eingesetzt, um den Nachfragepool und die praktischen Grenzen dessen, was als Automobil-Schmierstoffverbrauch nach Land und Fahrzeugkategorie gilt, zu definieren. Wir stützten uns auf öffentliche und offizielle Quellen wie Verkehrs- und Fahrzeugzulassungsstatistiken aus Regierungsportalen, Energie- und Raffineriedurchsatzkennzahlen von Behörden wie der IEA und EIA, Handels- und Zollstatistiken für Grundöl- und Additivströme sowie technische Normen und Leitlinien von Gremien wie API und ACEA.
Über die öffentlichen Datenreihen hinaus haben wir auch Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Kapazitätsbewegungen, Formulierungsänderungen (wie Leichtlauföle) und Kanalveränderungen zwischen OEM und Aftermarket zu verstehen. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und schmierstoffspezifische Marktinformationen genutzt, um Richtungstrends gegenzuprüfen und eine Abhängigkeit von einzelnen Indikatoren zu vermeiden. Die hier genannten Quellen sind nur beispielhaft; für die Datenerhebung, Validierung und Klärung während der Studie wurden zahlreiche weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zu testen, die sich aus öffentlichen Daten nur schwer klar ablesen lassen, insbesondere Ölwechselintervalle, Viskositätsmigration und die Aufteilung zwischen Personenkraftwagen, Nutzfahrzeugen und Motorrädern nach Regionen. Wir sprachen mit einer Mischung aus Schmierstoffmischern, Additivteilnehmern, Distributoren, Werkstattnetzwerken sowie Flotten- und Wartungsverantwortlichen und nutzten diese Erkenntnisse, um das Modell dort zu korrigieren, wo die Sekundärsignale nicht übereinstimmten. Die Abdeckung war ausgewogen über die wichtigsten Verbrauchsregionen verteilt, sodass länderspezifische Muster, regulierungsbedingte Verschiebungen und Kanaldynamiken konsistent überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | CXOs: 17 % | APAC: 41 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 24 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 59 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem der Fahrzeugbestand und die Nutzungsmuster nach Geografie rekonstruiert und anschließend über anwendungsspezifische Verbrauchsfaktoren in Schmierstoffnachfrage umgerechnet wurden. In der Praxis beginnt das Modell mit Indikatoren wie Fahrzeugbestand und Neuzulassungen, durchschnittlicher Jahresfahrleistung, Ölwannengrößen und typischen Ölwechselintervallen und fügt dann Anpassungsfaktoren für Klima, Fahrbedingungen und die Einhaltung neuerer Motorölspezifikationen hinzu.
Sobald der Nachfragepool ermittelt war, wurden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, darunter Stichprobenpreise je Liter nach Produkttyp und Kanal, Plausibilitätsprüfungen bei Lieferanten und Distributoren zu Volumenbewegungen sowie Verbrauchsmuster auf Werkstattebene. Wo Lücken in den Länderdaten bestanden, wurden diese mit Proxy-Quoten aus vergleichbaren Fahrzeugflotten und Servicepraktiken gefüllt und anschließend durch Interview-Feedback korrigiert, damit die Gesamtsummen realistisch blieben. Die Prognose stützte sich auf eine Szenarioanalyse, die auf den erwarteten Verschiebungen im Verhältnis von Verbrennungsmotoren zu Elektrofahrzeugen, Veränderungen bei den durchschnittlichen Ölwechselintervallen und der Preisentwicklung bei Grundölen basiert, gefolgt von länderspezifischen Volumenwachstumsprüfungen anhand von Fahrzeugbestand und makroökonomischen Mobilitätstrends.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale überprüft, darunter regionale Trends beim Schmierstoffverbrauch, gemeldete Veränderungen bei der Kapazitätsauslastung sowie Bewegungen im Grundöl- und Additivhandel, soweit relevant. Wenn ein Länderergebnis nicht mit dem Fahrzeugbestandswachstum oder dem erwarteten Servicezyklus übereinstimmte, wurden die zugrunde liegenden Annahmen überprüft und gezielte Rückfragen ausgelöst, um zu bestätigen, ob die Abweichung real oder modellbedingt war.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, einschließlich Konsistenzprüfungen über Produkttypen und Regionen hinweg, gefolgt von einem abschließenden Plausibilitätsdurchgang zu den impliziten Litern je Fahrzeug und der Preisentwicklung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. Regulierungsänderungen, die Viskositätsklassen betreffen, oder größere Verschiebungen in der Fahrzeugproduktion. Unmittelbar vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgröße für Automobil-Schmierstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Automobil-Schmierstoffe können unterschiedlich aussehen, selbst wenn sie denselben Endverwendungszweck behandeln, da die Umfangsgrenze und die Maßeinheit nicht immer übereinstimmen. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Wertannahmen basiert, während eine andere stärker auf Verbrauchsvolumina und Ersatzverhalten abstellt.
Durch die Erfassung von Litern nach Anwendung und die regelmäßige Aktualisierung der Preis-je-Liter-Annahmen nach Region und Kanal hält Mordor Intelligence die Schätzung an dem fest, was Fahrzeuge tatsächlich verbrauchen, anstatt angrenzende Flüssigkeitskategorien oder breite Chemikaliengruppen einzubeziehen. Eine zweite häufige Lücke ergibt sich aus der Behandlung des Elektrofahrzeug-Einflusses, da einige Modelle aggressive Volumenrückgänge auf alle motorbezogenen Schmierstoffe anwenden, ohne das Tempo der Bestandsveränderung und die Servicenormen länderspezifisch zu prüfen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,23 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 79,17 Milliarden USD (2025) | Verwendet einen wertbasierten Rahmen mit breiterer Produktabdeckung und einem anderen Einschlussset, das möglicherweise Flüssigkeiten über Schmierstoffe hinaus einbezieht, und kann auch höhere gemischte Preise über Regionen hinweg ohne kanalspezifische Prüfungen anwenden. |
| Branchenpublikation B | 76,79 Milliarden USD (2025) | Erstellt einen breiteren Automobil-Flüssigkeitskorb und längerfristige Horizont-Annahmen, was den Wert für 2025 anheben kann, wenn mehrere Produktgruppen und breitere Klassendefinitionen zusammengefasst werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Umfangs- und Einheitenentscheidungen, gefolgt von der Art und Weise, wie die Preisgestaltung über Produkttypen und Kanäle hinweg gemischt wird. Unser Ansatz ist darauf ausgelegt, länderspezifisch reproduzierbar zu sein, da der Nachfragepool zunächst aus Fahrzeug- und Serviceindikatoren aufgebaut wird und die Preisgestaltung als kontrollierte Schicht und nicht als Ausgangspunkt verwendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automobil-Schmierstoffe heute?
Die globale Nachfrage erreichte 2026 24,1 Milliarden Liter und wird bis 2031 auf 28,99 Milliarden Liter prognostiziert, was einem CAGR von 3,76 % entspricht.
Welche Region verbraucht die meisten Schmierstoffe?
Asien-Pazifik entfiel 2025 auf 42,10 % des globalen Volumens dank seines riesigen Fahrzeugbestands und steigender Besitzquoten.
Welches Produktsegment dominiert den Absatz?
Motoröl blieb 2025 mit einem Anteil von 58,24 % das größte Segment, da jedes Fahrzeug mit Verbrennungsmotor regelmäßige Ölwechsel benötigt.
Sind Elektrofahrzeuge eine ernsthafte Bedrohung für die Schmierstoffnachfrage?
Elektrofahrzeuge reduzieren das Motorölvolumen, schaffen jedoch hochwertige Nischen für Elektromotorenschmierfette und dielektrische Kühlmittel, was den Nettoabgang begrenzt.
Welche Standards prägen die Produktinnovation?
Die API SQ-Kategorie, die ab 2025 gilt, treibt die Entwicklung ultraniederviskoser Synthetikprodukte voran, die den Kraftstoffverbrauch um bis zu 8 % senken.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
