
Marktgröße und Marktanteil für automatisierte Grenzkontrolle
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.74 Milliarden US-Dollar |
| Marktgröße (2031) | 5.76 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.02 % |
| Schnellstwachsender Markt | Asien |
| Größter Markt | Europa |
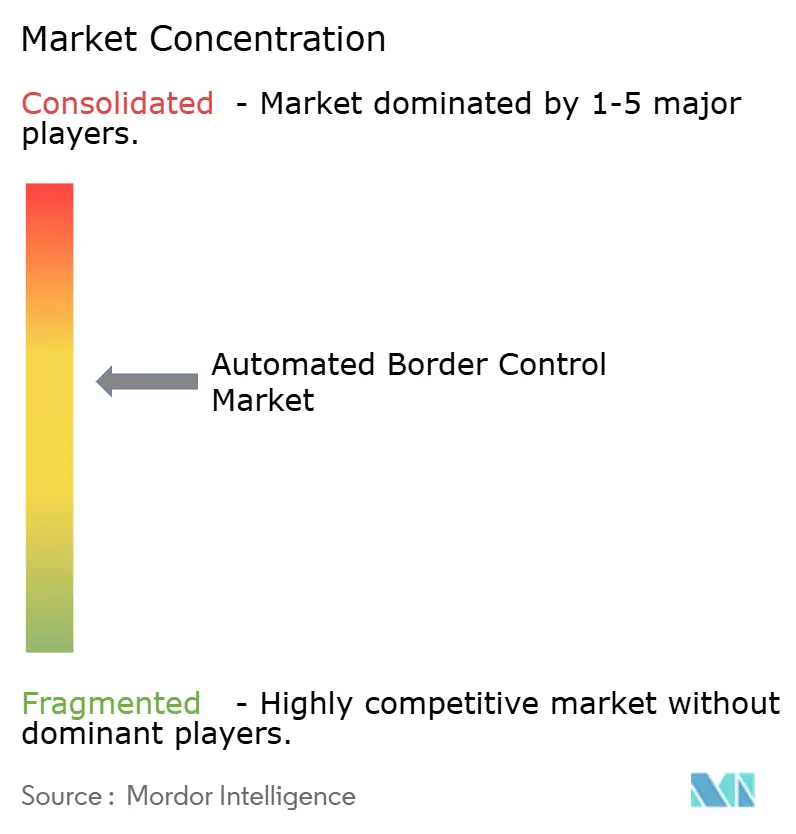
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automatisierte Grenzkontrolle von Mordor Intelligence
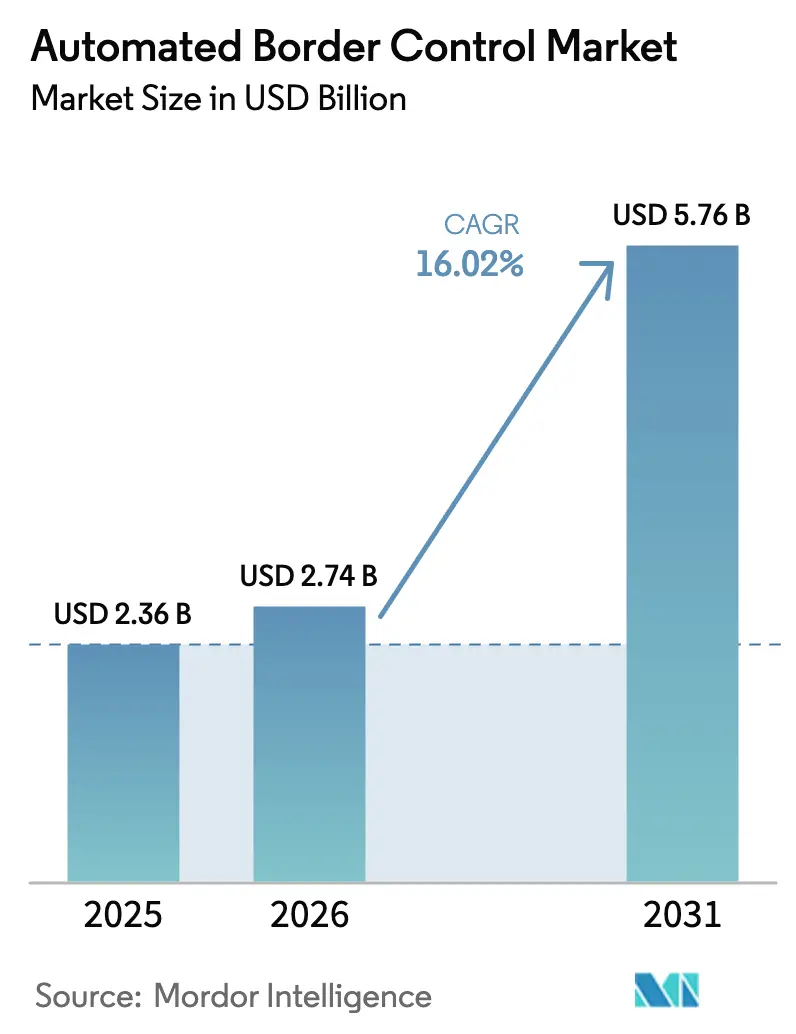
Die Marktgröße für automatisierte Grenzkontrolle wurde im Jahr 2025 auf USD 2,36 Milliarden bewertet und wird voraussichtlich von USD 2,74 Milliarden im Jahr 2026 auf USD 5,76 Milliarden bis 2031 wachsen, bei einer CAGR von 16,02 % während des Prognosezeitraums (2026–2031). Die Expansion synchronisiert sich mit drei konvergierenden Kräften: obligatorischen biometrischen Programmen wie dem europäischen Einreise-/Ausreisesystem (EES), steigenden Passagierzahlen, die auf das Niveau vor der Pandemie zurückgekehrt sind, und einer aggressiven öffentlichen Sektorfinanzierung, die für intelligentere Grenzen vorgesehen ist. Regierungen verankern die Beschaffung auf Systemen, die Bearbeitungszeiten verkürzen, die Identitätssicherung stärken und direkt in nationale Fahndungsdatenbanken eingebunden werden können. Anbieter, die Hardware, Cloud-Software und künstliche Intelligenz kombinieren, gewinnen nun einen größeren Anteil an mehrjährigen Verträgen, während modulare Architekturen das Einführungsrisiko für aufstrebende Staaten senken. Geopolitische Unruhen erhöhen weiterhin das Bedrohungsprofil an Flughäfen und Landgrenzen und beschleunigen die Einführung von Gesichtserkennung und Analyse-Engines, die Reisende in Sekunden überprüfen können.
Wichtigste Erkenntnisse des Berichts
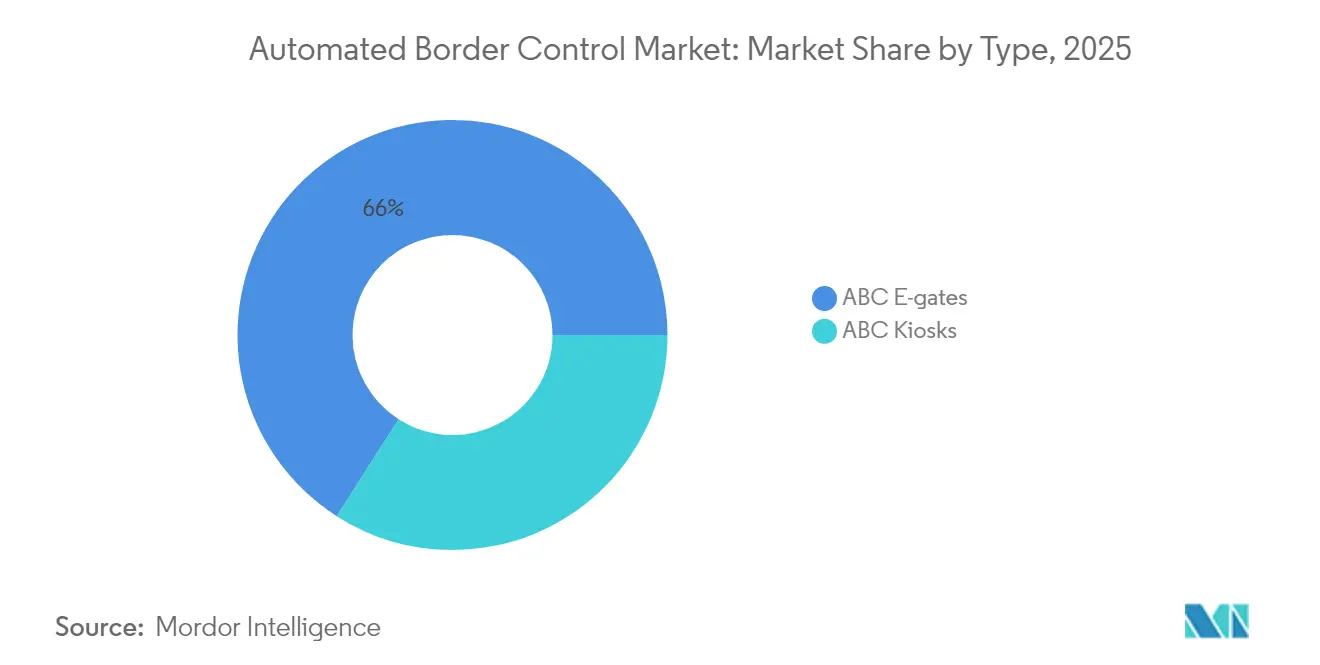
- Nach Typ führten E-Gates mit einem Umsatzanteil von 65,95 % im Jahr 2025; Kioske werden voraussichtlich bis 2031 mit einer CAGR von 17,12 % expandieren.
- Nach Angebot erfasste Hardware 60,85 % der Marktgröße für automatisierte Grenzkontrolle im Jahr 2025, während Software bis 2031 mit 16,18 % wachsen soll.
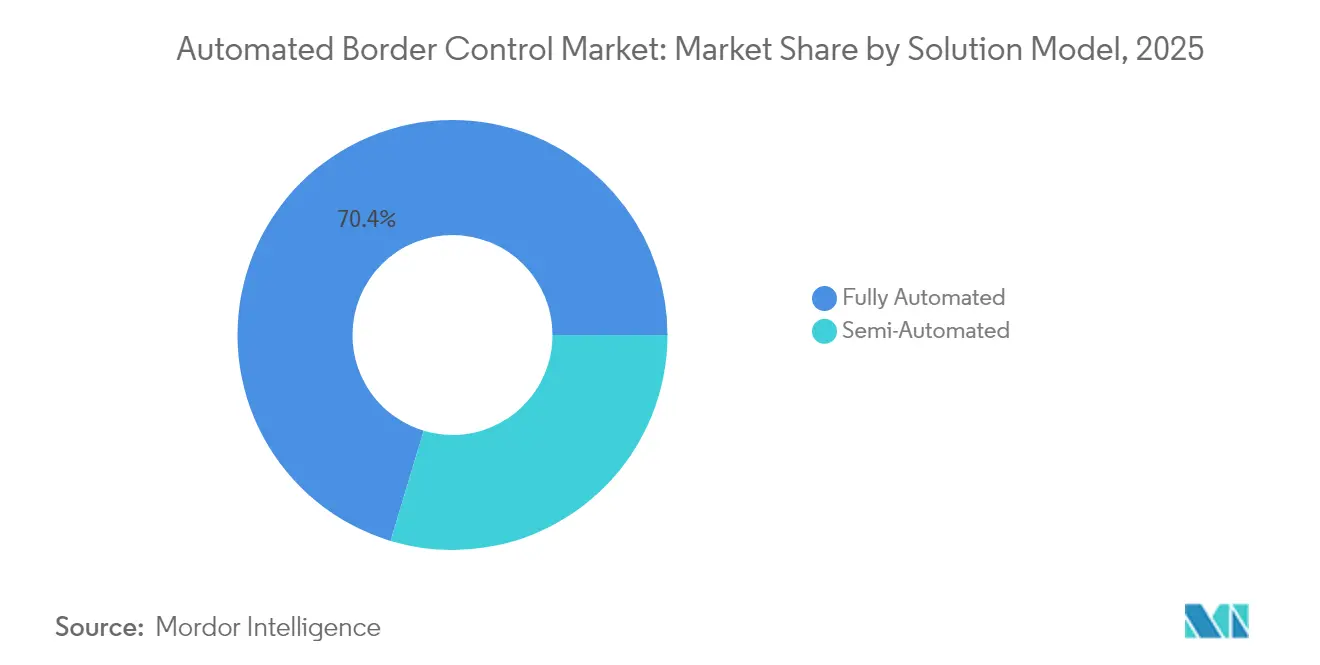
- Nach Lösungsmodell hielten vollautomatische Systeme im Jahr 2025 einen Marktanteil von 70,35 % am Markt für automatisierte Grenzkontrolle, während halbautomatische Modelle mit einer CAGR von 16,46 % voranschreiten.
- Nach Betriebsmodus beherrschte die einstufige Verarbeitung im Jahr 2025 einen Anteil von 78,20 % der Marktgröße für automatisierte Grenzkontrolle; zweistufige Systeme werden mit einer CAGR von 16,12 % beschleunigt.
- Nach Endanwendung machten Flughäfen im Jahr 2025 82,90 % des Umsatzes aus; Landgrenzen weisen mit 17,05 % bis 2031 die höchste prognostizierte CAGR auf.
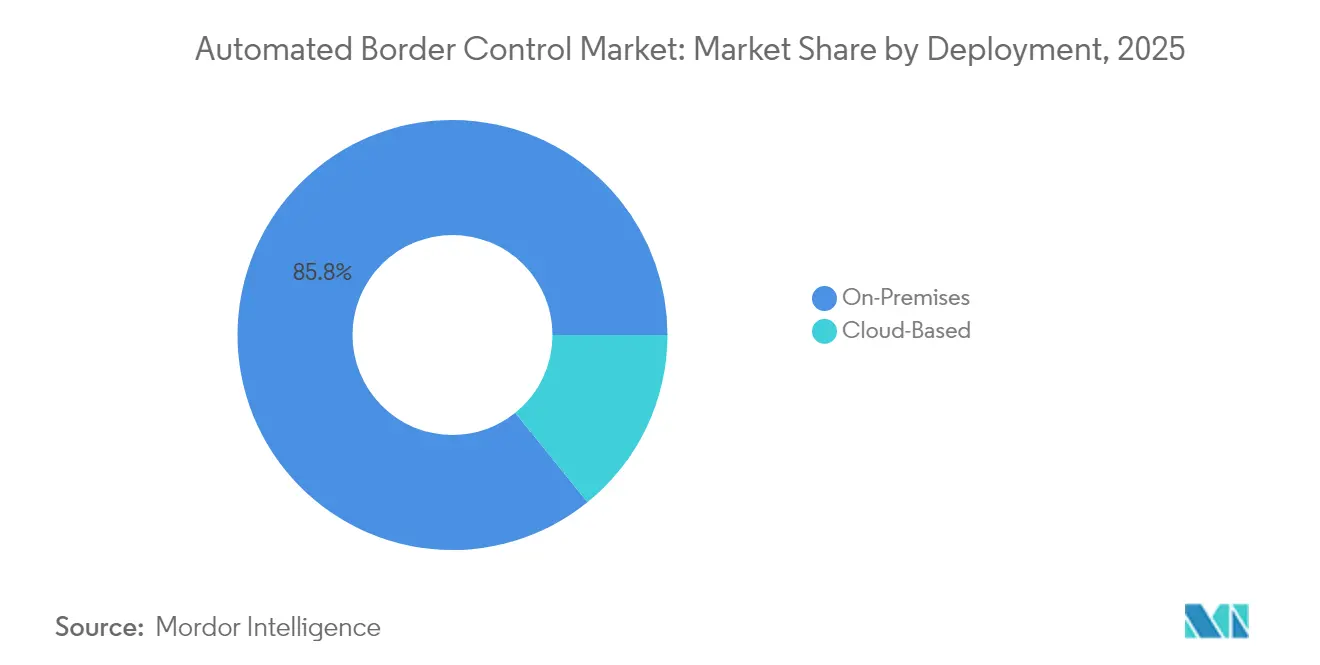
- Nach Bereitstellung hielten vor Ort installierte Systeme im Jahr 2025 einen Anteil von 85,80 % der Marktgröße für automatisierte Grenzkontrolle, während Cloud-Plattformen mit 16,62 % wachsen.
- Nach Durchsatzkapazität führten Systeme für 200–400 Passagiere pro Stunde mit einem Anteil von 43,60 %, während Systeme für mehr als 400 Passagiere pro Stunde voraussichtlich mit einer CAGR von 17,08 % expandieren werden.
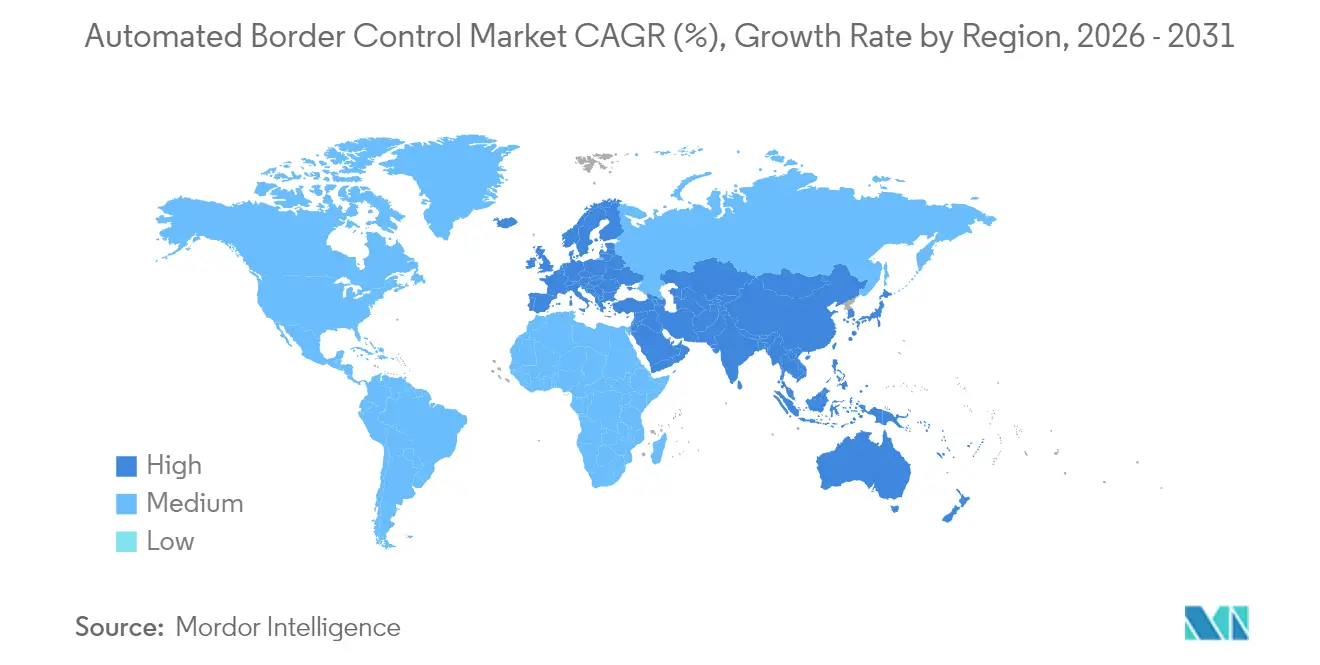
- Nach Region entfiel auf Europa im Jahr 2025 ein Umsatzanteil von 42,95 %, und Asien ist die am schnellsten wachsende Region mit einer CAGR von 18,02 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Passagieraufkommen, das eine reibungslose Grenzabfertigung erfordert | +3.2% | Europa und Asien-Pazifik als Kerneregionen; Nordamerika als Ergänzung | Mittelfristig (2–4 Jahre) |
| Erhöhter staatlicher Fokus auf Terrorismusbekämpfung und Finanzierung der Grenzsicherheit | +2.8% | Nordamerika als Primärmarkt; globaler Einfluss | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung kontaktloser Biometrie für pandemieresiliente Knotenpunkte | +2.1% | Global; frühe Gewinne in Singapur, den Vereinigten Arabischen Emiraten und Australien | Mittelfristig (2–4 Jahre) |
| Obligatorische Einführung des EU-Einreise-/Ausreisesystems | +4.5% | Europa als Primärmarkt; globaler Einfluss auf Standards | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Gesichtserkennung verbessert den Durchsatz an Mega-Flughäfen | +2.3% | Global; Mega-Flughäfen | Mittelfristig (2–4 Jahre) |
| Airline-Flughafen-A-CDM-Programme in Asien | +1.8% | Asien-Pazifik als Kernregion; Lateinamerika aufstrebend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorisches EU-Einreise-/Ausreisesystem treibt die Installation von ABC-Gates voran
Das für Oktober 2025 geplante EES verpflichtet 29 Schengen-Staaten, Biometriedaten von Drittstaatsangehörigen über automatisierte Kioske und E-Gates zu erfassen. Die Mitgliedstaaten haben nach der Genehmigung durch die Europäische Kommission sechs Monate Zeit, die Compliance zu erreichen, was die Beschaffung bis 2026 und darüber hinaus ausdehnt.[1]Europäische Union, "Überarbeiteter Zeitplan für das EES und ETIAS," travel-europe.europa.euAnbieter müssen eine direkte Integration mit eu-LISA-Datenbanken ermöglichen, was rasche Upgrades von veralteten Gates auf interoperable Smart Lanes erfordert. Die Verordnung beeinflusst bereits angrenzende Märkte, da Nicht-EU-Flughäfen die technischen EES-Spezifikationen replizieren, um die Visumbefreiungsreziprozität aufrechtzuerhalten.
Erhöhter staatlicher Fokus auf Terrorismusbekämpfung und Finanzierung der Grenzsicherheit
Die Vereinigten Staaten stellten im Jahr 2025 USD 60,8 Milliarden an Ermessensausgaben für die innere Sicherheit bereit, darunter USD 127 Millionen, die an den Zoll- und Grenzschutz für Technologie geleitet wurden.[2]Ministerium für Innere Sicherheit, "Haushalt im Überblick, Haushaltsjahr 2025," gsa.gov Kanada stellte CAD 355,4 Millionen (USD 262 Millionen) für Projekte zur Modernisierung des Reiseverkehrs bereit. Diese Budgets priorisieren KI-gestützte Bedrohungserkennung, Cloud-Analysen und multimodale Biometrie, was unterstreicht, wie fiskalpolitische Impulse den Markt für automatisierte Grenzkontrolle beschleunigen.
KI-gestützte Gesichtserkennung verbessert den Durchsatz an Mega-Flughäfen
Der Flughafen Changi in Singapur lässt Reisende in 10 Sekunden durch, indem er fortschrittliches Gesichtsabgleichsverfahren einsetzt und in den ersten 15 Tagen nach der Einführung 1,5 Millionen Besucher abfertigte. Der Algorithmus von NEC Corporation, der vom NIST mit einer Genauigkeit von 99,88 % verifiziert wurde, wird nun an 80 Flughäfen eingesetzt.[3]NEC Corporation, "NEC-Gesichtserkennungstechnologie belegt den ersten Platz," nec.com Torlose Korridore, die bis zu 100 Passagiere pro Minute scannen, ermöglichen es Betreibern, das steigende Verkehrsaufkommen zu bewältigen, ohne den physischen Platzbedarf zu erweitern.
Zunehmende Einführung kontaktloser Biometrie für pandemieresiliente Reiseknotenpunkte
Der Internationale Flughafen Zayed wird im Jahr 2025 die erste Einrichtung sein, die biometrisches Boarding an allen Kontrollpunkten vorschreibt, physische Dokumente ersetzt und das Übertragungsrisiko von Krankheiten reduziert. Die Behörden der Vereinigten Arabischen Emirate erfassen Erstbesucher einmalig und verwenden Templates für zukünftige Reisen erneut, was einen Lebenszyklusansatz demonstriert, der die wiederholte Verarbeitung reduziert.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutzbedenken im Bereich Biometrie gemäß DSGVO und ähnlichen Gesetzen | -2.1% | Europa als Primärmarkt; globaler Einfluss | Mittelfristig (2–4 Jahre) |
| Hohe anfängliche Investitionsausgaben für Grenzposten in Entwicklungsländern | -1.8% | Afrika, Lateinamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Risiken durch Spoofing und Ausfallzeiten bei der Lebenderkennung | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Veraltete IT- und Passdatenbanken | -1.5% | Afrika, Südamerika, Karibik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutzbedenken im Bereich Biometrie gemäß DSGVO und ähnlichen Gesetzen
Strenge Aufbewahrungsregeln verpflichten Anbieter, Datenbanken zu partitionieren und Edge-Maskierung einzusetzen, was die Entwicklungskosten erhöht und Zertifizierungszyklen verlängert. Die EU verzögerte das EES teilweise, um Datenschutz-Folgenabschätzungen zu finalisieren, was die regulatorischen Reibungsverluste verdeutlicht. Nordamerikanische Behörden veröffentlichen nun standardmäßig Datenschutzfolgeabschätzungen, was Transparenz schafft, aber auch administrativen Mehraufwand erzeugt. Obwohl die Compliance die Eintrittsbarrieren erhöht, begünstigt sie letztendlich etablierte Anbieter mit bewährten Governance-Rahmen, was die Wettbewerbsdynamik im Markt für automatisierte Grenzkontrolle prägt.
Hohe anfängliche Investitionsausgaben für Grenzposten in Entwicklungsländern
Landübergänge in Entwicklungsländern verfügen häufig nicht über Glasfasernetze und eine gesicherte Stromversorgung, was die Installationsbudgets erhöht. Öffentlich-private Partnerschaften schließen diese Lücke, wobei erstattungsfähige Dienstleistungsvereinbarungen zusätzliche Beamtenstunden und Ausrüstung in den Vereinigten Staaten finanzieren und Pilot-ÖPP in Lateinamerika entstehen. Anbieter, die modulare, solarbetriebene Kioske oder automatisierte Grenzkontrolle als Dienstleistung anbieten, senken die Adoptionshürden, doch das Tempo bleibt langsamer als in entwickelten Regionen, was das globale Wachstum dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
E-Gates behalten die Führung, während Kioske sich beschleunigenE-Gates generierten im Jahr 2025 65,95 % des Umsatzes und verankerten die Marktgröße für automatisierte Grenzkontrolle an wichtigen Knotenpunkten durch hohen Durchsatz und einen kompakten Platzbedarf. Die Standardisierung der ICAO-Konformität und mehrbiometrischer Module hat das Integrationsrisiko gesenkt und ermutigt Flughäfen, E-Gates in Terminalerneuerungsprogramme zu integrieren. Modulare Designs verkürzen die Installationszeit und ermöglichen es Betreibern, Arbeiten phasenweise durchzuführen, ohne Spuren zu schließen – ein entscheidender Vorteil in der Hochreisesaison.
Kioske, die eine CAGR von 17,12 % verzeichnen, sind attraktiv für Betreiber, die eine flexible Bereitstellung in platzbeschränkten Umgebungen oder bei Umbaumaßnahmen suchen. Einheiten können umgestellt werden, wenn sich die Passagierströme verschieben, was eine Agilität bietet, die von festen E-Gate-Arrays nicht erreicht werden kann. Softwareupdates, die über sichere Netzwerke bereitgestellt werden, erweitern die Funktionalität über die installierte Basis hinaus und gewährleisten eine kontinuierliche Ausrichtung an sich entwickelnden Risikomodellen. Da immer mehr Landgrenzen Kioskprogramme erproben, befassen sich Anbieter mit Robustheit und Witterungsbeständigkeit und erweitern so den Anwendungsbereich und den Markt für automatisierte Grenzkontrolle.


Nach Angebot:
Hardware-Dominanz steht einem raschen Software-Wachstum gegenüberHardware erfasste im Jahr 2025 60,85 % des Umsatzes und spiegelt die Vorabkosten für biometrische Kameras, Dokumentenleser und Hinderniserkennungssensoren wider. Präzisionsoptik und hochbeständige Materialien bilden die Grundlage für Kennzahlen zur mittleren Betriebsdauer zwischen Ausfällen, wie sie von Regulierungsbehörden gefordert werden. Dennoch wächst die Software jährlich um 16,18 % und übertrifft damit das Gesamtwachstum. Cloud-native Analysen verlagern die rechenintensive Verarbeitung von Edge-Geräten, was die Hardware-Spezifikationen und die Anforderungen an die Betriebstemperatur senkt. Behörden schätzen Echtzeit-Dashboards, die Reisende-Risikobewertungen mit der Spurenleistung korrelieren und Dienstleiter ermöglichen, Personal dynamisch umzuverteilen.
Abonnementmodelle ersetzen Dauerlizenzmodelle und wandeln Kapitalausgaben in vorhersehbare Betriebsausgaben um. SaaS-Funktionen wie kontinuierliche Bedrohungsanalyse-Feeds und KI-gestützte vorausschauende Wartung erhöhen die Lebenszyklusleistung und stärken die strategische Bedeutung von Software im Markt für automatisierte Grenzkontrolle.
Nach Lösungsmodell:
Vollautomatisierung dominiert, Halbautomatisierung gewinnt an BedeutungVollautomatische Spuren verarbeiteten im Jahr 2025 70,35 % der Reisenden, indem Dokumentenscan, Gesichtserfassung und Datenbankprüfungen in einem Durchgang kombiniert wurden. Betreiber nennen Kosteneinsparungen bei der Arbeit und vorhersehbare Zykluszeiten als Hauptvorteile. Halbautomatische Architekturen verzeichnen jedoch eine CAGR von 16,46 %, da sie Beamten das Eingreifen ermöglichen, wenn Anomalien auftreten. Malaysias kommendes automatisches biometrisches Identifikationssystem integriert eine Ebene mit menschlicher Überwachung für die außergewöhnliche Überprüfung. Diese Doppelwegstrategie unterstützt risikobasierte Operationen bei gleichzeitiger Aufrechterhaltung des Durchsatzes. Sie positioniert Anbieter auch dazu, Analyse-Module zu monetarisieren, die Inspektoren auf Ausreißerfälle hinweisen.
Nach Betriebsmodus:
Einstufiges Design bevorzugtEinstufige Systeme besaßen im Jahr 2025 78,20 % des Umsatzes. Der passfreie Korridor Singapurs zeigt, warum: Die Abfertigungszeit sank von 25 Sekunden auf 10 Sekunden, was zu mehr Gate-Umläufen und einer besseren Passagierzufriedenheit führt. Zweistufige Prozesse verzeichnen dennoch eine Wachstumsrate von 16,12 % aufgrund des EES und bestimmter Bereitstellungen im Nahen Osten, die Registrierung und Ausreisekontrollen trennen. Der Markt für automatisierte Grenzkontrolle bietet nun modulare Bausätze an, die von zweistufig auf einstufig umkonfiguriert werden können, wenn die Vorschriften gelockert werden.
Zweistufige Modelle trennen die Dokumentenauthentifizierung von der biometrischen Verifikation und errichten mehrschichtige Sicherheitsmechanismen, die ausgefeilte Fälschungen vereiteln. Die ICAO fördert diese Architektur für risikoreiche Grenzübergänge. Betreiber setzen dedizierte Registrierungskioske gefolgt von E-Gates ein, um eine vollständige Erfassung auch bei geringer Vertrautheit der Reisenden zu gewährleisten. Analysen, die nach dem Dokumentenschritt ausgelöst werden, können Beamte vor dem Gesichtsabgleich warnen und die Reaktionszeit verkürzen.
Nach Endanwendung:
Flughafendominanz trifft auf Dynamik bei LandgrenzenFlughäfen trugen im Jahr 2025 82,90 % des Umsatzes bei und nutzten dabei kontrollierte Umgebungen und vorhersehbare Passagierprofile. Hub-Betreiber integrieren Investitionen in automatisierte Grenzkontrolle in milliardenschwere Terminalerweiterungen und integrieren Spuren in architektonische Sichtlinien, die eine intuitive Wegeführung unterstützen. Die Integration mit dem Abfertigungssystem der Fluggesellschaft und der Gepäckaufgabeinfrastruktur ermöglicht biometrische Erfassung vom Bordstein bis zum Gate, was die Monetarisierung der Verweilzeit in Einzelhandelskonzessionen erhöht.
Landgrenzen entwickeln sich mit einer CAGR von 17,05 %, da der grenzüberschreitende Handel das Fahrzeug- und Fußgängeraufkommen steigert. Modernisierungsprogramme bündeln biometrische Spuren mit nicht-intrusiver Inspektion, um Schmuggel zu reduzieren und gleichzeitig den Fluss aufrechtzuerhalten. Saisonale Verkehrsspitzen rund um Feiertage unterstreichen die Resilienzvorteile der Automatisierung. Zusammengenommen erstrecken diese Trends den Markt für automatisierte Grenzkontrolle weit über die Luftfahrt hinaus.
Nach Bereitstellung:
Vor-Ort-Systeme bewahren die DatensouveränitätVor-Ort-Systeme sicherten im Jahr 2025 85,80 % der Installationen, da viele Staaten weiterhin physische Kontrolle über Bürgerdaten fordern. Cloud-Lösungen hingegen wachsen mit einer CAGR von 16,62 %, da Verschlüsselung, Souveränitätszonen und Edge-Gateways Sicherheitsbedenken ausräumen. Die hybride Bereitstellung von SAIC verbindet Cloud-Analysen mit lokalen biometrischen Zwischenspeichern für US-amerikanische Grenzposten und reduziert Wartungsbesuche bei gleichzeitiger Wahrung der Datensouveränität. Kommerzielle Modelle bündeln nun Softwarelizenzen mit nutzungsbasierten Gebühren, was Cloud-Lösungen für kleinere Staaten ohne eigene Rechenzentren attraktiv macht. Diese Entwicklung erweitert den Marktzugang und stützt die künftige Nachfrage nach kontinuierlichen Aktualisierungen im Markt für automatisierte Grenzkontrolle.
Nach Durchsatzkapazität:
Hochvolumenspuren gewinnen an DynamikSysteme mit einer Auslegung für 200–400 Passagiere pro Stunde machten im Jahr 2025 43,60 % der Nachfrage aus und passen in die meisten Terminalflächen. Plattformen für mehr als 400 Passagiere pro Stunde steigen jedoch mit einer CAGR von 17,08 %. Der torlose Korridor von NEC Corporation authentifiziert 100 Personen pro Minute und halbiert die Warteschlangenlänge. Betreiber, die einen Mega-Hub-Status anstreben, betrachten eine solche Leistung als Voraussetzung für Slot-Erweiterungen und Airline-Partnerschaften. Kapazitätsärmere Optionen bleiben an Regionalflughäfen und Fährterminals relevant, was die Vielfalt in den Anbieterportfolios aufrechterhält und das gesamte Wachstum des Marktes für automatisierte Grenzkontrolle stützt.
Geografische Analyse
Europäischer Markt für automatisierte Grenzkontrolle
Europa hielt 2025 einen Anteil von 42,95 % am Gesamtumsatz. Die Mitgliedstaaten investieren Kapital in EES-konforme Kioske und Gates, um Bußgelder und Passagierstörungen zu vermeiden. Allein die Tschechische Republik bestellte 58 Kioske und 94 E-Tower von Secunet Security Networks AG für Flughafen- und Landkontrollen. Das Vereinigte Königreich stellte 3,5 Millionen GBP (4,7 Millionen USD) für die Nachrüstung von Hafenspuren bereit. Deutschland, Frankreich, Italien und Spanien leiteten jeweils mehrjährige Ausschreibungen ein, was die Anbieter dazu veranlasste, europäische Montagelinien und lokale Support-Teams auszubauen.
Markt für automatisierte Grenzkontrolle im asiatisch-pazifischen Raum und in Nordamerika
Asien verzeichnet eine CAGR von 18,02 % und wird Europa bei den jährlichen Installationen bis 2028 übertreffen. Singapur stellte alle Grenzübergänge auf automatisierte Spuren um und verarbeitete 1,5 Millionen Reisende in 15 Tagen. Chinas Gongbei-Hafen fügte 20 „kartenfreie” Kanäle für die Integration von Guangdong-Hongkong-Macao hinzu. Indien weitete das Fast-Track-Einwanderungsprogramm auf 21 Flughäfen aus, nachdem ein erfolgreicher Pilotversuch in Delhi 18.400 Nutzer registriert hatte. Japan beauftragte NEC Corporation mit der Lieferung von Kiosken am Flughafen Haneda, um das Ziel von 60 Millionen Besuchern zu unterstützen. Nordamerika belegt den dritten Platz nach Ausgaben, führt jedoch bei den Budgets pro Standort. Der Infrastructure Investment and Jobs Act finanziert die Modernisierung von 50 Landgrenzübergängen. Kanada investiert 1,3 Milliarden CAD (959 Millionen USD) in die Grenzsicherheit, darunter 355,4 Millionen CAD für die Modernisierung des Reiseverkehrs. Der Markt für automatisierte Grenzkontrolle profitiert somit von stabilen Bundesmitteln, die für Prime-Auftragnehmer und spezialisierte Biometrikunternehmen eine verlässliche Vertragstransparenz gewährleisten.

Regulatorisches Umfeld
Der Einsatz automatisierter Grenzkontrollsysteme (ABC) wird zunehmend von supranationalen Programmen zur Digitalisierung der Grenzen sowie parallelen Datenschutz- und Biometrienutzungsvorgaben geprägt. In Europa wurde das Einreise-/Ausreisesystem (EES) am 10. April 2026 an allen Außengrenzübergängen des Schengen-Raums vollständig operativ. Damit sind Anforderungen an die biometrische Erfassung und die Interoperabilität mit der von eu-LISA betriebenen Großsystem-IT festgeschrieben, was Ersatz- und Aufrüstungszyklen für Gates, Kioske und die zugehörige Backend-Konnektivität beschleunigt.
Gleichzeitig verschärfen Regierungen die Datenebene, die die automatisierte Einreisezulässigkeitsprüfung unterstützt. Die Verordnung (EU) 2025/12 schreibt die automatisierte Erhebung und Übermittlung von Vorabinformationen über Fluggäste (API) für Außengrenzkontrollen vor und unterstützt einen einheitlichen Ansatz der Dateneingabe in den Mitgliedstaaten. Außerhalb der EU wird der „Pathway to Contactless“ des britischen Innenministeriums durch die Immigration (Biometric Information etc.) (Amendment) Regulations 2025 unterstützt, während die Vereinigten Staaten ihren rechtlichen Rahmen für die biometrische Ein-/Ausreise durch eine endgültige Regelung, die 8 CFR Teile 215 und 235 aktualisiert, weiterentwickelt haben. Dies verstärkt die Notwendigkeit einer regelkonformen biometrischen Erfassung und Verarbeitung an Einreisehäfen.
Wertschöpfungskettenanalyse
Die ABC-Wertschöpfungskette beginnt bei den Komponentenlieferanten für biometrische Erfassung und Dokumentenauthentifizierung (Kameras, e-Pass-Lesegeräte, Lebenderkennungssensoren und robuste Spurenhardware). Sie geht dann über in Algorithmus- und Softwareebenen (biometrischer Abgleich, Orchestrierung, Analytik, Middleware/SDKs) und schließlich zu Generalunternehmern und Systemintegratoren, die durchgängige Spuren liefern, an nationale Fahndungslisten anbinden und Netzwerke für regulierte Umgebungen absichern. In Europa betreibt eu-LISA die zentrale EES-Infrastruktur und definiert die Schnittstellen, an die sich nationale Grenzbehörden und Betreiber anbinden müssen. Diese Dynamik verlagert den Wertschöpfungsschwerpunkt hin zu Interoperabilitätswerkzeugen, Integrationsdienstleistungen und konformitätsfähigem Datenaustausch statt allein zur reinen Gate-Lieferung.
Nachgelagert beschaffen Flughafen-, Landgrenzübergangs- und Seehafenbetreiber üblicherweise über öffentliche Ausschreibungen oder zwischenstaatliche Rahmenabkommen und sind anschließend auf Installation, Zertifizierung und Lebenszyklusunterstützung (Ersatzteile, Software-Updates und Leistungsüberwachung) angewiesen. Bei groß angelegten Einführungen liegen die Engpässe häufig in der Integration und im Betrieb, einschließlich Warteschlangenmanagement, Personal für Ausnahmefälle und physischer Spurenanordnung, und nicht in der Geräteverfügbarkeit. Da sich die Automatisierung über die Luftfahrt hinaus ausweitet – etwa durch die US-CBP-Freigabe von Mobile Passport Control für berechtigte Fußgänger an ausgewählten Landgrenzübergängen –, beziehen Einsatzkonzepte zunehmend auch Zoll- oder Einwanderungsbehörden, Beförderungsunternehmen und Partner aus dem Identitätsökosystem ein, die die Anforderungen an den Datenaustausch beeinflussen.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf. Thales Group, IDEMIA Group, NEC Corporation und Vision-Box verankern globale Anteile durch das Angebot vertikal integrierter Technologiestacks, die Registrierung, Verifikation und Orchestrierung abdecken. Die geplante Übernahme der Smart-Identity-Sparte von IDEMIA Group durch IN Groupe würde den kombinierten Umsatz über EUR 1 Milliarde (USD 1,06 Milliarden) heben und die strategische Prämie auf Skalierung bei Ausschreibungen für souveräne Identitätslösungen stärken. Die Konsolidierung ermöglicht das Cross-Selling von Portfolios, einschließlich Reisedokumenten, Bürger-IDs und E-Gate-Hardware, und stärkt die Kundenbindung bei staatlichen Kunden.
Die Differenzierung verlagert sich auf KI-Genauigkeit, Lebenderkennung und Cloud-Orchestrierung. Kleinere Spezialisten wie Secunet Security Networks AG nutzen hochsichere Softwarezertifizierungen, um öffentliche EU-Aufträge zu gewinnen. Unterdessen ist der Reise-Tech-Riese Amadeus durch den Kauf von Vision-Box in den Markt eingetreten, was die Konvergenz zwischen Passagierabfertigungs- und Grenzkonrollökosystemen widerspiegelt. Der Erfolg von Anbietern hängt zunehmend von der Lebenszyklusunterstützung, der Einhaltung von Datenschutzbestimmungen und der Fähigkeit ab, heterogene Flotten von Kiosken und Gates zu orchestrieren, was die künftige Rivalität im Markt für automatisierte Grenzkontrolle prägt.
In aufstrebenden Regionen, wo Finanzierungslücken die Adoption bremsen, bleiben noch unerschlossene Potenziale. Anbieter kooperieren mit Entwicklungsbanken und Infrastrukturfonds, um Verfügbarkeitszahlungsmodelle zu strukturieren, die Wartung und Kapazitätsaufbau bündeln. Solche Finanzierungsinnovationen können latente Nachfrage erschließen und neue Umsatzgrenzen im Markt für automatisierte Grenzkontrolle eröffnen.
Marktführer für automatisierte Grenzkontrolle
Atos SE
Veridos GmbH
Cognitec Systems GmbH
Magnetic Autocontrol GmbH
NEC Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automatisierte Grenzkontrolle
- Thales Group
- IDEMIA Group
- SITA Group
- Vision-Box
- NEC Corporation
- Secunet Security Networks AG
- Gunnebo AB
- Atos SE
- ELCOVISION Technology
- Collins Aerospace
- Veridos GmbH
- Cognitec Systems GmbH
- HID Global Corporation
- Cominfosec Inc.
- Accenture plc
- Magnetic Autocontrol GmbH
- Dormakaba Holding AG
- Dermalog Identification Systems GmbH
- BioID GmbH
- Panasonic Connect Co., Ltd.
- Crossmatch Technologies Inc.
- Siemens Logistics
- ZKTeco Co., Ltd.
- Tascent Inc.
- Regula Baltija Ltd.
- Fujitsu Ltd.
Lesen Sie die Analyse der automatisierte Grenzkontrolle-Unternehmen

Marktchancen und Zukunftsaussichten
Eine zentrale Chance ergibt sich aus obligatorischen Modernisierungszyklen im Zusammenhang mit der Einführung intelligenter Grenzsysteme und der Notwendigkeit, veraltete Infrastruktur an aktualisierte Compliance-Standards anzupassen. Mit dem vollständigen operativen Betrieb des EU-EES im April 2026 richtet sich die Beschaffung auf EES-konforme Kioske, e-Gates und Backend-Integration aus. Zudem entsteht Nachfrage nach Orchestrierungssoftware, die zweistufige Registrierung und einstufige Abfertigungskonfigurationen über gemischte Flotten hinweg unterstützt. Auch die Benchmarks für die Akzeptanz verschärfen die Leistungserwartungen: GDRFA Dubai meldete Millionen von Smart-Gate-Nutzern im ersten Halbjahr 2026 bei durchschnittlichen Abfertigungszeiten von unter 5 Sekunden, was den Bedarf an durchsatzstärkeren Spuren, verbesserter Lebenderkennung und Echtzeit-Betriebsanalytik verstärkt.
Eine weitere Chance liegt in der Ausweitung der Grenzautomatisierung auf Land- und Multi-Jurisdiktionsgrenzen, wo sich die Automatisierung von Passagierhallen auf Fußgänger- und Fahrzeugabläufe ausdehnt und die Anforderungen an Robustheit, neue Erfassungsformfaktoren und den Datenaustausch zwischen Institutionen erhöht. Dynamik zeigt sich auch darin, dass die US-CBP Mobile Passport Control auf berechtigte Fußgänger an ausgewählten Landgrenzübergängen ausweitet, sowie in Interoperabilitätsbemühungen wie einem Memorandum zwischen dem US-DHS und CARICOM IMPACS zum multilateralen Austausch biometrischer Informationen. Flughäfen in Wachstumskorridoren erweitern ihre Kapazitäten und erneuern ihre Passagierabfertigungssysteme, darunter der Manila International Airport, der im Rahmen eines umfassenden Modernisierungsprogramms zusätzliche biometrische eGates einführt, sowie europäische Flughäfen, die ältere Installationen durch ABC-Spuren der nächsten Generation ersetzen. Zusammen unterstützen diese Entwicklungen eine Pipeline für Anbieter, die Hardware, Software und Compliance-Governance im Rahmen der Beschaffungsbeschränkungen des öffentlichen Sektors integrieren können.
Recent Industry Developments in Markt für automatisierte Grenzkontrolle
- April 2026: Die Europäische Union hat das Einreise-/Ausreisesystem (EES) an allen Außengrenzübergängen des Schengen-Raums vollständig operativ gemacht und damit die Grenzabfertigung vom manuellen Passstempeln zur biometrischen Registrierung und digitalen Verifizierung verlagert. Diese Änderung erhöht kurzfristig die Integrations- und Aufrüstungsaktivität für EES-konforme Kioske, Gates und Schnittstellen zu den von eu-LISA betriebenen Systemen und stellt höhere Interoperabilitätsanforderungen an Anbieter, die mehrere Mitgliedstaaten bedienen.
- Dezember 2025: NEC hat sich mit emaratech zusammengeschlossen, um sechs biometrische Smart Gates im Crew-Einreisebereich in Dubai für flydubai einzurichten. Der Einsatz erweitert die automatisierte biometrische Abfertigung auf einen spezialisierten Betriebsablauf (Flugpersonal) und vergrößert damit die Anwendungsfälle, die Anbieter über die üblichen Passagierhallen hinaus abdecken können, während die Rolle lokaler Plattformpartner bei Einführungen im Golfraum gestärkt wird.
- November 2025: Bangladesch hat eine direkte zwischenstaatliche Beschaffung mit Veridos GmbH für e-Passbücher und Schulungen im Rahmen eines Projekts genehmigt, das auch automatisiertes Grenzkontrollmanagement umfasst. Die Genehmigung verknüpft nationale ePass-Programme mit der nachgelagerten ABC-Bereitschaft und unterstützt den Aufbau einer durchgängigen Identitätsinfrastruktur, die später auf Flughäfen und Landgrenzübergänge skaliert werden kann.


Markt für automatisierte Grenzkontrolle Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst automatisierte Grenzkontrollsysteme, die an regulierten Grenzübergängen eingesetzt werden, um Reisende anhand elektronischer Reisedokumente und Live-Biometrie zu überprüfen, was anschließend eine Selbstbedienungsabfertigung über e-Gates oder Kioske ermöglicht.
Ausgeschlossener Umfang: Rein manuelle Kontrollkabinen und nicht-biometrische Perimeterüberwachungssysteme sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Typ
- ABC E-Gates
- ABC-Kioske
- Nach Angebot
- Hardware
- Dokumentenauthentifizierungssystem (DAS)
- Biometrisches Verifikationssystem (BVS)
- Gesichtserkennung
- Fingerabdruckerkennung
- Iriserkennung
- Handflächen- und Venenerkennung
- Software
- Grenzmanagementsoftware
- Middleware und SDKs
- Analysen und Berichte
- Dienstleistungen
- Installation und Integration
- Wartung und Support
- Beratung und Schulung
- Hardware
- Nach Lösungsmodell
- Vollautomatisch
- Halbautomatisch
- Nach Betriebsmodus
- Einstufiger Prozess
- Zweistufiger Prozess
- Nach Endanwendung
- Flughäfen
- Landgrenzen
- Seehäfen
- Bahnterminals
- Nach Bereitstellung
- Vor Ort
- Cloudbasiert
- Nach Durchsatzkapazität
- Weniger als 200 Passagiere/Stunde
- 200–400 Passagiere/Stunde
- Mehr als 400 Passagiere/Stunde
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien und Neuseeland
- Rest von Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Kenia
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit Indikatoren zu Reise- und Grenzströmen, damit der Nachfragepool realistisch eingegrenzt werden konnte, bevor Preisannahmen angewendet wurden. Wir haben öffentliche Quellen wie IATA-Passagierverkehrsberichte, ICAO-Luftfahrtstatistiken, Eurostat-Lufttransporttabellen und UNWTO-Tourismusdashboards ausgewertet, die helfen zu erklären, wo der Durchsatzdruck steigt.
Um die Sicherheits- und Identitätsseite abzugleichen, haben wir zudem Quellen wie Veröffentlichungen des US-DHS und der CBP, Dokumente der Europäischen Kommission sowie eu-LISA-Programmaktualisierungen und begutachtete Fachzeitschriften zu Biometrie und Sicherheit für Akzeptanzmuster und typische Leistungsanforderungen herangezogen. Unternehmensberichte, Investorenpräsentationen, Ausschreibungsbekanntmachungen und seriöse Presseartikel wurden genutzt, um Ankündigungen von Einführungen und Dienstleistungsintensität zu erfassen, und Patentdatenbanken wurden überprüft, um zu verstehen, wohin sich der technologische Schwerpunkt verschiebt. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine globale Datenbank für Verträge und Ausschreibungen wurden selektiv eingesetzt, um Vertragszeitpunkte und Preisspannen zu bestätigen, wenn öffentliche Daten unklar waren. Diese Quellen sind exemplarisch, und wir haben weitere öffentliche Referenzen zur Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden mit Flughafenbetreibern, Vertretern von Grenzbehörden, Systemintegratoren sowie Komponenten- und Softwarespezialisten geführt, damit das Modell widerspiegelt, wie Projekte spezifiziert und beschafft werden. Wir nutzten diese Angaben, um zu klären, welche Einführungen als ABC gelten, wie viele Spuren oder Gates typischerweise pro Standort installiert werden und wie sich die Preisgestaltung mit multimodaler Biometrie, Anforderungen an Dokumentenlesegeräte und dem Umfang der Wartung in APAC, EMEA und Amerika verändert.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 18 % | APAC: 45 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 33 % | EMEA: 36 % |
| Kleinere Akteure: 19 % | Manager: 49 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Kernberechnung nutzt einen Top-down-Ansatz, bei dem Passagieraufkommen und grenzüberschreitende Bewegungen in adressierbare Kontrollpunktvolumina umgerechnet und anschließend nach dem Anteil der für die Selbstbedienungsabfertigung geeigneten Spuren gefiltert werden. Sobald dieser Nachfragepool feststeht, wenden wir Akzeptanz- und Ersatzzyklen für e-Gates und Kioske an, um die jährlichen Ausgaben zu schätzen.
Um das Ergebnis praxisnah zu halten, wurden selektive Bottom-up-Prüfungen anhand von Stichproben der Einführungszahlen nach Flughafen- und Grenztyp, typischen Gate-pro-Spur-Layouts und einer durchschnittlichen Verkaufspreisspanne durchgeführt, die zwischen Hardware, Software und laufenden Dienstleistungen aufgeteilt ist. Zu den wichtigsten Einflussgrößen in diesem Markt gehörten Trends beim internationalen Passagierdurchsatz, der Anteil der ePass-Inhaber, der biometrische Modalitätsmix (Gesicht gegenüber Fingerabdruck oder Iris), in Ausschreibungen sichtbare Beschaffungsvorlaufzeiten sowie Service- und Wartungsanschlussquoten nach der Installation. Wo öffentliche Daten für kleinere Land- und Seehafenstandorte fehlten, wurden Lücken durch regionale Durchdringungsbandbreiten geschlossen, die in Expertengesprächen vereinbart und anschließend gegen bekannte Einführungen stresstestet wurden.
Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch kurze Zeitreihenglättung für die Erholung des Reiseverkehrs und den Kapazitätsausbau, da der Zeitpunkt von Einführungen unregelmäßig und politisch geprägt sein kann. Die Wachstumspfade wurden anhand des Interviewkonsenses zu Projektrückständen, Erneuerungszyklen für ältere Gates und erwarteten Preisverschiebungen angepasst, während sich Standards und Anforderungen an die biometrische Leistung weiterentwickeln.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die implizierten Ausgaben pro abgefertigtem Passagier, die implizierte Anzahl gelieferter Einheiten im Vergleich zur Installationsintensität und die regionalen Aufteilungen mit öffentlich sichtbaren Einführungsplänen verglichen werden. Wenn eine Abweichung auftritt, überprüfen wir die Annahmen erneut, kontrollieren die Währungsumrechnungen und kontaktieren ausgewählte Experten erneut, wenn die Änderung mit einer neuen Ausschreibung, einer Programmverzögerung oder einer politischen Änderung zusammenhängt.
Vor der Freigabe wird das Modell schrittweise überprüft, zunächst auf Ebene der Annahmen und dann bei den Gesamtsummen, damit Ausreißer mit nachvollziehbarer Begründung korrigiert werden können. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn eine wesentliche Programmvergabe, regulatorische Änderung oder ein Reiseschock die kurzfristigen Aussichten deutlich verändert. Unmittelbar vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für automatisierte Grenzkontrolle von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass unterschiedliche Marktgrößen für automatisierte Grenzkontrolle zu sehen sind, da Publizisten unterschiedliche Grenzautomatisierungselemente zählen, unterschiedliche Basisjahre wählen oder unterschiedliche Methoden anwenden, um Projektaufträge in Jahresumsätze umzurechnen. Ein weiterer Grund ist der Zeitpunkt, da sich der Markt schnell bewegen kann, wenn große Flughafenprogramme vergeben oder verzögert werden.
Die Spanne ergibt sich in der Regel aus dem Aktualisierungsrhythmus und der Art, wie Preise fortgeschrieben werden, insbesondere wenn Systeme von Neuinstallationen zu Aufrüstungen und Serviceverlängerungen übergehen. Auch der Zeitpunkt der Währungsumrechnung spielt eine Rolle, da Verträge häufig in lokalen Währungen vergeben werden und ein bei Vertragsunterzeichnung angewandter Kurs von einem in einem konsistenten Modell verwendeten Jahresdurchschnittskurs abweichen kann, was dann die USD-Gesamtsummen verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,74 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 1,85 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und eine kürzere kurzfristige Betrachtung, was die spätere Welle von Flughafenmodernisierungsprogrammen und die nach der Erstinstallation folgenden Serviceumsätze unterzählen kann. |
| Branchenverlag B | 1,20 Mrd. USD (2024) | Spiegelt wahrscheinlich eine engere Umsatzerfassung und einen anderen Zeitpunkt der Umwandlung von Verträgen in erfasste Umsätze wider, wobei die Auswirkung des Wechselkurszeitpunkts nicht immer regionsübergreifend standardisiert ist. |
Die Tabelle zeigt, dass die Wahl des Basisjahres und der Zeitpunkt der Umsatzerfassung die Zahl erheblich verändern können, selbst wenn alle Publizisten dasselbe allgemeine Konzept beschreiben. Durch die planmäßige Aktualisierung von Wechselkursen und ASP-Entwicklungen und die anschließende Überprüfung anhand aktueller Ausschreibungs- und Einführungssignale hält Mordor Intelligence die Gesamtsumme in Einklang mit dem, was in dem jeweiligen Jahr installiert und unterstützt wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für automatisierte Grenzkontrolle?
Der Markt wird im Jahr 2026 auf USD 2,74 Milliarden bewertet und soll bis 2031 USD 5,76 Milliarden erreichen.
Welche Region hat den größten Anteil an Installationen für automatisierte Grenzkontrolle?
Europa hält 42,95 % des Umsatzes aufgrund der obligatorischen EES-Konformität in 29 Schengen-Staaten.
Warum wachsen Kioske schneller als E-Gates?
Kioske passen zu Landgrenzen und budgetbeschränkten Projekten und verzeichnen eine CAGR von 17,12 % im Vergleich zur ausgereiften Basis von E-Gates.
Wie wird die Cloud-Bereitstellung die Adoption beeinflussen?
Cloud-Plattformen wachsen mit einer CAGR von 16,62 %, indem sie Wartungskosten senken und zentralisierte Analysen ermöglichen, trotz Souveränitätshürden.
Was sind die Haupthindernisse für Schwellenmärkte?
Hohe anfängliche Investitionsausgaben und die komplexe Integration mit veralteten Systemen verzögern groß angelegte Projekte in Afrika und Lateinamerika.
Wie beeinflussen Datenschutzvorschriften die Technologieauswahl in Europa?
Die DSGVO und der EU-KI-Act treiben die Nachfrage nach lokaler Datenspeicherung, Verschlüsselung und Einwilligungsmechanismen voran, was die Systemkomplexität und die Kosten erhöht.
Seite zuletzt aktualisiert am:



