
Marktgröße und Marktanteil für Montagebefestigungswerkzeuge
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.87 Milliarden US-Dollar |
| Marktgröße (2031) | 8.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
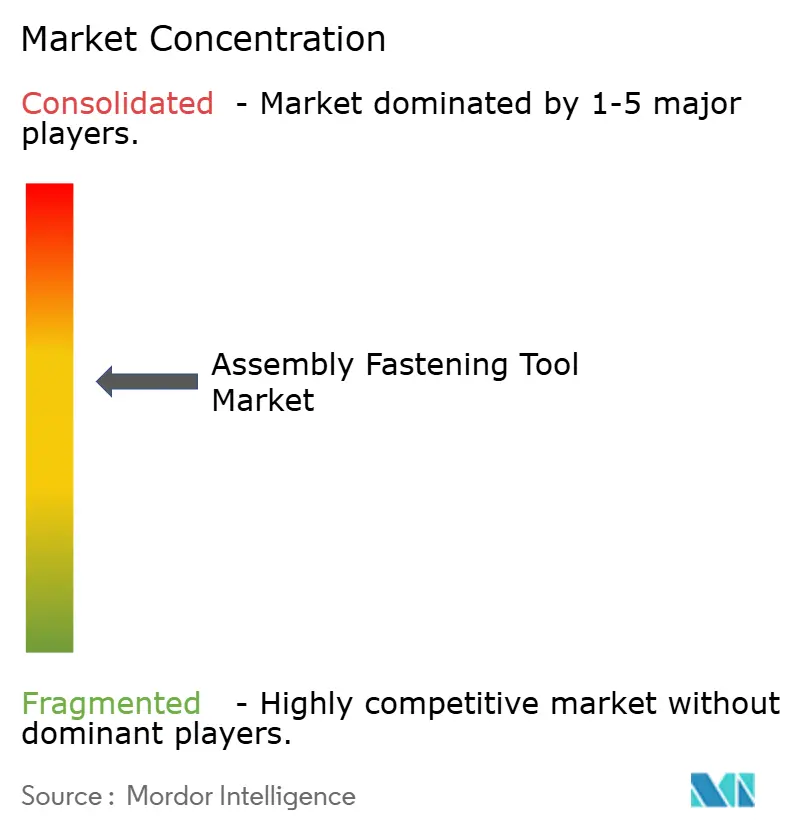
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Montagebefestigungswerkzeuge von Mordor Intelligence
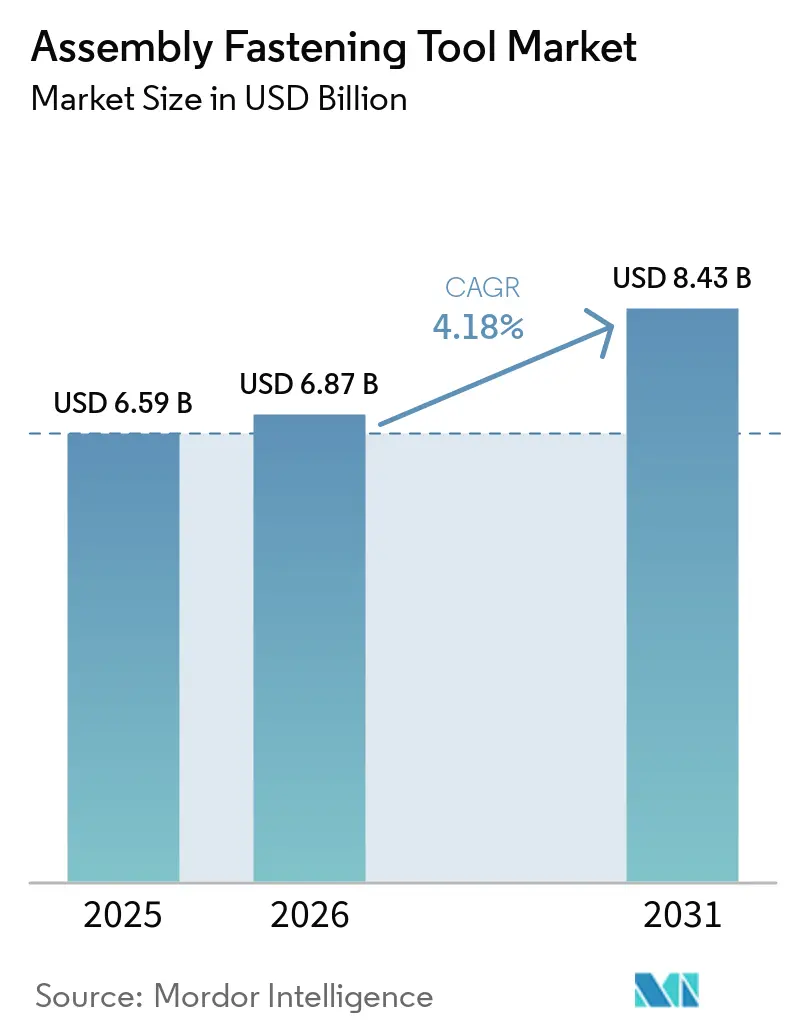
Die Marktgröße für Montagebefestigungswerkzeuge wird für 2025 auf 6,59 Milliarden USD, für 2026 auf 6,87 Milliarden USD und bis 2031 auf 8,43 Milliarden USD geschätzt, mit einer CAGR von 4,18 % von 2026 bis 2031. Diese Prognose spiegelt ein stetiges Nachfragewachstum wider, da Fabriken ihre Industrie-4.0-Programme beschleunigen und von pneumatischen auf elektrische Architekturen umstellen. Investitionen in kollaborative Roboter, datenreiche Anzugsplattformen und nachhaltigkeitsgetriebene Elektrifizierung stützen das Umsatzwachstum, während bestehende Anlagen weiterhin veraltete Werkzeuge aufrüsten, um strengeren Qualitätsanforderungen gerecht zu werden. Die Wettbewerbsdifferenzierung stützt sich nun auf Software, Energieeffizienz und anwendungsspezifisches Design statt auf reine Drehmomentwerte, was etablierten Anbietern ermöglicht, ihren Marktanteil ohne aggressive Preissenkungen zu verteidigen. Chancen konzentrieren sich auf Kapazitätserweiterungen im asiatisch-pazifischen Raum, die Präzisionsmontage von Elektronik sowie das Fügen von Leichtbauwerkstoffen in der Transportmittelherstellung. Schwankungen bei Rohstoffpreisen und eine wachsende Qualifikationslücke dämpfen das Wachstum, motivieren jedoch auch Automatisierungsinvestitionen, die digital gestützte Befestigungslösungen begünstigen.
Wichtigste Erkenntnisse des Berichts
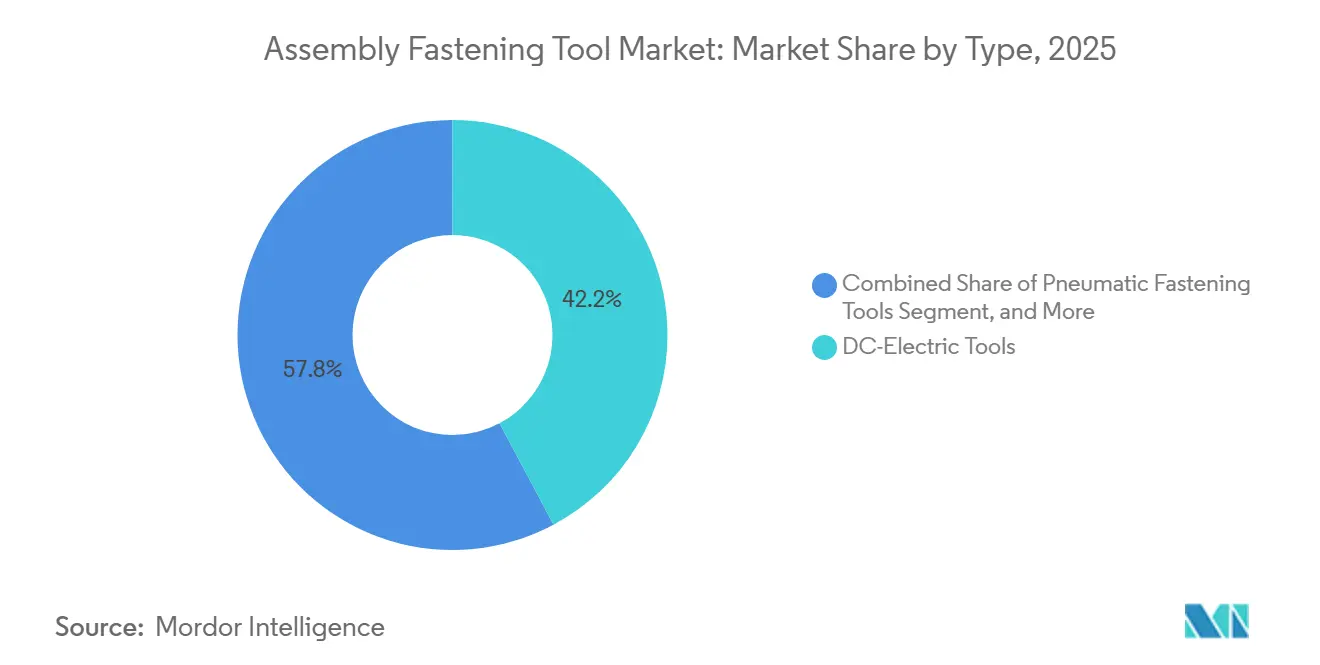
- Nach Technologie führten DC-Elektrowerkzeuge mit einem Marktanteil von 42,21 % im Markt für Montagebefestigungswerkzeuge im Jahr 2025. Akkubetriebene Elektrowerkzeuge werden bis 2031 voraussichtlich die höchste CAGR von 4,29 % verzeichnen.
- Nach Automatisierungsgrad entfielen auf manuelle Handgeräte 55,67 % der Marktgröße für Montagebefestigungswerkzeuge im Jahr 2025. Vollautomatische/robotergestützte Systeme werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 4,31 % wachsen.
- Nach Endverwendung entfiel auf die Automobilindustrie ein Umsatzanteil von 37,23 % im Jahr 2025; Elektronik- und Halbleiterausrüstungen werden bis 2031 voraussichtlich mit einer CAGR von 4,27 % wachsen.
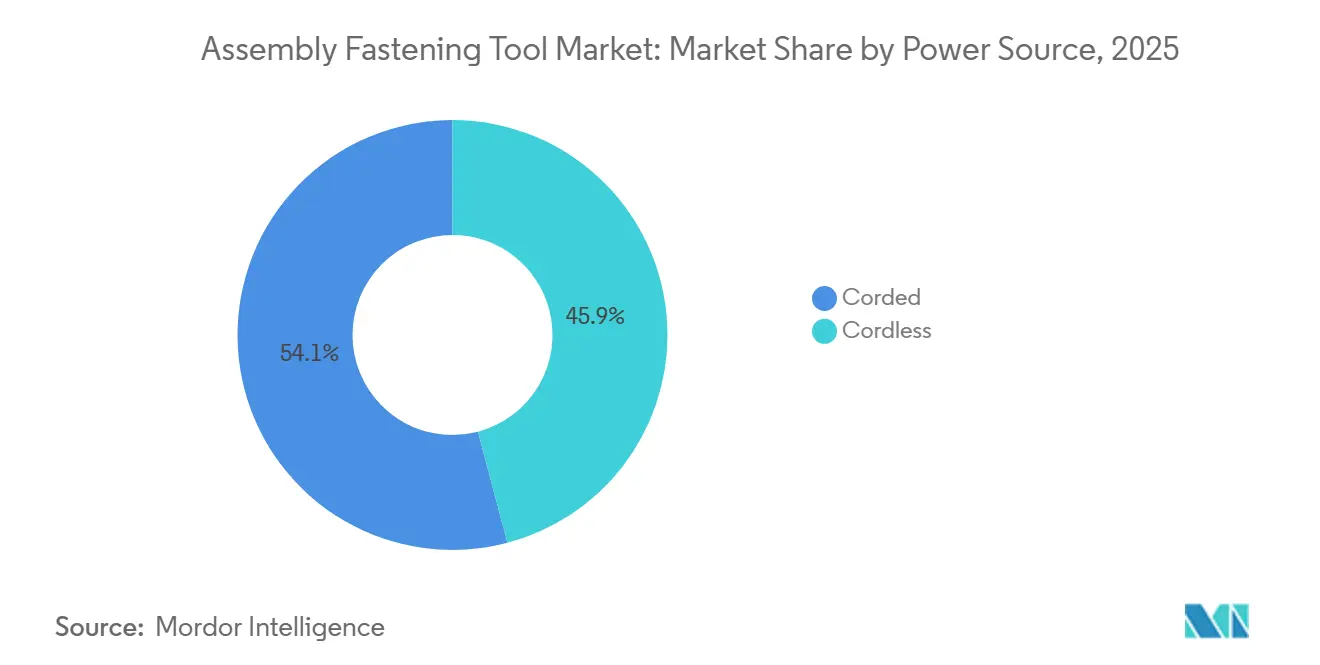
- Nach Stromquelle entfiel auf kabelgebundene Geräte ein Umsatzanteil von 54,11 % im Jahr 2025; kabellose Geräte werden bis 2031 voraussichtlich mit einer CAGR von 4,91 % wachsen.
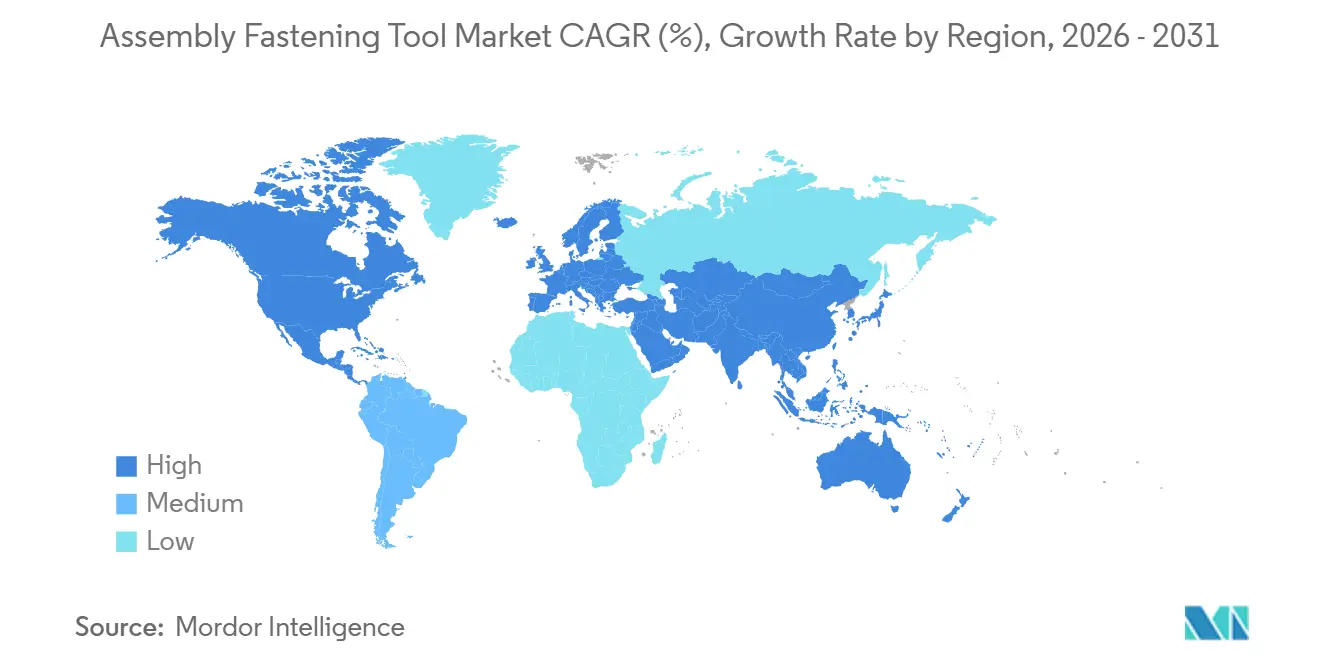
- Nach Region entfiel auf Nordamerika ein Anteil von 38,41 % am Markt für Montagebefestigungswerkzeuge im Jahr 2025, während der asiatisch-pazifische Raum mit 4,98 % bis 2031 die höchste CAGR aufwies.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für Montagebefestigungswerkzeuge*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Automatisierung und Integration von Industrie 4.0 | +1.2% | Global mit führender Übernahme im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wechsel von pneumatischen zu elektrischen/batteriebetriebenen Werkzeugen | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Leichtbauwerkstoffen | +0.5% | Luft- und Raumfahrtregionen, globale Automobilindustrie | Langfristig (≥ 4 Jahre) |
| Zunehmende Integration mit kollaborativen Robotern | +0.7% | Asien-Pazifik-Raum als Kern, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Bedeutung von Präzision, Qualität und Compliance | +0.6% | Globale Luft- und Raumfahrt sowie Automobil | Langfristig (≥ 4 Jahre) |
| Nachfrage nach nachhaltigen und energieeffizienten Werkzeugen | +0.4% | Europa führend, Nordamerika folgend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Automatisierung und Integration von Industrie 4.0
Fertigungsanlagen integrieren intelligente Werkzeuge, die Echtzeit-Daten zu Drehmoment, Winkel und Zykluszeit direkt in MES- und ERP-Systeme übertragen und so eine geschlossene Qualitätskontrolle sowie vorausschauende Wartung ermöglichen. Der Alture-Einsatz von Atlas Copco im österreichischen Werk von CNH Industrial demonstrierte eine Fehlerreduzierung nach der Parameteroptimierung. Auf Anzugssignaturen trainierte Modelle des maschinellen Lernens passen Sequenzen nun automatisch an und verhindern Kreuzgewindeschneiden und Ausreißen. China führt die Einführung an; 53 % der dortigen Fabrikleiter erwarten bis 2040 weitgehend autonome Betriebsabläufe. Dieses datenzentrierte Ökosystem wird zunehmend zur Beschaffungsvoraussetzung, insbesondere bei Luft- und Raumfahrt-Zulieferern der ersten Ebene, die eine elektronische Rückverfolgbarkeit für jede kritische Verbindung fordern.
Wechsel von pneumatischen zu elektrischen/batteriebetriebenen Werkzeugen
Elektrische Antriebe eliminieren die latenten Energieverluste von Druckluftnetzen, senken die Gesamtbetriebskosten und steigern gleichzeitig den Durchsatz. Pneumatische Systeme verschwenden typischerweise 60–80 % der eingesetzten Energie durch Lecks und Druckabfälle.[1] Auf Hochkapazitäts-Lithium-Ionen-Zellen basierende Akkupacks liefern nun über volle Schichten hinweg eine hohe Drehmomentstärke; Boschs kabelloser Schrauber Nexo erzielt ein wiederholbares Drehmoment von 2–50 Nm mit integrierter Fehlervermeidung. Die Entfernung von Luftschläuchen mindert das Risiko von Fremdkörperschäden bei der Endmontage von Flugzeugen und vereinfacht die Neugestaltung von Arbeitsstationen in Karosseriebaulinien der Automobilindustrie. Stanley Black & Decker verzeichnete eine CO₂e-Reduktion von 60 % an Standorten, die auf die kabellose DEWALT-POWERSHIFT-Plattform umgestellt haben.
Steigende Nachfrage nach Leichtbauwerkstoffen
Der verstärkte Einsatz von kohlenstofffaserverstärkten Thermoplasten und gemischten Metallkarosseriestrukturen stellt die Verbindungsintegrität vor neue Herausforderungen. Kohlenstofffaserverstärkte Thermoplaste ermöglichen 40 % kürzere Zykluszeiten im Vergleich zu Metallpaneelen, erfordern jedoch Werkzeuge mit höherer Drehmomengenauigkeit und Temperaturüberwachung.[2] Akkupacks für Batterieelektrofahrzeuge verbinden Aluminiumgehäuse mit Stahlcrashrahmen und erfordern adaptive Drehmomentalgorithmen, die galvanische Korrosion vermeiden. DEPRAGs Schraubmodule für Elektrofahrzeug-Batterielinien kompensieren Toleranzstapelungen durch die Erfassung von Klemmkraftdaten in jedem Zyklus. Elektronikmontagebetriebe benötigen ebenfalls Spindeln mit geringer Reaktionskraft, um Komponenten auf Wafer-Ebene zu schützen.
Wachsende Bedeutung von Präzision, Qualität und Compliance-Anforderungen
Luft- und Raumfahrtunternehmen fordern eine vollständige Rückverfolgbarkeit für jede kritische Befestigung; Boeings Standard D6-82479 Rev C treibt Zulieferer zu nach ISO 9001 und AS9100 zertifizierten Werkzeugketten. Automobil-OEMs schreiben Null-Fehler-Vorgaben für Hochvolt-Elektrofahrzeugmontagen vor, was die Nachfrage nach Fehlervermeidungs- und Verbindungsverifizierungssoftware in Anzugssteuerungen auslöst. Elektronikhersteller stützen sich auf Dashboards zur statistischen Prozesskontrolle, die Drehmomentwerte in Echtzeit kennzeichnen und kostspielige Leiterplattenausschüsse verhindern.
Hemmnisauswirkungsanalyse des Marktes für Montagebefestigungswerkzeuge*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise | -0.9% | Global, Schwellenmärkte am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender Preisdruck und Margenverengung | -0.4% | Globale Wettbewerbsmärkte | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität mit bestehenden Systemen | -0.3% | Entwickelte Märkte mit veralteter Infrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise
Große Anbieter sichern sich durch mehrjährige Verträge und diversifizierte Beschaffung ab, während kleinere Hersteller, die durch begrenzte Betriebskapitalmittel eingeschränkt sind, Inputschocks absorbieren oder Preise erhöhen und damit ihre Wettbewerbsfähigkeit einbüßen. Gewinnkompression kann Forschungs- und Entwicklungsinvestitionen verzögern und Ersatzzyklen für Industriekäufer verlängern.
Mangel an Fachkräften
Betriebe begegnen dem Problem durch die Beschaffung selbstdiagnostizierender Werkzeuge, die minimale Bedienerexpertise erfordern, obwohl dies den Mangel auf Wartungstechniker verlagert. Schulungspartnerschaften und Arbeitsanweisungen mit erweiterter Realität erleichtern die Einarbeitung, verursachen jedoch Vorabkosten, auf die kleinere Betriebe möglicherweise verzichten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Montagebefestigungswerkzeuge
Nach Typ:
Elektrowerkzeuge treiben die Marktentwicklung voranDC-elektrische Plattformen erzielten 2025 einen Marktanteil von 42,21 % im Markt für Montagebefestigungswerkzeuge und bestätigten damit ihre Position in der Hochpräzisionsmontage, bei der Wiederholgenauigkeit und Prüfprotokolle Vorrang vor reiner Geschwindigkeit haben. Pneumatische Systeme bleiben für bestehende Linien kosteneffizient, stehen jedoch vor Nachrüstungen, da die Energiekosten steigen. Akkubetriebene Modelle erzielen mit 4,29 % die höchste CAGR, angetrieben durch leichtere Hochenergiezellen und integrierte Steuerungen, die jeden Anzugsvorgang zur Rückverfolgbarkeit protokollieren. Hydraulische und andere Spezialformate besetzen Nischen, die extrem hohes Drehmoment oder die Einhaltung von Sicherheitsvorschriften für explosionsgefährdete Bereiche erfordern.
Der Wandel spiegelt übergreifende Elektrifizierungstrends in Fabriken wider. Bosch führte 2024 30 bürstenlose Modelle ein, um sein 18-V-Ökosystem zu erweitern.[3]Automobil-OEMs rüsten BIW-Stationen mit Ein-Knopf-Programmierpistolen aus, die Drehmomentkurven automatisch von zentralen Servern abrufen und so die Einarbeitungszeiten der Bediener verkürzen. Luft- und Raumfahrtzulieferer setzen kabellose Winkelschrauber ein, um hosebedingte Fremdkörperschäden zu vermeiden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Automatisierungsgrad:
Manuelle Abläufe bleiben trotz Roboterwachstum bestehenManuelle Handgeräte machten 2025 55,67 % der Marktgröße für Montagebefestigungswerkzeuge aus – ein Beleg dafür, dass menschliche Geschicklichkeit für komplexe Geometrien und Mischmodellstationen nach wie vor unersetzlich ist. Halbautomatische Vorrichtungssysteme erhöhen die Präzision, ohne den Bediener vollständig zu ersetzen, indem sie geführte Sequenzleuchten und automatische Abschaltekupplungen einsetzen, um übersprungene Schrauben zu verhindern. Vollautomatische/robotergestützte Systeme verzeichnen mit einer CAGR von 4,31 % das stärkste Wachstum, begünstigt durch sicherere Cobot-Architekturen und vereinfachte Programmierwerkzeuge.
Hybride Arbeitszellen dominieren die Investitionen und verbinden robotergestützte Wiederholgenauigkeit mit menschlicher Anpassungsfähigkeit. Eine europäische Haushaltsgerätfabrik koppelt drei UR5e-Arme mit visionsgeführten Schraubendrehern, steigert den Durchsatz und ermöglicht es den Bedienern gleichzeitig, die Inspektion zu übernehmen. Dieser schrittweise Ansatz passt besser zu Budgetbeschränkungen und Arbeitsmarktgegebenheiten als vollständig automatisierte Konzepte.
Nach Energiequelle:
Die kabellose Revolution beschleunigt sichKabelgebundene Lösungen hielten 2025 einen Anteil von 54,11 %, da sie in Feststationen unbegrenzte Laufzeiten bieten; kabellose Modelle verzeichnen jedoch bis 2031 eine CAGR von 4,91 %. Moderne Akkus gewährleisten schichtlange Betriebsdauer, während integrierte Konnektivität Drehmomentwerte über WLAN überträgt. Die Luft- und Raumfahrtmontage bevorzugt kabellose Geräte, um Kabelrisiken zu vermeiden, und Bauleiter erwarten innerhalb von zwei Jahren vollständig elektrifizierte Baustellen.
Eine Umfrage von DEWALT aus dem Jahr 2025 ergab, dass 66 % der Bauleiter Akkuplattformen als entscheidend für die Produktivität betrachten. Eine ähnliche Einschätzung verbreitet sich in der allgemeinen Fertigung, da rekonfigurierbare Linien traditionelle fördertaktgebundene Layouts ersetzen.
Nach Endverbrauchsbranche:
Elektronikboom verändert NachfragemusterDie Automobilindustrie führte den Umsatz mit einem Anteil von 37,23 % an, gestützt durch Plattformerneuerungszyklen und Elektrofahrzeug-Antriebsstrang-Einführungen, die drehmomentrückverfolgbare Verbindungen vorschreiben. Elektronik- und Halbleiterausrüstung ist auf dem Weg zu einer CAGR von 4,27 %, angetrieben durch KI-Beschleunigerkarten und flexible Leiterplatten, die eine Genauigkeit unter 0,1 Nm und minimale Druckkraft erfordern. Luft- und Raumfahrt sowie Verteidigung stützen sich auf zertifizierte Anzugssysteme, die die AS9100-Dokumentation erfüllen, während Schwermaschinerie von Infrastrukturausgabenschüben profitiert.
Rasche Halbleiterinvestitionen verändern die Produkt-Roadmaps der Anbieter: Werkzeughersteller integrieren nun vakuumkompatible Spindeln und reinraumkonforme Gehäuse. MKS Instruments verwies im ersten Quartal 2025 auf starke Umsätze mit Vakuumprodukten, da Chipfabriken ihre Kapazitäten ausbauen.
Geografische Analyse
APAC-Markt für Montagebefestigungswerkzeuge
Die CAGR von 4,98 % des asiatisch-pazifischen Raums bis 2031 übertrifft alle anderen Regionen, da China, Indien und Südostasien Kapazitäten für Elektrofahrzeuge, Elektronik und Maschinenbau ausbauen. Chinesische OEMs wie BYD bauen weiterhin regionale Montagewerke auf, und Indiens produktionsgebundenes Anreizprogramm zieht Werkzeuglieferanten näher an lokale Kunden heran. Diese Investitionen erweitern die Marktgröße für Montagebefestigungswerkzeuge in APAC-Werken, die digital integrierte Befestigungsökosysteme benötigen, um Exportqualitätsstandards zu erfüllen.
Nordamerikanischer Markt für Montagebefestigungswerkzeuge
Nordamerika kontrollierte 2025 einen Umsatzanteil von 38,41 %, gestützt durch die Umrüstung der Automobilindustrie für die Elektrifizierung sowie Luft- und Raumfahrtprogramme, die eine strenge Verbindungsnachverfolgbarkeit erfordern. US-amerikanische Tier-1-Zulieferer beschleunigen die Erneuerung ihrer Werkzeugflotten, um die Defekte-pro-Fahrzeug-Ziele der OEMs zu erfüllen. Das Wachstum verlangsamt sich im Vergleich zu aufstrebenden Regionen, da die Marktdurchdringung bereits hoch ist; Software-Upgrades und Cobot-Nachrüstungen erhalten jedoch die Ersatzzyklen aufrecht. Bundessteueranreize für energieeffiziente Geräte fördern die Migration von Druckluftwerkzeugen zu DC-elektrischen Plattformen und stützen den Markt für Montagebefestigungswerkzeuge.
Europäischer und nahöstlicher Markt für Montagebefestigungswerkzeuge
Europa verbindet etablierte Automobilzentren mit der Fertigung von Anlagen für erneuerbare Energien. Strenge Vorgaben zur CO₂-Reduzierung machen die Region zu einem frühen Anwender von kabellosen und energieoptimalen Befestigungssystemen. Deutsche Maschinenbauer spezifizieren integrierte Steuerungsprotokolle, die Drehmomendaten in werksweite MES-Umgebungen einspeisen, was die Nachfrage nach Elektrowerkzeugen mit offener Architektur antreibt. Osteuropa und der Nahe Osten bieten zusätzliches Wachstumspotenzial, da Infrastrukturprojekte und industrielle Diversifizierung neue Werkzeugbestellungen stimulieren.
Wettbewerbslandschaft
Der Markt für Montagebefestigungswerkzeuge weist eine moderate Fragmentierung auf, wobei Technologie, Service und Kanalbreite die Marktführerschaft definieren. Atlas Copco, Stanley Black & Decker und Bosch vereinten im Jahr 2024 gemeinsam etwas mehr als ein Drittel des weltweiten Umsatzes auf sich und nutzten dabei umfangreiche Produktportfolios und weltweite Kalibrierungsservicenetzwerke. Atlas Copco baute seinen Vorsprung durch die Übernahme von Spezialisten für automatisierte Schraubenzuführung aus und erweiterte damit die Möglichkeiten zur schlüsselfertigen Linienintegration. Stanley Black & Decker betonte Nachhaltigkeitsnachweise und verwies auf Emissionsreduzierungen durch seine kabellosen Geräte beim Ersatz kleiner Benzinmotoren.
Mittelständische Wettbewerber konzentrieren sich auf Nischenstärken: Hilti zeichnet sich im Baubereich aus, Ingersoll Rand expandiert durch hydraulische und Pumpenakquisitionen, und DEPRAG zielt auf Elektrofahrzeug-Batteriemontagemodulen ab. Softwareanbieter arbeiten mit Hardware-Marktführern zusammen, um Cloud-Analysen zu integrieren und damit der Kundennachfrage nach betriebszeitbasierten Serviceverträgen gerecht zu werden. Der Wettbewerb dreht sich daher um die Ökosystemunterstützung und nicht nur um das Werkzeug allein, was die Eintrittsbarrieren für neue Marktteilnehmer erhöht, es sei denn, sie bieten differenzierten digitalen Mehrwert oder spezialisiertes Anwendungs-Know-how.
Der Preiswettbewerb bleibt begrenzt; Kunden priorisieren Lebenszykluskosten und Compliance gegenüber den Anschaffungskosten für Werkzeuge. Rohstoffinflation und Arbeitskräftemangel drücken jedoch die Margen und drängen Anbieter zu abonnementbasierten Software- und Servicepaketen, die den Umsatz verstetigen und Kunden binden. Die Marktkonzentration könnte zunehmen, da führende Marken Kapital einsetzen, um kleinere Innovatoren zu übernehmen, Technologien zu konsolidieren und gleichzeitig die Abdeckung in wachstumsstarken Regionen auszubauen.
Marktführer in der Branche für Montagebefestigungswerkzeuge
-
Atlas Copco Group
-
Stanley Black & Decker, Inc.
-
Robert Bosch GmbH
-
Ingersoll Rand Inc.
-
Hilti Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Montagebefestigungswerkzeuge Unternehmen in diesem Bericht
- Atlas Copco Group
- Stanley Black & Decker, Inc.
- Robert Bosch GmbH
- Ingersoll Rand Inc.
- Hilti Group
- Makita Corporation
- Pace Assembly Tools
- Apex Tool Group, LLC
- Snap-on Incorporated
- Panasonic Holdings Corporation
- Mountz Inc.
- Estic Corporation
- WEBER Schraubautomaten GmbH
- Sumake Industrial Co., Ltd.
- Kolver Srl
- FEC Inc.
- Uryu Seisaku, Ltd.
- Kilews Industrial Co., Ltd.
- Applifast Inc.
- Rotabroach. Ltd.
Aktuelle Branchenentwicklungen im Markt für Montagebefestigungswerkzeuge
- März 2025: Robert Bosch GmbH, ein Anbieter von Technologie und Dienstleistungen, hat seine neueste Reihe von Handwerkzeugen für Fachleute und Handwerker vorgestellt. Daneben führte Bosch fortschrittliche Industriewerkzeuge ein, die auf die Optimierung von Montagelinienabläufen ausgerichtet sind.
- Oktober 2024: Makita Inc., ein Werkzeughersteller, brachte einen neuen 40-V-max-XGT-9-Zoll-Trennschleifer auf den Markt, der im Vergleich zu Vorgängermodellen mehr Leistung und weniger Vibration bieten soll. Das Werkzeug richtet sich an Maurer, Generalunternehmer, Landschaftsbauer, Feuerwehr- und Rettungsfachleute sowie andere Branchenprofis.
- Januar 2024: Hilti North America, ein führender Anbieter innovativer Werkzeuge, Technologien, Software und Dienstleistungen für die gewerbliche Bauindustrie, kündigte die Einführung neuer kabelloser Werkzeuge auf der 22-V-Nuron-Akkuplattform an, um das Portfolio zu vervollständigen und durch seinen Abonnement-Werkzeugservice Fleet Management einen höheren Mehrwert zu bieten.
Berichtsumfang des globalen Marktes für Montagebefestigungswerkzeuge
Segmentierungsübersicht
| Druckluft-Befestigungswerkzeuge |
| DC-Elektrowerkzeuge |
| Batterie-Elektrowerkzeuge |
| Hydraulische/sonstige Spezialwerkzeuge |
| Manuell handgeführt |
| Halbautomatisch eingespannt |
| Vollautomatisch/robotergestützt |
| Kabelgebunden |
| Kabellos |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Elektronik und Halbleiterausrüstung |
| Schwermaschinerie und Geländefahrzeuge |
| Bau und Instandhaltung, Reparatur und Betrieb |
| Sonstige Endverbrauchsbranchen (einschließlich Marine, Energie und Telekommunikation) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Kuwait | |
| Bahrain | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Typ | Druckluft-Befestigungswerkzeuge | |
| DC-Elektrowerkzeuge | ||
| Batterie-Elektrowerkzeuge | ||
| Hydraulische/sonstige Spezialwerkzeuge | ||
| Nach Automatisierungsgrad | Manuell handgeführt | |
| Halbautomatisch eingespannt | ||
| Vollautomatisch/robotergestützt | ||
| Nach Energiequelle | Kabelgebunden | |
| Kabellos | ||
| Nach Endverbrauchsbranche | Automobil | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Elektronik und Halbleiterausrüstung | ||
| Schwermaschinerie und Geländefahrzeuge | ||
| Bau und Instandhaltung, Reparatur und Betrieb | ||
| Sonstige Endverbrauchsbranchen (einschließlich Marine, Energie und Telekommunikation) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Kuwait | ||
| Bahrain | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Montagebefestigungswerkzeuge bis 2031 erreichen?
Der Markt wird bis 2031 voraussichtlich 8,43 Milliarden USD erreichen, was einer CAGR von 4,18 % ab 2025 entspricht.
Welches Technologiesegment wächst innerhalb der Montagebefestigungswerkzeuge am schnellsten?
Batterie-Elektrowerkzeuge verzeichnen die höchste CAGR von 4,29 %, da Fabriken auf kabellose, energieeffiziente Plattformen umstellen.
Warum gilt der Asien-Pazifik-Raum als die vielversprechendste Region für Anbieter von Montagebefestigungswerkzeugen?
Rasche Kapazitätserweiterungen in Elektrofahrzeug-, Elektronik- und allgemeinen Fertigungswerken treiben eine regionale CAGR von 4,98 % und eine wachsende Nachfrage nach digitalen Befestigungslösungen an.
Wie beeinflussen Nachhaltigkeitsziele die Werkzeugauswahl?
Käufer bevorzugen DC-Elektro- und kabellose Werkzeuge, die den Energieverbrauch im Vergleich zu Druckluftwerkzeugen um bis zu 80 % senken und die betrieblichen CO₂e-Emissionen um 60 % reduzieren.
Welche Faktoren treiben Fabriken zur Einführung vollautomatischer Befestigungszellen?
Fachkräftemangel und die Notwendigkeit rückverfolgbarer, fehlerfreier Verbindungen fördern Investitionen in kollaborative Roboter-Arbeitszellen, die Durchsatz und Qualität steigern.