
Größe und Marktanteil des nordamerikanischen Marktes für Industriebefestigungsmittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
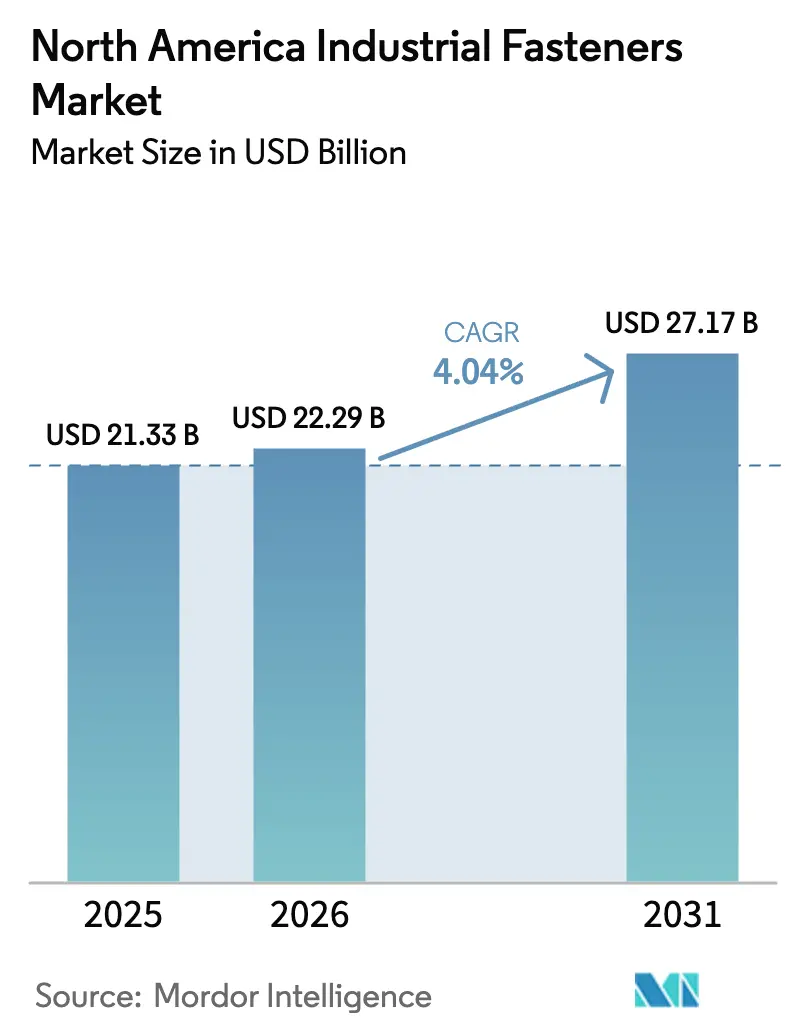
| Marktgröße im Basisjahr (2025) | 21.33 Milliarden US-Dollar |
| Marktgröße (2026) | 22.29 Milliarden US-Dollar |
| Marktgröße (2031) | 27.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.04 % |
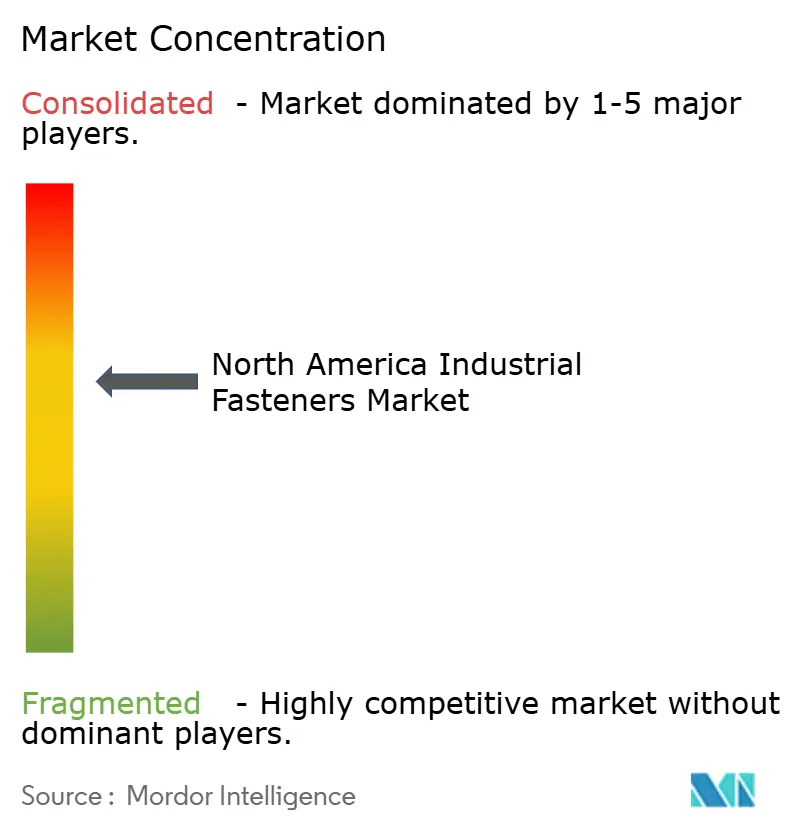
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Industriebefestigungsmittel von Mordor Intelligence
Die Größe des nordamerikanischen Marktes für Industriebefestigungsmittel wird für 2025 auf 21,33 Milliarden USD und für 2026 auf 22,29 Milliarden USD geschätzt und soll bis 2031 einen Wert von 27,17 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 4,04 % von 2026 bis 2031 entspricht.
Die Nachfrage verlagert sich hin zu leichteren, leistungsstärkeren Produkten, da Programme für Elektrofahrzeuge und Flugzeuge der nächsten Generation Befestigungsmittel aus Aluminium, Titan und Verbundwerkstoffen erfordern, die das Gewicht reduzieren, ohne die Festigkeit zu beeinträchtigen. Reshoring und Buy-America-Vorschriften verschärfen die lokale Versorgung und veranlassen OEMs, mehrjährige Verträge abzuschließen, während Distributoren IoT-Ausgabeautomaten installieren, um die Betriebsbereitschaft zu gewährleisten. Umweltvorschriften, die sechswertiges Chrom verbieten, fördern PTFE- und Zink-Nickel-Beschichtungen, und die Volatilität der Rohstoffpreise veranlasst Tier-2-Lieferanten zur Absicherung ihrer Lagerbestände. Digitale Rückverfolgbarkeit – von QR-Codes bis RFID – wird zur Basisanforderung statt zu einem Premium-Merkmal.
Wichtigste Erkenntnisse des Berichts
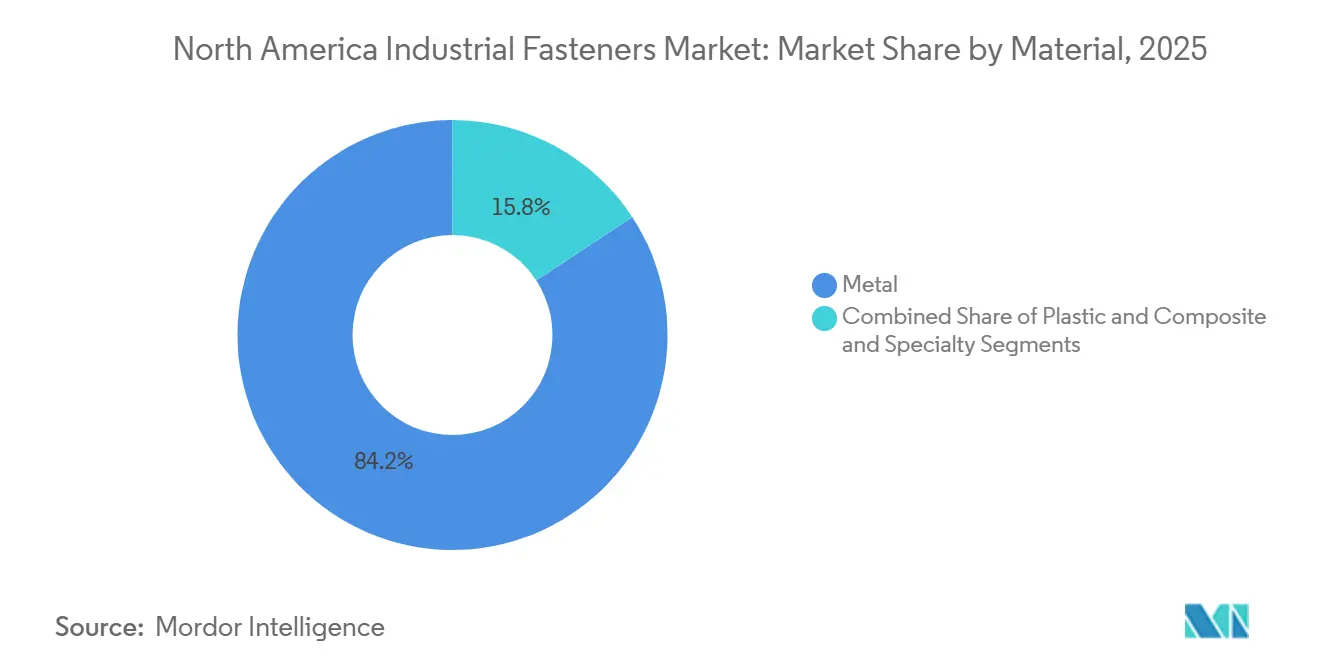
- Nach Material führten Metallbefestigungsmittel mit einem Marktanteil von 84,23 % am nordamerikanischen Markt für Industriebefestigungsmittel im Jahr 2025, während Verbundwerkstoffe und Spezialvarianten bis 2031 voraussichtlich mit einer CAGR von 4,62 % wachsen werden.
- Nach Güte hielten Standardprodukte im Jahr 2025 einen Anteil von 67,13 %, während Hochleistungsgüten im gleichen Zeitraum voraussichtlich mit einer CAGR von 4,49 % wachsen werden.
- Nach Produkttyp erzielten Befestigungsmittel mit Außengewinde im Jahr 2025 einen Umsatzanteil von 52,13 %, und anwendungsspezifische Designs sind auf dem Weg zur schnellsten CAGR von 4,87 % bis 2031.
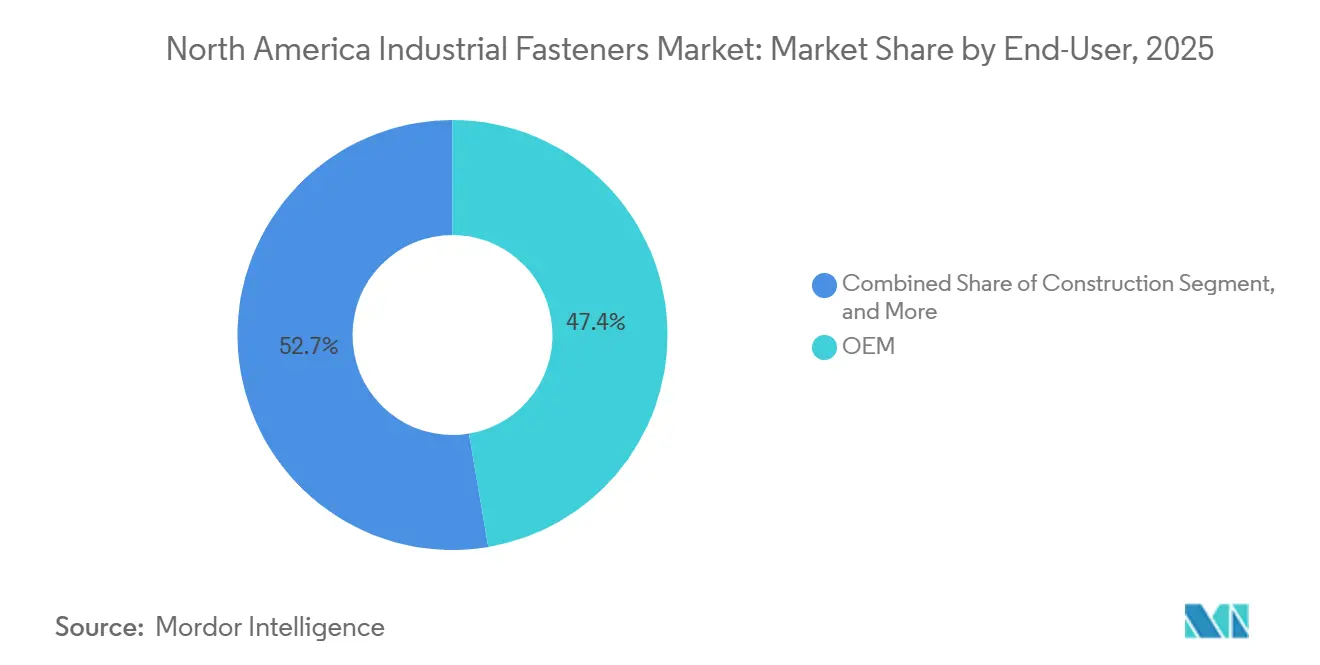
- Nach Endanwendung entfiel auf das OEM-Segment im Jahr 2025 ein Anteil von 47,35 % an der Größe des nordamerikanischen Marktes für Industriebefestigungsmittel und wächst mit einer CAGR von 4,56 %.
- Nach Beschichtungstyp dominierten verzinkte Oberflächen im Jahr 2025 mit einem Anteil von 39,02 %, doch PTFE und andere Spezialbeschichtungen werden bis 2031 voraussichtlich mit einer CAGR von 4,91 % zunehmen.
- Nach Geografie entfielen auf die Vereinigten Staaten 73,67 % der Nachfrage im Jahr 2025, während Mexiko der am schnellsten wachsende Markt ist, mit einer prognostizierten CAGR von 4,68 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum nordamerikanischen Markt für Industriebefestigungsmittel
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Automobil- und Luft- und Raumfahrtfertigung | +1.2% | Vereinigte Staaten und Mexiko | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum der nordamerikanischen Lieferkette für Elektrofahrzeuge | +0.9% | Vereinigte Staaten als Kernmarkt, Mexiko als Knotenpunkte | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Bausektors | +0.7% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Fortschritte bei korrosionsbeständigen Beschichtungen | +0.4% | Gesamte Region | Langfristig (≥ 4 Jahre) |
| Buy-American-Gesetze fördern lokale Beschaffung | +0.5% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Digitale Rückverfolgbarkeit und Initiativen für intelligente Befestigungsmittel | +0.3% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 |
| Quelle: Mordor Intelligence | |||
Expansion der Automobil- und Luft- und Raumfahrtfertigung
Laufende milliardenschwere Werksexpansionen von General Motors und Stellantis schlagen sich in langfristigen Aufträgen für aluminiumkompatible Schraubenbolzen und selbstsichernde Muttern nieder, die galvanische Korrosion in Batteriegehäusen verhindern. Hyundai baut den größten einzelnen Automobilkomplex in der Geschichte der USA, eine Investition, die 2027 in Betrieb gehen und jährlich rund 150 Millionen Befestigungsmittel verbrauchen soll. Auch die Luft- und Raumfahrtproduktion steigt, da GE Aerospace in Ohio Turbinenkapazitäten ausbaut, was die Nachfrage nach Schrauben aus Inconel 718 auf Nickelbasis steigert, die Temperaturen über 650 °C standhalten. Zertifizierte Lieferanten, die Wärmechargen nachverfolgen und NADCAP-Auditanforderungen erfüllen können, haben einen Wettbewerbsvorteil und drängen weniger gut ausgestattete Konkurrenten in Commodity-Nischen. Insgesamt verkürzen diese Entwicklungen die Vorlaufzeiten für Spezialteile und verschärfen die Anforderungen an lokale Inhalte im nordamerikanischen Markt für Industriebefestigungsmittel.
Schnelles Wachstum der nordamerikanischen Lieferkette für Elektrofahrzeuge
Batterie-Gigafabriken haben im Jahr 2025 eine Nennkapazität von 58 GWh hinzugefügt und damit eine Nachfrage nach Befestigungsmitteln aus Edelstahl und Aluminium geschaffen, die nach ISO-16047-Drehmomentnormen gefertigt werden.[1]Internationaler Rat für sauberen Verkehr, „Bericht über die Batterieproduktionskapazität in Nordamerika”, theicct.org Allein das Tesla-Werk in Texas verwendete im Laufe des Jahres rund 80 Millionen Befestigungsmittel, wobei Aluminiumschrauben M6 und M8 die Mengenliste anführten. Elektrofahrzeugantriebe eliminieren Tausende von Verbrennungsmotor-Schrauben, doch Batteriegehäuse, Wechselrichtergehäuse und Motorhalterungen erfordern vibrationsfeste Designs, die intensiven Thermozyklen standhalten. Das Argonne National Laboratory stellt fest, dass die Schmiedekapazität mit dem Hochlauf der Elektrofahrzeuge kaum Schritt halten kann, was die Vorlaufzeiten für kundenspezifische Teile verlängert. Lieferanten, die Drop-in-Designunterstützung und regionale Lagerhaltung anbieten können, sichern sich daher langfristige Volumenverpflichtungen.
Wachstum des Bausektors
Die Ausgaben für den Nicht-Wohnungsbau steigen für 2025 um 3,1 %, angeführt von Rechenzentrumsprojekten, die erdbebengeprüfte Schraubenbolzen und korrosionsbeständige Beschichtungen vorschreiben.[2]Amerikanisches Institut der Architekten, „Consensus Construction Forecast”, aia.org Die Infrastrukturfinanzierung im Rahmen des Parteiübergreifenden Infrastrukturgesetzes treibt stetige Aufträge für feuerverzinkte Ankerbolzen in Straßen- und Brückenprojekten an. Während die Zahl der Einfamilienhausstarts angesichts hoher Hypothekenzinsen zurückging, kompensierten Mehrfamilien- und Industrieprojekte den Rückgang und lieferten gemischte Volumina, aber reichhaltigere Margenprofile für Befestigungsmittel, die den ASTM-A325- und A490-Spezifikationen entsprechen. Der Bauaufschwung unterstützt ein stabiles Basiswachstum im nordamerikanischen Markt für Industriebefestigungsmittel, insbesondere für Distributoren mit Baustellen-Ausgabeprogrammen, die von Just-in-time-Lieferungen profitieren.
Fortschritte bei korrosionsbeständigen Beschichtungen
Das EPA-Verbot von sechswertigem Chrom beschleunigt die Migration zu dreiwertigen Alternativen, Zink-Nickel-Legierungsgalvanisierung und PTFE-Deckschichten, die 1.000-Stunden-Salzsprühtests ohne krebserregende Nebenprodukte bestehen. SAE-Forschungen zeigen, dass PTFE-Beschichtungen das erforderliche Anzugsdrehmoment um bis zu 30 % reduzieren, was das Fressen an Edelstahlgewinden verringert und die Montagezeiten in der Luft- und Raumfahrtproduktion verkürzt.[3]SAE International, „Studie zur Leistung von PTFE-Beschichtungen in der Luft- und Raumfahrtanwendung”, sae.org Automobil-OEMs schreiben nun Zink-Nickel-Beschichtungen für Unterbodenkomponenten vor, die Auftausalzen ausgesetzt sind, was Galvanikbetriebe zur Überarbeitung ihrer Chemiekontrollen veranlasst. Dorkens Delta-Protekt-Lösung gewinnt Marktanteile, nachdem sie eine verlängerte Korrosionsbeständigkeit bei gleichzeitiger Einhaltung neuer Vorschriften nachgewiesen hat. Diese Verschiebungen erhöhen die durchschnittlichen Verkaufspreise und erhöhen die Qualifikationshürden für Offshore-Lieferanten, was den Inlandsanteil im nordamerikanischen Markt für Industriebefestigungsmittel stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Stahl- und Nichteisenmetallpreise | -0.8% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung von Strukturklebstoffen | -0.6% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Strenge Umweltvorschriften für die Galvanik | -0.4% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe durch Reshoring bei Sonderteilen | -0.3% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verwendung von Strukturklebstoffen
Die Automobilklebstoffsparte von Henkel wuchs im Jahr 2025 um 12 % und verdrängte Schraubenbolzen in Rohbaugruppen, wo Gewichtseinsparungen von bis zu 12 Kilogramm pro Fahrzeug erzielt werden. Klebstoffe verteilen die Last, reduzieren Korrosion und verbessern das NVH-Verhalten, was OEMs dazu veranlasst, Verbindungsarchitekturen neu zu gestalten. Acrylschaumklebebänder von 3M und Polyurethansysteme von Sika sichern nun Außenverkleidungen und Batteriewannen, was Zykluszeiten und Werkzeugkomplexität reduziert. Bedenken hinsichtlich der Wartbarkeit bleiben bestehen, sodass Hybridlösungen entstehen, die wenige Befestigungsmittel mit Klebemitteln kombinieren. Befestigungsmittelhersteller reagieren mit Schraube-Klebstoff-Kombinationen, die in situ aushärten, doch der Nettodruck auf die Nachfrage bleibt für einfache Hardware im nordamerikanischen Markt für Industriebefestigungsmittel negativ.
Volatilität der Stahl- und Nichteisenmetallpreise
Warmgewalztes Coil-Referenzmaterial wurde im Jahr 2025 zwischen 700 und 900 USD pro Tonne gehandelt, was Jahresverträge durcheinanderbrachte und die Margen für Lieferanten von Standardbefestigungsmitteln drückte.[4]Weltstahlverband, „Statistiken zur globalen Rohstahlproduktion”, worldsteel.org Nickel erreichte 22.000 USD pro Tonne und trieb die Edelstahlkosten in die Höhe, gerade als die Nachfrage nach EV-Batterien zunahm und die Nickelnachfrage ankurbelte. Aluminiumaufschläge bleiben aufgrund der Section-232-Zölle erhöht und fügen inländischen Käufen 400 USD pro Tonne hinzu. Während größere Distributoren absichern und Quellen diversifizieren, fehlt kleineren Fertigern die Liquidität für Lagerbestände, was zu ungleichmäßiger Versorgungszuverlässigkeit und gelegentlichen Produktionsstopps bei OEMs führt. Anhaltende Preisschwankungen bleiben ein Gegenwind für den nordamerikanischen Markt für Industriebefestigungsmittel.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material – Metalldominanz verdeckt Gewinne bei Spezialwerkstoffen
Metallbefestigungsmittel machten 84,23 % des Umsatzes im Jahr 2025 aus und unterstreichen ihre fest verankerte Rolle in Automobilcrashstrukturen, Maschinengehäusen und Stahlrahmenkonstruktionen. Kohlenstoffstahl erfüllt die meisten Volumenanforderungen dank günstiger Festigkeits-Kosten-Verhältnisse, während Legierungs- und Edelstahlgüten höherzugfeste oder korrosive Anwendungen bedienen, wie Unterbodenaufhängungspunkte und chemische Verarbeitungsanlagen. Kunststoffclips und Steckbolzen sind in Armaturenbrettern, Haushaltsgeräten und Elektronik gefragt, wo dielektrische Isolierung oder Kratzschutz wichtiger sind als hohe Ausreißfestigkeit. Verbundwerkstoffe und Spezialoptionen sind zwar eine Nische, expandieren aber mit einer CAGR von 4,62 %, da OEMs das Gewicht reduzieren und gleichzeitig galvanische Korrosion zwischen Metallen und Kohlefasersubstraten verhindern wollen.
Schnelle Veränderungen im Produktdesign verändern die Stücklistenentscheidungen. Airbus und Boeing haben ihren Anteil an Verbundstoff-Rümpfen erhöht, was die Einführung von CFK-Schrauben vorantreibt, die der thermischen Ausdehnung von Flugzeugzellen entsprechen und galvanische Paare vermeiden. Titanschrauben der Güte 5, die mehr als 50 USD pro Kilogramm kosten, haben eine gesicherte Position in Strahltriebwerken und orthopädischen Implantaten, wo Biokompatibilität und eine 3:1-Festigkeits-Gewichts-Überlegenheit gegenüber Edelstahl entscheidend sind. Im nordamerikanischen Markt für Industriebefestigungsmittel reduzierten PennEngineerings selbsteinpressende Gewindestifte für dünne Aluminiumgehäuse Ausreißfehler um 30 % und zeigen, wie Prozessinnovation die Durchdringung von Spezialwerkstoffen steigern kann. PEEK-Schrauben gewinnen derweil Aufträge für Wirbelsäulenfixierungen, weil sie auf postoperativen Aufnahmen röntgentransparent sind – ein klinischer Vorteil, der einen zehnfachen Aufpreis gegenüber 316L-Edelstahllösungen rechtfertigt.


Nach Güte – Hochleistungssegment erschließt Premiumanwendungen
Standardschraubenbolzen gemäß ASTM A307 und SAE Güte 2 lieferten 67,13 % des Umsatzes im Jahr 2025 und profitierten von Bau- und Instandhaltungs-/Reparatur-/Betriebsgrundlagen, bei denen Kosten und sofortige Verfügbarkeit tiefere technische Kennzahlen überwiegen. Diese Befestigungsmittel werden in Palettenmengen über Vertriebszentren bewegt, wobei Filialleiter auf die Auftragserfüllungsrate statt auf Zugkurvenausbildung optimiert sind. Preiserosion bleibt ein Problem, sodass Skalenlogistik und automatisierte Kommissionierung als einzige nachhaltige Hebel zur Margenverteidigung in dieser Schicht des nordamerikanischen Marktes für Industriebefestigungsmittel hervorstechen.
Hochleistungsgüten verzeichnen bis 2031 eine CAGR von 4,49 %, indem sie Elektrifizierung, LNG-Projekte und fortschrittliche Zivilluftfahrzeuge begleiten. Kohlenstofflegierungsschrauben der Güte 8, wärmebehandelt auf 150.000 psi Zugfestigkeit, kommen in landwirtschaftlichen Sprühgeräten und Schwerlasttransportern zum Einsatz, die extremer Torsion ausgesetzt sind. Metrische Gewindestifte der Güte 10.9 verankern nun EV-Motorhalterungen, da regeneratives Bremsen Verbindungen höheren umgekehrten Spannungszyklen aussetzt als Benzinmotoren. Howmets 28-Millionen-USD-Inconel-718-Linie vertieft den Burggraben um nickelbasierte Befestigungsmittel, die Turbinenabschnitte über 650 °C zusammenhalten. KAMAXs proprietäres Nachvergütungsverfahren erhöhte die Ermüdungslebensdauer um 25 %, was OEMs mehr Garantiepuffer verschafft und 40 % Preisaufschläge erzielt, die den Gesamtwert im nordamerikanischen Markt für Industriebefestigungsmittel steigern.
Nach Produkttyp – Anwendungsspezifische Varianten führen die Innovation an
Produkte mit Außengewinde – nämlich Schraubenbolzen, Schrauben und Gewindestifte – generierten 52,13 % des Umsatzes im Jahr 2025 und decken alles von Trockenbauschrauben bis hin zu Titanschrauben in Luftfahrtqualität ab. Muttern, Einsätze und andere Innengewindeteile folgen, spiegeln aber die Nachfrage wider, da jeder Schraubenbolzen ein Gegenstück benötigt. Nieten, Stifte und Sicherungsringe ergänzen die Kategorie der Nicht-Gewindeteile, die dauerhafte oder Einwegverbindungen in Luft- und Raumfahrtverkleidungen und Unterhaltungselektronik unterstützen. Dennoch wächst das anwendungsspezifische Teilsegment am schnellsten, mit 4,87 %, da OEMs Lieferanten bitten, Abdichtung, Schwingungsdämpfung und Erdung in einem einzigen konstruierten Teil zu vereinen.
Innovationsgeschichten gibt es zuhauf: PennEngineerings Einpressgewindestifte erzeugen ihre eigene innere Gegenfläche, eliminieren einen Gewindeschneidschritt und reduzieren die Montagezeit um 18 Sekunden pro EV-Batteriewanne. Simpson Manufacturing kombiniert lasergeschnittene Winkel mit vorinstallierten Nägeln, sodass Zimmerleute Erdbebenvorschriften ohne Feldberechnungen erfüllen können. Bossard erprobt sensorbestückte Nieten, die Lastzyklen zählen und Daten in Dashboards für vorausschauende Wartung einspeisen – ein Design, das Linienfluggesellschaften für die Echtzeit-Strukturüberwachung ins Auge fassen. TriMas gab bekannt, dass konstruierte Sonderteile Bruttomargen erzielten, die 12 Punkte höher lagen als Katalogprodukte, was bestätigt, dass Funktionsintegration der schnellste Weg zur Gewinnsteigerung im nordamerikanischen Markt für Industriebefestigungsmittel ist.
Nach Endanwendung – OEM-Segment treibt die Spezifikationsentwicklung voran
OEMs machten im Jahr 2025 47,35 % des nordamerikanischen Marktes für Industriebefestigungsmittel aus und werden mit einer CAGR von 4,56 % wachsen, da Automobilhersteller, Flugzeugbauer und Maschinenbauunternehmen lokalisierte Lieferketten anstreben. Elektrofahrzeuge verlieren rund 700 Befestigungsmittel, wenn Motoren und Getriebe entfallen, fügen jedoch neue drehmomentkritische Verbindungen in Batteriegehäusen, Wechselrichtern und E-Achsen hinzu, die enge Vorspannfenster und leitfähige Beschichtungen für Wärmepfade erfordern. Ein einziges Verkehrsflugzeug beherbergt mehr als 2 Millionen Befestigungsmittel aus Titan-, Inconel- und Aluminiumvarianten, die jeweils mit Wärmechargen-Zertifizierungen versehen sind, die die Stückökonomie auf 15 USD anheben.
Schwermaschinenbau- und Landwirtschafts-OEMs schreiben weiterhin Schraubenbolzen der Güte 8 oder ASTM A490 vor, um Stoßbelastungen und korrosiver Düngemittelexposition standzuhalten. Instandhaltung/Reparatur/Betrieb bleibt unverzichtbar: Fastenals Ausgabeautomatenflotte mit 100.000 Geräten gibt Schrauben und Unterlegscheiben auf Werksböden aus, protokolliert Entnahmedaten und bestellt automatisch nach, um Produktionsstopps um 30 % zu reduzieren. Bauunternehmer kaufen Palettenladungen feuerverzinkter Stäbe für Betonankeranwendungen im Rahmen der Pipeline des Parteiübergreifenden Infrastrukturgesetzes. Zusammen festigen diese Anforderungen OEMs als Leitindikator, während Aftermarket- und Baustellenkanäle für die Volumenstabilität im nordamerikanischen Markt für Industriebefestigungsmittel unverzichtbar bleiben.
Nach Beschichtung und Oberfläche – PTFE-Varianten gewinnen durch regulatorischen Rückenwind
Zinkverzinkung mit einem Anteil von 39,02 % im Jahr 2025 bleibt relevant, da sie Opferschutz zu einem für die meisten Produktionsbudgets zugänglichen Preis bietet. Elektrogalvanisierte Schichten zwischen 5 µm und 25 µm eignen sich für Innen- oder mäßige Exposition, während feuerverzinkte Beschichtungen über 50 µm Straßensalz und Meeressprühnebel standhalten, aber einen Kostenaufschlag von 60 % aufweisen. Blanker, unbeschichteter Stahl hält eine Nische in klimakontrollierten Innenräumen und Einwegvorrichtungen, wo Kosteneinsparungen Leistungsüberlegungen überwiegen.
Spezialbeschichtungen, angeführt von PTFE, Zink-Nickel und hybriden Silanschichten, wachsen bis 2031 mit 4,91 %, da sie Compliance-, Montage- und Lebenszykluskosten verbinden. PTFE-Beschichtungen senken das erforderliche Anzugsdrehmoment um bis zu 30 % und verkürzen die Montagezeit von Batteriepaketen, die sonst erfordern würden, dass Elektrowerkzeuge jede Schicht neu kalibriert werden. Zink-Nickel-Formulierungen bestehen 1.000-Stunden-Salzsprühtests und erfüllen OEM-Unterbodenvorschriften ohne krebserregendes Chrom, was 2025 aufeinanderfolgende Genehmigungen von mehreren Detroit-Three-Automobilherstellern sicherte. Nanokeramische Deckschichten für medizinische Implantate widerstehen der Autoklav-Sterilisation, verhindern Lochfraß und erhalten die Gewindeklasse nach wiederholten Zyklen. Durch verlängerte Feldlebensdauer und regulatorische Sicherheit sind Spezialbeschichtungen ein hochmargiger Hebel für Lieferanten, die im nordamerikanischen Markt für Industriebefestigungsmittel fest verankert sind.
Geografische Analyse
Die Vereinigten Staaten generierten 73,67 % der Nachfrage im Jahr 2025, angetrieben von Luft- und Raumfahrtclustern in Washington, Texas und South Carolina sowie einem Automobilkorridor, der sich von Michigan über Tennessee bis nach Georgia erstreckt. Allein Boeing-Programme absorbierten rund 400 Millionen Befestigungsmittel, während bundesstaatlich geförderte Infrastruktur 110 Milliarden USD in Straßen- und Brückenarbeiten pumpte, die ASTM- und AASHTO-Schraubenbolzen vorschrieben. Fastenal, Wurth und MSC Industrial Supply unterhalten Filialnetze mit Lieferfähigkeit am nächsten Tag und prägen damit eine Serviceerwartung, die Kaufmuster im nordamerikanischen Markt für Industriebefestigungsmittel beeinflusst.
Mexiko befindet sich auf einem CAGR-Kurs von 4,68 % bis 2031 und nutzt USMCA-Inhaltsregeln, die OEMs dazu ermutigen, Stanz-, Batterie- und Vormontageleitungen südlich der Grenze zu lokalisieren. Guanajuato, Puebla und Aguascalientes beherbergen Fahrzeugwerke von General Motors, Stellantis und Volkswagen, die jeweils Ökosysteme von Tier-1-Kaltschmieden für Befestigungsmittel fördern. Luft- und Raumfahrtunternehmen autorisieren nun mexikanische Lieferanten für Titanlaschen und Inconel-Gewindestifte und nutzen Hermosillo und Monterrey als Logistikbrücken zu Endmontagewerken in Arizona und Texas.
Kanada liegt beim Marktanteil zurück, ist aber strategisch eng mit den US-amerikanischen Lieferketten verflochten. Ontarios Automobilgürtel ist auf pünktliche Lieferungen von Befestigungsmittelherstellern aus dem Mittleren Westen angewiesen, und Quebecs Luft- und Raumfahrtszene rund um Montreal beliefert Bombardier- und Pratt-and-Whitney-Programme, die AS9100-zertifizierte Titanschrauben verbrauchen. Wechselkursschwankungen erfordern vorsichtige Lagerbestände, sodass Distributoren Bestände nahe Toronto und Quebec City zentrieren, um Zollzyklen zu verkürzen. Insgesamt trägt das komplementäre Wachstum in den drei Ländern zur regionalen Produktions- und Innovationsdynamik im nordamerikanischen Markt für Industriebefestigungsmittel bei.
Regulatorisches Umfeld
In den Vereinigten Staaten legt der Fastener Quality Act (FQA) unter der Aufsicht des NIST grundlegende Compliance-Anforderungen für erfasste metallische Verbindungselemente fest, wobei die Übereinstimmung mit Konsensnormen sowie der Einsatz akkreditierter Labortests und rückverfolgbarer Dokumentation betont werden. Für sicherheitskritische Strukturbauteile, die in US-Häfen einlaufen, hat die US-amerikanische Zoll- und Grenzschutzbehörde (CBP) im Mai 2026 die Importanforderungen für Tension-Control-Schrauben (TC-Schrauben) erweitert, indem sie ASTM F2329-Beschichtungshaftungstests für feuerverzinkte oder zinklamellenbeschichtete Produkte hinzufügte und Thermofatigue-Drehmomentabfalltests gemäß ASTM F3125-2026 Grade 12.9 für eingehende Lieferungen vorschrieb. Dies erhöht die Bedeutung von Testpaketen auf Sendungsebene und der Rückverfolgbarkeit von Chargen.
In Kanada verwaltet die Canada Border Services Agency (CBSA) die Durchsetzung handelspolitischer Schutzmaßnahmen im Rahmen des Special Import Measures Act (SIMA), einschließlich Antidumping- und Ausgleichsmaßnahmen für Kohlenstoffstahl-Verbindungselemente aus China und Chinesisch-Taipeh, was für Importeure während administrativer Überprüfungen zu Zoll- und Compliance-Risiken führen kann. Parallel dazu aktualisierte Global Affairs Canada im Juni 2026 die Verwaltung der Importkontrollen für Stahl mittels überarbeiteter Zollkontingente für Stahlwaren. Das kanadische Finanzministerium schloss im April 2026 Konsultationen zur inländischen Versorgung ab, die Entscheidungen über Zollerstattungen für Industrievorprodukte wie Verbindungselemente beeinflussen können.
Wertschöpfungskettenanalyse
Die regionale Wertschöpfungskette reicht von Stahl- und Nichteisen-Vorprodukten (Kohlenstoffstahl, Edelstahl, Aluminium, Titan und Nickellegierungen) über Kaltumformung/Schmieden, Gewindewalzen, Wärmebehandlung und Plattierung/Beschichtung bis hin zu Prüfung, Zertifizierung und Verpackung in OEM-Kits oder MRO-Sortimente. Nachfrageseitige Spezifikationen treiben die Kette zu einer höheren Dokumentationsintensität, einschließlich ASTM/SAE-Konformität, ISO 16047-Drehmomentverhalten für EV-relevante Verbindungen und Auditbereitschaft für die Luftfahrt (zum Beispiel NADCAP-bezogene Prozesskontrollen, die im Rahmen der Lieferantenqualifizierung referenziert werden), was die Rolle von hauseigenen Laboren und qualifizierten Sub-Tier-Prozessoren für Wärmebehandlung und Endbearbeitung erhöht.
Distribution und Bereitstellung am Verwendungsort werden zunehmend zu Kontrollpunkten für Servicedifferenzierung. Fastenal und Wurth skalieren automatisierte Nachbestückung über Automaten- und Behältersysteme, die Verbrauchsdaten in planmäßige Nachschubprozesse umwandeln. Automatisierungsinvestitionen verändern auch die Midstream-Logistik: Supply Technologies kündigte im Juni 2026 eine Investition von 50 Millionen USD an, die ein neues Distributionszentrum in Union, Ohio, umfasst und auf automatisiertes Kitting für Endmärkte wie KI-Rechenzentren und Robotik abzielt. Dies stärkt Hub-and-Spoke-Modelle und erhöht den Wert regionaler Lagerhaltung und Kitting-Fähigkeiten, da OEMs und große MRO-Käufer auf kürzere Lieferzeiten und weniger Produktionsunterbrechungen drängen.
Wettbewerbslandschaft
Rund 45 % des Umsatzes im Jahr 2025 entfielen auf die Top-10-Lieferanten, was auf eine moderate Fragmentierung hindeutet. Kein einzelnes Unternehmen überschreitet einen Anteil von 8 %, sodass sich Wettbewerbshebel auf Servicemodelle, Zertifizierungsumfang und die Breite konstruierter Produkte konzentrieren, nicht allein auf den Preis. Fastenal und Wurth betreiben über 100.000 Ausgabeautomaten, die Instandhaltungs-/Reparatur-/Betriebsausgaben binden und Echtzeitdaten liefern, was Kundenausfälle um 40 % reduziert. Hersteller wie Illinois Tool Works verkaufen antriebsstrangspezifische Befestigungsmittel über eigene Vertriebsnetze und schützen so die Margen vor reinen Wiederverkäufern.
Die vertikale Integration vertieft sich: Howmet Aerospace schmiedet Titanstäbe, bearbeitet engtolerante Schrauben, wärmebehandelt sie intern und validiert durch NADCAP-Labore, was externe Vorlaufzeiten verkürzt. Bossard nutzt SmartBin-Gewichtssensoren, um cloudbasierte Nachbestellungen auszulösen, den Lagerbestand vor Ort um ein Drittel zu reduzieren und Betriebskapital für OEM-Nutzer freizusetzen. Patentanmeldungen heben korrosionsbeständige Beschichtungen, selbstsichernde Geometrien und Sensorintegration hervor und zeigen, wo inkrementelle Wertschöpfung im nordamerikanischen Markt für Industriebefestigungsmittel liegt.
Spezialisten nutzen profitable Nischen. ARaymond-Steckclips ersetzten Schrauben in Türverkleidungsprogrammen und sparten 25 Sekunden pro Fahrzeug an der Linie. Optimas konsolidiert lieferantenverwaltete Bestände für mittelgroße OEMs ohne interne Beschaffungskapazitäten, und TriMas sicherte sich AS9100 Rev D, um auf US-Verteidigungsaufträge zu bieten. Während die Eintrittsbarrieren für Commodity-Teile moderat bleiben, schaffen Luft- und Raumfahrt- sowie Automobilakkreditierungsstandards verteidigungsfähige Burggräben und stärken die aktuelle moderate Konzentrationsdynamik.
Marktführer im nordamerikanischen Markt für Industriebefestigungsmittel
Illinois Tool Works Inc.
Howmet Aerospace Inc.
Stanley Black and Decker, Inc.
Würth Group
Fastenal Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Qualifikationsgetriebene Nachfrage schafft Freiräume für Anbieter, die Materialkenntnisse (Verbindungselemente aus Aluminium-, Titan- und Inconel-Klassen) mit dokumentierter Drehmoment- und Korrosionsleistung sowie digitaler Rückverfolgbarkeit kombinieren können, die für EV- und Luftfahrtprogramme geeignet ist. Das Basisjahr des Berichts hebt die Aktivität in der EV-Lieferkette und Prozessanforderungen wie ISO 16047-Drehmomentnormen hervor, während der Markt gleichzeitig ökologische Verschiebungen weg von sechswertigem Chrom hin zu Zink-Nickel- und PTFE-artigen Spezialbeschichtungen aufnimmt. Produkt- und Dienstleistungschancen konzentrieren sich auf technische Sonderlösungen, konforme Beschichtungssysteme und „montagefertige“ Lieferformate wie vorkonfektionierte Verbindungselemente, bei denen Distributoren und Hersteller durch validierte Spezifikationen, Kennzeichnung und chargengenaue Rückverfolgbarkeit Mehrwert schaffen können.
Auf der Angebotsseite unterstützen Investitionen in automatisierte Distribution und eingebettete Lieferkettenplattformen höhere Servicelevel und erweitern den adressierbaren Anteil am Kundenbudget über Katalogteile hinaus. Die 50-Millionen-USD-Investition von Supply Technologies im Juni 2026 in ein neues Distributionszentrum in Union, Ohio, das auf automatisiertes Kitting für automatisierungsintensive Endmärkte wie KI-Rechenzentren und Robotik ausgerichtet ist, ist ein konkretes Signal dafür, wo im Kanal Wert entsteht. Parallel dazu verstärken strengere Compliance-Maßnahmen an Eingangshäfen im Mai 2026 für TC-Schrauben, die Beschichtungshaftung und Thermofatigue-Tests im Zusammenhang mit ASTM-Aktualisierungen abdecken, die Chancen für inländische oder regional integrierte Anbieter und Distributoren, die vollständige Testdokumentationspakete liefern und das Risiko von Verzollungsverzögerungen und Nachbearbeitung für Infrastruktur und andere sicherheitskritische Anwendungen reduzieren können.
Aktuelle Branchenentwicklungen
- April 2026: Stanley Black and Decker schloss den Verkauf seines Geschäftsbereichs Consolidated Aerospace Manufacturing (CAM) an Howmet Aerospace für etwa 1,8 Milliarden USD ab. Die Veräußerung schärfte den Fokus von Stanley Black and Decker auf sein Kerngeschäft und übertrug gleichzeitig eine bedeutende Plattform für Luftfahrt-Verbindungselemente und technische Komponenten an einen Anbieter, der gut positioniert ist, um Kapazität und vertikale Integration für Flugzeugprogramme in Nordamerika auszubauen.
- Dezember 2025: Howmet Aerospace kündigte eine Vereinbarung zum Erwerb von Consolidated Aerospace Manufacturing (CAM) von Stanley Black and Decker für etwa 1,8 Milliarden USD an. Die Transaktion erweiterte Howmets Präsenz im Bereich Luftfahrt-Verbindungselemente und -Komponenten und unterstützte eine engere Kontrolle über zertifizierte Fertigung und Versorgungskontinuität für sicherheitskritische Luftfahrtkunden.
- Juni 2024: Wurth eröffnete ein 250.000 Quadratfuß großes automatisiertes Distributionszentrum in Dallas, das die Geschwindigkeit der Auftragskommissionierung und den Durchsatz für Industriekunden in der Region verbesserte. Die Investition stärkte die Wirtschaftlichkeit der Lieferung am nächsten Tag und unterstützte vom Lieferanten verwaltete Bestandsprogramme, die auf hohe Erfüllungsraten und vorhersehbare Lieferzeiten angewiesen sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert industrieller Verbindungselemente, die in Nordamerika für die Nutzung über wichtige Endnutzungsaktivitäten verkauft werden, einschließlich OEM-Nachfrage, MRO-Nachfrage und baubezogener Nachfrage, erfasst auf Marktebene in USD.
Ausschlüsse des Anwendungsbereichs: Verbindungselemente aus dem Einzelhandel für Verbraucher und Handwerkzeuge, die zum Befestigen verwendet werden, sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Material
- Metall
- Kunststoff
- Verbundwerkstoffe und Spezialwerkstoffe
- Nach Güte
- Standard
- Hochleistung
- Nach Produkttyp
- Außengewinde
- Innengewinde
- Nicht-Gewinde
- Anwendungsspezifisch/Spezial
- Nach Endanwendung
- OEM
- Kraftfahrzeuge/Automobil
- Leichte Fahrzeuge mit Verbrennungsmotor
- Mittelschwere und schwere Lastkraftwagen/Busse mit Verbrennungsmotor
- Elektrofahrzeuge
- Luft- und Raumfahrt
- Maschinen und Investitionsgüter
- Elektrotechnik und Elektronik
- Verarbeitete Metalle
- Medizinische Geräte
- Sonstige OEM-Anwendungen
- Kraftfahrzeuge/Automobil
- Instandhaltung, Reparatur und Betrieb (MRO)
- Bauwesen
- OEM
- Nach Beschichtung/Oberfläche
- Unbeschichtet (ohne Beschichtung)
- Verzinkt
- Feuerverzinkt
- PTFE und Spezialbeschichtungen
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärrecherche
Die Sekundärrecherche beginnt mit dem Aufbau einer klaren Faktenbasis für Nachfragetreiber und Handelsströme, die den Verbrauch von Verbindungselementen in den Vereinigten Staaten, Kanada und Mexiko beeinflussen. Wir prüfen öffentliche Quellen wie die Veröffentlichungen des US Census Bureau zu Fertigung und Bauwesen, die Handelsstatistiken der US International Trade Commission, die Branchentabellen von Statistics Canada und die Fertigungsindikatoren des mexikanischen INEGI, was hilft, richtungsweisend korrekte Volumen- und Aktivitätstrends zu verankern.
Anschließend verknüpfen wir diese Aktivitätssignale mit Nutzungsmustern von Verbindungselementen, indem wir technische Referenzen und politische Hinweise verwenden, wie ASTM-Normendokumentation, ASME-Referenzen zu Gewinde- und Verbindungselementnormen und öffentlich verfügbare Materialien von Branchenverbänden wie dem Industrial Fasteners Institute. Unternehmensjahresberichte, Investorenpräsentationen und seriöse Wirtschaftspresse werden ebenfalls genutzt, um das Preisumfeld, Mixverschiebungen (Standard versus Hochleistung) und Beschichtungspräferenzen zu verstehen. Anschließend nutzen wir selektive kostenpflichtige Abonnements nur für Unternehmensfinanzdaten, Patentlandschaftsanalysen und Handelsprüfungen auf Sendungsebene, wo die öffentliche Granularität begrenzt ist. Diese Beispiele sind nicht erschöpfend, und während der Recherche wurden weitere öffentliche Quellen zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zentrale Annahmen zu testen, die aus öffentlichen Quellen schwer zu bestätigen sind, insbesondere Mixaufteilungen nach Güteklasse, typische Preisbänder und wie sich Verbindungselemente über OEM-, MRO- und Baukanäle bewegen. Wir sprechen mit einer breiten Palette von Interessenvertretern wie Herstellern, Distributoren und Beschaffungs- oder Qualitätsteams bei Endanwendern in den Vereinigten Staaten, Kanada und Mexiko. Anschließend überprüfen wir Ausreißer erneut, bis das endgültige Modell mit dem übereinstimmt, was die Teilnehmer bei Aufträgen, Lieferzeiten und Beschaffungsmustern beschreiben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 26% | CXOs: 16% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 31% |
| Kleinere Akteure: 19% | Manager: 53% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Aufbau, der die Nachfrage aus der Endnutzungsaktivität in Nordamerika rekonstruiert und diese dann unter Verwendung praktischer Preis- und Mixannahmen in den Wert von Verbindungselementen umwandelt. Um das Modell fundiert zu halten, werden die Eingaben mit realen Indikatoren wie Trends der Fertigungsproduktion, Baukonjunkturzyklen, Fahrzeug- und Luftfahrtproduktionsdynamik, Import- und Exportbewegungen für Verbindungselemente und deren Vorprodukte sowie der beobachteten Verschiebung zwischen Standard- und Hochleistungsgüten verknüpft.
Nach dem ersten Durchgang werden die Gesamtwerte mit selektiven Bottom-up-Näherungen überprüft, einschließlich abgetasteter ASP multipliziert mit geschätzten Nutzungsvolumina für wichtige Anwendungen, sowie Kanalprüfungen mit Distributoren, um den MRO-Anteil plausibel zu prüfen. Wo direkte Volumenindikatoren schwach sind, zum Beispiel bei spezialisierten, anwendungsspezifischen Verbindungselementen, füllen wir Lücken anhand in Interviews validierter Mixanteile und wenden dann konservative Bandbreiten an, bis sich die Abweichung verringert.
Für die Prognose wird eine Szenarioanalyse verwendet, damit der Ausblick unterschiedliche Pfade für industrielle Produktion, Baubeginne sowie Bau- und Produktionsraten in der Automobil- und Luftfahrtindustrie widerspiegeln kann, welche die Nachfragesignale sind, die die meisten Befragten konsequent verfolgen. Annahmen wie Beschichtungsmix und Preisentwicklung werden mit Interviewrückmeldungen aktualisiert und durch beobachtete Handels- und Materialkostenentwicklung gestützt, und anschließend wird die Prognose jährlich für den gesamten Zeitraum fortgeschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Signalen wie Handelsbewegungen, Richtung der Fertigungsaktivität und Produktionsindikatoren des Endmarktes, und anschließende Prüfung, ob die implizite Preisgestaltung und der Mix für jedes Land realistisch sind. Wenn die Ergebnisse inkonsistent erscheinen, überprüfen wir Umrechnungen erneut, führen Sensitivitätsanalysen zu Schlüsselvariablen erneut durch und kontaktieren ausgewählte Befragte erneut, um zu verstehen, ob die Abweichung auf kurzfristige Preisspitzen, Bestandsbewegungen oder Nachfrageverlangsamungen zurückzuführen ist.
Vor der Freigabe wird die Arbeit schrittweise überprüft, damit Berechnungslogik, Annahmen und Länderaggregationen konsistent sind, und ungewöhnliche Sprünge werden verständlich erklärt. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen, wenn ein wesentliches Ereignis Nachfrage oder Preisgestaltung verändert, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für industrielle Verbindungselemente in Nordamerika von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für industrielle Verbindungselemente in Nordamerika können sich unterscheiden, auch wenn sie ähnlich klingen, da Dateninhaber nicht immer denselben Produktumfang, dieselbe Endnutzungsabdeckung oder denselben Zeitpunkt für die Preisumrechnung zugrunde legen. Wir konzentrieren den Vergleich darauf, was erfasst wird, wie das Basisjahr festgelegt wird und wie der Prognosepfad gebildet wird.
Handwerkzeuge und Befestigungswerkzeuge liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass die Gesamtsumme für 2025 niedriger erscheinen kann als Zahlen, die Verbindungselemente lose mit angrenzenden Werkzeugausgaben kombinieren. Andere Unterschiede ergeben sich in der Regel daraus, ob Bau- und MRO-Aktivitäten in vollem Wert erfasst werden, wie importierte Verbindungselemente im Vergleich zu im Inland produzierten behandelt werden, und ob die Preisgestaltung konstant gehalten oder anhand klarer Güteklassen- und Beschichtungsmixlogik gestuft wird.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,33 Mrd. USD (2025) | |
| Handelsveranstaltungsverlag A | 20,70 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und wird als kurzfristigerer Ausblick präsentiert, und die öffentliche Zusammenfassung klärt nicht, wie Güteklasse, Beschichtung und Endnutzungsmix im Wertaufbau behandelt wurden. |
| Nachrichtenagentur-Zusammenfassung B | 22,75 Mrd. USD (2027) | Geht von einem früheren Basisjahr aus und meldet einen Wert für ein späteres Jahr, und die zusammengefasste Methode gibt nicht an, wie Importe, Kanalmargen oder die Aufteilung zwischen OEM und MRO für Nordamerika validiert wurden. |
Die Spanne zwischen den drei Zahlen erklärt sich hauptsächlich durch zeitliche Unterschiede und durch das, was im Wertaufbau enthalten ist, und nicht durch eine unterschiedliche Auffassung darüber, ob Nachfrage besteht. Indem wir das Modell an beobachtbare Endnutzungssignale binden, Mix und Preisgestaltung in Interviews validieren und die Einschlüsse klar angeben, erstellen wir eine ausgewogene Zahl, die überprüft werden kann, sobald neue Handels- und Industrieaktivitätsdaten eingehen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des nordamerikanischen Marktes für Industriebefestigungsmittel bis 2031?
Der Markt wird voraussichtlich 27,17 Milliarden USD erreichen.
Welches Materialsegment wächst am schnellsten?
Befestigungsmittel aus Verbundwerkstoffen und Spezialwerkstoffen expandieren bis 2031 mit einer CAGR von 4,62 %.
Warum gewinnen Spezialbeschichtungen wie PTFE Marktanteile?
Sie bieten überlegenen Korrosionsschutz und entsprechen den EPA-Chromverboten, während sie das Anzugsdrehmoment um bis zu 30 % reduzieren.
Welches Land bietet die höchste Wachstumsrate in der Region?
Mexiko, mit einer prognostizierten CAGR von 4,68 %, angetrieben durch expandierende Automobil- und Luft- und Raumfahrtproduktion.
Wie nutzen Distributoren Technologie, um Kunden zu binden?
Unternehmen wie Fastenal setzen IoT-fähige Ausgabeautomaten ein, die die Nachbestellung automatisieren und die Kundenbindung um 15 % verbessern.
Welche Auswirkungen haben Strukturklebstoffe auf die Nachfrage nach mechanischen Befestigungsmitteln?
Klebstoffe ersetzen einige Schraubenbolzen in Rohbaugruppen und reduzieren das Fahrzeuggewicht, obwohl Hybridverbindungen weiterhin weniger hochspezifizierte Befestigungsmittel verwenden.
Seite zuletzt aktualisiert am:



