
Asia Pacific Sweet Biscuits Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
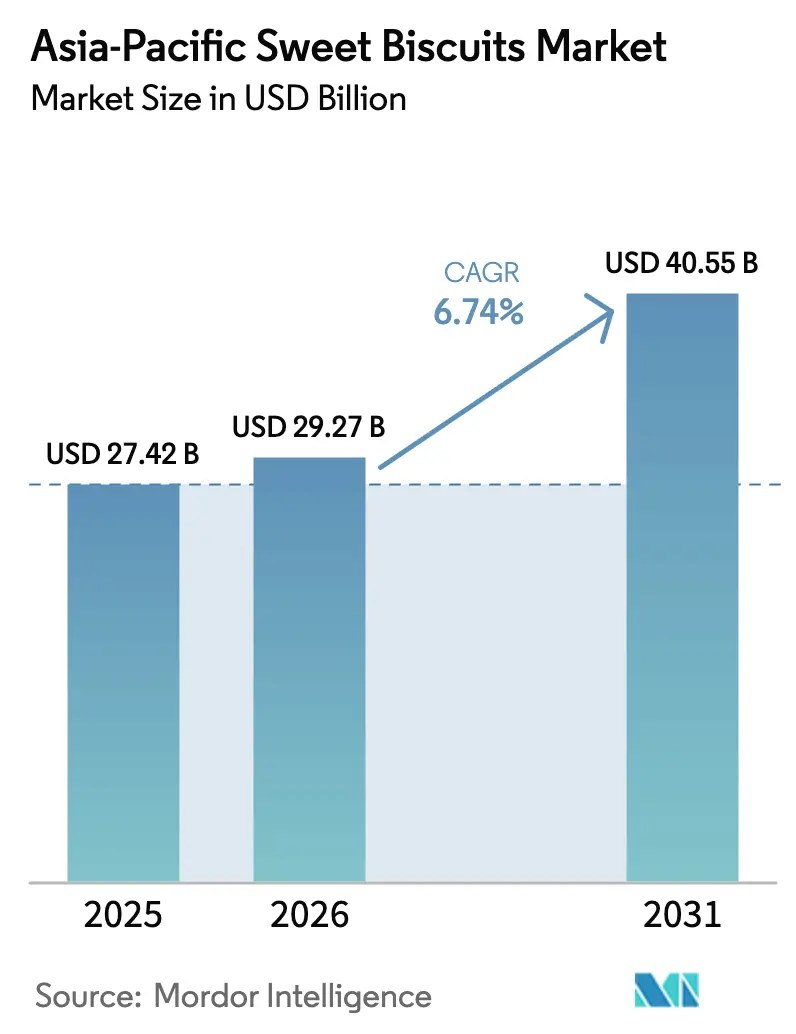
| Marktgröße im Basisjahr (2025) | 27.42 Milliarden US-Dollar |
| Marktgröße (2026) | 29.27 Milliarden US-Dollar |
| Marktgröße (2031) | 40.55 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.74 % |
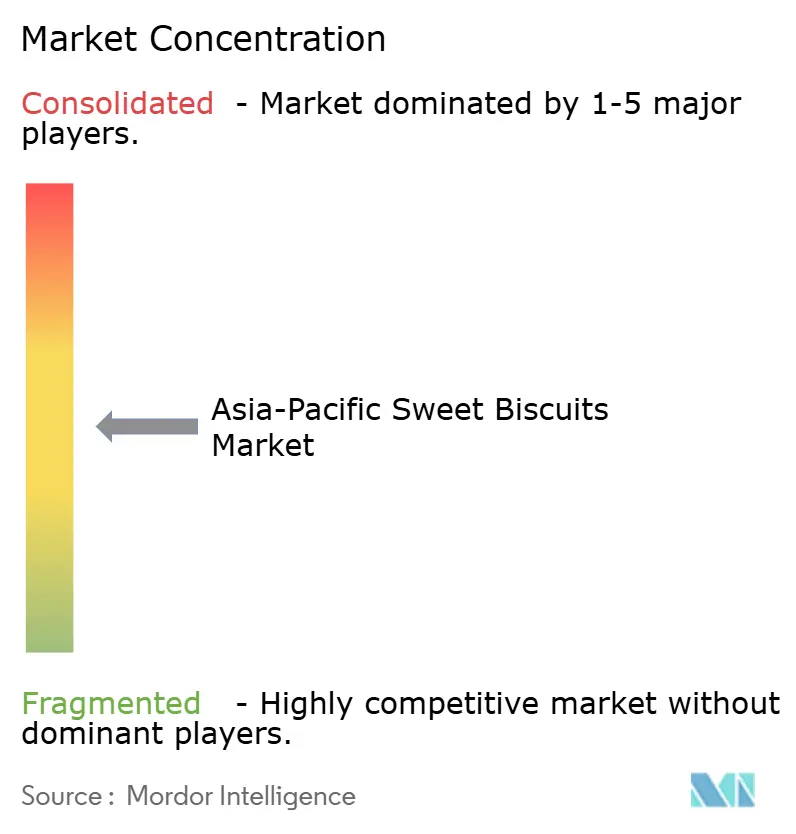
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asia Pacific Sweet Biscuits Marktanalyse von Mordor Intelligence
Die Marktgröße des Asia Pacific Sweet Biscuits Marktes wird voraussichtlich von USD 27,42 Milliarden im Jahr 2025 auf USD 29,27 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,74% über 2026–2031 USD 40,55 Milliarden erreichen. Mehrere Markttreiber tragen zu diesem Wachstum bei. Die wachsende Bevölkerung mit mittlerem Einkommen in der Region erhöht ihre Ausgaben für verpackte Snacks, einschließlich Sweet Biscuits, aufgrund höherer verfügbarer Einkommensniveaus. Cookies dominieren den Markt, aber Sandwich-Kekse gewinnen aufgrund ihrer Premium-Attraktivität und innovativer Aromen an Bedeutung. Kunststoff bleibt das am häufigsten verwendete Material, aber es gibt eine merkliche Verlagerung hin zu nachhaltigen Optionen wie recycelbaren Kartons, getrieben durch Umweltbedenken. Auf der Zutatenfront führen weizenbasierte Kekse weiterhin, obwohl es zunehmend Innovationen mit Hafer und anderen gesünderen Alternativen gibt. Naturkekse halten den größten Marktanteil, aber aromatisierte Varianten wachsen schnell, da die Verbraucher Abwechslung suchen. Die Vertriebslandschaft entwickelt sich ebenfalls weiter. Traditionelle Einzelhandelskanäle, wie Supermärkte und Convenience-Stores, machen nach wie vor den größten Teil des Umsatzes aus.
Wesentliche Erkenntnisse des Berichts
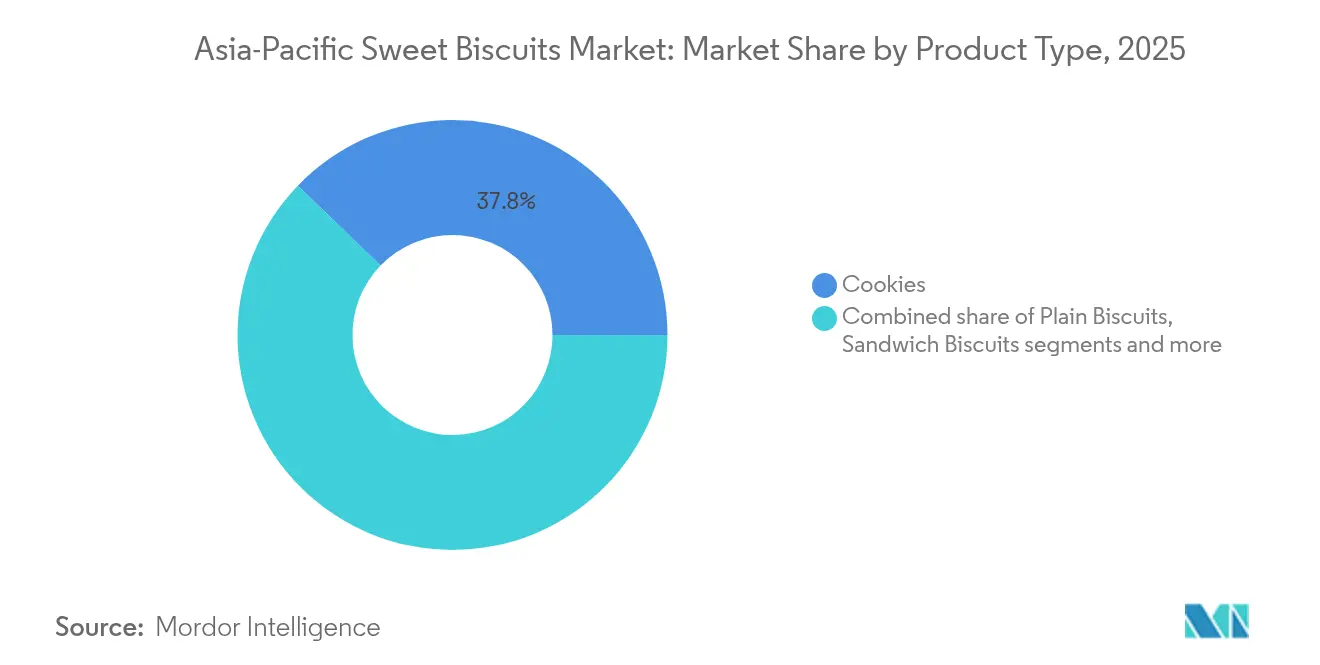
- Nach Produkttyp führten Cookies mit einem Anteil von 37,78% am Sweet Biscuits Markt im Jahr 2025, während Sandwich-Kekse mit einer CAGR von 6,86% bis 2031 voranschreiten.
- Nach Verpackungstyp hielten Kunststoffbeutel im Jahr 2025 einen Anteil von 40,65% an der Sweet Biscuits Marktgröße, während Kartons bis 2031 mit einer CAGR von 6,98% wachsen sollen.
- Nach Zutatengrundlage dominierte Weizen mit 70,05% des Sweet Biscuits Marktanteils im Jahr 2025; haferbasierte Produkte sollen bis 2031 mit einer CAGR von 8,31% wachsen.
- Nach Geschmacksprofil trugen Naturvarianten im Jahr 2025 mit 52,88% zur Sweet Biscuits Marktgröße bei, während aromatisierte Linien bis 2031 mit einer CAGR von 6,95% zunehmen.
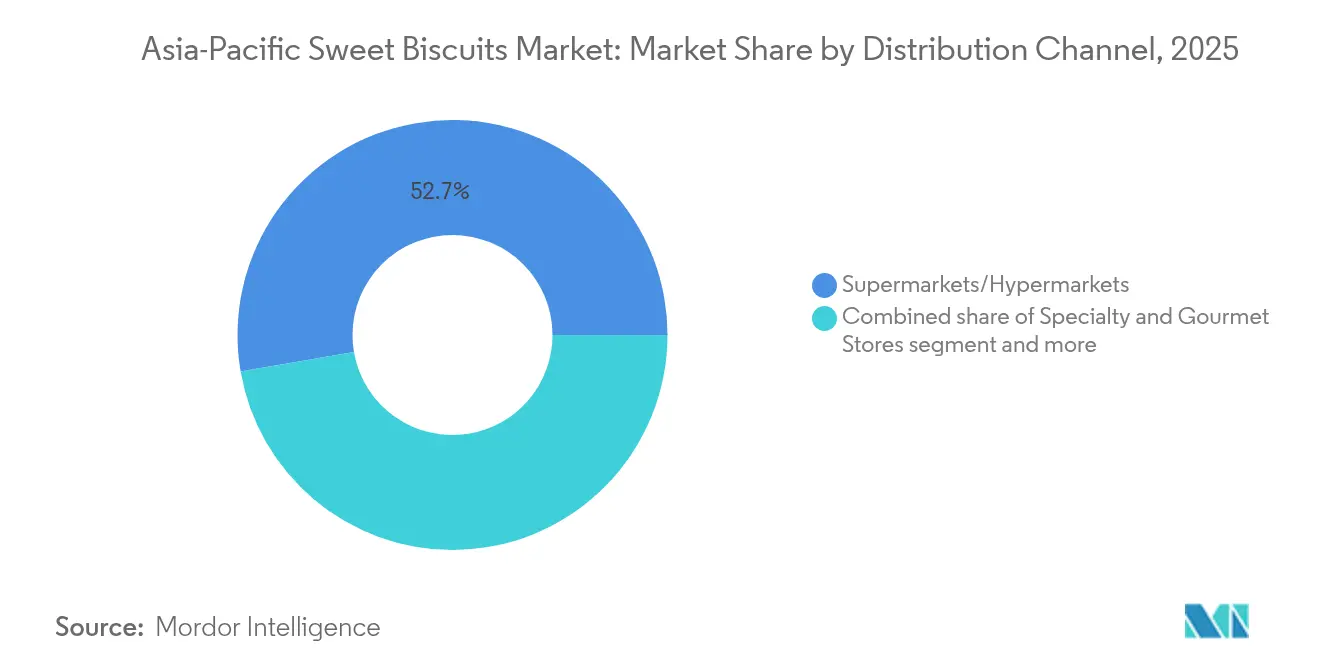
- Nach Vertriebskanal erfassten Supermärkte/Hypermärkte im Jahr 2025 einen Umsatzanteil von 52,72%; der Online-Einzelhandel wächst bis 2031 mit einer CAGR von 6,82%.
- Nach Geografie behielt China im Jahr 2025 einen Anteil von 28,12% am Sweet Biscuits Markt; Indien ist auf dem Weg zur schnellsten CAGR von 8,02% zwischen 2026 und 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Tabelle der Treiberwirkungen*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach genussvollen Snack-Anlässen | +1.2% | Größere Auswirkung in China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Produktinnovation und Geschmacksvielfalt | +0.9% | Asia Pacific-Kernmarkt, Übergreifen auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Schenkkultur fördert die Nachfrage nach Sweet Biscuits | +0.8% | China, Indien, Südostasien während der Festsaison | Langfristig (≥ 4 Jahre) |
| Praktische Portionspackungen und Erschwinglichkeit | +1.1% | Indien, Indonesien, Philippinen, Vietnam | Mittelfristig (2–4 Jahre) |
| Kinder- und familienorientiertes Marketing | +0.7% | Schwerpunkt auf städtische Zentren | Langfristig (≥ 4 Jahre) |
| Wachsende Mittelschicht und gestiegene Kaufkraft | +1.5% | Indien, Indonesien, Vietnam, Thailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach genussvollen Snack-Anlässen
In der Asia Pacific-Region dient Snacking nicht mehr nur der Hungerstillung; es ist zu einer Möglichkeit für Menschen geworden, emotionalen Trost zu finden und sich sozial zu verbinden. Diese Verhaltensänderung hat die Nachfrage nach Premium Sweet Biscuits erheblich gesteigert, auch wenn die Inflation die Verbraucherausgaben beeinflusst. Viele Verbraucher entscheiden sich für genussvolle Sorten wie schokoladenüberzogene, cremegefüllte und handwerklich hergestellte Kekse als eine Möglichkeit, sich selbst zu verwöhnen oder Geschenke zu machen. Laut dem 2024 State of Snacking-Bericht von Mondelēz International freuen sich 58% der Verbraucher in der Asia Pacific-Region mehr auf Snacks als auf ihre Hauptmahlzeiten [1]Quelle: Mondelez International Inc., 2024-State of Snacking,
mondelezinternational.com. Saisonale Aromen wie Matcha- oder Sakura-Varianten in Japan gewinnen ebenfalls an Beliebtheit, da sie lokale Geschmäcker und Vorlieben ansprechen. Marken nutzen diesen Trend, indem sie kulturell relevante und limitierte Aromen einführen, die bei den Verbrauchern Anklang finden. So hat Oreo (Mondelēz) beispielsweise in Südostasien die „Oreo Blackpink Limited Edition” eingeführt, die beerengeschmackige Creme und Sammelverpackungen enthält, die schnell in sozialen Medien beliebt wurden und Impulskäufe anregten.
Wachsende Mittelschicht und gestiegene Kaufkraft
In der Asia Pacific-Region verzeichnen Länder wie Indonesien, Vietnam und Thailand eine schnell wachsende Mittelschicht, was zu höheren Ausgaben für verpackte und genussvolle Lebensmittel, einschließlich Sweet Biscuits, führt. Da immer mehr Menschen über zusätzliches Einkommen verfügen, wählen sie qualitativ hochwertigere und bekannte Keksmarken, was einen klaren Trend hin zu Premium-Produkten schafft, auch bei steigenden Kosten. Laut dem US-Landwirtschaftsministerium (USDA) wird die Bevölkerung Südostasiens voraussichtlich von 2023 bis 2033 um 8% wachsen, was die Nachfrage nach Markensnacks erheblich steigern wird [2]Quelle: US-Landwirtschaftsministerium, „Südostasien: Wachsendes Potenzial für die US-Landwirtschaft”, ers.usda.gov. Um diese Nachfrage zu befriedigen, bauen Unternehmen wie Mondelez lokale Fabriken zur Keksproduktion auf. So stellt beispielsweise die Mondelez-Fabrik in Vietnam Oreo- und LU-Kekse her, die an lokale Geschmäcker und Budgets angepasst sind, wodurch diese Produkte für eine breitere Bevölkerungsschicht attraktiver und zugänglicher werden. Das verfügbare Einkommen in der Asia Pacific-Region, gemessen als BIP pro Kopf in Kaufkraftparität, beträgt rund USD 21,59 Tausend. Dieses wachsende Einkommensniveau bedeutet, dass mehr Verbraucher sich Ausgaben für Premium-Snacks leisten können, sodass sie hochwertige, genussvolle Produkte wie Sweet Biscuits häufiger genießen können.
Kinder- und familienorientiertes Marketing
In der Asia Pacific-Region treiben veränderte Familiendynamiken und eine wachsende Jugendpopulation die Nachfrage nach Sweet Biscuits an, insbesondere durch Produkte, die für Kinder und Familien vermarktet werden. Länder wie die Philippinen, Indien und Indonesien haben eine große Anzahl junger Menschen, was Kinder zu wichtigen Einflussfaktoren bei Snack-Einkäufen im Haushalt macht. Dies hat dazu geführt, dass Marken sich darauf konzentrieren, Produkte und Marketingkampagnen zu entwickeln, die Familien ansprechen. Kinder spielen beispielsweise oft eine bedeutende Rolle bei Einkaufsentscheidungen im Lebensmittelhandel, insbesondere bei Artikeln wie Keksen, Müsli und Getränken, wie von der Philippinischen Nachrichtenagentur hervorgehoben wird. Um dieser Nachfrage gerecht zu werden, investieren Unternehmen wie Monde Nissin stark in die Erweiterung ihrer Produktionskapazitäten. Ein bemerkenswertes Beispiel ist ihre Investition von PHP 7,55 Milliarden in Nordluzon, die darauf abzielt, das Angebot beliebter familienorientierter Produkte wie SkyFlakes und Graham-Kekse zu erhöhen. Diese Produkte werden oft mit den Themen Zusammenhalt, Teilen und Ernährung vermarktet, um eine Balance zwischen dem Ansprechen von Kindern und der Berücksichtigung elterlicher Bedenken zu finden.
Schenkkultur fördert die Nachfrage nach Sweet Biscuits
Kulturelle und religiöse Feste in der Asia Pacific-Region, wie das Chinesische Neujahr, Diwali, Hari Raya und Eid, spielen eine Schlüsselrolle bei der Steigerung der Nachfrage nach Premium Sweet Biscuits, insbesondere als Geschenke während dieser Feiern. Schenken ist eine wichtige Tradition während dieser Feste, was zu einem erheblichen Anstieg der Keksverkäufe führt. Marken bringen oft Sonderauflagen mit auffälligen Verpackungen und einzigartigen Aromen heraus, die den Festgeist widerspiegeln. Diese Produkte sind so gestaltet, dass sie im Ladenregal hervorstechen und Verbraucher ansprechen, die nach durchdachten und optisch ansprechenden Geschenken suchen. In China sind beispielsweise Danisas Dänische Butterkekse und Ferreros Festivalassortiments beliebte Geschenkoptionen während des Mondneujahrs. Ähnlich veröffentlichen in Indien Marken wie Parle und Britannia während Diwali spezielle Geschenkboxen mit festlichen Designs und Botschaften. Diese saisonalen Angebote helfen Marken nicht nur, höhere Umsätze zu erzielen, sondern ermöglichen es ihnen auch, sich stärker mit den Verbrauchern zu verbinden, indem sie sich an kulturellen Traditionen orientieren und exklusive, zeitlich begrenzte Produkte anbieten, die das Festivalerlebnis bereichern.
Tabelle der Auswirkungsanalyse von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zuckerreduzierungsvorschriften hemmen das Wachstum | -0.6% | Indonesien, Thailand und Singapur mit regulatorischer Führungsrolle | Kurzfristig (≤ 2 Jahre) |
| Steigende Rohstoffkosten | -0.8% | Betrifft insbesondere kleinere Hersteller | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch traditionelle herzhafte Snacks | -0.4% | Indien, China, Südostasien | Mittelfristig (2–4 Jahre) |
| Zunehmendes Gesundheitsbewusstsein | -0.5% | Japan, Australien und städtische Zentren in der gesamten Asia Pacific-Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zuckerreduzierungsvorschriften hemmen das Wachstum
In der gesamten Asia Pacific-Region ergreifen Regierungen stärkere Maßnahmen zur Reduzierung des Zuckerkonsums und führen Vorschriften ein, die Herausforderungen für den Sweet Biscuits Markt schaffen. Länder wie Singapur mit seinem Nutri-Grade-Kennzeichnungssystem, Thailand, das eine Zuckersteuer eingeführt hat, und Indonesien, das Warnhinweise auf der Vorderseite der Verpackung in Betracht zieht, führen diese Bemühungen an. Diese Vorschriften sollen öffentliche Gesundheitsprobleme wie Fettleibigkeit und Diabetes bekämpfen, indem sie Grenzen für den Zuckergehalt festlegen und eine klare Kennzeichnung verlangen. Die Internationale Diabetes-Vereinigung berichtete, dass die erwachsene diabetische Bevölkerung Japans im Jahr 2024 93,2 Millionen erreichte [3]Quelle: Internationale Diabetes-Vereinigung, „Diabetes in Japan (2024)”, idf.org . Infolgedessen werden die Hersteller gedrängt, ihre Produkte zu reformulieren, um diese neuen Standards zu erfüllen. Dies beinhaltet oft die Verwendung alternativer Süßungsmittel oder die Reduzierung des Zuckergehalts, was die Produktionskosten erhöhen kann. Diese Änderungen können den Geschmack der Kekse beeinflussen, was ein wesentlicher Faktor für Kaufentscheidungen der Verbraucher in dieser Kategorie ist. Laut Berichten des US-Landwirtschaftsministeriums und lokaler Gesundheitsbehörden üben diese Maßnahmen Druck auf Marken aus, eine Balance zwischen der Erfüllung regulatorischer Anforderungen und der Aufrechterhaltung des Geschmacks zu finden, den die Verbraucher erwarten. Dieses Gleichgewichtsakt könnte Innovationen verlangsamen und das Wachstum in einem Markt einschränken, in dem der Geschmack eine entscheidende Rolle bei der Nachfragestimulierung spielt.
Wettbewerb durch traditionelle herzhafte Snacks
In vielen Asia Pacific-Ländern bleiben traditionelle herzhafte Snacks wie Reiskräcker in Japan, Murukku in Indien und Garnelenchips in Südostasien sehr beliebt und schaffen Herausforderungen für das Wachstum des Sweet Biscuits Marktes. Diese Snacks sind tief in der lokalen Kultur verwurzelt und werden oft als vertrauter und für den täglichen Konsum geeigneter angesehen. Viele Verbraucher bevorzugen diese herzhaften Optionen, weil sie als gesünder oder sättigender wahrgenommen werden, insbesondere wenn sie mit Zutaten wie Linsen, Hülsenfrüchten oder Meeresfrüchten hergestellt werden. Lokale Händler und Kleinproduzenten dominieren den Markt mit erschwinglichen und schmackhaften Optionen, was es für Sweet Biscuits Marken schwieriger macht, um Regalfläche und Verbraucherausgaben zu konkurrieren. Diese starke Präferenz für herzhafte Snacks, insbesondere in ländlichen oder preissensiblen Gebieten, begrenzt die Möglichkeiten für Sweet Biscuits zur Expansion. Um dies zu überwinden, müssen Sweet Biscuits Marken sich darauf konzentrieren, einzigartige Aromen zu schaffen, innovative Produkte einzuführen oder sogar süße und herzhafte Elemente zu kombinieren, um ein breiteres Publikum anzuziehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Cookies führen, während Sandwich-Kekse an Fahrt gewinnenIm Jahr 2025 machten Cookies 37,78% des Sweet Biscuits Marktes aus, angetrieben durch ihre weitverbreitete Attraktivität und starke Markenwiedererkennung bei beliebten Produkten wie Oreo. Diese Kekse sind aufgrund ihres gleichbleibenden Geschmacks und ihrer Qualität zu einem Basis-Snack geworden und sind bei Verbrauchern aller Altersgruppen beliebt. Sandwich-Kekse, die Creme- oder Schokoladenfüllungen enthalten, sollen schneller als andere Formate wachsen, mit einer prognostizierten CAGR von 6,86%. Hersteller konzentrieren sich auf die Schaffung einzigartiger Geschmackskombinationen, wie kaffeearomatisierte Cremes oder geschichtete Texturen, um Erwachsene anzusprechen, die genussvolle Snack-Optionen suchen. Diese Strategie stimmt mit Trends im Süßwarenmarkt überein, wo Innovation das Verbraucherinteresse antreibt.
Einfache Kekse bleiben in preissensiblen Regionen eine wichtige Wahl und sorgen für stetige Verkaufsmengen, während schokoladenüberzogene Kekse in städtischen Gebieten, unterstützt durch Fortschritte bei hitzebeständigen Beschichtungen, an Beliebtheit gewinnen. Neuere Formate wie proteinangereicherte, glutenfreie und funktionale Kekse gewinnen allmählich eine Nische in gesundheitsfokussierten Regalen. Obwohl diese aufstrebenden Kategorien derzeit weniger als 2% des Marktanteils halten, gewinnen sie an Aufmerksamkeit, da Verbraucher zunehmend Gesundheit und Wohlbefinden priorisieren. Diese Verschiebung bietet Herstellern Möglichkeiten, ihr Angebot zu diversifizieren und sich an sich entwickelnde Verbraucherpräferenzen anzupassen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Verpackungstyp:
Kunststoff dominiert, während Kartons an Nachhaltigkeitsmomentum gewinnenFlexibler Kunststoff dominierte den Verpackungsmarkt im Jahr 2025 mit einem Anteil von 40,65%, hauptsächlich weil er kostengünstig ist und starken Schutz gegen Feuchtigkeit bietet, was im feuchten Klima der Asia Pacific-Region unerlässlich ist. Zunehmende Umweltbedenken und strengere Vorschriften für Einwegkunststoffe drängen jedoch Hersteller dazu, nachhaltigere Verpackungsoptionen zu übernehmen. Faserbasierte Kartons werden immer beliebter und sollen mit einer CAGR von 6,98% wachsen, da sie die Nachhaltigkeitsstandards des Einzelhandels erfüllen und Unternehmen helfen, Öko-Steuern zu vermeiden. So haben Mondelēz und die Saica Group beispielsweise recycelbare Papierlösungen eingeführt, die den Primärkunststoffverbrauch pro Multipack um bis zu 25% reduzieren und damit einen Maßstab für umweltfreundliche Verpackungen in der Branche setzen.
Metalldosen hingegen spielen weiterhin eine bedeutende Rolle auf dem Markt, insbesondere für Schenkzwecke. Diese Dosen sind besonders während der Festsaison beliebt, da sie eine Premium- und wiederverwendbare Verpackungsoption bieten und Herstellern erlauben, höhere Preise zu verlangen. Die Verlagerung hin zu nachhaltigen Verpackungen wird nicht nur durch Vorschriften, sondern auch durch die wachsende Nachfrage umweltbewusster Verbraucher angetrieben. Infolgedessen konzentriert sich die Branche zunehmend auf innovative und nachhaltige Verpackungslösungen, um sowohl regulatorische Anforderungen als auch Verbraucherpräferenzen zu erfüllen.
Nach Zutatengrundlage:
Weizenbasis durch Hafer-Innovation herausgefordertWeizenmehl bleibt die Hauptzutat in Sweet Biscuits und macht 70,05% der Rezepturen aus, aufgrund seiner weitverbreiteten Verfügbarkeit und einfachen Verarbeitung. Verbraucherpräferenzen verschieben sich jedoch allmählich hin zu gesünderen Optionen, was zu einem Anstieg haferbasierter Produkte führt. Diese Produkte wachsen mit einer starken CAGR von 8,31%, da immer mehr Menschen auf Herzgesundheit und ballaststoffreiche Ernährung setzen. In Japan empfehlen die Ernährungsrichtlinien eine tägliche Ballaststoffaufnahme von über 20 Gramm für Männer, was die Verwendung von Zutaten wie BARLEYmax und Beta-Glucan in Sweet Biscuits gefördert hat. Dieser Trend hilft Hafer, von einer Nischenzutat zur Mainstream-Wahl in der Branche zu werden.
Neben Hafer gewinnen alternative Getreidesorten wie Sorghum und Hirse an Bedeutung, insbesondere in glutenfreien oder Produkte mit niedrigem glykämischen Index (GI). Diese Getreidesorten sind besonders für gesundheitsbewusste städtische Verbraucher attraktiv, die bereit sind, für innovative und nährstoffreiche Optionen einen Aufpreis zu zahlen. Hersteller nutzen diese Getreidesorten, um der wachsenden Nachfrage nach gesünderen Snacks gerecht zu werden, was mit dem breiteren Trend zu funktionellen und Speziallebensmitteln übereinstimmt. Diese Verschiebung diversifiziert nicht nur das Produktangebot, sondern hilft Marken auch dabei, eine wohlhabendere und gesundheitsbewusstere Kundenbasis zu erschließen.
Nach Vertriebskanal:
Traditioneller Einzelhandel führt, während digitale Kanäle stark wachsenSupermärkte/Hypermärkte machten im Jahr 2025 52,72% des Umsatzes aus, getrieben durch ihre Fähigkeit, Aktionen zu präsentieren und Sweet Biscuits strategisch neben ergänzenden Produkten wie Getränken zu platzieren, was zusätzliche Käufe fördert. Diese Geschäfte bleiben aufgrund ihrer breiten Produktvielfalt und Bequemlichkeit eine bevorzugte Wahl für Verbraucher. In-Store-Aktionen und Rabatte steigern den Umsatz weiter und machen diese Outlets zu einem dominanten Kanal für Sweet Biscuits. Ihre physische Präsenz ermöglicht es Verbrauchern auch, Produkte vor dem Kauf zu erkunden und zu vergleichen, was insbesondere in Regionen attraktiv ist, wo Online-Shopping weniger verbreitet ist.
Online-Kanäle wachsen jedoch schnell, mit einer prognostizierten CAGR von 6,82%, unterstützt durch den boomenden E-Commerce-Markt in Ländern wie Indien. Direkt-zu-Verbraucher-Websites und Quick-Commerce-Plattformen gewinnen an Bedeutung, da sie niedrigere Listungsgebühren und eine breitere Produktpalette bieten. Diese Plattformen ermöglichen es regionalen Herstellern auch, mit innovativen Angeboten wie Snack-Abonnementboxen zu experimentieren, um eine treue Kundenbasis aufzubauen. Unterdessen bedienen Convenience-Stores in Märkten wie Indonesien und den Philippinen den unmittelbaren Konsumbedarf, während Automaten und institutionelle Verkäufe zusätzliche Einnahmequellen außerhalb des traditionellen Einzelhandelsformats bieten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Geschmacksprofil:
Natur behält Mehrheit, während aromatisierte Varianten an Fahrt gewinnenNatur Sweet Biscuits machten im Jahr 2025 52,88% des Marktanteils aus, hauptsächlich aufgrund ihrer Erschwinglichkeit und weitverbreiteten Attraktivität über verschiedene Altersgruppen hinweg. Diese Kekse sind für viele Verbraucher eine Basis-Wahl und bieten Einfachheit und Vertrautheit. Die Nachfrage nach aromatisierten Keksen wächst jedoch schnell, da Verbraucher zunehmend nach einzigartigen und aufregenden Geschmackserlebnissen suchen. Aromatisierte Optionen wie Schokolade, Vanille und fruchtaromatisierte Sorten sollen fast die Hälfte des Marktwachstums antreiben und bis 2031 mit einer CAGR von 6,95% wachsen. Von regionalen Vorlieben inspirierte Aromen wie Matcha, Pandan und tropische Früchte gewinnen an Beliebtheit und helfen Marken, auf die vielfältigen Verbraucherpräferenzen in der Asia Pacific-Region einzugehen.
Innovative Kombinationen und Texturen spielen ebenfalls eine bedeutende Rolle bei der Steigerung der Attraktivität aromatisierter Kekse. Produkte, die knusprige Außenhüllen mit cremigen oder weichen Füllungen kombinieren, sind besonders beliebt, da sie ein multisensorisches Esserlebnis bieten. Co-gebrandete Produkte wie die Biscoff-Cadbury-Zusammenarbeit verbinden traditionelle Aromen mit modernen Wendungen und sprechen sowohl treue als auch neue Kunden an. Diese Innovationen steigern nicht nur den wahrgenommenen Wert der Produkte, sondern helfen Marken auch dabei, sich in einem wettbewerbsintensiven Markt zu differenzieren. Infolgedessen werden aromatisierte Kekse zu einem wichtigen Wachstumstreiber im Sweet Biscuits Markt und sprechen Verbraucher an, die Genuss und Vielfalt suchen.
Geografische Analyse
Chinesischer Markt für Süßgebäck
China hielt im Jahr 2025 einen bedeutenden Marktanteil von 28,12 % am Markt für Süßgebäck, angetrieben durch seine großangelegten Produktionskapazitäten, effizienten Lieferketten und starke Exportleistung. Die Snack-Industrie des Landes hat bereits einen Umsatz von über 1 Billion CNY überschritten, unterstützt durch Initiativen wie landesweite Gutscheinprogramme, die den Inlandskonsum fördern. Unternehmen expandieren in kleinere Städte, wobei Beispiele wie Mingming Henmang mit über 14.000 Filialen die Distribution verbessern und das Wachstum lokaler und regionaler Marken unterstützen.
Indischer Markt für Süßgebäck
Indien wird voraussichtlich mit der schnellsten Rate wachsen, mit einem prognostizierten CAGR von 8,02 % bis 2031, angetrieben durch steigende verfügbare Einkommen und eine weit verbreitete Smartphone-Nutzung. Diese Faktoren treiben eine höhere Nachfrage nach verpackten Snacks sowohl in ländlichen als auch in städtischen Gebieten an. ITC hat einen Fünfjahres-Investitionsplan im Wert von 200 Milliarden INR angekündigt, wobei 35 %–40 % für die FMCG-Expansion vorgesehen sind, mit Fokus auf Leitmarken und der Einführung gesundheitsorientierter Produktlinien. Darüber hinaus nutzen Partnerschaften wie die Zusammenarbeit von Mondelēz mit Lotus Bakeries zur lokalen Produktion von Biscoff Indiens kosteneffiziente Fertigung und bieten Verbrauchern vielfältige Geschmacksoptionen.
ASEAN-Markt für Süßgebäck
Südostasien bietet vielfältige Wachstumschancen in seinen Märkten. In Indonesien erreichte der Lebensmitteleinzelhandel ein sehr hohes Niveau, wobei Backwaren jährlich um über 10 % wachsen. Herausforderungen wie die Kennzeichnung auf der Vorderseite der Verpackung und die Einhaltung von Halal-Vorschriften erhöhen jedoch die Produktionskosten. In Vietnam zeigt der Keksmarkt Konsolidierungspotenzial, wobei Orion Food Vina einen dominanten Anteil im Chocopie-Segment hält, unterstützt durch starke Vertriebsnetzwerke und häufige Produktinnovationen. In Thailand konzentrieren sich Unternehmen unterdessen auf Premiumprodukte und zuckerreduzierte Optionen, um den Zuckersteuervorschriften zu entsprechen und gesundheitsbewusste Verbraucher, insbesondere Millennials, anzusprechen.
Regulatorisches Umfeld
Süße Kekse, die im gesamten asiatisch-pazifischen Raum verkauft werden, unterliegen länderspezifischen Vorschriften zu Lebensmittelsicherheit, Zusammensetzung und Kennzeichnung, die zunehmend die Angabe des Zuckergehalts und Hinweise auf der Vorderseite der Verpackung betonen. In China müssen Keksehersteller die GB 7100-2015 (Nationaler Lebensmittelsicherheitsstandard für Kekse) zusammen mit der GB/T 20980-2021 einhalten, die allgemeine Qualitätsanforderungen für Kekse festlegt und die Auswahl der Zutaten sowie die QA-Dokumentation sowohl für den Inlandsverkauf als auch für den Export beeinflusst.
In Indien unterliegen Kekse den Spezifikationen des Bureau of Indian Standards (IS 1011) sowie den Anforderungen der Food Safety and Standards Authority of India (FSSAI) zu Lebensmittelsicherheit und Kennzeichnung, die zulässige Zusatzstoffe, Hygienesysteme und Verpackungsangaben prägen. In Australien und Neuseeland regelt der Food Standards Code der Food Standards Australia New Zealand (FSANZ) die Einhaltung von Zutaten- und Kennzeichnungsvorschriften, wobei der Code im Laufe der Zeit zusammengestellt und aktualisiert wird (einschließlich der Zusammenstellung vom Oktober 2025), während Singapur Lebensmittelprodukte im Rahmen des Sale of Food Act reguliert. Zusammen treiben diese Vorschriften Hersteller zu Neuformulierungen (insbesondere zuckerbezogene Änderungen), klarerer Kennzeichnung und strengerem Management von Verpackungen und Angaben in mehreren Märkten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für süße Kekse im asiatisch-pazifischen Raum beginnt mit der Beschaffung wichtiger Rohstoffe wie Weizenmehl (die dominierende Basis), Zucker, Fetten und Speiseölen sowie Milch- und Kakaobestandteilen für Premiumformate, gefolgt von Verpackungsmaterialien wie flexiblen Kunststoffen, Papierboxen und Dosen für Geschenkverpackungen. Die Auswahl von Zutaten und Verpackungen ist eng mit den Spezifikationen und Prüfanforderungen nationaler Normen und Lebensmittelkodizes verknüpft (einschließlich Chinas GB 7100-2015 und GB/T 20980-2021 sowie Indiens BIS- und FSSAI-Rahmenwerken). Dies wirkt sich auf die Lieferantenqualifizierung, Wareneingangsprüfungen und die Chargenrückverfolgbarkeit aus.
Die Herstellung konzentriert sich auf Mischen, Formen, Backen, Abkühlen und, bei Sandwich- und schokoladenüberzogenen Formaten, das Umhüllen oder Füllen, gefolgt von Hochgeschwindigkeitsverpackung, die die Haltbarkeit in feuchten Klimazonen schützen soll. Flexibler Kunststoff bleibt vorherrschend, doch Marken führen zunehmend recycelbare Boxformate für den modernen Handel und Geschenkzwecke ein. Der Vertrieb erfolgt dann über den modernen Handel (wie Supermärkte und Hypermärkte), Convenience-Kanäle und eine wachsende Online-Ebene, die E-Commerce und Quick-Commerce umfasst, wobei führende Unternehmen städtische Sichtbarkeit im modernen Handel mit ländlicher Reichweite kombinieren, um das Volumen zu skalieren. Aktuelle Unternehmenskommentare zu Störungen im Zusammenhang mit Westasien verweisen zudem auf Lieferkettenagilität und Preismaßnahmen als Instrumente, mit denen Hersteller die Volatilität der Vorleistungen bewältigen, wodurch Beschaffungsstrategie und Logistikresilienz zu Schlüsselhebeln für die Aufrechterhaltung konsistenter Produktion und Regalverfügbarkeit werden.
Wettbewerbslandschaft
Der Sweet Biscuits Markt ist mäßig fragmentiert, was Unternehmen Möglichkeiten bietet, durch Fusionen oder die Einrichtung neuer Einrichtungen zu wachsen. In Indien hat ITC sich als größter Lebensmittelspieler etabliert, indem er seine starken Marketingstrategien und das ländliche Distributionsnetzwerk für seine Sunfeast- und Dark Fantasy-Marken nutzt. Dies hat ITC ermöglicht, Britannia im Jahr 2024 beim Umsatz zu überholen. Regionale Akteure wie Parle Products und Orion konzentrieren sich auf Mikro-Preisstrategien, um ihren Marktanteil gegenüber globalen Wettbewerbern zu schützen.
Globale Unternehmen konzentrieren sich auf die Erhöhung der Produktionskapazität und Investitionen in Forschung und Entwicklung, um wettbewerbsfähig zu bleiben. So hat Mondelēz beispielsweise im Jahr 2024 Chinas Evirth übernommen, um seine Position im USD 3 Milliarden schweren Kuchen- und Gebäcksegment zu stärken. Das Unternehmen eröffnete ein Kompetenzzentrum in Singapur, um Snacks zu entwickeln, die auf die sich entwickelnden Präferenzen der Verbraucher in Südostasien zugeschnitten sind. Unternehmen übernehmen auch fortschrittliche Technologien wie KI für die Nachfrageprognose zur Optimierung von Produktionsplänen und Augmented Reality für die Wartung, was die Ausfallzeiten reduziert und die Effizienz verbessert.
Nachhaltigkeit ist zu einem wichtigen Schwerpunktbereich für Unternehmen im Sweet Biscuits Markt geworden. Bemühungen zur Reduzierung des Einsatzes von Primärkunststoff, der Übernahme erneuerbarer Energien und der Sicherstellung einer rückverfolgbaren Getreideversorgung stimmen mit den Anforderungen des Einzelhandels und den Verbraucherpräferenzen überein, insbesondere bei Millennials. Unternehmen, die Nachhaltigkeit priorisieren, gewinnen einen Vorteil, indem sie bessere Regalflächen in Geschäften sichern und potenzielle Regulierungsstrafen vermeiden. Diese umweltfreundlichen Initiativen erfüllen nicht nur Umweltziele, sondern helfen Unternehmen auch dabei, greifbares Wachstum beim Marktanteil zu erzielen.
Marktführer in der Asia Pacific Sweet Biscuits Branche
Mondelez International Inc.
ITC Limited
Britannia Industries Ltd.
Parle Products Pvt. Ltd.
Fujiya Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Süßgebäck
- Mondelez International Inc.
- Ravi Foods Pvt. Ltd
- ITC Limited
- Britannia Industries Ltd.
- Parle Products Pvt. Ltd.
- Fujiya Co. Ltd.
- Arnott's Group
- Meiji Co., Ltd.
- Lotte Co., Ltd.
- Orion Corp.
- Ezaki Glico Co. Ltd.
- Ito Biscuits Co., Ltd.
- PT Mayora Indah Tbk
- Bourbon Corporation
- Universal Robina Corporation (URC)
- Unibic Foods India Private Limited
- Surya Food & Agro Ltd.
- Guangdong Jiashili Food Group Co., Ltd.
- Nabati Group
- SAJ Food Products Pvt Ltd.
Lesen Sie die Analyse der Asiatisch-pazifischer Markt für Süßgebäck-Unternehmen

Marktchancen und Zukunftsaussichten
Premiumisierung und Massen-Premium-Preisgestaltung schaffen Raum für differenzierte süße Kekse in großen urbanen Zentren, insbesondere bei Cookies und Sandwichkeksen, wo Füllungen, Überzüge und Co-Branding-Geschmacksrichtungen einen höheren wahrgenommenen Wert unterstützen. Die laufende Unternehmensaktivität steht im Einklang mit diesem Ansatz. ITC berichtete im Geschäftsjahr 2026 von starkem Momentum in seinem FMCG-Lebensmittelportfolio und nannte Sunfeast Dark Fantasy als die Nr. 1 Kekse-Marke im modernen Handelskanal, was die durch den modernen Handel getriebene Erweiterung des Premium-Sortiments und höherwertige Verpackungsstrategien unterstützt.
Indien bietet zudem einen umsetzungsorientierten Markt zur Skalierung sowohl des Value- als auch des Premiumsegments, gestützt durch eine tiefe Distribution und hochfrequenten Einzelhandel. Gleichzeitig verteidigen große etablierte Anbieter wie Britannia und Parle weiterhin ihre Marktanteile mit breiten Portfolios und Preisarchitekturen (wobei Parle für das Geschäftsjahr 2025 ein Umsatzwachstum meldet). In ganz Südostasien sind die Chancen mit lokalisierter Innovation und konformer Neuformulierung verknüpft, da der zuckerbezogene Kennzeichnungs- und Regulierungsdruck steigt. Marken, die den Geschmack bewahren können, während sie die Zuckerprofile anpassen und die Nachhaltigkeit der Verpackung verbessern, einschließlich der Umstellung weiterer Premiumlinien auf recycelbare Boxen, sichern sich tendenziell zusätzlichen Regalzugang im modernen Handel und eine stärkere Positionierung für Geschenke und saisonale Werbeaktionen.
Recent Industry Developments in Asiatisch-pazifischer Markt für Süßgebäck
- Juli 2026: Mondelez International Inc. gab bekannt, dass es seinen Fokus auf die Premiumisierung der Keks-Kategorie fortsetzt, indem es den Vertrieb seiner Marke Biscoff in Indien ausweitet und die Limited Edition OREO und BTS Cookies einführt. Die Expansion des Premium-Keks-Segments in Indien erweitert den Zugang zu margenstarken SKUs bei gleichzeitiger Nutzung lokaler Fertigung. Dies stärkt Mondelez' Premium-Positionierung in einem schnell wachsenden Markt und unterstützt die regionale Nachfrage nach gemeinsam entwickelten Geschmacksrichtungen.
- Juli 2026: Mondelez Indonesia brachte die Limited Edition OREO und BTS Cookies in Indonesien mit einer interaktiven Kampagne im Lotte Mall Kuningan auf den Markt; das Produkt wird in der Anlage Cikarang hergestellt. Die Einführung in Indonesien erweitert die markenübergreifende Zusammenarbeit und die Verbrauchereinbindung. Der lokale Produktionsstandort mit Halal-Zertifizierung stärkt die regionale Marktdurchdringung und Kundenbindung.
- Juni 2026: Mondelez International Inc. gab eine globale Partnerschaft und die Einführung der Limited Edition OREO und BTS Cookies in 80 Märkten bekannt. Die globale Reichweite von OREO und BTS im asiatisch-pazifischen Raum erweitert die Präsenz in mehreren Märkten, einschließlich APAC. Die markenübergreifende Kampagne auf globaler Ebene unterstützt eine breitere Markenbekanntheit und Distribution in der Region.


Asiatisch-pazifischer Markt für Süßgebäck Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert süßer Kekse, die im gesamten asiatisch-pazifischen Raum über Einzelhandel und ähnliche Verbraucherkanäle zum Verzehr verkauft werden. Die Werte werden auf der Preisebene erfasst, die widerspiegelt, wie verpackte Produkte in jedem Land verkauft werden.
Ausschlüsse des Untersuchungsbereichs: Wir schließen herzhafte Kekse und Cracker, frisch gebackene, unverpackt verkaufte Cookies sowie ausschließlich im Foodservice angebotene Kessdesserts aus, bei denen Einzelhandelsverkaufswerte nicht konsistent erfasst werden können.
Übersicht der Segmentierung
- Nach Produkttyp
- Einfache Kekse
- Cookies
- Sandwich-Kekse
- Schokoladenüberzogene Kekse
- Sonstige
- Nach Verpackungstyp
- Kartons
- Kunststoffbeutel/Standbeutel
- Sonstige (Metalldosen, Gläser usw.)
- Nach Zutatengrundlage
- Weizen
- Hafer
- Sonstige
- Nach Geschmacksprofil
- Natur
- Aromatisiert
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Fachgeschäfte und Gourmet-Geschäfte
- Online-Einzelhandel
- Sonstige Vertriebskanäle
- Nach Geografie
- China
- Japan
- Indien
- Südkorea
- Indonesien
- Thailand
- Vietnam
- Australien
- Neuseeland
- Rest der Asia Pacific-Region
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research begann mit dem Aufbau eines länderspezifischen Nachfragekontexts und der Überprüfung, wie der Verkauf süßer Kekse innerhalb öffentlicher Lebensmittelkategorien erfasst wird. Wir stützten uns auf Quellen wie FAOSTAT für Weizen- und Zuckerbilanzindikatoren, UN Comtrade für Handelsströme von Keksen und verwandten Produkten sowie nationale Statistikämter für VPI- und Haushaltsausgabenreihen, die das Wertwachstum beeinflussen.
Wir überprüften zudem Informationen von Lebensmittel- und Getränkeindustrieverbänden (soweit länderspezifisch verfügbar), Aktualisierungen von Zoll- und Lebensmittelaufsichtsbehörden zu Kennzeichnung und Zutaten sowie von Fachzeitschriften mit Peer-Review zu Verschiebungen im Snackkonsum und zur Zuckerreduktion. Geschäftsberichte und Investorenpräsentationen von Unternehmen halfen, die Markenreichweite und Kanalexposition zu validieren. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzdaten sowie eine separate Datenbank auf Sendungsebene für Import-Export wurden selektiv genutzt, um Größenordnung und Handelsrichtung gegenzuprüfen. Die hier aufgeführten Desk-Research-Quellen sind beispielhaft, und wir verwendeten auch andere öffentliche Dokumente und Datentabellen zur Erhebung, Gegenprüfung und Klärung.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Wert bei süßen Keksen über den modernen Handel, den traditionellen Einzelhandel und Online-Kanäle geschaffen wird, und anschließend Preis- und Sortimentsänderungen länderweise zu überprüfen. Wir sprachen mit Herstellern, Teilnehmern aus dem Zutaten- und Verpackungsbereich, Distributoren, Einzelhändlern und Kategoriespezialisten im gesamten APAC-Raum, sodass Annahmen zu Nachfrageverschiebungen und Preisstaffelungen widerspiegelten, was die Beteiligten für ihre eigenen Betriebsbedingungen berichteten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 18 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 44 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down-Ansatzes, bei dem Nachfragepools für verpackte süße Kekse Land für Land unter Verwendung von Wertsignalen der Lebensmittelkategorie, Haushaltsverbrauchsindikatoren und Handelsrichtungsprüfungen rekonstruiert und anschließend zu einer APAC-Gesamtsumme zusammengeführt wurden. Um die Gesamtsummen fundiert zu halten, führten wir zudem selektive Bottom-up-Näherungen unter Verwendung von Stichproben-Markenpreispunkten, beobachteten Packungsgrößen und Kanalmix-Prüfungen durch, um etwaige Länderausreißer anzupassen.
Zu den wichtigsten Inputs, die das Modell prägten, gehörten die Einzelhandelspreisinflation (Lebensmittel-VPI), die Kostenrichtung von Weizen und Zucker als Frühindikatoren für die Preisgestaltung, die Anteilsverschiebung zwischen modernem Handel und traditionellen Verkaufsstellen, die Online-Durchdringung bei verpackten Snacks sowie die Verschiebung des Produktmixes hin zu Cookies und Sandwichkeksen. Die Prognosen wurden mittels Szenarioanalyse mit einer leichten multivariaten Struktur erstellt. Das Basiswachstum wurde an Trends beim verfügbaren Einkommen und an der Preisentwicklung ausgerichtet und anschließend durch Experteneinschätzungen zu Werbeintensität und Premiumisierung validiert. Wo für ein kleineres Land keine direkten öffentlichen Werte verfügbar waren, schätzten wir Verhältnisse anhand vergleichbarer Märkte und überprüften diese anschließend anhand von Interview-Feedback, bevor sie in die regionale Zusammenfassung einbezogen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden durch Triangulation anhand unabhängiger Signale validiert, einschließlich Handelstrends, Inflationsreihen und Indikatoren für die Kanalexpansion. Dies hilft, echtes Nachfragewachstum von reinen Preissteigerungen zu unterscheiden. Wenn ein Länderergebnis außerhalb der erwarteten Bandbreiten lag, wurden die Annahmen erneut geprüft, unterstützende Daten überprüft und Folgegespräche mit relevanten Teilnehmern ausgelöst, um die Abweichung zu klären.
Vor der endgültigen Freigabe durchläuft das vollständige Modell eine mehrstufige Überprüfung, bei der ein weiterer Analyst die Berechnungen, die Einheitlichkeit der Einheiten und die Logik der Länderaggregation prüft. Anschließend führen wir eine abschließende Plausibilitätsprüfung gegenüber der Richtung der regionalen Snack-Kategorie durch. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere Preisschocks, Regulierungsänderungen oder strukturelle Verschiebungen im Einzelhandel. Unmittelbar vor der Lieferung wird ein erneuter Analystendurchgang abgeschlossen, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für süße Kekse im asiatisch-pazifischen Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für süße Kekse im asiatisch-pazifischen Raum können inkonsistent wirken, da Gruppen häufig unterschiedliche Produktabgrenzungen, Länderabdeckungen und Preispunkte wählen und anschließend unterschiedliche Inflations- und Währungsumrechnungszeitpunkte anwenden. Die Tabelle erleichtert es, die Streuung zu erkennen und diese anschließend darauf zurückzuführen, was gezählt wurde und wie es projiziert wurde.
Die Tabelle zeigt eine deutliche Lücke, die in der Regel auf den Umfang und die Preislogik zurückzuführen ist, und im Modell von Mordor Intelligence bleibt die Zählung auf süße Kekse im Einzelhandel innerhalb des asiatisch-pazifischen Raums beschränkt. Die Länderzusammenfassungen werden auf den Kanalmix und beobachtete Preisstaffelungen kalibriert, anstatt einen breiteren Keks-Warenkorb zu verwenden, der süße und herzhafte Produkte mischt oder benachbarte Snackartikel einschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,42 Mrd. USD (2025) | |
| Fachzeitschrift A | 29,41 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint sich auf eine einfachere Wertextrapolation zu stützen, ohne süße Kekse klar von breiteren Keks- oder Snack-Keks-Gruppierungen zu trennen, was die Gesamtwerte aufblähen kann, wenn herzhafte Artikel enthalten sind. |
| Globale Unternehmensberatung B | 30,73 Mrd. USD (2026) | Geht von einem späteren Basisjahr aus und kann sich dadurch unterscheiden, dass ein aggressiverer Post-Inflations-Preispfad oder breitere Annahmen zur Kanalabdeckung verwendet werden, und der Veröffentlichungszeitpunkt kann die Wechselkursumrechnung und die lokale Preisnormalisierung verschieben. |
Insgesamt lassen sich die Unterschiede hauptsächlich damit erklären, was im Produktkorb enthalten ist, welche Länder vollständig erfasst werden und wie Preis und Währung im Basisjahr gehandhabt werden. Indem die Schritte bis zu länderspezifischen Nachfragesignalen nachvollziehbar bleiben und anschließend gegen Kanal- und Preisrealitäten überprüft werden, lässt sich der Gesamtwert leichter reproduzieren und aktualisieren, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete wichtige Fragen
Wie groß ist der aktuelle Asia Pacific Sweet Biscuits Markt?
Der Markt wird im Jahr 2026 auf USD 29,27 Milliarden geschätzt und soll bis 2031 bei einer CAGR von 6,74% auf USD 40,55 Milliarden wachsen.
Welches Land expandiert am schnellsten beim regionalen Sweet Biscuits Umsatz?
Indien verzeichnet die höchste Wachstumsdynamik mit einer CAGR von 8,02% zwischen 2026 und 2031, angetrieben durch steigende Einkommen und schnelle E-Commerce-Expansion.
Welches Produktsegment bietet die größte Wachstumschance?
Sandwich-Kekse sollen mit einer CAGR von 6,86% wachsen, profitierend von Premium-Füllungen und innovativen Geschmackskombinationen, die die Margen steigern.
Welcher Einzelhandelskanal soll das höchste Wachstum verzeichnen?
Der Online-Einzelhandel wächst mit einer CAGR von 6,82%, unterstützt durch zunehmende Internetpenetration und Quick-Commerce-Modelle, die Verbraucher in mittelgroßen Städten erreichen.
Seite zuletzt aktualisiert am:



