
Marktgröße und Marktanteil für Backwarenprodukte in Südostasien
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 17.49 Milliarden US-Dollar |
| Marktgröße (2026) | 18.52 Milliarden US-Dollar |
| Marktgröße (2031) | 24.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Backwarenprodukte in Südostasien von Mordor Intelligence
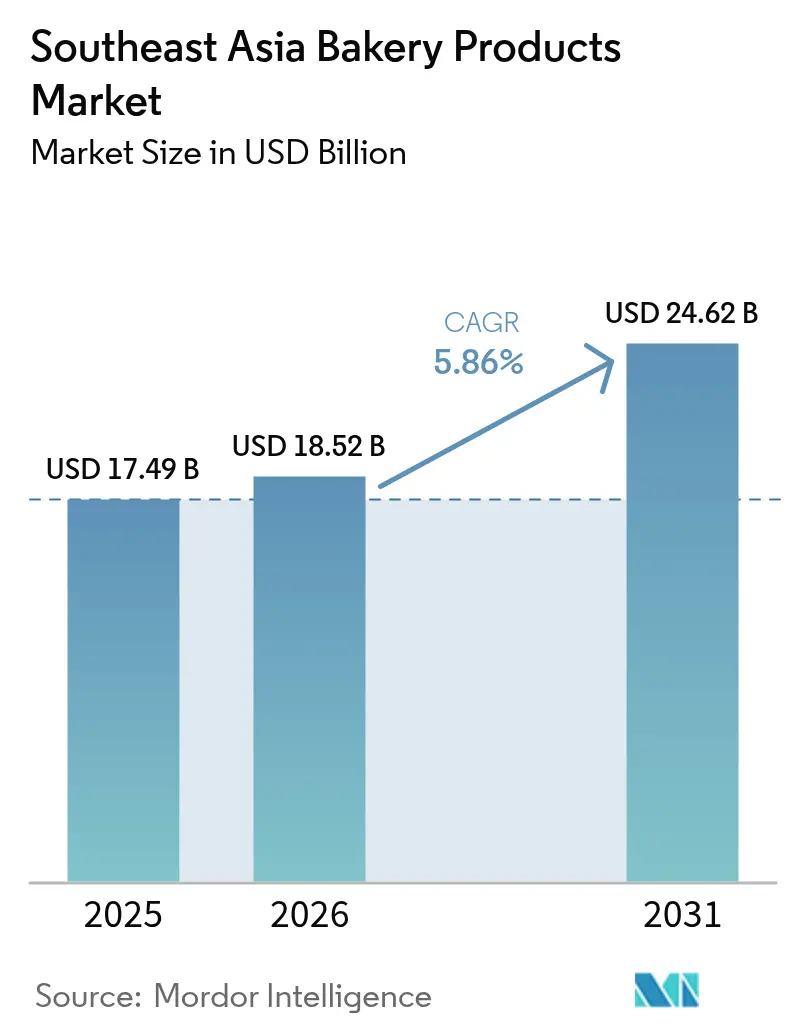
Die Marktgröße für Backwarenprodukte in Südostasien wird im Jahr 2026 auf 18,52 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 17,49 Milliarden USD, mit Prognosen für 2031 von 24,62 Milliarden USD, was einem Wachstum von 5,86 % CAGR über 2026–2031 entspricht. Demografischer Schwung, höhere verfügbare Einkommen und eine deutliche Hinwendung zum westlich geprägten Konsum in städtischen Zentren stützen diese Expansion. Der stetige Aufwärtstrend des Marktes spiegelt auch die zunehmende Präsenz der Mittelschicht in Indonesien, Vietnam und den Philippinen wider, wo Verbraucher bei täglichen Lebensmittelentscheidungen zunehmend Genuss und Gesundheitsbewusstsein in Einklang bringen. Inländische Hersteller von Backwaren skalieren ihre Produktion im Gleichschritt mit der Expansion des modernen Einzelhandels, während globale Marken Franchising nutzen, um die Anzahl ihrer Filialen zu beschleunigen. Gleichzeitig dämpfen angebotsseitige Effizienzgewinne aus regionalen Investitionen in die Getreideverarbeitung und eine diversifizierte Weizenversorgung die Kostenschwankungen und schärfen die Margen für große und mittelgroße Marktteilnehmer.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Torten, Gebäck und süße Kuchen mit einem Anteil von 42,10 % am Markt für Backwarenprodukte in Südostasien im Jahr 2025, gefolgt von Crackern und herzhaften Keksen, die bis 2031 voraussichtlich mit einem CAGR von 7,26 % wachsen werden.
- Nach Form dominierte frisches Backwerk mit 60,55 % der Marktgröße für Backwarenprodukte in Südostasien im Jahr 2025. Tiefgekühltes Backwerk wird voraussichtlich am schnellsten expandieren, unterstützt durch aufkommende Investitionen in die Kühlkette, die eine größere geografische Reichweite ermöglichen.
- Nach Vertriebskanal entfielen 40,20 % des Umsatzes im Jahr 2025 auf Fachgeschäfte und handwerkliche Bäckereien, während Online-Händler voraussichtlich den höchsten prognostizierten CAGR von 10,92 % von 2026 bis 2031 verzeichnen werden.
- Nach Geografie entfielen 27,60 % des Wertes im Jahr 2025 auf Indonesien, während Vietnam im Zeitraum 2026–2031 mit einem CAGR von 7,22 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für Backwarenprodukte in Südostasien
Analyse der Auswirkungen von Treibern*
| Treiber | Auswirkung in % auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Durchdringung moderner Lebensmitteleinzelhandelsformate | +1.2% | Indonesien, Philippinen, Vietnam mit Ausstrahlungseffekten auf Thailand | Mittelfristig (2–4 Jahre) |
| Rasanter Aufstieg des Video-Commerce für Impulskäufe von Backwaren | +0.8% | Vietnam, Thailand, Singapur mit früher Einführung in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterungen in der Getreideverarbeitung zur Senkung der Inputkosten | +0.9% | Indonesien, Philippinen, Malaysia mit regionalen Lieferkettenvorteilen | Langfristig (≥ 4 Jahre) |
| Digitalisierung des Mikroeinzelhandels zur Erschließung ländlicher Gebiete | +0.7% | Indonesien, Vietnam, Myanmar mit Fokus auf Städte der Stufen 2–3 | Mittelfristig (2–4 Jahre) |
| Gesundheitsorientierte Rezepturüberarbeitungen (ballaststoffreich, Darmgesundheit) | +0.6% | Singapur, Malaysia, Thailand mit Fokus auf das Premiumsegment | Langfristig (≥ 4 Jahre) |
| Staatliche Förderung der Diversifizierung von Weizenimporten | +0.4% | Regional, mit primären Auswirkungen in Indonesien und den Philippinen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Durchdringung moderner Lebensmitteleinzelhandelsformate
Die Flächen von Supermärkten und Hypermärkten weiten sich weiterhin in großen Ballungsräumen und Städten der zweiten Kategorie aus und verschaffen verpackten Brot- und Gebäckmarken erstklassige Regalflächen und stabile Kühlung. Das organisierte Layout des modernen Handelskanals verbessert die Produktsichtbarkeit, ermöglicht eine datumskodierte Bestandsrotation und unterstützt Mehrwertmerkmale wie wiederverschließbare Verpackungen. Da Einzelhandelsketten ihre Regalplanungen verfeinern, florieren Bäckereien im Laden, indem sie frische Aromen mit impulskauforientierten Präsentationen verbinden. Große Ketten erweitern zudem ihre Eigenmarkenlinien und bieten Erschwinglichkeit, während sie Qualitätsstandards setzen, mit denen kleinere traditionelle Geschäfte nur schwer mithalten können. Der breitere Trend zur Formalisierung des Einzelhandels bleibt daher ein struktureller Motor für den Markt für Backwarenprodukte in Südostasien.
Rasanter Aufstieg des Video-Commerce für Impulskäufe von Backwaren
Live-Stream-Commerce verbindet Unterhaltung mit sofortigem Einkauf und ermöglicht es Bäckern, Produktfrische und Handwerkskunst in Echtzeit zu demonstrieren. Da die Smartphone-Durchdringung in städtischen Gebieten 80 % übersteigt, werden Verbraucher von kurzen, interaktiven Sitzungen angezogen, die limitierte Torten, saisonale Kekse oder Kaufen-Sie-eins-erhalten-Sie-eins-Angebote präsentieren. Integrierte Zahlungsgateways beseitigen Reibungsverluste beim Bezahlvorgang, während Kurierdienste auf der letzten Meile innerhalb von Stunden liefern und so die Produktintegrität und spontane Kundenzufriedenheit aufrechterhalten. Marken, die in charismatische Moderatoren und Backshows auf dem Bildschirm investieren, gewinnen neue Zielgruppen zu niedrigeren Kundengewinnungskosten im Vergleich zur traditionellen Werbung. Folglich vergrößert die erlebnisorientierte Anziehungskraft des Video-Commerce die Verbraucherbasis für den Markt für Backwarenprodukte in Südostasien.
Expansion der Getreideverarbeitung und Diversifizierung der Weizenquellen
Indonesiens Bogasari und die Universal Robina der Philippinen haben kürzlich den täglichen Mahldurchsatz erweitert und damit Skaleneffekte erschlossen, die die Stückkosten senken. Parallele politische Bemühungen zur Verbreiterung der Weizenherkunft über historische Lieferanten hinaus puffern Rohstoffpreisschwankungen ab und stärken die Verhandlungspositionen bei globalen Versorgungsschocks. Zusammen versorgen höhere Mahlkapazitäten und diversifizierte Beschaffung nachgelagerte Bäcker mit einer stetigeren Pipeline wettbewerbsfähig bepreisten Mehls und verankern die Gewinnstabilität selbst dann, wenn die Seefrachttarife schwanken. Langfristig übersetzen sich diese Lieferkettengewinne in besser vorhersehbare Margen und kalkulierte Preispunkte für Verbraucher, was das Nachfragewachstum über alle Wertstufen hinweg stärkt.
Digitaler Mikroeinzelhandel und gesundheitsorientierte Rezepturüberarbeitungen
Digitalisierungsplattformen verbinden nun Hunderttausende von Warungs und Sari-Sari-Läden mit Echtzeit-Bestellsystemen und ermöglichen es Bäckereien, gemischte Ladungen effizient in ländliche und stadtnahe Bezirke zu liefern. Gleichzeitig führen Rezepturüberarbeitungen ballaststoffreiche, darmgesundheitsfördernde und glutenfreie Brote ein, die gesundheitsbewusste Käufer ansprechen, ohne auf Geschmack zu verzichten. Zutateninovatoren greifen auf grünes Bananenmehl, resistenzstärkereiche Gerste und pflanzliche Proteine zurück, um das Produktrepertoire zu erweitern. Der doppelte Vorstoß einer erweiterten Reichweite auf der letzten Meile und klar kommunizierter funktionaler Vorteile erhöht die Durchdringung bei Haushalten, die sowohl auf Bequemlichkeit als auch auf Ernährung achten. Diese Synergie steigert weiterhin den Wertumsatz für den Markt für Backwarenprodukte in Südostasien.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Auswirkung in % auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Weizenimportpreise infolge von El-Niño-Frachtspitzen | -1.8% | Regional, mit akuten Auswirkungen auf die Philippinen, Indonesien und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Halal-Zertifizierung für neue Lagereinheiten | -0.9% | Indonesien, Malaysia, Brunei mit Ausstrahlungseffekten auf muslimische Verbrauchersegmente | Mittelfristig (2–4 Jahre) |
| Unzureichende Kühlketteninfrastruktur für Tiefkühlteig | -0.7% | Myanmar, Vietnam, ländliche Gebiete in der gesamten Region | Langfristig (≥ 4 Jahre) |
| Zunehmende Diskussionen über Zuckersteuer in Thailand und Malaysia | -0.4% | Thailand, Malaysia mit potenziellen regionalen Ausbreitungseffekten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Weizenimportpreise infolge von El-Niño-Frachtspitzen
Störungen der Schifffahrtsrouten haben die Containerraten in die Höhe getrieben und unvorhergesehene Kostenschichten bei importiertem Weizen hinzugefügt, der für Indonesien, die Philippinen und Vietnam bestimmt ist. Da lokale Getreidealternativen begrenzt bleiben, geben Müller zumindest einen Teil der Belastung an Bäckereien weiter, was den Regalpreis von Standardbrot unter Druck setzt. Einzelhandelsaktionen und Packungsverkleinerungen mildern den Mengenrückgang, doch der Margendruck hält für kleinere Hersteller mit geringem Betriebskapital an. Absicherungsstrategien und diversifizierte Lieferantenverträge mindern das Risiko teilweise, aber die kurzfristige Volatilität belastet weiterhin den Markt für Backwarenprodukte in Südostasien.
Zertifizierungs-, Logistik- und steuerliche Hürden
Indonesiens strenges Halal-Rahmenwerk verlängert die Genehmigungsvorlaufzeiten auf etwa vier Monate pro neuer Lagereinheit, was die Compliance-Kosten erhöht und Innovationspipelines verzögert. Gleichzeitig behindert eine lückenhafte Kühlketteninfrastruktur den Vertrieb von Tiefkühlteig in Sekundärstädte und schränkt die Sortimentsbreite außerhalb der wichtigsten Ballungsräume ein. Auf der steuerlichen Seite haben Thailand und Malaysia Beratungen über eine Zuckersteuer wieder aufgenommen, die die Zutatenkosten für zuckerreiche Rezepte erhöhen würden, was Rezepturüberarbeitungen anspornt, aber auch Preiserhöhungen befeuert. Zusammen dämpfen diese Faktoren den Wachstumsschwung, insbesondere für KMU, die eine schnelle grenzüberschreitende Skalierung anstreben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Premiumisierung trifft auf funktionale Nachfrage
Torten, Gebäck und süße Kuchen machten 2025 42,10 % des Marktes für Backwarenprodukte in Südostasien aus und steigerten den Feiertagsumsatz rund um Feste und persönliche Meilensteine. Lokale Ketten replizieren europäische Patisserie-Ästhetik und überlagern sie mit vertrauten Aromen wie Pandan und Durian, was die Relevanz hochhält. Gleichzeitig verzeichnen Cracker und herzhafte Kekse die schnellsten Volumenzuwächse, angetrieben von CAGR-Erwartungen von 7,26 % inmitten von Snack-unterwegs-Lebensstilen und Portionskontrollpräferenzen. Hersteller kombinieren Mehrkornbasen mit zuckerreduzierter Glasur, um die Attraktivität zu erweitern, und E-Commerce-Bundles fördern die Vorratshaltung für Heimarbeitsroutinen. Regionale Exporteure zielen auch auf Halal-zertifizierte herzhafte Kekse ab, um muslimische Diaspora-Kanäle im Nahen Osten zu bedienen, und stärken damit die Exportmöglichkeiten für den Markt für Backwarenprodukte in Südostasien.
Wachsendes Gesundheitsbewusstsein lenkt Rezepturüberarbeitungen in Richtung ballaststoffreicher, darmfreundlicher Zutaten wie beta-glucanreicher Gerste und Inulin. Marken betonen Verdauungskomfort und Blutzuckermoderation auf den Vorderseiten der Verpackungen, um Premiumregalpreise zu sichern. Glutenfreie Sortimente, einst eine Nische, wecken nun allgemeines Interesse, insbesondere in Singapur und Thailand, wo wohlhabende Verbraucher neue Getreidesorten ausprobieren. Co-Branding mit spezialisierten Zutatenlieferanten steigert die wahrgenommene Glaubwürdigkeit. Diese Dynamiken deuten darauf hin, dass das Cracker-Segment den breiteren Markt für Backwarenprodukte in Südostasien weiterhin übertreffen wird, während üppige Torten eine stabile, wenn auch langsamere Wertbasis behalten.
Nach Form: Frische-Dominanz trotz Lücken in der Tiefkühlinfrastruktur
Frische Linien generierten 2025 60,55 % des Umsatzes und verdeutlichen die kulturelle Wertschätzung der Südostasiaten für morgens gebackenes Brot und Gebäck. Supermarkt-Instore-Bäckereien, Handwerksbäckereien in Haupteinkaufsstraßen und Café-Ketten synchronisieren Backzeiten mit Pendlerspitzen und maximieren so den aromagetriebenen Kundenverkehr. Lokale Getreidemischungen und tropische Fruchtfüllungen bieten geschmackliche Einzigartigkeit ohne Einbußen bei der Bequemlichkeit. Die Marktgröße für frisches Brot im Markt für Backwarenprodukte in Südostasien wird voraussichtlich weiter wachsen, da die städtische Dichte fußläufige Einzelhandelscluster begünstigt.
Tiefkühlteig und vorgebackene Angebote machen 7,34 % aus, begrenzt durch fragmentierte Kühlkettenknoten. Städtische Schnellrestaurants übernehmen dennoch Tiefkühl-Auftau-Bestände, um eine 24-Stunden-Verfügbarkeit mit geringerem Personalaufwand aufrechtzuerhalten. Investitionen in Kühlfahrzeuge und Mikro-Fulfillment-Center beschleunigen sich, wobei Logistikanbieter KMU-Bäckern Pay-as-you-use-Palettenplätze anbieten. Eine solche Infrastruktur, gepaart mit wachsender Präferenz für Heimback-Sets, positioniert das Tiefkühlsegment dazu, den Anteilsunterschied langfristig zu verringern und die Sortimentsvielfalt im gesamten Markt für Backwarenprodukte in Südostasien zu stärken.
Nach Vertriebskanal: Digitale und Fachkanäle gestalten den Zugang neu
Fachgeschäfte und handwerkliche Bäckereien eroberten 2025 einen Vertriebsanteil von 40,20 % und nutzten ihre handwerkliche Positionierung und unmittelbare Frische. Innenarchitektonische Hinweise wie offene Küchen und Aromabelüftung verstärken die Erlebnisresonanz und treiben höhere durchschnittliche Ausgaben pro Besuch an. Die Café-Kultur verankert Gebäck-plus-Getränk-Bundles weiter und hält den Ladenverkehr über das Frühstück hinaus aufrecht. Die Resonanz des stationären Handels sichert anhaltende Kundentreue, auch wenn digitale Optionen zunehmen, und verankert eine stabile Säule im Markt für Backwarenprodukte in Südostasien.
Online-Händler, mit einem prognostizierten CAGR von 10,92 %, profitieren von der Expansion von Essenslieferplattformen und Quick-Commerce-Hubs. Flash-Sale-Events und zeitlich begrenzte Gutscheine stimulieren Bestellungen außerhalb der Stoßzeiten und glätten die Produktionslasten für Bäckereien. Abonnementmodelle, die wöchentliche Brotboxen liefern, gewinnen bei jungen Familien an Zugkraft, die Bequemlichkeit und Portionsvorhersehbarkeit suchen. Unterdessen erweitern Supermärkte das Sortiment vorverpackter Laibe; Convenience-Stores setzen verstärkt auf verzehrfertige Croissants, die auf Augenhöhe Regalplatz beanspruchen. Diese Mischung aus traditionellem Handwerk und digitaler Leichtigkeit treibt die Omni-Channel-Komplexität voran, erschließt aber breitere Konsumgelegenheiten.
Geografische Analyse
Im Jahr 2025 hielt Indonesien, gestützt auf seine 270 Millionen Einwohner und eine wachsende Mittelschicht, einen bedeutenden Anteil von 27,60 % am Marktwert. Städtische Verbraucher strömen in kettengeführte Convenience-Stores, während ihre ländlichen Pendants digitale „Warung”-Plattformen nutzen und so den Weg für Markensnacks ebnen. Bogasari, ein führender inländischer Mahlriese, verwaltet den Weizendurchsatz geschickt, schützt vor Devisenschwankungen und gewährleistet Preisstabilität. Angesichts strenger regulatorischer Aufsicht über die Halal-Compliance entscheiden sich multinationale Unternehmen zunehmend für lokale Joint Ventures, um ihre Etikettengenehmigungsprozesse zu beschleunigen. Folglich gedeiht der Markt für Backwarenprodukte in Indonesien in Südostasien weiterhin sowohl in Volumen als auch in Wert. Vietnam, auf Kurs für einen CAGR von 7,22 %, reitet auf der Welle seiner 79,3 Milliarden USD schweren Lebensmittelverarbeitungsindustrie, einer lebhaften Café-Kultur und einem Anstieg des Social Commerce. Westliche Bäckereibetten teilen die Bühne mit lokalen Marken und reichern Produkte mit einheimischen Zutaten wie Kaffee und Kokosnuss an. Die starke Markentreue der Generation Z treibt limitierte Auflagen an, die oft über Live-Streams verkauft werden, und stärkt die Premiumpreisgestaltung. Unterdessen verschärft die Regierung die Lebensmittelsicherheitsprotokolle, insbesondere Aflatoxin-Grenzwerte in Mehl, und hebt damit die Branchenstandards an.
Singapur und Malaysia nehmen unterschiedliche Rollen ein: Singapur als Innovationszentrum und Malaysia als Zentrum für Halal-Exporte. Einzelhändler in Singapur nutzen Echtzeit-Analysen für das Kategoriemanagement, was zu Mikro-Sortimentsanpassungen führt, die die Regaleffizienz steigern. In Malaysia fördern staatlich geförderte Halal-Zuschüsse die Automatisierung und balancieren Compliance mit Kostensenkung. Thailands Vorstoß für eine Zuckerreduktionsstrategie beschleunigt die Einführung von Vollkornbrot, während Myanmar mit seiner begrenzten lokalen Kapazität auf importierte Mischungen angewiesen ist. Zusammen schaffen diese nationalen Geschichten eine reichhaltige und vernetzte Nachfragelandschaft für den Markt für Backwarenprodukte in Südostasien.
Regulatorisches Umfeld
Lebensmittelsicherheit, Kennzeichnung und die Einhaltung von Zusatzstoffvorschriften prägen die Bäckereibetriebe in Südostasien, wobei die Ausrichtung an den Kennzeichnungsrichtlinien des Codex Alimentarius und den ASEAN-Harmonisierungsbemühungen verankert ist, die technische Handelshindernisse verringern sollen. Ein zentraler Bezugspunkt für 2026 ist Singapur, wo die Singapore Food Agency (SFA) Änderungen im Zusammenhang mit den Food (Amendment) Regulations 2025 umgesetzt hat, die die Anforderungen an verpackte Lebensmittel verschärfen, einschließlich Aktualisierungen wie Ursprungslandangaben für in Singapur hergestellte Produkte.
Eine risikobasierte Aufsicht wird auch beim Marktzugang und im täglichen Betrieb von Produktionsanlagen zunehmend sichtbar. Singapur hat Phase 1 seines Rahmenwerks „Safety Assurance for Food Establishments“ (SAFE) eingeführt, das Bäckereien im Rahmen eines strukturierten Ansatzes für Lebensmittelsicherheitsmanagement und -bewertung erfasst und damit den Schwerpunkt auf dokumentierte Kontrollen, Rückverfolgbarkeit und Prüfbereitschaft für Marken legt, die den modernen Einzelhandel und das Gastgewerbe beliefern. In den ASEAN-Märkten wird häufig zwischen frischer Bäckereiware für den nahezu unmittelbaren Verzehr und lagerstabilen verpackten Produkten unterschieden, was zu unterschiedlichen Compliance-Anforderungen bei Kennzeichnung, Lagerung und Vertrieb führt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Bäckereibranche in Südostasien beginnt mit importierten landwirtschaftlichen Rohstoffen, insbesondere Weizen, und verläuft über die lokale Mehlmühlenindustrie, die Versorgung mit Zutaten und Verpackungen, die Herstellung (industrielle Anlagen und handwerkliche Produktion) bis hin zum mehrkanaligen Vertrieb über den modernen Handel, Fachbäckereien, Convenience-Läden und Online-Lieferdienste. Große Akteure sind auf leistungsstarke Mehlmühlen und zentralisierte Backanlagen angewiesen, wie etwa PT Nippon Indosari Corpindo Tbk in Indonesien, während Zutatenvertreiber dazu beitragen, die Produktkonsistenz zu sichern und die Erweiterung der Artikelvielfalt über verschiedene Märkte hinweg zu unterstützen.
Das Ausführungsrisiko konzentriert sich auf Schwankungen der Inputkosten und die operative Kontinuität, wobei Verderblichkeit und fragmentierte Logistik Verluste verstärken, wenn Prognose und Planung schwach sind. Lücken in der Kühlkette schränken den Vertrieb von Tiefkühlteig und vorgebackenen Produkten außerhalb der wichtigsten Metropolregionen ein, und die Inselgeografien, darunter Indonesien und die Philippinen, erhöhen die Kosten der letzten Meile und die Komplexität des Service. Die Unterbrechung im April 2025 in Malaysia, bei der The Italian Baker (Massimo Bread) nach einem Zwischenfall an einer Gaspipeline, der die Versorgung seines Werks unterbrach, vorübergehend die Produktion einstellen musste, verdeutlicht, wie empfindlich durchsatzstarke Bäckereien gegenüber der Versorgungs- und Transportstabilität sind. Als Reaktion darauf kombinieren führende Hersteller zunehmend FIFO- und JIT-Praktiken mit GPS-gestützter Logistik und einer stärkeren digitalen Erfassung von Produktionsdaten, um Verschwendung zu verringern und die Verfügbarkeit zu stabilisieren.
Wettbewerbslandschaft
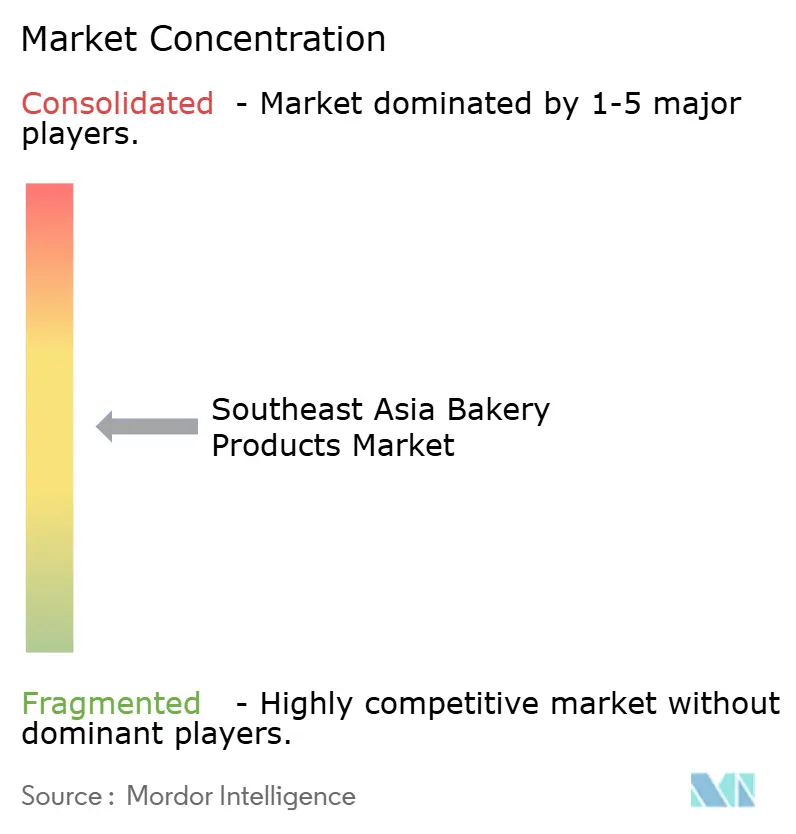
Mit einem Konzentrationsgrad von 5/10 ist der Markt für Backwarenprodukte in Südostasien mäßig fragmentiert. Inländische Marktführer wie PT Nippon Indosari Corpindo, QAF Ltd und Mayora Indah dominieren die Szene und nutzen integrierte Produktion, proprietäre Distribution und aggressive Markenaufbaukampagnen. Internationale Akteure wie Mondelez International und SPC Group hinterlassen ihren Eindruck, indem sie Café-Bäckerei-Formate franchisen und globale Rezepte an lokale Geschmäcker anpassen. Mittelständische Herausforderer sorgen für weitere Bewegung, indem sie mit Cloud-Kitchen-Modellen experimentieren und so Mietkosten effektiv reduzieren. Strategische Investitionen in die Automatisierung sind erkennbar: Monde Nissin hat seine Anlage in Davao aufgerüstet, und Universal Robina hat seine Mühle in Sariaya erweitert, wobei beide Robotik für effiziente Teighandhabung und erhöhten Durchsatz einsetzen. Auf der digitalen Front reichen Initiativen von prädiktiven Bestellalgorithmen bis hin zu QR-basierter Rückverfolgbarkeit, die regulatorischen Anforderungen und dem von Verbrauchern geforderten Transparenzbedürfnis gerecht werden. Grenzüberschreitende Fusionen und Übernahmen erweisen sich als strategischer Weg zur Erzielung regionaler Skalierung, wie die Errichtung einer thailändischen Produktionsbasis durch Lotus Bakeries für Biscoff-Exporte verdeutlicht. Es ist ein merklicher Anstieg bei Schutzrechtsanmeldungen zu verzeichnen, insbesondere rund um pflanzliche Texturierungsmittel und Verpackungen mit verlängerter Haltbarkeit, was auf einen Vorstoß für differenzierte Margen hindeutet.
Marken erkunden eifrig weiße Flecken, insbesondere bei funktionalen Snacks und ländlichem Mikroeinzelhandel. Sie passen Produktgrößen und Preisgestaltung für Städte der dritten Kategorie an und bieten gleichzeitig Premium-Torten mit niedrigem glykämischen Index in wohlhabenden Gebieten an. Nachhaltigkeit entwickelt sich zu einem Wettbewerbsvorteil, wobei Pioniere im Markt recycelbare Verpackungen einführen und die Rückverfolgbarkeit von Palmöl sicherstellen. All diese strategischen Schritte unterstreichen die dynamische und chancenreiche Landschaft des Marktes für Backwarenprodukte in Südostasien.
Marktführer für Backwarenprodukte in Südostasien
QAF Limited
President Bakery Public Company Limited
PT Nippon Indosari Corpindo TBK
Mondelēz International, Inc
Mayora Indah Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Zwei Chancenbereiche stechen aus den aktuellen Marktaktivitäten hervor: (1) die grenzüberschreitende Skalierung halal-zertifizierter Bäckereiprodukte und (2) eine stärkere vertikale Integration zur Kontrolle von Mehlqualität, Kosten und Versorgungskontinuität. Im Juni 2026 skizzierte HSS Holdings Bhd einen Expansionsvorstoß in Indonesien, den Philippinen und Thailand im Zusammenhang mit der Nachfrage nach halal-zertifizierten Bäckereiprodukten und stärkte damit die Halal-Konformität und den Zertifizierungsdurchsatz als kommerziellen Hebel für Wachstum in mehreren Märkten. Gleichzeitig planen Betreiber auch größere Produktionsstandorte und eine stärkere OEM-Beteiligung, wie das Beispiel von RT Pastry im Juni 2026 zeigt, das Pläne für ein 60.000 bis 80.000 Quadratfuß großes Produktionszentrum vorstellte, das bis zum vierten Quartal 2026 fertiggestellt werden soll, um vertikale Integration und OEM-Betrieb zu unterstützen.
Die regulatorische Harmonisierung schafft auch Spielraum für regionale Produkteinführungen mit weniger Formulierungsänderungen. Im April 2026 veröffentlichte die ASEAN einen aktualisierten Anhang I zu den Höchstmengen für Lebensmittelzusatzstoffe, der einen klareren Bezugspunkt für die Standardisierung von Formulierungen in den Mitgliedstaaten für Kategorien einschließlich Bäckereiwaren bietet. Dies unterstützt Hersteller, die einen breiteren Vertrieb und Listungen im modernen Handel aufbauen, wo die Anforderungen an einheitliche Kennzeichnung, Zusatzstoffkonformität und Rückverfolgbarkeit höher sind, und ergänzt sichtbare Investitionen in Automatisierung und digitale Qualitätskontrolle bei multinationalen und größeren lokalen Herstellern.
Aktuelle Branchenentwicklungen
- Mai 2026: Die QAF-Limited-Tochtergesellschaft Gardenia Foods (S) Pte Ltd gab bekannt, dass sie die Bäckereiproduktion von Singapur nach Johor Bahru, Malaysia, verlagern wird, wobei die Anlage in Pandan Loop am 30. Juni 2026 den Betrieb einstellen soll. Der Schritt konsolidiert die Fertigung in einem kostengünstigeren regionalen Zentrum, während Singapur weiterhin für Marken-, Innovations- und Aufsichtsaktivitäten positioniert bleibt. Dies verändert auch die Lieferzeiten und die Vertriebsgestaltung für die Versorgung Singapurs und nahegelegener Exportkorridore.
- April 2026: Die President Bakery Public Company Limited (Farmhouse) gab eine Investition von 1 Milliarde THB (rund 39 Millionen USD) in eine neue Mehlmühle in der Provinz Chachoengsao bekannt, wobei der Baubeginn für Mitte 2026 geplant ist und die Fertigstellung bis 2028 angestrebt wird. Die zusätzliche Mahlkapazität stärkt die vertikale Integration und verbessert die Kontrolle über Mehlqualität und Kostenvolatilität. Das Projekt erweitert zudem die vorgelagerten Kapazitäten, die einen breiteren Durchsatz in der Bäckerei- und Lebensmittelproduktion unterstützen können.
- April 2026: PT Nippon Indosari Corpindo Tbk (Sari Roti) erhielt auf seiner Hauptversammlung am 7. April 2026 die Zustimmung der Aktionäre zur Änderung seiner Satzung, um Geschäftstätigkeiten aufzunehmen, die mit der aktualisierten indonesischen KBLI-2025-Klassifikation übereinstimmen. Die Erweiterung des formalen Umfangs der zulässigen Geschäftstätigkeiten unterstützt die Ausrichtung des Unternehmens auf „Growth BEYOND Bread“ und ermöglicht angrenzende Schritte über das Kerngeschäft mit verpacktem Brot hinaus. Die Änderung erhöht die Flexibilität für Partnerschaften und Investitionen in ergänzende Lebensmittelkategorien innerhalb Indonesiens.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der in ganz Südostasien verkauften Bäckereiprodukte, einschließlich alltäglicher Grundnahrungsmittel und genussvoller Backwaren, die kommerziell oder über handwerkliche Betriebe hergestellt und anschließend von Verbrauchern gekauft werden.
Ausgeschlossen sind: Wir schließen Nicht-Bäckerei-Snacks aus, die keine Backwaren sind, sowie vorgelagerte Rohstoffe wie Weizen und Mehl, die als Zutaten und nicht als fertige Bäckereiprodukte verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Brot
- Süßkekse
- Cracker und herzhafte Kekse
- Torten, Gebäck und süße Kuchen
- Morgengebäck
- Sonstige
- Nach Form
- Frisch
- Tiefgekühlt
- Nach Vertriebskanal
- Supermärkte / Hypermärkte
- Convenience- / Lebensmittelgeschäfte
- Fachgeschäfte und handwerkliche Bäckereien
- Online-Einzelhandelsgeschäfte
- Sonstige Kanäle
- Nach Geografie
- Indonesien
- Malaysia
- Philippinen
- Singapur
- Thailand
- Vietnam
- Myanmar
- Rest Südostasiens
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Recherchearbeit begann mit öffentlichen Daten, die helfen, die Nachfrage- und Angebotssignale hinter dem Bäckereiverbrauch in Südostasien zu erklären. Wir stützten uns auf nationale Statistikämter und Veröffentlichungen der Zentralbanken zu Einkommen, Inflation und Einzelhandelstrends, auf FAOSTAT-Nahrungsmittelbilanzen für Signale zur Lebensmittelverfügbarkeit, auf UN-Comtrade-Handelsströme für ausgewählte wichtige Inputs und verarbeitete Lebensmittelkategorien sowie auf Landwirtschafts- und Lebensmittelstandardbehörden, in denen Vorschriften zur Lebensmittelkennzeichnung und -sicherheit veröffentlicht werden.
Um das Modell praxisnah zu gestalten, haben wir zudem Geschäftsberichte, Investorenpräsentationen und Presseaktualisierungen von Unternehmen zu Kapazitätserweiterungen, Markenexpansion und Vertriebsnetzen geprüft, gefolgt von länderspezifischen Kommentaren von Branchenverbänden zum Einzelhandel und Gastgewerbe. Für schwer zusammenzustellende Punkte wie länderübergreifende Finanzübersichten von Unternehmen, Hinweise auf Patentaktivitäten und Prüfungen einzelner Sendungen für ausgewählte Warenströme nutzten wir Analysten-Abonnements, die Unternehmensinformationen und Handelsdaten zusammenführen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und wir haben zusätzliche öffentliche und interne Referenzen verwendet, um Zahlen zu überprüfen und Annahmen zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu prüfen, was die Erkenntnisse aus der Sekundärforschung auf operativer Ebene tatsächlich bedeuten, insbesondere hinsichtlich des Preisverhaltens, der Verschiebungen im Kanalmix und der länderspezifischen Veränderungen zwischen frischen und gefrorenen Produkten. Wir sprachen mit einer Mischung aus Herstellern, Vertreibern, Einzelhandels- und Bäckereibetreibern sowie Akteuren des Zutaten-Ökosystems in den wichtigsten südostasiatischen Märkten, damit die Annahmen an die beobachteten Kaufhäufigkeits- und Packungsgrößenmuster angepasst werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 12% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 29% |
| Kleinere Akteure: 14% | Manager: 59% |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde zunächst mit einem Top-down-Ansatz rekonstruiert, bei dem Signale zu Bevölkerung, Urbanisierung und Lebensmittelausgaben in einen Bäckerei-Nachfragepool übersetzt und anschließend durch länderspezifische Kanalstrukturen und Produktmixe gefiltert wurden. Um die Ergebnisse zu untermauern, wurden die Gesamtwerte mit selektiven Bottom-up-Näherungen verglichen, die auf stichprobenartig erhobenen Markenpreisen, beobachteten Packungsgrößen und Volumenindikatoren aus der Expansion des modernen Einzelhandels und der Dichte von Bäckereigeschäften basieren.
Einige Eingaben, die in diesem Markt eine Rolle spielten, waren die Entwicklung des durchschnittlichen Stückpreises für Kernprodukte wie Brot und Kekse, die länderspezifische Durchdringung von frischen versus gefrorenen Produkten, der Anteil des modernen Handels gegenüber traditionellen Verkaufsstellen, die Häufigkeit von Bäckereikäufen für Snacks unterwegs sowie der zeitliche Ablauf der Inflationsweitergabe. Wo die direkte Bottom-up-Transparenz schwach war, wurden Lücken durch Bandbreiten aus dem Interviewfeedback geschlossen, die an sichtbare Signale wie die Importintensität bestimmter Kategorien und das Wachstum der Geschäftsanzahl angebunden wurden, bevor die endgültigen Werte in eine einheitliche USD-Reihe normalisiert wurden. Für die Prognose wurde eine Szenarioanalyse hinsichtlich des Wachstums des verfügbaren Einkommens, des rohstoffbedingten Kostendrucks und der Kanalverschiebungen verwendet, und der gewählte Pfad wurde anschließend an das angepasst, was die primären Befragten als realistisch für das Preis- und Volumenwachstum in den kommenden Jahren ansahen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Gegenprüfungen validiert, die die implizierten Pro-Kopf-Ausgaben und Kategorieaufteilungen mit unabhängigen Indikatoren wie der Einzelhandelspreisinflation für Lebensmittel, der Expansion des modernen Handels und relevanten Handelssignalen vergleichen. Wenn ein länderspezifisches Ergebnis ungewöhnlich hoch oder niedrig erschien, wurde der Annahmesatz überprüft, gefolgt von einer zweiten Prüfungsrunde, damit die endgültige Reihe über Jahre und Regionen hinweg intern konsistent bleibt.
Das Modell und der Bericht durchlaufen vor der Freigabe eine mehrstufige Analystenprüfung, und Befragte werden erneut kontaktiert, wenn eine erhebliche Diskrepanz zwischen den Interviewangaben und den berechneten Gesamtwerten besteht. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Datenprüfung wird kurz vor der Auslieferung durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Größe des südostasiatischen Bäckereiproduktmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können voneinander abweichen, selbst wenn der Titel gleich erscheint, da Studien häufig unterschiedliche Produktabgrenzungen, Länderabdeckungen und Ansätze zur Preisbehandlung von frischen Bäckereiwaren im Vergleich zu verpackten Produkten verwenden. Unterschiede zeigen sich auch, wenn ein Herausgeber eine Einzeljahresschätzung angibt, während ein anderer ein anderes Basisjahr verwendet und dann auf Grundlage einer eigenen makroökonomischen Sichtweise Prognosen erstellt.
Die Hauptdiskrepanz ergibt sich daraus, wie frische In-Store-Bäckerei- und handwerkliche Verkäufe in den verschiedenen Ländern behandelt werden, wobei Mordor Intelligence sie nur dann berücksichtigt, wenn sie in den definierten Umfang der Bäckereiprodukte fallen und anhand beobachtbarer Kanal- und Preisprüfungen pro Land zurückverfolgt werden können.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,52 Milliarden USD (2026) | |
| Branchendatenanbieter A | 10,20 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann Teile der Region je nach Länderauswahl unterrepräsentieren, wobei der Preisaufbau die Mischung aus frischen und verpackten Produkten in Südostasien möglicherweise nicht durchgängig normalisiert. |
| Strategieberatung B | 14,00 Milliarden USD (2029) | Angegeben als zukunftsgerichtete Chancenzahl, die Bäckereiketten mit breiteren Bäckereiformaten vermischen kann, wobei der Wachstumspfad möglicherweise eine schnellere Premiumisierung ohne dieselbe länderweise Kanalabstimmung annimmt. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch die Wahl des Jahres und das, was innerhalb der Bäckereikategorie berücksichtigt wird, insbesondere im Hinblick auf frische Thekenverkäufe und kettengeführte Formate. Indem wir die Abgrenzungsregeln explizit halten und die Preis- und Kanalannahmen an wiederholbare Prüfungen anbinden, erhalten wir letztlich eine Zahl, die sich leichter überprüfen und aktualisieren lässt, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Backwarenprodukte in Südostasien im Jahr 2026?
Die Marktgröße für Backwarenprodukte in Südostasien beläuft sich im Jahr 2026 auf 18,52 Milliarden USD, mit Erwartungen, bis 2031 24,62 Milliarden USD zu erreichen.
Welche Produktkategorie führt den regionalen Umsatz an?
Torten, Gebäck und süße Kuchen nehmen die Spitzenposition ein und erfassen 42,10 % des Umsatzes im Jahr 2025.
Welche Wachstumsrate wird für Cracker und herzhafte Kekse prognostiziert?
Cracker und herzhafte Kekse werden voraussichtlich einen CAGR von 7,26 % über 2026–2031 verzeichnen, den schnellsten unter allen Produkttypen.
Welcher Vertriebskanal expandiert am schnellsten?
Online-Händler verzeichnen den stärksten Schwung mit einem CAGR-Ausblick von 10,92 %, angetrieben durch die Einführung von Essenslieferung und Quick-Commerce.
Seite zuletzt aktualisiert am:


